Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher
Compliance in der Warenwirtschaft ist für KMU eine zentrale Herausforderung. Steigende gesetzliche Anforderungen und komplexe Prozesse erhöhen das Risiko von Fehlern und Haftungsfällen. Dieser Artikel zeigt typische Problemfelder auf und erläutert, wie eine Warenwirtschaftssoftware Unternehmen dabei unterstützt, rechtssicher und effizient zu arbeiten.
Die Anforderungen an Unternehmen steigen kontinuierlich: Gesetzgeber, Behörden, Kunden und Geschäftspartner erwarten transparente, nachvollziehbare und rechtskonforme Prozesse. Besonders in der Warenwirtschaft treffen zahlreiche gesetzliche Vorgaben auf operative Alltagsabläufe. Dies stellt insbesondere für kleine und mittlere Unternehmen (KMU) eine besondere Herausforderung dar. Begrenzte personelle Ressourcen, historisch gewachsene Prozesse und ein hoher manueller Aufwand erhöhen das Risiko von Compliance-Verstößen erheblich. Gleichzeitig bietet eine strukturierte und softwaregestützte Warenwirtschaft große Chancen, Rechtssicherheit und Effizienz miteinander zu verbinden.
Bedeutung von Compliance in der Warenwirtschaft
Compliance in der Warenwirtschaft beschreibt die konsequente Einhaltung aller gesetzlichen, regulatorischen und internen Vorgaben entlang der gesamten Warenbewegung. Dazu zählen der Einkauf von Waren, deren Lagerung und Weiterverarbeitung sowie der Verkauf und die Dokumentation und Archivierung aller relevanten Vorgänge. Dabei werden unter anderem das Handels- und Steuerrecht, Vorschriften zur Produktsicherheit und Produkthaftung, das Zoll- und Außenwirtschaftsrecht, datenschutzrechtliche Anforderungen sowie Umwelt- und Entsorgungsauflagen berührt.
Für KMU bedeutet dies: Jeder Wareneingang, jede Bestandsbewegung und jede Rechnung muss nicht nur betriebswirtschaftlich korrekt, sondern auch rechtlich einwandfrei abgebildet sein.
Typische Compliance-Problemfelder in KMU
Viele KMU sind sich der Relevanz von Compliance in der Warenwirtschaft bewusst, stoßen in der Praxis jedoch immer wieder auf Probleme. Ein zentrales Problem ist die mangelnde Transparenz in den Warenwirtschaftsprozessen. Oft kommen Excel-Listen, Einzellösungen oder manuelle Abläufe zum Einsatz, die nicht miteinander verzahnt sind. Dadurch entstehen Medienbrüche, unvollständige Daten und eine fehlende Nachvollziehbarkeit.
Hinzu kommt, dass das Wissen über aktuelle gesetzliche Anforderungen begrenzt ist. Diese ändern sich regelmäßig, etwa im Steuerrecht, bei Dokumentationspflichten oder im Bereich Verpackung und Nachhaltigkeit. Ohne spezialisierte Fachkräfte ist es für KMU schwierig, stets auf dem neuesten Stand zu bleiben.
Ein weiterer kritischer Punkt sind Dokumentationslücken. Fehlende oder unvollständige Belege, nicht revisionssichere Ablagen oder unklare Zuständigkeiten können bei Betriebsprüfungen, Zollkontrollen oder Audits schnell zu Problemen führen. Dieses Risiko wird durch manuelle Datenerfassung verstärkt, da menschliche Fehler dabei kaum vermeidbar sind.
Risiken und Folgen mangelnder Compliance in der Warenwirtschaft
Compliance-Verstöße bleiben selten ohne Folgen. KMU riskieren Bußgelder, Nachzahlungen, Vertragsstrafen oder sogar Lieferstopps, wenn sie gesetzliche Anforderungen nicht erfüllen. Darüber hinaus können fehlerhafte Produktinformationen oder eine unklare Rückverfolgbarkeit zu Haftungsfällen führen. Auch der Verlust von Kundenvertrauen und die Schädigung des eigenen Rufs sind nicht zu unterschätzen. Gerade in wettbewerbsintensiven Märkten kann mangelnde Compliance die Existenz des Unternehmens langfristig gefährden.
Strategien für rechtssichere Warenwirtschaftsprozesse
Um Compliance nachhaltig sicherzustellen, benötigen KMU klare, standardisierte und dokumentierte Prozesse. Die Verantwortlichkeiten sollten eindeutig geregelt sein, beispielsweise für die Bereiche Einkauf, Lagerverwaltung, Inventur und Versand. Ergänzend dazu sind regelmäßige Schulungen sinnvoll, um Mitarbeitende für relevante rechtliche Anforderungen zu sensibilisieren.
Ein wirksames Mittel zur Risikominimierung sind interne Kontrollen. Durch regelmäßige Prüfungen von Beständen, Belegen und Prozessabläufen können Schwachstellen frühzeitig erkannt und behoben werden. In der Praxis zeigt sich jedoch, dass diese Maßnahmen ohne technische Unterstützung nur mit hohem Aufwand umzusetzen sind.
{{box-list-right}}
Die Rolle der Warenwirtschaftssoftware für Compliance in KMU
An dieser Stelle kommt Warenwirtschaftssoftware ins Spiel. Sie bildet das Rückgrat einer rechtssicheren Warenwirtschaft, indem sie Prozesse digitalisiert, automatisiert und zentralisiert. Statt verteilter Datenquellen gibt es eine einheitliche Datenbasis, auf die alle relevanten Abteilungen zugreifen können.
Durch die softwaregestützte Erfassung von Wareneingängen, Lagerbewegungen, Aufträgen und Rechnungen entsteht eine lückenlose Dokumentation. Jede Änderung ist nachvollziehbar, Verantwortlichkeiten sind klar zugeordnet, und relevante Informationen stehen jederzeit zur Verfügung.
Vorteile von Warenwirtschaftssoftware für die rechtliche Sicherheit
Ein wesentlicher Vorteil von Warenwirtschaftssystemen ist ihre hohe Transparenz. Alle Warenbewegungen lassen sich in Echtzeit nachvollziehen, wodurch sich die Rückverfolgbarkeit erheblich verbessert. Einheitliche Stammdaten gewährleisten, dass Produktinformationen, Preise und steuerliche Angaben konsistent und korrekt sind.
Darüber hinaus unterstützen viele Systeme eine revisionssichere Archivierung von Belegen und Dokumenten. Mithilfe von Audit-Logs und Änderungsprotokollen kann jederzeit nachgewiesen werden, wer wann welche Anpassungen vorgenommen hat. Dies ist ein entscheidender Faktor bei Prüfungen durch Finanzbehörden oder externe Auditoren.
Moderne Softwarelösungen bieten zudem integrierte Kontrollmechanismen. Plausibilitätsprüfungen, Pflichtfelder und Freigabeprozesse reduzieren das Risiko menschlicher Fehler erheblich. Warnhinweise machen auf Unstimmigkeiten aufmerksam, bevor es zu Compliance-Verstößen kommt.
Nicht zuletzt profitieren KMU von regelmäßigen Software-Updates, die gesetzliche Änderungen, etwa bei Steuersätzen, Meldepflichten oder internationalen Handelsvorschriften, berücksichtigen. So bleibt die Warenwirtschaft auch bei sich ändernden Rahmenbedingungen rechtssicher.
Warenwirtschaftssoftware als Wettbewerbsvorteil für KMU
Compliance wird oft als lästige Pflicht betrachtet. Wenn sie jedoch richtig umgesetzt wird, kann sie zu einem echten Wettbewerbsvorteil werden. Unternehmen, die ihre Warenwirtschaft sauber, transparent und regelkonform organisieren, profitieren von stabilen Prozessen, geringeren Risiken und höherer Effizienz. Geschäftspartner und Kunden schätzen die Zuverlässigkeit und Professionalität, die sich aus einer rechtskonformen Arbeitsweise ergibt.
Der Einsatz einer geeigneten Warenwirtschaftssoftware bedeutet für KMU daher nicht nur mehr Rechtssicherheit, sondern auch eine solide Basis für Wachstum und Skalierbarkeit.
Fazit: Rechtssicherheit durch digitale Warenwirtschaft
Compliance in der Warenwirtschaft ist für KMU eine zentrale Managementaufgabe. Eine Kombination aus klar definierten Prozessen, geschulten Mitarbeitenden und einer leistungsfähigen Warenwirtschaftssoftware ermöglicht es, gesetzliche Anforderungen zuverlässig zu erfüllen und Risiken zu minimieren. Unternehmen, die frühzeitig in digitale und strukturierte Lösungen investieren, schaffen nicht nur Rechtssicherheit, sondern stärken zugleich ihre Wettbewerbsfähigkeit in einem zunehmend regulierten Marktumfeld.
FAQ – Compliance in der Warenwirtschaft
Was bedeutet Compliance in der Warenwirtschaft?
Compliance in der Warenwirtschaft bezeichnet die rechtssichere Abwicklung aller Warenbewegungen innerhalb eines Unternehmens. Dazu gehören der Einkauf, die Lagerhaltung, die Weiterverarbeitung, der Verkauf sowie die vollständige und revisionssichere Dokumentation aller Vorgänge gemäß rechtlicher Vorgaben wie den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).
Warum ist Compliance in der Warenwirtschaft für KMU so wichtig?
Für KMU ist Compliance in der Warenwirtschaft von besonderer Relevanz, da Fehler hier schnell zu Bußgeldern, Steuernachzahlungen oder Haftungsrisiken führen können. Gleichzeitig fehlen oft die personellen Ressourcen, um die komplexen gesetzlichen Anforderungen manuell umzusetzen.
Welche gesetzlichen Anforderungen betreffen die Warenwirtschaft?
Die Warenwirtschaft unterliegt unter anderem:
- Handels- und Steuerrecht
- Produktsicherheits- und Produkthaftungsgesetzen
- Zoll- und Außenwirtschaftsvorschriften
- Datenschutz (DSGVO)
- Umwelt- und Entsorgungsauflagen
Eine rechtskonforme Warenwirtschaft gewährleistet, dass alle Vorgaben eingehalten werden und dies jederzeit nachweisbar ist.
Welche Compliance-Probleme treten in der Warenwirtschaft von KMU häufig auf?
Typische Compliance-Risiken in der Warenwirtschaft sind:
- Fehlende Transparenz durch Excel-Listen oder Insellösungen
- Medienbrüche und doppelte Datenerfassung
- Unvollständige oder nicht revisionssichere Dokumentation
- Manuelle Prozesse mit hoher Fehleranfälligkeit
Diese Faktoren erhöhen das Risiko von Verstößen erheblich.
Welche Folgen hat mangelnde Compliance in der Warenwirtschaft?
Fehlende Compliance kann Bußgelder, Nachzahlungen, Vertragsstrafen oder Lieferstopps nach sich ziehen. Darüber hinaus drohen Reputationsschäden und Vertrauensverluste bei Kunden und Geschäftspartnern. Diese können die Wettbewerbsfähigkeit langfristig gefährden.
Wie können KMU eine rechtssichere Warenwirtschaft umsetzen?
Eine rechtssichere Warenwirtschaft basiert auf:
- Standardisierten und dokumentierten Prozessen
- Klar geregelten Verantwortlichkeiten
- Regelmäßigen Mitarbeiterschulungen
- Internen Kontrollen zur Fehlervermeidung
Ohne digitale Unterstützung sind diese Maßnahmen jedoch mit hohem Aufwand verbunden.
Wie unterstützt Warenwirtschaftssoftware die Compliance?
Eine Warenwirtschaftssoftware für KMU digitalisiert und automatisiert alle relevanten Prozesse. Sie schafft eine zentrale Datenbasis, ermöglicht lückenlose Nachvollziehbarkeit und reduziert Fehler durch integrierte Prüf- und Kontrollmechanismen.
Welche Vorteile bietet Warenwirtschaftssoftware für die rechtliche Sicherheit?
Ein Warenwirtschaftssystem unterstützt die Compliance durch:
- Echtzeit-Transparenz aller Warenbewegungen
- Einheitliche und korrekte Stammdaten
- GoBD-konforme Archivierung von Belegen
- Audit-Logs und Änderungsprotokolle
- Automatische Plausibilitätsprüfungen und Freigabeprozesse
- Regelmäßige Updates bei gesetzlichen Änderungen
Ersetzt Warenwirtschaftssoftware interne Kontrollen und Fachwissen?
Nein, eine Warenwirtschaftssoftware ergänzt interne Kontrollen und fachliches Know-how, ersetzt diese jedoch nicht. Erst das Zusammenspiel von Software, klaren Prozessen und geschulten Mitarbeitenden gewährleistet nachhaltige Compliance.
Kann Compliance in der Warenwirtschaft ein Wettbewerbsvorteil sein?
Ja, denn eine transparente und rechtskonforme Warenwirtschaft stärkt das Vertrauen von Kunden, Lieferanten und Geschäftspartnern. Gleichzeitig verbessern sich die Effizienz, die Prozesssicherheit und die Skalierbarkeit, wodurch sich ein klarer Wettbewerbsvorteil für KMU ergibt.
E-Rechnung im Bau: Was Bauunternehmen jetzt wissen und tun müssen
Viele Projektbeteiligte, Teil- und Abschlagsrechnungen machen Rechnungsprozesse in der Baubranche besonders komplex. Der Beitrag erklärt die schrittweise Einführung der E-Rechnungspflicht seit 2020, die aktuellen Fristen für Empfang und Versand sowie die Vorteile der E-Rechnung für Standardisierung und grenzüberschreitende Zusammenarbeit im Baugewerbe.
Viele Projektbeteiligte, Teil- und Abschlagsrechnungen sowie umfangreiche Nachweise sorgen dafür, dass Rechnungsprozesse in der Baubranche schnell unübersichtlich werden. Rechtssicher bleiben müssen sie trotzdem. Die E-Rechnung wird deshalb zu einem Schlüsselfaktor: Sie standardisiert den Rechnungsaustausch, erleichtert die grenzüberschreitende Zusammenarbeit und bringt neben den nationalen Vorgaben auch auf europäischer Ebene Vorteile.
Rechtlicher Hintergrund: schrittweise Umsetzung der E-Rechnungspflicht
Bereits seit dem 27. November 2020 müssen Unternehmen in Deutschland Rechnungen an öffentliche Auftraggeber des Bundes ab einem Betrag von 1.000 Euro im XRechnungs-Standard erstellen und übermitteln.
Für den unternehmerischen B2B-Bereich gilt eine eigene, gestaffelte Zeitschiene. Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können. Der Versand wird zeitlich gestaffelt verpflichtend: Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Jahresumsatz E-Rechnungen versenden, ab dem 1. Januar 2028 gilt dies unabhängig vom Jahresumsatz. Ausnahmen bestehen für Kleinbeträge unter 250 Euro, für Steuerfreibeträge und für Kleinunternehmen im umsatzsteuerlichen Sinne.
Was eine E-Rechnung ist
Nach § 14 Umsatzsteuergesetz ist eine Rechnung jedes Dokument, das über eine Lieferung oder Leistung abrechnet, unabhängig von der Bezeichnung. Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht und der europäischen Norm EN 16931 entsprechen muss. Übermittelt werden kann sie über verschiedene digitale Kanäle wie zum Beispiel E-Mail oder Online-Portale, solange die strukturierten Daten dabei ohne Medienbruch weiterverarbeitbar bleiben.
Welche Formate zulässig sind
In der Praxis haben sich vor allem XRechnung und ZUGFeRD (ab Version 2.x) als gängige, zulässige E-Rechnungsformate etabliert. Eine reine PDF-Rechnung oder eine einfache Bilddatei gilt nicht als E-Rechnung, weil sie keine strukturierten, maschinenlesbaren Daten enthält.
Die XRechnung ist ein reines XML-Format. Für Menschen ist sie ohne Viewer oder Software nicht direkt lesbar, dafür eignet sie sich sehr gut für die automatisierte elektronische Verarbeitung.
ZUGFeRD 2.x ist dagegen ein hybrides Format, das neben einer PDF-Sichtkomponente eingebettete XML-Daten enthält. Dadurch bleibt sie für Menschen lesbar und ist gleichzeitig maschinell auswertbar. Steuerrechtlich maßgeblich ist nur der XML-Teil. In der Praxis lohnt es sich, das Format klar zu benennen, etwa als „Rechnung im Format ZUGFeRD“, um Verwechslungen mit einer herkömmlichen PDF-Rechnung zu vermeiden. Auch EDI zählt unter bestimmten Voraussetzungen zu den erlaubten Formaten.
Warum die E-Rechnung für Bauunternehmen relevant ist
Durch die Einführung der E-Rechnung werden elektronische Rechnungsprozesse zum Standard, auch für private Unternehmen. Für Bauunternehmen bedeutet die Umstellung die Chance, Rechnungen schneller Bauvorhaben, Abschlägen und Nachträgen zuzuordnen und den Prüfprozess zu beschleunigen.
Vorteile für die Baubranche
Die Umstellung auf E-Rechnungen bietet zahlreiche Chancen:
Statt Papierstapeln für Abschlags- und Schlussrechnungen laufen Rechnungen digital durch. Das spart Druck- und Portokosten, senkt den Ablageaufwand und beschleunigt die Weitergabe an Bauleitung, Projektleitung und Buchhaltung. Durch transparente Prozesse werden Bearbeitung und Zahlungseingänge schneller, und eine durchgängige, medienbruchfreie Verarbeitung vom Rechnungseingang bis zur Buchhaltung eröffnet zusätzliche Automatisierungsmöglichkeiten. Manuelle Erfassungsfehler in buchhalterischen Prozessen lassen sich so vermeiden.
Beschleunigte Abläufe erleichtern zudem die fristgerechte Bezahlung und damit die Nutzung von Skonto-Potenzialen. Digitale Prüf- und Freigabeprozesse funktionieren außerdem mobil, direkt von der Baustelle aus, was Effizienzgewinne für Betriebe im Baugewerbe schafft. Nicht zuletzt trägt die papierlose Verarbeitung zur Nachhaltigkeit bei und stärkt als zeitgemäße Außenwirkung das Image gegenüber Geschäftspartnern.
Rechtliche Anforderungen an die E-Rechnung
Damit eine E-Rechnung rechtskonform ist, müssen mehrere Kriterien erfüllt sein: Authentizität, also die eindeutige Identifizierbarkeit des Rechnungsstellers, Integrität im Sinne der Unveränderbarkeit des Inhalts, Lesbarkeit und Revisionssicherheit auch nach Jahren sowie die Einhaltung der GoBD, der Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung elektronischer Unterlagen und zum Datenzugriff. Betriebe sollten deshalb prüfen, ob ihre Buchhaltungs- oder Dokumentenmanagement-Software diese Anforderungen erfüllt und die Prozesse revisionssicher abbildet.
GoBD-konforme Archivierung und Aufbewahrung
Die Einführung der E-Rechnung allein reicht nicht aus, auch die rechtssichere Archivierung nach GoBD ist Pflicht. E-Rechnungen sind aufbewahrungspflichtige Belege und in der Regel acht Jahre zu archivieren. Für die Buchführung gilt weiterhin der Grundsatz „keine Buchung ohne Beleg“, und im Prüfungsfall müssen Rechnungen vollständig und zeitnah bereitgestellt werden. Maßgeblich ist, dass E-Rechnungen elektronisch im Originalformat archiviert werden. Ausdrucke oder nachträglich veränderte Dateien sind nicht GoBD-konform.
Im Einzelnen bedeutet das: Die Archivierung muss unverändert erfolgen, ohne inhaltliche Anpassungen, Kürzungen oder Anmerkungen am Dokument. Rechnungsrelevante Anhänge wie Aufmaß, Lieferscheine oder Leistungsnachweise gehören im Original und gemeinsam mit der Rechnung abgelegt. E-Mail-Korrespondenz ist nur dann aufbewahrungspflichtig, wenn sie geschäftsrelevante Inhalte zum Vorgang enthält.
Im Prüfungsfall müssen die Unterlagen elektronisch auswert- und bereitstellbar sein. Die Verantwortung für die Einhaltung dieser Pflichten liegt beim Unternehmen selbst, auch wenn Steuerberatung oder externe Dienstleister eingebunden sind. Ein digitales Dokumentenmanagement-System (DMS) ist deshalb dringend zu empfehlen, um Nachvollziehbarkeit und Rechtssicherheit sicherzustellen.
So gelingt die Einführung im Betrieb
Der Umstieg lässt sich in vier Schritten strukturieren. Zunächst gilt es, die rechtlichen Vorgaben zu klären und zu prüfen, ob die bestehenden Prozesse GoBD-konform sind. Anschließend werden Software und IT-Systeme angepasst, um Dokumentenmanagement und digitale Archivierung sicherzustellen. Im dritten Schritt werden die Mitarbeitenden informiert: Schulungen und klare Abläufe für den elektronischen Rechnungsempfang und -versand schaffen Sicherheit im Tagesgeschäft. Wer schließlich schrittweise startet, etwa mit einem Pilotprojekt bei einzelnen Lieferanten, erleichtert sich den Umstieg zusätzlich.
Fazit: Jetzt handeln und Chancen nutzen
Die E-Rechnung ist kein Zukunftsthema mehr. Der Empfang ist im B2B-Bereich in Deutschland seit dem 1. Januar 2025 verpflichtend, der Versand folgt gestaffelt ab 2027 und 2028. Wer jetzt handelt, hält nicht nur gesetzliche Vorgaben ein, sondern optimiert zugleich seine Geschäftsprozesse und sichert sich Wettbewerbsvorteile. Nutzen Sie die verbleibende Zeit, um Ihr Unternehmen passend zu den kommenden Umstellungsschritten aufzustellen. Mit den richtigen Systemen und Prozessen wird die Umstellung nicht zur bloßen Pflichtaufgabe, sondern zu einer echten Chance.
Häufige Fragen zur E-Rechnung im Bau
Ab wann müssen Bauunternehmen E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen im B2B-Bereich empfangen können. Der Versand wird zeitlich gestaffelt verpflichtend: ab dem 1. Januar 2027 für Unternehmen mit mehr als 800.000 Euro Jahresumsatz, ab dem 1. Januar 2028 unabhängig vom Jahresumsatz.
Gibt es Ausnahmen von der E-Rechnungspflicht?
Ja. Ausnahmen bestehen für Kleinbeträge unter 250 Euro, für Steuerfreibeträge und für Kleinunternehmen im umsatzsteuerlichen Sinne.
Ist eine PDF-Rechnung eine E-Rechnung?
Nein. Eine reine PDF-Rechnung oder eine einfache Bilddatei gilt nicht als E-Rechnung, weil sie keine strukturierten, maschinenlesbaren Daten enthält. Eine E-Rechnung muss ein strukturiertes elektronisches Format aufweisen, das der europäischen Norm EN 16931 entspricht.
Welche E-Rechnungsformate sind für Bauunternehmen zulässig?
In der Praxis haben sich vor allem XRechnung und ZUGFeRD ab Version 2.x etabliert. XRechnung ist ein reines XML-Format, das ohne Viewer für Menschen nicht direkt lesbar ist. ZUGFeRD ist ein hybrides Format mit PDF-Sichtkomponente und eingebetteten XML-Daten, wobei steuerrechtlich nur der XML-Teil maßgeblich ist. Auch EDI zählt unter bestimmten Voraussetzungen zu den erlaubten Formaten.
Welche rechtlichen Kriterien muss eine E-Rechnung erfüllen?
Eine E-Rechnung muss authentisch sein, also den Rechnungssteller eindeutig identifizierbar machen, inhaltlich unveränderbar (Integrität) sowie lesbar und auch nach Jahren revisionssicher bleiben. Zusätzlich müssen die GoBD eingehalten werden, die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung elektronischer Unterlagen und zum Datenzugriff.
Wie lange müssen Bauunternehmen E-Rechnungen aufbewahren?
E-Rechnungen sind aufbewahrungspflichtige Belege und in der Regel acht Jahre zu archivieren. Sie müssen elektronisch im Originalformat gespeichert werden, ohne inhaltliche Anpassungen, Kürzungen oder Anmerkungen. Ausdrucke oder nachträglich veränderte Dateien gelten nicht als GoBD-konform.
Müssen Aufmaß, Lieferscheine und Leistungsnachweise mit archiviert werden?
Ja. Rechnungsrelevante Anhänge wie Aufmaß, Lieferscheine oder Leistungsnachweise gehören im Original und gemeinsam mit der Rechnung archiviert. E-Mail-Korrespondenz ist nur dann aufbewahrungspflichtig, wenn sie geschäftsrelevante Inhalte zum Vorgang enthält.
Wie gelingt die Einführung der E-Rechnung im Bauunternehmen?
Der Umstieg lässt sich in vier Schritten strukturieren: zunächst die rechtlichen Vorgaben klären und die GoBD-Konformität bestehender Prozesse prüfen, anschließend Software und IT-Systeme für Dokumentenmanagement und digitale Archivierung anpassen, danach Mitarbeitende durch Schulungen und klare Abläufe einbinden und schließlich schrittweise starten, etwa mit einem Pilotprojekt bei einzelnen Lieferanten.
Ökobilanz-Pflicht: Was auf die Baubranche zukommt – und wie BIM dabei hilft
Die Ökobilanz wird zur Pflicht. Was bisher freiwillig war oder nur für zertifizierungswillige Bauherren relevant schien, wird in den kommenden Jahren zur gesetzlichen Anforderung für einen wachsenden Teil der Bauprojekte in Deutschland und Europa. Wer jetzt nicht vorbereitet ist, wird sich mit teuren Nacharbeiten, fehlenden Fachkräften und verpassten Optimierungschancen konfrontiert sehen. Und wer BIM bereits einsetzt, hat einen entscheidenden Vorsprung – wenn er ihn richtig nutzt.
Warum die Ökobilanz-Pflicht kommt – und was sie bedeutet
Die EU-Taxonomie, die Novelle der Gebäuderichtlinie (EPBD) und nationale Regelwerke wie das Qualitätssiegel Nachhaltiges Gebäude (QNG) in Deutschland senden ein klares Signal: Die Bewertung von Treibhausgasemissionen über den gesamten Lebenszyklus eines Gebäudes wird zur Standardanforderung. Für öffentliche Bauten ist das in Teilen bereits Realität. Für den privaten und gewerblichen Neubau rückt es in greifbare Nähe.
Die Grundlogik dahinter ist einfach: CO₂-Absenkpfade funktionieren nur dann, wenn man weiß, wo man steht. Wer den CO₂-Fußabdruck eines Gebäudes nicht kennt, kann ihn nicht gezielt reduzieren. Deshalb werden Benchmarks eingeführt – Anforderungswerte für Treibhausgasemissionen, die in regelmäßigen Abständen verschärft werden, bis ein Gebäude bis 2050 klimaneutral geplant und betrieben werden kann.
Das klingt abstrakt. In der Praxis bedeutet es: Wer heute plant, baut für eine Welt, in der die Ökobilanz kein freiwilliges Add-on ist, sondern ein zentrales Planungsdokument – vergleichbar mit dem Energieausweis heute.
Graue Energie: Das unterschätzte CO₂-Problem im Gebäudebau
Die öffentliche Debatte um Energie und Gebäude dreht sich fast ausschließlich um den Betrieb: Heizung, Warmwasser, Kühlung. Diese Betriebsemissionen sind wichtig, aber sie erzählen nur die halbe Geschichte.
Die andere Hälfte ist die graue Energie: der CO₂-Aufwand, der bei der Herstellung, dem Transport und dem Einbau von Baumaterialien entsteht, sowie bei Instandhaltung, Rückbau und Entsorgung. Bei einem gut gedämmten Neubau nach heutigem Standard machen diese Herstellungsemissionen bereits mehr als die Hälfte der Gesamtemissionen über den Lebenszyklus aus. Bei besonders energieeffizienten Gebäuden kann der Anteil noch deutlich höher liegen.
Das hat eine weitreichende Konsequenz: Wer nur auf Betriebsenergie optimiert, optimiert an der falschen Stelle. Eine vollständige Lebenszyklusbetrachtung, – von der Rohstoffgewinnung bis zum Rückbau, – ist der einzige Weg, Gebäude wirklich klimafreundlich zu planen.
Der Rebound-Effekt: Wenn mehr Dämmung nicht mehr hilft
Mehr Dämmung war lange die Standardantwort auf steigende Energieeffizienzanforderungen. Doch dieser Ansatz stößt an eine physikalische und an eine rechnerische Grenze.
Bis zu einem gewissen Punkt senkt zusätzliche Dämmung die betriebsbedingten Emissionen spürbar. Darüber hinaus stehen die Herstellungsemissionen der Dämmmaterialien jedoch nicht mehr im Verhältnis zur erzielten Einsparung. Der Netto-Effekt: Ab einer bestimmten Dämmstärke wird ein Gebäude durch mehr Dämmung in seiner Gesamtbilanz schlechter, nicht besser. Dieser Rebound-Effekt ist messtechnisch belegt und hat in der Fachwelt dazu geführt, dass die reine Optimierung auf den U-Wert – also die Dämmwirkung der Gebäudehülle – als Leitgröße zunehmend hinterfragt wird.
Die Konsequenz für die Planung: Nicht der maximal erreichbare Effizienzwert ist das Ziel, sondern die optimale Gesamtbilanz über den Lebenszyklus. Das ist eine andere Frage – und sie braucht andere Werkzeuge.
Ökobilanz in der Praxis: Was es wirklich kostet
Eine Umfrage der DGNB bei 62 Anbietern von Gebäudeökobilanzen hat die größten Kostentreiber bei der Erstellung identifiziert. Das Ergebnis ist ernüchternd, aber nicht überraschend: Der größte Aufwand entsteht nicht bei der eigentlichen Berechnung, sondern bei der Datenbeschaffung. Mengenermittlung, Baustoffrecherche, Datenaufbereitung – das kostet Zeit und damit Geld.
Hinzu kommt ein Fachkräfteproblem. Ökobilanzierung ist eine Spezialdisziplin, die an deutschen Hochschulen und in der Berufsausbildung bisher kaum verankert ist. Weiterbildungsangebote gibt es, doch die Kapazitäten reichen bei weitem nicht aus, um den Bedarf zu decken, der entsteht, wenn Ökobilanzen zur Pflicht werden. Schätzungen gehen von bis zu 100.000 Ökobilanzen pro Jahr allein in Deutschland aus – eine Zahl, die mit dem aktuellen Expertenstamm nicht zu bewältigen ist.
Die Lösung liegt in der Digitalisierung des Prozesses. Und hier kommt BIM ins Spiel.
BIM als Schlüssel: Wie digitale Modelle die Ökobilanz vereinfachen
Building Information Modeling ist nicht nur ein Werkzeug für effizientere Planung und bessere Koordination zwischen Gewerken. Es ist auch die Grundlage für eine deutlich effizientere Ökobilanzierung.
Ein BIM-Modell enthält die Mengeninformationen, die für eine Ökobilanz gebraucht werden – Bauteilaufbauten, Materialmengen, Flächen und Volumen. Wer diese Daten sauber pflegt, kann sie direkt in Ökobilanz-Software einspeisen und spart damit den aufwändigsten Teil des Prozesses: die manuelle Mengenermittlung.
Der entscheidende Vorteil liegt allerdings nicht nur in der Zeitersparnis. BIM-basierte Ökobilanzierung ermöglicht es, die CO₂-Wirkung von Planungsentscheidungen in Echtzeit zu bewerten, – bereits in frühen Leistungsphasen, wenn Änderungen noch wenig kosten. Wer erst am Ende der Entwurfsplanung feststellt, dass das gewählte Tragwerksystem das CO₂-Budget sprengt, hat ein teures Problem. Wer das in der Konzeptphase weiß, hat eine Chance zur Optimierung.
Ein Praxisbeispiel: Tragwerksoptimierung mit echter CO₂-Wirkung
Am Beispiel eines Bürogebäudes lässt sich zeigen, wie groß die Hebelwirkung früher Entscheidungen ist. Untersucht wurden drei Tragwerksvarianten: maximaler Holzeinsatz, maximaler Betoneinsatz und eine hybride Lösung. Das Ergebnis war nicht das, was viele intuitiv erwartet hätten.
Der maximale Holzeinsatz führte zwar zu den geringsten CO₂-Emissionen bei den Tragwerksemissionen, war aber gleichzeitig die teuerste Variante. Die reine Betonkonstruktion lag erwartungsgemäß höher bei den Emissionen, aber deutlich günstiger in den Kosten. Die hybride Lösung landete in beiden Dimensionen im Mittelfeld und erwies sich bei genauerer Analyse als die wirtschaftlichste Lösung innerhalb des vorgegebenen CO₂-Budgets.
Das zeigt: Die Antwort auf die Frage „Welcher Baustoff ist am nachhaltigsten?" ist immer projektspezifisch. Und sie lässt sich nur beantworten, wenn man das Gebäude früh, vollständig und digital durchrechnet.
Fazit: Früh anfangen, gezielt optimieren
Die Ökobilanz-Pflicht kommt. Wer darauf wartet, bis sie gesetzlich verankert ist, verliert wertvolle Zeit. Die Branche braucht jetzt zweierlei: Fachkompetenz im Bereich Lebenszyklusanalyse und digitale Prozesse, die diese Kompetenz skalierbar machen.
Wer BIM konsequent einsetzt, hat einen echten Vorteil: bessere Datengrundlagen, frühzeitige Erkenntnisse, effizientere Planung. Und die Fähigkeit, nicht erst am Ende zu wissen, ob ein Gebäude seine Klimaziele erreicht sondern schon dann, wenn noch etwas zu ändern ist.
Was die Zoll-Razzia auf Baustellen für die Lohnabrechnung bedeutet – 5 Dinge, die Bauunternehmen jetzt checken sollten
Im März 2026 standen 3.200 Zöllnerinnen und Zöllner gleichzeitig auf deutschen Baustellen. Was steckt dahinter – und was sollten Bauunternehmen daraus mitnehmen?
Hintergrund zur bundesweiten Finanzkontrolle
Es war keine spontane Aktion: Die Finanzkontrolle Schwarzarbeit (FKS) des Zolls führt regelmäßig koordinierte Schwerpunktprüfungen durch – und die Baubranche steht dabei traditionell ganz oben auf der Liste. Im März 2026 waren bundesweit rund 3.200 Einsatzkräfte gleichzeitig auf Baustellen unterwegs. Geprüft wurde, ob Beschäftigte ordnungsgemäß angemeldet sind, ob Mindestlöhne eingehalten werden, ob Arbeitsgenehmigungen vorliegen – und ob Sozialleistungen zu Recht bezogen werden.
Die Zahlen aus dem Vorjahr zeigen, warum die Branche so stark im Fokus steht: Rund 60 Prozent der gesamten festgestellten Schadenssumme des Jahres 2025 entfielen auf das Baugewerbe. Über 10.000 Strafverfahren wurden allein in diesem Bereich eingeleitet. Und die Konsequenzen können gravierend sein: Ein aktuelles Urteil des Landgerichts Dortmund verurteilte einen Bauunternehmer zu knapp drei Jahren Haft – wegen vorenthaltener Arbeitsentgelte in über 50 Fällen, Gesamtschaden knapp 2,7 Millionen Euro.
Doch was bedeutet das konkret für den Alltag eines Bauunternehmens? Wir haben die fünf wichtigsten Punkte zusammengestellt – nicht als Checkliste für den Worst Case, sondern als Orientierung für eine solide, zukunftsfähige Aufstellung.
1. An- und Abmeldungen: Der unterschätzte Dauerjob
Die Anmeldung zur Sozialversicherung ist keine einmalige Aufgabe – sie ist ein laufender Prozess. Jede neue Kraft muss korrekt und rechtzeitig angemeldet sein, jeder Austritt korrekt abgemeldet. Klingt überschaubar, wird aber im Baugewerbe schnell zur Herausforderung: wechselnde Belegschaften, Saisonkräfte, Subunternehmer – die Fluktuation ist hoch, der Verwaltungsaufwand entsprechend.
Hinzu kommt: Wer als Generalunternehmer Subunternehmer einsetzt, trägt unter Umständen eine Mitverantwortung dafür, dass auch deren Beschäftigte ordnungsgemäß angemeldet sind. Die FKS prüft die gesamte Kette – nicht nur den Auftragnehmer vor Ort.
2. Sofortmeldepflicht: Keine Sekunde zu spät
Für bestimmte Beschäftigungsformen gilt im Baugewerbe die Sofortmeldepflicht – eine der strengsten Regelungen im deutschen Sozialversicherungsrecht. Die Anmeldung muss noch vor Aufnahme der Beschäftigung erfolgen, spätestens beim tatsächlichen Arbeitsbeginn. Nicht am Ende der Woche, nicht nach der Probearbeit – sondern unmittelbar vorher.
Steht ein Zöllner auf der Baustelle und eine neu eingesetzte Kraft ist noch nicht im System, ist das erklärungsbedürftig. Und aus einer Erklärung kann schnell ein Ordnungswidrigkeitsverfahren werden.
3. Mindestlohn: Mehr als eine Zahl
Im Baugewerbe gilt nicht einfach der gesetzliche Mindestlohn. Auf Basis der Tarifverträge – allen voran dem Bundesrahmentarifvertrag Bau (BRTV) – gibt es branchenspezifische Mindestlöhne, die je nach Tätigkeit und Lohngruppe variieren. Diese Löhne müssen nicht nur gezahlt, sondern auch nachgewiesen werden können: durch lückenlose Stundenaufzeichnungen, Lohnabrechnungen und Zahlungsnachweise.
Die FKS prüft nicht nur, ob der Mindestlohn auf dem Papier stimmt – sondern ob er tatsächlich und vollständig ausgezahlt wurde. Differenzen zwischen vereinbartem und tatsächlich geleistetem Stundenlohn sind ein häufiger Ansatzpunkt für weiterführende Ermittlungen.
4. Ausländische Beschäftigte: Mehrere Ebenen im Blick behalten
Auf vielen Baustellen arbeiten Beschäftigte aus dem EU-Ausland oder aus Drittstaaten. Hier greift ein eigenes Regelwerk: Liegen die erforderlichen Aufenthaltstitel und Arbeitsgenehmigungen vor? Wurden entsandte Arbeitnehmerinnen und Arbeitnehmer korrekt beim Zoll angemeldet – Stichwort A1-Bescheinigung und Entsendemeldung? Sind die im Herkunftsland geltenden Sozialversicherungsregelungen dokumentiert?
Die Anforderungen sind komplex und ändern sich regelmäßig. Wer hier nicht aktuell ist, riskiert Verstöße, die nicht böswillig, aber dennoch teuer sind.
5. Dokumentation: Im Ernstfall zählt jede Sekunde
Die FKS prüft nicht nur im Büro – sie beginnt auf der Baustelle, mit direkten Befragungen der Beschäftigten. Wer keine Auskunft geben kann oder will, weckt Misstrauen. Wer relevante Unterlagen nicht sofort vorlegen kann, gerät unter Druck.
Das bedeutet: Arbeitszeitnachweise, Lohnabrechnungen, Anmeldebestätigungen und Genehmigungen sollten nicht irgendwo im Ordner schlummern, sondern jederzeit abrufbar sein – idealerweise digital und strukturiert. Denn die Prüfung vor Ort ist oft nur der Auftakt: Auffälligkeiten können tiefgreifende Ermittlungen auslösen, die sich über Monate hinziehen.
Fazit: Prüfdruck wird nicht nachlassen
Die Schwerpunktprüfungen der FKS sind kein Ausnahmezustand – sie sind fester Bestandteil einer langfristigen Strategie zur Bekämpfung von Schwarzarbeit und illegaler Beschäftigung. Für Bauunternehmen bedeutet das: Die Frage ist nicht ob der Zoll kommt, sondern wann.
Die gute Nachricht: Wer alle Pflichten rund um den Baulohn zuverlässig im Griff hat – An- und Abmeldungen, Sofortmeldungen, Nachweise, Dokumentation – muss eine Prüfung nicht fürchten. Das klingt simpel, ist in der Praxis aber aufwendig. Denn der Baulohn bringt weit mehr mit sich als die reine Abrechnung. Viele Bauunternehmen entscheiden sich deshalb, diese Aufgaben an einen spezialisierten Partner auszulagern – und gewinnen damit nicht nur Sicherheit, sondern auch wertvolle Zeit für ihr Kerngeschäft.
Alle Zahlen und Fakten basieren auf der offiziellen Statistikveröffentlichung der Finanzkontrolle Schwarzarbeit sowie der Pressemitteilung der Generalzolldirektion vom 10. März 2026. Die erste Bilanz der FKS finden Sie hier: Zoll online - Pressemitteilungen - Zoll überprüft das Baugewerbe - erste Bilanz der bundesweiten Schwerpunktprüfung
Nachhaltigkeit und Massivbau: Eine Spurensuche
Der Massivbau steht unter Druck. Beton, Kalksandstein und Ziegel gelten als CO₂-intensive Baustoffe – und das zu Recht. Doch das Bild ist differenzierter, als die öffentliche Debatte oft vermuten lässt. Wer genau hinschaut, findet im mineralischen Bauen echte Nachhaltigkeitsargumente: Langlebigkeit, Recyclingfähigkeit, thermische Masse und eine Industrie, die das Tempo in Sachen Dekarbonisierung deutlich erhöht hat. Eine Spurensuche.
Nachhaltigkeit: Was bedeutet das eigentlich beim Bauen?
Nachhaltigkeit ist eines der meistbenutzten Wörter der Bauwirtschaft – und gleichzeitig eines der unschärfsten. Wer Nachhaltigkeit im Massivbau ernsthaft diskutieren will, muss zunächst klären, worüber er eigentlich spricht.
Im Kern geht es um drei Dimensionen: den Energieaufwand bei der Herstellung eines Baustoffs (der sogenannte graue Energieanteil), den Betrieb eines Gebäudes über seine gesamte Lebensdauer – und was am Ende damit passiert, wenn das Gebäude nicht mehr gebraucht wird. Alle drei Phasen zusammen ergeben die tatsächliche Ökobilanz. Wer nur auf eine schaut, zieht die falschen Schlüsse.
Das ist der Ausgangspunkt für eine ehrliche Auseinandersetzung mit dem Massivbau – und die fällt differenzierter aus, als die vereinfachte öffentliche Debatte oft vermuten lässt.
Das CO₂-Problem im Massivbau – und wie groß es wirklich ist
Beton und Zement sind für einen erheblichen Teil der globalen CO₂-Emissionen verantwortlich. Das ist unbestritten. Die Bauwirtschaft insgesamt verursacht rund 40 Prozent des weltweiten Energieverbrauchs und einen signifikanten Anteil der Treibhausgasemissionen – ein Großteil davon entfällt auf Herstellung und Betrieb von Gebäuden.
Und doch lohnt ein genauerer Blick. Nicht jeder mineralische Baustoff ist gleich emissionsintensiv. Und nicht jede Emissionsrechnung berücksichtigt, was ein Gebäude über seine gesamte Lebensdauer leistet – oder was beim Rückbau mit dem Material geschieht.
Ein Vergleich macht das deutlich: Das Empire State Building in New York wurde in den 1930er-Jahren errichtet. Eine spätere Analyse ergab, dass für eine grundlegende energetische Sanierung des Gebäudes im Wesentlichen zwei Maßnahmen ausreichten – neue Fenster und eine Neujustierung der Klimaanlagentechnik. Die Substanz selbst war nach fast einem Jahrhundert noch vollständig intakt und nutzbar. Ein Neubau wäre in keiner Ökobilanz besser gefahren.
Zement: Der größte Hebel und die größten Fortschritte
Zement ist der Treiber des CO₂-Problems im Massivbau – und gleichzeitig der Bereich, in dem am intensivsten an Lösungen gearbeitet wird.
Das Emissionsproblem beim Zement hat zwei Ursachen: Erstens die Prozesswärme, die für den sogenannten Brennvorgang benötigt wird. Zweitens – und das ist der schwerer lösbare Teil – die chemische Reaktion selbst: Beim Erzeugen von Zementklinker aus Kalkstein wird CO₂ freigesetzt, das über Jahrmillionen im Gestein gebunden war. Dieser sogenannte Prozessemissionsanteil macht rund zwei Drittel der Gesamtemissionen aus und lässt sich durch Energieeffizienz allein nicht eliminieren.
Hier kommen zwei Technologien ins Spiel, die in den letzten Jahren erheblich an Reife gewonnen haben:
Klinkersubstitution: Durch den Einsatz von Zusatzstoffen wie Hüttensand, Flugasche oder kalzinierten Tonen lässt sich der Klinkeranteil im Zement deutlich reduzieren – ohne die Festigkeitseigenschaften zu gefährden. Die Zementindustrie hat den durchschnittlichen Klinkergehalt in Deutschland in den vergangenen Jahrzehnten bereits erheblich gesenkt. Weitere Potenziale werden erschlossen.
Carbon Capture and Storage (CCS): Die verbleibenden Prozessemissionen lassen sich langfristig nur durch das Abscheiden und Speichern von CO₂ neutralisieren. Deutschland hat mit einem Bundestagsbeschluss den rechtlichen Rahmen geschaffen, CO₂ unter der Erde zu speichern – zunächst vorwiegend offshore, unter bestimmten Bedingungen auch an Land. Das ist ein relevanter Schritt, dessen Wirkung sich allerdings erst mittel- bis langfristig entfalten wird. Die smartere Variante wäre Carbon Capture and Utilization, also das abgeschiedene CO2 wieder als Rohstoff zu verwenden, z.B. in der chemischen Industrie.
Kalksandstein, Ziegel, Beton: Der Stand der Dinge
Jeder mineralische Baustoff hat sein eigenes Nachhaltigkeitsprofil – und seine eigenen Baustellen.
Kalksandstein teilt mit Zement das Grundproblem: Hier wird Kalk eingesetzt, der bei der Herstellung CO₂ freisetzt. Gleichzeitig besticht Kalksandstein durch hohe Rohdichte, guten Schallschutz und Langlebigkeit – Eigenschaften, die in der Gesamtökobilanz erheblich ins Gewicht fallen. Hinzu kommt die Fähigkeit klimaschädliche Treibhausgase zu binden. Diese Recarbonatisierung setzt sofort nach dem Herstellungsprozess ein und setzt sich in der Nutzung von Gebäuden weiter fort.
Ziegel wird gebrannt – was Energie erfordert, aber in seiner Zusammensetzung keine prozessbedingten CO₂-Emissionen wie beim Kalk erzeugt. Der Fokus liegt hier auf der Dekarbonisierung des Brennprozesses durch grünen Wasserstoff oder Elektrothermie. Erste Pilotprojekte laufen, eine flächendeckende Umsetzung ist noch Zukunftsmusik – aber die Richtung ist klar. Eine nicht für alle Anwendungen geeignete Variante könnte ein Kaltziegel aus Rezyklat sein, der ohne den energieintensiven Brennvorgang auskommt.
Beton ist der mengenmäßig bedeutendste Baustoff der Welt. Sein CO₂-Fußabdruck ist direkt an den Zementgehalt geknüpft – und damit direkt beeinflussbar durch Klinkersubstitution, optimierte Mischungsverhältnisse mit Alternativstoffen im Beton und konstruktive Materialeffizienz. Beton hat zudem eine oft übersehene Eigenschaft: Er rekarbonatisiert, ähnlich wie der Kalksandstein, im Laufe seines Lebens, das heißt, er nimmt über Jahrzehnte CO₂ aus der Luft wieder auf – ein kleiner, aber realer Beitrag zur Klimabilanz.
Langlebigkeit als unterschätzter Nachhaltigkeitsfaktor
Der größte Nachhaltigkeitsvorteil des Massivbaus wird in der öffentlichen Debatte am häufigsten übersehen: Langlebigkeit.
Gründerzeitgebäude in deutschen Großstädten stehen seit 130, 150 Jahren – und sind strukturell noch immer in hervorragendem Zustand. Sie wurden nicht für Jahrzehnte gebaut, sondern für Generationen. Und genau das ist der Maßstab, an dem sich nachhaltiges Bauen messen lassen muss: nicht nur die Emissionen beim Bau, sondern die Gesamtemissionen über die gesamte Nutzungsdauer.
Ein Gebäude, das 200 Jahre steht, hat – trotz höherem initialem CO₂-Aufwand beim Bau – über seine Lebensdauer eine fundamental andere Bilanz als ein Gebäude, das nach 30 oder 40 Jahren abgerissen wird. Massivbau ist, wenn er gut geplant und ausgeführt ist, im Kern die nachhaltigste Bauweise überhaupt – weil er funktioniert, solange man ihn lässt.
Nachhaltigkeit bedeutet in diesem Sinne auch: Wir wollen heute wieder Gebäude errichten, die Jahrhunderte halten. Das ist keine Romantik – das ist ökonomische und ökologische Vernunft.
Urban Mining: Was steckt wirklich drin?
Urban Mining – die gezielte Rückgewinnung von Baustoffen aus dem Gebäudebestand – wird oft als Schlüsselstrategie für die Kreislaufwirtschaft im Bau genannt. Die Grundidee ist richtig: Gebäude sind Materiallager, die wir im Rückbau wieder erschließen können.
Für den Massivbau ist das Bild jedoch nüchtern. Mineralische Baustoffe wie Beton, Kalksandstein oder Ziegel lassen sich gut recyceln.
Das bedeutet: Urban Mining ist im mineralischen Bereich ein wichtiger, aber in seiner Wirkung begrenzter Hebel – und keinesfalls ein Freifahrtschein, auf Langlebigkeit zu verzichten. Im Gegenteil: Es wäre mehr als unvernünftig, ein gut erhaltenes Gebäude abzureißen, nur um an sein Material zu kommen. Die Substanz zu erhalten ist immer vorzuziehen.
Fazit: Nicht alles ist nachhaltig – aber die Industrie macht Tempo
Eine ehrliche Bilanz des Massivbaus klingt so: Im mineralischen Bereich ist noch nicht alles nachhaltig. Das CO₂-Problem bei der Herstellung ist real, der Weg zur vollständigen Dekarbonisierung ist noch nicht abgeschlossen. Das ist die unbequeme Wahrheit.
Die gute Nachricht: Die Industrie ist dran – und sie macht Tempo. Klinkersubstitution, CCS-Technologien, alternative Brennverfahren, neue Zementformulierungen: Die Innovationsdichte in der mineralischen Baustoffindustrie war selten höher als heute. Wer den Massivbau pauschal als gestrigen Baustoff abschreibt, übersieht, wie viel sich in kurzer Zeit bewegt hat.
Und wer Nachhaltigkeit ernsthaft betreiben will, kommt an einer zentralen Erkenntnis nicht vorbei: Der nachhaltigste Bau ist der, der so lange steht, dass man gar nicht erst über seinen Nachfolger nachdenken muss.
Die neue DNA des Bauens: Qualität, Wissen und der Mut zum Umdenken
Die Baubranche steht vor einem Wissensparadoxon: Noch nie waren so viel Erfahrung und so viel Praxiswissen verfügbar wie heute – und trotzdem häufen sich Bauschäden, steigen Sanierungskosten, scheitern gut gemeinte Modernisierungen. Das Problem liegt nicht im fehlenden Wissen. Es liegt darin, wie dieses Wissen angewendet wird. Oder eben nicht. Was es braucht, ist ein grundlegender Wandel in der Denk- und Planungskultur des Bauens – eine neue DNA.
Was wir wissen – und was wir daraus machen
Bauen in Deutschland war nie wissensärmer als heute – diese These klingt provokant, aber sie trifft einen Nerv. Nicht weil Fachkompetenz fehlt., sondern weil das vorhandene Wissen zu selten dort ankommt, wo es gebraucht wird: in der konkreten Planungs- und Baupraxis.
Wissen im Bauwesen hat drei Dimensionen. Erstens: das Wissen darüber, was funktioniert. Gebäude, die seit über 200 Jahren stehen – ohne Normen gebaut, aber mit tiefem Materialverständnis und handwerklicher Erfahrung – belegen eindrucksvoll, was gutes Bauen leisten kann. Zweitens: das Wissen darüber, was nicht funktioniert. Bauschäden und Fehlsanierungen sind keine bloßen Versagensereignisse, sondern wertvolle Erkenntnisquellen. Drittens – und das ist die schwierigste Kompetenz – das Wissen, beides voneinander zu unterscheiden. Genau diese Urteilsfähigkeit wird im Berufsalltag immer seltener eingesetzt.
Das Resultat: Eine Branche, die weiß, wie es geht, aber zunehmend Entscheidungen trifft, die am Wissen vorbeigehen – weil Förderprogramme, Haftungsdruck oder Normkonformität den Takt vorgeben, nicht das fachliche Urteil.
Wenn Sanierung zum Schaden wird
Ein konkretes Beispiel: Ein älteres Mehrfamilienhaus mit leicht feuchtem Keller. Der alte Heizkessel hatte die Feuchtigkeit über Jahrzehnte im Gleichgewicht gehalten – nicht perfekt, aber funktional. Dann erfolgt eine energetische Modernisierung auf KfW-40-Niveau: neue Heizung, gedämmte Kellerdecke, thermische Entkopplung des Gebäudes. Auf dem Papier saniert, zukunftsfähig, förderfähig. In der Realität: ein halbes Jahr später deutlich ausgeprägtere Feuchteschäden als zuvor.
Was hier passiert ist, ist kein Einzelfall. Es ist das Ergebnis einer Ziellogik, die ausschließlich auf Energieeffizienz ausgerichtet ist – und dabei vergisst, das Gebäude als Gesamtsystem zu betrachten. Der Startpunkt war falsch gesetzt: nicht „Was braucht dieses Gebäude?", sondern „Wie viel Förderung können wir holen?" Energetische Modernisierung muss besser sein als das, was sie ersetzt. Wenn das Ergebnis eine Verschlechterung ist, ist im Planungsprozess etwas grundlegend schiefgelaufen.
Was die Zahlen sagen: Schäden, Kosten, Trends
Die Datenlage ist eindeutig. Die durchschnittlichen Regulierungskosten bei Gebäudeschäden haben sich von 2013 bis 2024 nahezu verdoppelt – nicht allein wegen steigender Lohn- und Materialkosten, sondern auch wegen zunehmender Baukomplexität und einer Planungskultur, die oft mehr auf Normkonformität als auf Systemverständnis setzt.
Besonders aufschlussreich: In Bereichen wie der Sockelabdichtung, in denen sich an Normen und Produkten kaum etwas verändert hat, ist die Mängelquote auf einem Höchststand. Das Wissen ist vorhanden, wird aber nicht konsequent eingesetzt. Bei Extremwetterschäden zeigt sich zudem, dass es sich häufig um Schäden ohne Mangel handelt: Das Gebäude entsprach den Normen, und wurde trotzdem beschädigt. Das führt zu einer zentralen Frage: Sind unsere Normen noch zeitgemäß oder brauchen wir ein grundlegend anderes Mindset beim Planen?
Effizienz allein reicht nicht
Ein zentrales Problem der vergangenen Jahrzehnte war die Fokussierung auf einen einzigen Parameter: Energieeffizienz. Fast alles – Förderprogramme, Zertifizierungen, politische Ziele – drehte sich um den Energiebedarf. Studien belegen: Die enormen Dämmmengen, die eingebaut wurden, haben oft nicht den erhofften Effekt auf den tatsächlichen Energieverbrauch. Gleichzeitig wurde kaum berücksichtigt, wie viel eingebettetes CO₂ in diesen Materialien steckt.
Hinzu kommt eine Planungskultur zwischen zwei Extremen: Auf der einen Seite eine Haftungsmentalität, die dazu führt, mehr zu bauen als nötig – nicht, weil es bautechnisch sinnvoll ist, sondern um das Haftungsrisiko zu minimieren. Auf der anderen Seite eine Perfektionserwartung, wonach jede Abweichung sofort als Mangel gilt, selbst wenn das Gebäude einwandfrei funktioniert. Zwischen diesen Extremen liegt ein breiter Graubereich, den die Branche wieder stärker gestalten muss: pragmatisch, fachkundig, zielorientiert.
Die neue DNA: Was zukunftsfähiges Bauen wirklich bedeutet
Zukunftsfähiges Bauen lässt sich in einem Dreiklang zusammenfassen: Suffizienz, Effizienz, Konsistenz – in genau dieser Reihenfolge.
Suffizienz bedeutet: zuerst fragen, was wirklich gebraucht wird. Nicht das Maximum, sondern das Notwendige. Wer die Planung mit dieser Frage beginnt, vermeidet Übermaß – und damit unnötigen Ressourcenverbrauch, unnötige Kosten und unnötige Fehlerquellen.
Effizienz bleibt wichtig – aber sie muss dem richtigen Ziel dienen. Nicht als Selbstzweck, sondern als Teil eines durchdachten Gesamtkonzepts.
Konsistenz bedeutet, dass alle Maßnahmen auf ein klar definiertes Ziel einzahlen: Welches Gebäude brauchen wir, damit es in 50, 100 oder 150 Jahren noch einen Wert hat?
Vor Recycling steht Wiederverwendung. Vor Wiederverwendung steht Langlebigkeit. Und vor Langlebigkeit steht die richtige Entscheidung am Anfang des Planungsprozesses. Resilienz – gegen Überflutung, Hitze, Schlagregen – darf dabei kein Add-on sein, sondern muss von Beginn an ins Konzept einfließen.
Fazit: Vom Bauen zu Baumeistern
Der Begriff „Baumeister" trägt mehr in sich, als es auf den ersten Blick scheint. Er vereint technisches Können, Materialwissen, Urteilsvermögen und Verantwortung – gegenüber dem Gebäude, seinen Nutzern und der Zeit. Schon lange bevor es Normen gab, bauten Baumeister Gebäude, die Jahrhunderte überdauern.
Das bedeutet nicht, dass die Branche zurück in die Vergangenheit soll. Es bedeutet, dass sie sich auf das besinnen muss, was sie wirklich kann, und dann mutig nach vorne geht. Wenn etwas nicht funktioniert, sollten wir nicht auf den nächsten Normenentwurf warten, sondern jetzt handeln, umdenken und es besser machen.
Nachhaltiges Bauen ist kein Zertifikat und kein Förderprogramm. Es ist eine Haltung – gegenüber dem Gebäude, gegenüber dem Wissen, gegenüber der Verantwortung. Wer diese Haltung konsequent lebt, baut zukunftsfähig.
Empfehlungen von der Redaktion
Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
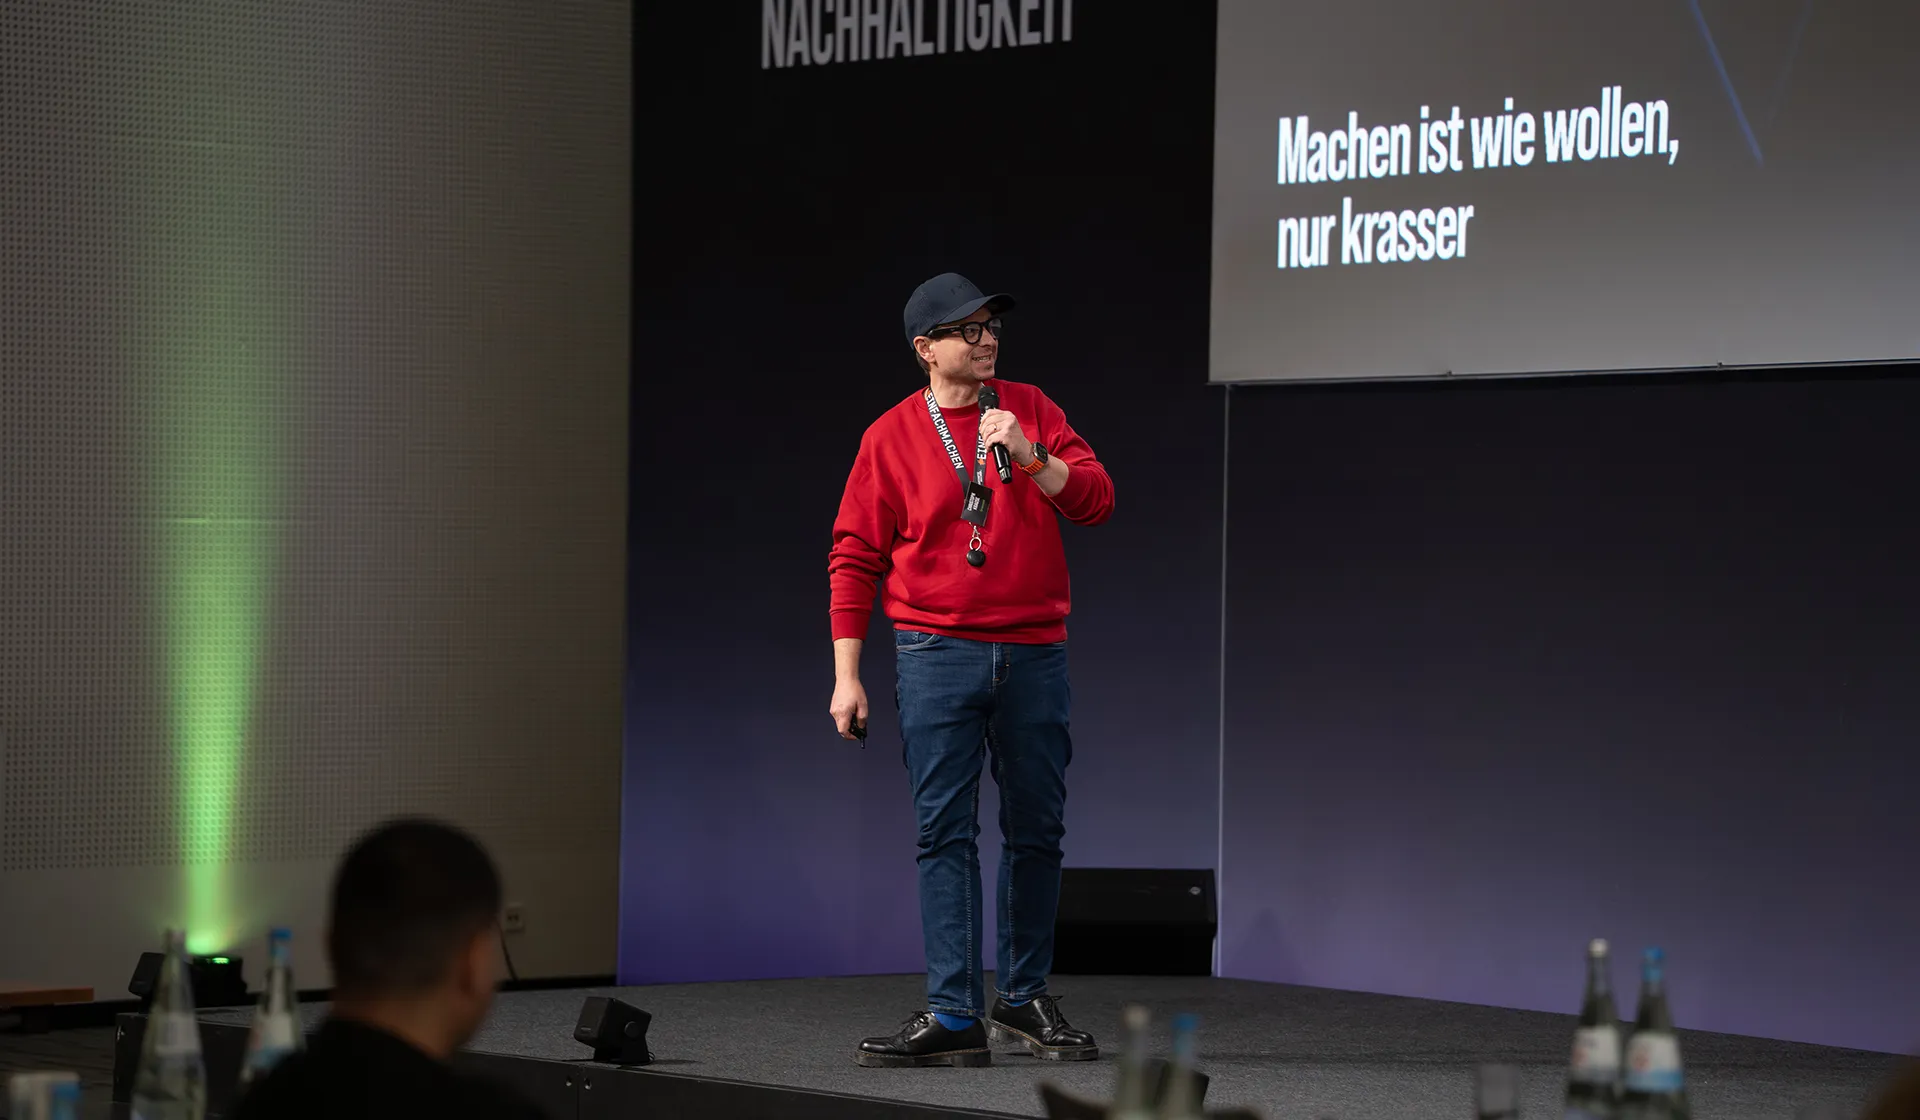
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.
Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.
⇒ Frist: bis zum 28. Februar des Folgejahres
Elektronische Lohnsteuerbescheinigung
Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.
⇒ Frist: bis zum 28. Februar des Folgejahres
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.
⇒ Frist: bis zum 15. Februar des Folgejahres
Unfallversicherung: UV-Jahresmeldung und Lohnnachweis
Für die Unfallversicherung sind zwei Meldungen notwendig:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet. - Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.
⇒ Meldefrist: bis zum 16. Februar des Folgejahres
Weitere Arbeiten zum Jahreswechsel
- Resturlaub prüfen:
Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten:
Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
⇒ Frist: bis zum 31. Dezember des aktuellen Jahres - Betriebliche Altersvorsorge:
Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
⇒ Frist: bis zum 28. Februar des Folgejahres
Fazit
Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.
Online-Schulung oder Web-Seminar – was genau ist der Unterschied?
Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.
Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.
Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“
Was bedeutet das konkret für die Teilnehmenden?
Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“
Gibt es auch eine Lernzielkontrolle?
Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“
Muss man erst alles richtig beantworten, bevor es weitergeht?
Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“
Gibt es eine Betreuung durch Experten?
Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“
Für wen eignen sich die Online-Schulungen besonders?
Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“
Welche Online-Schulungen bieten Sie aktuell an?
Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:
- mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
- wie der Kalkulationslohn zur Preisfindung ermittelt wird,
- welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.
Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“
Und welche Schulungen folgen?
Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“
Warum gleich 15 Einheiten?
Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“
Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?
Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“
Fazit:
Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.
Cloud-Technologie vs. lokale IT-Systeme: Wo sind Ihre Daten sicherer?
Die Frage, ob Cloud-Systeme sicherer als lokale Server sind, lässt sich nicht pauschal beantworten. Vielmehr hängt es von zahlreichen Faktoren ab – von der Vertrauenswürdigkeit des Anbieters über die Implementierung bis hin zur laufenden Wartung. Im Folgenden zeigen wir Ihnen die zentralen Aspekte, um eine fundierte Entscheidung zu treffen.
Warum Cloud-Anbieter oft höhere Sicherheit bieten
Cloud-Anbieter investieren enorme Ressourcen in Sicherheitsmaßnahmen – weit mehr, als die meisten mittelständischen Unternehmen allein aufbringen könnten. Sie setzen auf modernste Verschlüsselungstechnologien, mehrstufige Zugriffskontrollen und eine kontinuierliche Systemüberwachung. Ein eigener Stab an Sicherheitsexperten kümmert sich ausschließlich um den Schutz der Kundendaten.
Zusätzlich sorgen regelmäßige Sicherheitsupdates und Patches dafür, dass bekannte Schwachstellen schnell geschlossen werden. Während in lokalen Systemen Updates manchmal verzögert eingespielt werden, geschieht dies in professionellen Cloud-Umgebungen automatisiert und zuverlässig.
Zertifizierte Sicherheit: Standards und Audits
Ein weiterer Vorteil: Seriöse Cloud-Anbieter müssen strenge Vorgaben erfüllen und lassen sich regelmäßig prüfen. Dazu gehören unter anderem:
- ISO 27001 – internationaler Standard für Informationssicherheits-Managementsysteme
- BSI C5 – der deutsche Anforderungskatalog des Bundesamts für Sicherheit in der Informationstechnik speziell für Cloud-Dienstleister
- GDPR/DSGVO-Konformität – Sicherstellung des Datenschutzes nach europäischem Recht
- Diese Zertifizierungen garantieren, dass die Systeme nicht nur technisch, sondern auch organisatorisch höchsten Anforderungen entsprechen.
Redundanz und Ausfallsicherheit
Während ein lokaler Server bei einem Hardwaredefekt schnell zum Problem wird, speichern Cloud-Anbieter Daten mehrfach und an verschiedenen Standorten. Diese Redundanz sorgt dafür, dass selbst im Fall eines Ausfalls die Daten weiterhin verfügbar bleiben. Moderne Cloud-Infrastrukturen bieten zudem Notfallpläne und automatische Umschaltungen auf Ersatzsysteme – ein Sicherheitsniveau, das lokal nur mit hohem Aufwand erreichbar wäre.
Cloud-Sicherheit durch konsequente Prozesse
Ein großer Teil der Sicherheit ergibt sich nicht allein aus der Technik, sondern aus den Prozessen:
- Rund-um-die-Uhr-Monitoring durch spezialisierte Sicherheitsteams
- Automatisierte Erkennung und Abwehr von Angriffen in Echtzeit
- Zugriffsmanagement, das genau regelt, wer welche Daten sehen und bearbeiten darf
- Transparenz durch regelmäßige Audits und Berichte
Diese Maßnahmen sind in professionellen Cloud-Umgebungen Standard und reduzieren das Risiko von Datenlecks oder Angriffen erheblich.
Fazit: Cloud-Server sind meist sicherer als lokale Systeme
Lokale Server bieten zwar die volle Kontrolle, erfordern aber gleichzeitig hohes Fachwissen und ständige Pflege, um auf dem gleichen Sicherheitsniveau zu bleiben wie moderne Cloud-Dienste. Für die meisten Unternehmen ist es nahezu unmöglich, diese Standards dauerhaft in Eigenregie sicherzustellen.
Cloud-Anbieter hingegen kombinieren Technologie, Expertise, Redundanz und zertifizierte Prozesse – und können dadurch ein Sicherheitsniveau garantieren, das lokale Systeme oft nicht erreichen.
Das bleibt im Kopf: Professionelle Cloud-Server sind in aller Regel sicherer als lokale IT-Systeme – vorausgesetzt, sie werden verantwortungsvoll genutzt und richtig konfiguriert.
Betriebssystem-Update: So bleibt Ihr Windows fit für die Zukunft
Der Support für ältere Windows-Versionen wie Windows 7 oder Windows Server 2008 ist bereits im Januar 2020 ausgelaufen. Spätestens seitdem zeigt sich: Unternehmen, die rechtzeitig auf aktuelle Betriebssysteme umgestiegen sind, profitieren von mehr IT-Sicherheit, Stabilität und Kompatibilität. Auch heute gilt: Mit Blick auf das Supportende von Windows 10 im Oktober 2025 sollten Betriebe frühzeitig handeln und rechtzeitig planen. Dieser Artikel fasst zusammen, warum aktuelle Betriebssysteme entscheidend sind, wie Sie Ihr System prüfen können und welche Rolle Ihr Software-Anbieter dabei spielt.
Warum aktuelle Betriebssysteme so wichtig sind
Eine aktualisierte Software trägt maßgeblich zur IT-Sicherheit bei und hilft Unternehmen, wettbewerbsfähig zu bleiben. Vernachlässigte Updates führen hingegen schnell zu Sicherheitslücken. Wer denkt „es läuft ja alles“, geht ein hohes Risiko ein. Ohne Sicherheitsupdates steigt die Wahrscheinlichkeit für Hackerangriffe und Datenverluste deutlich.
Darüber hinaus ist es wichtig, nicht nur das Betriebssystem, sondern auch die eingesetzten Anwendungen im Blick zu behalten. Ein Windows-Update allein reicht nicht aus, wenn beispielsweise ein Browser oder Fachprogramm schon seit Jahren keine Updates mehr erhält.
Windows-Version prüfen – so geht’s
Ob Sie noch ein veraltetes Betriebssystem nutzen, können Sie leicht herausfinden:
- Klicken Sie mit der rechten Maustaste auf „Arbeitsplatz“ oder „Dieser PC“.
- Wählen Sie „Eigenschaften“.
- Dort sehen Sie die aktuelle Version Ihres Systems.
So lässt sich schnell feststellen, ob Handlungsbedarf besteht.
Was Software-Anbieter jetzt beachten sollten
Auch Ihr Software-Anbieter ist verpflichtet, Betriebssysteme regelmäßig zu prüfen und anzupassen. Besonders im Zusammenhang mit gesetzlichen Anforderungen – wie der elektronischen Übermittlung von Steuer- und Lohndaten über ELSTER – spielt das eine Rolle.
Sobald Microsoft den Support für eine Betriebssystemversion einstellt, passen auch wichtige Schnittstellen wie die ELSTER-Programmbibliothek (ERiC) ihre Anforderungen an. Das bedeutet: Mit dem nächsten Update könnte Ihre aktuelle Software-Version auf einem veralteten Betriebssystem nicht mehr lauffähig sein.
Daher sollten Software-Anbieter ihre Kunden frühzeitig informieren und beim Umstieg aktiv unterstützen – von der Auswahl bis zur Installation des neuen Systems.
Vorteile von Cloud-Lösungen und automatischen Updates
Wer mit Cloud-Lösungen arbeitet, muss sich um viele dieser technischen Details weniger kümmern. Im Rechenzentrum des Anbieters erfolgen Updates und Anpassungen automatisch. Das bedeutet:
- Höhere Datensicherheit
- Weniger Investitionen in eigene IT-Infrastruktur
- Entlastung durch zentralen Support
Für viele Unternehmen ist die Cloud daher eine zukunftssichere Option, um Software und Betriebssysteme automatisch aktuell zu halten.
Fazit: Zukunftssicher bleiben
Der Blick zurück auf Windows 7 zeigt: Wer den Umstieg verschleppt, riskiert Sicherheitslücken, Softwareprobleme und rechtliche Schwierigkeiten. Unternehmen sollten deshalb proaktiv prüfen, welche Betriebssysteme im Einsatz sind, und rechtzeitig mit dem Software-Anbieter einen Wechsel vorbereiten.
So bleibt die IT nicht nur sicher und funktionsfähig, sondern auch zukunftsfähig – gerade mit Blick auf das nächste große Supportende von Windows 10 im Jahr 2025.