ERP & Finance

Lagersoftware einführen – weshalb externe Beratung ratsam ist

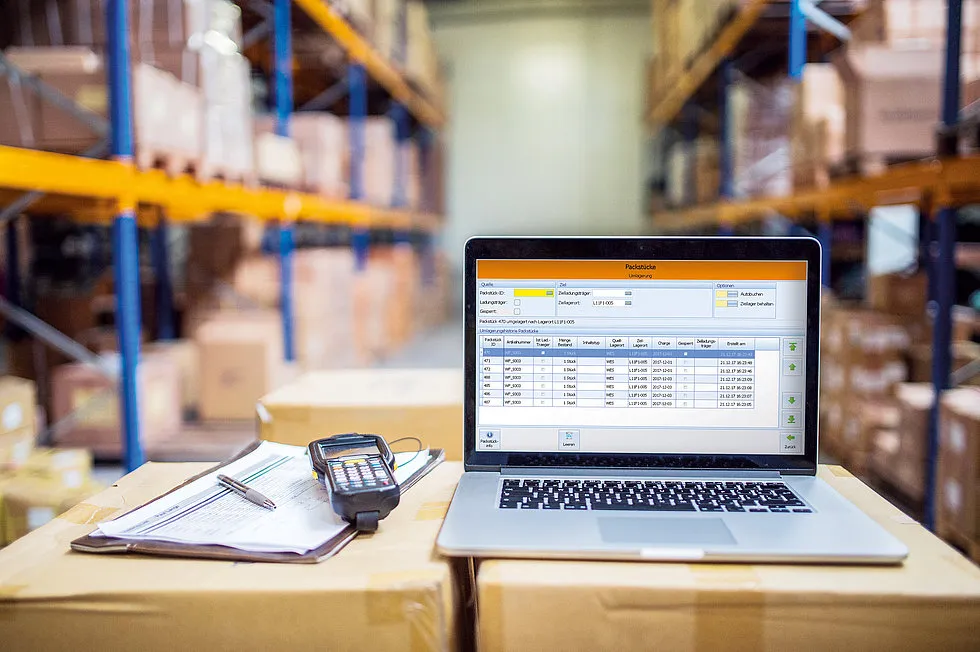
Eine Lagersoftware verschafft Unternehmen einen besseren Überblick über ihre Bestände und Lagerbewegungen. Immer mehr Betriebe möchten daher ein digitales Lagerverwaltungssystem einführen. Im Interview erläutert Experte Jürgen Grabowski von der albos computer GmbH, warum man dabei professionelle Beratung und Unterstützung in Anspruch nehmen sollte.

Lagersoftware einführen – weshalb externe Beratung ratsam ist
Instructions
If you intend to use this component with Finsweet's Table of Contents attributes follow these steps:
  1. Remove the current class from the content27_link item as Webflows native current state will automatically be applied.
  2. To add interactions which automatically expand and collapse sections in the table of contents select the content27_h-trigger element, add an element trigger and select Mouse click (tap)
  3. For the 1st click select the custom animation Content 27 table of contents [Expand] and for the 2nd click select the custom animation Content 27 table of contents [Collapse].
  4. In the Trigger Settings, deselect all checkboxes other than Desktop and above. This disables the interaction on tablet and below to prevent bugs when scrolling.

Die digitale Lagerverwaltung erfreut sich auch bei kleineren Mittelständlern zunehmender Beliebtheit. Doch wann ist der Einsatz eines Lagerverwaltungssystems tatsächlich sinnvoll?

Jürgen Grabowski: Sobald es im Unternehmen ein Lager gibt, kann ein digitales Lagerverwaltungssystem prinzipiell sinnvoll sein. Vor allem dann, wenn man in der Lagerwirtschaft mit Problemen kämpft. Der Leidensdruck sollte immerhin so stark sein, dass eine gewisse Investitionsbereitschaft besteht. Denn, so ehrlich muss man sein, Industrie-Hardware, die notwendige Verkabelung für Netzwerke, Software sowie eigene und fremde Arbeitsleistung kosten Geld – und zwar manchmal gar nicht so wenig.

Ist der Leidensdruck nicht hoch genug und scheut man sich vor den notwendigen Ausgaben, sollte man gar nicht erst damit beginnen, Lagersoftware einzuführen. Ein halbes Lagerverwaltungssystem hilft nicht. Schlimmer noch: Es kann den Ablauf aufblähen und verkomplizieren. Letztlich hängt es also von Art und Umfang der Probleme im Lager ab, ob man eine digitale Lagerverwaltung braucht oder nicht.

{{box-list-left}}

Welche Probleme in der Lagerwirtschaft begegnen Ihnen im Rahmen Ihrer Beratungstätigkeit?

Grabowski: Die Probleme im Lager können vielfältig sein. Das fängt bei einer hohen Fehlerquote in der Kommissionierung an und reicht bis hin zu falschen Lagerbeständen.

Manchmal stellt man bei der Problemanalyse aber fest, dass es sich dabei nur um die Spitze des Eisbergs handelt und dass die Ursache tiefer liegt. Dann landet man schnell bei viel umfangreicheren Themen, wie zum Beispiel einem fehlenden Wissens- und Datenmanagement im Lager.

Denn gerade bei kleinen Mittelständlern sind die wesentlichen und wichtigen Informationen oft im Kopf eines bestimmten Mitarbeiters gesammelt. Fällt diese Schlüsselperson kurzfristig oder für längere Zeit aus, ist guter Rat teuer.

Wie lassen sich solche Probleme lösen?

Grabowski: Ein Lagerverwaltungssystem kann hier erhebliche Verbesserungen bringen. Denn damit können die Lagerbestände verwaltet, Falschlieferungen minimiert und Informationen rund um das Lager global und für jeden zugänglich bereitgestellt werden. Das Ziel ist eine durchgängige digitalisierte Prozesskette, die weniger störanfällig ist und keine Medienbrüche hat.

Sie empfehlen Unternehmen, bei der Digitalisierung der Lagerverwaltung von vornherein professionelle Beratung und Unterstützung in Anspruch zu nehmen – warum?

Grabowski: Eine Lagersoftware zu installieren macht noch keine Digitalisierung. Der Eingriff innerhalb eines solchen Projekts beginnt schon viel früher, nämlich direkt bei den Arbeitsabläufen im Unternehmen. Über Jahre hinweg eingeschliffene und erprobte Prozesse müssen nun auf einmal in Frage gestellt werden, weil andere Prozesse nicht ausreichend anknüpfen können oder die Herangehensweise überholt ist. Diese eingefahrenen Organisationsstrukturen und Arbeitsabläufe müssen zugunsten des Digitalisierungsvorhabens kritisch hinterfragt, aufgebohrt und angepasst werden.

Die Software ist nur das Werkzeug und unterstützt später die digitale Abbildung von angepassten Arbeitsabläufen und Informationsflüssen.

Die Digitalisierung von Lagerprozessen ist also ein aufwendiges Unterfangen, das Zeit und Geld kostet. Umso ärgerlicher ist es, wenn man am Ende feststellt, dass die neuen Prozesse nicht passen und im schlimmsten Fall den Ablauf komplizierter und langsamer machen. Daher ist es sinnvoll, auf die Expertise externer Berater zurückzugreifen und sie rechtzeitig in das Digitalisierungsprojekt einzubeziehen.

Aber was bringen externe Berater mit, das die eigenen IT-Leute im Unternehmen nicht haben?

Grabowski: Externe Berater bringen Erfahrungen aus vorherigen Projekten mit. Zudem können Sie die Prozesse im Unternehmen unvoreingenommen und aus einem ganz anderen Blickwinkel als die Beschäftigten betrachten. Es ist schwer, die Abläufe, in denen man selbst arbeitet und die man vielleicht sogar mitgestaltet hat, neutral zu analysieren, zu verändern oder als obsolet einzustufen. Im Optimalfall bringen die externen Berater auch gleich die passende Software mit, dann erhält man alles aus einer Hand.

Wie läuft ein Einführungsprojekt „digitale Lagerverwaltung“ denn üblicherweise ab?

Grabowski: Ein Digitalisierungsprojekt zur Einführung einer Lagerwirtschaftslösung umfasst in der Regel die fünf Teilschritte Analyse, Konzeption, Testphase, Realisierung und Echtbetrieb.

  • Im Zuge einer Analyse geht es für die Berater darum, die vorhandenen Prozesse im Unternehmen zu verstehen. Dabei prüfen sie, inwiefern die Prozesse durch ein digitales Lagerverwaltungssystem sinnvoll unterstützt werden können. Hierzu schaut man sich die Arbeitsabläufe vor Ort an und zerlegt sie in einzelne Arbeitsschritte. Wenn die Probleme erkannt sind und das Ziel definiert wurde, werden die erforderlichen Maßnahmen festgehalten und Arbeitspakete zusammengestellt.
  • Sobald feststeht, wohin der Weg führen soll und was dafür zu tun ist, folgt die Konzeption. Die Berater werten die in der Analysephase gesammelten Erkenntnisse aus und bilden sie in digitalen Musterprozessen ab. Die eingesetzte Lagersoftware wird vorkonfiguriert und der Musterprozess mit einem beispielhaft eingerichteten Artikel durchlaufen, bis dieser unter Laborbedingungen fehlerfrei funktioniert.
  • Um herauszufinden, ob der Musterprozess auch in der Praxis funktioniert, wird der Ablauf in einer Testphase erprobt. Dazu wird die Lagersoftware im Unternehmen installiert und eingerichtet. Da ein unter Laborbedingungen erstellter Prozess niemals alle in der Praxis vorkommenden Hürden auf Anhieb berücksichtigen kann, rollt man den neuen Ablauf erstmal nur für einen Artikel oder einen Kunden aus. So können Hürden der Praxis gefunden werden, ohne gleich im schlimmsten Fall das ganze Lager lahmzulegen. Während der Testphase werden eventuelle Lücken in der  Software und den Prozessen geschlossen und die Abläufe geschliffen. Dieser Schritt kann insofern unangenehm sein, da man sich von alten Gewohnheiten trennen und sich an neue Abläufe gewöhnen muss.
  • Auf die erfolgreich abgeschlossene Testphase folgt die Realisierung. In dieser Phase bereitet das Beratungsunternehmen die Hardware vor und installiert die Lagersoftware auf allen dafür vorgesehenen Arbeitsplätzen. Anschließend wird der digitale Prozess auf alle Artikel bzw. alle Kunden ausgerollt. Dies bedeutet meistens einen vorübergehend erhöhten Datenpflege- und Erfassungsaufwand, bis alle relevanten Datensätze im Unternehmen an die neuen Abläufe angepasst sind.
  • Im letzten Schritt wird die digitale Lagerverwaltung vom Testbetrieb auf den Echtbetrieb umgestellt und die alten Arbeitsabläufe durch die neuen abgelöst. Sind die Eingriffe in die Arbeitsabläufe sehr umfangreich, ist auch eine schrittweise Einführung in den Echtbetrieb möglich, zum Beispiel artikel- oder kundenweise.
No items found.

Jürgen Grabowski ist Geschäftsführer und Leiter der Softwareentwicklung bei der albos computer GmbH.


Johannes Tenge

Redakteur und Autor bei Suiteify. Schwerpunktthemen: Business-Software, Digitalisierung, KI und Prozessoptimierung - sowie alles, was damit zusammenhängt.

LESETIPPS

Mehr zu diesem Thema

Weitere Beiträge, die Sie interessieren könnten.

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher
ERP & Finance

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher

Compliance in der Warenwirtschaft ist für KMU eine zentrale Herausforderung. Steigende gesetzliche Anforderungen und komplexe Prozesse erhöhen das Risiko von Fehlern und Haftungsfällen. Dieser Artikel zeigt typische Problemfelder auf und erläutert, wie eine Warenwirtschaftssoftware Unternehmen dabei unterstützt, rechtssicher und effizient zu arbeiten.

5 Min. Lesezeit

Die Anforderungen an Unternehmen steigen kontinuierlich: Gesetzgeber, Behörden, Kunden und Geschäftspartner erwarten transparente, nachvollziehbare und rechtskonforme Prozesse. Besonders in der Warenwirtschaft treffen zahlreiche gesetzliche Vorgaben auf operative Alltagsabläufe. Dies stellt insbesondere für kleine und mittlere Unternehmen (KMU) eine besondere Herausforderung dar. Begrenzte personelle Ressourcen, historisch gewachsene Prozesse und ein hoher manueller Aufwand erhöhen das Risiko von Compliance-Verstößen erheblich. Gleichzeitig bietet eine strukturierte und softwaregestützte Warenwirtschaft große Chancen, Rechtssicherheit und Effizienz miteinander zu verbinden.

Bedeutung von Compliance in der Warenwirtschaft

Compliance in der Warenwirtschaft beschreibt die konsequente Einhaltung aller gesetzlichen, regulatorischen und internen Vorgaben entlang der gesamten Warenbewegung. Dazu zählen der Einkauf von Waren, deren Lagerung und Weiterverarbeitung sowie der Verkauf und die Dokumentation und Archivierung aller relevanten Vorgänge. Dabei werden unter anderem das Handels- und Steuerrecht, Vorschriften zur Produktsicherheit und Produkthaftung, das Zoll- und Außenwirtschaftsrecht, datenschutzrechtliche Anforderungen sowie Umwelt- und Entsorgungsauflagen berührt.

Für KMU bedeutet dies: Jeder Wareneingang, jede Bestandsbewegung und jede Rechnung muss nicht nur betriebswirtschaftlich korrekt, sondern auch rechtlich einwandfrei abgebildet sein.

Typische Compliance-Problemfelder in KMU

Viele KMU sind sich der Relevanz von Compliance in der Warenwirtschaft bewusst, stoßen in der Praxis jedoch immer wieder auf Probleme. Ein zentrales Problem ist die mangelnde Transparenz in den Warenwirtschaftsprozessen. Oft kommen Excel-Listen, Einzellösungen oder manuelle Abläufe zum Einsatz, die nicht miteinander verzahnt sind. Dadurch entstehen Medienbrüche, unvollständige Daten und eine fehlende Nachvollziehbarkeit.

Hinzu kommt, dass das Wissen über aktuelle gesetzliche Anforderungen begrenzt ist. Diese ändern sich regelmäßig, etwa im Steuerrecht, bei Dokumentationspflichten oder im Bereich Verpackung und Nachhaltigkeit. Ohne spezialisierte Fachkräfte ist es für KMU schwierig, stets auf dem neuesten Stand zu bleiben.

Ein weiterer kritischer Punkt sind Dokumentationslücken. Fehlende oder unvollständige Belege, nicht revisionssichere Ablagen oder unklare Zuständigkeiten können bei Betriebsprüfungen, Zollkontrollen oder Audits schnell zu Problemen führen. Dieses Risiko wird durch manuelle Datenerfassung verstärkt, da menschliche Fehler dabei kaum vermeidbar sind.

Risiken und Folgen mangelnder Compliance in der Warenwirtschaft

Compliance-Verstöße bleiben selten ohne Folgen. KMU riskieren Bußgelder, Nachzahlungen, Vertragsstrafen oder sogar Lieferstopps, wenn sie gesetzliche Anforderungen nicht erfüllen. Darüber hinaus können fehlerhafte Produktinformationen oder eine unklare Rückverfolgbarkeit zu Haftungsfällen führen. Auch der Verlust von Kundenvertrauen und die Schädigung des eigenen Rufs sind nicht zu unterschätzen. Gerade in wettbewerbsintensiven Märkten kann mangelnde Compliance die Existenz des Unternehmens langfristig gefährden.

Strategien für rechtssichere Warenwirtschaftsprozesse

Um Compliance nachhaltig sicherzustellen, benötigen KMU klare, standardisierte und dokumentierte Prozesse. Die Verantwortlichkeiten sollten eindeutig geregelt sein, beispielsweise für die Bereiche Einkauf, Lagerverwaltung, Inventur und Versand. Ergänzend dazu sind regelmäßige Schulungen sinnvoll, um Mitarbeitende für relevante rechtliche Anforderungen zu sensibilisieren.

Ein wirksames Mittel zur Risikominimierung sind interne Kontrollen. Durch regelmäßige Prüfungen von Beständen, Belegen und Prozessabläufen können Schwachstellen frühzeitig erkannt und behoben werden. In der Praxis zeigt sich jedoch, dass diese Maßnahmen ohne technische Unterstützung nur mit hohem Aufwand umzusetzen sind.

{{box-list-right}}

Die Rolle der Warenwirtschaftssoftware für Compliance in KMU

An dieser Stelle kommt Warenwirtschaftssoftware ins Spiel. Sie bildet das Rückgrat einer rechtssicheren Warenwirtschaft, indem sie Prozesse digitalisiert, automatisiert und zentralisiert. Statt verteilter Datenquellen gibt es eine einheitliche Datenbasis, auf die alle relevanten Abteilungen zugreifen können.

Durch die softwaregestützte Erfassung von Wareneingängen, Lagerbewegungen, Aufträgen und Rechnungen entsteht eine lückenlose Dokumentation. Jede Änderung ist nachvollziehbar, Verantwortlichkeiten sind klar zugeordnet, und relevante Informationen stehen jederzeit zur Verfügung.

Vorteile von Warenwirtschaftssoftware für die rechtliche Sicherheit

Ein wesentlicher Vorteil von Warenwirtschaftssystemen ist ihre hohe Transparenz. Alle Warenbewegungen lassen sich in Echtzeit nachvollziehen, wodurch sich die Rückverfolgbarkeit erheblich verbessert. Einheitliche Stammdaten gewährleisten, dass Produktinformationen, Preise und steuerliche Angaben konsistent und korrekt sind.

Darüber hinaus unterstützen viele Systeme eine revisionssichere Archivierung von Belegen und Dokumenten. Mithilfe von Audit-Logs und Änderungsprotokollen kann jederzeit nachgewiesen werden, wer wann welche Anpassungen vorgenommen hat. Dies ist ein entscheidender Faktor bei Prüfungen durch Finanzbehörden oder externe Auditoren.

Moderne Softwarelösungen bieten zudem integrierte Kontrollmechanismen. Plausibilitätsprüfungen, Pflichtfelder und Freigabeprozesse reduzieren das Risiko menschlicher Fehler erheblich. Warnhinweise machen auf Unstimmigkeiten aufmerksam, bevor es zu Compliance-Verstößen kommt.

Nicht zuletzt profitieren KMU von regelmäßigen Software-Updates, die gesetzliche Änderungen, etwa bei Steuersätzen, Meldepflichten oder internationalen Handelsvorschriften, berücksichtigen. So bleibt die Warenwirtschaft auch bei sich ändernden Rahmenbedingungen rechtssicher.

Warenwirtschaftssoftware als Wettbewerbsvorteil für KMU

Compliance wird oft als lästige Pflicht betrachtet. Wenn sie jedoch richtig umgesetzt wird, kann sie zu einem echten Wettbewerbsvorteil werden. Unternehmen, die ihre Warenwirtschaft sauber, transparent und regelkonform organisieren, profitieren von stabilen Prozessen, geringeren Risiken und höherer Effizienz. Geschäftspartner und Kunden schätzen die Zuverlässigkeit und Professionalität, die sich aus einer rechtskonformen Arbeitsweise ergibt.

Der Einsatz einer geeigneten Warenwirtschaftssoftware bedeutet für KMU daher nicht nur mehr Rechtssicherheit, sondern auch eine solide Basis für Wachstum und Skalierbarkeit.

Fazit: Rechtssicherheit durch digitale Warenwirtschaft

Compliance in der Warenwirtschaft ist für KMU eine zentrale Managementaufgabe. Eine Kombination aus klar definierten Prozessen, geschulten Mitarbeitenden und einer leistungsfähigen Warenwirtschaftssoftware ermöglicht es, gesetzliche Anforderungen zuverlässig zu erfüllen und Risiken zu minimieren. Unternehmen, die frühzeitig in digitale und strukturierte Lösungen investieren, schaffen nicht nur Rechtssicherheit, sondern stärken zugleich ihre Wettbewerbsfähigkeit in einem zunehmend regulierten Marktumfeld.

FAQ – Compliance in der Warenwirtschaft

Was bedeutet Compliance in der Warenwirtschaft?

Compliance in der Warenwirtschaft bezeichnet die rechtssichere Abwicklung aller Warenbewegungen innerhalb eines Unternehmens. Dazu gehören der Einkauf, die Lagerhaltung, die Weiterverarbeitung, der Verkauf sowie die vollständige und revisionssichere Dokumentation aller Vorgänge gemäß rechtlicher Vorgaben wie den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).

Warum ist Compliance in der Warenwirtschaft für KMU so wichtig?

Für KMU ist Compliance in der Warenwirtschaft von besonderer Relevanz, da Fehler hier schnell zu Bußgeldern, Steuernachzahlungen oder Haftungsrisiken führen können. Gleichzeitig fehlen oft die personellen Ressourcen, um die komplexen gesetzlichen Anforderungen manuell umzusetzen.

Welche gesetzlichen Anforderungen betreffen die Warenwirtschaft?

Die Warenwirtschaft unterliegt unter anderem:

  • Handels- und Steuerrecht
  • Produktsicherheits- und Produkthaftungsgesetzen
  • Zoll- und Außenwirtschaftsvorschriften
  • Datenschutz (DSGVO)
  • Umwelt- und Entsorgungsauflagen

Eine rechtskonforme Warenwirtschaft gewährleistet, dass alle Vorgaben eingehalten werden und dies jederzeit nachweisbar ist.

Welche Compliance-Probleme treten in der Warenwirtschaft von KMU häufig auf?

Typische Compliance-Risiken in der Warenwirtschaft sind:

  • Fehlende Transparenz durch Excel-Listen oder Insellösungen
  • Medienbrüche und doppelte Datenerfassung
  • Unvollständige oder nicht revisionssichere Dokumentation
  • Manuelle Prozesse mit hoher Fehleranfälligkeit

Diese Faktoren erhöhen das Risiko von Verstößen erheblich.

Welche Folgen hat mangelnde Compliance in der Warenwirtschaft?

Fehlende Compliance kann Bußgelder, Nachzahlungen, Vertragsstrafen oder Lieferstopps nach sich ziehen. Darüber hinaus drohen Reputationsschäden und Vertrauensverluste bei Kunden und Geschäftspartnern. Diese können die Wettbewerbsfähigkeit langfristig gefährden.

Wie können KMU eine rechtssichere Warenwirtschaft umsetzen?

Eine rechtssichere Warenwirtschaft basiert auf:

  • Standardisierten und dokumentierten Prozessen
  • Klar geregelten Verantwortlichkeiten
  • Regelmäßigen Mitarbeiterschulungen
  • Internen Kontrollen zur Fehlervermeidung

Ohne digitale Unterstützung sind diese Maßnahmen jedoch mit hohem Aufwand verbunden.

Wie unterstützt Warenwirtschaftssoftware die Compliance?

Eine Warenwirtschaftssoftware für KMU digitalisiert und automatisiert alle relevanten Prozesse. Sie schafft eine zentrale Datenbasis, ermöglicht lückenlose Nachvollziehbarkeit und reduziert Fehler durch integrierte Prüf- und Kontrollmechanismen.

Welche Vorteile bietet Warenwirtschaftssoftware für die rechtliche Sicherheit?

Ein Warenwirtschaftssystem unterstützt die Compliance durch:

  • Echtzeit-Transparenz aller Warenbewegungen
  • Einheitliche und korrekte Stammdaten
  • GoBD-konforme Archivierung von Belegen
  • Audit-Logs und Änderungsprotokolle
  • Automatische Plausibilitätsprüfungen und Freigabeprozesse
  • Regelmäßige Updates bei gesetzlichen Änderungen

Ersetzt Warenwirtschaftssoftware interne Kontrollen und Fachwissen?

Nein, eine Warenwirtschaftssoftware ergänzt interne Kontrollen und fachliches Know-how, ersetzt diese jedoch nicht. Erst das Zusammenspiel von Software, klaren Prozessen und geschulten Mitarbeitenden gewährleistet nachhaltige Compliance.

Kann Compliance in der Warenwirtschaft ein Wettbewerbsvorteil sein?

Ja, denn eine transparente und rechtskonforme Warenwirtschaft stärkt das Vertrauen von Kunden, Lieferanten und Geschäftspartnern. Gleichzeitig verbessern sich die Effizienz, die Prozesssicherheit und die Skalierbarkeit, wodurch sich ein klarer Wettbewerbsvorteil für KMU ergibt.

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
ERP & Finance

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung

Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.

5 Min. Lesezeit

Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.

Was eine rechtskonforme E-Rechnung ausmacht

Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.

EN 16931: Der rechtliche Standard für elektronische Rechnungen

Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:

  • vollständig und steuerlich korrekt sind,
  • europaweit einheitlich verstanden werden,
  • unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.

Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.

Geeignete E-Rechnungsformate für KMU

In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.

XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.

ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.

Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.

Digitale Rechnungsstellung im KMU-Alltag

Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.

Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.

Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.

Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.

Elektronische Archivierung als Pflichtbestandteil

E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.

Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.

Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.

{{box-list-left}}

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
ERP & Finance

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten

Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.

5 Min. Lesezeit

E-Rechnung: Einführungsfristen

Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.

Empfangspflicht für E-Rechnungen seit 2025

Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.

Ausstellungspflicht ab 2027 und 2028

Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.

Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.

Warum viele KMU die E-Rechnungspflicht unterschätzen

Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.

“Wir haben doch schon PDF-Rechnungen.”

Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.

“Das erledigen wir kurz vor der Pflicht.”

Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.

“Wir sind zu klein, uns betrifft das nicht.”

Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.

{{box-list-left}}

E-Rechnung 2027: Nichts tun ist keine Option

Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.

Rechtliche Risiken und Vorsteuerabzug

Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.

Operativer Stress und Ad-hoc-Lösungen

Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.

Wettbewerbsnachteile gegenüber digitalisierten Unternehmen

Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.

Vorteile der E-Rechnung für KMU

Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.

Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.

Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.

E-Rechnung einführen: Was KMU jetzt konkret tun sollten

Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.

1. Ausgangslage analysieren

Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.

2. Rechtliche und fachliche Anforderungen klären

Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.

3. Passende E-Rechnungssoftware auswählen

KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.

4. Prozesse und Stammdaten für die E-Rechnung vorbereiten

Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.

5. Mitarbeitende und Geschäftspartner einbinden

Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.

6. Pilotphase für die E-Rechnung noch in 2026 starten

Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.

Häufige Fragen zur E-Rechnung ab 2027 (FAQ)

Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?

Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.

Ab wann müssen KMU E-Rechnungen empfangen können?

Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.

Ab wann müssen KMU E-Rechnungen ausstellen?

Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.

Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?

Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.

Welche Formate gelten als zulässige E-Rechnung?

Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).

Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?

Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.

Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?

Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.

Welche Vorteile bietet die E-Rechnung für KMU?

KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.

Benötigen KMU eine neue Software für die E-Rechnung?

Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.

Wann sollten KMU spätestens mit einer Pilotphase starten?

Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.