Blog
ERP & Finance
Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher
Compliance in der Warenwirtschaft ist für KMU eine zentrale Herausforderung. Steigende gesetzliche Anforderungen und komplexe Prozesse erhöhen das Risiko von Fehlern und Haftungsfällen. Dieser Artikel zeigt typische Problemfelder auf und erläutert, wie eine Warenwirtschaftssoftware Unternehmen dabei unterstützt, rechtssicher und effizient zu arbeiten.
Die Anforderungen an Unternehmen steigen kontinuierlich: Gesetzgeber, Behörden, Kunden und Geschäftspartner erwarten transparente, nachvollziehbare und rechtskonforme Prozesse. Besonders in der Warenwirtschaft treffen zahlreiche gesetzliche Vorgaben auf operative Alltagsabläufe. Dies stellt insbesondere für kleine und mittlere Unternehmen (KMU) eine besondere Herausforderung dar. Begrenzte personelle Ressourcen, historisch gewachsene Prozesse und ein hoher manueller Aufwand erhöhen das Risiko von Compliance-Verstößen erheblich. Gleichzeitig bietet eine strukturierte und softwaregestützte Warenwirtschaft große Chancen, Rechtssicherheit und Effizienz miteinander zu verbinden.
Bedeutung von Compliance in der Warenwirtschaft
Compliance in der Warenwirtschaft beschreibt die konsequente Einhaltung aller gesetzlichen, regulatorischen und internen Vorgaben entlang der gesamten Warenbewegung. Dazu zählen der Einkauf von Waren, deren Lagerung und Weiterverarbeitung sowie der Verkauf und die Dokumentation und Archivierung aller relevanten Vorgänge. Dabei werden unter anderem das Handels- und Steuerrecht, Vorschriften zur Produktsicherheit und Produkthaftung, das Zoll- und Außenwirtschaftsrecht, datenschutzrechtliche Anforderungen sowie Umwelt- und Entsorgungsauflagen berührt.
Für KMU bedeutet dies: Jeder Wareneingang, jede Bestandsbewegung und jede Rechnung muss nicht nur betriebswirtschaftlich korrekt, sondern auch rechtlich einwandfrei abgebildet sein.
Typische Compliance-Problemfelder in KMU
Viele KMU sind sich der Relevanz von Compliance in der Warenwirtschaft bewusst, stoßen in der Praxis jedoch immer wieder auf Probleme. Ein zentrales Problem ist die mangelnde Transparenz in den Warenwirtschaftsprozessen. Oft kommen Excel-Listen, Einzellösungen oder manuelle Abläufe zum Einsatz, die nicht miteinander verzahnt sind. Dadurch entstehen Medienbrüche, unvollständige Daten und eine fehlende Nachvollziehbarkeit.
Hinzu kommt, dass das Wissen über aktuelle gesetzliche Anforderungen begrenzt ist. Diese ändern sich regelmäßig, etwa im Steuerrecht, bei Dokumentationspflichten oder im Bereich Verpackung und Nachhaltigkeit. Ohne spezialisierte Fachkräfte ist es für KMU schwierig, stets auf dem neuesten Stand zu bleiben.
Ein weiterer kritischer Punkt sind Dokumentationslücken. Fehlende oder unvollständige Belege, nicht revisionssichere Ablagen oder unklare Zuständigkeiten können bei Betriebsprüfungen, Zollkontrollen oder Audits schnell zu Problemen führen. Dieses Risiko wird durch manuelle Datenerfassung verstärkt, da menschliche Fehler dabei kaum vermeidbar sind.
Risiken und Folgen mangelnder Compliance in der Warenwirtschaft
Compliance-Verstöße bleiben selten ohne Folgen. KMU riskieren Bußgelder, Nachzahlungen, Vertragsstrafen oder sogar Lieferstopps, wenn sie gesetzliche Anforderungen nicht erfüllen. Darüber hinaus können fehlerhafte Produktinformationen oder eine unklare Rückverfolgbarkeit zu Haftungsfällen führen. Auch der Verlust von Kundenvertrauen und die Schädigung des eigenen Rufs sind nicht zu unterschätzen. Gerade in wettbewerbsintensiven Märkten kann mangelnde Compliance die Existenz des Unternehmens langfristig gefährden.
Strategien für rechtssichere Warenwirtschaftsprozesse
Um Compliance nachhaltig sicherzustellen, benötigen KMU klare, standardisierte und dokumentierte Prozesse. Die Verantwortlichkeiten sollten eindeutig geregelt sein, beispielsweise für die Bereiche Einkauf, Lagerverwaltung, Inventur und Versand. Ergänzend dazu sind regelmäßige Schulungen sinnvoll, um Mitarbeitende für relevante rechtliche Anforderungen zu sensibilisieren.
Ein wirksames Mittel zur Risikominimierung sind interne Kontrollen. Durch regelmäßige Prüfungen von Beständen, Belegen und Prozessabläufen können Schwachstellen frühzeitig erkannt und behoben werden. In der Praxis zeigt sich jedoch, dass diese Maßnahmen ohne technische Unterstützung nur mit hohem Aufwand umzusetzen sind.
{{box-list-right}}
Die Rolle der Warenwirtschaftssoftware für Compliance in KMU
An dieser Stelle kommt Warenwirtschaftssoftware ins Spiel. Sie bildet das Rückgrat einer rechtssicheren Warenwirtschaft, indem sie Prozesse digitalisiert, automatisiert und zentralisiert. Statt verteilter Datenquellen gibt es eine einheitliche Datenbasis, auf die alle relevanten Abteilungen zugreifen können.
Durch die softwaregestützte Erfassung von Wareneingängen, Lagerbewegungen, Aufträgen und Rechnungen entsteht eine lückenlose Dokumentation. Jede Änderung ist nachvollziehbar, Verantwortlichkeiten sind klar zugeordnet, und relevante Informationen stehen jederzeit zur Verfügung.
Vorteile von Warenwirtschaftssoftware für die rechtliche Sicherheit
Ein wesentlicher Vorteil von Warenwirtschaftssystemen ist ihre hohe Transparenz. Alle Warenbewegungen lassen sich in Echtzeit nachvollziehen, wodurch sich die Rückverfolgbarkeit erheblich verbessert. Einheitliche Stammdaten gewährleisten, dass Produktinformationen, Preise und steuerliche Angaben konsistent und korrekt sind.
Darüber hinaus unterstützen viele Systeme eine revisionssichere Archivierung von Belegen und Dokumenten. Mithilfe von Audit-Logs und Änderungsprotokollen kann jederzeit nachgewiesen werden, wer wann welche Anpassungen vorgenommen hat. Dies ist ein entscheidender Faktor bei Prüfungen durch Finanzbehörden oder externe Auditoren.
Moderne Softwarelösungen bieten zudem integrierte Kontrollmechanismen. Plausibilitätsprüfungen, Pflichtfelder und Freigabeprozesse reduzieren das Risiko menschlicher Fehler erheblich. Warnhinweise machen auf Unstimmigkeiten aufmerksam, bevor es zu Compliance-Verstößen kommt.
Nicht zuletzt profitieren KMU von regelmäßigen Software-Updates, die gesetzliche Änderungen, etwa bei Steuersätzen, Meldepflichten oder internationalen Handelsvorschriften, berücksichtigen. So bleibt die Warenwirtschaft auch bei sich ändernden Rahmenbedingungen rechtssicher.
Warenwirtschaftssoftware als Wettbewerbsvorteil für KMU
Compliance wird oft als lästige Pflicht betrachtet. Wenn sie jedoch richtig umgesetzt wird, kann sie zu einem echten Wettbewerbsvorteil werden. Unternehmen, die ihre Warenwirtschaft sauber, transparent und regelkonform organisieren, profitieren von stabilen Prozessen, geringeren Risiken und höherer Effizienz. Geschäftspartner und Kunden schätzen die Zuverlässigkeit und Professionalität, die sich aus einer rechtskonformen Arbeitsweise ergibt.
Der Einsatz einer geeigneten Warenwirtschaftssoftware bedeutet für KMU daher nicht nur mehr Rechtssicherheit, sondern auch eine solide Basis für Wachstum und Skalierbarkeit.
Fazit: Rechtssicherheit durch digitale Warenwirtschaft
Compliance in der Warenwirtschaft ist für KMU eine zentrale Managementaufgabe. Eine Kombination aus klar definierten Prozessen, geschulten Mitarbeitenden und einer leistungsfähigen Warenwirtschaftssoftware ermöglicht es, gesetzliche Anforderungen zuverlässig zu erfüllen und Risiken zu minimieren. Unternehmen, die frühzeitig in digitale und strukturierte Lösungen investieren, schaffen nicht nur Rechtssicherheit, sondern stärken zugleich ihre Wettbewerbsfähigkeit in einem zunehmend regulierten Marktumfeld.
FAQ – Compliance in der Warenwirtschaft
Was bedeutet Compliance in der Warenwirtschaft?
Compliance in der Warenwirtschaft bezeichnet die rechtssichere Abwicklung aller Warenbewegungen innerhalb eines Unternehmens. Dazu gehören der Einkauf, die Lagerhaltung, die Weiterverarbeitung, der Verkauf sowie die vollständige und revisionssichere Dokumentation aller Vorgänge gemäß rechtlicher Vorgaben wie den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).
Warum ist Compliance in der Warenwirtschaft für KMU so wichtig?
Für KMU ist Compliance in der Warenwirtschaft von besonderer Relevanz, da Fehler hier schnell zu Bußgeldern, Steuernachzahlungen oder Haftungsrisiken führen können. Gleichzeitig fehlen oft die personellen Ressourcen, um die komplexen gesetzlichen Anforderungen manuell umzusetzen.
Welche gesetzlichen Anforderungen betreffen die Warenwirtschaft?
Die Warenwirtschaft unterliegt unter anderem:
- Handels- und Steuerrecht
- Produktsicherheits- und Produkthaftungsgesetzen
- Zoll- und Außenwirtschaftsvorschriften
- Datenschutz (DSGVO)
- Umwelt- und Entsorgungsauflagen
Eine rechtskonforme Warenwirtschaft gewährleistet, dass alle Vorgaben eingehalten werden und dies jederzeit nachweisbar ist.
Welche Compliance-Probleme treten in der Warenwirtschaft von KMU häufig auf?
Typische Compliance-Risiken in der Warenwirtschaft sind:
- Fehlende Transparenz durch Excel-Listen oder Insellösungen
- Medienbrüche und doppelte Datenerfassung
- Unvollständige oder nicht revisionssichere Dokumentation
- Manuelle Prozesse mit hoher Fehleranfälligkeit
Diese Faktoren erhöhen das Risiko von Verstößen erheblich.
Welche Folgen hat mangelnde Compliance in der Warenwirtschaft?
Fehlende Compliance kann Bußgelder, Nachzahlungen, Vertragsstrafen oder Lieferstopps nach sich ziehen. Darüber hinaus drohen Reputationsschäden und Vertrauensverluste bei Kunden und Geschäftspartnern. Diese können die Wettbewerbsfähigkeit langfristig gefährden.
Wie können KMU eine rechtssichere Warenwirtschaft umsetzen?
Eine rechtssichere Warenwirtschaft basiert auf:
- Standardisierten und dokumentierten Prozessen
- Klar geregelten Verantwortlichkeiten
- Regelmäßigen Mitarbeiterschulungen
- Internen Kontrollen zur Fehlervermeidung
Ohne digitale Unterstützung sind diese Maßnahmen jedoch mit hohem Aufwand verbunden.
Wie unterstützt Warenwirtschaftssoftware die Compliance?
Eine Warenwirtschaftssoftware für KMU digitalisiert und automatisiert alle relevanten Prozesse. Sie schafft eine zentrale Datenbasis, ermöglicht lückenlose Nachvollziehbarkeit und reduziert Fehler durch integrierte Prüf- und Kontrollmechanismen.
Welche Vorteile bietet Warenwirtschaftssoftware für die rechtliche Sicherheit?
Ein Warenwirtschaftssystem unterstützt die Compliance durch:
- Echtzeit-Transparenz aller Warenbewegungen
- Einheitliche und korrekte Stammdaten
- GoBD-konforme Archivierung von Belegen
- Audit-Logs und Änderungsprotokolle
- Automatische Plausibilitätsprüfungen und Freigabeprozesse
- Regelmäßige Updates bei gesetzlichen Änderungen
Ersetzt Warenwirtschaftssoftware interne Kontrollen und Fachwissen?
Nein, eine Warenwirtschaftssoftware ergänzt interne Kontrollen und fachliches Know-how, ersetzt diese jedoch nicht. Erst das Zusammenspiel von Software, klaren Prozessen und geschulten Mitarbeitenden gewährleistet nachhaltige Compliance.
Kann Compliance in der Warenwirtschaft ein Wettbewerbsvorteil sein?
Ja, denn eine transparente und rechtskonforme Warenwirtschaft stärkt das Vertrauen von Kunden, Lieferanten und Geschäftspartnern. Gleichzeitig verbessern sich die Effizienz, die Prozesssicherheit und die Skalierbarkeit, wodurch sich ein klarer Wettbewerbsvorteil für KMU ergibt.
WEITERE ARTIKEL



Service-App für den Außendienst - warum davon das gesamte Unternehmen profitiert
In der heutigen digitalisierten Geschäftswelt ist die Ausstattung des Außendienstes mit modernen Tools entscheidend für den Unternehmenserfolg. Mobile Service-Apps spielen dabei eine zentrale Rolle, indem sie Außendienstmitarbeitern ermöglichen, jederzeit und überall optimal vernetzt zu sein. Eine Service-App für den Außendienst steigert nicht nur die Effizienz, sondern beschleunigt auch maßgeblich die Auftragsabwicklung.
Der Außendienst repräsentiert das Unternehmen beim Kunden, sei es im Verkauf, im Service, in der Montage oder im Dienstleistungsbereich. Sein Einfluss auf die Kundenzufriedenheit ist immens. Schon deshalb ist es sinnvoll, die Arbeit der Außendienstler zu erleichtern – zum Beispiel durch die Integration einer mobilen Service-App für den Außendienst in den Informationsfluss, also in das ERP-System (Enterprise Resource Planning) des Unternehmens.
Service-App für den Außendienst ermöglicht Datenzugriff vor Ort
Außendienstmitarbeiter müssen bereits vor einem Kundentermin schnell auf Daten wie Termine, Ansprechpartner, Adressen, Dokumente oder die Auftragshistorie zugreifen können. Wenn sie dann beim Kunden sind, sollten sie über das Internet alle wichtigen Informationen in Echtzeit abrufen können. Diese Auskunftsfähigkeit wird heute von vielen Kunden vorausgesetzt. Wer sein Gegenüber vertrösten muss, die Informationen später nachzureichen, hat schon die ersten Minuspunkte gesammelt.
Ein wesentlicher Punkt ist das Wie des Datenzugriffs. Ein Notebook ist zwar auch ein „mobiles“ Gerät – aber um es zu nutzen, muss man es aufklappen, den Rechner starten und die Anwendung öffnen. Das kostet wertvolle Zeit im Kundengespräch. Zudem braucht man für diesen Vorgang beide Hände und eine Ablagemöglichkeit für das Gerät, was die Möglichkeiten beim Kundentermin einschränkt. Viel einfacher ist es, das Smartphone aus der Tasche zu ziehen und die entscheidenden Daten schnell abzurufen.
Daten zum Kundentermin stehen dem Innendienst sofort digital zur Verfügung
Wichtige Informationen über einen durchgeführten Kundentermin, wie z.B. Bestellungen oder Angaben über Materialverbrauch und Arbeitszeit, müssen zudem so schnell wie möglich in den Innendienst des Unternehmens gelangen. Denn sie sind für die weitere Auftragsabwicklung bis hin zur Rechnungsstellung unerlässlich. Die Mitarbeiter im Außendienst müssen daher in der Lage sein, die benötigten Daten sofort digital zu erfassen und an die ERP-Software zu übermitteln.
Es reicht heute nicht mehr aus, nach einer mehrtägigen Außendiensttour handschriftliche Notizen abzutippen und erst dann in das System einzupflegen. Deshalb empfiehlt es sich, im Außendienst ein mobiles Gerät zu nutzen, das man ohnehin immer dabei hat und das im Handumdrehen einsatzbereit ist: das Smartphone.
Smartphones bieten optimale Voraussetzungen als mobiles Arbeitsgerät
Smartphones verfügen über viele Funktionen, die ein Außendienstmitarbeiter für seine Arbeit benötigt: Sie ermöglichen die Navigation, die Kommunikation per Telefon, E-Mail und Messenger sowie den Zugriff auf Kalender, Cloud-Speicher und Dokumente aus dem Dokumentenmanagementsystem (DMS) des Unternehmens. Darüber hinaus hat jedes Smartphone eine Kamera und damit einen Scanner. Bei Bedarf können mit dem Gerät sogar Unterschriften erfasst werden.
Der Nutzen von Smartphones im Außendienst liegt also auf der Hand. Mit dem zunehmenden Ausbau des Mobilfunkstandards 5G wird die digitale Kommunikation noch schneller. Um Smartphones im Außendienst einzusetzen, muss man aber nicht auf 5G warten. Eine mobile Service-App für den Außendienst lässt sich auch auf Basis der vorhandenen Mobilfunktechnologien (4G – LTE) anwenden.
Einbindung mobiler Lösungen ins ERP-System ist für Prozessoptimierung entscheidend
Um eine Service-App für den Außendienst erfolgreich zu nutzen, müssen die mobilen Geräte nahtlos in das betriebliche ERP-System eingebunden sein. Dies lässt sich über eine Web-basierte Schnittstelle (REST API) realisieren. So vermeidet man sogenannte Insellösungen, die am Ende bloß neue Kommunikationsbarrieren schaffen würden. Ein integriertes mobiles System sorgt hingegen für einen reibungslosen digitalen Datenaustausch zwischen Büro und Außendienst. Das erleichtert allen am Prozess Beteiligten die Arbeit und sorgt dafür, dass die Kunden schneller bedient werden.
Ein Beispiel: Service-App für den Außendienst
Der Hersteller Suiteify (Suiteify) und sein Partner Albos haben eine mobile App für den Servicebereich entwickelt. Diese Service-App ist über eine REST API mit den ERP-Programmen von Suiteify verbunden.
Die mobile Lösung richtet sich an Unternehmen, deren Außendienstmitarbeiter beim Kunden Waren ausliefern, Anlagen und Geräte installieren oder Dienstleistungen (z.B. Wartungsarbeiten) erbringen.
Ein typisches Einsatzszenario für die Service-App kann so aussehen:
- Der Innendienst erfasst einen Serviceauftrag (einmalig/wiederkehrend).
- Ein Servicemitarbeiter fährt mit einem Sollbestand an Artikeln zum Kunden.
- Nach Erledigung des Auftrags erfasst der Mitarbeiter über die mobile Service-App die verbrauchten Artikel sowie die Arbeits- und Fahrzeiten im Serviceauftrag.
- Sobald der Serviceauftrag abgeschlossen ist, erstellt der Außendienstmitarbeiter über die App einen Servicebericht mit Fotos und digitaler Unterschrift.
- Der Servicebericht liefert dem Innendienst alle Daten zur Dokumentation und Rechnungsstellung.
Die Grundfunktionen der Service-App können um individuell benötigte Funktionen erweitert werden. Dies ermöglicht es den Nutzern, ganze Prozessketten im Außendienst zu digitalisieren.
Mobile Datenerfassung im Lager: Besser digital als mit Stift und Zettel
Viele kleine und mittlere Unternehmen (KMU) erfassen Daten im Lager immer noch mit Stift und Zettel. Das führt zu Übertragungsfehlern, verlangsamt die Arbeitsabläufe und erschwert es den Überblick über die Lagerbestände. Die Lösung lautet: mobile Datenerfassung – digital und direkt im Lager.
Im privaten Umfeld sind wir längst daran gewöhnt, überall und jederzeit mit dem Smartphone Daten mobil zu erfassen und abzurufen. Umso erstaunlicher ist es, dass die digitale Informationsverwaltung und -nutzung in einigen Bereichen der Wirtschaft noch nicht vollständig angekommen ist. In der Lagerverwaltung von Unternehmen dominieren beispielsweise oft noch Zettel und Stift als Informationsträger. Dabei könnten die Abläufe durch mobile Datenerfassung (MDE) im Lager erheblich verbessert werden.
„Mobile Datenerfassung“ mit Zettel und Stift als Behelfslösung
Gerade in der Lagerverwaltung sind aktuelle Informationen wichtig: Wo befindet sich welche Ware? Welche Artikel nähern sich dem Verfallsdatum? Welche Ware läuft gut, welche Artikel sind Ladenhüter? Oft werden solche Daten im Tagesgeschäft ad hoc und in Echtzeit benötigt.
Ein intelligentes, digitales Informationsmanagement im Lager kann die Arbeitsabläufe enorm vereinfachen und freie Kapazitäten schaffen. Die technische Basis dafür ist in vielen kleinen und mittleren Unternehmen bereits vorhanden.
Häufig wird im Büro schon seit längerem eine Warenwirtschaftssoftware zur Bestands- und Auftragsverwaltung eingesetzt. Das Lager, also der Ort, an dem bestandsrelevante Informationen entstehen, bleibt davon jedoch häufig abgeschnitten. Stattdessen behilft man sich mit Zettel und Stift, Microsoft-Excel-Tabellen und ebenso umfangreichen wie unübersichtlichen Datenstrukturen. Meist gelingt es den Unternehmen auf diese Weise zwar, die Informationen dorthin zu bringen, wo sie hingehören. Von Effizienz kann aber keine Rede sein.
Analoge Kommunikationswege erschweren Bestandsführung
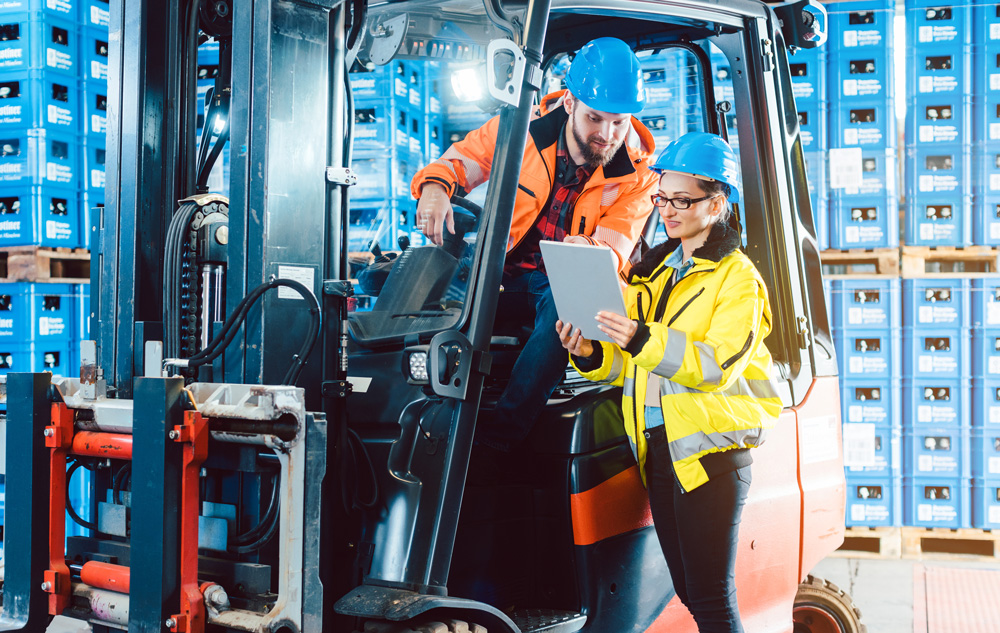
Bestandsrelevante Informationen in Papierform sind in Unternehmen zum Teil lange unterwegs. Mit jeder Station und jedem Medienbruch steigt das Fehlerrisiko. Lagermitarbeiter erleben solche Situationen täglich: Weil es schnell gehen muss, werden wichtige Informationen in der Halle zwischen Gabelstapler und Gitterbox hastig auf einen Zettel gekritzelt. Schon hier kann es zu Übertragungsfehlern kommen. Typisches Beispiel: Statt der eigentlich gemeinten „7“ hält der Kollege die handgeschriebene Zahl auf dem Zettel für eine „1“.
Ein weiteres Problem: Solange eine Information – auf einem Zettel notiert – durch das Lager getragen wird, ist sie für Kolleginnen und Kollegen in anderen Unternehmensbereichen nicht verfügbar. Erst wenn der Zettel im Lagerbüro angekommen ist und fehlerfrei in das Warenwirtschaftssystem oder eine Excel-Tabelle übertragen wurde, wissen auch die Mitarbeiterinnen und Mitarbeiter in Einkauf und Verkauf über den Warenbestand Bescheid – allerdings nur über den Bestand, der zum Zeitpunkt der Erstellung des Zettels vorhanden war.
Das bedeutet: Eine Bestandsführung auf Basis analog erfasster Lagerdaten ist aufgrund der verzögerten Datenübermittlung nur selten aktuell.
Die richtige Information zur richtigen Zeit am richtigen Ort
Eine zentrale Herausforderung im Bereich der Lagerverwaltung besteht darin, die Fülle der Daten zu ordnen und die relevanten Informationen an den richtigen Stellen verfügbar zu machen. Denn in Lagern herrscht in der Regel Hochbetrieb.
Je mehr Mitarbeiter im Lager arbeiten, je mehr Arbeitsschritte parallel ablaufen, desto wichtiger sind aktuelle Informationen über Arbeitsaufträge, Bestände und Waren. Doch nicht jeder Mitarbeiter muss jederzeit Zugriff auf alle Informationen haben. Meist ist es sogar hinderlich, wenn man von Daten regelrecht erschlagen wird, die man für die eigene Tätigkeit gar nicht benötigt. Beispielsweise benötigt man für den Wareneingang ganz andere Informationen als für die Kommissionierung oder die Inventur.
Mithilfe von Lagerverwaltungssoftware können die gesammelten Informationen in kompakter Form und in Echtzeit genau dort angezeigt werden, wo sie tatsächlich benötigt werden.
Zugunsten einer übersichtlichen Datenstruktur sollte jedoch nur das gesammelt werden, was relevant und notwendig ist. Denn Sammeln bedeutet Erfassen – und das ist immer mit Aufwand verbunden.
{{box-quote-left}}
Mobile Datenerfassung ist für effizientes Informationsmanagement unverzichtbar
Um Daten dort zu erfassen, wo sie anfallen, und dort zur Verfügung zu stellen, wo sie benötigt werden, sind mobile Lösungen gefragt. Eine Lagersoftware, die Daten ausschließlich von stationären Geräten bezieht, hat mit den gleichen Problemen zu kämpfen, wie die Zettel-Stift-Excel-Variante: umständliche Kommunikations- und Laufwege, Übertragungsfehler, verschwundene oder unleserliche Laufzettel.
Hat dagegen jeder Lagermitarbeiter ein mobiles Endgerät bei sich, mit dem er vor Ort Daten erfassen und abrufen kann, sieht die Sache ganz anders aus: Die Daten landen direkt im digitalen System und sind sofort abrufbar. In die Software integrierte Plausibilitätsprüfungen erhöhen zudem die Datenqualität und unterstützen die Mitarbeiterinnen und Mitarbeiter bei ihrer täglichen Arbeit. Dabei spielt die Arbeitsumgebung keine Rolle – für jede Anforderung gibt es das passende Equipment: von der Scan-App für Smartphone und Tablet bis hin zu spezieller Hardware für die mobile Datenerfassung.
10 Kriterien für GoBD-konforme Software
Welche Anforderungen stellen die GoBD an die Unternehmenssoftware? Dieser Beitrag stellt die wesentlichen Regelungen der GoBD vor und führt in einer Checkliste die zehn wichtigsten Kriterien für GoBD-konforme Software auf.
Seit 2015 sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) in Kraft. Die GoBD gelten für alle Unternehmen, unabhängig von ihrer Größe oder Rechtsform, einschließlich Kleinunternehmen, Freiberufler und Selbständige.
Regelungsbereiche der GoBD
Allgemeine Anforderungen
Hierzu gehören die Nachvollziehbarkeit und Nachprüfbarkeit der Buchhaltung sowie Wahrheit, Klarheit, Richtigkeit, Ordnung, Vollständigkeit und Unveränderbarkeit der Aufzeichnungen und Belege.
Belegsicherung und -archivierung
Dazu gehören ersetzendes Scannen, revisionssichere Archivierung, die Zuordnung der Belege zum Buchungssatz und die Erfassung von Geschäftsvorfällen.
Sichere Aufbewahrung der Belege
Sichere (digitale) Aufbewahrung meint die Unverlierbarkeit von Informationen. Außerdem müssen die Informationen so gespeichert werden, dass die maschinelle Auswertbarkeit und der Datenzugriff der Finanzbehörde gewährleistet sind.
Verfahrensdokumentation und internes Kontrollsystem
Die GoBD fordern die Nachvollziehbarkeit von Buchungen und steuerlichen Sachverhalten. Um diese Anforderung zu erfüllen, dokumentieren Unternehmen ihre Prozesse in einer detaillierten Verfahrensdokumentation.
Ein weiterer wesentlicher Bestandteil der Compliance ist das interne Kontrollsystem (IKS). Dieses sieht unter anderem eine Funktionstrennung vor, die häufig durch das Vier-Augen-Prinzip umgesetzt wird.
Sowohl die Verfahrensdokumentation als auch das IKS sind als „lebende Dokumente“ zu betrachten. Dies bedeutet:
- Sie werden bei Änderungen in den Prozessen oder Strukturen kontinuierlich aktualisiert.
- Neue Versionen werden in einem Dokumentenmanagementsystem (DMS) versioniert abgelegt.
- Die Dokumentation kann aus mehreren zusammenhängenden Einzeldokumenten bestehen, um eine flexible und modulare Struktur zu ermöglichen.
10 Kriterien für GoBD-konforme Software
Bei der Auswahl Ihrer Buchhaltungssoftware oder Ihres ERP-Systems sollten Sie die folgenden zehn Punkte beachten.
1. Beleg-Upload
Die GoBD fordern die digitale Integration elektronischer Belege in die Buchführung. Trotz fortschreitender Digitalisierung werden viele Dokumente immer noch in Papierform erstellt. Daher sind einfache und zeitsparende Methoden zum Hochladen von Belegen unerlässlich.
- Vom Scanner: Können Sie die Belegordner in Ihrer Software mit dem Scan-Ordner synchronisieren? Oder können Sie gescannte Belege mit einer Scan-to-Mail-Funktion direkt per E-Mail an die Software senden?
- Vom Computer: Lassen sich Lieferantenrechnungen, die Sie per E-Mail erhalten, per Ordnersynchronisation oder E-Mail an Ihre Software übermitteln?
- Vom Smartphone oder Tablet: Lassen sich mobil gescannte oder abfotografiere Belege per App direkt in Ihre Software übertragen?
Beim Upload sollten die Belege direkt am passenden Ort abgelegt werden: Eingangsrechnungen im Rechnungseingang, Kassenbelege im Kassenbuch etc. Der schnelle Upload erleichtert die zeitgerechte Erfassung, insbesondere von Kassen. Außerdem ist er ein wesentlicher Bestandteil der Belegsicherung.
2. Belegzuordnung
In der Buchhaltungssoftware muss jeder Beleg mit dem entsprechenden Geschäftsvorfall verknüpft werden. Dies sollte automatisiert geschehen, am besten beim Buchen des Belegs. Damit erfüllen Sie die Anforderungen der Nachvollziehbarkeit und Nachprüfbarkeit.
3. DMS
Ein Dokumentenmanagementsystem (DMS) ist für eine GoBD-konforme Belegarchivierung unerlässlich. Idealerweise sollte das DMS in die Buchhaltungssoftware integriert sein, um maximale Effizienz und Compliance zu gewährleisten.
- Ein integriertes DMS sichert nicht nur E-Mails, Gesprächsnotizen und ergänzende Dokumente, die Geschäftsvorfälle genauer erklären, sondern ermöglicht auch die direkte Verknüpfung dieser Informationen mit den Buchungsvorgängen. Dies ist entscheidend, da die GoBD die Vollständigkeit der Aufzeichnungen fordern.
- Darüber hinaus sorgt ein DMS für eine ordnungsgemäße, unverlierbare und leicht auffindbare Speicherung von Belegen und Dokumenten. Funktionen wie Filter und OCR-Technologie ermöglichen ein schnelles Auffinden von Informationen. Die Versionshistorie stellt sicher, dass die Originalbelege, wie vorgeschrieben, erhalten bleiben, während Zugriffsbeschränkungen verhindern, dass Belege versehentlich gelöscht werden.
Insgesamt zielen alle Anforderungen der GoBD darauf ab, die Beweiskraft Ihrer Buchführung sicherzustellen. Die Kombination aus Buchhaltungssoftware und DMS spielt dabei eine zentrale Rolle, indem sie nicht nur die gesetzlichen Anforderungen erfüllt, sondern auch Ihre Geschäftsprozesse optimiert und die Verlässlichkeit Ihrer Finanzunterlagen erhöht.
4. Eingangsrechnungs-Workflow
Der Rechnungseingang in einer GoBD-konformen Software enthält oft einen Workflow für die Rechnungsbearbeitung. Workflow bedeutet, dass ein kompletter Prozess inklusive der zuständigen Bearbeiter hinterlegt ist.
Eingangsrechnungen werden geprüft, genehmigt, freigegeben, gezahlt und gebucht. Diese Arbeiten sind nach dem Vier-Augen-Prinzip durchzuführen. Nach den GoBD ist ein internes Kontrollsystem (IKS) vorgeschrieben und im Rahmen dieses IKS ist die Funktionstrennung bei sensiblen Aufgaben zu beachten.
5. Hosting in Deutschland
Für eine GoBD-konforme digitale Buchführung und Belegarchivierung haben Sie grundsätzlich zwei Möglichkeiten. Entweder Sie arbeiten mit einem lokal installierten System oder mit einer Cloud-Software. Aus datenschutzrechtlichen Gründen muss das System in Deutschland oder der EU gehostet werden. Darauf sollten Sie insbesondere bei Cloud-Anbietern achten.
Bei Systemen, die beispielsweise in den USA gehostet werden, besteht die Möglichkeit, dass Behörden auf Ihre Daten zugreifen.
6. Nebensysteme und Kassen
Ihre Nebensysteme der Finanzbuchhaltung müssen ebenfalls integriert und GoBD-konform sein. Nebensysteme sind zum Beispiel Anlagenbuchhaltung, Kassen, Lohnbuchhaltung, Reisekostenabrechnung und Zeiterfassungssysteme. Also alles, was buchhalterisch und steuerlich relevant ist. Dies ist eine weitere Anforderung, die sich aus den GoBD-Grundsätzen der Vollständigkeit, Nachvollziehbarkeit und Nachprüfbarkeit ergibt.
7. Schnittstellen
Um die Vollständigkeitsanforderungen der GoBD zu erfüllen, sollte Ihre Buchhaltungssoftware über Schnittstellen verfügen. Diese sind notwendig, um Ihr System in die bestehende IT-Landschaft zu integrieren. Darüber hinaus verbessern Schnittstellen die Auswertbarkeit Ihrer Informationen, da es keine Datensilos mehr gibt, sondern durchgängige Prozesse.
8. Office-Integration
Eine Office-Integration wird zwar nicht ausdrücklich gefordert, ist aber empfehlenswert, damit Ihre Mitarbeiter Dokumente und Informationen nahtlos in das DMS und/oder Buchhaltungssystem übertragen können.
Besonders wichtig ist die Outlook-Integration. Viele Dinge werden per E-Mail mit Geschäftspartnern und anderen Akteuren abgestimmt: Aufträge, Änderungswünsche, Preisabsprachen und andere Informationen, die zur Erläuterung der Geschäftsvorfälle notwendig sind.
E-Mails und andere Office-Dokumente, die für Ihre Buchhaltung relevant sind, sollten unmittelbar mit den Geschäftsvorfällen verknüpft und ins DMS hochgeladen werden.
9. Zugriffssteuerung
Nach den GoBD müssen Sie den Finanzbehörden Zugriff auf Ihre Buchführung gewähren. Ihre Software sollte entsprechende Zugriffsregelungen vorsehen. Einige Anbieter haben die notwendigen Zugriffe in einem Benutzerprofil für Betriebsprüfer bereits vorkonfiguriert.
Eine ausgefeilte Zugriffssteuerung ist auch in anderer Hinsicht notwendig: Um zu verhindern, dass Belege versehentlich gelöscht werden. Ihr DMS und Ihr Buchhaltungssystem sollten über entsprechende Vorkehrungen verfügen.
10. Verfahrensdokumentation
Der Umgang mit elektronischen Belegen ist in einer Verfahrensdokumentation zu beschreiben. Der Belegfluss muss dokumentiert sein. Dazu gehört, wie die Belege in das System gelangen, wer wann was mit ihnen macht und wie sie GoBD-konform archiviert werden.
Eine GoBD-konforme Software protokolliert daher im Hintergrund alle Bearbeitungsschritte. Außerdem sollte sie Workflows für den Belegfluss und die Buchhaltung enthalten. Im Idealfall können Sie dort auch eigene Workflows einrichten. Das erleichtert Ihnen die Erstellung einer Verfahrensdokumentation und den Nachweis, dass Sie die darin beschriebenen Prozesse auch einhalten.
Fazit
Die GoBD skizzieren die Anforderungen an eine digitale Buchhaltung, den Datenzugriff und die Archivierung von Belegen. Ziel ist es, die Beweiskraft Ihrer Buchführung zu erhalten. Dazu benötigen Sie eine GoBD-konforme Software für die Buchhaltung, mit angebundenem DMS. Insgesamt soll Ihr System auch alle Vor- und Nebensysteme integrieren, Datenschutz und Zugriffsregelungen implementieren, Workflows ermöglichen und im Hintergrund alles protokollieren. Diese letzteren Funktionen erleichtern Ihnen die Erstellung einer Verfahrensdokumentation nach GoBD.