Blog
ERP & Finance
Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher
Compliance in der Warenwirtschaft ist für KMU eine zentrale Herausforderung. Steigende gesetzliche Anforderungen und komplexe Prozesse erhöhen das Risiko von Fehlern und Haftungsfällen. Dieser Artikel zeigt typische Problemfelder auf und erläutert, wie eine Warenwirtschaftssoftware Unternehmen dabei unterstützt, rechtssicher und effizient zu arbeiten.
Die Anforderungen an Unternehmen steigen kontinuierlich: Gesetzgeber, Behörden, Kunden und Geschäftspartner erwarten transparente, nachvollziehbare und rechtskonforme Prozesse. Besonders in der Warenwirtschaft treffen zahlreiche gesetzliche Vorgaben auf operative Alltagsabläufe. Dies stellt insbesondere für kleine und mittlere Unternehmen (KMU) eine besondere Herausforderung dar. Begrenzte personelle Ressourcen, historisch gewachsene Prozesse und ein hoher manueller Aufwand erhöhen das Risiko von Compliance-Verstößen erheblich. Gleichzeitig bietet eine strukturierte und softwaregestützte Warenwirtschaft große Chancen, Rechtssicherheit und Effizienz miteinander zu verbinden.
Bedeutung von Compliance in der Warenwirtschaft
Compliance in der Warenwirtschaft beschreibt die konsequente Einhaltung aller gesetzlichen, regulatorischen und internen Vorgaben entlang der gesamten Warenbewegung. Dazu zählen der Einkauf von Waren, deren Lagerung und Weiterverarbeitung sowie der Verkauf und die Dokumentation und Archivierung aller relevanten Vorgänge. Dabei werden unter anderem das Handels- und Steuerrecht, Vorschriften zur Produktsicherheit und Produkthaftung, das Zoll- und Außenwirtschaftsrecht, datenschutzrechtliche Anforderungen sowie Umwelt- und Entsorgungsauflagen berührt.
Für KMU bedeutet dies: Jeder Wareneingang, jede Bestandsbewegung und jede Rechnung muss nicht nur betriebswirtschaftlich korrekt, sondern auch rechtlich einwandfrei abgebildet sein.
Typische Compliance-Problemfelder in KMU
Viele KMU sind sich der Relevanz von Compliance in der Warenwirtschaft bewusst, stoßen in der Praxis jedoch immer wieder auf Probleme. Ein zentrales Problem ist die mangelnde Transparenz in den Warenwirtschaftsprozessen. Oft kommen Excel-Listen, Einzellösungen oder manuelle Abläufe zum Einsatz, die nicht miteinander verzahnt sind. Dadurch entstehen Medienbrüche, unvollständige Daten und eine fehlende Nachvollziehbarkeit.
Hinzu kommt, dass das Wissen über aktuelle gesetzliche Anforderungen begrenzt ist. Diese ändern sich regelmäßig, etwa im Steuerrecht, bei Dokumentationspflichten oder im Bereich Verpackung und Nachhaltigkeit. Ohne spezialisierte Fachkräfte ist es für KMU schwierig, stets auf dem neuesten Stand zu bleiben.
Ein weiterer kritischer Punkt sind Dokumentationslücken. Fehlende oder unvollständige Belege, nicht revisionssichere Ablagen oder unklare Zuständigkeiten können bei Betriebsprüfungen, Zollkontrollen oder Audits schnell zu Problemen führen. Dieses Risiko wird durch manuelle Datenerfassung verstärkt, da menschliche Fehler dabei kaum vermeidbar sind.
Risiken und Folgen mangelnder Compliance in der Warenwirtschaft
Compliance-Verstöße bleiben selten ohne Folgen. KMU riskieren Bußgelder, Nachzahlungen, Vertragsstrafen oder sogar Lieferstopps, wenn sie gesetzliche Anforderungen nicht erfüllen. Darüber hinaus können fehlerhafte Produktinformationen oder eine unklare Rückverfolgbarkeit zu Haftungsfällen führen. Auch der Verlust von Kundenvertrauen und die Schädigung des eigenen Rufs sind nicht zu unterschätzen. Gerade in wettbewerbsintensiven Märkten kann mangelnde Compliance die Existenz des Unternehmens langfristig gefährden.
Strategien für rechtssichere Warenwirtschaftsprozesse
Um Compliance nachhaltig sicherzustellen, benötigen KMU klare, standardisierte und dokumentierte Prozesse. Die Verantwortlichkeiten sollten eindeutig geregelt sein, beispielsweise für die Bereiche Einkauf, Lagerverwaltung, Inventur und Versand. Ergänzend dazu sind regelmäßige Schulungen sinnvoll, um Mitarbeitende für relevante rechtliche Anforderungen zu sensibilisieren.
Ein wirksames Mittel zur Risikominimierung sind interne Kontrollen. Durch regelmäßige Prüfungen von Beständen, Belegen und Prozessabläufen können Schwachstellen frühzeitig erkannt und behoben werden. In der Praxis zeigt sich jedoch, dass diese Maßnahmen ohne technische Unterstützung nur mit hohem Aufwand umzusetzen sind.
{{box-list-right}}
Die Rolle der Warenwirtschaftssoftware für Compliance in KMU
An dieser Stelle kommt Warenwirtschaftssoftware ins Spiel. Sie bildet das Rückgrat einer rechtssicheren Warenwirtschaft, indem sie Prozesse digitalisiert, automatisiert und zentralisiert. Statt verteilter Datenquellen gibt es eine einheitliche Datenbasis, auf die alle relevanten Abteilungen zugreifen können.
Durch die softwaregestützte Erfassung von Wareneingängen, Lagerbewegungen, Aufträgen und Rechnungen entsteht eine lückenlose Dokumentation. Jede Änderung ist nachvollziehbar, Verantwortlichkeiten sind klar zugeordnet, und relevante Informationen stehen jederzeit zur Verfügung.
Vorteile von Warenwirtschaftssoftware für die rechtliche Sicherheit
Ein wesentlicher Vorteil von Warenwirtschaftssystemen ist ihre hohe Transparenz. Alle Warenbewegungen lassen sich in Echtzeit nachvollziehen, wodurch sich die Rückverfolgbarkeit erheblich verbessert. Einheitliche Stammdaten gewährleisten, dass Produktinformationen, Preise und steuerliche Angaben konsistent und korrekt sind.
Darüber hinaus unterstützen viele Systeme eine revisionssichere Archivierung von Belegen und Dokumenten. Mithilfe von Audit-Logs und Änderungsprotokollen kann jederzeit nachgewiesen werden, wer wann welche Anpassungen vorgenommen hat. Dies ist ein entscheidender Faktor bei Prüfungen durch Finanzbehörden oder externe Auditoren.
Moderne Softwarelösungen bieten zudem integrierte Kontrollmechanismen. Plausibilitätsprüfungen, Pflichtfelder und Freigabeprozesse reduzieren das Risiko menschlicher Fehler erheblich. Warnhinweise machen auf Unstimmigkeiten aufmerksam, bevor es zu Compliance-Verstößen kommt.
Nicht zuletzt profitieren KMU von regelmäßigen Software-Updates, die gesetzliche Änderungen, etwa bei Steuersätzen, Meldepflichten oder internationalen Handelsvorschriften, berücksichtigen. So bleibt die Warenwirtschaft auch bei sich ändernden Rahmenbedingungen rechtssicher.
Warenwirtschaftssoftware als Wettbewerbsvorteil für KMU
Compliance wird oft als lästige Pflicht betrachtet. Wenn sie jedoch richtig umgesetzt wird, kann sie zu einem echten Wettbewerbsvorteil werden. Unternehmen, die ihre Warenwirtschaft sauber, transparent und regelkonform organisieren, profitieren von stabilen Prozessen, geringeren Risiken und höherer Effizienz. Geschäftspartner und Kunden schätzen die Zuverlässigkeit und Professionalität, die sich aus einer rechtskonformen Arbeitsweise ergibt.
Der Einsatz einer geeigneten Warenwirtschaftssoftware bedeutet für KMU daher nicht nur mehr Rechtssicherheit, sondern auch eine solide Basis für Wachstum und Skalierbarkeit.
Fazit: Rechtssicherheit durch digitale Warenwirtschaft
Compliance in der Warenwirtschaft ist für KMU eine zentrale Managementaufgabe. Eine Kombination aus klar definierten Prozessen, geschulten Mitarbeitenden und einer leistungsfähigen Warenwirtschaftssoftware ermöglicht es, gesetzliche Anforderungen zuverlässig zu erfüllen und Risiken zu minimieren. Unternehmen, die frühzeitig in digitale und strukturierte Lösungen investieren, schaffen nicht nur Rechtssicherheit, sondern stärken zugleich ihre Wettbewerbsfähigkeit in einem zunehmend regulierten Marktumfeld.
FAQ – Compliance in der Warenwirtschaft
Was bedeutet Compliance in der Warenwirtschaft?
Compliance in der Warenwirtschaft bezeichnet die rechtssichere Abwicklung aller Warenbewegungen innerhalb eines Unternehmens. Dazu gehören der Einkauf, die Lagerhaltung, die Weiterverarbeitung, der Verkauf sowie die vollständige und revisionssichere Dokumentation aller Vorgänge gemäß rechtlicher Vorgaben wie den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).
Warum ist Compliance in der Warenwirtschaft für KMU so wichtig?
Für KMU ist Compliance in der Warenwirtschaft von besonderer Relevanz, da Fehler hier schnell zu Bußgeldern, Steuernachzahlungen oder Haftungsrisiken führen können. Gleichzeitig fehlen oft die personellen Ressourcen, um die komplexen gesetzlichen Anforderungen manuell umzusetzen.
Welche gesetzlichen Anforderungen betreffen die Warenwirtschaft?
Die Warenwirtschaft unterliegt unter anderem:
- Handels- und Steuerrecht
- Produktsicherheits- und Produkthaftungsgesetzen
- Zoll- und Außenwirtschaftsvorschriften
- Datenschutz (DSGVO)
- Umwelt- und Entsorgungsauflagen
Eine rechtskonforme Warenwirtschaft gewährleistet, dass alle Vorgaben eingehalten werden und dies jederzeit nachweisbar ist.
Welche Compliance-Probleme treten in der Warenwirtschaft von KMU häufig auf?
Typische Compliance-Risiken in der Warenwirtschaft sind:
- Fehlende Transparenz durch Excel-Listen oder Insellösungen
- Medienbrüche und doppelte Datenerfassung
- Unvollständige oder nicht revisionssichere Dokumentation
- Manuelle Prozesse mit hoher Fehleranfälligkeit
Diese Faktoren erhöhen das Risiko von Verstößen erheblich.
Welche Folgen hat mangelnde Compliance in der Warenwirtschaft?
Fehlende Compliance kann Bußgelder, Nachzahlungen, Vertragsstrafen oder Lieferstopps nach sich ziehen. Darüber hinaus drohen Reputationsschäden und Vertrauensverluste bei Kunden und Geschäftspartnern. Diese können die Wettbewerbsfähigkeit langfristig gefährden.
Wie können KMU eine rechtssichere Warenwirtschaft umsetzen?
Eine rechtssichere Warenwirtschaft basiert auf:
- Standardisierten und dokumentierten Prozessen
- Klar geregelten Verantwortlichkeiten
- Regelmäßigen Mitarbeiterschulungen
- Internen Kontrollen zur Fehlervermeidung
Ohne digitale Unterstützung sind diese Maßnahmen jedoch mit hohem Aufwand verbunden.
Wie unterstützt Warenwirtschaftssoftware die Compliance?
Eine Warenwirtschaftssoftware für KMU digitalisiert und automatisiert alle relevanten Prozesse. Sie schafft eine zentrale Datenbasis, ermöglicht lückenlose Nachvollziehbarkeit und reduziert Fehler durch integrierte Prüf- und Kontrollmechanismen.
Welche Vorteile bietet Warenwirtschaftssoftware für die rechtliche Sicherheit?
Ein Warenwirtschaftssystem unterstützt die Compliance durch:
- Echtzeit-Transparenz aller Warenbewegungen
- Einheitliche und korrekte Stammdaten
- GoBD-konforme Archivierung von Belegen
- Audit-Logs und Änderungsprotokolle
- Automatische Plausibilitätsprüfungen und Freigabeprozesse
- Regelmäßige Updates bei gesetzlichen Änderungen
Ersetzt Warenwirtschaftssoftware interne Kontrollen und Fachwissen?
Nein, eine Warenwirtschaftssoftware ergänzt interne Kontrollen und fachliches Know-how, ersetzt diese jedoch nicht. Erst das Zusammenspiel von Software, klaren Prozessen und geschulten Mitarbeitenden gewährleistet nachhaltige Compliance.
Kann Compliance in der Warenwirtschaft ein Wettbewerbsvorteil sein?
Ja, denn eine transparente und rechtskonforme Warenwirtschaft stärkt das Vertrauen von Kunden, Lieferanten und Geschäftspartnern. Gleichzeitig verbessern sich die Effizienz, die Prozesssicherheit und die Skalierbarkeit, wodurch sich ein klarer Wettbewerbsvorteil für KMU ergibt.
WEITERE ARTIKEL




Inventur durchführen und Inventurdifferenzen vermeiden - so gelingt es
Die jährliche Bestandsaufnahme aller Vermögensgegenstände und Schulden, auch Inventur genannt, ist für viele Unternehmen jedes Mal eine Herausforderung. Dieser Artikel beantwortet die wichtigsten Fragen dazu und gibt Tipps, wie Sie eine Inventur durchführen und Inventurdifferenzen vermeiden können.
Jedes Unternehmen muss regelmäßig seinen tatsächlichen Waren- und Wertbestand mit dem buchmäßigen Sollbestand vergleichen. Im Folgenden wird erläutert, wozu diese Inventur dient, wie sie richtig durchgeführt wird und wie sich Inventurdifferenzen vermeiden lassen.
Was ist eine Inventur?
Die Inventur ist eine lückenlose Bestandsaufnahme des Vermögens und der Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Bei bilanzierenden Unternehmen ist sie Bestandteil des Jahresabschlusses.
Wozu dient die Inventur?
Mit der Inventur weisen Unternehmen nach, dass ihre Bilanz die tatsächlichen Verhältnisse widerspiegelt. Diese Bilanzwahrheit und -klarheit gehören zu den Grundsätzen ordnungsmäßiger Buchführung (GoB). Die Inventur beweist, dass ein Unternehmen über Wareneingänge und Warenausgänge ordnungsgemäß Buch geführt hat und die Wertansätze korrekt sind.
Welche Vorteile hat eine Inventur für Unternehmen?
Eine Inventur verschafft einen guten Überblick über den Betrieb und seine wirtschaftliche Situation. Sie stellt sicher, dass die Vorräte keinen „Schwund“ aufweisen. Zudem deckt sie Ladenhüter auf und ermöglicht deren Abwertung durch Sonderabschreibungen. Insgesamt erlaubt sie eine realistische Einschätzung des Unternehmenswerts.
Wann müssen Sie die Inventur durchführen?
Die Inventur ist grundsätzlich zum Ende des Geschäftsjahres durchzuführen.
Wie häufig sollte eine Inventur durchgeführt werden?
Der Gesetzgeber schreibt vor, dass der Ist-Bestand mindestens einmal jährlich gezählt, gemessen und schriftlich dokumentiert werden muss. Das Ergebnis muss mit den Buchbeständen übereinstimmen, die den Sollbestand widerspiegeln. Ist dies nicht der Fall, liegt eine Inventurdifferenz vor, die es zu vermeiden gilt.
Was müssen Unternehmen bei der Inventur beachten?
Eine Inventur erfasst grundsätzlich alle Vermögensgegenstände und Schulden eines Unternehmens. Auf der Aktivseite sind dies beispielsweise Kassenbestände, Guthaben auf Konten, Wertpapiere, Beteiligungen, Forderungen, Vorräte, das Anlagevermögen, Grundstücke und Gebäude sowie materielle und immaterielle Vermögensgegenstände. Auf der Passivseite werden die Schulden erfasst. Diese Form der Inventur wird als Buchinventur bezeichnet.
In der Praxis bezieht sich der Begriff “Inventur” jedoch meist auf die körperliche Bestandsaufnahme von Waren, Rohstoffen und anderen materiellen Gütern eines Unternehmens. Diese Güter bilden das Inventar. Die gezählten Bestände werden anschließend mit den Buchwerten der entsprechenden Sachkonten (Sollbestände) verglichen. Zu diesen Sachkonten gehören beispielsweise Posten unter "Vorräte“ wie Roh-, Hilfs- und Betriebsstoffe.
Hinweis: Dieser Artikel legt den Fokus stärker auf die Inventur materieller Güter als auf die von Forderungen oder Anlagevermögen. Der Grund dafür ist, dass die Inventur von Lager- und Warenbeständen in den Bereichen Handel, Handwerk, Gastronomie und Industrie meist als die größere Herausforderung angesehen wird.
Welche Formen der Inventur gibt es und was sind die Unterschiede?
Es gibt verschiedene Arten und Verfahren der Bestandsaufnahme, die sich zum Teil deutlich voneinander unterscheiden. Im Folgenden wird ein Überblick über die relevanten Inventurmethoden gegeben.
Stichtagsinventur
Diese gängige Form der Inventur findet in der Regel unmittelbar nach dem Ende des Geschäftsjahres zu einem festgelegten Termin oder Stichtag statt – meist zwischen dem 31. Dezember und dem 10. Januar des Folgejahres. Sie liegt in zeitlicher Nähe zum Jahresabschluss, da die Inventur die Richtigkeit der Bilanzansätze zum Bilanzstichtag nachweisen soll.
Vor- oder nachgelagerte Inventur
Die Stichtagsinventur kann bis zu drei Monate vor und bis zu zwei Monate nach dem Bilanzstichtag durchgeführt werden. Anhand der festgestellten Bestände und der Buchführung über Warenein- und -ausgänge wird dann auf den Stichtag zurückgerechnet, um die Richtigkeit der Bilanz nachzuweisen.
Einzelhändler legen ihre Stichtagsinventur oft in den Januar, da nach dem Weihnachtsgeschäft die Regale leer sind und es somit weniger zu zählen gibt. Die Warenein- und -ausgänge werden mithilfe des Warenwirtschaftssystems dann auf den Bilanzstichtag zurückgerechnet.
Eine vor- oder nachgelagerte Inventur ist schwierig, wenn sich die Warenbestände durch Verderb, Schwund, Verdunstung oder Ähnliches unkontrolliert verändern können. In solchen Fällen ist es ratsam, vorher die Genehmigung des Finanzamts für dieses Verfahren einzuholen.
Für diese Form der Inventur ist ein Warenwirtschaftssystem (WWS) zwingend erforderlich.
{{box-list-right}}
Stichprobeninventur
Wenn es Vorräte gibt, die sich aufgrund ihrer Beschaffenheit nur schwer durch Messen, Zählen oder Wiegen erfassen lassen, bietet sich eine Teilinventur an. Dabei werden die Bestände mithilfe von Stichproben ermittelt und hochgerechnet. Auch für diese Inventurmethode ist ein Warenwirtschaftssystem erforderlich.
Permanente Inventur
Unternehmen haben zudem die Möglichkeit, ihre Lagerbestände kontinuierlich über das Jahr hinweg zu erfassen und regelmäßig mit dem Warenwirtschaftssystem abzugleichen. Diese Inventurmethode setzt ebenfalls den Einsatz eines Warenwirtschaftssystems voraus.
Wer muss eine Inventur durchführen?
Unternehmen, die zur doppelten Buchführung sowie zur Aufstellung eines Jahresabschlusses in Form einer Bilanz und einer Gewinn- und Verlustrechnung verpflichtet sind, müssen eine Inventur durchführen. Die Inventurpflicht knüpft somit grundsätzlich an die Buchführungs- und Bilanzierungspflicht an. Hierzu zählen insbesondere Kapitalgesellschaften (z. B. GmbH, UG, AG), Personenhandelsgesellschaften (z. B. OHG, KG, GmbH & Co. KG) sowie eingetragene Kaufleute (e. K.).
Freiberufler und andere Unternehmer, die ihren Gewinn mittels Einnahmen-Überschuss-Rechnung ermitteln und nicht zur Buchführung verpflichtet sind, unterliegen dagegen in der Regel keiner Inventurpflicht.
Auch Kleingewerbetreibende und Gesellschaften bürgerlichen Rechts (GbR) sind von der Inventurpflicht befreit, solange für sie keine Buchführungs- und Bilanzierungspflicht besteht, d. h. solange die maßgeblichen steuerlichen Schwellenwerte für Umsatz und Gewinn nicht überschritten werden.
Wird eine Buchführungspflicht begründet (z. B. durch Überschreiten dieser Grenzen oder aufgrund der Art und Größe des Geschäftsbetriebs), entsteht damit auch eine Inventurpflicht.
In welchen Schritten sollten Unternehmen eine Inventur durchführen?
Bei der Durchführung einer Inventur sollten Unternehmen folgendermaßen vorgehen:
- Termin festsetzen — Der Inventurtermin sollte in zeitlicher Nähe zum Jahresabschluss liegen, da ein späterer Termin die Rückrechnung zum Stichtag erschwert.
- Steuerberater einbeziehen — Für prüfungspflichtige Unternehmen ist dies Pflicht, für alle anderen eine Empfehlung: Ziehen Sie Ihren Steuerberater oder Wirtschaftsprüfer hinzu, damit er stichprobenartig prüfen kann, ob die Inventur ordnungsgemäß durchgeführt wurde. Die Ergebnisse der Stichproben sind schriftlich zu dokumentieren.
- Inventurteams bilden — Teilen Sie Ihr Personal in Inventurteams ein und rekrutieren Sie rechtzeitig Hilfskräfte. Es hat sich bewährt, Zweierteams zu bilden, bei denen ein Teammitglied zählt und das andere Teammitglied aufnimmt. Eine Inventur ohne Vier-Augen-Prinzip neigt zu Ungenauigkeiten und Fehlern.
- Umfang festlegen — Legen Sie den Umfang der Inventur fest. Waren können gezählt, gemessen und gewogen werden, während bei Roh-, Hilfs- und Betriebsstoffen wie Schrauben und Nägeln oft eine Schätzung ausreicht. Die Schätzmethode muss jedoch schriftlich dokumentiert werden. Alle drei Jahre sollten auch Gegenstände wie Nägel und Öldosen gezählt werden.
- Ware ordnen — Unterscheiden Sie zwischen Eigenware, Kundenware (eventuell für Reparaturen im Betrieb) und Fremdware (z. B. Kommissionsware). Ordnen Sie Ihre Waren, beispielsweise nach Produktkategorien.
- Zählbereiche bilden — Die Arbeit mit Zählbereichen hat sich bewährt. Diese Bereiche entsprechen den Räumen, in denen sich das Inventar befindet, wie z. B. Schaufenster, Laden, Werkstatt, Lagerräume oder bei größeren Lagerflächen einzelne Regale. Anhand der Zählbereiche erstellen Sie einen Inventurplan, an dem sich Ihre Inventurteams orientieren können.
- Vollständigkeit gewährleisten — Achten Sie bei der Festlegung der Zählbereiche sorgfältig auf Vollständigkeit. Vergessen Sie keine Ware, die sich außerhalb Ihres Betriebes, z.B. in einer angemieteten Halle, befinden könnte. Sonst kann es Probleme mit dem Finanzamt geben. Im schlimmsten Fall droht eine Steuerschätzung, die erhebliche Kosten verursachen kann.
Wie wird eine Inventur richtig durchgeführt?
Die Inventurteams erfassen die Bestände durch Zählen, Messen und Wiegen nach dem zuvor erstellten Inventurplan. Nach Abschluss jedes Zählbereichs führt der Inventurleiter oder der Steuerberater eine Stichprobenkontrolle durch, um zu überprüfen, ob bestimmte Gegenstände erfasst wurden.
Wie unterstützt ein Warenwirtschaftssystem beim Inventur durchführen?
Am Ende jeder Inventur werden alle Aufzeichnungen zusammengefasst. Die Bewertung der Vorräte übernimmt das Warenwirtschaftssystem, da dort die Einkaufspreise der einzelnen Artikel hinterlegt sind. Um die Bestände und Werte zum Bilanzstichtag vor- oder zurückzurechnen, ist ein Warenwirtschaftssystem unerlässlich.
Auch die Inventurlisten, die von Ihren Teams ausgefüllt werden, können Sie aus dem Warenwirtschaftssystem entnehmen. Inventurlisten unterliegen gemäß § 257 Abs. 1 Nr. 1 HGB und § 147 Abs. 1 Nr. 1 AO einer zehnjährigen Aufbewahrungspflicht, beginnend mit dem Ablauf des Kalenderjahrs, in dem sie erstellt wurden. Diese Frist gilt sowohl für papiergebundene als auch für elektronisch erstellte Inventurlisten. Sie müssen revisionssicher nach den GoBD-Prinzipien lesbar archiviert werden, um bei Betriebsprüfungen oder Steuerfeststellungen uneingeschränkt zugänglich zu sein.
Im Rahmen Ihrer Dokumentation müssen Sie Folgendes schriftlich festhalten:
- Wo wurden die Waren erfasst, beispielsweise im Lager, im Geschäft, in der Werkstatt usw.?
- Wer hat die Proben genommen?
- Wann wurden die Proben entnommen?
- Welche Inventurmethode wurde verwendet (insbesondere bei Schätzungen)?
Wie werten Sie die Ergebnisse der Inventur aus?
In Ihrem Warenwirtschaftssystem können Sie den Zähl- bzw. Ist-Bestand mit dem Buch- bzw. Soll-Bestand vergleichen. Diese müssen rechnerisch übereinstimmen.
Darüber hinaus können Sie mit der Warenwirtschaftssoftware relevante Kennzahlen zu Wareneinsatz, Lagerumschlag und Durchschnittsbeständen extrahieren und analysieren. So erkennen Sie, welche Produkte sich schlecht verkaufen.
In Zusammenarbeit mit Ihrem Steuerberater können Sie diese schwer verkäuflichen Waren dann bilanziell abwerten, was zu steuermindernden Sonderabschreibungen führt. In den meisten Fällen wird es jedoch auch zu Inventurdifferenzen kommen.
Wie lassen sich Inventurdifferenzen vermeiden?
Inventurdifferenzen treten bei fast jeder Inventur auf. Mögliche Ursachen sind Fehler bei der Inventur selbst, fehlerhafte Buchungen, eine falsche Zuordnung von Waren und Preisen, Verderb, Beschädigung oder Verlust von Waren sowie Schwund durch Diebstahl.
Zunächst sollte geprüft werden, ob die Inventur korrekt durchgeführt wurde und ob die richtigen Preise im System verwendet wurden. Eine eingehende Prüfung der Buchhaltung sowie eine genaue Überprüfung des Soll-Ist-Abgleichs sind ebenfalls ratsam.
Der Einsatz eines Warenwirtschaftssystems trägt wesentlich dazu bei, viele Inventurdifferenzen von vornherein zu vermeiden. Ein solches System zeichnet alle Warenein- und -ausgänge genau auf, ermöglicht eine permanente Bestandsverfolgung und erlaubt zeitnahe und korrekte Buchungen.
Werkstattfertigung in KMU: Mit digitalen Prozessen Effizienz und Transparenz steigern
Individuelle Aufträge, wechselnde Anforderungen und enge Termine prägen den Alltag in der Werkstattfertigung kleiner und mittlerer Unternehmen (KMU). Dies ermöglicht zwar Flexibilität, führt jedoch zu unübersichtlichen Prozessen und einem hohen manuellen Aufwand. Dieser Beitrag zeigt, wie digitale Lösungen Ordnung in die Vielfalt bringen sowie Effizienz und Transparenz nachhaltig erhöhen.
Es ist kurz nach sieben Uhr morgens. Auf der Werkbank eines mittelständischen Betriebs stapeln sich handschriftliche Aufträge. Auf dem Bildschirm: eine Excel-Liste, daneben neue E-Mails mit dringenden Anfragen. Ein Kunde braucht eine Reparatur, ein anderer wartet auf eine Sonderanfertigung. Parallel laufen Wartungsarbeiten und eine kleine Serienproduktion.
Wenn Flexibilität zur Belastung wird
Mit jedem Auftrag steigt die Komplexität. Wo steht welcher Auftrag gerade? Wurde das richtige Material verbaut? Sind alle Arbeitszeiten korrekt erfasst? Antworten auf diese Fragen kosten Zeit. Je mehr Informationen manuell festgehalten werden, desto größer ist das Risiko von Fehlern, Medienbrüchen und Nacharbeiten.
Viele KMU kennen diese Situation. Der Arbeitsalltag besteht aus Improvisation, Zetteln und dem ständigen Versuch, den Überblick zu behalten. Spätestens bei der Abrechnung zeigt sich, wie aufwendig manuelle Prozesse wirklich sind.
Warum die Digitalisierung der Werkstattfertigung entscheidend ist
Werkstattähnliche Fertigungsstrukturen lassen sich nur bedingt standardisieren. Umso wichtiger ist es, sie digital zu unterstützen. Informationen sollten dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz vor Ort.
Dafür hat sich die Kombination aus der Warenwirtschaftssoftware Suiteify Commercial classic und der mobilen Service-App von Albos bewährt. Gemeinsam bilden sie eine durchgängige digitale Prozesskette, die einen Auftrag von der Erfassung über die Werkstatt bis zur Auslieferung und Rechnungsstellung begleitet.
Vom Auftrag bis zur Rechnung: Alles digital, alles verbunden
Sobald ein Auftrag im Warenwirtschaftssystem angelegt ist, startet der digitale Workflow. Kundendaten, Termine und Leistungsumfang werden automatisch über eine API-Schnittstelle an die mobile Service-App übertragen.
Die App läuft auf Smartphones, Tablets oder stationären Rechnern mit Internetzugang. Sie unterstützt Android, iOS und Windows. Über eine sichere VPN- oder HTTPS-Verbindung greifen die Mitarbeitenden auf aktuelle Auftragsdaten zu – auch unterwegs oder beim Kunden.
Die Service-App im Werkstattalltag
Die App erleichtert den Arbeitsalltag spürbar. Der Datenfluss zwischen Büro und mobilem Gerät verhindert Medienbrüche und Verzögerungen. Zudem werden Papierformulare überflüssig.
Aufträge zeigt das System übersichtlich mit Status, Fristen und Dokumenten an. Mitarbeitende können ihre Arbeitszeiten direkt in der App erfassen. Gleichzeitig wird der Materialverbrauch inklusive Chargen- und Seriennummern präzise dokumentiert.
Fotos, Videos oder Sprachaufnahmen entstehen direkt am Einsatzort und landen ohne Umwege beim passenden Auftrag. Nach Abschluss der Arbeiten bestätigt der Kunde die Leistung per digitaler Unterschrift auf dem Touchscreen. Selbst ohne Internet bleibt die App einsatzfähig; alle Daten synchronisieren sich automatisch, sobald wieder eine Verbindung besteht.
Automatisierte Datenintegration statt manueller Nacharbeit
Ist der Auftrag abgeschlossen, fließen alle Informationen – Zeiten, Materialien, Dokumentationen und Kundenfreigaben – automatisch zurück ins Warenwirtschaftssystem. Dort stehen sie sofort für die Rechnungsstellung und Weiterverarbeitung bereit.
Manuelle Übertragungen, doppelte Dateneingaben oder Medienbrüche gehören damit der Vergangenheit an. Dank standardisierter API-Schnittstellen lassen sich zudem weitere Systeme wie ERP oder Controlling problemlos anbinden – ein wichtiger Schritt in Richtung zukunftssicherer IT-Strukturen.
Mehr Überblick und weniger Stress in der Werkstattfertigung
Die Kombination aus mobiler Service-App und Warenwirtschaftssoftware bringt messbare Vorteile. Echtzeitdaten ermöglichen eine bessere Planung und Steuerung der Fertigungsprozesse. Engpässe werden früher erkannt und Ressourcen können gezielter eingesetzt werden. Gleichzeitig sorgt die lückenlose Dokumentation für mehr Transparenz und eine verbesserte Qualitätssicherung.
Am Ende profitieren alle: Die Mitarbeitenden werden entlastet, Prozesse laufen effizienter und das Unternehmen wird flexibler.
{{box-quote-left}}
FAQ: Digitale Werkstattfertigung in KMU
Was versteht man unter Werkstattfertigung in KMU?
Werkstattfertigung bezeichnet eine flexible Fertigungsform, bei der individuelle Aufträge, Reparaturen oder Kleinserien in wechselnder Reihenfolge bearbeitet werden. Besonders kleine und mittlere Unternehmen (KMU) nutzen diese Form, da sie sich gut an kundenspezifische Anforderungen anpassen lässt.
Welche Herausforderungen gibt es in der Werkstattfertigung kleiner Unternehmen?
Typische Herausforderungen sind unübersichtliche Prozesse, manuelle Dokumentation, Medienbrüche zwischen Werkstatt und Büro sowie ein hoher Koordinationsaufwand. Häufig fehlt Transparenz darüber, wo sich ein Auftrag befindet, welche Materialien verbaut wurden oder ob Arbeitszeiten korrekt erfasst sind.
Warum ist die Digitalisierung der Werkstattfertigung für KMU wichtig?
Digitale Prozesse schaffen Transparenz, reduzieren manuelle Nacharbeiten und minimieren Fehlerquellen. Durch die Digitalisierung können Informationen dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz – und stehen anschließend zentral zur Verfügung.
Wie können digitale Prozesse die Effizienz in der Werkstatt steigern?
Digitale Lösungen ermöglichen eine durchgängige Prozesskette vom Auftrag bis zur Rechnung. Arbeitszeiten, Materialverbrauch, Dokumentationen und Kundenfreigaben werden automatisch erfasst und weiterverarbeitet. Das spart Zeit, senkt den Verwaltungsaufwand und beschleunigt die Abrechnung.
Welche Rolle spielen mobile Service-Apps in der Werkstattfertigung?
Mobile Service-Apps unterstützen Mitarbeitende direkt im Arbeitsalltag. Sie zeigen Aufträge übersichtlich an, ermöglichen die Erfassung von Zeiten und Materialien und erlauben das Hinzufügen von Fotos, Videos oder Sprachnotizen. Dadurch entfallen Papierformulare und doppelte Dateneingaben.
Wie funktioniert die Verbindung zwischen Werkstatt und Büro digital?
Durch die Integration einer Service-App mit einer Warenwirtschaftssoftware werden alle Daten automatisch synchronisiert. Über Schnittstellen (z. B. APIs) fließen Auftragsdaten, Arbeitszeiten und Materialien zwischen Büro und Werkstatt hin und her – in Echtzeit oder nachträglich bei bestehender Internetverbindung.
Ist digitale Werkstattfertigung auch ohne permanente Internetverbindung möglich?
Ja. Moderne mobile Lösungen funktionieren auch offline. Alle erfassten Daten werden lokal gespeichert und synchronisieren sich automatisch, sobald wieder eine Internetverbindung besteht. Das ist besonders bei Serviceeinsätzen vor Ort ein großer Vorteil.
Welche Vorteile bietet digitale Dokumentation in der Werkstattfertigung?
Eine digitale Dokumentation sorgt für lückenlose Nachvollziehbarkeit aller Arbeitsschritte. Sie verbessert die Qualitätssicherung, erleichtert die Abrechnung und schafft Transparenz für Kunden und Mitarbeitende. Gleichzeitig reduziert sie Fehler und Nacharbeiten.
Können bestehende ERP- oder Controllingsysteme angebunden werden?
Ja. Digitale Werkstattlösungen lassen sich über standardisierte Schnittstellen in bestehende ERP-, Warenwirtschafts- oder Controllingsysteme integrieren. Dadurch entstehen zukunftssichere IT-Strukturen, die mit dem Unternehmen wachsen können.
Welche Vorteile haben KMU langfristig von digitaler Werkstattfertigung?
Langfristig profitieren KMU von effizienteren Abläufen, besserer Planbarkeit und höherer Transparenz. Mitarbeitende werden entlastet, Engpässe früher erkannt und Ressourcen gezielter eingesetzt. Gleichzeitig steigt die Flexibilität und Wettbewerbsfähigkeit des Unternehmens.
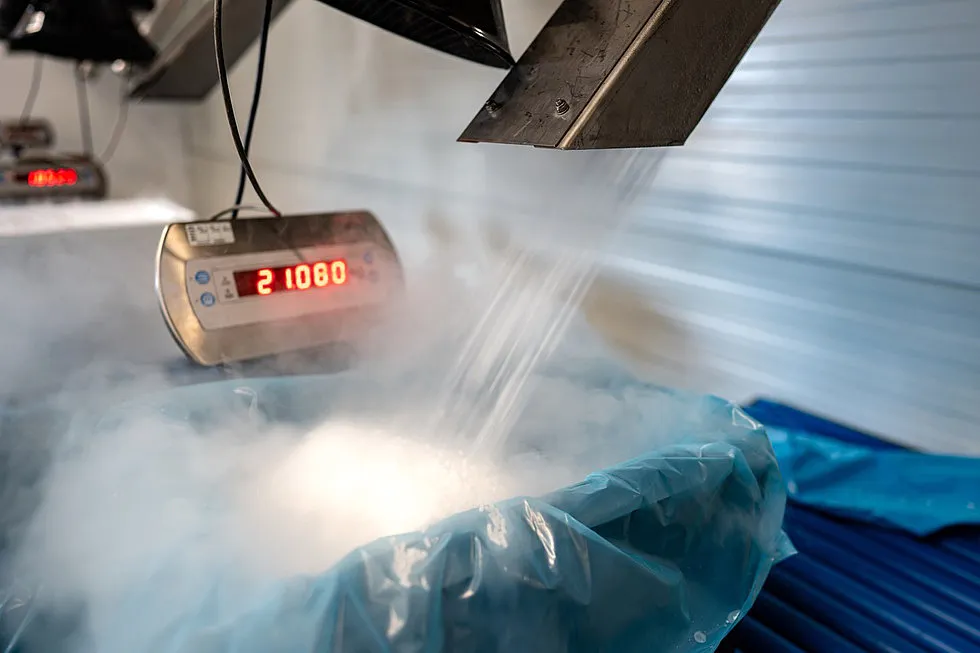
Nahtlose digitale Geschäftsprozesse im CO₂- und Kältemittelgeschäft
Ob CO₂-Zylinder für Wassersprudler, Kältemittel für industrielle Anlagen oder Trockeneis für die Logistik- und Lebensmittelbranche – Cleangas bewegt täglich tausende Gebinde unter engen Zeitplänen und mit strengen Sicherheitsvorgaben. Die Suiteify Commercial classic für DATEV und das Suiteify DMS classic bilden dabei das digitale Rückgrat und sorgen für strukturierte und transparente digitale Geschäftsprozesse.
Die Cleangas GmbH & Co. KG wurde 1992 in Willingen (Upland) gegründet und hat sich vom kleinen Serviceanbieter für Schankanlagen zu einem europaweit tätigen Spezialisten für Kohlensäure, Trockeneis, Kältemittel und CO₂-basierte Kühlanwendungen entwickelt.
Mit über 10.000 Dauerkunden, vier Standorten und rund 50 eigenen Trockeneisanlagen ist das Unternehmen auf standardisierte und belastbare Abläufe angewiesen, um Lieferungen, Produktion und Bestellvolumina zuverlässig zu koordinieren.
Vom Serviceanbieter zum europäischen Spezialisten
Um die wachsenden Prozesse zuverlässig abzubilden, setzt Cleangas an allen Standorten auf die digitale Prozessplattform von Suiteify. Die Suiteify Commercial classic für DATEV verknüpft die kaufmännischen Abläufe direkt mit der Finanzbuchhaltung, während das Suiteify DMS classic die Archivierung und schnelle Auffindbarkeit von Rechnungen, Verträgen und Versandunterlagen sicherstellt.
Durch die nahtlose Integration von E-Commerce, automatisierten Buchungsprozessen und individuell angepassten Layouts für Leergut und Gebinderücknahme entsteht ein belastbarer digitaler Unterbau für das gesamte Unternehmen.
„Die Entwicklung vom Ein-Mann-Betrieb zum Marktführer für Trockeneis ging nur, weil wir schon früh erkannt haben, dass ohne Digitalisierung ein weiteres Wachstum kaum möglich ist“, sagt Geschäftsführer Philipp ten Eicken, der die Einführung der Suiteify-Lösungen ab 2016 verantwortet hat.
Cleangas setzt jährlich rund 16.000 Tonnen CO₂ um, liefert Trockeneis im 24-Stunden-Takt und versendet über 100.000 Pakete pro Jahr – ein Volumen, das nur mit automatisierten ERP-Prozessen zu bewältigen ist.
{{box-quote-left}}
Suiteify Commercial classic für DATEV als zentrales Prozesssystem
Ein entscheidender Schritt war die Einführung der Suiteify Commercial classic für DATEV, um alle kaufmännischen Abläufe eng mit der Finanzbuchhaltung zu verzahnen. Die hauseigene E-Commerce-Plattform generiert den Großteil aller Bestellungen, deren Daten automatisiert in das ERP-System fließen. Von dort werden Auftragsbestätigungen erzeugt, Lieferscheine erstellt und Versandprozesse angestoßen. Sämtliche Informationen werden unmittelbar an DATEV übergeben.
„Wir haben täglich bis zu 600 Zahlungseingänge. Das lässt sich manuell nicht fehlerfrei abbilden“, erklärt Philipp ten Eicken. Die Suiteify-Software übernimmt die Zuordnung vollständig automatisiert. Rund 150.000 Zahlungseingänge pro Jahr werden so verarbeitet – ein Aufwand, der ohne Digitalisierung kaum handhabbar wäre.
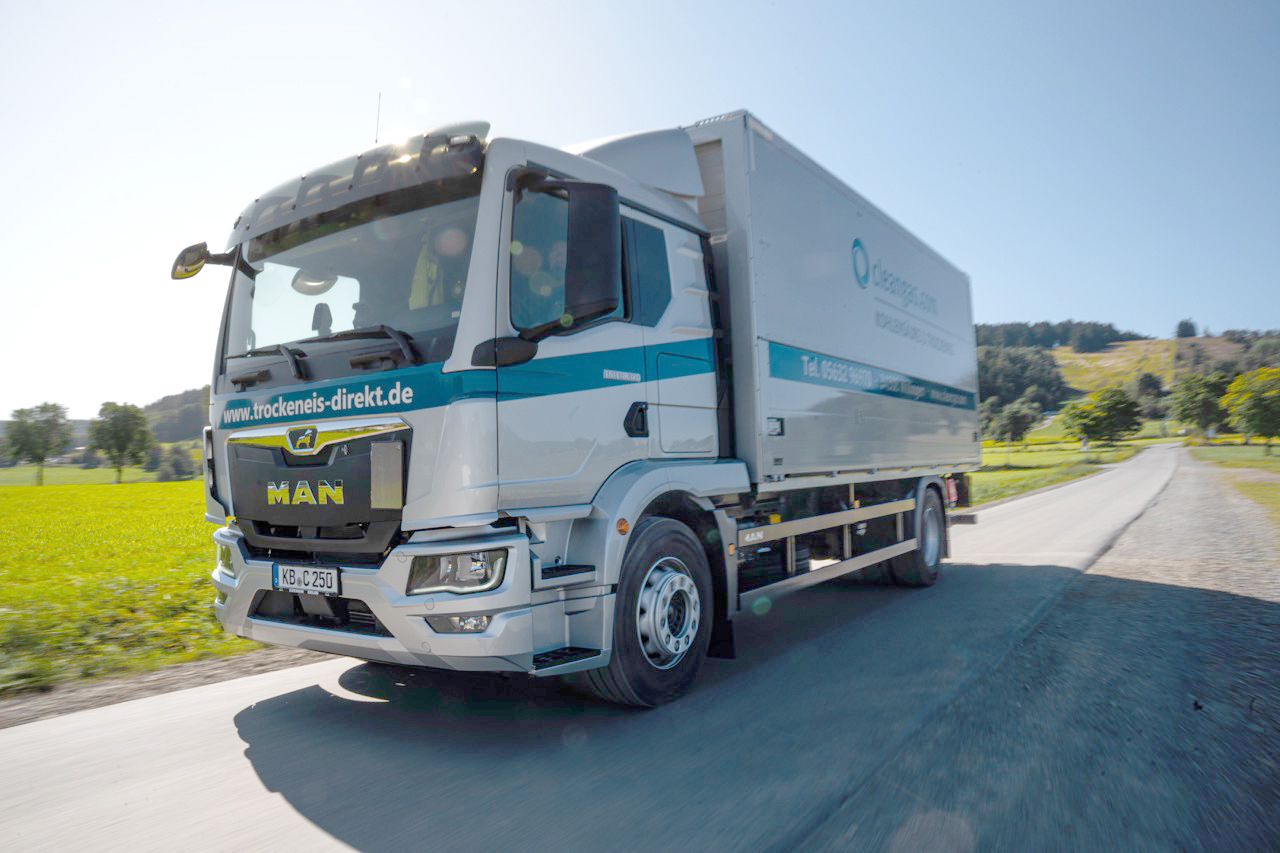
Spezialprozesse abbilden: Mehrweggebinde, Leergut und Rückverfolgung
Eine Besonderheit bei Cleangas ist das breite Spektrum an CO₂-Zylindern und Trockeneis-Boxen, die als langlebige Mehrweggebinde im Umlauf sind. Alle Behälter werden in der Suiteify Lagerverwaltung als Fremdlager geführt.
Gemeinsam mit den Fachleuten von Suiteify hat Cleangas ein eigenes Layout entwickelt, um die komplette Leergutlogistik inklusive Rückverfolgung abzubilden. So lässt sich für jeden Kunden genau nachvollziehen, welche Gebinde ausgeliefert wurden, welche Einheiten zurückgekommen sind und welche Restbestände noch beim Kunden stehen.
„Die Rückverfolgung ist für uns geschäftskritisch“, beschreibt Philipp ten Eicken das Tagesgeschäft. „Mit Suiteify sehen wir auf Tastendruck, welche Boxen wo im Einsatz sind. Auch unsere Disposition bucht Rücklieferungen direkt über die Suiteify-Oberfläche.“ Auf diese Weise lassen sich die Mehrwegsysteme effizient steuern und gegenüber Industriekunden lückenlos nachweisen – ein zentraler Baustein der Nachhaltigkeitsstrategie von Cleangas.
Suiteify DMS classic: Papierabbau, Transparenz und Auskunftsfähigkeit
Ein weiterer Meilenstein der Digitalisierung bei Cleangas war die Einführung von Suiteify DMS classic im Jahr 2019. Grund dafür waren die wachsenden Belegmengen. Bei über 3.000 Rechnungen pro Woche wären das Ausdrucken und die physische Ablage der Belege organisatorisch nicht länger manuell zu bewältigen gewesen.
Heute archiviert Cleangas Rechnungen, Zahlungsbelege, Verträge mit Industriekunden, Liefervereinbarungen, Leergutdokumente sowie Versandunterlagen inklusive Gefahrgutscheine. Die Volltextsuche und die klaren Strukturen ermöglichen es, Belege innerhalb weniger Sekunden zu finden. Für die Kältespezialisten ist dies ein wesentlicher Vorteil, da viele Kunden auf minutengenaue Lieferungen angewiesen sind.
„Bei kritischen Sendungen, etwa für Probentransporte, müssen wir sofort wissen, wo sich das Paket befindet und welche Dokumente dazugehören“, erläutert Philipp ten Eicken. „Mit Suiteify DMS classic geht die Recherche in Sekunden.“
Schnittstellen, Automatisierung und API-Einsatz
Cleangas nutzt die Systeme weit über den Standard hinaus. Über die Suiteify API wurden mehrere Eigenentwicklungen angebunden, darunter eine Rücknahmesoftware für Mehrwegboxen, die vollständige E-Commerce-Anbindung, ein Tool zur automatischen Übergabe von Kundendaten an die Telefonanlage sowie die Integration der Versandsoftware V-Log.
Auf diese Weise entstehen besonders schlanke Abläufe: Wird eine Bestellung online ausgelöst, werden innerhalb von zehn Minuten alle relevanten Daten in Suiteify angelegt, automatisch eine Auftragsbestätigung versendet und die Informationen an die Telefonanlage übergeben. Ruft der Kunde anschließend an, sieht der Service sofort die Bestellung, den Status und die dazugehörigen Dokumente.
Sendungsverfolgung und DMS-Verknüpfung
In der Auftragsbearbeitung setzt Cleangas zusätzlich ein von Suiteify angepasstes Modul zur Sendungsverfolgung ein. Anders als bei klassischen KEP-Diensten (Kurier-, Express- und Paketdienste) benötigt das Unternehmen detailliertere Rückmeldungen zu jeder Sendung, beispielsweise zu Gefahrgut und den beteiligten Logistikpartnern.
Alle Versanddokumente werden automatisch im DMS archiviert und stehen im Kundenkontext jederzeit bereit. Dadurch lassen sich Reklamationen, Liefernachweise oder Rückfragen aus der Industrie ohne Zeitverlust bearbeiten.
Pilotprojekt: KI-gestützte Dokumentenanalyse
Aktuell arbeitet Cleangas gemeinsam mit Suiteify an einem Pilotprojekt zur KI-Unterstützung im Dokumentenmanagement. Die KI soll dabei Namensähnlichkeiten besser erkennen und Dokumentinhalte automatisch auswerten.
Außerdem soll sie wiederkehrende Reklamationsmuster identifizieren und die Ursachen für Probleme schneller sichtbar machen.
„Früher haben wir vieles in Excel ausgewertet. Bei den heutigen Datenmengen ist das aber nicht mehr möglich“, stellt Philipp ten Eicken fest. „Mit KI-Unterstützung wollen wir Entscheidungen künftig noch stärker datenbasiert treffen.“
Digitale Geschäftsprozesse als Basis der Unternehmensentwicklung
Cleangas zeigt, wie KMU, die unter Wettbewerbsdruck stehen, ihre Abläufe durchgängig und belastbar gestalten können. Mit der Kombination aus Suiteify Commercial classic für DATEV, Suiteify DMS classic und mehreren individuellen Schnittstellenlösungen hat das Unternehmen skalierbare Strukturen geschaffen, die Wachstum und steigende Kundenanforderungen zuverlässig unterstützen.
„Unsere Prozesse müssen jederzeit funktionieren: vom Onlineshop über die Produktion bis zur Auslieferung“, resümiert Philipp ten Eicken. „Mit den Lösungen von Suiteify haben wir ein flexibles System, das unsere spezifischen Prozesse detailliert abbildet und mit uns weiterwächst.“
{{box-list-right}}