Blog
ERP & Finance
Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher
Compliance in der Warenwirtschaft ist für KMU eine zentrale Herausforderung. Steigende gesetzliche Anforderungen und komplexe Prozesse erhöhen das Risiko von Fehlern und Haftungsfällen. Dieser Artikel zeigt typische Problemfelder auf und erläutert, wie eine Warenwirtschaftssoftware Unternehmen dabei unterstützt, rechtssicher und effizient zu arbeiten.
Die Anforderungen an Unternehmen steigen kontinuierlich: Gesetzgeber, Behörden, Kunden und Geschäftspartner erwarten transparente, nachvollziehbare und rechtskonforme Prozesse. Besonders in der Warenwirtschaft treffen zahlreiche gesetzliche Vorgaben auf operative Alltagsabläufe. Dies stellt insbesondere für kleine und mittlere Unternehmen (KMU) eine besondere Herausforderung dar. Begrenzte personelle Ressourcen, historisch gewachsene Prozesse und ein hoher manueller Aufwand erhöhen das Risiko von Compliance-Verstößen erheblich. Gleichzeitig bietet eine strukturierte und softwaregestützte Warenwirtschaft große Chancen, Rechtssicherheit und Effizienz miteinander zu verbinden.
Bedeutung von Compliance in der Warenwirtschaft
Compliance in der Warenwirtschaft beschreibt die konsequente Einhaltung aller gesetzlichen, regulatorischen und internen Vorgaben entlang der gesamten Warenbewegung. Dazu zählen der Einkauf von Waren, deren Lagerung und Weiterverarbeitung sowie der Verkauf und die Dokumentation und Archivierung aller relevanten Vorgänge. Dabei werden unter anderem das Handels- und Steuerrecht, Vorschriften zur Produktsicherheit und Produkthaftung, das Zoll- und Außenwirtschaftsrecht, datenschutzrechtliche Anforderungen sowie Umwelt- und Entsorgungsauflagen berührt.
Für KMU bedeutet dies: Jeder Wareneingang, jede Bestandsbewegung und jede Rechnung muss nicht nur betriebswirtschaftlich korrekt, sondern auch rechtlich einwandfrei abgebildet sein.
Typische Compliance-Problemfelder in KMU
Viele KMU sind sich der Relevanz von Compliance in der Warenwirtschaft bewusst, stoßen in der Praxis jedoch immer wieder auf Probleme. Ein zentrales Problem ist die mangelnde Transparenz in den Warenwirtschaftsprozessen. Oft kommen Excel-Listen, Einzellösungen oder manuelle Abläufe zum Einsatz, die nicht miteinander verzahnt sind. Dadurch entstehen Medienbrüche, unvollständige Daten und eine fehlende Nachvollziehbarkeit.
Hinzu kommt, dass das Wissen über aktuelle gesetzliche Anforderungen begrenzt ist. Diese ändern sich regelmäßig, etwa im Steuerrecht, bei Dokumentationspflichten oder im Bereich Verpackung und Nachhaltigkeit. Ohne spezialisierte Fachkräfte ist es für KMU schwierig, stets auf dem neuesten Stand zu bleiben.
Ein weiterer kritischer Punkt sind Dokumentationslücken. Fehlende oder unvollständige Belege, nicht revisionssichere Ablagen oder unklare Zuständigkeiten können bei Betriebsprüfungen, Zollkontrollen oder Audits schnell zu Problemen führen. Dieses Risiko wird durch manuelle Datenerfassung verstärkt, da menschliche Fehler dabei kaum vermeidbar sind.
Risiken und Folgen mangelnder Compliance in der Warenwirtschaft
Compliance-Verstöße bleiben selten ohne Folgen. KMU riskieren Bußgelder, Nachzahlungen, Vertragsstrafen oder sogar Lieferstopps, wenn sie gesetzliche Anforderungen nicht erfüllen. Darüber hinaus können fehlerhafte Produktinformationen oder eine unklare Rückverfolgbarkeit zu Haftungsfällen führen. Auch der Verlust von Kundenvertrauen und die Schädigung des eigenen Rufs sind nicht zu unterschätzen. Gerade in wettbewerbsintensiven Märkten kann mangelnde Compliance die Existenz des Unternehmens langfristig gefährden.
Strategien für rechtssichere Warenwirtschaftsprozesse
Um Compliance nachhaltig sicherzustellen, benötigen KMU klare, standardisierte und dokumentierte Prozesse. Die Verantwortlichkeiten sollten eindeutig geregelt sein, beispielsweise für die Bereiche Einkauf, Lagerverwaltung, Inventur und Versand. Ergänzend dazu sind regelmäßige Schulungen sinnvoll, um Mitarbeitende für relevante rechtliche Anforderungen zu sensibilisieren.
Ein wirksames Mittel zur Risikominimierung sind interne Kontrollen. Durch regelmäßige Prüfungen von Beständen, Belegen und Prozessabläufen können Schwachstellen frühzeitig erkannt und behoben werden. In der Praxis zeigt sich jedoch, dass diese Maßnahmen ohne technische Unterstützung nur mit hohem Aufwand umzusetzen sind.
{{box-list-right}}
Die Rolle der Warenwirtschaftssoftware für Compliance in KMU
An dieser Stelle kommt Warenwirtschaftssoftware ins Spiel. Sie bildet das Rückgrat einer rechtssicheren Warenwirtschaft, indem sie Prozesse digitalisiert, automatisiert und zentralisiert. Statt verteilter Datenquellen gibt es eine einheitliche Datenbasis, auf die alle relevanten Abteilungen zugreifen können.
Durch die softwaregestützte Erfassung von Wareneingängen, Lagerbewegungen, Aufträgen und Rechnungen entsteht eine lückenlose Dokumentation. Jede Änderung ist nachvollziehbar, Verantwortlichkeiten sind klar zugeordnet, und relevante Informationen stehen jederzeit zur Verfügung.
Vorteile von Warenwirtschaftssoftware für die rechtliche Sicherheit
Ein wesentlicher Vorteil von Warenwirtschaftssystemen ist ihre hohe Transparenz. Alle Warenbewegungen lassen sich in Echtzeit nachvollziehen, wodurch sich die Rückverfolgbarkeit erheblich verbessert. Einheitliche Stammdaten gewährleisten, dass Produktinformationen, Preise und steuerliche Angaben konsistent und korrekt sind.
Darüber hinaus unterstützen viele Systeme eine revisionssichere Archivierung von Belegen und Dokumenten. Mithilfe von Audit-Logs und Änderungsprotokollen kann jederzeit nachgewiesen werden, wer wann welche Anpassungen vorgenommen hat. Dies ist ein entscheidender Faktor bei Prüfungen durch Finanzbehörden oder externe Auditoren.
Moderne Softwarelösungen bieten zudem integrierte Kontrollmechanismen. Plausibilitätsprüfungen, Pflichtfelder und Freigabeprozesse reduzieren das Risiko menschlicher Fehler erheblich. Warnhinweise machen auf Unstimmigkeiten aufmerksam, bevor es zu Compliance-Verstößen kommt.
Nicht zuletzt profitieren KMU von regelmäßigen Software-Updates, die gesetzliche Änderungen, etwa bei Steuersätzen, Meldepflichten oder internationalen Handelsvorschriften, berücksichtigen. So bleibt die Warenwirtschaft auch bei sich ändernden Rahmenbedingungen rechtssicher.
Warenwirtschaftssoftware als Wettbewerbsvorteil für KMU
Compliance wird oft als lästige Pflicht betrachtet. Wenn sie jedoch richtig umgesetzt wird, kann sie zu einem echten Wettbewerbsvorteil werden. Unternehmen, die ihre Warenwirtschaft sauber, transparent und regelkonform organisieren, profitieren von stabilen Prozessen, geringeren Risiken und höherer Effizienz. Geschäftspartner und Kunden schätzen die Zuverlässigkeit und Professionalität, die sich aus einer rechtskonformen Arbeitsweise ergibt.
Der Einsatz einer geeigneten Warenwirtschaftssoftware bedeutet für KMU daher nicht nur mehr Rechtssicherheit, sondern auch eine solide Basis für Wachstum und Skalierbarkeit.
Fazit: Rechtssicherheit durch digitale Warenwirtschaft
Compliance in der Warenwirtschaft ist für KMU eine zentrale Managementaufgabe. Eine Kombination aus klar definierten Prozessen, geschulten Mitarbeitenden und einer leistungsfähigen Warenwirtschaftssoftware ermöglicht es, gesetzliche Anforderungen zuverlässig zu erfüllen und Risiken zu minimieren. Unternehmen, die frühzeitig in digitale und strukturierte Lösungen investieren, schaffen nicht nur Rechtssicherheit, sondern stärken zugleich ihre Wettbewerbsfähigkeit in einem zunehmend regulierten Marktumfeld.
FAQ – Compliance in der Warenwirtschaft
Was bedeutet Compliance in der Warenwirtschaft?
Compliance in der Warenwirtschaft bezeichnet die rechtssichere Abwicklung aller Warenbewegungen innerhalb eines Unternehmens. Dazu gehören der Einkauf, die Lagerhaltung, die Weiterverarbeitung, der Verkauf sowie die vollständige und revisionssichere Dokumentation aller Vorgänge gemäß rechtlicher Vorgaben wie den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).
Warum ist Compliance in der Warenwirtschaft für KMU so wichtig?
Für KMU ist Compliance in der Warenwirtschaft von besonderer Relevanz, da Fehler hier schnell zu Bußgeldern, Steuernachzahlungen oder Haftungsrisiken führen können. Gleichzeitig fehlen oft die personellen Ressourcen, um die komplexen gesetzlichen Anforderungen manuell umzusetzen.
Welche gesetzlichen Anforderungen betreffen die Warenwirtschaft?
Die Warenwirtschaft unterliegt unter anderem:
- Handels- und Steuerrecht
- Produktsicherheits- und Produkthaftungsgesetzen
- Zoll- und Außenwirtschaftsvorschriften
- Datenschutz (DSGVO)
- Umwelt- und Entsorgungsauflagen
Eine rechtskonforme Warenwirtschaft gewährleistet, dass alle Vorgaben eingehalten werden und dies jederzeit nachweisbar ist.
Welche Compliance-Probleme treten in der Warenwirtschaft von KMU häufig auf?
Typische Compliance-Risiken in der Warenwirtschaft sind:
- Fehlende Transparenz durch Excel-Listen oder Insellösungen
- Medienbrüche und doppelte Datenerfassung
- Unvollständige oder nicht revisionssichere Dokumentation
- Manuelle Prozesse mit hoher Fehleranfälligkeit
Diese Faktoren erhöhen das Risiko von Verstößen erheblich.
Welche Folgen hat mangelnde Compliance in der Warenwirtschaft?
Fehlende Compliance kann Bußgelder, Nachzahlungen, Vertragsstrafen oder Lieferstopps nach sich ziehen. Darüber hinaus drohen Reputationsschäden und Vertrauensverluste bei Kunden und Geschäftspartnern. Diese können die Wettbewerbsfähigkeit langfristig gefährden.
Wie können KMU eine rechtssichere Warenwirtschaft umsetzen?
Eine rechtssichere Warenwirtschaft basiert auf:
- Standardisierten und dokumentierten Prozessen
- Klar geregelten Verantwortlichkeiten
- Regelmäßigen Mitarbeiterschulungen
- Internen Kontrollen zur Fehlervermeidung
Ohne digitale Unterstützung sind diese Maßnahmen jedoch mit hohem Aufwand verbunden.
Wie unterstützt Warenwirtschaftssoftware die Compliance?
Eine Warenwirtschaftssoftware für KMU digitalisiert und automatisiert alle relevanten Prozesse. Sie schafft eine zentrale Datenbasis, ermöglicht lückenlose Nachvollziehbarkeit und reduziert Fehler durch integrierte Prüf- und Kontrollmechanismen.
Welche Vorteile bietet Warenwirtschaftssoftware für die rechtliche Sicherheit?
Ein Warenwirtschaftssystem unterstützt die Compliance durch:
- Echtzeit-Transparenz aller Warenbewegungen
- Einheitliche und korrekte Stammdaten
- GoBD-konforme Archivierung von Belegen
- Audit-Logs und Änderungsprotokolle
- Automatische Plausibilitätsprüfungen und Freigabeprozesse
- Regelmäßige Updates bei gesetzlichen Änderungen
Ersetzt Warenwirtschaftssoftware interne Kontrollen und Fachwissen?
Nein, eine Warenwirtschaftssoftware ergänzt interne Kontrollen und fachliches Know-how, ersetzt diese jedoch nicht. Erst das Zusammenspiel von Software, klaren Prozessen und geschulten Mitarbeitenden gewährleistet nachhaltige Compliance.
Kann Compliance in der Warenwirtschaft ein Wettbewerbsvorteil sein?
Ja, denn eine transparente und rechtskonforme Warenwirtschaft stärkt das Vertrauen von Kunden, Lieferanten und Geschäftspartnern. Gleichzeitig verbessern sich die Effizienz, die Prozesssicherheit und die Skalierbarkeit, wodurch sich ein klarer Wettbewerbsvorteil für KMU ergibt.
WEITERE ARTIKEL




DMS Software - Warum ein Dokumentenmanagementsystem besser ist als Explorer und Co.
Die effiziente Verarbeitung, Speicherung und Verwaltung digitaler Geschäftsdokumente ist für Unternehmen heute ein entscheidender Wettbewerbsfaktor. Viele kleinere Firmen setzen jedoch noch immer auf eine einfache Dokumentenablage im Dateisystem, beispielsweise im Windows-Explorer. In diesem Artikel erfahren Sie, welche Vorteile ein professionelles Dokumentenmanagementsystem (DMS) bietet: von der GoBD-konformen Archivierung bis hin zur Integration in digitale Geschäftsprozesse.
Was ist ein Dokumentenmanagementsystem (DMS)?
Dokumentenmanagement bedeutet, aus unstrukturierten Dokumenten strukturierte, durchsuchbare Informationen zu machen. Ein Dokumentenmanagementsystem ist jedoch weit mehr als eine digitale Ablage:
- Es speichert und verwaltet Dokumente in einer Datenbank.
- Es ermöglicht eine gezielte Suche nach Dokumenten anhand von Schlagworten, Inhalten oder Metadaten.
- Zudem unterstützt es die revisionssichere Archivierung und erfüllt die Anforderungen der GoBD und DSGVO.
Im Gegensatz dazu bietet ein herkömmliches Dateisystem wie der Windows-Explorer lediglich einfache Speicher- und Ordnerstrukturen. Eine intelligente Verwaltung wie automatische Verschlagwortung, Versionierung, Workflow-Management oder Integration in digitale Geschäftsprozesse ist im klassischen Dateisystem nicht oder nur sehr schwer möglich. Darüber hinaus sind Standard-Dateisysteme in Bezug auf Datenschutz und Schutz vor Datenverlust ohne zusätzliche Maßnahmen wie Backups, Verschlüsselung oder Rechteverwaltung deutlich unsicherer als DMS-Software.
DMS Software vs. Dateisystem – der direkte Vergleich
Integration in Geschäftsprozesse – der Schlüssel zur Digitalisierung
Ein großer Vorteil professioneller DMS-Software ist die nahtlose Einbindung in Geschäftsprozesse. Über Schnittstellen können Dokumente direkt mit Business-Apps und ERP-Systemen verknüpft werden. Das bedeutet:
- Angebote lassen sich automatisch zu Aufträgen und Rechnungen weiterführen.
- Dokumente werden GoBD-konform archiviert und in der Verfahrensdokumentation dokumentiert.
- Die Ablage wird zur Single Source of Truth – alle Nutzer arbeiten immer mit der aktuellen Version.
{{box-list-right}}
Cloud-DMS oder On-Premises – was ist besser?
Bei der Wahl des Dokumentenmanagementsystems spielt der Datenschutz eine zentrale Rolle.
- On-Premises-Lösungen speichern Dokumente auf eigenen Servern und sind oft die erste Wahl für maximale Datensicherheit. Über sichere VPN-Verbindungen können Nutzer auch außerhalb des physischen Standorts auf alle Funktionen und Dokumente des DMS zugreifen.
- Cloud-DMS bieten Flexibilität und ortsunabhängigen Zugriff über das Internet, müssen jedoch DSGVO-konform sein. Darauf ist vor allem dann zu achten, wenn der Cloudanbieter seinen Sitz außerhalb der EU hat.
Fazit: DMS-Software schlägt Dateisystem
Ein professionelles Dokumentenmanagementsystem (DMS) ist weit mehr als eine einfache Ablage im Dateisystem. Es sorgt für maximale Dokumentensicherheit und gewährleistet einen hohen Standard beim Datenschutz. Durch die GoBD-konforme Archivierung werden gesetzliche Anforderungen zuverlässig erfüllt. Die effiziente Dokumentenverwaltung wird durch Funktionen wie OCR-gestützte Suche, gezielte Schlagwortvergabe und komfortable Versionierung entscheidend verbessert.
Zudem lässt sich ein DMS nahtlos in bestehende digitale Geschäftsprozesse integrieren, was Abläufe beschleunigt und die Zusammenarbeit optimiert. Damit wird das Dokumentenmanagement zu einem zentralen Motor der digitalen Transformation im Unternehmen. Kurz gesagt: DMS Software spart wertvolle Zeit, minimiert den Suchaufwand und macht Ihr Unternehmen langfristig wettbewerbsfähig und zukunftssicher.
Verification of Payee (VoP): Empfängerüberprüfung für sichere SEPA-Überweisungen ab Oktober 2025
Ab Oktober 2025 tritt mit der Verification of Payee (VoP) eine neue EU-Vorgabe in Kraft, die den SEPA-Zahlungsverkehr sicherer machen soll. Künftig müssen Banken prüfen, ob der Name des Zahlungsempfängers exakt zur angegebenen IBAN passt. Dies ist ein wichtiger Schritt, um SEPA-Betrug zu verhindern und Fehlüberweisungen zu vermeiden. In diesem Beitrag erfahren kleine und mittlere Unternehmen (KMU), welche Änderungen sich durch die Empfängerüberprüfung ergeben, wie das VoP-Ampelsystem funktioniert und welche konkreten Maßnahmen jetzt notwendig sind.
Worum geht es bei der Verification of Payee (VoP) im SEPA-Zahlungsverkehr?
Ab dem 9. Oktober 2025 sind alle Banken im SEPA-Zahlungsraum dazu verpflichtet, eine Empfängerüberprüfung durchzuführen, bevor sie eine SEPA-Überweisung freigeben.
Bei der sogenannten Verification of Payee (VoP) wird der angegebene Kontoinhabername mit der zugehörigen IBAN verglichen. Dies ist ein entscheidender Schritt, um die Sicherheit bei SEPA-Überweisungen zu erhöhen. Das Ziel besteht darin, SEPA-Betrug zu verhindern und Fehlüberweisungen zu reduzieren.
Hinweis: Die technische Infrastruktur für den Abgleich von IBAN und Name wird bereits am 5. Oktober 2025 aktiviert, also vier Tage vor Inkrafttreten der gesetzlichen Pflicht.
Wer ist von der VoP-Empfängerüberprüfung im SEPA-Zahlungsverkehr betroffen?
Die Verification of Payee ist für alle Unternehmen, die SEPA-Überweisungen senden oder empfangen, verpflichtend – unabhängig von der genutzten Software oder dem Übermittlungsweg. Insbesondere für KMU, die viele Lieferanten, internationale Partner oder ein großes Zahlungsvolumen haben, bringt die SEPA-Überweisung spürbare Vorteile und mehr Sicherheit.
Warum wird die Verification of Payee eingeführt?
Die VoP-Empfängerüberprüfung soll Fehlerüberweisungen und betrügerische Transaktionen bereits vor der Ausführung stoppen.
Gerade beim Authorized Push Payment Fraud, bei dem Unternehmen auf gefälschte Kontodaten hereinfallen, kann der Abgleich von IBAN und Name den Schaden verhindern.
Das VoP-Ampelsystem bei SEPA-Überweisungen
Nach Einreichung der Zahlung zeigt die Bank typischerweise eines der folgenden Ergebnisse an:
So bereiten sich KMU auf die VoP-Pflicht vor
Stammdatenpflege für fehlerfreie SEPA-Überweisungen
- Alle Lieferanten- und Kundendaten müssen so angepasst werden, dass sie exakt mit dem offiziellen Kontoinhabernamen übereinstimmen.
- Um Close Match oder No Match zu vermeiden, ist eine einheitliche Schreibweise des eigenen Unternehmensnamens auf allen Bankkonten erforderlich.
Commercial Name korrekt hinterlegen
- Für die VoP-Prüfung kann neben dem offiziellen Firmennamen auch ein sogenannter Commercial Name (auf Deutsch: Handelsname oder Handelsbezeichnung) verwendet werden.
- Der Commercial Name sollte eindeutig, im Geschäftsverkehr bekannt und vorab mit der Bank abgestimmt worden sein.
Kunden über korrekten Empfängernamen informieren
- Rechnungen sollten um einen entsprechenden Hinweis ergänzt werden, damit Kunden bei der Prüfung der IBAN den korrekten Empfängernamen verwenden und es zu keinen Zahlungsverzögerungen kommt.
Interne Prozesse für Close Match und No Match festlegen
- Es muss definiert werden, wie bei Warnmeldungen – insbesondere im SEPA-instant-payments-Verfahren (Echtzeitüberweisung) – reagiert wird, um Risiken zu minimieren und SEPA-Betrug zu verhindern.
Was Arbeitgeber bei der Entgeltabrechnung beachten müssen
Arbeitgeber müssen ab Oktober 2025 bei allen Lohn- und Gehaltszahlungen zwingend sicherstellen, dass der Name des Arbeitnehmers exakt mit dem bei der Bank hinterlegten Kontoinhabernamen übereinstimmt. Bereits kleine Abweichungen, etwa Tippfehler, Namenszusätze oder ein Namenswechsel, können dazu führen, dass Zahlungen verzögert oder gar nicht ausgeführt werden.
- Arbeitgeber sollten daher rechtzeitig alle Personalstammdaten überprüfen und regelmäßig mit den Mitarbeitenden abgleichen, ob die Bankverbindung und der dazugehörige Vor- und Nachname korrekt und aktuell geführt werden.
- Bei Abweichungen zwischen Name und IBAN erhalten Arbeitgeber vor der Ausführung der Zahlung eine Rückmeldung der Bank (Close Match oder No Match) und können entscheiden, ob die Überweisung dennoch ausgeführt werden soll. Bei einer Freigabe trotz Warnhinweis trägt der Arbeitgeber das Risiko eines Zahlungsverlusts.
- Bei der Einreichung von Sammelüberweisungen über das EBICS-Verfahren können Unternehmen grundsätzlich selbst entscheiden, ob sie eine Empfängerprüfung durchführen möchten (Opt-In) oder darauf verzichten wollen (Opt-Out). Diese Wahlmöglichkeit gilt allerdings nur für Sammeldateien mit mindestens zwei Überweisungen. Bei Dateien mit nur einer Überweisung ist die Empfängerprüfung eigentlich verpflichtend. Aufgrund praktischer Umsetzbarkeitsprobleme hat die BaFin jedoch eine Übergangsregelung beschlossen: Bis auf Weiteres wird auch bei Einzelüberweisungen in Sammeldateien der Verzicht auf die Empfängerprüfung (Opt-Out) geduldet. Diese Duldung soll Firmenkunden Zeit geben, ihre Systeme an die neue Pflicht anzupassen.
Wichtig: Der Abgleich zwischen Empfängername und IBAN erfolgt ausschließlich durch die Banken im Rahmen der Verification of Payee (VoP). Entgeltabrechnungsprogramme können diesen Abgleich nicht eigenständig durchführen, da sie keinen Zugriff auf die hinterlegten Bankdaten und die Validierungsdienste der Banken haben.
Wer haftet bei Fehlüberweisungen?
Hier gelten die folgenden Grundsätze:
- Match: Bank haftet bei Fehlüberweisung.
- Close Match: Auftraggeber haftet.
- No Match: Auftraggeber haftet.
- Opt-out bei Sammelüberweisungen: Auftraggeber haftet.
Merke: VoP reduziert Risiken, ersetzt aber nicht die Sorgfaltspflicht des Auftraggebers. Insbesondere bei gelben oder roten Warnungen ist Vorsicht geboten.
Checkliste für KMU zur SEPA-Überweisung
- Sämtliche Stammdaten prüfen und ggf. aktualisieren
- Einheitlichen Firmennamen bei allen Banken verwenden
- Ggf. einen Commercial Name festlegen und mit der Bank abstimmen
- Rechnungen mit exaktem Empfängernamen versehen
- Prozesse für CloseMatch und No Match definieren
- Kunden und Lieferanten frühzeitig informieren
Fazit
Mit der Einführung der Verification of Payee (VoP) am 9. Oktober 2025 ändert sich der Ablauf von SEPA-Überweisungen. Die verpflichtende Empfängerüberprüfung sorgt dafür, dass der Abgleich von IBAN und Name vor der Zahlungsfreigabe automatisch erfolgt. Dadurch werden Unternehmen effektiv gegen SEPA-Betrug geschützt und vor finanziellen Verlusten und unnötigen Rückabwicklungen bewahrt.
Für kleine und mittlere Unternehmen (KMU) bedeutet dies jedoch auch, dass sie ihre internen Abläufe, Kundendaten und Kommunikationsprozesse rechtzeitig anpassen müssen. Eine gründliche Stammdatenpflege, die korrekte Hinterlegung des offiziellen Firmennamens oder eines passenden Commercial Name sowie eine proaktive Information von Kunden und Lieferanten sind entscheidend, um Probleme mit Close Match oder No Match zu vermeiden.
Effiziente Fertigungsplanung für KMU
Viele mittelständische Fertigungsunternehmen kämpfen mit komplexen Produktionsprozessen und steigenden Kundenanforderungen. Die cloudbasierte Lösung "Production Planning & Control" von ISTOS bringt im Zusammenspiel mit der Warenwirtschaftssoftware Suiteify Commercial classic Transparenz, Echtzeitdaten und digitale Übersicht in die Fertigungsplanung.
Im Bereich der Fertigungsplanung sehen sich viele mittelständische Fertigungsunternehmen mit der Herausforderung konfrontiert, komplexe Aufträge effektiv zu organisieren und zu steuern. Eine präzise Produktionssteuerung ist dabei entscheidend, um eine optimale Ressourcenauslastung zu gewährleisten und die Liefertermintreue sicherzustellen. Die cloudbasierte Planungslösung „Production Planning & Control“ der ISTOS GmbH, einem Unternehmen der DMG-MORI-Gruppe und Lösungspartner von Suiteify, hilft Unternehmen, diese Herausforderungen zu bewältigen.
Cloudbasierte Produktionsplanung mit Integration in die Warenwirtschaft
Die Produktionsplanung Software von ISTOS steht als integrierte Zusatzlösung zur Warenwirtschaftssoftware „Suiteify Commercial classic“ von Suiteify optional zur Verfügung. Durch die enge Verzahnung der Systeme ist eine automatisierte Synchronisation ERP-seitig möglich, wodurch papier- und Excel-basierte Planungsprozesse ersetzt werden. So können alle Daten zu Fertigungsaufträgen in Echtzeit zwischen der Warenwirtschaftssoftware und dem Planungssystem via API ausgetauscht werden. Das reduziert den Planungsaufwand erheblich und erhöht die Übersichtlichkeit.
Funktionen der ISTOS Planungslösung
Das Planungssystem „Production Planning & Control“ besteht aus drei aufeinander abgestimmten Anwendungen:
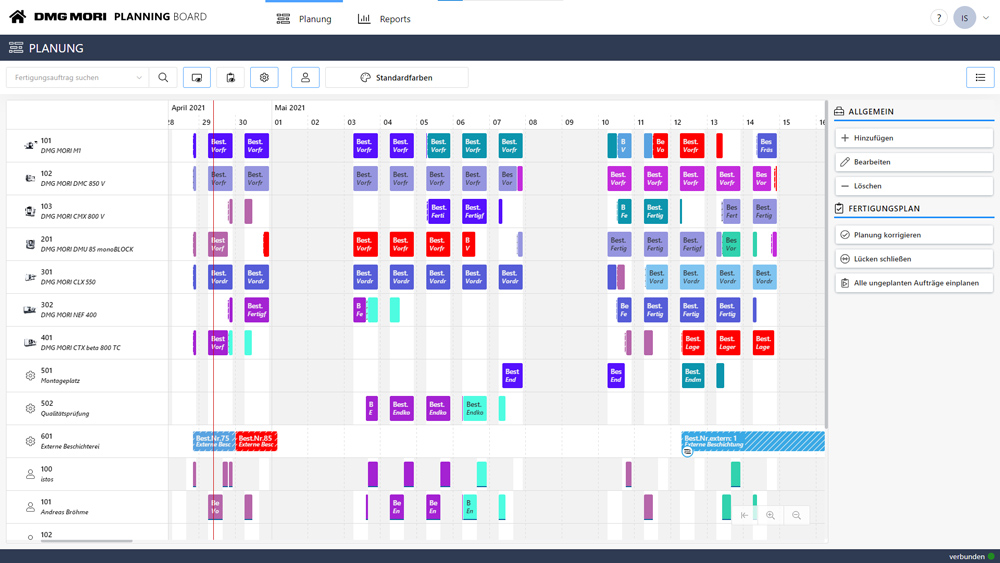
- Das Planning Board fungiert als intuitives Tool für die manuelle Produktionsplanung und ersetzt traditionelle Planungsinstrumente durch eine übersichtliche Visualisierung – unter anderem in Form eines Gantt-Diagramms, das die Maschinenbelegung und Mitarbeiterplanung erleichtert.
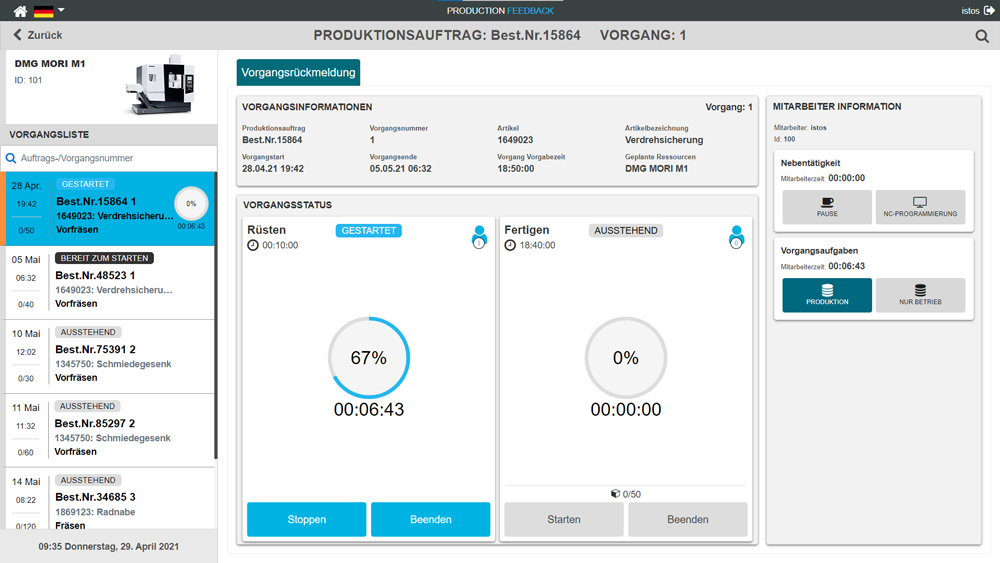
- Mit dem Production Feedback erhalten Maschinenbediener und Management Echtzeitrückmeldungen zum aktuellen Fertigungsstatus aller Aufträge.
- Ergänzend bietet das Production Cockpit ein individuell anpassbares Produktionsdashboard, das die relevanten Produktionsprozesse auf einen Blick darstellt.
Vorteile der digitalen Fertigungsplanung
Die Kombination aus der Planungslösung von ISTOS und Suiteify Commercial classic ermöglicht mehr Transparenz hinsichtlich Rüstzeiten, Durchlaufkosten sowie vorhandener Kapazitäten. Die dadurch gesteigerte Planungssicherheit unterstützt Unternehmen dabei, frühzeitig auf mögliche Engpässe und Terminkonflikte zu reagieren und so die Fertigungsoptimierung schrittweise voranzutreiben. Besonders wichtig ist dies für die Aufrechterhaltung der Liefertermintreue, die direkten Einfluss auf die Kundenzufriedenheit hat.
Sofort einsetzbar und wartungsfrei durch Cloud-Technologie
Die webbasierte Lösung wird als Cloud-Service angeboten. Anwender von Suiteify Commercial classic können somit sofort von der Software profitieren, ohne dass eine aufwändige Installation oder Wartung erforderlich ist. Ein einfacher Internetzugang genügt, um die volle Funktionalität der digitalen Produktionsplanung zu nutzen. Dies macht die Anwendung besonders attraktiv für kleine und mittlere Unternehmen.
{{box-list-left}}