Blog

ERP & Finance

Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Barrierefreie Software – worauf es bei Lösungen für Blinde und Sehbehinderte ankommt
ERP & Finance

Barrierefreie Software – worauf es bei Lösungen für Blinde und Sehbehinderte ankommt

Menschen mit Handicap in die Arbeitswelt zu integrieren, ist ein zentrales Anliegen der Politik. Bislang mangelt es jedoch – trotz voranschreitender Digitalisierung – oft an geeigneten IT-Lösungen. Ohne barrierefreie Software bleibt Inklusion aber eine Illusion. Dieser Beitrag erläutert, wie Software beschaffen sein muss, damit auch blinde und sehbehinderte Menschen mit ihr arbeiten können.

5 Min. Lesezeit

Digitalisierung ist weltweit eines der Kernthemen in Unternehmen. Sie soll mehr Einfachheit und Schnelligkeit, aber auch mehr Kontrolle in die betrieblichen Prozesse und den Arbeitsalltag bringen. Die Folgen der Coronakrise tun ihr Übriges, den digitalen Wandel zu befeuern. Denn nun sind Homeoffice und andere Formen des mobilen Arbeitens in vielen Unternehmen an der Tagesordnung.

Durch Digitalisierung entstehen auch für blinde und sehbehinderte Beschäftigte neue Möglichkeiten des Arbeitens, etwa im Bereich der Finanzbuchhaltung. Es mangelt jedoch an geeigneten Lösungen. Im Folgenden wird erklärt, was digitale Barrierefreiheit genau bedeutet und welche Eigenschaften eine barrierefreie Software aufweisen muss.

Um die Gründe für eine digitale Barrierefreiheit nachvollziehen zu können, muss man jedoch zunächst das Herzstück der Barrierefreiheit verstehen: Inklusion. Denn Barrierefreiheit gelingt erst durch Inklusion.

Was ist unter „digitaler Barrierefreiheit“ zu verstehen?

Der Begriff der digitalen Barrierefreiheit ist insbesondere im Gesetz zur Gleichstellung von Menschen mit Behinderungen (BGG) sowie in weiteren Rechtsnormen des Sozialgesetzbuches (SGB) geregelt. Dem BGG zufolge ist „digitale Barrierefreiheit“ dann gegeben, wenn für Menschen mit Behinderungen bei der Bedienung von Webseiten, Programmen oder Betriebssystemen keine Hindernisse und keine Barrieren auftreten.

Betrachten wir zum Beispiel Buchhaltungssoftware. Diese enthält üblicherweise zahlreiche grafische Komponenten wie Texte und Buttons, mit denen sehbehinderte und blinde Menschen nicht arbeiten können. Der Grund: Sie nehmen die grafischen Details auf dem Bildschirm ohne weitere Hilfe kaum bzw. gar nicht wahr.

Digitale Barrierefreiheit einer Software bedeutet, dass jeder Mensch die Funktionen der Anwendung ohne zusätzliche Programme und Hilfen nutzen kann.

Erfüllt eine Anwendung teilweise die Anforderungen an Barrierefreiheit, spricht man von barrierearmer Software.

Übergeordnetes Ziel von digitaler Barrierefreiheit

Ein wesentliches Ziel von digitaler Barrierefreiheit ist es, Benachteiligungen von Menschen mit Behinderungen zu beseitigen und ihnen eine selbstbestimmte Lebensführung zu ermöglichen.

Welche Eigenschaften muss barrierefreie Software aufweisen?

Grundlage für eine barrierefreie Software ist die Einhaltung bestimmter Gestaltungsprinzipien. Von entscheidender Bedeutung ist hier die deutsche Barrierefreie-Informationstechnik-Verordnung (BITV 2.0). Sie basiert auf den internationalen Web Content Accessibility Guidelines (WCAG), die vom World Wide Web Consortium (W3C), einer Vereinigung von mehr als 350 Vertretern der Softwareindustrie, aufgestellt worden sind. Die WCAG 2.0 geben die wesentlichen Richtlinien zur Barrierefreiheit von Webinhalten vor, sie können aber ebenso für andere technische Umgebungen angewandt werden, wie zum Beispiel eine barrierefreie Software-Entwicklung.

Barrierefreie Software basiert auf vier essenziellen Gestaltungsprinzipien, die in den WCAG 2.0 verankert sind: Wahrnehmbarkeit, Bedienbarkeit, Verständlichkeit und Robustheit.

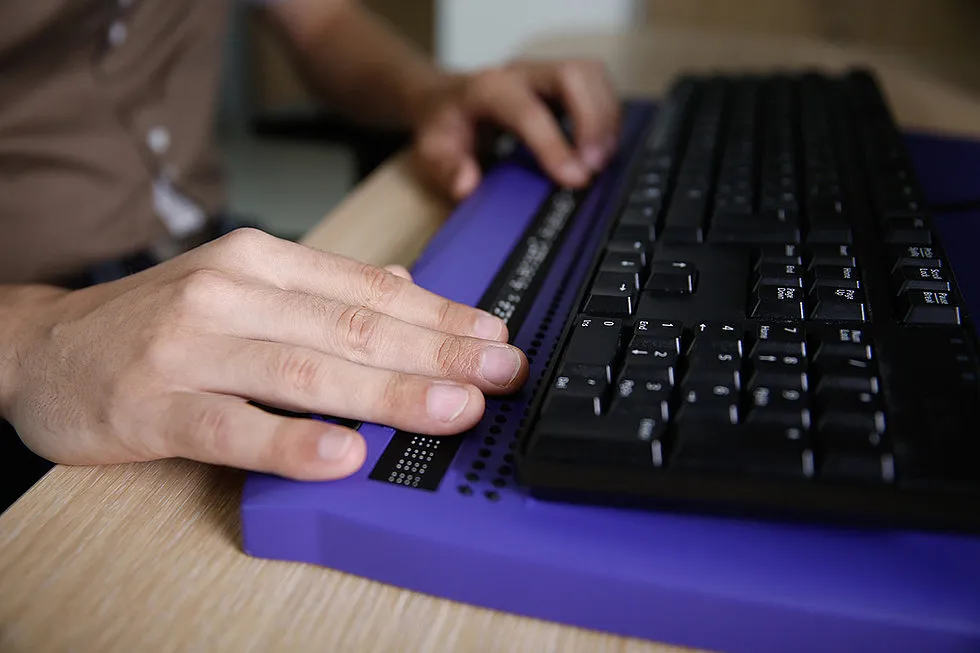
  1. Wahrnehmbarkeit – Zur barrierefreien Wahrnehmung der Benutzeroberfläche einer Software müssen sowohl die Bestandteile als auch die Informationen bei den Kontaktpunkten mit dem Benutzer unabhängig von dessen Fähigkeiten ausgestaltet sein. Eine der wichtigsten Voraussetzungen für die Wahrnehmbarkeit einer Software ist die Screenreadertauglichkeit. Zur Unterstützung der Wahrnehmbarkeit einer Software bzw. der dargestellten Bestandteile und Informationen werden meist sogenannte Screenreader herangezogen, die einem sehbehinderten Benutzer die grafische Darstellung auf dem Bildschirm in akustische Form „übersetzen“. Hierfür benötigen Screenreader eine Audio-Beschreibung, sprich: inhaltlich passende Alternativtexte. So wird zum Beispiel zu jedem Bild eine textliche Beschreibung des Dargestellten hinterlegt, die der Screenreader an den Benutzer akustisch weitergibt.

    Zudem sollte die Software auch Einstellungsmöglichkeiten für Schriftgrößen, Kontraste und Farben ermöglichen, damit Sehbehinderte mit stark eingeschränktem Sichtfeld die Benutzeroberfläche zumindest rudimentär erkennen können.
  2. Bedienbarkeit – Im Arbeitsalltag mit einem PC ist es gang und gäbe, mit einer Computermaus durch die digitalen Oberflächen zu navigieren und mit einer Tastatur beispielsweise Text einzugeben. Jedoch ist vor allem die Maus für sehbehinderte Benutzer kein geeignetes Werkzeug, da diese den Cursor auf dem Bildschirm nicht erkennen. Aus diesem Grund müssen Benutzeroberflächen unabhängig von der Sehfähigkeit des Anwenders und vom verwendeten Gerät bedienbar sein. Hinzu kommt, dass sich eine barrierefreie Software auch unabhängig von assistiver Technologie bedienen lassen muss. Die Tastatur ist dagegen – anders als die Computermaus – eines der wichtigsten Werkzeuge für Sehbehinderte. Denn vor allem mit der Tabulatortaste und den Pfeiltasten können sie durch die Benutzeroberfläche navigieren. Dies setzt natürlich voraus, dass die Software mittels Tastatur bedient werden kann.
  3. Verständlichkeit – Benutzer ohne Sehbehinderung können die Struktur und Logik einer Software durch Sehen und Klicken verstehen und nachvollziehen. Ein sehbehinderter Anwender hingegen erschließt sich die logischen Strukturen einer Software mittels des Navigierens über die Tastatur. Deswegen haben nach dem Prinzip der Verständlichkeit die Inhalte sowie die Bedienung einer Benutzeroberfläche so ausgearbeitet zu sein, dass sie für jeden Nutzer gut zu verstehen sind. Wichtig ist dabei, dass die Strukturen das mentale Vorstellungsvermögen nicht überfordern.
  4. Robustheit – Wie bei allen technischen Geräten und Anwendungen ist eine der wichtigsten Voraussetzungen problemlosen Arbeitens, dass alle Geräte miteinander kompatibel sind. Sämtliche Komponenten einer Software müssen daher technisch robust sein. Nur dann können sie sowohl in Verbindung mit heutigen als auch mit künftigen Geräten und assistierenden Technologien ohne Probleme und Hindernisse verwendet werden.

Warum ist es sinnvoll, auf barrierefreie oder zumindest barrierearme Lösungen zu setzen?

Das wichtigste Argument für die Entwicklung und den Einsatz barrierefreier Software lautet: Inklusion. Unsere Rechtsordnung garantiert jedem Menschen das Recht, am gesellschaftlichen Leben teilzuhaben. Für Sehbehinderte oder Blinde bedeutet das unter anderem, dass ihnen in ihrem Arbeitsalltag barrierefreie oder wenigstens barrierearme IT-Lösungen zur Verfügung stehen sollten.

Der Gesetzgeber hat sich dieses Themas in den vergangenen Jahren mehr und mehr angenommen. Weitere Regelungen und neue Vorschriften zur digitalen Barrierefreiheit dürften folgen. Davon betroffen sind sowohl die Softwarehersteller als auch die Anwenderunternehmen.

Es ist davon auszugehen, dass der Aspekt der Barrierefreiheit in der Entwicklung digitaler Lösungen an Bedeutung gewinnen wird.

Darüber hinaus bietet barrierefreie Software den Nutzern einen deutlichen Mehrwert gegenüber herkömmlichen Lösungen. Nehmen wir wieder den Bereich der Finanzbuchhaltung. Gerade hier kommt es entscheidend darauf an, dass eine Software einfaches, effizientes und problemloses Arbeiten ermöglicht. Ein barrierefreies Programm ist da klar im Vorteil, weil es aufgrund seiner Strukturiertheit logisch nachvollziehbarer und leichter bedienbar ist.

Zudem bietet barrierefreie Softare bessere individuelle Anpassungsmöglichkeiten hinsichtlich der Farben, Kontraste und Skalierbarkeit. Auch das erhöht das Effizienzpotenzial einer Software.

Projekt: Finanzbuchhaltungssoftware barrierefrei gestalten

Aus einer Kooperation zwischen der Hochschule für Angewandte Wissenschaften Hamburg und dem Softwarehersteller Suiteify entstand Anfang 2019 ein gemeinsames Projekt zum Thema: „Eine Finanzbuchhaltungssoftware barrierefrei gestalten“.

Im Rahmen dieser Projektarbeit untersuchten Pascal Walter und die Autorin dieses Blogbeitrags, beide Studierende im Studiengang Technische Betriebswirtschaftslehre / Marketing an der HAW Hamburg, inwieweit die Anwendung Suiteify Finance classic die Anforderungen an eine barrierefreie Software erfüllt.

Anlass für die Untersuchung war die Anfrage eines Suiteify Kunden, der eine barrierefreie Software für die kaufmännische Ausbildung sehbehinderter und blinder Menschen im Bereich der Finanzbuchhaltung suchte. Betreut wurde das Projekt vom Wirtschaftsinformatiker Professor Rüdiger Weißbach, ebenfalls HAW Hamburg.

Die Analyse ergab, dass sich die Finanzbuchhaltungssoftware von Suiteify zwar teilweise mithilfe der Tastatur und eines Screenreaders bedienen lässt. Dennoch ist sie – wie andere auf dem Markt erhältliche Finanzbuchhaltungsprogramme – gegenwärtig nicht barrierefrei. Im Rahmen ihres Kooperationsprojekts erarbeiteten die Hochschule und Suiteify eine Reihe von Optimierungsmöglichkeiten.

Corona und Homeoffice: Wie ein DMS Unternehmen unterstützt
ERP & Finance

Corona und Homeoffice: Wie ein DMS Unternehmen unterstützt

Viele Arbeitgeber in Deutschland haben ihre Beschäftigten in den vergangenen Wochen aufgrund der Coronavirus-Pandemie ins Homeoffice geschickt. So wollen die Unternehmen auch im Quarantänefall handlungsfähig bleiben und ihren Geschäftsbetrieb aufrechterhalten. Doch vor allem kleinen und mittleren Unternehmen fehlt oft eine elementare Voraussetzung für effektives Arbeiten von zu Hause: ein digitales Dokumentenmanagementsystem (DMS).

5 Min. Lesezeit

Die Coronavirus-Pandemie hat die kürzlich noch so robuste deutsche Wirtschaft mit voller Wucht erfasst. Ganze Branchen, vor allem Händler und Dienstleister, sind vom behördlich angeordneten Lockdown des wirtschaftlichen und gesellschaftlichen Lebens massiv betroffen.

Immer mehr Arbeitgeber müssen Kurzarbeitergeld (KUG) für ihre Beschäftigten beantragen oder sind auf Hilfen aus dem Corona-Schutzschild der Bundesregierung angewiesen. Aber auch in den Branchen, in denen noch gearbeitet werden darf – oder muss, herrscht mittlerweile ein Gefühl der Unsicherheit. Niemand kann gegenwärtig abschätzen, wie lange die Corona-Krise andauern wird. Um sich für den Quarantänefall zu wappnen, verlegen immer mehr Unternehmen ihre Büroarbeitsplätze ins Homeoffice.

Die Möglichkeit, wichtige Aufgaben am heimischen Schreibtisch zu erledigen, hilft Unternehmen, selbst in Extremsituationen wie der Corona-Krise größere Ausfälle zu vermeiden und handlungsfähig zu bleiben. Darüber hinaus kann das Arbeiten von zu Hause sicherlich dazu beitragen, das Erkrankungsrisiko für die Mitarbeiter zu verringern. Wer jedoch meint, für Homeoffice reiche es aus, einfach den PC aus der Firma mit nach Hause zu nehmen und via Remote-Desktop ans Unternehmensnetz anzustöppseln, der liegt falsch.

Ein vollwertiger Büroarbeitsplatz im Homeoffice setzt voraus, dass die Mitarbeiter von außen auf alle für sie relevanten Geschäftsdokumente zugreifen können. Und das erfordert ein zentrales Dokumentenmanagementsystem.

Papierbasierte Dokumentenverwaltung erschwert Homeoffice

Viele Unternehmen, insbesondere Mittelständler, haben nun – neben all den wirtschaftlichen Verwerfungen – auch noch ein organisatorisches Problem. Sie bestreiten nämlich nach wie vor einen Großteil ihrer geschäftlichen Prozesse mithilfe von Papierdokumenten. Das bedeutet: Geschäftsrelevante Informationen wie Kunden-, Lieferanten- oder Projektdaten sind häufig in Aktenordnern abgelegt, die wiederum irgendwo in den Firmenräumen stehen. Homeoffice-Mitarbeiter können darauf nicht zugreifen – und sich daher kein vollständiges Bild zu einem Fall machen.

Alle relevanten Papierunterlagen mit nach Hause zu nehmen, ist für Heimarbeiter aber keine Lösung. Denn damit würden wichtige Dokumente dem allgemeinen Zugriff entzogen. Zudem lassen sich in diesem Fall auch die eigenen Fortschritte und Arbeitsergebnisse nicht mit den Kollegen teilen.

Mit papierbasierter Dokumentenverwaltung ist effektives Arbeiten im Homeoffice somit nahezu unmöglich.

Ortsunabhängiger und vollständiger Datenzugriff übers Dokumentenmanagementsystem

Sollen Beschäftigte zu Hause produktiv arbeiten, benötigen sie vollständigen digitalen Zugriff auf sämtliche für ihre Tätigkeit relevanten Dokumente. Dies lässt sich mit einem Dokumentenmanagementsystem (DMS) problemlos realisieren. Mithilfe eines DMS können Homeoffice-Mitarbeiter jederzeit auf alle Informationen zugreifen und an Geschäftsprozessen teilnehmen:

  • Vertriebsmitarbeiter können beispielsweise auch im Homeoffice Kunden akquirieren und Geschäfte abwickeln. Über das DMS bleiben alle Beteiligten (Buchhaltung, Lieferanten, Vorgesetzte etc.) auf aktuellem Stand.
  • Berater können im Homeoffice Kunden und Projekte betreuen. Das Dokumentenmanagementsystem stellt alle hierfür notwendigen Informationen bereit.
  • Führungskräfte können die Fortschritte und Arbeitsergebnisse ihrer Mitarbeiter im Homeoffice in Echtzeit nachverfolgen.

Digitalisierung schafft Flexibilität

Die Coronavirus-Krise zeigt: Unternehmen sollten hinsichtlich der Arbeitsformen ihrer Mitarbeiter flexibler werden, sofern das Tätigkeitsprofil es zulässt.

Bei Krankheitswellen – da reicht schon die herkömmliche saisonale Grippe – können ortsunabhängige digitalisierte Arbeitsprozesse den Unterschied machen und vor gravierenden wirtschaftlichen Folgen schützen.

Daher ist es ratsam, die trägen papiergebundenen Abläufe endgültig ad acta zu legen und ein Dokumentenmanagementsystem einzuführen. Denn ohne DMS gibt es weder ein vollwertiges Homeoffice noch kann die Digitalisierung im Unternehmen vorangetrieben werden – und das gilt nicht nur in Pandemiezeiten.

Intrastat-Meldungen – was Unternehmer wissen müssen
ERP & Finance

Intrastat-Meldungen – was Unternehmer wissen müssen

Immer mehr Unternehmen in der Europäischen Union (EU) nehmen am innergemeinschaftlichen Warenverkehr teil und sind zu Intrastat-Meldungen verpflichtet. Hier die wichtigsten Fakten zu Intrastat und zur Meldepflicht für deutsche Firmen.

5 Min. Lesezeit

Die Einführung der Intrahandelsstatistik (abgekürzt: Intrastat) ist eine unmittelbare Folge der Vollendung des EU-Binnenmarkts im Jahr 1993. Damit entfiel die Zollabwicklung im innergemeinschaftlichen Warenverkehr, was wiederum zur Folge hatte, dass die Behörden keine statistischen Informationen zum Warenverkehr zwischen den Mitgliedstaaten mehr erhielten.

Die Entscheidungsträger aus Regierungen, Institutionen und Unternehmen konnten und wollten auf die in den Außenhandelsdaten enthaltenen Informationen jedoch nicht verzichten. Also führte man mit Intrastat ein neues Meldesystem ein. Dieses beruht im Wesentlichen auf den europäischen Rechtsverordnungen EG-Verordnung Nr.638/2004 (Grundverordnung), EG-Verordnung Nr.1982/2004 (Durchführungsverordnung) und EU-Verordnung Nr. 1106/2012. Die Verordnungen sind in allen EU-Mitgliedstaaten unmittelbar geltendes Recht, das heißt, die Meldeverpflichtung gilt in der gesamten Union.

Die folgenden Ausführungen beziehen sich auf die Situation in Deutschland. Hier werden die europäischen Rechtsverordnungen durch verschiedene nationale Gesetze, wie das Bundesstatistikgesetz und das Außenhandelsstatistikgesetz, ergänzt.

Auskunftspflichtige Unternehmen müssen demnach monatlich statistische Informationen über die Versendung und den Empfang von Waren an die Intrahandelsstatistik melden. Deren Organisation und Durchführung ist Aufgabe des Statistischen Bundesamtes in Wiesbaden.

{{box-list-left}}

Wer ist zur Abgabe von Intrastat-Meldungen verpflichtet?

Grundsätzlich sind alle Unternehmen, die eine innergemeinschaftliche Lieferung (Versendung) im Sinne des Umsatzsteuergesetzes (UStG) ausführen bzw. einen innergemeinschaftlichen Erwerb (Eingang) tätigen, dazu verpflichtet, Daten über diesen Warenverkehr an Intrastat zu melden.

Wer ist von der Meldepflicht an Intrastat befreit?

Zur Entlastung der Auskunftspflichtigen sieht das Intrastat-System bestimmte Schwellenwerte vor. Unternehmen, deren Wareneingänge aus anderen EU-Mitgliedstaaten den Wert von 800.000 Euro nicht überschreiten oder die innergemeinschaftliche Versendungen im Wert von nicht mehr als 500.000 Euro tätigen, brauchen keine Intrastat-Meldungen abzugeben.

Die Wertberechnung bezieht sich jeweils auf das Vorjahr. Werden die genannten Wertgrenzen im laufenden Kalenderjahr überschritten, so beginnt die Meldepflicht mit dem Kalendermonat, in dem die Schwelle überschritten wurde. Bei der Berechnung der meldepflichtigen Umsätze sind ausschließlich Warenlieferungen zu berücksichtigen, jedoch keine (Dienst-)Leistungen.

Welche Warenbewegungen sind an Intrastat zu melden?

Die Intrastat-Statistik erfasst Warenverkehre mit Unionswaren, für die keine Zollanmeldung erforderlich ist. Unionswaren sind alle in der EU gewonnenen oder hergestellten Waren sowie Waren, die sich im zollrechtlich freien Verkehr der EU befinden.

Alle anderen Waren gelten als Nicht-Unionswaren, die im Rahmen der vorgeschriebenen Zollbehandlung statistisch erfasst werden und für die keine zusätzliche Intrastat-Anmeldung abzugeben ist. Ausnahme: Werden Nicht-Unionswaren im Rahmen einer zollamtlich bewilligten Lohnveredelung innerhalb der EU grenzüberschreitend bewegt, so muss dieser Warenverkehr an Intrastat gemeldet werden.

Wie sind Intrastat-Meldungen zu übermitteln?

Deutsche Unternehmer müssen Intrastat-Meldungen seit 2013 grundsätzlich elektronisch an das Statistische Bundesamt übermitteln. Hiervon weichen die Behörden nur in Härtefällen auf Antrag ab. Für die Übermittlung stehen zwei elektronische Meldeverfahren zur Verfügung, für die man sich jeweils registrieren lassen muss:

  • IDEV/IDES
    Mithilfe der „Internet Datenerhebung im Verbund“ (IDEV) lässt sich zum einen im Browser online eine Formularmeldung an Intrastat erstellen. Zum anderen können Unternehmen mittels der Software IDES ihre Meldedateien offline erstellen und anschließend hochladen. IDES steht auf der Website des Statistischen Bundesamtes als Download zur Verfügung (weitere Informationen zu den IDEV-Meldeverfahren).
  • eSTATISTIK.core
    eSTATISTIK.core ist ein Online-Meldeverfahren der Statistischen Ämter des Bundes und der Länder. Es unterstützt die automatisierte Gewinnung der statistischen Rohdaten aus den betrieblichen Daten des Unternehmens (weitere Informationen zu eSTATISTIK.core).

{{box-list-right}}

Welche Informationen müssen an Intrastat gemeldet werden?

Im Rahmen von Intrastat-Meldungen müssen Auskunftspflichtige zu jedem innergemeinschaftlichen Warenverkehr eine Reihe von Angaben machen. So sind beispielsweise bei der Online-Formularmeldung IDEV zahlreiche Felder auszufüllen – von der Warenbezeichnung über die Art des Geschäfts bis zum Rechnungsbetrag. Ein zentrales Ordnungskriterium ist hierbei die achtstellige Intrastat-Warennummer. Sie klassifiziert die Waren nach ihrer technischen Beschaffenheit. Das Statistische Bundesamt stellt für die Außenhandelsstatistik ein online abrufbares Warenverzeichnis zur Verfügung, das alle Unternehmen anwenden müssen.

Weitere Informationen zum Umfang und zur Übermittlung von Intrastat-Meldungen enthält der Leitfaden zur Intrahandelsstatistik des Statistischen Bundesamtes.

Für welchen Berichtszeitraum müssen Intrastat-Meldungen abgegeben werden?

Der Berichtszeitraum für eine Intrastat-Meldung ist grundsätzlich der Kalendermonat, in dem der innergemeinschaftliche Warenverkehr stattgefunden hat. Ausnahme: Wird die dem Warenverkehr und der Meldung zugrundeliegende Rechnung (auch Proforma-Rechnung und Teilrechnung) erst im Folgemonat oder später ausgestellt bzw. vorgelegt, so muss das auskunftspflichtige Unternehmen auch den innergemeinschaftlichen Warenverkehr im Folgemonat melden.

Bis wann muss die Intrastat-Meldung beim Statistischen Bundesamt eingehen?

Die Intrastat-Meldung muss bis zum 10. Arbeitstag nach Ablauf des Berichtsmonats beim Statistischen Bundesamt elektronisch eingehen. Unternehmen erhalten keine Aufforderung zur Abgabe einer Intrastat-Meldung. Die Meldepflicht beginnt automatisch mit Überschreiten bzw. endet mit Unterschreiten der oben genannten Wertschwellen für Warenlieferungen und Wareneingänge.

Sechs Wege, wie ein Dokumentenmanagement-System die Produktivität in Unternehmen erhöht
ERP & Finance

Sechs Wege, wie ein Dokumentenmanagement-System die Produktivität in Unternehmen erhöht

Auf dem Weg zu einem Geschäftstermin schnell noch eine Information aus dem Archiv abrufen? Oder vom Homeoffice aus unkompliziert auf Geschäftsunterlagen zugreifen? Ein elektronisches Dokumentenmanagement System (DMS) macht es möglich. In diesem Beitrag werden sechs Beispiele genannt, wie ein DMS Prozesse verschlankt und verbessert.

5 Min. Lesezeit

Bloß raus aus dem staubigen Archivkeller: Der Wunsch nach Abschaffung der aufwendigen papierbasierten Aktenhaltung ist für viele kleine und mittlere Unternehmen das zentrale Motiv, ein Dokumentenmanagement System einzuführen. Daher verwundert es nicht, dass viele Mittelständler mit dem Begriff Dokumentenmanagement vor allem die elektronische Archivierung verbinden.

Tatsächlich ist die Aufbewahrung von handels- und steuerrechtlich relevanten Geschäftsunterlagen nach den Vorgaben der GoBD eine Kernfunktion jedes Dokumentenmanagementsystems. Doch ein DMS kann und bietet weit mehr:

Mit einem Dokumentenmanagement-System lässt sich jedes Dokument über seinen gesamten Lebenszyklus hinweg kontrollieren und verwalten – von der Entstehung bis zur Langzeitarchivierung. Dadurch sind die enthaltenen Informationen zu jedem Zeitpunkt und unternehmensweit nutzbar.

{{box-list-right}}

1. Schnellerer Durchlauf dank Dokumentenmanagement System

Bevor Dokumente archiviert werden, durchlaufen sie in aller Regel mehrere Stationen im Unternehmen. Findet dieser Prozess papierbasiert statt, läuft man Gefahr, den Überblick und Zeit zu verlieren – zum Beispiel, weil der zuständige Kollege ausfällt oder weil ein Dokument mit der hausinternen Post versehentlich falsch zugestellt wurde.

Ein Dokumentenmanagement System enthält Funktionen, die für einen reibungslosen Workflow sorgen. So lassen sich Dokumente – mit Wiedervorlageterminen, Bearbeitungsfristen und Aufgaben versehen – zielsicher an den elektronischen Postkorb des zuständigen Kollegen weiterleiten.

Weitere Vorteile: Mehrere Benutzer können parallel an einem Dokument arbeiten. Zudem werden Status und Verlauf der Bearbeitung im DMS protokolliert.

Unter dem Strich verkürzt ein Dokumentenmanagementsystem die Durchlaufzeiten und sorgt für Transparenz und eine schnellere Auftragsabwicklung.

2. Zeitgewinn durch automatisierte Ablage von Office-Dokumenten im Dokumentenmanagement

Zahlreiche aufbewahrungspflichtige Geschäftsunterlagen entstehen in Microsoft-Office-Anwendungen – vom Textdokument bis zur E-Mail. Diese Dokumente gilt es, mit möglichst geringem Aufwand im Dokumentenmanagement System zu archivieren. Ein gutes DMS bietet daher beispielsweise die Möglichkeit, E-Mails aus Outlook mit Anhängen automatisch abzulegen.

Auch Dateien aus Excel und Word lassen sich im Dokumentenmanagement direkt den digitalen Akten von Kunden, Lieferanten, Mitarbeitern, Projekten etc. zuordnen.

3. Orts- und zeitunabhängiger Zugriff auf Informationen im DMS

Wer ein archiviertes Papierdokument lesen will, muss gewöhnlich erst einmal ins Archiv gehen und es heraussuchen. Arbeitet man im Außendienst oder außerhalb der üblichen Bürozeiten, kommt man daher erst mit Verzögerung an die benötigten Informationen. Dies gilt auch für Dokumente, die sich gerade bei Kollegen im Umlauf befinden.

Ein DMS ermöglicht es seinen Benutzern, via herkömmlichem Webbrowser – also ohne die Installation zusätzlicher Software – von jedem Ort und zu jedem Zeitpunkt auf alle Daten zuzugreifen.

Dadurch kann man beispielsweise aus dem Homeoffice heraus oder während einer Bahnfahrt bestehende Dokumente bearbeiten. Zudem lassen sich neue bzw. soeben bearbeitete Dokumente per Drag-and-Drop im DMS ablegen.

4. Dokumente schnell finden

Ein großes Problem papierbasierter Büroprozesse ist der gewaltige Arbeitszeitverlust, den die umständliche Suche nach Unterlagen verursacht. Hinzu kommt in vielen Betrieben, dass ein beträchtlicher Teil der relevanten Dokumente mittlerweile (auch) in digitaler Form vorliegt. Das erschwert die Suche zusätzlich, da die benötigten Informationen meist dezentral und verstreut im Dateisystem und auf den Rechnern der Mitarbeiter liegen.

Durch den Einsatz eines unternehmensweiten DMS lassen sich unproduktive Suchzeiten auf ein Minimum verkürzen.

Über die Suchfunktionen des Systems findet man abgelegte oder schon archivierte Dokumente auf Anhieb anhand ihrer Metadaten (Schlagwörter etc.) oder per Volltexteingabe. So hat man innerhalb kürzester Zeit Dokumente aus verschiedensten Quellen in gebündelter Form auf dem Bildschirm, beispielsweise aus der ERP-Software, einer Office-Anwendung oder dem E-Mail-System. Man braucht sich also nicht durch diverse Programme zu klicken und das Dateisystem zu durchsuchen.

5. GoBD-konforme Archivierung ohne Dateien-Wildwuchs

Die nach wie vor häufig praktizierte dezentrale Ablage von Dokumenten irgendwo im Dateisystem oder auf Arbeitsplatzrechnern führt zu weiteren Problemen: unkontrollierbarem Datei-Wildwuchs und inkonsistenten Daten. Oft gibt es von einem Dokument mehrere Versionen mit verschiedenen Dateinamen, sodass niemand mehr den Überblick hat, wer wann was bearbeitet hat. Das ist nicht nur unübersichtlich, sondern verstößt auch gegen die grundlegenden Anforderungen der GoBD an Buchführung und Archivierung.

Ein Dokumentenmanagement-System legt nach jeder Bearbeitung eines Dokuments automatisch eine neue Version an und speichert die ursprüngliche Fassung. Damit ist eine wichtige Voraussetzung für eine GoBD-konforme, „revisionssichere” Archivierung erfüllt.

Die Check-in- und Check-out-Funktionen eines DMS helfen zudem, Inkonsistenzen zu vermeiden. So kann ein Benutzer ein Dokument aus dem DMS entnehmen und für andere Benutzer sperren (Check-out). Sobald er das geänderte Dokument im System abgelegt hat (Check-in), steht es als neue Version zur Verfügung.

6. Unkomplizierte Bereitstellung und Verteilung von Dokumenten

Ein Dokumentenmanagementsystem erleichtert die Verteilung von Dokumenten, beispielsweise per E-Mail im Einzel- oder Massenversand. Darüber hinaus vereinfacht es Unternehmern die Bereitstellung von Geschäftsunterlagen für den eigenen Steuerberater und das Finanzamt. Sollte ein Behördenvertreter im Rahmen einer Betriebsprüfung Zugriff auf das digitale Archiv verlangen, lässt sich in einem DMS mittels Benutzerprofil exakt festlegen, welche Daten der Prüfer einsehen kann.

Elektronische Kassen – was Unternehmen beachten müssen
ERP & Finance

Elektronische Kassen – was Unternehmen beachten müssen

Seit Anfang 2017 dürfen Unternehmen in Deutschland, die eine digitale Kasse nutzen, nur noch elektronische Kassen bzw. computergestützte Kassensysteme einsetzen, die jeden Einzelumsatz aufzeichnen. Seit Januar 2020 müssen elektronische Kassen diese Einzelaufzeichnungen zusätzlich durch eine zertifizierte Sicherheitseinrichtung schützen. Sämtliche Einzelbons sind zudem jahrelang GoBD-konform aufzubewahren. Software hilft Unternehmen dabei, die gesetzlichen Vorgaben zu erfüllen.

5 Min. Lesezeit

Bis zu zehn Milliarden Euro entgehen dem deutschen Staat nach Schätzungen des nordrhein-westfälischen Finanzministeriums jährlich durch falsch oder nicht erfasste Umsätze. Solchen Manipulationen will der Fiskus einen Riegel vorschieben. Branchen mit hohem Bargeldanteil, wie Einzelhandel und Gastronomie, stehen deshalb zunehmend im Fokus von Betriebsprüfungen.

Zudem hat das Bundesministerium der Finanzen (BMF) mit der Veröffentlichung des BMF-Schreibens vom 26. November 2010 zur Aufbewahrung digitaler Unterlagen bei Bargeschäften („Kassenrichtlinie 2010“) deutlich gemacht, was es von Nutzern elektronischer Kassen erwartet: Jeder Bon ist einzeln und unveränderbar zu speichern und mindestens zehn Jahre lang aufzubewahren. Fachleute sprechen hierbei von der Einzelaufzeichnungspflicht.

Einzelaufzeichnungspflicht für alle Nutzer elektronischer Kassen

Am 31. Dezember 2016 endete die Übergangsphase zur Umsetzung der Kassenrichtlinie 2010. Die früher gängige Praxis, die Einzelverkaufsdaten am Ende des Tages auf Tagessummenendbons, den sogenannten Z-Bons, zusammenzufassen und auf Papier auszudrucken, ist seitdem nicht mehr zulässig.

Wer eine elektronische Kasse einsetzt, die nicht den Vorgaben der Kassenrichtlinie entspricht, riskiert, dass die Finanzverwaltung bei einer Betriebsprüfung – oder auch im Rahmen einer unangekündigten Kassen-Nachschau – die Kassenaufzeichnungen verwirft und Einnahmen hinzuschätzt – was für das Unternehmen teuer werden kann.

Die gute Nachricht für kleinere Betriebe, die keine elektronische Registrierkasse oder computergestützte Kasse einsetzen: Eine generelle Registrierkassenpflicht wie in Österreich ist in Deutschland bislang nicht vorgesehen. Die Kasse darf somit weiterhin manuell geführt werden.

Ordnungsmäßige Belegaufbewahrung nach GoBD

Die meisten stationären Händler in Deutschland – nach Schätzungen des Handelsverbands HDE über 90 Prozent – setzen jedoch digitale Kassensysteme ein. Und auch in anderen bargeldintensiven Branchen, etwa bei Dienstleistern und Gastronomen, sind elektronische Kassen weit verbreitet.

Für alle Unternehmen gilt: Neben der Kassenrichtlinie müssen zusätzlich die Vorgaben der Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachtet werden. Demnach sind elektronisch erstellte Unterlagen, wie zum Beispiel Kassenbons, auch zwingend elektronisch und unveränderbar zu archivieren.

Die Aufbewahrungsfrist beträgt regelmäßig zehn Jahre. Während dieser Frist müssen die Daten jederzeit und unverzüglich in einer elektronisch auswertbaren Form zur Verfügung gestellt werden können, etwa bei Außenprüfungen durch die Finanzverwaltung oder bei einer Kassen-Nachschau.

Darüber hinaus müssen Unternehmen für die Kassenführung eine Verfahrensdokumentation erstellen und pflegen. Diese muss unter anderem eine allgemeine Beschreibung der eingesetzten Kasse (Bedienungs- und Programmieranleitungen), eine technische Systemdokumentation sowie eine Dokumentation über Betriebszeiten und Anwender (Nutzungsprotokolle, Datenänderungen etc.) enthalten.

Gesetzeskonforme Kassensoftware ist Pflicht

Nutzer elektronischer Kassensysteme benötigen eine Software, die sie bei der Umsetzung der Kassenrichtlinie und der GoBD-Vorgaben unterstützt. Die Lösung muss jeden Einzelumsatz aufzeichnen und revisionssicher archivieren. Darüber hinaus sollte die Software über eine Datenexportfunktion verfügen, mit der sich zum Beispiel die Belegdaten jederzeit unverzüglich und maschinell auswertbar den Finanzbehörden zur Verfügung stellen lassen. Empfehlenswert ist zudem eine Kassensoftware, die unmittelbar mit dem Warenwirtschaftssystem verknüpft ist, denn so bleibt die Lagerbestandsführung aktuell.

Vorgeschrieben seit 2020: zertifizierte Sicherheitseinrichtung für elektronische Kassen

Um Manipulation zu verhindern, müssen computergestützte Kassensysteme und elektronische Registrierkassen ab 1. Januar 2020 über eine zertifizierte Sicherheitseinrichtung verfügen, die aus einem Sicherheitsmodul, einem Speichermedium und einer einheitlichen digitalen Schnittstelle besteht. Damit soll vor allem gewährleistet werden, dass alle Kasseneingaben sowie spätere Änderungen an den Daten protokolliert werden.

Des Weiteren müssen seit Januar 2020 alle im Unternehmen genutzten Kassensysteme einen Monat nach Inbetriebnahme dem Finanzamt gemeldet werden.

Die technischen Anforderungen an den neuen Manipulationsschutz hat der deutsche Gesetzgeber mit der im Juli 2017 verabschiedeten Kassensicherungsverordnung (KassenSichV) präzisiert. Demnach soll das zuständige Bundesamt für Sicherheit in der Informationstechnik (BSI) in Abstimmung mit dem BMF die technischen Richtlinien und Schutzprofile festlegen.

Die Kassensicherungsverordnung konkretisiert auch das Verfahren zur Zertifizierung der technischen Sicherheitseinrichtungen (§ 7 KassenSichV). Demnach gelten § 9 des BSI-Gesetzes sowie die BSI-Zertifizierungs- und -Anerkennungsverordnung vom 17. Dezember 2014. Der Antrag auf Zertifizierung kann auch durch vom BSI anerkannte sachverständige Stellen geprüft und bewertet werden. Die Kosten der Zertifizierung trägt der Antragsteller, zum Beispiel der Hersteller der Sicherheitseinrichtung (§ 7 Abs. 2 S. 1 KassenSichV; BT-Drs. 18/12221, S. 14).

Wichtig: Die Vorgaben bezüglich der zertifizierten Sicherheitseinrichtung gelten nur für elektronische Registrierkassen und computergestützte Kassensysteme. Geräte wie zum Beispiel Taxameter und Wegstreckenzähler, Geldautomaten, Fahrscheinautomaten oder Buchhaltungsprogramme fallen ausdrücklich nicht unter den Anwendungsbereich der Kassensicherungsverordnung.

„Digitale Prozesse erfordern ein DMS“
ERP & Finance

„Digitale Prozesse erfordern ein DMS“

Viele kleine und mittlere Unternehmen (KMU) praktizieren nach wie vor das analoge Büro. Das heißt, sie hantieren mit Papierdokumenten und legen Geschäftsinformationen dezentral im Dateisystem ab. Das habe jedoch keine Zukunft, sagt Andreas Ahmann vom Beratungsunternehmen 42i. Künftig sei digitales Dokumentenmanagement und damit der Einsatz eines Dokumentenmanagementsystems (DMS) unverzichtbar, so der DMS-Fachmann im Interview.

5 Min. Lesezeit

Viele KMU haben kein zentrales digitales Dokumentenmanagement, sondern führen ihr Informationsmanagement überwiegend papierbasiert durch. Warum ist das heute nicht mehr sinnvoll?

Andreas Ahmann: Die Vorteile von Papier sind: Sie können es in der Hand halten, es benötigt zur Ansicht keinen Strom, und es kann nicht gehackt werden. Da hören die Vorteile aber auch schon auf. Alles andere können Sie mit digitalen Unterlagen besser machen: Auf digitalen Dokumenten basierende Prozesse lassen sich ganz einfach parallelisieren und somit stark beschleunigen. So können zum Beispiel alle beteiligten Kostenstellenleiter eine Eingangsrechnung gleichzeitig prüfen.

Und: Digitale Unterlagen gehen nicht verloren. Sie landen nicht auf dem falschen Schreibtisch oder fallen vom Stapel, denn die Software unterstützt Sie beim Ordnen. Sollten Sie sich doch einmal vertan haben, finden Sie jedes Dokument anhand von Attributen oder über eine Volltextrecherche leicht wieder.

Mit passenden Berechtigungskonzepten können Sie Ihre digitalen Unterlagen zudem viel individueller schützen als mit Schrank- oder Büroschlüsseln. Missbrauch oder versehentliches Vernichten lassen sich effektiv verhindern. Auch Backups sind problemlos machbar.

Elektronische Akten überstehen also selbst Katastrophen wie Feuer- oder Wasserschäden. Darüber hinaus nehmen sie keinen Platz im Archivkeller weg. Und um sich digitale Unterlagen anzusehen, brauchen Sie sie nicht erst aus dem Schrank zu holen. Stattdessen werden die Dokumente auf Knopfdruck angezeigt. Das spart Zeit und Geld. Kurzum: Steht auf dem Schreibtisch sowieso ein Bildschirm, gibt es keinen Grund, diesen nicht auch für digitale Dokumente und Prozesse zu verwenden.

{{box-list-right}}

Inwieweit verschärft die voranschreitende Digitalisierung den Handlungsdruck auf Unternehmen, ein DMS einzuführen?

Ahmann: Der Druck entsteht durch die Erwartungshaltung des Kunden: Dieser erwartet nicht nur, Waren und Dienstleistungen immer schneller geliefert zu bekommen, sondern auch, permanent über den Bearbeitungsstatus seiner Bestellung informiert zu werden. Dauert eine Lieferung länger und wird nicht regelmäßig über den Fortschritt informiert, ist der Kunde heute sehr schnell unzufrieden. Passiert das mehr als einmal, ist er weg.

Welche Auswirkungen Kundenunzufriedenheit haben kann, zeigt das Beispiel der katalogbasierten Versandhäuser. Diese sind nicht nur deshalb vom Markt verschwunden, weil sie keine Onlinebestellmöglichkeit angeboten hatten. Auch die fehlende Transparenz in der Logistik hat Käufer zu digitalen Mitbewerbern getrieben.

Ein Gegenbeispiel ist Uber: Selbst ohne eigene Taxis haben sie den etablierten Unternehmen die Kunden weggenommen: durch Einfachheit, Geschwindigkeit und Transparenz.

Die heutige Erwartungshaltung im Hinblick auf Geschwindigkeit und Transparenz zwingt die Unternehmen, ihre Geschäftsprozesse zu automatisieren. Papierbasierte Unternehmen sind entweder schon vom Markt verschwunden oder werden es bald sein.

Die Lösung: Digitalisierung. Und digitale Prozesse erfordern zwangsläufig digitale Unterlagen und Informationen – womit wir bei der Einführung eines DMS sind.

Ein häufiger Projektauslöser für die Einführung eines DMS ist das Thema Archivierung. Welche Vorzüge bietet digitales Dokumentenmanagement hier, etwa im Hinblick auf die regulatorischen Rahmenbedingungen?

Ahmann: Die Einhaltung der Gesetze und Vorgaben bezüglich Aufbewahrung, Vernichtung und Umgang mit Informationen, Daten und Dokumenten ist auf Papier inzwischen kostspielig bis unmöglich. Rein papierbasiert arbeitet heute wohl kaum noch ein Unternehmen. Schon seit Jahren sind E-Mails Handelsbriefe und unterliegen wie ihr Papier-Pendant der Aufbewahrungspflicht. Auch wer ansonsten noch mit Papier arbeitet, muss solche digitalen Unterlagen rechtssicher, das heißt im elektronischen Originalformat aufbewahren.

Ein DMS hilft dabei, alle im Unternehmen vorhandenen Informationen aus unterschiedlichen Quellen zentral zu verwalten und so die Compliance übergreifend umzusetzen.

Ein weiterer Vorteil: Referenzen auf personenbezogene Daten sind in einem digitalen Archiv leicht umzusetzen bzw. in neueren Versionen der angebotenen Software oft als Zusatzoption inkludiert. Die Anwendung der DSGVO ist damit keine große Hürde mehr.

Viele Firmen haben neben Dokumenten aber auch weitere Daten, zum Beispiel in ERP– oder CRM-Systemen bzw. Fachapplikationen. Oft können diese Daten mittels eines DMS ebenfalls in eine rechtskonforme Ablage eingebunden werden.

Archivierung ist aber längst nicht die einzige Funktion eines DMS. Welche weiteren zentralen Anforderungen bzw. Funktionsbereiche gibt es – und welche Rolle spielen sie für die Wettbewerbsfähigkeit des Unternehmens?

Ahmann: Lange lag der Schwerpunkt eines DMS auf dem Aspekt der Verwaltung von Dokumenten. Die großen Potenziale im Sinne von Kostensenkung und Umsatzsteigerung liegen aber in den Geschäftsprozessen. Hier geht es um Transportzeiten, die durch den Einsatz eines DMS entfallen, sowie um Liegezeiten, die von integrierten Workflow-Funktionen parallelisiert und kontrolliert werden können, und um Bearbeitungszeiten, welche deutlich verringert werden. Oder aktuell sogar durch künstliche Intelligenz (KI) abgelöst werden.

Die entscheidende Frage lautet: Was kostet ein Prozessdurchlauf, beispielsweise das Bezahlen einer Eingangsrechnung? Sind das 10 Euro? 5 Euro? 1 Euro? Der Trend geht hier klar in Richtung null Euro, und das ist künftig auch der Maßstab für andere Prozesse im Unternehmen.

Damit ist die zentrale Anforderung, einen Workflow – erweitert mit KI-Funktionen – sowie die notwendigen Schnittstellen zu anderen Systemen wie ERP, CRM, Office oder Fachanwendungen zu schaffen, um die Prozesse wirklich „End-to-End“ digitalisieren zu können.

In der Folge können die Mitarbeiter die täglichen Standardaufgaben mehr und mehr der Maschine überlassen und sich auf die komplexeren Aufgaben konzentrieren. Das erhöht den Durchsatz bei gleichen Kosten erheblich. Und durch transparentere und schnellere Prozesse sowie durch weniger Irrläufer steigt die Kundenzufriedenheit – was wiederum Folgegeschäft generiert. Es geht also nicht nur um Kostensenkung und Compliance-Anforderungen, sondern auch um Umsatzsteigerung.

Worauf sollten Neueinsteiger bei der Auswahl eines DMS besonders achten?

Ahmann: Wer in seinem Unternehmen „auf der grünen Wiese“ mit einem DMS-Projekt beginnt, findet die größte Hürde oft nicht in der Technik. Die etablierten Produkte am Markt können die aktuellen Anforderungen aus den Bereichen Compliance, Workflow und Informationskonsolidierung/-verwaltung ähnlich gut umsetzen. Die Herausforderung ist eine andere: Wollen Sie ein Produkt, das sich der eigenen Organisation anpassen kann oder können Sie Ihre Organisation dem Produkt anpassen? Wer zu Letzterem bereit ist, kann eine Standardlösung nehmen und die Einführung schneller und günstiger gestalten. Dafür sind die organisatorischen Auswirkungen stärker.

In beiden Fällen ist die Akzeptanz der beteiligten Mitarbeiter ein kritischer Erfolgsfaktor. Die Mitarbeiter müssen die Veränderungen mitgehen, sonst ist das Projekt bereits in Gefahr, bevor es begonnen hat. Sie sollten also bei der Produktauswahl nicht nur auf die Standardfunktionen achten, sondern den Eindruck der Lösung auf ihr Projektteam nicht unterschätzen und das Change-Management nicht vergessen.

Abschließend ein Blick in die Zukunft: Inwieweit wird sich digitales Dokumentenmanagement im deutschen Mittelstand in den kommenden Jahren durchsetzen?

Ahmann: Unternehmen – unabhängig von ihrer Größe – werden kontinuierlich digitalisieren. Das Ziel sind Geschäftsprozesse mit minimalsten Durchlaufkosten im Standardfall. Die heranwachsende Generation wird kein Papier mehr zulassen, weil es einfach unhandlich ist und zu viel Mehraufwand und Kosten verursacht. Der steigende Wettbewerbsdruck mit einem enormen Potenzial für disruptive Innovationen in allen Märkten und Branchen bringt sein Übriges. Unternehmen müssen sich durch Geschwindigkeit, Transparenz, Flexibilität und Kostenbewusstsein behaupten. Um das zu erreichen, werden sie an digitalen Unterlagen, Dokumenten, Informationen und – vor allem – an digitalen Geschäftsprozessen in den nächsten Jahren nicht mehr vorbeikommen.

E-Rechnungspflicht für Vereine: Gesetzliche Grundlagen, Ausnahmen und Praxistipps
ERP & Finance

E-Rechnungspflicht für Vereine: Gesetzliche Grundlagen, Ausnahmen und Praxistipps

Zum Jahreswechsel 2025 ist in Deutschland eine wichtige gesetzliche Neuerung in Kraft getreten: die E-Rechnungspflicht. Auch Vereine sind davon betroffen, sofern sie unternehmerisch tätig sind. In diesem Beitrag erfahren Sie, was die E-Rechnungspflicht konkret bedeutet, welche gesetzlichen Grundlagen greifen, welche Ausnahmen es gibt und wie Sie die Umstellung erfolgreich meistern können.

5 Min. Lesezeit

Wer ist von der E-Rechnungspflicht betroffen?

Seit dem 1. Januar 2025 gilt in Deutschland die Pflicht, elektronische Rechnungen (E-Rechnungen) zu empfangen und – in bestimmten Fällen – auch zu erstellen. Diese Regelung betrifft grundsätzlich alle Unternehmen, und damit auch Vereine, sofern sie als Unternehmen im Sinne des Umsatzsteuergesetzes (§ 2 UStG) handeln. Dabei sind jedoch nicht alle Vereinsbereiche betroffen.

Unterscheidung zwischen ideellem und wirtschaftlichem Bereich

  • Der ideelle Bereich (z. B. Mitgliedsbeiträge, Spenden, Zuschüsse) ist von der E-Rechnungspflicht ausgenommen.
  • Der wirtschaftliche Geschäftsbetrieb, etwa durch den Verkauf von Waren, Dienstleistungen oder den Betrieb eines Vereinsheims, fällt jedoch unter die neuen Anforderungen.

Was zählt als E-Rechnung?

Eine E-Rechnung muss strukturiert und maschinenlesbar sein sowie in einem bestimmten Format, wie beispielsweise XRechnung oder ZUGFeRD, vorliegen. Eine PDF-Rechnung, die per E-Mail versendet wird. gilt nicht als elektronische Rechnung im Sinne der Gesetzgebung.

{{box-list-left}}

E-Rechnungen empfangen und erstellen

Seit Jahresbeginn 2025 müssen betroffene Vereine in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Die Pflicht zur aktiven Erstellung von E-Rechnungen greift, wenn ein Verein Rechnungen an Unternehmen oder andere Vereine stellt, die unternehmerisch im Sinne des Umsatzsteuergesetzes handeln, oder an juristische Personen – es sei denn, es greifen Ausnahmeregelungen bzw. die unten genannten Übergangsfristen.

Ausnahmen von der E-Rechnungspflicht für Vereine

Übergangsfristen bis 2028

Für Vereine mit einem Jahresumsatz unter 800.000 Euro (im Vorjahr) gelten Übergangsfristen bis spätestens 2028 (s. Tabelle). Ab diesem Zeitpunkt dürfen Rechnungen an inländische Unternehmen nur noch elektronisch im vorgeschriebenen Format gestellt werden.

Seit 01.01.2025

Unternehmen oder Vereine mit wirtschaftlichem Geschäftsbetrieb müssen – größenunabhängig – von anderen Unternehmen oder Vereinen mit wirtschaftlichem Geschäftsbetrieb E-Rechnungen entgegennehmen.

Bis 31.12.2026

Rechnungen dürfen noch auf Papier ausgestellt werden. Dies gilt auch für Rechnungen in einem anderen elektronischen Format (z. B. PDF oder Word), sofern der Rechnungsempfänger dem zustimmt.

Bis 31.12.2027

Unternehmen und Vereine mit einem Vorjahresumsatz unter 800.000 Euro dürfen die Ausnahmeregelungen weiterhin nutzen.

Ab 01.01.2028

Alle Unternehmen sowie Vereine mit wirtschaftlichem Geschäftsbetrieb müssen E-Rechnungen empfangen, erstellen und übermitteln können.

Umsetzung in der Vereinsarbeit: 5 Praxistipps

1. Vereinsstatus prüfen

Prüfen Sie, ob Ihr Verein unternehmerisch tätig ist. Relevante Bereiche sind z. B. Veranstaltungen, Gastronomiebetrieb, Sponsoring.

2. Software für E-Rechnungen auswählen

Zur reinen Anzeige von E-Rechnungen reicht beispielsweise der kostenlose Elster Viewer aus. Es ist jedoch empfehlenswert, eine Vereins- oder Buchhaltungssoftware zu nutzen, die den Import, die Verarbeitung und die Archivierung von E-Rechnungen unterstützt. Denn das ist eine zentrale Voraussetzung für effiziente Rechnungsprozesse.

3. Prozesse anpassen

Sorgen Sie dafür, dass Rechnungen im richtigen Format eingehen und korrekt archiviert werden. Das Originalformat muss dabei erhalten bleiben.

4. Schulung für Vorstände und Kassenwarte

Informieren Sie Ihre ehrenamtlichen Helfer über die neuen Anforderungen und bieten Sie Schulungen zum Umgang mit E-Rechnungs-Software und rechtssicherer Archivierung an.

5. Kommunikation mit Lieferanten und Kunden

Kündigen Sie die Umstellung rechtzeitig an. Falls Ihr Verein vorerst noch keine E-Rechnungen erstellt, sollten Sie dies mit den Geschäftspartnern abstimmen.

Fazit: E-Rechnungspflicht für Vereine jetzt umsetzen

Die E-Rechnungspflicht ab 2025 betrifft viele Vereine, die unternehmerisch tätig sind. Wichtig ist die frühzeitige Klärung, ob Ihr Verein betroffen ist, sowie die Auswahl geeigneter Software und die Anpassung interner Prozesse. Mit guter Vorbereitung und klarer Kommunikation gelingt der Umstieg auf die elektronische Rechnung sicher und gesetzeskonform.
Standardkontenrahmen: Das Herzstück einer effizienten Buchführung
ERP & Finance

Standardkontenrahmen: Das Herzstück einer effizienten Buchführung

In der Finanzbuchhaltung sind Übersicht und Struktur das A und O. Unternehmen jeder Größe benötigen ein verlässliches System, das sämtliche Geschäftsvorfälle klar und nachvollziehbar abbildet. Der Standardkontenrahmen (SKR) ist genau dieses System – und bildet die Grundlage für eine ordnungsgemäße und transparente Buchführung.

5 Min. Lesezeit

Was ist ein Standardkontenrahmen und warum ist er wichtig für die Buchführung?

Ein Standardkontenrahmen (SKR) ist ein strukturierter Plan für die Buchhaltung. Er enthält alle relevanten Buchungskonten, die ein Unternehmen zur Verbuchung seiner Geschäftsvorfälle benötigt. Die einheitliche Struktur des Kontenrahmens ermöglicht vergleichbare Buchführungen – sowohl im zeitlichen Verlauf als auch zwischen unterschiedlichen Unternehmen einer Branche.

Vorteile eines einheitlichen Kontenrahmens

  • Transparenz und Ordnung: Buchungen erfolgen systematisch auf dem passenden Konto.
  • Vergleichbarkeit im Rechnungswesen: Geschäftsjahre und Unternehmen lassen sich einfach gegenüberstellen.
  • Effizienz in der Finanzbuchhaltung: Neue Mitarbeitende finden sich schneller zurecht.
  • Kompatibilität mit Buchhaltungssoftware: Der Einsatz gängiger Programme wie Suiteify Finance classic (mit DATEV-Integration) wird erleichtert.

Aufbau und Systematik eines SKR

Der Aufbau eines Standardkontenrahmens folgt einem vierstelligen Nummernsystem:

  • 1. Stelle – Kontenklasse (z. B. Anlagevermögen, Aufwendungen)
  • 2. Stelle – Kontengruppe (z. B. Maschinen, Personalaufwand)
  • 3. Stelle – Kontenart (z. B. Löhne, Abschreibungen)
  • 4. Stelle – Unterkonto (z. B. einzelne Kunden oder Maschinen)

Diese Gliederung schafft Klarheit in der Buchhaltung und unterstützt sowohl das Prozessgliederungsprinzip als auch das Abschlussgliederungsprinzip.

Kontenrahmen vs. Kontenplan: Wo liegt der Unterschied?

Ein Kontenrahmen ist eine allgemeingültige Vorlage mit einer umfassenden Auswahl an Buchungskonten, die oft auf eine bestimmte Branche zugeschnitten ist. Der Kontenplan ist dagegen die an ein Unternehmen angepasste, individuelle Umsetzung. Hier wählt das Unternehmen aus dem Rahmenplan nur die Konten aus, die es benötigt, und ergänzt bei Bedarf eigene.

Die wichtigsten Kontenrahmen in Deutschland

In Deutschland sind die Standardkontenrahmen der DATEV am weitesten verbreitet. Besonders häufig genutzt werden:

  • SKR03 — Dieser prozessorientierte Kontenrahmen orientiert sich an den betrieblichen Abläufen. Er ist besonders beliebt bei kleinen und mittleren Unternehmen.
  • SKR04 — Abschlussorientierter Kontenrahmen, der sich an der Bilanz und der GuV orientiert. Er ist besonders geeignet für Unternehmen, die großen Wert auf die Bilanzierung legen.

Darüber hinaus gibt es branchenspezifische Kontenrahmen:

  • SKR14 — für land- und forstwirtschaftliche Betriebe
  • SKR42 — für gemeinnützige Organisationen, Stiftungen und Vereine
  • SKR51 — für das Kfz-Gewerbe

Der ebenfalls weit verbreitete Industriekontenrahmen (IKR) richtet sich an Industrieunternehmen.

Wie finde ich den passenden Kontenrahmen für mein Unternehmen?

Die Wahl des passenden Standardkontenrahmens hängt von verschiedenen Kriterien ab:

Branche und Unternehmensart

Es gibt branchenspezifische Kontenrahmen, die auf die Besonderheiten bestimmter Wirtschaftszweige zugeschnitten sind (s. o.). Für Unternehmen ohne branchenspezifische Anforderungen sind die allgemeinen Kontenrahmen SKR03 und SKR04 geeignet.

Gliederungsprinzip

Die beiden wichtigsten Gliederungsprinzipien sind das Prozessgliederungsprinzip (SKR03) und das Abschlussgliederungsprinzip (SKR04). Während sich SKR03 an den betrieblichen Abläufen orientiert, orientiert sich SKR04 an der Gliederung von Bilanz und Gewinn- und Verlustrechnung. Welches Prinzip gewählt wird, hängt davon ab, welches besser zur Unternehmensstruktur und den Buchhaltungsprozessen passt.

Softwarekompatibilität

Viele Buchhaltungsprogramme unterstützen bestimmte Kontenrahmen besser als andere. Die Kompatibilität mit der genutzten Software sollte daher bei der Auswahl berücksichtigt werden.

Unternehmensgröße und -struktur

Auch die Größe des Unternehmens und die Komplexität der Buchhaltung spielen eine Rolle. Für kleine und mittlere Unternehmen reicht oft ein einfacherer Kontenrahmen aus, während größere Unternehmen möglicherweise spezifischere oder individuell angepasste Kontenrahmen benötigen.

Empfehlung durch die Steuerberatung

Die Steuerberatung kann bei der Auswahl des optimalen SKR unterstützen, da sie Erfahrung mit den Anforderungen der Praxis und der Softwarekompatibilität hat.

Fazit: Strukturierte Buchführung mit dem richtigen Kontenrahmen

Ein gut gewählter Standardkontenrahmen bildet das Fundament für eine effiziente Buchführung. Er schafft Transparenz, erleichtert die Nutzung von Buchhaltungssoftware und vereinfacht die Zusammenarbeit mit der Steuerberatung. Ob SKR03, SKR04 oder ein branchenspezifischer Kontenrahmen – die richtige Wahl legt den Grundstein für ein erfolgreiches und rechtssicheres Rechnungswesen.

Allgemeine Geschäftskosten im Baubetrieb korrekt umlegen
ERP & Finance

Allgemeine Geschäftskosten im Baubetrieb korrekt umlegen

Umlagen gehören zu den sensibelsten Stellschrauben in der Kalkulation von Baubetrieben. Wer hier mit falschen Annahmen arbeitet, riskiert fehlerhafte Projektbewertungen und im schlimmsten Fall wirtschaftliche Probleme. Im ersten Teil dieser Serie wurden die Grundlagen von Umlagen sowie deren Einsatz zur Deckung von Sozialkosten und Werkzeugkosten erläutert. In diesem zweiten Teil geht es um die Allgemeinen Geschäftskosten (AGK), die Wahl der richtigen Umlagebasis sowie um Tipps zur Planung und Anpassung von Umlagen.

5 Min. Lesezeit

Herausforderung: Umlagebasis für Allgemeine Geschäftskosten (AGK)

Während Sozialkosten und Werkzeugkosten relativ eindeutig verteilt werden können, ist die Umlage der Allgemeinen Geschäftskosten (AGK) deutlich komplexer. Zu den AGK zählen alle Kosten, die dem Betrieb als Ganzem entstehen, beispielsweise:

  • Angestelltengehälter
  • Büromieten und Verwaltungskosten
  • Versicherungen
  • IT- und EDV-Kosten
  • Fachliteratur und Weiterbildung
  • Allgemeine Betriebsmittel

Die Wahl der richtigen Umlagebasis ist entscheidend für eine faire und realistische Kostenzuordnung.

Beispielrechnung: AGK verursachungsgerecht verteilen

Ein Praxisbeispiel zeigt die Komplexität:

Position Betrag

AGK gesamt

350.000 €

Produktivlohnsumme

380.000 €

Materialkosten

320.000 €

Nachunternehmerkosten

 150.000 €

Deckung AGK über Materialkosten
5 % × 320.000 € = 16.000 €

Deckung AGK über Nachunternehmerkosten
10 % × 150.000 € = 15.000 €

Rest-AGK über Löhne verteilen
350.000 € − (16.000 € + 15.000 €) = 319.000 €

Zuschlag auf Produktivlohn
319.000 € ÷ 380.000 € = 84 %

Ergebnis: Die produktiven Löhne werden mit 84 % bezuschlagt, um die verbleibenden AGK abzudecken.

Entscheidungsfaktoren für die Wahl der Umlagebasis

Die Auswahl hängt stark von den betrieblichen Strukturen ab:

  • Nachunternehmeranteil: Hat ein Betrieb viele Nachunternehmer, ist die reine Umlage über Löhne oft verzerrend.
  • Materialintensität: Bei materiallastigen Projekten kann eine teilweise Umlage auf Materialkosten sinnvoll sein.
  • Jahresbauleistung: Manche Betriebe wählen die Gesamtbauleistung als Umlagebasis, damit leistungsstarke Baustellen auch mehr AGK tragen.

Wichtig ist die Frage: Welche Kosten verursachen die AGK tatsächlich?
Nur eine realistische Abbildung verhindert eine Über- oder Unterbelastung einzelner Projekte.

Starkes Rechnungswesen als Grundlage

Damit Umlagen korrekt berechnet werden können, braucht es ein zuverlässiges Rechnungswesen, das:

  • Sozialkosten und Zusatzkosten (Krankheit, Feiertage, Schlechtwetter) erfasst
  • Produktivlohnsummen exakt ausweist
  • AGK, Materialkosten und Nachunternehmerleistungen transparent abbildet

Sind diese Istwerte vorhanden, ist die Berechnung von Umlagen keine mathematische Hürde mehr – aber ohne solide Datenbasis bleiben Kalkulationen unsicher.

Umlagen zur Preisfindung und laufenden Anpassung

Oft werden Umlagen am Jahresende berechnet, um vergangene Projekte auszuwerten. Diese Werte dienen anschließend häufig als Basis für die Kalkulation neuer Angebote.
Das ist üblich, birgt aber Risiken:

  • Vergangenheitswerte kritisch prüfen: Hatte das Unternehmen im letzten Jahr z. B. viele Krankheitstage, könnte der Sozialkostenzuschlag künftig niedriger sein.
  • Planwerte verwenden: Feiertage, Schlechtwettertage, Krankheitsquote und Mitarbeiterzahl sollten realistisch prognostiziert werden.
  • Fortlaufende Überprüfung: Im Jahresverlauf müssen Umlagen überprüft und bei geänderter Kostenstruktur oder Mitarbeiterzahl angepasst werden.

Wer dies versäumt, läuft Gefahr, Unterdeckungen zu erleiden und Projektkalkulationen zu verfälschen.

Fazit

Die korrekte Umlage von AGK und weiteren Gemeinkosten ist für die Wirtschaftlichkeit von Baubetrieben entscheidend. Wer veraltete Zuschlagsätze verwendet oder Kosten unsystematisch verteilt, riskiert falsche Projektbewertungen und finanzielle Verluste. Daher sind ein stabiles Rechnungswesen, die regelmäßige Aktualisierung der Kostenannahmen und die Wahl der richtigen Umlagebasis die Schlüssel für verlässliche Kalkulationen und sichere Preisentscheidungen.

FAQ: Umlagen im Baubetrieb

Was sind AGK-Umlagen?

AGK-Umlagen verteilen allgemeine Geschäftskosten wie Verwaltung, Mieten und Versicherungen auf Baustellen.

Welche Umlagebasen sind üblich?

Häufig: Lohnsumme, Materialkosten, Nachunternehmerkosten oder eine Kombination.

Wie oft sollte man Umlagen anpassen?

Mindestens einmal jährlich sowie bei Tarifänderungen, Kostensteigerungen oder Änderungen der Mitarbeiterstruktur.

Kann man historische Umlagen verwenden?

Ja, aber nur wenn sie überprüft und an aktuelle Rahmenbedingungen angepasst werden.

Wie kann ich Umlagen optimieren?

Durch eine realistische Kostenplanung, laufende Datenkontrolle und eine verursachungsgerechte Wahl der Umlagebasis.