Blog
Bau
Describe exactly what your product or service does and how it makes your customer's lives better. Avoid using verbose words or phrases.
Bau
Top Beitrag der Woche
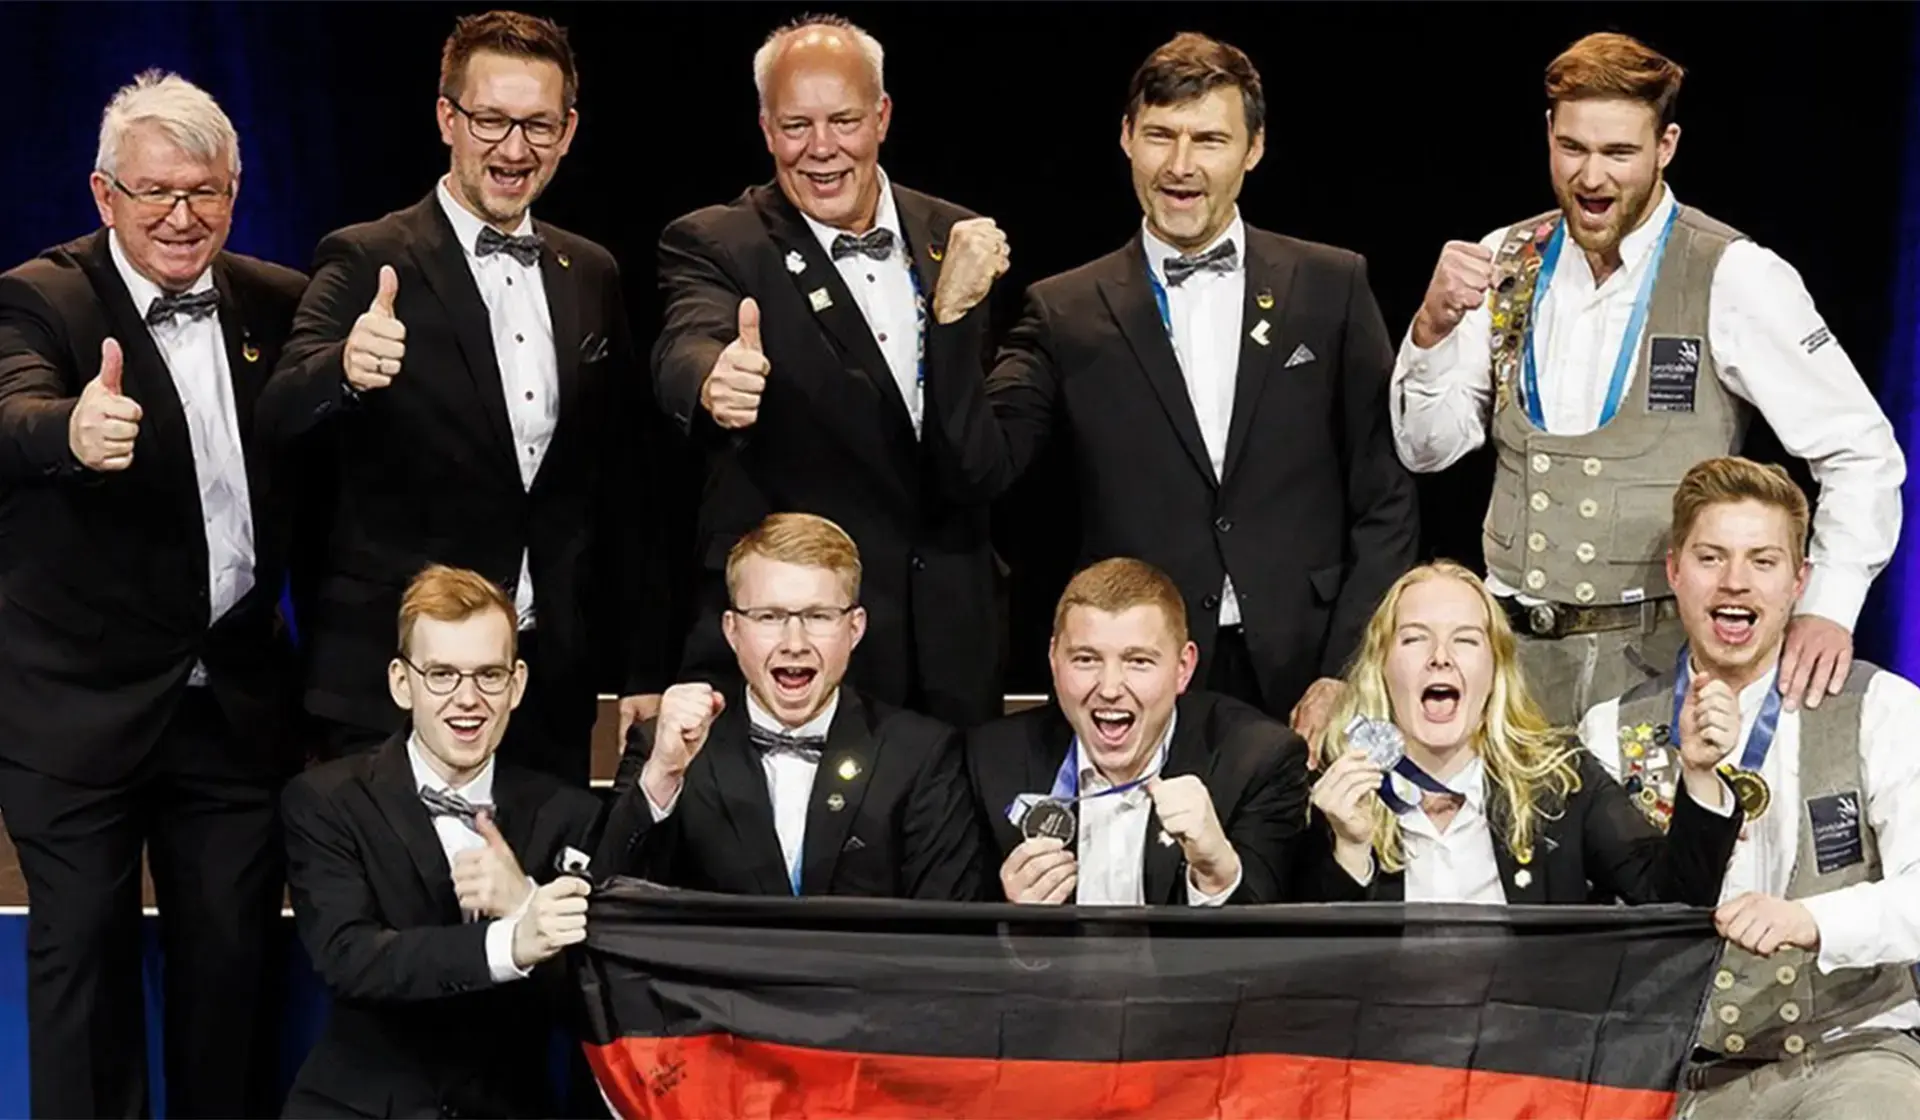
Wir sind Weltmeister: WorldSkills 2022 begeistern den Bau
Haben Sie schon von den Weltmeisterschaften der Berufe gehört? Wenn nicht, haben Sie etwas verpasst. Denn wir sind Weltmeister – zumindest im Bau bei den WorldSkills 2022. Mit seiner Goldmedaille hat Maurer Pierre Holze (23) aus Berlin Geschichte geschrieben und die Deutsche Berufe-Nationalmannschaft feierte die erfolgreichste Teilnahme seit 17 Jahren. Diese Erfolge sind nicht nur ein Triumph für die jungen Handwerker, sondern auch ein kraftvolles Zeichen: Das Bauhandwerk lebt – und es begeistert.
WorldSkills: Weltmeisterschaften der Berufe
Bei den WorldSkills und EuroSkills messen sich Auszubildende und junge Fachkräfte aus Handwerk und Industrie unter härtesten, internationalen Bedingungen. Wer hier teilnimmt, hat bereits auf nationaler Ebene außergewöhnliche Leistungen gezeigt. Die WorldSkills Germany – gefördert vom Bundesministerium für Bildung und Forschung – unterstützt diese Talente und bringt ihre Leidenschaft für ihr Handwerk auf die internationale Bühne.
Rekordergebnisse bei der Special Edition 2022
2022 musste die Weltmeisterschaft in Shanghai abgesagt werden. Doch statt Stillstand gab es Innovation: Erstmals wurde der Wettbewerb in einer Special Edition auf 15 Länder verteilt, darunter sechs Austragungsorte in Deutschland. Vom 4. Oktober bis 4. November traten 1.000 Talente aus 57 Ländern und Regionen an. Das Ergebnis: dreimal Gold, fünfmal Silber, zweimal Bronze und neun Exzellenzmedaillen für das deutsche Team – das beste Ergebnis seit 17 Jahren.
Highlights deutscher Bau-Talente
Einer der strahlendsten Momente: Pierre Holze, Maurer aus Berlin, sicherte sich Gold in Salzburg. 50 Wochen intensives Training zahlten sich aus. Bundestrainer Jannes Wulfes war überwältigt: „Die letzte Goldmedaille bei den Maurern wurde 1979 geholt. Pierre hat das rausgeholt, was lange keiner mehr geschafft hat. Kein Fehler – es lief genau nach unseren Vorstellungen.“
Auch im Stahlbetonbau gab es einen Meilenstein: Zum ersten Mal trat eine Stahlbetonbauerin an. Jule Janson (22) aus Mühlacker und ihr Teamkollege Jonas Hopf (23) aus Probstzella erkämpften Silber. „Es ist unglaublich, ein unbeschreibliches Gefühl. Die drei Tage waren richtig hart. Ich konnte am letzten Tag nicht mehr – aber der Moment auf der Bühne und die Medaillenübergabe haben alles wettgemacht“, berichtet Jule Janson mit strahlenden Augen.
Fachkräftegewinnung durch öffentliche Aufmerksamkeit
Die WorldSkills zeigen, was in der Baubranche steckt: Leidenschaft, Können und Teamgeist. Doch diese Leistungen verdienen mehr öffentliche Aufmerksamkeit. Schon beim Deutschen Baugewerbetag beeindruckten die jungen Profis mit Schlagfertigkeit, Selbstbewusstsein und Begeisterung. Bauministerin Klara Geywitz und ZDB-Präsident Reinhold Quast waren sich einig: Solche Ereignisse gehören auf die Titelseiten und in die Hauptsendezeit, um junge Menschen für handwerkliche Berufe zu begeistern. Suiteify sieht das genauso und unterstützt seit vielen Jahren als Sponsor das Team des Baugewerbes.
Blick in die Zukunft: EuroSkills und WorldSkills
Am 8. Dezember 2022 folgte die Einladung zur Siegerehrung bei Bundeskanzler Olaf Scholz. Seine Botschaft war klar: „Ich werbe sehr dafür, dass sich viele junge Frauen und Männer für die Berufsausbildung entscheiden. Das ist ein guter Weg mit großartigen Perspektiven und Erfolgen fürs ganze Leben.“
Doch nach der Weltmeisterschaft ist vor der Europameisterschaft: Die nächsten EuroSkills finden vom 5. bis 9. September in Gdansk statt, 2024 in Lyon. Und 2027 kommt ein großes Highlight nach Deutschland – die EuroSkills in Düsseldorf unter dem Motto „Skills! Shape your future“.
Sie möchten noch mehr über die Weltmeisterschaft der Berufe erfahren? Hier geht es direkt zur Website des ZDB
{{slider}}
WEITERE ARTIKEL

Umlagen im Baubetrieb richtig berechnen und anwenden
Das Thema Umlagen wird in vielen Baubetrieben unterschätzt – dabei beeinflusst es direkt die Wirtschaftlichkeit von Projekten. Wer Gemeinkosten falsch verteilt oder mit veralteten Werten kalkuliert, riskiert fehlerhafte Baustellenergebnisse, falsche Entscheidungen und im schlimmsten Fall wirtschaftliche Schieflagen. In diesem Artikel erfahren Sie, was Umlagen sind, wie sie berechnet werden und welche Fehler Sie vermeiden sollten.
Was sind Umlagen im Baugewerbe?
Umlagen sind ein Instrument, um Gemeinkosten verursachungsgerecht auf Kostenstellen oder Baustellen zu verteilen.
Während Einzelkosten wie Löhne der gewerblichen Mitarbeiter, Materialkosten oder Gerätekosten direkt einem Bauvorhaben zugeordnet werden können, müssen Gemeinkosten über Schlüsselgrößen verteilt werden. Nur so lassen sich Baustellen realistisch kalkulieren und unternehmerische Entscheidungen auf verlässliche Zahlen stützen.
Gemeinkosten verstehen
Zu den Gemeinkosten gehören alle Kosten, die nicht direkt einem Projekt zugeordnet werden können, zum Beispiel:
- Allgemeine Geschäftskosten (AGK): Verwaltung, Gehälter, Büromieten, Versicherungen, Telefon- und IT-Kosten, Fachliteratur
- Sozialkosten: Arbeitgeberanteile zur Sozialversicherung, Feiertagslöhne, Entgeltfortzahlung im Krankheitsfall, Beiträge zur SOKA-BAU
- Werkzeuge und Kleingeräte: Schaufeln, Wasserwaagen, Arbeitshandschuhe, Kleingeräte-Verschleiß
Die Wahl einer verursachungsgerechten Umlagebasis ist entscheidend, um faire und belastbare Werte zu erhalten.
Häufige Fehler bei Umlagen
- Arbeiten mit veralteten Umlagen: Zahlen aus Vorjahren werden ohne Anpassung an aktuelle Kostenstrukturen genutzt.
- Keine regelmäßige Überprüfung: Änderungen bei Mitarbeiterzahl, Lohnkosten oder Sozialabgaben werden nicht berücksichtigt.
- Falsche Umlagebasis: Unpassende Schlüsselgrößen führen zu verzerrten Ergebnissen.
- Komplexität unterschätzen: Gemeinkosten werden pauschal verteilt, statt differenziert nach Kostenarten zu betrachten.
Konsequenz: Baustellenergebnisse werden verfälscht, Kostenunterdeckungen bleiben unentdeckt, und strategische Entscheidungen beruhen auf fehlerhaften Kennzahlen.
Umlagen zur Deckung von Sozialkosten
Das Sozialpaket gewerblicher Arbeitnehmer enthält alle tariflichen, gesetzlichen und betrieblichen Sozialkosten, z. B.:
- Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung)
- Feiertagslöhne
- Lohnfortzahlung im Krankheitsfall
- Beiträge an die SOKA-BAU
Empfohlene Umlagebasis:
Lohnsumme der gewerblichen Arbeitnehmer (Fertigungslohn)
Beispielrechnung:
- Fertigungslöhne: 410.000 €
- Sozialkosten: 290.000 €
Zuschlagssatz = 290.000 € ÷ 410.000 € = 71 %
Alle Lohnkosten auf Baustellen werden mit einem Zuschlag von 71 % versehen, um die Sozialkosten abzudecken.
Umlagen für Kleingeräte und Werkzeuge
Auch Werkzeuge und Kleingeräte müssen verursachungsgerecht verteilt werden. Arbeitsmaterialien wie Schaufeln, Handschuhe oder Wasserwaagen verschleißen oder gehen verloren.
Empfohlene Umlagebasis:
Produktivlohnsumme der gewerblichen Arbeitnehmer
Begründung: Je mehr Arbeitsstunden auf einer Baustelle anfallen, desto höher ist typischerweise der Verbrauch an Werkzeugen und Kleingeräten.
Ausblick: Umlagen für Allgemeine Geschäftskosten
Neben Sozialkosten und Werkzeugen müssen auch die Allgemeinen Geschäftskosten (AGK) auf Baustellen verteilt werden. Diese Kostenart ist komplexer, da verschiedene Verteilungsansätze möglich sind (z. B. nach Lohnsumme, Maschinenstunden oder Umsatz). Eine detaillierte Betrachtung der AGK-Umlagen sowie Tipps zur Wahl der richtigen Umlagebasis erfahren Sie hier, im zweiten Teil dieser Serie.
Fazit
Umlagen sind ein entscheidendes Werkzeug für eine realistische Baustellenkalkulation und wirtschaftliche Entscheidungen im Baugewerbe. Wer veraltete Werte nutzt oder pauschale Sätze übernimmt, riskiert falsche Ergebnisse und finanzielle Risiken. Die Wahl einer verursachungsgerechten Umlagebasis – z. B. Lohnsumme für Sozialkosten oder Produktivlohnsumme für Werkzeuge – ist somit der Schlüssel zu verlässlichen Zahlen. Schützen Sie daher Ihren Baubetrieb mit regelmäßigen Überprüfungen und Aktualisierungen vor teuren Fehlentscheidungen.
FAQ: Umlagen im Bau
Was sind Umlagen im Bauwesen?
Umlagen sind Schlüsselgrößen, um Gemeinkosten fair auf Baustellen oder Kostenstellen zu verteilen.
Warum sind Umlagen so wichtig?
Ohne korrekt berechnete Umlagen sind Baustellenkalkulationen fehlerhaft, und Unternehmen riskieren falsche Entscheidungen und Verluste.
Wie wähle ich die richtige Umlagebasis?
Die Basis sollte den Kostenverursacher abbilden. Für Sozialkosten z. B. die Lohnsumme, für Kleingeräte die Produktivlohnsumme.
Wie oft sollte ich Umlagen überprüfen?
Mindestens einmal jährlich sowie bei wesentlichen Änderungen (z. B. Tarifverträgen, Mitarbeiterstruktur, Kostenentwicklung).
Kann ich historische Umlagen verwenden?
Nur, wenn sie regelmäßig geprüft und an neue Kostenstrukturen angepasst werden.
Quellen
SOKA-BAU – Sozialkassen der Bauwirtschaft
Warum sich Baubetriebe jetzt mit BIM beschäftigen sollten
BIM (Building Information Modeling) wird zunehmend zum Standard in der Bauwirtschaft – und das nicht nur für Großprojekte. Auch mittelständische Baubetriebe profitieren bereits heute von den Vorteilen. In diesem Artikel erfahren Sie, warum es sich lohnt, sich frühzeitig mit BIM zu befassen, welche Chancen sich ergeben und wie Sie den Einstieg strategisch angehen können.
Aktueller Stand der BIM-Nutzung
Eine neuere Studie von BauInfoConsult aus 2022/2023 befragte 300 Akteure aus Planungsbüros, Bauunternehmen und Handwerksbetrieben zur BIM-Verwendung. Ergebnis: Nur rund 20 % der Befragten setzen aktiv BIM in Projekten ein.
Sowohl Architekten als auch Bauunternehmen geben an, dass BIM häufig auf Wunsch von Bauherren (36 %) oder als Mittel zur Wettbewerbsfähigkeit (30 %) eingesetzt wird.
Pflicht für öffentliche Bauprojekte: Was gilt heute?
- In Deutschland besteht bereits eine BIM-Pflicht für öffentliche Infrastrukturprojekte des Bundes seit Januar 2021.
- Seit Ende 2022 gilt BIM auch für Hochbauprojekte des Bundes.
- Ab 2026 soll BIM auch als Regelprozess in den Auftragverwaltungen der Länder und bei der Autobahn-Gesellschaft eingeführt werden.
Was ist BIM? – Funktionen & Nutzen
Bei BIM werden alle projektrelevanten Daten digital modelliert. Änderungen können sofort nachvollzogen werden, da alle Beteiligten auf denselben Datenstand zugreifen.
Zu den zentralen Funktionen zählen:
- Simulation von Bauabläufen,
- Kollisionsprüfung (Erkennung von Konflikten bereits in der Planung),
- durchgängiger Informationsfluss,
- verbesserte Kommunikation aller Beteiligten,
- erhöhte Transparenz im Projektverlauf.
Diese Elemente helfen, Fehler frühzeitig zu erkennen und Kostenüberschreitungen oder Verzögerungen zu vermeiden.
BIM auch für mittelständische Unternehmen
Viele glauben, BIM sei nur etwas für Großprojekte oder Konzerne. Doch das ist ein Trugschluss: Auch kleine und mittlere Baubetriebe können heute davon profitieren.
Beispiel: Eine traditionsreiche Zimmerei nutzte BIM, um Architektur mit vorgefertigten Bauelementen effizient umzusetzen. Die Integration digitaler Prozesse ermöglichte ihr, anspruchsvolle Designs wirtschaftlich zu realisieren.
Wer früh BIM-Kompetenz aufbaut, kann sich gegenüber Wettbewerbern abheben – besonders, wenn Auftraggeber zunehmend BIM-Anforderungen stellen.
Welche Vorteile bietet BIM?
Durch modellbasierte Prozesse ergeben sich zahlreiche Vorteile:
- präzisere Angebotserstellung
- exakte Mengenermittlung
- einfachere Aktualisierung bei Änderungen
- optimierte Instandhaltung
- zuverlässige Kostenberechnung
- verbesserte Kommunikation zwischen Projektbeteiligten
- durchgängiger Informationsfluss
- bessere Terminplanung und -kontrolle
Diese Effekte zusammen führen zu höherer Planungsqualität, Effizienz und Verlässlichkeit in Projekten.
Darüber hinaus steigert BIM die Attraktivität Ihres Unternehmens für Mitarbeitende aus der Generation Z und positioniert Sie als zukunftsorientierten Baupartner.
Erste Schritte für Ihren Betrieb
So gelingt Ihnen der Einstieg in BIM:
- Informieren: Tagesveranstaltungen, Messen, Fachseminare besuchen
- Haltung entwickeln: Team früh einbinden und Veränderungsbereitschaft fördern
- Software kaufen + Schulung: Planungslösungen anschaffen und Mitarbeitende qualifizieren
- Pilotprojekte starten: kleine, überschaubare BIM-Projekte starten
- Prozesse anpassen: interne Abläufe, Schnittstellen und Arbeitsmethoden schrittweise modernisieren
Ein geduldiger und schrittweiser Ansatz verhindert Überforderung und ermöglicht sukzessiven Lernzuwachs.
Fazit
BIM ist kein kurzfristiger Trend – es ist eine Entwicklung, die sich bereits heute etabliert. Wer früh startet, baut Know-how auf, optimiert Prozesse und bleibt wettbewerbsfähig. Auch mittelständische Baubetriebe haben gute Chancen, mit BIM erfolgreich zu sein und sich zukunftssicher zu positionieren.
Quellen
Bundesministerium für Digitales und Verkehr – BIM Deutschland / digitale Bauprozesse
Fraunhofer IESE – Studie zur Digitalisierung der Baubranche
Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.
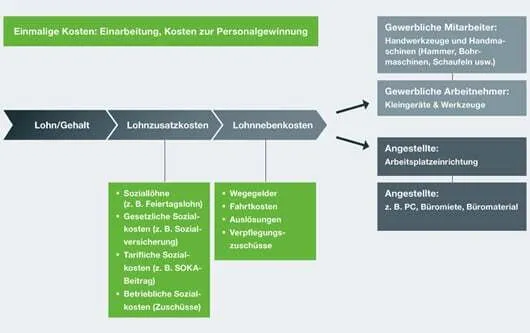
Lohn und Gehalt: Grundkosten im Baubetrieb
Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.
Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben
Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:
- Feiertage
- Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
- Lohnfortzahlung im Krankheitsfall
- 13. Monatseinkommen (in den alten Bundesländern)
- Urlaubsgeld und zusätzliches Urlaubsgeld
- Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
- Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
- Insolvenzgeldumlage
- Beiträge zur Berufsgenossenschaft
- Arbeitgeberanteil zur Winterbeschäftigungsumlage
- Beitrag zur SOKA-Bau
Beispiele und wichtige Werte
- Durchschnittliche Belastung:
Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten. - 13. Monatseinkommen:
In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €. - U1 und U2 sind krankenkassenindividuelle Prozentsätze.
- Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
- Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
- Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
- Alte Bundesländer: 20,4 %
- Neue Bundesländer: 17,2 %
- Angestellte: monatlich 24 €
- Insolvenzgeldumlage: 0,15 % (Stand 2025).
- Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.
Weitere Kostenfaktoren für gewerbliche Arbeitnehmer
- Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
- Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.
Weitere Kostenfaktoren für Angestellte
Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:
- Büromaterial
- Arbeitsplatz-Einrichtung
- Miete und Nebenkosten
- IT-Ausstattung
Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).
Kostenfaktoren im Überblick
Personalkosten und Angebotskalkulation
Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:
Mittellohn verändert sich:
- Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
- Neuer Mitarbeiter mit 18,50 €/h:
(10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h
Jahresproduktivlohn steigt:
- Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
- Neu: 11 × 16,23 € × 1.550 h = 276.722 €
Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:
Geschäftskosten bleiben bei 150.000 €.
- Alt: 150.000 € ÷ 248.000 € = 60 %
- Neu: 150.000 € ÷ 276.722 € = 54 %
Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
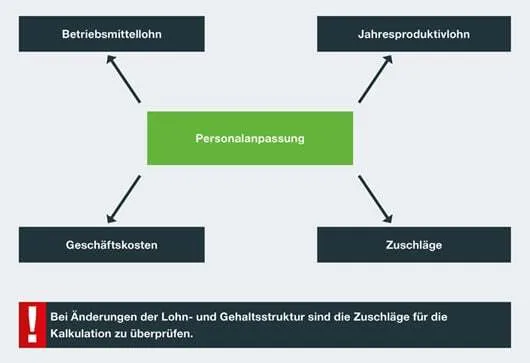
Fazit
Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.
FAQ – Häufig gestellte Fragen
Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?
Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.
Warum ist der Mittellohn so wichtig?
Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.
Welche Umlagen fallen zusätzlich an?
U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.
Wie kann ich Personalkosten kontrollieren?
Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.

Fünf Mythen über Baulohn-Outsourcing – Fakten statt Vorurteile
Die Bauwirtschaft steht durch gesetzliche Vorgaben, Fachkräftemangel und den wachsenden Druck zur Digitalisierung vor großen Herausforderungen. Immer wieder stellt sich dabei die Frage, wie sich Prozesse optimieren lassen, um Kosten, Zeit und Personal zu sparen. Baulohn-Outsourcing ist eine Lösung, die zunehmend in den Fokus rückt. Doch rund um dieses Thema kursieren viele falsche Behauptungen und Missverständnisse, die Unternehmen von einer Zusammenarbeit mit spezialisierten Dienstleistern abhalten könnten. In diesem Artikel räumen wir mit fünf der häufigsten Vorurteile auf – und zeigen, warum Outsourcing im Bereich Baulohn tatsächlich eine effektive Option sein kann.
Mythos 1: Lohn-Outsourcing ist viel zu teuer
Viele Unternehmen glauben, Outsourcing würde unterm Strich mehr kosten als interne Lösungen. Dabei hängt die tatsächliche Kostenbilanz von mehreren Faktoren ab: der Größe der Lohnabteilung, dem individuellen Serviceumfang, der vorhandenen IT-Infrastruktur und den Kosten für Personalbeschaffung oder Schulungen. Outsourcing ermöglicht planbare, skalierbare monatliche Kosten und kann gleichzeitig Fortbildungs- und IT-Kosten senken.
Mythos 2: Baulohnabrechnung ist doch nicht so schwer
Die Baulohnabrechnung ist einer der komplexesten Bereiche der Lohnbuchhaltung. Neben ständig wechselnden gesetzlichen Regelungen müssen auch umfangreiche tarifliche Bestimmungen berücksichtigt werden. Diese Komplexität erhöht das Risiko von Fehlern, die zu Nachzahlungen oder rechtlichen Problemen führen können.
Mythos 3: Daten sind beim Outsourcing nicht sicher
Bei einem professionellen Anbieter werden alle sensiblen Daten geschützt. SSL-Verschlüsselung, zertifizierte Hochverfügbarkeitsrechenzentren, mehrfach gespiegelte Speicherplätze sowie Zugriffsbeschränkungen und Rollensysteme sorgen dafür, dass nur autorisierte Personen Zugang haben.
Mythos 4: Outsourcing birgt rechtliche Risiken
Ja. Deshalb ist es besonders wichtig, einen auf Baulohn spezialisierten Partner auszuwählen. Suiteify (ehemals Suiteify) ist Baulohnspezialist seit 1968. Bauunternehmen können sich darauf verlassen, dass die Lohnabrechnungen sicher und korrekt abgewickelt werden. Die komplette Lohnbuchhaltung wird übernommen, wobei sämtliche Abrechnungen vorab zur Prüfung und Freigabe bereitgestellt werden. Dadurch bleibt die volle Kontrolle erhalten und potenzielle Fehler können rechtzeitig erkannt werden.
Tritt dennoch ein Fehler auf, übernimmt Suiteify die Verantwortung – sofern dieser auf einer von Suiteify erstellten Abrechnung oder Meldung beruht.
Mythos 5: Fachkräftemangel lässt sich mit Outsourcing nicht lösen
Der Fachkräftemangel betrifft auch die Lohnbuchhaltung. Outsourcing kann hier kurzfristig und langfristig helfen. Fällt eine Mitarbeiterin oder ein Mitarbeiter aus oder verlässt das Unternehmen, übernimmt Suiteify nahtlos die Aufgaben. Eine zuverlässige und pünktliche Abrechnung ist jederzeit gewährleistet.
Fazit: Outsourcing bietet echte Vorteile für Baubetriebe
Baulohn-Outsourcing ist mehr als nur eine kurzfristige Notlösung – es ist ein strategisches Instrument, um Ressourcen zu sparen, Prozesse zu optimieren und Fachkräftemangel zu begegnen. Mit einem erfahrenen Partner wie Suiteify können sich Baubetriebe auf ihr Kerngeschäft konzentrieren, während ein Spezialistenteam die komplexe Lohnabrechnung übernimmt.
Sondervermögen: Milliarden-Chancen für die Bauwirtschaft
Bereits zwei Wochen nach der Bundestagswahl haben CDU/CSU und SPD Sondierungsgespräche über ein Sondervermögen von 500 Milliarden Euro geführt. Ziel ist es, die deutsche Infrastruktur zu modernisieren, die Wettbewerbsfähigkeit zu stärken und Wachstumsimpulse zu setzen. Für die Bauwirtschaft bedeutet das enorme Chancen – aber auch organisatorische und personelle Herausforderungen.
Update: 23.03.2025
Der Bundestag stimmt dem Finanzpaket von Union und SPD am 18. März 2025 mit 513 Ja-Stimmen zu und macht somit die Grundgesetzänderung möglich, die es für die Milliardeninvestition benötigt. Kurz darauf, am 21. März 2025, gab auch der Bundesrat grünes Licht für das Sondervermögen. (1)
Was bedeutet Sondervermögen?
Das Sondervermögen (2) ist eine verfassungsrechtliche Ermächtigung, die es dem Staat ermöglicht, neue Kredite unabhängig vom regulären Haushalt aufzunehmen. Die Mittel sollen über zehn Jahre für Investitionen in Infrastruktur, Verkehr, Krankenhäuser, Energie, Bildung und Digitalisierung verwendet werden. Rund 100 Milliarden Euro fließen direkt an Länder und Kommunen, um dort wichtige Infrastrukturmaßnahmen zu unterstützen. (3)
Das Volumen ist historisch: Es übersteigt den gesamten Bundeshaushalt und umfasst mehr als zehn Prozent des Bruttoinlandsprodukts (BIP).
Verteilte Mittel – wer profitiert?
Neben Straßen, Brücken und öffentlichen Gebäuden sind auch Digitalisierungsvorhaben, Energieprojekte und Klimaschutzmaßnahmen vorgesehen. Für Kommunen bedeutet dies: längst überfällige Projekte können schneller umgesetzt werden. Bauunternehmen erhalten dadurch planbare Aufträge und Investitionssicherheit.
Chancen für die Bauwirtschaft
Die geplanten Investitionen führen zu:
- Steigendem Auftragsvolumen für Bauunternehmen.
- Mehr Bedarf an modernen Bau- und Planungstechnologien.
- Positiven Effekten auf den Arbeitsmarkt, da neue Stellen entstehen können.
Besonders die Digitalisierung der Infrastruktur wird die Nachfrage nach innovativen Lösungen wie BIM (Building Information Modeling) und Cloud-Technologien erhöhen.
Herausforderungen bei Umsetzung und Kapazitäten
Felix Pakleppa, Hauptgeschäftsführer des Zentralverbands Deutsches Baugewerbe (ZDB), warnt:
„Entscheidend ist, dass die Mittel so investiert werden, dass sie der heimischen Volkswirtschaft nützen. Eine mittelstandsgerechte Vergabe ist der beste Weg, um sicherzustellen, dass die Investitionen zu Steuereinnahmen und sozialversicherungspflichtiger Beschäftigung in Deutschland führen und damit die heimische Konjunktur stärken.“ (4)
Er sieht mögliche Kapazitätsengpässe und bürokratische Hürden, die Projekte verzögern könnten, trotz ausreichender finanzieller Mittel.
Bedeutung für mittelständische Unternehmen
Für kleine und mittlere Bauunternehmen eröffnet das Sondervermögen enorme Chancen. Mittelstandsgerechte Vergaben könnten dafür sorgen, dass nicht nur Großkonzerne profitieren. Gleichzeitig müssen Betriebe in Digitalisierung, Fachkräfteentwicklung und Prozessoptimierung investieren, um konkurrenzfähig zu bleiben.
Fazit
Das Sondervermögen Infrastruktur & Klimaneutralität ist ein klares Signal für Modernisierung und Wachstum. Es bietet Bauunternehmen enorme Chancen, erfordert aber strategische Planung, digitale Transformation und effiziente Prozesse. Mit moderner Bausoftware und optimierten Arbeitsabläufen können Bauunternehmen die Potenziale dieser Investitionen ausschöpfen und sich langfristig erfolgreich am Markt positionieren.
Quellen:
(1) Verkehrsrundschau, „Sondervermögen Infrastruktur: Am Geld wird es nicht scheitern“
(2) Bundesfinanzministerium, „#Finanzisch: Was sind Sondervermögen?“
(3) Tagesschau, „Diese Hürden muss das Milliardenpaket nehmen“
(4) ZDB, „Baugewerbe: Sondervermögen ist historische Chance – aber „Geld allein reicht nicht“
Verpflegungsmehraufwendungen & Wegezeitentschädigung 2024 im Bau
Die Regelungen zu Wegezeitentschädigungen und Verpflegungsmehraufwendungen sind für Baubetriebe und Beschäftigte im Bauhauptgewerbe besonders wichtig. 2024 wurden die Beträge für Wegezeitentschädigungen bei täglicher Heimfahrt angepasst. Die ursprünglich geplanten Erhöhungen der steuerfreien Verpflegungspauschalen hingegen wurden nicht umgesetzt. In diesem Beitrag erfahren Sie die aktuellen Werte, die relevanten Grundlagen und praktische Hinweise zur Anwendung.
Wegezeitentschädigung Bauhauptgewerbe: Neue Sätze 2024
Die Wegezeitentschädigungen für Baustellen mit täglicher Heimfahrt wurden 2024 angepasst:
- 1. Stufe: bis 50 km von bisher 6,00 € auf 7,00 €/Tag
- 2. Stufe: 51 bis 75 km von bisher 7,00 € auf 8,00 €/Tag
- 3. Stufe: über 75 km von bisher 8,00 € auf 9,00 €/Tag
Diese Anpassungen gelten bundesweit und betreffen alle Baubetriebe, die unter den BRTV-Bau fallen.
Wichtige Grundlagen zur Wegezeitentschädigung
- Wegezeiten gelten in der Regel nicht als gesetzliche oder tarifliche Arbeitszeit (§ 5 Nr. 7 Abs. 3 BRTV bzw. § 5 Nr. 5 Abs. 3 RTV-Angestellte).
- Maßgebend ist nur die Entfernung zwischen Betrieb und Baustelle, nicht der Wohnort des Arbeitnehmers.
- Für die Berechnung ist ausschließlich der kürzeste mit dem PKW befahrbare öffentliche Weg zu verwenden.
- Die Nutzung eines Routenplaners wird empfohlen, um Streitigkeiten zu vermeiden.
- Der BRTV-Bau ist allgemeinverbindlich und gilt somit auch für nicht tarifgebundene Betriebe.
Steuerfreie Verpflegungsmehraufwendungen: Keine Anpassung 2024
Die geplanten Erhöhungen der steuerfreien Pauschalen für Verpflegungsmehraufwendungen wurden nicht umgesetzt. Daher gelten weiterhin folgende Werte:
- Abwesenheit > 8 Stunden sowie An- und Abreisetage: 14,00 €
- Abwesenheit > 24 Stunden: 28,00 €
Fazit: Was Baubetriebe jetzt beachten sollten
Baubetriebe sollten die angepassten Wegezeitentschädigungen ab 2024 in ihre Lohnabrechnungssysteme übernehmen und sicherstellen, dass die Berechnungen korrekt erfolgen. Gleichzeitig bleibt es bei den bisherigen Verpflegungspauschalen, sodass hier keine Umstellungen erforderlich sind. Mit einer sorgfältigen Dokumentation und dem Einsatz von Routenplanern lassen sich Missverständnisse vermeiden und die Abrechnung bleibt rechtssicher.