Blog
Arbeitsrecht
Aktuelle Urteile und Regeln im Arbeitsrecht – verständlich erklärt und direkt anwendbar.
Alleinerziehend: Kleine Ratschläge mit großer Wirkung
Alleinerziehende sind gerade in Zeiten des Fachkräftemangels sehr begehrte Arbeitskräfte. Nicht nur aus diesem Grund ist es von Vorteil, wenn Ihre Personalabteilung diesen Beschäftigten mit Rat und Tat zur Seite steht – zum Beispiel mit Blick auf Gestaltungsmöglichkeiten im Rahmen der Elternzeit.
In beinahe jeder fünften Familie gibt es nur ein Elternteil, in Summe sind dies mehr als 1,5 Millionen Familien in Deutschland. Alleinerziehende Beschäftigte können vom Arbeitgeber unterstützt werden.
Alleinerziehende – eine wichtige „Zielgruppe“ für HR
Viele alleinerziehende Mütter und Väter sind erwerbstätig, einige davon vielleicht auch in Ihrem Unternehmen. Diese Menschen bringen aufgrund ihrer Lebenssituation oftmals außergewöhnliche Fähigkeiten mit, zum Beispiel ein großes Organisationstalent oder eine sehr rasche Auffassungsgabe.
Die Personalabteilung kann diese wertvollen Arbeitskräfte unterstützen, vor allem durch Beratungen zu den Themen Elternzeit, Elterngeld und Kinderkrankengeld. Hier können unter anderem die Aspekte „Teilzeit während Elternzeit“ oder „Wiedereinstieg nach der Elternzeit“ gemeinsam besprochen werden. Dieser Service steigert die Zufriedenheit alleinerziehender Beschäftigter und trägt dazu bei, sie im Unternehmen zu halten.
Elternzeit für Alleinerziehende
Wie allen Beschäftigten stehen auch Alleinerziehenden drei Jahre Elternzeit pro Kind zur Verfügung. Diese unbezahlte Auszeit kann in maximal drei Teile gestückelt werden – wenn der Arbeitgeber einverstanden ist, auch in mehr. Bis zu zwei Jahre davon können Beschäftigte auch zwischen dem dritten und achten Geburtstag des Kindes nehmen, wenn Sie als Arbeitgeber zustimmen.
Die optimale Aufteilung der Elternzeit hängt gerade bei Alleinerziehenden stark von den Betreuungsmöglichkeiten für den Nachwuchs ab. Auch Alleinerziehende haben oftmals Schwierigkeiten, einen Kita-Platz zu bekommen – und eben keinen anderen Elternteil, der bei der Betreuung mithilft.
Als Arbeitgeber können Sie insbesondere mit Ihren alleinerziehenden Beschäftigten individuelle Vereinbarungen treffen, welche auf die jeweilige Lebenssituation abgestimmt sind. Sie können erlauben, dass die Elternzeit in mehr als die gesetzlich möglichen drei Zeitabschnitte aufgeteilt wird. Auch der Übertragung von Teilen der Elternzeit bis zum achten Lebensjahr des Kindes können sie zustimmen. Zudem sind Gestaltungen mit Einzelmonaten, Wochen oder nur tageweise ebenso zulässig.
Elterngeld für Alleinerziehende
Das Elterngeld soll den Verdienstausfall kompensieren. Alleinerziehende, die ein Kleinkind versorgen, profitieren auch von den Vorteilen, die sonst Partner gemeinsam haben:
- Sie können das komplette Elterngeld allein beanspruchen und auch die Partnermonate und den Partnerschaftsbonus bekommen. Als Voraussetzung dafür müssen sie Anspruch auf den steuerlichen Entlastungsbetrag für Alleinerziehende haben und dürfen nicht mit dem anderen Elternteil in einer Wohnung leben.
- Basiselterngeld gibt es zwei bis zwölf Monate, Alleinerziehende bekommen wie Paare die zwei Partnerschaftsmonate, können das Basiselterngeld also bis zu 14 Monate beziehen. Die Höhe hängt vom Einkommen vor der Geburt ab, es sind mindestens 300 und höchstens 1800 Euro.
- Das Elterngeld Plus gibt es für bis zu 24 Monate, es ist die Hälfte des Basiselterngeldes. Arbeiten Alleinerziehende während des Bezugs in Teilzeit, wird das Einkommen verrechnet, können dadurch allerdings bis zu vier zusätzliche Monate Elterngeld Plus erhalten.
Teilzeitarbeit während Elternzeit
Während der Elternzeit können Ihre Beschäftigten maximal 32 Stunden pro Woche in Teilzeit arbeiten. Unter bestimmten Voraussetzungen haben diese Beschäftigten sogar einen rechtlichen Anspruch auf Teilzeitarbeit während der Elternzeit. Auch danach kann es diesen Anspruch durch die Brückenteilzeit geben.
Jenseits dieser möglichen Ansprüche ist es bei alleinerziehenden Beschäftigten besonders ratsam, gemeinsam mit ihnen ein tragfähiges Beschäftigungsmodell zu erarbeiten, welches auf die jeweiligen Verhältnisse der oder des Betroffenen zugeschnitten ist. Auf diese Weise können die Beschäftigten Kind(er) und Erwerbsarbeit in Einklang bringen und Sie als Arbeitgeber erhalten sich zuverlässige Arbeitnehmerinnen bzw. Arbeitnehmer.
Nach der Elternzeit
Ein ausführliches Rückkehrgespräch erleichtert gerade Alleinerziehenden den Wiedereinstieg, denn sie müssen im Regelfall deutlich mehr Faktoren in ihrem Leben berücksichtigen und planen. Bieten Sie deshalb diesen Beschäftigten frühzeitig Unterstützung und Beratung im Zuge ihrer Rückkehr in das Arbeitsleben an.
Mehr Kinderkrankentage für Alleinerziehende
Das neue Pflegestudiumstärkungsgesetz legt eine Erhöhung der Kinderkrankengeldtage für 2024 und 2025 fest. Alleinerziehenden steht für Erkrankungen des Kindes seit Jahresbeginn Kinderkrankengeld für 30 Arbeitstage pro Kind und Jahr zu, bisher waren es 20. Bei mehreren Kindern steigt der Anspruch für Alleinerziehende von jährlich 50 auf nun insgesamt 70 Arbeitstage. Damit erhalten alleinerziehende Beschäftigte den kompletten Anspruch beider Elternteile.
WEITERE ARTIKEL

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.
Hintergrund der Entgeltbescheinigungsverordnung
Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.
Was sich konkret ändert
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.
Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.
Beispiel: Darstellung vor und nach der Änderung
Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:
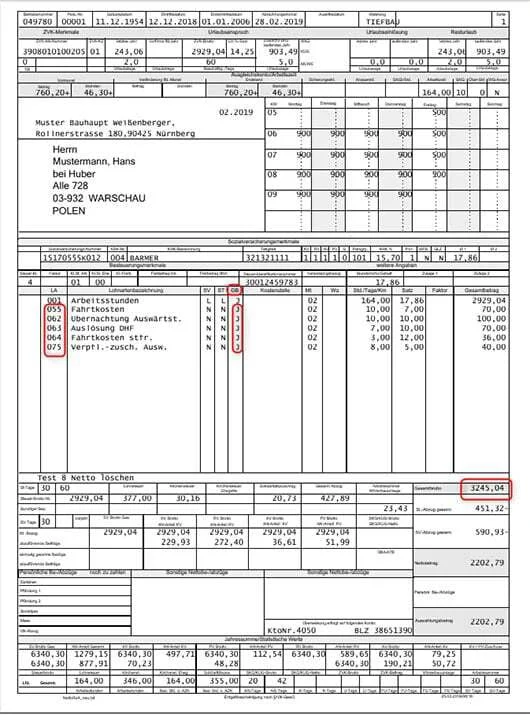
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.
Auswirkungen für Betriebe
Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.
Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden. Bitte beachten Sie: Es geht nur um eine andere Darstellung. Der Auszahlungsbetrag verändert sich nicht!
Lohnnachweis Unfallversicherung: Elektronische Meldung ab 2017
Seit Januar 2017 müssen Bauunternehmen den Lohnnachweis zur Unfallversicherung elektronisch übermitteln. Bisher erfolgte die Meldung meist in Papierform. Achten Sie darauf, dass diese Umstellung von Ihrem Baulohnbüro vorgenommen oder in Ihrer Baulohnsoftware umgesetzt wird. Bauunternehmen, die bei den Unfallversicherungsträgern versichert sind, müssen einmal jährlich die Arbeitsentgelte sowie die geleisteten Arbeitsstunden des abgelaufenen Kalenderjahres melden. Diese Angaben sind Grundlage für die Berechnung des Beitrags, den das Unternehmen an den Versicherungsträger zahlt.
Elektronische Übermittlung ersetzt Papierform
Während die Meldung bisher per Fax oder Post verschickt werden konnte, ist seit 1. Januar 2017 ein mehrstufiges elektronisches Verfahren verpflichtend. Dieses Verfahren wurde eingeführt, um Fehlerquellen zu minimieren, Bearbeitungszeiten zu verkürzen und eine sichere Datenübertragung zu gewährleisten.
Frist, Übergangsphase und Begründung
Die Richtlinien für die Übermittlung und die Inhalte des elektronischen Lohnnachweises wurden von der Deutschen Gesetzlichen Unfallversicherung (DGUV) gemeinsam mit den Sozialversicherungsträgern in den „Gemeinsamen Grundsätzen zur Datenübermittlung an die Unfallversicherung“ festgelegt.
- Frist für das Beitragsjahr 2016: Frist für die erstmalige Abgabe endet am 16. Februar 2017
- Übergangsphase für 2016 und 2017: In diesen Jahren musste der Lohnnachweis zweifach abgegeben werden – sowohl in Papierform als auch elektronisch. Begründung: So sollte eine ausreichende Qualität des neuen Verfahrens gewährleistet und eventuelle Fehler erkannt werden, bevor das alte System abgeschaltet wird.
- Ab Beitragsjahr 2018: Nur noch elektronische Meldung möglich.