Blog
Baulohn
Baulohn ohne Umwege: Tarife, Zuschläge und Sonderregelungen der Baubranche im Detail.
WEITERE ARTIKEL





Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?
Viele Bauunternehmen überlegen, die Baulohnabrechnung auszulagern. Gründe sind fehlendes Fachwissen, Personalmangel oder der Wunsch nach mehr Sicherheit und Flexibilität. Doch lohnt sich der Schritt wirklich? Thomas Barwitz, Leiter Lohnservice mit über 40 Jahren Erfahrung im Baugewerbe, gibt Antworten auf die häufigsten Fragen zum Thema Vollservice.
Warum entscheiden sich Bauunternehmen für den Vollservice?
Thomas Barwitz: „Im Regelfall gibt es im eigenen Unternehmen niemanden, der den Baulohn beherrscht. Man möchte auch kein spezielles Know-how aufbauen, sondern sich auf die eigenen Kernkompetenzen konzentrieren. Kosten sind meist nicht der Hauptgrund.“
Spart Outsourcing wirklich Kosten?
Thomas Barwitz: „Unter Berücksichtigung des Risikos von Krankheitsfällen oder Personalausfällen lässt sich eine Kosteneinsparung errechnen. Dennoch sollten Kosten nicht der Hauptgrund sein. Wichtiger sind Flexibilität und Sicherheit.“
Ab wie vielen Mitarbeitern lohnt sich der Vollservice?
Thomas Barwitz: „Grundsätzlich ab einem Mitarbeiter. Die meisten Kunden liegen zwischen 10 und 20 Arbeitnehmern. Auch bei größeren Betrieben steigt die Tendenz zum Outsourcing.“
Wie erkläre ich meinen Mitarbeitern Outsourcing, ohne Ängste zu schüren?
Thomas Barwitz: „Oft gibt es im Betrieb schlicht niemanden, der den Lohn macht. In kleineren Firmen übernimmt das häufig die Ehefrau des Unternehmers. In größeren Unternehmen fallen Mitarbeiter aus Altersgründen oder wegen Elternzeit weg. Die verbleibenden Beschäftigten sind meist froh, wenn Bereiche ausgelagert werden.
Outsourcing mit dem Ziel des Personalabbaus ist sehr selten.“
Wie viele Lohnmitarbeiter können eingespart werden?
Thomas Barwitz: „Das hängt von der Unternehmensgröße ab. Kleine Betriebe sparen meist keine Stelle, weil es keine gibt.
Bei etwa 100 Beschäftigten kann eine bisher teilweise eingesetzte Lohnkraft entfallen. Firmen, die demnächst Personal durch Rente verlieren, denken daher oft über Vollservice nach.“
Wie lange dauert die Umstellung auf Vollservice?
Thomas Barwitz: „Betriebe mit 1–20 Beschäftigten können innerhalb eines Tages umgestellt werden.
Unternehmen mit mehr als 100 Beschäftigten benötigen oft bis zu zwei Wochen, abhängig von der Datenaufbereitung und der Möglichkeit zur elektronischen Datenübernahme.“
Welche Aufgaben sollten intern bleiben?
Thomas Barwitz: „Die Personalverwaltung sollte intern bleiben. Dazu gehören Einstellungen, Arbeitsverträge, Zeugnisse und die direkte Kommunikation mit Mitarbeitern. Für den Vollservice wird ein zentraler Ansprechpartner im Unternehmen benötigt.“
Wie finde ich den richtigen Partner für die Baulohnabrechnung?
Thomas Barwitz: „Wählen Sie einen Spezialisten mit Branchenkenntnis. Prüfen Sie die gegenseitigen Erwartungshaltungen, um spätere Enttäuschungen zu vermeiden.“
Warum setzen viele Bauunternehmen auf den Suiteify-Vollservice?
Thomas Barwitz: „Wir haben uns seit Jahrzehnten auf die Baulohnabrechnung spezialisiert und ein tiefes Know-how aufgebaut. Besonders Betriebe mit 10–30 Mitarbeitern profitieren, weil der Aufbau eigenen Fachwissens oft zu teuer oder unmöglich ist. Bei größeren Unternehmen hilft die Flexibilität: Wenn Schlüsselpersonal ausfällt (z. B. Rente, Elternzeit), kann Vollservice temporär einspringen.“
Fazit: Vollservice – eine Frage von Sicherheit und Effizienz
Baulohn-Outsourcing ist für viele Bauunternehmen eine echte Entlastung. Kostenersparnisse können entstehen, entscheidend sind jedoch Sicherheit, Fachwissen und Flexibilität. Wer sich für den Vollservice entscheidet, profitiert von zuverlässiger Abrechnung und kann interne Ressourcen auf andere wichtige Unternehmensbereiche lenken.

Umlagen im Baubetrieb richtig berechnen und anwenden
Das Thema Umlagen wird in vielen Baubetrieben unterschätzt – dabei beeinflusst es direkt die Wirtschaftlichkeit von Projekten. Wer Gemeinkosten falsch verteilt oder mit veralteten Werten kalkuliert, riskiert fehlerhafte Baustellenergebnisse, falsche Entscheidungen und im schlimmsten Fall wirtschaftliche Schieflagen. In diesem Artikel erfahren Sie, was Umlagen sind, wie sie berechnet werden und welche Fehler Sie vermeiden sollten.
Was sind Umlagen im Baugewerbe?
Umlagen sind ein Instrument, um Gemeinkosten verursachungsgerecht auf Kostenstellen oder Baustellen zu verteilen.
Während Einzelkosten wie Löhne der gewerblichen Mitarbeiter, Materialkosten oder Gerätekosten direkt einem Bauvorhaben zugeordnet werden können, müssen Gemeinkosten über Schlüsselgrößen verteilt werden. Nur so lassen sich Baustellen realistisch kalkulieren und unternehmerische Entscheidungen auf verlässliche Zahlen stützen.
Gemeinkosten verstehen
Zu den Gemeinkosten gehören alle Kosten, die nicht direkt einem Projekt zugeordnet werden können, zum Beispiel:
- Allgemeine Geschäftskosten (AGK): Verwaltung, Gehälter, Büromieten, Versicherungen, Telefon- und IT-Kosten, Fachliteratur
- Sozialkosten: Arbeitgeberanteile zur Sozialversicherung, Feiertagslöhne, Entgeltfortzahlung im Krankheitsfall, Beiträge zur SOKA-BAU
- Werkzeuge und Kleingeräte: Schaufeln, Wasserwaagen, Arbeitshandschuhe, Kleingeräte-Verschleiß
Die Wahl einer verursachungsgerechten Umlagebasis ist entscheidend, um faire und belastbare Werte zu erhalten.
Häufige Fehler bei Umlagen
- Arbeiten mit veralteten Umlagen: Zahlen aus Vorjahren werden ohne Anpassung an aktuelle Kostenstrukturen genutzt.
- Keine regelmäßige Überprüfung: Änderungen bei Mitarbeiterzahl, Lohnkosten oder Sozialabgaben werden nicht berücksichtigt.
- Falsche Umlagebasis: Unpassende Schlüsselgrößen führen zu verzerrten Ergebnissen.
- Komplexität unterschätzen: Gemeinkosten werden pauschal verteilt, statt differenziert nach Kostenarten zu betrachten.
Konsequenz: Baustellenergebnisse werden verfälscht, Kostenunterdeckungen bleiben unentdeckt, und strategische Entscheidungen beruhen auf fehlerhaften Kennzahlen.
Umlagen zur Deckung von Sozialkosten
Das Sozialpaket gewerblicher Arbeitnehmer enthält alle tariflichen, gesetzlichen und betrieblichen Sozialkosten, z. B.:
- Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung)
- Feiertagslöhne
- Lohnfortzahlung im Krankheitsfall
- Beiträge an die SOKA-BAU
Empfohlene Umlagebasis:
Lohnsumme der gewerblichen Arbeitnehmer (Fertigungslohn)
Beispielrechnung:
- Fertigungslöhne: 410.000 €
- Sozialkosten: 290.000 €
Zuschlagssatz = 290.000 € ÷ 410.000 € = 71 %
Alle Lohnkosten auf Baustellen werden mit einem Zuschlag von 71 % versehen, um die Sozialkosten abzudecken.
Umlagen für Kleingeräte und Werkzeuge
Auch Werkzeuge und Kleingeräte müssen verursachungsgerecht verteilt werden. Arbeitsmaterialien wie Schaufeln, Handschuhe oder Wasserwaagen verschleißen oder gehen verloren.
Empfohlene Umlagebasis:
Produktivlohnsumme der gewerblichen Arbeitnehmer
Begründung: Je mehr Arbeitsstunden auf einer Baustelle anfallen, desto höher ist typischerweise der Verbrauch an Werkzeugen und Kleingeräten.
Ausblick: Umlagen für Allgemeine Geschäftskosten
Neben Sozialkosten und Werkzeugen müssen auch die Allgemeinen Geschäftskosten (AGK) auf Baustellen verteilt werden. Diese Kostenart ist komplexer, da verschiedene Verteilungsansätze möglich sind (z. B. nach Lohnsumme, Maschinenstunden oder Umsatz). Eine detaillierte Betrachtung der AGK-Umlagen sowie Tipps zur Wahl der richtigen Umlagebasis erfahren Sie hier, im zweiten Teil dieser Serie.
Fazit
Umlagen sind ein entscheidendes Werkzeug für eine realistische Baustellenkalkulation und wirtschaftliche Entscheidungen im Baugewerbe. Wer veraltete Werte nutzt oder pauschale Sätze übernimmt, riskiert falsche Ergebnisse und finanzielle Risiken. Die Wahl einer verursachungsgerechten Umlagebasis – z. B. Lohnsumme für Sozialkosten oder Produktivlohnsumme für Werkzeuge – ist somit der Schlüssel zu verlässlichen Zahlen. Schützen Sie daher Ihren Baubetrieb mit regelmäßigen Überprüfungen und Aktualisierungen vor teuren Fehlentscheidungen.
FAQ: Umlagen im Bau
Was sind Umlagen im Bauwesen?
Umlagen sind Schlüsselgrößen, um Gemeinkosten fair auf Baustellen oder Kostenstellen zu verteilen.
Warum sind Umlagen so wichtig?
Ohne korrekt berechnete Umlagen sind Baustellenkalkulationen fehlerhaft, und Unternehmen riskieren falsche Entscheidungen und Verluste.
Wie wähle ich die richtige Umlagebasis?
Die Basis sollte den Kostenverursacher abbilden. Für Sozialkosten z. B. die Lohnsumme, für Kleingeräte die Produktivlohnsumme.
Wie oft sollte ich Umlagen überprüfen?
Mindestens einmal jährlich sowie bei wesentlichen Änderungen (z. B. Tarifverträgen, Mitarbeiterstruktur, Kostenentwicklung).
Kann ich historische Umlagen verwenden?
Nur, wenn sie regelmäßig geprüft und an neue Kostenstrukturen angepasst werden.
Quellen
SOKA-BAU – Sozialkassen der Bauwirtschaft
Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.
Lohn und Gehalt: Grundkosten im Baubetrieb
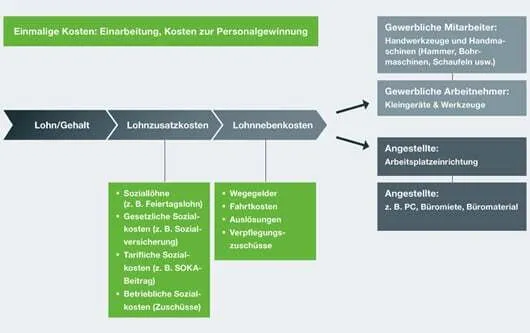
Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.
Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben
Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:
- Feiertage
- Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
- Lohnfortzahlung im Krankheitsfall
- 13. Monatseinkommen (in den alten Bundesländern)
- Urlaubsgeld und zusätzliches Urlaubsgeld
- Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
- Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
- Insolvenzgeldumlage
- Beiträge zur Berufsgenossenschaft
- Arbeitgeberanteil zur Winterbeschäftigungsumlage
- Beitrag zur SOKA-Bau
Beispiele und wichtige Werte
- Durchschnittliche Belastung:
Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten. - 13. Monatseinkommen:
In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €. - U1 und U2 sind krankenkassenindividuelle Prozentsätze.
- Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
- Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
- Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
- Alte Bundesländer: 20,4 %
- Neue Bundesländer: 17,2 %
- Angestellte: monatlich 24 €
- Insolvenzgeldumlage: 0,15 % (Stand 2025).
- Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.
Weitere Kostenfaktoren für gewerbliche Arbeitnehmer
- Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
- Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.
Weitere Kostenfaktoren für Angestellte
Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:
- Büromaterial
- Arbeitsplatz-Einrichtung
- Miete und Nebenkosten
- IT-Ausstattung
Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).
Kostenfaktoren im Überblick
Personalkosten und Angebotskalkulation
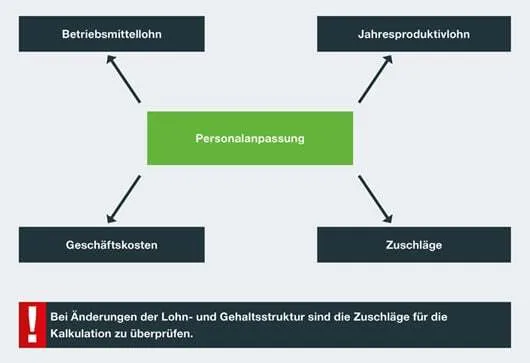
Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:
Mittellohn verändert sich:
- Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
- Neuer Mitarbeiter mit 18,50 €/h:
(10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h
Jahresproduktivlohn steigt:
- Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
- Neu: 11 × 16,23 € × 1.550 h = 276.722 €
Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:
Geschäftskosten bleiben bei 150.000 €.
- Alt: 150.000 € ÷ 248.000 € = 60 %
- Neu: 150.000 € ÷ 276.722 € = 54 %
Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
Fazit
Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.
FAQ – Häufig gestellte Fragen
Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?
Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.
Warum ist der Mittellohn so wichtig?
Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.
Welche Umlagen fallen zusätzlich an?
U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.
Wie kann ich Personalkosten kontrollieren?
Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.