Blog

Baulohn

Baulohn ohne Umwege: Tarife, Zuschläge und Sonderregelungen der Baubranche im Detail.

Wachstumschancengesetz 2024: Neue Chancen für die Bauwirtschaft
Branchen

Wachstumschancengesetz 2024: Neue Chancen für die Bauwirtschaft

Das Wachstumschancengesetz wurde Ende März 2024 endgültig vom Bundestag beschlossen – allerdings ohne die ursprünglich geplante Klimaschutz-Investitionsprämie. Für die deutsche Wirtschaft, insbesondere für die Baubranche, bedeutet das Gesetz einen wichtigen Impuls: Es soll Investitionen fördern, steuerliche Entlastungen bieten und den Mietwohnungsbau ankurbeln.

5 Min. Lesezeit

Hintergrund: Beschluss des Wachstumschancengesetzes

Im November 2023 verabschiedete die Bundesregierung das Wachstumschancengesetz, das Ende März 2024 vom Bundestag beschlossen wurde. Der Vermittlungsausschuss hatte zuvor Änderungen empfohlen: Die Klimaschutz-Investitionsprämie wurde gestrichen, während andere steuerliche Maßnahmen bestehen blieben.

Wichtige Ziele des Gesetzes

Ziel des Wachstumschancengesetzes ist es, Deutschland als Wirtschaftsstandort attraktiver zu machen, Investitionen zu fördern und Bürokratie abzubauen. Durch steuerliche Vorteile und bessere Rahmenbedingungen sollen besonders Unternehmen der Bauwirtschaft profitieren.

Degressive Abschreibung für Wohngebäude

Eine zentrale Maßnahme ist die Einführung einer degressiven Abschreibung für neu gebaute oder erworbene Wohngebäude. Bauherren und Investoren erhalten dadurch einen finanziellen Anreiz, in den Mietwohnungsbau zu investieren. Dies soll den dringend benötigten Wohnungsneubau beschleunigen.

Weitere steuerliche Entlastungen und Änderungen

Neben der degressiven Abschreibung bringt das Gesetz weitere Vorteile:

  • Verbesserte Sonderabschreibungen für Investitionen
  • Anhebung der Freigrenze für Geschäftsgeschenke
  • Fünftelregelung bei sonstigen Bezügen bleibt erhalten
  • Beiträge für Gruppenunfallversicherungen werden steuerlich begünstigt

Abgelehnt wurden hingegen die Pauschalen für Verpflegungsmehraufwendungen sowie die Freigrenzen für Betriebsveranstaltungen.

Auswirkungen auf die Baubranche

Für die Bauwirtschaft eröffnet das Gesetz neue Möglichkeiten:

  • Stärkung des Wohnungsbaus durch Abschreibungsanreize
  • Förderung von Investitionen in Bauprojekte durch steuerliche Entlastungen
  • Verbesserung der Planungssicherheit für Bauunternehmen
  • Signal für eine langfristig stabile Wirtschaftsentwicklung

Fazit und Ausblick

Das Wachstumschancengesetz markiert einen strategischen Kurswechsel in der Wirtschaftspolitik. Für die Baubranche bedeutet es neue Chancen, insbesondere im Mietwohnungsbau. Langfristig trägt das Gesetz dazu bei, die Wettbewerbsfähigkeit Deutschlands zu stärken und die Rahmenbedingungen für Investitionen zu verbessern.

Weitere Informationen zum Wachstumschancengesetz finden Sie in diesem Artikel über den Inhalt des Gesetzes und seine Auswirkungen auf die Baubranche.

Baulohn selbst abrechnen oder outsourcen? Ihre Entscheidungshilfe
Branchen

Baulohn selbst abrechnen oder outsourcen? Ihre Entscheidungshilfe

Die Baulohn-Abrechnung gehört zu den komplexesten Bereichen in der Bauwirtschaft. Ständig wechselnde gesetzliche Vorgaben, tarifliche Regelungen und hohe Anforderungen an Genauigkeit und Datenschutz machen diesen Prozess besonders anspruchsvoll. Bauunternehmen stehen daher vor der Entscheidung: Soll die Lohnabrechnung intern erledigt oder an einen spezialisierten Dienstleister ausgelagert werden? Um diese Frage fundiert zu beantworten, liefert das kostenlose Baulohn-Whitepaper wertvolle Kriterien und Praxistipps.

5 Min. Lesezeit

Die Wahl zwischen Eigenabrechnung und Outsourcing

Betriebe können sich entscheiden, die Baulohn-Abrechnung mit eigenen Ressourcen durchzuführen oder diesen Bereich auszulagern. Beide Varianten haben klare Vor- und Nachteile. Die Eigenabrechnung bietet volle Kontrolle und Flexibilität, erfordert jedoch Fachwissen, Softwarelösungen und ausreichend Personal. Beim Outsourcing übernimmt ein spezialisierter Partner die Abrechnung – das spart Zeit und Ressourcen, erfordert aber Vertrauen in die externe Dienstleistung und klare Kommunikation.

Typische Herausforderungen bei der Baulohn-Abrechnung

Unabhängig von der gewählten Variante stehen Bauunternehmen oft vor denselben Problemen:

Kommunikationsprobleme und Zeitfaktor: Verzögerungen oder Missverständnisse können zu fehlerhaften Abrechnungen führen.

Sicherheitsrisiken: Sensible Mitarbeiterdaten müssen geschützt und gesetzliche Vorgaben zum Datenschutz eingehalten werden.

Individuelle Anpassungen: Jede Firma hat besondere Anforderungen, die berücksichtigt werden müssen, egal ob intern oder extern abgerechnet wird.

Entscheidungshilfe: So unterstützt das Whitepaper

Das Baulohn-Whitepaper bietet eine klare Übersicht über die Vor- und Nachteile beider Optionen und liefert wertvolle Entscheidungskriterien. Ob Outsourcing oder Eigenabrechnung – mit dieser Checkliste finden Sie den passenden Weg für Ihren Betrieb.

Laden Sie jetzt das kostenlose Whitepaper herunter und optimieren Sie Ihre Baulohn-Prozesse.

Sommer-Kurzarbeitergeld: Wichtige Regeln für Baubetriebe ab April
Branchen

Sommer-Kurzarbeitergeld: Wichtige Regeln für Baubetriebe ab April

Am 31. März endet offiziell die Schlechtwetterzeit für das Baugewerbe. Doch viele Baubetriebe sehen sich aufgrund von Materialkosten, sinkenden Aufträgen und wirtschaftlichen Unsicherheiten weiterhin gezwungen, Kurzarbeit anzumelden. Hier greift das sogenannte Sommer-Kurzarbeitergeld (Sommer-Kug). In diesem Artikel erfahren Sie die wichtigsten Eckpunkte, um Fehler zu vermeiden und Ihre Belegschaft zu schützen.

5 Min. Lesezeit

Was ist Sommer-Kug und wann wird es relevant?

Das Sommer-Kug bezeichnet Kurzarbeitergeld für die Zeit außerhalb der Schlechtwetterperiode (01. April–30. November). Es wird notwendig, wenn Betriebe wirtschaftliche Engpässe überbrücken müssen, ohne Fachkräfte zu verlieren. Das Gesetz sieht vor, dass ab dem 1. April keine Leistungen aus dem Saison-Kug mehr gezahlt werden.

Anzeige eines Arbeitsausfalls bei der Agentur für Arbeit

Informieren Sie Ihre zuständige Agentur für Arbeit rechtzeitig über den Arbeitsausfall – dies erfolgt mit der „Anzeige eines Arbeitsausfalls“. Diese muss schriftlich im Monat des Beginns der Kurzarbeit eingehen. Zuständig ist immer die Agentur für Arbeit am Betriebssitz.

Antragstellung: So beantragen Sie das Sommer-Kug korrekt

Der Antrag muss schriftlich bei der Bundesagentur für Arbeit eingereicht werden – per Papier, Fax oder digital. Eine telefonische Meldung reicht nicht aus. Das Kurzarbeitergeld wird erst ab dem Monat gezahlt, in dem die Anzeige eingeht – auch bei verspäteter, aber entschuldbarer Meldung.

Voraussetzungen und betroffene Arbeitnehmer

Mindestens ein Drittel der Arbeitnehmer muss einen Entgeltausfall von über 10 % haben. Ein frühzeitiger Kontakt mit der zuständigen Agentur für Arbeit ist empfehlenswert, um die Voraussetzungen vorab zu prüfen.

Besonderheiten für gewerbliche, kaufmännische und technische Angestellte

Gewerbliche Arbeitnehmer: Sommer-Kug kann formlos angeordnet werden.

Kaufmännische und technische Angestellte:

  • Kurzarbeit muss angekündigt werden. In der Regel erfolgt dies per Betriebsvereinbarung mit dem Betriebsrat.
  • Gibt es keinen Betriebsrat, sind Einverständniserklärungen aller betroffenen Beschäftigten notwendig.
  • Ausnahme: Wenn Kurzarbeit bereits im Arbeitsvertrag geregelt ist, kann sie ohne zusätzliche Zustimmung angeordnet werden.

Sozialversicherungsbeiträge und Erstattungsmöglichkeiten

Die Beiträge zur Sozialversicherung trägt zu 100 % der Arbeitgeber. Eine Ausnahme: Nimmt ein Beschäftigter während des Kug-Bezugs an einer Weiterbildungsmaßnahme nach § 106a teil, werden dem Arbeitgeber 50 % der Sozialbeiträge erstattet. Diese Regelung ist jedoch bis zum 31.07.2024 befristet und sollte mit der Agentur für Arbeit abgestimmt werden.

Vorteile des Sommer-Kug für Betriebe

  • Stabilität der Arbeitskräfte: Bindung qualifizierter Fachkräfte.
  • Vermeidung von Entlassungen: Schutz vor Personalabbau und Produktivitätsverlust.
  • Flexibilität und Planbarkeit: Bessere Ressourcennutzung in Projekten.
  • Wirtschaftliche Stabilität: Beitrag zum Erhalt von Arbeitsplätzen und Wirtschaftskraft.

Bei weiteren Fragen zum Thema „Sommer-Kug“ wenden Sie sich bitte an Ihre zuständige Bundesagentur für Arbeit.

SOKA-BAU: Neue Beitragssätze ab 01.01.2024
Branchen

SOKA-BAU: Neue Beitragssätze ab 01.01.2024

Die Sozialkassen der Bauwirtschaft (SOKA-BAU) haben zum 1. Januar 2024 neue Beitragssätze für gewerbliche Arbeitnehmer und Angestellte festgelegt. Die Änderungen betreffen Bauunternehmen in allen Tarifgebieten – West, Ost sowie Berlin – und gelten rückwirkend, sobald die Allgemeinverbindlichkeit offiziell erklärt wurde. Arbeitgeber sollten ihre Lohnabrechnungssysteme und Beitragsmeldungen zeitnah überprüfen, um die neuen Sätze korrekt anzuwenden und Nachforderungen zu vermeiden.

5 Min. Lesezeit

Überblick: Warum die Anpassung erfolgt

Die Tarifvertragsparteien des Baugewerbes haben die Beitragssätze von SOKA-BAU (Urlaubs- und Lohnausgleichskasse der Bauwirtschaft und Zusatzversorgungskasse des Baugewerbes) angepasst.
Die neuen Werte gelten rückwirkend ab dem 1. Januar 2024, sobald das Bundesministerium für Arbeit und Soziales (BMAS) die Allgemeinverbindlichkeit erklärt hat.

Neue SOKA-Beiträge für gewerbliche Arbeitnehmer

  • Tarifgebiet West:
    Beitrag sinkt von 20,8 % auf 20,5 %
  • Tarifgebiet Ost:
    Beitrag bleibt bei 18,7 %
  • Berlin West:
    Beitrag sinkt von 25,75 % auf 25,65 %
  • Berlin Ost:
    Beitrag steigt von 23,65 % auf 23,85 %

Neue SOKA-Beiträge für Angestellte

  • West und Berlin West:
    Beitrag bleibt bei 85,00 € monatlich
  • Ost und Berlin Ost:
    Beitrag steigt von 45,50 € auf 53,00 € monatlich

Was ist SOKA-BAU?

SOKA-BAU (Sozialkassen der Bauwirtschaft)  ist die gemeinsame Dachmarke der

  • Urlaubs- und Lohnausgleichskasse der Bauwirtschaft (ULAK) und
  • Zusatzversorgungskasse des Baugewerbes AG (ZVK).

Träger sind der Hauptverband der Deutschen Bauindustrie (HDB), die Industriegewerkschaft Bauen-Agrar-Umwelt (IG BAU) und der Zentralverband Deutsches Baugewerbe (ZDB).

SOKA-BAU hat die Aufgabe, tarifvertraglich geregelte Verfahren im Bauwesen umzusetzen, unter anderem:

  • Ausgleich von Nachteilen bei Rente und Urlaubsansprüchen durch häufige Arbeitsplatzwechsel und witterungsbedingte Ausfälle.
  • Finanzierung der Berufsausbildung in der Baubranche.
  • Absicherung von Arbeitszeitguthaben und Zusatzangebote wie Altersversorgung, Immobilienvermietung und Jobbörse für Bauberufe.

Fazit

Mit der rückwirkenden Anpassung der Beitragssätze zum 1. Januar 2024 ändern sich sowohl die Prozentsätze für gewerbliche Arbeitnehmer als auch die Pauschalen für Angestellte.
Arbeitgeber sollten ihre Lohnabrechnungssysteme prüfen und die neuen Sätze rechtzeitig umsetzen, um Beitragsnachzahlungen oder Korrekturen zu vermeiden.

Informationen zu den aktuellen Beitragssätzen finden Sie im Blogartikel „SOKA_BAU: Neue Beitragssätze und Änderungen ab Juli 2025“

Quellen

SOKA-BAU – Offizielle Informationen zu Beitragssätzen und Tarifverträgen

Tarifanpassungen im Bauhauptgewerbe: Zweite Stufe ab April 2022
Branchen

Tarifanpassungen im Bauhauptgewerbe: Zweite Stufe ab April 2022

Im Bauhauptgewerbe greifen seit 2021 stufenweise vereinbarte Tarifanpassungen, die allen Beschäftigten höhere Löhne und Ausbildungsvergütungen sichern. Nach der ersten Anpassung im November 2021 und der Auszahlung einer Corona-Prämie tritt im April 2022 die zweite Stufe in Kraft. Gleichzeitig sind weitere Sonderzahlungen und Änderungen bis 2023 vorgesehen.

5 Min. Lesezeit

Überblick: Das Tarifpaket Bauhauptgewerbe 2021–2024

Die Tarifparteien des Bauhauptgewerbes (u. a. Hauptverband der Deutschen Bauindustrie und IG BAU) haben im Oktober 2021 ein Tarifpaket vereinbart.
Es umfasst mehrere Stufen von Entgelterhöhungen, Sonderzahlungen und Anpassungen wichtiger tariflicher Regelungen. Ziel ist es, die Einkommen zu sichern und die Attraktivität der Branche zu stärken.

Zweite Stufe der Tariferhöhungen ab April 2022

Zum 01. April 2022 steigen die Löhne und Ausbildungsvergütungen wie folgt:

  • Entgelterhöhung West: +2,20 %
  • Entgelterhöhung Ost: +2,80 %
  • Ausbildungsvergütung West: +15 € (1. Ausbildungsjahr)
  • Ausbildungsvergütung Ost:
    • +25 € (1. Ausbildungsjahr)
    • +30 € (2.–4. Ausbildungsjahr)

Weitere Änderungen und Zahlungen bis 2023

Zwischen der zweiten und dritten Stufe sind zusätzliche Zahlungen und tarifliche Anpassungen vorgesehen:

  • 01. Mai 2022:
    • Einmalzahlung West: 400 €
  • 01. Januar 2023:
    • Wegfall WE-Zuschlag von 0,5 %
    • Inkrafttreten einer neuen Wegezeitentschädigung (BRTV, RTV Angestellte)
    • Überarbeitung der Mindesturlaubsvergütung (BRTV)
  • 01. Mai 2023:
    • Einmalzahlung West: 450 €

Dritte Stufe ab April 2023

Zum 01. April 2023 folgt die nächste Erhöhung:

  • Entgelterhöhung West: +2,00 %
  • Entgelterhöhung Ost: +2,70 %
  • Ausbildungsvergütung West: +15 € (1. Ausbildungsjahr)
  • Ausbildungsvergütung Ost:
    • +25 € (1. Ausbildungsjahr)
    • +35 € (2.–4. Ausbildungsjahr)

Laufzeit des Tarifvertrags

Das vereinbarte Tarifpaket hat eine Mindestlaufzeit von 33 Monaten und endet am 31. März 2024.

Fazit

Die zweite Stufe der Tarifanpassungen im Bauhauptgewerbe bringt spürbare Lohn- und Ausbildungsvergütungserhöhungen sowie Sonderzahlungen für Beschäftigte. Zusätzlich treten 2023 wichtige Änderungen wie die neue Wegezeitentschädigung in Kraft. Unternehmen sollten diese Anpassungen frühzeitig in ihre Lohn- und Kostenplanung einbeziehen.

Einen aktuellen Überblick über geplante Änderungen im Baulohn 2025 finden Sie in diesem Blogbeitrag.

Quellen

Deutsche Handwerkszeitung, „Tarifverhandlungen im Baugewerbe: Diese Einigung wurde erzielt“
Das Bayrische Baugewerbe, „Der Tarifabschluss 2021“
Das Deutsche Baugewerbe, „Bauwirtschaft: Arbeitgeber stimmen Tarifvorschlag zu.“

Wachstumschancengesetz: Steuerliche Vorteile für Bauunternehmen
Branchen

Wachstumschancengesetz: Steuerliche Vorteile für Bauunternehmen

Das vom Bundeskabinett beschlossene Wachstumschancengesetz soll die Wirtschaft bis 2028 um rund sieben Milliarden Euro entlasten und gezielt Investitionen in neue Technologien fördern. Besonders kleine und mittelständische Unternehmen (KMU) sollen von den Steuererleichterungen profitieren. Insgesamt umfasst das Gesetz 50 steuerliche Maßnahmen, die Bürokratie abbauen, Innovationen unterstützen und die Wettbewerbsfähigkeit stärken. Für die Baubranche ergeben sich daraus wichtige Chancen: von steuerlichen Anreizen für Investitionen in den Klimaschutz über neue Abschreibungsmodelle bis hin zu Vereinfachungen im Steuerrecht.

5 Min. Lesezeit

Überblick: Ziele des Wachstumschancengesetzes

Das Gesetz verfolgt mehrere zentrale Ziele:

  • Steuererleichterungen im Umfang von sieben Milliarden Euro bis 2028
  • Förderung von Investitionen in neue Technologien
  • Entlastung von KMU durch Bürokratieabbau
  • Anreize für mehr Investitionen und Innovationen in Deutschland

Damit reagiert die Bundesregierung auf aktuelle wirtschaftliche Herausforderungen wie hohe Zinsen, schwachen Export und internationalen Wettbewerbsdruck.

Steuerliche Anreize für Bauunternehmen

Investitionsprämien für den Klimaschutz

Unternehmen, die in umweltfreundliche Projekte oder Ausrüstungen investieren, erhalten eine Prämie von 15 % ihrer Investitionskosten.

  • Förderzeitraum: 2024 bis 2029
  • Maximale Förderung: 200 Mio. Euro
  • Zwei Anträge pro Förderzeitraum möglich

Diese Maßnahme bietet gerade Bauunternehmen Anreize, in energieeffiziente Technologien und nachhaltiges Bauen zu investieren.

Degressive Abschreibung (AfA)

Die degressive AfA wird wieder eingeführt:

  • Für Wirtschaftsgüter: Abschreibung bis zu 25 % bis 2024
  • Verlustrücktrag bis zu 80 % möglich
  • Für Wohngebäude: im ersten Jahr 6 % der Investitionskosten, danach 6 % des Restwertes
  • Gilt für Bau- oder Kauf zwischen Oktober 2023 und September 2029

Besonders für den Wohnungsbau stellt dies eine steuerliche Entlastung dar.

Maßnahmen zur Stärkung der Wettbewerbsfähigkeit

  • Forschungsförderung: Auftragsforschung wird besser gefördert (70 % förderfähig, bis zu 3 Mio. Euro Zuschuss).
  • Verlustvortrag: Anhebung von 60 % auf 80 % für vier Jahre.
  • Sofortabschreibung: Erhöhung der Grenze für geringwertige Wirtschaftsgüter von 800 auf 1.000 Euro.
  • Sonderabschreibung (§ 7g EStG): KMU können künftig 50 % statt 20 % der Investitionskosten abschreiben.
  • Option Körperschaftsbesteuerung: Anpassungen sollen die steuerliche Belastung senken.

Bürokratieabbau und Modernisierung des Steuerrechts

  • Aufbewahrungspflichten: Verkürzung von zehn auf acht Jahre.
  • Umsatzsteuer: Erhöhung der Grenze für Ist-Besteuerung von 600.000 auf 800.000 Euro Umsatz.
  • Digitalisierung: Abschaffung der Schriftformerfordernis bei Riester, Digitalisierung des Spendenverfahrens.
  • Weitere Entlastungen: Anpassungen bei Quellensteuer, Rentenbesteuerung und Erbschaftsteuer.

Für Bauunternehmen bedeutet das: weniger bürokratische Belastung und schnellere Abwicklung steuerlicher Vorgänge.

Verbesserungen bei der Steuerfairness

  • Spekulationsgewinne: Freibetrag steigt von 600 auf 1.000 Euro.
  • Dezemberhilfe 2022: wird steuerfrei gestellt.
  • Rentenbesteuerung: Vollbesteuerung wird auf 2058 verschoben.
  • Neue Meldepflichten: auch innerstaatliche Steuergestaltungen müssen künftig gemeldet werden.
  • Elektronische Rechnungen: sollen verpflichtend eingeführt werden – besonders relevant für die Bauwirtschaft.

Fazit: Bedeutung für Bauwirtschaft und Wohnungsbau

Das Wachstumschancengesetz ist Teil des 10-Punkte-Plans der Bundesregierung zur Stärkung der Wettbewerbsfähigkeit. Mit steuerlichen Entlastungen, Investitionsanreizen und Bürokratieabbau schafft es neue Möglichkeiten, insbesondere für die Baubranche und den Wohnungsbau.

Einige Regelungen treten bereits 2024 in Kraft, andere folgen bis 2029. Experten bewerten die Maßnahmen insgesamt positiv, da sie Investitionen fördern und den Standort Deutschland stärken sollen. Entscheidend bleibt, wie die konkrete Umsetzung im Alltag der Bauunternehmen aussehen wird.

Quelle:

Bundesfinanzministerium – Wachstumschancen schaffen

Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?
Branchen

Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?

Viele Bauunternehmen überlegen, die Baulohnabrechnung auszulagern. Gründe sind fehlendes Fachwissen, Personalmangel oder der Wunsch nach mehr Sicherheit und Flexibilität. Doch lohnt sich der Schritt wirklich? Thomas Barwitz, Leiter Lohnservice mit über 40 Jahren Erfahrung im Baugewerbe, gibt Antworten auf die häufigsten Fragen zum Thema Vollservice.

5 Min. Lesezeit

Warum entscheiden sich Bauunternehmen für den Vollservice?

Thomas Barwitz: „Im Regelfall gibt es im eigenen Unternehmen niemanden, der den Baulohn beherrscht. Man möchte auch kein spezielles Know-how aufbauen, sondern sich auf die eigenen Kernkompetenzen konzentrieren. Kosten sind meist nicht der Hauptgrund.“

Spart Outsourcing wirklich Kosten?

Thomas Barwitz: „Unter Berücksichtigung des Risikos von Krankheitsfällen oder Personalausfällen lässt sich eine Kosteneinsparung errechnen. Dennoch sollten Kosten nicht der Hauptgrund sein. Wichtiger sind Flexibilität und Sicherheit.“

Ab wie vielen Mitarbeitern lohnt sich der Vollservice?

Thomas Barwitz: „Grundsätzlich ab einem Mitarbeiter. Die meisten Kunden liegen zwischen 10 und 20 Arbeitnehmern. Auch bei größeren Betrieben steigt die Tendenz zum Outsourcing.“

Wie erkläre ich meinen Mitarbeitern Outsourcing, ohne Ängste zu schüren?

Thomas Barwitz: „Oft gibt es im Betrieb schlicht niemanden, der den Lohn macht. In kleineren Firmen übernimmt das häufig die Ehefrau des Unternehmers. In größeren Unternehmen fallen Mitarbeiter aus Altersgründen oder wegen Elternzeit weg. Die verbleibenden Beschäftigten sind meist froh, wenn Bereiche ausgelagert werden.
Outsourcing mit dem Ziel des Personalabbaus ist sehr selten.“

Wie viele Lohnmitarbeiter können eingespart werden?

Thomas Barwitz: „Das hängt von der Unternehmensgröße ab. Kleine Betriebe sparen meist keine Stelle, weil es keine gibt.
Bei etwa 100 Beschäftigten kann eine bisher teilweise eingesetzte Lohnkraft entfallen. Firmen, die demnächst Personal durch Rente verlieren, denken daher oft über Vollservice nach.“

Wie lange dauert die Umstellung auf Vollservice?

Thomas Barwitz: „Betriebe mit 1–20 Beschäftigten können innerhalb eines Tages umgestellt werden.
Unternehmen mit mehr als 100 Beschäftigten benötigen oft bis zu zwei Wochen, abhängig von der Datenaufbereitung und der Möglichkeit zur elektronischen Datenübernahme.“

Welche Aufgaben sollten intern bleiben?

Thomas Barwitz: „Die Personalverwaltung sollte intern bleiben. Dazu gehören Einstellungen, Arbeitsverträge, Zeugnisse und die direkte Kommunikation mit Mitarbeitern. Für den Vollservice wird ein zentraler Ansprechpartner im Unternehmen benötigt.“

Wie finde ich den richtigen Partner für die Baulohnabrechnung?

Thomas Barwitz: „Wählen Sie einen Spezialisten mit Branchenkenntnis. Prüfen Sie die gegenseitigen Erwartungshaltungen, um spätere Enttäuschungen zu vermeiden.“

Warum setzen viele Bauunternehmen auf den Suiteify-Vollservice?

Thomas Barwitz: „Wir haben uns seit Jahrzehnten auf die Baulohnabrechnung spezialisiert und ein tiefes Know-how aufgebaut. Besonders Betriebe mit 10–30 Mitarbeitern profitieren, weil der Aufbau eigenen Fachwissens oft zu teuer oder unmöglich ist. Bei größeren Unternehmen hilft die Flexibilität: Wenn Schlüsselpersonal ausfällt (z. B. Rente, Elternzeit), kann Vollservice temporär einspringen.“

Fazit: Vollservice – eine Frage von Sicherheit und Effizienz

Baulohn-Outsourcing ist für viele Bauunternehmen eine echte Entlastung. Kostenersparnisse können entstehen, entscheidend sind jedoch Sicherheit, Fachwissen und Flexibilität. Wer sich für den Vollservice entscheidet, profitiert von zuverlässiger Abrechnung und kann interne Ressourcen auf andere wichtige Unternehmensbereiche lenken.

Umlagen im Baubetrieb richtig berechnen und anwenden
Branchen

Umlagen im Baubetrieb richtig berechnen und anwenden

Das Thema Umlagen wird in vielen Baubetrieben unterschätzt – dabei beeinflusst es direkt die Wirtschaftlichkeit von Projekten. Wer Gemeinkosten falsch verteilt oder mit veralteten Werten kalkuliert, riskiert fehlerhafte Baustellenergebnisse, falsche Entscheidungen und im schlimmsten Fall wirtschaftliche Schieflagen. In diesem Artikel erfahren Sie, was Umlagen sind, wie sie berechnet werden und welche Fehler Sie vermeiden sollten.

5 Min. Lesezeit

Was sind Umlagen im Baugewerbe?

Umlagen sind ein Instrument, um Gemeinkosten verursachungsgerecht auf Kostenstellen oder Baustellen zu verteilen.
Während Einzelkosten wie Löhne der gewerblichen Mitarbeiter, Materialkosten oder Gerätekosten direkt einem Bauvorhaben zugeordnet werden können, müssen Gemeinkosten über Schlüsselgrößen verteilt werden. Nur so lassen sich Baustellen realistisch kalkulieren und unternehmerische Entscheidungen auf verlässliche Zahlen stützen.

Gemeinkosten verstehen

Zu den Gemeinkosten gehören alle Kosten, die nicht direkt einem Projekt zugeordnet werden können, zum Beispiel:

  • Allgemeine Geschäftskosten (AGK): Verwaltung, Gehälter, Büromieten, Versicherungen, Telefon- und IT-Kosten, Fachliteratur
  • Sozialkosten: Arbeitgeberanteile zur Sozialversicherung, Feiertagslöhne, Entgeltfortzahlung im Krankheitsfall, Beiträge zur SOKA-BAU
  • Werkzeuge und Kleingeräte: Schaufeln, Wasserwaagen, Arbeitshandschuhe, Kleingeräte-Verschleiß

Die Wahl einer verursachungsgerechten Umlagebasis ist entscheidend, um faire und belastbare Werte zu erhalten.

Häufige Fehler bei Umlagen

  • Arbeiten mit veralteten Umlagen: Zahlen aus Vorjahren werden ohne Anpassung an aktuelle Kostenstrukturen genutzt.
  • Keine regelmäßige Überprüfung: Änderungen bei Mitarbeiterzahl, Lohnkosten oder Sozialabgaben werden nicht berücksichtigt.
  • Falsche Umlagebasis: Unpassende Schlüsselgrößen führen zu verzerrten Ergebnissen.
  • Komplexität unterschätzen: Gemeinkosten werden pauschal verteilt, statt differenziert nach Kostenarten zu betrachten.

Konsequenz: Baustellenergebnisse werden verfälscht, Kostenunterdeckungen bleiben unentdeckt, und strategische Entscheidungen beruhen auf fehlerhaften Kennzahlen.

Umlagen zur Deckung von Sozialkosten

Das Sozialpaket gewerblicher Arbeitnehmer enthält alle tariflichen, gesetzlichen und betrieblichen Sozialkosten, z. B.:

  • Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung)
  • Feiertagslöhne
  • Lohnfortzahlung im Krankheitsfall
  • Beiträge an die SOKA-BAU

Empfohlene Umlagebasis:
Lohnsumme der gewerblichen Arbeitnehmer (Fertigungslohn)

Beispielrechnung:

  • Fertigungslöhne: 410.000 €
  • Sozialkosten: 290.000 €

Zuschlagssatz = 290.000 € ÷ 410.000 € = 71 %

Alle Lohnkosten auf Baustellen werden mit einem Zuschlag von 71 % versehen, um die Sozialkosten abzudecken.

Umlagen für Kleingeräte und Werkzeuge

Auch Werkzeuge und Kleingeräte müssen verursachungsgerecht verteilt werden. Arbeitsmaterialien wie Schaufeln, Handschuhe oder Wasserwaagen verschleißen oder gehen verloren.

Empfohlene Umlagebasis:
Produktivlohnsumme der gewerblichen Arbeitnehmer

Begründung: Je mehr Arbeitsstunden auf einer Baustelle anfallen, desto höher ist typischerweise der Verbrauch an Werkzeugen und Kleingeräten.

Ausblick: Umlagen für Allgemeine Geschäftskosten

Neben Sozialkosten und Werkzeugen müssen auch die Allgemeinen Geschäftskosten (AGK) auf Baustellen verteilt werden. Diese Kostenart ist komplexer, da verschiedene Verteilungsansätze möglich sind (z. B. nach Lohnsumme, Maschinenstunden oder Umsatz). Eine detaillierte Betrachtung der AGK-Umlagen sowie Tipps zur Wahl der richtigen Umlagebasis erfahren Sie hier, im zweiten Teil dieser Serie.

Fazit

Umlagen sind ein entscheidendes Werkzeug für eine realistische Baustellenkalkulation und wirtschaftliche Entscheidungen im Baugewerbe. Wer veraltete Werte nutzt oder pauschale Sätze übernimmt, riskiert falsche Ergebnisse und finanzielle Risiken. Die Wahl einer verursachungsgerechten Umlagebasis – z. B. Lohnsumme für Sozialkosten oder Produktivlohnsumme für Werkzeuge – ist somit der Schlüssel zu verlässlichen Zahlen. Schützen Sie daher Ihren Baubetrieb mit regelmäßigen Überprüfungen und Aktualisierungen vor teuren Fehlentscheidungen.

FAQ: Umlagen im Bau

Was sind Umlagen im Bauwesen?

Umlagen sind Schlüsselgrößen, um Gemeinkosten fair auf Baustellen oder Kostenstellen zu verteilen.

Warum sind Umlagen so wichtig?

Ohne korrekt berechnete Umlagen sind Baustellenkalkulationen fehlerhaft, und Unternehmen riskieren falsche Entscheidungen und Verluste.

Wie wähle ich die richtige Umlagebasis?

Die Basis sollte den Kostenverursacher abbilden. Für Sozialkosten z. B. die Lohnsumme, für Kleingeräte die Produktivlohnsumme.

Wie oft sollte ich Umlagen überprüfen?

Mindestens einmal jährlich sowie bei wesentlichen Änderungen (z. B. Tarifverträgen, Mitarbeiterstruktur, Kostenentwicklung).

Kann ich historische Umlagen verwenden?

Nur, wenn sie regelmäßig geprüft und an neue Kostenstrukturen angepasst werden.

Quellen

SOKA-BAU – Sozialkassen der Bauwirtschaft
Statistisches Bundesamt – Arbeitskostenindex

Haufe – Baugewerbe

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
Branchen

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren

„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.

5 Min. Lesezeit

Lohn und Gehalt: Grundkosten im Baubetrieb

Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.

Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben

Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:

  • Feiertage
  • Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
  • Lohnfortzahlung im Krankheitsfall
  • 13. Monatseinkommen (in den alten Bundesländern)
  • Urlaubsgeld und zusätzliches Urlaubsgeld
  • Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
  • Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
  • Insolvenzgeldumlage
  • Beiträge zur Berufsgenossenschaft
  • Arbeitgeberanteil zur Winterbeschäftigungsumlage
  • Beitrag zur SOKA-Bau

Beispiele und wichtige Werte

  • Durchschnittliche Belastung:
    Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten.
  • 13. Monatseinkommen:
    In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €.
  • U1 und U2 sind krankenkassenindividuelle Prozentsätze.
  • Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
  • Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
  • Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
    • Alte Bundesländer: 20,4 %
    • Neue Bundesländer: 17,2 %
    • Angestellte: monatlich 24 €
  • Insolvenzgeldumlage: 0,15 % (Stand 2025).
  • Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.

Weitere Kostenfaktoren für gewerbliche Arbeitnehmer

  • Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
  • Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.

Weitere Kostenfaktoren für Angestellte

Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:

  • Büromaterial
  • Arbeitsplatz-Einrichtung
  • Miete und Nebenkosten
  • IT-Ausstattung

Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).

Kostenfaktoren im Überblick
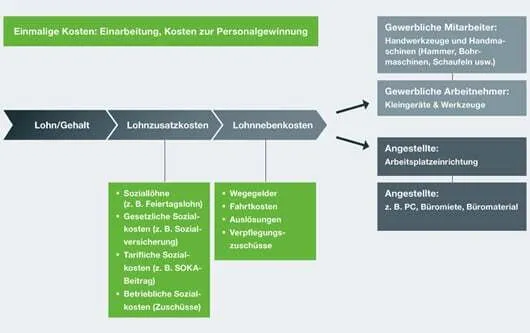
Kosten Mitarbeiter Baubetrieb

Personalkosten und Angebotskalkulation

Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:

Mittellohn verändert sich:

  • Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
  • Neuer Mitarbeiter mit 18,50 €/h:
    (10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h

Jahresproduktivlohn steigt:

  • Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
  • Neu: 11 × 16,23 € × 1.550 h = 276.722 €

Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:

Geschäftskosten bleiben bei 150.000 €.

  • Alt: 150.000 € ÷ 248.000 € = 60 %
  • Neu: 150.000 € ÷ 276.722 € = 54 %

Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
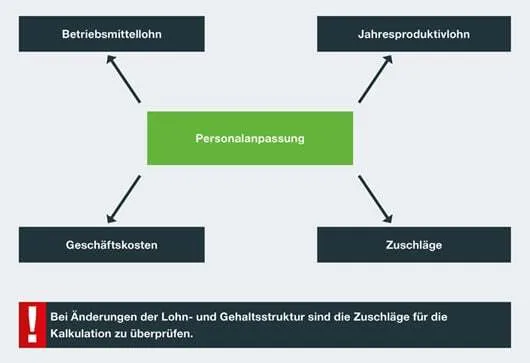
Kosten Personal Baubetrieb

Fazit

Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.

FAQ – Häufig gestellte Fragen

Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?

Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.

Warum ist der Mittellohn so wichtig?

Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.

Welche Umlagen fallen zusätzlich an?

U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.

Wie kann ich Personalkosten kontrollieren?

Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.