Blog

Baulohn

Baulohn ohne Umwege: Tarife, Zuschläge und Sonderregelungen der Baubranche im Detail.

Baulohn abrechnen – was Sie dazu wissen sollten
Branchen

Baulohn abrechnen – was Sie dazu wissen sollten

Viele Unternehmer im Baugewerbe scheuen vor der Baulohnabrechnung zurück. Dieser Beitrag beschreibt, was es mit dem Baulohn auf sich hat, welche Besonderheiten er aufweist und wie auch kleinere Betriebe die Abrechnung von Baulohn selbst durchführen können.

5 Min. Lesezeit

Die Baulohnabrechnung wirkt auf den ersten Blick komplex und unübersichtlich – bei näherer Betrachtung ist sie jedoch keineswegs Hexenwerk. Oft halten sich Unternehmerinnen und Unternehmer bei diesem Thema aber zurück, weil sie zu wenig darüber wissen. Wer den Baulohn selbst abrechnen möchte, sollte ihn daher zuerst verstehen.

Warum der Baulohn für das Baugewerbe unverzichtbar ist

Grund für die Einführung des Baulohns war und ist seit jeher der Ausgleich der witterungsbedingten Besonderheiten im Baugewerbe. Um diesen Ausgleich herzustellen, gibt es unter der Dachmarke SOKA-BAU (Sozialkassen der Bauwirtschaft) spezielle Sozialkassen für das Baugewerbe. Diese Kassen haben die Aufgabe, für die Bauarbeiter eine kontinuierliche Lohnzahlung sicherzustellen – und zwar vor allem unter folgenden Umständen:

  • Jahreszeitenbedingter Arbeitsausfall (Beispiel: Gerüstbauer können ihre Arbeit bei Minustemperaturen im Winter aus Gründen der Sicherheit nicht ausführen.)
  • Witterungsbedingter Arbeitsausfall (Beispiel: Ein anhaltender Wintereinbruch im April verschiebt mehrere Aufträge eines Landschaftsbauers nach hinten.)
  • Jahresurlaub der Arbeitnehmer

Die Besonderheiten der Baulohnabrechnung dienen somit vor allem der Absicherung der im Baugewerbe beschäftigten Arbeitnehmer.

SOKA-BAU

Zur SOKA-BAU (Sozialkassen der Bauwirtschaft) gehören unter anderem die Urlaubs- und Lohnausgleichskasse der Bauwirtschaft (ULAK) und die Zusatzversorgungskasse des Baugewerbes (ZVK).

Unternehmer müssen das Urlaubsentgelt ihrer Arbeitnehmer an die ULAK überweisen. Sie verwaltet das Entgelt treuhänderisch, bis die Mitarbeiter ihren Urlaub genommen haben.

Aufgabe der ZVK ist es, mit einer Rentenbeihilfe die Nachteile bei der Altersversorgung auszugleichen, die im Baugewerbe häufig an der Tagesordnung sind.

Welche Unternehmen zum Baulohn abrechnen verpflichtet sind

Es gibt keine abschließende Auflistung, aus der hervorgeht, welche Unternehmen Baulohn abrechnen müssen. Man orientiert sich dabei jedoch am Bundesrahmentarifvertrag Bau (BRTV) sowie am Tarifvertrag über das Sozialkassenverfahren im Baugewerbe (VTV).

Finden sich die Leistungen des Unternehmens in diesen Katalogen wieder, ist von einer Verpflichtung zur Beitragszahlung an SOKA-BAU auszugehen. In diesem Fall muss das Unternehmen den Baulohn selbst abrechnen oder die Abrechnung an einen externen Dienstleister auslagern.

Zum Baugewerbe zählen in jedem Fall die folgenden Baugewerbezweige:

  • Bauhauptgewerbe
  • Maler und Lackierer
  • Dachdecker
  • Gerüstbauer
  • Garten- und Landschaftsbauer

Zum Bauhauptgewerbe gehören jene Wirtschaftszweige, die im Hoch- oder Tiefbau tätig sind oder spezialisierte Bautätigkeiten ausführen, beispielsweise:

  • Gebäudebau
  • Straßenbau
  • Leitungstiefbau
  • Kläranlagenbau
  • Abbrucharbeiten
  • Ingenieurholzbau
  • Schornsteinbau
  • Zimmereiarbeiten

Hinweis: Jedes Unternehmen ist verpflichtet, selbst zu prüfen, ob es Baulohn abrechnen muss. SOKA-BAU kann Beitragszahlungen auch noch mehrere Jahre rückwirkend einfordern.

Neben SOKA-BAU gibt es weitere Sozialkassen, die für spezielle Branchen geschaffen wurden:

  • SOKA-DACH (Urlaubs- und Lohnausgleichskasse für das Dachdeckerhandwerk)
  • EWGaLa (Einzugsstelle Garten- und Landschaftsbau)
  • SKG (Sozialkasse für das Gerüstbaugewerbe)
  • Sozialkasse des Berliner Baugewerbes
  • Malerkasse

Besonderheiten der Baulohnabrechnung – womit Arbeitgeber rechnen müssen

Die Lohnabrechnung funktioniert auch im Baugewerbe zunächst nach den allgemeingültigen Vorgaben. Der Arbeitgeber ermittelt das Gesamtbrutto, berechnet die anfallende Lohnsteuer und die Beiträge zur Sozialversicherung, woraus sich schließlich der Nettolohn ergibt. In der Baulohnabrechnung wird dieses Schema durch weitere Positionen ergänzt:

Besonderheit

Herausforderung

Sozialkassenverfahren

Der Arbeitgeber zahlt Beiträge an die Sozialkasse. Hierüber sind monatliche Meldungen zu erstellen. Er meldet Ansprüche auf Ausgleichszahlungen an und wickelt diese mit SOKA-BAU bzw. der zuständigen Sozialkasse ab. Teilweise variieren die Beitragssätze je nach Branche, ebenso wie die Verteilung auf Arbeitgeber und Arbeitnehmer (z. B. Winterbeschäftigungsumlage 2,0 Prozent bei SOKA-BAU und SOKA DACH, 1 Prozent bei der SKG).

Arbeitszeitkonten

Da die Arbeitszeiten am Bau im Jahresverlauf variieren, müssen Arbeitgeber, die den Baulohn selber abrechnen, Arbeitszeitkonten führen. Je nach Tarifvertrag werden gewöhnlich Sommer- und Winterarbeitszeiten unterschieden, wobei im Sommer mehr Sollarbeitsstunden abgerechnet werden, als im Winter.

Variierende Löhne

Feste Monatslöhne sind im Baugewerbe kaum üblich. Im Regelfall variieren die Bruttolöhne der Arbeitnehmer in Abhängigkeit von der gearbeiteten Stundenzahl.

Zulagen

Zuschläge zum regulären Stundenlohn (z. B. Zulagen für Mehrarbeit, Nacht-, Sonntags- und Feiertagsarbeit, Erschwerniszulagen) müssen gesondert für die angefallenen Arbeitszeiten ermittelt und in der Baulohnabrechnung ausgewiesen werden.

Sachleistungen

Verpflegung auf der Baustelle, eine Unterkunft, Fahrtkostenzuschüsse – Sachleistungen müssen steuer- und sozialversicherungsrechtlich korrekt abgerechnet werden.

Sofortmeldungen

Wird ein neuer Arbeitnehmer eingestellt, so hat vor Arbeitsantritt an die Deutsche Rentenversicherung Bund eine Sofortmeldung zu erfolgen. Andernfalls drohen bei einer Zollprüfung empfindliche Bußgelder.

(Saison-)Kurzarbeitergeld

Fallen am Bau Arbeitszeiten witterungsbedingt aus, muss der Arbeitgeber die Ansprüche der einzelnen Mitarbeiter berechnen und Kurzarbeitergeld bei der Arbeitsagentur beantragen.

Outsourcing der Baulohnabrechnung – nicht immer die optimale Lösung

Auf den ersten Blick kann der Baulohn durchaus komplex wirken. Daher entscheiden sich einige Unternehmen dafür, die Abrechnung extern durchführen zu lassen – insbesondere dann, wenn im Betrieb kein speziell geschultes Fachpersonal vorhanden ist.

Gleichzeitig ist das Outsourcing nicht für jeden Betrieb automatisch die beste Lösung. Denn auch bei einer externen Abrechnung bleibt ein gewisser Kommunikations- und Abstimmungsaufwand bestehen. Die für die Abrechnung benötigten Informationen werden weiterhin im Unternehmen erhoben, während der Dienstleister die anschließende Erfassung und Verarbeitung übernimmt.

Je nach Betriebsorganisation kann der Zeitvorteil dadurch unterschiedlich ausfallen – und für manche Betriebe kann es ebenso sinnvoll sein, die Baulohnabrechnung intern mit einer passenden Software abzuwickeln.

Baulohn selber abrechnen – auch für kleine Betriebe machbar und vorteilhaft

Allen Widrigkeiten zum Trotz kann jeder Unternehmer und jede Unternehmerin im Baugewerbe den Baulohn selber abrechnen – vorausgesetzt, man setzt eine Baulohn-Software ein, die die Besonderheiten der Baulohnabrechnung berücksichtigt. Die Abrechnung im eigenen Haus hat zahlreiche Vorteile:

  • Unabhängigkeit: Wenn Arbeitgeber den Baulohn selbst abrechnen, bleiben sie von Dienstleistern unabhängig.
  • Know-how: Das Know-how in Sachen Entgeltabrechnung bleibt im Betrieb bzw. kann kontinuierlich ausgebaut werden. Dank der Unterstützung durch Baulohn-Software ist weniger Fachwissen erforderlich, als viele Unternehmer glauben.
  • Kosteneinsparung: Wenn ein Dienstleister den Baulohn abrechnet, bezahlt der Arbeitgeber gewöhnlich eine feste Pauschale je Mitarbeiter – Monat für Monat erneut.
  • Kontrolle: Rechnen Unternehmer den Baulohn selber ab, behalten sie die Kontrolle. Auswertungen zu den Lohnkosten für unternehmerische Entscheidungen sind jederzeit verfügbar.
  • Schutz von vertraulichen Daten: Wird die Baulohnabrechnung intern durchgeführt, müssen keine vertraulichen Mitarbeiter- oder Unternehmensdaten an Dritte herausgegeben werden.

Geprüfte Baulohn Software trägt zur Rechtssicherheit bei

Die gesetzlichen Vorgaben im Baulohn ändern sich häufig. Unternehmen, die den Baulohn selbst abrechnen möchten, sollten daher auf eine geeignete Baulohn-Software setzen. Diese sollte nicht nur alle branchenspezifischen Anforderungen abdecken – etwa die Verwaltung der Sozialkassen, die Berechnung von Urlaubsgeld, Meldungen an die Sozialkassen oder die Abrechnung von Saison-Kurzarbeitergeld –, sondern auch regelmäßig und zuverlässig vom Hersteller aktualisiert werden.

Wird die jeweils aktuelle Rechtslage (z. B. Meldefristen oder Beitragssätze) korrekt umgesetzt, ist bereits ein wichtiger Schritt in Richtung Rechtssicherheit getan.

Ideal ist eine Baulohn-Software, deren Verfahrenszulässigkeit sowohl von der Gesetzlichen Krankenversicherung (GKV) bestätigt wurde als auch für den elektronischen Datenaustausch mit der SOKA-Bau zugelassen ist. Das erleichtert die Abrechnung erheblich, da Anträge und Beitragsnachweise nicht mehr manuell erstellt werden müssen.

Mit der passenden Software reduziert sich der Aufwand für die Baulohnabrechnung somit auf ein Minimum.

Tariflicher Mindestlohn Bauhauptgewerbe: Update & Nachwirkung
Branchen

Tariflicher Mindestlohn Bauhauptgewerbe: Update & Nachwirkung

Der tarifliche Mindestlohn im Bauhauptgewerbe ist nach dem Auslaufen des Mindestlohntarifvertrags zum 31. Dezember 2021 weiterhin ungeklärt. Bis heute wurde zwischen den Tarifparteien keine neue Vereinbarung getroffen. Dennoch gelten für bestehende Verträge bestimmte Regelungen weiter. Hier erfahren Sie, welche Löhne laut dem Landesverband der Bayerischen Bauinnungen aktuell gelten.

5 Min. Lesezeit

Hintergrund: Auslaufen des Tarifvertrags

Der Mindestlohntarifvertrag im Bauhauptgewerbe ist am 31.12.2021 ausgelaufen. Bisher konnte keine neue tarifliche Einigung erzielt werden.

Nachwirkung der bisherigen Tariflöhne

Arbeitsrechtlich gelten die zum 31. Dezember 2021 gültigen Gesamttarifstundenlöhne weiterhin, sofern beide Parteien tarifgebunden sind oder eine arbeitsvertragliche Regelung besteht. Diese Werte sind:

  • Mindestlohn 1: 12,85 €/Stunde
  • Mindestlohn 2 West: 15,70 €/Stunde
  • Mindestlohn 2 Berlin: 15,55 €/Stunde

Diese Regelung wird als „Nachwirkung“ bezeichnet und bleibt gültig, bis ein neuer Tarifvertrag abgeschlossen wird oder anderweitige Vereinbarungen getroffen werden.

Geltender Mindestlohn für neue Verträge und Bürgenhaftung

Für neu abgeschlossene Arbeitsverträge ab dem 01.01.2022 sowie für die Bürgenhaftung des Hauptunternehmers (bei Einsatz von Subunternehmern) ist ausschließlich der gesetzliche Mindestlohn relevant:

  • 12,41 €/Stunde ab 01.01.2024
  • 12,82 €/Stunde ab 01.01.2025

Ansprechpartner bei Fragen

Bei Unsicherheiten oder speziellen Fragestellungen sollten sich Bauunternehmen und Beschäftigte direkt an ihre Innungen oder Bauverbände wenden, die aktuelle Informationen und rechtliche Beratung anbieten.

Bescheinigungsmanagement: Risiken im Baubetrieb minimieren
Branchen

Bescheinigungsmanagement: Risiken im Baubetrieb minimieren

Bescheinigungen spielen im Bauwesen eine zentrale Rolle, um Haftungs-, Qualitäts- und Ausfallrisiken zu minimieren. Sie dienen als Nachweise dafür, dass Vorgaben und Standards regelmäßig erfüllt werden. Auch wenn sie oft nicht gesetzlich vorgeschrieben sind, sind sie in der Praxis unverzichtbar, um existenzielle Risiken vom Unternehmen abzuwenden. Mit der zunehmenden Digitalisierung verlagert sich das Bescheinigungsmanagement weg von Papier und PDF hin zu reinen Datenströmen, die online abgefragt und überprüft werden können.

5 Min. Lesezeit

Was sind Bescheinigungen und warum sind sie wichtig?

Bescheinigungen bestätigen, dass Standards oder Anforderungen erfüllt werden. Sie sind in der Regel nicht verpflichtend, aber praktisch unverzichtbar, um Risiken im Unternehmen zu minimieren.

Typische Bescheinigungen im Baubetrieb

Bescheinigungen betreffen Bauunternehmen sowohl als Auftraggeber als auch als Auftragnehmer. Sie können Voraussetzung für Lieferantenbeziehungen oder Bauaufträge sein. Häufig vorkommende Bescheinigungen sind:

  • Freistellungsbescheinigung bei bauabzugssteuerpflichtigen Verträgen
  • SOKA-BAU-Bescheinigung zur Teilnahme am Sozialkassenverfahren
  • Unbedenklichkeitsbescheinigung der Berufsgenossenschaft
  • Unbedenklichkeitsbescheinigung der Sozialversicherung
  • Zertifizierung für eine Präqualifizierung
  • ISO 9001 (Qualitätsmanagement)
  • ISO 14001 (Umweltmanagement)
  • Liquiditätsauskunft mit Mindsetscoring

Je nach Gewerk und Vertragskonstellation können weitere Nachweise erforderlich sein, etwa im Bereich Entsorgung oder Recycling.

Risiken bei fehlenden oder ungültigen Bescheinigungen

Fehlende oder abgelaufene Bescheinigungen können zu Vertragsstrafen, Kündigungen oder dem Verlust von Aufträgen führen. Steuerrechtliche Risiken bestehen etwa, wenn keine gültige Freistellungsbescheinigung vorliegt. Auftraggeber können sogar für Sozialversicherungsbeiträge oder Sozialkassenleistungen des Auftragnehmers haften – oft erst Jahre später. Auch strafrechtliche Konsequenzen sind möglich, da ohne Bescheinigungen der Nachweis der Unschuld bei Betrugsverdacht erschwert wird.

Optimale Verwaltung und Automatisierung von Bescheinigungen

Bauunternehmen sollten Bescheinigungen zentral in der Bausoftware beim jeweiligen Geschäftspartner hinterlegen. Automatisierte Gültigkeitsprüfungen, Erinnerungen und Online-Abfragen beim Bescheinigungsaussteller helfen, den Aufwand gering zu halten. Wichtige Schritte sind:

  • Festlegung, welche Bescheinigungen für welche Geschäftspartner oder Aufträge nötig sind
  • Prüfung vor Vertragsabschluss
  • Gültigkeitsprüfung vor jedem Zahlungsverkehr
  • Automatisierte Erinnerung an den Ablauf von Bescheinigungen

Fazit

Kein Bauunternehmen kommt um Bescheinigungen herum. Viele Auftraggeber vergeben Aufträge nur an Firmen, die gültige Nachweise vorlegen. Entscheidend ist die kontinuierliche Überwachung der Gültigkeit. Ein automatisierter Prozess über die Bausoftware reduziert den Verwaltungsaufwand und minimiert Risiken.

450 Euro Einmalzahlung im Bauhauptgewerbe: Details und Termine
Branchen

450 Euro Einmalzahlung im Bauhauptgewerbe: Details und Termine

Gemäß dem im Oktober 2021 beschlossenen Tarifvertrag erhalten Arbeitnehmerinnen und Arbeitnehmer im Bauhauptgewerbe mehrere Einmalzahlungen. Nachdem die erste Zahlung bereits 2022 erfolgt ist, steht nun die zweite Einmalzahlung an. Diese Regelung bringt für die Beschäftigten in den Gebieten West und Berlin eine spürbare Entlastung – ein wichtiges Signal in Zeiten steigender Lebenshaltungskosten.

5 Min. Lesezeit

Einmalzahlung im Bauhauptgewerbe: Hintergrund und Höhe

Der Tarifvertrag aus Oktober 2021 sieht insgesamt zwei Einmalzahlungen für Beschäftigte im Bauhauptgewerbe vor. Nach der ersten Zahlung in Höhe von 400,00 Euro im Mai 2022 folgt nun die zweite Einmalzahlung. Mit der Mai-Abrechnung 2023 erhalten berechtigte Arbeitnehmerinnen und Arbeitnehmer 450,00 Euro.

Auszahlungstermine und Berechtigte

Die zweite Einmalzahlung wird allen gewerblichen Arbeitnehmern und Angestellten der Betriebe im Bauhauptgewerbe in den Gebieten West und Berlin mit dem Mai-Entgelt 2023 ausgezahlt. Auch Teilzeitangestellte profitieren, wobei die Auszahlung anteilig entsprechend ihrer Arbeitszeit erfolgt.

Sonderregelung für Auszubildende

Auszubildende in den Gebieten West und Berlin, die sich im zweiten, dritten oder vierten Ausbildungsjahr befinden, haben ihre Einmalzahlung in Höhe von 110,00 Euro bereits mit der Vergütung im März 2023 erhalten. Diese Sonderregelung stellt sicher, dass auch der Nachwuchs im Bauhauptgewerbe von der tariflichen Vereinbarung profitiert.

Keine Einmalzahlung im Tarifgebiet Ost

Aufgrund der prozentual höheren Entgeltsteigerung für das Tarifgebiet Ost (West/Berlin: +2,0 %, Ost: +2,7 %) sind mit dem Mai-Entgelt 2023 keine zusätzlichen Einmalzahlungen vorgesehen.

Ausblick: Nächste Entgeltanpassung ab Januar 2024

Die nächste Anpassung im Bauhauptgewerbe erfolgt am 1. Januar 2024. Dabei wird der Verpflegungszuschuss für Baustellen mit täglicher Heimfahrt erhöht. Über die Details und weitere geplante Änderungen werden wir rechtzeitig informieren.

Beschäftigte im Bau erhalten 1.000 Euro Inflationsausgleichsprämie
Branchen

Beschäftigte im Bau erhalten 1.000 Euro Inflationsausgleichsprämie

Die Inflation trifft auch die Baubranche hart: Bauarbeiter*innen und kaufmännische Angestellte spüren den Kaufkraftverlust deutlich. Um die Belastung abzufedern, haben sich die Tarifparteien des Baugewerbes auf eine steuer- und abgabenfreie Inflationsausgleichsprämie von 1.000 Euro geeinigt. Sie wird in zwei Raten ausgezahlt und gilt für fast 890.000 Beschäftigte. Auch Azubis und Teilzeitkräfte profitieren. In diesem Artikel erfahren Sie alle wichtigen Details zu Auszahlung, Kürzungen und Hintergründen.

5 Min. Lesezeit

Beschluss der Tarifparteien und Geltungsbereich

Am 30. Januar 2023 einigten sich der Zentralverband des Deutschen Baugewerbes, der Hauptverband der Deutschen Bauindustrie und die IG BAU, dass eine Inflationsausgleichsprämie für Beschäftigte im Baugewerbe gezahlt wird. Rund 890.000 Arbeitnehmende profitieren davon. Der neue Tarifbeschluss trat am 1. Februar 2023 in Kraft, die Allgemeinverbindlichkeit wurde beantragt. Arbeitgeber dürfen sogar mehr als 1.000 Euro zahlen. Beträge bis 3.000 Euro bleiben steuer- und sozialversicherungsfrei.

Auszahlung in zwei Tranchen und steuerliche Behandlung

Die 1.000 Euro werden in zwei Raten zu je 500 Euro bis spätestens 30. September 2023 und 30. September 2024 ausgezahlt. Übersteigt die Prämie 3.000 Euro, wird der übersteigende Teil sozialversicherungspflichtig. Arbeitgeber können die Beträge auch in Raten auszahlen.

Sonderregelungen für Auszubildende und Teilzeitkräfte

Auszubildende erhalten 300 Euro, ebenfalls in zwei Tranchen zu je 150 Euro, mit denselben Fristen. Teilzeitbeschäftigte bekommen die Prämie anteilig entsprechend ihrer wöchentlichen Arbeitszeit im Verhältnis zur tariflichen Arbeitszeit.

Kürzungen bei verspätetem Eintritt oder Unterbrechungen

Für jeden vollen Kalendermonat zwischen Februar 2023 und Dezember 2024 ohne Beschäftigungsverhältnis reduziert sich die Prämie um 1/23. Beispiel: Tritt ein Arbeitnehmer am 2. Mai 2023 ein, werden Februar, März und April gekürzt.

Das ergibt:
1.000 € – (3 × 43,48 €) = 869,56 € in zwei Raten zu je 434,78 €.

Bereits gezahlte Inflationsprämien vor dem Beschluss können mit der vereinbarten Prämie verrechnet werden. Eine erneute Zahlung ist dann nicht erforderlich.

Bedeutung der Prämie für Beschäftigte und Unternehmen

Die Inflationsausgleichsprämie ist ein starkes Signal für Stabilität und soziale Verantwortung. Sie soll Privathaushalte entlasten und die attraktiven tariflichen Rahmenbedingungen im Bauhauptgewerbe sichern. Carsten Burckhardt (IG BAU) betonte: „Fast alles ist deutlich teurer geworden, insbesondere die Energiekosten. Deshalb freut es mich sehr, dass wir diese zusätzlichen Zahlungen erwirken konnten.“
Darüber hinaus zeigt der Beschluss, wie Tarifparteien in Zeiten von Fachkräftemangel und wirtschaftlichen Unsicherheiten sozialpartnerschaftliche Lösungen finden. Gleichzeitig dient die Prämie als Mittel, um Beschäftigte langfristig an Bauunternehmen zu binden und Vertrauen zu schaffen.

Entgelterhöhungen im Bauhauptgewerbe ab April 2023
Branchen

Entgelterhöhungen im Bauhauptgewerbe ab April 2023

Ab dem 1. April 2023 tritt die dritte Stufe der Tarifanpassung im Bauhauptgewerbe in Kraft. Sie wurde bereits im Tarifpaket vom Oktober 2021 beschlossen und bringt – gerade angesichts steigender Energie- und Lebenshaltungskosten – spürbare Verbesserungen für Beschäftigte in Bauunternehmen mit sich.

5 Min. Lesezeit

Hintergrund zur Tarifanpassung 2023

Die Entgelterhöhungen basieren auf dem im Oktober 2021 vereinbarten Tarifpaket für das Bauhauptgewerbe. Nach den ersten beiden Anpassungsstufen in den Jahren 2021 und 2022 folgt nun die dritte Stufe. Damit setzen die Tarifparteien ihren Kurs zur Stärkung der Einkommen und zur Sicherung der Attraktivität der Bauberufe konsequent fort.

Tarifanpassungen im Überblick

Region Entgelterhöhung Ausbildungsvergütung
West
2,0 %
15 € (1. Ausbildungsjahr)
Ost
2,7 %

25 €(1. Jahr),
35 € (2.-4. Jahr)

Diese Anpassungen gelten für gewerbliche Arbeitnehmer, Angestellte sowie Auszubildende in Bauunternehmen.

Auswirkungen auf Löhne und Gehälter

Die neuen Tarifsätze betreffen sowohl gewerbliche Beschäftigte als auch kaufmännische und technische Angestellte im Bauhauptgewerbe. Je nach Region und Qualifikationsstufe erhöhen sich die monatlichen Einkommen entsprechend der festgelegten Prozentsätze und Pauschalen.

Eine detaillierte Übersicht über die neuen Tariflöhne und Ausbildungsvergütungen finden Sie in unserem ergänzenden Artikel Aktuelle Tariflöhne, Tarifgehälter und Ausbildungsvergütungen im Baugewerbe

Laufzeit und weitere Entwicklungen

Der aktuelle Tarifvertrag hat eine Mindestlaufzeit von 33 Monaten und endet am 31. März 2024. Über künftige Anpassungen oder mögliche Sonderzahlungen informieren wir Sie fortlaufend im Suiteify-Baublog.

Fazit

Mit der dritten Stufe der Tarifanpassung profitieren Beschäftigte im Bauhauptgewerbe erneut von höheren Einkommen und besseren Ausbildungsvergütungen. Dies ist ein wichtiger Schritt, um die Branche langfristig zu stärken und attraktiv für neue Fachkräfte zu halten.

Quellen

Zentralverband des Deutschen Baugewerbes (ZDB)

Industriegewerkschaft Bauen-Agrar-Umwelt (IG BAU)

Hauptverband der Deutschen Bauindustrie (HDB)

Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?
Branchen

Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?

Viele Bauunternehmen überlegen, die Baulohnabrechnung auszulagern. Gründe sind fehlendes Fachwissen, Personalmangel oder der Wunsch nach mehr Sicherheit und Flexibilität. Doch lohnt sich der Schritt wirklich? Thomas Barwitz, Leiter Lohnservice mit über 40 Jahren Erfahrung im Baugewerbe, gibt Antworten auf die häufigsten Fragen zum Thema Vollservice.

5 Min. Lesezeit

Warum entscheiden sich Bauunternehmen für den Vollservice?

Thomas Barwitz: „Im Regelfall gibt es im eigenen Unternehmen niemanden, der den Baulohn beherrscht. Man möchte auch kein spezielles Know-how aufbauen, sondern sich auf die eigenen Kernkompetenzen konzentrieren. Kosten sind meist nicht der Hauptgrund.“

Spart Outsourcing wirklich Kosten?

Thomas Barwitz: „Unter Berücksichtigung des Risikos von Krankheitsfällen oder Personalausfällen lässt sich eine Kosteneinsparung errechnen. Dennoch sollten Kosten nicht der Hauptgrund sein. Wichtiger sind Flexibilität und Sicherheit.“

Ab wie vielen Mitarbeitern lohnt sich der Vollservice?

Thomas Barwitz: „Grundsätzlich ab einem Mitarbeiter. Die meisten Kunden liegen zwischen 10 und 20 Arbeitnehmern. Auch bei größeren Betrieben steigt die Tendenz zum Outsourcing.“

Wie erkläre ich meinen Mitarbeitern Outsourcing, ohne Ängste zu schüren?

Thomas Barwitz: „Oft gibt es im Betrieb schlicht niemanden, der den Lohn macht. In kleineren Firmen übernimmt das häufig die Ehefrau des Unternehmers. In größeren Unternehmen fallen Mitarbeiter aus Altersgründen oder wegen Elternzeit weg. Die verbleibenden Beschäftigten sind meist froh, wenn Bereiche ausgelagert werden.
Outsourcing mit dem Ziel des Personalabbaus ist sehr selten.“

Wie viele Lohnmitarbeiter können eingespart werden?

Thomas Barwitz: „Das hängt von der Unternehmensgröße ab. Kleine Betriebe sparen meist keine Stelle, weil es keine gibt.
Bei etwa 100 Beschäftigten kann eine bisher teilweise eingesetzte Lohnkraft entfallen. Firmen, die demnächst Personal durch Rente verlieren, denken daher oft über Vollservice nach.“

Wie lange dauert die Umstellung auf Vollservice?

Thomas Barwitz: „Betriebe mit 1–20 Beschäftigten können innerhalb eines Tages umgestellt werden.
Unternehmen mit mehr als 100 Beschäftigten benötigen oft bis zu zwei Wochen, abhängig von der Datenaufbereitung und der Möglichkeit zur elektronischen Datenübernahme.“

Welche Aufgaben sollten intern bleiben?

Thomas Barwitz: „Die Personalverwaltung sollte intern bleiben. Dazu gehören Einstellungen, Arbeitsverträge, Zeugnisse und die direkte Kommunikation mit Mitarbeitern. Für den Vollservice wird ein zentraler Ansprechpartner im Unternehmen benötigt.“

Wie finde ich den richtigen Partner für die Baulohnabrechnung?

Thomas Barwitz: „Wählen Sie einen Spezialisten mit Branchenkenntnis. Prüfen Sie die gegenseitigen Erwartungshaltungen, um spätere Enttäuschungen zu vermeiden.“

Warum setzen viele Bauunternehmen auf den Suiteify-Vollservice?

Thomas Barwitz: „Wir haben uns seit Jahrzehnten auf die Baulohnabrechnung spezialisiert und ein tiefes Know-how aufgebaut. Besonders Betriebe mit 10–30 Mitarbeitern profitieren, weil der Aufbau eigenen Fachwissens oft zu teuer oder unmöglich ist. Bei größeren Unternehmen hilft die Flexibilität: Wenn Schlüsselpersonal ausfällt (z. B. Rente, Elternzeit), kann Vollservice temporär einspringen.“

Fazit: Vollservice – eine Frage von Sicherheit und Effizienz

Baulohn-Outsourcing ist für viele Bauunternehmen eine echte Entlastung. Kostenersparnisse können entstehen, entscheidend sind jedoch Sicherheit, Fachwissen und Flexibilität. Wer sich für den Vollservice entscheidet, profitiert von zuverlässiger Abrechnung und kann interne Ressourcen auf andere wichtige Unternehmensbereiche lenken.

Umlagen im Baubetrieb richtig berechnen und anwenden
Branchen

Umlagen im Baubetrieb richtig berechnen und anwenden

Das Thema Umlagen wird in vielen Baubetrieben unterschätzt – dabei beeinflusst es direkt die Wirtschaftlichkeit von Projekten. Wer Gemeinkosten falsch verteilt oder mit veralteten Werten kalkuliert, riskiert fehlerhafte Baustellenergebnisse, falsche Entscheidungen und im schlimmsten Fall wirtschaftliche Schieflagen. In diesem Artikel erfahren Sie, was Umlagen sind, wie sie berechnet werden und welche Fehler Sie vermeiden sollten.

5 Min. Lesezeit

Was sind Umlagen im Baugewerbe?

Umlagen sind ein Instrument, um Gemeinkosten verursachungsgerecht auf Kostenstellen oder Baustellen zu verteilen.
Während Einzelkosten wie Löhne der gewerblichen Mitarbeiter, Materialkosten oder Gerätekosten direkt einem Bauvorhaben zugeordnet werden können, müssen Gemeinkosten über Schlüsselgrößen verteilt werden. Nur so lassen sich Baustellen realistisch kalkulieren und unternehmerische Entscheidungen auf verlässliche Zahlen stützen.

Gemeinkosten verstehen

Zu den Gemeinkosten gehören alle Kosten, die nicht direkt einem Projekt zugeordnet werden können, zum Beispiel:

  • Allgemeine Geschäftskosten (AGK): Verwaltung, Gehälter, Büromieten, Versicherungen, Telefon- und IT-Kosten, Fachliteratur
  • Sozialkosten: Arbeitgeberanteile zur Sozialversicherung, Feiertagslöhne, Entgeltfortzahlung im Krankheitsfall, Beiträge zur SOKA-BAU
  • Werkzeuge und Kleingeräte: Schaufeln, Wasserwaagen, Arbeitshandschuhe, Kleingeräte-Verschleiß

Die Wahl einer verursachungsgerechten Umlagebasis ist entscheidend, um faire und belastbare Werte zu erhalten.

Häufige Fehler bei Umlagen

  • Arbeiten mit veralteten Umlagen: Zahlen aus Vorjahren werden ohne Anpassung an aktuelle Kostenstrukturen genutzt.
  • Keine regelmäßige Überprüfung: Änderungen bei Mitarbeiterzahl, Lohnkosten oder Sozialabgaben werden nicht berücksichtigt.
  • Falsche Umlagebasis: Unpassende Schlüsselgrößen führen zu verzerrten Ergebnissen.
  • Komplexität unterschätzen: Gemeinkosten werden pauschal verteilt, statt differenziert nach Kostenarten zu betrachten.

Konsequenz: Baustellenergebnisse werden verfälscht, Kostenunterdeckungen bleiben unentdeckt, und strategische Entscheidungen beruhen auf fehlerhaften Kennzahlen.

Umlagen zur Deckung von Sozialkosten

Das Sozialpaket gewerblicher Arbeitnehmer enthält alle tariflichen, gesetzlichen und betrieblichen Sozialkosten, z. B.:

  • Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung)
  • Feiertagslöhne
  • Lohnfortzahlung im Krankheitsfall
  • Beiträge an die SOKA-BAU

Empfohlene Umlagebasis:
Lohnsumme der gewerblichen Arbeitnehmer (Fertigungslohn)

Beispielrechnung:

  • Fertigungslöhne: 410.000 €
  • Sozialkosten: 290.000 €

Zuschlagssatz = 290.000 € ÷ 410.000 € = 71 %

Alle Lohnkosten auf Baustellen werden mit einem Zuschlag von 71 % versehen, um die Sozialkosten abzudecken.

Umlagen für Kleingeräte und Werkzeuge

Auch Werkzeuge und Kleingeräte müssen verursachungsgerecht verteilt werden. Arbeitsmaterialien wie Schaufeln, Handschuhe oder Wasserwaagen verschleißen oder gehen verloren.

Empfohlene Umlagebasis:
Produktivlohnsumme der gewerblichen Arbeitnehmer

Begründung: Je mehr Arbeitsstunden auf einer Baustelle anfallen, desto höher ist typischerweise der Verbrauch an Werkzeugen und Kleingeräten.

Ausblick: Umlagen für Allgemeine Geschäftskosten

Neben Sozialkosten und Werkzeugen müssen auch die Allgemeinen Geschäftskosten (AGK) auf Baustellen verteilt werden. Diese Kostenart ist komplexer, da verschiedene Verteilungsansätze möglich sind (z. B. nach Lohnsumme, Maschinenstunden oder Umsatz). Eine detaillierte Betrachtung der AGK-Umlagen sowie Tipps zur Wahl der richtigen Umlagebasis erfahren Sie hier, im zweiten Teil dieser Serie.

Fazit

Umlagen sind ein entscheidendes Werkzeug für eine realistische Baustellenkalkulation und wirtschaftliche Entscheidungen im Baugewerbe. Wer veraltete Werte nutzt oder pauschale Sätze übernimmt, riskiert falsche Ergebnisse und finanzielle Risiken. Die Wahl einer verursachungsgerechten Umlagebasis – z. B. Lohnsumme für Sozialkosten oder Produktivlohnsumme für Werkzeuge – ist somit der Schlüssel zu verlässlichen Zahlen. Schützen Sie daher Ihren Baubetrieb mit regelmäßigen Überprüfungen und Aktualisierungen vor teuren Fehlentscheidungen.

FAQ: Umlagen im Bau

Was sind Umlagen im Bauwesen?

Umlagen sind Schlüsselgrößen, um Gemeinkosten fair auf Baustellen oder Kostenstellen zu verteilen.

Warum sind Umlagen so wichtig?

Ohne korrekt berechnete Umlagen sind Baustellenkalkulationen fehlerhaft, und Unternehmen riskieren falsche Entscheidungen und Verluste.

Wie wähle ich die richtige Umlagebasis?

Die Basis sollte den Kostenverursacher abbilden. Für Sozialkosten z. B. die Lohnsumme, für Kleingeräte die Produktivlohnsumme.

Wie oft sollte ich Umlagen überprüfen?

Mindestens einmal jährlich sowie bei wesentlichen Änderungen (z. B. Tarifverträgen, Mitarbeiterstruktur, Kostenentwicklung).

Kann ich historische Umlagen verwenden?

Nur, wenn sie regelmäßig geprüft und an neue Kostenstrukturen angepasst werden.

Quellen

SOKA-BAU – Sozialkassen der Bauwirtschaft
Statistisches Bundesamt – Arbeitskostenindex

Haufe – Baugewerbe

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
Branchen

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren

„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.

5 Min. Lesezeit

Lohn und Gehalt: Grundkosten im Baubetrieb

Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.

Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben

Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:

  • Feiertage
  • Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
  • Lohnfortzahlung im Krankheitsfall
  • 13. Monatseinkommen (in den alten Bundesländern)
  • Urlaubsgeld und zusätzliches Urlaubsgeld
  • Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
  • Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
  • Insolvenzgeldumlage
  • Beiträge zur Berufsgenossenschaft
  • Arbeitgeberanteil zur Winterbeschäftigungsumlage
  • Beitrag zur SOKA-Bau

Beispiele und wichtige Werte

  • Durchschnittliche Belastung:
    Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten.
  • 13. Monatseinkommen:
    In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €.
  • U1 und U2 sind krankenkassenindividuelle Prozentsätze.
  • Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
  • Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
  • Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
    • Alte Bundesländer: 20,4 %
    • Neue Bundesländer: 17,2 %
    • Angestellte: monatlich 24 €
  • Insolvenzgeldumlage: 0,15 % (Stand 2025).
  • Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.

Weitere Kostenfaktoren für gewerbliche Arbeitnehmer

  • Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
  • Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.

Weitere Kostenfaktoren für Angestellte

Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:

  • Büromaterial
  • Arbeitsplatz-Einrichtung
  • Miete und Nebenkosten
  • IT-Ausstattung

Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).

Kostenfaktoren im Überblick
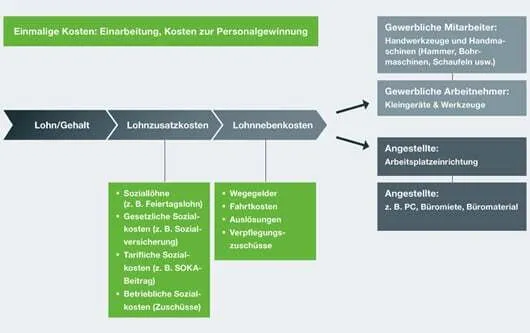
Kosten Mitarbeiter Baubetrieb

Personalkosten und Angebotskalkulation

Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:

Mittellohn verändert sich:

  • Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
  • Neuer Mitarbeiter mit 18,50 €/h:
    (10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h

Jahresproduktivlohn steigt:

  • Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
  • Neu: 11 × 16,23 € × 1.550 h = 276.722 €

Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:

Geschäftskosten bleiben bei 150.000 €.

  • Alt: 150.000 € ÷ 248.000 € = 60 %
  • Neu: 150.000 € ÷ 276.722 € = 54 %

Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
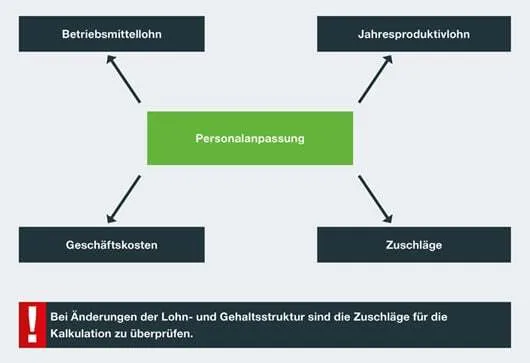
Kosten Personal Baubetrieb

Fazit

Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.

FAQ – Häufig gestellte Fragen

Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?

Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.

Warum ist der Mittellohn so wichtig?

Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.

Welche Umlagen fallen zusätzlich an?

U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.

Wie kann ich Personalkosten kontrollieren?

Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.