Blog

Baulohn

Baulohn ohne Umwege: Tarife, Zuschläge und Sonderregelungen der Baubranche im Detail.

Baulohn richtig nutzen – Erfolgsfaktor für Bauunternehmen
Branchen

Baulohn richtig nutzen – Erfolgsfaktor für Bauunternehmen

Die Organisation des Baulohns ist weit mehr als nur eine monatliche Pflichtaufgabe. Richtig eingesetzt liefert sie wertvolle Kennzahlen, die Bauunternehmern helfen, Baustellen wirtschaftlich zu steuern und fundierte Entscheidungen zu treffen. Dennoch fristet der Baulohn in vielen Betrieben ein Schattendasein und wird eher als notwendige Verwaltungsarbeit betrachtet, statt als wichtiges Steuerungsinstrument.

5 Min. Lesezeit

Warum der Baulohn für Bauunternehmen so wichtig ist

Die Lohn- und Gehaltsabrechnung im Baugewerbe ist komplex. Sie berücksichtigt nicht nur unterschiedliche Tarifverträge (z. B. den Bundesrahmentarifvertrag für das Baugewerbe – BRTV-Bau), sondern auch Themen wie Saison-Kurzarbeitergeld (Saison-KuG), Schlechtwetterregelungen und verschiedene Zuschläge.
Richtig organisiert liefert die Baulohnabrechnung entscheidende Informationen:

  • Tagesaktuelle Lohnkosten pro Baustelle im Vergleich zu kalkulierten Werten
  • Soll-/Ist-Vergleiche für einzelne Projekte
  • Kennzahlen wie Betriebsmittellohn, Fehlzeitenstatistiken und Krankenstände
  • Daten für behördliche Meldungen wie Jahreslohnnachweise für die Berufsgenossenschaft, Meldungen an SOKA-BAU oder statistische Erhebungen

Wer diese Informationen nutzt, kann frühzeitig erkennen, ob Baustellen wirtschaftlich laufen, Nachkalkulationen durchführen und für künftige Angebote realistischere Preise kalkulieren.

Mit dem Baulohn betriebliche Abläufe steuern

Fehler in der Lohn- und Gehaltsabrechnung können teuer werden – nicht nur durch Nachzahlungen, sondern auch durch Rückforderungen der Agentur für Arbeit (z. B. bei falsch hinterlegten Arbeitszeiten in Verbindung mit Saison-KuG).Zudem ist die kontinuierliche Weiterbildung von Baulohnsachbearbeitern notwendig, da sich Tarifverträge und gesetzliche Vorgaben regelmäßig ändern. Gerade kleine Betriebe geraten hier schnell an ihre Grenzen, wenn Personal ausfällt oder Know-how fehlt.Gut organisierte Baulohnprozesse schaffen dagegen Sicherheit:

  • Rechtskonforme Abrechnung nach BRTV-Bau
  • Schnelle Reaktionsfähigkeit bei Personalausfall
  • Durchgängige Datenbasis für betriebswirtschaftliche Entscheidungen

Organisationsmodelle für die Baulohnabrechnung

Software as a Service (SaaS)

Bei Software as a Service wird die Lohnabrechnung von eigenen Mitarbeitern erstellt, die Software läuft jedoch nicht lokal, sondern in einem Rechenzentrum des Anbieters.
Vorteile:

  • Keine eigene IT-Infrastruktur notwendig
  • Automatische Software-Updates und gesetzliche Anpassungen
  • Datenschutz nach deutschem Recht, wenn der Anbieter Rechenzentren in Deutschland betreibt
  • Möglichkeit, bei Personalausfall externe Baulohnexperten des Anbieters einzubinden

Geeignet für mittelgroße und größere Betriebe, die selbst abrechnen, aber IT und Updates auslagern wollen.

Vollservice: Baulohn-Outsourcing

Beim Vollservice übernimmt ein externer Spezialist die komplette Lohn- und Gehaltsabrechnung.
Vorteile:

  • Kein internes Fachwissen erforderlich
  • Persönlicher Ansprechpartner beim Dienstleister
  • Entlastung der Verwaltung
  • Zugriff auf betriebswirtschaftliche Kennzahlen ohne eigene Datenaufbereitung

Ideal für kleine Betriebe oder Unternehmen, die ihre Verwaltung schlank halten und trotzdem rechtssicher abrechnen möchten.

Baulohn ist Chefsache

Die Organisation der Baulohnabrechnung gehört zu den zentralen Erfolgsfaktoren eines Bauunternehmens. Sie sollte nicht nur als Verwaltungsaufgabe gesehen werden, sondern als strategisches Steuerungsinstrument. Wer Baulohnprozesse richtig aufsetzt, spart Zeit, senkt Risiken und gewinnt wertvolle Einblicke in die Wirtschaftlichkeit des Betriebs.

FAQ zum Baulohn

Warum ist Baulohn so komplex?
Weil er viele branchenspezifische Regelungen wie Schlechtwetter, Saison-KuG, Tarifverträge und unterschiedliche Zuschläge berücksichtigen muss.

Kann Baulohn ein Steuerberater erledigen?
Ja, aber nicht jeder Steuerberater kennt die speziellen Tarif- und Förderregelungen im Baugewerbe. Spezialanbieter oder interne Fachkräfte sind oft sicherer.

Was ist der Vorteil von Outsourcing beim Baulohn?
Entlastung der Verwaltung, keine Personalengpässe und Zugriff auf aktuelle Fachkenntnisse zu Tarif- und Gesetzesänderungen.

Wie oft ändern sich die Vorgaben für den Baulohn?
Tarifverträge werden regelmäßig angepasst, zudem ändern sich Vorgaben zu Sozialversicherung, Mindestlohn oder Arbeitszeitregelungen.

Schüler und Studenten im Baubetrieb: Wichtige Regeln und Tipps
Branchen

Schüler und Studenten im Baubetrieb: Wichtige Regeln und Tipps

Schüler und Studierende sind für Baubetriebe eine wertvolle Unterstützung – ob zur Abdeckung von Auftragsspitzen, urlaubsbedingten Engpässen oder als Chance, zukünftige Fachkräfte frühzeitig ans Unternehmen zu binden. Gleichzeitig profitieren junge Menschen von praxisnaher Erfahrung und einem zusätzlichen Einkommen. Damit bei der Beschäftigung von Schülern und Studenten keine rechtlichen oder finanziellen Probleme entstehen, müssen Baubetriebe wichtige Regelungen kennen. Dieser Leitfaden erklärt die wichtigsten Vorschriften und gibt praxisnahe Tipps.

5 Min. Lesezeit

Schüler und Studenten als kurzfristig Beschäftigte (Ferienarbeit)

Schüler und Studierende, die bis zu drei Monate oder 70 Arbeitstage pro Kalenderjahr beschäftigt werden, sind sozialversicherungsfrei. Diese Regelung deckt in der Regel die Sommerferien in Deutschland ab. Mehrere aufeinanderfolgende Beschäftigungen müssen zusammengerechnet werden – unabhängig vom Arbeitgeber.

Wichtig: Eine kurzfristige Beschäftigung darf nicht berufsmäßig ausgeübt werden. Schulabsolventen, die direkt im Anschluss eine Ausbildung beginnen, oder Absolventen nach dem Studium gelten als berufsmäßig beschäftigt und müssen daher sozialversicherungspflichtig angemeldet werden.

Für gewerbliche Beschäftigte gilt die Beitragspflicht bei SOKA-BAU, kaufmännische kurzfristige Beschäftigte sind befreit.

Außerdem ist das Jugendarbeitsschutzgesetz (JArbSchG) zu beachten:

  • Max. 8 Stunden pro Tag
  • Keine Arbeit an Samstagen, Sonntagen, Feiertagen
  • Bei verkürzten Arbeitstagen Ausgleich bis max. 8,5 Std. an anderen Tagen möglich
  • Arbeitszeit: 6 bis 20 Uhr
  • Nach 5 Arbeitstagen: min. 2 Tage frei
  • 30 Min. Pause bei 4,5–6 Std., 60 Min. bei >6 Std.
  • Einwilligung beider Sorgeberechtigten
  • Vorlage einer Schulbesuchsbescheinigung

Minijobs: Geringfügig entlohnte Beschäftigung

Übersteigt die Beschäftigung die Grenze von drei Monaten oder 70 Tagen und liegt das regelmäßige Monatsentgelt unter 538 €, handelt es sich um einen Minijob.

  • Gewerbliche Minijobber: Beitragspflicht bei SOKA-BAU
  • Kaufmännische Minijobber: Von SOKA-BAU befreit

Werkstudenten: Vorteile und Regeln

Werkstudenten sind für Baubetriebe attraktiv: Sie sind kranken-, arbeitslosen- und pflegeversicherungsfrei, es besteht nur Rentenversicherungspflicht.

  • Max. 20 Stunden pro Woche während des Semesters
  • Bei Verlust des Werkstudentenstatus (Abschluss, Abbruch, Promotionsstudium) tritt Versicherungspflicht ein
  • Beitragspflicht bei SOKA-BAU (gewerblich und kaufmännisch)

Unterscheidung geringfügige Beschäftigung und Werkstudent

Studierende, die 538 €-Minijobs ausüben oder nur kurzfristig beschäftigt sind, gelten nicht als Werkstudenten, sondern als geringfügig Beschäftigte.

Sonderfall: Werkstudent mit mehr als 20 Wochenstunden

Wer mehr als 20 Stunden arbeitet, gilt grundsätzlich als sozialversicherungspflichtig.
Ausnahme: Werden die zusätzlichen Stunden in Randzeiten (Abend, Nacht, Wochenende) geleistet und bleibt das Studium klar im Vordergrund, kann der Werkstudentenstatus erhalten bleiben.

Werkstudent bleibt Werkstudent – auch bei Vollzeitjob in Semesterferien

In Semesterferien dürfen Studierende auch in Vollzeit arbeiten und bleiben versicherungsfrei in KV, PV und AV (max. 26 Wochen pro Jahr).
Beispiel: Student Thomas arbeitet während der Vorlesungszeit 18 Std./Woche und in den Semesterferien arbeitet er für zwei Monate Vollzeit (40 Std./Woche). Sein Werkstudentenstatus bleibt bestehen.

Die Vollzeitbeschäftigung darf sich jedoch nur maximal 2 Wochen mit der Vorlesungszeit überschneiden

Mehrere Studentenjobs zusammenrechnen

Arbeiten Studierende in mehreren Jobs, müssen alle Arbeitszeiten zusammengerechnet werden. Überschreiten sie 20 Std./Woche, tritt Sozialversicherungspflicht ein.

Handelt es sich um eine geringfügig entlohnte Beschäftigung (Minijob), darf das Entgelt nicht 538 Euro im Monat betragen. Diese darf auch neben einer sozialversicherungspflichtigen Beschäftigung ausgeübt werden, allerdings icht im selben Unternehmen.

Ausnahme: Die Befreiung von der Sozialversicherung gilt auch, wenn die Beschäftigung während des Semesters an mehr als 20 Std./Woche ausgeübt wird und von vornherein auf drei Monate oder 70 Arbeitstage befristet ist. Hier gelten die Regelungen für die kurzfristige Beschäftigung.

Informationen kompakt: Wichtige Arbeitgeberpflichten

Kurzfristiger Beschäftigung

  • SV-Meldung bei der Minijobzentrale (Bundesknappschaft)
  • Sofortmeldung an die Rentenversicherung
  • Unfallversicherung über die Berufsgenossenschaft
  • Lohnsteuerberechnung nach Lohnsteuerklasse (ELSTER II) oder pauschal 25 % (hier entsprechende Tagessätze und die Dauer der Beschäftigung beachten)
  • Meldung an SOKA-BAU (nur für gewerblich Beschäftigte)

Geringfügig entlohnter Beschäftigung (Minijob)

  • Pauschalbeiträge an Krankenversicherung (13 %), Pflicht- oder Pauschalbeträge (15 %) bei der Rentenversicherung (siehe Tabelle unten)
  • SV-Meldung bei der Minijobzentrale (Bundesknappschaft)
  • Sofortmeldung an die Rentenversicherung
  • Unfallversicherung über die Berufsgenossenschaft
  • Lohnsteuerberechnung pauschal 2 % oder nach Lohnsteuerklasse (ELSTER II)
  • Meldungen SOKA-BAU (nur für gewerblich Beschäftigte)

Werkstudenten

  • SV-Meldung bei der zuständigen Krankenkasse
  • Sofortmeldung an die Rentenversicherung
  • Unfallversicherung über die Berufsgenossenschaft des Arbeitgebers
  • Lohnsteuerberechnung nach Lohnsteuerklasse (ELSTER II)
  • Meldung an SOKA-BAU für gewerblich und kaufmännisch Beschäftigte

Unterschiede in der Rentenversicherung

Für Studierende gilt grundsätzlich Rentenversicherungspflicht – außer bei kurzfristigen Beschäftigungen. Bei Minijobs ist eine Befreiung auf Antrag möglich.

Entlohnung der Ferienarbeiter

Für Ferienarbeiter ab 18 Jahren gilt der gesetzliche Mindestlohn (ab 2025: 12,82 €). Für unter 18-Jährige empfiehlt die Rechtsprechung mindestens zwei Drittel des Tariflohns (BAG-Urteil vom 22.04.2009 - 5 AZR 436/08).

Umfangreiche Regelungen: Fazit

Die Beschäftigung von Schülern und Studierenden bietet Baubetrieben Chancen, erfordert aber genaue Kenntnisse der Sozialversicherungs- und Arbeitszeitregelungen. Wer diese Vorgaben beachtet, vermeidet Nachzahlungen, Bußgelder und stärkt langfristig die Mitarbeiterbindung. In diesem Beitrag wurden nur einige der grundlegenden Regelungen aufgezeigt.

Ferienarbeiter auf einen Blick

Ferienarbeiter SV-Schlüssel Lohnsteuer Soka-Bau Sofortmeldung Verdiensthöhe
Schüler gewerblich als kurzfristig Beschäftigter
00003110
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
Ja

Ja

Unbegrenzt*
Schüler kaufmännisch als kurzfristig Beschäftigter
0000 3 110
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
Nein

Ja

Unbegrenzt*
Schüler gewerblich als Minijob

6100 2 109
6500 2 109**

Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
Ja

Ja

538,00 mtl.
Schüler kaufmännisch als Minijob

6100 2 109
6500 2 109**

Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
Nein

Ja

538,00 mtl.
Schüler gewerblich als SV-pflichtig

1101 0 101

Individuelle Steuerklasse nach ELStaM
Ja

Ja

unbegrenzt
Schüler kaufmännisch als SV-pflichtig

1101 0 101

Individuelle Steuerklasse nach ELStaM
Nein

Ja

unbegrenzt
Werkstudenten gewerblich

0100 0 106

Individuelle Steuerklasse nach ELStaM
Ja

Ja

unbegrenzt
Werkstudenten kaufmännisch

0100 0 106

Individuelle Steuerklasse nach ELStaM
Ja

Ja

unbegrenzt
Studenten gewerblich als kurzfristig Beschäftigter
0000 3 110
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
Ja

Ja

Unbegrenzt*
Studenten kaufmännisch als kurzfristig Beschäftigter
0000 3 110
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
Nein

Ja

Unbegrenzt*
Studenten gewerblich als Minijob

6100 2 109
6500 2 109**

Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
Ja

Ja

538,00 mtl.
Studenten kaufmännisch als Minijob

6100 2 109
6500 2 109**

Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
Nein

Ja

538,00 mtl.
Student gewerblich als SV-pflichtig in Semesterferien

1101 0 101

Individuelle Steuerklasse nach ELStaM
Ja

Ja

unbegrenzt
Student kaufmännisch als SV-pflichtig in Semesterferien

1101 0 101

Individuelle Steuerklasse nach ELStaM
Ja

Ja

unbegrenzt

*Bei Pauschalierung der Lohnsteuer mit 25% ist bei kurzfristig Beschäftigten zu beachten, dass der Arbeitslohn täglich 150,00 € nicht übersteigt, die Beschäftigung nicht über 18 zusammenhängende Arbeitstage hinausgeht und der Stundenlohn höchstens 19,00 € beträgt (Stand 2024).

** mit Antrag auf Befreiung von der Rentenversicherungspflicht (bei Minderjährigen mit Unterschrift des gesetzlichen Vertreters/Eltern)

Outsourcing im Bau: Personalmangel und Digitalisierung meistern
Branchen

Outsourcing im Bau: Personalmangel und Digitalisierung meistern

Am Jahresende ziehen viele Bauunternehmen Bilanz: Wie lief das Geschäftsjahr? Waren die Auftragsbücher gut gefüllt – und spiegelt sich das auch in der Liquidität wider? Oft werden Optimierungspotenziale übersehen, gerade im Bereich der Verwaltung. Prozesse und Kosten werden dort gerne als „Eh-da“ verbucht, ohne zu hinterfragen, ob es bessere Lösungen gibt. Spätestens wenn ein Mitarbeiter unerwartet ausfällt, in Rente geht oder eine Stelle gar nicht besetzt werden kann, wird deutlich, wie kritisch dieser Bereich für den Unternehmenserfolg ist. Auch neue gesetzliche Anforderungen wie die E-Rechnung oder GoBD-Richtlinien erhöhen den Druck. Hier kann Outsourcing die passende Lösung sein.

5 Min. Lesezeit

Verwaltung als unterschätzter Kostenfaktor

Die Verwaltung rückt oft erst in den Fokus, wenn es Probleme gibt – etwa beim Ausfall von Lohnsachbearbeitern oder Buchhaltern. Zusätzlich belasten gesetzliche Vorgaben wie die GoBD oder Anforderungen öffentlicher Auftraggeber zur E-Rechnung die Betriebe. Diese Themen sind nicht nur lästige Pflichten, sondern können im Ernstfall zur unternehmenskritischen Herausforderung werden.

Unterstützung durch externe Partner – ein bewährtes Prinzip

Bau- und Handwerksbetriebe arbeiten traditionell mit Nachunternehmern, um Projekte effizient abzuwickeln. Dieses Prinzip lässt sich auch auf die Verwaltung übertragen. Externe Spezialisten übernehmen klar abgrenzbare Aufgaben zuverlässig und professionell. Das entlastet die Betriebe, die sich auf ihre Kernkompetenzen konzentrieren können.

Outsourcing als Einstieg in die Digitalisierung

Die Auslagerung von Routinetätigkeiten an spezialisierte Partner bietet nicht nur Entlastung, sondern kann auch ein Katalysator für die Digitalisierung sein. Externe Anbieter verfügen häufig über moderne Systeme für digitale Dokumentenablage, elektronische Rechnungsprozesse oder mobile Dashboards. Bauunternehmen profitieren so von mehr Transparenz, effizienteren Abläufen und einem zukunftssicheren Arbeitsplatz – ohne selbst hohe Investitionen tätigen zu müssen.

Die wichtigsten Vorteile von Outsourcing

Die Auslagerung administrativer Prozesse bietet Bauunternehmen eine Vielzahl an Vorteilen:

  • Keine Personalengpässe mehr
  • Digitalisierung interner Abläufe
  • Mehr Zeit für das Kerngeschäft
  • Transparente Kennzahlen
  • Höhere Effizienz und Prozessqualität
  • Kostensenkung
  • Stärkung von Liquidität und Finanzierung

Fazit

Outsourcing ist für Bauunternehmen weit mehr als eine Notlösung bei Personalmangel. Es schafft Entlastung, eröffnet den Zugang zu modernen digitalen Prozessen und erhöht die Effizienz im Betrieb. Wer frühzeitig auf externe Expertise setzt, sichert nicht nur seine Handlungsfähigkeit, sondern gewinnt auch neue Freiräume für die Weiterentwicklung des Unternehmens.

Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?
Branchen

Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?

Viele Bauunternehmen überlegen, die Baulohnabrechnung auszulagern. Gründe sind fehlendes Fachwissen, Personalmangel oder der Wunsch nach mehr Sicherheit und Flexibilität. Doch lohnt sich der Schritt wirklich? Thomas Barwitz, Leiter Lohnservice mit über 40 Jahren Erfahrung im Baugewerbe, gibt Antworten auf die häufigsten Fragen zum Thema Vollservice.

5 Min. Lesezeit

Warum entscheiden sich Bauunternehmen für den Vollservice?

Thomas Barwitz: „Im Regelfall gibt es im eigenen Unternehmen niemanden, der den Baulohn beherrscht. Man möchte auch kein spezielles Know-how aufbauen, sondern sich auf die eigenen Kernkompetenzen konzentrieren. Kosten sind meist nicht der Hauptgrund.“

Spart Outsourcing wirklich Kosten?

Thomas Barwitz: „Unter Berücksichtigung des Risikos von Krankheitsfällen oder Personalausfällen lässt sich eine Kosteneinsparung errechnen. Dennoch sollten Kosten nicht der Hauptgrund sein. Wichtiger sind Flexibilität und Sicherheit.“

Ab wie vielen Mitarbeitern lohnt sich der Vollservice?

Thomas Barwitz: „Grundsätzlich ab einem Mitarbeiter. Die meisten Kunden liegen zwischen 10 und 20 Arbeitnehmern. Auch bei größeren Betrieben steigt die Tendenz zum Outsourcing.“

Wie erkläre ich meinen Mitarbeitern Outsourcing, ohne Ängste zu schüren?

Thomas Barwitz: „Oft gibt es im Betrieb schlicht niemanden, der den Lohn macht. In kleineren Firmen übernimmt das häufig die Ehefrau des Unternehmers. In größeren Unternehmen fallen Mitarbeiter aus Altersgründen oder wegen Elternzeit weg. Die verbleibenden Beschäftigten sind meist froh, wenn Bereiche ausgelagert werden.
Outsourcing mit dem Ziel des Personalabbaus ist sehr selten.“

Wie viele Lohnmitarbeiter können eingespart werden?

Thomas Barwitz: „Das hängt von der Unternehmensgröße ab. Kleine Betriebe sparen meist keine Stelle, weil es keine gibt.
Bei etwa 100 Beschäftigten kann eine bisher teilweise eingesetzte Lohnkraft entfallen. Firmen, die demnächst Personal durch Rente verlieren, denken daher oft über Vollservice nach.“

Wie lange dauert die Umstellung auf Vollservice?

Thomas Barwitz: „Betriebe mit 1–20 Beschäftigten können innerhalb eines Tages umgestellt werden.
Unternehmen mit mehr als 100 Beschäftigten benötigen oft bis zu zwei Wochen, abhängig von der Datenaufbereitung und der Möglichkeit zur elektronischen Datenübernahme.“

Welche Aufgaben sollten intern bleiben?

Thomas Barwitz: „Die Personalverwaltung sollte intern bleiben. Dazu gehören Einstellungen, Arbeitsverträge, Zeugnisse und die direkte Kommunikation mit Mitarbeitern. Für den Vollservice wird ein zentraler Ansprechpartner im Unternehmen benötigt.“

Wie finde ich den richtigen Partner für die Baulohnabrechnung?

Thomas Barwitz: „Wählen Sie einen Spezialisten mit Branchenkenntnis. Prüfen Sie die gegenseitigen Erwartungshaltungen, um spätere Enttäuschungen zu vermeiden.“

Warum setzen viele Bauunternehmen auf den Suiteify-Vollservice?

Thomas Barwitz: „Wir haben uns seit Jahrzehnten auf die Baulohnabrechnung spezialisiert und ein tiefes Know-how aufgebaut. Besonders Betriebe mit 10–30 Mitarbeitern profitieren, weil der Aufbau eigenen Fachwissens oft zu teuer oder unmöglich ist. Bei größeren Unternehmen hilft die Flexibilität: Wenn Schlüsselpersonal ausfällt (z. B. Rente, Elternzeit), kann Vollservice temporär einspringen.“

Fazit: Vollservice – eine Frage von Sicherheit und Effizienz

Baulohn-Outsourcing ist für viele Bauunternehmen eine echte Entlastung. Kostenersparnisse können entstehen, entscheidend sind jedoch Sicherheit, Fachwissen und Flexibilität. Wer sich für den Vollservice entscheidet, profitiert von zuverlässiger Abrechnung und kann interne Ressourcen auf andere wichtige Unternehmensbereiche lenken.

Umlagen im Baubetrieb richtig berechnen und anwenden
Branchen

Umlagen im Baubetrieb richtig berechnen und anwenden

Das Thema Umlagen wird in vielen Baubetrieben unterschätzt – dabei beeinflusst es direkt die Wirtschaftlichkeit von Projekten. Wer Gemeinkosten falsch verteilt oder mit veralteten Werten kalkuliert, riskiert fehlerhafte Baustellenergebnisse, falsche Entscheidungen und im schlimmsten Fall wirtschaftliche Schieflagen. In diesem Artikel erfahren Sie, was Umlagen sind, wie sie berechnet werden und welche Fehler Sie vermeiden sollten.

5 Min. Lesezeit

Was sind Umlagen im Baugewerbe?

Umlagen sind ein Instrument, um Gemeinkosten verursachungsgerecht auf Kostenstellen oder Baustellen zu verteilen.
Während Einzelkosten wie Löhne der gewerblichen Mitarbeiter, Materialkosten oder Gerätekosten direkt einem Bauvorhaben zugeordnet werden können, müssen Gemeinkosten über Schlüsselgrößen verteilt werden. Nur so lassen sich Baustellen realistisch kalkulieren und unternehmerische Entscheidungen auf verlässliche Zahlen stützen.

Gemeinkosten verstehen

Zu den Gemeinkosten gehören alle Kosten, die nicht direkt einem Projekt zugeordnet werden können, zum Beispiel:

  • Allgemeine Geschäftskosten (AGK): Verwaltung, Gehälter, Büromieten, Versicherungen, Telefon- und IT-Kosten, Fachliteratur
  • Sozialkosten: Arbeitgeberanteile zur Sozialversicherung, Feiertagslöhne, Entgeltfortzahlung im Krankheitsfall, Beiträge zur SOKA-BAU
  • Werkzeuge und Kleingeräte: Schaufeln, Wasserwaagen, Arbeitshandschuhe, Kleingeräte-Verschleiß

Die Wahl einer verursachungsgerechten Umlagebasis ist entscheidend, um faire und belastbare Werte zu erhalten.

Häufige Fehler bei Umlagen

  • Arbeiten mit veralteten Umlagen: Zahlen aus Vorjahren werden ohne Anpassung an aktuelle Kostenstrukturen genutzt.
  • Keine regelmäßige Überprüfung: Änderungen bei Mitarbeiterzahl, Lohnkosten oder Sozialabgaben werden nicht berücksichtigt.
  • Falsche Umlagebasis: Unpassende Schlüsselgrößen führen zu verzerrten Ergebnissen.
  • Komplexität unterschätzen: Gemeinkosten werden pauschal verteilt, statt differenziert nach Kostenarten zu betrachten.

Konsequenz: Baustellenergebnisse werden verfälscht, Kostenunterdeckungen bleiben unentdeckt, und strategische Entscheidungen beruhen auf fehlerhaften Kennzahlen.

Umlagen zur Deckung von Sozialkosten

Das Sozialpaket gewerblicher Arbeitnehmer enthält alle tariflichen, gesetzlichen und betrieblichen Sozialkosten, z. B.:

  • Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung)
  • Feiertagslöhne
  • Lohnfortzahlung im Krankheitsfall
  • Beiträge an die SOKA-BAU

Empfohlene Umlagebasis:
Lohnsumme der gewerblichen Arbeitnehmer (Fertigungslohn)

Beispielrechnung:

  • Fertigungslöhne: 410.000 €
  • Sozialkosten: 290.000 €

Zuschlagssatz = 290.000 € ÷ 410.000 € = 71 %

Alle Lohnkosten auf Baustellen werden mit einem Zuschlag von 71 % versehen, um die Sozialkosten abzudecken.

Umlagen für Kleingeräte und Werkzeuge

Auch Werkzeuge und Kleingeräte müssen verursachungsgerecht verteilt werden. Arbeitsmaterialien wie Schaufeln, Handschuhe oder Wasserwaagen verschleißen oder gehen verloren.

Empfohlene Umlagebasis:
Produktivlohnsumme der gewerblichen Arbeitnehmer

Begründung: Je mehr Arbeitsstunden auf einer Baustelle anfallen, desto höher ist typischerweise der Verbrauch an Werkzeugen und Kleingeräten.

Ausblick: Umlagen für Allgemeine Geschäftskosten

Neben Sozialkosten und Werkzeugen müssen auch die Allgemeinen Geschäftskosten (AGK) auf Baustellen verteilt werden. Diese Kostenart ist komplexer, da verschiedene Verteilungsansätze möglich sind (z. B. nach Lohnsumme, Maschinenstunden oder Umsatz). Eine detaillierte Betrachtung der AGK-Umlagen sowie Tipps zur Wahl der richtigen Umlagebasis erfahren Sie hier, im zweiten Teil dieser Serie.

Fazit

Umlagen sind ein entscheidendes Werkzeug für eine realistische Baustellenkalkulation und wirtschaftliche Entscheidungen im Baugewerbe. Wer veraltete Werte nutzt oder pauschale Sätze übernimmt, riskiert falsche Ergebnisse und finanzielle Risiken. Die Wahl einer verursachungsgerechten Umlagebasis – z. B. Lohnsumme für Sozialkosten oder Produktivlohnsumme für Werkzeuge – ist somit der Schlüssel zu verlässlichen Zahlen. Schützen Sie daher Ihren Baubetrieb mit regelmäßigen Überprüfungen und Aktualisierungen vor teuren Fehlentscheidungen.

FAQ: Umlagen im Bau

Was sind Umlagen im Bauwesen?

Umlagen sind Schlüsselgrößen, um Gemeinkosten fair auf Baustellen oder Kostenstellen zu verteilen.

Warum sind Umlagen so wichtig?

Ohne korrekt berechnete Umlagen sind Baustellenkalkulationen fehlerhaft, und Unternehmen riskieren falsche Entscheidungen und Verluste.

Wie wähle ich die richtige Umlagebasis?

Die Basis sollte den Kostenverursacher abbilden. Für Sozialkosten z. B. die Lohnsumme, für Kleingeräte die Produktivlohnsumme.

Wie oft sollte ich Umlagen überprüfen?

Mindestens einmal jährlich sowie bei wesentlichen Änderungen (z. B. Tarifverträgen, Mitarbeiterstruktur, Kostenentwicklung).

Kann ich historische Umlagen verwenden?

Nur, wenn sie regelmäßig geprüft und an neue Kostenstrukturen angepasst werden.

Quellen

SOKA-BAU – Sozialkassen der Bauwirtschaft

Statistisches Bundesamt – Arbeitskostenindex

Haufe – Baugewerbe

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
Branchen

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren

„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.

5 Min. Lesezeit

Lohn und Gehalt: Grundkosten im Baubetrieb

Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.

Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben

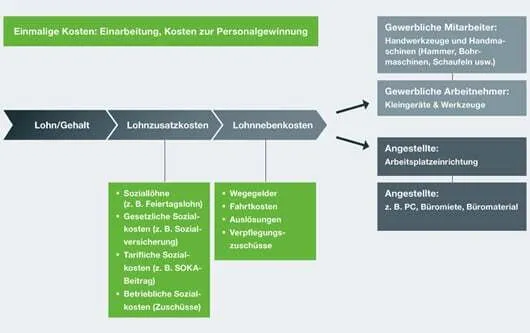
Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:

  • Feiertage
  • Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
  • Lohnfortzahlung im Krankheitsfall
  • 13. Monatseinkommen (in den alten Bundesländern)
  • Urlaubsgeld und zusätzliches Urlaubsgeld
  • Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
  • Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
  • Insolvenzgeldumlage
  • Beiträge zur Berufsgenossenschaft
  • Arbeitgeberanteil zur Winterbeschäftigungsumlage
  • Beitrag zur SOKA-Bau

Beispiele und wichtige Werte

  • Durchschnittliche Belastung:
    Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten.
  • 13. Monatseinkommen:
    In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €.
  • U1 und U2 sind krankenkassenindividuelle Prozentsätze.
  • Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
  • Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
  • Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
    • Alte Bundesländer: 20,4 %
    • Neue Bundesländer: 17,2 %
    • Angestellte: monatlich 24 €
  • Insolvenzgeldumlage: 0,15 % (Stand 2025).
  • Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.

Weitere Kostenfaktoren für gewerbliche Arbeitnehmer

  • Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
  • Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.

Weitere Kostenfaktoren für Angestellte

Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:

  • Büromaterial
  • Arbeitsplatz-Einrichtung
  • Miete und Nebenkosten
  • IT-Ausstattung

Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).

Kostenfaktoren im Überblick

Kosten Mitarbeiter Baubetrieb

Personalkosten und Angebotskalkulation

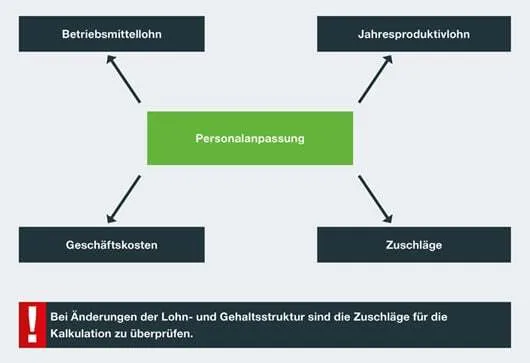
Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:

Mittellohn verändert sich:

  • Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
  • Neuer Mitarbeiter mit 18,50 €/h:
    (10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h

Jahresproduktivlohn steigt:

  • Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
  • Neu: 11 × 16,23 € × 1.550 h = 276.722 €

Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:

Geschäftskosten bleiben bei 150.000 €.

  • Alt: 150.000 € ÷ 248.000 € = 60 %
  • Neu: 150.000 € ÷ 276.722 € = 54 %

Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.

Kosten Personal Baubetrieb

Fazit

Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.

FAQ – Häufig gestellte Fragen

Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?

Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.

Warum ist der Mittellohn so wichtig?

Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.

Welche Umlagen fallen zusätzlich an?

U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.

Wie kann ich Personalkosten kontrollieren?

Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.

Baulohn 2026: Alle wichtigen Änderungen im Überblick
Branchen

Baulohn 2026: Alle wichtigen Änderungen im Überblick

Auch 2026 gibt es zahlreiche Änderungen im Baulohn, die Arbeitgeberinnen und Arbeitnehmerinnen gleichermaßen betreffen. Ob Mindestlohn, Einkommensteuertarif, Sozialversicherungswerte oder Ausgleichsabgabe – die Anpassungen wirken sich direkt auf die Lohn- und Gehaltsabrechnungen in Bauunternehmen aus. Für Lohnsachbearbeiter*innen ist es daher unerlässlich, über alle Neuerungen informiert zu sein, um Fehler und Nachberechnungen zu vermeiden. Um Ihnen die Arbeit zu erleichtern, haben wir alle lohnrelevanten Änderungen für 2026 übersichtlich und alphabetisch zusammengestellt. Diese Zusammenfassung können Sie bequem über das unten stehende Formular herunterladen, um auch künftig den Überblick zu behalten.

5 Min. Lesezeit

Bedeutung der Änderungen für Baubetriebe

Die Lohn- und Gehaltsabrechnung in der Baubranche ist stark von gesetzlichen und tariflichen Anpassungen geprägt. Änderungen bei Steuern, Abgaben und Sozialversicherungswerten wirken sich direkt auf die Kostenplanung und Abrechnungspraxis von Bauunternehmen aus. Ein aktueller Überblick über alle Regelungen hilft, finanzielle Risiken und unnötigen Verwaltungsaufwand zu vermeiden.

Alphabetische Übersicht der wichtigsten Themen

Zu den relevanten Neuerungen für 2026 gehören:

  • Ausgleichsabgabe
  • Beitragsbemessungsgrenze
  • Einkommensteuertarif
  • Elektro- und Hybriddienstwagen – Auslagenersatz für private Ladekosten
  • Entfernungspauschale
  • Fünftelregelung
  • Geringfügige Beschäftigung
  • Gruppenunfallversicherung
  • Insolvenzgeldumlage
  • Jahresarbeitsentgeltgrenze
  • Kinderkrankengeld
  • Krankenkassen-Zusatzbeitrag
  • Künstlersozialabgabe
  • Mindestlohn
  • Minijob-Jahresverdienstgrenze
  • Privat Krankenversicherte
  • Sachbezugswerte
  • Sozialversicherungswerte

So behalten Sie den Überblick

Gerade im Baulohn ändern sich die Rahmenbedingungen regelmäßig. Ein strukturierter Überblick ermöglicht es Ihnen, Lohnabrechnungen fehlerfrei zu erstellen und Mitarbeitende korrekt zu entlohnen. Nutzen Sie die Zusammenfassung, um alle Details jederzeit griffbereit zu haben.

Schlechtwetterzeit im Baugewerbe: Regelungen von Dezember bis März
Branchen

Schlechtwetterzeit im Baugewerbe: Regelungen von Dezember bis März

Die Monate Dezember bis März gelten im Baugewerbe als Schlechtwetterzeit. Kälte, Schnee, Sturm und andere Witterungsbedingungen können dazu führen, dass Baustellen stillstehen und Betriebe gezwungen sind, ihre Mitarbeitenden in Kurzarbeit zu schicken. Um Beschäftigungsverhältnisse zu sichern, gibt es das Saison-Kurzarbeitergeld (Saison-KUG) sowie spezielle Zuschüsse. Dieser Beitrag erklärt, wann Schlechtwetterzeit vorliegt, wie Saison-KUG funktioniert und wie Betriebe es vermeiden können.

5 Min. Lesezeit

Was ist die Schlechtwetterzeit?

Die Schlechtwetterzeit ist eine gesetzlich geregelte Winterphase, in der Bauunternehmen bei wetterbedingten Arbeitsausfällen finanzielle Unterstützung erhalten können. Ziel ist es, Entlassungen in den Wintermonaten zu verhindern und Arbeitsplätze zu sichern.

Sie gilt jedes Jahr vom 1. Dezember bis zum 31. März für:

  • Bauhauptgewerbe
  • Dachdeckerhandwerk
  • Gerüstbauerhandwerk
  • Garten- und Landschaftsbau

Saison-Kurzarbeitergeld (Saison-KUG)

Das Saison-Kurzarbeitergeld ist eine Lohnersatzleistung der Arbeitslosenversicherung. Es gleicht den Verdienstausfall von Arbeitnehmerinnen und Arbeitnehmern aus, wenn witterungsbedingt nicht gearbeitet werden kann.Arbeitgeber beantragen das Saison-KUG und rechnen es über die Agentur für Arbeit ab. Ziel ist eine ganzjährige Beschäftigung.

Wann liegt Schlechtwetter vor?

Schlechtwetter wird anerkannt, wenn die Fortführung der Bauarbeiten nicht mehr möglich oder wirtschaftlich unzumutbar ist, zum Beispiel bei:

  • Schnee und Frost, die Arbeiten technisch unmöglich oder unzumutbar machen
  • Dichtem Nebel oder Sturm, die Sicherheitsrisiken verursachen

Vermeidung von Saison-KUG

Betriebe können durch den Einsatz von Stunden aus dem Arbeitszeitkonto Saison-KUG vermeiden.

Zuschuss-Wintergeld (ZWG)

  • Für jede Ausfallstunde, die mit Arbeitszeitguthaben ausgeglichen wird, gibt es 2,50 € steuer- und sozialversicherungsfrei.
  • Keine Anrechnung auf das Saison-KUG.
  • Fördert die Flexibilisierung der Arbeitszeitkonten.

Mehraufwands-Wintergeld (MWG)

  • Gilt vom 15. Dezember bis Ende Februar für gewerbliche Arbeitnehmerinnen und Arbeitnehmer.
  • Pro tatsächlich geleisteter Arbeitsstunde: 1,00 € steuer- und sv-frei.
  • Höchstgrenzen:
    • Dezember: max. 90 Stunden
    • Januar und Februar: max. 180 Stunden pro Monat

Nebeneinkommen während Saison-KUG

Beginn der Nebentätigkeit ist entscheidend:

  • Wurde die Nebenbeschäftigung vor dem Saison-KUG-Zeitraum aufgenommen, wird sie nicht auf das Ist-Entgelt angerechnet.
  • Während des Saison-KUG-Zeitraums aufgenommene Nebenjobs werden voll auf das Ist-Entgelt angerechnet und mindern die Leistung.

Fazit

Während der Schlechtwetterzeit haben die Betriebe die Möglichkeit, witterungsbedingte Ausfälle finanziell abzufedern. Durch die Einbringung von Arbeitszeitguthaben und die Abrechnung von Saison-Kug können Kündigungen vermieden werden, das Fachpersonal bleibt weiter an die Firma gebunden und Mitarbeitende werden besser abgesichert.

Eine praktische Übersicht zur Stundenerfassung während der Schlechtwetterzeit kann hier kostenlos angefordert werden.
SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025
Branchen

SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025

Am 18. Juni 2025 haben die Tarifvertragsparteien neue Beitragssätze sowie weitere Änderungen der Tarifverträge VTV, TZA Bau und BBTV beschlossen. Diese Neuerungen treten bereits zum 1. Juli 2025 in Kraft und betreffen Unternehmen und Beschäftigte im Bauhauptgewerbe gleichermaßen. Damit stehen Betriebe kurzfristig vor wichtigen Anpassungen in der Baulohn-Abrechnung. Im Folgenden erhalten Sie einen kompakten Überblick über die zentralen Änderungen.

5 Min. Lesezeit

Neue Beitragssätze ab Juli 2025

Die Beitragssätze werden angepasst, um die Sozialkassenverfahren langfristig zu sichern. Die wichtigsten Zahlen im Überblick:

Gewerbliche Arbeitnehmer:

Tarifgebiet Urlaub Berufsbildung Zusatzversorgung Gesamtbeitrag

West

15,1 %

⬇️1,9 % (2,2 %)

3,2 %

⬇️20,2 % (20,5 %)

Ost

15,1 %

⬇️1,9 % (2,2 %)

⬆️1,7 % (1,4 %)

18,7 %

Berlin West*

15,1 %

1,65 %

3,2 %

25,65 %

Berlin Ost*

15,1 %

1,65 %

⬆️1,7 % (1,4 %)

⬆️24,15 % (23,85 %)

Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.

Es ergeben sich somit folgende Änderungen:

  • Berufsbildung: Der Beitragssatz wurde im Westen und Osten von 2,2 % auf 1,9 % gesenkt.
  • Zusatzversorgung: Im Osten wurde der Satz von 1,4 % auf 1,7 % angehoben, im Westen bleibt er gleich.
  • Gesamtbeitrag: Entsprechend ergeben sich neue Gesamtbeiträge für die Regionen, z.B. im Westen jetzt 20,2 % (vorher 20,5 %) und in Berlin Ost jetzt 24,15 % (vorher 23,85 %).

Dagegen unverändert bleiben:

  • Sozialaufwendungen: in Berlin Ost und West unverändert (5,7 %)*.
  • Urlaub: weiterhin 15,1 % in allen Tarifgebieten

Angestellte und Auszubildende

Tarifgebiet Berufsbildung Mtl. Berufsbildung Arbeitstäglich Zusatzversorgung Mtl. Zusatzversorgung Arbeitstäglich Auszubildende Mtl.

West

18 €

0,90 €

67 €

3,35 €

20 €

Ost

18 €

0,90 €

⬆️42,50 € (35 €)

⬆️2,13 € (1,75 €)

20 €

Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.

Das hat sich geändert:

Im Tarifgebiet Ost steigt die Zusatzversorgung von 35 EUR auf 42,50 EUR monatlich und von 1,75 EUR auf 2,13 EUR arbeitstäglich.

Das bleibt gleich:

  • Die Beiträge zur Berufsbildung liegen weiterhin bei 18 EUR monatlich und 0,90 EUR arbeitstäglich (alle Tarifgebiete).
  • Die Zusatzversorgung im Tarifgebiet West bleibt bei 67 EUR monatlich und 3,35 EUR arbeitstäglich.
  • Die Beiträge für Auszubildende bleiben bei 20 EUR pro Monat.

Dienstpflichtige gewerbliche Arbeitnehmende und Angestellte1

Tarifgebiet Berufsbildung Mtl. Berufsbildung Arbeitstäglich Zusatzversorgung Mtl.

West

18 €

0,90 €

67 €

Ost

18 €

0,90 €

⬆️42,50 € (35 €)

Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.

Das hat sich geändert:

Gewerbliche Arbeitnehmer:

  • Die Zusatzversorgung wird jetzt im Ost- und Westtarifgebiet einheitlich als 3,2 % der Bruttolohnsumme berechnet (Basis: zuletzt gemeldeter Bruttostundenlohn × 173 Stunden pro Monat).
  • Damit entfallen die bisherigen Festbeträge von 78 EUR im Westen und 15 EUR im Osten.

Angestellte:

  • Im Tarifgebiet Ost steigt die Zusatzversorgung von 27,50 EUR auf 42,50 EUR monatlich und von 0,92 EUR auf 1,42 EUR kalendertäglich.

Das bleibt gleich:

Gewerbliche Arbeitnehmer:

Keine weiteren Angaben zur Beitragsänderung; alle übrigen Bedingungen bleiben unverändert.#

Angestellte:

  • Im Tarifgebiet West bleibt die Zusatzversorgung unverändert bei 67 EUR monatlich und 2,23 EUR kalendertäglich.

Vereinfachung & Digitalisierung im Meldewesen

  • Digitale Bescheinigungen: Der Versand von Papierbescheinigungen an Betriebe und Arbeitnehmer wird schrittweise eingestellt. Zukünftig erfolgt die Bereitstellung digital über das SOKA-BAU-Portal.
  • Urlaubsmeldung Auszubildende: Für Azubis muss der gewährte Urlaub nun fortlaufend – und nicht mehr nur im letzten Ausbildungsjahr – gemeldet werden.

Ausbildungsförderung gestärkt

  • Erhöhung der Erstattungsbeträge: Für Ausbildungstagewerke und Internatsunterbringung wurden die Erstattungsbeträge rückwirkend (ab dem 1.5.2024 und 1.5.2025) spürbar angehoben.
  • Automatische Anpassung: Ab jetzt steigen die Erstattungen für Ausbildungskosten automatisch zum Jahresbeginn um 2 %, es sei denn die Tarifvertragsparteien legen andere Werte fest.

Praxisnahes Update für Ihre Baulohn-Abrechnung

Die Änderungen treten bereits im Juli 2025 in Kraft und müssen sofort umgesetzt werden. Für Betriebe bedeutet das:

  • rechtzeitige Anpassung der Lohn- und Gehaltsabrechnung,
  • Schulung der Lohnbuchhaltung,
  • Prüfung der Software auf die neuen Beitragssätze.

So stellen Sie sicher, dass Ihre Abrechnung den neuen tariflichen Vorgaben entspricht und Sie bei Prüfungen auf der sicheren Seite sind.

1 Arbeitnehmende, die einen freiwilligen Wehrdienst, Wehrdienst als Soldat auf Zeit für bis zu zwei Jahre oder Berufsfreiwilligendienst leisten (Quelle: Soka-Bau)