Blog

Compliance

Compliance im Mittelstand: Pflichten erkennen, Risiken vermeiden, Nachweise sauber führen.

Hinweisgeberschutzgesetz: Was Unternehmen nun beachten müssen
Recht & Compliance

Hinweisgeberschutzgesetz: Was Unternehmen nun beachten müssen

Seit dem 17. Dezember 2023 sind alle Unternehmen mit 50 oder mehr Beschäftigten verpflichtet, ein internes Hinweisgebersystem bereitzustellen. So schreibt es das Hinweisgeberschutzgesetz (HinSchG) vor, mit dem der deutsche Gesetzgeber die sogenannte Whistleblower-Richtlinie der EU umgesetzt hat. Das HinSchG soll Personen, die Fehlverhalten und Rechtsverstöße in Unternehmen und Institutionen melden, vor Repressalien schützen. Hier die wichtigsten Informationen im Überblick.

5 Min. Lesezeit

Das Hinweisgeberschutzgesetz stellt Arbeitgeber vor neue Herausforderungen. Viele Mittelständler fragen sich, welche organisatorischen Maßnahmen sie ergreifen müssen? Auf diese und weitere Fragen gibt der vorliegende Artikel Antworten.

Was regelt das Hinweisgeberschutzgesetz?

Whistleblower (deutsch: Hinweisgeber) mussten sich bislang Sorgen um ihre berufliche und private Zukunft machen. Sie wurden nicht selten stigmatisiert und benachteiligt. Ihre Berichte über Fehlverhalten und Rechtsverstöße blieben unbeachtet. Dabei tragen Hinweisgeber durch ihre Meldungen zum Schutz ihres Unternehmens und ihrer Kollegen bei. Wenn internen Verstößen nicht rechtzeitig nachgegangen wird, können sie irgendwann an die Öffentlichkeit gelangen – mit verheerenden Folgen für die Reputation betroffener Unternehmen.

Beweislastumkehr

Das Hinweisgeberschutzgesetz soll durch eine Beweislastumkehr verhindern, dass Hinweisgeber benachteiligt werden.

Angenommen, eine Person meldet einen Rechtsverstoß einer Vorgesetzten. Weiter angenommen, dieselbe Person bewirbt sich intern um eine andere Position und wird trotz ihrer Qualifikation abgelehnt. Nach dem neuen Gesetz obliegt es dem Unternehmen zu beweisen, dass die Ablehnung der internen Bewerbung keine Repressalie darstellt, beispielsweise keine „Vergeltung“ für das zuvor gemeldete Fehlverhalten der Vorgesetzten.

Meldestelle

Unternehmen ab 50 Beschäftigten müssen eine interne Meldestelle einrichten. Dort müssen Whistleblower die Möglichkeit haben, Hinweise mündlich, schriftlich oder auf Wunsch auch persönlich abzugeben.

Unternehmen dürfen die interne Meldestelle outsourcen, ähnlich wie den Datenschutzbeauftragten. Sie können Rechtsanwälte, Unternehmensberater oder Gewerkschaftsvertreter beauftragen, als Meldestelle zu fungieren. Viele Anwaltskanzleien bieten entsprechende Dienstleistungen an.

Das Bundesamt für Justiz hat zudem eine externe Meldestelle eingerichtet, und auch die Bundesländer können solche Meldestellen errichten, um Hinweisgebern eine weitere Möglichkeit zu geben. Diese können dann frei entscheiden, ob sie die interne Meldestelle ihres Unternehmens oder die externe Meldestelle nutzen möchten.

Anwendungsbereiche des HinSchG

Die Anwendungsbereiche des Hinweisgeberschutzgesetzes erstrecken sich auf EU-Recht und nationales Recht. Insbesondere sind das:

  • Verstöße gegen Strafvorschriften nach deutschem Recht
  • Bußgeldbewehrte Verstöße, das heißt Ordnungswidrigkeiten, „soweit die verletzte Vorschrift dem Schutz von Leben, Leib oder Gesundheit oder dem Schutz der Rechte von Beschäftigten oder ihrer Vertretungsorgane dient“. Also im Klartext: Verstöße gegen Arbeitsschutz, Gesundheitsschutz, Mindestlohn, Bedingungen für Leiharbeit usw.
  • Verstöße gegen Rechtsnormen, die europäisches Recht umsetzen, zum Beispiel im Zusammenhang mit Geldwäsche, Vergaberecht, IT-Sicherheit und Datenschutz, Verbraucherschutz, Qualität von Lebensmitteln und Medikamenten, Umweltschutz und viele andere mehr.

Welche Unternehmen sind vom Hinweisgeberschutzgesetz betroffen?

Das HinSchG betrifft alle Unternehmen ab 50 Beschäftigten – und damit auch mittelständische Betriebe. Alle Unternehmen und Organisationen dieser Größenordnung müssen sichere interne Hinweisgebersysteme einführen und betreiben.

Welche Maßnahmen müssen die betroffenen Unternehmen ergreifen?

Alle Arbeitgeber mit 50 oder mehr Beschäftigten sind verpflichtet, eine interne Meldestelle einzurichten.

Mittelständische Unternehmen im Bereich von 50 bis 249 Mitarbeitern können sich gemeinsam zusammenschließen und beispielsweise eine spezialisierte Anwaltskanzlei oder Unternehmensberatung als Meldestelle beauftragen.

Alternativ besteht die Möglichkeit, die Meldestelle bei einem der beteiligten Unternehmen einzurichten und die Kosten zu teilen.

Großunternehmen haben die Option, eine zentrale Meldestelle für den gesamten Konzern einzurichten.

Zusätzlich dazu müssen Unternehmen eine Richtlinie veröffentlichen und kommunizieren, in der klar festgelegt wird, wie sie mit Meldungen von Whistleblowern umgehen. Es ist wichtig, dass die Mitarbeiter darüber informiert sind, welche Verfahren eingeleitet werden und an wen sie sich wenden können.

Sofern das Unternehmen einen Betriebsrat hat, ist dieser in die Gestaltung des Hinweisgebersystems einzubeziehen. Es ist also mit der Arbeitnehmervertretung einvernehmlich zu regeln, wie der Hinweisgeberschutz im Betrieb ausgestaltet wird, und darüber eine Betriebsvereinbarung zu schließen.

Welche Anforderungen muss eine interne Meldestelle erfüllen?

Unternehmen müssen internen Hinweisgebern die Möglichkeit bieten, Verstöße mündlich, schriftlich oder persönlich zu melden. Dabei muss die Anonymität des Hinweisgebers gewahrt bleiben und auch der Datenschutz nach DSGVO ist unbedingt einzuhalten. Die Identität des Whistleblowers und dessen Meldung dürfen nur den mit der Durchführung der Meldestelle betrauten Personen bekannt sein.

Nur in Ausnahmefällen, das heißt auf Verlangen der Strafverfolgungsbehörden, darf der Name des Hinweisgebers genannt werden.

Die Verantwortlichen für die interne Meldestelle müssen unabhängig agieren. Das bedeutet nicht zwangsläufig, dass es sich um externe Kräfte handeln muss; sie können auch intern im Unternehmen beschäftigt sein. Dennoch dürfen keinerlei Interessenskonflikte vorliegen. Zudem ist es erforderlich, dass sie über die notwendige Fachkunde verfügen, sei es durch Schulungen oder aufgrund ihrer Qualifikation als Juristen.

Über welche Kanäle können Beschäftigte Meldungen abgeben?

Nach dem HinSchG müssen Unternehmen Meldungen von Hinweisgebern vertraulich entgegennehmen. Das kann im Gespräch oder in Textform geschehen, aber nicht per betriebsinterner E-Mail-Adresse oder Telefonnummer. Warum? Weil dann Dritte, namentlich die IT-Mitarbeiter des Unternehmens, auf die Informationen zugreifen könnten und die Anonymität und Vertraulichkeit nicht mehr gewährleistet wäre. Damit existieren drei Möglichkeiten, Hinweise entgegenzunehmen:

  • Ein Mitarbeiter der Meldestelle trifft den Hinweisgeber zu einem persönlichen Gespräch.
  • Das Unternehmen richtet eine für Anrufer kostenlose externe Telefonnummer ein, die nicht die Telefonnummer des Anrufenden registriert. Am anderen Ende der Leitung sitzt ein Mitarbeiter der Meldestelle. Vorsicht: Eine Voicebox erfüllt nicht die Anforderungen des Hinweisgeberschutzgesetzes.
  • Das Unternehmen richtet ein IT-gestütztes Hinweisgebersystem ein, das die Maßgaben des HinSchG erfüllt. Sie müssen hier nichts Eigenes entwickeln, es existieren bereits Angebote mit entsprechender Standardsoftware.

Wie müssen Unternehmen mit internen Meldungen umgehen?

Die Meldestelle bearbeitet interne Meldungen über Verstöße in vier Schritten:

  1. Eingangsbestätigung: Wenn ein Hinweis bei der internen Meldestelle eingeht, muss diese dem Hinweisgeber innerhalb von sieben Tagen den Erhalt bestätigen.
  2. Prüfung. Bevor einem Hinweis überhaupt nachgegangen wird, muss die Meldestelle zunächst prüfen, ob der Verstoß in den Zuständigkeitsbereich des HinSchG fällt. Eventuell muss sie weitere Erläuterungen vom Hinweisgeber einholen. Wenn die Meldung stichhaltig ist, wird die Meldestelle Maßnahmen einleiten.
  3. Bearbeitung und Rückmeldung: Innerhalb von drei Monaten nach Eingang der Meldung muss die Meldestelle den Hinweisgeber darüber informieren, was sie getan hat, um den betreffenden Missstand abzustellen. Sie könnte zum Beispiel interne Compliance-Untersuchungen einleiten oder sogar eine Meldung an die Strafverfolgungsbehörde abgeben.
  4. Dokumentation:  Die Hinweise an die Meldestelle und die daraus resultierenden Maßnahmen müssen dokumentiert werden. Diese Dokumentation unterliegt strenger Vertraulichkeit und wird zwei Jahre nach Abschluss des Verfahrens gelöscht.

Welche Strafe droht bei einem Verstoß gegen das Hinweisgeberschutzgesetz?

Verstöße gegen das HinSchG können als Ordnungswidrigkeiten mit einer Geldbuße belegt werden. Der unten vorgestellte Bußgeldrahmen gilt für die Unternehmensverantwortlichen.

In bestimmten Fällen kann sich dieser Rahmen für das Unternehmen selbst, bzw. die juristische Person oder Personengesellschaft, gemäß Ordnungswidrigkeitengesetz § 30 Abs. 2 Satz 3 auf bis zu 500.000 Euro verzehnfachen, warnt die IHK Stuttgart.

Höhe der Bußgelder

Folgende Bußgelder sieht das HinSchG bei Verstößen vor:

Verstoß

Bußgeld bis zu

Meldung wird verhindert (oder es wird versucht, sie zu verhindern)

50.000 Euro

Verbotene Repressalie

50.000 Euro

Vertraulichkeit vorsätzlich oder leichtfertig verletzt

50.000 Euro

Vertraulichkeit fahrlässig verletzt

10.000 Euro

Interne Meldestelle nicht eingerichtet

20.000 Euro

Repressalie, Beweislastumkehr und Schadenersatz

Die Enthüllung der Identität eines Hinweisgebers kann bereits dann als Repressalie betrachtet werden, wenn er beispielsweise bei Beförderungen übergangen wird oder sein befristeter Arbeitsvertrag nicht verlängert wird. In einem solchen Fall ist es Aufgabe des Arbeitgebers nachzuweisen, dass diese Entscheidungen nicht auf die gemachte Meldung zurückzuführen sind. Andernfalls drohen Schadensersatzansprüche des Whistleblowers sowie Bußgelder. In der Praxis enden derartige rechtliche Auseinandersetzungen oft mit einem Vergleich, bei dem das Unternehmen stets zahlungspflichtig ist.

Betriebsprüfung vorbereiten: Tipps für einen reibungslosen Ablauf
ERP & Finance

Betriebsprüfung vorbereiten: Tipps für einen reibungslosen Ablauf

Viele Firmenchefs beschleicht ein mulmiges Gefühl, wenn das Finanzamt eine Außenprüfung ankündigt. Gibt es Unregelmäßigkeiten in den Steuerunterlagen? Drohen womöglich Nachzahlungen? Dieser Beitrag gibt Hinweise und Tipps, wie Unternehmen sich auf eine Betriebsprüfung vorbereiten können – damit beim Prüfungstermin alles glatt läuft.

5 Min. Lesezeit

Eine Betriebsprüfung kann ein Unternehmen jederzeit treffen, sei es routinemäßig oder aus besonderem Anlass. Einen festen Turnus gibt es nicht. Viel Vorlauf leider auch nicht. Rund zwei Wochen vor dem Termin (bei Großunternehmen: vier Wochen) erhält das Unternehmen einen Brief vom Finanzamt mit der formellen Prüfungsanordnung. Die Anordnung muss unter anderem die folgenden Angaben enthalten:

  • Name des Betriebsprüfers,
  • Prüfungstermin,
  • sachlicher Prüfungsumfang,
  • zu prüfender Besteuerungszeitraum.

In den meisten Fällen findet eine Betriebsprüfung zu den üblichen Bürozeiten in den Geschäftsräumen des Unternehmens statt. Je nach Umfang der Unterlagen dauert sie mehrere Tage oder sogar Wochen. Prüfungszeitraum sind in der Regel die letzten drei Jahre.

Bei den Betroffenen löst die Ankündigung einer Betriebsprüfung meistens Unbehagen aus. Habe ich alles richtig verbucht? Wurde die Umsatzsteuer ausgewiesen? Ist das Fahrtenbuch korrekt geführt? Solche und ähnliche Fragen schießen Unternehmern durch den Kopf, wenn die Prüfungsanordnung der Finanzbehörde auf ihrem Schreibtisch landet.

Nun in Hektik zu verfallen, ist allerdings ebenso wenig zu empfehlen, wie den Kopf in den Sand zu stecken. Für den zu prüfenden Unternehmer gilt eine gesetzliche Auskunfts- und Mitwirkungspflicht. Jede unbedachte Äußerung gegenüber dem Prüfungsdienst der Finanzbehörde kann dabei gravierende Folgen haben. Daher sollte man sich sorgfältig auf eine Betriebsprüfung vorbereiten.

Mit den folgenden Tipps können Sie einer Außenprüfung durch das Finanzamt gelassen entgegensehen.

1. Den Steuerberater informieren und sich mit ihm auf die Betriebsprüfung vorbereiten

Sobald sich abzeichnet, dass eine Betriebsprüfung in Ihrem Unternehmen stattfinden wird, sollten Sie umgehend Ihren Steuerberater informieren. Bei Bedarf kann der Experte Ihnen helfen, die steuerlich relevanten Unterlagen auf Vollständigkeit zu prüfen und sachlich korrekt für den Betriebsprüfer vorzubereiten.

2. Steuerunterlagen vor der Betriebsprüfung vollständig zusammenstellen

Bevor die Betriebsprüfung beginnt, sollten Sie alle buchhalterischen Belege aus dem festgesetzten Prüfungszeitraum zusammenstellen. Dazu gehören unter anderem die Unterlagen aus der Finanzbuchhaltung und der Anlagenbuchhaltung, wie zum Beispiel Jahresabschlüsse, Eingangs- und Ausgangsrechnungen, sowie die Sach- und Personenkonten. Auch Fahrtenbücher, Kassenbücher und formale Nachweise für Betriebsausgaben (z. B. Bewirtungsbelege, Reisekostenabrechnungen) sind für den Finanzbeamten von Interesse. Ebenfalls bereithalten sollten Sie wichtige Verträge. Fragen Sie bei Unklarheiten Ihren Steuerberater.

3. Einen Raum für die Betriebsprüfung vorbereiten

Am besten stellt man dem Betriebsprüfer einen separaten abschließbaren Raum mit der üblichen Büroausstattung (Stuhl, Schreibtisch, Licht und Strom) zur Verfügung. Wichtig: In dem Raum sollten sich nur die Dokumente und Aufzeichnungen befinden, die der Prüfer für seine Arbeit braucht. Sofern es in der Firma keinen geeigneten Ort gibt, kann die Prüfung auch beim Steuerberater, in der Privatwohnung des Unternehmers oder im Finanzamt stattfinden.

{{box-list-right}}

4. Ansprechpartner für den Betriebsprüfer bestimmen und die Mitarbeiter instruieren

Der Betriebsprüfer darf alle Details verwenden, die er im Unternehmen aufschnappt – also auch Informationen, die er beim Smalltalk gewinnt. Unbedachte Äußerungen können weitere Prüfungen und Fragen nach sich ziehen. Legen Sie deshalb, wenn Sie die Betriebsprüfung vorbereiten, die Auskunftspersonen fest: Wer darf dem Prüfer mündlich und/oder schriftlich Auskunft erteilen? Meistens sind dies neben dem Steuerberater der Unternehmer selbst und der Buchhalter. Alle anderen Betriebsangehörigen sollten angewiesen werden, dem Finanzbeamten gegenüber keine Aussagen zu machen und keine Unterlagen offen herumliegen zu lassen.

5. Voraussetzungen für elektronischen Datenzugriff durch den Betriebsprüfer schaffen

Bereits seit 2002 dürfen die Finanzämter steuerlich relevante Daten im Rahmen von Außenprüfungen maschinell auswerten (digitale Betriebsprüfung). Bundesweit verwenden die Prüfer dazu die Analysesoftware IDEA. Als Unternehmer sind Sie dazu verpflichtet, steuerlich relevante Daten, die Sie mit Ihrem EDV-System digital verarbeiten und aufbewahren, elektronisch zur Verfügung stellen. In welcher Form dies geschehen soll (siehe Infobox), teilt das Finanzamt in der Prüfungsanordnung mit.

Elektronischer Datenzugriff bei der Betriebsprüfung – die Zugriffswege

  • Datenzugriff mittels Datenträgerüberlassung: In diesem Fall ist dem Betriebsprüfer ein Datenträger mit den steuerlich relevanten Informationen auszuhändigen. Mithilfe moderner Buchhaltungssoftware können Sie im Vorfeld die prüfungsrelevanten Daten auslesen und im IDEA-lesbaren Format auf einem Datenträger speichern. Wenn Sie die Buchhaltung durch Ihren Steuerberater erledigen lassen, bitten Sie diesen, bis zum Prüfungstermin einen entsprechenden Datenträger zu erstellen.
  • Unmittelbarer Datenzugriff: Der Prüfer hat zudem das Recht, direkt auf das EDV-System des Unternehmens zuzugreifen. Hierzu ist ihm ein Computer bereitzustellen. Klar im Vorteil sind hier Betriebe, die ein integriertes System aus Buchhaltungssoftware und Dokumentenmanagementsystem (DMS) einsetzen. Über ein Benutzerprofil lässt sich nämlich genau festlegen, welche Daten der Prüfer zu sehen bekommt. So vermeiden Sie, dass der Prüfer beim Durchforsten Ihres Systems auf sensible Informationen stößt, die nicht dem Prüfungszeitraum angehören.
  • Mittelbarer Datenzugriff: Bei dieser Zugriffsvariante sollten Sie rechtzeitig einen Mitarbeiter in der Programmbedienung unterweisen, damit dieser die prüfungsrelevanten Daten nach den Vorgaben des Prüfers filtern und sortieren kann.

6. Sich kooperativ verhalten

Als Unternehmer sind Sie bei einer Betriebsprüfung zur Mitwirkung verpflichtet. Dies sollte Sie jedoch nicht dazu verleiten, eine Abwehrhaltung einzunehmen und eine negative Grundstimmung an den Tag zu legen. Schließlich hat der Prüfer in vielen Punkten einen Ermessensspielraum, den er auch zum Nachteil des Steuerpflichtigen nutzen kann. Zeigen Sie sich daher vom ersten (telefonischen) Kontakt an kooperativ und schaffen Sie eine angenehme Arbeitsatmosphäre für den Prüfer. Führen Sie beispielsweise zu Beginn einen Firmenrundgang durch und erläutern Sie die betrieblichen Abläufe.

7. Eine ordnungsmäßige Buchführung sicherstellen

Das effektivste Mittel gegen Angst vor einer Betriebsprüfung ist eine ehrliche Buchführung nach den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD). Wer seine Belege GoBD-konform in einem DMS archiviert und anhand einer Verfahrensdokumentation die Ordnungsmäßigkeit darlegen kann, hat bei einer Außenprüfung durch das Finanzamt zumindest in formaler Hinsicht nichts zu befürchten. Im Gegenteil. Je schlüssiger und nachvollziehbarer die steuerlich relevanten Daten vorliegen, desto reibungsloser dürfte die Prüfung ablaufen.

Anlagenverwaltung: Diese Funktionen sollte die Software haben
ERP & Finance

Anlagenverwaltung: Diese Funktionen sollte die Software haben

Sie kennen die Fakten: Ihr Unternehmen ist gesetzlich dazu verpflichtet, das Anlagevermögen auszuweisen und abzuschreiben. Sich dabei von einer Software für die Anlagenverwaltung unterstützen zu lassen, bringt Ihnen viele bedeutende Vorteile. Wir zeigen Ihnen, was eine Anlagenbuchhaltungssoftware leisten können sollte – und klären auch, warum diese Funktionen so essenziell sind.

5 Min. Lesezeit

Darum brauchen Sie eine sorgfältige Anlagenverwaltung

Das Anlagevermögen spielt im Unternehmen eine wichtige Rolle, denn es ist die Basis für den betrieblichen Leistungsprozess. Veränderungen im Anlagevermögen beeinflussen oft die gesamte Vermögenssituation eines Unternehmens. Allein deshalb, aber natürlich auch, weil das Handelsgesetzbuch (HGB) den Ausweis des Anlagevermögens im Jahresabschluss vorschreibt, ist es wichtig, das Anlagevermögen stets im Blick zu behalten. Und zwar mittels einer sorgfältigen Anlagenbuchhaltung.

Für diese Aufgaben benötigen Sie eine professionelle Buchhaltung Ihrer Anlagen

Anlagen werden als langlebige Wirtschaftsgüter definiert, die dem Produktions- bzw. Leistungsprozess dienen und die einen bestimmten Wert übersteigen. Bei der Anlagenbuchhaltung handelt es sich demnach um einen Teilbereich der Finanzbuchhaltung und der Kosten- und Leistungsrechnung eines Unternehmens, in dem diese Anlagen verwaltet, abgeschrieben, bewertet, verbucht und bilanziert werden. Eine professionelle Anlagenbuchhaltung ist essenziell, um eine Erfassung des Anlagevermögens und seiner Wertminderung zu jedem Zeitpunkt zu ermöglichen. Aber auch, um aktuelle Werte für Versicherungen zu dokumentieren, um Inventuren zu vereinfachen und Budgetpläne zu erstellen. Darüber hinaus bildet sie die Basis für verschiedene Kosten-Nutzen-Rechnungen.

Die Anlagenverwaltung outsourcen oder per Excel managen? Das sind die Nachteile

Da Sie nicht auf eine Anlagenverwaltung verzichten können, haben Sie nun mehrere Möglichkeiten. Zahlreiche kleine und mittlere Unternehmen (KMU) führen die Anlagenbuchhaltung mittels Excel durch. Diese Lösung ist allerdings sehr fehleranfällig, mit erheblichem Aufwand verbunden und unterm Strich ineffizient.

Viele KMU lagern das Thema daher aus und überlassen die Anlagenbuchhaltung komplett ihrem Steuerberater. Das wiederum hat häufig eine zeitversetzte und damit nicht aktuelle Anlagenverwaltung zur Folge. Diese Unternehmen haben unterjährig keinen verlässlichen Überblick über ihr Anlagevermögen und laufen dadurch Gefahr, falsch zu planen und in Bezug auf ihre Anlagegüter suboptimale Entscheidungen zu treffen.

Warum Sie bei der Anlagenverwaltung mit der richtigen Software nicht nur viel Geld sparen

Die Lösung: die Anlagenbuchhaltung inhouse durchführen – und zwar mit einer dafür ausgelegten Software. Das vereinfacht die Anlagenbuchhaltung immens und bringt Ihnen entscheidende Vorteile.

  • Sie haben jederzeit alle relevanten Informationen zum Anlagevermögen zur Hand und arbeiten mit aktuellen, fundierten und verlässlichen Daten. Auf Knopfdruck können Sie Steuervorteile aus Abschreibungsbuchungen ermitteln und den Jahresabschluss sowie unterjährige Auswertungen leicht und schnell erstellen. Dadurch können Sie besser planen und fundiertere unternehmerische Entscheidungen treffen.
  • Zudem sparen Sie durch eine Inhouse-Softwarelösung für die Anlagenverwaltung eine Menge Geld, da viele interne manuelle Aufwände und die externe Beratungsleistung des Steuerberaters wegfallen.

Das muss die richtige Software für Ihre Anlagenverwaltung leisten

Mithilfe einer Anlagenbuchhaltungssoftware lässt sich das Anlagevermögen unkompliziert erfassen, verfolgen und verwalten. Folgende Funktionen machen dabei eine gute Software-Lösung aus:

1. Kompletter Überblick über Anlagenverwaltung durch elektronische Anlagekartei

Eine gute Anlagenbuchungssoftware ermöglicht eine schnelle, jederzeit aktuelle Übersicht über das Anlagevermögen, sowie dessen Bewegungen und Wertminderungen. Zur Anlagenverwaltung bietet die Software dafür eine elektronische Anlagenkartei, die alle wichtigen Informationen – zum Beispiel Inventarnummer, Anschaffungs- bzw. Herstellungskosten, Nutzungsdauer, Abschreibungsart, Buchwert – zu den einzelnen Anlagegütern enthält. Zudem besteht die Möglichkeit, dort weitere relevante Dokumente wie den Kaufvertrag oder Rechnungen vorzuhalten. Auch die Verwaltung von Garantie- oder Reparaturleistungen ist problemlos elektronisch möglich.

2. Einfach automatisch abschreiben

Mittels einer Software zur Anlagenverwaltung lassen sich alle Arten von Abschreibungen einfach berechnen und buchen und – nach einmaliger Eingabe bestimmter Basisdaten – automatisch durchführen. Die Führung und Buchung der Anlagegüter und Abschreibungen erfolgt dabei auf steuerrechtlicher, bilanzieller und kalkulatorischer Ebene. Darüber hinaus unterstützt eine gute Software effizient bei der Erstellung von Abschreibungsverläufen.

3. Schnelle Datenbereitstellung für den Jahresabschluss

Für den Jahresabschluss lassen sich schnell und zuverlässig der aktuelle Anlagevermögensbestand und dessen Bewegungen ermitteln und den gesetzlichen Vorgaben entsprechend aufbereiten.

4. Steuerliche Vorteile durch korrekte Berücksichtigung der AfA-Varianten

Eine gute Anlagenbuchhaltungssoftware enthält sämtliche AfA-Varianten, also die steuerrechtlichen Regelungen zur „Absetzung für Abnutzung“. Idealerweise optimiert sie den Übergang von degressiver auf lineare AfA. Somit hilft sie bei der Realisierung steuerlicher Vorteile.

5. Bei der Inventur Zeit und Aufwand sparen dank tagesaktueller Daten

Mit der richtigen Software zur Anlagenverwaltung sind sämtliche Bestands- und Inventardaten stets tagesaktuell verfügbar. Die Inventarliste des Anlagevermögens, die laut HGB im Rahmen des Jahresabschlusses bereitzustellen ist, erstellt die Software innerhalb kürzester Zeit. Das verringert den Arbeitsaufwand für die Inventur erheblich.

{{box-list-left}}

6. Schnell und automatisch Anlagespiegel digital verschicken

Weniger Aufwand – das gilt auch für den Anlagespiegel und das Anlagegitter, also die Übersicht über die Entwicklung der einzelnen Posten des Anlagevermögens über mehrere Jahre hinweg, zu deren Erstellung bilanzierende Kapitalgesellschaften laut HGB verpflichtet sind. Auf Knopfdruck erstellt, kann die Anlagenbuchhaltungssoftware den Anlagenspiegel direkt zusammen mit der E-Bilanz digital ans Finanzamt übermitteln.

7. Unkompliziert Sofortabschreibungen vornehmen und Sammelposten bilden

Mithilfe einer guten Software für die Anlageverwaltung lassen sich Sofortabschreibungen auf geringwertige Wirtschaftsgüter einfach und unkompliziert erledigen. Auch die Bildung von Sammelposten für Vermögensgegenstände und deren Abschreibung ist mittels Software möglich und führt zu Arbeitsaufwandsminderungen und zu Steuereinsparungen bzw. mehr liquiden Mitteln.

8. Mit verlässlichen Auswertungen und Berichten jederzeit Investitionen planen

Die Anlagenverwaltung mit der richtigen Software ermöglicht auch unterjährig jederzeit die Erstellung von Auswertungen und Berichten zu den Anlagegütern. Die Erfassung dieser Daten unterstützt wiederum bei Planungen und unternehmerischen Entscheidungen über künftige Investitionen. Fragen wie „Neuanschaffung oder Reparatur?“ können auf Basis der aktuellen, verlässlichen Daten zügig und wirtschaftlich sinnvoll beantwortet werden.

9. Die Software zur Anlagenverwaltung ist einfach zu bedienen und übersichtlich

In einer guten Anlagenbuchungssoftware finden Sie sich schnell und einfach zurecht. Alle relevanten Informationen zu einem Anlagegut werden so dargestellt, dass Sie auf einen Blick alles parat haben sowie die Informationen finden, nach denen Sie suchen. Insgesamt ist die Software übersichtlich und intuitiv bedienbar.

10. Die Buchhaltungssoftware mit integrierter Anlagenverwaltung muss jederzeit anpassbar sein

Eine Anlagenbuchungssoftware sollte in erforderlichem Maße auf die speziellen Anforderungen eines Unternehmens anpassbar sein. Zum Beispiel was die Spezifika des Anlageguts, die Methoden zum Abschreiben oder die Abfrage- bzw. Auswertungsmöglichkeiten angeht.

11. Möglichkeit der Ein-/Anbindung an die Finanzbuchhaltungssoftware

Im Idealfall ist die Anlagenbuchhaltungssoftware Teil der Finanzbuchhaltungssoftware bzw. als Modul direkt in dieselbe integriert. Das sichert die Konsistenz der Buchführung sowie der Wertansätze und erspart Ihnen eine doppelte Datenpflege. Außerdem sollten Sie die Anlagegüter direkt in der Buchhaltung verwalten und verfolgen können, ohne zwischen Programmen wechseln zu müssen. Schaffen Sie für die Anlagenbuchhaltung eine eigenständige, von der Finanzbuchhaltungssoftware unabhängige Anwendung an, sollte diese mit der eingesetzten Finanzbuchhaltungssoftware kompatibel sein bzw. Datenabgleiche ermöglichen.

12. Einfache Implementierung der Software und Unterstützung durch den Hersteller

Idealerweise gibt es eine Demoversion der Software zur Anlagenverwaltung, mit der Sie sich – möglichst angeleitet durch den Hersteller – einen ersten Eindruck verschaffen können. Die tatsächliche Implementierung sollte unkompliziert sein und eng durch einen Berater des Herstellers begleitet und unterstützt werden. Praxisnahe Schulungen für Ihre späteren User sollten angeboten werden, und die Mitarbeitenden aus der Buchhaltung sollten von Anfang an in den Prozess mit einbezogen werden. Nach der Einführung der Software zur Anlagenverwaltung ist ein umfassender Support mit guter Erreichbarkeit wichtig.

13. Regelmäßige Updates sollten zum Angebot gehören

Schließlich sollten Sie darauf achten, dass der Hersteller regelmäßig Software-Updates bereitstellt, damit Ihre Software zur Anlagenverwaltung immer auf dem neuesten Stand bleibt. Das ist besonders wichtig hinsichtlich der aktuellen gesetzlichen Regelungen, beispielsweise der Regelungen zu Abschreibungsarten oder geringwertigen Wirtschaftsgütern.

Whistleblower-Richtlinie der EU: Was auf den Mittelstand zukommt
Recht & Compliance

Whistleblower-Richtlinie der EU: Was auf den Mittelstand zukommt

Viele Rechtsverstöße im Wirtschaftsleben kämen ohne Hinweise von Mitarbeitenden, Lieferanten oder Kunden vermutlich nie ans Tageslicht. Um Hinweisgeber, auch Whistleblower genannt, zu schützen, hat die Europäische Union im Jahr 2019 die sogenannte Whistleblower-Richtlinie erlassen. Deutschland wird diese Vorgabe mit dem "Hinweisgeberschutzgesetz" in nationales Recht umsetzen. Compliance-Expertin Sarah Afshari erklärt, was das für deutsche Unternehmen bedeutet.

5 Min. Lesezeit

Eeigentlich hätte Deutschland die Whistleblower-Richtlinie – auch: Hinweisgeberrichtlinie – der EU (Richtlinie 2019/1937) bereits bis Dezember 2021 in nationales Recht umsetzen müssen. Doch erst jetzt befindet sich das neue Hinweisgeberschutzgesetz im Gesetzgebungsverfahren. Mit seiner Verabschiedung wird noch in diesem Jahr gerechnet, sodass das Regelwerk Anfang 2023 in Kraft treten könnte. In dem Gesetz geht es um den Schutz von Personen, die Verstöße gegen strafrechtliche Vorgaben, aber auch gegen Arbeitsschutz, Umweltschutz, Gesundheitsschutz, Mindestlohn, Produktsicherheit, Verbraucherschutz, Datenschutz, Vergaberecht und ähnliche Vorschriften melden.

„Das Hinweisgeberschutzgesetz soll die Meldenden vor Benachteiligung und Repressalien schützen“, sagt Sarah Afshari. Die Expertin beschäftigt sich seit Jahren mit der Aufdeckung von Wirtschaftskriminalität – zunächst als Ermittlerin für große Wirtschaftsprüfungsgesellschaften, dann als Compliance Officer und zertifizierte Datenschutzbeauftragte. Dabei leitete sie internationale Ermittlungen und Compliance-Audits in mehr als 30 Ländern und deckte Betrugs-, Geldwäsche- und Bestechungsfälle in Milliardenhöhe auf. Schließlich gründete sie mit DISS-CO ihr eigenes Unternehmen und entwickelte ein IT-gestütztes Hinweisgebersystem.

Whistleblower-Richtlinie betrifft Unternehmen ab 50 Beschäftigten

Das Hinweisgeberschutzgesetz verpflichtet – neben öffentlich-rechtlichen Organisationen, Kommunen und Behörden – auch Unternehmen mit mehr als 50 Beschäftigten, eine oder mehrere interne Meldestellen einzurichten. Diese sollen es Hinweisgebern ermöglichen, Missstände mündlich, schriftlich, persönlich und auf Wunsch auch anonym aufzuzeigen.

Meldekanäle können zum Beispiel sein: ein spezieller Briefkasten, spezielle E-Mail-Accounts, eine Telefon-Hotline oder ein digitales Hinweisgebersystem. Welche Art von Meldekanal oder Meldekanälen ein Unternehmen einrichtet, liegt in seinem Ermessen.

Unternehmen können auch gemeinsame Meldestellen betreiben oder einen externen Dritten mit der Einrichtung und Betreuung einer internen Meldestelle beauftragen. Für Unternehmen mit mehr als 250 Mitarbeitenden soll die Verpflichtung ab Inkrafttreten des Gesetzes gelten, für Arbeitgeber mit mehr als 50 und bis 249 Mitarbeitenden voraussichtlich ab Ende 2023.

„In jedem Fall ist der Schutz der Vertraulichkeit der Identität der hinweisgebenden Person von allergrößter Bedeutung“, weist Sarah Afshari auf die Anforderungen des Gesetzgebers hin. Und hier liege aufgrund der geschützten Kommunikationswege und der Möglichkeiten zur Weiterverfolgung von Hinweisen ein wichtiger Vorteil von Software-basierten Hinweisgebersystemen. Damit sei man auf jeden Fall auf der sicheren Seite, sagt die Compliance-Expertin.

Vier Tipps für Unternehmen

  1. Überprüfen Sie Ihre vorhandenen Richtlinien und Vorgaben! — Um gar nicht erst einen Anlass für Whistleblowing zu bieten, sollten Sie die alle unternehmensinternen Regelungen im Hinblick auf die Anforderungen des Hinweisgeberschutzgesetzes checken. Schließen Sie etwaige Lücken, zum Beispiel in Bezug auf Ihre Reiserichtlinien, die Annahme von Geschenken oder den Umgang mit Geschäftspartnern.
  2. Stellen Sie das Compliance-Know-how Ihrer Beschäftigten fest! — Führen Sie zum Beispiel eine Umfrage durch, um den gegenwärtigen Wissenstand der Beschäftigten in Erfahrung zu bringen.
  3. Schließen Sie Wissenslücken bei Ihren Mitarbeitenden! — Informieren und schulen Sie Ihre Beschäftigten, zum Beispiel durch Video-Tutorials, und sensibilisieren Sie so für die Compliance-relevanten Themen.
  4. Leben Sie Regelkonformität von der Unternehmensspitze her vor! — Compliance-Vorgaben sind nur dann glaubwürdig, wenn sich die Führungsebene keine Ausnahmen von der Regel gönnt.
Compliance im Mittelstand richtig umsetzen
Recht & Compliance

Compliance im Mittelstand richtig umsetzen

Regelverstöße können Unternehmen teuer zu stehen kommen. Daher sollten Unternehmer das Thema Compliance ernst nehmen und Vorkehrungen treffen, sagt Rechtsanwalt Dr. Malte Passarge. Im Videotalk "Butter bei die Fische" erläutert er, worauf bei Compliance im Mittelstand zu achten ist.

5 Min. Lesezeit

Welche Maßnahmen muss ein Unternehmen ergreifen, damit sich alle Organe und Mitarbeiter rechtmäßig verhalten – und zwar sowohl hinsichtlich gesetzlicher Bestimmungen als auch unternehmenseigener Ge- und Verbote? Darum geht es bei Compliance (deutsch: Regeltreue bzw. Regelkonformität), erläutert Malte Passarge. Als Partner der Hamburger Rechtsanwaltskanzlei HDH und Geschäftsführer des Vereins Pro Honore engagiert sich der Jurist insbesondere für Compliance im Mittelstand. Gerade dort müsse das Verständnis für das langfristige Potenzial dieses Themas wachsen.

Geschenke und Absprachen: Was ist zulässig?

Eine pauschale Wertgrenze, ab der beispielsweise Geschenke zwischen Geschäftspartnern grundsätzlich als regelwidrig im Sinne von Korruption anzusehen sind, gibt es laut Fachmann Passarge in der deutschen Privatwirtschaft nicht. Vielmehr müsse man stets den Gesamtkontext der Geschäftsbeziehung betrachten: Wer ist der Geschäftspartner, den ich zum Essen einlade? Hat man gerade ein kritisches Vertragsverhältnis? Gibt es ein offenes Angebot? Liegt ein Rechtsstreit vor?

Um potenziellen Regelverstößen im Zusammenhang mit Geschenken vorzubeugen, empfiehlt Passarge Unternehmen, eine der folgenden Vorgehensweisen zu wählen:

  • Gar keine Geschenke annehmen und auch keine machen – Wer dies seinen Partnern in freundlichem Ton mitteile, sei auf der sicheren Seite.
  • Starre Wertgrenzen festlegen – Meist werde hier wegen des Steuerfreibetrags ein Wert von 35 Euro für die Annahme und Abgabe von Geschenken gewählt.
  • Flexible Wertgrenzen festlegen – Ebenfalls möglich sei es, je nach Geschäftspartner verschiedene Wertgrenzen festzulegen. Dies erfordere aber auch individuelle Freigabeprozesse. So sei es beispielsweise ratsam, vor einem hochwertigen Kundenevent eine Genehmigung durch den Vorgesetzten des Eingeladenen einzuholen.

Compliance-Probleme im Zusammenhang mit Geschenken können auch bei Geschäften mit internationalen Partnern auftreten, etwa im Import und Export. Hierzu müsse man wissen, dass die Regularien in vielen Ländern deutlich strenger als in Deutschland seien, so Passarge.

Auch in Staaten, in denen Geschenke bei einer Geschäftsanbahnung als kulturelle Gepflogenheit gelten, bestehe die Gefahr, gegen Landesrecht zu verstoßen. Hinzu komme, dass Bestechung im Ausland auch nach deutschem Recht strafbar ist. Unternehmer sollten daher in jedem Fall eventuelle Störgefühle beachten und unbedingt die Rechtslage prüfen.

Vorsicht ist Malte Passarge zufolge auch bei Absprachen geboten. So könne es zum Beispiel schon bei einem lockeren Gespräch auf einer Messe zu einer unzulässigen Preis- oder Konditionenabsprache zwischen Wettbewerbern kommen. Mitunter fehle den Beteiligten zwar das Unrechtsbewusstsein, dies ändere aber nichts an den möglichen wettbewerbsrechtlichen Folgen.

Wie sehen die rechtlichen Vorgaben zu Compliance aus?

Bezüglich der Rechtsvorschriften zum Thema Compliance ist in Deutschland inzwischen etwas in Bewegung gekommen, wie Malte Passarge betont.

  • So verpflichtet das Lieferkettensorgfaltspflichtengesetz Unternehmen dazu, auf die Einhaltung von Menschenrechten und Umweltstandards in der Lieferkette zu achten.
  • Eine weitere Compliance-Vorschrift ist die Hinweisgeberrichtlinie der EU (EU-Richtlinie 2019/1937), auch „Whistleblower-Richtlinie“ genannt. Durch sie sollen Personen, die Hinweise auf Compliance-Verstöße in Unternehmen oder öffentlichen Organisationen geben, vor Repressalien geschützt werden. In Deutschland sind von dieser Richtlinie grundsätzlich alle Unternehmen mit mehr als 50 Mitarbeitern betroffen. Sie müssen entsprechende Meldekanäle einrichten. Dies kann zum Beispiel ein dafür Beauftragter (Compliance-Officer oder Ombudsmann) oder auch ein spezieller E-Mail-Account sein.

Compliance im Mittelstand: Die ersten drei Schritte für Unternehmen

  1. Schonungslose Risikoanalyse durchführen. Dabei kommt es entscheidend darauf an, ehrlich zu sein. Eventuelle „Leichen im Keller“ gehören also auf den Tisch – und nicht unter den Teppich. Im Zuge der Risikoanalyse sollte man sich beispielsweise fragen: Welche Probleme gab es in der Vergangenheit? Wo hat man schlechte Erfahrungen gemacht?
  2. Compliance-Richtlinien formulieren. Basierend auf den Erkenntnissen im Rahmen der Risikoanalyse gilt es nun, Richtlinien für das eigene Unternehmen zu formulieren und Standards zu setzen.
  3. Die Compliance-Vorgaben und Standards kommunizieren. Es reicht nicht aus, das Regelwerk ans schwarze Brett zu heften oder auf einem Server zu hinterlegen. Vielmehr sollte die Unternehmensführung in Sachen Compliance offensive Kommunikation betreiben – und zwar insbesondere an die Mitarbeiter, aber auch an wichtige Auftraggeber und Geschäftspartner.
Neues Verpackungsgesetz: Pflichten, Registrierung und Risiken für Unternehmen
Recht & Compliance

Neues Verpackungsgesetz: Pflichten, Registrierung und Risiken für Unternehmen

Unternehmen müssen die Entsorgung und das Recycling ihrer Verpackungen über das duale System finanzieren. Viele kommen dieser Pflicht jedoch bislang nicht nach. Mit dem Verpackungsgesetz von 2019 und dem neuen Verpackungsregister LUCID sollen Verstöße konsequent verhindert werden. Seit dem 1. Januar 2019 dürfen nur registrierte Unternehmen systembeteiligungspflichtige Verpackungen in Verkehr bringen.

5 Min. Lesezeit

Das Gesetz über das Inverkehrbringen, die Rücknahme und die hochwertige Verwertung von Verpackungen (kurz: Verpackungsgesetz oder VerpackG) ersetzt die bisherige Verpackungsverordnung. Es richtet sich an alle Hersteller, Händler und Importeure, die Verpackungen erstmals gewerblich in Umlauf bringen. Ziel ist, die erweiterte Produktverantwortung durchzusetzen, Entsorgungs- und Recyclingkosten fair zu verteilen und Anreize zur Vermeidung von Verpackungsabfällen zu schaffen – sowohl im Online- als auch im stationären Handel.

Auch kleine Unternehmen müssen sich registrieren, wenn sie Verpackungen in Verkehr bringen.

Wichtige Neuerungen durch das Verpackungsgesetz

1. Registrierungspflicht im LUCID-Portal

Die Zentrale Stelle Verpackungsregister hat das Portal LUCID eingerichtet. Alle Erstinverkehrbringer von systembeteiligungspflichtigen Verpackungen müssen sich hier registrieren. Das Register ist öffentlich einsehbar, und nicht registrierte Unternehmen dürfen keine Verpackungen in Verkehr bringen.

2. Erweiterung der Systembeteiligungspflicht

Seit Januar 2019 umfasst die Pflicht nicht nur Verkaufs-, Service- und Umverpackungen, sondern auch Versandverpackungen. Onlinehändler müssen ihre Versandverpackungen selbst an einem dualen System beteiligen und die erforderlichen Daten melden.

Sanktionen und Risiken bei Verstößen gegen das Verpackungsgesetz

  • Bußgelder: Unternehmen, die gegen die Pflichten des Verpackungsgesetzes verstoßen, müssen mit empfindlichen Geldstrafen rechnen. Die Höhe der Bußgelder kann bis zu 200.000 Euro betragen, abhängig von der Schwere und Dauer des Verstoßes.
  • Vertriebsverbot: Neben finanziellen Sanktionen droht ein sofortiges Vertriebsverbot. Das bedeutet, dass nicht registrierte oder falsch deklarierte Verpackungen nicht weiter in Umlauf gebracht oder verkauft werden dürfen. Für Unternehmen kann dies erhebliche wirtschaftliche Einbußen nach sich ziehen.
  • Abmahnungen: Das öffentliche Verpackungsregister LUCID macht es Wettbewerbern und Behörden einfach, Verstöße nachzuverfolgen. Unternehmen, die ihre Registrierungspflicht oder Meldungen nicht erfüllen, können daher schnell abgemahnt werden. Dies kann neben rechtlichen Konsequenzen auch zu Imageschäden führen.
  • Plattformrisiken für Onlinehändler: Besonders für Händler, die ihre Produkte über Plattformen wie Amazon, eBay oder andere Marktplätze vertreiben, besteht ein zusätzliches Risiko. Plattformbetreiber sind verpflichtet, gesetzliche Vorgaben einzuhalten und reagieren im Zweifel mit Sperrungen oder Ausschlüssen, um selbst nicht in den Fokus von Behörden zu geraten. Ein Verstoß gegen das Verpackungsgesetz kann daher unmittelbar die Möglichkeit des Onlineverkaufs gefährden.

Weitere Informationen zum Verpackungsgesetz 2019, LUCID-Registrierung und Pflichten für Unternehmen und Onlinehändler sind auf der Website der Zentralen Stelle Verpackungsregister erhältlich.

Reform der Steuerklassen: Gesetzentwurf auf den Weg gebracht
Recht & Compliance

Reform der Steuerklassen: Gesetzentwurf auf den Weg gebracht

Am 24. Juli 2024 hat die Bundesregierung den Entwurf eines Steuerfortentwicklungsgesetzes (SteFeG) in das Gesetzgebungsverfahren eingebracht. Das Gesetz enthält umfangreiche Steuerreformen, darunter die Abschaffung der Steuerklassen 3 und 5. Dieser Beitrag fasst die wichtigsten Regelungen zusammen, die Auswirkungen auf die Personalarbeit haben.

5 Min. Lesezeit

Das „Gesetz zur Fortentwicklung des Steuerrechts und zur Anpassung des Einkommensteuertarifs“, kurz Steuerfortentwicklungsgesetz, wird erhebliche Auswirkungen auf Beschäftigte, Familien und die Lohnbuchhaltung haben. Im Mittelpunkt stehen die Reform der Steuerklassen sowie Anpassungen bei den steuerlichen Freibeträgen. Hier ein Überblick über die geplanten Änderungen.

Anhebung des steuerlichen Grundfreibetrags

Eine zentrale Maßnahme des Gesetzentwurfs ist die schrittweise Anhebung des Grundfreibetrags, um das Existenzminimum steuerfrei zu stellen. Bereits für das laufende Jahr 2024 soll der Grundfreibetrag um 180 Euro auf 11.784 Euro angehoben werden. Damit soll die verfassungsrechtlich gebotene Freistellung des Existenzminimums trotz anhaltender Inflation sicherstellen. In den Folgejahren soll der Grundfreibetrag weiter steigen: auf 12.084 Euro im Jahr 2025 und auf 12.336 Euro im Jahr 2026. Mit diesen Anpassungen soll eine Mehrbelastung der Steuerpflichtigen durch die so genannte „kalte Progression“, also die schleichende Steuererhöhung durch die Inflation, vermieden werden.

Erhöhung von Kinderfreibetrag und Kindergeld

Auch Familien profitieren von den neuen Regelungen. Der Kinderfreibetrag wird schrittweise angehoben: Im Jahr 2024 steigt er um 228 Euro auf 6.612 Euro, 2025 auf 6.672 Euro und 2026 auf 6.828 Euro.

Parallel dazu erhöht sich das Kindergeld: Ab Januar 2025 erhalten Familien für jedes Kind monatlich 255 Euro, was einer Erhöhung um fünf Euro entspricht. 2026 steigt das Kindergeld um weitere vier Euro auf dann 259 Euro pro Monat.

Reform der Steuerklassen

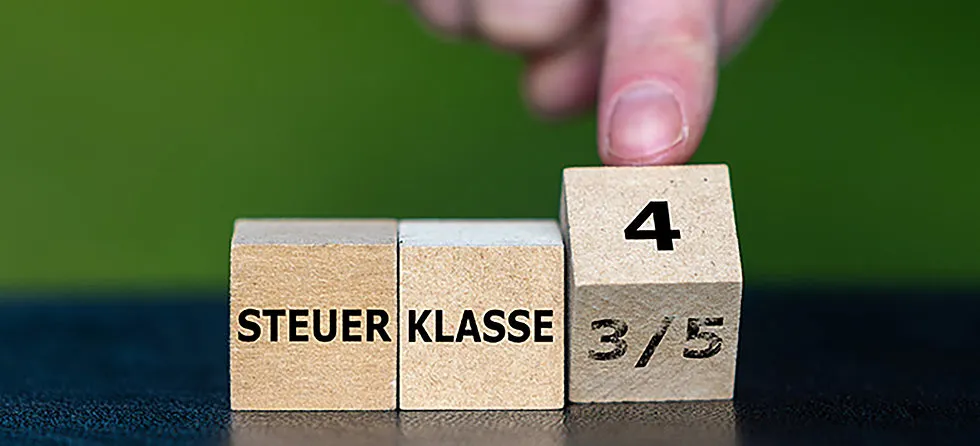
Die Reform der Steuerklassen betrifft vor allem Eheleute und eingetragene Lebenspartnerschaften. Ab dem 1. Januar 2030 soll das sogenannte Faktorverfahren in der Steuerklasse 4 die bisherigen Steuerklassen 3 und 5 ersetzen. Diese Reform zielt darauf ab, die Steuerlast gerechter zu verteilen und damit insbesondere Zweitverdiener, häufig Frauen, besser zu stellen.

Im bisherigen System führte die Kombination der Steuerklassen 3 und 5 in der monatlichen Betrachtung häufig zu Ungerechtigkeiten, da die Person mit der Steuerklasse 5 eine deutlich höhere Lohnsteuerbelastung hatte. Diese Ungleichverteilung wurde jedoch im Rahmen der gemeinsamen Einkommensteuererklärung – Stichwort Ehegattensplitting – ausgeglichen.

Im neuen System berechnet das Finanzamt für jedes Paar einen individuellen Faktor, der die Steuervorteile des Ehegattensplittings bereits beim monatlichen Lohnsteuerabzug berücksichtigt. Damit wird die Steuerlast schon bei der monatlichen Lohnabrechnung gleichmäßiger auf die Partnerinnen und Partner verteilt – und sie müssen sich nicht mehr mit hohen Nachzahlungen bei der jährlichen Steuererklärung herumschlagen oder auf hohe Rückzahlungen warten.

Das Ehegattensplitting bleibt also erhalten und wird direkt in die Berechnung des monatlichen Lohnsteuerabzugs integriert. Damit soll das Gerechtigkeitsempfinden von Zweitverdienerinnen und Zweitverdienern unterstützt und ein Anreiz zur Aufnahme einer Erwerbstätigkeit für bisher nicht erwerbstätige Eheleute geschaffen werden.

Weitere steuerliche Änderungen

Der Entwurf des Steuerfortentwicklungsgesetzes umfasst weitere Maßnahmen zur Entlastung der Unternehmen. Eine wichtige Neuerung ist die Anhebung der degressiven Abschreibung für bewegliche Wirtschaftsgüter, die Unternehmen zwischen 2025 und 2028 anschaffen. Ab diesem Zeitpunkt sollen sie das Zweieinhalbfache der linearen Abschreibung ansetzen können, maximal jedoch 25 Prozent. Diese Regelung soll insbesondere kleine und mittlere Unternehmen zu Investitionen anregen und ihre steuerliche Planungssicherheit verbessern.

Außerdem soll sich ab 2025 der „Bemessungsgrundlagenhöchstbetrag“ für die Forschungszulage auf zwölf Millionen Euro erhöhen. Dies soll die Innovationskraft und Wettbewerbsfähigkeit der Unternehmen durch zusätzliche steuerliche Anreize für Forschung und Entwicklung stärken.

Auswirkungen auf Personalabteilungen

Wenn die geplanten Änderungen durch das Steuerfortentwicklungsgesetz wie beschrieben umgesetzt werden, müssen die Personalabteilungen deutscher Unternehmen die Entgeltabrechnung anpassen. Sie müssen die neuen Freibeträge und Kindergelderhöhungen rückwirkend zum 1. Januar 2024 berücksichtigen und ab 2030 auf das neue Faktorverfahren umstellen. Diese Änderungen erfordern Anpassungen der Lohnsteuerabzugsverfahren sowie eine intensive Schulung der Personalverantwortlichen, um auf Rückfragen der Beschäftigten vorbereitet zu sein.

Fazit

Die Reformen des Steuerfortentwicklungsgesetzes zielen darauf ab, langfristig eine gerechtere Verteilung der Steuerlast zu erreichen, Familien stärker zu unterstützen und Unternehmen zu entlasten. Um diese neuen Regelungen reibungslos und effektiv umzusetzen, tragen auch die Personalabteilungen eine wesentliche Verantwortung. Sie müssen die neuen Vorgaben wie die Reform der Steuerklassen korrekt in die Entgeltabrechnung integrieren und sicherstellen, dass die Beschäftigten die Änderungen verstehen und von ihnen profitieren. Wie sich das Gesetzgebungsverfahren weiterentwickelt, bleibt abzuwarten.
Bürokratie ist wie ein Kaugummi im Haar – aber keine Sorge, wir haben die Schere!
Digitalisierung & KI

Bürokratie ist wie ein Kaugummi im Haar – aber keine Sorge, wir haben die Schere!

Bürokratie im Weg? Mit den richtigen Strategien wird sie vom Klotz am Bein zum Sprungbrett für deinen Erfolg! Compliance als Wettbewerbsvorteil, Digitalisierung als Turbo, smarte Lobbyarbeit und Expertenrat: Nutze Bürokratie als Chance, dein Unternehmen auf die Überholspur zu bringen! 🚀

5 Min. Lesezeit

Regulatorische Anforderungen und Bürokratie

– allein die Worte lassen jeden Mittelständler mit den Augen rollen. Es fühlt sich an, als würde man sich ständig durch ein Dickicht aus Vorschriften kämpfen, während man gleichzeitig versucht, das eigene Unternehmen auf Kurs zu halten. Aber was, wenn wir dir sagen, dass du dieses Dickicht nicht nur durchqueren, sondern es auch zu deinem Vorteil nutzen kannst? Lass uns einen frechen Blick darauf werfen, wie du die Bürokratie zähmst und sie für dich arbeiten lässt!
Compliance-Kosten: Das ungeliebte Kind effizient aufziehen

Niemand liebt sie, aber jeder muss sich um sie kümmern: Compliance-Kosten. Sie wachsen unaufhaltsam und sind wie ein nimmersattes Monster, das nie genug bekommt. Doch was wäre, wenn du dieses Monster in ein nützliches Haustier verwandeln könntest? Es geht darum, Compliance nicht als Last, sondern als Wettbewerbsvorteil zu sehen. Wenn du die Anforderungen smart integrierst, kannst du dich von der Konkurrenz abheben. Kunden und Partner legen immer mehr Wert auf Unternehmen, die transparent, ethisch und gesetzeskonform arbeiten. Also, anstatt dich zu beklagen, nutze Compliance als Aushängeschild und zeige, dass du die Nase vorn hast – sicher und sauber! s Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können. Du übergibst wichtige Aufgaben an deine Mitarbeiter? Nütze diesen Satz in solchen entscheidenden Momenten und Du wirst Dankbarkeit und Motivation durch deine Mitarbeiter verspüren.  
Digitalisierung: Dein Turbo für Bürokratieabbau

Digitalisierung ist nicht nur ein Buzzword, sondern der Schlüssel, um der Bürokratie den Wind aus den Segeln zu nehmen. Stell dir vor, du ersetzt all die Papierstapel durch digitale Prozesse. Plötzlich werden aus stundenlangen Formularschlachten blitzschnelle Klicks. Die Kunst besteht darin, smarte Tools zu nutzen, die dir nicht nur helfen, die regulatorischen Anforderungen zu erfüllen, sondern auch deine Effizienz massiv steigern. Das bedeutet: weniger Papierkram, mehr Zeit für das Wesentliche. Und wer weiß, vielleicht entdeckst du dabei sogar neue digitale Möglichkeiten, die dein Geschäft auf ein ganz neues Level heben.

Lobbyarbeit: Zeit, die Ärmel hochzukrempeln

Du denkst, Lobbyarbeit sei nur etwas für die Großen? Denk nochmal nach! Auch mittelständische Unternehmen haben eine Stimme, und es wird Zeit, diese zu nutzen. Indem du dich in Verbänden engagierst und aktiv an der Gestaltung von Regulierungen mitarbeitest, kannst du Einfluss nehmen – nicht nur darauf, was beschlossen wird, sondern auch, wie es umgesetzt wird. Das bedeutet weniger unpassende Vorschriften und mehr praxisnahe Lösungen. Verbünde dich mit anderen Mittelständlern und zeige der Politik, dass du mehr bist als nur ein Regel-Empfänger. Du bist ein Regel-Macher!

Beratung und Unterstützung: Die besten Freunde im Dschungel der Bürokratie

Manchmal ist es schlau, sich Hilfe zu holen, anstatt alles allein zu machen. Externe Berater können dir den Weg durch den Dschungel der Regulierungen zeigen und dir helfen, Stolpersteine zu umgehen. Aber Vorsicht: Wähle deine Berater mit Bedacht. Du solltest nicht nur Experten im Gesetzesdschungel sein, sondern auch verstehen, wie dein Unternehmen tickt. Wenn du den richtigen Partner an deiner Seite hast, wird aus dem lästigen Vorschriften-Irrgarten ein klarer Pfad – und du sparst dir teure Fehler und schlaflose Nächte.

Bürokratie als Innovationsmotor: Klingt verrückt? Ist es nicht!

Hier kommt der Clou: Bürokratie muss nicht der Feind sein. Tatsächlich kann sie zum Innovationsmotor werden, wenn du sie richtig nutzt. Jeder neue Regulierungstrend bringt auch neue Marktchancen. Vielleicht zwingt dich eine neue Vorschrift, deine Prozesse zu überdenken – und plötzlich entdeckst du eine effizientere, kostengünstigere oder umweltfreundlichere Art und Weise, dein Geschäft zu führen. Betrachte Regulierungen also nicht als Blockade, sondern als Ansporn, dein Unternehmen neu zu erfinden und auf die Überholspur zu bringen.

Fazit: Vom Bürokratieopfer zum Bürokratieprofi

Regulatorische Anforderungen und Bürokratie mögen nervig sein, aber sie müssen kein Klotz am Bein sein. Mit der richtigen Einstellung und den passenden Strategien kannst du sie zu deinem Vorteil nutzen. Ob durch clevere Compliance, digitale Lösungen, aktive Lobbyarbeit oder das Einbeziehen externer Berater – die Möglichkeiten sind vielfältig. Die Herausforderung besteht darin, aus den Stolpersteinen, die dir in den Weg gelegt werden, das Fundament für deinen Erfolg zu bauen. Also, statt sich über die Bürokratie zu beschweren, nimm die Schere in die Hand und mach dir den Weg frei!
Die Kunst der Führung – Mit einfachen Sätzen Großes erreichen
HR & Payroll

Die Kunst der Führung – Mit einfachen Sätzen Großes erreichen

Effektive Führung braucht keine komplexen Strategien. Acht einfache Sätze, wie „Ich stehe hinter dir“ oder „Danke“, kannst Du Führung auf ein neues Level heben.

5 Min. Lesezeit

Erfolgreiche Führung...

...ist nicht unbedingt eine Frage komplexer Strategien oder detaillierter Pläne. Vielmehr kann sie in ihrer Essenz auf einfache, aber kraftvolle Sätze zurückgeführt werden, die Vertrauen schaffen, Motivation fördern und ein starkes Teamgefühl etablieren. In der Hektik des Arbeitsalltags geht oft vergessen, dass Kommunikation eine der entscheidendsten Fähigkeiten einer Führungskraft ist. Es sind nicht immer die großen Reden oder die ausgeklügelten Strategien, die den Unterschied machen – manchmal genügen ein paar wohlüberlegte Worte, um Großes zu bewirken.

Die Macht einfacher Sätze sollte dabei nicht unterschätzt werden. Ein „Ich stehe hinter dir“ kann das Selbstvertrauen eines Mitarbeiters enorm stärken, während „Was denkst du?“ dazu anregt, eigene Ideen einzubringen und Verantwortung zu übernehmen. Diese Art der Kommunikation fördert nicht nur das Engagement, sondern zeigt auch, dass die Führungskraft ihre Mitarbeiter wertschätzt und ernst nimmt. In diesem Blogbeitrag stellen wir Ihnen acht solcher Sätze vor, die Ihre Führungsqualitäten auf ein neues Niveau heben können.
„Ich stehe hinter dir.“

Ein einfacher Satz, der das Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können.

Sie übergeben wichtige Aufgaben an Ihre Mitarbeiter? Nützen Sie diesen Satz in solchen entscheidenden Momenten und Sie werden Dankbarkeit und Motivation durch Ihre Mitarbeiter verspüren.  

„Was denkst du?“

Frage nach den Meinungen deiner Teammitglieder, um Engagement, Zusammenarbeit und Kreativität zu fördern. Unterschiedliche Perspektiven zu einem Thema steigern die Kreativität und ermöglichen es, schneller Lösungen für Probleme zu finden oder neue Projekte zu initiieren.

„Was brauchst du, um erfolgreich zu sein?“

Damit Ihre Mitarbeiter und Mitarbeiterinnen sehen, dass Du die Bedürfnisse des Teams ernst nimmst und bereit bist, Unterstützung zu bieten, integriere diese Frage in Meetings oder Entscheidungsprozessen. So etablierst Du eine offene Diskussionskultur.

„Lasst uns das zusammen angehen.“

Gemeinsames Arbeiten stärkt das Teamgefühl und sorgt für eine klare Ausrichtung auf gemeinsame Ziele. Die Betonung auf die Zusammenarbeit zeigt, dass Herausforderungen nicht allein bewältigt werden müssen.

Deine Mitarbeiter starten neue Projekte? Verwende diesen Satz, um eine kooperative Arbeitsweise zu fördern.

„Wie kann ich dich unterstützen?“

Zeige, dass das Wohl deiner Mitarbeiter Ihnen am Herzen liegt. Du bist bereit nötige Ressourcen bereitzustellen, auch wenn es Aufwand, Zeit und Geld kosten kann. Schaffe eine transparente Kommunikation, stellen sicher was benötigt wird und mit welchen Maßnahmen Ziele erreicht werden können.

Stellen diese Frage in regelmäßigen Feedback-Gesprächen, um klare Antworten und passende Unterstützung sicherzustellen.

„Das hast du gut gemacht.“

Leider bekommt man heutzutage zu viel Kritik zu hören/zu sehen. Schenke deinen Mitarbeitern regelmäßig solch eine positive Aussage und die Stimmung sowie die Arbeitsweise werden auf jeden Fall auf höchstem Level gehalten.  

„Was können wir aus dieser Erfahrung mitnehmen?“

Fördern eine Kultur der kontinuierlichen Verbesserung, ohne Schuldzuweisungen zu machen! Nach abgeschlossenen Projekten sollte diese Frage als eine der ersten am Plan stehen. Erfolge sowie Misserfolge sind wichtig für Wachstum. Lernen zusammen aus beiden.  
„Danke.“

So einfach und doch so wirksam. „Danke“ kann Wunder bewirken, wenn es ehrlich und bewusst ausgesprochen wird. Dankbarkeit auszudrücken ist nicht nur höflich, sondern essenziell für die Motivation und Zufriedenheit im Team. Signalisiere mit einem einfachen Wort, dass Du die Arbeit jedes einzelnen Teammitgliedes wahrnimmst und schätzt. Aber bitte: Meinen es auch wirklich!!