Blog
Compliance
Compliance im Mittelstand: Pflichten erkennen, Risiken vermeiden, Nachweise sauber führen.

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
WEITERE ARTIKEL
Sondervermögen: Milliarden-Chancen für die Bauwirtschaft
Bereits zwei Wochen nach der Bundestagswahl haben CDU/CSU und SPD Sondierungsgespräche über ein Sondervermögen von 500 Milliarden Euro geführt. Ziel ist es, die deutsche Infrastruktur zu modernisieren, die Wettbewerbsfähigkeit zu stärken und Wachstumsimpulse zu setzen. Für die Bauwirtschaft bedeutet das enorme Chancen – aber auch organisatorische und personelle Herausforderungen.
Update: 23.03.2025
Der Bundestag stimmt dem Finanzpaket von Union und SPD am 18. März 2025 mit 513 Ja-Stimmen zu und macht somit die Grundgesetzänderung möglich, die es für die Milliardeninvestition benötigt. Kurz darauf, am 21. März 2025, gab auch der Bundesrat grünes Licht für das Sondervermögen. (1)
Was bedeutet Sondervermögen?
Das Sondervermögen (2) ist eine verfassungsrechtliche Ermächtigung, die es dem Staat ermöglicht, neue Kredite unabhängig vom regulären Haushalt aufzunehmen. Die Mittel sollen über zehn Jahre für Investitionen in Infrastruktur, Verkehr, Krankenhäuser, Energie, Bildung und Digitalisierung verwendet werden. Rund 100 Milliarden Euro fließen direkt an Länder und Kommunen, um dort wichtige Infrastrukturmaßnahmen zu unterstützen. (3)
Das Volumen ist historisch: Es übersteigt den gesamten Bundeshaushalt und umfasst mehr als zehn Prozent des Bruttoinlandsprodukts (BIP).
Verteilte Mittel – wer profitiert?
Neben Straßen, Brücken und öffentlichen Gebäuden sind auch Digitalisierungsvorhaben, Energieprojekte und Klimaschutzmaßnahmen vorgesehen. Für Kommunen bedeutet dies: längst überfällige Projekte können schneller umgesetzt werden. Bauunternehmen erhalten dadurch planbare Aufträge und Investitionssicherheit.
Chancen für die Bauwirtschaft
Die geplanten Investitionen führen zu:
- Steigendem Auftragsvolumen für Bauunternehmen.
- Mehr Bedarf an modernen Bau- und Planungstechnologien.
- Positiven Effekten auf den Arbeitsmarkt, da neue Stellen entstehen können.
Besonders die Digitalisierung der Infrastruktur wird die Nachfrage nach innovativen Lösungen wie BIM (Building Information Modeling) und Cloud-Technologien erhöhen.
Herausforderungen bei Umsetzung und Kapazitäten
Felix Pakleppa, Hauptgeschäftsführer des Zentralverbands Deutsches Baugewerbe (ZDB), warnt:
„Entscheidend ist, dass die Mittel so investiert werden, dass sie der heimischen Volkswirtschaft nützen. Eine mittelstandsgerechte Vergabe ist der beste Weg, um sicherzustellen, dass die Investitionen zu Steuereinnahmen und sozialversicherungspflichtiger Beschäftigung in Deutschland führen und damit die heimische Konjunktur stärken.“ (4)
Er sieht mögliche Kapazitätsengpässe und bürokratische Hürden, die Projekte verzögern könnten, trotz ausreichender finanzieller Mittel.
Bedeutung für mittelständische Unternehmen
Für kleine und mittlere Bauunternehmen eröffnet das Sondervermögen enorme Chancen. Mittelstandsgerechte Vergaben könnten dafür sorgen, dass nicht nur Großkonzerne profitieren. Gleichzeitig müssen Betriebe in Digitalisierung, Fachkräfteentwicklung und Prozessoptimierung investieren, um konkurrenzfähig zu bleiben.
Fazit
Das Sondervermögen Infrastruktur & Klimaneutralität ist ein klares Signal für Modernisierung und Wachstum. Es bietet Bauunternehmen enorme Chancen, erfordert aber strategische Planung, digitale Transformation und effiziente Prozesse. Mit moderner Bausoftware und optimierten Arbeitsabläufen können Bauunternehmen die Potenziale dieser Investitionen ausschöpfen und sich langfristig erfolgreich am Markt positionieren.
Quellen:
(1) Verkehrsrundschau, „Sondervermögen Infrastruktur: Am Geld wird es nicht scheitern“
(2) Bundesfinanzministerium, „#Finanzisch: Was sind Sondervermögen?“
(3) Tagesschau, „Diese Hürden muss das Milliardenpaket nehmen“
(4) ZDB, „Baugewerbe: Sondervermögen ist historische Chance – aber „Geld allein reicht nicht“
Elektronisch unterstützte Betriebsprüfung: Was Arbeitgeber zur euBP-Pflicht wissen müssen
Seit Anfang 2025 gelten für Arbeitgeber erweiterte Meldepflichten im Rahmen der elektronisch unterstützten Betriebsprüfung (euBP). Hier sind die wichtigsten Informationen.
Die elektronisch unterstützte Betriebsprüfung (euBP) ist für Arbeitgeber bereits seit 2023 verpflichtend. Bisher mussten Arbeitgeber jedoch nur die Daten der Entgeltabrechnung an die Deutsche Rentenversicherung (DRV) elektronisch übermitteln.
Zum 1. Januar 2025 wurde diese Verpflichtung auf die relevanten Daten der Finanzbuchhaltung ausgeweitet. Ziel dieser Erweiterung ist es, Verwaltungsprozesse weiter zu digitalisieren und den Aufwand bei Betriebsprüfungen für alle Beteiligten zu reduzieren.
Welche Daten müssen Arbeitgeber für die elektronisch unterstützte Betriebsprüfung übermitteln?
Ab 2025 müssen Arbeitgeber im Rahmen der euBP die folgenden Daten übermitteln:
- Relevante Entgeltdaten aus der Lohnbuchhaltung, einschließlich:
- Stammdaten der Arbeitnehmer
- Lohndaten der Arbeitnehmer
- Inhalte der Beitragsnachweise
- Prüfungsrelevante Daten aus dem Gehaltsabrechnungsprogramm, wie:
- SV-Meldungen
- Abrechnungen und Korrekturabrechnungen
- Arbeits- und Fehlzeiten
- Seit dem 1. Januar 2025 zusätzlich:
- Daten der Finanzbuchhaltung, insbesondere Summen und Salden von Sachkonten
In den meisten Unternehmen liegen diese Daten bereits in elektronischer Form vor. Die Herausforderung besteht nun darin, sie in das richtige Format zu bringen und über die vorgeschriebenen Kanäle zu übermitteln.
Das technische Verfahren der euBP
Die Übermittlung der prüfungsrelevanten Daten erfolgt über das sogenannte eXTra-Verfahren (einheitliches XML-basiertes Transportverfahren). Dieses Verfahren wird auch in anderen Bereichen der Sozialversicherung, z.B. bei der Sofortmeldung, eingesetzt. Es läuft wie folgt ab:
- Der Arbeitgeber übermittelt die Daten über das eXTra-Verfahren.
- Nach Eingang der Daten beim Rentenversicherungsträger erhält der Arbeitgeber eine elektronische Eingangsbestätigung.
- Die Daten werden beim Rentenversicherungsträger in einem geschützten System gespeichert.
- Nach Bestandskraft des Bescheides werden die Daten gelöscht, worüber der Arbeitgeber elektronisch informiert wird.
Übergangsregelung für Arbeitgeber
Um den Unternehmen die Möglichkeit zu geben, sich auf die neuen Anforderungen einzustellen, wurde eine Übergangsregelung bis zum 31. Dezember 2026 geschaffen. In diesem Zeitraum können Arbeitgeber beim zuständigen Rentenversicherungsträger unter Angabe ihrer Betriebsnummer einen formlosen Antrag auf Befreiung von der elektronischen Übermittlung der Buchhaltungsdaten stellen.
Elektronisch unterstützte Betriebsprüfung: Höhere Effizienz durch digitale Abläufe
Die Sozialversicherungsprüfung wird auch weiterhin in regelmäßigen Abständen stattfinden – bei größeren Unternehmen in der Regel alle vier Jahre, bei kleineren Unternehmen möglicherweise in größeren Abständen. Der entscheidende Unterschied liegt im Ablauf der Prüfung:
- Der Prüfer greift zunächst auf die im Rahmen der euBP zur Verfügung gestellten Daten zurück.
- Diese Daten werden einer Plausibilitätsprüfung unterzogen.
- Nur bei Unklarheiten, Abweichungen oder Verdachtsmomenten ist eine Vor-Ort-Besichtigung erforderlich.
Diese Vorgehensweise verspricht eine erhebliche Zeitersparnis und Effizienzsteigerung für alle Beteiligten. In vielen Fällen kann auf einen persönlichen Besuch des Auditors im Unternehmen verzichtet werden, was den Arbeitsalltag weniger stört und Ressourcen schont.
Information zum Prüfergebnis: Digitale Option neben klassischem Postweg
Auch wenn die Datenübermittlung nun digital erfolgt, bleibt der klassische Postweg für die Zustellung des Prüfergebnisses zunächst bestehen. Dies ist insbesondere für die Berechnung der Einspruchsfristen relevant, die sich weiterhin nach dem Zeitpunkt der postalischen Zustellung richten. Allerdings kann das Prüfergebnis nun unter folgenden Voraussetzungen zusätzlich als PDF zur Verfügung gestellt werden:
- Die Betriebsprüfung wurde mit euBP-Lohndaten durchgeführt.
- Der Wunsch nach elektronischer Zusendung wurde bereits bei der Übermittlung der Daten geäußert.
- Es wurde eine gültige E-Mail-Adresse für den Empfang der Benachrichtigung angegeben.
Wichtig: Da es sich um vertrauliche Daten handelt, sollten Unternehmen keine allgemein zugängliche E-Mail-Adresse verwenden, sondern eine, die nur von autorisierten Personen eingesehen werden kann.
Was Arbeitgeber jetzt tun müssen
Um für die erweiterte euBP-Pflicht gerüstet zu sein, sollten Arbeitgeber folgende Schritte unternehmen:
- Systemüberprüfung: Analysieren Sie Ihre bestehenden Systeme und Prozesse auf Kompatibilität mit den neuen Anforderungen. Stellen Sie sicher, dass Ihre Software in der Lage ist, die erforderlichen Daten im korrekten Format zu exportieren.
- Softwareanpassung: Falls Ihre aktuelle Software den Anforderungen nicht genügt, stellen Sie auf ein geeignetes System um. Achten Sie dabei besonders auf die Schnittstellen zur Datenübertragung.
- Zertifizierung prüfen: Vergewissern Sie sich, dass Ihre Software den Vorgaben der Rentenversicherungsträger entspricht und systemgeprüft ist. Dies ist eine unabdingbare Voraussetzung für die Teilnahme am euBP-Verfahren.
- Prozessoptimierung: Überprüfen und optimieren Sie Ihre internen Prozesse, um eine reibungslose und fehlerfreie Datenerfassung und -übermittlung zu gewährleisten.
- Schulung der Mitarbeiter: Sorgen Sie dafür, dass Ihre Mitarbeitenden in der Lohnbuchhaltung und Finanzbuchhaltung mit den neuen Anforderungen und Systemen vertraut sind. Gegebenenfalls sind Schulungen erforderlich.
- Übergangsregelung prüfen: Evaluieren Sie sorgfältig, ob die Nutzung der Übergangsregelung für Ihr Unternehmen sinnvoll ist. Falls ja, reichen Sie den Antrag schnellstmöglich ein.
Fazit
Die Digitalisierung der Betriebsprüfung ist ein weiterer Schritt in Richtung einer modernen, effizienten Verwaltung. Unternehmen, die diese Entwicklung proaktiv mitgehen, werden langfristig von schlankeren Prozessen und einer besseren Zusammenarbeit mit den Sozialversicherungsträgern profitieren. Arbeitgeber sind daher gut beraten, sich – falls noch nicht geschehen – jetzt mit den Anforderungen der euBP auseinanderzusetzen und die nötigen Schritte einzuleiten.
Weitere Informationen zur elektronisch unterstützten Betriebsprüfung (euBP)

ESG-Reporting im Bau: Pflichten, Herausforderungen und Chancen
Das Thema ESG-Reporting gewinnt in der Baubranche immer mehr an Bedeutung. Bauunternehmen müssen ihre Nachhaltigkeitsbemühungen in den Bereichen Umwelt, Soziales und Unternehmensführung (Environmental, Social, Governance – ESG) transparent darlegen. Dieser Artikel erklärt, warum ESG-Reporting unverzichtbar ist, welche rechtlichen Pflichten bestehen und welche Chancen sich daraus ergeben.
Was ist ESG-Reporting?
ESG-Reporting bezeichnet den Prozess, durch den Unternehmen ihre Nachhaltigkeitsleistung in den Bereichen Umwelt, Soziales und Unternehmensführung erfassen, bewerten und offenlegen.
„Nachhaltigkeit im Bauwesen ist kein Zusatz, sondern ein zentraler Bestandteil unserer wirtschaftlichen Verantwortung. ESG-Reporting ermöglicht es uns, Transparenz zu schaffen und unseren Fortschritt zu messen“, erklärt der Bundesverband der Deutschen Industrie (BDI).
Warum ESG-Reporting in der Baubranche unverzichtbar ist
Die Bauwirtschaft hat enorme Auswirkungen auf die Umwelt – von CO₂-Emissionen über Ressourcenverbrauch bis zur Landnutzung. ESG-Reporting hilft Unternehmen, ihre Strategien anzupassen, Ressourcen effizient zu nutzen und soziale Verantwortung zu übernehmen.
Der Zentralverband Deutsches Baugewerbe (ZDB) betont: „Ein umfassendes Nachhaltigkeitsberichtssystem ist entscheidend, um die ökologischen, sozialen und ökonomischen Auswirkungen unserer Projekte zu verstehen und zu kommunizieren.“
Rechtliche Grundlagen und Pflichten
In Europa ist ESG-Reporting gesetzlich vorgeschrieben. Die Corporate Sustainability Reporting Directive (CSRD) verpflichtet Unternehmen, regelmäßig über ESG-Kriterien zu berichten. Dazu gehören unter anderem CO₂-Emissionen, Energieverbrauch, Abfallmanagement und Arbeitsrechte. Standards wie GRI oder SASB sind häufig die Grundlage.
Fristen und Umsatzanforderungen
- Ab 1. Januar 2025: Unternehmen unter der NFRD, vor allem große kapitalmarktorientierte Unternehmen, müssen berichten.
- Ab 1. Januar 2026: Große Unternehmen, die bisher nicht berichtspflichtig waren, sind betroffen (mind. 250 Mitarbeitende, >40 Mio. € Umsatz oder >20 Mio. € Bilanzsumme).
- Ab 1. Januar 2027: Kapitalmarktorientierte KMU müssen ESG-Berichte erstellen, sofern sie nicht befreit sind.
- Ab 1. Januar 2029: Nicht-europäische Unternehmen mit >150 Mio. € Nettoumsatz in der EU und einer Niederlassung in der EU werden ebenfalls verpflichtet.
Herausforderungen bei der Umsetzung
- Datenverfügbarkeit und -qualität: Exakte Daten sind schwer zu erheben, besonders bei internationalen Projekten.
- Komplexität der Berichterstattung: Unternehmen müssen vielfältige Standards und Kriterien erfüllen.
- Ressourcen und Know-how: Für KMU ist der Aufbau von Expertise und IT-Systemen aufwendig und kostspielig.
Chancen durch ESG-Reporting
- Wettbewerbsvorteil: Transparente Nachhaltigkeitsberichte ziehen Investoren und Kunden an.
- Risikomanagement: Risiken lassen sich frühzeitig erkennen und steuern.
- Effizienzsteigerung: Nachhaltige Prozesse führen oft zu Kostensenkungen und effizienteren Abläufen.
Fazit
ESG-Reporting ist weit mehr als eine gesetzliche Pflicht: Es ist ein strategisches Instrument, um Bauunternehmen zukunftsfähig zu machen. Transparente Berichterstattung stärkt das Vertrauen von Kunden, Investoren und Stakeholdern und positioniert die Baubranche nachhaltig und wettbewerbsfähig.
„Green ist das neue Gold“ – Warum Nachhaltigkeit im Mittelstand kein Trend, sondern Pflicht ist
Nachhaltigkeit – ein Wort, das früher belächelt wurde, hat sich zum zentralen Leitmotiv für Unternehmen weltweit entwickelt.
Doch seien wir ehrlich: Es ist nicht mehr nur ein „nice-to-have“. Kunden, Investoren und sogar Regierungen verlangen nachweisliche Umweltfreundlichkeit und soziale Verantwortung. Und wer jetzt denkt, er könne sich da irgendwie durchmogeln, hat die Rechnung ohne die wachsenden ESG-Kriterien gemacht. Hier ist der ultimative Guide, wie du Nachhaltigkeit nicht nur überlebst, sondern damit richtig durchstartest.
CO2-Reduktion: Vom CO2-Fußabdruck zum CO2-Fingerabdruck
Die Reduktion des CO2-Fußabdrucks ist nicht nur eine Notwendigkeit, sondern auch ein Statement. Es zeigt, dass dein Unternehmen Verantwortung übernimmt – für die Umwelt und für die Zukunft. Aber aufgepasst, die Kunden von heute wollen mehr als nur Lippenbekenntnisse. Sie erwarten echte Maßnahmen. Das bedeutet, dass du auf erneuerbare Energien setzt, deine Produktionsverfahren effizienter gestaltest und nachhaltige Materialien verwendest. Aber warum dabei aufhören? Gehe einen Schritt weiter und entwickle eine Strategie, bei der dein CO2-Fingerabdruck in jedem Aspekt deines Geschäfts spürbar ist. Zeige deinen Kunden, dass du nicht nur die Umwelt, sondern auch ihre Zukunft ernst nimmst.
Nachhaltige Lieferketten: Vom Lieferanten zum Partner in Crime
Dein Engagement für Nachhaltigkeit endet nicht an den Toren deines Unternehmens. Es reicht tief in deine Lieferkette hinein. In einer Welt, in der Transparenz gefragt ist, wirst du nicht drumherum kommen, sicherzustellen, dass auch deine Lieferanten nachhaltig arbeiten. Aber hey, das muss nicht kompliziert sein! Stell dir deine Lieferanten als „Partner in Crime“ vor – gemeinsam arbeitet ihr daran, den Planeten zu retten. Setze auf Zertifizierungen und Audits, um sicherzustellen, dass alle am gleichen Strang ziehen. Denn am Ende zählt, dass deine Produkte nicht nur grün aussehen, sondern auch grün sind – von der ersten bis zur letzten Produktionsstufe.
Soziale Verantwortung: Mehr als nur grüne Fassaden
Nachhaltigkeit ist nicht nur grün, sondern auch bunt. Soziale Verantwortung umfasst viel mehr als nur Umweltaspekte. Es geht darum, wie du als Unternehmen mit Menschen umgehst – ob innerhalb deines Betriebs oder in der Gesellschaft. Faire Arbeitsbedingungen, Diversität und Inklusion sind keine Modeerscheinungen, sondern essenzielle Bestandteile eines modernen, nachhaltigen Unternehmens. Warum? Weil sie nicht nur das Arbeitsklima verbessern, sondern auch die Innovationskraft stärken. Wenn du also darüber nachdenkst, was Nachhaltigkeit für dein Unternehmen bedeutet, vergiss nicht, dass auch soziale Faktoren zählen. Denn ein nachhaltiges Unternehmen ist eines, das sowohl Mensch als auch Umwelt respektiert.
Berichterstattung: Transparenz ist das neue Vertrauen
Nachhaltigkeit ohne Berichterstattung? Das ist wie ein Kuchen ohne Zuckerguss – unvollständig. Immer mehr Unternehmen veröffentlichen Nachhaltigkeitsberichte, um ihre Fortschritte sichtbar zu machen. Das ist nicht nur gut fürs Image, sondern schafft auch Vertrauen bei Stakeholdern, Kunden und Investoren. Ein solcher Bericht ist mehr als nur eine Pflichtübung – er ist eine Chance, deine Erfolge zu feiern und deine Ambitionen zu kommunizieren. Also setz auf Transparenz und zeige der Welt, dass du nicht nur über Nachhaltigkeit redest, sondern sie auch lebst.
Die ESG-Kriterien: Das Navigationssystem für den nachhaltigen Erfolg
Environmental, Social, Governance – drei kleine Worte, die die Zukunft deines Unternehmens bestimmen könnten. Die ESG-Kriterien sind mehr als nur ein Trend, sie sind das neue Navigationssystem für nachhaltigen Erfolg. Sie helfen dir, den Kurs zu halten, deine Nachhaltigkeitsziele zu erreichen und gleichzeitig das Vertrauen von Investoren und Kunden zu gewinnen. Doch Vorsicht: ESG ist kein One-Size-Fits-All. Jedes Unternehmen muss seinen eigenen Weg finden, diese Kriterien zu integrieren. Es geht darum, eine Balance zwischen Umweltschutz, sozialer Verantwortung und guter Unternehmensführung zu finden – und dabei authentisch zu bleiben.
Fazit: Nachhaltigkeit ist das neue Business as Usual
Nachhaltigkeit ist nicht länger eine Option, sondern die Basis für den Geschäftserfolg. Es geht nicht mehr nur darum, grün zu sein, sondern auch darum, sozial verantwortungsbewusst zu handeln und dies transparent zu kommunizieren. Unternehmen, die diese Werte in ihre DNA integrieren, werden nicht nur überleben, sondern auch florieren. Also mach Nachhaltigkeit zu deinem neuen Business as Usual – und sieh zu, wie dein Unternehmen mit jeder umweltfreundlichen Entscheidung, die du triffst, stärker und erfolgreicher wird.
Reform der Steuerklassen: Gesetzentwurf auf den Weg gebracht
Am 24. Juli 2024 hat die Bundesregierung den Entwurf eines Steuerfortentwicklungsgesetzes (SteFeG) in das Gesetzgebungsverfahren eingebracht. Das Gesetz enthält umfangreiche Steuerreformen, darunter die Abschaffung der Steuerklassen 3 und 5. Dieser Beitrag fasst die wichtigsten Regelungen zusammen, die Auswirkungen auf die Personalarbeit haben.
Das „Gesetz zur Fortentwicklung des Steuerrechts und zur Anpassung des Einkommensteuertarifs“, kurz Steuerfortentwicklungsgesetz, wird erhebliche Auswirkungen auf Beschäftigte, Familien und die Lohnbuchhaltung haben. Im Mittelpunkt stehen die Reform der Steuerklassen sowie Anpassungen bei den steuerlichen Freibeträgen. Hier ein Überblick über die geplanten Änderungen.
Anhebung des steuerlichen Grundfreibetrags
Eine zentrale Maßnahme des Gesetzentwurfs ist die schrittweise Anhebung des Grundfreibetrags, um das Existenzminimum steuerfrei zu stellen. Bereits für das laufende Jahr 2024 soll der Grundfreibetrag um 180 Euro auf 11.784 Euro angehoben werden. Damit soll die verfassungsrechtlich gebotene Freistellung des Existenzminimums trotz anhaltender Inflation sicherstellen. In den Folgejahren soll der Grundfreibetrag weiter steigen: auf 12.084 Euro im Jahr 2025 und auf 12.336 Euro im Jahr 2026. Mit diesen Anpassungen soll eine Mehrbelastung der Steuerpflichtigen durch die so genannte „kalte Progression“, also die schleichende Steuererhöhung durch die Inflation, vermieden werden.
Erhöhung von Kinderfreibetrag und Kindergeld
Auch Familien profitieren von den neuen Regelungen. Der Kinderfreibetrag wird schrittweise angehoben: Im Jahr 2024 steigt er um 228 Euro auf 6.612 Euro, 2025 auf 6.672 Euro und 2026 auf 6.828 Euro.
Parallel dazu erhöht sich das Kindergeld: Ab Januar 2025 erhalten Familien für jedes Kind monatlich 255 Euro, was einer Erhöhung um fünf Euro entspricht. 2026 steigt das Kindergeld um weitere vier Euro auf dann 259 Euro pro Monat.
Reform der Steuerklassen
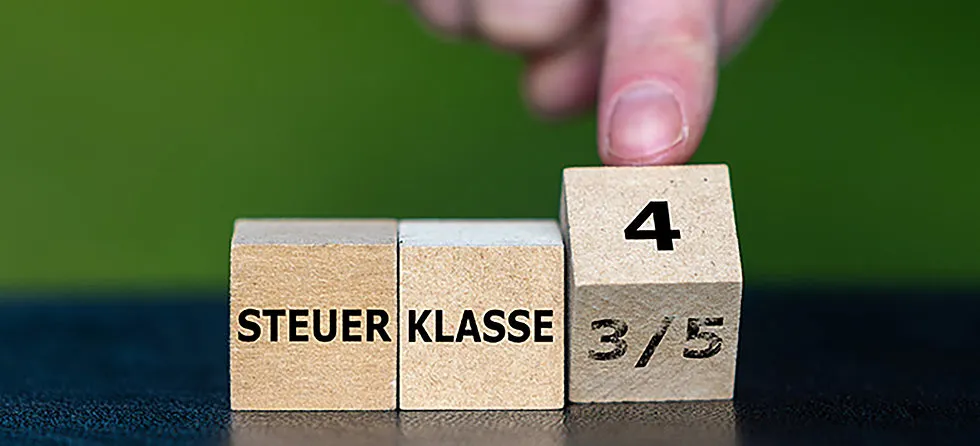
Die Reform der Steuerklassen betrifft vor allem Eheleute und eingetragene Lebenspartnerschaften. Ab dem 1. Januar 2030 soll das sogenannte Faktorverfahren in der Steuerklasse 4 die bisherigen Steuerklassen 3 und 5 ersetzen. Diese Reform zielt darauf ab, die Steuerlast gerechter zu verteilen und damit insbesondere Zweitverdiener, häufig Frauen, besser zu stellen.
Im bisherigen System führte die Kombination der Steuerklassen 3 und 5 in der monatlichen Betrachtung häufig zu Ungerechtigkeiten, da die Person mit der Steuerklasse 5 eine deutlich höhere Lohnsteuerbelastung hatte. Diese Ungleichverteilung wurde jedoch im Rahmen der gemeinsamen Einkommensteuererklärung – Stichwort Ehegattensplitting – ausgeglichen.
Im neuen System berechnet das Finanzamt für jedes Paar einen individuellen Faktor, der die Steuervorteile des Ehegattensplittings bereits beim monatlichen Lohnsteuerabzug berücksichtigt. Damit wird die Steuerlast schon bei der monatlichen Lohnabrechnung gleichmäßiger auf die Partnerinnen und Partner verteilt – und sie müssen sich nicht mehr mit hohen Nachzahlungen bei der jährlichen Steuererklärung herumschlagen oder auf hohe Rückzahlungen warten.
Das Ehegattensplitting bleibt also erhalten und wird direkt in die Berechnung des monatlichen Lohnsteuerabzugs integriert. Damit soll das Gerechtigkeitsempfinden von Zweitverdienerinnen und Zweitverdienern unterstützt und ein Anreiz zur Aufnahme einer Erwerbstätigkeit für bisher nicht erwerbstätige Eheleute geschaffen werden.
Weitere steuerliche Änderungen
Der Entwurf des Steuerfortentwicklungsgesetzes umfasst weitere Maßnahmen zur Entlastung der Unternehmen. Eine wichtige Neuerung ist die Anhebung der degressiven Abschreibung für bewegliche Wirtschaftsgüter, die Unternehmen zwischen 2025 und 2028 anschaffen. Ab diesem Zeitpunkt sollen sie das Zweieinhalbfache der linearen Abschreibung ansetzen können, maximal jedoch 25 Prozent. Diese Regelung soll insbesondere kleine und mittlere Unternehmen zu Investitionen anregen und ihre steuerliche Planungssicherheit verbessern.
Außerdem soll sich ab 2025 der „Bemessungsgrundlagenhöchstbetrag“ für die Forschungszulage auf zwölf Millionen Euro erhöhen. Dies soll die Innovationskraft und Wettbewerbsfähigkeit der Unternehmen durch zusätzliche steuerliche Anreize für Forschung und Entwicklung stärken.
Auswirkungen auf Personalabteilungen
Wenn die geplanten Änderungen durch das Steuerfortentwicklungsgesetz wie beschrieben umgesetzt werden, müssen die Personalabteilungen deutscher Unternehmen die Entgeltabrechnung anpassen. Sie müssen die neuen Freibeträge und Kindergelderhöhungen rückwirkend zum 1. Januar 2024 berücksichtigen und ab 2030 auf das neue Faktorverfahren umstellen. Diese Änderungen erfordern Anpassungen der Lohnsteuerabzugsverfahren sowie eine intensive Schulung der Personalverantwortlichen, um auf Rückfragen der Beschäftigten vorbereitet zu sein.
Fazit
Die Reformen des Steuerfortentwicklungsgesetzes zielen darauf ab, langfristig eine gerechtere Verteilung der Steuerlast zu erreichen, Familien stärker zu unterstützen und Unternehmen zu entlasten. Um diese neuen Regelungen reibungslos und effektiv umzusetzen, tragen auch die Personalabteilungen eine wesentliche Verantwortung. Sie müssen die neuen Vorgaben wie die Reform der Steuerklassen korrekt in die Entgeltabrechnung integrieren und sicherstellen, dass die Beschäftigten die Änderungen verstehen und von ihnen profitieren. Wie sich das Gesetzgebungsverfahren weiterentwickelt, bleibt abzuwarten.
Bürokratie ist wie ein Kaugummi im Haar – aber keine Sorge, wir haben die Schere!
Bürokratie im Weg? Mit den richtigen Strategien wird sie vom Klotz am Bein zum Sprungbrett für deinen Erfolg! Compliance als Wettbewerbsvorteil, Digitalisierung als Turbo, smarte Lobbyarbeit und Expertenrat: Nutze Bürokratie als Chance, dein Unternehmen auf die Überholspur zu bringen! 🚀
Regulatorische Anforderungen und Bürokratie
– allein die Worte lassen jeden Mittelständler mit den Augen rollen. Es fühlt sich an, als würde man sich ständig durch ein Dickicht aus Vorschriften kämpfen, während man gleichzeitig versucht, das eigene Unternehmen auf Kurs zu halten. Aber was, wenn wir dir sagen, dass du dieses Dickicht nicht nur durchqueren, sondern es auch zu deinem Vorteil nutzen kannst? Lass uns einen frechen Blick darauf werfen, wie du die Bürokratie zähmst und sie für dich arbeiten lässt!
Compliance-Kosten: Das ungeliebte Kind effizient aufziehen
Niemand liebt sie, aber jeder muss sich um sie kümmern: Compliance-Kosten. Sie wachsen unaufhaltsam und sind wie ein nimmersattes Monster, das nie genug bekommt. Doch was wäre, wenn du dieses Monster in ein nützliches Haustier verwandeln könntest? Es geht darum, Compliance nicht als Last, sondern als Wettbewerbsvorteil zu sehen. Wenn du die Anforderungen smart integrierst, kannst du dich von der Konkurrenz abheben. Kunden und Partner legen immer mehr Wert auf Unternehmen, die transparent, ethisch und gesetzeskonform arbeiten. Also, anstatt dich zu beklagen, nutze Compliance als Aushängeschild und zeige, dass du die Nase vorn hast – sicher und sauber! s Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können. Du übergibst wichtige Aufgaben an deine Mitarbeiter? Nütze diesen Satz in solchen entscheidenden Momenten und Du wirst Dankbarkeit und Motivation durch deine Mitarbeiter verspüren.
Digitalisierung: Dein Turbo für Bürokratieabbau
Digitalisierung ist nicht nur ein Buzzword, sondern der Schlüssel, um der Bürokratie den Wind aus den Segeln zu nehmen. Stell dir vor, du ersetzt all die Papierstapel durch digitale Prozesse. Plötzlich werden aus stundenlangen Formularschlachten blitzschnelle Klicks. Die Kunst besteht darin, smarte Tools zu nutzen, die dir nicht nur helfen, die regulatorischen Anforderungen zu erfüllen, sondern auch deine Effizienz massiv steigern. Das bedeutet: weniger Papierkram, mehr Zeit für das Wesentliche. Und wer weiß, vielleicht entdeckst du dabei sogar neue digitale Möglichkeiten, die dein Geschäft auf ein ganz neues Level heben.
Lobbyarbeit: Zeit, die Ärmel hochzukrempeln
Du denkst, Lobbyarbeit sei nur etwas für die Großen? Denk nochmal nach! Auch mittelständische Unternehmen haben eine Stimme, und es wird Zeit, diese zu nutzen. Indem du dich in Verbänden engagierst und aktiv an der Gestaltung von Regulierungen mitarbeitest, kannst du Einfluss nehmen – nicht nur darauf, was beschlossen wird, sondern auch, wie es umgesetzt wird. Das bedeutet weniger unpassende Vorschriften und mehr praxisnahe Lösungen. Verbünde dich mit anderen Mittelständlern und zeige der Politik, dass du mehr bist als nur ein Regel-Empfänger. Du bist ein Regel-Macher!
Beratung und Unterstützung: Die besten Freunde im Dschungel der Bürokratie
Manchmal ist es schlau, sich Hilfe zu holen, anstatt alles allein zu machen. Externe Berater können dir den Weg durch den Dschungel der Regulierungen zeigen und dir helfen, Stolpersteine zu umgehen. Aber Vorsicht: Wähle deine Berater mit Bedacht. Du solltest nicht nur Experten im Gesetzesdschungel sein, sondern auch verstehen, wie dein Unternehmen tickt. Wenn du den richtigen Partner an deiner Seite hast, wird aus dem lästigen Vorschriften-Irrgarten ein klarer Pfad – und du sparst dir teure Fehler und schlaflose Nächte.
Bürokratie als Innovationsmotor: Klingt verrückt? Ist es nicht!
Hier kommt der Clou: Bürokratie muss nicht der Feind sein. Tatsächlich kann sie zum Innovationsmotor werden, wenn du sie richtig nutzt. Jeder neue Regulierungstrend bringt auch neue Marktchancen. Vielleicht zwingt dich eine neue Vorschrift, deine Prozesse zu überdenken – und plötzlich entdeckst du eine effizientere, kostengünstigere oder umweltfreundlichere Art und Weise, dein Geschäft zu führen. Betrachte Regulierungen also nicht als Blockade, sondern als Ansporn, dein Unternehmen neu zu erfinden und auf die Überholspur zu bringen.

Fazit: Vom Bürokratieopfer zum Bürokratieprofi
Regulatorische Anforderungen und Bürokratie mögen nervig sein, aber sie müssen kein Klotz am Bein sein. Mit der richtigen Einstellung und den passenden Strategien kannst du sie zu deinem Vorteil nutzen. Ob durch clevere Compliance, digitale Lösungen, aktive Lobbyarbeit oder das Einbeziehen externer Berater – die Möglichkeiten sind vielfältig. Die Herausforderung besteht darin, aus den Stolpersteinen, die dir in den Weg gelegt werden, das Fundament für deinen Erfolg zu bauen. Also, statt sich über die Bürokratie zu beschweren, nimm die Schere in die Hand und mach dir den Weg frei!