Blog

ERP & Finance

Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
ERP & Finance

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung

Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.

5 Min. Lesezeit

Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.

Was eine rechtskonforme E-Rechnung ausmacht

Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.

EN 16931: Der rechtliche Standard für elektronische Rechnungen

Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:

  • vollständig und steuerlich korrekt sind,
  • europaweit einheitlich verstanden werden,
  • unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.

Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.

Geeignete E-Rechnungsformate für KMU

In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.

XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.

ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.

Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.

Digitale Rechnungsstellung im KMU-Alltag

Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.

Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.

Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.

Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.

Elektronische Archivierung als Pflichtbestandteil

E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.

Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.

Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.

{{box-list-left}}

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
ERP & Finance

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten

Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.

5 Min. Lesezeit

E-Rechnung: Einführungsfristen

Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.

Empfangspflicht für E-Rechnungen seit 2025

Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.

Ausstellungspflicht ab 2027 und 2028

Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.

Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.

Warum viele KMU die E-Rechnungspflicht unterschätzen

Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.

“Wir haben doch schon PDF-Rechnungen.”

Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.

“Das erledigen wir kurz vor der Pflicht.”

Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.

“Wir sind zu klein, uns betrifft das nicht.”

Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.

{{box-list-left}}

E-Rechnung 2027: Nichts tun ist keine Option

Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.

Rechtliche Risiken und Vorsteuerabzug

Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.

Operativer Stress und Ad-hoc-Lösungen

Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.

Wettbewerbsnachteile gegenüber digitalisierten Unternehmen

Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.

Vorteile der E-Rechnung für KMU

Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.

Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.

Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.

E-Rechnung einführen: Was KMU jetzt konkret tun sollten

Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.

1. Ausgangslage analysieren

Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.

2. Rechtliche und fachliche Anforderungen klären

Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.

3. Passende E-Rechnungssoftware auswählen

KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.

4. Prozesse und Stammdaten für die E-Rechnung vorbereiten

Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.

5. Mitarbeitende und Geschäftspartner einbinden

Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.

6. Pilotphase für die E-Rechnung noch in 2026 starten

Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.

Häufige Fragen zur E-Rechnung ab 2027 (FAQ)

Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?

Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.

Ab wann müssen KMU E-Rechnungen empfangen können?

Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.

Ab wann müssen KMU E-Rechnungen ausstellen?

Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.

Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?

Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.

Welche Formate gelten als zulässige E-Rechnung?

Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).

Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?

Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.

Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?

Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.

Welche Vorteile bietet die E-Rechnung für KMU?

KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.

Benötigen KMU eine neue Software für die E-Rechnung?

Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.

Wann sollten KMU spätestens mit einer Pilotphase starten?

Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahresabschluss vorbereiten: Worauf Sie achten sollten
ERP & Finance

Jahresabschluss vorbereiten: Worauf Sie achten sollten

Nach dem Ende ihres Geschäftsjahrs sind Unternehmen dazu verpflichtet, einen Jahresabschluss zu erstellen. Lesen Sie hier, wie Sie Ihren Jahresabschluss vorbereiten.

5 Min. Lesezeit

Jedes Jahr stehen Unternehmen vor der Aufgabe, ihre finanzielle Lage dem Finanzamt offenzulegen. Selbst erfahrene Unternehmerinnen und Unternehmer geraten dabei gelegentlich ins Schwitzen. Doch keine Panik! Eine gründliche Vorbereitung erleichtert vieles.

In diesem Beitrag erfahren Sie, worauf Sie besonders achten sollten, wenn Sie sich auf die Erstellung Ihres Jahresabschlusses vorbereiten. Dabei berücksichtigen wir sowohl Einnahmenüberschussrechner (EÜR) als auch bilanzierungspflichtige Unternehmen.

Darüber hinaus erläutern wir, wie Sie die Grundsätze ordnungsgemäßer Buchführung (GoBD) einhalten und warum ein Dokumentenmanagementsystem (DMS) von entscheidender Bedeutung ist.

Wozu dient der Jahresabschluss?

Der Jahresabschluss stellt eine Bestandsaufnahme der wirtschaftlichen Situation eines Unternehmens dar. Je nach Rechtsform und Größe des Betriebs beinhaltet er verschiedene Elemente, auf die wir weiter unten näher eingehen.

Abbild der finanziellen Verhältnisse

Der Jahresabschluss spiegelt die finanzielle Lage Ihres Unternehmens wider. Dabei werden Umsatz, Aufwendungen und Erträge erfasst. Bei bilanzierenden Unternehmen umfasst er auch Vermögen, Schulden und Eigenkapital zum Bilanzstichtag. Gegebenenfalls werden auch ein Anlagenspiegel und weitere Informationen hinzugefügt.

Information und Nachweis über Ordnungsmäßigkeit

Der Jahresabschluss dient dem Finanzamt einerseits als Nachweis für die ordnungsgemäße Rechnungslegung und andererseits als Grundlage für die Steuerberechnung. Er informiert Kreditgeber, vor allem die Hausbank, über die wirtschaftliche Situation des Unternehmens. Zudem ermöglicht er dem Unternehmer eine genaue Analyse: Wie haben sich die finanziellen Verhältnisse im Vergleich zu den Vorjahren verändert? Welche Finanzierungsmöglichkeiten stehen für Investitionen zur Verfügung?

Abgabefristen

Unternehmen, die zur Abgabe von Einkommen-, Körperschaft-, Gewerbe- und Umsatzsteuererklärungen verpflichtet sind, müssen diese in der Regel bis zum 31. Juli des Folgejahres elektronisch über ELSTER an das Finanzamt übermitteln. Häufig wird diese Aufgabe an einen Steuerberater delegiert. In diesen Fällen verschiebt sich die Frist gesetzlich auf den letzten Februartag des übernächsten Jahres. Beispielsweise gilt für das Geschäftsjahr 2025 die Abgabefrist bis Ende Februar 2027.

Das Finanzamt kann auf Antrag nach § 109 AO die Abgabefrist individuell weiter verlängern. Dadurch ist eine Verlängerung bis zu 14 Monate nach Geschäftsjahresende möglich. Bei einer verspäteten Einreichung setzt das Finanzamt Verspätungszuschläge gemäß § 152 AO fest. Diese betragen pro Monat mindestens 25 Euro und können je nach Steuerschuld erhebliche Kosten verursachen.

Verschiedene Unternehmen – verschiedene Jahresabschlüsse

Je nach Art, Rechtsform und Größe Ihres Unternehmens sind verschiedene Elemente für den Jahresabschluss erforderlich. Erfahren Sie hier, welche Unterlagen Sie benötigen, wenn Sie Ihren Jahresabschluss vorbereiten.

Einzelunternehmer und Kleinunternehmer

Freiberufler und Kleingewerbetreibende sind von der Verpflichtung zur doppelten Buchführung befreit. Für sie genügt die Erstellung einer Einnahmenüberschussrechnung (EÜR). Als Kleingewerbetreibende gelten gewerbliche Einzelunternehmer ohne Handelsregistereintrag, die in zwei aufeinanderfolgenden Jahren höchstens 800.000 Euro Umsatzerlöse und maximal 80.000 Euro Jahresüberschuss erzielen.

Personengesellschaften

Personengesellschaften sind zur doppelten Buchführung und Bilanzierung verpflichtet. Zum Abschluss des Geschäftsjahres stellen sie eine Bilanz und eine Gewinn- und Verlustrechnung (GuV) auf.

Kapitalgesellschaften

Kapitalgesellschaften müssen neben der Bilanz und der Gewinn- und Verlustrechnung auch einen Lagebericht, einen Anlagenspiegel und einen Anhang einreichen. Letzterer enthält zusätzliche Informationen zur Bilanz, darunter Verbindlichkeiten mit ihren Restlaufzeiten, Eventualverbindlichkeiten wie Bürgschaften und Garantien, Bezüge von und Kredite an Geschäftsleiter und Aufsichtsräte sowie alle weiteren finanziellen Verpflichtungen des Unternehmens.

{{box-list-right}}

Jahresabschluss vorbereiten

Die beste Methode, um den Jahresabschluss vorzubereiten, ist es, das ganze Jahr über sorgfältig Buch zu führen. So verlangen es auch die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (GoBD). In diesen hat die Finanzverwaltung die Anforderungen an eine ordnungsgemäße Buchführung und Belegarchivierung im Digitalzeitalter formuliert.

Ordnungsgemäße Buchführung das ganze Jahr

Gemäß den GoBD sind Unternehmen dazu verpflichtet, Ihre Geschäftsvorfälle zeitnah zu erfassen und zu verbuchen. Bargeschäfte müssen dabei am Tag des Geschäftsvorfalls erfasst werden, Eingangsrechnungen innerhalb von acht Tagen nach Erhalt. Um die Nachvollziehbarkeit jedes Geschäftsvorfalls zu gewährleisten, ist eine eindeutige Zuordnung der Belege zu den Buchungen entscheidend. Erfassen Sie Ihre Geschäftsvorfälle daher am besten sofort und verknüpfen Sie den zugehörigen Beleg mit der Buchung.

GoBD-geprüfte Buchhaltungssoftware nutzen

Nutzen Sie eine Finanzbuchhaltungssoftware mit GoBD-Testat in Kombination mit einem Dokumentenmanagementsystem (DMS) und einem Warenwirtschaftssystem (WWS). Mithilfe der Warenwirtschaftslösung erstellen Sie Ihre Ausgangsrechnungen und spielen diese direkt in die Finanzbuchhaltung ein.

Checkliste: Vorbereitende Arbeiten für den Jahresabschluss

Abstimmungen

Stimmen Sie Ihre tatsächlichen Bestände mit den Buchbeständen ab. Dies betrifft Ihre Kassen ebenso wie Ihre Lager und Kontosalden.

  • Kassenabstimmung: Der Zählbestand der Kasse muss mit dem Kassenbuch übereinstimmen, und dies nicht nur am Jahresende, sondern grundsätzlich täglich, um die GoBD-Prinzipien der Unveränderbarkeit, Vollständigkeit und Nachvollziehbarkeit zu wahren. Die Einzelaufzeichnungspflicht gilt für alle Kassenvorgänge, bei offenen Ladenkassen kann sie unter bestimmten Bedingungen eingeschränkt werden.
  • Inventur: Handels-, Produktions- und Logistikunternehmen sind zur körperlichen Bestandsaufnahme (Inventur) verpflichtet, bei der tatsächliche Warenbestände (inklusive Fertig- und Halbfertigerzeugnisse, Roh-, Hilfs- und Betriebsstoffe) mit den Buchwerten abgeglichen werden müssen. Diese Aufnahme erfolgt jährlich und wird in Inventurlisten dokumentiert, um Abweichungen zu erklären.
  • Kontenabstimmung und Nebenbücher: Der Saldo des Bankkontos muss mit dem buchmäßigen Saldo übereinstimmen; Privatentnahmen sind zeitnah zu buchen, um Differenzen zu vermeiden. Nebenbücher wie Debitoren-/Kreditorenkonten, Reisekosten, Anlagenbuchhaltung, Lohnbuchhaltung, Fahrtenbücher und Kassensysteme müssen regelmäßig mit dem Hauptbuch abgeglichen werden, um die GoBD-Konformität sicherzustellen.

Wenn Sie das ganze Jahr über korrekt und zeitnah mit einer Finanzbuchhaltungssoftware gearbeitet und Ihre Belege ordnungsgemäß in einem DMS archiviert haben, lassen sich Fehler leichter erkennen.

Zudem vermeiden Sie viele Fehler von vornherein. Eine digitale Finanzbuchhaltung mit Belegarchivierung schafft Ordnung und Sicherheit, indem sie angebundene Systeme integriert und Abweichungen sofort aufzeigt.

Prüfung auf Vollständigkeit und Richtigkeit

  • Unternehmen sollten vor der Übergabe von Daten an den Steuerberater sicherstellen, dass alle Belege den entsprechenden Geschäftsvorfällen zugeordnet, erfasst und gesichert sind. So wird der Grundsatz der Vollständigkeit und Richtigkeit gemäß den GoBD gewahrt. Die GoBD fordern eine zeitnahe (innerhalb von zehn Tagen), chronologische und lückenlose Belegerfassung sowie Nachprüfbarkeit.
  • Bei innergemeinschaftlichen Lieferungen und Leistungen sowie Reverse-Charge-Geschäften müssen Rechnungen die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) des Leistungsempfängers sowie einen klaren Hinweis auf die Umkehr der Umsatzsteuerschuld (z. B. „Steuerschuldumkehr nach § 13b UStG”) enthalten, damit sie steuerlich anerkannt werden. Fehlen diese Angaben, kann das Finanzamt die Vorsteuerabzugsberechtigung verweigern oder Bußgelder verhängen.

Belegarchivierung in einem DMS ist dringend zu empfehlen

  • Idealerweise werden alle Belege in einem Dokumentenmanagementsystem archiviert. Sollten noch Papierbelege vorhanden sein, empfiehlt es sich, diese zu scannen und mit dem entsprechenden Geschäftsvorfall zu verknüpfen.
  • Buchungsbegründende Verträge sollten Sie auf die gleiche Weise archivieren. Dazu gehören der Mietvertrag für Ihre Büroräume, der Leasingvertrag für den Dienstwagen, der Strom- und Gasliefervertrag mit dem Versorgungsunternehmen sowie sämtliche anderen Verträge, die wiederkehrende Buchungen belegen – unabhängig davon, ob es sich um Ein- oder Ausgänge handelt. Wurden die richtigen Beträge mit den richtigen Umsatzsteuersätzen abgebucht bzw. vereinnahmt?

E-Bilanz

Unternehmen müssen ihren Jahresabschluss als E-Bilanz beim Finanzamt einreichen. Die E-Bilanz ist ein XBRL-Datensatz nach einer von der Finanzverwaltung vorgegebenen Taxonomie (Klassifizierungsschema). Je nach Art Ihrer Unternehmung sind folgende Unterlagen abzugeben:

  • Steuerbilanz oder Handelsbilanz mit Überleitungsrechnung
  • Steuerliche Gewinn- und Verlustrechnung
  • Ergebnisverwendungsrechnung
  • Kapitalkontenentwicklung bei Personengesellschaften
  • Anlagenspiegel
  • Steuerlicher Betriebsvermögensvergleich (seit der für das Wirtschaftsjahr 2021 geltenden Taxonomie 6.4 Pflicht-Berichtsbestandteil)

Bei weitergehenden Fragen hilft Ihnen Ihr Steuerberater.

Fazit: Jahresabschluss richtig vorbereiten - mit Software kein Problem

Jedes Unternehmen ist dazu verpflichtet, seinen Jahresabschluss fristgerecht vorzubereiten. Kleinunternehmer und Freiberufler erstellen hierfür eine Einnahmenüberschussrechnung (EÜR), während größere Unternehmen eine Bilanz sowie eine Gewinn- und Verlustrechnung (GuV) aufstellen müssen. Kapitalgesellschaften sind darüber hinaus zur Erstellung eines Lageberichts, eines Anhangs und eines Anlagenspiegels verpflichtet.

Die gute Nachricht: Die erforderlichen Auswertungen lassen sich in der Regel problemlos aus Ihrer Buchhaltungssoftware erstellen – vorausgesetzt, Sie setzen eine solche ein. Empfehlenswert ist zudem die Nutzung eines in die Buchhaltungssoftware integrierten Dokumentenmanagementsystems (DMS) sowie einer Fakturierungssoftware. Eine solche Gesamtlösung ermöglicht es, Belege digital mit den Buchungen zu verknüpfen und die Anforderungen der GoBD mit minimalem Aufwand zu erfüllen.

Zu den vorbereitenden Arbeiten zählen unter anderem Soll-Ist-Vergleiche sowie die Abstimmung der physischen Bestände von Banken, Kassen und Vorräten im Rahmen der Inventur mit den Buchbeständen. Darüber hinaus sind die Nebenbücher mit dem Hauptbuch abzugleichen und das Belegwesen auf Vollständigkeit, Ordnungsmäßigkeit und Richtigkeit zu prüfen. Ein digitales Dokumentenmanagementsystem bietet hierbei wertvolle Unterstützung.

Inventur durchführen und Inventurdifferenzen vermeiden - so gelingt es
ERP & Finance

Inventur durchführen und Inventurdifferenzen vermeiden - so gelingt es

Die jährliche Bestandsaufnahme aller Vermögensgegenstände und Schulden, auch Inventur genannt, ist für viele Unternehmen jedes Mal eine Herausforderung. Dieser Artikel beantwortet die wichtigsten Fragen dazu und gibt Tipps, wie Sie eine Inventur durchführen und Inventurdifferenzen vermeiden können.

5 Min. Lesezeit

Jedes Unternehmen muss regelmäßig seinen tatsächlichen Waren- und Wertbestand mit dem buchmäßigen Sollbestand vergleichen. Im Folgenden wird erläutert, wozu diese Inventur dient, wie sie richtig durchgeführt wird und wie sich Inventurdifferenzen vermeiden lassen.

Was ist eine Inventur?

Die Inventur ist eine lückenlose Bestandsaufnahme des Vermögens und der Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Bei bilanzierenden Unternehmen ist sie Bestandteil des Jahresabschlusses.

Wozu dient die Inventur?

Mit der Inventur weisen Unternehmen nach, dass ihre Bilanz die tatsächlichen Verhältnisse widerspiegelt. Diese Bilanzwahrheit und -klarheit gehören zu den Grundsätzen ordnungsmäßiger Buchführung (GoB). Die Inventur beweist, dass ein Unternehmen über Wareneingänge und Warenausgänge ordnungsgemäß Buch geführt hat und die Wertansätze korrekt sind.

Welche Vorteile hat eine Inventur für Unternehmen?

Eine Inventur verschafft einen guten Überblick über den Betrieb und seine wirtschaftliche Situation. Sie stellt sicher, dass die Vorräte keinen „Schwund“ aufweisen. Zudem deckt sie Ladenhüter auf und ermöglicht deren Abwertung durch Sonderabschreibungen. Insgesamt erlaubt sie eine realistische Einschätzung des Unternehmenswerts.

Wann müssen Sie die Inventur durchführen?

Die Inventur ist grundsätzlich zum Ende des Geschäftsjahres durchzuführen.

Wie häufig sollte eine Inventur durchgeführt werden?

Der Gesetzgeber schreibt vor, dass der Ist-Bestand mindestens einmal jährlich gezählt, gemessen und schriftlich dokumentiert werden muss. Das Ergebnis muss mit den Buchbeständen übereinstimmen, die den Sollbestand widerspiegeln. Ist dies nicht der Fall, liegt eine Inventurdifferenz vor, die es zu vermeiden gilt.

Was müssen Unternehmen bei der Inventur beachten?

Eine Inventur erfasst grundsätzlich alle Vermögensgegenstände und Schulden eines Unternehmens. Auf der Aktivseite sind dies beispielsweise Kassenbestände, Guthaben auf Konten, Wertpapiere, Beteiligungen, Forderungen, Vorräte, das Anlagevermögen, Grundstücke und Gebäude sowie materielle und immaterielle Vermögensgegenstände. Auf der Passivseite werden die Schulden erfasst. Diese Form der Inventur wird als Buchinventur bezeichnet.

In der Praxis bezieht sich der Begriff “Inventur” jedoch meist auf die körperliche Bestandsaufnahme von Waren, Rohstoffen und anderen materiellen Gütern eines Unternehmens. Diese Güter bilden das Inventar. Die gezählten Bestände werden anschließend mit den Buchwerten der entsprechenden Sachkonten (Sollbestände) verglichen. Zu diesen Sachkonten gehören beispielsweise Posten unter "Vorräte“ wie Roh-, Hilfs- und Betriebsstoffe.

Hinweis: Dieser Artikel legt den Fokus stärker auf die Inventur materieller Güter als auf die von Forderungen oder Anlagevermögen. Der Grund dafür ist, dass die Inventur von Lager- und Warenbeständen in den Bereichen Handel, Handwerk, Gastronomie und Industrie meist als die größere Herausforderung angesehen wird.

Welche Formen der Inventur gibt es und was sind die Unterschiede?

Es gibt verschiedene Arten und Verfahren der Bestandsaufnahme, die sich zum Teil deutlich voneinander unterscheiden. Im Folgenden wird ein Überblick über die relevanten Inventurmethoden gegeben.

Stichtagsinventur

Diese gängige Form der Inventur findet in der Regel unmittelbar nach dem Ende des Geschäftsjahres zu einem festgelegten Termin oder Stichtag statt – meist zwischen dem 31. Dezember und dem 10. Januar des Folgejahres. Sie liegt in zeitlicher Nähe zum Jahresabschluss, da die Inventur die Richtigkeit der Bilanzansätze zum Bilanzstichtag nachweisen soll.

Vor- oder nachgelagerte Inventur

Die Stichtagsinventur kann bis zu drei Monate vor und bis zu zwei Monate nach dem Bilanzstichtag durchgeführt werden. Anhand der festgestellten Bestände und der Buchführung über Warenein- und -ausgänge wird dann auf den Stichtag zurückgerechnet, um die Richtigkeit der Bilanz nachzuweisen.

Einzelhändler legen ihre Stichtagsinventur oft in den Januar, da nach dem Weihnachtsgeschäft die Regale leer sind und es somit weniger zu zählen gibt. Die Warenein- und -ausgänge werden mithilfe des Warenwirtschaftssystems dann auf den Bilanzstichtag zurückgerechnet.

Eine vor- oder nachgelagerte Inventur ist schwierig, wenn sich die Warenbestände durch Verderb, Schwund, Verdunstung oder Ähnliches unkontrolliert verändern können. In solchen Fällen ist es ratsam, vorher die Genehmigung des Finanzamts für dieses Verfahren einzuholen.

Für diese Form der Inventur ist ein Warenwirtschaftssystem (WWS) zwingend erforderlich.

{{box-list-right}}

Stichprobeninventur

Wenn es Vorräte gibt, die sich aufgrund ihrer Beschaffenheit nur schwer durch Messen, Zählen oder Wiegen erfassen lassen, bietet sich eine Teilinventur an. Dabei werden die Bestände mithilfe von Stichproben ermittelt und hochgerechnet. Auch für diese Inventurmethode ist ein Warenwirtschaftssystem erforderlich.

Permanente Inventur

Unternehmen haben zudem die Möglichkeit, ihre Lagerbestände kontinuierlich über das Jahr hinweg zu erfassen und regelmäßig mit dem Warenwirtschaftssystem abzugleichen. Diese Inventurmethode setzt ebenfalls den Einsatz eines Warenwirtschaftssystems voraus.

__wf_reserved_inherit
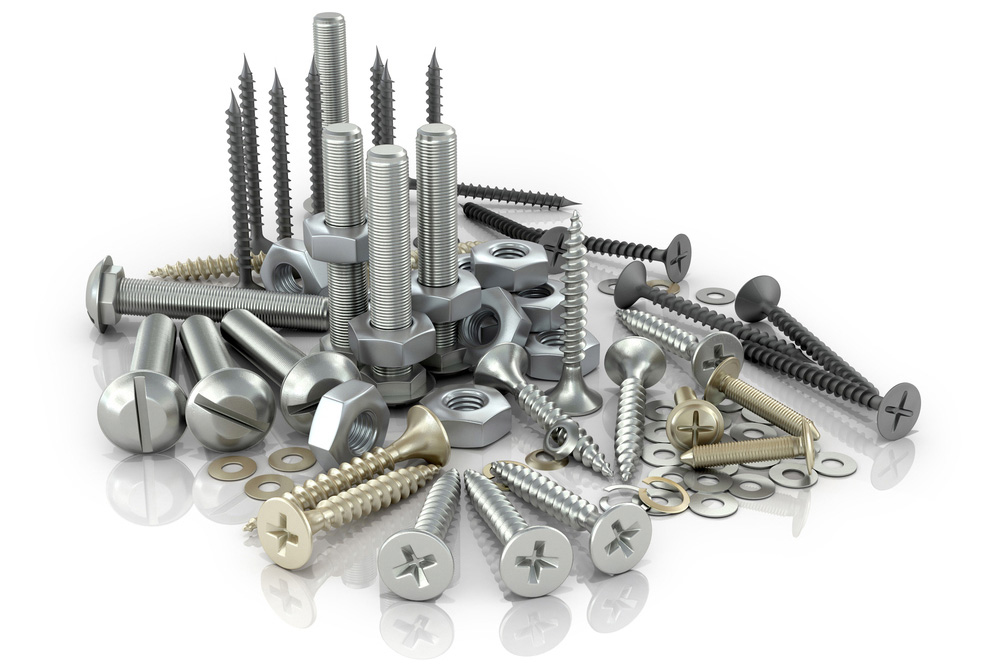
Bei Hilfs- und Betriebsstoffen wie Schrauben und Nägeln muss der Ist-Bestand nur alle drei Jahre gezählt werden – ansonsten genügt eine Schätzung

Wer muss eine Inventur durchführen?

Unternehmen, die zur doppelten Buchführung sowie zur Aufstellung eines Jahresabschlusses in Form einer Bilanz und einer Gewinn- und Verlustrechnung verpflichtet sind, müssen eine Inventur durchführen. Die Inventurpflicht knüpft somit grundsätzlich an die Buchführungs- und Bilanzierungspflicht an. Hierzu zählen insbesondere Kapitalgesellschaften (z. B. GmbH, UG, AG), Personenhandelsgesellschaften (z. B. OHG, KG, GmbH & Co. KG) sowie eingetragene Kaufleute (e. K.).

Freiberufler und andere Unternehmer, die ihren Gewinn mittels Einnahmen-Überschuss-Rechnung ermitteln und nicht zur Buchführung verpflichtet sind, unterliegen dagegen in der Regel keiner Inventurpflicht.

Auch Kleingewerbetreibende und Gesellschaften bürgerlichen Rechts (GbR) sind von der Inventurpflicht befreit, solange für sie keine Buchführungs- und Bilanzierungspflicht besteht, d. h. solange die maßgeblichen steuerlichen Schwellenwerte für Umsatz und Gewinn nicht überschritten werden.

Wird eine Buchführungspflicht begründet (z. B. durch Überschreiten dieser Grenzen oder aufgrund der Art und Größe des Geschäftsbetriebs), entsteht damit auch eine Inventurpflicht.

In welchen Schritten sollten Unternehmen eine Inventur durchführen?

Bei der Durchführung einer Inventur sollten Unternehmen folgendermaßen vorgehen:

  1. Termin festsetzen — Der Inventurtermin sollte in zeitlicher Nähe zum Jahresabschluss liegen, da ein späterer Termin die Rückrechnung zum Stichtag erschwert.
  2. Steuerberater einbeziehen — Für prüfungspflichtige Unternehmen ist dies Pflicht, für alle anderen eine Empfehlung: Ziehen Sie Ihren Steuerberater oder Wirtschaftsprüfer hinzu, damit er stichprobenartig prüfen kann, ob die Inventur ordnungsgemäß durchgeführt wurde. Die Ergebnisse der Stichproben sind schriftlich zu dokumentieren.
  3. Inventurteams bilden — Teilen Sie Ihr Personal in Inventurteams ein und rekrutieren Sie rechtzeitig Hilfskräfte. Es hat sich bewährt, Zweierteams zu bilden, bei denen ein Teammitglied zählt und das andere Teammitglied aufnimmt. Eine Inventur ohne Vier-Augen-Prinzip neigt zu Ungenauigkeiten und Fehlern.
  4. Umfang festlegen — Legen Sie den Umfang der Inventur fest. Waren können gezählt, gemessen und gewogen werden, während bei Roh-, Hilfs- und Betriebsstoffen wie Schrauben und Nägeln oft eine Schätzung ausreicht. Die Schätzmethode muss jedoch schriftlich dokumentiert werden. Alle drei Jahre sollten auch Gegenstände wie Nägel und Öldosen gezählt werden.
  5. Ware ordnen — Unterscheiden Sie zwischen Eigenware, Kundenware (eventuell für Reparaturen im Betrieb) und Fremdware (z. B. Kommissionsware). Ordnen Sie Ihre Waren, beispielsweise nach Produktkategorien.
  6. Zählbereiche bilden — Die Arbeit mit Zählbereichen hat sich bewährt. Diese Bereiche entsprechen den Räumen, in denen sich das Inventar befindet, wie z. B. Schaufenster, Laden, Werkstatt, Lagerräume oder bei größeren Lagerflächen einzelne Regale. Anhand der Zählbereiche erstellen Sie einen Inventurplan, an dem sich Ihre Inventurteams orientieren können.
  7. Vollständigkeit gewährleisten — Achten Sie bei der Festlegung der Zählbereiche sorgfältig auf Vollständigkeit. Vergessen Sie keine Ware, die sich außerhalb Ihres Betriebes, z.B. in einer angemieteten Halle, befinden könnte. Sonst kann es Probleme mit dem Finanzamt geben. Im schlimmsten Fall droht eine Steuerschätzung, die erhebliche Kosten verursachen kann.

Wie wird eine Inventur richtig durchgeführt?

Die Inventurteams erfassen die Bestände durch Zählen, Messen und Wiegen nach dem zuvor erstellten Inventurplan. Nach Abschluss jedes Zählbereichs führt der Inventurleiter oder der Steuerberater eine Stichprobenkontrolle durch, um zu überprüfen, ob bestimmte Gegenstände erfasst wurden.

Wie unterstützt ein Warenwirtschaftssystem beim Inventur durchführen?

Am Ende jeder Inventur werden alle Aufzeichnungen zusammengefasst. Die Bewertung der Vorräte übernimmt das Warenwirtschaftssystem, da dort die Einkaufspreise der einzelnen Artikel hinterlegt sind. Um die Bestände und Werte zum Bilanzstichtag vor- oder zurückzurechnen, ist ein Warenwirtschaftssystem unerlässlich.

Auch die Inventurlisten, die von Ihren Teams ausgefüllt werden, können Sie aus dem Warenwirtschaftssystem entnehmen. Inventurlisten unterliegen gemäß § 257 Abs. 1 Nr. 1 HGB und § 147 Abs. 1 Nr. 1 AO einer zehnjährigen Aufbewahrungspflicht, beginnend mit dem Ablauf des Kalenderjahrs, in dem sie erstellt wurden. Diese Frist gilt sowohl für papiergebundene als auch für elektronisch erstellte Inventurlisten. Sie müssen revisionssicher nach den GoBD-Prinzipien lesbar archiviert werden, um bei Betriebsprüfungen oder Steuerfeststellungen uneingeschränkt zugänglich zu sein.

Im Rahmen Ihrer Dokumentation müssen Sie Folgendes schriftlich festhalten:

  • Wo wurden die Waren erfasst, beispielsweise im Lager, im Geschäft, in der Werkstatt usw.?
  • Wer hat die Proben genommen?
  • Wann wurden die Proben entnommen?
  • Welche Inventurmethode wurde verwendet (insbesondere bei Schätzungen)?

Wie werten Sie die Ergebnisse der Inventur aus?

In Ihrem Warenwirtschaftssystem können Sie den Zähl- bzw. Ist-Bestand mit dem Buch- bzw. Soll-Bestand vergleichen. Diese müssen rechnerisch übereinstimmen.

Darüber hinaus können Sie mit der Warenwirtschaftssoftware relevante Kennzahlen zu Wareneinsatz, Lagerumschlag und Durchschnittsbeständen extrahieren und analysieren. So erkennen Sie, welche Produkte sich schlecht verkaufen.

In Zusammenarbeit mit Ihrem Steuerberater können Sie diese schwer verkäuflichen Waren dann bilanziell abwerten, was zu steuermindernden Sonderabschreibungen führt. In den meisten Fällen wird es jedoch auch zu Inventurdifferenzen kommen.

Wie lassen sich Inventurdifferenzen vermeiden?

Inventurdifferenzen treten bei fast jeder Inventur auf. Mögliche Ursachen sind Fehler bei der Inventur selbst, fehlerhafte Buchungen, eine falsche Zuordnung von Waren und Preisen, Verderb, Beschädigung oder Verlust von Waren sowie Schwund durch Diebstahl.

Zunächst sollte geprüft werden, ob die Inventur korrekt durchgeführt wurde und ob die richtigen Preise im System verwendet wurden. Eine eingehende Prüfung der Buchhaltung sowie eine genaue Überprüfung des Soll-Ist-Abgleichs sind ebenfalls ratsam.

Der Einsatz eines Warenwirtschaftssystems trägt wesentlich dazu bei, viele Inventurdifferenzen von vornherein zu vermeiden. Ein solches System zeichnet alle Warenein- und -ausgänge genau auf, ermöglicht eine permanente Bestandsverfolgung und erlaubt zeitnahe und korrekte Buchungen.

Werkstattfertigung in KMU: Mit digitalen Prozessen Effizienz und Transparenz steigern
ERP & Finance

Werkstattfertigung in KMU: Mit digitalen Prozessen Effizienz und Transparenz steigern

Individuelle Aufträge, wechselnde Anforderungen und enge Termine prägen den Alltag in der Werkstattfertigung kleiner und mittlerer Unternehmen (KMU). Dies ermöglicht zwar Flexibilität, führt jedoch zu unübersichtlichen Prozessen und einem hohen manuellen Aufwand. Dieser Beitrag zeigt, wie digitale Lösungen Ordnung in die Vielfalt bringen sowie Effizienz und Transparenz nachhaltig erhöhen.

5 Min. Lesezeit

Es ist kurz nach sieben Uhr morgens. Auf der Werkbank eines mittelständischen Betriebs stapeln sich handschriftliche Aufträge. Auf dem Bildschirm: eine Excel-Liste, daneben neue E-Mails mit dringenden Anfragen. Ein Kunde braucht eine Reparatur, ein anderer wartet auf eine Sonderanfertigung. Parallel laufen Wartungsarbeiten und eine kleine Serienproduktion.

Wenn Flexibilität zur Belastung wird

Mit jedem Auftrag steigt die Komplexität. Wo steht welcher Auftrag gerade? Wurde das richtige Material verbaut? Sind alle Arbeitszeiten korrekt erfasst? Antworten auf diese Fragen kosten Zeit. Je mehr Informationen manuell festgehalten werden, desto größer ist das Risiko von Fehlern, Medienbrüchen und Nacharbeiten.

Viele KMU kennen diese Situation. Der Arbeitsalltag besteht aus Improvisation, Zetteln und dem ständigen Versuch, den Überblick zu behalten. Spätestens bei der Abrechnung zeigt sich, wie aufwendig manuelle Prozesse wirklich sind.

Warum die Digitalisierung der Werkstattfertigung entscheidend ist

Werkstattähnliche Fertigungsstrukturen lassen sich nur bedingt standardisieren. Umso wichtiger ist es, sie digital zu unterstützen. Informationen sollten dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz vor Ort.

Dafür hat sich die Kombination aus der Warenwirtschaftssoftware Suiteify Commercial classic und der mobilen Service-App von Albos bewährt. Gemeinsam bilden sie eine durchgängige digitale Prozesskette, die einen Auftrag von der Erfassung über die Werkstatt bis zur Auslieferung und Rechnungsstellung begleitet.

Vom Auftrag bis zur Rechnung: Alles digital, alles verbunden

Sobald ein Auftrag im Warenwirtschaftssystem angelegt ist, startet der digitale Workflow. Kundendaten, Termine und Leistungsumfang werden automatisch über eine API-Schnittstelle an die mobile Service-App übertragen.

Die App läuft auf Smartphones, Tablets oder stationären Rechnern mit Internetzugang. Sie unterstützt Android, iOS und Windows. Über eine sichere VPN- oder HTTPS-Verbindung greifen die Mitarbeitenden auf aktuelle Auftragsdaten zu – auch unterwegs oder beim Kunden.

Die Service-App im Werkstattalltag

Die App erleichtert den Arbeitsalltag spürbar. Der Datenfluss zwischen Büro und mobilem Gerät verhindert Medienbrüche und Verzögerungen. Zudem werden Papierformulare überflüssig.

Aufträge zeigt das System übersichtlich mit Status, Fristen und Dokumenten an. Mitarbeitende können ihre Arbeitszeiten direkt in der App erfassen. Gleichzeitig wird der Materialverbrauch inklusive Chargen- und Seriennummern präzise dokumentiert.

Fotos, Videos oder Sprachaufnahmen entstehen direkt am Einsatzort und landen ohne Umwege beim passenden Auftrag. Nach Abschluss der Arbeiten bestätigt der Kunde die Leistung per digitaler Unterschrift auf dem Touchscreen. Selbst ohne Internet bleibt die App einsatzfähig; alle Daten synchronisieren sich automatisch, sobald wieder eine Verbindung besteht.

Automatisierte Datenintegration statt manueller Nacharbeit

Ist der Auftrag abgeschlossen, fließen alle Informationen – Zeiten, Materialien, Dokumentationen und Kundenfreigaben – automatisch zurück ins Warenwirtschaftssystem. Dort stehen sie sofort für die Rechnungsstellung und Weiterverarbeitung bereit.

Manuelle Übertragungen, doppelte Dateneingaben oder Medienbrüche gehören damit der Vergangenheit an. Dank standardisierter API-Schnittstellen lassen sich zudem weitere Systeme wie ERP oder Controlling problemlos anbinden – ein wichtiger Schritt in Richtung zukunftssicherer IT-Strukturen.

Mehr Überblick und weniger Stress in der Werkstattfertigung

Die Kombination aus mobiler Service-App und Warenwirtschaftssoftware bringt messbare Vorteile. Echtzeitdaten ermöglichen eine bessere Planung und Steuerung der Fertigungsprozesse. Engpässe werden früher erkannt und Ressourcen können gezielter eingesetzt werden. Gleichzeitig sorgt die lückenlose Dokumentation für mehr Transparenz und eine verbesserte Qualitätssicherung.

Am Ende profitieren alle: Die Mitarbeitenden werden entlastet, Prozesse laufen effizienter und das Unternehmen wird flexibler.

‍{{box-quote-left}}

FAQ: Digitale Werkstattfertigung in KMU

Was versteht man unter Werkstattfertigung in KMU?

Werkstattfertigung bezeichnet eine flexible Fertigungsform, bei der individuelle Aufträge, Reparaturen oder Kleinserien in wechselnder Reihenfolge bearbeitet werden. Besonders kleine und mittlere Unternehmen (KMU) nutzen diese Form, da sie sich gut an kundenspezifische Anforderungen anpassen lässt.

Welche Herausforderungen gibt es in der Werkstattfertigung kleiner Unternehmen?

Typische Herausforderungen sind unübersichtliche Prozesse, manuelle Dokumentation, Medienbrüche zwischen Werkstatt und Büro sowie ein hoher Koordinationsaufwand. Häufig fehlt Transparenz darüber, wo sich ein Auftrag befindet, welche Materialien verbaut wurden oder ob Arbeitszeiten korrekt erfasst sind.

Warum ist die Digitalisierung der Werkstattfertigung für KMU wichtig?

Digitale Prozesse schaffen Transparenz, reduzieren manuelle Nacharbeiten und minimieren Fehlerquellen. Durch die Digitalisierung können Informationen dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz – und stehen anschließend zentral zur Verfügung.

Wie können digitale Prozesse die Effizienz in der Werkstatt steigern?

Digitale Lösungen ermöglichen eine durchgängige Prozesskette vom Auftrag bis zur Rechnung. Arbeitszeiten, Materialverbrauch, Dokumentationen und Kundenfreigaben werden automatisch erfasst und weiterverarbeitet. Das spart Zeit, senkt den Verwaltungsaufwand und beschleunigt die Abrechnung.

Welche Rolle spielen mobile Service-Apps in der Werkstattfertigung?

Mobile Service-Apps unterstützen Mitarbeitende direkt im Arbeitsalltag. Sie zeigen Aufträge übersichtlich an, ermöglichen die Erfassung von Zeiten und Materialien und erlauben das Hinzufügen von Fotos, Videos oder Sprachnotizen. Dadurch entfallen Papierformulare und doppelte Dateneingaben.

Wie funktioniert die Verbindung zwischen Werkstatt und Büro digital?

Durch die Integration einer Service-App mit einer Warenwirtschaftssoftware werden alle Daten automatisch synchronisiert. Über Schnittstellen (z. B. APIs) fließen Auftragsdaten, Arbeitszeiten und Materialien zwischen Büro und Werkstatt hin und her – in Echtzeit oder nachträglich bei bestehender Internetverbindung.

Ist digitale Werkstattfertigung auch ohne permanente Internetverbindung möglich?

Ja. Moderne mobile Lösungen funktionieren auch offline. Alle erfassten Daten werden lokal gespeichert und synchronisieren sich automatisch, sobald wieder eine Internetverbindung besteht. Das ist besonders bei Serviceeinsätzen vor Ort ein großer Vorteil.

Welche Vorteile bietet digitale Dokumentation in der Werkstattfertigung?

Eine digitale Dokumentation sorgt für lückenlose Nachvollziehbarkeit aller Arbeitsschritte. Sie verbessert die Qualitätssicherung, erleichtert die Abrechnung und schafft Transparenz für Kunden und Mitarbeitende. Gleichzeitig reduziert sie Fehler und Nacharbeiten.

Können bestehende ERP- oder Controllingsysteme angebunden werden?

Ja. Digitale Werkstattlösungen lassen sich über standardisierte Schnittstellen in bestehende ERP-, Warenwirtschafts- oder Controllingsysteme integrieren. Dadurch entstehen zukunftssichere IT-Strukturen, die mit dem Unternehmen wachsen können.

Welche Vorteile haben KMU langfristig von digitaler Werkstattfertigung?

Langfristig profitieren KMU von effizienteren Abläufen, besserer Planbarkeit und höherer Transparenz. Mitarbeitende werden entlastet, Engpässe früher erkannt und Ressourcen gezielter eingesetzt. Gleichzeitig steigt die Flexibilität und Wettbewerbsfähigkeit des Unternehmens.

Nahtlose digitale Geschäftsprozesse im CO₂- und Kältemittelgeschäft
ERP & Finance

Nahtlose digitale Geschäftsprozesse im CO₂- und Kältemittelgeschäft

Ob CO₂-Zylinder für Wassersprudler, Kältemittel für industrielle Anlagen oder Trockeneis für die Logistik- und Lebensmittelbranche – Cleangas bewegt täglich tausende Gebinde unter engen Zeitplänen und mit strengen Sicherheitsvorgaben. Die Suiteify Commercial classic für DATEV und das Suiteify DMS classic bilden dabei das digitale Rückgrat und sorgen für strukturierte und transparente digitale Geschäftsprozesse.

5 Min. Lesezeit

Die Cleangas GmbH & Co. KG wurde 1992 in Willingen (Upland) gegründet und hat sich vom kleinen Serviceanbieter für Schankanlagen zu einem europaweit tätigen Spezialisten für Kohlensäure, Trockeneis, Kältemittel und CO₂-basierte Kühlanwendungen entwickelt.

Mit über 10.000 Dauerkunden, vier Standorten und rund 50 eigenen Trockeneisanlagen ist das Unternehmen auf standardisierte und belastbare Abläufe angewiesen, um Lieferungen, Produktion und Bestellvolumina zuverlässig zu koordinieren.

Vom Serviceanbieter zum europäischen Spezialisten

Um die wachsenden Prozesse zuverlässig abzubilden, setzt Cleangas an allen Standorten auf die digitale Prozessplattform von Suiteify. Die Suiteify Commercial classic für DATEV verknüpft die kaufmännischen Abläufe direkt mit der Finanzbuchhaltung, während das Suiteify DMS classic die Archivierung und schnelle Auffindbarkeit von Rechnungen, Verträgen und Versandunterlagen sicherstellt.

Durch die nahtlose Integration von E-Commerce, automatisierten Buchungsprozessen und individuell angepassten Layouts für Leergut und Gebinderücknahme entsteht ein belastbarer digitaler Unterbau für das gesamte Unternehmen.

„Die Entwicklung vom Ein-Mann-Betrieb zum Marktführer für Trockeneis ging nur, weil wir schon früh erkannt haben, dass ohne Digitalisierung ein weiteres Wachstum kaum möglich ist“, sagt Geschäftsführer Philipp ten Eicken, der die Einführung der Suiteify-Lösungen ab 2016 verantwortet hat.

Cleangas setzt jährlich rund 16.000 Tonnen CO₂ um, liefert Trockeneis im 24-Stunden-Takt und versendet über 100.000 Pakete pro Jahr – ein Volumen, das nur mit automatisierten ERP-Prozessen zu bewältigen ist.

{{box-quote-left}}

Suiteify Commercial classic für DATEV als zentrales Prozesssystem

Ein entscheidender Schritt war die Einführung der Suiteify Commercial classic für DATEV, um alle kaufmännischen Abläufe eng mit der Finanzbuchhaltung zu verzahnen. Die hauseigene E-Commerce-Plattform generiert den Großteil aller Bestellungen, deren Daten automatisiert in das ERP-System fließen. Von dort werden Auftragsbestätigungen erzeugt, Lieferscheine erstellt und Versandprozesse angestoßen. Sämtliche Informationen werden unmittelbar an DATEV übergeben.

„Wir haben täglich bis zu 600 Zahlungseingänge. Das lässt sich manuell nicht fehlerfrei abbilden“, erklärt Philipp ten Eicken. Die Suiteify-Software übernimmt die Zuordnung vollständig automatisiert. Rund 150.000 Zahlungseingänge pro Jahr werden so verarbeitet – ein Aufwand, der ohne Digitalisierung kaum handhabbar wäre.

__wf_reserved_inherit
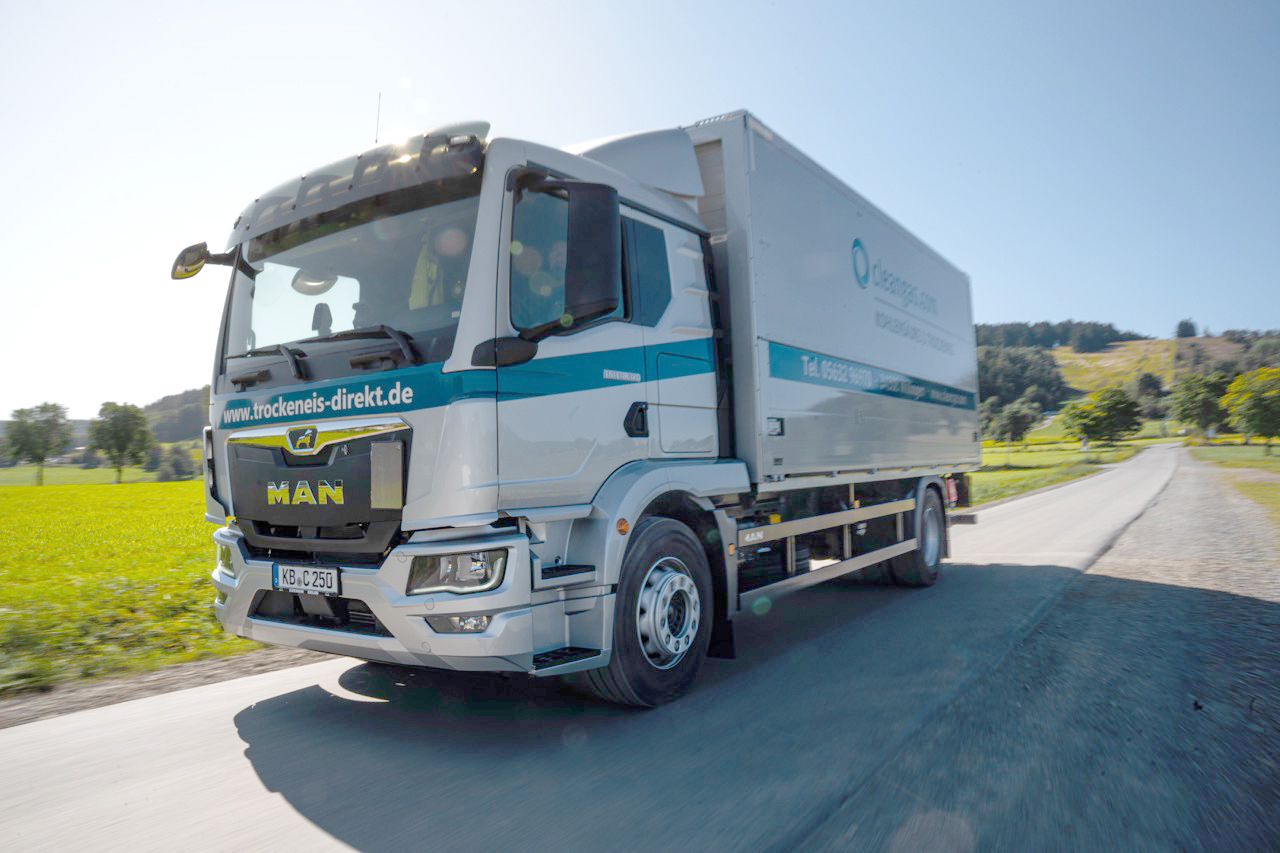
Cleangas transportiert CO₂, Kältemittel und Trockeneis klimaneutral zu Kunden in ganz Europa.

Spezialprozesse abbilden: Mehrweggebinde, Leergut und Rückverfolgung

Eine Besonderheit bei Cleangas ist das breite Spektrum an CO₂-Zylindern und Trockeneis-Boxen, die als langlebige Mehrweggebinde im Umlauf sind. Alle Behälter werden in der Suiteify Lagerverwaltung als Fremdlager geführt.

Gemeinsam mit den Fachleuten von Suiteify hat Cleangas ein eigenes Layout entwickelt, um die komplette Leergutlogistik inklusive Rückverfolgung abzubilden. So lässt sich für jeden Kunden genau nachvollziehen, welche Gebinde ausgeliefert wurden, welche Einheiten zurückgekommen sind und welche Restbestände noch beim Kunden stehen.

„Die Rückverfolgung ist für uns geschäftskritisch“, beschreibt Philipp ten Eicken das Tagesgeschäft. „Mit Suiteify sehen wir auf Tastendruck, welche Boxen wo im Einsatz sind. Auch unsere Disposition bucht Rücklieferungen direkt über die Suiteify-Oberfläche.“ Auf diese Weise lassen sich die Mehrwegsysteme effizient steuern und gegenüber Industriekunden lückenlos nachweisen – ein zentraler Baustein der Nachhaltigkeitsstrategie von Cleangas.

Suiteify DMS classic: Papierabbau, Transparenz und Auskunftsfähigkeit

Ein weiterer Meilenstein der Digitalisierung bei Cleangas war die Einführung von Suiteify DMS classic im Jahr 2019. Grund dafür waren die wachsenden Belegmengen. Bei über 3.000 Rechnungen pro Woche wären das Ausdrucken und die physische Ablage der Belege organisatorisch nicht länger manuell zu bewältigen gewesen.

Heute archiviert Cleangas Rechnungen, Zahlungsbelege, Verträge mit Industriekunden, Liefervereinbarungen, Leergutdokumente sowie Versandunterlagen inklusive Gefahrgutscheine. Die Volltextsuche und die klaren Strukturen ermöglichen es, Belege innerhalb weniger Sekunden zu finden. Für die Kältespezialisten ist dies ein wesentlicher Vorteil, da viele Kunden auf minutengenaue Lieferungen angewiesen sind.

„Bei kritischen Sendungen, etwa für Probentransporte, müssen wir sofort wissen, wo sich das Paket befindet und welche Dokumente dazugehören“, erläutert Philipp ten Eicken. „Mit Suiteify DMS classic geht die Recherche in Sekunden.“

__wf_reserved_inherit
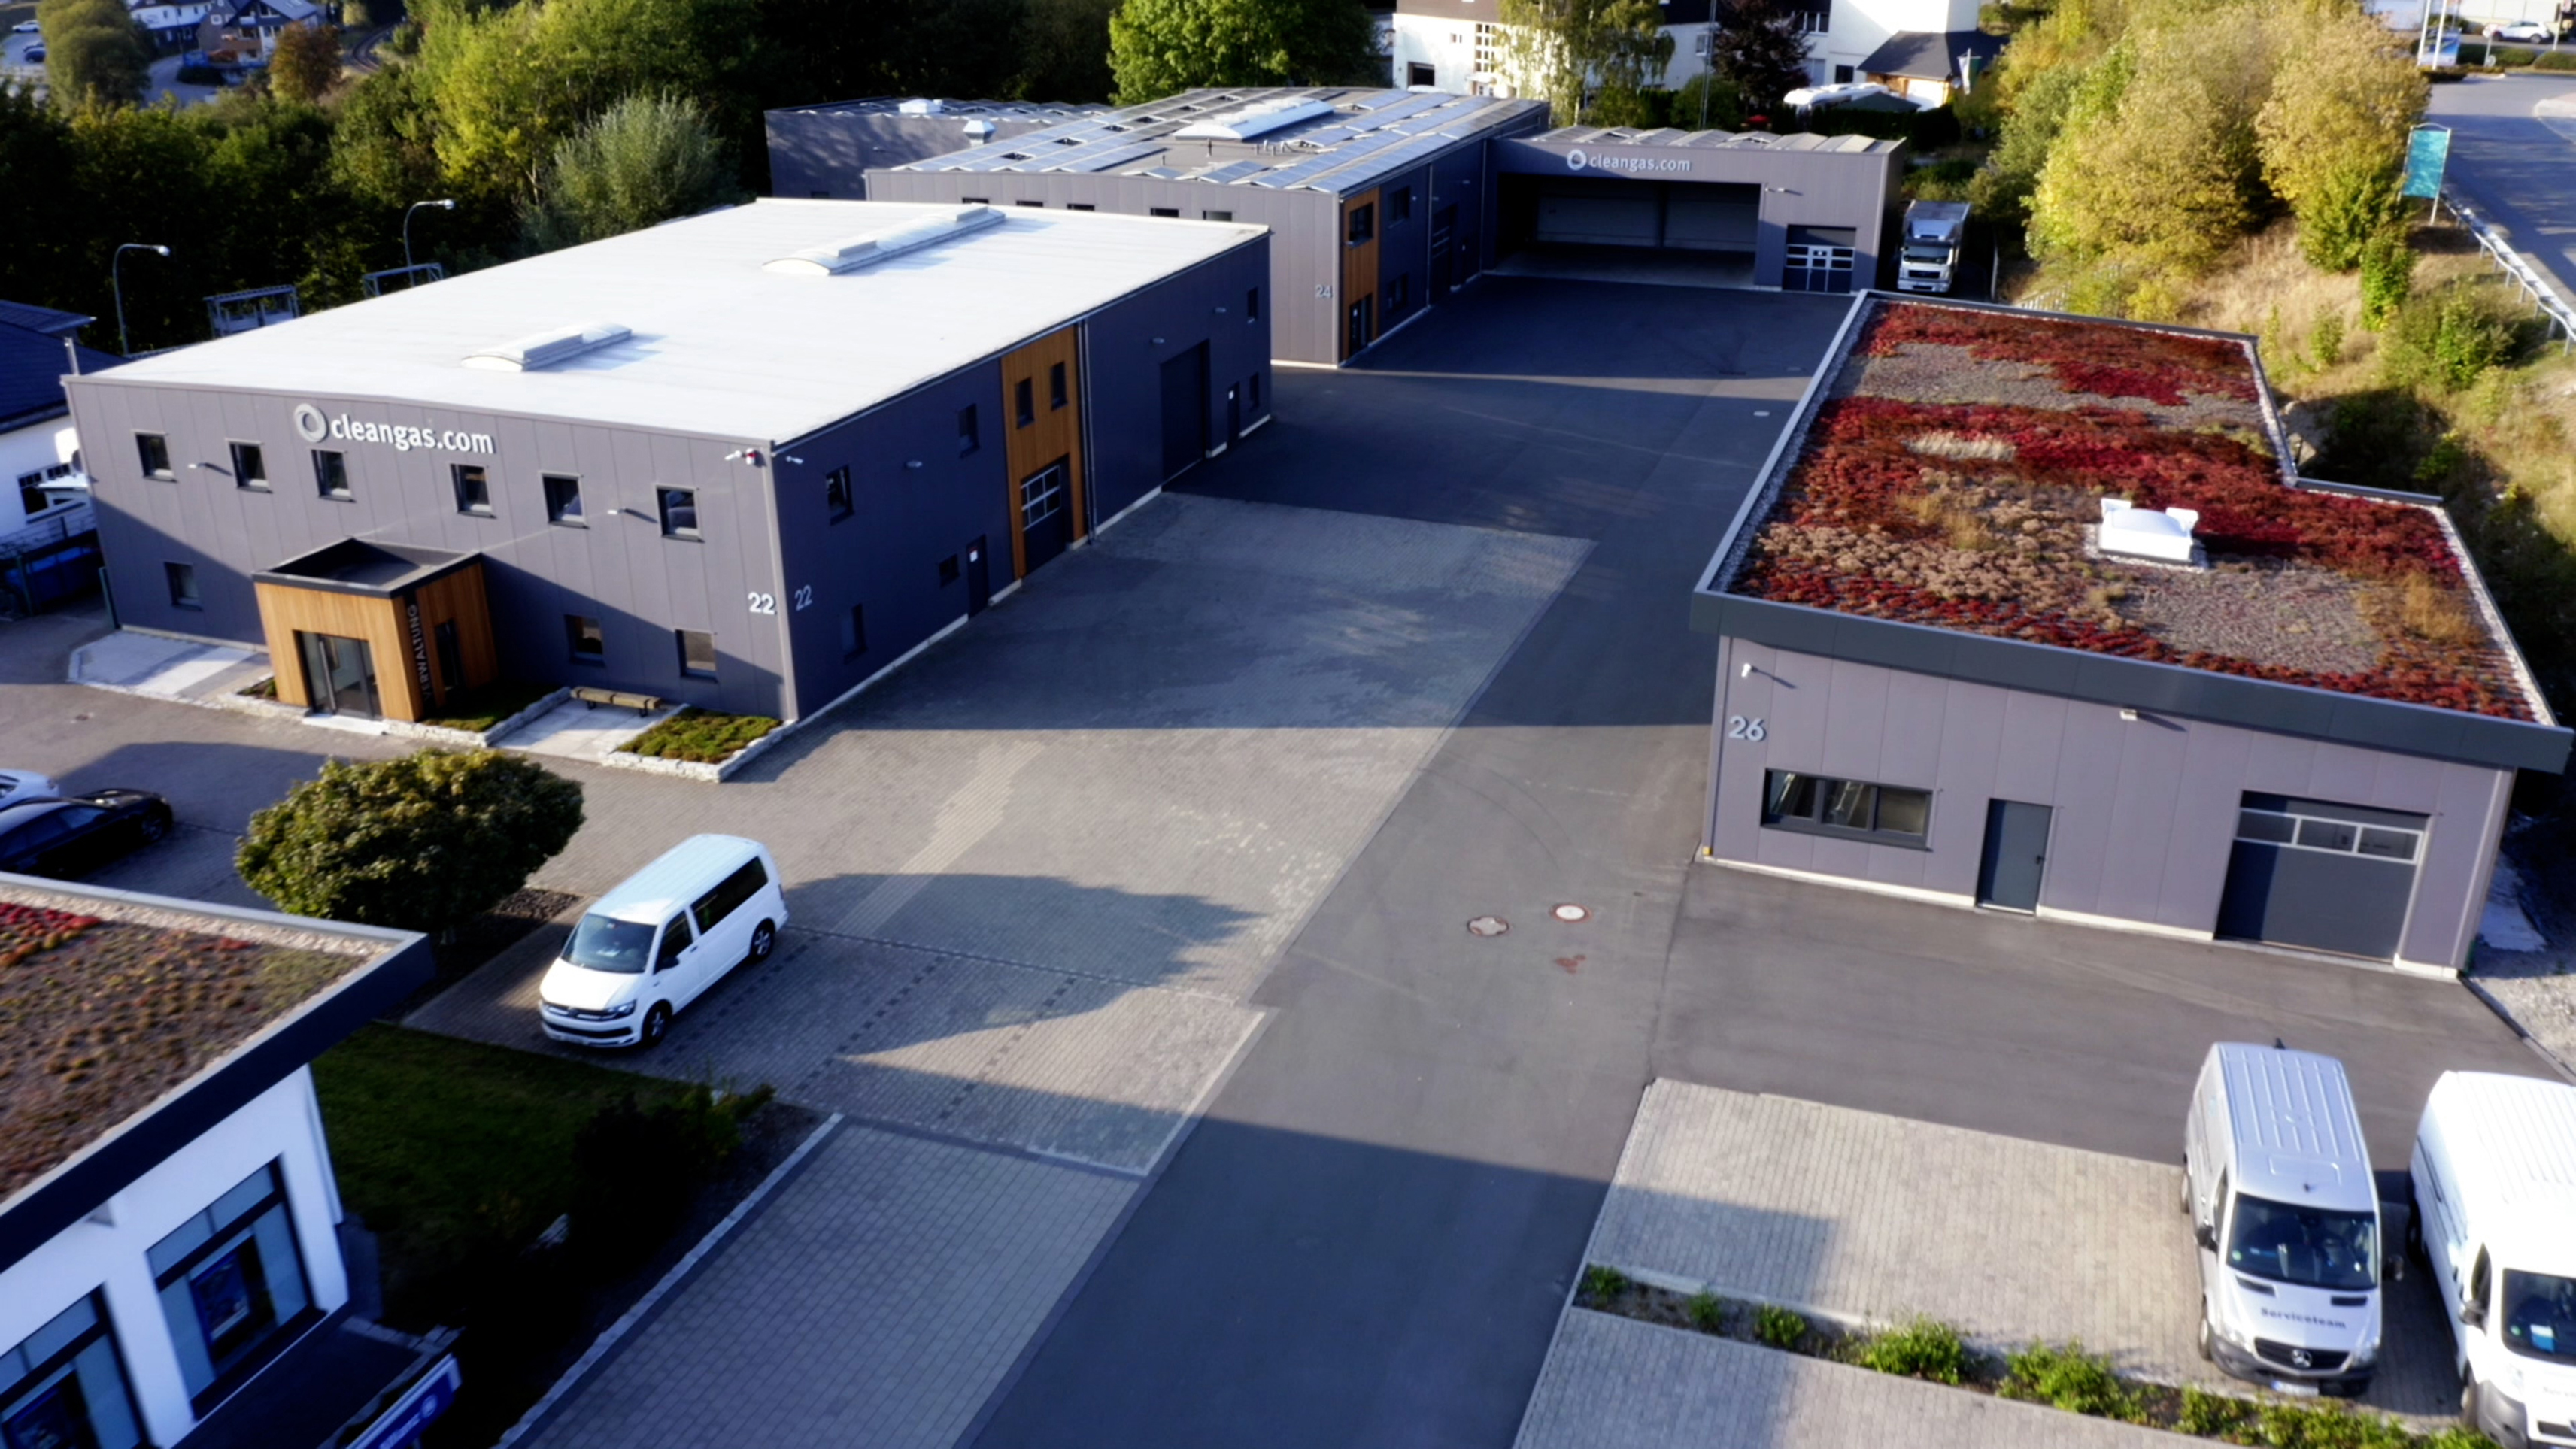
Hauptsitz von Cleangas in Willingen

Schnittstellen, Automatisierung und API-Einsatz

Cleangas nutzt die Systeme weit über den Standard hinaus. Über die Suiteify API wurden mehrere Eigenentwicklungen angebunden, darunter eine Rücknahmesoftware für Mehrwegboxen, die vollständige E-Commerce-Anbindung, ein Tool zur automatischen Übergabe von Kundendaten an die Telefonanlage sowie die Integration der Versandsoftware V-Log.

Auf diese Weise entstehen besonders schlanke Abläufe: Wird eine Bestellung online ausgelöst, werden innerhalb von zehn Minuten alle relevanten Daten in Suiteify angelegt, automatisch eine Auftragsbestätigung versendet und die Informationen an die Telefonanlage übergeben. Ruft der Kunde anschließend an, sieht der Service sofort die Bestellung, den Status und die dazugehörigen Dokumente.

Sendungsverfolgung und DMS-Verknüpfung

In der Auftragsbearbeitung setzt Cleangas zusätzlich ein von Suiteify angepasstes Modul zur Sendungsverfolgung ein. Anders als bei klassischen KEP-Diensten (Kurier-, Express- und Paketdienste) benötigt das Unternehmen detailliertere Rückmeldungen zu jeder Sendung, beispielsweise zu Gefahrgut und den beteiligten Logistikpartnern.

Alle Versanddokumente werden automatisch im DMS archiviert und stehen im Kundenkontext jederzeit bereit. Dadurch lassen sich Reklamationen, Liefernachweise oder Rückfragen aus der Industrie ohne Zeitverlust bearbeiten.

__wf_reserved_inherit
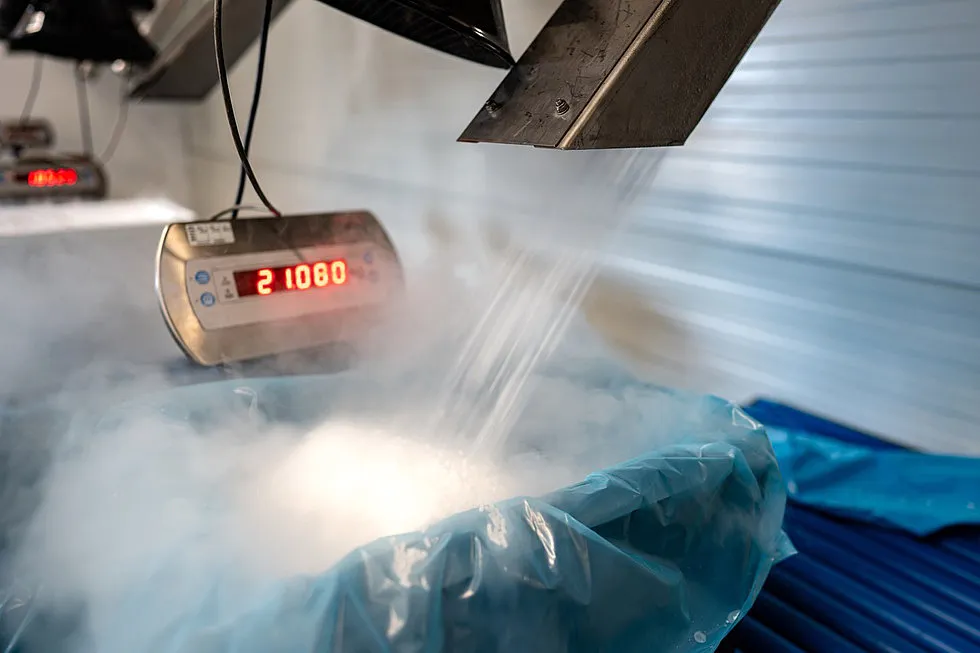
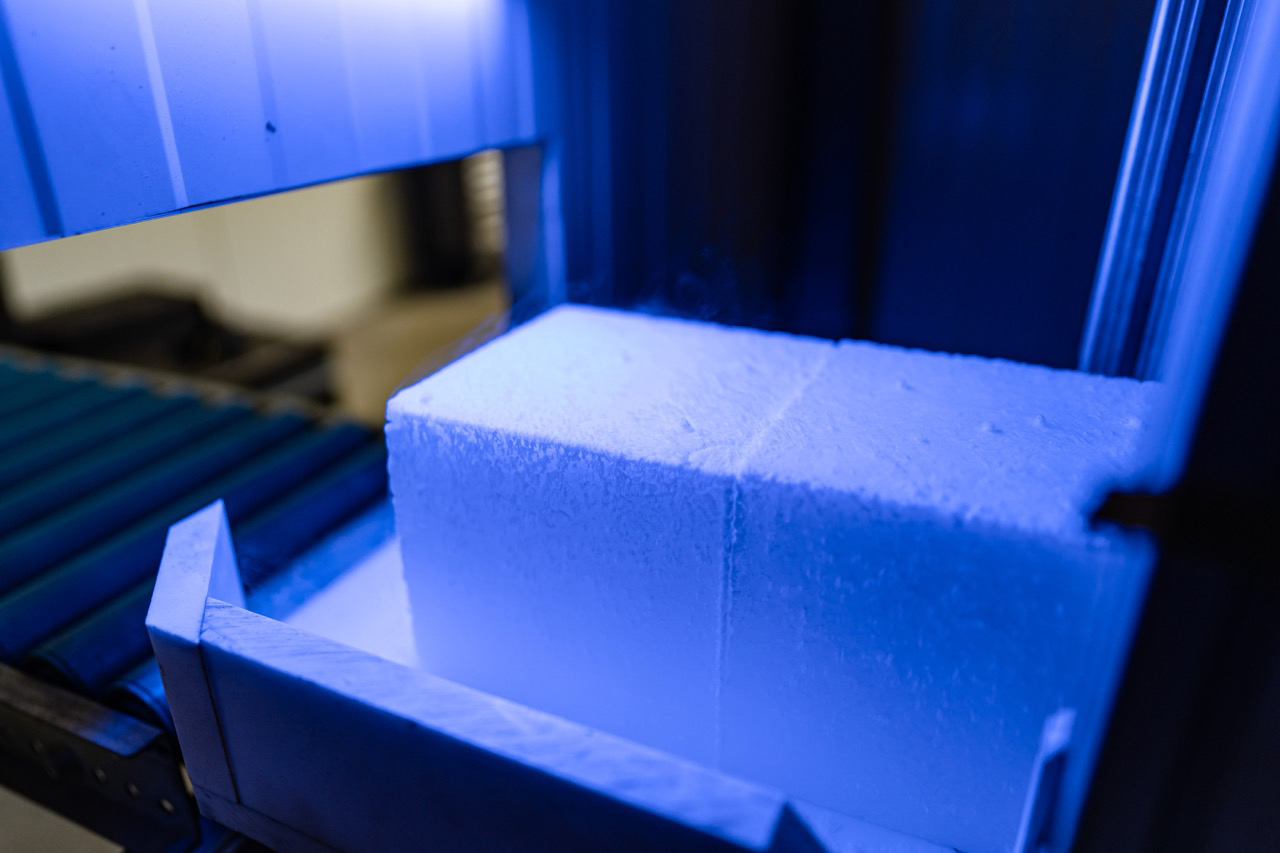
Trockeneisherstellung bei Cleangas

Pilotprojekt: KI-gestützte Dokumentenanalyse

Aktuell arbeitet Cleangas gemeinsam mit Suiteify an einem Pilotprojekt zur KI-Unterstützung im Dokumentenmanagement. Die KI soll dabei Namensähnlichkeiten besser erkennen und Dokumentinhalte automatisch auswerten.

Außerdem soll sie wiederkehrende Reklamationsmuster identifizieren und die Ursachen für Probleme schneller sichtbar machen.

„Früher haben wir vieles in Excel ausgewertet. Bei den heutigen Datenmengen ist das aber nicht mehr möglich“, stellt Philipp ten Eicken fest. „Mit KI-Unterstützung wollen wir Entscheidungen künftig noch stärker datenbasiert treffen.“

Digitale Geschäftsprozesse als Basis der Unternehmensentwicklung

Cleangas zeigt, wie KMU, die unter Wettbewerbsdruck stehen, ihre Abläufe durchgängig und belastbar gestalten können. Mit der Kombination aus Suiteify Commercial classic für DATEV, Suiteify DMS classic und mehreren individuellen Schnittstellenlösungen hat das Unternehmen skalierbare Strukturen geschaffen, die Wachstum und steigende Kundenanforderungen zuverlässig unterstützen.

„Unsere Prozesse müssen jederzeit funktionieren: vom Onlineshop über die Produktion bis zur Auslieferung“, resümiert Philipp ten Eicken. „Mit den Lösungen von Suiteify haben wir ein flexibles System, das unsere spezifischen Prozesse detailliert abbildet und mit uns weiterwächst.“

{{box-list-right}}

5 Irrtümer zur E-Rechnung - und wie KMU sie vermeiden
ERP & Finance

5 Irrtümer zur E-Rechnung - und wie KMU sie vermeiden

Seit Januar 2025 sind Unternehmen in Deutschland verpflichtet, im B2B–Bereich strukturierte elektronische Rechnungen wie XRechnung oder ZUGFeRD zu empfangen und zu verarbeiten. Insbesondere bei kleinen und mittleren Unternehmen (KMU) kursieren jedoch einige Missverständnisse und Halbwahrheiten, die zu Fehlentscheidungen führen können. Dieser Artikel klärt über die häufigsten Irrtümer zur E-Rechnung auf.

5 Min. Lesezeit

Irrtum 1: „Eine PDF-Rechnung genügt weiterhin“

Dies ist einer der häufigsten Irrtümer zur E-Rechnung. Viele Unternehmen gehen davon aus, dass eine PDF–Rechnung per E–Mail immer noch ausreicht. Dies ist jedoch nicht der Fall. Ein PDF ist kein strukturiertes, maschinenlesbares Format im Sinne der gesetzlichen Vorgaben zur E-Rechnung. Es erfüllt somit nicht die Anforderungen der E-Rechnungspflicht.

Lösung: Stellen Sie sicher, dass Sie Rechnungen in den Formaten XRechnung und ZUGFeRD empfangen und verarbeiten können. Diese Formate entsprechen der gesetzlichen Definition einer elektronischen Rechnung (EN 16931).

Irrtum 2: „Die E-Rechnungspflicht gilt nur für Rechnungen an die öffentliche Verwaltung“

Das war einmal – jetzt nicht mehr. Seit dem 1. Januar 2025 gilt die Pflicht zur E-Rechnung auch im B2B-Bereich. Das bedeutet: Alle Unternehmen in Deutschland müssen in der Lage sein, E-Rechnungen zu empfangen – unabhängig von Branche und Größe.

Lösung: Prüfen Sie jetzt, ob Ihre Buchhaltungssoftware E-Rechnungen im richtigen Format verarbeiten kann. Stimmen Sie sich mit Ihren Lieferanten ab, um technische Probleme beim Rechnungseingang zu vermeiden.

{{box-list-left}}

Irrtum 3: „Für mein kleines Unternehmen lohnt sich das nicht“

Die Umstellung auf die E–Rechnung ist für alle Unternehmen Pflicht. Auch Kleinunternehmen müssen in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Zudem unterschätzen viele KMU die Vorteile der E-Rechnung: automatisierte Prozesse, schnellerer Zahlungseingang und weniger manuelle Fehler.

Lösung: Setzen Sie eine Buchhaltungslösung ein, die Ihnen die Erstellung, den Empfang und die Archivierung von gesetzeskonformen E-Rechnungen erleichtert.

Irrtum 4: „Ich darf weiterhin Rechnungen als PDF versenden“

Das ist nur bedingt richtig. Die E-Rechnungspflicht 2025 betrifft zurzeit nur den Empfang und nicht den Versand von E-Rechnungen. Das bedeutet: Sie können vorerst noch PDF-Rechnungen versenden – aber nur, wenn der Empfänger damit einverstanden ist. Ab dem 1. Januar 2027 wird jedoch auch der Versand von E-Rechnungen verpflichtend. Nur Unternehmen mit einem Vorjahresumsatz von weniger als 800.000 Euro haben noch ein Jahr länger Zeit. Ab dem 1. Januar 2028 gibt es dann aber keine Ausnahmen mehr.

Lösung: Bereiten Sie sich jetzt schon auf den verpflichtenden Versand von E-Rechnungen ab 2027 vor. Idealerweise stellen Sie bereits heute auf strukturierte XML-basierte Rechnungen (z. B. XRechnung oder ZUGFeRD) um, um reibungslose Prozesse mit Ihren Geschäftspartnern zu gewährleisten.

Irrtum 5: „Ich habe noch zwei Jahre Zeit“

Ein riskante Fehleinschätzung, denn die Frist für den verpflichtenden E-Rechnungsempfang ist bereits abgelaufen. Wer jetzt noch keine E-Rechnungen empfangen kann, verstößt gegen geltendes Recht. Die zweite Stufe – die Pflicht zum Versand von E-Rechnungen – tritt am 1. Januar 2027 in Kraft. Wer bis dahin nicht reagiert, gerät unter Druck.

Lösung: Beginnen Sie jetzt mit der Umstellung. Planen Sie Testläufe, schulen Sie Mitarbeitende und optimieren Sie Schritt für Schritt Ihre Prozesse. So stellen Sie sicher, dass Ihr Unternehmen rechtzeitig bereit ist für die E-Rechnungspflicht inklusive Versand von E-Rechnungen. Unternehmen, die frühzeitig umstellen, profitieren zudem von effizienteren Buchhaltungsprozessen und Wettbewerbsvorteilen.

Fazit: Jetzt handeln, Irrtümer zur E-Rechnung beseitigen und E-Rechnungspflicht erfüllen

Die Einführung der E–Rechnungspflicht in Deutschland ist ein wichtiger Schritt hin zu digitalen Geschäftsprozessen. Wer heute noch mit veralteten Rechnungsformaten arbeitet, muss dringend handeln. Die Pflicht zur E-Rechnung gilt bereits – und wird in den kommenden Jahren noch ausgeweitet.

Unser Tipp: Nehmen Sie Ihre aktuelle Rechnungsstellung und -verarbeitung unter die Lupe:

  • Können Sie E-Rechnungen empfangen und archivieren?
  • Ist Ihre Software auf XRechnung und ZUGFeRD vorbereitet?
  • Haben Sie Ihre Partner und Mitarbeitenden informiert?
Liquiditätsplanung: Warum integrierte Finanzsoftware für die Liquiditätsplanung in Unternehmen ein Muss ist
ERP & Finance

Liquiditätsplanung: Warum integrierte Finanzsoftware für die Liquiditätsplanung in Unternehmen ein Muss ist

Liquidität ist die Lebensader eines jeden Unternehmens. Wer seine Zahlungsfähigkeit nicht im Blick hat, riskiert Engpässe – im schlimmsten Fall sogar die Insolvenz. Eine durchdachte Liquiditätsplanung ist deshalb kein Nice-to-have, sondern überlebenswichtig.

5 Min. Lesezeit

Liquidität ist die Lebensader eines jeden Unternehmens. Wer seine Zahlungsfähigkeit nicht im Blick hat, riskiert Engpässe – im schlimmsten Fall sogar die Insolvenz. Eine durchdachte Liquiditätsplanung ist deshalb kein Nice-to-have, sondern überlebenswichtig.

Doch in der Praxis zeigt sich: Viele Unternehmen planen noch immer mit Excel – statisch, fehleranfällig und oft zu spät. Dabei gibt es längst intelligentere Wege. Integrierte Finanzsoftware bringt nicht nur Transparenz, sondern macht aus der Liquiditätsplanung ein echtes Frühwarnsystem. Zudem kann sie die Buchführung erheblich vereinfachen, indem sie die Dokumentation von Geschäftsvorfällen automatisiert und die Erstellung von Finanzplänen unterstützt. Der Begriff Buchhaltung umfasst dabei alle Tätigkeiten und Methoden, die zur Dokumentation und Analyse der finanziellen Transaktionen eines Unternehmens notwendig sind.

Was ist Liquiditätsplanung?

Definition und Bedeutung für Unternehmen

Liquiditätsplanung ist ein essenzielles Teilgebiet der Finanzplanung eines Unternehmens. Dabei ist es wichtig, die verschiedenen Begriffe der Finanzplanung zu verstehen, um eine präzise und effektive Liquiditätsplanung zu gewährleisten. Sie bezieht sich auf die Fähigkeit eines Unternehmens, seine kurzfristigen Verbindlichkeiten fristgerecht zu begleichen. Eine durchdachte Liquiditätsplanung ist entscheidend, um die finanzielle Stabilität und die Zahlungsfähigkeit eines Unternehmens sicherzustellen.

Durch die Vorhersage von Einnahmen und Ausgaben sowie die Identifizierung potenzieller Liquiditätsengpässe können Unternehmen frühzeitig Maßnahmen ergreifen, um finanzielle Schwierigkeiten zu vermeiden. Eine integrierte Finanzsoftware spielt hierbei eine zentrale Rolle, indem sie die automatische Erfassung von Einnahmen und Ausgaben ermöglicht und potenzielle Engpässe schnell sichtbar macht. So wird die Liquiditätsplanung nicht nur präziser, sondern auch effizienter.

Warum ist Liquiditätsplanung wichtig für Unternehmen?

Die Liquiditätsplanung ist ein unverzichtbarer Bestandteil der Finanzplanung eines Unternehmens. Sie ermöglicht es, zukünftige Zahlungseingänge und -ausgänge präzise zu planen und sicherzustellen, dass das Unternehmen jederzeit seine Verbindlichkeiten begleichen kann. Eine sorgfältige Liquiditätsplanung trägt maßgeblich zur Verbesserung der Solvenz bei und erhöht die Zahlungsfähigkeit des Unternehmens. Durch die frühzeitige Identifizierung potenzieller Engpässe können Unternehmen proaktiv Maßnahmen ergreifen, um finanzielle Schwierigkeiten zu vermeiden. Dies stärkt nicht nur die finanzielle Stabilität, sondern auch das Vertrauen von Investoren und Geschäftspartnern.

Die Bedeutung von Buchhaltung für die Liquiditätsplanung

Die Buchhaltung ist das Rückgrat einer effektiven Liquiditätsplanung. Sie liefert die notwendigen Daten und Informationen, um zukünftige Zahlungseingänge und -ausgänge präzise zu planen. Durch die systematische Erfassung und Analyse von Finanzdaten können Unternehmen ihre Liquidität besser steuern und sicherstellen, dass sie jederzeit in der Lage sind, ihre Verbindlichkeiten zu begleichen. Eine gut geführte Buchhaltung ermöglicht es, finanzielle Trends zu erkennen und fundierte Entscheidungen zu treffen, die zur langfristigen finanziellen Stabilität beitragen.
__wf_reserved_inherit

Wie unterstützt Buchhaltung die Liquiditätsplanung?

Die Buchhaltung unterstützt die Liquiditätsplanung auf vielfältige Weise:

  • Erfassung und Analyse von Zahlungseingängen und -ausgängen: Durch die detaillierte Aufzeichnung aller finanziellen Transaktionen kann ein Unternehmen seine Liquidität präzise planen.
  • Informationen über Verbindlichkeiten und Forderungen: Die Buchhaltung liefert wichtige Daten über die finanziellen Verpflichtungen und ausstehenden Forderungen eines Unternehmens, die für die Liquiditätsplanung unerlässlich sind.
  • Gewinnermittlung und Solvenzplanung: Durch die Analyse der Buchhaltungsdaten können Unternehmen ihre Gewinnermittlung optimieren und ihre Solvenz langfristig sichern. Dies ermöglicht eine bessere finanzielle Planung und trägt zur Stabilität des Unternehmens bei.

Zahlungsfähigkeit und ihre Bedeutung für Unternehmen

Die Zahlungsfähigkeit ist ein entscheidender Indikator für die finanzielle Gesundheit eines Unternehmens. Sie beschreibt die Fähigkeit eines Unternehmens, seine Verbindlichkeiten fristgerecht zu begleichen. Eine hohe Zahlungsfähigkeit signalisiert finanzielle Stabilität und stärkt das Vertrauen von Investoren, Kunden und Geschäftspartnern. Verschiedene Faktoren wie Einnahmen, Ausgaben und Schulden beeinflussen die Zahlungsfähigkeit. Eine sorgfältige Liquiditätsplanung hilft, diese Faktoren zu überwachen und sicherzustellen, dass das Unternehmen jederzeit zahlungsfähig bleibt. Dies ist besonders wichtig, um unvorhergesehene finanzielle Engpässe zu vermeiden und die langfristige Solvenz des Unternehmens zu gewährleisten.

Warum Liquiditätsplanung so wichtig ist

Eine präzise Liquiditätsplanung hilft Unternehmen dabei:

  • den Zahlungsfluss vorausschauend zu steuern,
  • Engpässe frühzeitig zu erkennen,
  • rechtzeitig Maßnahmen wie Kreditlinien oder Zahlungsvereinbarungen einzuleiten,
  • Investitionen besser zu planen und zu finanzieren.

Eine genaue Liquiditätsplanung unterstützt zudem die Gewinnermittlung, indem sie sicherstellt, dass alle finanziellen Bewegungen erfasst und analysiert werden, was zur finanziellen Stabilität beiträgt.

Besonders kurzfristige Ausgaben – wie Gehälter, Steuern oder unerwartete Reparaturen – können Unternehmen schnell in Schieflage bringen, wenn nicht ausreichend liquide Mittel zur Verfügung stehen.

Darüber hinaus ermöglicht eine effektive Liquiditätsplanung, dass Unternehmen ihre Geschäftsstrategie gezielt anpassen können. Durch die Analyse von Trends und die Berücksichtigung von Szenarien können Unternehmen proaktive Entscheidungen treffen, die nicht nur kurzfristige, sondern auch langfristige finanzielle Ziele unterstützen. Die Fähigkeit, potenzielle Risiken und Chancen frühzeitig zu identifizieren, bietet einen entscheidenden Vorteil im dynamischen Geschäftsumfeld.

Eine integrierte Finanzsoftware kann hierbei eine wesentliche Unterstützung bieten, indem sie die Szenarioplanung erleichtert und Unternehmen die Möglichkeit gibt, verschiedene finanzielle Szenarien durchzuspielen und zu bewerten. So wird die Liquiditätsplanung nicht nur präziser, sondern auch flexibler und anpassungsfähiger an sich ändernde Marktbedingungen. Diese Flexibilität ist entscheidend, um in Krisenzeiten schnell reagieren zu können und die Solvenz des Unternehmens zu gewährleisten.
__wf_reserved_inherit

Die Herausforderungen der Liquiditätsplanung

Schwierigkeiten bei der Vorhersage von Einnahmen und Ausgaben

Die Liquiditätsplanung stellt Unternehmen vor mehrere Herausforderungen, insbesondere bei der genauen Vorhersage von Einnahmen und Ausgaben. Oftmals liegt das Problem darin, dass grundlegende Finanzbegriffe nicht vollständig begriffen werden, was zu Missverständnissen und Fehlern in der Planung führen kann. Eine ungenaue Planung kann schnell zu Liquiditätsengpässen führen, die die finanzielle Stabilität und die Zahlungsfähigkeit des Unternehmens gefährden.

Ein weiteres Problem ist die Identifizierung potenzieller Liquiditätsengpässe. Unternehmen müssen ihre finanziellen Daten sorgfältig analysieren, um mögliche Engpässe frühzeitig zu erkennen und geeignete Strategien zu entwickeln, um diese zu überwinden. Hierbei kann eine integrierte Finanzsoftware wertvolle Unterstützung bieten, indem sie Echtzeitdaten liefert und die Szenarioplanung erleichtert. So können Unternehmen proaktiv handeln und ihre finanzielle Sicherheit langfristig gewährleisten.

Eine effektive Liquiditätsplanung erfordert zudem die Berücksichtigung externer Faktoren, die die finanzielle Situation eines Unternehmens beeinflussen können. Dazu zählen wirtschaftliche Trends, gesetzliche Änderungen oder auch unerwartete Ereignisse wie Naturkatastrophen oder Pandemien. Unternehmen müssen in der Lage sein, flexibel auf solche Veränderungen zu reagieren und ihre Liquiditätsstrategie entsprechend anzupassen.

Zudem ist es wichtig, dass Unternehmen regelmäßig ihre Liquiditätsplanung überprüfen und anpassen, um sicherzustellen, dass sie stets auf dem neuesten Stand ist. Dies erfordert eine kontinuierliche Überwachung der finanziellen Kennzahlen und eine enge Zusammenarbeit zwischen den verschiedenen Abteilungen innerhalb des Unternehmens, wie der Buchhaltung, dem Controlling und der Geschäftsführung.

Die Schwächen herkömmlicher Planung

In vielen kleinen und mittleren Unternehmen laufen Liquiditätsplanungen noch über Excel oder werden sporadisch beim Steuerberater angefragt. Besonders für Kleinunternehmer und andere wirtschaftlich tätige Personen kann dies zu erheblichen Herausforderungen führen, da sie oft nicht über die notwendigen Ressourcen und Kenntnisse verfügen, um eine präzise Liquiditätsplanung durchzuführen. Doch das birgt gleich mehrere Risiken:

  • Verzögerte Datenerfassung (z. B. durch fehlende Eingangsrechnungen)
  • Nicht erfasste Fixkosten wie Leasing oder Miete
  • Keine Echtzeitdaten – der Blick in die Zukunft bleibt trüb
  • Aufwendige manuelle Pflege

Kurz: Diese Methode hinkt dem Tagesgeschäft hinterher und bietet kaum Handlungsspielraum.

Darüber hinaus führt die Abhängigkeit von manuellen Prozessen oft zu Fehlern, die schwerwiegende finanzielle Konsequenzen nach sich ziehen können. Fehlende oder fehlerhafte Daten können zu falschen Annahmen und Entscheidungen führen, die die Liquidität des Unternehmens gefährden.

Ein weiterer Nachteil der herkömmlichen Planung ist die mangelnde Transparenz. Ohne eine zentrale Datenbasis ist es schwierig, einen vollständigen Überblick über die finanzielle Situation des Unternehmens zu erhalten. Dies erschwert die Kommunikation und Zusammenarbeit zwischen den Abteilungen und kann zu Missverständnissen und ineffizienten Prozessen führen.

Um diesen Herausforderungen zu begegnen, ist es unerlässlich, auf moderne, integrierte Finanzlösungen umzusteigen, die eine automatisierte und präzise Liquiditätsplanung ermöglichen. Solche Systeme bieten nicht nur eine bessere Kontrolle und Transparenz, sondern unterstützen auch die strategische Entscheidungsfindung und tragen zur langfristigen finanziellen Sicherheit des Unternehmens bei.

Die Lösung: Integrierte Finanzsoftware

Moderne, integrierte Systeme wie Suiteify ONE Start verknüpfen Buchhaltung, Banking, Löhne und Reporting. Dabei werden sowohl die Soll-Seite als auch die Haben-Seite der Buchführung automatisch aktualisiert, was die Genauigkeit und Effizienz der Finanzplanung erheblich verbessert. Das bringt gleich mehrere Vorteile:

  • Automatisierte Zahlungszuordnung: Bankbewegungen werden automatisch den richtigen Konten zugewiesen.
  • Aktuelle Datenbasis: Alle Einnahmen und Ausgaben sind zentral verfügbar – in Echtzeit.
  • Szenarienplanung leicht gemacht: Was passiert, wenn ein Großkunde später zahlt? Oder wenn neue Investitionen anstehen? Softwaregestützte Szenarien machen’s sichtbar.
  • Direkte Schnittstellen zu Behörden und Banken: Spart Zeit und reduziert Fehlerquellen.

Integrierte Lösungen ermöglichen es Unternehmen, ihre Liquidität vorausschauend zu steuern – statt nur zu reagieren. Sie sind damit nicht nur effizienter, sondern auch krisenfester. Zudem unterstützen sie die übergeordnete Geschäftsstrategie, indem sie Unternehmensleitenden helfen, externe Kräfte besser zu erkennen und die zukünftige Ausrichtung des Unternehmens zu verbessern.

Ein Beispiel aus der Praxis

Ein typisches KMU, etwa ein Handelsbetrieb mit 8 Mitarbeitenden, musste früher als verantwortliche Person den monatlichen Liquiditätsstatus manuell auf Basis von Bankauszügen, Excel-Tabellen und Rücksprachen mit der Buchhaltung ermitteln. Für Unternehmer, insbesondere Einzelunternehmer und Freiberufler, bietet die integrierte Finanzsoftware eine erhebliche Erleichterung bei der täglichen Finanzverwaltung. Seit der Einführung einer integrierten Lösung:

  • sieht die Geschäftsführung tagesaktuell, wie es um offene Forderungen und liquide Mittel steht
  • wird der Zahlungsverkehr automatisiert abgewickelt
  • und Investitionsentscheidungen können datenbasiert getroffen werden.

Ergebnis: Weniger Stress, bessere Entscheidungen und eine gestiegene finanzielle Sicherheit.

Weitere Vorteile der integrierten Finanzsoftware

Zusätzlich zu den bereits genannten Vorteilen bietet eine integrierte Finanzsoftware eine Vielzahl weiterer Funktionen, die die Effizienz und Genauigkeit der Liquiditätsplanung erheblich steigern. Beispielsweise ermöglicht sie eine nahtlose Integration mit anderen Unternehmensbereichen wie dem Controlling und der Personalabteilung. Dies sorgt für einen reibungslosen Informationsfluss und verbessert die Zusammenarbeit innerhalb des Unternehmens.

Ein weiterer Vorteil ist die Möglichkeit, historische Daten zu analysieren und Trends zu erkennen, die bei der strategischen Planung helfen können. Unternehmen können so fundierte Prognosen erstellen und auf Basis dieser Informationen ihre Geschäftsstrategie anpassen. Dies ist besonders wichtig in einem sich schnell ändernden Marktumfeld, in dem Flexibilität und Anpassungsfähigkeit entscheidend sind.

Darüber hinaus unterstützt die Software die Einhaltung gesetzlicher Vorgaben und erleichtert die Kommunikation mit dem Finanzamt und anderen Behörden. Dies reduziert den administrativen Aufwand und minimiert das Risiko von Fehlern und Strafen.

Insgesamt trägt die Verwendung einer integrierten Finanzsoftware dazu bei, dass Unternehmen nicht nur ihre Liquidität besser verwalten, sondern auch ihre Gesamtleistung und Wettbewerbsfähigkeit verbessern können.

Fazit: Zeit für den Umstieg

Die Liquiditätsplanung entscheidet über Handlungsspielraum, Krisenfestigkeit und letztlich über den Unternehmenserfolg. Wer heute noch mit Excel arbeitet, verschenkt wertvolle Zeit und Übersicht.

Integrierte Finanzsoftware hilft dabei, die Solvenz des Unternehmens zu erhalten, indem sie eine bessere Übersicht und Kontrolle über die Finanzen ermöglicht.

Integrierte Finanzsoftware ist kein Luxus – sondern ein Muss.

{{checklist}}
Rechnungen per E-Mail verschicken - das ist zu beachten
ERP & Finance

Rechnungen per E-Mail verschicken - das ist zu beachten

Nicht erst seit dem Inkrafttreten der E-Rechnungspflicht Anfang 2025 versenden viele Unternehmen ihre Rechnungen per E-Mail. Was Unternehmer beim elektronischen Rechnungsversand beachten sollten, erklärt dieser Artikel.

5 Min. Lesezeit

Die E-Rechnung ist auf dem Vormarsch. Das liegt zum einen an ihren unbestreitbaren Vorteilen hinsichtlich Prozesseffizienz und Kosteneinsparung. Zum anderen spielen rechtliche Vorgaben eine wichtige Rolle: Bereits mit dem Steuervereinfachungsgesetz 2011 hat der deutsche Gesetzgeber die elektronische Rechnung der herkömmlichen Papierrechnung umsatzsteuerlich gleichgestellt.

Mit dem Inkrafttreten der E-Rechnungspflicht für inländische B2B-Geschäfte Anfang 2025 hat die elektronische Rechnungsstellung einen weiteren Schub erhalten.

Eine besonders verbreitete und unkomplizierte Form der Übermittlung ist der Versand von Rechnungen per E-Mail – idealerweise direkt aus der betriebswirtschaftlichen Software heraus.

Fünf zentrale Anforderungen an Rechnungen per E-Mail

1. Rechnungen per E-Mail müssen die gleichen Pflichtangaben enthalten wie Rechnungen in Papierform.

Die folgenden Angaben müssen gemäß § 14 Abs. 4 UStG auf jeder Rechnung enthalten sein, unabhängig davon, ob es sich um eine E-Rechnung oder eine sonstige Rechnung (PDF, Bilddatei) handelt:

  • Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers
  • Steuernummer oder Umsatzsteuer-Identifikationsnummer des Rechnungsstellers
  • Ausstellungsdatum der Rechnung
  • Fortlaufende Rechnungsnummer
  • Menge und Art der Lieferung bzw. Umfang und Art der Leistung
  • Zeitpunkt der Lieferung oder sonstigen Leistung sowie Zahlungszeitpunkt
  • Entgelt und Steuerbetrag sowie Steuersatz
  • im Voraus vereinbarte Entgeltsminderungen

2. Für Unternehmen als Rechnungsempfänger ist keine Zustimmung zum elektronischen Rechnungsversand erforderlich.

Unternehmen können dem Versand einer strukturierten E-Rechnung (XRechnung, ZUGFeRD) seit dem 1. Januar 2025 nicht mehr widersprechen.

Die Übermittlung einer E-Rechnung oder einer sonstigen Rechnung in einem anderen unstrukturierten elektronischen Format an einen Verbraucher bedarf hingegen der Zustimmung des Rechnungsempfängers. Dies ist in § 14 Abs. 1 UStG geregelt. Die Zustimmung ist jedoch nicht an eine bestimmte Form gebunden. Sie kann durch Vereinbarung, z.B. in den Allgemeinen Geschäftsbedingungen (AGB) des Rechnungsausstellers, erfolgen. Darüber hinaus kann die Zustimmung auch stillschweigend erfolgen oder nachträglich erklärt werden.

Im Klartext: Solange ein Verbraucher nicht ausdrücklich die Zusendung einer Papierrechnung verlangt, dürfen Unternehmen ihre Rechnungen in elektronischer Form versenden.

3. Die Echtheit, inhaltliche Unversehrtheit und Lesbarkeit der elektronischen Rechnung müssen gewährleistet sein.

Diese Anforderung kann durch alle innerbetrieblichen Kontrollverfahren erfüllt werden, die einen verlässlichen Prüfpfad zwischen Rechnung und Leistung schaffen können. Selbstverständlich besteht auch weiterhin die Möglichkeit, die Echtheit, Unversehrtheit und Lesbarkeit der Rechnung durch eine qualifizierte elektronische Signatur oder durch Datenaustausch im EDI-Verfahren sicherzustellen (§ 14 Abs. 3 UStG). Verpflichtend ist dies jedoch nicht.

‍{{box-quote-left}}

4. Elektronische Rechnungen müssen GoBD-konform und digital archiviert werden.

Elektronische Rechnungen müssen nach den GoBD so aufbewahrt werden, wie sie das Unternehmen erhalten hat – also im ursprünglichen digitalen Format. Dies gilt sowohl für E-Rechnungen (XRechnung oder ZUGFeRD) als auch für sonstige Rechnungen (z.B. PDF, Bilddatei sowie Kleinbetragsrechnungen bis 250 Euro, die von der E-Rechnungspflicht ausgenommen sind).

GoBD-konform ist es auch, eingehende Papierrechnungen zu scannen und im Rahmen einer elektronischen Rechnungseingangsverarbeitung digital zu verarbeiten und zu archivieren. Weitere Informationen zum Thema GoBD finden Sie im Blogartikel Die 11 wichtigsten Anforderungen an GoBD-konforme Buchhaltung.

5. Die Aufbewahrungsfrist beträgt zehn Jahre.

Ausgestellte und empfangene Rechnungen müssen von den Unternehmen mindestens zehn Jahre lang aufbewahrt werden. Während dieser Zeit müssen die Rechnungsdaten jederzeit innerhalb kurzer Zeit auffindbar, lesbar und auswertbar sein – zum Beispiel bei einer Betriebsprüfung. Mehr zu den Aufbewahrungsfristen von Rechnungen und anderen Belegen finden Sie im Blogbeitrag Aufbewahrung von Geschäftsunterlagen – Fristen und Pflichten.

Rechnungen per E-Mail – Welche Datenformate sind zulässig?

Hier ist zu unterscheiden:

  • Ist der Rechnungsempfänger ein Unternehmen im Inland (B2B = Unternehmen an Unternehmen), muss die E-Rechnung grundsätzlich in einem strukturierten XML-Format übermittelt werden, das der europäischen Norm EN 16931 entspricht. Es gelten jedoch Übergangsfristen. Zulässig und verbreitet sind insbesondere die maschinenlesbaren Formate XRechnung und ZUGFeRD (ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL). Auch andere europäische Formate wie Factur-X (Frankreich) sind zulässig. Kleinunternehmer sind von der Pflicht zum Versenden von E-Rechnungen ausgenommen, müssen diese aber empfangen können.
  • Handelt es sich um ein B2C-Geschäft (Unternehmen an Verbraucher), so kann die Rechnung als „sonstige Rechnung“ in Papierform oder in einem unstrukturierten elektronischen Datenformat wie z.B. PDF oder JPEG ausgestellt und übermittelt werden. Für welches Format sich der Rechnungssteller entscheidet, ist unerheblich, solange die Echtheit, Unversehrtheit und Lesbarkeit der Rechnung über den gesamten Aufbewahrungszeitraum gewährleistet ist.

Wichtig: Eine Bilddatei, ein PDF ohne strukturierte XML-Daten oder eine eingescannte Papierrechnung sind keine E-Rechnungen im rechtlichen Sinne.