Blog

ERP & Finance

Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Kostenmanagement: So behalten KMU ihre Kosten im Griff
ERP & Finance

Kostenmanagement: So behalten KMU ihre Kosten im Griff

Gezielte Kostenanalyse und Kostensteuerung sind für kleine und mittlere Unternehmen (KMU) heute entscheidender denn je. Steigende Energiekosten, volatile Märkte und Fachkräftemangel erhöhen den Druck auf die Rentabilität. Mit moderner Finanzbuchhaltungssoftware und klaren Prozessen können KMU ihre Kosten dauerhaft optimieren und somit ihre Wettbewerbsfähigkeit sichern.

5 Min. Lesezeit

KMU haben im Vergleich zu Großunternehmen meist weniger personelle und finanzielle Ressourcen und müssen diese deshalb umso effektiver einsetzen. Dennoch fehlt oft der regelmäßige Blick auf die eigene Kostenstruktur – mit dem Ergebnis:

  • Verdeckte Kosten bleiben unentdeckt.
  • Einsparpotenziale werden nicht genutzt.
  • Gewinne fallen trotz guter Auftragslage geringer aus als möglich.

Gerade in Zeiten wirtschaftlicher Unsicherheit kann das schnell zu Liquiditätsproblemen und im Extremfall zur Zahlungsunfähigkeit führen.

1. Kostenverursacher sichtbar machen

Die Grundlage für ein erfolgreiches Kostenmanagement ist Transparenz. Dazu ist eine Kostenstellen- und Kostenträgerrechnung erforderlich.

  • Die Kostenstellenrechnung ordnet Gemeinkosten (z. B. Miete, Strom und Verwaltungskosten) verursachungsgerecht den Unternehmensbereichen zu.
  • Die Kostenträgerrechnung weist Kosten den Produkten, Projekten oder Dienstleistungen zu.

Ein Praxisbeispiel: Ein Metallverarbeitungsbetrieb stellt mithilfe seiner Buchhaltungssoftware fest, dass 18  Prozent der Verwaltungskosten auf manuelle Angebotsprozesse entfallen, und digitalisiert diesen Schritt. Ergebnis: 9  Prozent Kosteneinsparung pro Jahr.

2. Gezielte Auswertung statt Rasenmähermethode

Erfassen allein reicht nicht aus. Wichtig ist die gezielte Analyse der Zahlen. Moderne Finanzbuchhaltungssoftware bietet:

  • individuell anpassbare Auswertungen,
  • automatische Soll-Ist-Vergleiche,
  • Frühwarnfunktionen bei Abweichungen.

So können Verantwortliche gezielt dort den Rotstift ansetzen, wo es sinnvoll ist – statt pauschal Budgets zu kürzen.

Tipp: Konzentrieren Sie sich auf Kostenarten mit hohem Einsparpotenzial, beispielsweise Lieferantenkonditionen, Lagerbestände oder den Energieverbrauch.

3. Echtzeit-Kontrolle mit Cockpit- und Dashboard-Funktionen

Früher mussten Kostenauswertungen oft aus langen Listen und Tabellen herausgelesen werden – zeitaufwendig und fehleranfällig. Heute bieten Cockpit- und Dashboard-Tools einen schnellen Überblick:

  • Grafische Darstellungen von Kennzahlen [z. B. Liquidität, Fixkostenquote, EBIT (Earnings Before Interest and Taxes; auf Deutsch: Gewinn vor Zinsen und Steuern)]
  • Ampelfarben und Trendpfeile zur schnellen Einschätzung
  • Drilldown-Funktion für Detailanalyse

Das ermöglicht Ad-hoc-Entscheidungen und frühzeitiges Gegensteuern – ein entscheidender Vorteil bei volatilen Märkten.

{{box-list-left}}

4. Vom Kostenmanagement zur Wettbewerbsstärke

Ein effektives Kostenmanagement ist weit mehr als nur eine reine Kontrolle der Ausgaben: Es ist eine strategische Säule für den langfristigen Erfolg und die Zukunftsfähigkeit eines Unternehmens. Durch gut gesteuerte Kosten entstehen finanzielle Freiräume, die Investitionen in Wachstum ermöglichen, beispielsweise in neue Maschinen oder innovative Technologien.

Eine optimierte Kostenstruktur verschafft zudem mehr Flexibilität bei der Preisgestaltung und bei Angeboten gegenüber Kunden. Gerade für kleine und mittlere Unternehmen ist dies ein entscheidender Wettbewerbsvorteil.

Darüber hinaus sorgt ein durchdachtes Kostenmanagement in Phasen von Engpässen, wie Materialknappheit oder unvorhergesehenen Marktschwankungen, für mehr Sicherheit. Unternehmen, die ihre Kosten bewusst steuern, verbessern somit ihre Rentabilität und ihre Widerstandskraft und legen den Grundstein für nachhaltigen Unternehmenserfolg.

Zusammengefasst: So sollten KMU beim Kostenmanagement vorgehen

  1. Bestehende Kostenstruktur analysieren – mit Unterstützung durch eine geeignete Finanzsoftware
  2. Kostentransparenz schaffen – durch Kostenstellen- und Kostenträgerrechnung
  3. Dashboards nutzen – für tägliche Kennzahlenkontrolle
  4. Maßnahmen priorisieren – basierend auf Einsparwirkung und Umsetzbarkeit
  5. Ergebnisse regelmäßig überwachen – und Prozesse stetig verbessern

Fazit

Ein professionelles Kostenmanagement ist für KMU der Schlüssel zu mehr Liquidität, höheren Gewinnen und echten Handlungsspielräumen. Moderne Finanzbuchhaltungssoftware ermöglicht diesen Prozess so einfach, automatisiert und flexibel wie nie zuvor.

Betriebsnummer beantragen – jetzt einfacher mit KI
ERP & Finance

Betriebsnummer beantragen – jetzt einfacher mit KI

Die Beantragung einer Betriebsnummer bei der Bundesagentur für Arbeit (BA) ist jetzt einfacher: Mithilfe von künstlicher Intelligenz (KI) lässt sich die wirtschaftliche Tätigkeit eines Unternehmens schnell und präzise angeben, ohne dass man sich mühsam durch zahlreiche Kategorien klicken muss.

5 Min. Lesezeit

Wenn Arbeitgeber eine Betriebsnummer beantragen, müssen sie ihre wirtschaftlichen Aktivitäten einer Kategorie des amtlichen Ordnungssystems des Statistischen Bundesamtes zuordnen. Diese sogenannte Klassifikation der Wirtschaftszweige dient dazu, wirtschaftliche Aktivitäten systematisch und einheitlich zu ordnen und zu strukturieren. Dadurch ist es möglich, Daten aus unterschiedlichen Quellen zu vergleichen, beispielsweise für amtliche Statistiken, wirtschaftswissenschaftliche Analysen, Steuererhebungen oder die Darstellung von Branchentrends.

Seit Juli 2025 übernimmt eine speziell entwickelte KI der Bundesagentur für Arbeit einen Großteil der Zuordnungsarbeit. Arbeitgeber müssen nur noch eine kurze Beschreibung ihres Tätigkeitsfeldes eingeben, anschließend schlägt die KI automatisch passende Kategorien vor. Wie das Ganze funktioniert, erklärt dieser Beitrag.

Was ist eine Wirtschaftsunterklasse (WUKL) und warum ist sie wichtig?

Die Wirtschaftsunterklasse (WUKL) ist die präziseste Gliederungsstufe der amtlichen Wirtschaftsklassifikation des Statistischen Bundesamtes. Sie beschreibt sehr genau, womit sich ein Unternehmen beschäftigt – von Softwareentwicklung über Handwerk bis hin zu Dienstleistungen für die Energiewende.

Eine korrekte Zuordnung ist entscheidend für:

  • richtige Meldungen zur Sozialversicherung,
  • passende Förderprogramme für die verschiedenen Branchen,
  • Einhaltung rechtlicher Vorgaben,
  • transparente Wirtschaftsdaten für Vergleiche und Statistiken.

Ab November 2025 stehen 983 verschiedene Unterklassen zur Verfügung, sodass eine noch exaktere Einordnung möglich ist.

Vom manuellen Auswahlverfahren zur KI-Unterstützung

Seit 2019 können Arbeitgeber über den Betriebsnummern-Service der BA die Betriebsnummer online beantragen. Bisher mussten sie sich durch hunderte Auswahlfelder klicken, was besonders für innovative Geschäftsmodelle eine Herausforderung war.

Seit Juli 2025 genügt eine kurze Freitextbeschreibung, die von einer KI analysiert wird. Daraufhin schlägt die KI die fünf passendsten Wirtschaftsunterklassen vor, aus denen der Arbeitgeber die korrekte auswählt.

Wie funktioniert die KI und welche Vorteile bringt sie KMU?

Die KI basiert auf einem modernen Sprachmodell, das natürliche Sprache versteht und mit dem Wissen der Klassifikation der Wirtschaftszweige trainiert wurde. Sie erkennt branchenspezifische Schlüsselbegriffe und ordnet das Unternehmen präzise zu. Dabei lernt sie durch Nutzerfeedback, das anonymisiert gespeichert wird.

Vorteile für Arbeitgeber:

  • Weniger Bürokratie – mühsames Klicken entfällt
  • Fehlerreduktion – fundierte Vorschläge minimieren falsche Einordnungen
  • Zeitersparnis – schnelle und intuitive Bearbeitung
  • Förderung von Innovation – die KI lernt kontinuierlich mit neuen Geschäftsbereichen

Mensch und KI – ein starkes Team

Obwohl die KI präzise arbeitet, liegt die finale Entscheidung immer beim Arbeitgeber. In Spezialfällen kann die KI beispielsweise noch nicht jeden innovativen Betrieb perfekt zuordnen. Eine abschließende menschliche Kontrolle bleibt daher sinnvoll. Um dauerhaft hohe Qualität und Zuverlässigkeit zu gewährleisten, prüft die Bundesagentur für Arbeit die Vorschläge stichprobenartig.
Auch Datenschutz und kontinuierliche Lernfähigkeit der KI sind wichtige Aspekte, die überwacht und verbessert werden.

Digitalisierung erleichtert die Verwaltung im Mittelstand

Mithilfe des KI-Verfahrens reduziert die Bundesagentur für Arbeit die Bürokratie und vereinfacht, beschleunigt und modernisiert Prozesse für mittelständische Unternehmen. Das bedeutet mehr Zeit für das Kerngeschäft, weniger Verwaltungsaufwand und eine flexible Technologie, die mit den Anforderungen des Unternehmens wächst. Durch die Zusammenarbeit von Mensch und KI wird die Beantragung der Betriebsnummer effizient, fehlerfrei und zukunftsfähig – genau das, was moderne Unternehmen benötigen.

Die Phasen der Teamentwicklung und abzuleitende Maßnahmen
ERP & Finance

Die Phasen der Teamentwicklung und abzuleitende Maßnahmen

In diesem Beitrag klären wir, was Teamentwicklung im Unternehmenskontext bedeutet – und warum sie in Zeiten von Agilität und Digitalisierung unverzichtbar ist. Anschließend führen wir durch die fünf Phasen der Teamentwicklung nach Bruce Tuckman und zeigen, wie sie zeitlich und inhaltlich ineinandergreifen. Zum Schluss erhältst du konkrete Methoden für Führungskräfte und HR-Teams – und ihren Mehrwert fürs Arbeitsklima.

5 Min. Lesezeit

Teams, die gut zusammenarbeiten, entscheiden schneller, innovieren häufiger und liefern bessere Ergebnisse. Strukturierte Teamentwicklung verbessert Kommunikation, reduziert Konflikte und erhöht die Zufriedenheit. Aus der Praxis wissen wir: Regelmäßige Workshops und ehrliche Feedback-Runden stärken den Zusammenhalt messbar.

In diesem Beitrag klären wir, was Teamentwicklung im Unternehmenskontext bedeutet – und warum sie in Zeiten von Agilität und Digitalisierung unverzichtbar ist. Anschließend führen wir durch die fünf Phasen der Teamentwicklung nach Bruce Tuckman und zeigen, wie sie zeitlich und inhaltlich ineinandergreifen. Zum Schluss erhältst du konkrete Methoden für Führungskräfte und HR-Teams – und ihren Mehrwert fürs Arbeitsklima.

Definition: Was ist Teamentwicklung?

Teamentwicklung ist kein einmaliges Teambuilding-Event, sondern ein langfristiger, strategischer Prozess. Ziel ist es, die kooperative Leistungsfähigkeit eines Teams systematisch zu stärken – von der Analyse der Teamdynamik bis zur Umsetzung und Überprüfung passender Maßnahmen.

Unternehmen greifen dafür oft auf etablierte Modelle wie das Tuckman-Phasenmodell zurück und kombinieren sie mit auf die Teamzusammensetzung zugeschnittenen Ansätzen. Zentrale Bausteine sind:

  • Diagnostik: Stärken, Schwächen und Verbesserungspotenziale identifizieren.
  • Strategische Planung: Gemeinsame Ziele festlegen und ein Maßnahmen-Set definieren, das Zusammenarbeit wirksam verbessert.
  • Interventionen: Workshops, Coaching & Co., um Kommunikationsbarrieren abzubauen und Rollen zu klären.
  • Nachhaltigkeit: Wirkung regelmäßig überprüfen, Feedback einholen und Maßnahmen iterativ anpassen.

Die Ziele der Teamentwicklung

Teamentwicklung bringt weit mehr als ein reines Produktivitätsplus. Richtig umgesetzt, stärkt sie zentrale Rahmenbedingungen für Unternehmen und ihre Mitarbeitenden:

  • Agilität steigern:
    Teams, die kontinuierlich an ihrer Zusammenarbeit arbeiten, reagieren flexibler auf Marktveränderungen. So können sie Trends schneller aufnehmen und in echten Mehrwert übersetzen.
  • Psychologische Sicherheit aufbauen:
    Vertrauen entsteht, wenn Fehler offen angesprochen werden dürfen – ohne Angst vor negativen Konsequenzen. Diese Sicherheit motiviert, Neues auszuprobieren und Risiken einzugehen.
  • Unternehmenskultur stärken:
    Geteilte Werte und gemeinsame Visionen schweißen Teams zusammen. Wer sich als aktiver Mitgestalter erlebt, identifiziert sich stärker mit dem Unternehmen und bleibt langfristig.
  • Resilienz fördern:
    Stabile Teams sind widerstandsfähiger in Krisenzeiten. Statt auseinanderzufallen, meistern sie Herausforderungen gemeinsam und gestärkt.
  • Wissensaustausch ermöglichen:
    Teamentwicklung verhindert „Wissensinseln“. Erfahrungen werden geteilt, Wissen proaktiv weitergegeben – im Sinne einer lernenden Organisation.
  • Talente binden und entwickeln:
    Investitionen in Teamentwicklung signalisieren Wertschätzung. Mitarbeitende fühlen sich gehört und gefördert – ein entscheidender Faktor für Arbeitgeberattraktivität und Retention.

Die 5 Teamentwicklungsphasen nach Tuckman

Bruce Tuckman beschreibt fünf Phasen, die jedes Team auf dem Weg zu echter Leistungsfähigkeit durchläuft. Das Modell zeigt: Teamentwicklung ist ein dynamischer Zyklus, in dem Teams immer wieder an verschiedenen Punkten ansetzen und sich weiterentwickeln.

Phase 1: Forming – Orientierungsphase

  • Inhalt: Die Teammitglieder lernen sich kennen und klären erste Erwartungen. Rollen, Aufgaben und Grundlagen der Zusammenarbeit werden vorsichtig abgesteckt.
  • Charakteristik: Höflichkeit, Zurückhaltung und noch wenig Vertrauen.
  • Dauer: Je nach Teamgröße und Aufgabenkomplexität oft einige Wochen.

Phase 2: Storming – Konflikt- und Reibungsphase

  • Inhalt: Unterschiedliche Charaktere, Arbeitsweisen und Interessen prallen aufeinander. Erste Konflikte oder Machtkämpfe treten auf.
  • Charakteristik: Spannungen und Unsicherheiten sind normal – entscheidend ist, dass Konflikte konstruktiv gelöst werden.
  • Dauer: Häufig mehrere Monate, abhängig von Konfliktbereitschaft und Moderation.

Phase 3: Norming – Konsolidierungsphase

  • Inhalt: Das Team entwickelt gemeinsame Regeln, Werte und Prozesse. Vertrauen wächst, die Zusammenarbeit wird strukturierter.
  • Charakteristik: Rollen sind geklärt, gegenseitige Wertschätzung prägt die Zusammenarbeit.
  • Dauer: Ebenfalls mehrere Monate, bis stabile Strukturen etabliert sind.

Phase 4: Performing – Leistungsphase

  • Inhalt: Das Team arbeitet effizient, selbstorganisiert und zielorientiert zusammen. Jeder kann sich auf die anderen verlassen.
  • Charakteristik: Hohe Produktivität, Eigenverantwortung und Kreativität. Auch komplexe Aufgaben werden souverän gemeistert.
  • Dauer: Kann langfristig anhalten – wenn das Team kontinuierlich an seiner Weiterentwicklung arbeitet.

Phase 5: Adjourning – Auflösungsphase

  • Inhalt: Bei projektbezogenen Teams endet die Zusammenarbeit. Ergebnisse werden reflektiert, Erfolge gefeiert und neue Perspektiven vorbereitet.
  • Charakteristik: Gemischte Gefühle – zwischen Stolz und Wehmut.
  • Dauer: Meist wenige Wochen, bis die Neuorientierung abgeschlossen ist.

Die sogenannte Teamuhr visualisiert diesen Prozess und zeigt, dass Teams auch nach Jahren in frühere Phasen zurückfallen können – zum Beispiel, wenn neue Mitglieder dazukommen.

Methoden der Teamentwicklung

Es gibt nicht die eine Methode, die immer funktioniert. Vielmehr braucht es eine Kombination aus unterschiedlichen Ansätzen, die zum Team, zur Aufgabe und zur Unternehmenskultur passen. Wichtig ist, Maßnahmen regelmäßig zu überprüfen und gegebenenfalls anzupassen.

Coaching & Mentoring

Individuelles Coaching unterstützt Mitarbeitende bei persönlichen Herausforderungen. Mentoring-Programme fördern zusätzlich den Austausch zwischen erfahrenen Kolleg:innen und Berufseinsteigenden – ein echter Boost für Wissenstransfer und Zusammenarbeit.

Workshops

Ob Kommunikation, Konfliktmanagement oder Feedback: Interaktive Workshops mit Rollenspielen, Fallstudien und Gruppendiskussionen helfen, Theorie direkt in die Praxis zu übertragen.

Teambuilding-Aktivitäten

Outdoor-Events oder gemeinsame Aktivitäten abseits des Arbeitsplatzes sind kein Ersatz für Teamentwicklung, können aber ein wertvolles Signal für Zusammenhalt und Vertrauen setzen.

Reflexionsrunden

Strukturiertes Feedback – z. B. in 360-Grad-Formaten oder moderierten Gruppenrunden – gibt Teams Klarheit über Stärken und Potenziale. Das steigert Transparenz und stärkt das Wir-Gefühl.

Hybride Ansätze

Oft ist es sinnvoll, klassische Maßnahmen mit agilen Methoden wie Scrum oder Design Thinking zu verbinden. So entstehen innovative Arbeitsformen, die gleichzeitig Struktur und Flexibilität bieten.

Beispiele für Teamentwicklung in der Praxis

Beispiel 1: Mittelständisches Produktionsunternehmen

Ein Produktionsunternehmen bringt erfahrene Fachkräfte und junge Talente aus unterschiedlichen Abteilungen in einem Arbeitskreis zusammen. Ziel: bestehende Prozesse kritisch hinterfragen.
In der Anfangsphase treffen eingefahrene Routinen auf frische Ideen – was zu hitzigen Diskussionen führt. Durch regelmäßige Feedbackrunden und moderierte Workshops gelingt es jedoch, gemeinsame Regeln zu entwickeln. So entsteht nach und nach eine einheitliche Arbeitsweise, die sowohl das Wissen der „alten Hasen“ als auch die Innovationskraft der Nachwuchskräfte vereint.

Beispiel 2: Internationaler Konzern mit virtuellen Teams

Ein global agierender Konzern startet ein Kick-off für neu zusammengesetzte, virtuelle Teams. Unterschiedliche Zeitzonen, Kulturen und Arbeitsweisen prallen aufeinander. Moderierte Diskussionen und digitale Feedback-Formate helfen, diese Hürden zu überwinden.
Das Ergebnis: Trotz physischer Distanz etabliert sich eine vertrauensvolle Zusammenarbeit, in der Feedback-Kultur und klare Kommunikationsregeln den Grundstein für langfristigen Erfolg legen.

Fazit: Teamentwicklung ist ein Dauerprozess

Teamentwicklung ist weit mehr als das bloße Abarbeiten von Phasen oder das Anwenden eines theoretischen Modells. Sie ist ein kontinuierlicher Lernprozess – geprägt von Kommunikation, Feedback und dem Mut, Konflikte konstruktiv anzugehen.
Das Modell nach Tuckman bietet dabei eine hilfreiche Orientierung, ersetzt aber nicht die individuelle Arbeit am Miteinander.

Gerade in Zeiten von hybriden Arbeitsmodellen, Fachkräftemangel und steigender Veränderungsgeschwindigkeit ist Teamentwicklung ein zentraler Erfolgsfaktor. Sie stärkt nicht nur die Zusammenarbeit, sondern auch Unternehmenskultur, Resilienz und Mitarbeiterbindung. Führungskräfte sind hier gefragt, den Rahmen zu schaffen: für ehrlichen Austausch, für Fehlerkultur – und für ein gemeinsames „Wir“.

Teamentwicklung FAQ

Wie entwickelt sich eine Gruppe zu einem Team?
Ein Team entsteht, wenn Menschen nicht nur nebeneinander arbeiten, sondern aktiv ihre Zusammenarbeit gestalten – durch klare Rollen, gemeinsame Werte, offene Kommunikation und Vertrauen.

Warum ist Teamentwicklung so wichtig?
Weil sie die Basis für Produktivität, Innovationskraft und Mitarbeiterzufriedenheit ist. Teams, die gut eingespielt sind, lösen Probleme schneller und tragen maßgeblich zum Unternehmenserfolg bei.

Welche Methoden eignen sich für Teamentwicklung?
Workshops, Coaching, Mentoring, Feedbackrunden oder Teambuilding-Aktivitäten – wichtig ist, dass Maßnahmen zu den Bedürfnissen des Teams passen und regelmäßig überprüft werden.

Was ist die größte Herausforderung bei der Teamentwicklung?
Die Balance zwischen individuellen Bedürfnissen und gemeinsamen Zielen. Unterschiedliche Persönlichkeiten und Arbeitsstile müssen in Einklang gebracht werden – und das gelingt nur mit Geduld, klarer Führung und einer offenen Fehlerkultur.

DMS Software - Warum ein Dokumentenmanagementsystem besser ist als Explorer und Co.
ERP & Finance

DMS Software - Warum ein Dokumentenmanagementsystem besser ist als Explorer und Co.

Die effiziente Verarbeitung, Speicherung und Verwaltung digitaler Geschäftsdokumente ist für Unternehmen heute ein entscheidender Wettbewerbsfaktor. Viele kleinere Firmen setzen jedoch noch immer auf eine einfache Dokumentenablage im Dateisystem, beispielsweise im Windows-Explorer. In diesem Artikel erfahren Sie, welche Vorteile ein professionelles Dokumentenmanagementsystem (DMS) bietet: von der GoBD-konformen Archivierung bis hin zur Integration in digitale Geschäftsprozesse.

5 Min. Lesezeit

Was ist ein Dokumentenmanagementsystem (DMS)?

Dokumentenmanagement bedeutet, aus unstrukturierten Dokumenten strukturierte, durchsuchbare Informationen zu machen. Ein Dokumentenmanagementsystem ist jedoch weit mehr als eine digitale Ablage:

  • Es speichert und verwaltet Dokumente in einer Datenbank.
  • Es ermöglicht eine gezielte Suche nach Dokumenten anhand von Schlagworten, Inhalten oder Metadaten.
  • Zudem unterstützt es die revisionssichere Archivierung und erfüllt die Anforderungen der GoBD und DSGVO.

Im Gegensatz dazu bietet ein herkömmliches Dateisystem wie der Windows-Explorer lediglich einfache Speicher- und Ordnerstrukturen. Eine intelligente Verwaltung wie automatische Verschlagwortung, Versionierung, Workflow-Management oder Integration in digitale Geschäftsprozesse ist im klassischen Dateisystem nicht oder nur sehr schwer möglich. Darüber hinaus sind Standard-Dateisysteme in Bezug auf Datenschutz und Schutz vor Datenverlust ohne zusätzliche Maßnahmen wie Backups, Verschlüsselung oder Rechteverwaltung deutlich unsicherer als DMS-Software.

DMS Software vs. Dateisystem – der direkte Vergleich

Anforderung: Die Lösung kann Dateien …

DMS Software

Herkömmliches Dateisystem (z.B. mit Windows-Explorer)

speichern

unbegrenzt skalierbar und ausfallsicher speichern

mit mobilen Endgeräten verwalten und bearbeiten

nach geschäftsspezifischen Kriterien filtern

revisionssicher archivieren, z.B. mit Löschschutz

leicht wiederfinden (auch PDFs anhand von Textteilen)

mit Schlagwörtern versehen

versionieren

ja, aber aufwendig

in Workflows einbinden, z.B. die Freigabe und Verarbeitung von Eingangsrechnungen

freigeben für Externe über einen Link

  • passwortgeschützter Link
  • Link mit Verfallsdatum
  • Link, der Downloads verbietet oder einschränkt

freigeben für Interne (mit Lese- und/oder Schreibrecht)

  • Nutzerprofile (Rechteverwaltung)

Dateifreigaben sind möglich
Keine Nutzerrechteverwaltung

für die Zusammenarbeit (Kollaboration) verfügbar machen

verknüpfen mit Geschäftsprozessen, z.B. Projekte, virtuelle Akten, Buchungen usw.

GoBD-konform verwalten

kommentieren

mit Lesebestätigung versehen (z.B. Dokumentation der Kenntnisnahme von Sicherheitsunterweisungen)

mit Verfahrensdokumentation speichern

Integration in Geschäftsprozesse – der Schlüssel zur Digitalisierung

Ein großer Vorteil professioneller DMS-Software ist die nahtlose Einbindung in Geschäftsprozesse. Über Schnittstellen können Dokumente direkt mit Business-Apps und ERP-Systemen verknüpft werden. Das bedeutet:

  • Angebote lassen sich automatisch zu Aufträgen und Rechnungen weiterführen.
  • Dokumente werden GoBD-konform archiviert und in der Verfahrensdokumentation dokumentiert.
  • Die Ablage wird zur Single Source of Truth – alle Nutzer arbeiten immer mit der aktuellen Version.

{{box-list-right}}

Cloud-DMS oder On-Premises – was ist besser?

Bei der Wahl des Dokumentenmanagementsystems spielt der Datenschutz eine zentrale Rolle.

  • On-Premises-Lösungen speichern Dokumente auf eigenen Servern und sind oft die erste Wahl für maximale Datensicherheit. Über sichere VPN-Verbindungen können Nutzer auch außerhalb des physischen Standorts auf alle Funktionen und Dokumente des DMS zugreifen.
  • Cloud-DMS bieten Flexibilität und ortsunabhängigen Zugriff über das Internet, müssen jedoch DSGVO-konform sein. Darauf ist vor allem dann zu achten, wenn der Cloudanbieter seinen Sitz außerhalb der EU hat.

Fazit: DMS-Software schlägt Dateisystem

Ein professionelles Dokumentenmanagementsystem (DMS) ist weit mehr als eine einfache Ablage im Dateisystem. Es sorgt für maximale Dokumentensicherheit und gewährleistet einen hohen Standard beim Datenschutz. Durch die GoBD-konforme Archivierung werden gesetzliche Anforderungen zuverlässig erfüllt. Die effiziente Dokumentenverwaltung wird durch Funktionen wie OCR-gestützte Suche, gezielte Schlagwortvergabe und komfortable Versionierung entscheidend verbessert.

Zudem lässt sich ein DMS nahtlos in bestehende digitale Geschäftsprozesse integrieren, was Abläufe beschleunigt und die Zusammenarbeit optimiert. Damit wird das Dokumentenmanagement zu einem zentralen Motor der digitalen Transformation im Unternehmen. Kurz gesagt: DMS Software spart wertvolle Zeit, minimiert den Suchaufwand und macht Ihr Unternehmen langfristig wettbewerbsfähig und zukunftssicher.

Verification of Payee (VoP): Empfängerüberprüfung für sichere SEPA-Überweisungen ab Oktober 2025
ERP & Finance

Verification of Payee (VoP): Empfängerüberprüfung für sichere SEPA-Überweisungen ab Oktober 2025

Ab Oktober 2025 tritt mit der Verification of Payee (VoP) eine neue EU-Vorgabe in Kraft, die den SEPA-Zahlungsverkehr sicherer machen soll. Künftig müssen Banken prüfen, ob der Name des Zahlungsempfängers exakt zur angegebenen IBAN passt. Dies ist ein wichtiger Schritt, um SEPA-Betrug zu verhindern und Fehlüberweisungen zu vermeiden. In diesem Beitrag erfahren kleine und mittlere Unternehmen (KMU), welche Änderungen sich durch die Empfängerüberprüfung ergeben, wie das VoP-Ampelsystem funktioniert und welche konkreten Maßnahmen jetzt notwendig sind.

5 Min. Lesezeit

Worum geht es bei der Verification of Payee (VoP) im SEPA-Zahlungsverkehr?

Ab dem 9. Oktober 2025 sind alle Banken im SEPA-Zahlungsraum dazu verpflichtet, eine Empfängerüberprüfung durchzuführen, bevor sie eine SEPA-Überweisung freigeben.

Bei der sogenannten Verification of Payee (VoP) wird der angegebene Kontoinhabername mit der zugehörigen IBAN verglichen. Dies ist ein entscheidender Schritt, um die Sicherheit bei SEPA-Überweisungen zu erhöhen. Das Ziel besteht darin, SEPA-Betrug zu verhindern und Fehlüberweisungen zu reduzieren.

Hinweis: Die technische Infrastruktur für den Abgleich von IBAN und Name wird bereits am 5. Oktober 2025 aktiviert, also vier Tage vor Inkrafttreten der gesetzlichen Pflicht.

Wer ist von der VoP-Empfängerüberprüfung im SEPA-Zahlungsverkehr betroffen?

Die Verification of Payee ist für alle Unternehmen, die SEPA-Überweisungen senden oder empfangen, verpflichtend – unabhängig von der genutzten Software oder dem Übermittlungsweg. Insbesondere für KMU, die viele Lieferanten, internationale Partner oder ein großes Zahlungsvolumen haben, bringt die SEPA-Überweisung spürbare Vorteile und mehr Sicherheit.

Warum wird die Verification of Payee eingeführt?

Die VoP-Empfängerüberprüfung soll Fehlerüberweisungen und betrügerische Transaktionen bereits vor der Ausführung stoppen.

Gerade beim Authorized Push Payment Fraud, bei dem Unternehmen auf gefälschte Kontodaten hereinfallen, kann der Abgleich von IBAN und Name den Schaden verhindern.

Das VoP-Ampelsystem bei SEPA-Überweisungen

Nach Einreichung der Zahlung zeigt die Bank typischerweise eines der folgenden Ergebnisse an:

Ergebnis

Bedeutung

Interpretation

Match

Name und IBAN stimmen überein.

Grüne Ampel – Zahlung kann normal freigegeben werden.

Close-Match

Leichte Abweichung; Bank gibt ggf. den korrekten Empfängernamen zurück.

Gelbe Ampel – Prüfung/Manuelle Bestätigung empfohlen; wie streng vorgegangen wird, entscheidet die Bank.

No-Match

Keine Übereinstimmung; korrekter Name wird nicht zurückgegeben.

Rote Ampel – Auftraggeber trägt das Risiko bei Freigabe; manuelle Nachprüfung dringend empfohlen.

So bereiten sich KMU auf die VoP-Pflicht vor

Stammdatenpflege für fehlerfreie SEPA-Überweisungen

  • Alle Lieferanten- und Kundendaten müssen so angepasst werden, dass sie exakt mit dem offiziellen Kontoinhabernamen übereinstimmen.
  • Um Close Match oder No Match zu vermeiden, ist eine einheitliche Schreibweise des eigenen Unternehmensnamens auf allen Bankkonten erforderlich.

Commercial Name korrekt hinterlegen

  • Für die VoP-Prüfung kann neben dem offiziellen Firmennamen auch ein sogenannter Commercial Name (auf Deutsch: Handelsname oder Handelsbezeichnung) verwendet werden.
  • Der Commercial Name sollte eindeutig, im Geschäftsverkehr bekannt und vorab mit der Bank abgestimmt worden sein.

Kunden über korrekten Empfängernamen informieren

  • Rechnungen sollten um einen entsprechenden Hinweis ergänzt werden, damit Kunden bei der Prüfung der IBAN den korrekten Empfängernamen verwenden und es zu keinen Zahlungsverzögerungen kommt.

Interne Prozesse für Close Match und No Match festlegen

  • Es muss definiert werden, wie bei Warnmeldungen – insbesondere im SEPA-instant-payments-Verfahren (Echtzeitüberweisung) – reagiert wird, um Risiken zu minimieren und SEPA-Betrug zu verhindern.

Was Arbeitgeber bei der Entgeltabrechnung beachten müssen

Arbeitgeber müssen ab Oktober 2025 bei allen Lohn- und Gehaltszahlungen zwingend sicherstellen, dass der Name des Arbeitnehmers exakt mit dem bei der Bank hinterlegten Kontoinhabernamen übereinstimmt. Bereits kleine Abweichungen, etwa Tippfehler, Namenszusätze oder ein Namenswechsel, können dazu führen, dass Zahlungen verzögert oder gar nicht ausgeführt werden.

  • Arbeitgeber sollten daher rechtzeitig alle Personalstammdaten überprüfen und regelmäßig mit den Mitarbeitenden abgleichen, ob die Bankverbindung und der dazugehörige Vor- und Nachname korrekt und aktuell geführt werden.
  • Bei Abweichungen zwischen Name und IBAN erhalten Arbeitgeber vor der Ausführung der Zahlung eine Rückmeldung der Bank (Close Match oder No Match) und können entscheiden, ob die Überweisung dennoch ausgeführt werden soll. Bei einer Freigabe trotz Warnhinweis trägt der Arbeitgeber das Risiko eines Zahlungsverlusts.
  • Bei der Einreichung von Sammelüberweisungen über das EBICS-Verfahren können Unternehmen grundsätzlich selbst entscheiden, ob sie eine Empfängerprüfung durchführen möchten (Opt-In) oder darauf verzichten wollen (Opt-Out). Diese Wahlmöglichkeit gilt allerdings nur für Sammeldateien mit mindestens zwei Überweisungen. Bei Dateien mit nur einer Überweisung ist die Empfängerprüfung eigentlich verpflichtend. Aufgrund praktischer Umsetzbarkeitsprobleme hat die BaFin jedoch eine Übergangsregelung beschlossen: Bis auf Weiteres wird auch bei Einzelüberweisungen in Sammeldateien der Verzicht auf die Empfängerprüfung (Opt-Out) geduldet. Diese Duldung soll Firmenkunden Zeit geben, ihre Systeme an die neue Pflicht anzupassen.

Wichtig: Der Abgleich zwischen Empfängername und IBAN erfolgt ausschließlich durch die Banken im Rahmen der Verification of Payee (VoP). Entgeltabrechnungsprogramme können diesen Abgleich nicht eigenständig durchführen, da sie keinen Zugriff auf die hinterlegten Bankdaten und die Validierungsdienste der Banken haben.

Wer haftet bei Fehlüberweisungen?

Hier gelten die folgenden Grundsätze:

  • Match: Bank haftet bei Fehlüberweisung.
  • Close Match: Auftraggeber haftet.
  • No Match: Auftraggeber haftet.
  • Opt-out bei Sammelüberweisungen: Auftraggeber haftet.

Merke: VoP reduziert Risiken, ersetzt aber nicht die Sorgfaltspflicht des Auftraggebers. Insbesondere bei gelben oder roten Warnungen ist Vorsicht geboten.

Checkliste für KMU zur SEPA-Überweisung

  • Sämtliche Stammdaten prüfen und ggf. aktualisieren
  • Einheitlichen Firmennamen bei allen Banken verwenden
  • Ggf. einen Commercial Name festlegen und mit der Bank abstimmen
  • Rechnungen mit exaktem Empfängernamen versehen
  • Prozesse für CloseMatch und No Match definieren
  • Kunden und Lieferanten frühzeitig informieren

Fazit

Mit der Einführung der Verification of Payee (VoP) am 9. Oktober 2025 ändert sich der Ablauf von SEPA-Überweisungen. Die verpflichtende Empfängerüberprüfung sorgt dafür, dass der Abgleich von IBAN und Name vor der Zahlungsfreigabe automatisch erfolgt. Dadurch werden Unternehmen effektiv gegen SEPA-Betrug geschützt und vor finanziellen Verlusten und unnötigen Rückabwicklungen bewahrt.

Für kleine und mittlere Unternehmen (KMU) bedeutet dies jedoch auch, dass sie ihre internen Abläufe, Kundendaten und Kommunikationsprozesse rechtzeitig anpassen müssen. Eine gründliche Stammdatenpflege, die korrekte Hinterlegung des offiziellen Firmennamens oder eines passenden Commercial Name sowie eine proaktive Information von Kunden und Lieferanten sind entscheidend, um Probleme mit Close Match oder No Match zu vermeiden.

Effiziente Fertigungsplanung für KMU
ERP & Finance

Effiziente Fertigungsplanung für KMU

Viele mittelständische Fertigungsunternehmen kämpfen mit komplexen Produktionsprozessen und steigenden Kundenanforderungen. Die cloudbasierte Lösung "Production Planning & Control" von ISTOS bringt im Zusammenspiel mit der Warenwirtschaftssoftware Suiteify Commercial classic Transparenz, Echtzeitdaten und digitale Übersicht in die Fertigungsplanung.

5 Min. Lesezeit

Im Bereich der Fertigungsplanung sehen sich viele mittelständische Fertigungsunternehmen mit der Herausforderung konfrontiert, komplexe Aufträge effektiv zu organisieren und zu steuern. Eine präzise Produktionssteuerung ist dabei entscheidend, um eine optimale Ressourcenauslastung zu gewährleisten und die Liefertermintreue sicherzustellen. Die cloudbasierte Planungslösung „Production Planning & Control“ der ISTOS GmbH, einem Unternehmen der DMG-MORI-Gruppe und Lösungspartner von Suiteify, hilft Unternehmen, diese Herausforderungen zu bewältigen.

Cloudbasierte Produktionsplanung mit Integration in die Warenwirtschaft

Die Produktionsplanung Software von ISTOS steht als integrierte Zusatzlösung zur Warenwirtschaftssoftware „Suiteify Commercial classic“ von Suiteify optional zur Verfügung. Durch die enge Verzahnung der Systeme ist eine automatisierte Synchronisation ERP-seitig möglich, wodurch papier- und Excel-basierte Planungsprozesse ersetzt werden. So können alle Daten zu Fertigungsaufträgen in Echtzeit zwischen der Warenwirtschaftssoftware und dem Planungssystem via API ausgetauscht werden. Das reduziert den Planungsaufwand erheblich und erhöht die Übersichtlichkeit.

Funktionen der ISTOS Planungslösung

Das Planungssystem „Production Planning & Control“ besteht aus drei aufeinander abgestimmten Anwendungen:

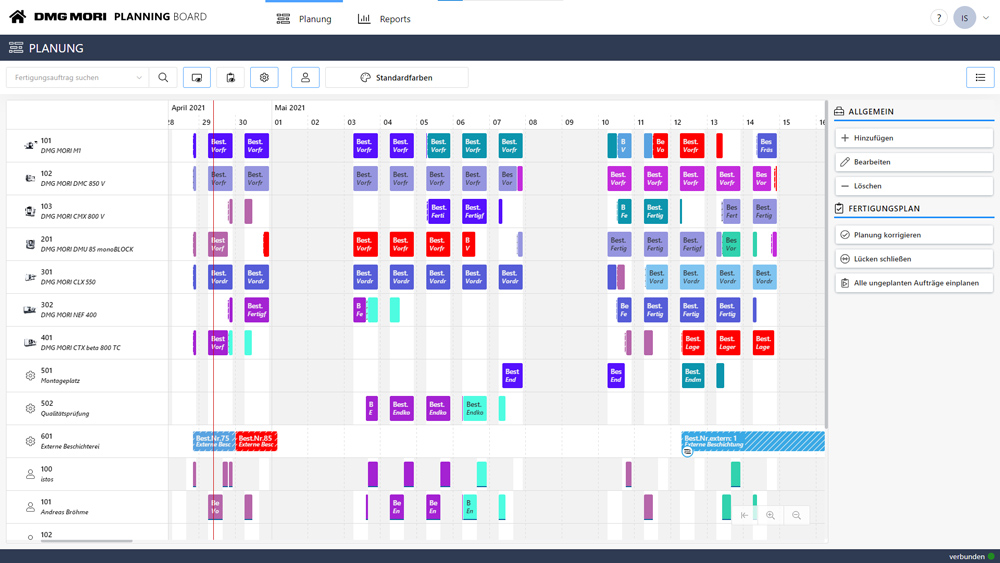
  • Das Planning Board fungiert als intuitives Tool für die manuelle Produktionsplanung und ersetzt traditionelle Planungsinstrumente durch eine übersichtliche Visualisierung – unter anderem in Form eines Gantt-Diagramms, das die Maschinenbelegung und Mitarbeiterplanung erleichtert.
ISTOS Planning Board zur Fertigungsplanung
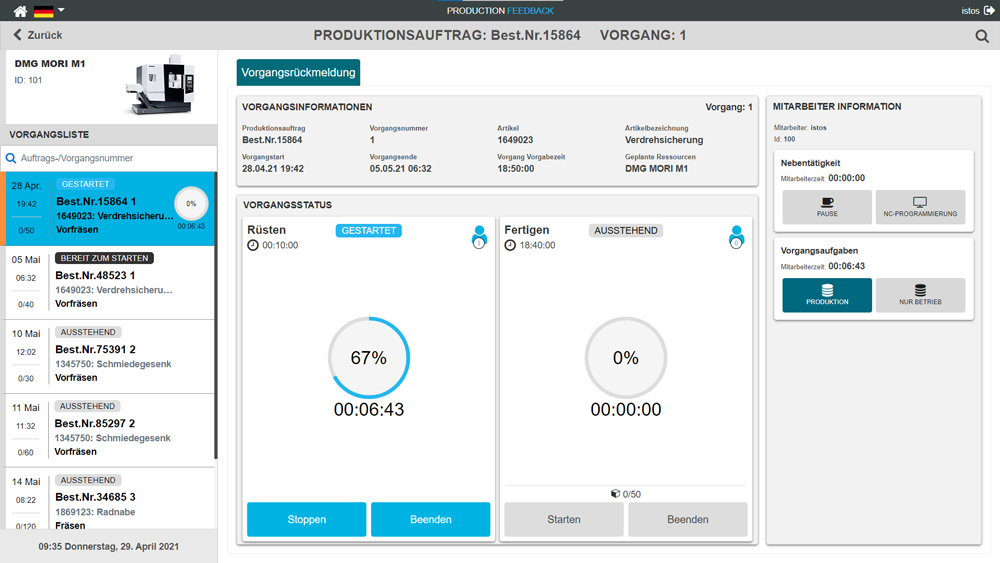
  • Mit dem Production Feedback erhalten Maschinenbediener und Management Echtzeitrückmeldungen zum aktuellen Fertigungsstatus aller Aufträge.
ISTOS Production Feedback zur Fertigungsplanung
  • Ergänzend bietet das Production Cockpit ein individuell anpassbares Produktionsdashboard, das die relevanten Produktionsprozesse auf einen Blick darstellt.

Vorteile der digitalen Fertigungsplanung

Die Kombination aus der Planungslösung von ISTOS und Suiteify Commercial classic ermöglicht mehr Transparenz hinsichtlich Rüstzeiten, Durchlaufkosten sowie vorhandener Kapazitäten. Die dadurch gesteigerte Planungssicherheit unterstützt Unternehmen dabei, frühzeitig auf mögliche Engpässe und Terminkonflikte zu reagieren und so die Fertigungsoptimierung schrittweise voranzutreiben. Besonders wichtig ist dies für die Aufrechterhaltung der Liefertermintreue, die direkten Einfluss auf die Kundenzufriedenheit hat.

Sofort einsetzbar und wartungsfrei durch Cloud-Technologie

Die webbasierte Lösung wird als Cloud-Service angeboten. Anwender von Suiteify Commercial classic können somit sofort von der Software profitieren, ohne dass eine aufwändige Installation oder Wartung erforderlich ist. Ein einfacher Internetzugang genügt, um die volle Funktionalität der digitalen Produktionsplanung zu nutzen. Dies macht die Anwendung besonders attraktiv für kleine und mittlere Unternehmen.

{{box-list-left}}

Die unheimlichen Geister der fehlerhaften Buchungen 👻
ERP & Finance

Die unheimlichen Geister der fehlerhaften Buchungen 👻

Kleine Buchhaltungsfehler können sich schnell zu großen Katastrophen entwickeln. Erfahre, wie solche Fehler nicht nur die Finanzen gefährden, sondern auch rechtliche Probleme und Vertrauensverlust verursachen können. 👻

5 Min. Lesezeit

Stell dir vor: Du sitzt im Büro, es ist kurz vor Feierabend, und plötzlich tauchen in deinen Finanzauswertungen merkwürdige Fehler auf. Zahlen stimmen nicht, Summen passen nicht zusammen, und es fühlt sich an, als ob unsichtbare Kräfte deine Buchhaltung sabotieren. Willkommen in der Welt der Geisterbuchungen – die unsichtbaren Fehler, die sich unerwartet einschleichen und Chaos stiften!

Was sind Geisterbuchungen?

Geisterbuchungen sind Fehler in der Buchhaltung, die scheinbar aus dem Nichts auftauchen.

Das kann alles sein: doppelte Buchungen mit unterschiedlichen Bezeichnungen, fehlende Transaktionen oder Zahlen, die einfach nicht mehr nachvollziehbar sind. Oft treten sie auf, wenn man noch mit manuellen oder veralteten Systemen arbeitet, bei denen es leicht zu menschlichen Fehlern kommen kann. Diese "Geister" verstecken sich in den Daten und tauchen dann zu den unpassendsten Zeiten auf – meist, wenn es um wichtige Berichte oder den Jahresabschluss geht.
Warum sind sie so gefährlich?

Wie bei einem echten Spuk sorgen Geisterbuchungen für Unruhe und Verwirrung. Sie können zu falschen Bilanzen, verzögerten Geschäftsentscheidungen oder sogar rechtlichen Problemen führen, wenn Fehler nicht rechtzeitig erkannt werden. Noch schlimmer: Wenn man solche Fehler erst spät bemerkt, kann es extrem zeitaufwändig und teuer werden, sie rückwirkend zu korrigieren.  

Hier ein paar Beispiele für die Schrecken, die sie verursachen können 😱:

  • Falsche Finanzberichte: Ungenaue Zahlen in den Berichten können zu Fehleinschätzungen führen. Man könnte meinen, es geht dem Unternehmen blendend, obwohl man tatsächlich Verluste einfährt – oder umgekehrt.
  • Steuerliche Konsequenzen: Wenn Geisterbuchungen unentdeckt bleiben, können falsche Steuererklärungen eingereicht werden. Das führt zu Problemen mit dem Finanzamt, Nachzahlungen oder sogar Strafen.
  • Vertrauensverlust: Häufige Fehler in der Buchhaltung führen schnell dazu, dass das Management das Vertrauen in die Finanzabteilung verliert. Das kann den Ruf des Unternehmens beschädigen.

Wie wird man die Geister los?

Der Schlüssel, um diese "Gespenster" loszuwerden, ist die Automatisierung und Kontrolle.

Moderne Buchhaltungssysteme können helfen, indem sie:

  • Automatisierte Buchungen ermöglichen, die Fehler durch manuelle Eingaben minimieren.
  • Echtzeit-Überwachung der Daten bieten, sodass Unregelmäßigkeiten sofort auffallen und behoben werden können.
  • Prüfprotokolle führen, um genau nachvollziehen zu können, wer wann welche Buchung vorgenommen hat. So lassen sich Fehlerquellen schneller identifizieren.

Die Automatisierung von Prozessen und eine klare Datenerfassung sorgen dafür, dass "Geister" keine Chance haben, die Buchhaltung zu stören. So bleibt das Unternehmen vor unheimlichen Überraschungen geschützt.

Das Fazit:

Unterschätzen Sie die Power automatisierter Nachrichten nicht.

Fehler in der Buchhaltung können wie unsichtbare Gespenster wirken, die Chaos in den Finanzen verbreiten. Mit unseren Lösungen aus der Cloud sind Sie jederzeit auf dem neusten Stand und vermeiden Probleme aufgrund von veralteter Software.  Wer also den Horror vermeiden will, sollte sich von den "Geistern der fehlerhaften Buchungen" verabschieden – bevor es zu spät ist! 🎃📊
Neue Wirtschafts-Identifikationsnummer - die wichtigsten Fakten
ERP & Finance

Neue Wirtschafts-Identifikationsnummer - die wichtigsten Fakten

Ab November 2024 erhalten wirtschaftlich Tätige in Deutschland eine Wirtschafts-Identifikationsnummer (W-IdNr.) zur Identifizierung im Besteuerungsverfahren.

5 Min. Lesezeit

Im September 2024 hat der Deutsche Bundesrat der Einführung einer Wirtschafts-Identifikationsnummer zugestimmt. Die W-IdNr. ist ein einheitliches Identifikationsmerkmal für alle wirtschaftlich Tätigen in Deutschland. Sie besteht aus dem Länderkürzel „DE“, neun Ziffern und einem zusätzlichen fünfstelligen Unterscheidungsmerkmal (Beispiel: DE123456789-00001).

Wer bekommt eine Wirtschafts-Identifikationsnummer?

Eine W-IdNr. erhalten wirtschaftlich Tätige, die umsatzsteuerpflichtig oder Kleinunternehmer nach § 19 UStG sind, einschließlich Freiberufler.

Bei mehreren wirtschaftlichen Tätigkeiten werden mehrere Nummern vergeben, die sich in den letzten fünf Ziffern unterscheiden. Über die Vergabe dieser zusätzlichen Unterscheidungsmerkmale, die im ersten Quartal 2026 beginnen soll, wird das hierfür zuständige Bundeszentralamt für Steuern (BZSt) gesondert informieren.

Die W-IdNr. soll vorerst weder die persönliche Steuer-Identifikationsnummer noch die Umsatzsteuer-Identifikationsnummer ((USt-IdNr.) ersetzen. Zur besseren Unterscheidung hier drei Beispiele für den Aufbau der verschiedenen Identifikationsnummern:

  • Steuer-Identifikationsnummer: 01234567890 (immer elfstellig)
  • Umsatzsteuer-Identifikationsnummer: DE123456789
  • Wirtschafts-Identifikationsnummer: DE123456789-00001

Was ist bezüglich der Vergabe der W-IdNr. zu beachten?

Das Vergabeverfahren beginnt im November 2024, wird schrittweise durchgeführt und soll bis Ende 2026 abgeschlossen sein. Folgende Punkte sind zu beachten:

  • Wirtschaftlich Tätige, die bereits über eine Umsatzsteuer-Identifikationsnummer (USt-IdNr.) verfügen, erhalten diese als Wirtschafts-Identifikationsnummer, ergänzt um das zusätzliche fünfstellige Unterscheidungsmerkmal. Die USt-IdNr. ist wie bisher weiter zu verwenden.
  • Um verschiedene Betriebe, Betriebsstätten oder Tätigkeiten eines Steuerpflichtigen identifizieren zu können, vergibt das zuständige Bundeszentralamt für Steuern (BZSt) ab dem ersten Quartal 2026 mehrere fünfstellige Unterscheidungsmerkmale. Bis dahin erhalten Steuerpflichtige auch bei mehreren wirtschaftlichen Tätigkeiten nur ein Unterscheidungsmerkmal („-00001“).
  • Wirtschaftlich Tätige ohne USt-IdNr., die umsatzsteuerlich erfasst sind oder den Status eines Kleinunternehmers haben, erhalten die W-IdNr. elektronisch über ihr ELSTER-Benutzerkonto oder über ihre Steuerberatungskanzlei.
  • Alle anderen wirtschaftlich Tätigen erhalten ihre W-IdNr. voraussichtlich ab dem dritten Quartal 2025.

Wie erfolgt die Vergabe der Wirtschafts-Identifikationsnummer?

Das Bundeszentralamt für Steuern vergibt die W-IdNr. automatisch auf Anforderung des Finanzamtes. Ein Antrag des Steuerpflichtigen ist nicht erforderlich.

Wie ist der Übergang geregelt?

Wirtschaftlich Tätige müssen künftig in Anträgen, Erklärungen und Mitteilungen die Wirtschafts-Identifikationsnummer als Steuernummer angeben. Bis zum Abschluss des Erstvergabeverfahrens gelten jedoch großzügige Übergangsregelungen. So muss die W-IdNr. bis zum 31. Dezember 2026 nicht zwingend in der Steuererklärung angegeben werden.
One-Stop-Shop und Fernverkaufsregelung – Erleichterung für den Onlinehandel
ERP & Finance

One-Stop-Shop und Fernverkaufsregelung – Erleichterung für den Onlinehandel

Seit dem 1. Juli 2021 unterliegen Warenlieferungen an private Abnehmer im EU-Ausland der sogenannten Fernverkaufsregelung. Damit wurden unter anderem die länderspezifischen Lieferschwellen abgeschafft und das One-Stop-Shop-Verfahren (OSS) eingeführt. Dieser Beitrag erläutert die wichtigsten Regelungen.

5 Min. Lesezeit

Ein edler Tropfen aus Frankreich, Spezialitäten aus Portugal, ein Paar Schuhe aus Italien: Für viele Verbraucherinnen und Verbraucher ist es längst zur Normalität geworden, Produkte im EU-Ausland online einzukaufen. Schließlich funktioniert das in der Regel schnell und unkompliziert. Deutsche Unternehmen, die ihre Waren EU-weit an Privatkunden versenden, müssen dagegen einiges beachten – Stichwort Umsatzsteuer. Um den innergemeinschaftlichen Versandhandel zu vereinfachen, ist die zuvor geltende Versandhandelsregelung im Juli 2021 durch die Fernverkaufsregelung und das One-Stop-Shop-Verfahren ersetzt worden.

Die alte Versandhandelsregelung

Eine Neuregelung der innergemeinschaftlichen Fernverkäufe war überfällig geworden, weil sich die bis zum 30. Juni 2021 geltende Versandhandelsregelung des § 3c UStG als bürokratischer Hemmschuh für grenzüberschreitend tätige Onlinehändler erwiesen hatte. Denn nach der früheren Versandhandelsregelung waren Warenlieferungen ins europäische Ausland an private Abnehmer im Bestimmungsland steuerpflichtig, wenn ein Onlinehändler eine bestimmte Netto-Umsatzschwelle überschritt. Das Problem: Bis zum 30. Juni 2021 waren die Lieferschwellen in den EU-Staaten unterschiedlich hoch und reichten von 35.000 Euro bis 100.000 Euro Nettoumsatz im Kalenderjahr.

Deutsche Onlinehändler, die Privatkunden und Nichtunternehmer in mehreren EU-Staaten belieferten, mussten daher ständig die unterschiedlichen Lieferschwellen im Blick behalten und die steuerlichen Pflichten in den jeweiligen Ländern beachten. Darüber hinaus mussten sie sich bei Umsätzen oberhalb der Lieferschwelle im Bestimmungsland umsatzsteuerlich registrieren lassen und dort die Umsatzsteuer in entsprechender Höhe abführen.

Die Fernverkaufsregelung seit Juli 2021

Zum 1. Juli 2021 hat der Gesetzgeber die Versandhandelsregelung abgeschafft und stattdessen den innergemeinschaftlichen Fernverkauf eingeführt (Fernverkaufsregelung – oder auch: Fernabsatzregelung). Damit liegt der Ort, an dem die Umsatzsteuer abzuführen ist (= Lieferort), in der Regel nicht mehr im Versendungsland, sondern im Bestimmungsland (Bestimmungslandprinzip).

Die Fernverkaufsregelung greift unter folgenden Voraussetzungen:

  • Das Unternehmen ist nur in einem EU-Mitgliedstaat ansässig.
  • Der Abnehmer der Ware oder der elektronisch erbrachten Dienstleistung ist eine Privatperson (Nichtunternehmer) in einem anderen Mitgliedstaat.
  • Der Gesamtbetrag der Waren oder der elektronisch erbrachten Dienstleistungen überschreitet im laufenden Kalenderjahr den Schwellenwert in Höhe von 10.000 Euro netto.
  • Die Lieferschwelle von 10.000 Euro netto wurde auch im Vorjahr überschritten.

Neue Regelung zum Schwellenwert

Seit Juli 2021 gilt in der EU eine einheitliche Lieferschwelle von 10.000 Euro netto pro Jahr für innergemeinschaftliche Warenlieferungen und bestimmte Dienstleistungen an Nichtunternehmer (Privatpersonen). Dabei werden alle relevanten EU-Umsätze innerhalb eines Kalenderjahres zusammengerechnet. Durch diese einheitliche Geringfügigkeitsschwelle für innergemeinschaftliche Versandhandelsumsätze ersparen sich Unternehmer die aufwendige Überwachung und Prüfung verschiedener Lieferschwellen.

Bis zur Höhe von 10.000 Euro können EU-Umsätze weiterhin in Deutschland mit dem deutschen Umsatzsteuersatz versteuert werden. Unternehmer haben aber auch die Möglichkeit, auf die Umsatzschwelle zu verzichten und bereits ab dem ersten umgesetzten Euro die ausländische Umsatzsteuer abzuführen. Diese Entscheidung ist für zwei Jahre bindend. Nähere Informationen zur Umsetzung der neuen Schwellenwertregelung enthält ein BMF-Schreiben vom 1. April 2021.

Mit One-Stop-Shop (OSS) die umsatzsteuerliche Registrierung im Ausland vermeiden

Die Fernverkaufsregelung schreibt vor, dass Lieferanten die Umsatzsteuer auf ihre B2C-Umsätze (Business-to-Consumer), die sie außerhalb der EU erzielen, in den jeweiligen Bestimmungsländern abführen müssen. Um hier eine einheitlichere Regelung zu schaffen und den innergemeinschaftlichen Versandhandel zu vereinfachen, wurde das Verfahren One-Stop-Shop, kurz OSS, beschlossen.

Mit dem OSS-Verfahren können Unternehmen alle Umsatzsteuern für Warenlieferungen an Privatpersonen im europäischen Ausland mit nur einer Steuererklärung quartalsweise an das Bundeszentralamt für Steuern (BZSt) abführen. Das BZSt kümmert sich dann um die Verteilung der Umsatzsteuer an die Finanzbehörden der EU-Staaten. Somit brauchen sich Onlinehändler nicht mehr im EU-Ausland umsatzsteuerlich registrieren zu lassen. Dies gilt auch dann, wenn die Nettoumsätze die jährliche Geringfügigkeitsschwelle in Höhe von 10.000 Euro überschreiten.

Um am One-Stop-Shop teilnehmen zu können, ist eine Registrierung im Onlineportal des BZSt (BOP) erforderlich. Hierzu kann ein bereits vorhandenes Zertifikat für das Elster-Portal genutzt werden. Weitere Informationen zum OSS-Verfahren sind auf der Website des BZSt abrufbar.

One-Stop-Shop (OSS) mit den Suiteify Programmen nutzen

Nähere Informationen zur Nutzung des One-Stop-Shop-Verfahrens mit den Suiteify Programmen zur Finanzbuchhaltung und zur Warenwirtschaft sind hier erhältlich.