Blog

ERP & Finance

Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Buchhaltung selber machen: Warum sich das für KMU auszahlt
ERP & Finance

Buchhaltung selber machen: Warum sich das für KMU auszahlt

Viele kleine und mittlere Unternehmen (KMU) überlassen die Finanzbuchhaltung vollständig ihrem Steuerberater. Doch auch für kleinere Betriebe kann es sich lohnen, die Bücher selbstständig zu führen. Hier sind vier Gründe, warum KMU ihre Buchhaltung selber machen sollten.

5 Min. Lesezeit

1. Das Unternehmen bleibt auch beim Outsourcing für die Buchhaltung verantwortlich

Viele Unternehmer glauben, dass sie sich nach einer Auslagerung der Buchhaltung an den Steuerberater nicht mehr um dieses Thema kümmern müssen. Dies ist jedoch ein Irrglaube. Auch wenn die Finanzbuchhaltung für KMU extern erledigt wird, bleibt die Verantwortung für eine ordnungsgemäße und fristgerechte Buchführung gemäß GoBD beim Unternehmer selbst. Das bedeutet:

  • Belege müssen weiterhin gesammelt, geordnet und zur Verarbeitung weitergeleitet werden.
  • Der Unternehmer muss sich von der Richtigkeit der Buchführung überzeugen und haftet für Fehler.
  • Regelmäßige Abstimmungen mit dem Steuerberater, insbesondere zum Jahresabschluss, sind erforderlich.

Das heißt, trotz externer Buchführung bleibt das Unternehmen mit buchhalterischen Aufgaben konfrontiert. Warum also nicht selbst die Kontrolle übernehmen?

2. Mehr Transparenz und bessere Unternehmenssteuerung

Viele KMU betrachten die Buchhaltung als reine Pflichterfüllung. Dabei wird oft übersehen, dass eine gut geführte Inhouse-Buchhaltung eine wertvolle Entscheidungsgrundlage für das Unternehmen sein kann. Durch eine eigene Finanzbuchhaltung ergeben sich entscheidende Vorteile:

  • Echtzeit-Einblick in die Finanzlage: Unternehmen behalten jederzeit den Überblick über Forderungen, Verbindlichkeiten, Liquidität und Kostenstruktur.
  • Schnellere Entscheidungen: Anstatt auf Monats- oder Quartalsberichte vom Steuerberater zu warten, kann die Geschäftsführung auf aktuelle Zahlen zugreifen und gezielt agieren.
  • Unabhängigkeit: Die Datenhoheit bleibt im Unternehmen. Sensible Finanzdaten werden nicht permanent an externe Stellen weitergegeben.

Kurz gesagt: Wer seine Buchhaltung selber macht, ist nicht nur gesetzlich auf der sicheren Seite, sondern kann fundierte Geschäftsentscheidungen treffen, die sich positiv auf den Unternehmenserfolg auswirken.

3. Geringere Kosten und bessere Nutzung des Steuerberaters

Steuerberater bieten zweifellos eine wertvolle Dienstleistung an. Für viele KMU ist es jedoch kostengünstiger, nur die wirklich relevanten steuerlichen Aufgaben an die Steuerkanzlei auszulagern, anstatt ihr die gesamte Buchhaltung für kleine Unternehmen zu übertragen. Wer die Buchhaltung selbst erledigt, profitiert von:

  • Einsparungen bei den Honorarkosten: Die Kosten für die Buchhaltung beim Steuerberater richten sich nach Aufwand und Komplexität. Durch eigene Buchhaltungsarbeit sinken diese Kosten erheblich.
  • Besserer Nutzung der Steuerberater-Expertise: Statt den Steuerberater für Routinearbeiten zu bezahlen, kann seine Expertise gezielt für strategische Steueroptimierung und Beratung genutzt werden.
  • Effizienterer Workflow: Moderne Finanzsoftware für KMU mit DATEV-Anbindung ermöglicht einen schnellen und fehlerfreien Datenaustausch mit dem Steuerberater, was die Zusammenarbeit vereinfacht.

4. Moderne Software macht Buchhaltung einfach

Viele Unternehmer scheuen sich, die Finanzbuchhaltung selbst zu erledigen, weil sie komplizierte Abläufe und eine hohe Fehlerquote befürchten. Doch diese Bedenken sind oft unbegründet. Mit moderner Buchhaltungssoftware für kleine Unternehmen ist die Buchführung einfacher denn je:

  • Intuitive Bedienung: Softwarelösungen führen Schritt für Schritt durch die Buchhaltung und minimieren Fehlerquellen.
  • Automatisierte Prozesse: Von der Umsatzsteuer-Voranmeldung (UVA) bis zur E-Bilanz unterstützen Assistenten die Erledigung der Buchhaltung.
  • Wachsendes Know-how: Durch die regelmäßige Beschäftigung mit der Buchhaltung steigt das Fachwissen von Unternehmern und Mitarbeitenden im Bereich Finanzen.

Mit der richtigen Finanzsoftware für KMU und einem Grundverständnis für Buchhaltung kann jedes KMU seine Finanzbuchhaltung selbst in die Hand nehmen und von den zahlreichen Vorteilen profitieren.

Fazit: Buchhaltung selber machen lohnt sich für KMU

Auch wenn es auf den ersten Blick aufwendiger erscheint: Die eigene Buchhaltung bringt kleinen und mittleren Unternehmen erhebliche Vorteile. Unternehmerinnen und Unternehmer behalten die Kontrolle über ihre Finanzen, treffen fundierte Entscheidungen, sparen Kosten für die Buchhaltung beim Steuerberater und optimieren die Zusammenarbeit mit diesem. Dank moderner Buchhaltungssoftware für kleine Unternehmen ist die Buchhaltung heute kein unüberwindbares Hindernis mehr. Wer sich der Herausforderung stellt, wird mit mehr Transparenz, Flexibilität und finanziellen Vorteilen belohnt.

Rechnungen ins Ausland stellen – worauf muss ich achten?
ERP & Finance

Rechnungen ins Ausland stellen – worauf muss ich achten?

Rechnungen schreiben gehört zu den angenehmen Aufgaben eines Unternehmers. Die Regeln für Rechnungen innerhalb Deutschlands sind den meisten bekannt - aber was ist bei Rechnungen ins Ausland zu beachten? Dieser Artikel erläutert die Vorschriften für Rechnungen, die deutsche Unternehmen an Unternehmen oder Privatpersonen im Ausland stellen.

5 Min. Lesezeit

Wenn der erste Auftrag aus dem Ausland kommt, ist das ein Grund zur Freude. Aber auch ein Grund, sich spätestens jetzt zu informieren: Wie stelle ich Rechnungen ins Ausland richtig aus? Muss ich Geschäfte mit EU-Ländern anders abrechnen als mit Drittländern? Hier erfahren Sie, worauf Sie achten müssen.

Rechnungen an Unternehmen im EU-Ausland (B2B)

Rechnungen ins EU-Ausland, sogenannte innergemeinschaftliche Rechnungen, stellen Sie ohne Umsatzsteuer aus. Ihr Kunde oder Rechnungsempfänger versteuert dann die Lieferung oder Leistung mit dem in seinem Land geltenden Steuersatz. Da er diesen Betrag gleichzeitig als Vorsteuer abziehen kann, zahlt im Ergebnis keiner von Ihnen Umsatzsteuer auf diese Rechnung. Dieses Verfahren nennt man Reverse-Charge, was soviel bedeutet wie „Umkehr der Steuerschuldnerschaft“. Das Ganze ist im deutschen Umsatzsteuergesetz in § 13b UStG geregelt.

Reverse-Charge-Verfahren

Bei Rechnungen mit Reverse-Charge ist Folgendes zu beachten:

  • Sie selbst und Ihr ausländischer Rechnungsempfänger müssen eine gültige Umsatzsteuer-Identifikationsnummer (USt.-ID) haben. Beide Nummern sollten auf der Rechnung angegeben sein. Die Gültigkeit der USt.-ID Ihres Kunden prüfen Sie auf der Website des Bundeszentralamts für Steuern.
  • Ihre Rechnung muss einen Reverse-Charge-Vermerk tragen. Dessen Wortlaut ist nicht festgelegt. Sie können zum Beispiel schreiben: „Steuerschuldnerschaft des Leistungsempfängers“ oder auch „Umkehrung der Steuerschuld gemäß § 13b Abs. 2 Nr. 7 i. V. m. Abs. 5 UStG“.
  • Für fremdsprachliche Rechnungen finden Sie auf der Website der IHK Pfalz eine Übersetzung des Vermerks in die jeweilige Landessprache.
  • Ihre Ausgangsrechnung muss als innergemeinschaftliche Lieferung oder Leistung gebucht werden. Die Finanzbehörden trennen scharf zwischen innergemeinschaftlichen Warenlieferungen und „sonstigen Leistungen“. Leistungen von Künstlern oder Sportlern, Monteuren, Personenbeförderungs- und Restaurationsdienstleistern werden gesondert behandelt.
  • Sie müssen mit der Umsatzsteuererklärung eine Zusammenfassende Meldung über innergemeinschaftliche Lieferungen und/oder Leistungen, die Sie erbracht haben, abgeben. Die Zusammenfassende Meldung senden Sie an das Bundeszentralamt für Steuern.

Rechnungen an Unternehmen in einem Drittland (B2B)

Bei Rechnungen an Unternehmen in einem Nicht-EU-Land, auch als „Drittland“ bezeichnet, ist Folgendes zu beachten:

Pflichtangaben

Ihre Rechnung an ein Unternehmen in einem Nicht-EU-Land stellen Sie ohne die deutsche Umsatzsteuer aus. Ansonsten muss die Rechnung die gleichen Pflichtangaben enthalten wie eine Rechnung innerhalb Deutschlands. Sie können im Rechnungstext darauf hinweisen, dass die Rechnung im Inland nicht zu versteuern ist. Dies ergibt sich aus dem Rechnungsempfänger.

In der Umsatzsteuer-Voranmeldung (UVA) müssen Sie Rechnungen ins außereuropäische Ausland gesondert aufführen. Diese Rechnungen an Drittländer werden nicht in der Zusammenfassenden Meldung angegeben.

Registrierungspflichten

Wenn Sie Lieferungen oder Leistungen in Drittländer fakturieren, sollten Sie sich vorab über die dort geltenden Steuervorschriften informieren. Einige Nicht-EU-Länder verlangen eine umsatzsteuerliche Registrierung.

Kosten und Laufzeiten im Zahlungsverkehr mit Drittländern

Überweisungen in Drittländer sind möglich, aber nicht über das SEPA-Verfahren. Solche Zahlungen werden in der Regel über das SWIFT-System abgewickelt und können je nach Land und Bank mit Gebühren verbunden sein und mehrere Tage bis zu einer Woche dauern. Unternehmer sollten vorab klären, welche der drei Gebührenregelungen – OUR (Auftraggeber zahlt), BEN (Empfänger zahlt) oder SHA (geteilte Gebühren) – zur Anwendung kommt.

Übersteigt eine Auslandszahlung 12.500 Euro, besteht nach der Außenwirtschaftsverordnung (AWV) eine Meldepflicht an die Deutsche Bundesbank. Diese Meldung dient statistischen Zwecken und kann online oder telefonisch erfolgen.

‍{{box-quote-left}}

Abrechnung gegenüber Verbrauchern im Ausland (B2C)

Für B2C-Geschäfte (Lieferungen und Leistungen an Verbraucher im Ausland) gelten folgende Regelungen:

Innerhalb der EU:

  • Für alle EU-Mitgliedstaaten gilt eine einheitliche Lieferschwelle von 10.000 Euro pro Jahr.
  • Bis zu dieser Grenze berechnen Sie die deutsche Umsatzsteuer wie bei inländischen Kunden.
  • Wird diese Schwelle überschritten, müssen Sie die Umsatzsteuer des jeweiligen Bestimmungslandes berechnen und abführen.
  • Zur Vereinfachung können Sie das One-Stop-Shop-Verfahren (OSS) nutzen.

Außerhalb der EU (Drittland):

  • Lieferungen in Drittländer sind als Ausfuhrlieferungen von der deutschen Umsatzsteuer befreit.
  • Beachten Sie jedoch mögliche Einfuhrabgaben im Bestimmungsland.

Elektronische Dienstleistungen:

  • Elektronische Dienstleistungen an Privatpersonen im EU-Ausland unterliegen unabhängig von der Lieferschwelle immer der Umsatzsteuer des Bestimmungslandes.

Es ist wichtig, sich über die spezifischen Regelungen im Bestimmungsland zu informieren, da diese variieren können. In Zweifelsfällen empfiehlt es sich, einen auf internationales Steuerrecht spezialisierten Steuerberater zu konsultieren.

Gutschriften bei Rechnungsstellung ins Ausland

Manchmal tritt eine Gutschrift an die Stelle einer Rechnung. Bei Verlagshonoraren ist es beispielsweise üblich, dass nicht der Autor dem Verlag eine Rechnung ausstellt, sondern der Verlag dem Autor eine Gutschrift über das Honorar erteilt. Eine Gutschrift ist im Prinzip eine Rechnung, die nicht vom Leistungserbringer, sondern vom Leistungsempfänger ausgestellt wird – vorausgesetzt, beide Parteien haben dies vorher vereinbart.

Wenn Ihr Kunde Sie per Gutschrift bezahlt, sind Sie von der Pflicht zur Rechnungsausstellung befreit, sofern die Gutschrift alle gesetzlich vorgeschriebenen Pflichtangaben einer Rechnung enthält (§ 14 Abs. 4 UStG). Wichtig: Eine Gutschrift muss auf dem Abrechnungspapier ausdrücklich als „Gutschrift“ bezeichnet werden. Fehlt diese Angabe, kann das Finanzamt den Vorsteuerabzug versagen oder Sie für zu Unrecht ausgewiesene Umsatzsteuer haftbar machen (§§ 14c und 15 UStG).

Auch bei der Verrechnung von Gutschriften für erhaltene Waren oder Dienstleistungen mit Belastungen für erbrachte Waren oder Dienstleistungen bleibt die Bezeichnung „Gutschrift“ verpflichtend. Der leistende Unternehmer hat zudem das Recht, einer ausgestellten Gutschrift zu widersprechen. In diesem Fall verliert die Gutschrift ihre steuerliche Wirkung.

Aufbewahrungspflicht und Nachweise bei Auslandsrechnungen

Ab 2025 gilt eine verkürzte Aufbewahrungsfrist von acht Jahren für Rechnungen auch an Kunden im Ausland. Bei Warenlieferungen in andere EU-Länder müssen Sie zusätzlich nachweisen können, dass Ihre Ware am innergemeinschaftlichen Bestimmungsort angekommen ist.

Dieser Nachweis kann, muss aber nicht durch eine Gelangensbestätigung erbracht werden. Nach dem BMF-Schreiben vom 9. Oktober 2020 können Sie auch andere Unterlagen vorlegen, aus denen sich „leicht und eindeutig nachprüfbar“ ergibt, dass die Ware beim Empfänger angekommen ist.

Nach § 17a Abs. 3 Satz 1 Nr. 1a UStDV sind unter anderem folgende Dokumente als Belegnachweis zulässig:

  • Frachtbrief, der vom Auftraggeber des Frachtführers unterschrieben und vom Empfänger der Ware quittiert ist
  • Konnossement (Seefrachtbrief)
  • Bescheinigung des beauftragten Spediteurs
  • Tracking-and-Tracing-Protokoll, das den Versand bis zur Ablieferung beim Empfänger nachweist.

Wichtig: Elektronische Rechnungen müssen im Originalformat aufbewahrt werden. Ein Ausdruck reicht nicht aus. Die Aufbewahrung hat grundsätzlich im Inland zu erfolgen. Bei elektronischer Aufbewahrung mit vollem Datenzugriff ist auch eine Aufbewahrung im EU-Ausland möglich, was dem Finanzamt mitzuteilen ist.

Bewahren Sie neben den Rechnungen auch alle relevanten Belege wie Empfangsbestätigungen und Frachtpapiere auf, um im Bedarfsfall einen lückenlosen Nachweis führen zu können.

Welche Folgen haben falsche oder fehlende Angaben auf Auslandsrechnungen?

Fehlende oder fehlerhafte Pflichtangaben auf Ihrer Ausgangsrechnung in das EU-Ausland oder in ein Drittland können schwerwiegende Folgen haben. Bei innergemeinschaftlichen Lieferungen kann beispielsweise die Steuerbefreiung (§ 6a UStG) versagt werden, wenn Sie keine oder eine falsche Umsatzsteuer-Identifikationsnummer (USt-IdNr.) des Rechnungsempfängers angeben. In diesem Fall müssten Sie die Umsatzsteuer selbst entrichten.

Alle Pflichtangaben nach § 14 Abs. 4 UStG müssen vollständig und richtig sein – dazu gehören unter anderem:

  • Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers,
  • Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers (bei innergemeinschaftlichen Lieferungen auch des Leistungsempfängers),
  • Rechnungsdatum
  • fortlaufende Rechnungsnummer
  • Art und Umfang der Leistung.

Bei geringfügigen Fehlern sind die Konsequenzen weniger drastisch: Haben Sie z. B. versehentlich eine innergemeinschaftliche Lieferung als innergemeinschaftliche Leistung gemeldet, wird das Bundeszentralamt für Steuern Sie in der Regel lediglich auffordern, für den betroffenen Meldezeitraum eine berichtigte Zusammenfassende Meldung abzugeben.

Um Probleme zu vermeiden, sollten Sie darauf achten, dass alle Angaben auf Ihren Rechnungen korrekt sind und dass Sie insbesondere bei grenzüberschreitenden Umsätzen die steuerlichen Anforderungen des jeweiligen Landes beachten.

Fazit: Auslandsrechnungen stellen ist nicht schwer

Rechnungen ins EU-Ausland oder ins Nicht-EU-Ausland zu stellen, birgt zwar einige Tücken, ist aber grundsätzlich nicht schwierig: Wenn Sie Lieferungen oder Leistungen an Unternehmen (B2B) ins Ausland fakturieren, ist der Betrag im Land des Leistungsempfängers steuerbar, d.h. Sie stellen die Rechnung ohne Umsatzsteuer. Wenn Sie Rechnungen an ausländische Privatkunden stellen, ist der Betrag im Inland steuerbar, d.h. Sie stellen die Rechnung mit Umsatzsteuer. Bei Geschäften mit dem EU-Ausland gilt das Reverse-Charge-Verfahren und Sie müssen nachweisen, dass die Ware auch beim Empfänger angekommen ist. Eine gute Rechnungssoftware erleichtert Ihnen die Rechnungsstellung an ausländische Kunden.

Versteckte ERP-Kosten: Worauf KMU bei der Systemeinführung achten sollten
ERP & Finance

Versteckte ERP-Kosten: Worauf KMU bei der Systemeinführung achten sollten

Viele kleine und mittlere Unternehmen (KMU) setzen ERP-Systeme (Enterprise Resource Planning) ein, um ihre Prozesse effizienter zu gestalten und wettbewerbsfähig zu bleiben. Die Vorteile eines gut implementierten ERP-Systems sind unbestritten. Dennoch bergen solche Projekte oft versteckte Kosten, die das Budget sprengen und den Erfolg gefährden können. Dieser Blogbeitrag beleuchtet die häufigsten Kostenfallen und gibt KMU Tipps, wie sich diese vermeiden lassen.

5 Min. Lesezeit

Bei der Planung eines ERP-Projekts haben KMU in der Regel die offensichtlichen Kosten im Blick: Lizenzgebühren, Hardwareanschaffungen und die grundlegende Implementierung. Doch oft sind es die versteckten Kosten, die das Budget erheblich belasten. Diese können sich über die gesamte Lebensdauer des Systems erstrecken und ein Vielfaches der ursprünglichen Investition ausmachen.

Versteckte ERP-Kosten durch Anpassungen und Individualisierungen

Eines der größten Kostenrisiken liegt in der Anpassung des ERP-Systems an die spezifischen Unternehmensprozesse. Viele KMU unterschätzen den Aufwand und die damit verbundenen Kosten, wenn Standardsoftware an individuelle Anforderungen angepasst werden soll. Jede zusätzliche Individualisierung erhöht nicht nur die Entwicklungskosten, sondern verlängert auch die Implementierungszeit.

Tipp: Prüfen Sie sorgfältig, welche Anpassungen wirklich notwendig sind. Häufig ist es kostengünstiger, bestehende Prozesse an die Standardfunktionen der Software anzupassen, anstatt umfangreiche Modifikationen vornehmen zu lassen.

Schulungen und Change Management

Ein häufig unterschätzter Kostenfaktor ist der Aufwand für Schulungen und Change Management. Die beste Software nützt wenig, wenn die Mitarbeitenden nicht wissen, wie sie damit umgehen sollen. ERP-Schulungen verursachen zwar Kosten, doch diese sind in der Regel überschaubar und zudem insbesondere bei komplexeren Systemen unverzichtbar.

Tipp: Planen Sie von Anfang an ein realistisches Budget für Schulungen ein. Ein solides Change Management unterstützt die Akzeptanz des neuen Systems und minimiert Produktivitätseinbußen während der Umstellung.

Datenmigration und Systemintegration

Die Übernahme bestehender Daten und die Integration des ERP-Systems mit anderen Softwarelösungen gestalten sich oft komplexer als erwartet. Fehlerhafte oder unstrukturierte Daten können den Migrationsprozess erheblich verzögern und zusätzliche Kosten verursachen.

Tipp: Bereiten Sie Ihre Daten sorgfältig vor, bevor Sie mit der Migration beginnen. Prüfen Sie frühzeitig die Kompatibilität mit bestehenden Systemen und stellen Sie sicher, dass genügend Ressourcen für die Integration eingeplant sind.

Zusätzliche ERP-Kosten durch Wartung und Support

Nach der Einführung eines ERP-Systems können laufende Gebühren für Wartung, Updates und Support anfallen. Diese versteckten ERP-Kosten werden in der initialen Budgetplanung oft unterschätzt, können aber je nach System und Vertrag beträchtlich sein.

Tipp: Berücksichtigen Sie bei der Auswahl des ERP-Anbieters nicht nur die Anschaffungskosten, sondern auch die langfristigen Wartungs- und Supportkosten. Nehmen Sie das Supportmodell des ausgewählten Lösungsanbieters daher genau unter die Lupe.

Produktivitätseinbußen während der ERP-Einführung

In der Einführungsphase eines ERP-Systems sind temporäre Produktivitätseinbußen unvermeidlich. Mitarbeitende müssen sich an neue Prozesse gewöhnen, was zu Verzögerungen und Fehlern führen kann. Diese versteckten ERP-Kosten werden oft übersehen, können aber erhebliche Auswirkungen auf das Geschäftsergebnis haben.

Tipp: Planen Sie die Einführung sorgfältig und führen Sie diese gegebenenfalls schrittweise nach Abteilungen oder Modulen durch. Stellen Sie sicher, dass ausreichend geschultes Personal vorhanden ist, um bei Problemen zu unterstützen.

Unvorhergesehene technische Herausforderungen

Trotz gründlicher Planung können technische Probleme auftreten, die zusätzliche Ressourcen erfordern. Dazu zählen Kompatibilitätsprobleme mit bestehender Hardware, Performanceprobleme oder Sicherheitslücken.

Tipp: Führen Sie vor der vollständigen Einführung einen Pilottest durch. Planen Sie ein Budget für unvorhergesehene technische Herausforderungen ein und stellen Sie sicher, dass Ihr IT-Team oder externe Berater schnell reagieren können.

Fazit: Vorausschauende Planung als Schlüssel zum Erfolg

ERP-Projekte bieten KMU große Chancen, bergen aber auch finanzielle Risiken. Der Schlüssel zum Erfolg liegt in einer vorausschauenden und realistischen Planung, die alle potenziellen Kostentreiber berücksichtigt.

Durch eine sorgfältige Analyse der Unternehmensprozesse, eine kritische Prüfung der Anpassungswünsche und eine realistische Einschätzung des Aufwands für das Change Management können viele versteckte Kosten vermieden oder zumindest reduziert werden.

Nehmen Sie sich ausreichend Zeit für die Auswahl des geeigneten ERP-Systems und -Partners. Eine Lösung, die gut zu Ihren Geschäftsprozessen passt und wenig Anpassungen erfordert, kann langfristig Kosten sparen. Binden Sie Ihre Mitarbeiterinnen und Mitarbeiter frühzeitig in den Prozess ein, um die Akzeptanz zu fördern und Widerstände abzubauen.

Ein ERP-Projekt ist eine strategische Investition in die Zukunft Ihres Unternehmens. Mit einem klaren Bewusstsein für mögliche Kostenfallen und einer sorgfältigen Planung können KMU die Vorteile eines ERP-Systems voll ausschöpfen – ohne von unerwarteten Kosten überrascht zu werden. Der Weg ist steinig, aber das Ziel – ein effizienteres und wettbewerbsfähigeres Unternehmen – ist die Mühe wert.

Meldepflicht für elektronische Kassen - das müssen Unternehmen wissen
ERP & Finance

Meldepflicht für elektronische Kassen - das müssen Unternehmen wissen

Seit dem 1. Januar 2025 müssen Unternehmen dem Finanzamt ihre elektronischen Kassensysteme melden. Diese Pflicht soll mehr Transparenz schaffen und Steuerbetrug verhindern. In diesem Beitrag erfahren Sie, wer von der Kassenmeldepflicht betroffen ist, welche Fristen gelten und wie die Meldung funktioniert.

5 Min. Lesezeit

Warum gibt es die Meldepflicht für elektronische Kassen?

Eigentlich sollten Unternehmen bereits seit 2020 ihre elektronischen Kassensysteme melden. Da es jedoch lange kein geeignetes Verfahren gab, wurde die Pflicht ausgesetzt. Seit Januar 2025 müssen Unternehmen die elektronische Kassen Anmeldung tatsächlich durchführen.

Die Finanzverwaltung nutzt die Daten, um ein zentrales Register aller Kassensysteme zu erstellen. Dieses Register ermöglicht es, Manipulationen zu erkennen und Steuerhinterziehung gezielt zu bekämpfen.

Wer muss seine Kassensysteme beim Finanzamt melden?

Die Meldepflicht für elektronische Kassen gilt für alle Unternehmen, die elektronische Kassensysteme nutzen. Dazu gehören:
✔ Einzelhändler
✔ Handwerksbetriebe
✔ Dienstleister

Ausnahmen von der Meldepflicht

Nicht alle Kassen unterliegen der Meldepflicht:
❌ Offene Ladenkassen (z. B. auf Wochenmärkten, in Buden oder Verkaufswagen) müssen nicht registriert werden.
❌ Unternehmen sind nicht verpflichtet, von einer offenen Ladenkasse auf eine elektronische Registrierkasse mit technischer Sicherheitseinrichtung (TSE) umzusteigen.

‍{{box-quote-left}}

Wichtige Fristen: Wann müssen Unternehmen ihre Kassen melden?

  • Bestehende Kassensysteme (vor dem 1. Juli 2025 angeschafft) Meldung bis spätestens 31. Juli 2025
  • Neue Kassensysteme (ab dem 1. Juli 2025 angeschafft) Meldung innerhalb eines Monats nach dem Kauf
  • Außerbetriebnahme eines Kassensystems (ab dem 1. Juli 2025) Meldung innerhalb eines Monats nach Stilllegung

Wie erfolgt die Meldung für elektronische Kassen ans Finanzamt?

Unternehmen können ihre elektronischen Kassensysteme melden über:

✔„Mein ELSTER“: Nutzung des Formulars „Mitteilungsverfahren nach § 146a Absatz 4 AO“
Upload einer XML-Datei über „Mein ELSTER“
Direkte Datenübertragung über eine kompatible Kassensoftware mit ERiC-Schnittstelle

Wichtig: Eine Meldung per E-Mail oder Papierformular ist nicht zulässig.

Welche Informationen müssen Unternehmen zur Erfüllung der Kassenmeldepflicht übermitteln?

Bei der elektronischen Kassen Anmeldung müssen folgende Angaben übermittelt werden:

  • Name und Steuernummer des Unternehmens
  • Art des Kassensystems (z. B. Registrierkasse, Warenwirtschaftssystem)
  • Anzahl der verwendeten Kassensysteme
  • Seriennummer des Geräts
  • Art der technischen Sicherheitseinrichtung (TSE)
  • Datum der Anschaffung
  • Datum der Außerbetriebnahme (falls zutreffend)

Alle elektronischen Kassensysteme einer Betriebsstätte müssen gemeinsam in einer Meldung erfasst werden, unabhängig davon, ob sie gekauft, gemietet oder geleast wurden.

Welche Strafen drohen bei Verstößen gegen die Meldepflicht für elektronische Kassen?

Unternehmen, die ihre Kassensysteme nicht beim Finanzamt melden, riskieren hohe Bußgelder. Die Finanzbehörden kontrollieren die Einhaltung der Vorschriften und ahnden Verstöße konsequent.

Fazit: Jetzt handeln und Strafen vermeiden

Die Meldepflicht für elektronische Kassen ist für Unternehmen verbindlich. Wer seine elektronischen Kassensysteme fristgerecht beim Finanzamt meldet, vermeidet Strafen und erfüllt die gesetzlichen Vorgaben.

Weitere Details zur Kassenmeldepflicht finden Sie im offiziellen BMF-Schreiben vom Juni 2024.

Fertigungssoftware für kleine Unternehmen: Tipps zur Lösungsauswahl
ERP & Finance

Fertigungssoftware für kleine Unternehmen: Tipps zur Lösungsauswahl

Materialengpässe, unklarer Fertigungsstatus, mangelnde Kostentransparenz: Durch den Einsatz einer professionellen Fertigungssoftware für KMU lassen sich solche Probleme in der Produktion lösen. Kleine Unternehmen mit geringerem Budget sollten die Auswahl und Einführung einer Software schrittweise angehen.

5 Min. Lesezeit

Viele kleinere Fertigungsbetriebe nutzen selbst erstellte Excel-Auswertungen für die Produktionsplanung. Das funktioniert grundsätzlich, stößt aber an Grenzen, wenn steigende Umsatzerwartungen, neue Key-Kunden oder komplexere Produkte die Ablauforganisation überfordern. Zusätzlich droht wertvolles Wissen verloren zu gehen, wenn erfahrene Mitarbeitende in den Ruhestand treten. Spätestens dann benötigt das Unternehmen eine professionelle Produktionssoftware. Hier einige Tipps für die Auswahl einer geeigneten Lösung für kleine Unternehmen.

Lastenheft für optimale Fertigungssoftware erstellen

Zunächst sollte das Unternehmen die wesentlichen Problemfelder im Bereich der Fertigungssteuerung ermitteln. Oft ist unklar, was wann produziert werden soll. Benötigtes Material fehlt regelmäßig. Und bevor man einem Kunden Auskunft über den Auftragsstatus geben kann, muss man durch die Produktionshalle laufen. Kostentransparenz? Fehlanzeige!

Nun gilt es, die Ursachen der Probleme zu identifizieren und die produktionsrelevanten Geschäftsprozesse kritisch zu hinterfragen. Die gewonnenen Erkenntnisse müssen in einem strukturierten Anforderungskatalog dokumentiert werden: dem Lastenheft.

Welche Punkte gehören ins Lastenheft?

  • Aktueller Ist-Zustand: Welche Probleme bestehen in der Produktion? Wo und warum laufen Prozesse nicht rund? Welche Schwachstellen entstehen durch unzureichende IT-Unterstützung?
  • Gewünschter Soll-Zustand: Welche Ziele verfolgt das Unternehmen mit der neuen Software? Beispiele: optimierte Produktionsplanung, besserer Überblick über Produktionsprozesse und Bestände, beschleunigter Fertigungsdurchlauf.
  • Festlegung der Verantwortlichkeiten: Wer übernimmt welche Aufgaben im Projekt? Welcher Mitarbeiter trägt die Projektverantwortung? Wer ist Hauptansprechpartner für den Softwareanbieter?
  • Funktionelle Anforderungen: Welche Funktionen soll die Fertigungssoftware enthalten? Geht es primär um Materialbedarfsplanung und Bestandsführung oder auch um Produktionsplanung und Betriebsdatenerfassung (BDE)?
  • Nicht-funktionelle Anforderungen: Welche Schnittstellen zu bestehenden IT-Systemen sind erforderlich? Welche Anforderungen gibt es an Support und Wartung durch den Softwareanbieter?

Softwareanbieter in die Pflicht nehmen

Im nächsten Schritt müssen die ausgewählten Softwareanbieter und ihre Lösungen geprüft werden. Dazu erhalten die Anbieter das Lastenheft und erstellen auf dieser Basis ein Pflichtenheft. Darin definieren sie, wie die geforderten Funktionen mit ihren Softwaremodulen umgesetzt werden.

Zusätzlich sollte das Pflichtenheft klar darlegen, welche Ziele die Software erreicht und welche Funktionen sie nicht bietet. Häufig kombinieren Anbieter das Pflichtenheft bereits mit einem konkreten Angebot. Dies erleichtert den Vergleich verschiedener Softwarelösungen.

{{box-quote-left}}

Bei der Auswahl von Fertigungssoftware die Betriebsgröße berücksichtigen

Die weit verbreitete Annahme „Viel hilft viel“ trifft bei Produktionssoftware nicht immer zu. Umfangreiche PPS-Systeme (Produktionsplanungs- und -steuerungssysteme) können zwar alle Prozesse detailliert abbilden, sie neigen jedoch dazu, die Steuerung der Produktionsprozesse zu dominieren. Dadurch verlieren kleinere Fertigungsbetriebe oft die Flexibilität, die ihnen einen Wettbewerbsvorteil verschafft.

Zudem erfordert ein großes PPS-System häufig zusätzliches IT-Personal und verursacht hohe Beratungskosten.

Angesichts dieser Kosten stoßen kleine Produktionsbetriebe schnell an ihre finanziellen Grenzen. Oft wird nur ein Bruchteil der Funktionen tatsächlich genutzt, wodurch sich das Kosten-Nutzen-Verhältnis verschlechtert.

Eine Fertigungssoftware für KMU sollte exakt auf den Bedarf des Unternehmens zugeschnitten sein und die vorhandenen Ressourcen möglichst wenig belasten. Dies ist gewährleistet, wenn folgende Kriterien erfüllt sind:

  • Die Fertigungssoftware erweitert das eingesetzte Warenwirtschaftssystem nur dort um produktionsspezifische Funktionen, wo es notwendig ist.
  • Das Unternehmen entscheidet, welche Funktionen es benötigt, und bezahlt nur für diese.
  • Die Produktionssoftware ist skalierbar. Steigende Anforderungen lassen die Lösung mitwachsen.

Fazit

Die richtige Fertigungssoftware kann Materialengpässe reduzieren, die Kostentransparenz verbessern und Produktionsprozesse effizienter gestalten. Entscheidend ist eine strukturierte Vorgehensweise bei der Auswahl und Einführung.

Verfahrensdokumentation nach GoBD: Was Unternehmen dazu wissen müssen
ERP & Finance

Verfahrensdokumentation nach GoBD: Was Unternehmen dazu wissen müssen

Jedes Unternehmen in Deutschland, das steuerrelevante elektronische Dokumente aufbewahrt, muss eine Verfahrensdokumentation nach GoBD vorhalten. Dieser Beitrag beantwortet die wichtigsten Fragen und zeigt auf, warum eine GoBD Verfahrensdokumentation unerlässlich ist.

5 Min. Lesezeit

Was ist eine Verfahrensdokumentation nach GoBD?

Die Verfahrensdokumentation nach GoBD beschreibt die organisatorischen und technischen Abläufe der IT-gestützten Buchführung und digitalen Aufbewahrung. Sie dokumentiert detailliert, wie steuer- und handelsrechtlich relevante Informationen im Unternehmen entstehen, empfangen, verarbeitet und aufbewahrt werden. Für die Erstellung der Verfahrensdokumentation ist ausschließlich der Steuerpflichtige selbst verantwortlich.

Warum ist eine GoBD Verfahrensdokumentation wichtig?

Mit einer GoBD-konformen Verfahrensdokumentation weisen Unternehmen nach, dass ihre digitale Buchführung und Datenarchivierung den in den GoBD definierten Ordnungsmäßigkeitsgrundsätzen entspricht. Eine lückenlose Verfahrensdokumentation stellt sicher, dass die Buchführung und Belegablage insbesondere bei einer Betriebsprüfung nachvollziehbar und zeitnah prüfbar ist.

Welche Inhalte gehören in eine Verfahrensdokumentation nach GoBD?

Eine Verfahrensdokumentation nach GoBD enthält mindestens die folgenden Inhalte:

  • Allgemeine Beschreibung ⇒ Wie ist das Unternehmen organisiert? Welche Mitarbeiter sind für welche Aufgaben zuständig?
  • Anwenderdokumentation ⇒ Wie sind die IT- und DV-Systeme korrekt zu bedienen?
  • Technische Systemdokumentation ⇒ Welche Software, Hardware und Netzwerkinfrastrukturen werden genutzt? Wie interagieren die IT-Systeme?
  • Betriebsdokumentation ⇒ Wie werden Belege organisiert? Wie werden die Vorgaben der GoBD Richtlinien eingehalten?

Für jedes Datenverarbeitungssystem (DV–System) muss eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein, aus der Inhalt, Aufbau und Ergebnisse des DV–Verfahrens vollständig und schlüssig ersichtlich sind.

Zu den DV-Systemen im Sinne der GoBD zählen sowohl das Hauptbuchhaltungssystem als auch Vor- und Nebensysteme wie Anlagenbuchhaltung, Lohnbuchhaltung, Kassensystem, Warenwirtschaftssystem, Zahlungsverkehrssystem, Taxameter, Geldspielgeräte, elektronische Waagen, Materialwirtschaft, Fakturierungssystem, Zeiterfassungssystem, Archivsystem und Dokumentenmanagementsystem (einschließlich der Schnittstellen zwischen den Systemen).

Eine Beschreibung des Datensicherungsverfahrens und des internen Kontrollsystems ist ebenfalls Bestandteil der Verfahrensdokumentation nach GoBD.

GoBD – Was ist das?

GoBD steht für „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form“. Dabei handelt es sich um eine Verwaltungsvorschrift des Bundesministeriums der Finanzen (BMF), die vorschreibt, wie Unternehmen steuerrelevante Daten erfassen, verarbeiten und aufbewahren müssen. Die GoBD gelten für Unternehmen jeder Größe. Den Wortlaut finden Sie hier.

Muss die Verfahrensdokumentation regelmäßig aktualisiert werden?

Ja, die Verfahrensdokumentation ist kein einmaliges Dokument. Sie muss regelmäßig überprüft und angepasst werden, wenn sich Prozesse, IT-Systeme oder die Unternehmensstruktur ändern. Eine veraltete Verfahrensdokumentation nach GoBD kann im Falle einer Betriebsprüfung zu Problemen führen.

Wie lange muss die Verfahrensdokumentation aufbewahrt werden?

Laut § 257 Abs. 1 HGB und § 147 Abs. 1 AO beträgt die Aufbewahrungspflicht für die Verfahrensdokumentation nach GoBD zehn Jahre. Diese Frist umfasst alle Versionen der Dokumentation, sodass jede Änderung nachvollziehbar bleibt.

Welche Folgen hat es, wenn keine Verfahrensdokumentation vorhanden ist?

Eine fehlende oder unzureichende Verfahrensdokumentation stellt einen formellen Mangel dar, führt aber nicht automatisch zu Sanktionen. Nach den GoBD (Rz. 155) gilt: Solange die Nachvollziehbarkeit und Nachprüfbarkeit der Buchführung nicht beeinträchtigt ist, liegt kein formeller Mangel mit sachlichem Gewicht vor, der zum Verwerfen der Buchführung führen kann.

Ohne eine Verfahrensdokumentation besteht jedoch die Gefahr, dass die Finanzverwaltung die Ordnungsmäßigkeit der Buchführung anzweifelt. Dies wiederum kann folgende Auswirkungen haben:

  • Schätzungen durch die Finanzverwaltung: Ist die Buchhaltung aufgrund fehlender Dokumentation nicht nachvollziehbar, kann die Finanzverwaltung Schätzungen vornehmen. Dies kann zu einer höheren Steuerbelastung führen.
  • Gefährdung der Nachvollziehbarkeit: Zwar führt eine fehlende Verfahrensdokumentation nicht automatisch zur Versagung des Vorsteuerabzugs, jedoch kann es im Einzelfall schwieriger werden, steuerlich relevante Vorgänge nachzuweisen.
  • Verzögerungsgelder: In Ausnahmefällen kann die Finanzverwaltung ein Verzögerungsgeld verhängen, wenn angeforderte Unterlagen – wie z.B. eine Verfahrensdokumentation – nicht vorgelegt werden. Die Höhe des Verzögerungsgeldes richtet sich nach den Umständen des Einzelfalls und kann bis zu 250.000 Euro betragen.

Dabei ist zu beachten, dass die Auswirkungen stark vom Einzelfall abhängen. Besonders gravierend können die Folgen für bargeldintensive Unternehmen sein. Unternehmen sollten daher großen Wert darauf legen, eine sorgfältige und vollständige Verfahrensdokumentation zu erstellen und regelmäßig zu aktualisieren, um Risiken zu minimieren.

Wie kann eine Verfahrensdokumentation erstellt werden?

Unternehmen können eine Verfahrensdokumentation nach GoBD intern erstellen oder externe Berater hinzuziehen. Im Internet gibt es kostenlose Vorlagen und Checklisten, die die Erstellung erleichtern. Auch Steuerberater und Unternehmensberater bieten Unterstützung bei der Umsetzung und Pflege der Verfahrensdokumentation nach GoBD an.

Welche Vorteile bringt eine Verfahrensdokumentation nach GoBD?

Neben den steuerlichen Anforderungen bietet eine Verfahrensdokumentation nach GoBD auch unternehmensinterne Vorteile. Sie hilft bei Prozessänderungen, Migrationen und beim Onboarding neuer Mitarbeiter. Zudem erleichtert sie das Qualitäts- und Risikomanagement, da die Entwicklung von IT-Systemen nachvollziehbar bleibt. Eine gut strukturierte Verfahrensdokumentation ist somit nicht nur ein Instrument zur Erfüllung steuerlicher Pflichten, sondern ein wertvolles Werkzeug für effizientes Unternehmensmanagement und kontinuierliche Verbesserung.

PayPal Zahlungen automatisch verbuchen
ERP & Finance

PayPal Zahlungen automatisch verbuchen

Onlineshopping boomt – und mit ihm die Anzahl der PayPal-Zahlungen. Für Unternehmen bedeutet das oft buchhalterischen Aufwand, der mit wachsendem Geschäft schnell zur Herausforderung wird. Glücklicherweise gibt es smarte Tools, die PayPal-Zahlungen automatisch verbuchen und in die Finanzbuchhaltung übernehmen. Wir stellen eine Lösung vor.

5 Min. Lesezeit

Die Herausforderung: PayPal und Buchhaltung effizient zusammenbringen

Ein neuer Auftrag, eine schnelle Zahlung per PayPal – für viele Unternehmen im E-Commerce ist das längst Alltag. PayPal gehört heute zu den beliebtesten Bezahlverfahren im Onlinehandel. Was auf Kundenseite bequem und in Sekunden erledigt ist, sorgt in der Buchhaltung jedoch oft für aufwendige manuelle Arbeit.

Insbesondere Unternehmen mit hohem Transaktionsvolumen kennen dieses Problem. Das Buchhaltungsteam verbringt viel Zeit damit, PayPal-Zahlungen zu erfassen, zuzuordnen und offene Posten zu kontrollieren. Dabei schleichen sich nicht nur leicht Fehler ein, es geht auch wertvolle Arbeitszeit verloren. Doch das muss nicht sein.

Gefragt ist eine Buchhaltungssoftware für den Onlinehandel, die mit den Anforderungen Schritt hält. Ziel ist es, Buchhaltungsprozesse zu automatisieren, ohne die Kontrolle über die Finanzdaten zu verlieren.

Die Lösung: PayPal-Zahlungen automatisch verbuchen

Genau hier setzt die „PayPal Anbindung für Suiteify“ der PETRUCH GmbH an: eine Zusatzlösung für die Buchhaltungssoftware von Suiteify. Sie ermöglicht eine automatisierte Buchhaltung mit PayPal und sorgt dafür, dass PayPal-Transaktionen direkt und korrekt in der Finanzbuchhaltung von Suiteify verarbeitet werden. Das Ergebnis sind weniger manueller Aufwand, transparente Prozesse und stets aktuelle Finanzdaten.

So funktioniert die REST-API PayPal Integration in der Praxis

Die Zusatzlösung „PayPal Anbindung für Suiteify“ arbeitet über eine REST-API PayPal-Integration mit den Programmen Suiteify Finance classic und Suiteify Finance classic sowie dem Kontierungsmodul von Suiteify zusammen. Der Prozess läuft nahezu vollständig im Hintergrund ab:

  1. Rechnungserstellung: In der Warenwirtschaft wird – beispielsweise mit der Warenwirtschaftssoftware Suiteify Commercial classic – eine Ausgangsrechnung erstellt. Die jeweilige PayPal-Bestellnummer wird im Feld Fremdbelegnummer hinterlegt.
  2. Datenübernahme per REST-API: Die Lösung liest über eine REST-API-Schnittstelle alle relevanten PayPal-Zahlungen aus – inklusive der automatisch ermittelten Summenbuchung der PayPal-Gebühren.
  3. Automatische Buchungsvorschläge: Das Suiteify-Kontierungsmodul importiert diese Daten als fertige Buchungsvorschläge, ordnet sie den passenden Belegen zu und gleicht offene Posten automatisch aus.

Diese Form der PayPal-Integration in die Buchhaltung sorgt für einen schnellen, sicheren und nachvollziehbaren Workflow – und entlastet das Buchhaltungsteam spürbar.

Warum die PayPal Buchhaltung automatisieren?

Die Vorteile einer automatisierten PayPal Buchhaltung sind enorm. Unternehmen profitieren von:

  • Zeitersparnis durch automatisierte Prozesse
  • Fehlerreduktion bei der Zuordnung von Zahlungen und Belegen
  • Aktuellen Kontoständen dank automatischer Transaktionsübernahme
  • Flexibler Zeitselektion beim Datenabruf
  • Revisionssicherheit durch klare und nachvollziehbare Buchungen

Ein weiterer Pluspunkt: Beim nächsten Abruf zeigt das System automatisch den zuletzt übertragenen Zeitraum an – ein Detail, das die tägliche Arbeit in der Buchhaltung deutlich erleichtert.

Fazit

Für Unternehmen im Onlinehandel sind Effizienz und Schnelligkeit entscheidende Erfolgsfaktoren. Mit der Finanzbuchhaltung von Suiteify und der Zusatzlösung „PayPal-Anbindung für Suiteify“ steht Unternehmen, die PayPal nutzen und ihre Buchhaltungsprozesse automatisieren möchten, eine effektive Lösung zur Verfügung.

Durch die nahtlose Integration in die Buchhaltung lassen sich PayPal-Zahlungen automatisch verbuchen, Gebühren korrekt erfassen und offene Posten zuverlässig ausgleichen. Das macht die Buchhaltung nicht nur schneller, sondern auch sicherer – und schafft Freiraum für das Wesentliche im Tagesgeschäft.

‍{{box-quote-left}}

Wie HAVERKAMP mit einem DMS Geld und Zeit spart
ERP & Finance

Wie HAVERKAMP mit einem DMS Geld und Zeit spart

Wie können kleine und mittlere Unternehmen (KMU) ihre Prozesse digitalisieren, Zeit sparen und die Zusammenarbeit verbessern? Das Beispiel der HAVERKAMP GmbH zeigt es. Der Glas- und Sicherheitsspezialist hat mit einem Dokumentenmanagementsystem (DMS) für KMU seine Effizienz, Transparenz und Nachhaltigkeit gesteigert und einen entscheidenden Schritt in Richtung papierloses Büro gemacht.

5 Min. Lesezeit

Die Herausforderung: Papierberge und analoge Prozesse

Wie bei vielen anderen mittelständischen Unternehmen prägten auch bei HAVERKAMP Papierberge, Aktenordner und manuelle Prozesse lange Zeit den Büroalltag. So wurden Rechnungen beispielsweise ausgedruckt, zur Freigabe weitergereicht, unterschrieben und wieder eingescannt. Dieses Prozedere erwies sich jedoch als zunehmend ineffizient.

Die Lösung: DMS-Einführung als Wendepunkt

Für das Unternehmen stand fest, dass es seine zentralen administrativen Prozesse digitalisieren und beschleunigen möchte. Gemeinsam mit dem Suiteify-Partner xtero führte HAVERKAMP daher Ende 2019 das Dokumentenmanagementsystem (DMS) von Suiteify ein. Seitdem ermöglicht die digitale Lösung den sicheren, ortsunabhängigen Zugriff auf alle Unternehmensdokumente und erleichtert die effiziente Zusammenarbeit über Abteilungs- und Standortgrenzen hinweg.
__wf_reserved_inherit
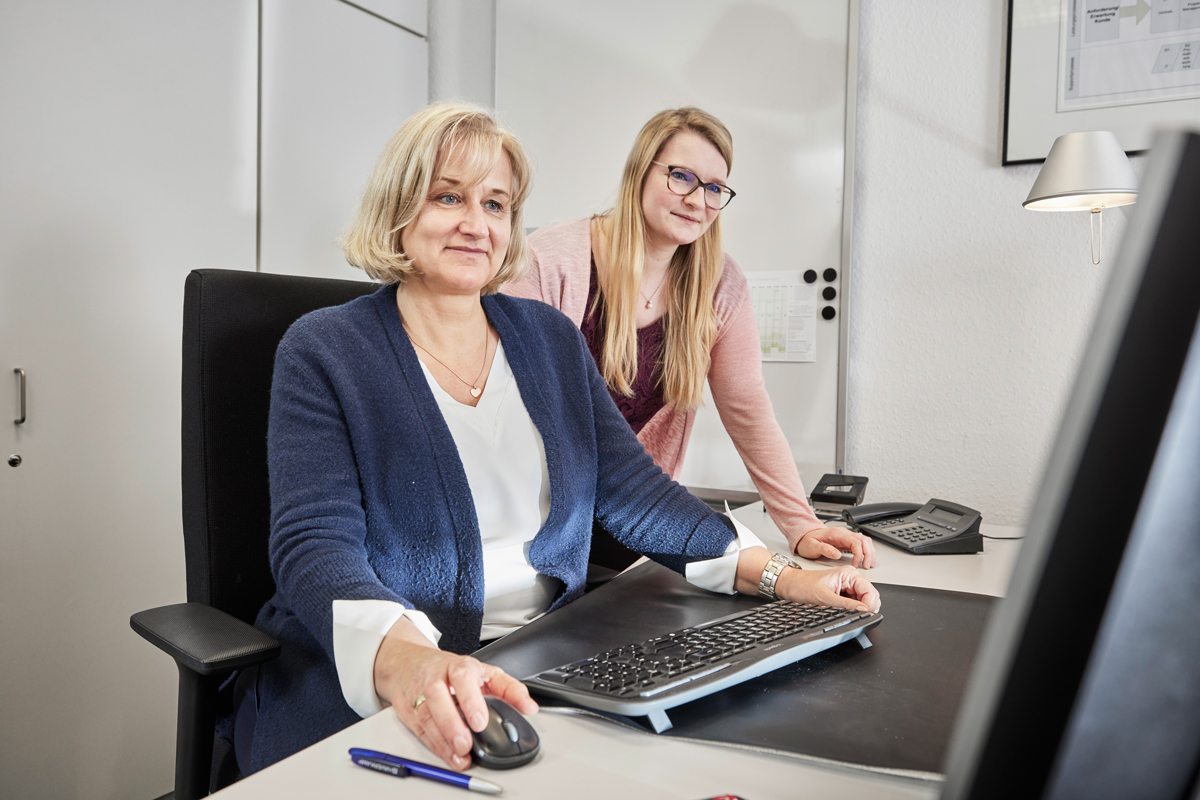
Über Suiteify DMS classic können die Mitarbeitenden schnell auf alle Informationen zugreifen.

Vorteile des DMS für KMU

Seit der Einführung des Suiteify DMS classic profitieren die Teams bei HAVERKAMP von wichtigen Verbesserungen wie zum Beispiel:

  • Mobiler Zugriff auf Dokumente – jederzeit und überall verfügbar
  • Automatisierte Workflows – weniger Fehler und schnelleres Arbeiten
  • Abteilungsübergreifende Zusammenarbeit – Teams arbeiten effizient zusammen
  • GoBD-konforme Archivierung – rechtskonforme Dokumentenaufbewahrung
  • Präzise Zugriffsrechte – Über die Rechtevergabe kann das Unternehmen flexibel steuern, wer welche Informationen sehen darf

Automatisierung durch digitale Rechnungseingangsverarbeitung

Ein weiterer Meilenstein war die Einführung der Suiteify Approvals classic (REV) bei HAVERKAMP. Früher aufwendige manuelle Prozesse sind damit effizient, transparent und umweltfreundlich geworden. Rechnungen werden nun digital geprüft, freigegeben und automatisch an die Finanzbuchhaltung übergeben.

__wf_reserved_inherit
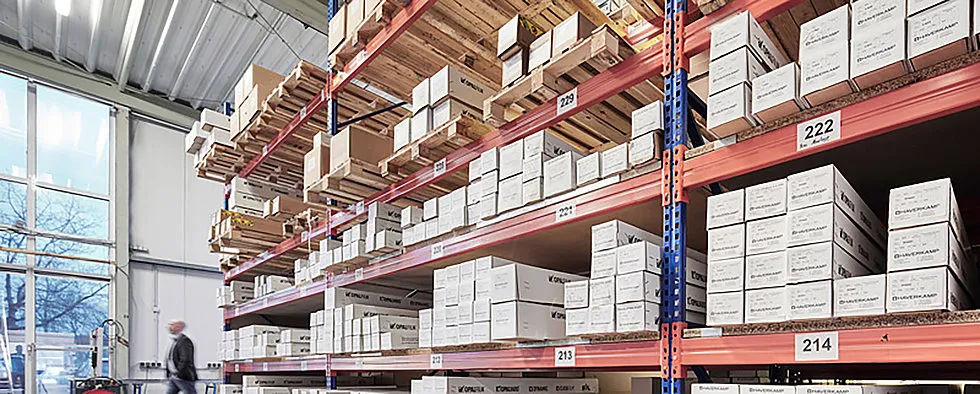
Blick in die Produktion bei HAVERKAMP

Nachhaltigkeit durch digitale Archivierung

Digitale Prozesse reduzieren nicht nur den Papierverbrauch, sondern auch die Druckkosten und schaffen Platz im Büro. Die Kombination aus Effizienz, Transparenz und Nachhaltigkeit macht das DMS somit zu einem strategischen Erfolgsfaktor für mittelständische Unternehmen.

Zukunftsfähige Prozesse dank Dokumentenmanagement

Das Beispiel von HAVERKAMP zeigt: Die digitale Transformation gelingt Schritt für Schritt, wenn klare Ziele definiert und die richtigen Partner eingebunden werden. Der Umstieg vom papiergebundenen Büro auf digitale Workflows mittels eines DMS steigert die Effizienz und fördert Nachhaltigkeit und Mitarbeiterzufriedenheit und ist für KMU ein wichtiger Schritt in Richtung Digitalisierung. So entsteht ein modernes Arbeitsumfeld, das die Basis für zukunftsfähiges Arbeiten im Mittelstand schafft.

Über HAVERKAMP

Die HAVERKAMP GmbH ist ein international agierender Mittelständler mit Sitz in Münster. Seit 1978 entwickelt das Unternehmen Hightech-Folien und Sicherheitslösungen für Gebäude, Fahrzeuge und die Industrie. Das Produktspektrum reicht vom klassischen Sonnen- oder Splitterschutz bis zu smarten, per App steuerbaren Folien. Mit einem eigenen Forschungszentrum, jahrzehntelanger Erfahrung und Pioniergeist steht HAVERKAMP für Qualität, Innovation und Nachhaltigkeit – "Made in Germany".
Mobile ERP einführen – die wichtigsten Schritte zur digitalen Effizienz
ERP & Finance

Mobile ERP einführen – die wichtigsten Schritte zur digitalen Effizienz

Die digitale Transformation schreitet voran – und mit ihr wächst der Druck auf kleine und mittlere Unternehmen (KMU), ihre Prozesse zu modernisieren. Eine zentrale Maßnahme dabei ist es, mobile ERP einzuführen, um ortsunabhängig, vernetzt und in Echtzeit zu arbeiten. Doch wie gelingt der Umstieg ohne Umwege oder teure Fehler? Dieser Artikel zeigt Schritt für Schritt, wie KMU mobile ERP einführen und dabei strategisch, praxisnah und zukunftssicher vorgehen.

5 Min. Lesezeit

Mobile Anwendungen prägen längst den Arbeitsalltag. Zwar nutzen viele Unternehmen bereits Smartphones oder Tablets im Vertrieb oder Außendienst, doch das ERP-System ist häufig noch stationär gebunden. Dies ist eine gute Gelegenheit, mobile ERP einzuführen, um Prozesse zu beschleunigen, Informationen überall zugänglich zu machen und eine effizientere Zusammenarbeit der Mitarbeitenden zu ermöglichen.

Warum mobile ERP für KMU unverzichtbar ist

Ein klassisches ERP bündelt zentrale Geschäftsprozesse. Mobile ERP einzuführen hingegen ermöglicht es, diese unabhängig von Ort und Zeit zu gestalten. Die Vorteile liegen auf der Hand:

  • Echtzeitdaten überall verfügbar (z. B. im Außendienst, in der Produktion oder auf einer Baustelle)
  • Beschleunigte Abläufe durch mobile Datenerfassung
  • Schnellere Entscheidungen dank sofortiger Informationsflüsse
  • Flexible Arbeitsmodelle mit Cloud und Apps

Wer mobile ERP einführt, verschafft seinem Unternehmen mehr Agilität, Effizienz und Wettbewerbsfähigkeit.

Schritt 1: Bedarf und Ziele klar definieren

Bevor Unternehmen mobile ERP einführen, müssen sie genau wissen, wo ihr Digitalisierungsbedarf liegt. Eine saubere Analyse schafft die Grundlage für die passende Lösung. Die zentralen Fragen lauten:

  • Welche Prozesse verursachen aktuell Reibungsverluste?
  • Wo wäre mobiler Zugriff besonders vorteilhaft?
  • Welche Systeme müssen integriert werden?

Praxis-Tipp: Formuliere konkrete Ziele wie „Reduktion der Lagerkosten um 15  % bis Ende 2025“. Ein klarer Anforderungskatalog schafft Transparenz und verhindert teure Fehlentscheidungen bei der Systemauswahl.

Schritt 2: Die richtige mobile ERP-Lösung auswählen

Wer mobile ERP einführen möchte, sollte ein System wählen, das technisch, funktional und wirtschaftlich passt. Wichtige Kriterien sind:

  • Benutzerfreundlichkeit auf mobilen Geräten (intuitiv bedienbare App oder Weboberfläche)
  • Cloud-basierte Architektur für ortsunabhängigen Zugriff
  • Integration in bestehende IT-Systeme (z. B. CRM, Buchhaltung)
  • Skalierbarkeit für wachsende Anforderungen
  • Datensicherheit und DSGVO-Konformität

Praxis-Tipp: Teste mehrere Anbieter mit Pilotprojekten oder Demos, um die Praxistauglichkeit realistisch bewerten zu können. Lass dich nicht nur vom Preis leiten, sondern achte auch auf Praxistauglichkeit und Support! Trends wie KI-Unterstützung und Automatisierung sind zentrale Zukunftsfaktoren.

Schritt 3: Projektorganisation und Change Management

Mobile ERP einzuführen ist kein reines IT-Projekt, sondern ein Veränderungsprozess. Dafür sind klare Verantwortlichkeiten und ein motiviertes Projektteam entscheidend. Eine frühzeitige Kommunikation sowie Schulungen fördern die Akzeptanz und sichern den Erfolg.

Beispiel für eine Teamstruktur im Mobile-ERP-Projekt:

  • Projektleitung: Geschäftsführung oder IT-Verantwortliche
  • Key User aus den Fachbereichen (z. B. Vertrieb, Lager, Produktion)
  • Externe Spezialisten für die Implementierung

Dieses Team begleitet das Projekt von der Planung bis zum Rollout.

Praxis-Tipp: Entwickle früh eine Kommunikationsstrategie, hole die Mitarbeitenden ins Boot und schule sie rechtzeitig – das fördert die Akzeptanz und sichert den Projekterfolg.

Schritt 4: Erst Prozesse optimieren – dann mobile ERP einführen

Ein häufiger Fehler von Unternehmen, die mobile ERP einführen, besteht darin, ineffiziente Prozesse einfach digital abzubilden. Nutze den Umstieg daher, um die Abläufe grundlegend zu überprüfen:

  • Welche Freigabeprozesse sind überflüssig?
  • Wo entstehen doppelte Dateneingaben?
  • Welche Arbeitsschritte können über mobile Endgeräte erledigt werden (z. B. Rechnungsfreigabe von unterwegs)?

Eine Prozessoptimierung vor der Digitalisierung erhöht die Effizienz – und reduziert spätere Anpassungskosten.

Praxis-Tipp: Führe Workshops mit Key Usern durch, um Prozessoptimierungen aus dem Alltag gezielt umzusetzen!
Schritt 5: Pilotphase und Schulung

Ein schrittweiser Einstieg ist der Schlüssel, um erfolgreich mobile ERP einzuführen. Führe deshalb zunächst eine Pilotphase in einer ausgewählten Abteilung durch. Das hat mehrere Vorteile:

  • Schwachstellen werden früh erkannt.
  • Nutzerfeedback fließt direkt in die Optimierung ein.
  • Mitarbeitende gewinnen Sicherheit im Umgang mit der Software.

Praxis-Tipp: Bereits parallel zur Einführung Schulungen durchführen, die den praktischen Nutzen mobiler ERP-Funktionen betonen, beispielsweise schnellere Datenerfassung, weniger Fehler und eine bessere Übersicht. So wächst die Akzeptanz im gesamten Unternehmen.

Schritt 6: Rollout und Weiterentwicklung der ERP-Lösung

Nach dem erfolgreichen Start folgt der Rollout. Unternehmen, die mobile ERP einführen, sollten diesen als kontinuierlichen Verbesserungsprozess begleiten – mit regelmäßigen Reviews, Schulungen und Feedbackschleifen.

  • Wie viel Zeit wird durch mobile Prozesse eingespart?
  • Welche Module werden am häufigsten genutzt?
  • Wo gibt es noch Akzeptanzprobleme?
  • Gibt es Schulungsbedarf in einzelnen Teams?

Praxis-Tipp: Ein ERP-System sollte mit dem Unternehmen wachsen. Achte daher darauf, dass die Lösung regelmäßige Updates erhält, sich modular erweitern lässt und Nutzerfeedback aus der Praxis berücksichtigt.

Schritt 7: Datensicherheit und Support gewährleisten

Wer mobile ERP einführt, trägt Verantwortung für sensible Unternehmensdaten. Deshalb spielt IT-Sicherheit eine entscheidende Rolle. Wesentliche Maßnahmen sind:

  • Zwei-Faktor-Authentifizierung
  • Verschlüsselte Datenübertragung
  • Regelmäßige Sicherheitsupdates
  • Rollenbasierte Zugriffsrechte und DSGVO-Compliance

Praxis-Tipp: Achte auf die Service- und Sicherheitsfeatures der Lösung. Ein verlässlicher ERP-Partner mit Support- und Wartungsangebot sorgt dafür, dass das System stabil läuft und Risiken frühzeitig erkannt werden.

Fazit

Die Entscheidung, mobile ERP einzuführen, ist weit mehr als ein technischer Schritt – sie markiert den Beginn einer neuen Effizienz- und Agilitätskultur. Wer vorausschauend plant, Prozesse optimiert und Mitarbeitende aktiv einbindet, legt das Fundament für eine nachhaltige digitale Zukunft.