Blog
ERP & Finance
Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher
Compliance in der Warenwirtschaft ist für KMU eine zentrale Herausforderung. Steigende gesetzliche Anforderungen und komplexe Prozesse erhöhen das Risiko von Fehlern und Haftungsfällen. Dieser Artikel zeigt typische Problemfelder auf und erläutert, wie eine Warenwirtschaftssoftware Unternehmen dabei unterstützt, rechtssicher und effizient zu arbeiten.
Die Anforderungen an Unternehmen steigen kontinuierlich: Gesetzgeber, Behörden, Kunden und Geschäftspartner erwarten transparente, nachvollziehbare und rechtskonforme Prozesse. Besonders in der Warenwirtschaft treffen zahlreiche gesetzliche Vorgaben auf operative Alltagsabläufe. Dies stellt insbesondere für kleine und mittlere Unternehmen (KMU) eine besondere Herausforderung dar. Begrenzte personelle Ressourcen, historisch gewachsene Prozesse und ein hoher manueller Aufwand erhöhen das Risiko von Compliance-Verstößen erheblich. Gleichzeitig bietet eine strukturierte und softwaregestützte Warenwirtschaft große Chancen, Rechtssicherheit und Effizienz miteinander zu verbinden.
Bedeutung von Compliance in der Warenwirtschaft
Compliance in der Warenwirtschaft beschreibt die konsequente Einhaltung aller gesetzlichen, regulatorischen und internen Vorgaben entlang der gesamten Warenbewegung. Dazu zählen der Einkauf von Waren, deren Lagerung und Weiterverarbeitung sowie der Verkauf und die Dokumentation und Archivierung aller relevanten Vorgänge. Dabei werden unter anderem das Handels- und Steuerrecht, Vorschriften zur Produktsicherheit und Produkthaftung, das Zoll- und Außenwirtschaftsrecht, datenschutzrechtliche Anforderungen sowie Umwelt- und Entsorgungsauflagen berührt.
Für KMU bedeutet dies: Jeder Wareneingang, jede Bestandsbewegung und jede Rechnung muss nicht nur betriebswirtschaftlich korrekt, sondern auch rechtlich einwandfrei abgebildet sein.
Typische Compliance-Problemfelder in KMU
Viele KMU sind sich der Relevanz von Compliance in der Warenwirtschaft bewusst, stoßen in der Praxis jedoch immer wieder auf Probleme. Ein zentrales Problem ist die mangelnde Transparenz in den Warenwirtschaftsprozessen. Oft kommen Excel-Listen, Einzellösungen oder manuelle Abläufe zum Einsatz, die nicht miteinander verzahnt sind. Dadurch entstehen Medienbrüche, unvollständige Daten und eine fehlende Nachvollziehbarkeit.
Hinzu kommt, dass das Wissen über aktuelle gesetzliche Anforderungen begrenzt ist. Diese ändern sich regelmäßig, etwa im Steuerrecht, bei Dokumentationspflichten oder im Bereich Verpackung und Nachhaltigkeit. Ohne spezialisierte Fachkräfte ist es für KMU schwierig, stets auf dem neuesten Stand zu bleiben.
Ein weiterer kritischer Punkt sind Dokumentationslücken. Fehlende oder unvollständige Belege, nicht revisionssichere Ablagen oder unklare Zuständigkeiten können bei Betriebsprüfungen, Zollkontrollen oder Audits schnell zu Problemen führen. Dieses Risiko wird durch manuelle Datenerfassung verstärkt, da menschliche Fehler dabei kaum vermeidbar sind.
Risiken und Folgen mangelnder Compliance in der Warenwirtschaft
Compliance-Verstöße bleiben selten ohne Folgen. KMU riskieren Bußgelder, Nachzahlungen, Vertragsstrafen oder sogar Lieferstopps, wenn sie gesetzliche Anforderungen nicht erfüllen. Darüber hinaus können fehlerhafte Produktinformationen oder eine unklare Rückverfolgbarkeit zu Haftungsfällen führen. Auch der Verlust von Kundenvertrauen und die Schädigung des eigenen Rufs sind nicht zu unterschätzen. Gerade in wettbewerbsintensiven Märkten kann mangelnde Compliance die Existenz des Unternehmens langfristig gefährden.
Strategien für rechtssichere Warenwirtschaftsprozesse
Um Compliance nachhaltig sicherzustellen, benötigen KMU klare, standardisierte und dokumentierte Prozesse. Die Verantwortlichkeiten sollten eindeutig geregelt sein, beispielsweise für die Bereiche Einkauf, Lagerverwaltung, Inventur und Versand. Ergänzend dazu sind regelmäßige Schulungen sinnvoll, um Mitarbeitende für relevante rechtliche Anforderungen zu sensibilisieren.
Ein wirksames Mittel zur Risikominimierung sind interne Kontrollen. Durch regelmäßige Prüfungen von Beständen, Belegen und Prozessabläufen können Schwachstellen frühzeitig erkannt und behoben werden. In der Praxis zeigt sich jedoch, dass diese Maßnahmen ohne technische Unterstützung nur mit hohem Aufwand umzusetzen sind.
{{box-list-right}}
Die Rolle der Warenwirtschaftssoftware für Compliance in KMU
An dieser Stelle kommt Warenwirtschaftssoftware ins Spiel. Sie bildet das Rückgrat einer rechtssicheren Warenwirtschaft, indem sie Prozesse digitalisiert, automatisiert und zentralisiert. Statt verteilter Datenquellen gibt es eine einheitliche Datenbasis, auf die alle relevanten Abteilungen zugreifen können.
Durch die softwaregestützte Erfassung von Wareneingängen, Lagerbewegungen, Aufträgen und Rechnungen entsteht eine lückenlose Dokumentation. Jede Änderung ist nachvollziehbar, Verantwortlichkeiten sind klar zugeordnet, und relevante Informationen stehen jederzeit zur Verfügung.
Vorteile von Warenwirtschaftssoftware für die rechtliche Sicherheit
Ein wesentlicher Vorteil von Warenwirtschaftssystemen ist ihre hohe Transparenz. Alle Warenbewegungen lassen sich in Echtzeit nachvollziehen, wodurch sich die Rückverfolgbarkeit erheblich verbessert. Einheitliche Stammdaten gewährleisten, dass Produktinformationen, Preise und steuerliche Angaben konsistent und korrekt sind.
Darüber hinaus unterstützen viele Systeme eine revisionssichere Archivierung von Belegen und Dokumenten. Mithilfe von Audit-Logs und Änderungsprotokollen kann jederzeit nachgewiesen werden, wer wann welche Anpassungen vorgenommen hat. Dies ist ein entscheidender Faktor bei Prüfungen durch Finanzbehörden oder externe Auditoren.
Moderne Softwarelösungen bieten zudem integrierte Kontrollmechanismen. Plausibilitätsprüfungen, Pflichtfelder und Freigabeprozesse reduzieren das Risiko menschlicher Fehler erheblich. Warnhinweise machen auf Unstimmigkeiten aufmerksam, bevor es zu Compliance-Verstößen kommt.
Nicht zuletzt profitieren KMU von regelmäßigen Software-Updates, die gesetzliche Änderungen, etwa bei Steuersätzen, Meldepflichten oder internationalen Handelsvorschriften, berücksichtigen. So bleibt die Warenwirtschaft auch bei sich ändernden Rahmenbedingungen rechtssicher.
Warenwirtschaftssoftware als Wettbewerbsvorteil für KMU
Compliance wird oft als lästige Pflicht betrachtet. Wenn sie jedoch richtig umgesetzt wird, kann sie zu einem echten Wettbewerbsvorteil werden. Unternehmen, die ihre Warenwirtschaft sauber, transparent und regelkonform organisieren, profitieren von stabilen Prozessen, geringeren Risiken und höherer Effizienz. Geschäftspartner und Kunden schätzen die Zuverlässigkeit und Professionalität, die sich aus einer rechtskonformen Arbeitsweise ergibt.
Der Einsatz einer geeigneten Warenwirtschaftssoftware bedeutet für KMU daher nicht nur mehr Rechtssicherheit, sondern auch eine solide Basis für Wachstum und Skalierbarkeit.
Fazit: Rechtssicherheit durch digitale Warenwirtschaft
Compliance in der Warenwirtschaft ist für KMU eine zentrale Managementaufgabe. Eine Kombination aus klar definierten Prozessen, geschulten Mitarbeitenden und einer leistungsfähigen Warenwirtschaftssoftware ermöglicht es, gesetzliche Anforderungen zuverlässig zu erfüllen und Risiken zu minimieren. Unternehmen, die frühzeitig in digitale und strukturierte Lösungen investieren, schaffen nicht nur Rechtssicherheit, sondern stärken zugleich ihre Wettbewerbsfähigkeit in einem zunehmend regulierten Marktumfeld.
FAQ – Compliance in der Warenwirtschaft
Was bedeutet Compliance in der Warenwirtschaft?
Compliance in der Warenwirtschaft bezeichnet die rechtssichere Abwicklung aller Warenbewegungen innerhalb eines Unternehmens. Dazu gehören der Einkauf, die Lagerhaltung, die Weiterverarbeitung, der Verkauf sowie die vollständige und revisionssichere Dokumentation aller Vorgänge gemäß rechtlicher Vorgaben wie den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).
Warum ist Compliance in der Warenwirtschaft für KMU so wichtig?
Für KMU ist Compliance in der Warenwirtschaft von besonderer Relevanz, da Fehler hier schnell zu Bußgeldern, Steuernachzahlungen oder Haftungsrisiken führen können. Gleichzeitig fehlen oft die personellen Ressourcen, um die komplexen gesetzlichen Anforderungen manuell umzusetzen.
Welche gesetzlichen Anforderungen betreffen die Warenwirtschaft?
Die Warenwirtschaft unterliegt unter anderem:
- Handels- und Steuerrecht
- Produktsicherheits- und Produkthaftungsgesetzen
- Zoll- und Außenwirtschaftsvorschriften
- Datenschutz (DSGVO)
- Umwelt- und Entsorgungsauflagen
Eine rechtskonforme Warenwirtschaft gewährleistet, dass alle Vorgaben eingehalten werden und dies jederzeit nachweisbar ist.
Welche Compliance-Probleme treten in der Warenwirtschaft von KMU häufig auf?
Typische Compliance-Risiken in der Warenwirtschaft sind:
- Fehlende Transparenz durch Excel-Listen oder Insellösungen
- Medienbrüche und doppelte Datenerfassung
- Unvollständige oder nicht revisionssichere Dokumentation
- Manuelle Prozesse mit hoher Fehleranfälligkeit
Diese Faktoren erhöhen das Risiko von Verstößen erheblich.
Welche Folgen hat mangelnde Compliance in der Warenwirtschaft?
Fehlende Compliance kann Bußgelder, Nachzahlungen, Vertragsstrafen oder Lieferstopps nach sich ziehen. Darüber hinaus drohen Reputationsschäden und Vertrauensverluste bei Kunden und Geschäftspartnern. Diese können die Wettbewerbsfähigkeit langfristig gefährden.
Wie können KMU eine rechtssichere Warenwirtschaft umsetzen?
Eine rechtssichere Warenwirtschaft basiert auf:
- Standardisierten und dokumentierten Prozessen
- Klar geregelten Verantwortlichkeiten
- Regelmäßigen Mitarbeiterschulungen
- Internen Kontrollen zur Fehlervermeidung
Ohne digitale Unterstützung sind diese Maßnahmen jedoch mit hohem Aufwand verbunden.
Wie unterstützt Warenwirtschaftssoftware die Compliance?
Eine Warenwirtschaftssoftware für KMU digitalisiert und automatisiert alle relevanten Prozesse. Sie schafft eine zentrale Datenbasis, ermöglicht lückenlose Nachvollziehbarkeit und reduziert Fehler durch integrierte Prüf- und Kontrollmechanismen.
Welche Vorteile bietet Warenwirtschaftssoftware für die rechtliche Sicherheit?
Ein Warenwirtschaftssystem unterstützt die Compliance durch:
- Echtzeit-Transparenz aller Warenbewegungen
- Einheitliche und korrekte Stammdaten
- GoBD-konforme Archivierung von Belegen
- Audit-Logs und Änderungsprotokolle
- Automatische Plausibilitätsprüfungen und Freigabeprozesse
- Regelmäßige Updates bei gesetzlichen Änderungen
Ersetzt Warenwirtschaftssoftware interne Kontrollen und Fachwissen?
Nein, eine Warenwirtschaftssoftware ergänzt interne Kontrollen und fachliches Know-how, ersetzt diese jedoch nicht. Erst das Zusammenspiel von Software, klaren Prozessen und geschulten Mitarbeitenden gewährleistet nachhaltige Compliance.
Kann Compliance in der Warenwirtschaft ein Wettbewerbsvorteil sein?
Ja, denn eine transparente und rechtskonforme Warenwirtschaft stärkt das Vertrauen von Kunden, Lieferanten und Geschäftspartnern. Gleichzeitig verbessern sich die Effizienz, die Prozesssicherheit und die Skalierbarkeit, wodurch sich ein klarer Wettbewerbsvorteil für KMU ergibt.
WEITERE ARTIKEL



Das müssen Arbeitgeber wissen über die Reisekostenabrechnung
Was sind die wichtigsten Punkte, die Arbeitgeber bei der Reisekostenabrechnung beachten sollten? Unsere Experten verraten es!
Arbeitnehmer oder Unternehmer, die oft und viel reisen, verursachen Reisekosten. Diese müssen abgerechnet werden. Doch wie wird eine Reisekostenabrechnung richtig erstellt? Was muss sie beinhalten? In diesem Artikel findest Du die Antworten auf diese Fragen und noch viele weitere Informationen.
Reisekostenabrechnung Definition: Was ist eine Abrechnung von Reisekosten?
In der Reisekostenabrechnung sind alle Kosten zusammengestellt, die einem Arbeitgeber durch eine Dienstreise seiner Mitarbeiter entstehen.
Zu den Reisekosten gehören:
- Angefallene Fahrtkosten
- Kosten für die Übernachtung
- Reisenebenkosten
- Kosten für die Verpflegung, der so genannte Verpflegungsmehraufwand
Bei den anfallenden Reisekosten handelt es sich meist nur um kleinere Beträge. Diese können sich aber schnell zu einer größeren Ausgabe summieren.
Was ist bei der Erstellung der Reisekostenabrechnung zu beachten?
Die entstandenen Reisekosten können lohnsteuerfrei beim Finanzamt geltend gemacht werden. Dazu müssen Arbeitnehmer und Arbeitgeber allerdings nachweisen, dass die Ausgaben wirklich bei Dienstreisen entstanden sind. Als Beleg für die Steuer dient die Reisekostenabrechnung. In ihr sind alle Kosten aufgelistet.
Dazugehörige Rechnungen und Belege müssen zunächst nicht pauschal an das Finanzamt übermittelt werden, aber der Fiskus kann sie im Zweifelsfall jederzeit einfordern. HR-Abteilungen sollten deshalb alle Belege mit der Reisekostenabrechnung eines Mitarbeiters einfordern und diese sorgfältig archivieren.
Welche Kosten gehören nicht in die Reisekostenabrechnung?
Beachte außerdem, dass keine Kosten geltend gemacht werden dürfen, die nicht als Reisekosten gelten. Das zögert die Bearbeitungszeit beim Finanzamt nur unnötig heraus.
Zum Beispiel:
- Bußgelder, die durch Schwarzfahren, Geblitzt werden oder Falschparken entstehen
- Kosten für die Minibar im Hotel
- Kosten für Pay-TV
- Kosten für Übergepäck
- Kosten für Anwendungen wie Massagen
Was kann man als Reisekosten abrechnen?
Während manche Kostenpunkte nicht Teil einer Reisekostenabrechnung sind, gibt es gleichzeitig natürlich eine ganze Reihe an Kosten, die in der Reisekostenabrechnung erstattungsfähig sind. Oben haben wir bereits einige aufgeführt, aber im Folgenden gehen wir etwas detaillierter auf die verschiedenen Reisekosten ein:
- Fahrtkosten und Parkkosten
- Übernachtungskosten für Hotel und Co.
- Verpflegungsmehraufwand
- Reisenebenkosten
Sehen wir uns einmal genauer an, was man jeweils als Reisekosten abrechnen kann.
Was muss der Arbeitgeber bei Dienstreisen bezahlen?
- Fahrtkosten: alle Fahrten mit Auto, Zug bzw. Bahn sowie mit dem Flugzeug können als Reisekosten geltend gemacht werden können. Auch Taxifahrten, die Nutzung von einem Mietwagen und auch Tickets für öffentliche Verkehrsmittel sind erstattungsberechtigt. Das gleiche gilt für Mautgebühren sowie für alle Kosten rund um das Parken (Parkgebühren), wobei letzteres unter Reisenebenkosten fällt.
- Übernachtungskosten: alle Kosten, die anfallen, wenn eine Übernachtung nötig wird. In den meisten Fällen – gerade im Business-Umfeld – sind das Hotelkosten; allerdings gibt es auch die Möglichkeit, Privatunterkünfte geltend zu machen.
- Verpflegungsmehraufwand: Wer geschäftlich reist, hat höhere Kosten für Mahlzeiten als jemand, der sich zuhause seine Mahlzeiten zubereiten kann. Entsprechend sind, je nach Fall, die entsprechende Pauschale für das Hotelfrühstück und Co. abzurechnen oder aber die Restaurantrechnungen einzureichen.
- Reisenebenkosten: Die Reisenebenkosten enthalten alles, was keine Fahrtkosten, Übernachtungskosten oder Verpflegungskosten sind. Das können die Mautgebühren und Parkkosten sein, die Eintrittskosten die im Rahmen der beruflichen Tätigkeit anfallen, Gebühren die Gepäckaufbewahrung am Flughafen oder Bahnhof während eines repräsentativen Kundenbesuchs oder auch Telefon- und Internetkosten, die für die Ausführung der beruflichen Aufgaben anfallen – aber auch negative Kosten wie Reisegepäckschäden werden erstattet. Außerdem fallen unter die Reisenebenkosten auch die Zahlung von Schadenersatz bei einem Verkehrsunfall im beruflichen Rahmen, der Ersatz bei Diebstahl von beruflichen oder privat gekauften aber beruflich genutzten Gegenständen während einer Dienstreise sowie der Ersatz persönlicher und nötiger Reisegegenstände im Falle eines Diebstahls bei einer Dienstreise.
Welche Besonderheiten gibt es bei den Fahrtkosten?
Auch bei den Fahrtkosten gibt es einiges zu beachten. Kosten für die Fahrt können nur dann in der Reisekostenabrechnung geltend gemacht werden, wenn es sich nicht um eine Fahrt mit dem Dienst- bzw. Firmenwagen handelt.
Abgesetzt werden können hingegen alle Aufwendungen, die durch Fahrten mit dem eigenen Auto, mit einem Mietwagen, oder der Benutzung des Flugzeugs, der Bahn oder anderweitigen öffentlichen Verkehrsmitteln entstanden sind. Bei öffentlichen Verkehrsmitteln können die Fahrtkosten voll abgesetzt werden.
Bei Fahrten mit dem privaten Auto gibt es zwei Varianten, um die Fahrtkosten anzusetzen:
- über eine Kilometer-Pauschale
- über die real zurückgelegte Wegstrecke
In beiden Fällen muss allerdings ein Fahrtenbuch geführt werden.
So berechnest Du die Fahrtkosten
Die Kilometer-Pauschale beträgt 30 Cent pro gefahrenem Kilometer mit dem Auto oder 20 Cent pro Kilometer mit einem Motorrad oder Moped. Wenn Du nicht von der Kilometer-Pauschale Gebrauch machen willst, gilt Folgendes, um den Kilometersatz zu berechnen:
Addieren dazu die gesamten Kosten für das benutzte Fahrzeug, die in einem Jahr anfallen: Abschreibungen, Benzin, Reparaturen oder Kosten für Steuer und Versicherung zum Beispiel. Teile diese Summe durch die Anzahl der gefahrenen Kilometer während der Geschäftsreise.
Anlagenbuchhaltung – einfach erklärt
Die Anlagenbuchhaltung ist ein Teilbereich der Finanzbuchhaltung. Doch welchem Zweck dient sie eigentlich und wie funktioniert sie? Dieser Blogbeitrag erklärt es in kompakter Form.
Anlagenbuchhaltung ist keine Raketenwissenschaft. Trotzdem ist sie für viele kleine und mittlere Unternehmen (KMU) ein „Angstgegner“. Die Bewertung und Verwaltung des Anlagevermögens, Abschreibungen und Bilanzausweis scheinen auf den ersten Blick komplex zu sein. Dieser Blogartikel beantwortet die wichtigsten Fragen rund um die Buchung und Bewertung Ihres Anlagevermögens und erklärt, warum der Einsatz spezieller Software gerade in diesem Bereich empfehlenswert und nützlich ist.
1. Was ist Anlagenbuchhaltung?
Das Anlagenbuch ist ein Nebenbuch der Finanzbuchhaltung. In der Anlagenbuchhaltung erfassen Sie Ihre Anlagegüter von der Anschaffung bis zur Veräußerung oder vollständigen Abschreibung. Diese Güter sind Vermögensgegenstände, meist Sachanlagen, die im Produktionsprozess nicht verbraucht oder wiederverkauft, sondern im Unternehmen langfristig genutzt werden.
Im Laufe ihrer Nutzungsdauer verlieren diese Güter an Wert, wie zum Beispiel Ihr Dienstwagen, dessen Wiederverkauf von Jahr zu Jahr weniger einbringen würde. In der Anlagenbuchhaltung erfassen Sie diese Wertminderungen als Abschreibungen.
2. Welchem Zweck dient die Anlagenbuchhaltung?
Die Anlagenbuchhaltung gehört zu den gesetzlich vorgeschriebenen Finanzberichten.
- Sie dokumentiert und belegt die Bewertung und Wertentwicklung der Sachanlagen im Unternehmen. Besonders dient sie der Ermittlung und Buchung der Abschreibungen oder AfA (Absetzung für Abnutzung).
- Sie ist die Grundlage für den Inventarwert und den Bilanzausweis des Anlagevermögens.
- Sie ist eine Informationsquelle für das Management sowie für Geldgeber, Finanzbehörden und die Öffentlichkeit. Der Ausweis des Anlagevermögens in der Bilanz (gemäß HGB §§ 247 und 253) hat großen Einfluss auf die Eigenkapitalausstattung des Unternehmens und damit auf seine Bonität und wirtschaftliche Substanz. Eine ordnungsmäßige Anlagenbuchhaltung macht die Vorgänge rund um Bewertung und Abschreibung von Sachanlagen transparent.
- Da für die Gegenstände des Anlagevermögens separate Anlagekarten geführt werden, haben Sie als Unternehmer den Überblick, welche Maschinen und Anlagen wie lange im Unternehmen sind und können Ersatzinvestitionen rechtzeitig planen.
3. Was sind Anlagegüter?
Das Anlagevermögen bildet die Grundlage für den betrieblichen Leistungsprozess. Maschinen und Werkshallen stehen dem Unternehmen langfristig zur Verfügung; sie sind sein Produktivkapital.
Zu den Sachanlagen gehören:
- Grundstücke und Gebäude
- Maschinen und Anlagen
- Kraftfahrzeuge
- Computer und Büromöbel
… soweit diese die Herstellungs- und Anschaffungskosten (HAK) von 800 Euro netto übersteigen.
Als Geringwertige Wirtschaftsgüter (GWG) gelten Betriebs- und Geschäftsausstattungen, deren Herstellungs- und Anschaffungskosten zwischen 250,01 und 800 Euro liegen. Für sie wird keine Anlagenkarte geführt und sie unterliegen einer Pool-Abschreibung über einen Zeitraum von fünf Jahren. Gegenstände bis 250 Euro HAK sind keine Anlagen und können direkt abgeschrieben werden.
Auch Gegenstände, die nicht im Betrieb eingesetzt werden, sondern angeschafft und schnell wieder verkauft werden, gehören nicht zu den Sachanlagen. Neben Sachanlagen gibt es noch Finanzanlagen und immaterielle Güter, wie zum Beispiel Software und Lizenzen. Diese sind nicht Gegenstand dieses Artikels.
4. Wie bewerten Sie Anlagen richtig?
Bei der Anschaffung bewerten Sie Anlagen im Verhältnis zu ihren Herstellung- oder Anschaffungskosten. Mit diesem Wert werden sie im Rahmen der Anlagenbuchhaltung in das Anlagevermögen eingebucht. Danach unterliegen diese Gegenstände einem Wertverzehr. Sie altern, nutzen ab und müssen irgendwann ersetzt werden.
Die Wertminderung wird durch Abschreibungen widergespiegelt, die als Kosten gebucht werden und den Gewinn des Unternehmens mindern. Der Restwert des Anlageguts ist die Differenz zwischen den HAK und den Abschreibungen. Irgendwann ist eine Sachanlage vollständig abgeschrieben; ihr Buchwert sinkt auf null.
5. Wie funktionieren Abschreibungen?
Abschreibungen sind im deutschen Einkommensteuergesetz geregelt. Sie orientieren sich an der Art des Anlageguts, der gewöhnlichen Nutzungsdauer und dem Zustand des Anlageguts.
Das Bundesfinanzministerium (BMF) veröffentlicht regelmäßig AfA-Tabellen (AfA steht für „Absetzung für Abnutzungen“, umgangssprachlich Abschreibung) – sowohl für allgemein verwendbare Wirtschaftsgüter (AfA-Tabelle AV) als auch für branchenspezifische nach Wirtschaftszweigen. Darin steht für jedes Anlagegut, über welchen Zeitraum es abzuschreiben ist.
6. Welche Abschreibungsarten gibt es?
- Die lineare Abschreibung ist mittlerweile die einzige reguläre Abschreibungsart. Dabei wird ein Gegenstand über seine Nutzungsdauer gemäß AfA-Tabelle in jährlich gleichbleibenden Beträgen abgeschrieben, nach der Formel: HAK geteilt durch Nutzungsdauer in Jahren. Manchmal wird auch der Begriff Teilwertabschreibung verwendet: Sie schreiben einen Teil des Wertes eines Gegenstands ab.
- Die degressive Abschreibung jährlich sinkender Beträge ist seit 2011 nicht mehr zulässig.
- Nimmt ein Wirtschaftsgut Schaden, zum Beispiel, wenn ein Dienstwagen einen Unfall hat, müssen Sie eine Sonderabschreibung vornehmen, die den unvorhergesehenen Wertverlust widerspiegelt. Bei einem Totalschaden würden Sie den kompletten Restwert des Fahrzeugs absetzen.
- Die bisher geschilderten Methoden betreffen die handelsrechtliche Abschreibung, die vom Gesetzgeber festgelegt ist. Daneben können Sie für Ihr Controlling intern auch eine kalkulatorische Abschreibung durchführen, bei der Sie vom Wiederbeschaffungswert des Anlageguts ausgehen statt vom buchhalterischen Restwert.
7. Warum sollten Sie Software für die Anlagenbuchhaltung verwenden?
Software für Anlagenbuchhaltung nimmt Ihnen viel Arbeit ab, zum Beispiel bei der:
- Verwaltung von Sachanlagen
- Ermittlung und Buchung von Abschreibungen
- Abstimmung zwischen Anlagen- und Finanzbuchhaltung
- Bilanzierung des Anlagevermögens
- Aufstellung des Anlagengitters
- Controlling bzw. Investitionsplanung
In einer Anlagenbuchhaltungssoftware pflegen Sie Anlagekarten für Ihre Sachanlagen, sodass Sie alle Details permanent im Blick haben, einschließlich des aktuellen Buchwerts und eventueller Dokumente und Verträge rund um die Anschaffung und Nutzung Ihrer Sachanlagen.
Automatisierte Abschreibungsläufe
Die Software berechnet automatisch die Abschreibungen und erstellt jährlich auf Knopfdruck einen Abschreibungslauf, mit dem diese gebucht werden. Gute Softwareprodukte greifen dabei auf die aktuellen AfA-Tabellen des Bundesfinanzministeriums zu, sodass Sie nicht manuell nachschauen müssen. Auch andere gesetzgeberische Vorschriften über die Anlagenbuchführung werden vom Softwarehersteller immer aktuell gehalten. Dadurch entfällt für Sie eine große Fehlerquelle.
Eine digitale Anlagenbuchhaltung bewältigt auch Pool-Abschreibungen geringwertiger Wirtschaftsgüter automatisch. Sie müssen lediglich die betreffenden Gegenstände korrekt mit ihrem Herstellungs- oder Anschaffungswert einbuchen, den Rest erledigt das Programm.
Erleichterung beim Jahresabschluss
Die Software für Anlagenbuchhaltung ist in der Regel ein Erweiterungsmodul zur Finanzbuchhaltungssoftware. Beide Softwareprodukte arbeiten also Hand in Hand. Die Abstimmung der Anlagenbuchhaltung mit der Finanzbuchhaltung wird dadurch zum Kinderspiel. Die Software erstellt für Sie auch ein Anlagengitter. Dieses Verzeichnis aller Sachanlagen ist bei Kapitalgesellschaften Bestandteil des Lageberichts und gehört zwingend mit zum Jahresabschluss.
Fazit
Die Anlagenbuchhaltung ist ein wichtiger, gesetzlich geregelter Bestandteil Ihrer Buchführung. Sachanlagen müssen immer mit dem korrekten Wert in Ihrer Bilanz stehen. Dieser berechnet sich aus den Herstellungs- oder Anschaffungskosten minus Abschreibungen gemäß der offiziellen AfA-Tabelle. Um die mit der Anlagenverwaltung verbundenen Aufgaben effizient zu erledigen, ist es empfehlenswert, eine Software für Anlagenbuchhaltung zu verwenden. Diese erleichtert Ihnen die Verwaltung und Abschreibung Ihrer Sachanlagen sowie die Buchhaltung und Bilanzierung Ihres Anlagevermögens. Die Software gibt zudem einen Überblick über die Vermögenswerte und erleichtert den Jahresabschluss. Damit ist sie eine unverzichtbare Hilfe für Ihre Buchführung.
Mobile Lagerlösung – wie Kawasaki Transparenz im Lager schafft
Die Kawasaki Gas Turbine Europe GmbH hat ihre Lagerverwaltung umfassend digitalisiert. Direktor Thomas Himmighofen und ERP-Administratorin Yasemin Türkmen erläutern im Interview, wie das Unternehmen dabei vorgegangen ist und was sich verändert hat.
Die Kawasaki Gas Turbine Europe GmbH (KGE) steuert ihre betriebswirtschaftlichen Prozesse seit Jahren mit Anwendungen von Suiteify. Aufgrund des jüngsten Wachstums und des damit einhergehenden erhöhten Einkaufsvolumens hat KGE nun auch die Abläufe im Bereich der Lagerverwaltung digitalisiert. Hierzu wurde albos.lawi eingeführt.
Mit der mobilen Lagerlösung des Suiteify-Partners Albos erfassen die Anwender sämtliche Lagerbewegungen und melden diese direkt ans Warenwirtschaftssystem Suiteify Commercial classic zurück. Welche Vorteile sich daraus ergeben und wie ein solches Digitalisierungsprojekt erfolgreich gestartet und durchgeführt werden kann, darüber berichten Yasemin Türkmen und Thomas Himmighofen im gemeinsamen Interview.
Herr Himmighofen, Sie haben kürzlich Ihre Arbeitsabläufe im Lager umfassend digitalisiert. Welche Beweggründe waren hierfür ausschlaggebend?
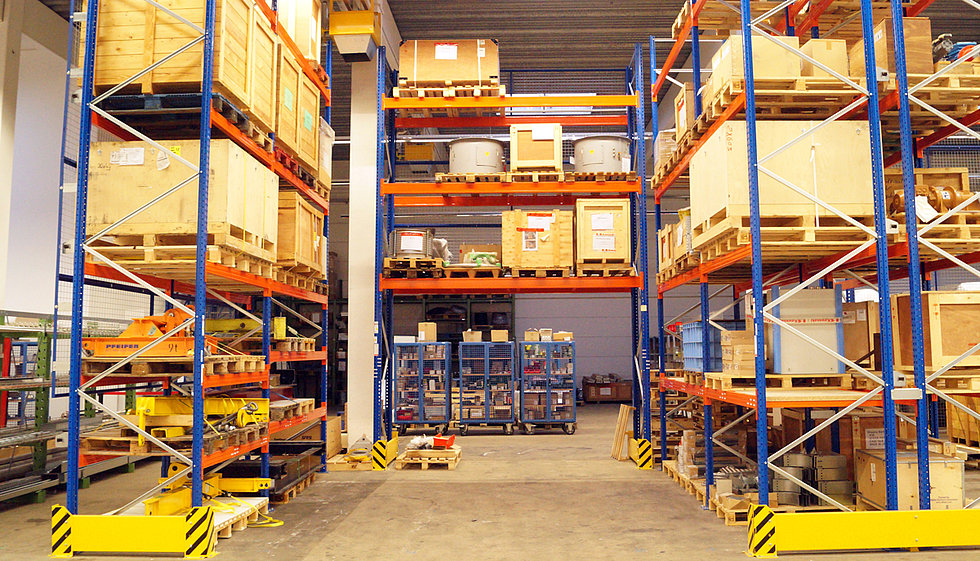
Thomas Himmighofen: Als Tochtergesellschaft der Kawasaki Heavy Industries Ltd. sind wir in den vergangenen Jahren kontinuierlich gewachsen. Die Anzahl unserer Anlagen im Markt hat sich stetig vergrößert, was wiederum unser Ein- und Verkaufsvolumen stark beeinflusst. Am Hauptsitz in Bad Homburg befindet sich unser zentrales Warenlager für Europa. Dort lagern wir Verbrauchsmaterialen, Einzelkomponenten und Baugruppen für die Fertigung, wie auch die Ersatzteile für den Service.
Wenn man bedenkt, dass ein Gasturbinen Generator Aggregat aus mehreren Tausend Einzelteilen besteht, wundert es nicht, dass wir mit unseren alten Prozessen in der Lagerverwaltung immer häufiger an unsere Grenzen gestoßen sind.
Die Umstellung auf eine Lagerlösung mit mobiler Anbindung war unabdingbar, nicht nur um tägliche Arbeitsabläufe zu erleichtern, sondern auch um Teileplanung, Instandhaltungs- und Reparaturplanung, Lagerhaltung und Controlling künftig noch effizienter durchführen können.
Wie haben Sie das Lager denn zuvor geführt? Welche Lösungen hatten Sie im Einsatz?
Yasemin Türkmen: Vor Einführung der mobilen Lagerlösung wurde das Lager hauptsächlich mit verschiedenen Office-Lösungen und mithilfe der Warenwirtschaftssoftware von Suiteify geführt. Lager und Regale waren durchgängig nummeriert und in den Stammdaten der Artikel vermerkt.
Wareneingänge wurden in der Regel mündlich mitgeteilt und mussten dann manuell in Suiteify Commercial classic nacherfasst werden.
Die Fehleranfälligkeit war dementsprechend hoch und weiterführende Maßnahmen wie Forecast-Planung, Lagerabwicklung, Lagerhaltung und Controlling immer sehr zeitintensiv.
Es ging Ihnen also primär darum, eine höhere digitale Durchgängigkeit zu erreichen und dass Daten möglichst nur einmal im System vorhanden sind?
Yasemin Türkmen: Ja, wenn nicht alle Bereiche durchgängig digitalisiert sind, schleichen sich Fehler ein. Im Grunde waren wir ständig am Anpassen der Prozesse und kamen nie so richtig hinterher.
Aufgrund der manuellen Erfassung in Wareneingang und Lager wurden die Artikel im Warenwirtschaftssystem teilweise doppelt angelegt, Artikelnummern waren nicht identisch oder fehlerhaft erfasst.
Oder am Wareneingang abgelegte Ersatzteile waren nicht auffindbar, weil ein Servicetechniker diese für einen Wartungsauftrag in sein Fahrzeug gepackt hatte und niemand darüber informiert war.
Menschen machen eben Fehler, und da wurden dann oft Teile doppelt bestellt, obwohl sich diese noch am Lager befanden.
{{box-quote-right}}
Wie verlief das Projekt und welche Herausforderungen mussten dabei überwunden werden?
Yasemin Türkmen: Ein Vorteil war sicherlich, dass wir gemeinsam mit den Experten von Albos und Suiteify im Vorfeld sehr genau unsere Anforderungen und Ziele definiert hatten.
Aufgrund der Partnerschaft war die Schnittstellenzusammenführung letztlich auch viel einfacher als ursprünglich befürchtet.
Allerdings mussten wir einiges an Fleißarbeit leisten, um konsistente Daten zu erhalten. Nicht nur die bereits erfassten Artikel mussten inventiert werden, auch der gesamte Lagerbestand wurde neu mit der Albos-Software erfasst.
Auch die Aufteilung des physischen Lagers in diverse digitale Lagerbereiche war eine Herausforderung.
Welche system- und hardwareseitigen Voraussetzungen mussten Sie dafür schaffen?
Thomas Himmighofen: Für den Lagerarbeitsplatz wurde eigens ein neues Lagerterminal installiert. Im Lager selbst verwenden wir mobile Handhelds für Umlagerungen und Inventur. Darauf läuft eine von Albos entwickelte Lager-App.
Wie wichtig ist Mobilität bei dieser Art von Lagerhaltung? Und kommunizieren das Warenwirtschaftssystem und die Lagerlösung heute nahtlos miteinander?
Yasemin Türkmen: Mobilität ist für unsere Lagerhaltung sehr wichtig. Mithilfe der mobilen Endgeräte wird nun jede Lagerbewegung erfasst und an Suiteify Commercial classic rückgemeldet.
Im Warenwirtschaftssystem werden die Bestände dann automatisch gegeneinander abgeglichen und bei Bedarf nachbestellt.
Ein großer Vorteil ist der automatisierte Bestandsabgleich zwischen albos.lawi und Suiteify Commercial classic. Damit ist jede Lagerbewegung lückenlos im Bestand dokumentiert und nicht mehr in irgendeiner Excel-Tabelle erfasst.
Die Transparenz ist somit heute deutlich höher. Ganz gleich, wo etwas gebucht wird, der Bestand ist immer aktuell.
Das führende System bleibt die Warenwirtschaftssoftware Suiteify Commercial classic – dort werden die Stammdaten zentral erfasst und von der Lagerlösung übernommen. Die Anbindung zwischen Warenwirtschaft und Lagerbestandsführung erfolgt über Webservices.
Was hat sich durch die Einführung der Lagerlösung bei Ihnen nachhaltig verbessert?
Yasemin Türkmen: Durch den Einsatz von Barcodes und Scannern vermeiden wir Übertragungsfehler, außerdem konnten wir die manuellen Erfassungszeiten deutlich verringern. Wegzeiten fallen kürzer aus und Aufträge laufen somit schneller durch. Insgesamt profitieren wir von einem besseren Überblick und mehr Transparenz in Bezug auf Lagerbestände und -bewegungen. Für die Inventur brauchen wir heute nur noch drei statt fünf Tage.
Thomas Himmighofen: Nicht zuletzt können wir durch die Digitalisierung des Lagers unseren Kunden einen besseren Service bieten. Gerade bei Ersatzteilen mit längeren Lieferzeiten, die direkt aus Japan kommen, ist lückenlose Transparenz im Lagerbestand essenziell, damit bei Mindestbestand frühzeitig nachbestellt werden kann.
Selbst bei ungeplanten Wartungen sind nun 95 Prozent der Ersatzteile immer vorrätig. Ebenso bietet die Neuorganisation die Möglichkeit, sowohl nicht bestandsgeführte Komponenten wie Spezialwerkzeug als auch Verbrauchsmaterialien diversen Prozessschritten zuzuordnen.
Früher hatten wir immer das Gefühl, dass wir gar nicht genau wussten, was am Lager ist – von dieser Sorge sind wir jetzt völlig befreit.
Digitalisierung ist ein fortlaufender Prozess. Welches Projekt folgt bei Ihnen als nächstes?
Thomas Himmighofen: Bis zum Sommer soll das Lager für den allgemeinen Einkauf auf die Lagerlösung albos.lawi nachgezogen werden. Gemeinsam mit Albos und Suiteify haben wir hierfür eine solide Basis geschaffen.
Yasemin Türkmen: Wir haben natürlich schon viel Vorarbeit geleistet, sodass wir das nächste Projekt schneller und effektiver umsetzen können. Vieles lässt sich dann schon remote bewerkstelligen. Aufgrund der intuitiven Handhabung unserer Lagerbestandsverwaltung können wir neue Nutzer innerhalb kürzester Zeit einarbeiten.
{{box-quote-left}}
{{box-list-left}}