Blog

ERP & Finance

Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Cashflow: Das musst Du wissen
ERP & Finance

Cashflow: Das musst Du wissen

Ein Unternehmen ist nur dann gesund, wenn auch sein Cashflow positiv ist. Darüber scheinen sich Wirtschafts- und Finanzexperten einig zu sein. Doch warum ist das überhaupt so? Wir verraten Dir die wichtigsten Grundlagen.

5 Min. Lesezeit

Was ist der Cashflow? Eine Definition

Der Cashflow (dt.: Geldfluss) gibt die Geldzu- und Abflüsse an, die ein Unternehmen in einem bestimmten Zeitraum erzielt. Dabei werden alle Ein- und Auszahlungen innerhalb der Abrechnungsperiode einander gegenübergestellt, um daraus die liquiden Mittel eines Unternehmens zu berechnen. Nicht zahlungswirksame Vorgänge wie Rückstellungen oder Abschreibungen werden im Cashflow ausgeblendet.

Warum ist der Cashflow so wichtig?

Der Cashflow hat für die Berechnung der Ertrags- und Finanzkraft eines Unternehmens eine wichtige Bedeutung. Er zeigt, ob die selbst erarbeiteten Mittel ausreichen, um die Existenz einer Firma langfristig zu sichern. Er gibt Auskunft über die Wettbewerbsfähigkeit, verfügbare Barmittel und Insolvenzgefahr eines Unternehmens – und ermöglicht deshalb eine präzisere Finanzplanung. Deshalb gehört der Cashflow zu den effektivsten und besonders einleuchtenden betriebswirtschaftlichen Messgrößen – und zu den wahrheitsgetreuesten. Denn im Cashflow werden nur zahlungswirksame Einnahmen und Ausgaben des Unternehmens berücksichtigt. Während also etwa Reserven, Anlagevermögen, Patente oder Markenrechte durch buchhalterische Kniffe ein Bilanzergebnis beeinflussen oder auch beschönigen können, bleibt der Cashflow ehrlich: Wahrheitsgemäß gibt er an, was am Ende des Geschäftsjahres tatsächlich unterm Strich in der Kasse hängen bleibt. Sind die laufenden Einnahmen aus dem operativen Geschäft höher als die Betriebsausgaben und Wareneinkäufe, ist dies ein Zeichen für ein erfolgreiches Geschäftsmodell. Sind die Umsatzerlöse jedoch zu klein oder bleiben ganz aus, drohen dem Unternehmen Lücken in der Finanzierung – und schlimmstenfalls Insolvenz. Das kann unter Umständen innert kurzer Zeit geschehen, wenn nicht mehr ausreichend Geldmittel vorhanden sind, um Rechnungen zu bezahlen. Vor allem kleine und mittelgroße Unternehmen können so rasch in die Bredouille geraten. Daher sollten Unternehmen ein besonderes Augenmerk auf den Cashflow legen.

Wie wird der Cashflow unterteilt?

Beim Cashflow unterscheidet man zwischen drei verschiedenen Bereichen: Dem operativen Cashflow, dem Cashflow aus Investitionen und dem Cashflow aus Finanzierungstätigkeit.

  • Der operative Cashflow entsteht innerhalb der normalen Geschäftstätigkeit. Er stellt das Ergebnis aller zahlungswirksamen Geschäftsereignisse dar. Bei der Jahresabschlussanalyse dient der operative Cashflow zur Messung des Innenfinanzierungspotenzials des Unternehmens. Ist er positiv, kann die Firma offene Kredite tilgen oder Investitionen tätigen.
  • Mit dem Cashflow aus Investitionstätigkeit werden jene Ein- und Auszahlungen eines Unternehmens ermittelt, die durch Investitionen verursacht wurden. So kann festgehalten werden, ob sich die in der Abrechnungsperiode getätigten Investitionen positiv oder negativ auf das Unternehmen ausgewirkt haben.
  • Der Cashflow aus Finanzierungstätigkeit umfasst alle Kapitalflüsse, die im Unternehmen Eigenkapitaländerungen nach sich ziehen. Etwa die Kapitalerhöhung durch Aktienausgabe (Emission), oder auch die Ausschüttung von Gewinnanteilen und Dividenden.

Wie wird der Cashflow berechnet?

Es gibt zwei Methoden, mit denen sich der Cashflow berechnen lässt: Die direkte und die indirekte Methode. Meistens kommt die indirekte Methode zur Anwendung. Hier werden zum Gewinn (oder Verlust) sämtliche Aufwände addiert, die nicht liquiditätswirksam sind – etwa die Bildung von Rückstellungen, Abschreibungen, Zunahmen der Kreditoren, etc. Ebenso werden alle nicht liquiditätswirksamen Erträge wie die Auflösung von Rückstellungen, Zunahmen der Debitoren oder periodenfremde und außerordentliche Erträge (etwa der Verkauf von Maschinen oder Beteiligungen) subtrahiert.

Cashflow-Berechnung nach der indirekten Methode:

Reingewinn

+ nicht liquiditätswirksamer Aufwand

- nicht liquiditätswirksamer Ertrag

= Cashflow (indirekt)

Cashflow-Berechnung nach der direkten Methode:

Bei der direkten Methode der Cashflow-Berechnung dienen die liquiditätswirksamen Erträge und Aufwände als Grundlage. Zu den Erträgen gehören beispielsweise Umsätze, Desinvestitionen, Beteiligungs- oder Zinserträge. Von diesen werden sämtliche zahlungswirksamen Aufwendungen abgezogen – also zum Beispiel Lohn-, Material- und Warenaufwände, Investitionen etc.

+ Liquiditätswirksamer Ertrag

- liquiditätswirksamer Aufwand

= Cashflow

Bei beiden Methoden erhältst Du das gleiche Resultat. Fällt dieses negativ aus, spricht man auch von Cashdrain, was so viel wie Bargeldabfluss bedeutet. Wichtig zu wissen: Startest Du die Rechnung mit einem Reinverlust, bedeutet das nicht zwangsläufig, dass auch ein Cashdrain resultiert. Umgekehrt bedeutet ein Reingewinn nicht zwangsläufig ein positiver Cashflow.

Wie verbessert man den Cashflow?

Unternehmen können verschiedene Maßnahmen ergreifen, um den Cashflow zu verbessern? Diese Tipps helfen, den Cashflow in den Griff zu kriegen:

  • Kredite kontrollieren: Wenn ein Unternehmen seine Rechnungen pünktlich bezahlt, sich die Kunden damit aber Zeit lassen, entstehen Lücken im Geldfluss. Definiere klare Kreditgrenzen und Zahlungsbedingungen für deine Kunden. Stelle sicher, dass Rechnungen prompt verschickt werden und Kunden unverzüglich erinnert bzw. gemahnt werden, wenn diese die Zahlungsfrist nicht einhalten.
  • Umsätze einschätzen: Die Nachfrage nach Produkten oder Dienstleistungen kann aus verschiedenen Gründen schwanken – mit direkten Folgen für den Cashflow. Regelmäßige Umsatzprognosen helfen, rechtzeitig auf mögliche Veränderungen zu reagieren.
  • Ausgaben hinterfragen: Überlege dir bei jeder betrieblich bedingten Anschaffung, ob diese auch wirklich nötig ist und ob der Nutzen in Relation zu den Kosten steht. Vermeide Spontankäufe und wäge immer zuerst Pro und Contra einer Anschaffung ab.
  • Lieferantenkonditionen aushandeln: Unter Umständen sind deine Lieferanten bereit, dir eine längere Zahlungsfrist zu gewähren. Durch den Zeitgewinn verbleiben Barbestände länger im Unternehmen – was sich positiv auf Ihre Zahlungsfähigkeit auswirkt. Bedenke aber, dass Du bei verlängerter Zahlungsfrist auf das Skonto verzichten, das dir der Lieferant unter Umständen bei schneller Bezahlung anbietet.
  • Bestände verwalten: Damit Einnahmen stetig fließen, musst Du deine Bestände gut organisieren. Bestimme, was schnell und mit Gewinn verkauft werden kann. Bist Du kurzfristig auf Barmittel angewiesen, lohnt sich der Verkauf älterer Bestände – mit Rabattaktionen lassen sich auch diese meistens noch absetzen.
  • Gute Kontakte zu Geldgebern pflegen: Auch deine Bank oder ein potenzieller Investor kann dir bei Anschaffungen, Betriebserweiterungen, etc. weiterhelfen. Die Kontaktpflege ist bei Geldgebern deshalb besonders wichtig – und sollte nicht erst dann beginnen, wenn Du von ihnen einen Kredit benötigst. Um bei den Verhandlungen erfolgreich zu sein, sollten deine Unterlagen stets aktuell sein und deine Geschäftszahlen überzeugen. Sollte es bei der Rückzahlung der Schulden Probleme geben, solltest Du sofort mit dem betreffenden Geldinstitut oder Investor Kontakt aufnehmen. Die Situation totzuschweigen, bringt gar nichts – außer vielleicht noch mehr Probleme.
Anlagenbuchhaltung: Das musst Du wissen
ERP & Finance

Anlagenbuchhaltung: Das musst Du wissen

Was ist die Anlagenbuchhaltung und wozu dient sie? Wir liefern Antworten auf die 6 wichtigsten Punkte für diesen Teil der Finanzbuchhaltung.

5 Min. Lesezeit

Die Anlagenbuchhaltung ist ein zentraler Aspekt der Finanzbuchhaltung. Doch wozu dient sie genau und was gehört alles zur Anlagenbuchhaltung? Wir liefern Antworten auf die 5 wichtigsten Fragen.

Anlagenbuchhaltung: Definition

Die Anlagenbuchhaltung ist ein Teilbereich bzw. ein Nebenbuch der Finanzbuchhaltung. Hier werden sämtliche Güter, Vermögensgegenstände und Anlagevermögen (Finanzanlagen, Beteiligungen, Sachanlagen, immaterielle Anlagen) eines Unternehmens erfasst, die der dauernden oder mehrmaligen Nutzung dienen. Sie dokumentiert sowohl die Art und den Wert der Gegenstände, die sich im Besitz des Unternehmens befinden, als auch die Bewertungen, Veränderungen und Abschreibungen dieser Werte. Die Anlagevermögen sind ein Teil des Betriebsvermögens.

Wozu dient die Anlagenbuchhaltung?

Die Anlagenbuchhaltung gibt detailliert Auskunft über den aktuellen Stand des gebundenen Kapitals und über die Entwicklung dieser Werte. Sie liefert Informationen über Abschreibungen und Restwerte von Gegenständen. Die Anlagenbuchhaltung spielt deshalb für die Bewertung eines Unternehmens eine wichtige Rolle.

Die in der Anlagenbuchhaltung enthaltenen Informationen dienen unterschiedlichen Zwecken. Für Behörden, Revisoren oder Versicherungen kann die Anlagenbuchhaltung als Datenquelle auch zwingend notwendig sein, um die Sachwerte eines Unternehmens detailliert belegen zu können. Der Anlagevermögensstand, oder anders ausgedrückt der monetäre Wert der Sachlagen wird für die folgenden Zwecke festgehalten:

  • Kosten- und Leistungsrechnung
  • Jahresabschluss und Inventur
  • Steuern
  • Versicherungen
  • Budget- und Investitionsplanung

Welche Gegenstände und Waren werden in der Anlagenbuchhaltung erfasst?

Was zum Anlage- und was zum Umlaufvermögen gehört, entscheidet der Verwendungszweck. Vereinfacht gesagt sind in der Anlagenbuchhaltungen alle Arten von Vermögensgegenständen erfasst, die sich im Besitz des Unternehmens befinden und bei der Wertschöpfung des Unternehmens gar nicht (z. B. Boden) oder nur langsam verbraucht werden (z. B. Gebäude). Sie fließen indirekt etwa durch Abnützung (Abschreibungen) in die Leistungserstellung des Unternehmens ein. Man unterscheidet dabei materielles und immaterielles Anlagevermögen. Zum materiellen Anlagevermögen gehören etwa Maschinen, Anlagen oder Fahrzeuge, aber auch die IT-Infrastruktur oder Büromobiliar sowie Immobilien. Zum immateriellen Anlagevermögen zählen etwa Lizenzen, Patente, Marken- und Urheberrechte oder Konzessionen. Gleichartige Anlagen werden in Anlagenkategorien zusammengefasst. Die Anlagenbuchhaltung liefert dabei jederzeit den genauen Überblick darüber, welche Sachanlagen sich im Bestand eines Unternehmens befinden und welchen Wert sie aktuell haben.

Welche Informationen beinhalten die Einträge der Anlagenbuchhaltung?

Für die Gegenstände in der Anlagenbuchhaltung werden je nach Verwendungszweck weitere Informationen benötigt. Dazu gehören:

  • Anschaffungsdatum
  • Anschaffungskosten oder Herstellungskosten
  • Menge
  • aktueller Wert
  • Abschreibung

Was beinhaltet die Abschreibung?

In der Anlagenbuchhaltung werden auch Wertberichtigungen, Neubewertungen und Wertänderungen festgehalten. Deshalb müssen für alle Anlagegegenstände, die einem Wertverlust unterliegen, die Abschreibungen erfasst werden. Abschreibungen sind nicht ausgabewirksam, es fließen also keine liquiden Mittel vom Konto ab. Um die Abschreibungen trotzdem nachvollziehbar zu machen, werden Informationen wie die Anschaffungskosten einer Anlage beziehungsweise Herstellungskosten sowie die Nutzungsdauer erfasst und so der aktuelle Wert ermittelt. Dabei gibt es verschiedene Arten von Abschreibung, zum Beispiel: lineare, progressive, degressive, leistungsbezogene Abschreibung. Bei einer linearen Abschreibung wird beispielsweise jedes Jahr der gleiche Betrag eines Gegenstands abgeschrieben, während die Beträge bei Anlagen mit einer degressiven Abschreibung nicht gleich hoch sind. Auch wenn die Wertverminderung etwa bei normalem Betrieb von Fahrzeugen planbar ist, können auch unplanmäßige Abschreibungen anfallen; so etwa bei Schadenereignissen oder Unfällen. Auch eine bereits vollständig abgeschriebene Anlage wird in der Buchhaltung vermerkt.

Wie wird eine Anlagenbuchhaltung erstellt?

Die Anlagenbuchhaltung im KMU wird mittels der Buchhaltungssoftware oder des ERP-Systems erstellt. Dabei muss die Softwarelösung in der Lage sein, Abschreibungsraten zu verbuchen und eine Anlagenkartei zu erstellen.

EDI Anbindung: Funktionen und Nutzen für KMU
ERP & Finance

EDI Anbindung: Funktionen und Nutzen für KMU

Der elektronische Datenaustausch zwischen Unternehmen, kurz: EDI, wird im Zuge der Digitalisierung immer wichtiger. Mit EDI lässt sich der Datentransfer automatisieren. So können Firmen beispielsweise Bestellungen und Rechnungen zeitsparend digital austauschen und ins eigene Warenwirtschaftssystem integrieren.

5 Min. Lesezeit

Mit der voranschreitenden Digitalisierung steigt weltweit und in jeder Branche die Datenmenge, die sich im Umlauf befindet. Daten sind wertvoll. Wird ihre Informationskraft sinnvoll genutzt, führt das zu enormen Effizienzsteigerungen.

Die Herausforderung für Unternehmen besteht darin, die wachsende Datenmenge effektiv und schnell zu verarbeiten.

Außerdem gilt es, die voneinander abweichenden (divergenten) Datenstrukturen und -formate in das eigene Warenwirtschaftssystem (WWS) zu integrieren. Eine EDI Anbindung unterstützt Unternehmen bei der Bewältigung dieser Aufgaben.

Was ist EDI?

EDI steht für den englischen Begriff electronic data interchange (deutsch: elektronischer Datenaustausch) und bezeichnet den in der Regel vollautomatisierten Austausch von Geschäftsdaten. Dieser findet in verschiedenen standardisierten Formaten über elektronische Kommunikationswege statt.

Das Ziel einer EDI Anbindung ist es, Daten wie zum Beispiel Bestellungen, Rechnungen oder Bestandslisten ohne menschliche Interaktion und synchron in die bestehende Unternehmenssoftware zu integrieren oder an die Gegenstelle zu übermitteln.

Die Daten sollten dabei möglichst standardisiert abgelegt werden, um eine spätere Bearbeitung und Rückverfolgbarkeit zu gewährleisten.

Vorzüge von EDI

Bei EDI kommuniziert das Warenwirtschaftssystem des Senders automatisch mit dem des Empfängers. Das bietet den beteiligten Unternehmen eine Reihe von Vorzügen, wie zum Beispiel:

  • Kostensenkung durch vereinfachte Prozesse
  • Geringere Fehlerquote und höhere Datenqualität
  • Kundenindividuelle Automatisierung wiederkehrender Vorgänge (z. B. automatischer Abruf eines Lieferscheins aus einer per EDI eingegangenen Bestellung)
  • Höhere Mitarbeiterzufriedenheit aufgrund des Wegfalls langweiliger und repetitiver Erfassungstätigkeiten
  • Schnellere und transparentere Geschäftsprozesse durch sekundenschnellen Datentransfer
  • Bessere Beziehungen zwischen Geschäftspartnern dank abgestimmter Abläufe
  • Leichterer internationaler Belegverkehr auf Basis anerkannter EDI-Standards
  • Abbildung neuer Geschäftsprozesse und Geschäftsmodelle

{{box-list-left}}

Was ist bei einer EDI Anbindung zu beachten?

Auch kleine und mittlere Unternehmen (KMU) können EDI nutzen und dadurch ihre Markt- und Wettbewerbsfähigkeit nachhaltig steigern. Viele Großunternehmen bestehen nämlich bei der Kooperation mit Lieferanten auf einem automatisierten Datenaustausch zwischen den Warenwirtschaftssystemen. Um eine EDI Anbindung erfolgreich einzurichten, sind zunächst die erforderlichen Voraussetzungen zu schaffen:

1. EDI-Standard für den elektronischen Datenaustausch festlegen

Da Daten in jedem Unternehmen anders verarbeitet werden, ist es notwendig, sich zuerst auf ein Datenaustauschformat zu einigen. Dieses Datenaustauschformat definiert als gemeinsamer Standard die Übertragung der Daten hinsichtlich ihrer Form, Art und Position. Um den Abstimmungs- und Entwicklungsaufwand zu verringern, wurden im Laufe der Jahre verschiedene Standards entwickelt.

Der wohl bekannteste Standard für den elektronischen Datenaustausch im geschäftlichen Kontext ist EDIFACT. Verantwortlich hierfür ist eine UN-Einrichtung, die Wirtschaftskommission für Europa der Vereinten Nationen, abgekürzt: UNECE.

Aus dem EDIFACT-Standard heraus haben sich zahlreiche Subsets für einzelne Branchen entwickelt. Subsets sind Unterkategorien des jeweiligen Standards und darauf spezialisiert, branchenspezifische Anforderungen abzubilden. Beispiele für Subsets sind EANCOM für die Konsumgüterindustrie oder auch EDITEC, welches in der Sanitärbranche eingesetzt wird.

Neben EDIFACT und seinen Subsets sind auch andere Standards wie OpenTRANS oder VDA im elektronischen Datenaustausch etabliert.

  • Bei OpenTrans handelt es sich um einen XML-basierten Standard, der Nachrichten – ähnlich wie EDIFACT – in Segmente aufgliedert.
  • VDA hingegen wird in der Automobilbranche eingesetzt und – anders als EDIFACT und OpenTRANS – nicht über Segmente, sondern über die Informationsreihenfolge und Zeichenlänge der Informationen klassifiziert. Durch die Begrenzung der Zeichenlänge ist der Informationsinhalt der Nachricht bei VDA im Vergleich zu anderen Formaten eingeschränkt.

2. EDI Datenaustausch organisieren

Nachdem der Dateistandard und damit die inhaltliche Aufbereitung der Daten vereinbart wurde, muss der Datentransfer zwischen den beiden Geschäftspartnern organisiert werden.

Der Austausch der Daten bzw. Nachrichten findet über einen bilateral abgestimmten Kommunikationsweg statt – aus Sicherheitsgründen in der Regel über verschlüsselte Verbindungen. Bekannte Datenaustauschwege sind zum Beispiel X.400, AS2 oder SFTP.

Für alle Kommunikationswege gilt: Je weniger menschliche Eingriffe beim Eingeben, Verarbeiten und Versenden von Informationen notwendig sind, desto fehlerärmer und schneller findet die Verarbeitung der EDI-Nachrichten statt.

Man spricht hier auch vom Automatisierungsgrad. Damit gemeint ist eine betriebswirtschaftliche Kennzahl, die Aufschluss über den Automatisierungsanteil im Unternehmen gibt.

Stammdatenqualität in der Warenwirtschaft sicherstellen

Welchen Automatisierungsgrad eine EDI-Anbindung erreichen kann, hängt im Wesentlichen von den im ERP-System hinterlegten Stammdaten und den vereinbarten Prozessen der Auftragsabwicklung ab.

Eine vollautomatisierte Verarbeitung der Nachrichten durch die EDI Schnittstellen setzt eine hohe Qualität der in der Warenwirtschaftssoftware vorhandenen Stammdaten voraus.

Einfaches Beispiel: Sollte ein Partner innerhalb der EDI-Übertragung einen Artikel bestellen, so kann dieser Artikel nur dann automatisiert in das Warenwirtschaftssystem des Lieferanten übernommen werden, wenn er dort auch angelegt ist.

Eine unzureichende Stammdatenpflege hat fast immer manuelle Nacharbeiten zur Folge, was einer vollautomatisierten Lösung zuwiderläuft.

Komplexe Unternehmensprozesse erhöhen den Projektaufwand

Stringente Abläufe innerhalb eines Unternehmens erleichtern eine EDI-Anbindung enorm, weil sie weitaus weniger Kommunikations- und Entwicklungsaufwand erfordern als die Abbildung komplexer Prozesse.

Der Aufwand für die Umsetzung einer EDI-Anbindung hängt wesentlich davon ab, welche Informationen die Gegenstelle im Zeitverlauf während der Auftragsabwicklung erwartet.

Werden für die Übermittlung der Informationen ergänzend Daten aus verschiedenen Systemen benötigt, steigt die Komplexität der Anbindung. Dies ist beispielsweise dann der Fall, wenn neben dem ERP-System ein separates Lagerwirtschaftssystem verwendet wird und die Gegenstelle Informationen aus diesem erwartet.

Im Idealfall werden bei einer EDI-Anbindung nach einer Datenübermittlung Informationen zum Datenaustausch ins ERP-System zurück übermittelt. Die EDI Schnittstelle interagiert somit bidirektional mit der Warenwirtschaftssoftware.

EDI in die Warenwirtschaft integrieren

Anwender von Warenwirtschaftssoftware können ihr System um eine EDI-Komponente ergänzen und diese selbst betreiben oder auf einen cloudbasierten managed service zurückgreifen. Hierüber lassen sich dann Geschäftsdaten in EDI-Dateiformaten (z. B. EDIFACT, VDA, XML, SAP iDoc, Fortras, ZUGFeRD) elektronisch mit anderen Systemen austauschen. Dabei überprüft die Lösung laufend, ob alle Daten normgerecht übermittelt wurden – und informiert die Benutzer bei Fehlern.

Um effiziente Abläufe herzustellen, sind die EDI-Funktionen ins Warenwirtschaftssystem integriert. Die Benutzer führen somit alle EDI-bezogenen Arbeitsschritte mit der Warenwirtschaftssoftware durch und brauchen die Anwendung nicht zu verlassen.

So können beispielsweise Übertragungsinformationen wie Datenaustauschreferenzen oder Übertragungszeitpunkte in das Warenwirtschaftssystem zurückgespielt werden, und der Benutzer kann diese Informationen im gewohnten Arbeitsumfeld seines WWS sehen.

Das erleichtert die Bedienung und hilft, Zeit zu sparen. Der elektronische Belegaustausch läuft derweil im Hintergrund automatisch ab.

Weitere Systeme im Unternehmen einbinden

Bei der Auswahl einer EDI-Lösung sollte man außerdem darauf achten, dass sich die Software mit weiteren Systemen problemlos kombinieren lässt. Hierzu zählen typischerweise:

  • Software für Lagerwirtschaft – um Lagerhaltung, Kommissionierung und Versand zu digitalisieren
  • Warehousing – um Ware bei Logistikdienstleistern zu lagern und von dort auszuliefern
  • E-Commerce-Anwendungen – um Warenwirtschaftsdaten aus dem Onlineshop über EDI austauschen zu können
  • Mobile Lösungen auf Smartphones und Tablets – um die Vorzüge des ortsunabhängigen Arbeitens zu nutzen

Geschäftsmodelle auf EDI-Basis umsetzen

EDI bietet Unternehmen darüber hinaus die Möglichkeit, komplette Geschäftsmodelle zu realisieren. Eine Geschäftsform, bei der EDI zum Einsatz kommt, ist etwa das sogenannte Dropshipping, auch bekannt unter der deutschen Bezeichnung Streckengeschäft.

Hierbei bietet ein E-Commerce-Unternehmen oder Marktplatz wie beispielsweise Amazon, Otto oder Kaufland die Produkte eines Herstellers oder Großhändlers in seinem Onlineshop an, ohne physischen Kontakt mit der Ware zu haben.

Bestellt ein Kunde einen solchen Artikel im Shop, wird der Auftrag per EDI sofort an das Warenwirtschaftssystem des Herstellers oder Großhändlers übermittelt. Dieser versendet die Ware, einschließlich Lieferschein, im Namen des Shopbetreibers und informiert den Besteller per E-Mail.

Anschließend werden Lieferschein und Rechnung mittels EDI automatisch an den Shopbetreiber übermittelt.

Fazit

EDI ermöglicht auch kleinen und mittelständischen Unternehmen einen sicheren und kontrollierten elektronischen Datenaustausch mit Kunden und Lieferanten.

Durch automatisierte digitale Prozessketten vermeidet man ineffiziente Insellösungen im Bereich der Warenwirtschaft und kann erhebliche Einsparungen erzielen. Zudem eröffnen sich neue Geschäftsmöglichkeiten.

Damit wird die EDI Anbindung zum essenziellen Bestandteil einer stabilen, zukunftsfähigen Unternehmenskultur.

{{box-list-right}}

FAQ zur EDI-Anbindung

Was ist eine EDI-Anbindung?

Eine EDI-Anbindung ermöglicht den elektronischen Datenaustausch (EDI) zwischen Unternehmen. Geschäftsdaten wie Bestellungen, Lieferscheine oder Rechnungen werden automatisiert und standardisiert direkt zwischen den Warenwirtschafts- oder ERP-Systemen der Geschäftspartner übertragen – ohne manuelle Eingaben.

Was bedeutet EDI und wofür steht die Abkürzung?

EDI steht für Electronic Data Interchange und beschreibt den automatisierten Austausch strukturierter Geschäftsdokumente über elektronische Kommunikationswege. Ziel ist es, Prozesse zu beschleunigen, Fehler zu vermeiden und Kosten zu senken.

Warum ist EDI für kleine und mittlere Unternehmen (KMU) wichtig?

EDI für KMU steigert die Wettbewerbsfähigkeit erheblich. Viele Großunternehmen setzen EDI inzwischen voraus. KMU profitieren von effizienteren Abläufen, geringeren Prozesskosten und einer besseren Integration in digitale Lieferketten.

Welche Dokumente können über EDI ausgetauscht werden?

Über eine EDI-Schnittstelle lassen sich unter anderem folgende Dokumente übertragen:

  • Bestellungen
  • Auftragsbestätigungen
  • Lieferscheine
  • Rechnungen
  • Bestands- und Lagerdaten

Damit lassen sich komplette Geschäftsprozesse digital abbilden.

Welche EDI-Standards gibt es?

Zu den wichtigsten EDI-Standards zählen:

  • EDIFACT (internationaler Standard, z. B. mit Subsets wie EANCOM oder EDITEC)
  • OpenTrans (XML-basierter Standard)
  • VDA (Automobilindustrie)

Die Wahl des Standards hängt von Branche, Geschäftspartnern und Systemlandschaft ab.

Wie funktioniert der elektronische Datenaustausch technisch?

Der EDI-Datenaustausch erfolgt über sichere Kommunikationswege wie AS2, SFTP oder X.400. Die Daten werden automatisch aus dem ERP- oder Warenwirtschaftssystem gesendet, empfangen, validiert und weiterverarbeitet.

Welche Voraussetzungen sind für eine EDI-Anbindung nötig?

Für eine erfolgreiche EDI-Integration sind wichtig:

  • Ein ERP- oder Warenwirtschaftssystem mit EDI-Schnittstelle
  • Einheitliche EDI-Standards und Kommunikationswege
  • Hohe Stammdatenqualität
  • Klar definierte und möglichst einfache Geschäftsprozesse

Welche Rolle spielen Stammdaten bei EDI?

Die Stammdatenqualität ist entscheidend für den Automatisierungsgrad. Nur wenn Artikel, Kunden und Lieferanten korrekt im System angelegt sind, können EDI-Nachrichten vollautomatisch verarbeitet werden.

Wie hoch ist der Automatisierungsgrad mit EDI?

Bei guter Prozessstruktur und gepflegten Stammdaten kann der Automatisierungsgrad sehr hoch sein. In vielen Fällen ist eine vollständig automatisierte Verarbeitung von Bestellungen, Lieferscheinen und Rechnungen möglich.

Kann EDI in bestehende Warenwirtschafts- und ERP-Systeme integriert werden?

Ja. Moderne EDI-Lösungen lassen sich nahtlos in ERP- und Warenwirtschaftssysteme integrieren und auch mit weiteren Systemen wie Lagerverwaltung, E-Commerce-Plattformen oder Logistikdienstleistern verbinden.

Ist EDI sicher?

Ja. Der elektronische Datenaustausch erfolgt über verschlüsselte Verbindungen und definierte Protokolle. Zusätzlich prüfen EDI-Systeme die Daten automatisch auf Vollständigkeit und Formatfehler.

Welche Vorteile bietet eine EDI-Anbindung gegenüber manuellen Prozessen?

Die wichtigsten Vorteile von EDI sind:

  • Geringere Kosten durch automatisierte Prozesse
  • Weniger Fehler und höhere Datenqualität
  • Schnellere Durchlaufzeiten
  • Entlastung der Mitarbeitenden
  • Bessere Zusammenarbeit mit Geschäftspartnern

Eignet sich EDI auch für internationale Geschäftsbeziehungen?

Ja. EDI im internationalen Handel ist weit verbreitet, da globale Standards genutzt werden. Sprach- und Ländergrenzen spielen beim Datenaustausch keine Rolle.

Welche Geschäftsmodelle lassen sich mit EDI umsetzen?

EDI ermöglicht neue digitale Geschäftsmodelle, zum Beispiel Dropshipping (Streckengeschäft). Bestellungen, Lieferscheine und Rechnungen werden dabei automatisch zwischen Shop, Hersteller und Logistikpartner ausgetauscht.

Tipps für die Budgetierung im Unternehmen
ERP & Finance

Tipps für die Budgetierung im Unternehmen

Lies dir unsere Tipps durch, die bei der Budgetierung helfen.

5 Min. Lesezeit

Die Erstellung des Budgets gehört zu den wichtigsten Massnahmen in der Unternehmensplanung. Das gilt sowohl für bestehende Firmen als auch für Start-ups. Die Budgetplanung der nächsten 12 Geschäftsmonate wird sich in der Erfolgsrechnung, in der Bilanz und in der Geldflussrechnung abzeichnen. Nur wer einen soliden Budgetplan macht, setzt die Grundlagen für eine stetige Liquidität. Eine Budgetierung erfordert eine möglichst realistische Einschätzung der geplanten Einnahmen, Ausgaben, Erträge und Kosten.

Das Vorgehen in der Budgetierung

Es gibt unterschiedliche Methoden, wie Du eine Budgetierung angehen kannst. Bei der traditionellen Budgetierung etwa werden die Zahlen und Werte aus der Vergangenheit verwendet, um den Plan fürs nächste Jahr zu erstellen. Dies ist etwa in stabilen Geschäftsumfeldern und Absatzmärkten der Fall, oder wenn nicht mit neuer Konkurrenz zu rechnen ist.

Kleine Unternehmen setzen oftmals auf die Budgetierung aufgrund der vorhandenen Mittel, die zur Verfügung stehen. Diese Input-orientierte Budgetplanung lässt jedoch kaum eine langfristige Planung zu. Insbesondere für Firmen in einem dynamischen Umfeld eignet sich die aufgabenbezogene Budgetierung, bei der festgelegt wird, zu welchen Kosten ein zuvor definiertes Geschäftsziel erreicht werden soll.

Grundsätzlich kann die Budgetierung von der Unternehmensführung für alle Bereiche heruntergebrochen werden (top-down), oder aber aus Teilbudgets der einzelnen Abteilungen zu einem Gesamtbudget zusammengefügt werden (bottom-up).

Dos and Don’ts in der Budgetierung

Egal, wie Du die Budgetierung deines Unternehmens vornimmst: Die verschiedenen Elemente des Budgetplans sollten konsistent sein und sich nicht gegenseitig widersprechen. Andernfalls kann es sein, dass von Kreditgebern oder Beteiligten unangenehme Fragen gestellt werden oder Unklarheiten entstehen, die den gesamten Prozess der Budgetierung erschweren. Nachfolgend haben wir Dir eine Sammlung von Empfehlungen zusammengestellt, die Du dir beim Budgetieren zu Herzen nehmen sollten.

  • Plane nicht aus dem Bauch heraus, sondern erstelle das Budget anhand von historischen Daten aus deinem Unternehmen, aus eigenen Erfahrungen, aus Recherchen und Berechnungen.
  • Prüfen Ihre Prognosen bereits im laufenden Geschäftsjahr, um mögliche Anpassungen zu machen. Mit einem Soll-Ist-Vergleich finden Sie heraus, wo potenziell Verluste entstehen können.
  • Bleibe in den Prognosen der Finanzpläne realistisch. Ein eventuell in der anfänglichen Euphorie aufkommendes Wunschdenken hat in der Budgetierung nichts zu suchen.
  • Finde die relevanten Kennzahlen heraus und setze diese in Bezug auf die Unternehmensziele und die erforderlichen Maßnahmen.
  • Erstelle das Budget für das kommende Jahr nicht zu spät – also nicht kurz vor Jahresende – aber auch nicht zu früh, wenn die Prognosen noch zu unsicher sind. Der November eignet sich für viele Unternehmen und Branchen diesbezüglich gut.
  • Fehlen wichtige Basisinformationen zu Faktoren wie beispielsweise künftige Ausgaben, Kundenverluste, etc. kann eine externe Recherche oder eine Beratung hilfreich sein. Wissenslücken können überall auftauchen. Fragen bei Bedarf und je nach Thema befreundete Unternehmer, Buchhalter, deinen Treuhänder oder informiere dich durch Fachliteratur.
  • Nutze geeignete digitale Tools und ein Buchhaltungsprogramm, um die Budgetplanung übersichtlich zu gestalten. Die Lösungen von Suiteify bieten einfache und effiziente Unterstützung.
  • Plane nicht zu genau, sondern wäge ab. Ein Budgetplan lässt sich nicht auf jede Kommastelle berechnen. Besser, Sie berücksichtigen viele verschiedene Einflussfaktoren und lassen die Zahlen der vergangenen Jahre in angepasster Form einfliessen.
  • Unterscheide zwischen Fixkosten (Miete samt Nebenkosten, Leasing, Administration, Versicherungsprämien etc.) und variablen Kosten. Letztere entstehen beispielsweise in direktem Zusammenhang mit der Produktion (Wareneinkauf, Transport- und Energiekosten, Zölle, etc.). Je nachdem gehören Betriebskosten (IT, Internet, Telefon, Zinsen, Fahrzeuge, Miete, Personal, Versicherungen etc.) zu den fixen oder variablen Kosten.
  • Vergessen oder vernachlässige das Marketing nicht. Das KMU-Portal des Bundes macht folgende Schätzung: Ein reifes Unternehmen, das in einem etablierten Markt arbeitet und sich massvolle Ziele setzt, bringt für Marketingmassnahmen ungefähr 2 bis 5 Prozent seines Jahresumsatzes auf. Bei einem Start-up, das ein starkes Wachstum anstrebt oder in einen neuen Markt eindringen will, können dies auch 7 bis 10 Prozent des Jahresumsatzes sein.
  • Plane eine Rückzahlung von Fremdkapital mit ein, wenn Du erwartest, dass die Kosten für das Fremdkapital zunehmen und dadurch die Gesamtrendite deines Kapitals übersteigen könnten. Prüfe alternativ aber auch die Möglichkeit einer Steueroptimierung, die Du über die Fremdkapitalzinsen erreichen kannst.

Stelle Dir die richtigen Fragen zur Budgetierung

Gerade die Corona-Pandemie hat gezeigt, dass Unvorhergesehenes den Geschäftsgang massgeblich beeinflussen kann. Budgetpläne müssen angepasst werden. Doch viele andere Ereignisse sind absehbar oder lassen sich prognostizieren, sodass deren Auswirkungen auf die Firma in die Budgetplanung miteinbezogen werden können. Überlege dir deshalb verschiedene Budget-Szenarien. Weitere Überlegungen, die Sie bei der Budgetierung machen sollten:  

  • Wie sah mein letztes Geschäftsjahr aus? Was sind die Ziele für das nächste Geschäftsjahr? Was möchte ich ändern?
  • Wo können Kosten eingespart werden? Beantworte diese Frage, ohne die Ziele und die Ausrichtung des Geschäftsziels ausser Acht zu lassen.
  • Welche Maschinen, Fahrzeuge, IT-Infrastruktur muss ich erneuern? Plane diese Ausgaben nicht wie in der Buchhaltung als Abschreibung ein, sondern als konkrete Ausgaben der jeweiligen Anschaffungspreise.
  • Wo können Mehrkosten anfallen? Bestehen zusätzliche Risiken wie z. B. alte Infrastruktur, veraltete Technologie oder Ähnliches?
  • Betreffend Wachstum des Unternehmens: Wo und wie kann ich neue Kundschaft generieren? Muss mit dem Verlust von bestehenden Kunden gerechnet werden? Und was sind meine Akquisekosten zur Deckung oder zur Erreichung des Break-Even?
  • Schätze ich die Prognosen richtig ein? Ist es realistisch, den eigenen Marktanteil aus dem Marktvolumen abzuleiten? Eine vorsichtige Schätzung bewahrt vor bösen Überraschungen. Diese sollte in Abhängigkeit der Ziele und der Strategie gesetzt werden.
Buchhaltung effektiv führen
ERP & Finance

Buchhaltung effektiv führen

Buch zu führen kann wegen der vielen Fachwörter kompliziert werden. Wir erklären Ihnen die 8 Begriffe, denen Sie bei der Buchhaltung garantiert begegnen werden.

5 Min. Lesezeit

Aktiven und Passiven

Unter Aktiven versteht man das Vermögen eines Unternehmens. Es kann sich aus Bargeld, Guthaben auf dem Bank- oder Postkonto sowie aus Gütern (Fahrzeuge, Maschinen etc.) und Anlagen (Immobilien, Aktien etc.) zusammensetzen. Die Aktiven geben Auskunft darüber, wie das Unternehmen sein verfügbares Kapital angelegt hat – Sie zeigen daher die Mittelverwendung auf.

Die Passiven legen dagegen die Mittelherkunft dar. Dazu gehören die Schulden (Fremdkapital) des Unternehmens, zum Beispiel aus Lieferungen und Leistungen, aber auch laufende Darlehen und Hypotheken. Die Differenz von Vermögen und Schulden – das Eigenkapital – wird in der Buchhaltung ebenfalls in den Passiven erfasst.

Aufwand und Ertrag

Als Aufwand bezeichnet man den Wertverzehr aller Güter (also Waren und Dienstleistungen), die bei der Produktion eingesetzt werden. Dazu gehören zum Beispiel der Materialverbrauch, die Abnützung von Anlagen, aber auch Lohnauszahlungen, Mietzinskosten oder Steuern.

Das Gegenstück zum Aufwand ist der Ertrag. Beim Ertrag handelt es sich um den Wertzuwachs, der das Unternehmen vor allem mit dem Verkauf von Gütern erzielt. Also beispielsweise Umsatzerlöse, Provisionen, aber auch Zinserträge von der Bank.

Aufwand und Ertrag werden in der Buchhaltung immer über einen bestimmten Zeitraum (Periode) betrachtet.

Bilanz

Die Bilanz ist die Gegenüberstellung von Aktiven und Passiven zu einem bestimmten Stichtag. So dokumentiert die Bilanz das vorhandene Vermögen und Kapital eines Unternehmens. Für die Bilanz gilt die sogenannte Bilanzgleichung: Aktiven und Passiven sind immer gleich hoch.

Buchhaltungssoft­ware

Die Buchhaltungssoftware stellt ein nützliches Hilfsmittel im Buchungsalltag dar, da sie alle Rechnungen automatisch durchführt. So lassen sich Buchungen schnell, sicher und korrekt erledigen. Suiteify bietet für jedes Unternehmen die geeignete Buchhaltungs-Lösung.

Debitoren und Kreditoren

Debitoren meint das Guthaben gegenüber Kunden. Debitoren bestehen aus Verkäufen und Dienstleistungen an Kunden, die von diesen noch nicht bezahlt wurden. So zeigen Debitoren in der Buchhaltung auf, wie viel Geld Kunden dem Unternehmen schulden.

Die Kreditoren sind das Gegenstück zu den Debitoren. Sie entstehen aus Käufen, die das Unternehmen nicht sofort bezahlt. So zeigen Kreditoren auf, wie viel Geld das Unternehmen seinen Lieferanten schuldet.

Doppelte Buchhaltung

Bei der doppelten Buchhaltung wird jeder Geschäftsvorfall zwei Mal erfasst, jedoch auf verschiedenen Konten: einmal im Soll und einmal im Haben. Auch spricht man von doppelter Buchhaltung, weil der Erfolg eines Unternehmens auf zweifache Art und Weise errechnet wird: Durch die Bilanz und die Erfolgsrechnung.

Erfolgsrechnung

In der Erfolgsrechnung werden Aufwendungen und Erträge gegenübergestellt, um daraus den Erfolg (Gewinn oder Verlust) eines Unternehmens für einen bestimmten Zeitraum zu ermitteln. Der Erfolg wird auch in der Bilanz (Differenz zwischen Aktiven und Passiven) ersichtlich.

Soll und Haben

In der doppelten Buchhaltung wird mit Soll die linke und mit Haben die rechte Seite eines Kontos bezeichnet. Bei jedem Soll auf einem Konto entsteht ein Haben auf einem anderen Konto. Aktiv- und Aufwandskonten erhöhen sich im Soll und mindern sich im Haben. Bei Passiv- und Ertragskonten ist es umgekehrt.

Finanzierungsinstrumente für den Mittelstand
ERP & Finance

Finanzierungsinstrumente für den Mittelstand

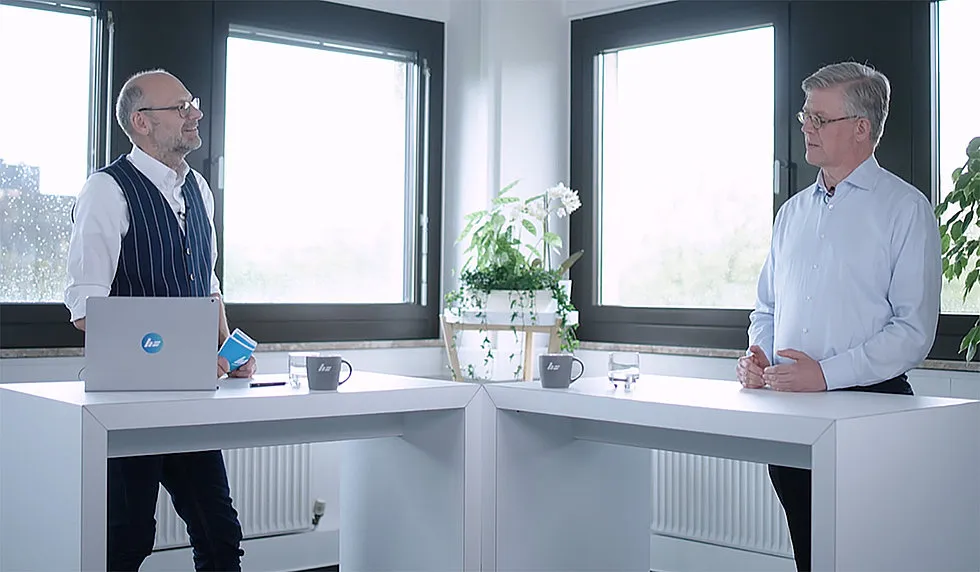
Wie können kleine und mittlere Unternehmen (KMU) in wirtschaftlichen Krisenzeiten eine finanzielle Schieflage vermeiden. Nikolaus von der Decken von Creditreform Hamburg erläutert Finanzierungsinstrumente für KMU.

5 Min. Lesezeit

Nikolaus von der Decken, Geschäftsführer der Creditreform Hamburg von der Decken KG, schätzt die Geschäftslage des deutschen Mittelstands im Frühjahr 2021 als negativer ein als während der Finanz- und Wirtschaftskrise 2008/2009 oder nach den Anschlägen vom 11. September 2001 in den USA. Dabei bezieht sich der Experte auf eine Creditreform-Umfrage aus dem Frühjahr 2021.

Besonders die zur Bekämpfung der wirtschaftlichen Pandemie-Folgen ausgereichten öffentlichen Fördermaßnahmen bereiten ihm Sorgen, da sie die wahre wirtschaftliche Lage vieler Unternehmen kaschieren. In den kommenden Monaten sei daher mit einer starken Zunahme der Unternehmensinsolvenzen zu rechnen.

Tipps vom Finanzprofi

Im Video gibt der Creditreform-Experte Tipps zu einer präventiven und sorgfältigen Finanzplanung:

  • In erster Linie gelte es, die Liquidität im eigenen Unternehmen im Blick zu behalten. Als Instrumente zur Sicherung der eigenen Zahlungsfähigkeit nennt von der Decken öffentliche Liquiditätshilfen, private Investoren oder die Finanzierung durch Banken. In jedem Fall seien sorgfältig aufbereitete Unterlagen und die notwendige Offenheit gegenüber den Finanzierungspartnern Voraussetzung für erfolgreiche Gespräche.
  • Weitere Möglichkeiten zur Stärkung der eigenen Liquidität sind laut dem Experten Leasing-Finanzierungen anstelle von Investitionen, ein effektives Forderungsmanagement und als konsequente Fortsetzung davon die Nutzung von Inkasso-Dienstleistungen.
  • Von der Decken empfiehlt des Weiteren ein kontinuierliches Controlling der relevanten Finanzkennzahlen im Unternehmen, einen rechtzeitigen Vergleich der denkbaren Alternativen zur Optimierung der Liquidität sowie ein pro-aktives und offenes Herangehen an alle Finanzierungsfragen und die jeweiligen Gesprächspartner. Schließlich stamme das Wort „Kredit“ aus der lateinischen Sprache und leite sich vom Verb „vertrauen“ ab – die Grundvoraussetzung für erfolgreiches Wirtschaften auch in herausfordernden Zeiten.
Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
ERP & Finance

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern

Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.

5 Min. Lesezeit

Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.

Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.

Am 1. Januar 2026, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2022. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.

Von der Regelverjährung abweichende Fristen

Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:

30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten

10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)

5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen

1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)

6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)

Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.

Gerichtlicher Mahnbescheid hemmt Verjährung

Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.

Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2022, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.

Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2025 beim Mahngericht eingeht.

Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.

Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.

Einfache Mahnungen haben keine verjährungshemmende Wirkung

Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.

Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.

TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen

Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.

Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
Pflichtangaben in der E-Rechnung richtig umsetzen: Nützliche Hilfestellung von FeRD und KoSIT
ERP & Finance

Pflichtangaben in der E-Rechnung richtig umsetzen: Nützliche Hilfestellung von FeRD und KoSIT

Auch elektronische Rechnungen müssen alle im Umsatzsteuergesetz (UStG) festgelegten Pflichtangaben enthalten. Eine tabellarische Übersicht zeigt, in welchem Datenfeld der europäischen Norm EN 16931 die jeweiligen Angaben zu hinterlegen sind. Damit schaffen das Forum elektronische Rechnung Deutschland (FeRD) und die Koordinierungsstelle für IT-Standards (KoSIT) mehr Klarheit bei der Umsetzung gesetzlicher Vorgaben in der E-Rechnung.

5 Min. Lesezeit

Mit der fortschreitenden Digitalisierung der Rechnungsstellung stehen insbesondere kleine und mittlere Unternehmen (KMU) vor der Herausforderung, elektronische Rechnungen nicht nur effizient, sondern auch rechtskonform zu erstellen. Hier setzt die neue Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ an.

Was bietet die neue Publikation von FeRD und KoSIT?

E-Rechnungen unterliegen denselben strikten Anforderungen wie Papierrechnungen. Die gemeinsame Hilfestellung von FeRD und KoSIT besteht aus einer praxisorientierten Zuordnungstabelle, in der die Pflichtangaben gemäß UStG den entsprechenden Feldern der europäischen Norm für die elektronische Rechnung EN 16931 zugeordnet sind. So können Unternehmen und Softwareanbieter transparenter und sicherer arbeiten – und vermeiden Fehler, die steuerliche oder formale Konsequenzen haben können.

Besonders hilfreich für KMU

Gerade kleine und mittlere Unternehmen profitieren von der neuen Übersicht. Sie sorgt für Klarheit bei der Datenerfassung, unterstützt die Einhaltung umsatzsteuerrechtlicher Anforderungen und beugt formalen Fehlern vor.

Denn seit Beginn der E-Rechnungspflicht zählt für die steuerliche Anerkennung einer E-Rechnung ausschließlich der strukturierte XML-Datensatz. Das gilt auch für Formate wie ZUGFeRD, die zusätzlich eine von Menschen lesbare PDF–Komponente enthalten.

Fehlende oder fehlerhafte Angaben in der XML-Datei können dazu führen, dass Rechnungen steuerlich nicht anerkannt werden oder bereits vom Rechnungsempfänger direkt abgelehnt werden.

Die wichtigsten Pflichtangaben in einer E-Rechnung

Gemäß § 14 UStG und § 14a UStG müssen unter anderem folgende Angaben enthalten sein:

  • Vollständiger Name und Anschrift von Rechnungssteller und -empfängerin
  • Steuernummer oder Umsatzsteuer-ID des Ausstellers
  • Rechnungsdatum und fortlaufende Rechnungsnummer
  • Menge, Art und Beschreibung der gelieferten Waren oder Dienstleistungen
  • Leistungszeitpunkt (falls abweichend vom Rechnungsdatum)
  • Nettobetrag, Steuersatz und Umsatzsteuerbetrag

Mit Hilfe der neuen Tabelle können Unternehmen und Entwickler genau nachvollziehen, in welchem Datenfeld der EN 16931 jede dieser Angaben zu erfassen ist. Dies reduziert Fehlinterpretationen.

Teil eines größeren Projekts

Die Veröffentlichung bildet den Auftakt zu einer Reihe weiterer Leitfäden von FeRD und KoSIT. Ziel ist es, die Standards für elektronische Rechnungen weiter zu harmonisieren und branchenübergreifend verständlich zu gestalten.

Kostenloser Download

Die Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ steht kostenfrei zum Download bereit:

FeRD – Forum elektronische Rechnung Deutschland

KoSIT – Koordinierungsstelle für IT-Standards

Fazit: Mehr Transparenz und Rechtssicherheit für die E-Rechnung

Mit ihrer neuen Hilfestellung schaffen FeRD und KoSIT mehr Transparenz und Orientierung in der E-Rechnungswelt. Die Publikation unterstützt Unternehmen und Softwareentwickler dabei, Pflichtangaben in E-Rechnungen gesetzeskonform, normgerecht und nachvollziehbar umzusetzen. Somit ist sie ein wertvolles Nachschlagewerk für alle, die E-Rechnungen erstellen oder entsprechende Software entwickeln.
Mobile ERP-Lösungen - warum sie für KMU immer wichtiger werden
ERP & Finance

Mobile ERP-Lösungen - warum sie für KMU immer wichtiger werden

Mobile ERP-Lösungen und ERP-Apps ermöglichen es kleinen und mittleren Unternehmen (KMU), Geschäftsprozesse effizienter, flexibler und transparenter zu gestalten. Dieser Beitrag zeigt auf, was mobile ERP-Systeme leisten, wie mobile Anwendungen funktionieren und weshalb ihr Einsatz für die Digitalisierung im Mittelstand inzwischen unverzichtbar ist – von Echtzeitdaten über eine bessere Zusammenarbeit bis hin zu schnelleren Entscheidungen.

5 Min. Lesezeit

Mobile Anwendungen gehören heute zum Arbeitsalltag. Zwar setzen viele KMU bereits Smartphones oder Tablets im Vertrieb, Service oder Außendienst ein, doch oft sind ERP-Systeme noch stationär gebunden.

Mobile ERP-Lösungen beheben diesen Nachteil und schaffen einen echten Mehrwert: Prozesse werden beschleunigt, Informationen stehen überall zur Verfügung und Mitarbeitende können unabhängig vom Standort effizient zusammenarbeiten.

Was ist „Mobile ERP“ – und wie funktioniert es?

Ein mobiles ERP-System ist eine ERP-Software, die über mobile Endgeräte wie Smartphones, Tablets oder Notebooks nutzbar ist.

Mobile Anwendungen bieten Zugriff auf zentrale Unternehmensdaten – über Apps oder webbasierte Oberflächen. Mitarbeitende können so in Echtzeit:

  • Aufträge erfassen oder freigeben
  • Kundendaten einsehen
  • Lagerbestände prüfen
  • Zeiten und Materialien erfassen
  • Berichte und Kennzahlen abrufen

Alle Daten werden automatisch mit dem zentralen ERP-System synchronisiert. Dadurch arbeiten alle Abteilungen mit aktuellen Informationen – egal, ob im Büro, im Lager oder beim Kunden vor Ort.

Wandel im Mittelstand: Mobilität entscheidet

In den vergangenen Jahren hat sich gezeigt, dass Flexibilität und ortsunabhängiges Arbeiten wichtiger denn je sind. Vertrieb, Service, Logistik und Projektmanagement benötigen überall Zugriff auf aktuelle Daten – von Kundendetails über Lagerbestände bis hin zu Rechnungen. Moderne mobile ERP-Lösungen ermöglichen genau das: einen plattformübergreifenden, sicheren Zugriff in Echtzeit.

Ein Beispiel: Ein Servicetechniker dokumentiert seinen Einsatz direkt vor Ort per ERP-App. Die Daten werden sofort im ERP-System gespeichert und eine Rechnung kann automatisch erstellt werden – papierlos, schnell und ohne Medienbrüche.

Echtzeit statt Excel: Mehr Effizienz mit Mobile ERP

Viele KMU arbeiten noch mit Insellösungen oder Excel-Tabellen. Die Folge sind doppelte Daten, Fehler und hohe Zeitverluste. Ein mobiles ERP-System vernetzt dagegen sämtliche Unternehmensbereiche – von der Buchhaltung über den Einkauf bis hin zum Außendienst – auf einer zentralen Plattform.

Vorteil

Mit Mobile ERP

Traditionelles ERP

Datenzugriff

Echtzeit, ortsunabhängig

Arbeitsplatzgebunden

Zusammenarbeit

Gemeinsamer Zugriff aller

Dateninseln

Entscheidungsfindung

Sofortige Auswertung

Verzögerte Berichte

Medienbrüche

Keine

Häufig durch manuelle Eingaben

Sicherheit trotz Mobilität – kein Widerspruch

Datenschutz und Sicherheit sind zentrale Themen bei mobilen Anwendungen. Moderne ERP-Lösungen bieten:

  • Verschlüsselte Datenübertragung (z.B. TLS/SSL)
  • Zwei-Faktor-Authentifizierung
  • Rollenbasierte Zugriffsrechte
  • Integration mit Mobile Device Management (MDM)

Durch diese Maßnahmen und regelmäßige Updates wird das Sicherheitsniveau auch bei mobiler Nutzung sichergestellt. Cloud-basierte Lösungen erleichtern zudem Compliance mit deutschen und EU-Datenschutzstandards.

Technologie-Trends: Cloud, Automatisierung, KI

Immer mehr KMU setzen auf Cloud-ERP, da diese Lösungen flexibler, skalierbarer und einfacher in Betrieb und Wartung sind. Zurzeit nutzen laut Statista rund 31 Prozent der KMU bereits cloudbasierte ERP-Systeme, und für die nächsten Jahre wird ein starkes Wachstum prognostiziert. Zeigten sich im Jahr 2018 in einer Umfrage lediglich 7 Prozent der IT-Leiter offen für ERP aus der Cloud, sind es im Jahr 2024 bereits 47 Prozent der Befragten.

Neue KI-gestützte Funktionen (etwa für Analysen, automatisierte Verarbeitung oder intelligente Workflows) erweitern den Nutzen mobiler ERP-Systeme und sorgen dafür, dass Prozesse nicht nur schneller, sondern auch intelligenter werden.

Fazit: Mobile ERP als Erfolgsfaktor im Mittelstand

Mobile ERP-Lösungen haben sich vom Trend zum Standard entwickelt. Drei Viertel der Anwender greifen heute bereits mobil auf ERP-Systeme zu, etwa über Notebooks, die Hälfte sogar per Smartphone. Die Gründe hierfür sind zunehmender Wettbewerbsdruck, steigende Kundenerwartungen und der Wunsch nach effizienteren und attraktiveren Arbeitsmodellen.

Unternehmen, die ihre Prozesse konsequent mobilisieren, steigern nicht nur ihre Effizienz, sondern auch die Motivation ihrer Mitarbeitenden und die Zufriedenheit ihrer Kunden. Damit sichern sie sich eine nachhaltige Wettbewerbsfähigkeit im digitalen Zeitalter.