Blog
Arbeitsrecht
Aktuelle Urteile und Regeln im Arbeitsrecht – verständlich erklärt und direkt anwendbar.
Alleinerziehend: Kleine Ratschläge mit großer Wirkung
Alleinerziehende sind gerade in Zeiten des Fachkräftemangels sehr begehrte Arbeitskräfte. Nicht nur aus diesem Grund ist es von Vorteil, wenn Ihre Personalabteilung diesen Beschäftigten mit Rat und Tat zur Seite steht – zum Beispiel mit Blick auf Gestaltungsmöglichkeiten im Rahmen der Elternzeit.
In beinahe jeder fünften Familie gibt es nur ein Elternteil, in Summe sind dies mehr als 1,5 Millionen Familien in Deutschland. Alleinerziehende Beschäftigte können vom Arbeitgeber unterstützt werden.
Alleinerziehende – eine wichtige „Zielgruppe“ für HR
Viele alleinerziehende Mütter und Väter sind erwerbstätig, einige davon vielleicht auch in Ihrem Unternehmen. Diese Menschen bringen aufgrund ihrer Lebenssituation oftmals außergewöhnliche Fähigkeiten mit, zum Beispiel ein großes Organisationstalent oder eine sehr rasche Auffassungsgabe.
Die Personalabteilung kann diese wertvollen Arbeitskräfte unterstützen, vor allem durch Beratungen zu den Themen Elternzeit, Elterngeld und Kinderkrankengeld. Hier können unter anderem die Aspekte „Teilzeit während Elternzeit“ oder „Wiedereinstieg nach der Elternzeit“ gemeinsam besprochen werden. Dieser Service steigert die Zufriedenheit alleinerziehender Beschäftigter und trägt dazu bei, sie im Unternehmen zu halten.
Elternzeit für Alleinerziehende
Wie allen Beschäftigten stehen auch Alleinerziehenden drei Jahre Elternzeit pro Kind zur Verfügung. Diese unbezahlte Auszeit kann in maximal drei Teile gestückelt werden – wenn der Arbeitgeber einverstanden ist, auch in mehr. Bis zu zwei Jahre davon können Beschäftigte auch zwischen dem dritten und achten Geburtstag des Kindes nehmen, wenn Sie als Arbeitgeber zustimmen.
Die optimale Aufteilung der Elternzeit hängt gerade bei Alleinerziehenden stark von den Betreuungsmöglichkeiten für den Nachwuchs ab. Auch Alleinerziehende haben oftmals Schwierigkeiten, einen Kita-Platz zu bekommen – und eben keinen anderen Elternteil, der bei der Betreuung mithilft.
Als Arbeitgeber können Sie insbesondere mit Ihren alleinerziehenden Beschäftigten individuelle Vereinbarungen treffen, welche auf die jeweilige Lebenssituation abgestimmt sind. Sie können erlauben, dass die Elternzeit in mehr als die gesetzlich möglichen drei Zeitabschnitte aufgeteilt wird. Auch der Übertragung von Teilen der Elternzeit bis zum achten Lebensjahr des Kindes können sie zustimmen. Zudem sind Gestaltungen mit Einzelmonaten, Wochen oder nur tageweise ebenso zulässig.
Elterngeld für Alleinerziehende
Das Elterngeld soll den Verdienstausfall kompensieren. Alleinerziehende, die ein Kleinkind versorgen, profitieren auch von den Vorteilen, die sonst Partner gemeinsam haben:
- Sie können das komplette Elterngeld allein beanspruchen und auch die Partnermonate und den Partnerschaftsbonus bekommen. Als Voraussetzung dafür müssen sie Anspruch auf den steuerlichen Entlastungsbetrag für Alleinerziehende haben und dürfen nicht mit dem anderen Elternteil in einer Wohnung leben.
- Basiselterngeld gibt es zwei bis zwölf Monate, Alleinerziehende bekommen wie Paare die zwei Partnerschaftsmonate, können das Basiselterngeld also bis zu 14 Monate beziehen. Die Höhe hängt vom Einkommen vor der Geburt ab, es sind mindestens 300 und höchstens 1800 Euro.
- Das Elterngeld Plus gibt es für bis zu 24 Monate, es ist die Hälfte des Basiselterngeldes. Arbeiten Alleinerziehende während des Bezugs in Teilzeit, wird das Einkommen verrechnet, können dadurch allerdings bis zu vier zusätzliche Monate Elterngeld Plus erhalten.
Teilzeitarbeit während Elternzeit
Während der Elternzeit können Ihre Beschäftigten maximal 32 Stunden pro Woche in Teilzeit arbeiten. Unter bestimmten Voraussetzungen haben diese Beschäftigten sogar einen rechtlichen Anspruch auf Teilzeitarbeit während der Elternzeit. Auch danach kann es diesen Anspruch durch die Brückenteilzeit geben.
Jenseits dieser möglichen Ansprüche ist es bei alleinerziehenden Beschäftigten besonders ratsam, gemeinsam mit ihnen ein tragfähiges Beschäftigungsmodell zu erarbeiten, welches auf die jeweiligen Verhältnisse der oder des Betroffenen zugeschnitten ist. Auf diese Weise können die Beschäftigten Kind(er) und Erwerbsarbeit in Einklang bringen und Sie als Arbeitgeber erhalten sich zuverlässige Arbeitnehmerinnen bzw. Arbeitnehmer.
Nach der Elternzeit
Ein ausführliches Rückkehrgespräch erleichtert gerade Alleinerziehenden den Wiedereinstieg, denn sie müssen im Regelfall deutlich mehr Faktoren in ihrem Leben berücksichtigen und planen. Bieten Sie deshalb diesen Beschäftigten frühzeitig Unterstützung und Beratung im Zuge ihrer Rückkehr in das Arbeitsleben an.
Mehr Kinderkrankentage für Alleinerziehende
Das neue Pflegestudiumstärkungsgesetz legt eine Erhöhung der Kinderkrankengeldtage für 2024 und 2025 fest. Alleinerziehenden steht für Erkrankungen des Kindes seit Jahresbeginn Kinderkrankengeld für 30 Arbeitstage pro Kind und Jahr zu, bisher waren es 20. Bei mehreren Kindern steigt der Anspruch für Alleinerziehende von jährlich 50 auf nun insgesamt 70 Arbeitstage. Damit erhalten alleinerziehende Beschäftigte den kompletten Anspruch beider Elternteile.
WEITERE ARTIKEL
Überstunden: Was müssen Arbeitgeber beachten?
Welche rechtlichen Regelungen gelten rund um das Thema Überstunden? Welche Möglichkeiten gibt es arbeitgeberseitig, Überstunden zu umgehen? Wir bringen Licht ins Dunkel.
Was genau sind eigentlich Überstunden?
Unter den Begriff „Überstunden“ fällt die Arbeitszeit, die über die Stunden hinausgeht, die im Arbeits- oder Tarifvertrag mit einem Arbeitnehmer vereinbart wurden. Überstunden können in Zeiten, in denen viel Arbeit anfällt, vom Vorgesetzten angeordnet werden.
Wichtig dabei ist: Ordnet ein Betrieb seinen Mitarbeitern Überstunden an, muss er dennoch dafür Sorge tragen, dass die laut dem Arbeitszeitgesetz höchstens zulässige Arbeitszeit eingehalten wird. Auch die gesetzlich geregelten Ruhezeiten müssen beachtet werden.
Hier gilt: Arbeitnehmer dürfen von Montag bis Samstag maximal 48 Stunden pro Woche arbeiten. Nur in besonders dringlichen Ausnahmefällen dürfen bis zu 60 Stunden pro Woche geleistet werden. Im Rahmen dieser Regelung ist es auch möglich, am Tag bis zu zehn Stunden zu arbeiten. Allerdings muss dann zeitnah ein Freizeitausgleich gewährleistet werden.
Warum entstehen Überstunden?
Gründe für Überstunden gibt es viele:
- Arbeitnehmern wird ein zu großes Arbeitspensum zugemutet
- Ein Auftrag fällt umfangreicher aus als erwartet
- Kollegen fallen krankheitsbedingt aus und Aufgaben müssen aufgeteilt werden
Überstunden sind mit Vor- und Nachteilen verbunden. Betriebe haben durch das Anordnen von Überstunden die Möglichkeit, kurzzeitige Auftragsspitzen abfedern zu können, ohne dafür neue Mitarbeiter einstellen zu müssen. Für Mitarbeiter geht das entweder mit einem höheren Gehalt einher oder mit einem Plus an Freizeit nach der jeweiligen Auftragsspitze. Allerdings sorgen Phasen der Mehrarbeit auch für gesteigerten Stress, was zu Lasten der Gesundheit und Lebensqualität gehen kann.
Wie gehen Arbeitgeber am besten mit Überstunden um?
Es gibt verschiedene Modelle, wie Arbeitgeber die Überstunden ihrer Mitarbeiter erfassen können. Gerade in den verschiedenen Gewerken des Handwerks ist die „analoge“ Erfassung über Stundenzettel noch weit verbreitet. In Bürogebäuden oder der Industrie kommen hingegen häufig digitale Zeiterfassungssysteme zum Einsatz.
Die Bandbreite reicht von Fingerabdruck-Terminals, Zeiterfassungschips über Weblösungen bis hin zu einer App auf dem Firmen-Smartphone. Manchmal können auch aus Kassensystemen Daten übernommen und automatisiert übertragen werden.
Wichtig ist: Jeder Betrieb braucht künftig ein explizites System zur Arbeitszeiterfassung seiner Mitarbeiter. Dazu hat der Europäische Gerichtshof Arbeitgeber mit seinem Urteil vom 14. Mai 2019 verpflichtet. Sein Votum: Alle Arbeitgeber in allen EU-Staaten müssen die Überstunden ihrer Mitarbeiter erfassen und gesetzeskonforme Pausen- und Ruhezeiten nachweisen.
Arbeitszeiten erfassen – die richtigen Vorkehrungen treffen
Wer noch nicht konsequent alle Arbeitszeiten erfasst, muss also schleunigst dafür sorgen, dass diese künftig dokumentiert werden. Diese sind vier Jahre lang DSGVO-konform aufzubewahren. Und da Überstunden nur erfasst werden können, wenn zuvor auch die reguläre Arbeitszeit ermittelt wurde, ergibt das eine das andere. Die Gestaltung der Umsetzung dieser EU-Richtlinie liegt jedoch bei den einzelnen Ländern – und wie diese aussehen wird, ist aktuell noch offen.
Die Erfassung der Überstunden ist allerdings nur die eine Seite der Medaille. Die Frage ist auch: Wie gehen Unternehmen mit den erfassten Zeiten um? Prinzipiell gibt es verschiedene Wege.
- Zeitkonten: Manche Unternehmen bieten ihren Mitarbeitern ein Zeitkonto an, auf dem die geleisteten Überstunden erfasst werden. Meist müssen die Überstunden binnen eines Jahres abgefeiert werden.
- Lebensarbeitszeitkonto: Ein Lebensarbeitszeitkonto ist hingegen ein Langzeitkonto, auf dem Arbeitnehmer die über ihr gesamtes Berufsleben geleistete Mehrarbeit „einzahlen“. Die angesparte Zeit kann genutzt werden, um zum Beispiel früher in Rente zu gehen.
- Überstunden verfallen lassen: Manche Arbeitgeber vereinbaren mit ihren Mitarbeitern auch eine sogenannte Ausschlussfrist. Darin ist geregelt, ab wann die Ansprüche auf einen Freizeitausgleich für geleistete Überstunden verfallen. Diese Frist muss mindestens drei Monate betragen.
Überstunden und ihre Bedeutung im Kontext einer ausgeglichenen Work-Life-Balance
Zugegeben, Arbeitszeiten und Überstunden angemessen zu dokumentieren, ist aufwändig. Der Gesetzgeber hat für diese Vorgabe aber einen guten Grund. Die Richter begründeten den Beschluss wie folgt: Jeder habe das Grundrecht auf eine Begrenzung der Höchstarbeitszeit und auf tägliche und wöchentliche Ruhezeiten.
Ohne ein System der Arbeitszeiterfassung könne weder die Zahl der geleisteten Arbeitsstunden, noch die Zahl der Überstunden objektiv und verlässlich ermittelt werden. Unterm Strich geht es dabei vor allem um eine Verbesserung der Work Life Balance vieler Arbeitnehmer. Das Ziel ist es also, Mitarbeiter nicht nur produktiver, sondern auch glücklicher und ausgeglichener zu machen. Wenn das mal keine Win-Win-Situation ist.
„Allen Unternehmen in der Corona-Krise schnell und ohne große Prüfung helfen“
Die ökonomischen Folgen der Corona-Krise sind dramatisch. Um das wirtschaftliche Überleben der Unternehmen zu sichern und eine Kettenreaktion zu verhindern, müsse der Staat nun schnell und unbürokratisch helfen, sagt Wirtschaftsforscher Michael Bräuninger. Im Interview äußert sich der Experte zur Verhältnismäßigkeit der Einschränkungen – und dazu, wie es nach einer Aufhebung des Shutdown in Deutschland weitergehen könnte.
Hat es aus Ihrer Sicht als Wirtschaftsforscher eine vergleichbare Situation wie die momentane weltweite Corona-Krise schon einmal gegeben?
Michael Bräuninger: Es ist noch nicht absehbar, wie schwer die Krise am Ende sein wird und wie tief die Wirtschaftsleistung einbricht. In jedem Fall wird der Einbruch gewaltig sein – und er trifft die ganze Welt unvorbereitet und relativ simultan. Das ist eine Gemeinsamkeit mit der Finanz- und Wirtschaftskrise 2008/2009.
Es gibt aber auch große Unterschiede: 2008/2009 war der Ausgangspunkt der Krise ein Crash auf den Immobilienmärkten und dann folgte eine globale Finanzkrise. Vor der gegenwärtigen Corona-Krise war die Wirtschaft hingegen weitgehend gesund. Dann kam es zu dem staatlich verordneten Shutdown.
{{box-list-right}}
Welche Bereiche der Wirtschaft sind von der Corona-Krise besonders betroffen?
Bräuninger: Der massive Einbruch, den wir zurzeit erleben, wird durch den Shutdown hervorgerufen. Betroffen sind Dienstleistungen und Einzelhandel, mit den bekannten Ausnahmen. Das hat natürlich Folgewirkungen: Güter, die nicht verkauft werden, müssen auch nicht produziert werden. Und Konzerte, die nicht stattfinden, müssen nicht organisiert und verwaltet werden. Damit gehen hohe Einkommensverluste einher. Davon sind zunächst die Unternehmen entsprechender Branchen und ihre Beschäftigten betroffen.
Aber auch hier gibt es Folgewirkungen: Unternehmen, die keine Einnahmen haben, können auch keine Miete zahlen und Beschäftigte, die in Kurzarbeit oder schon arbeitslos sind, werden ihre Konsumausgaben einschränken. Zu diesen direkten Effekten kommt jetzt die Schließung von großen Industriebetrieben, wie den Automobilwerken. Hier kommt es über die Wertschöpfungsketten zu noch größeren Verlusten an Produktion, Wertschöpfung und Einkommen.
Wie beurteilen Sie die Reaktionen aus der Politik?
Bräuninger: Um die Krise richtig einzuordnen und die richtigen Maßnahmen zu ergreifen, muss man sich klarmachen, dass die Krise keinen ökonomischen Grund hat, sondern vielmehr staatlich verordnet ist. Deshalb können die staatlichen Maßnahmen auch nicht darauf zielen, die Wirtschaft schnell wieder zu beleben, vielmehr müssen sie das wirtschaftliche Überleben sichern. Die angekündigten Maßnahmen gehen in die richtige Richtung: Arbeitnehmer werden über Kurzarbeitergeld vor Arbeitslosigkeit bewahrt, wodurch ihre finanzielle Lebensgrundlage erhalten wird. Selbstständige und Unternehmer bekommen Kredite und Einkommenszuschüsse.
Wenn die Wirtschaft wieder geöffnet wird, können andere und weitere Maßnahmen nötig sein. Also: Erstmal am Leben halten, dann wiederbeleben. Viele wünschen sich jetzt schon einen klaren Fahrplan, wann es zu dem Übergang kommt. Das ist aber leider nicht möglich, da ja niemand weiß, wann welche Maßnahmen greifen. Ich glaube, es ist in der aktuellen Corona-Krise richtig, nichts anzukündigen, was man nicht halten kann.
Kann es dabei auch zu Mitnahmeeffekten kommen? Werden von den Hilfsmaßnahmen also auch Unternehmen profitieren, deren Probleme eher selbstverschuldet sind?
Bräuninger: Die Corona-Krise trifft zunächst selbstverständlich Unternehmen, die ohnehin in einer Schieflage sind. Insofern wird es immer den Verdacht geben, dass staatliche Hilfsmaßnahmen nicht die wirtschaftlichen Folgen der Coronavirus-Pandemie bekämpfen, sondern Strukturprobleme bei den Unternehmen. Für die genaue Prüfung dieser Frage bleibt aber keine Zeit: Um eine Kettenreaktion zu verhindern, muss allen Unternehmen in der Corona-Krise schnell und ohne große Prüfung geholfen werden.
Sind die Einschränkung und Restriktionen, die die Politik beschlossen hat, aus ihrer Sicht verhältnismäßig gegenüber Menschen und Unternehmen?
Bräuninger: Selbstverständlich hat der Gesundheitsschutz einen sehr hohen Stellenwert, und die drastischen Maßnahmen zur Bekämpfung der Corona-Krise finden in der Bevölkerung überwiegend Zustimmung. Es ist aber die Frage, wie lange wir diese Maßnahmen aushalten. Wir können das Land wohl nicht für ein ganzes Jahr stilllegen und wahrscheinlich auch nicht für viele Monate.
Es gibt aber die Hoffnung, dass die Maßnahmen ausreichend schnell greifen, um einen Kollaps des Gesundheitswesens auf der einen Seite zu verhindern und auf der anderen Seite eine Lockerung der Maßnahmen möglich zu machen, bevor es zum Kollaps der Wirtschaft kommt. In jedem Fall müssen beide Seiten abgewogen werden – auch die Wirtschaft ist zum Überleben notwendig.
Was glauben Sie, wie lange der Krisenmodus anhält und mit welchen volkswirtschaftlichen Auswirkungen wir zu rechnen haben?
Bräuninger: Im ersten Halbjahr 2020 haben wir den tiefen Einbruch. In der Zeit danach könnte es aber eine schnelle Erholung geben. Die Rettungspakete werden ausreichen, das Überleben zu sichern.
Wenn der Shutdown aufgehoben wird, werden alle den Wunsch nach Aktivität verspüren. Die Lieferketten werden zwar noch nicht wie gewohnt funktionieren, da andere Teile der Welt von der Corona-Krise noch länger betroffen sein werden. Aber Unternehmen sind schnell und kreativ: Sie werden neue Lieferketten und Wege aufbauen.

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.
Hintergrund der Entgeltbescheinigungsverordnung
Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.
Was sich konkret ändert
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.
Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.
Beispiel: Darstellung vor und nach der Änderung
Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:
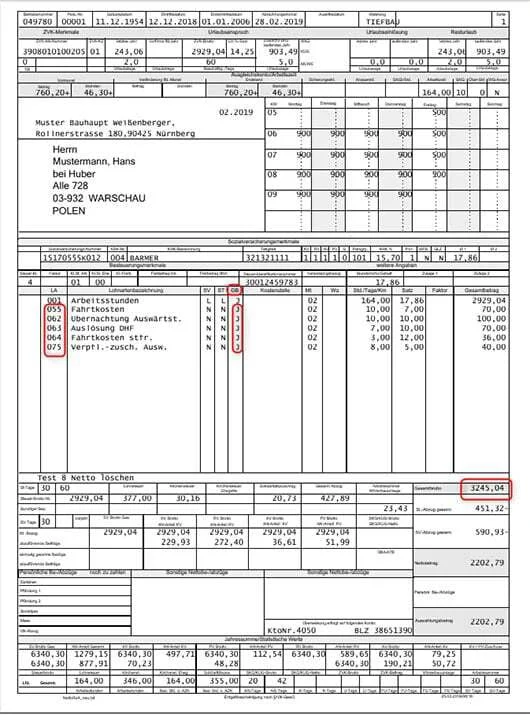
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
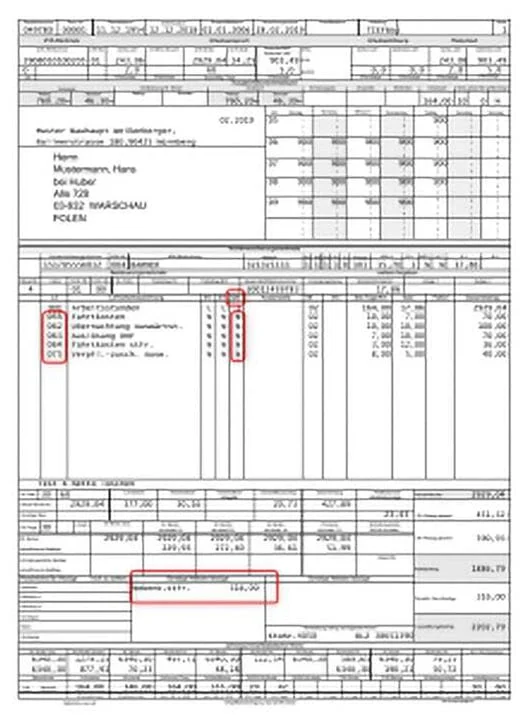
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.
Auswirkungen für Betriebe
Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.
Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden. Bitte beachten Sie: Es geht nur um eine andere Darstellung. Der Auszahlungsbetrag verändert sich nicht!