Blog
Arbeitsrecht
Aktuelle Urteile und Regeln im Arbeitsrecht – verständlich erklärt und direkt anwendbar.
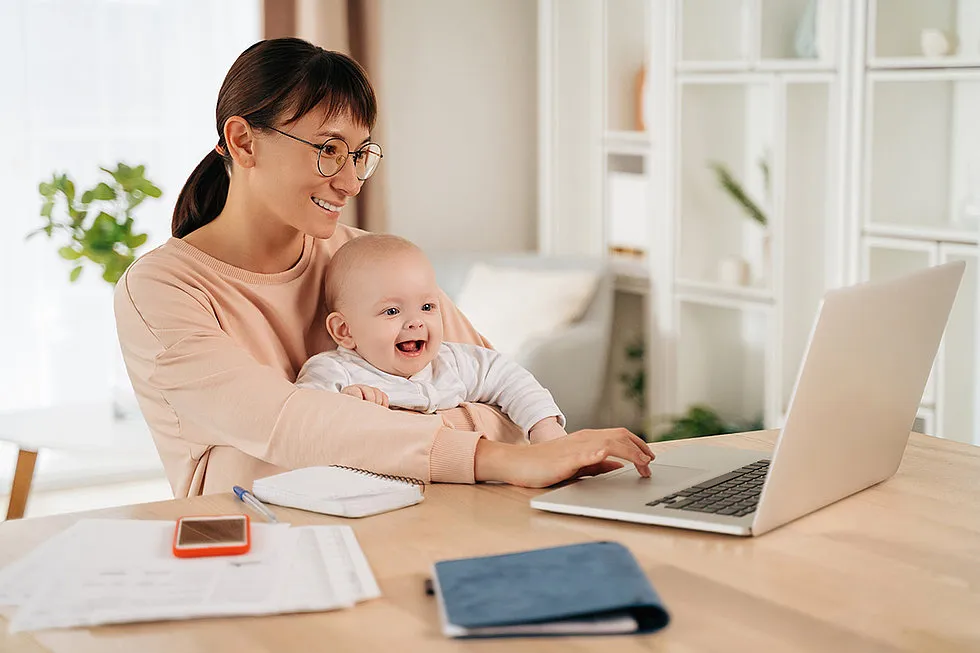
Alleinerziehend: Kleine Ratschläge mit großer Wirkung
Alleinerziehende sind gerade in Zeiten des Fachkräftemangels sehr begehrte Arbeitskräfte. Nicht nur aus diesem Grund ist es von Vorteil, wenn Ihre Personalabteilung diesen Beschäftigten mit Rat und Tat zur Seite steht – zum Beispiel mit Blick auf Gestaltungsmöglichkeiten im Rahmen der Elternzeit.
In beinahe jeder fünften Familie gibt es nur ein Elternteil, in Summe sind dies mehr als 1,5 Millionen Familien in Deutschland. Alleinerziehende Beschäftigte können vom Arbeitgeber unterstützt werden.
Alleinerziehende – eine wichtige „Zielgruppe“ für HR
Viele alleinerziehende Mütter und Väter sind erwerbstätig, einige davon vielleicht auch in Ihrem Unternehmen. Diese Menschen bringen aufgrund ihrer Lebenssituation oftmals außergewöhnliche Fähigkeiten mit, zum Beispiel ein großes Organisationstalent oder eine sehr rasche Auffassungsgabe.
Die Personalabteilung kann diese wertvollen Arbeitskräfte unterstützen, vor allem durch Beratungen zu den Themen Elternzeit, Elterngeld und Kinderkrankengeld. Hier können unter anderem die Aspekte „Teilzeit während Elternzeit“ oder „Wiedereinstieg nach der Elternzeit“ gemeinsam besprochen werden. Dieser Service steigert die Zufriedenheit alleinerziehender Beschäftigter und trägt dazu bei, sie im Unternehmen zu halten.
Elternzeit für Alleinerziehende
Wie allen Beschäftigten stehen auch Alleinerziehenden drei Jahre Elternzeit pro Kind zur Verfügung. Diese unbezahlte Auszeit kann in maximal drei Teile gestückelt werden – wenn der Arbeitgeber einverstanden ist, auch in mehr. Bis zu zwei Jahre davon können Beschäftigte auch zwischen dem dritten und achten Geburtstag des Kindes nehmen, wenn Sie als Arbeitgeber zustimmen.
Die optimale Aufteilung der Elternzeit hängt gerade bei Alleinerziehenden stark von den Betreuungsmöglichkeiten für den Nachwuchs ab. Auch Alleinerziehende haben oftmals Schwierigkeiten, einen Kita-Platz zu bekommen – und eben keinen anderen Elternteil, der bei der Betreuung mithilft.
Als Arbeitgeber können Sie insbesondere mit Ihren alleinerziehenden Beschäftigten individuelle Vereinbarungen treffen, welche auf die jeweilige Lebenssituation abgestimmt sind. Sie können erlauben, dass die Elternzeit in mehr als die gesetzlich möglichen drei Zeitabschnitte aufgeteilt wird. Auch der Übertragung von Teilen der Elternzeit bis zum achten Lebensjahr des Kindes können sie zustimmen. Zudem sind Gestaltungen mit Einzelmonaten, Wochen oder nur tageweise ebenso zulässig.
Elterngeld für Alleinerziehende
Das Elterngeld soll den Verdienstausfall kompensieren. Alleinerziehende, die ein Kleinkind versorgen, profitieren auch von den Vorteilen, die sonst Partner gemeinsam haben:
- Sie können das komplette Elterngeld allein beanspruchen und auch die Partnermonate und den Partnerschaftsbonus bekommen. Als Voraussetzung dafür müssen sie Anspruch auf den steuerlichen Entlastungsbetrag für Alleinerziehende haben und dürfen nicht mit dem anderen Elternteil in einer Wohnung leben.
- Basiselterngeld gibt es zwei bis zwölf Monate, Alleinerziehende bekommen wie Paare die zwei Partnerschaftsmonate, können das Basiselterngeld also bis zu 14 Monate beziehen. Die Höhe hängt vom Einkommen vor der Geburt ab, es sind mindestens 300 und höchstens 1800 Euro.
- Das Elterngeld Plus gibt es für bis zu 24 Monate, es ist die Hälfte des Basiselterngeldes. Arbeiten Alleinerziehende während des Bezugs in Teilzeit, wird das Einkommen verrechnet, können dadurch allerdings bis zu vier zusätzliche Monate Elterngeld Plus erhalten.
Teilzeitarbeit während Elternzeit
Während der Elternzeit können Ihre Beschäftigten maximal 32 Stunden pro Woche in Teilzeit arbeiten. Unter bestimmten Voraussetzungen haben diese Beschäftigten sogar einen rechtlichen Anspruch auf Teilzeitarbeit während der Elternzeit. Auch danach kann es diesen Anspruch durch die Brückenteilzeit geben.
Jenseits dieser möglichen Ansprüche ist es bei alleinerziehenden Beschäftigten besonders ratsam, gemeinsam mit ihnen ein tragfähiges Beschäftigungsmodell zu erarbeiten, welches auf die jeweiligen Verhältnisse der oder des Betroffenen zugeschnitten ist. Auf diese Weise können die Beschäftigten Kind(er) und Erwerbsarbeit in Einklang bringen und Sie als Arbeitgeber erhalten sich zuverlässige Arbeitnehmerinnen bzw. Arbeitnehmer.
Nach der Elternzeit
Ein ausführliches Rückkehrgespräch erleichtert gerade Alleinerziehenden den Wiedereinstieg, denn sie müssen im Regelfall deutlich mehr Faktoren in ihrem Leben berücksichtigen und planen. Bieten Sie deshalb diesen Beschäftigten frühzeitig Unterstützung und Beratung im Zuge ihrer Rückkehr in das Arbeitsleben an.
Mehr Kinderkrankentage für Alleinerziehende
Das neue Pflegestudiumstärkungsgesetz legt eine Erhöhung der Kinderkrankengeldtage für 2024 und 2025 fest. Alleinerziehenden steht für Erkrankungen des Kindes seit Jahresbeginn Kinderkrankengeld für 30 Arbeitstage pro Kind und Jahr zu, bisher waren es 20. Bei mehreren Kindern steigt der Anspruch für Alleinerziehende von jährlich 50 auf nun insgesamt 70 Arbeitstage. Damit erhalten alleinerziehende Beschäftigte den kompletten Anspruch beider Elternteile.
WEITERE ARTIKEL


EU-Entgelttransparenzrichtlinie: Was Arbeitgeber jetzt wissen müssen
Mehr Transparenz bei Gehältern, neue Berichtspflichten und strengere Vorgaben im Bewerbungsprozess: Die EU-Entgelttransparenzrichtlinie (EU) 2023/970, die bis zum 7. Juni 2026 in nationales Recht umgesetzt werden muss, bringt weitreichende Änderungen für Unternehmen in Deutschland mit sich. In diesem Beitrag erfahren Sie, welche konkreten Anforderungen auf Sie zukommen und wie Sie sich optimal auf die neuen gesetzlichen Vorgaben vorbereiten können.
Ziel der EU-Entgelttransparenzrichtlinie ist es, die Entgeltgleichheit zwischen Frauen und Männern durch mehr Transparenz und neue Berichtspflichten zu fördern. Die Richtlinie geht dabei deutlich über das 2017 in Kraft getretene deutsche Entgelttransparenzgesetz (EntgTranspG) hinaus.
Die wichtigsten Neuerungen der EU‑Entgelttransparenzrichtlinie im Vergleich zum deutschen Recht
1. Ausweitung des Auskunftsanspruchs
- Alle Beschäftigten – unabhängig von der Betriebsgröße – erhalten einen Anspruch auf Auskunft über das eigene Entgelt sowie das Durchschnittsentgelt vergleichbarer Kollegen des anderen Geschlechts.
- Bisher galt der Auskunftsanspruch nur für Unternehmen mit mehr als 200 Beschäftigten.
- Unternehmen müssen ihre Mitarbeitenden jährlich proaktiv über das Auskunftsrecht informieren.
2. Transparenz bei Stellenausschreibungen und im Bewerbungsprozess
- Arbeitgeber müssen bereits im Bewerbungsprozess (z. B. in Stellenanzeigen) das vorgesehene Einstiegsgehalt oder die Gehaltsspanne offenlegen.
- Bewerberinnen und Bewerber haben Anspruch auf Informationen zu den objektiven, geschlechtsneutralen Kriterien der Entgeltfindung.
3. Berichtspflichten für Unternehmen
- Unternehmen mit mindestens 100 Beschäftigten müssen künftig regelmäßig über ihre Entgeltstrukturen berichten (bisher ab 500 Beschäftigten).
- Die Berichte umfassen unter anderem den Gender Pay Gap (Verdienstabstand pro Stunde zwischen Frauen und Männern) und die Median-Entgelte nach Geschlecht.
- Die Berichtspflicht betrifft sowohl den privaten als auch den öffentlichen Sektor.
4. Offenlegung von Kriterien der Entgeltfindung
- Arbeitgeber müssen transparent machen, nach welchen objektiven und geschlechtsneutralen Kriterien Entgelte festgelegt und entwickelt werden.
- Beschäftigte dürfen nicht mehr daran gehindert werden, ihr Gehalt offenzulegen. Verschwiegenheitsklauseln in Arbeitsverträgen sind künftig unzulässig.
5. Sanktionen und Durchsetzung
- Der deutsche Gesetzgeber muss „abschreckende“ Sanktionen (Bußgelder, Ausschluss von Ausschreibungen etc.) einführen.
- Es sollen neue Instrumente wie Verbandsklagen eingeführt werden, um die Rechte der Beschäftigten durchzusetzen.
Umsetzung der EU-Entgelttransparenzrichtlinie: Was sollten Arbeitgeber jetzt tun?
Interne Projektstruktur und Analyse
- Bilden Sie eine Projektgruppe (HR, Recht, Finanzen), um die Vergütungsstrukturen zu analysieren und anzupassen.
- Führen Sie frühzeitig Equal‑Pay-Analysen durch, inklusive datengestützter Bewertung Ihrer Systeme.
Stellen- und Entgeltbewertungssystem etablieren
- Etablieren oder aktualisieren Sie ein analytisches Stellenbewertungsverfahren (Qualifikation, Verantwortung, Belastung, Arbeitsbedingungen).
- Dokumentieren und begründen Sie Entgeltunterschiede transparent mit objektiven, geschlechtsneutralen Kriterien.
Struktur für Auskunfts- und Berichtspflichten entwickeln
- Implementieren Sie Prozesse zur jährlichen Auskunftserteilung an Mitarbeitende – auch Betriebe mit weniger als 100 Mitarbeitenden sind davon betroffen.
- Installieren Sie Tools zur Erstellung und Veröffentlichung der Entgeltberichte je nach Unternehmensgröße (siehe Tabelle; Hinweis: Die Ausgestaltung der Berichtspflichten und die Übergangsfristen können sich im deutschen Gesetzgebungsverfahren noch ändern.).
Geplante Entgeltberichtspflichten nach Unternehmensgröße
Kommunikation, Schulung & Compliance
- Schulen Sie HR und Führungskräfte in transparentem Vergütungsmanagement und Auskunftsszenarios.
- Informieren Sie die Mitarbeitenden jährlich über ihre Rechte und die Entgeltkriterien.
- Etablieren Sie Beschwerde- und Korrekturprozesse bei Entgeltungleichheiten.
Fazit: Jetzt auf die Umsetzung der EU-Entgelttransparenzrichtlinie vorbereiten
Die EU‑Entgelttransparenzrichtlinie bringt weitreichende Pflichten für Arbeitgeber in Deutschland: von Gehaltsangaben im Recruiting über Auskunftsrechte der Mitarbeitenden bis hin zu umfangreichen Berichtspflichten und möglichen Sanktionen bei Verstößen. Um rechtzeitig gesetzeskonform zu sein, sollten sich Arbeitgeber jetzt auf den Juni 2026 vorbereiten. Eine strukturierte Projektplanung, Objektivität bei Entgeltkriterien und klare Kommunikation schaffen Compliance sowie Chancen für bessere Arbeitgebermarke und Mitarbeiterzufriedenheit.
Arbeitsrecht 2025: Wichtige Neuerungen für Arbeitgeber
In diesem Jahr gibt es zahlreiche arbeitsrechtliche Neuerungen. Von digitalisierten Vertragsprozessen und neuen Formvorgaben bis hin zu steuerlichen und sozialversicherungsrechtlichen Anpassungen – wir geben einen kompakten Überblick über die wichtigsten Änderungen im Arbeitsrecht 2025.
1. Arbeitsverträge 2025: Digitale Textform ersetzt Schriftform
Seit Januar 2025 dürfen viele Arbeitsverträge in digitaler Textform abgeschlossen werden – eine der zentralen Änderungen im Arbeitsrecht 2025. Das bedeutet, die bisher notwendige Schriftform mit eigenhändiger Unterschrift entfällt für unbefristete Arbeitsverträge. Stattdessen genügt die Textform gemäß § 126b BGB.
Vorteile für KMU:
- Die meisten Arbeitsverträge können nun rechtswirksam, schnell und papierlos digital abgeschlossen werden.
- Dies ermöglicht eine schnelle Abwicklung per E-Mail und über die HR-Software (digitale Personalakte).
- Weniger Papierkram, mehr Effizienz.
Hinweis: Für befristete Arbeitsverträge bleibt die Schriftform mit eigenhändiger Unterschrift weiterhin zwingend vorgeschrieben. Auch in den sogenannten „schwarzarbeitsnahen“ Branchen, die im § 2a Schwarzarbeitsbekämpfungsgesetz aufgelistet sind, wie zum Beispiel dem Baugewerbe oder dem Gaststätten- und Beherbergungsgewerbe, müssen Arbeitsverträge weiterhin in Papierform und mit eigenhändiger Unterschrift abgeschlossen werden.
2. Elektronisches Arbeitszeugnis ab 2025 erlaubt
Eine weitere Neuerung im Arbeitsrecht 2025: Arbeitszeugnisse dürfen seit Januar auch digital mit einer qualifizierten elektronischen Signatur (QES) ausgestellt werden.
Was Arbeitgeber beachten sollten:
- Die Zustimmung des Mitarbeitenden zur digitalen Form ist erforderlich.
- Die QES muss den gesetzlichen Anforderungen des § 126a Abs. 1 BGB entsprechen.
- Arbeitszeugnisse in Papierform sind auf Wunsch weiterhin möglich.
3. Digitale Aushangpflicht: Intranet statt schwarzes Brett
Die Pflicht zum Aushang bestimmter Gesetze und Vorschriften – z. B. zum Arbeitszeitgesetz oder Mutterschutz – können Arbeitgeber nun auch digital erfüllen.
Wichtig für Arbeitgeber:
- Digitale Aushänge müssen für alle Mitarbeitenden zugänglich sein – zum Beispiel per Intranet oder App.
- Zudem müssen Unternehmen unabhängig von der Form dafür sorgen, dass der Aushang stets aktuell ist.
4. Mindestlohn und Minijob-Grenze 2025: Neue Werte
Der gesetzliche Mindestlohn ist zum 1. Januar 2025 auf 12,82 € pro Stunde und die Minijob-Grenze auf 556 € monatlich gestiegen (vgl. auch: Lohnabrechnung 2025: Die wichtigsten Änderungen).
Was das für Arbeitgeber bedeutet:
- Die Lohnabrechnungssysteme sind anzupassen.
- Neue Verträge oder Arbeitszeitmodelle müssen geprüft werden.
5. Fünftelregelung bei Abfindungen: Zuständigkeit wechselt
Die Fünftelregelung ist eine steuerliche Sonderregel im deutschen Einkommensteuerrecht, mit der außerordentliche Einkünfte nach § 34 EStG – wie zum Beispiel Abfindungen, Vergütungen für mehrjährige Tätigkeiten oder bestimmte Veräußerungsgewinne – begünstigt versteuert werden können. Die Anwendung der Regelung obliegt ab 2025 nicht mehr den Arbeitgebern, sondern dem Finanzamt.
Das müssen Arbeitgeber wissen:
- Keine Berechnungspflicht mehr im Lohnbüro.
- Die Angabe außerordentlicher Einkünfte in der Lohnsteuerbescheinigung reicht.
- Arbeitnehmer müssen die Anwendung der Fünftelregelung in ihrer Steuererklärung selbst beantragen.
6. Beitragsbemessungsgrenzen 2025 vereinheitlicht
Ab 2025 gelten in der Kranken- und Pflegeversicherung sowie in der Renten- und Arbeitslosenversicherung bundesweit einheitliche Grenzen – die Beitragsbemessungsgrenzen 2025 unterscheiden nicht mehr zwischen Ost und West.
|
Versicherung |
Neue Grenzen jährlich |
|---|---|
|
Kranken-/Pflegeversicherung |
66.150 € |
|
Renten-/Arbeitslosenversicherung |
96.600 € |
7. Entgelttransparenzgesetz und EU-Richtlinie: Erste Schritte 2025
Bis zum 7. Juni 2026 muss Deutschland die EU-Entgelttransparenzrichtlinie in nationales Recht umsetzen. Mit der im Juni 2023 in Kraft getretenen Richtlinie will die EU die Entgeltungleichheit zwischen Frauen und Männern (Gender Pay Gap) abbauen und für faire Vergütungsstrukturen sorgen.
Die vorgesehenen Maßnahmen für mehr Lohntransparenz wie zum Beispiel Auskunftsansprüche, verpflichtende Angaben zum Entgelt für Arbeitsuchende oder Berichterstattungspflichten gehen über die Anforderungen des deutschen Entgelttransparenzgesetzes hinaus.
Die EU-Entgelttransparenzrichtlinie betrifft grundsätzlich alle Unternehmen. Für kleine Unternehmen unter 100 Mitarbeitenden entfällt jedoch die Berichtspflicht. Gleichzeitig gelten neue Transparenzanforderungen im Bewerbungsprozess und möglicherweise erweiterte Auskunftsrechte für Beschäftigte, abhängig von der nationalen Umsetzung der Richtlinie. Auch kleinere Arbeitgeber sollten daher bereits 2025 damit beginnen, ihre Gehaltsstrukturen zu prüfen.
Was auf Arbeitgeber zukommt:
- Geschlechtsunabhängige Vergütungskriterien definieren.
- Gehaltsspannen vorbereiten (für Stellenanzeigen ab 2026).
- Interne Auskunftspflichten vorbereiten.
8. Mutterschutz, Selbstbestimmung und Inklusion
Weitere Änderungen im Arbeitsrecht 2025 betreffen die persönliche Situation der Mitarbeitenden:
- Seit dem 1. Juni 2025 gilt in Deutschland ein gestaffelter Mutterschutz bei Fehlgeburten ab der 13. Schwangerschaftswoche. Diese Neuregelung schließt die bisherige Schutzlücke für Frauen, die vor der 24. Schwangerschaftswoche eine Fehlgeburt erleiden. Mehr dazu lesen Sie in unserem Blogbeitrag Neuer gestaffelter Mutterschutz bei Fehlgeburten ab Juni 2025: Das müssen Arbeitgeber wissen.
- Selbstbestimmungsgesetz 2025: Nach einer rechtskräftigen Änderung des Vornamens und/oder des Geschlechts müssen alle personenbezogenen Unterlagen, wie beispielsweise die Personalakte, der Arbeitsvertrag (keine Neuerstellung, sondern Zweitschrift zum Original), Arbeitszeugnisse, Lohnabrechnungen, Werksausweise, Telefonlisten, E-Mail-Adressen und Türschilder, entsprechend aktualisiert werden. Dies betrifft auch bereits ausgestellte Zeugnisse. Die betroffene Person hat Anspruch auf ein neues Zeugnis mit korrigiertem Namen und Geschlecht, das inhaltlich unverändert bleibt.
{{checklist}}

Steuern & Sozialversicherung im Baubetrieb: Aktuelle Grundlagen 2025
Die monatliche Berechnung des Baulohns zählt zu den komplexesten Aufgaben im Lohnwesen – gerade im Baugewerbe. Gesetzliche Änderungen, Tarifvorgaben und sozialversicherungsrechtliche Besonderheiten verlangen ein solides Basiswissen. Wer diese Grundlagen kennt, vermeidet Fehler und schafft sichere Abrechnungen. Im Folgenden werden zentrale Aspekte des Steuer- und Sozialversicherungsrechts für Baubetriebe erklärt – mit aktuellen Zahlen und praktischen Hinweisen.
Steuern vs. Sozialversicherung – der Unterschied
Steuern sind Abgaben ohne Gegenleistung, die dem Staat zufließen.
Sozialversicherungsbeiträge hingegen finanzieren Leistungen (z. B. Rente, Krankenversicherung).
Im Baulohnkontext heißt das: Sie müssen sowohl Steuergesetze als auch Sozialversicherungsregeln gleichzeitig berücksichtigen.
Lohnsteuer im Überblick
Steuerklassen, Tarif & Progression
Arbeitgeber führen für Arbeitnehmer die Lohnsteuer direkt vom Arbeitslohn ab, gemäß § 39b EStG. Es existieren sechs Steuerklassen (1–6), die nach Lebenssituation (ledig, verheiratet, Zweitjob etc.) vergeben werden.
Der Einkommensteuertarif ist progressiv: Bei höheren Einkommen steigt der Steuersatz. Der Spitzensteuersatz 42 % gilt aktuell ab einem zu versteuernden Einkommen (zvE) von rund 68.481 € (Stand 2025).
Sonderzahlungen (Weihnachtsgeld, Prämien etc.) werden steuerlich gesondert behandelt: Der laufende Bezüge-Anteil erhält die normale Monatsbesteuerung, der sonstige Anteil nach besonderen Berechnungsmethoden.
Sozialversicherungsbeiträge
Kranken-, Pflege-, Renten- und Arbeitslosenversicherung
Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zu Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Die Unfallversicherung trägt allein der Arbeitgeber.
Beitragsbemessungsgrenzen 2025
- Kranken- & Pflegeversicherung (GKV / GPV): 66.150 €/Jahr bzw. 5.512,50 €/Monat
- Renten- & Arbeitslosenversicherung: 96.600 €/Jahr bzw. 8.050 €/Monat
Übersteigt das Einkommen diese Grenzen, fallen keine zusätzlichen Beiträge mehr an.
Beitragssätze 2025 in Kurzform:
- Krankenversicherung ca. 14,6 % plus Zusatzbeitrag (variabel)
- Pflegeversicherung (mit Zuschlag für Kinderlose) etwa 3,6 %
- Rentenversicherung: 18,60 % (je Hälfte AN / AG)
- Arbeitslosenversicherung: 2,6 % gesamt
Wenn z. B. das beitragspflichtige Entgelt über der Bemessungsgrenze liegt, wird nur der Teil bis zur Grenze berücksichtigt.
Besonderheiten bei Bauunternehmen
- Im Baulohn ist häufig mit Schlechtwetterzeiten, wechselnden Einsatzorten, Lohnzuschlägen und tariflichen Vorgaben zu rechnen – das verlangt flexible Steuer- und Abrechnungsmodelle.
- Der steuerliche Arbeitslohn kann sich von dem sozialversicherungspflichtigen Entgelt unterscheiden – nicht alle Entgeltbestandteile sind gleichermaßen beitragspflichtig.
- Für Sonderzahlungen gilt oft die Märzklausel: Wenn im Jan–März gezahlt und die Grenze überschritten wird, kann eine Zuordnung in das Vorjahr erforderlich sein.
- Zuschläge für Nacht-, Sonn- und Feiertagsarbeit, Mehrarbeit, Erschwernis etc. sind meist steuer- und sozialversicherungspflichtig, sofern sie traditionelle Voraussetzungen erfüllen.
FAQ – Häufige Fragen & Klarstellungen
Wann greift der Spitzensteuersatz?
2025 ab einem zu versteuernden Einkommen von ca. 68.481 € (Ledige) (§ 32a EStG)
Was sind Beitragsbemessungsgrenzen?
Die Höchstgrenzen, bis zu denen Löhne für Sozialversicherungsbeiträge herangezogen werden (2025: KV: 66.150 €, RV: 96.600 €)
Teilt sich der Beitragsvorteil gleich zwischen AN und AG?
Bei Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung tragen Arbeitnehmer und Arbeitgeber jeweils etwa die Hälfte.
Wie werden Sonderzahlungen sozialversicherungsrechtlich behandelt?
Sie werden gesondert geprüft, anteilig in Bezug auf Beitragsbemessungsgrenzen und ggf. mit Zuordnung nach der Märzklausel.
Welche Risiken bestehen bei veralteten Tarifwerten?
Fehlerhafte Beiträge, Nachforderungen, Bußgelder und Korrekturen gegenüber Sozialversicherungsträgern oder Finanzbehörden.
Quellen
Bundesministerium der Finanzen (BMF) – Einkommensteuerrecht
Bundesministerium für Arbeit und Soziales (BMAS) – Sozialversicherung
Deutsche Rentenversicherung – Beitragssätze & Grundlagen
Verband der Ersatzkassen (vdek) – Beitragssätze Kranken-, Pflege-, Renten- & Arbeitslosenversicherung
Techniker Krankenkasse (TK) – Beitragsbemessungsgrenzen 2025
SOKA-BAU – Informationen zur Lohnabrechnung im Baugewerbe
Sozialgesetzbuch IV – Beitragsrechtliche Regelungen (z. B. Entstehungsprinzip, Märzklausel)