Blog
Compliance
Compliance im Mittelstand: Pflichten erkennen, Risiken vermeiden, Nachweise sauber führen.
Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
WEITERE ARTIKEL


Reform der Steuerklassen: Gesetzentwurf auf den Weg gebracht
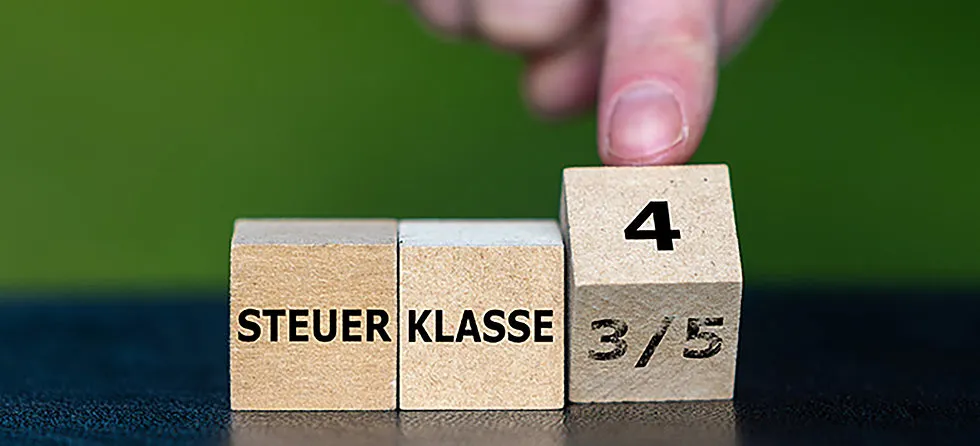
Am 24. Juli 2024 hat die Bundesregierung den Entwurf eines Steuerfortentwicklungsgesetzes (SteFeG) in das Gesetzgebungsverfahren eingebracht. Das Gesetz enthält umfangreiche Steuerreformen, darunter die Abschaffung der Steuerklassen 3 und 5. Dieser Beitrag fasst die wichtigsten Regelungen zusammen, die Auswirkungen auf die Personalarbeit haben.
Das „Gesetz zur Fortentwicklung des Steuerrechts und zur Anpassung des Einkommensteuertarifs“, kurz Steuerfortentwicklungsgesetz, wird erhebliche Auswirkungen auf Beschäftigte, Familien und die Lohnbuchhaltung haben. Im Mittelpunkt stehen die Reform der Steuerklassen sowie Anpassungen bei den steuerlichen Freibeträgen. Hier ein Überblick über die geplanten Änderungen.
Anhebung des steuerlichen Grundfreibetrags
Eine zentrale Maßnahme des Gesetzentwurfs ist die schrittweise Anhebung des Grundfreibetrags, um das Existenzminimum steuerfrei zu stellen. Bereits für das laufende Jahr 2024 soll der Grundfreibetrag um 180 Euro auf 11.784 Euro angehoben werden. Damit soll die verfassungsrechtlich gebotene Freistellung des Existenzminimums trotz anhaltender Inflation sicherstellen. In den Folgejahren soll der Grundfreibetrag weiter steigen: auf 12.084 Euro im Jahr 2025 und auf 12.336 Euro im Jahr 2026. Mit diesen Anpassungen soll eine Mehrbelastung der Steuerpflichtigen durch die so genannte „kalte Progression“, also die schleichende Steuererhöhung durch die Inflation, vermieden werden.
Erhöhung von Kinderfreibetrag und Kindergeld
Auch Familien profitieren von den neuen Regelungen. Der Kinderfreibetrag wird schrittweise angehoben: Im Jahr 2024 steigt er um 228 Euro auf 6.612 Euro, 2025 auf 6.672 Euro und 2026 auf 6.828 Euro.
Parallel dazu erhöht sich das Kindergeld: Ab Januar 2025 erhalten Familien für jedes Kind monatlich 255 Euro, was einer Erhöhung um fünf Euro entspricht. 2026 steigt das Kindergeld um weitere vier Euro auf dann 259 Euro pro Monat.
Reform der Steuerklassen
Die Reform der Steuerklassen betrifft vor allem Eheleute und eingetragene Lebenspartnerschaften. Ab dem 1. Januar 2030 soll das sogenannte Faktorverfahren in der Steuerklasse 4 die bisherigen Steuerklassen 3 und 5 ersetzen. Diese Reform zielt darauf ab, die Steuerlast gerechter zu verteilen und damit insbesondere Zweitverdiener, häufig Frauen, besser zu stellen.
Im bisherigen System führte die Kombination der Steuerklassen 3 und 5 in der monatlichen Betrachtung häufig zu Ungerechtigkeiten, da die Person mit der Steuerklasse 5 eine deutlich höhere Lohnsteuerbelastung hatte. Diese Ungleichverteilung wurde jedoch im Rahmen der gemeinsamen Einkommensteuererklärung – Stichwort Ehegattensplitting – ausgeglichen.
Im neuen System berechnet das Finanzamt für jedes Paar einen individuellen Faktor, der die Steuervorteile des Ehegattensplittings bereits beim monatlichen Lohnsteuerabzug berücksichtigt. Damit wird die Steuerlast schon bei der monatlichen Lohnabrechnung gleichmäßiger auf die Partnerinnen und Partner verteilt – und sie müssen sich nicht mehr mit hohen Nachzahlungen bei der jährlichen Steuererklärung herumschlagen oder auf hohe Rückzahlungen warten.
Das Ehegattensplitting bleibt also erhalten und wird direkt in die Berechnung des monatlichen Lohnsteuerabzugs integriert. Damit soll das Gerechtigkeitsempfinden von Zweitverdienerinnen und Zweitverdienern unterstützt und ein Anreiz zur Aufnahme einer Erwerbstätigkeit für bisher nicht erwerbstätige Eheleute geschaffen werden.
Weitere steuerliche Änderungen
Der Entwurf des Steuerfortentwicklungsgesetzes umfasst weitere Maßnahmen zur Entlastung der Unternehmen. Eine wichtige Neuerung ist die Anhebung der degressiven Abschreibung für bewegliche Wirtschaftsgüter, die Unternehmen zwischen 2025 und 2028 anschaffen. Ab diesem Zeitpunkt sollen sie das Zweieinhalbfache der linearen Abschreibung ansetzen können, maximal jedoch 25 Prozent. Diese Regelung soll insbesondere kleine und mittlere Unternehmen zu Investitionen anregen und ihre steuerliche Planungssicherheit verbessern.
Außerdem soll sich ab 2025 der „Bemessungsgrundlagenhöchstbetrag“ für die Forschungszulage auf zwölf Millionen Euro erhöhen. Dies soll die Innovationskraft und Wettbewerbsfähigkeit der Unternehmen durch zusätzliche steuerliche Anreize für Forschung und Entwicklung stärken.
Auswirkungen auf Personalabteilungen
Wenn die geplanten Änderungen durch das Steuerfortentwicklungsgesetz wie beschrieben umgesetzt werden, müssen die Personalabteilungen deutscher Unternehmen die Entgeltabrechnung anpassen. Sie müssen die neuen Freibeträge und Kindergelderhöhungen rückwirkend zum 1. Januar 2024 berücksichtigen und ab 2030 auf das neue Faktorverfahren umstellen. Diese Änderungen erfordern Anpassungen der Lohnsteuerabzugsverfahren sowie eine intensive Schulung der Personalverantwortlichen, um auf Rückfragen der Beschäftigten vorbereitet zu sein.
Fazit
Die Reformen des Steuerfortentwicklungsgesetzes zielen darauf ab, langfristig eine gerechtere Verteilung der Steuerlast zu erreichen, Familien stärker zu unterstützen und Unternehmen zu entlasten. Um diese neuen Regelungen reibungslos und effektiv umzusetzen, tragen auch die Personalabteilungen eine wesentliche Verantwortung. Sie müssen die neuen Vorgaben wie die Reform der Steuerklassen korrekt in die Entgeltabrechnung integrieren und sicherstellen, dass die Beschäftigten die Änderungen verstehen und von ihnen profitieren. Wie sich das Gesetzgebungsverfahren weiterentwickelt, bleibt abzuwarten.
Bürokratie ist wie ein Kaugummi im Haar – aber keine Sorge, wir haben die Schere!
Bürokratie im Weg? Mit den richtigen Strategien wird sie vom Klotz am Bein zum Sprungbrett für deinen Erfolg! Compliance als Wettbewerbsvorteil, Digitalisierung als Turbo, smarte Lobbyarbeit und Expertenrat: Nutze Bürokratie als Chance, dein Unternehmen auf die Überholspur zu bringen! 🚀
Regulatorische Anforderungen und Bürokratie
– allein die Worte lassen jeden Mittelständler mit den Augen rollen. Es fühlt sich an, als würde man sich ständig durch ein Dickicht aus Vorschriften kämpfen, während man gleichzeitig versucht, das eigene Unternehmen auf Kurs zu halten. Aber was, wenn wir dir sagen, dass du dieses Dickicht nicht nur durchqueren, sondern es auch zu deinem Vorteil nutzen kannst? Lass uns einen frechen Blick darauf werfen, wie du die Bürokratie zähmst und sie für dich arbeiten lässt!
Compliance-Kosten: Das ungeliebte Kind effizient aufziehen
Niemand liebt sie, aber jeder muss sich um sie kümmern: Compliance-Kosten. Sie wachsen unaufhaltsam und sind wie ein nimmersattes Monster, das nie genug bekommt. Doch was wäre, wenn du dieses Monster in ein nützliches Haustier verwandeln könntest? Es geht darum, Compliance nicht als Last, sondern als Wettbewerbsvorteil zu sehen. Wenn du die Anforderungen smart integrierst, kannst du dich von der Konkurrenz abheben. Kunden und Partner legen immer mehr Wert auf Unternehmen, die transparent, ethisch und gesetzeskonform arbeiten. Also, anstatt dich zu beklagen, nutze Compliance als Aushängeschild und zeige, dass du die Nase vorn hast – sicher und sauber! s Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können. Du übergibst wichtige Aufgaben an deine Mitarbeiter? Nütze diesen Satz in solchen entscheidenden Momenten und Du wirst Dankbarkeit und Motivation durch deine Mitarbeiter verspüren.
Digitalisierung: Dein Turbo für Bürokratieabbau
Digitalisierung ist nicht nur ein Buzzword, sondern der Schlüssel, um der Bürokratie den Wind aus den Segeln zu nehmen. Stell dir vor, du ersetzt all die Papierstapel durch digitale Prozesse. Plötzlich werden aus stundenlangen Formularschlachten blitzschnelle Klicks. Die Kunst besteht darin, smarte Tools zu nutzen, die dir nicht nur helfen, die regulatorischen Anforderungen zu erfüllen, sondern auch deine Effizienz massiv steigern. Das bedeutet: weniger Papierkram, mehr Zeit für das Wesentliche. Und wer weiß, vielleicht entdeckst du dabei sogar neue digitale Möglichkeiten, die dein Geschäft auf ein ganz neues Level heben.
Lobbyarbeit: Zeit, die Ärmel hochzukrempeln
Du denkst, Lobbyarbeit sei nur etwas für die Großen? Denk nochmal nach! Auch mittelständische Unternehmen haben eine Stimme, und es wird Zeit, diese zu nutzen. Indem du dich in Verbänden engagierst und aktiv an der Gestaltung von Regulierungen mitarbeitest, kannst du Einfluss nehmen – nicht nur darauf, was beschlossen wird, sondern auch, wie es umgesetzt wird. Das bedeutet weniger unpassende Vorschriften und mehr praxisnahe Lösungen. Verbünde dich mit anderen Mittelständlern und zeige der Politik, dass du mehr bist als nur ein Regel-Empfänger. Du bist ein Regel-Macher!
Beratung und Unterstützung: Die besten Freunde im Dschungel der Bürokratie
Manchmal ist es schlau, sich Hilfe zu holen, anstatt alles allein zu machen. Externe Berater können dir den Weg durch den Dschungel der Regulierungen zeigen und dir helfen, Stolpersteine zu umgehen. Aber Vorsicht: Wähle deine Berater mit Bedacht. Du solltest nicht nur Experten im Gesetzesdschungel sein, sondern auch verstehen, wie dein Unternehmen tickt. Wenn du den richtigen Partner an deiner Seite hast, wird aus dem lästigen Vorschriften-Irrgarten ein klarer Pfad – und du sparst dir teure Fehler und schlaflose Nächte.
Bürokratie als Innovationsmotor: Klingt verrückt? Ist es nicht!
Hier kommt der Clou: Bürokratie muss nicht der Feind sein. Tatsächlich kann sie zum Innovationsmotor werden, wenn du sie richtig nutzt. Jeder neue Regulierungstrend bringt auch neue Marktchancen. Vielleicht zwingt dich eine neue Vorschrift, deine Prozesse zu überdenken – und plötzlich entdeckst du eine effizientere, kostengünstigere oder umweltfreundlichere Art und Weise, dein Geschäft zu führen. Betrachte Regulierungen also nicht als Blockade, sondern als Ansporn, dein Unternehmen neu zu erfinden und auf die Überholspur zu bringen.

Fazit: Vom Bürokratieopfer zum Bürokratieprofi
Regulatorische Anforderungen und Bürokratie mögen nervig sein, aber sie müssen kein Klotz am Bein sein. Mit der richtigen Einstellung und den passenden Strategien kannst du sie zu deinem Vorteil nutzen. Ob durch clevere Compliance, digitale Lösungen, aktive Lobbyarbeit oder das Einbeziehen externer Berater – die Möglichkeiten sind vielfältig. Die Herausforderung besteht darin, aus den Stolpersteinen, die dir in den Weg gelegt werden, das Fundament für deinen Erfolg zu bauen. Also, statt sich über die Bürokratie zu beschweren, nimm die Schere in die Hand und mach dir den Weg frei!
Die Kunst der Führung – Mit einfachen Sätzen Großes erreichen
Effektive Führung braucht keine komplexen Strategien. Acht einfache Sätze, wie „Ich stehe hinter dir“ oder „Danke“, kannst Du Führung auf ein neues Level heben.
Erfolgreiche Führung...
...ist nicht unbedingt eine Frage komplexer Strategien oder detaillierter Pläne. Vielmehr kann sie in ihrer Essenz auf einfache, aber kraftvolle Sätze zurückgeführt werden, die Vertrauen schaffen, Motivation fördern und ein starkes Teamgefühl etablieren. In der Hektik des Arbeitsalltags geht oft vergessen, dass Kommunikation eine der entscheidendsten Fähigkeiten einer Führungskraft ist. Es sind nicht immer die großen Reden oder die ausgeklügelten Strategien, die den Unterschied machen – manchmal genügen ein paar wohlüberlegte Worte, um Großes zu bewirken.
Die Macht einfacher Sätze sollte dabei nicht unterschätzt werden. Ein „Ich stehe hinter dir“ kann das Selbstvertrauen eines Mitarbeiters enorm stärken, während „Was denkst du?“ dazu anregt, eigene Ideen einzubringen und Verantwortung zu übernehmen. Diese Art der Kommunikation fördert nicht nur das Engagement, sondern zeigt auch, dass die Führungskraft ihre Mitarbeiter wertschätzt und ernst nimmt. In diesem Blogbeitrag stellen wir Ihnen acht solcher Sätze vor, die Ihre Führungsqualitäten auf ein neues Niveau heben können.
„Ich stehe hinter dir.“
Ein einfacher Satz, der das Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können.
Sie übergeben wichtige Aufgaben an Ihre Mitarbeiter? Nützen Sie diesen Satz in solchen entscheidenden Momenten und Sie werden Dankbarkeit und Motivation durch Ihre Mitarbeiter verspüren.
„Was denkst du?“
Frage nach den Meinungen deiner Teammitglieder, um Engagement, Zusammenarbeit und Kreativität zu fördern. Unterschiedliche Perspektiven zu einem Thema steigern die Kreativität und ermöglichen es, schneller Lösungen für Probleme zu finden oder neue Projekte zu initiieren.
„Was brauchst du, um erfolgreich zu sein?“
Damit Ihre Mitarbeiter und Mitarbeiterinnen sehen, dass Du die Bedürfnisse des Teams ernst nimmst und bereit bist, Unterstützung zu bieten, integriere diese Frage in Meetings oder Entscheidungsprozessen. So etablierst Du eine offene Diskussionskultur.
„Lasst uns das zusammen angehen.“
Gemeinsames Arbeiten stärkt das Teamgefühl und sorgt für eine klare Ausrichtung auf gemeinsame Ziele. Die Betonung auf die Zusammenarbeit zeigt, dass Herausforderungen nicht allein bewältigt werden müssen.
Deine Mitarbeiter starten neue Projekte? Verwende diesen Satz, um eine kooperative Arbeitsweise zu fördern.
„Wie kann ich dich unterstützen?“
Zeige, dass das Wohl deiner Mitarbeiter Ihnen am Herzen liegt. Du bist bereit nötige Ressourcen bereitzustellen, auch wenn es Aufwand, Zeit und Geld kosten kann. Schaffe eine transparente Kommunikation, stellen sicher was benötigt wird und mit welchen Maßnahmen Ziele erreicht werden können.
Stellen diese Frage in regelmäßigen Feedback-Gesprächen, um klare Antworten und passende Unterstützung sicherzustellen.
„Das hast du gut gemacht.“
Leider bekommt man heutzutage zu viel Kritik zu hören/zu sehen. Schenke deinen Mitarbeitern regelmäßig solch eine positive Aussage und die Stimmung sowie die Arbeitsweise werden auf jeden Fall auf höchstem Level gehalten.
„Was können wir aus dieser Erfahrung mitnehmen?“
Fördern eine Kultur der kontinuierlichen Verbesserung, ohne Schuldzuweisungen zu machen! Nach abgeschlossenen Projekten sollte diese Frage als eine der ersten am Plan stehen. Erfolge sowie Misserfolge sind wichtig für Wachstum. Lernen zusammen aus beiden.
„Danke.“
So einfach und doch so wirksam. „Danke“ kann Wunder bewirken, wenn es ehrlich und bewusst ausgesprochen wird. Dankbarkeit auszudrücken ist nicht nur höflich, sondern essenziell für die Motivation und Zufriedenheit im Team. Signalisiere mit einem einfachen Wort, dass Du die Arbeit jedes einzelnen Teammitgliedes wahrnimmst und schätzt. Aber bitte: Meinen es auch wirklich!!