Blog
Digitalisierung
Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL

Cyberangriffe im Sommer: Warum die Ferienzeit besonders gefährlich ist
Cyberkriminalität ist längst ein milliardenschweres Geschäftsmodell. Organisierte Banden entwickeln und verbreiten Schadsoftware, Phishing-Mails oder andere Angriffsformen mit nur einem Ziel: Daten zu stehlen oder Lösegeld zu erpressen. Besonders Unternehmen – vom großen Konzern bis zum kleinen Handwerksbetrieb – stehen im Visier. Und gerade in der Sommer- und Ferienzeit steigt das Risiko für erfolgreiche Angriffe deutlich.
Was ist ein Cyberangriff?
Ein Cyberangriff ist der Versuch, die Vertraulichkeit, Integrität oder Verfügbarkeit von Daten zu beeinträchtigen. Die Ziele können variieren – vom reinen Diebstahl über Erpressung bis hin zu gezielten Störungen der Geschäftstätigkeit. Schon ein einziger erfolgreicher Angriff kann für Unternehmen existenzbedrohend sein.
Die gängigsten Hacker-Methoden
Cyberangriffe treten in vielen Varianten auf. Besonders verbreitet sind:
- Ransomware: Verschlüsselt Daten und fordert Lösegeld für die Entschlüsselung. Beispiele sind WannaCry, Petya, aber auch aktuelle Angriffe durch LockBit oder Clop.
- Phishing: Gefälschte E-Mails oder Webseiten, die sensible Daten abgreifen.
- Social Engineering: Psychologische Manipulation, um Menschen zur Preisgabe von Informationen zu bewegen.
- Brute-Force-Angriffe: Automatisiertes Erraten von Passwörtern.
- DDoS-Attacken: Lahmlegen von Systemen durch massenhafte Anfragen.
Verbreitungswege von Viren und Betrugsmaschen
Viele Angriffe starten mit einer simplen E-Mail. Gefälschte Bewerbungen, Rechnungen oder Mahnungen enthalten oft Anhänge oder Links, die Schadsoftware einschleusen. Weitere Risiken entstehen durch:
- unsicheres Surfen im Internet,
- das Anschließen unbekannter USB-Sticks oder externer Festplatten,
- scheinbar harmlose Software aus unsicheren Quellen.
- Schon kleine Unachtsamkeiten reichen aus, um ganze Unternehmensnetzwerke zu infizieren.
Warum Sommerzeit Hochsaison für Cyberangriffe ist
Besonders in der Ferienzeit nutzen Angreifer die angespannte Situation in Unternehmen. Nach dem Urlaub stapeln sich unbeantwortete E-Mails, Aufgaben und Termine. Mitarbeitende handeln dann oft in Eile und prüfen Nachrichten weniger gründlich.
Genau diesen Moment nutzen Cyberkriminelle:
- Mehr Mails werden geöffnet, ohne kritisch hinzusehen.
- Links und Anhänge werden schneller angeklickt.
- Die Wahrscheinlichkeit für Fehler steigt.
Hinzu kommt, dass viele IT-Abteilungen in der Urlaubszeit nur eingeschränkt besetzt sind. So haben Angreifer ein leichteres Spiel.
Schutzmaßnahmen gegen Cyberangriffe
Jeder kann selbst einen wichtigen Beitrag leisten, um Angriffe abzuwehren:
- Absender von E-Mails immer kritisch prüfen.
- Keine vertraulichen Daten an unbekannte Anrufer oder Absender weitergeben.
- Links in verdächtigen E-Mails nicht anklicken, sondern die URL manuell eingeben.
- Sicherheitsupdates und Patches regelmäßig installieren.
- Starke und unterschiedliche Passwörter für verschiedene Systeme nutzen.
Phishing-Simulationen als Lernmethode
Ein wirksamer Weg, Mitarbeitende für Gefahren zu sensibilisieren, sind Phishing-Simulationen. Dabei erhalten die Teilnehmer täuschend echte, aber ungefährliche Testmails. Wer darauf hereinfällt, wird auf eine Lernseite weitergeleitet. Dort wird erklärt, wie Betrugsversuche erkannt und künftig vermieden werden können.
So wächst das Bewusstsein im gesamten Team und das Risiko für erfolgreiche Angriffe sinkt deutlich.
Fazit: IT-Sicherheit zur Chefsache machen
Cyberangriffe sind keine Ausnahme, sondern alltägliche Realität. Besonders in stressigen Phasen wie der Sommerzeit steigt das Risiko deutlich. Unternehmen sollten IT-Sicherheit deshalb als strategisches Thema verstehen – mit technischen Schutzmaßnahmen, klaren Prozessen und regelmäßigen Schulungen für alle Mitarbeitenden.
Unterstützung bei Datensicherheit und Datenschutz geben wir Ihnen gern. Fordern Sie hier Ihren kostenlosen Selbstcheck IT-Sicherheit an. Oder vereinbaren Sie einfach jetzt einen persönlichen Beratungstermin.
Outsourcing im Bau: Personalmangel und Digitalisierung meistern
Am Jahresende ziehen viele Bauunternehmen Bilanz: Wie lief das Geschäftsjahr? Waren die Auftragsbücher gut gefüllt – und spiegelt sich das auch in der Liquidität wider? Oft werden Optimierungspotenziale übersehen, gerade im Bereich der Verwaltung. Prozesse und Kosten werden dort gerne als „Eh-da“ verbucht, ohne zu hinterfragen, ob es bessere Lösungen gibt. Spätestens wenn ein Mitarbeiter unerwartet ausfällt, in Rente geht oder eine Stelle gar nicht besetzt werden kann, wird deutlich, wie kritisch dieser Bereich für den Unternehmenserfolg ist. Auch neue gesetzliche Anforderungen wie die E-Rechnung oder GoBD-Richtlinien erhöhen den Druck. Hier kann Outsourcing die passende Lösung sein.
Verwaltung als unterschätzter Kostenfaktor
Die Verwaltung rückt oft erst in den Fokus, wenn es Probleme gibt – etwa beim Ausfall von Lohnsachbearbeitern oder Buchhaltern. Zusätzlich belasten gesetzliche Vorgaben wie die GoBD oder Anforderungen öffentlicher Auftraggeber zur E-Rechnung die Betriebe. Diese Themen sind nicht nur lästige Pflichten, sondern können im Ernstfall zur unternehmenskritischen Herausforderung werden.
Unterstützung durch externe Partner – ein bewährtes Prinzip
Bau- und Handwerksbetriebe arbeiten traditionell mit Nachunternehmern, um Projekte effizient abzuwickeln. Dieses Prinzip lässt sich auch auf die Verwaltung übertragen. Externe Spezialisten übernehmen klar abgrenzbare Aufgaben zuverlässig und professionell. Das entlastet die Betriebe, die sich auf ihre Kernkompetenzen konzentrieren können.
Outsourcing als Einstieg in die Digitalisierung
Die Auslagerung von Routinetätigkeiten an spezialisierte Partner bietet nicht nur Entlastung, sondern kann auch ein Katalysator für die Digitalisierung sein. Externe Anbieter verfügen häufig über moderne Systeme für digitale Dokumentenablage, elektronische Rechnungsprozesse oder mobile Dashboards. Bauunternehmen profitieren so von mehr Transparenz, effizienteren Abläufen und einem zukunftssicheren Arbeitsplatz – ohne selbst hohe Investitionen tätigen zu müssen.
Die wichtigsten Vorteile von Outsourcing
Die Auslagerung administrativer Prozesse bietet Bauunternehmen eine Vielzahl an Vorteilen:
- Keine Personalengpässe mehr
- Digitalisierung interner Abläufe
- Mehr Zeit für das Kerngeschäft
- Transparente Kennzahlen
- Höhere Effizienz und Prozessqualität
- Kostensenkung
- Stärkung von Liquidität und Finanzierung
Fazit
Outsourcing ist für Bauunternehmen weit mehr als eine Notlösung bei Personalmangel. Es schafft Entlastung, eröffnet den Zugang zu modernen digitalen Prozessen und erhöht die Effizienz im Betrieb. Wer frühzeitig auf externe Expertise setzt, sichert nicht nur seine Handlungsfähigkeit, sondern gewinnt auch neue Freiräume für die Weiterentwicklung des Unternehmens.

BIM im Straßen- und Tiefbau: Chancen für den Mittelstand
Der steigende Kostendruck, enge Zeitpläne und komplexe Bauprojekte machen auch vor dem Straßen- und Tiefbau nicht halt. Immer mehr Unternehmen setzen daher auf Building Information Modeling (BIM). Während große Baukonzerne schon länger mit digitalen Modellen arbeiten, entdecken zunehmend auch mittelständische Betriebe die Vorteile – vom kalkulatorischen Einstieg bis hin zu einer besseren Zusammenarbeit mit Auftraggebern.
Position des HDB: BIM als Werkzeug für bessere Prozesse
Der Hauptverband der Deutschen Bauindustrie (HDB) betont in seinem Positionspapier „BIM im Straßenbau“ die Chancen der Methode. Dr. Walter Fleischer, Vorsitzender der Bundesfachabteilung Straßenbau, fasst es so zusammen: „BIM ist kein Allheilmittel, aber ein Werkzeug, das sinnvoll genutzt Verbesserungen und Vorteile für alle Beteiligten bringt.“
Besonders wichtig sei es, die Erfahrungen und Kenntnisse der Bauausführenden frühzeitig einzubeziehen. So können Logistikfragen, Bauabläufe und Risiken schon vor der Realisierung berücksichtigt werden.
Vorteile für mittelständische Bauunternehmen
BIM muss nicht zwingend als „großer Wurf“ gestartet werden. Bereits kleinere Schritte, oft als „Little BIM“ bezeichnet, bringen spürbaren Nutzen. Lars Grundmann, Geschäftsführer von CKS-Bau, betont: „BIM im Straßen- und Tiefbau ist weiter als man vermutet und erzielt von Beginn an messbaren Nutzen bei vertretbarem Aufwand.“
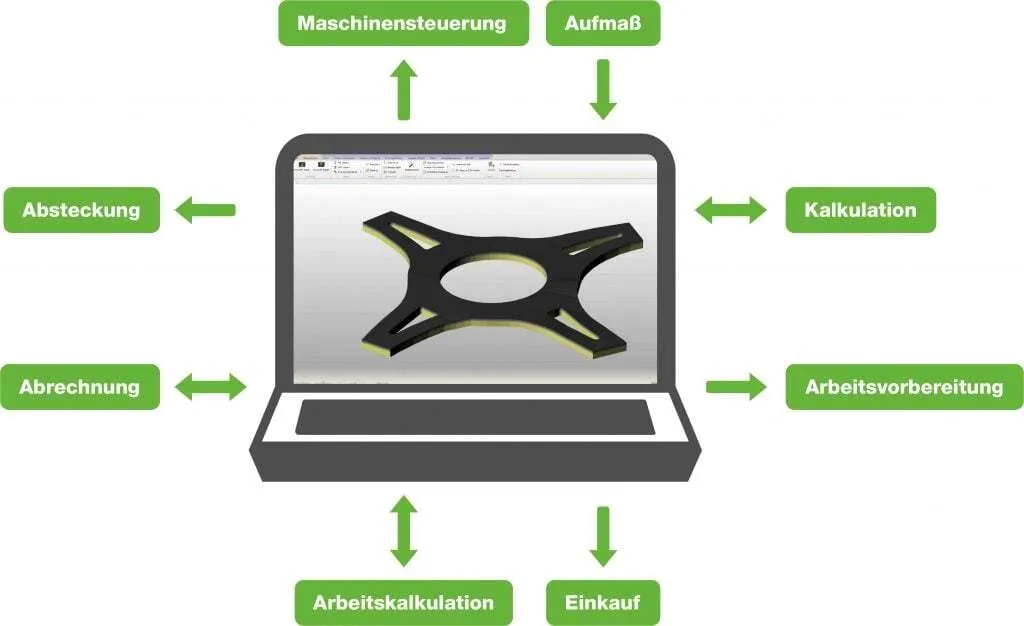
Allein die modellbasierte Mengenermittlung sorgt von der Kalkulation bis zur Abrechnung für mehr Effizienz. Die benötigten Daten sind häufig schon vorhanden oder lassen sich leicht erzeugen.
Modellbasierte Mengenermittlung in der Praxis
Digitale Formate wie ISYBAU, DWG, LandXML oder REB bilden die Grundlage für die Weiterverarbeitung. Aus einem Digitalen Geländemodell (DGM) können beispielsweise Achsen, Gradienten und Ausführungspläne direkt übernommen werden. Dadurch sinkt die Fehlerquote, die bei manuellen Eingaben oft hoch ist.
Die so erzeugten Modelle ermöglichen:
- präzise Kalkulation,
- exakte Materialbestellungen,
- schnellere Rechnungsprüfung und
- durchgängige Prozesse bis zur Abrechnung.
Transparenz und Zusammenarbeit auf neuer Ebene
BIM schafft nicht nur Effizienz, sondern auch Vertrauen. David Vierling, Bauleiter bei CKS-Bau, berichtet: „Früher war der Erdabtrag im Hang oft ein Streitthema. Jetzt haben wir die Mengen im Modell verglichen – alles war transparent und wir konnten objektiv diskutieren.“
Die transparente Zusammenarbeit sorgt für entspanntere Abläufe, weniger Konflikte und mehr Zufriedenheit bei allen Beteiligten – ein wichtiger Aspekt angesichts des Fachkräftemangels.
Konkrete Vorteile für Bauunternehmen
Die modellbasierte Arbeitsweise im Straßen- und Tiefbau bietet zahlreiche Vorteile:
- Plausibilitätsprüfung von 3D-Modellen
- REB- und VOB-konforme Mengenermittlung
- schnellere Fakturierung und höhere Liquidität
- optimierte Materialbestellung
- neue Einsatzmöglichkeiten für Bauleiter und Poliere mit GPS-gestützter Bauvermessung
- bessere Qualitätssicherung und Fehlervermeidung
Empfehlungen für den Einstieg in BIM
- Starten Sie mit einem überschaubaren Projekt und sammeln Sie eigene Erfahrungen.
- Nutzen Sie gängige Formate und bauen Sie darauf auf.
- Ziehen Sie externe Spezialisten hinzu, die die Methode im Unternehmen verankern.
Der digitale Arbeitsplatz der Zukunft im Bauunternehmen
Die Digitalisierung verändert die Bauwirtschaft rasant. Technologien wie mobile Apps, Cloudlösungen oder Building Information Modeling (BIM) sorgen dafür, dass Abläufe effizienter, transparenter und vernetzter werden. Doch wie sieht der Arbeitsplatz der Zukunft konkret aus – und wie können Bauunternehmen schon heute davon profitieren?
Neue Technologien verändern die Baubranche
Ob 3D-Druck in der Planung, digitale Zeiterfassung oder E-Rechnung: Neue Technologien führen dazu, dass Büro, Baustelle und Homeoffice enger zusammenrücken. Ziel ist es stets, Prozesse effizienter zu gestalten, Kosten zu sparen und die tägliche Arbeit zu erleichtern. Dabei gilt: Digitalisierung muss auf das jeweilige Unternehmen abgestimmt sein und Schritt für Schritt eingeführt werden.
Mit digitalen Lösungen durchgängig handlungsfähig bleiben
Ein sicherer Zugriff auf aktuelle Daten, die Zusammenarbeit mit Partnern und Kollegen oder die Nutzung von jedem internetfähigen Endgerät – all das sind Voraussetzungen für moderne Workflows. Videokonferenzen, gemeinsames Bearbeiten von Dokumenten und transparente Kommunikationswege machen Unternehmen widerstandsfähiger und halten die Produktivität auch in Krisenzeiten hoch.
Erfolgsfaktoren: Prozessoptimierung und Mobilität
Digitalisierung im Bau bedeutet nicht nur Automatisierung, sondern auch Flexibilität. Mobile Anwendungen ermöglichen die Dokumentation von Arbeitsschritten direkt vor Ort, während cloudbasierte Systeme Abläufe im Hintergrund beschleunigen. Unternehmen sparen Zeit und Geld und schaffen zugleich ein modernes Arbeitsumfeld, das Fachkräfte erwarten.
Individuelle Digitalisierung für Bauunternehmen
Die Einführung neuer Technologien sollte strukturiert erfolgen. Wichtig sind eine klare Schulungsstrategie, transparente Kommunikation und auf die Rollen zugeschnittene Trainings. So können alle Mitarbeitenden – unabhängig von Alter oder Funktion – mit den Tools arbeiten. Web-Seminare und praxisnahe Anwendungsbeispiele erleichtern den Einstieg und machen die Vorteile greifbar.
Fazit: Vom digitalen Arbeitsplatz zum Baubetrieb 4.0
Die Nachfrage nach digitalen Lösungen zeigt, dass Bauunternehmen handeln wollen. Mit durchdachter Digitalisierung schaffen sie es, effizienter zu arbeiten, Kosten zu reduzieren und zukunftsfähig zu bleiben. Der Arbeitsplatz der Zukunft ist nicht nur modern und digital, sondern vor allem ein Erfolgsfaktor im Wettbewerb.
Warum sich Baubetriebe jetzt mit BIM beschäftigen sollten
BIM (Building Information Modeling) wird zunehmend zum Standard in der Bauwirtschaft – und das nicht nur für Großprojekte. Auch mittelständische Baubetriebe profitieren bereits heute von den Vorteilen. In diesem Artikel erfahren Sie, warum es sich lohnt, sich frühzeitig mit BIM zu befassen, welche Chancen sich ergeben und wie Sie den Einstieg strategisch angehen können.
Aktueller Stand der BIM-Nutzung
Eine neuere Studie von BauInfoConsult aus 2022/2023 befragte 300 Akteure aus Planungsbüros, Bauunternehmen und Handwerksbetrieben zur BIM-Verwendung. Ergebnis: Nur rund 20 % der Befragten setzen aktiv BIM in Projekten ein.
Sowohl Architekten als auch Bauunternehmen geben an, dass BIM häufig auf Wunsch von Bauherren (36 %) oder als Mittel zur Wettbewerbsfähigkeit (30 %) eingesetzt wird.
Pflicht für öffentliche Bauprojekte: Was gilt heute?
- In Deutschland besteht bereits eine BIM-Pflicht für öffentliche Infrastrukturprojekte des Bundes seit Januar 2021.
- Seit Ende 2022 gilt BIM auch für Hochbauprojekte des Bundes.
- Ab 2026 soll BIM auch als Regelprozess in den Auftragverwaltungen der Länder und bei der Autobahn-Gesellschaft eingeführt werden.
Was ist BIM? – Funktionen & Nutzen
Bei BIM werden alle projektrelevanten Daten digital modelliert. Änderungen können sofort nachvollzogen werden, da alle Beteiligten auf denselben Datenstand zugreifen.
Zu den zentralen Funktionen zählen:
- Simulation von Bauabläufen,
- Kollisionsprüfung (Erkennung von Konflikten bereits in der Planung),
- durchgängiger Informationsfluss,
- verbesserte Kommunikation aller Beteiligten,
- erhöhte Transparenz im Projektverlauf.
Diese Elemente helfen, Fehler frühzeitig zu erkennen und Kostenüberschreitungen oder Verzögerungen zu vermeiden.
BIM auch für mittelständische Unternehmen
Viele glauben, BIM sei nur etwas für Großprojekte oder Konzerne. Doch das ist ein Trugschluss: Auch kleine und mittlere Baubetriebe können heute davon profitieren.
Beispiel: Eine traditionsreiche Zimmerei nutzte BIM, um Architektur mit vorgefertigten Bauelementen effizient umzusetzen. Die Integration digitaler Prozesse ermöglichte ihr, anspruchsvolle Designs wirtschaftlich zu realisieren.
Wer früh BIM-Kompetenz aufbaut, kann sich gegenüber Wettbewerbern abheben – besonders, wenn Auftraggeber zunehmend BIM-Anforderungen stellen.
Welche Vorteile bietet BIM?
Durch modellbasierte Prozesse ergeben sich zahlreiche Vorteile:
- präzisere Angebotserstellung
- exakte Mengenermittlung
- einfachere Aktualisierung bei Änderungen
- optimierte Instandhaltung
- zuverlässige Kostenberechnung
- verbesserte Kommunikation zwischen Projektbeteiligten
- durchgängiger Informationsfluss
- bessere Terminplanung und -kontrolle
Diese Effekte zusammen führen zu höherer Planungsqualität, Effizienz und Verlässlichkeit in Projekten.
Darüber hinaus steigert BIM die Attraktivität Ihres Unternehmens für Mitarbeitende aus der Generation Z und positioniert Sie als zukunftsorientierten Baupartner.
Erste Schritte für Ihren Betrieb
So gelingt Ihnen der Einstieg in BIM:
- Informieren: Tagesveranstaltungen, Messen, Fachseminare besuchen
- Haltung entwickeln: Team früh einbinden und Veränderungsbereitschaft fördern
- Software kaufen + Schulung: Planungslösungen anschaffen und Mitarbeitende qualifizieren
- Pilotprojekte starten: kleine, überschaubare BIM-Projekte starten
- Prozesse anpassen: interne Abläufe, Schnittstellen und Arbeitsmethoden schrittweise modernisieren
Ein geduldiger und schrittweiser Ansatz verhindert Überforderung und ermöglicht sukzessiven Lernzuwachs.
Fazit
BIM ist kein kurzfristiger Trend – es ist eine Entwicklung, die sich bereits heute etabliert. Wer früh startet, baut Know-how auf, optimiert Prozesse und bleibt wettbewerbsfähig. Auch mittelständische Baubetriebe haben gute Chancen, mit BIM erfolgreich zu sein und sich zukunftssicher zu positionieren.
Quellen
Bundesministerium für Digitales und Verkehr – BIM Deutschland / digitale Bauprozesse
Fraunhofer IESE – Studie zur Digitalisierung der Baubranche
Archivierung nach GoBD - Warum Sie dafür eine Verfahrensdokumentation brauchen
Um die GoBD-konforme Archivierung von Belegen kommt kein Unternehmen herum. Welche Maßnahmen dazu ergriffen werden und wie konkret vorgegangen wird - das gehört in die vorgeschriebene Verfahrensdokumentation. Dieser Blogbeitrag gibt einen kompakten Überblick über den Zweck, die gesetzlichen Anforderungen und die wesentlichen Inhalte einer solchen Dokumentation.
Spätestens bei der nächsten Betriebsprüfung müssen Unternehmer damit rechnen, dass das Finanzamt nach der Verfahrensdokumentation fragt. Darin sollte unter anderem klar beschrieben sein, wie das Unternehmen die GoBD-konforme Archivierung steuerlich relevanter Belege sicherstellt.
Was bedeutet GoBD-konforme Archivierung?
Die GoBD beschreiben, wie Sie die Grundsätze ordnungsmäßiger Buchführung (GoB) aus steuerlicher Sicht korrekt einhalten, wenn Sie Ihre Bücher mit digitalen Werkzeugen führen. Die GoB sind nicht neu: Sie fordern vor allem, dass alle Geschäftsvorfälle vollständig, richtig, zeitnah, geordnet, unverlierbar, unveränderbar und nachvollziehbar dokumentiert, gebucht und archiviert werden. Für Buchungsbelege und steuerrelevante Unterlagen gilt bekanntlich eine Aufbewahrungsfrist von zehn Jahren.
Die Digitalisierung der Buchführung bedingt, dass Buchungsbelege und andere Geschäftsunterlagen nicht mehr in Akten abgeheftet, sondern digital gespeichert werden. Diese digitale Ablage muss alle Anforderungen der GoBD erfüllen. So müssen die Belege beispielsweise vor Löschung und Manipulation geschützt und dem jeweiligen Geschäftsvorfall eindeutig zuzuordnen sein. Sind alle Anforderungen erfüllt, gilt die Ablage als „revisionssicher“.
Wie wird „revisionssichere Archivierung“ in einer Verfahrensdokumentation beschrieben?
Revisionssichere Archivierung bedeutet, dass Belege über die gesamte Dauer der Aufbewahrungsfrist GoBD-konform in einem Dokumentenmanagementsystem gespeichert werden. Beschreiben Sie daher in der Verfahrensdokumentation die Maßnahmen, Technologien, Software, Prozesse, Verantwortlichkeiten und Systemeinstellungen, die die Einhaltung dieser Kriterien gewährleisten und halten Sie diese Aufzeichnungen stets aktuell.
Buchführungssoftware schreibt einen Teil der Verfahrensdokumentation.
Eine moderne Finanzbuchhaltungssoftware dokumentiert im Hintergrund alle Prozesse, Geschäftsvorfälle, Systemeinstellungen und Schnittstellen. In Verbindung mit einer Dokumentenmanagement-Lösung werden alle Zugriffe und Änderungen mit Zeitstempel protokolliert. Damit beschreibt die Software bereits einen wesentlichen Teil Ihrer Prozesse und sorgt für Transparenz.
Vor- und nachgelagerte Prozesse und Nebensysteme nicht vergessen!
Darüber hinaus sind aber auch vor- und nachgelagerte Prozesse zu dokumentieren, wie z.B. das Scannen von Papierbelegen und deren Übernahme in die Buchhaltungssoftware sowie die Archivierung von E-Mails. Auch Nebensysteme, wie eine Reisekosten-App, sind zu dokumentieren und in die Maßnahmen zur Belegarchivierung einzubeziehen.
Achtung!
Ob ein Dokument ein Beleg im steuerrechtlichen Sinne und damit aufbewahrungspflichtig ist, hängt davon ab, ob es eine Belegfunktion hat. So sind auch E-Mails häufig Belege, da in ihnen Vergütungen, Rabatte, Mengenänderungen, Vertragsbedingungen und vieles mehr vereinbart werden. Solche E-Mails müssen ebenfalls dem jeweiligen Geschäftsvorfall zugeordnet und archiviert werden.
Warum ist eine Verfahrensdokumentation notwendig?
Die Verfahrensdokumentation ist ein zentraler Baustein der GoBD-konformen Buchführung und damit Pflicht. Es reicht nicht aus, Geschäftsvorfälle in der Finanzbuchhaltungssoftware lediglich zu buchen und die Belege irgendwo zu speichern – Sie müssen auch genau dokumentieren, wie Sie dabei vorgehen: vom Eingang eines Belegs über die gesamte Verarbeitung bis hin zur Ablage und Archivierung. Nur dann ist Ihre Buchführung aus Sicht der Finanzverwaltung beweiskräftig und nachvollziehbar.
Welchem Zweck dient die Verfahrensdokumentation?
Bei einer Außenprüfung muss sich der Prüfer in angemessener Zeit ein Bild von Ihrer wirtschaftlichen Lage machen können. Dazu muss er nachvollziehen können, wie Sie Ihre Bücher führen. Die Zahlen allein reichen nicht aus, Sie müssen nachweisen, dass die Zahlen auch die Realität widerspiegeln.
Die Verfahrensdokumentation erfüllt somit zwei Funktionen:
- die Buchführung nachvollziehbar zu machen
- die Beweiskraft der Unterlagen zu unterstützen
Sie dokumentiert zum Beispiel, was Sie unternehmen, um Manipulationen an den Zahlen zu unterbinden und den Verlust von Belegen zu verhindern.
Wer muss eine Verfahrensdokumentation erstellen?
Jeder Unternehmer und jede Unternehmerin muss eine Verfahrensdokumentation erstellen. Auch Freiberufler und Einzelunternehmer unterliegen den GoBD.
Was ist in einer Verfahrensdokumentation dokumentiert?
Nach Randziffer 153 der GoBD besteht eine Verfahrensdokumentation aus vier Elementen:
- Allgemeine Beschreibung
Die allgemeine Beschreibung umfasst die Rahmenbedingungen, die Aufgaben und den Einsatzbereich des Buchführungssystems, zum Beispiel auch, welche Funktionen Sie selbst vor Ort betreiben und welche Sie an Dienstleister oder in die Cloud ausgelagert haben. - Anwenderdokumentation
Die Anwenderdokumentation enthält alle Informationen, die zur Bedienung der eingesetzten Software notwendig sind. Erläutern Sie die einzelnen Anwendungsmodule und Eingabefelder sowie die internen Verarbeitungsroutinen – wie z.B. Buchungsregeln – und Ihre unternehmensspezifischen Einstellungen und Anpassungen in der Software. Auch die fachlichen Prozesse wie Datenerfassung, Prüfung, Abstimmung, Ausgabe, Daten- und Dokumentenbestände und Fristen gehören in die Anwenderdokumentation. - Betriebsdokumentation
In Ihrer Betriebsdokumentation halten Sie die Bestandteile des internen Kontrollsystems, die IT-Kontrollen sowie die technischen und organisatorischen Maßnahmen (TOM) fest, die Sie für die Ordnungsmäßigkeit und Sicherheit Ihrer Buchführungsprozesse getroffen haben. Beispiele sind: Datensicherungsverfahren, Zugriffskontrollen, Benutzerrechte, Rollen, Kompetenzen, Freigabeverfahren bei Programmänderungen und Change-Management-Verfahren. - Technische Systemdokumentation
Die technische Systemdokumentation umfasst alle Systemkomponenten sowie deren Schnittstellen, das Zusammenspiel der einzelnen Systemkomponenten und eine Beschreibung der programminternen Verarbeitungsregeln aus technischer Sicht (z.B. Datenflussdiagramme, Ablaufpläne und Protokolle). Auch Fehlerbehandlungsroutinen und Angaben zum Datenmodell gehören in diesen Teil der Dokumentation. So kann die Finanzverwaltung nachvollziehen, wie die Funktionen und Kontrollen in Ihrer Software umgesetzt sind.
Keine formalen Anforderungen an die Verfahrensdokumentation
Die formalen Anforderungen an die Verfahrensdokumentation sind zweitrangig. In der Regel wird sie aus mehreren Dokumenten bestehen, wie die obige Aufzählung bereits andeutet. Neue Dokumente können jederzeit hinzugefügt werden, z.B. die Bedienungsanleitung und die technischen Spezifikationen eines neuen Scanners, den Sie vielleicht anschaffen.
Die Bundessteuerberaterkammer (BStBK) und der Deutsche Steuerberaterverband e.V. (DStV) bieten eine kostenlose Musterverfahrensdokumentation zum Ersetzenden Scannen an.
Wann ist eine Verfahrensdokumentation zu aktualisieren?
Die Verfahrensdokumentation beschreibt nicht nur einen abstrakten Soll-Zustand. Sie muss gelebt werden und immer den tatsächlichen Gegebenheiten entsprechen. Das bedeutet für Sie, dass Ihre Verfahrensdokumentation bei Veränderungen angepasst werden muss. Beispielsweise sollte die Dokumentation in folgenden Situationen aktualisiert werden:
- Geänderte Zuständigkeiten im Verarbeitungsprozess (Beispiel: Papierdokumente werden jetzt nicht mehr vom Sachbearbeiter M., sondern von der Auszubildenden H. gescannt)
- Geänderte Berechtigungen (Beispiel: Die Auszubildende H. darf Dokumente im Dokumentenmanagementsystem (DMS) nicht mehr löschen)
- Geänderte Systemeinstellungen (Beispiel: Sie haben das Zielverzeichnis für gescannte Papierdokumente im DMS geändert)
- Änderungen im Verarbeitungsprozess (Beispiel: Die Prüfung und Freigabe von Eingangsrechnungen erfolgt nun über eine digitale Lösung zur Rechnungseingangsverarbeitung. Das neue Verfahren wird in der Verfahrensdokumentation beschrieben)
- Einsatz einer neuen Softwareversion (Beispiel: Ihre Buchhaltungssoftware erhält ein Update und Ihre Verfahrensdokumentation verlinkt auf die neuen Versionshinweise)
- Anschaffung neuer Hardware (Beispiel: Sie kaufen einen Scanner, um Papierbelege zu digitalisieren)
- Beauftragung neuer Dienstleister und Nutzung von Onlineservices (Beispiel: Sie verlagern den Betrieb Ihres ERP-Systems ganz oder teilweise in die Cloud. In diesem Fall müssen Sie einen Vertrag zur Auftragsdatenverarbeitung vorlegen und nachweisen, dass die deutschen Datenschutzbestimmungen eingehalten werden)
Wie und wo bewahren Sie die Verfahrensdokumentation auf?
Am besten legen Sie die Verfahrensdokumentation in Ihrem Dokumentenmanagementsystem (DMS) ab. Denn nicht nur die aktuellste Version ist wichtig, sondern Sie müssen auch die komplette Änderungshistorie der Verfahrensdokumentation speichern. Dies geschieht im DMS automatisch. Außerdem wird systemseitig dokumentiert, wer wann was an der Dokumentation geändert hat. Achten Sie in diesem Zusammenhang auf einen ausreichenden Löschschutz und Zugriffsschutz der betreffenden Dokumente. Unbefugte Änderungen dürfen nicht möglich sein. Kommt der Betriebsprüfer, können Sie ihm zusammen mit dem Datenzugriff auch einen Link auf Ihre Verfahrensdokumentation geben.
Fazit – Belege revisionssicher archivieren mit der richtigen Software
Eine Verfahrensdokumentation soll Ihre Buchführung transparent machen und beschreiben, wie Sie die Beweiskraft Ihrer Belege über die gesamte Aufbewahrungsfrist durch eine ordnungsgemäße Archivierung sicherstellen. Mit moderner Software ist das kein Problem: Ihre Buchhaltungssoftware und das angeschlossene DMS protokollieren alle Zugriffe und Vorgänge mit Ihren Belegen. Dazu sind Systemeinstellungen wie Workflows, Zugriffsrechte, Automatisierungen und Schnittstellen in der Software hinterlegt. Sie sollten aber auch die vor- und nachgelagerten Prozesse sowie die eingesetzte Hardware in der Verfahrensdokumentation beschreiben und diese laufend aktualisieren.