Blog
Finanzbuchhaltung
Buchhaltung im Griff: Vorschriften, Abschlüsse und effiziente Abläufe für Finanzteams.
WEITERE ARTIKEL

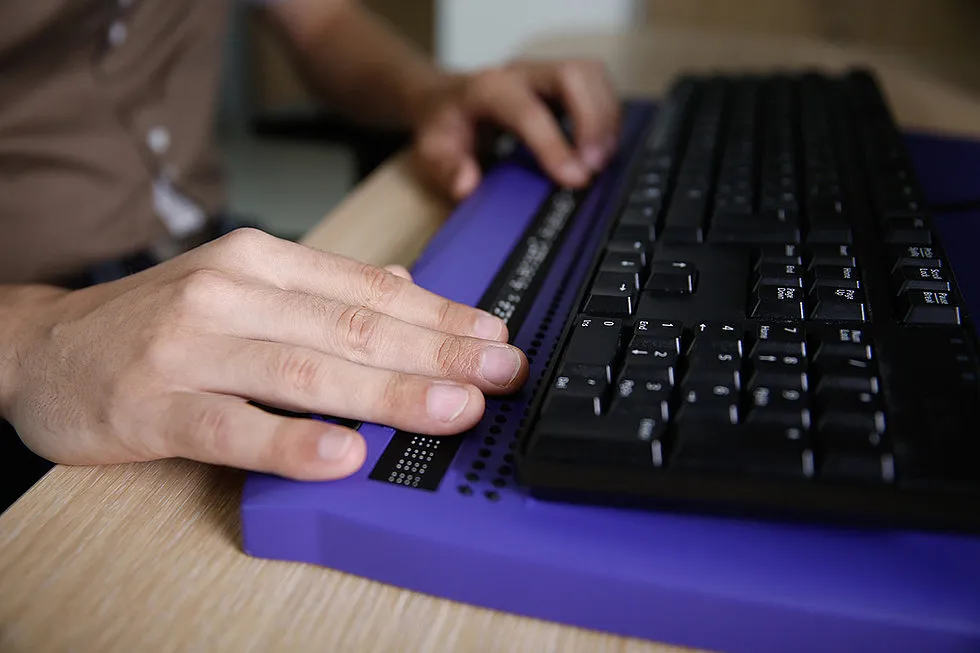
Barrierefreie Software – worauf es bei Lösungen für Blinde und Sehbehinderte ankommt
Menschen mit Handicap in die Arbeitswelt zu integrieren, ist ein zentrales Anliegen der Politik. Bislang mangelt es jedoch – trotz voranschreitender Digitalisierung – oft an geeigneten IT-Lösungen. Ohne barrierefreie Software bleibt Inklusion aber eine Illusion. Dieser Beitrag erläutert, wie Software beschaffen sein muss, damit auch blinde und sehbehinderte Menschen mit ihr arbeiten können.
Digitalisierung ist weltweit eines der Kernthemen in Unternehmen. Sie soll mehr Einfachheit und Schnelligkeit, aber auch mehr Kontrolle in die betrieblichen Prozesse und den Arbeitsalltag bringen. Die Folgen der Coronakrise tun ihr Übriges, den digitalen Wandel zu befeuern. Denn nun sind Homeoffice und andere Formen des mobilen Arbeitens in vielen Unternehmen an der Tagesordnung.
Durch Digitalisierung entstehen auch für blinde und sehbehinderte Beschäftigte neue Möglichkeiten des Arbeitens, etwa im Bereich der Finanzbuchhaltung. Es mangelt jedoch an geeigneten Lösungen. Im Folgenden wird erklärt, was digitale Barrierefreiheit genau bedeutet und welche Eigenschaften eine barrierefreie Software aufweisen muss.
Um die Gründe für eine digitale Barrierefreiheit nachvollziehen zu können, muss man jedoch zunächst das Herzstück der Barrierefreiheit verstehen: Inklusion. Denn Barrierefreiheit gelingt erst durch Inklusion.
Was ist unter „digitaler Barrierefreiheit“ zu verstehen?
Der Begriff der digitalen Barrierefreiheit ist insbesondere im Gesetz zur Gleichstellung von Menschen mit Behinderungen (BGG) sowie in weiteren Rechtsnormen des Sozialgesetzbuches (SGB) geregelt. Dem BGG zufolge ist „digitale Barrierefreiheit“ dann gegeben, wenn für Menschen mit Behinderungen bei der Bedienung von Webseiten, Programmen oder Betriebssystemen keine Hindernisse und keine Barrieren auftreten.
Betrachten wir zum Beispiel Buchhaltungssoftware. Diese enthält üblicherweise zahlreiche grafische Komponenten wie Texte und Buttons, mit denen sehbehinderte und blinde Menschen nicht arbeiten können. Der Grund: Sie nehmen die grafischen Details auf dem Bildschirm ohne weitere Hilfe kaum bzw. gar nicht wahr.
Digitale Barrierefreiheit einer Software bedeutet, dass jeder Mensch die Funktionen der Anwendung ohne zusätzliche Programme und Hilfen nutzen kann.
Erfüllt eine Anwendung teilweise die Anforderungen an Barrierefreiheit, spricht man von barrierearmer Software.
Übergeordnetes Ziel von digitaler Barrierefreiheit
Ein wesentliches Ziel von digitaler Barrierefreiheit ist es, Benachteiligungen von Menschen mit Behinderungen zu beseitigen und ihnen eine selbstbestimmte Lebensführung zu ermöglichen.
Welche Eigenschaften muss barrierefreie Software aufweisen?
Grundlage für eine barrierefreie Software ist die Einhaltung bestimmter Gestaltungsprinzipien. Von entscheidender Bedeutung ist hier die deutsche Barrierefreie-Informationstechnik-Verordnung (BITV 2.0). Sie basiert auf den internationalen Web Content Accessibility Guidelines (WCAG), die vom World Wide Web Consortium (W3C), einer Vereinigung von mehr als 350 Vertretern der Softwareindustrie, aufgestellt worden sind. Die WCAG 2.0 geben die wesentlichen Richtlinien zur Barrierefreiheit von Webinhalten vor, sie können aber ebenso für andere technische Umgebungen angewandt werden, wie zum Beispiel eine barrierefreie Software-Entwicklung.
Barrierefreie Software basiert auf vier essenziellen Gestaltungsprinzipien, die in den WCAG 2.0 verankert sind: Wahrnehmbarkeit, Bedienbarkeit, Verständlichkeit und Robustheit.
- Wahrnehmbarkeit – Zur barrierefreien Wahrnehmung der Benutzeroberfläche einer Software müssen sowohl die Bestandteile als auch die Informationen bei den Kontaktpunkten mit dem Benutzer unabhängig von dessen Fähigkeiten ausgestaltet sein. Eine der wichtigsten Voraussetzungen für die Wahrnehmbarkeit einer Software ist die Screenreadertauglichkeit. Zur Unterstützung der Wahrnehmbarkeit einer Software bzw. der dargestellten Bestandteile und Informationen werden meist sogenannte Screenreader herangezogen, die einem sehbehinderten Benutzer die grafische Darstellung auf dem Bildschirm in akustische Form „übersetzen“. Hierfür benötigen Screenreader eine Audio-Beschreibung, sprich: inhaltlich passende Alternativtexte. So wird zum Beispiel zu jedem Bild eine textliche Beschreibung des Dargestellten hinterlegt, die der Screenreader an den Benutzer akustisch weitergibt.
Zudem sollte die Software auch Einstellungsmöglichkeiten für Schriftgrößen, Kontraste und Farben ermöglichen, damit Sehbehinderte mit stark eingeschränktem Sichtfeld die Benutzeroberfläche zumindest rudimentär erkennen können. - Bedienbarkeit – Im Arbeitsalltag mit einem PC ist es gang und gäbe, mit einer Computermaus durch die digitalen Oberflächen zu navigieren und mit einer Tastatur beispielsweise Text einzugeben. Jedoch ist vor allem die Maus für sehbehinderte Benutzer kein geeignetes Werkzeug, da diese den Cursor auf dem Bildschirm nicht erkennen. Aus diesem Grund müssen Benutzeroberflächen unabhängig von der Sehfähigkeit des Anwenders und vom verwendeten Gerät bedienbar sein. Hinzu kommt, dass sich eine barrierefreie Software auch unabhängig von assistiver Technologie bedienen lassen muss. Die Tastatur ist dagegen – anders als die Computermaus – eines der wichtigsten Werkzeuge für Sehbehinderte. Denn vor allem mit der Tabulatortaste und den Pfeiltasten können sie durch die Benutzeroberfläche navigieren. Dies setzt natürlich voraus, dass die Software mittels Tastatur bedient werden kann.
- Verständlichkeit – Benutzer ohne Sehbehinderung können die Struktur und Logik einer Software durch Sehen und Klicken verstehen und nachvollziehen. Ein sehbehinderter Anwender hingegen erschließt sich die logischen Strukturen einer Software mittels des Navigierens über die Tastatur. Deswegen haben nach dem Prinzip der Verständlichkeit die Inhalte sowie die Bedienung einer Benutzeroberfläche so ausgearbeitet zu sein, dass sie für jeden Nutzer gut zu verstehen sind. Wichtig ist dabei, dass die Strukturen das mentale Vorstellungsvermögen nicht überfordern.
- Robustheit – Wie bei allen technischen Geräten und Anwendungen ist eine der wichtigsten Voraussetzungen problemlosen Arbeitens, dass alle Geräte miteinander kompatibel sind. Sämtliche Komponenten einer Software müssen daher technisch robust sein. Nur dann können sie sowohl in Verbindung mit heutigen als auch mit künftigen Geräten und assistierenden Technologien ohne Probleme und Hindernisse verwendet werden.
Warum ist es sinnvoll, auf barrierefreie oder zumindest barrierearme Lösungen zu setzen?
Das wichtigste Argument für die Entwicklung und den Einsatz barrierefreier Software lautet: Inklusion. Unsere Rechtsordnung garantiert jedem Menschen das Recht, am gesellschaftlichen Leben teilzuhaben. Für Sehbehinderte oder Blinde bedeutet das unter anderem, dass ihnen in ihrem Arbeitsalltag barrierefreie oder wenigstens barrierearme IT-Lösungen zur Verfügung stehen sollten.
Der Gesetzgeber hat sich dieses Themas in den vergangenen Jahren mehr und mehr angenommen. Weitere Regelungen und neue Vorschriften zur digitalen Barrierefreiheit dürften folgen. Davon betroffen sind sowohl die Softwarehersteller als auch die Anwenderunternehmen.
Es ist davon auszugehen, dass der Aspekt der Barrierefreiheit in der Entwicklung digitaler Lösungen an Bedeutung gewinnen wird.
Darüber hinaus bietet barrierefreie Software den Nutzern einen deutlichen Mehrwert gegenüber herkömmlichen Lösungen. Nehmen wir wieder den Bereich der Finanzbuchhaltung. Gerade hier kommt es entscheidend darauf an, dass eine Software einfaches, effizientes und problemloses Arbeiten ermöglicht. Ein barrierefreies Programm ist da klar im Vorteil, weil es aufgrund seiner Strukturiertheit logisch nachvollziehbarer und leichter bedienbar ist.
Zudem bietet barrierefreie Softare bessere individuelle Anpassungsmöglichkeiten hinsichtlich der Farben, Kontraste und Skalierbarkeit. Auch das erhöht das Effizienzpotenzial einer Software.
Projekt: Finanzbuchhaltungssoftware barrierefrei gestalten
Aus einer Kooperation zwischen der Hochschule für Angewandte Wissenschaften Hamburg und dem Softwarehersteller Suiteify entstand Anfang 2019 ein gemeinsames Projekt zum Thema: „Eine Finanzbuchhaltungssoftware barrierefrei gestalten“.
Im Rahmen dieser Projektarbeit untersuchten Pascal Walter und die Autorin dieses Blogbeitrags, beide Studierende im Studiengang Technische Betriebswirtschaftslehre / Marketing an der HAW Hamburg, inwieweit die Anwendung Suiteify Finance classic die Anforderungen an eine barrierefreie Software erfüllt.
Anlass für die Untersuchung war die Anfrage eines Suiteify Kunden, der eine barrierefreie Software für die kaufmännische Ausbildung sehbehinderter und blinder Menschen im Bereich der Finanzbuchhaltung suchte. Betreut wurde das Projekt vom Wirtschaftsinformatiker Professor Rüdiger Weißbach, ebenfalls HAW Hamburg.
Die Analyse ergab, dass sich die Finanzbuchhaltungssoftware von Suiteify zwar teilweise mithilfe der Tastatur und eines Screenreaders bedienen lässt. Dennoch ist sie – wie andere auf dem Markt erhältliche Finanzbuchhaltungsprogramme – gegenwärtig nicht barrierefrei. Im Rahmen ihres Kooperationsprojekts erarbeiteten die Hochschule und Suiteify eine Reihe von Optimierungsmöglichkeiten.
Elektronische Kassen – was Unternehmen beachten müssen
Seit Anfang 2017 dürfen Unternehmen in Deutschland, die eine digitale Kasse nutzen, nur noch elektronische Kassen bzw. computergestützte Kassensysteme einsetzen, die jeden Einzelumsatz aufzeichnen. Seit Januar 2020 müssen elektronische Kassen diese Einzelaufzeichnungen zusätzlich durch eine zertifizierte Sicherheitseinrichtung schützen. Sämtliche Einzelbons sind zudem jahrelang GoBD-konform aufzubewahren. Software hilft Unternehmen dabei, die gesetzlichen Vorgaben zu erfüllen.
Bis zu zehn Milliarden Euro entgehen dem deutschen Staat nach Schätzungen des nordrhein-westfälischen Finanzministeriums jährlich durch falsch oder nicht erfasste Umsätze. Solchen Manipulationen will der Fiskus einen Riegel vorschieben. Branchen mit hohem Bargeldanteil, wie Einzelhandel und Gastronomie, stehen deshalb zunehmend im Fokus von Betriebsprüfungen.
Zudem hat das Bundesministerium der Finanzen (BMF) mit der Veröffentlichung des BMF-Schreibens vom 26. November 2010 zur Aufbewahrung digitaler Unterlagen bei Bargeschäften („Kassenrichtlinie 2010“) deutlich gemacht, was es von Nutzern elektronischer Kassen erwartet: Jeder Bon ist einzeln und unveränderbar zu speichern und mindestens zehn Jahre lang aufzubewahren. Fachleute sprechen hierbei von der Einzelaufzeichnungspflicht.
Einzelaufzeichnungspflicht für alle Nutzer elektronischer Kassen
Am 31. Dezember 2016 endete die Übergangsphase zur Umsetzung der Kassenrichtlinie 2010. Die früher gängige Praxis, die Einzelverkaufsdaten am Ende des Tages auf Tagessummenendbons, den sogenannten Z-Bons, zusammenzufassen und auf Papier auszudrucken, ist seitdem nicht mehr zulässig.
Wer eine elektronische Kasse einsetzt, die nicht den Vorgaben der Kassenrichtlinie entspricht, riskiert, dass die Finanzverwaltung bei einer Betriebsprüfung – oder auch im Rahmen einer unangekündigten Kassen-Nachschau – die Kassenaufzeichnungen verwirft und Einnahmen hinzuschätzt – was für das Unternehmen teuer werden kann.
Die gute Nachricht für kleinere Betriebe, die keine elektronische Registrierkasse oder computergestützte Kasse einsetzen: Eine generelle Registrierkassenpflicht wie in Österreich ist in Deutschland bislang nicht vorgesehen. Die Kasse darf somit weiterhin manuell geführt werden.
Ordnungsmäßige Belegaufbewahrung nach GoBD
Die meisten stationären Händler in Deutschland – nach Schätzungen des Handelsverbands HDE über 90 Prozent – setzen jedoch digitale Kassensysteme ein. Und auch in anderen bargeldintensiven Branchen, etwa bei Dienstleistern und Gastronomen, sind elektronische Kassen weit verbreitet.
Für alle Unternehmen gilt: Neben der Kassenrichtlinie müssen zusätzlich die Vorgaben der Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachtet werden. Demnach sind elektronisch erstellte Unterlagen, wie zum Beispiel Kassenbons, auch zwingend elektronisch und unveränderbar zu archivieren.
Die Aufbewahrungsfrist beträgt regelmäßig zehn Jahre. Während dieser Frist müssen die Daten jederzeit und unverzüglich in einer elektronisch auswertbaren Form zur Verfügung gestellt werden können, etwa bei Außenprüfungen durch die Finanzverwaltung oder bei einer Kassen-Nachschau.
Darüber hinaus müssen Unternehmen für die Kassenführung eine Verfahrensdokumentation erstellen und pflegen. Diese muss unter anderem eine allgemeine Beschreibung der eingesetzten Kasse (Bedienungs- und Programmieranleitungen), eine technische Systemdokumentation sowie eine Dokumentation über Betriebszeiten und Anwender (Nutzungsprotokolle, Datenänderungen etc.) enthalten.
Gesetzeskonforme Kassensoftware ist Pflicht
Nutzer elektronischer Kassensysteme benötigen eine Software, die sie bei der Umsetzung der Kassenrichtlinie und der GoBD-Vorgaben unterstützt. Die Lösung muss jeden Einzelumsatz aufzeichnen und revisionssicher archivieren. Darüber hinaus sollte die Software über eine Datenexportfunktion verfügen, mit der sich zum Beispiel die Belegdaten jederzeit unverzüglich und maschinell auswertbar den Finanzbehörden zur Verfügung stellen lassen. Empfehlenswert ist zudem eine Kassensoftware, die unmittelbar mit dem Warenwirtschaftssystem verknüpft ist, denn so bleibt die Lagerbestandsführung aktuell.
Vorgeschrieben seit 2020: zertifizierte Sicherheitseinrichtung für elektronische Kassen
Um Manipulation zu verhindern, müssen computergestützte Kassensysteme und elektronische Registrierkassen ab 1. Januar 2020 über eine zertifizierte Sicherheitseinrichtung verfügen, die aus einem Sicherheitsmodul, einem Speichermedium und einer einheitlichen digitalen Schnittstelle besteht. Damit soll vor allem gewährleistet werden, dass alle Kasseneingaben sowie spätere Änderungen an den Daten protokolliert werden.
Des Weiteren müssen seit Januar 2020 alle im Unternehmen genutzten Kassensysteme einen Monat nach Inbetriebnahme dem Finanzamt gemeldet werden.
Die technischen Anforderungen an den neuen Manipulationsschutz hat der deutsche Gesetzgeber mit der im Juli 2017 verabschiedeten Kassensicherungsverordnung (KassenSichV) präzisiert. Demnach soll das zuständige Bundesamt für Sicherheit in der Informationstechnik (BSI) in Abstimmung mit dem BMF die technischen Richtlinien und Schutzprofile festlegen.
Die Kassensicherungsverordnung konkretisiert auch das Verfahren zur Zertifizierung der technischen Sicherheitseinrichtungen (§ 7 KassenSichV). Demnach gelten § 9 des BSI-Gesetzes sowie die BSI-Zertifizierungs- und -Anerkennungsverordnung vom 17. Dezember 2014. Der Antrag auf Zertifizierung kann auch durch vom BSI anerkannte sachverständige Stellen geprüft und bewertet werden. Die Kosten der Zertifizierung trägt der Antragsteller, zum Beispiel der Hersteller der Sicherheitseinrichtung (§ 7 Abs. 2 S. 1 KassenSichV; BT-Drs. 18/12221, S. 14).
Wichtig: Die Vorgaben bezüglich der zertifizierten Sicherheitseinrichtung gelten nur für elektronische Registrierkassen und computergestützte Kassensysteme. Geräte wie zum Beispiel Taxameter und Wegstreckenzähler, Geldautomaten, Fahrscheinautomaten oder Buchhaltungsprogramme fallen ausdrücklich nicht unter den Anwendungsbereich der Kassensicherungsverordnung.
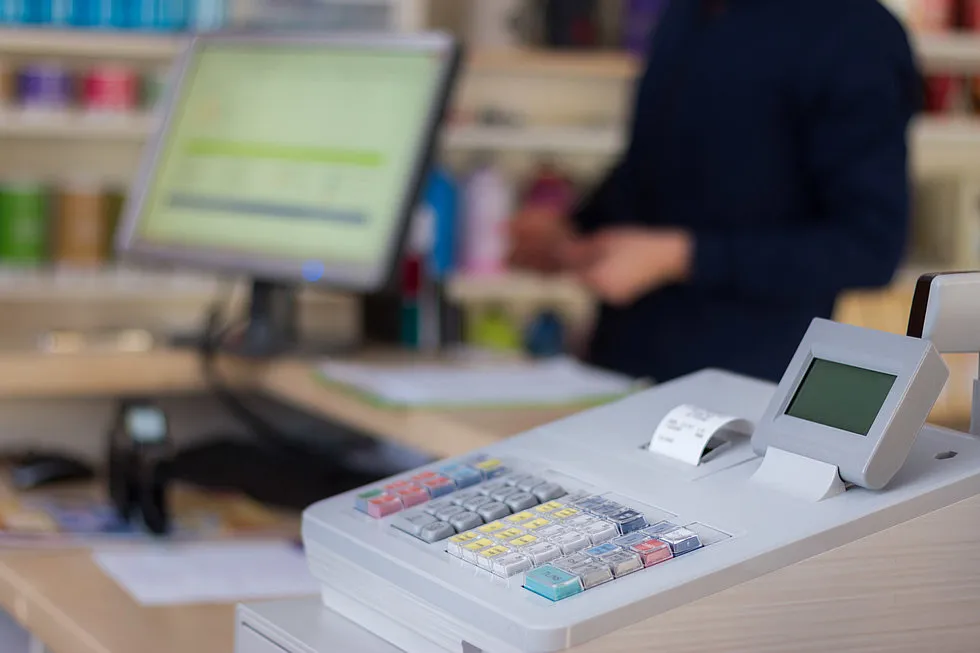
Kassenführung ab 2020: Neue Anforderungen an elektronische Kassen
Die gläserne Kasse wird zur Realität: Ab 1. Januar 2020 müssen elektronische Kassensysteme grundsätzlich über eine zertifizierte Technische Sicherheitseinrichtung mit digitaler Schnittstelle zum Finanzamt verfügen. Es gibt jedoch Ausnahmen und eine Übergangsphase mit Nichtbeanstandungsregelung. Ein Überblick über die wichtigsten Neuerungen.
Durch falsch oder nicht erfasste Barumsätze entgehen dem deutschen Staat jedes Jahr Milliardenbeträge an Einnahmen. Dieser Form der Steuerhinterziehung mithilfe manipulierter Kassen hat der Gesetzgeber vor vier Jahren verstärkt den Kampf angesagt: Mit dem Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22. Dezember 2016 („Kassengesetz“) wurden beispielsweise die Einzelaufzeichnungspflicht und das Instrument der Kassen-Nachschau eingeführt. Nun geht Deutschland einen Schritt weiter und verlangt, dass elektronische Kassensysteme künftig mit einer zertifizierten Technischen Sicherheitseinrichtung, kurz: TSE, ausgestattet sind. Damit macht der Staat die Kassenführung ab 2020 – übrigens als eines der letzten Länder Europas – faktisch gläsern. Fachleute sprechen in diesem Zusammenhang von einer Fiskalisierung der elektronischen Kassensysteme.
Was ist unter einer zertifizierten Technischen Sicherheitseinrichtung für elektronische Kassen zu verstehen?
Die Technische Sicherheitseinrichtung ist eine in die Kassensoftware implementierte Lösung. Sie besteht aus einem Sicherheitsmodul, einem Speichermedium und einer einheitlichen digitalen Schnittstelle.
- Das Sicherheitsmodul protokolliert alle Kasseneingaben von Beginn an und unterbindet unerkannte Veränderungen.
- Auf dem Speichermedium werden die Daten der Einzelaufzeichnungen für die Dauer der gesetzlichen Aufbewahrungspflicht gespeichert.
- Die einheitliche digitale Schnittstelle gewährleistet eine reibungslose Datenübertragung – beispielsweise, wenn die Finanzbehörden die geschützten Daten zur Vollständigkeits- und Korrektheitsprüfung einfordern.
Auf welcher Rechtsgrundlage wird die TSE-Pflicht eingeführt?
Rechtsgrundlage für die verpflichtende Einführung der TSE ist, neben dem Kassengesetz, die Kassensicherungsverordnung (KassenSichV) vom 26. September 2017. Darin hat der Gesetzgeber unter anderem die grundsätzlichen Anforderungen an die Sicherheitseinrichtung festgelegt. Die Details zum Zusammenspiel zwischen Kassensystem und TSE sowie die entsprechenden Begriffe und Abläufe hat das Bundesfinanzministerium (BMF) allerdings erst in seinem Anwendungserlass vom 19. Juni 2019 konkretisiert.
Gilt die TSE-Pflicht für alle elektronischen Kassen?
Nein. Registrierkassen (nicht jedoch PC-Kassensysteme), die nach dem 25. November 2010 und vor dem 1. Januar 2020 angeschafft wurden und bauartbedingt nicht aufrüstbar sind, sind von der Pflicht zur Nutzung einer zertifzierten Technischen Sicherheitseinrichtung ausgenommen. Doch, Achtung! Diese Ausnahme gilt nur bis Ende 2022 und nur unter der Voraussetzung, dass die eingesetzten Registrierkassen den Anforderungen des BMF-Schreibens vom 26. November 2010 zur Aufbewahrung digitaler Unterlagen bei Bargeschäften entsprechen.
Müssen Unternehmen ab 1. Januar 2020 Sanktionen fürchten, wenn sie eine Kasse ohne TSE einsetzen?
Nein. Der Bund und die Länderfinanzverwaltungen haben sich auf eine Übergangsfrist verständigt:
Bis zum 30. September 2020 wird es nicht beanstandet werden, wenn eine elektronische Kasse ohne zertifizierte Technische Sicherheitseinrichtung eingesetzt wird.
Diese Nichtbeanstandungsregelung hat die Finanzverwaltung per BMF-Schreiben vom 6. November 2019 veröffentlicht. Grund hierfür ist, dass den Kassenherstellern aufgrund der späten Bekanntgabe der Vorgaben durch das BMF zu wenig Zeit blieb, einen TSE-Anbieter auszuwählen und dessen Sicherheitseinrichtung in der eigenen Lösung zu implementieren. Dadurch ist eine flächendeckende Ausstattung aller ca. 2,1 Millionen Kassen in Deutschland mit einer TSE bis zum Januar 2020 nicht möglich.
Was hat es mit der Pflicht zur Belegausgabe (Bon-Pflicht) auf sich?
Eine weitere Neuerung in der Kassenführung ab 2020 ist die sogenannte Bon-Pflicht. Ab dem 1. Januar 2020 müssen alle Unternehmen, die ein elektronisches Aufzeichnungssystem nutzen, ihren Kunden für jeden Geschäftsvorfall einen Beleg (Kassenbon) zur Verfügung stellen. Dies kann elektronisch oder in Papierform geschehen. Der Kunde ist aber nicht verpflichtet, den Beleg anzunehmen bzw. mitzunehmen. Aus Gründen der Zumutbarkeit und Praktikabilität können sich Unternehmen auf Antrag von der Belegausgabepflicht befreien lassen.
Was bedeutet die neue Meldepflicht für elektronische Kassensysteme?
Künftig müssen Unternehmer ihrem Finanzamt die Art und Anzahl der in ihrem Betrieb eingesetzten elektronischen Aufzeichnungssysteme und der zertifizierten Technischen Sicherheitseinrichtungen melden. Dies hat innerhalb eines Monats nach der Anschaffung der Kassenlösung zu geschehen. Für Kassen, die vor dem 1. Januar 2020 angeschafft wurden, ist die Meldung ans Finanzamt bis zum 31. Januar 2020 vorzunehmen.
Laut BMF-Schreiben vom 6. November 2019 müssen Unternehmen die entsprechenden Meldungen jedoch erst dann abgeben, wenn die Finanzverwaltung hierfür eine elektronische Übertragungsmöglichkeit geschaffen hat. Das ist bislang nicht geschehen. Für die Kassenführung ab 2020 heißt das: vorerst keine Meldungen. Den Zeitpunkt der Verfügbarkeit eines Meldeverfahrens wird das BMF gesondert bekanntgeben.
Finanzbuchhaltung und Controlling optimieren – Expertentipps für KMU
Für Unternehmen ist es erfolgskritisch, finanzielle Entwicklungen frühzeitig zu erkennen und zu beeinflussen. Eine leistungsfähige Finanzbuchhaltung mit gezieltem Controlling ist daher auch in kleinen und mittleren Unternehmen (KMU) unerlässlich, sagt Experte Helmut Siller.
Kleine und mittlere Unternehmen betrachten die Buchführung oft als eine lästige Pflicht. Welche Folgen kann es haben, die Finanzbuchhaltung und das Controlling stiefmütterlich zu behandeln?
Helmut Siller: Als Schlosser- oder Mechanikermeister sind Sie vielleicht ein brillanter Techniker; oder Sie lieben den Umgang mit Menschen und sind daher ein Verkaufsgenie. Und trotzdem machen Sie nur bescheidene Gewinne. Wissen Sie, warum? Kennen Sie Ihren Materialaufwand? Kennen Sie den momentanen Wert Ihres Lagers? Falls nicht, müssen Sie in die Buchhaltung schauen.
Aufgrund rechtlicher Vorgaben muss jedes Unternehmen eine Buchführung haben, sei es eine Einnahmen-Überschuss-Rechnung oder eine doppelte Buchhaltung. Aufgabe der Buchführung ist es, alle Geschäftsfälle des Unternehmens aufzuzeichnen, um der Geschäftsführung den Stand der Vermögens-, Ertrags- und Liquiditätslage zu zeigen. Nur so erfahren Sie auf der Führungsebene, ob das Unternehmen durch seine Geschäftstätigkeit reicher oder ärmer wird, das heißt, ob das Eigenkapital im Zeitablauf steigt oder sinkt.
Darüber hinaus lässt sich aus den Istzahlen eine Planbilanz ableiten, und die Buchhaltung liefert den Finanzbehörden die Basis für die Bemessung der Ertragsteuern. Eine gute Buchhaltung verhindert zudem Zahlungsrückstände und vereinfacht die Zusammenarbeit mit Kunden und Lieferanten.
Eine aussagefähige Buchhaltung bildet auch die Grundlage für ein wirksames Controlling, das die Führung mit aktuellen Informationen unterstützt. Controller sind auf allen Managementebenen Ansprechpartner für unternehmenspolitische, strategische und kaufmännische Weichenstellungen; sie ziehen meist die richtigen Schlüsse aus Buchhaltung und Jahresabschluss.
Viele KMU betreiben jedoch kein ausreichend professionelles Controlling. Die dadurch fehlenden Informationen beeinträchtigen die Entwicklung und bedrohen sogar das Überleben des Unternehmens, weil sich ohne Buchhaltungszahlen kaum Insolvenzvorsorge betreiben lässt. Angesichts des steigenden Wettbewerbs und der verschärften Marktbedingungen sind aber rasche und klare Analysen, vorausschauende Planung, Risikoprävention, fundierte Information und begleitende Kontrolle entscheidende Erfolgskriterien.
{{box-quote-left}}
Welche Vorteile ergeben sich für Unternehmer, wenn sie die Buchhaltung aktiv angehen?
Siller: Buchhaltung darf nicht mehr nur als lästige Pflicht gesehen werden. In den Finanzzahlen steckt viel Wissen über das Unternehmen, über Kunden, über Schwächen im Unternehmen usw. Ein „Management by Bankauszug“ reicht heute nicht mehr aus, um nachhaltig Erfolg am Markt zu haben. Sich mit Buchhaltung zu beschäftigen, erfordert nur am Anfang Überwindung.
Das Know-how, wie eine Bilanz entsteht, ist in einigen Schritten leicht zu erwerben. Und dann fühlen Sie sich sicherer, weil Sie zum Beispiel wissen, wie sich die Abschreibung Ihres Pkw auf den Gewinn auswirkt.
Die Buchhaltung ist auch die Basis für eine wichtige zweite Aufgabe jedes erfolgreichen Unternehmers: eine regelmäßige Bilanzanalyse – oft mithilfe von Kennzahlen, wie zum Beispiel: Eigenkapitalquote, Umsatzrentabilität, Cashflow, durchschnittliche Außenstandsdauer oder Break-even-Point (Gewinnschwelle). Die Analyse erlaubt, Schlüsse zu ziehen und Verbesserungsmaßnahmen einzuleiten.
Ein Beispiel: Wenn der Umsatz bei bestimmten Kunden im Laufe der Zeit zurückgeht, muss der Vertrieb reagieren. Noch ein Beispiel: Zeigt die Buchhaltung, dass der Gewinn stetig sinkt, müssen die einzelnen Aufwendungen analysiert werden. Vielleicht ist der Materialeinsatz teurer geworden, weil die Einkaufspreise gestiegen sind. Dann muss der Einkauf reagieren und mit dem Lieferanten reden etc.
Auch Banken verlangen, bevor Sie einen Kredit bewilligen, Angaben zur Qualität des Rechnungswesens. Somit reicht es nicht mehr aus, nur eine Buchhaltung zu haben, die den Minimalerfordernissen genügt, sondern die Buchführung muss überdies übersichtlich, tagesaktuell und zuverlässig sein. Sie muss einem Dritten, wie der Bank, auf Anhieb die Zahlen und Zusammenhänge zeigen, auf die es ankommt – beispielsweise die Schuldentilgungsdauer, also wie viel Cashflow Sie brauchen, um Ihre Verbindlichkeiten zu begleichen.
Bei guter Qualität bekommen Sie ein besseres Rating; dann zahlen Sie unter Umständen weniger Zinsen für Ihren Kredit.
Gute Unternehmenssteuerung setzt voraus, dass die Entscheider jederzeit auf aktuelle Informationen zur Finanzsituation zugreifen können. Wie lässt sich das am besten erreichen?
Siller: Eine wesentliche Rolle spielt hier Finanzbuchhaltungssoftware als Management-Informationssystem. Kassenbücher, Onlinebanking, Kostenstellenverwaltung, die digitale Belegverwaltung und eine Übersicht der offenen Posten auf Kunden- und Lieferantenseite gehören heute zu den Standardfunktionen einer Buchhaltungssoftware. Sie sollte zudem die wichtigsten Vorlagen für die Einnahmen-Überschuss-Rechnung, die Gewinn- und Verlustrechnung oder die Bilanz hinterlegt haben.
Wenn sich das Programm dann auch noch gut bedienen lässt, werden Monats- und Jahresabschluss fast zum Kinderspiel.
Doch eine gute Buchhaltung muss heute noch mehr leisten: Aus den bereits genannten Grundelementen sollte man diverse Auswertungen auf Knopfdruck erstellen können. Sie sollten sich nach verschiedenen Kriterien (Kunden, Artikel) strukturieren und in unterschiedliche Datenformate exportieren lassen. Also auf die zeitnahe Information kommt es immer mehr an.
Sind kleinere Unternehmen da nicht aufgrund geringerer Ressourcen im Wettbewerbsnachteil?
Siller: Für Kleinstunternehmen scheint es nicht leistbar, ein ausgeklügeltes Controllingsystem zu etablieren und erfolgreich zu betreiben. Viele Unternehmer glauben auch, sie brauchen kein Controlling, weil es etwas kostet und sie ohnehin ausreichend Gewinn machen. Da wird oft nicht weit genug gedacht.
In einer Untersuchung bei österreichischen Unternehmen mit bis zu zehn Mitarbeitern haben wir herausgefunden, dass es vor allem zwei Gründe sind, warum kleinere Betriebe Finanzbuchhaltung und Controlling relativ sparsam nutzen: 1. kein Bedarf aufgrund der überschaubaren Unternehmensgröße, und 2. Zeitmangel. Das war Anlass für uns, ein fünfteiliges Cockpit-Konzept zu entwickeln. Dieses beschränkt sich auf die Mindestausstattung von Rechnungswesen und Controlling und bietet den Unternehmen einen Überblick darüber, wie sie wirtschaftlich dastehen. Wer dieses Konzept mit einer guten Finanzbuchhaltungssoftware unterlegt, macht einen großen Fortschritt in Richtung zukunftssicheres Unternehmen.
Und: Controlling bringt weit mehr an Einsichten und Wissen als es kostet – sie brauchen dazu ja keinen Controller, sondern selbst etwas Know-how im Bereich Finanzbuchhaltung. Und noch etwas: Wenn Sie heute Gewinn machen, sagt das nichts über das Morgen aus. Nur ein gutes Rechnungswesen kann Ihnen sagen, wie wahrscheinlich es ist, dass Sie künftig auch noch Gewinne schreiben.
Wie wirkt sich eine leistungsfähige Buchhaltung im Unternehmen auf die Zusammenarbeit mit dem Steuerberater aus?
Siller: Der Steuerberater hat für viele KMU eine wichtige Funktion. Auch in unserer Untersuchung haben viele der Befragten gesagt, dass sie ihrem Steuerberater die Buchhaltung und damit einen Großteil der kaufmännischen Führung anvertrauen. Oft übernimmt der externe Dienstleister zusätzlich Controllingfunktionen. Meiner Meinung nach spricht heute viel dafür, sich zumindest so viel Wissen über Rechnungswesen selbst anzueignen, dass man mit dem Steuerberater auf Augenhöhe sprechen kann.
Und viele Unternehmen entscheiden sich dann, die Finanzbuchhaltung künftig selbst zu machen, und den Steuerberater gezielt für die Steuerberatung einzusetzen. Sie können einem Steuerberater keinen größeren Gefallen tun, als ihm eine saubere Buchhaltung, ein übersichtliches Journal und unter Umständen sogar aussagekräftige Anlagen-, Eigenkapital-, Forderungs- und Verbindlichkeitenspiegel zu schicken. Das erleichtert ihm nicht nur die Übersicht und die Arbeit mit Ihren Zahlen sowie die steuerliche Vertretung, sondern spart Ihnen selbstverständlich Honorarkosten.
Anforderungen der GoBD an Buchführung und Archivierung
Die GoBD stellen besondere Anforderungen an die digitale Buchführung und an die Aufbewahrung elektronischer Geschäftsdokumente. Zur Vermeidung von Schwierigkeiten mit dem Finanzamt sollten Unternehmen sich an die Vorgaben halten. Dieser Beitrag beantwortet häufige Fragen zu den GoBD.
Seit Anfang 2015 gelten in Deutschland die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, kurz: GoBD. Das vom Bundesministerium der Finanzen (BMF) veröffentlichte Regelwerk stellt verbindlich klar, wie eine ordnungsmäßige IT-gestützte Buchführung formal auszusehen hat und wie Geschäftsdokumente und Unterlagen elektronisch aufzubewahren sind.
Die GoBD betreffen alle Steuerpflichtigen, die Gewinneinkünfte erzielen und für ihre geschäftlichen Prozesse IT-Systeme nutzen – also sowohl Firmen mit doppelter Buchführung als auch Einnahmen-Überschuss-Rechner. Trotzdem führen viele kleine und mittelgroße Unternehmen ihre Bücher immer noch nicht vollständig GoBD-konform. Vor allem hinsichtlich der Aufbewahrung von elektronischen Belegen und Daten gibt es Handlungsbedarf.
Die folgenden Fragen und Antworten fassen wichtige Aspekte im Zusammenhang mit der Umsetzung der GoBD zusammen. Für detaillierte Auskünfte empfiehlt es sich, einen Experten (z. B. einen Steuerberater) zu konsultieren.
Welche Systeme im Unternehmen sind von den GoBD betroffen?
Alle Systeme, bei denen buchführungsrelevante Belege anfallen, müssen die Vorgaben der GoBD erfüllen. Darum sind neben der Finanzbuchhaltung als Hauptbuchführungssystem auch die sogenannten Vor- und Nebensysteme auf ihre Konformität hin zu überprüfen und gegebenenfalls anzupassen. Hierzu zählen unter anderem Anlagenbuchhaltung, Lohnabrechnung, Warenwirtschaft, Materialwirtschaft, Fakturierung, Kassensystem, Archivsystem und Dokumentenmanagementsystem. Die Schnittstellen zwischen den Systemen sind ebenfalls in die Überprüfung einzubeziehen.
Was schreibt die Finanzverwaltung hinsichtlich der Aufbewahrungspflicht vor?
Im Unternehmen entstandene oder dort, beispielsweise per E-Mail oder Download, eingegangene elektronische Daten sind in ebendieser Form unveränderbar aufzubewahren und über die gesamte Dauer der Aufbewahrungsfrist vorzuhalten – auch für den maschinellen Zugriff der Finanzverwaltung bei Außenprüfungen. Eine Aufbewahrung dieser Daten nur in gedruckter Form ist nicht zulässig. Die Aufbewahrungspflicht gilt für die Daten der Finanzbuchhaltung sowie für alle Einzelaufzeichnungen und Stammdaten mit steuerlicher Relevanz aus den Vor- und Nebensystemen der Finanzbuchhaltung. Beispiele hierfür sind Eingangs- und Ausgangsrechnungen oder Aufzeichnungen über Wareneingänge und -ausgänge.
Welche Vorgaben machen die GoBD für die Erfassung von Geschäftsvorfällen?
Die GoBD sehen vor, dass unbare Geschäftsvorfälle binnen zehn Tagen zu erfassen sind. Zum Erfassen gehören in diesem Zusammenhang Belegidentifikation, Belegsichtung, Belegsicherung und geordnete Ablage. Waren- und Kostenrechnungen, die nicht binnen acht Tagen beglichen werden, sollen mit ihrer Kontokorrentbeziehung erfasst werden. Bare Geschäftsvorfälle sind wie bisher tagesaktuell im Kassenbuch aufzuzeichnen. Liegt eine geordnete Belegablage im Sinne der GoBD vor, kann die Erfassung mit der Finanzbuchhaltungssoftware auch später erfolgen.
In jedem Fall sollte der Prozess der Belegablage klar geregelt und in einer Verfahrensdokumentation beschrieben sein. Wichtige Fragen in diesem Zusammenhang sind: Wie wird die Vollständigkeit der Belege sichergestellt? Wie ist das Ordnungssystem gestaltet? Wer kann auf die Unterlagen zugreifen? Wie wird der Zugang nicht berechtigter Personen verhindert?
{{box-list-left}}
Was ist bei der Festschreibung von Buchungen zu beachten?
Die GoBD legen fest, dass Buchungssätze „bis zum Ablauf des Folgemonats“ festzuschreiben sind, also im Regelfall bis spätestens zur Umsatzsteuervoranmeldung (UVA). Im Sinne der GoBD gilt ein Geschäftsvorfall erst dann als gebucht, wenn er festgeschrieben ist und damit den Grundsatz der Unveränderbarkeit erfüllt. Im Buchungsprozess ist das der Zeitpunkt der Autorisierung bzw. Freigabe von (vor-)erfassten Buchungssätzen durch die dafür berechtigte Person im Unternehmen oder in der Kanzlei des Steuerberaters. Nach diesem Zeitpunkt müssen alle Änderungen lückenlos nachvollziehbar sein.
Bitkom-Leitfaden Elektronische Archivierung und GoBD
Dürfen Belege in Office-Formaten aufbewahrt werden?
Office-Formate (z. B. Microsoft Word) können grundsätzlich weiterhin zur Aufbewahrung von steuerlich relevanten Belegen verwendet werden. In Anbetracht der technischen Möglichkeiten, Daten in solchen Formaten zu verändern oder unprotokolliert zu löschen, sind hier jedoch ergänzende Maßnahmen zur Gewährleistung der Unveränderbarkeit notwendig – wie zum Beispiel regelmäßige Sicherungen, Zugriffsschutz und eine Verfahrensdokumentation mit entsprechenden Erläuterungen.
Ist es GoBD-konform, elektronische Belege und Aufzeichnungen im herkömmlichen Dateisystem aufzubewahren?
Prinzipiell ist es zwar zulässig, Belege und Dokumente auf Dateisystemebene abzulegen. Die Finanzverwaltung sieht ein solches Vorgehen aber als problematisch an. Wie bei der Verwendung von Office-Formaten gilt, dass Maßnahmen zum Zugriffsschutz und zur Unveränderbarkeit der Daten ergriffen und dokumentiert werden müssen.
Wie können Unternehmen eine GoBD-konforme Aufbewahrung von Belegen und sonstigen Aufzeichnungen am besten sicherstellen?
Wer steuerlich relevante elektronische Dokumente auf dem Arbeitsplatzrechner lediglich in einer herkömmlichen Ordnerstruktur als Word-, Excel- oder einfache PDF-Dateien im Dateisystem ablegt, verstößt gegen zentrale Vorgaben der GoBD: nämlich die Anforderungen an die Nachvollziehbarkeit und Unveränderbarkeit. Deshalb ist es empfehlenswert, ein Dokumentenmanagement-System (DMS) einzusetzen. Ein DMS schafft die technischen Voraussetzungen, um steuerlich relevante Daten mit vergleichsweise geringem Aufwand revisionssicher und GoBD-konform aufzubewahren. Hierzu sollte die DMS-Software mindestens mit dem System zur Finanzbuchhaltung verknüpft sein.
Gibt es eine offizielle Zertifizierung für GoBD-konforme Softwareprodukte?
Nein. Die Finanzverwaltung erteilt keine sogenannten Positiv-Zertifikate zur Ordnungsmäßigkeit IT-gestützter Buchführungssysteme. Softwarehersteller haben jedoch die Möglichkeit, ihre Produkte von unabhängiger Seite (meist von einer Wirtschaftsprüfungsgesellschaft) nach den Prüfungsstandards IDW PS 880 und IDW RS FAIT 1 prüfen zu lassen und hierüber eine Prüfbescheinigung zu erhalten. Damit wird bescheinigt, dass die untersuchte Software wesentliche Vorgaben der GoBD erfüllt.
Angenehme Begleiterscheinung: Wer GoBD-geprüfte Software einsetzt, dürfte auch von einem geringeren internen Wirtschaftsprüfungsaufwand im Unternehmen profitieren. Für die Ordnungsmäßigkeit seiner Buchführung bleibt aber – unabhängig vom eingesetzten Softwareprodukt – in jedem Fall der Steuerpflichtige selbst verantwortlich.