Blog

Lohnabrechnung

Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.

Gehaltsabrechnung verstehen – was auf der Verdienstabrechnung steht
HR & Payroll

Gehaltsabrechnung verstehen – was auf der Verdienstabrechnung steht

Viele Beschäftigte kennen lediglich den Auszahlungsbetrag auf ihrer Gehaltsabrechnung. Wie sich das Nettogehalt berechnet und was mit den Abzügen geschieht, wissen hingegen nur die wenigsten. Dieser Beitrag erläutert es – am Beispiel einer fiktiven Verdienstabrechnung.

5 Min. Lesezeit

Monat für Monat händigen Arbeitgeber ihren Mitarbeitern eine Verdienstabrechnung aus. Viele Arbeitnehmer verstehen die eigene Gehaltsabrechnung jedoch kaum. Deshalb lesen sie meistens auch lediglich den Überweisungsbetrag und vielleicht noch die ausgewiesene Anzahl der Resturlaubstage. Anschließend landet die Verdienstabrechnung in der Ablage.

Wer ein Gefühl dafür entwickeln möchte, wie es zu seinem Nettogehalt kommt, der sollte einen genaueren Blick auf seine Lohnabrechnung werfen. Dieser Artikel soll dabei unterstützen, indem die Positionen der Gehaltsabrechnung einer fiktiven Person erläutert werden. Teilen Sie diesen Beitrag daher gern in Ihrem Unternehmen!

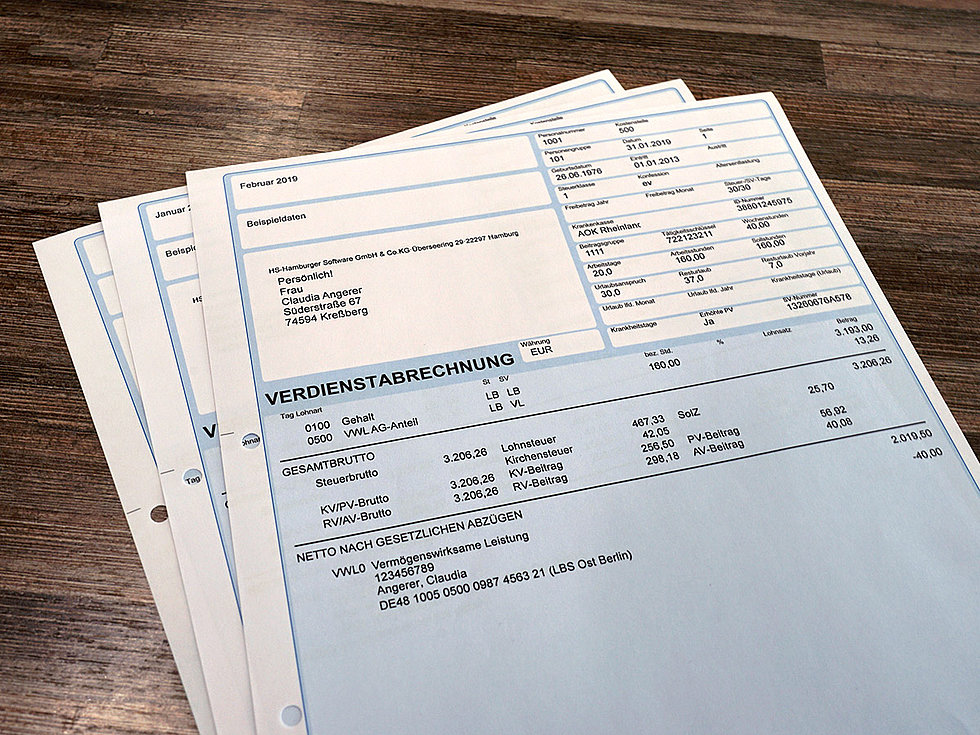
Stellen wir uns also die Gehaltsabrechnung von Claudia Angerer vor. Frau Angerer ist 42 Jahre alt, kinderlos und als kaufmännische Angestellte für ein Unternehmen in Hamburg tätig.

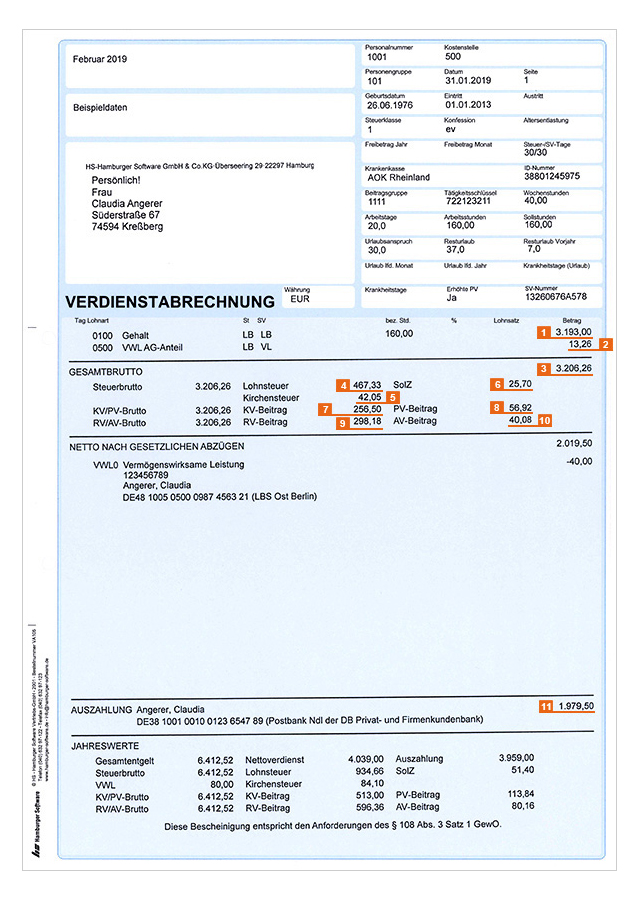
Beispiel für eine Verdienstabrechnung (Erläuterungen im Text)

Verdienstabrechnung verstehen - was auf dem Lohnzettel steht

Bruttogehalt und vermögenswirksame Leistungen

Frau Angerer erhält ein monatliches Bruttofestgehalt von 3.193,00 Euro.1 Ihr Arbeitgeber zahlt jeden Monat 13,26 Euro zu ihrem Sparbetrag von 40 Euro für vermögenswirksame Leistungen hinzu.2 Somit hat Frau Angerer ein Gesamtbruttoeinkommen 3 in Höhe von 3.206,26 Euro, welches sie versteuern und für das sie Beiträge an die Krankenkasse etc. zahlen muss.

Lohnsteuer

Von ihrem Bruttogehalt zahlt Frau Angerer 467,33 Euro Lohnsteuer.4 Das ist der größte Beitrag, den sie monatlich zu leisten hat. Frau Angerer hat die Lohnsteuerklasse 1, da sie unverheiratet ist. Davon und von der Einkommenshöhe hängt die Höhe der Lohnsteuer ab: Wer mehr verdient, zahlt mehr Steuern. Und wer einen Zuschuss zu vermögenswirksamen Leistungen in Anspruch nimmt, versteuert auch diesen.

Die Lohnsteuer errechnet sich nach den Vorgaben des bundeseinheitlichen „Programmablaufplans für die maschinelle Berechnung der vom Arbeitslohn einzubehaltenden Lohnsteuer, des Solidaritätszuschlags und der Maßstabsteuer für die Kirchenlohnsteuer”.

Im Einzelfall kann die Lohnsteuer auf der Website des Bundesministeriums der Finanzen mit einem Lohn- und Einkommensteuerrechner berechnet werden. Schneller erledigt dies natürlich eine Software für die Personalabrechnung, die darüber hinaus auch die im Folgenden genannten Positionen mitberechnet.

Kirchensteuer

Claudia Angerer ist evangelisch und muss daher Kirchensteuer zahlen. Davon bezahlen die Kirchen ihre Mitarbeiter, die Instandhaltung von Gebäuden sowie karitative Leistungen wie Pflegedienste. Die Höhe der Kirchensteuer hängt einerseits vom Gehalt und andererseits vom Bundesland ab, in dem der Beschäftigte arbeitet.

Frau Angerer lebt in Baden-Württemberg, arbeitet jedoch in Hamburg. Daher zahlt sie neun Prozent Kirchensteuer auf ihre Lohnsteuer von 467,33 Euro, was 42,05 Euro entspricht.5 An ihrem Wohnsitz in Baden-Württemberg wären dies acht Prozent, also 37,39 Euro.

Solidaritätszuschlag

Um die Kosten der deutschen Einheit zu finanzieren, zahlt Frau Angerer einen Solidaritätszuschlag („Soli“) in Höhe von 5,5 Prozent der 467,33 Euro Lohnsteuer an das Finanzamt. Dies entspricht 25,70 Euro.6

Krankenversicherung (KV)

Frau Angerer ist in einer gesetzlichen Krankenkasse pflichtversichert. Ab einem monatlichen Bruttogehalt von 5062,50 Euro könnte sie in eine private Krankenversicherung wechseln. Die Krankenkasse von Frau Angerer erhebt den allgemeinen Versicherungsbeitrag von 14,6 Prozent sowie einen kassenindividuellen Zusatzbeitrag von 1,4 Prozent, um finanzielle Engpässe auszugleichen.

Es gibt eine Beitragsbemessungsgrenze, die zurzeit bei 4537,50 Euro pro Monat liegt. Das bedeutet: Einkommen, das über den Betrag von 4537,50 Euro monatlich hinausgeht, wird bei der Beitragberechnung zur gesetzlichen Krankenversicherung nicht berücksichtigt.

Arbeitgeber und Arbeitnehmer teilen sich die Beiträge zur Krankenversicherung paritätisch und seit 2019 gilt das auch für den Zusatzbeitrag. Von den 3206,26 Euro werden also Beiträge für die Krankenversicherung in Höhe von insgesamt 16 Prozent (14,6+1,4) abgeführt. Das entspricht im Fall von Frau Angerer 513 Euro, von denen sie 256,50 Euro an ihre Krankenversicherung bezahlt.7

Pflegeversicherung (PV)

Auch die Beiträge zur Pflegeversicherung, die Frau Angerer im Falle einer Pflegebedürftigkeit unterstützen würde, teilen sich Arbeitgeber und Arbeitnehmer zu gleichen Teilen. Der Beitrag liegt im Jahr 2019 bei 3,05 Prozent vom Bruttogehalt. Insgesamt fließen von den 3206,26 Euro somit 97,79 Euro in die Pflegeversicherung. Frau Angerer zahlt davon die Hälfte, also 48,89 Euro.

Da sie kinderlos ist, zahlt sie einen Kinderlosenzuschlag von 0,25 Prozent (8,01 Euro), den sie sich nicht mit dem Arbeitgeber teilt. Die gerundeten 8,01 Euro und 48,89 Euro ergeben durch die Nachkommastellen den Beitrag von 56,92 Euro für die Pflegeversicherung.8

Rentenversicherung (RV)

Im Alter wird Frau Angerer einen Anspruch auf staatliche Rente haben, da sie in die gesetzliche Rentenversicherung einzahlt. Der Beitragssatz für die Rente liegt bei 18,6 Prozent, die in Westdeutschland bis zu einem Betrag von 6700 Euro monatlich erhoben werden.

Arbeitgeber und Arbeitnehmer teilen sich den Beitrag in Höhe von 596,36 Euro, sodass auf Frau Angerers Verdienstabrechnung ein Abzug in Höhe von 298,18 Euro gedruckt wird.9

Arbeitslosenversicherung (AV)

Wenn Frau Angerer arbeitslos wird, soll sie durch die Arbeitslosenversicherung eine Absicherung in Form von Arbeitslosengeld erhalten und z. B. Beratungsangebote der Arbeitsagentur wahrnehmen können. Um dies zu finanzieren, leisten Arbeitgeber und Arbeitnehmer gemeinsam einen Beitrag von 2,5 Prozent, also 80,16 Euro, von denen Frau Angerer 40,08 Euro zahlt.10

Auszahlung

Claudia Angerer verdient bei ihrem Arbeitgeber 3206,26 Euro brutto im Monat inklusive eines Arbeitgeberzuschusses zu ihren vermögenswirksamen Leistungen von 13,26 Euro. Vom Gesamtbrutto werden insgesamt 1186,76 Euro für die oben genannten Zweige der Sozialversicherung sowie für Lohnsteuer, Kirchensteuer und Soli abgezogen. Ihr Nettogehalt beläuft sich demnach auf 2019,50 Euro. Das sind knapp 63 Prozent ihres Bruttoeinkommens.

Von ihrem Nettogehalt investiert Frau Angerer 40 Euro in eine vermögenswirksame Leistung. Diesen Sparbetrag überweist ihr Arbeitgeber direkt für sie, sodass auf Frau Angerers Girokonto 1979,50 Euro ankommen.11

Hinweis

Dieser Beitrag bezieht sich beispielhaft auf die im Jahr 2019 gültigen Beitragssätze. Die aktuellen Beitragssätze und Rechengrößen in der Sozialversicherung finden Sie im Blogbeitrag Lohnabrechnung 2026: Die Änderungen im Überblick.

Lohnnachweis Unfallversicherung: Elektronische Meldung ab 2017
HR & Payroll

Lohnnachweis Unfallversicherung: Elektronische Meldung ab 2017

Seit Januar 2017 müssen Bauunternehmen den Lohnnachweis zur Unfallversicherung elektronisch übermitteln. Bisher erfolgte die Meldung meist in Papierform. Achten Sie darauf, dass diese Umstellung von Ihrem Baulohnbüro vorgenommen oder in Ihrer Baulohnsoftware umgesetzt wird. Bauunternehmen, die bei den Unfallversicherungsträgern versichert sind, müssen einmal jährlich die Arbeitsentgelte sowie die geleisteten Arbeitsstunden des abgelaufenen Kalenderjahres melden. Diese Angaben sind Grundlage für die Berechnung des Beitrags, den das Unternehmen an den Versicherungsträger zahlt.

5 Min. Lesezeit

Elektronische Übermittlung ersetzt Papierform

Während die Meldung bisher per Fax oder Post verschickt werden konnte, ist seit 1. Januar 2017 ein mehrstufiges elektronisches Verfahren verpflichtend. Dieses Verfahren wurde eingeführt, um Fehlerquellen zu minimieren, Bearbeitungszeiten zu verkürzen und eine sichere Datenübertragung zu gewährleisten.

Frist, Übergangsphase und Begründung

Die Richtlinien für die Übermittlung und die Inhalte des elektronischen Lohnnachweises wurden von der Deutschen Gesetzlichen Unfallversicherung (DGUV) gemeinsam mit den Sozialversicherungsträgern in den „Gemeinsamen Grundsätzen zur Datenübermittlung an die Unfallversicherung“ festgelegt.

  • Frist für das Beitragsjahr 2016: Frist für die erstmalige Abgabe endet am 16. Februar 2017
  • Übergangsphase für 2016 und 2017: In diesen Jahren musste der Lohnnachweis zweifach abgegeben werden – sowohl in Papierform als auch elektronisch. Begründung: So sollte eine ausreichende Qualität des neuen Verfahrens gewährleistet und eventuelle Fehler erkannt werden, bevor das alte System abgeschaltet wird.
  • Ab Beitragsjahr 2018: Nur noch elektronische Meldung möglich.
Mindestlohn im Baugewerbe: Auswirkungen des MiLoG auf Betriebe
HR & Payroll

Mindestlohn im Baugewerbe: Auswirkungen des MiLoG auf Betriebe

Seit dem 1. Januar 2015 gilt in Deutschland das Mindestlohngesetz (MiLoG). Auch für die Baubranche ergeben sich dadurch wichtige Änderungen: Während viele Beschäftigte bereits tarifliche Mindestlöhne erhalten, gibt es Personengruppen, die nicht durch den Tarifvertrag erfasst werden und deshalb Anspruch auf den gesetzlichen Mindestlohn haben.Dieser lag zum Start bei 8,50 € pro Stunde und wird regelmäßig von der Mindestlohnkommission überprüft und angepasst.

5 Min. Lesezeit

Wer ist vom MiLoG betroffen?

Das MiLoG gilt für alle Arbeitnehmer, soweit sie nicht von einem branchenspezifischen Mindestlohntarifvertrag erfasst sind.

Im Baugewerbe betrifft das vor allem Angestellte, Poliere sowie bestimmte Hilfskräfte und Minijobber.
Die tariflichen Mindestlöhne für gewerbliche Bauarbeiter bleiben bestehen – das MiLoG greift dort nur, wenn jemand nicht unter den Geltungsbereich des Tarifvertrags Mindestlohn Bau fällt.

Vergütungsbestandteile – was zählt zum Mindestlohn?

Das MiLoG selbst definiert nicht genau, welche Zahlungen anrechenbar sind. Nach aktueller Rechtsprechung können u. a. berücksichtigt werden:

  • Zulagen und Zuschläge, sofern sie normale Arbeitsleistung abgelten
  • Weihnachtsgeld oder zusätzliches Urlaubsgeld, wenn sie anteilig und rechtzeitig gezahlt werden

Nicht anrechenbar sind dagegen:

  • Zu besonderen Zeiten tätig sein (Überstunden-, Sonn-, Feiertags- oder Nachtarbeit)
  • Unter besonders erschwerten Bedingungen arbeiten (Schmutz- oder Gefahrenzulagen)
  • Mehrarbeit pro Zeiteinheit leisten (Akkordprämie) oder eine besondere Qualität der Arbeit erbringen
  • Auslösungen, Verpflegungszuschüsse und Fahrtkosten im Rahmen von Auswärtstätigkeiten

Besondere Personengruppen im Baugewerbe

Reinigungspersonal

Reinigungskräfte, die nicht dem Tarifvertrag unterfallen, haben Anspruch auf den gesetzlichen Mindestlohn. Das gilt auch für Arbeitnehmer, die außerhalb ihrer Arbeitszeit Beförderungsleistungen übernehmen (z. B. Bulli-Fahrer).

Schüler und Schulabgänger

  • Schüler ab 18 Jahren erhalten den gesetzlichen Mindestlohn.
  • Schulabgänger haben Anspruch, wenn sie innerhalb von 12 Monaten nach Schulende mehr als 50 Arbeitstage tätig sind.
  • Bis zu 50 Arbeitstage gelten als kurzfristige Beschäftigung ohne Mindestlohnanspruch.

Angestellte und Poliere

Für diese Gruppen gilt kein branchenspezifischer Tariflohn, daher greift hier seit 01.01.2015 das MiLoG – auch bei geringfügiger Beschäftigung (Minijob bis zur Verdienstgrenze).

Auszubildende und Praktikanten

  • Auszubildende sind vom MiLoG ausgenommen; es gelten die tariflichen Ausbildungsvergütungen.
  • Praktikanten erhalten grundsätzlich Mindestlohn, außer wenn es sich um:
    • Pflichtpraktika handelt,
    • Praktika zur Orientierung (max. 3 Monate),
    • oder studien- bzw. ausbildungsbegleitende Praktika (max. 3 Monate).

Geringfügig Beschäftigte

Bei Minijobbern ist eine Anpassung der vertraglichen Stundenzahl nötig, um Mindestlohnverstöße zu vermeiden.
Rechnerisch sind bei 8,50 € maximal ca. 52 Stunden pro Monat bzw. 12 Stunden pro Woche möglich.

Mindestgehalt für Angestellte und Poliere

Beispiel:
173 Stunden × 8,50 € = 1.470,50 € brutto.
Je nach Monat schwankt die tatsächliche Arbeitszeit zwischen 160 und 184 Stunden. Bei 22 Arbeitstagen (176 Stunden) müsste das Gehalt z. B. mindestens 1.496 € betragen, um Mindestlohnkonformität sicherzustellen.

Tariflicher Mindestlohn Gesetzlicher Mindestlohn

Gewerbliche Arbeitnehmer

+

-

Angestellte / Poliere

-

+

Auszubildende

-

-

Geringfügig Beschäftigte (gewerblich)

+

-

Geringfügig Beschäftigte (angestellt)

-

+

Reinigungspersonal

-

+

"Bulli-Fahrer"

-

+

Praktikanten

-

+1

Schüler

-

+2

Schulabgänger

+3

+2

1 bei freiwilligem Praktikum länger als drei Monate
2 ab 18 Jahre
3 bei Tätigkeit über 50 Arbeitstage

Aufzeichnungspflichten für Arbeitgeber

Das MiLoG bringt strenge Dokumentationspflichten mit sich:

  • Beginn, Ende und Dauer der täglichen Arbeitszeit müssen innerhalb von 7 Tagen nach Leistungserbringung aufgezeichnet werden.
  • Die Aufzeichnungen sind mindestens 2 Jahre aufzubewahren.
  • Dies gilt auch für Angestellte und Poliere, die vorher oft nicht erfasst wurden.

Der Zentralverband des Deutschen Baugewerbes (ZDB) setzt sich dafür ein, dass bestimmte gutverdienende Angestellte von der Pflicht ausgenommen werden. Eine gesetzliche Erleichterung gibt es jedoch bisher nicht.

Fazit

Der allgemeine Mindestlohn hat die Vergütungspraxis im Baugewerbe verändert, vor allem für Angestellte, Poliere und Minijobber. Arbeitgeber müssen nun neben korrekter Lohnzahlung auch die Aufzeichnungspflichten strikt einhalten, um Bußgelder und Nachzahlungen zu vermeiden.

Aktuelle und kommende Anpassungen des Mindestlohns sowie arbeitsrechtliche Änderungen finden Sie im Blogartikel Baulohn 2025: Alle wichtigen Änderungen im Überblick.

Quellen

Mindestlohngesetz (MiLoG)

Bundesministerium für Arbeit und Soziales – Mindestlohn

SOKA-BAU – MIndestlohn

Lohnabrechnungssoftware Vergleich: Die besten Programme 2025 für KMUs
HR & Payroll

Lohnabrechnungssoftware Vergleich: Die besten Programme 2025 für KMUs

Ob Du gerade erst über die Digitalisierung deiner Lohnabrechnung nachdenkst oder mit deinem aktuellen System unzufrieden bist: Die richtige Lohnsoftware kann den entscheidenden Unterschied machen – in puncto Effizienz, Fehlerfreiheit und rechtlicher Sicherheit.

5 Min. Lesezeit

Warum Du bei der Wahl deiner Lohnsoftware nichts dem Zufall überlassen solltest

Ob Du gerade erst über die Digitalisierung deiner Lohnabrechnung nachdenkst oder mit deinem aktuellen System unzufrieden bist: Die richtige Lohnsoftware kann den entscheidenden Unterschied machen – in puncto Effizienz, Fehlerfreiheit und rechtlicher Sicherheit.

Eine gut gewählte Lohnabrechnungssoftware berechnet Löhne und Gehälter zuverlässig und lässt sich auch nahtlos in bestehende HR- oder ERP-Systeme einbinden. So werden Datenautomatisch übertragen, manuelle Eingaben entfallen – und das senkt das Risiko für Fehler deutlich. Zudem sind moderne Lohnprogramme oft mit Self-Service-Portalen für Mitarbeitenden ausgestattet, die den Zugriff auf Gehaltsabrechnungen und persönliche Daten erleichtern.

Gerade für kleine und mittelständische Unternehmen im DACH-Raum ist eine moderne Lohnabrechnungssoftware längst kein Luxus mehr, sondern ein Muss. In diesem Artikel zeigen wir dir, welche Dienstleistungsunternehmen2025 ganz vorne mitspielen, worauf du bei der Auswahl achten solltest – und warum Infoniqa dabei besonders heraussticht.

Was ist Lohnabrechnungssoftware – und warum ist sie für KMUs so wichtig?

Lohnabrechnungssoftware unterstützt dich dabei, Löhne und Gehälter automatisiert, korrekt und gesetzeskonform abzurechnen – inklusive aller Abgaben, Meldungen und Nachweise. Gerade in kleineren HR-Teams sorgt sie für:

  • Weniger manuelle Arbeit
  • Mehr Sicherheit bei Steuer und Sozialversicherung
  • Schnellere Prozesse und geringere Fehleranfälligkeit
  • Entlastung deiner HR- und Buchhaltungsabteilung

Darüber hinaus bietet eine umfassende Lohnsoftware oft zusätzliche Funktionen wie die Verwaltung von Urlaubs -und Krankheitszeiten, die Berechnung von Überstunden und Boni sowie die Verwaltung verschiedener Lohnarten und die Erstellung von Berichten und Analysen. Diese erweiterten Funktionen tragen dazu bei, die Transparenz und Effizienz im Personalmanagement zu erhöhen und strategische Entscheidungen zu unterstützen. Insgesamt ist die Wahl einer geeigneten Lohnsoftware ein entscheidender Schritt zur Optimierung der Personalverwaltung und zur Sicherstellung der Zufriedenheit der Mitarbeitenden.

Online-Lohnabrechnung

Eine Online-Lohnabrechnung ist eine Lohnabrechnungssoftware, die über das Internet zugänglich ist. Dies bietet viele Vorteile, wie zum Beispiel die Möglichkeit, von jedem Ort aus auf die Software zuzugreifen, und die Möglichkeit, die Software von mehreren Benutzern gleichzeitig zu nutzen. Eine Online-Lohnabrechnung kann auch die Kommunikation zwischen den Mitarbeitenden und der Personalabteilung verbessern, indem sie es ermöglicht, Informationen und Dokumente online auszutauschen. Dies fördert die Effizienz und Transparenz im Unternehmen und erleichtert den Zugriff auf wichtige Daten.

Vorteile einer Software für die Lohnabrechnung

Eine Software für die Lohnabrechnung bietet viele Vorteile für Unternehmen. Einige der wichtigsten Vorteile sind:

  • Zeitersparnis: Eine Lohnabrechnungssoftware kann den Prozess der Lohnabrechnung automatisieren, was bedeutet, dass Unternehmen weniger Zeit für die Abrechnung aufwenden müssen. Dies ermöglicht es den HR-Teams, sich auf strategischere Aufgaben zu konzentrieren.
  • Genauigkeit: Eine Lohnabrechnungssoftware vermeidet Fehler, die bei der manuellen Abrechnung auftreten können. Dies sorgt für eine korrekte Berechnung der Löhne und Gehälter und reduziert das Risiko von Nachzahlungen oder rechtlichen Problemen.
  • Einhaltung von Gesetzen und Vorschriften: Eine Lohnabrechnungssoftware stellt sicher, dass die Lohnabrechnungen den gesetzlichen Anforderungen entsprechen. Dies umfasst die korrekte Berechnung von Steuern und Sozialversicherungsbeiträgen sowie die Einhaltung der DSGVO.
  • Transparenz: Eine Lohnabrechnungssoftware gibt Unternehmen eine Übersicht über ihre Lohnabrechnungen, was es ihnen ermöglicht, ihre Finanzen besser zu planen. Dies fördert die Transparenz und das Vertrauen der Mitarbeitenden in die Lohnabrechnungsprozesse.

Funktionen eines Lohnabrechnungsprogramms

Eine Lohnabrechnungssoftware bietet eine Vielzahl von Funktionen, die Unternehmen bei der Abrechnung ihrer Löhne und Gehälterunterstützen. Einige der wichtigsten Funktionen sind:

  • Lohn-  und Gehaltsabrechnung: Die Software kann Löhne und Gehälter berechnen und abrechnen, einschließlich der Berücksichtigung von Überstunden, Boni und anderen Vergütungen.
  • Steuerliche Abgaben und Sozialversicherungsbeträge: Die Software kann steuerliche Abgaben und Sozialversicherungsbeträge berechnen und abrechnen, was die Einhaltung gesetzlicher Vorschriften sicherstellt.
  • Anwesenheits- und Zeiterfassung: Die Software kann die Anwesenheit und die Arbeitszeit der Mitarbeitenden erfassen, was die Grundlage für eine korrekte Lohnabrechnung bildet.
  • Personalverwaltung: Die Software kann die Personalverwaltung unterstützen, indem sie Informationen über die Mitarbeitenden speichert und verarbeitet. Dies umfasst die Verwaltung von Urlaubs- und Krankheitszeiten sowie die Erstellung von Berichten und Analysen.

Die besten Lohnprogramme 2025: Unsere Top 3

1. Infoniqa

✅ Ideal für KMUs mit hohen Anforderungen

✅ Cloud oder On-Premise

✅ Nahtlose Integration in Microsoft Dynamics 365

✅ Outsourcing möglich – ab 9 €/CHF pro Abrechnung

✅ Fokus auf DACH-spezifische Compliance

Infoniqa ist besonders für Unternehmen geeignet, die eine umfassende Lösung suchen, die sowohl Flexibilität als auch Sicherheit bietet. Die Software ist flexibel und kann eine große Anzahl von Mitarbeitenden verwalten. Mit der Möglichkeit, zwischen Cloud- und On-Premise-Lösungen zu wählen, können Unternehmen ihre Lohnabrechnungen effizient verwalten.

Die Integration in Microsoft Dynamics 365 ermöglicht eine nahtlose Verbindung mit bestehenden ERP-Systemen und sorgt für eine optimierte Datenübertragung. Besonders hervorzuheben ist das Outsourcing-Angebot, das Unternehmen die Möglichkeit bietet, ihre Lohnabrechnung extern zu verwalten, was sowohl Zeit als auch Ressourcen spart.

2. Personio

✅ Bekannt für intuitive Nutzeroberfläche

✅ Starke HR-Funktionen, Payroll noch begrenzt

✅ Eher für kleinere Teams ohne komplexe Anforderungen

Personio ist ideal für Unternehmen, die eine benutzerfreundliche Lösung suchen, die sich leicht in bestehende HR-Prozesse integrieren lässt. Die Software ist besonders für kleinere Teams geeignet, die keine komplexen Anforderungen an die Lohnabrechnung haben. Die intuitive Benutzeroberfläche erleichtert die Verwaltung von Mitarbeiterdaten und ermöglicht eine effiziente Personalverwaltung.

Die Anmeldung zur Software ist einfach und schnell, was die Nutzerfreundlichkeit weiter erhöht. Obwohl die Payroll-Funktionen derzeit noch begrenzt sind, bietet Personio eine starke Basis für die HR-Verwaltung.

3. Sage Business Cloud Lohn

✅ Klassisches Dienstleistungsunternehmen mit viel Erfahrung

✅ Gute Integration in andere Sage-Produkte

✅ Benutzeroberfläche weniger modern, teilweise komplex

Sage Business Cloud Lohn ist ein bewährtes Dienstleistungsunternehmen, das sich durch seine langjährige Erfahrung im Bereich der Lohnabrechnung auszeichnet. Die Software bietet eine solide Integration in andere Sage-Produkte, was sie zu einer idealen Wahl für Unternehmen macht, die bereits andere Sage-Lösungen nutzen. Obwohl die Benutzeroberfläche weniger modern ist, bietet sie dennoch umfassende Funktionen für die Lohn- und Gehaltsabrechnung.

Sage ist eines der zuverlässigsten Programme auf dem Markt. Das Lohnabrechnungsprogramm ist besonders für Unternehmen geeignet, die Wert auf eine zuverlässige und erprobte Lösung legen.

Das sollten moderne Lohnabrechnungsprogramme 2025 können

Wenn du heute in eine Lohnsoftware investierst, sollte sie diese Funktionen abdecken:

  • Digitale Gehaltsabrechnung & Lohnsteuerberechnung
  • Automatische Meldungen an Behörden über die Elster-Schnittstelle (ELSTER, SV, UV, etc.)
  • Schnittstellen zu HR-Systemen, ERP, Zeiterfassung, DATEV
  • Flexible Abrechnungsmodelle für Stundenlohn, Boni, Teilzeit
  • Cloudfähig, mobil zugänglich, DSGVO-konform
  • Outsourcing-Optionen, wenn du keine eigene Payroll-Abteilung hast

Zusätzlich zu diesen grundlegenden Funktionen sollten moderne Lohnabrechnungsprogramme auch erweiterte Möglichkeiten zur Datenanalyse bieten, um Unternehmen wertvolle Einblicke in ihre Personal- und Gehaltsstrukturen zugeben. Dies kann durch die Integration von Business-Intelligence-Tools erreicht werden, die detaillierte Berichte und Visualisierungen ermöglichen.

Eine weitere wichtige Funktion ist die Unterstützung von Mehrsprachigkeit und verschiedenen Währungsformaten, um den Anforderungen internationaltätiger Unternehmen gerecht zu werden.

Darüber hinaus sollten moderne Lösungen auch Funktionen zur Verwaltung von Mitarbeitervergünstigungen und -anreizen bieten, wie zum Beispiel die Verwaltung von Prämien, Mobilitätsbudgets oder anderen Benefits. Dies kann die Mitarbeiterzufriedenheiterhöhen und dazu beitragen, Talente im Unternehmen zu halten.

Schließlich sollten Sicherheitsfunktionen wie Zwei-Faktor-Authentifizierung und regelmäßige Sicherheitsupdates Standard sein, um die sensiblen Daten der Mitarbeitenden zu schützen und den neuesten Datenschutzrichtlinien zu entsprechen.

Lohnprogramme im Test: Vergleichskriterien

Beim Vergleich von Lohnabrechnungssoftware sollten Unternehmen verschiedene Kriterien berücksichtigen. Einige der wichtigsten Kriterien sind:

  • Funktionsumfang: Die Software sollte alle notwendigen Funktionen für die Lohnabrechnung bieten, einschließlich der Berechnung von Löhnen und Gehältern, der Verwaltung von Steuerabgaben und Sozialversicherungsbeiträgen sowie der Personalverwaltung.
  • Benutzerfreundlichkeit: Die Software sollte einfach und intuitiv zu bedienen sein, um den Mitarbeitenden die Nutzung zu erleichtern und die Einarbeitungszeit zu minimieren.
  • Sicherheit: Die Software sollte sicher und zuverlässig sein, um die Daten der Mitarbeitenden zu schützen. Dies umfasst die Einhaltung der DSGVO und die Implementierung von Sicherheitsmaßnahmen wie Verschlüsselung und Zwei-Faktor-Authentifizierung.
  • Kosten: Die Software sollte ein gutes Preis-Leistungs-Verhältnis haben und den Bedarf des Unternehmens erfüllen. Es ist wichtig, die verschiedenen Preismodelle zu vergleichen und die Gesamtkosten im Auge zu behalten.
  • Anpassungsfähigkeit: Die Software sollte an die Bedürfnisse des Unternehmens anpassbar sein, um zukünftiges Wachstum und Veränderungen zu unterstützen. Dies umfasst die Möglichkeit, die Software an spezifische Anforderungen anzupassen und zusätzliche Funktionen hinzuzufügen.

Vergleichstabelle: Die wichtigsten Lösungspartner im Überblick

Anbietende Benutzerfreundlichkeit Cloud / On-Prem Integration Support Preis / Leistung Besonderheit
Infoniqa ⭐⭐⭐⭐☆ Beides möglich MS D365, DATEV & mehr DACH-Experten ⭐⭐⭐⭐⭐ Einzige Payroll für Dynamics
Personio ⭐⭐⭐⭐⭐ Cloud HR-first gut ⭐⭐⭐☆ Starker Recruiting-Fokus
Sage ⭐⭐⭐☆ Beides möglich ERP, Buchhaltung solide ⭐⭐⭐☆ Lange Marktpräsenz

Warum Infoniqa bei der digitalen Lohnabrechnung besonders überzeugt

Infoniqa vereint leistungsstarke Payroll-Funktionalitäten mit lokaler DACH-Expertise, hoher Benutzerfreundlichkeit und flexiblen Outsourcing-Angeboten. Dies ermöglicht es Unternehmen, ihre Lohnabrechnung an ein externes Lohnbüro zu übergeben. Als einziges Dienstleistungsunternehmen mit nativer Anbindung an Microsoft Dynamics 365 Business Central ist Infoniqa besonders für KMUs mit digitaler Infrastruktur ideal.

Infoniqa hebt sich durch seine umfassende All-in-One-Lösung ab, die nicht nur die Lohn- und Gehaltsabrechnung vereinfacht, sondern auch die Integration von HR-Softwarelösungen und ERP-Systemen ermöglicht. Diese nahtlose Verbindung sorgt für eine effiziente Datenübertragung und reduziert den manuellen Aufwand erheblich. Die Softwarebietet zudem eine benutzerfreundliche Oberfläche, die es auch weniger technikaffinen Nutzern ermöglicht, sich schnell zurechtzufinden.

Ein weiterer Vorteil von Infoniqa ist der persönliche Support, der durch erfahrene Payroll-Expert:innen gewährleistet wird. Diese Expert:innen stehen dir und deinem Unternehmen bei Fragen und Problemen zur Seite und tragen dazu bei, die Implementierung und Nutzung der Software so reibungslos wie möglich zu gestalten. Infoniqa bietet zudem flexible Outsourcing-Optionen an, die es Unternehmen ermöglichen, ihre Lohnabrechnungen extern verwalten zu lassen, was sowohl Zeit als auch Ressourcen spart.

USP auf einen Blick:

  • Marktführer bei Cloud Payroll in AT/CH/DE
  • Outsourcing ab 9 €/CHF je Abrechnung
  • Persönlicher Support durch Payroll-Expert:innen
  • Nahtlose Integration in bestehende HR- oder ERP-Systeme
  • Umfassende Sicherheitsfunktionen, die den Schutz sensibler Mitarbeiterdaten gewährleisten
  • Regelmäßige Updates, die sicherstellen, dass die Software stets den neuesten gesetzlichen Anforderungen entspricht

👉Erfahre hier, wie die Oberbank mit Infoniqa Payroll erfolgreich digitalisiert hat.

Typische Stolperfallen bei der Auswahl einer Payroll-Software

  • Fehlende Integration in bestehende Systeme
  • Zu starre oder komplizierte Bedienung
  • Mangelnde Rechtssicherheit (GoBD, DSGVO)
  • Kein Support oder nur englischsprachig

Fehlende Systemintegration – ein unterschätzter Zeitfresser

Bei der Auswahl einer Lohnabrechnungssoftware gibt es einige häufige Fallstricke, die Unternehmen beachten sollten, um eine reibungslose Implementierung und Nutzung sicherzustellen. Eine der größten Herausforderungen ist die fehlende Integration in bestehende Systeme. Eine Lohnsoftware, die nicht nahtlos mit vorhandenen HR- oder ERP-Systemen kommunizieren kann, kann zu ineffizienten Arbeitsabläufen und erhöhtem manuellem Aufwand führen. Daher ist es entscheidend, dass die Softwarelösung über umfassende Schnittstellen verfügt, die eine problemlose Datenübertragung ermöglichen.

Komplizierte Bedienung schreckt Anwender:innen ab

Ein weiteres Problem kann eine zu starre oder komplizierte Bedienung der Software sein. Unternehmen sollten darauf achten, dass die gewählte Lösung eine benutzerfreundliche Oberfläche bietet, die es den Mitarbeitenden ermöglicht, die Software ohne umfangreiche Schulungen zu nutzen. Eine intuitive Bedienung kann die Akzeptanz der Software im Unternehmen erheblich steigern und die Einarbeitungszeit minimieren.

Rechtssicherheit darf kein Kompromiss sein

Rechtssicherheit ist ein weiterer kritischer Punkt, den Unternehmen bei der Auswahl einer Lohnabrechnungssoftware beachten müssen. Die Software muss den aktuellen gesetzlichen Anforderungen entsprechen, insbesondere im Hinblick auf GoBD und DSGVO. Eine mangelhafte Rechtssicherheit kann zu rechtlichen Problemen und empfindlichen Strafen führen. Daher sollten Unternehmen sicherstellen, dass der Anbieter regelmäßige Updates bereitstellt, um die Software auf dem neuesten Stand der gesetzlichen Anforderungen zu halten.

Support muss erreichbar, verständlich und kompetent sein

Schließlich ist der Support ein entscheidender Faktor. Unternehmen sollten darauf achten, dass das Dienstleistungsunternehmen einen zuverlässigen und mehrsprachigen Support bietet, der bei technischen Problemen oder Fragen schnell und kompetent helfen kann. Ein rein englisch sprachiger Support kann insbesondere für Unternehmen im DACH-Raum eine Herausforderungdarstellen, da sprachliche Barrieren die Kommunikation erschweren können. Daher ist es ratsam, ein Dienstleistungsunternehmen zu wählen, der Support in der lokalen Sprache anbietet, um Missverständnisse zu vermeiden und eine schnelle Problemlösung zu gewährleisten.

Tipps für die Einführung einer neuen Lohnsoftware

  1. Status quo analysieren: Wo liegen Schwächen im aktuellen Prozess? Eine gründliche Analyse des bestehenden Lohnabrechnungsprozesses ist der erste Schritt. Identifiziere Engpässe und Bereiche, die Verbesserungen benötigen, um die Effizienz zu steigern und Fehlerquellen zu minimieren.
  2. Anforderungen definieren: Welche Funktionen brauchst Du wirklich? Erstelle eine detaillierte Liste der benötigten Funktionen, die auf den spezifischen Anforderungen deines Unternehmens basiert. Berücksichtige hierbei auch zukünftige Wachstumspläne und mögliche Erweiterungen der Softwarelösung.
  3. Dienstleistungsunternehmen vergleichen: Prüfe Integrationen, Support und Preis. Ein umfassender Vergleich der verschiedenen Dienstleistungsunternehmen ist entscheidend. Achte darauf, dass die Softwarelösung nahtlos in bestehende Systeme integriert werden kann und einen zuverlässigen Support bietet. Vergleiche zudem die Preismodelle, um die beste Lösung für dein Budget zu finden.
  4. Pilotphase einplanen: Teste die Lösung mit ausgewählten Mitarbeitenden. Führe eine Pilotphase durch, in der die neue Lohnsoftware in einem kleinen Rahmen getestet wird. Dies ermöglicht es, potenzielle Probleme frühzeitig zu erkennen und Anpassungen vorzunehmen, bevor die Software im gesamten Unternehmen implementiert wird.
  5. Mitarbeitende schulen und Change-Management aktiv begleiten: Eine umfassende Schulung der Mitarbeitenden ist entscheidend für den Erfolg der neuen Lohnsoftware. Stelle sicher, dass alle Nutzer:innen die Funktionen der Software verstehen und effektiv nutzen können. Unterstütze den Übergang aktiv durch ein gut durchdachtes Change-Management, um Widerstände zu minimieren und die Akzeptanz der neuen Lösung zu fördern.

Darüber hinaus ist es wichtig, regelmäßige Feedback-Schleifen einzuführen, um die Erfahrungen der Mitarbeitenden mit der neuen Software zu sammeln und kontinuierliche Verbesserungen zu ermöglichen. Dies hilft, einen reibungslosen Übergang zu neuen softwaregestützten Abläufen zu gewährleisten. Eine offene Kommunikation und die Einbindung der Mitarbeitenden in den Einführungsprozess können entscheidend dazu beitragen, den Übergang reibungslos zu gestalten und die Zufriedenheit im Team zu erhöhen.

Zukunftstrends in der Lohnabrechnung

Die Lohnabrechnung steht vor einem digitalen Umbruch. Neue Technologien wie Echtzeit-Abrechnung, KI-gestützte Prüfungen und Self-Service-Portale machen Prozesse nicht nur effizienter, sondern auch transparenter und mitarbeiterfreundlicher.

Echtzeit-Abrechnung: Abrechnungen jederzeit abrufbar

In einer zunehmend digitalisierten Welt wird die Möglichkeit, Lohnabrechnungen in Echtzeit abzurufen, immer wichtiger. Dies ermöglicht es den Unternehmen, ihren Mitarbeitenden sofortigen Zugang zu ihren Gehaltsinformationen zu gewähren, was die Transparenz erhöht und die Zufriedenheit der Mitarbeitenden steigert. Echtzeit-Abrechnungen können auch dazu beitragen, finanzielle Überraschungen zu vermeiden und eine bessere Planung der persönlichen Finanzen zu ermöglichen.

KI-gestützte Plausibilitätsprüfungen: Fehler schon vor dem Versand erkennen

Mit der Integration von künstlicher Intelligenz in die Lohnabrechnung können Unternehmen potenzielle Fehler in den Abrechnungen frühzeitig erkennen und beheben. KI-gestützte Systeme können Muster und Anomalien in den Daten analysieren, um sicherzustellen, dass alle Berechnungen korrekt sind, bevor sie an die Mitarbeitenden gesendet werden. Dies reduziert das Risiko von Fehlern und erhöht die Genauigkeit der Lohnabrechnungen erheblich.

Self-Service-Portale: Mitarbeitende verwalten Daten und Belege selbst

Self-Service-Portale bieten den Mitarbeitenden die Möglichkeit, ihre persönlichen Daten und Gehaltsbelege eigenständig zu verwalten. Eine mobile App kann den Zugriff auf diese Portale weitererleichtern. Dies entlastet die HR-Abteilungen und gibt den Mitarbeitenden mehr Kontrolle über ihre Informationen. Sie können ihre persönlichen Datenaktualisieren, Abrechnungen einsehen und sogar Anfragen zu Urlaub oder Überstunden direkt über das Portal stellen, was den Verwaltungsaufwandreduziert und die Effizienz steigert.

Flexible Vergütung: Prämien, Benefits, Mobilitätsbudgets etc.

Die moderne Arbeitswelt verlangt nach flexiblen Vergütungsmodellen, die sich an die individuellen Bedürfnisse der Mitarbeitenden anpassen. Unternehmen bieten zunehmend Prämien, Benefits und Mobilitätsbudgets an, um ihre Mitarbeitenden zu motivieren und zu binden. Diese flexiblen Vergütungsoptionen ermöglichen es den Unternehmen, auf die sich ändernden Erwartungen der Mitarbeitenden einzugehen und gleichzeitig ihre Attraktivität als Arbeitgeber zu steigern. Solche Modelle können auch steuerliche Vorteile bieten und zur langfristigen Mitarbeiterbindung beitragen.

Fazit: Warum sich die richtige Lohnsoftware wirklich auszahlt

Die richtige Lohnabrechnungssoftware ist mehr als ein Tool zur Gehaltsberechnung – sie ist ein zentraler Hebel für Effizienz, Transparenz und Arbeitgeberattraktivität. Sie automatisiert wiederkehrende Aufgaben, reduziert Fehlerquellen und stellt sicher, dass Du gesetzlichen Anforderungen jederzeit gerecht wirst.

Gerade für wachsende KMUs lohnt sich der Vergleich: Moderne Lösungen lassen sich flexibel an deine Bedürfnisse anpassen, integrieren sich nahtlos in bestehende ERP- und HR-Systeme und wachsen mit deinem Unternehmen mit. Echtzeit-Daten, Self-Service-Portale und smarte Schnittstellen schaffen dabei die Basis für fundierte Entscheidungen und zufriedene Mitarbeitende.

Mit Anbietern wie Infoniqa profitierst Du zusätzlich von persönlichem Support, hoher Datensicherheit und der Möglichkeit, die Lohnabrechnung auf Wunsch auszulagern – ideal, um Ressourcen zu schonen und dich auf dein Kerngeschäft zu konzentrieren.

Kurz gesagt: Eine leistungsstarke Lohnsoftware spart nicht nur Zeit und Kosten, sondern fördert auch eine moderne und vertrauensvolle Unternehmenskultur.

Jetzt entdecken: Demo anfordern oder Kontakt aufnehmen

Du möchtest wissen, ob Infoniqa Payroll zu deinem Unternehmen passt? In einer kostenlosen Demo lernst Du die wichtigsten Funktionen der Software kennen – live, praxisnah und auf deine Anforderungen abgestimmt. Du siehst direkt, wie sich Infoniqa in deine bestehenden Systeme integrieren lässt und wie intuitiv die Bedienung ist.

Oder Du startest mit einer persönlichen Beratung: Unsere Expert:innen analysieren gemeinsam mit dir deine aktuellen Prozesse und zeigen dir auf, wie Du deine Lohnabrechnung effizienter, sicherer und zukunftsfähig gestalten kannst.

Jetzt Demo anfordern oder Beratung buchen – und den nächsten Schritt zu moderner Lohnabrechnung machen.

Hast Du noch Fragen? Hier findest Du die Antworten:

Welche Lohnsoftware ist die beste für kleine Unternehmen?

Für KMUs mit bis zu 500 Mitarbeitenden ist Infoniqa ideal – dank Skalierbarkeit, lokaler Compliance und fairer Preisstruktur. Infoniqa bietet eine All-in-One-Lösung, die nicht nur die Lohn- und Gehaltsabrechnung vereinfacht, sondern auch eine nahtlose Integration in bestehende HR- und ERP-Systeme ermöglicht. Dies sorgt für eine effiziente Datenübertragung und reduziert den manuellen Aufwand erheblich. Die benutzerfreundliche Oberfläche von Infoniqa erleichtert den Einstieg und ermöglicht es auch weniger technikaffinen Nutzer:innen, sich schnell zurechtzufinden. Zudem bietet Infoniqa einen persönlichen Support durch erfahrene Payroll-Expert:innen, die bei Fragen und Problemen zur Seite stehen. Diese Expert:innen unterstützen Unternehmen bei der Implementierung und Nutzung der Software, um einen reibungslosen Ablauf zu gewährleisten.

Was kostet ein Lohnabrechnungsprogramm?

Das hängt vom Dienstleistungsunternehmen ab. Infoniqa Outsourcing startet bei nur 9 €/CHF je Abrechnung. Die Kosten für Lohnabrechnungssoftware können je nach Funktionsumfang und Anbieter variieren. Einige Dienstleistungsunternehmen bieten flexible Preismodelle an, die sich an den spezifischen Bedürfnissen und der Größe des Unternehmens orientieren. Es ist wichtig, die verschiedenen Angebote zu vergleichen und die Gesamtkosten im Auge zu behalten, einschließlich eventueller Zusatzkosten für Schulungen, Support oder Updates. Eine Investition in eine leistungsstarke Lohnsoftware kann langfristig Kosten sparen, indem sie die Effizienz steigert und Fehler reduziert.

Kann ich die Lohnabrechnung auch komplett auslagern?

Ja! Infoniqa bietet Payroll Outsourcing – Du kümmerst dich um dein Business, wir um die Löhne. Das Outsourcing der Lohnabrechnung kann eine strategische Entscheidung sein, die es Unternehmen ermöglicht, sich auf ihr Kerngeschäft zu konzentrieren, während Expert:innen die komplexen Abrechnungsprozesse übernehmen. Dies bietet nicht nur finanzielle Vorteile, sondern auch die Sicherheit, dass alle Prozesse korrekt und effizient abgewickelt werden. Durch das Outsourcing können Unternehmen Ressourcen sparen und von der Expertise externer Dienstleister:innen profitieren, die stets über die neuesten gesetzlichen Anforderungen und Best Practices informiert sind.

Ist Cloud Payroll sicher?

Infoniqa erfüllt alle DACH-weiten Datenschutzstandards und hostet Daten ausschließlich lokal. Cloud-basierte Lohnabrechnungslösungen bieten eine hohe Flexibilität und ermöglichen den Zugriff auf Daten von überall und zu jeder Zeit. Die Sicherheit der Daten hat dabei oberste Priorität. Infoniqa setzt auf modernste Sicherheitsmaßnahmen, um den Schutz sensibler Mitarbeiterdaten zu gewährleisten. Dazu gehören regelmäßige Sicherheitsupdates, Verschlüsselungstechnologien und eine Zwei-Faktor-Authentifizierung. Unternehmen können sich darauf verlassen, dass ihre Daten sicher und konform mit den geltenden Datenschutzbestimmungen verarbeitet werden.

Wie lange dauert die Einführung einer Lohnbuchhaltungssoftware?

In der Regel wenige Wochen – je nach Umfang. Wir begleiten dich eng durch das Onboarding. Die Implementierung einer neuen Lohnsoftware erfordert eine sorgfältige Planung und Koordination. Infoniqa bietet einen strukturierten Onboarding-Prozess, der sicherstellt, dass alle Schritte reibungslos ablaufen. Von der Analyse der bestehenden Prozesse über die Anpassung der Software an die spezifischen Bedürfnisse des Unternehmens bis hin zur Schulung der Mitarbeitenden – Infoniqa unterstützt Unternehmen bei jedem Schritt. Eine schnelle und effiziente Einführung ermöglicht es Unternehmen, die Vorteile der neuen Softwarelösung zeitnah zu nutzen und die Lohnabrechnungsprozesse zu optimieren.

Pflichten und Risiken bei Krankheit im Ausland
HR & Payroll

Pflichten und Risiken bei Krankheit im Ausland

Gesetzlich krankenversicherte Beschäftigte müssen bei einer Arbeitsunfähigkeit im Ausland bestimmte Pflichten erfüllen, um ihre Ansprüche auf Entgeltfortzahlung zu wahren. Doch auch für die Arbeitgeberseite ist die Erkrankung von Mitarbeitern in anderen Ländern mit finanziellen Risiken verbunden.

5 Min. Lesezeit

Im Falle einer Krankheit im Ausland müssen Beschäftigte bestimmte Melde- und Nachweispflichten erfüllen, um Anspruch auf Entgeltfortzahlung zu haben. Die Einführung der elektronischen Arbeitsunfähigkeitsbescheinigung (eAU) ändert nichts an dieser Verpflichtung.

Melde- und Nachweispflichten im Ausland

Bei einer Erkrankung müssen Beschäftigte ihren Arbeitgeber so schnell wie möglich über ihre Arbeitsunfähigkeit, die voraussichtliche Dauer und ihre Aufenthaltsadresse im Ausland informieren.

Bei Arbeitsunfähigkeit über drei Tage hinaus gilt auch bei einer Erkrankung im Ausland das Entgeltfortzahlungsgesetz und damit die Nachweispflicht durch eine Arbeitsunfähigkeitsbescheinigung. Diese gelangt je nach Fallgestaltung auf unterschiedliche Weise zum Arbeitgeber:

  • Grenzgänger in europäischen Nachbarstaaten senden die ärztliche Bescheinigung an ihren ausländischen Sozialversicherungsträger, der sie an die deutsche Krankenkasse weiterleitet.
  • Außerhalb Europas erkrankte Mitarbeiter müssen ihre Krankschreibung hingegen in Papierform an den Arbeitgeber schicken.
  • Bei Ländern ohne Sozialversicherungsabkommen muss zusätzlich die gesetzliche Krankenkasse über die Arbeitsunfähigkeit informiert werden. Die Rückkehr des erkrankten Mitarbeiters nach Deutschland muss unverzüglich dem Arbeitgeber und der Krankenkasse mitgeteilt werden.

Nachweis ärztlicher Bescheinigungen aus dem Ausland

Ärztliche Arbeitsunfähigkeitsbescheinigungen aus dem Ausland gelten grundsätzlich wie deutsche Bescheinigungen, müssen jedoch eine Unterscheidung zwischen „einfacher Erkrankung“ und „Erkrankung mit Arbeitsunfähigkeit nach Arbeits- und Sozialversicherungsrecht“ enthalten.

Um mögliche Konflikte zu vermeiden, sollten die Mitarbeiter auf diese besondere Nachweispflicht hingewiesen werden. Die Nichteinhaltung dieser Vorschrift kann nämlich laut Entgeltfortzahlungsgesetz dazu führen, dass der Arbeitgeber das Gehalt nicht zahlen muss. Allerdings darf die Entgeltfortzahlung nicht ohne Vorwarnung eingestellt werden.

Finanzielle Risiken für den Arbeitgeber

Schwere Erkrankungen von Beschäftigten während einer Entsendung im Ausland können für den Arbeitgeber ausgesprochen kostspielig werden. Das Sozialgesetzbuch (SGB V) besagt, dass gesetzlich krankenversicherte Mitarbeiter selbst dann im Sinne der Sozialversicherung als entsendet gelten, wenn sie nur einen einzigen Tag im Ausland für den Arbeitgeber tätig sind.

Gemäß Sozialgesetzbuch V (§ 17) muss der Arbeitgeber während der Beschäftigung im Ausland die medizinischen Leistungen für erkrankte Mitarbeiter und deren mitreisende Familienangehörige erbringen.

Konkret bedeutet dies, dass der Arbeitgeber für alle medizinischen Kosten im Ausland haftet – und in der Regel in Vorkasse treten muss. Die Beschäftigten können sämtliche verauslagten Beträge durch entsprechende Belege bei ihrem Arbeitgeber einreichen und deren Erstattung verlangen. Die folgende Kostenerstattung der zuständigen gesetzlichen Krankenkasse an den Arbeitgeber deckt allerdings meistens nicht alle Kosten ab – der Arbeitgeber zahlt im Ergebnis oftmals kräftig drauf.

Abhilfe durch Auslandskrankenversicherung

Diesem hohen finanziellen Risiko kann durch den Abschluss einer Auslandskrankenversicherung wirksam begegnet werden. Eine solche Versicherung kann jene teilweise erheblichen Kosten ersetzen, die von der gesetzlichen Krankenkasse nicht übernommen werden.

Fazit

Arbeitgeber und Beschäftigte sollten ihre jeweiligen Pflichten und Risiken im Zusammenhang mit einer arbeitnehmerseitigen Arbeitsunfähigkeit im Ausland kennen und geeignete Maßnahmen ergreifen, um mögliche Konflikte und finanzielle Belastungen zu minimieren.
Bis zu 3.000 Euro steuerfrei und abgabenfrei: Was Arbeitgeber über die Inflationsprämie wissen müssen
HR & Payroll

Bis zu 3.000 Euro steuerfrei und abgabenfrei: Was Arbeitgeber über die Inflationsprämie wissen müssen

Die Inflationsausgleichsprämie zielt darauf ab, Bürgerinnen und Bürger angesichts steigender Verbraucherpreise zu entlasten. Im Gegensatz zur Energiepreispauschale erfolgt die Finanzierung dieser Prämie ausschließlich durch die Arbeitgeber, ohne staatliche Zuschüsse. In den folgenden FAQs fassen wir die essenziellen Informationen zur Inflationsprämie zusammen, die Arbeitgeber kennen sollten. Die Relevanz dieses Themas erstreckt sich auch über das Jahr 2023 hinaus.

5 Min. Lesezeit

Durch das dritte Entlastungspaket im September 2022 hat der Gesetzgeber die Inflationsausgleichsprämie eingeführt. Die Grundlage für diese Prämie ist das „Gesetz zur temporären Senkung des Umsatzsteuersatzes auf Gaslieferungen über das Erdgasnetz“, das am 1. Oktober 2022 in Kraft trat. Arbeitgeber können ihren Beschäftigten im Begünstigungszeitraum vom 26. Oktober 2022 bis 31. Dezember 2024 insgesamt bis zu 3.000 Euro steuerfrei und sozialversicherungsfrei auszahlen. Hier die wichtigsten Fragen und Antworten zur Inflationsprämie.

Sind Sie als Arbeitgeber verpflichtet, die Inflationsausgleichsprämie zu zahlen?

Die Inflationsausgleichsprämie ist eine freiwillige Zuwendung des Arbeitgebers an seine Beschäftigten. Daher besteht keine Verpflichtung zur Auszahlung dieser Prämie, und der Arbeitnehmer hat keinerlei rechtlichen Anspruch darauf. Diese Regelung soll Unternehmen schützen, die aufgrund steigender Preise erhebliche wirtschaftliche Einschränkungen erfahren oder noch mit den Folgen der Corona-Pandemie zu kämpfen haben.

Dürfen Sie auch weniger als 3.000 Euro Inflationsausgleichsprämie auszahlen?

Ja, als Arbeitgeber dürfen Sie die Höhe der Zahlung selbst bestimmen. Sie sind nicht dazu verpflichtet, den maximalen Betrag von 3.000 Euro auszuzahlen; auch eine geringere Summe ist möglich.

Welche Voraussetzungen müssen zur Steuerbefreiung und Sozialversicherungsfreiheit der Inflationsprämie erfüllt sein?

Der Gesetzgeber hat einen neuen Abschnitt in das Einkommensteuergesetz (EStG) aufgenommen, der die Bedingungen für die Steuer- und Sozialversicherungsfreiheit der Inflationsausgleichsprämie regelt. Die entsprechende Regelung findet sich in § 3 Nr. 11c Einkommensteuergesetz. Danach ist es vorgeschrieben, dass der Arbeitgeber die Zahlung „zusätzlich zum ohnehin geschuldeten Arbeitslohn“ leistet. Dies bedeutet, dass beispielsweise ein bereits bestehendes Bruttoeinkommen nicht umgewandelt werden darf. Die Inflationsprämie soll keinen Lohn ersetzen, sondern zusätzlich zum regulären Verdienst gezahlt werden. Zudem muss auf der Überweisung oder der Verdienstabrechnung deutlich erkennbar sein, dass es sich um einen Ausgleich für die Preissteigerungen handelt.

Ist eine Umwandlung anderer Entgeltbestandteile erlaubt?

Die Umwandlung anderer Entgeltzahlungen ist grundsätzlich nicht zulässig. Dabei ist es unerheblich, ob es sich um vertraglich vereinbartes Weihnachtsgeld, Urlaubsgeld oder eine Gewinnbeteiligung oder sonstige Boni beim Einkommen handelt.

Hinweis: Achtung bei Zahlungen, die nicht vertraglich geregelt sind. Sind Ihre Arbeitnehmer länger im Betrieb und haben regelmäßig ein 13. Monatsgehalt, Weihnachts- oder Urlaubsgeld erhalten, entsteht eine sogenannte betriebliche Übung. In diesem Fall haben Ihre Arbeitnehmer einen rechtlichen Anspruch auf die Auszahlung dieser Leistungen. Diese sind somit auch nicht durch die Inflationsprämie zu ersetzen. Auch eine steuerfreie Auszahlung bereits geleisteter Überstunden oder nicht genommener Urlaubstage ist ausdrücklich nicht erlaubt.

‍{{box-quote-left}}

Kann die Auszahlung der Inflationsprämie auch in Teilbeträgen erfolgen?

Als Arbeitgeber dürfen Sie die Inflationsausgleichsprämie von bis zu 3.000 Euro sowohl als Einmalbetrag als auch in gleichbleibenden oder variierenden Teilbeträgen auszahlen – beispielsweise in Höhe von 50 Euro oder 100 Euro monatlich.

Die Entscheidung, ob Sie die Zahlung als Einmalbetrag oder als monatliche Zahlung gewähren, liegt ganz bei Ihnen. Wichtig: Bei einer Auszahlung in Teilbeträgen sollten Sie die Obergrenze von 3.000 Euro im Auge behalten. Eine Überschreitung dieser Grenze könnte bei einer Lohnsteuerprüfung durch das Finanzamt oder einer Sozialversicherungsprüfung unangenehme Konsequenzen haben. In diesem Fall müssten die Beträge im Nachhinein versteuert und verbeitragt werden.

Dürfen Sie als Arbeitgeber die Inflationsprämie an alle Mitarbeitenden auszahlen?

Ja, die Prämie zum Inflationsausgleich darf an alle Mitarbeitenden ausgezahlt werden. Neben den Vollzeitbeschäftigten kann der Arbeitgeber den Inflationsbonus also auch an folgende Arbeitnehmergruppen in voller Höhe auszahlen:

  • Geringfügig Beschäftigte (Minijobber)
  • Teilzeitangestellte
  • Werkstudenten
  • Auszubildende
  • Kurzfristig Beschäftigte

Ist es zulässig, die Inflationsausgleichsprämie nur besonders engagierten Mitarbeitenden zu zahlen?

Es ist nicht gestattet, nur einige besonders engagierte Mitarbeitende im Team mit der Inflationsprämie zu belohnen, während alle anderen keine steuerfreien Sonderzahlungen erhalten. Eine derartige Unterscheidung nach dem Kriterium „Leistung“ widerspricht dem Gleichbehandlungsgrundsatz, der bei der Auszahlung der Inflationsprämie gilt. Es gibt jedoch alternative Ansätze, um differenzierte Auszahlungen vorzunehmen.

Welche Möglichkeiten gibt es, die 3.000 Euro der Inflationsprämie zu staffeln?

Als Arbeitgeber dürfen Sie den Auszahlungsbetrag beispielsweise nach der Dauer der Betriebszugehörigkeit staffeln:

Einstellungsdatum

Auszahlungsbetrag

Vor dem 1. Januar 2021

3.000 €

Nach dem 1. Januar 2021

2.000 €

Vor dem 1. Januar 2022

1.000 €

Nach dem 1. Januar 2022

500 €

Auf die oben gezeigte Weise kann der Arbeitgeber die Auszahlung der Inflationsprämie beispielsweise staffeln, ohne den Gleichbehandlungsgrundsatz zu verletzen. Ebenfalls erlaubt ist, die Inflationsausgleichsprämie nach dem Umfang der Arbeitszeit zu staffeln: Vollzeitmitarbeiter bekommen in diesem Fall zum Beispiel die vollen 3.000 Euro ausgezahlt – Teilzeitangestellte oder Minijobber hingegen erhalten die steuerfreie Zahlung anteilig, anhängig von der vereinbarten Arbeitszeit. Es gibt somit einige legale und faire Gestaltungsmöglichkeiten, mit denen Sie als Arbeitgeber den Gleichbehandlungsgrundsatz einhalten und sich rechtlich unangreifbar machen.

Tipp: Bekommt ein Beschäftigter keine Inflationsprämie, muss der Arbeitgeber die Gründe dafür lückenlos nachweisen. Hierauf ist insbesondere bei Arbeitsverhältnissen unter Ehegatten zu achten. Bekommt nämlich der Ehegatte den steuerfreien Inflationsbonus, während die Kolleginnen und Kollegen leer ausgehen, kann das zu einem Problem führen.

In welcher Form können Sie die Inflationsausgleichsprämie gewähren?

Die unkomplizierteste und häufig bevorzugte Methode ist die Auszahlung der Inflationsausgleichsprämie in Form von Geld – entweder im Rahmen der Lohnabrechnung oder als direkte Überweisung an die Beschäftigten.

Eine Verpflichtung, wonach die Auszahlung über die Lohnabrechnung abzuwickeln sei, gibt es im Zusammenhang mit der Inflationsprämie nicht. Somit besteht auch die Möglichkeit, die Inflationsprämie in Sachbezüge umzuwandeln, wie zum Beispiel Tankgutscheine, Warengutscheine oder Kantinengutscheine. Hierbei ist jedoch zu beachten, dass entsprechende Sachleistungen nicht bereits zuvor gewährt wurden.

Worauf müssen Sie bei der Auszahlung der Inflationsausgleichsprämie noch achten?

Viele Unternehmen geben ihren Mitarbeitenden Tankgutscheine in Höhe von 50 Euro monatlich aus. Wird diese Art der Sachbezüge bereits seit längerer Zeit genutzt, darf die Inflationsausgleichsprämie nicht in eine Sachleistung dieser Art umgewandelt werden, da dabei der Grundsatz der „zusätzlich zum ohnehin geschuldeten Arbeitslohn“ ausgezahlten Leistung verletzt würde.

Bisher war die Grenze für steuer- und sozialversicherungsfreie Sachleistungen monatlich auf 50 Euro festgelegt. Diese Freigrenze wird vorübergehend ausgesetzt: Bis zum 31. Dezember 2024 besteht die Möglichkeit, zusätzliche Gutscheine im Gesamtwert von bis zu 3.000 Euro auszugeben.

Welche Vorteile hat die Auszahlung der Inflationsprämie für Sie als Arbeitgeber?

Arbeitgeber, die ihre Mitarbeitenden durch die Zahlung einer Inflationsausgleichsprämie unterstützen, senden ein positives Signal an ihre Belegschaft. Dies kann die Mitarbeiterbindung stärken. Gleichzeitig können Arbeitgeber, die derzeit selbst unter den anhaltenden Teuerungsraten leiden, durch die Zahlung des steuerfreien Inflationsausgleichs eine anstehende dauerhafte Lohnerhöhung möglicherweise auf einen späteren Zeitpunkt verschieben.

Bei der Inflationsprämie entfällt zudem der rund 20-prozentige Arbeitgeberanteil zur Sozialversicherung. Zahlt der Arbeitgeber die Prämie in voller Höhe von 3.000 Euro aus, beläuft sich die Ersparnis auf rund 600 Euro. Somit können Sie gleich mehrfach von der Gewährung der Sonderzahlung profitieren – und keineswegs nur Ihre Arbeitnehmer.
Wachstumschancengesetz - Auswirkungen auf die Entgeltabrechnung
HR & Payroll

Wachstumschancengesetz - Auswirkungen auf die Entgeltabrechnung

Das Wachstumschancengesetz soll die Wettbewerbsfähigkeit der deutschen Wirtschaft stärken. Auch Impulse im Bereich der Einkommensteuer gehören dazu, oftmals mit Wirkung auf die Entgeltabrechnung. Diese haben wir im Folgenden für Sie zusammengefasst.

5 Min. Lesezeit

Das Wachstumschancengesetz trägt den selbsterklärenden Namen „Gesetz zur Stärkung von Wachstumschancen, Investitionen und Innovation sowie Steuervereinfachung und Steuerfairness“. Seine erklärten Ziele sind die Verbesserung der Liquiditätssituation von Unternehmen und die Steigerung von unternehmerischen Investitionen in Deutschland. Der Regierungsentwurf wurde am 17. November 2023 im Deutschen Bundestag mit einigen Änderungen verabschiedet – nun hat der Bundesrat das Gesetz jedoch vorerst gestoppt und an den Vermittlungsausschuss überwiesen. Dieser Beitrag stellt daher die wesentlichen Auswirkungen auf die Entgeltabrechnung nach gegenwärtigem Gesetzgebungsstand vor – weitere Änderungen sind möglich.

Wie wirkt sich das Wachstumschancengesetz auf die Entgeltabrechnung aus?

Mit dem Wachstumschancengesetz sollen verschiedene Änderungen im Bereich der Lohnabrechnung einhergehen. Hier ein Überblick.

Anhebung der Verpflegungspauschalen

Die Verpflegungspauschalen bei auswärtigen Tätigkeiten im Inland sollen ab dem 1. Januar 2024 steigen:

  • Pro Kalendertag bei einer mehr als achtstündigen Abwesenheit des Beschäftigten von seiner Wohnung und der ersten Tätigkeitsstätte gelten künftig 16 Euro (bisher 14 Euro).
  • Pro Kalendertag bei einer 24stündigen Abwesenheit des Beschäftigten von seiner Wohnung und der ersten Tätigkeitsstätte gelten künftig 32 Euro (bisher 28 Euro).
  • Für entsprechende An- oder Abreisetage bei auswärtiger Unterbringung des Beschäftigten gelten fortan 16 Euro (bisher 14 Euro)

Pauschbetrag für Berufskraftfahrer steigt durchs Wachstumschancengesetz

Der Pauschbetrag für Berufskraftfahrer, die im Fahrzeug übernachten, soll ab dem 1. Januar 2024 auf 9 Euro steigen (bisher: 8 Euro).

Sonderregelung der privaten Nutzung von Elektrofahrzeugen

Bei der privaten Nutzung betrieblicher Kraftfahrzeuge ohne CO2-Ausstoß wird bisher nur ein Viertel des Bruttolistenpreises als Bemessungsgrundlage angesetzt, sofern dieser 60.000 Euro nicht übersteigt. Nach dem Wachstumschancengesetz soll dieser Höchstbetrag ab dem 1. Januar 2024 auf 70.000 Euro erhöht werden.

Fünftelungsregelung wird abgeschafft

Die komplizierte Fünftelungsregelung führt dazu, dass die Tarifermäßigung für Vergütungen von mehrjährigen Tätigkeiten bereits bei der Lohnsteuerberechnung berücksichtigt wird. Durch das Wachstumschancengesetz soll dieses Verfahren ab 2024 entfallen. Arbeitnehmer können die Tarifermäßigung jedoch weiterhin im Rahmen ihrer Einkommensteuerveranlagung geltend machen.

Betriebsveranstaltungen – Anhebung des Freibetrags

Der Freibetrag für Betriebsveranstaltungen soll ab 2024 von 110 Euro auf 150 Euro angehoben werden. Dieser Freibetrag gilt für arbeitgeberseitige Zuwendungen an eigene Beschäftigte und deren Begleitpersonen im Rahmen von Betriebsveranstaltungen. Falls der Freibetrag überschritten wird, gelten die darüber hinausgehenden Beträge als Einkünfte aus nichtselbständiger Arbeit.

Geschenke für Betriebsfremde – Höchstwert steigt

Der gewinnunschädliche Höchstwert für Geschenke an Personen, die nicht zu den eigenen Beschäftigten gehören, soll ab 2024 von bisher 35 auf 50 Euro pro Wirtschaftsjahr angehoben werden.

Geringwertige Wirtschaftsgüter – Grenze steigt

Ab 2024 können die Anschaffungs- oder Herstellungskosten für geringwertige Wirtschaftsgüter wie Arbeitsmittel bis zu 1.000 Euro sofort und vollständig als Betriebsausgaben oder Werbungskosten bei Beschäftigten abgezogen werden. So sieht es das Wachstumschancengesetz vor. Bisher lag die Grenze bei 800 Euro.

Gruppenunfallversicherung – Höchstbetrag entfällt

Bisher können Arbeitgeber die Beiträge für eine Gruppenunfallversicherung mit einem pauschalen Steuersatz von 20 Prozent erheben, sofern der steuerliche Durchschnittsbetrag ohne Versicherungssteuer im Kalenderjahr 100 Euro nicht überschritt. Ab 2024 soll diese Grenze aufgehoben sein. Somit können Arbeitgeber ab diesem Zeitpunkt grundsätzlich alle Beiträge mit einem pauschalen Steuersatz von 20 Prozent versteuern, unabhängig von der tatsächlichen Höhe der Beiträge.

Altersentlastungsbetrag wird halbiert

Der verminderte Anstieg des Besteuerungsanteils soll für die Abschmelzung des Altersentlastungsbetrags nachvollzogen werden, indem die bisher gültigen Jahresschritte ab dem Jahr 2023 von 0,8 Prozent auf 0,4 Prozent halbiert werden. Dadurch reduziert sich der Höchstbetrag ab 2023 nur noch um 19 Euro pro Jahr, statt der bisherigen 38 Euro.

Rentenbesteuerung verlangsamt

Ab 2023 wird der Anstieg des Besteuerungsanteils für jeden neuen Renteneintrittsjahrgang von bisher 1,0 Prozent auf 0,5 Prozent pro Jahr reduziert. Für die Kohorte 2023 beträgt der Besteuerungsanteil damit nur noch 82,5 Prozent. Die volle Besteuerung von 100 Prozent wird folglich erst für die Kohorte 2058 erreicht.

Doppelbesteuerung von Renten – neue Maßnahmen

Mehrere neue Maßnahmen sollen gegen die Doppelbesteuerung von Renten wirken, insbesondere Anpassungen beim Versorgungsfreibetrag und Altersentlastungsbetrag sowie bei der Rentenbesteuerung.

Abfindung einer Kleinbetragsrente

Die Abfindung einer Kleinbetragsrente soll ab dem Tag der Verkündung des Gesetzes auch während der Auszahlungsphase möglich sein, sofern die bisherige Rente aufgrund der Durchführung des Versorgungsausgleichs den Wert einer Kleinbetragsrente erreicht oder unterschreitet.