Blog
Lohnabrechnung
Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.

Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL



Digitale Lohnunterlagen: Effizienz steigern und Kosten senken
Digitalisierung bedeutet mehr, als Unterlagen nur elektronisch zu erfassen und weiterzuleiten. Sie eröffnet die Möglichkeit, Prozesse gezielt zu optimieren und effizienter zu gestalten. Gerade in der Lohn- und Gehaltsabrechnung im Bauwesen sollten Betriebe unnötige Abläufe überdenken und verbessern, um ihre Lohnsachbearbeiter*innen zu entlasten und Kosten zu senken. Ein digitales Mitarbeiterportal bietet hier entscheidende Vorteile und setzt neue Maßstäbe in puncto Effizienz und Nachhaltigkeit.
Warum digitale Lohn- und Gehaltsunterlagen wichtig sind
Die Bereitstellung von Lohn- und Gehaltsabrechnungen in Papierform oder per E-Mail ist nicht nur zeitaufwendig, sondern birgt auch Sicherheits- und Organisationsrisiken. Mit der Digitalisierung werden diese Prozesse verschlankt und optimiert.
Vorteile eines Mitarbeiterportals für die Lohnsachbearbeitung
Nach der Erstellung der Abrechnungen in einer Baulohn-Software werden diese einfach in das Mitarbeiterportal hochgeladen. Dies ersetzt den aufwendigen Versand physischer Dokumente und spart wertvolle Arbeitszeit. Lohnsachbearbeiter*innen können sich so stärker auf anspruchsvollere Aufgaben konzentrieren und werden spürbar entlastet.
Mehrwert für Mitarbeitende durch ortsunabhängigen Zugriff
Für die Beschäftigten des Baubetriebes bietet das Portal einen klaren Vorteil: Sie erhalten jederzeit und von überall Zugriff auf ihre Lohn- und Gehaltsabrechnungen, Urlaubsnachweise oder andere wichtige Dokumente. Gleichzeitig dient das Portal als sicheres Archiv, sodass keine Unterlagen mehr verloren gehen und Aktenordner überflüssig werden.
Effizienz und Kostenersparnis im Bauunternehmen
Die Einführung eines digitalen Mitarbeiterportals steigert die Effizienz, senkt Kosten und sorgt für eine sichere Bereitstellung wichtiger Unterlagen. Bauunternehmen sparen nicht nur Ressourcen, sondern zeigen sich auch als moderner Arbeitgeber, der auf digitale Lösungen setzt.
SV-Meldeportal: Was kann die neue Ausfüllhilfe im Meldeverfahren?
Seit Anfang Oktober 2023 können Unternehmen und Selbstständige das neue SV-Meldeportal nutzen. Es löst zum Jahresende die bisherige Ausfüllhilfe sv.net ab. Das bedeutet: Ab dem 1. Januar 2024 können Rückmeldungen der Krankenkassen nur noch über das SV-Meldeportal abgerufen werden. Hier die wichtigsten Infos zur neuen Anwendung.
Über das neue SV-Meldeportal können Arbeitgeber und Selbstständige Meldungen, Beitragsnachweise, Bescheinigungen und Anträge mit den Sozialversicherungsträgern elektronisch auszutauschen. Dieser Beitrag beantwortet die wichtigsten Fragen zur neuen Ausfüllhilfe im Meldeverfahren.
Was ist das SV-Meldeportal?
Das SV-Meldeportal ist seit dem 4. Oktober 2023 verfügbar. Es wird die Vorgängeranwendung sv.net vollständig ersetzen und ist über jeden gängigen Browser aufrufbar. Das SV-Meldeportal ist eine reine Webanwendung, die es Unternehmen ermöglicht, Sozialversicherungsmeldungen und Beitragsnachweise einzureichen. Es ist als Ausfüllhilfe für die Abgabe von Sozialversicherungsmeldungen konzipiert.
Als rechtliche Grundlage dient § 95a des Sozialgesetzbuches IV. Aufgrund dieser gesetzlichen Verpflichtung müssen die Sozialversicherungsträger die bislang freiwillig bereitgestellte Anwendung nunmehr verpflichtend anbieten. Somit muss das SV-Meldeportal Arbeitgebern und Selbstständigen dauerhaft als Ausfüllhilfe für das Meldeverfahren zur Verfügung stehen.
Die Entwicklung des neuen Portals erfolgte in Zusammenarbeit zwischen der Informationstechnischen Servicestelle der Gesetzlichen Krankenversicherung (ITSG) und dem GKV-Spitzenverband.
An wen richtet sich das SV-Meldeportal?
Das SV-Meldeportal wurde speziell als Unterstützung für Kleinunternehmen entwickelt, die kein Entgeltabrechnungsprogramm nutzen. Es kann jedoch auch Selbstständigen, mittelständischen Unternehmen und großen Betrieben helfen, ihren Meldepflichten nachzukommen und Bescheinigungen zu empfangen. Außerdem steht das Portal der öffentlichen Verwaltung zur Verfügung.
Ersetzt das SV-Meldeportal eine Entgeltabrechnungssoftware?
Das SV-Meldeportal ist keine Alternative zu einer professionellen Entgeltabrechnungssoftware. Ebenso wie der Vorgänger sv.net führt das SV-Meldeportal keine Entgeltberechnungen oder Berechnungen zu Sozialversicherungs- und Steueranteilen durch. Es ermöglicht lediglich die Übertragung von Informationen und ersetzt somit kein Lohnabrechnungsprogramm.
Im Unterschied zu sv.net verfügt das SV-Meldeportal jedoch über zusätzliche Funktionen wie eine cloudbasierte Datenspeicherung. Diese Funktion erlaubt es beispielsweise Kleinunternehmern, alle relevanten Daten elektronisch zu speichern und sie später im Rahmen einer elektronischen Betriebsprüfung zu verwenden. Die Daten werden in einem zentralen Online-Datenspeicher abgelegt, und die maximale Speicherdauer beträgt fünf Jahre.
{{box-quote-left}}
Welche Kosten fallen für die Nutzung an?
Die Gebühren für die Nutzung des SV-Meldeportals variieren je nach Anzahl der benötigten Betriebsnummern des Unternehmens für die Übermittlung von Sozialversicherungsmeldungen. Es gibt zwei Anwendergruppen: die Single-Mandanten-Variante und die Multi-Mandanten-Variante.
Bis zum März 2024 gelten vergünstigte Gebühren. Unternehmen, die sich vor dem 31. März 2024 registrieren, zahlen für die Jahre 2023 und 2024 keine Gebühr. In diesem Fall entstehen erst ab dem 1. Januar 2025 Kosten für die Nutzung des SV-Meldeportals. Unternehmen, die sich ab dem 1. April 2024 registrieren, müssen sofort für die Nutzung bezahlen.
Bei einer Registrierung vor dem 31. März 2024 gilt automatisch die Multi-Mandanten-Variante. Diese ermöglicht den Datenaustausch für mehrere Betriebsnummern und die Verwaltung mehrerer Mandanten. Im Herbst 2024 müssen die Nutzer eine der beiden Varianten auswählen, für die ab dem 1. Januar 2025 erstmals eine Gebühr anfällt.
- Die Kosten für die Nutzung einer einzigen Betriebsnummer betragen 36 Euro zuzüglich Umsatzsteuer für einen Zeitraum von 36 Monaten.
- Für die Nutzung mehrerer Betriebsnummern belaufen sich die Kosten auf 99 Euro zuzüglich Umsatzsteuer für ebenfalls 36 Monate.
Es gibt keine Begrenzung für den Austausch von Sozialversicherungsmeldungen; daher können beliebig viele Meldungen ausgetauscht werden.
Wie funktioniert die Registrierung für das SV-Meldeportal?
Die Registrierung für das SV-Meldeportal ist ausschließlich mit einem ELSTER-Zertifikat möglich. Jede Person innerhalb eines Unternehmens, die auf das Portal zugreifen möchte, muss über ein eigenes ELSTER-Zertifikat verfügen. Diese Zertifikate sind kostenlos beim Finanzamt oder auf der ELSTER-Website unter „Mein Unternehmenskonto“ erhältlich.
Überblick über die Registrierung
Die Registrierung läuft in diesen Schritten ab:
- SV-Meldeportal aufrufen
- Registrierung zur Nutzung über „Mein Unternehmenskonto“ abwickeln
- Im SV-Meldeportal mit dem ELSTER-Zertifikat authentifizieren
- Betriebsnummer und Unternehmensdaten eingeben
- Vertretungsberechtigungsschreiben mit Freischaltcode per Post erhalten
- Freischaltcode eingeben
- Freigabe des SV-Meldeportals für die Nutzung
Nach erfolgreicher Registrierung ist das SV-Meldeportal uneingeschränkt nutzbar. Für jeden Login wird das ELSTER-Zertifikat benötigt, mit dem sich das Unternehmen registriert hat.
Wie lange kann sv.net noch genutzt werden?
Bis zum 31. Dezember 2023 bleibt das bisherige Portal sv.net uneingeschränkt nutzbar. Ab dem Jahresbeginn 2024 wird die Nutzung von sv.net jedoch eingeschränkt. So können Rückmeldungen ab dem 1. Januar 2024 nur noch über das SV-Meldeportal erfolgen. Ende Februar 2024 wird sv.net endgültig abgeschaltet. Daher sollten betroffene Unternehmen und Selbstständige schnellstmöglich auf das neue SV-Meldeportal umsteigen, um einen reibungslosen Betrieb sicherzustellen.
Welche Funktionen bietet das SV-Meldeportal?
Das SV-Meldeportal bietet einige Funktionen, die über die bisherigen Anwendungen von sv.net hinausgehen:
- Online-Datenspeicher
Das neue SV-Meldeportal ist als Online-Datenspeicher nutzbar. Hier können insbesondere Kleinunternehmen sämtliche Daten aus Sozialversicherungsmeldungen, einschließlich der Entgeltdaten, sicher und zentral in einem Online-Speicher aufbewahren. Die eingegebenen Daten werden verschlüsselt gespeichert und sind ausschließlich für legitimierte Benutzer zugänglich. Der Online-Speicher speichert Unternehmens- und Personaldaten sowie alle Meldungen. - Personalverwaltung mit Historienführung
Das SV-Meldeportal ermöglicht eine gestufte Personalverwaltung mit Historienführung, die über den Online-Datenspeicher funktioniert. Unter den jeweiligen Betriebsnummern werden wichtige Daten wie Name, Adresse, Geburtsdatum und Sozialversicherungsnummer der Mitarbeiter erfasst. Die Meldungen für die Mitarbeiter werden automatisch in die Stammdaten übertragen und dabei auf den Monat der Meldung bezogen. Dadurch können spätere Meldungen leicht bestimmten Zeiträumen zugeordnet werden. - Mandantenverwaltung
Unternehmen, die Sozialversicherungsdaten für mehrere Betriebsnummern austauschen, sowie Dienstleistungsunternehmer, die die Entgeltabrechnung und das Meldeverfahren für mehrere Unternehmen durchführen, können das SV-Meldeportal für eine strukturierte Mandantenverwaltung nutzen. Auf diese Weise kann ein Unternehmen einem Steuerberater für einen frei wählbaren Zeitraum ein Mandat übertragen. Dies ermöglicht dem Steuerberater, das Meldewesen mit den Sozialversicherungsträgern im Namen des Unternehmens zu führen. - Barrierefreie Benutzeroberfläche
Das Portal verfügt über eine barrierefreie Benutzeroberfläche, die in mehreren Sprachen bedienbar ist. Es hat ein neues, flexibles Design, das es Unternehmen ermöglicht, das Portal sowohl auf Stand-PCs als auch auf mobilen Endgeräten wie Smartphones und Tablets zu nutzen. Das Design passt sich dabei automatisch an das jeweilige Gerät an. - Handlungsanleitungen
Das Portal stellt Anleitungen und Videos bereit, die bei der Registrierung und Nutzung helfen. Es bietet klare Anweisungen dazu, wie Meldungen abgegeben und empfangen werden können, und enthält zudem einen Fragen- und Antwortkatalog.
Fazit zum SV-Meldeportal
Die Funktionen des SV-Meldeportals stehen bereits seit Anfang Oktober 2023 zur Verfügung. Unternehmen und Selbstständige, die sich noch nicht registriert haben, sollten dies bis zum Jahresende nachholen. Auf diese Weise wird ein reibungsloser elektronischer Datenaustausch im Meldeverfahren gewährleistet, bevor sv.net im Februar 2024 endgültig abgeschaltet wird. Zudem bringt eine frühzeitige Registrierung Vergünstigungen bei den Nutzungsgebühren mit sich.
Monatswechsel in der Lohnabrechnung: Schritt für Schritt zur fehlerfreien Payroll
Jeden Monat aufs Neue steht Arbeitgebern die Lohnabrechnung für ihre Beschäftigten ins Haus. Dabei müssen sie eine Vielzahl von Pflichten erfüllen, um die korrekte Abführung von Sozialversicherungsbeiträgen und Steuern zu gewährleisten. Dieser Beitrag gibt einen Überblick über die erforderlichen Schritte im Rahmen des Monatswechsels in der Lohnabrechnung.
Die Lohnabrechnung zählt zu den wichtigsten Aufgaben von Arbeitgebern. Schließlich geht es darum, den Mitarbeitern pünktlich ihr Entgelt auszuzahlen und so den Betriebsfrieden zu bewahren. Da ist es gut, zu wissen, wie man den Monatswechsel in der Lohnabrechnung schrittweise bis zur fehlerfreien Payroll durchführt.
Monatswechsel in der Lohnabrechnung: die wichtigsten Arbeitgeberpflichten
Ziel der Entgeltabrechnung ist, die auszuzahlenden Löhne korrekt zu berechnen sowie die erforderlichen Abgaben rechtzeitig und richtig durchzuführen. Damit dies gewährleistet ist, erlegt der Gesetzgeber Arbeitgebern zahlreiche Pflichten auf:
- Ausstellung einer schriftlichen Lohnabrechnung (§ 108 GewO)
- pünktliche Einreichung der Beitragsnachweise bei den Sozialversicherungsträgern und Abführung der Beiträge
- Anmeldung und Abführung der Lohnsteuern beim Finanzamt, unter Berücksichtigung der Lohnsteuermerkmale (ElStAM) der Arbeitnehmer
Arbeitgeber können theoretisch darauf verzichten, dem Arbeitnehmer monatlich erneut einen Lohnzettel auszuhändigen, wenn von der Berechnung des Vormonats nicht abgewichen wird. Die meisten Arbeitgeber erstellen dennoch bei jedem Monatswechsel eine neue Lohnabrechnung.
{{box-list-left}}
Entgeltabrechnung erstellen: Die Schritte beim Monatswechsel in der Lohnabrechnung
Die Lohnabrechnung ist eine komplexe Aufgabe, die aus einer Vielzahl einzelner Schritte besteht.
Lohnabrechnung erstellen: Berechnung von Brutto- und Nettolohn
Zunächst berechnen Sie für jeden Mitarbeiter den Bruttolohn. Er setzt sich meist aus mehreren Bestandteilen zusammen:
- Grundlohn
- geldwerte Vorteile/Sachbezüge (z. B. Dienstwagenregelung)
- vermögenswirksame Leistungen des Arbeitgebers
- Zuschläge und Zulagen (z. B. Gefahrenzulagen, Zuschläge für Überstunden, Nachtarbeit, Sonn- und Feiertagsarbeit)
- leistungsbezogene Bonuszahlungen (z. B. Provisionen, Prämien)
- pauschal versteuerte Leistungen
- betriebliche Altersvorsorge
Deshalb kann es sein, dass das Bruttoentgelt in der Gehaltsabrechnung bei jedem Monatswechsel variiert. Um nun das Nettoentgelt zu berechnen, sind vom Gesamtbrutto die anfallende Lohnsteuer, gegebenenfalls die Kirchensteuer und der Solidaritätszuschlag sowie der Arbeitnehmeranteil an den Sozialversicherungsbeiträgen abzuziehen.
Die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung werden im Regelfall nach dem solidarischen Prinzip jeweils zur Hälfte vom Arbeitgeber und Arbeitnehmer getragen. Es gibt jedoch auch Ausnahmen wie den Kinderlosenzuschlag in der Pflegeversicherung, den nur der Arbeitnehmer zahlt. Die Höhe der Lohnsteuer richtet sich nach den individuellen Lohnsteuermerkmalen der Mitarbeiter wie Lohnsteuerklasse oder Kinderfreibeträge.
Abweichungen von dieser Vorgehensweise können bei besonderen Umständen auftreten. Liegt etwa eine geringfügige Beschäftigung vor, zahlt der Arbeitnehmer selbst keine Sozialversicherungsbeiträge. Der Arbeitgeber hingegen führt einen pauschalen Beitrag an die Knappschaft-Bahn-See ab, der etwa 31 Prozent des Lohns ausmacht.
Noch deutlich mehr Besonderheiten bringt die Baulohnabrechnung mit sich. Hier gibt es beispielsweise durch Sommer- und Winterarbeitszeit Unterschiede beim monatlichen Brutto. Zudem müssen die Arbeitgeber Beiträge an die verpflichtenden Sozialkassen der Bauwirtschaft abführen.
Meldewesen im Rahmen des Monatswechsels bei der Lohnabrechnung
Sobald die Löhne für alle Mitarbeiter berechnet wurden, müssen die entsprechenden Beträge an die Sozialversicherungsträger und das Finanzamt gemeldet werden.
- Beitragsnachweise: Spätestens bis zum fünftletzten Bankarbeitstag eines Monats müssen die Beitragsnachweise an die Sozialversicherungsträger übermittelt werden. Fällig sind die Beiträge zwei Tage später.
- Lohnsteueranmeldung: Die Lohnsteueranmeldung müssen Sie je nach Höhe der abzuführenden Lohnsteuer entweder monatlich, vierteljährlich oder jährlich jeweils am 10. Tag nach dem betreffenden Zeitraum beim Finanzamt einreichen. Für die Zahlung gilt dieselbe Frist, wobei es eine Schonfrist von drei Tagen gibt.
All diese Meldungen müssen auf elektronischem Weg eingereicht werden. Hierfür wurden in den vergangenen Jahren entsprechende Verfahren geschaffen. Für die Anmeldung der Lohnsteuer können Sie die ELSTER-Schnittstelle verwenden, für Beitragsnachweise nutzen Sie das sogenannte DEÜV-Verfahren.
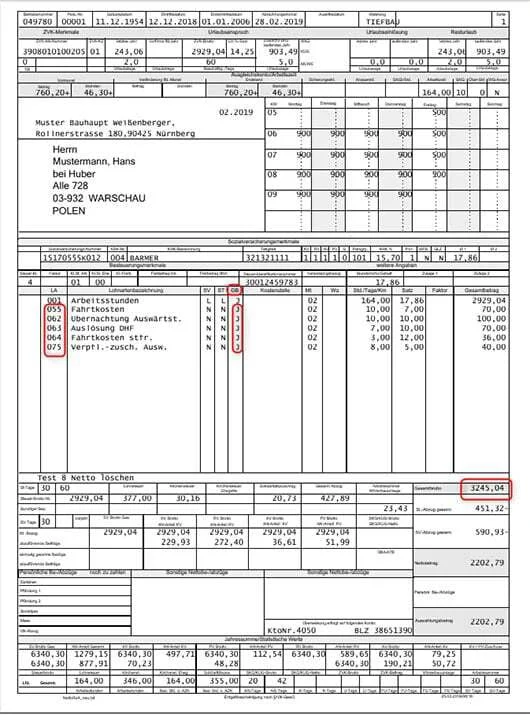
Inhalte und Aufbau einer Entgeltabrechnung
108 Abs. 1 der Gewerbeordnung (GewO) macht klare Angaben dazu, welche Pflichtangaben auf die Verdienstabrechnung gehören:
- Angaben zum Abrechnungszeitraum
- Zusammensetzung des Arbeitsentgelts
- Art und Höhe der Zuschläge und Zulagen
- sonstige Vergütungen
- Art und Höhe der Abzüge
- Abschlagszahlungen und Vorschüsse
In der Praxis enthält der Lohnzettel jedoch noch viele weitere Informationen:
- Allgemeine Angaben zu Arbeitnehmer und Arbeitgeber
Dazu gehören Name und Anschrift des Arbeitgebers und des Mitarbeiters, der Beginn des Arbeitsverhältnisses und der Abrechnungszeitraum. Ebenso werden häufig genannt das Geburtsdatum und die Lohnsteuermerkmale (z. B. Steuerklasse, Konfession, Kinderfreibeträge, Steueridentifikationsnummer) sowie die Sozialversicherungsnummer des Arbeitnehmers. - Aufbau des Entgelts
Es wird detailliert aufgeschlüsselt, wie sich der ausgezahlte Lohn zusammensetzt. Dazu gehören:
– Bruttolohn
– Arbeitnehmeranteil zu den verschiedenen Sozialversicherungen
– Höhe von Lohn- und Kirchensteuer sowie ggf. Solidaritätszuschlag
– persönliche Abzüge
– Beiträge zu einer betrieblichen Altersvorsorge (bAV)
– vermögenswirksame Leistungen
– angewendete Steuerfreibeträge
– geldwerte Vorteile
– Zuschläge und Zulagen
– Nettolohn
– Auszahlungsbetrag
Hilfe durch Lohnsoftware: Vereinfachung des Monatswechsels in der Lohnabrechnung
Größte Sorgfalt ist bei der Lohnabrechnung besonders wichtig. Entstandene Fehler müssen aufwendig durch Korrekturen und Rückrechnungen beseitigt werden. Schlimmer wiegt jedoch, dass schlampige Arbeit auch rechtliche Auswirkungen haben kann. Bei einer lediglich verspäteten Abgabe werden die Beiträge geschätzt. Werden Meldungen jedoch ganz unterlassen oder Beiträge nicht abgeführt, kann dies sogar strafrechtlich relevant sein. Im schlimmsten Fall kommt eine Geldstrafe oder eine Freiheitsstrafe auf den Arbeitgeber zu.
Entsprechend wichtig ist es, den Monatswechsel in der Lohnabrechnung strukturiert anzugehen und Fehler zu vermeiden. Je höher der Anteil an manuellen Arbeiten und Berechnungen ist, desto größer ist die Wahrscheinlichkeit von Fehlern in den Lohnabrechnungen. Arbeitgeber müssen ihre Lohnabrechnung deshalb aber nicht unbedingt an einen Steuerberater auslagern. Denn mit einer guten und aktuellen Lohnsoftware können sie diese auch problemlos selbst durchführen.
Die gute Nachricht: Möchten Arbeitgeber den Monatswechsel in der Lohnabrechnung effizient gestalten, benötigen sie hierfür lediglich eine aktuelle, GKV-zertifizierte Lohnabrechnungssoftware. Mit einem solchen Abrechnungsprogramm erledigen auch kleine und mittlere Unternehmen die Aufgaben im Rahmen der Lohnbuchhaltung zu überschaubaren Kosten selbst:
- Verwaltung der Mitarbeiterstammdaten
- weitgehend automatisierte Erstellung der Lohnabrechnung
- elektronischer Versand der Lohnsteueranmeldungen und der Beitragsnachweise
- Abwicklung des Zahlungsverkehrs anhand hinterlegter Bankverbindungen
- Einhaltung der gesetzlichen Aufbewahrungsfristen
Mit einer modernen Lohnbuchhaltungssoftware können Arbeitgeber somit den Aufwand für den Monatswechsel in der Lohnabrechnung deutlich senken und gleichzeitig die Fehleranfälligkeit reduzieren. Zudem haben sie – im Unterschied zu einer ausgelagerten Lohnabrechnung – alle Personaldaten jederzeit im Zugriff.