Blog
Lohnabrechnung
Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.

Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL


Elektronische Arbeitsunfähigkeitsbescheinigung: Was Arbeitgeber zur eAU-Einführung wissen sollten
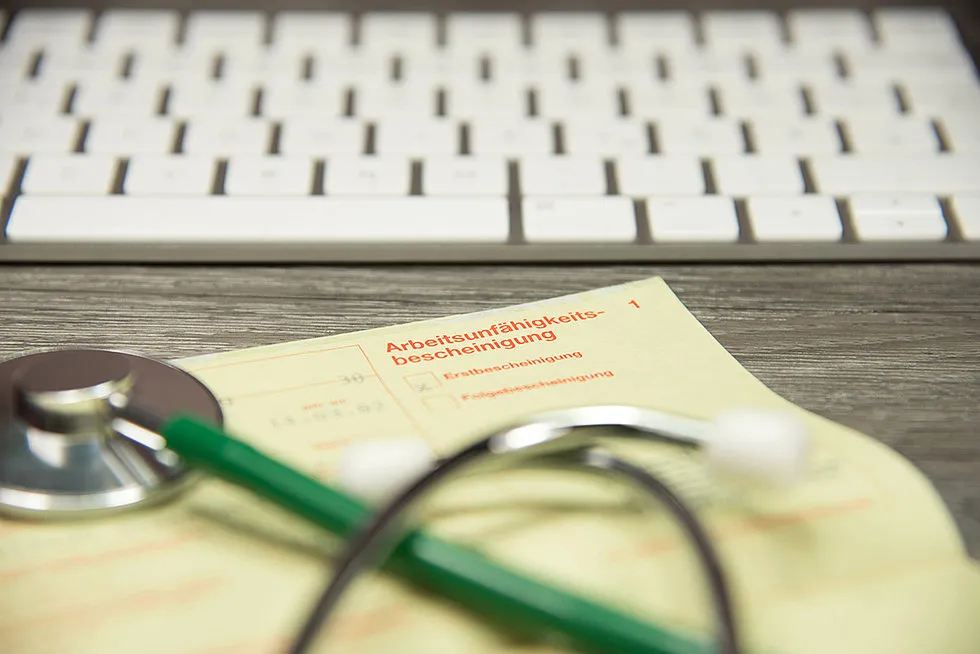
Die elektronische Arbeitsunfähigkeitsbescheinigung (eAU) soll den "gelben Schein" ersetzen. Insbesondere wegen fehlender IT-Infrastruktur in den Arztpraxen kommt der digitale Datenaustausch aber nur langsam in Schwung. Daher hat der Gesetzgeber die Pilotphase verlängert. Für Arbeitgeber soll die Teilnahme am eAU-Verfahren nun ab Januar 2023 verpflichtend sein. Hier die wichtigsten Informationen.
Die Ärztinnen und Ärzte in Deutschland stellen jedes Jahr rund 77 Millionen Arbeitsunfähigkeitsbescheinigungen (AU) aus. Nicht nur der Ausdruck der Bescheinigungen, auch deren manuelle Erfassung bei Krankenkassen und Arbeitgebern verursacht hohen bürokratischen Aufwand.
Um die Beteiligten davon zu befreien, hatte der Gesetzgeber im November 2019 mit dem dritten Bürokratieentlastungsgesetz (BEG III) die Einführung eines digitalen Verfahrens angestoßen. Dazu sollte im ersten Schritt die elektronische Kommunikation zwischen Arzt und Krankenkasse eingerichtet werden, im zweiten Schritt sollten die Krankenkassen die AU-Daten für den digitalen Abruf durch die Arbeitgeber bereitstellen.
Die unzureichende IT-Ausstattung in vielen Arztpraxen und die Pandemiesituation haben das Projekt jedoch zeitlich in Verzug gebracht.
Zeitplan zur Einführung der eAU
Ursprünglich war vorgesehen, dass alle Vertragsarztpraxen die AU-Daten ihrer Patienten ab dem 1. Januar 2021 elektronisch an die Krankenkassen übermitteln. Dazu waren viele Praxen jedoch aufgrund fehlender IT-Ausstattung und zusätzlicher Belastungen durch die Corona-Pandemie nicht in der Lage, wie die Kassenärztliche Bundesvereinigung (KBV) und der Spitzenverband der gesetzlichen Krankenversicherung (GKV) betonten. Daher wurde der Start der Datenübermittlung durch die Praxen an die Kassen auf den Oktober 2021 verschoben.
Nach heutigem Stand gliedert sich die Einführung der eAU in die folgenden Phasen:
Einführung für die Arztpraxen seit Oktober 2021
Seit dem 1. Oktober 2021 können Vertragsarztpraxen, die technisch dazu imstande sind, Arbeitsunfähigkeitsbescheinigungen elektronisch an Krankenkassen übermitteln. Da die technischen Unzulänglichkeiten bei der IT-Ausstattung eine flächendeckende Übermittlung elektronischer AU nach wie vor verhindern, gilt für die Praxen eine Übergangsfrist bis zum 31. Dezember 2022. Vertragsärzte müssen ihren Patienten also bis Ende 2022 weiterhin einen „gelben Schein“ austellen. Sofern sie dazu technisch in der Lage sind, können sie die AU-Daten zusätzlich elektronisch an die Krankenkassen übermitteln.
Pilotphase unter Einbeziehung von Arbeitgebern seit Januar 2022
Infolge der technischen Probleme bei der Kommunikation zwischen Arztpraxen und Krankenkassen ist auch der „zweite Teil“ der eAU-Einführung in Verzug geraten: Ursprünglich sollten die Kassen den Arbeitgebern die AU-Daten nämlich seit Anfang 2022 nur noch digital zur Verfügung stellen. Dies geschieht jedoch aufgrund der unzureichenden Datenübermittlung durch die Ärzteschaft lediglich teilweise. Dementsprechend funktioniert auch der Datenabruf durch Arbeitgeber noch nicht im vorgesehenen Umfang. Um den Beteiligten mehr Zeit für die Einführung zu geben, wurde die Pilotphase zur Erprobung des eAU-Verfahrens inzwischen um weitere sechs Monate verlängert.
Verpflichtende Teilnahme der Arbeitgeber ab Januar 2023
Ab 1. Januar 2023 wird das eAU-Verfahren nach gegenwärtiger Planung für Arbeitgeber Pflicht sein. Dann müssen Arbeitgeber die AU-Daten elektronisch bei den Krankenkassen abrufen. Hierzu soll es dann auch keine Alternative mehr geben. Gleichzeitig entfällt nämlich die gesetzliche Verpflichtung des Arbeitnehmers, die Arbeitsunfähigkeitsbescheinigung in Papierform vorzulegen. Bis Ende 2022 bleibt diese Vorlagepflicht übergangsweise noch bestehen.
Was gilt gegenwärtig rund um die Arbeitsunfähigkeitsbescheinigung?
Zurzeit stellt der Vertrags(zahn)arzt eine Arbeitsunfähigkeitsbescheinigung aus, wenn der Patient aufgrund einer Erkrankung oder Verletzung seine Arbeitsleistung nicht erbringen kann. Die AU-Bescheinigung muss dabei in vierfacher Ausfertigung gedruckt werden: je ein Exemplar für den Arzt, den Versicherten, den Arbeitgeber und die gesetzliche Krankenversicherung (GKV). So ist in der Vergangenheit Jahr für Jahr ein Papieraufkommen von mehr als 300 Millionen Blättern Papier entstanden. Hinzu kommt der Aufwand für die manuelle Erfassung durch die Krankenkasse und den Arbeitgeber.
Nach § 5 EntgFG muss die AU spätestens am vierten Tag der Erkrankung dem Arbeitgeber zum Nachweis über Beginn und voraussichtliche Dauer der Arbeitsunfähigkeit vorliegen. Unterbleibt die Arbeitsunfähigkeitsmeldung, kann der Arbeitgeber die Lohnfortzahlung verweigern. Zudem darf er anordnen, dass eine AU bereits ab dem ersten Tag der Erkrankung vorgelegt werden muss.
Was ändert sich durch die eAU?
Die elektronische Arbeitsunfähigkeitsbescheinigung ersetzt das bisherige papiergebundene Verfahren durch einen völlig neuen Ablauf. Ziel ist, dass die Vertrags(zahn)ärzte die Arbeitsunfähigkeitsbescheinigungen digital an die gesetzlichen Krankenversicherungen übermitteln. Diese können die AU-Daten automatisiert verarbeiten und stellen sie ihrerseits den Arbeitgebern zum Abruf bereit. Während der Übergangszeit gibt es die AU in Papierform noch. Langfristig ist jedoch geplant, das Verfahren vollständig papierlos zu gestalten.
Welche Vorteile bietet die elektronische Arbeitsunfähigkeitsbescheinigung?
Die Einführung der eAU verläuft zurzeit zwar noch etwas stockend – wenn das Verfahren jedoch erst einmal fächendeckend implementiert ist, wird es allen Beteiligten Vorteile bringen:
- Schnellerer Zugriff — Bisher sind Arbeitgeber und GKV darauf angewiesen, dass der Beschäftigte die Arbeitsunfähigkeitsbescheinigung zügig vorlegt. Auf die eAU können sie deutlich schneller zugreifen.
- Medienbrüche — Da alle Daten nahtlos digital verarbeitet werden, gibt es keine zeitraubenden und fehleranfälligen Medienbrüche mehr.
- Zustellpflicht — Bislang sind Versicherte verpflichtet, die Arbeitsunfähigkeitsbescheinigung innerhalb weniger Tage bei Krankenkasse und Arbeitgeber vorzulegen. Diese Zustellpflicht entfällt. Der Beschäftigte ist aber auch im Rahmen des eAU-Verfahrens verpflichtet, seine Erkrankung dem Arbeitgeber unverzüglich anzuzeigen. Daran ändert die elektronische Arbeitsunfähigkeitsbescheinigung nichts.
- Kosteneinsparung — Die Kosten sinken bei Ärzten sowie insbesondere bei den Krankenkassen, sowohl im Hinblick auf die Kosten für die Erstellung und den Druck als auch für die Übermittlung und manuelle Eingabe in bestehende Softwarelösungen.
- Sicherheit — Verloren gegangene Arbeitsunfähigkeitsmeldungen gehören der Vergangenheit an – die Daten kommen sicher bei Arbeitgebern und Krankenkassen an, auch wenn der Arbeitnehmer seine Ausdrucke verlegt hat.
- Konflikte — Konflikte zwischen Arbeitgeber und Arbeitnehmer über die fristgerechte Vorlage der AU entfallen.
- Dokumentation — Die Krankenkassen können die Arbeitsunfähigkeiten der Versicherten ohne Lücken dokumentieren. So verfügen sie über sicheres Datenmaterial für die Entscheidung über die Auszahlung von Krankengeld.
Was müssen Arbeitgeber zur Vorbereitung auf das digitale Verfahren wissen?
Auch wenn Arbeitgeber nach heutigem Stand erst ab dem 1. Januar 2023 am eAU-Verfahren teilnehmen müssen, sollten sie sich bereits jetzt mit den technischen und rechtlichen Voraussetzungen auseinandersetzen. Hierzu ist es wichtig, die folgenden Fakten zu kennen:
- Berechtigung — Es ist nicht zulässig, pauschal täglich von allen Arbeitnehmern etwaige Erkrankungsdaten von der GKV abzufragen. Stattdessen muss eine Berechtigung dafür vorliegen. Dies ist der Fall, wenn der Mitarbeiter den Arbeitgeber über seine Arbeitsunfähigkeit informiert hat.
- Technische Basis — Für den Abruf der Daten von der Krankenkasse ist laut dem GKV-Spitzenverband zwingend der Datenaustausch eAU einzusetzen. Daher sollten Arbeitgeber darauf achten, dass ihr Softwarehersteller das eingesetzte Entgeltabrechnungsprogramm rechtzeitig (spätestens bis zum Beginn der Teilnahmepflicht für Arbeitgeber) mit einer entsprechenden Schnittstelle ausstattet.
- Minijobber — Um die elektronische Arbeitsunfähigkeitsbescheinigung eines Minijobbers abzurufen, führt der Weg über die Minijobzentrale. Hierfür muss der Arbeitgeber die Krankenkasse seiner Mitarbeiter erfragen, die bislang für das Arbeitsverhältnis unerheblich war. Diese Information übermittelt er an die Minijobzentrale, die ihrerseits die erforderlichen Daten bei der Krankenkasse abruft und an den Arbeitgeber schickt.
- Nicht von der eAU erfasste Sachverhalte — Für die folgenden Beschäftigten werden Arbeitgeber nach heutigem Stand auch künftig keine elektronische Arbeitsunfähigkeitsbescheinigung abrufen können. In diesen Fällen ist weiterhin eine AU in Papierform vorzulegen:
- Privatversicherte Beschäftigte
- Beschäftigte, die an Präventions- oder Rehamaßnahmen eines SV-Trägers teilnehmen
- Arbeitnehmerinnen, für die ein Beschäftigungsverbot nach § 16 Abs. 1 Mutterschutzgesetz besteht
- Beschäftigte, die Kinderkrankengeld oder Kinderverletztengeld erhalten
Geldwerter Vorteil – Orientierungshilfe für die Praxis
Was dabei beachtet werden muss und wie man als Arbeitgeber zusätzlich sparen kann.
In der betrieblichen Praxis handelt es sich beim geldwerten Vorteil um ein häufig genutztes Instrument. Der Mitarbeiter erhält vergünstigte oder kostenlose Sachbezüge. Dabei gibt es für alle Beteiligten jedoch einiges zu berücksichtigen. Im folgenden Artikel werden alle erforderlichen Aspekte erläutert, um die Anwendung zu erleichtern.
Was ist ein geldwerter Vorteil? Eine Definition der wichtigsten Begriffe
Beim geldwerten Vorteil handelt es sich also in der Regel um sogenannte Sach- oder Naturalbezüge. Der Beschäftigte erhält sie unentgeltlich vom Arbeitgeber und kann sie während der Ausübung seiner Tätigkeit nutzen.
Was Sachbezüge im Detail sind, regelt das deutsche Einkommensteuergesetz sowie das österreichische Sozialversicherungsgesetz (ASVG). Sie unterliegen der Beitragspflicht in der Sozialversicherung und erhöhen die steuerliche Bemessungsgrundlage des jeweiligen Angestellten. Das heißt, Arbeitnehmer müssen ihre geldwerten Vorteile versteuern und es fallen Sozialabgaben an.
Beispiele für gängige Sachbezüge
Grundsätzlich kann ein geldwerter Vorteil in unterschiedlichster Form durch den Arbeitgeber gewährt werden. Die folgenden Sachbezüge treten häufig auf:
- Dienstwagen
- Fahrrad oder E-Bike
- Abstell- oder Garagenplatz
- Dienstwohnung
- Mobiltelefon
- PC-Überlassung
- Personalrabatte
- Tickets für öffentliche Verkehrsmittel
- Zinsersparnisse durch spezielle Arbeitgeberdarlehen
- Soziale Zuwendungen
Da die einzelnen Arten individuelle Besonderheiten bei der Abrechnung aufweisen, werden wir sie im Folgenden detailliert betrachten und zudem erläutern, für welche geldwerten Vorteile in Deutschland und Österreich ein Freibetrag gilt.
Wie wirkt sich ein geldwerter Vorteil abgabenrechtlich aus?
Der geldwerte Vorteil erhöht also wie bereits erklärt das Einkommen des Arbeitnehmers und führt damit zu einer höheren Bemessungsgrundlage für die Sozialabgaben und Steuern. Die Abrechnung erfolgt regelmäßig im Rahmen der monatlichen Lohnabrechnung.
1. Die Rechtslage in Deutschland
Zunächst sehen wir uns die Situation in Deutschland an und erklären, welche Besonderheiten die einzelnen Sachbezüge aufweisen und was zu beachten ist.
Besteht in Deutschland Steuerfreiheit für einen geldwerten Vorteil, fallen auch keine Sozialabgaben an. Die jeweiligen geldwerten Vorteile werden zur Wertermittlung mit den üblichen Endpreisen am Abgabeort bewertet und im Rahmen der Gehaltsabrechnung berücksichtigt.
Grundsätzlich gilt ab 2022 ein monatlicher Freibetrag von 50 Euro. Alle geldwerten Vorteile, die diesen Betrag nicht übersteigen, sind steuerfrei.
Was im Detail gilt, zeigen wir jetzt.
2. Dienstwagen
Für die Berücksichtigung des Dienstwagens gibt es zwei Möglichkeiten.
Die Ein-Prozent-Regel besagt, dass der Mitarbeiter monatlich 1 Prozent des Brutto-Inlands-Listenpreises sowie zusätzlich 0,03 Prozent dieses Wertes pro Kilometer der Strecke zwischen Wohnung und Arbeitsplatz versteuern muss. Für Elektroautos und Plug-in-Hybriden gilt übrigens nur ein Prozentsatz von 0,25 Prozent.
Das Fahrtenbuch kommt zum Einsatz, wenn das Auto hauptsächlich dienstlich genutzt wird. Dann werden lediglich die Privatfahrten zur Arbeit und außerhalb der Arbeitszeit mit einem Betrag von 0,23 Euro pro Kilometer versteuert.
Je mehr sich die Distanz zwischen Wohnung und Arbeitsplatz und der Anschaffungspreis des Fahrzeuges erhöhen, umso geringer fällt der Vorteil für den Arbeitnehmer aus. Man muss also genau prüfen, welche Variante sich lohnt und ggf. einen speziellen Rechner nutzen.
3. Fahrrad oder E-Bike
Beteiligt sich der Arbeitnehmer per Gehaltsumwandlung an den monatlichen Anschaffungskosten oder Leasingraten, muss der geldwerte Vorteil mit 0,25 Prozent der unverbindlichen Preisempfehlung versteuert werden.
Erhält der Arbeitnehmer das Fahrrad hingegen kostenlos und zusätzlich zum Gehalt, bleibt es komplett steuerfrei.
4. Abstell- oder Garagenplatz
Überlässt der Arbeitgeber dem Mitarbeitendenr einen kostenlosen Parkplatz aus betrieblichem Interesse, wird dies nicht als geldwerter Vorteil betrachtet.
5. Dienstwohnung
Bei der Versteuerung der Dienstwohnung wird unterschieden zwischenin Wohnung und Unterkunft. Eine Unterkunft verfügt dabei lediglich über die Möglichkeit zur Bad- oder Küchenmitbenutzung.
Der geldwerte Vorteil einer Wohnung berechnet sich aus der ortsüblichen Miete oder festen Quadratmeterpreisen. Vermietet der Arbeitgeber die Wohnung zu mindestens⅔ der ortsüblichen Miete, bleibt der geldwerte Vorteil unberücksichtigt. Ist die gezahlte Miete geringer, wird die Differenz versteuert. Aber auch der monatliche Freibetrag ist zusätzlich anwendbar.
Eine Unterkunft bleibt bis zu einem Wert von 241 Euro für den Arbeitnehmer steuerfrei.
6. Mobiltelefon und PC-Überlassung
Hierbei handelt es sich um geldwerte Vorteile, wenn die Geräte auch privat genutzt werden dürfen. Sie sind allerdings steuerfrei, wenn sie im Eigentum des Arbeitgebers bleiben.
7. Personalrabatte
Für Personalrabatte bis zu einer Grenze von 4 Prozent besteht Steuerfreiheit. Rabatte, die diesen Prozentsatz übersteigen, müssen erst berücksichtigt werden, wenn sie über 1.080 Euro liegen.
8. Tickets für öffentliche Verkehrsmittel
Ein Ticket für die Fahrten zur Arbeit ist bis zum 44 Euro-Freibetrag steuerfrei. Gegebenenfalls sollte der Mitarbeiter über eine anteilige Beteiligung nachdenken, um diese Grenze nicht zu überschreiten, da ansonsten der Gesamtbetrag versteuert werden muss.
Ein Freibetrag gilt im Übrigen auch für Bonusmeilen. Vielflieger können gesammelte Meilen bis zu einer Grenze von 1.080 Euro selbst nutzen, wenn der Arbeitgeber nicht ausdrücklich auf einer dienstlichen Nutzung besteht.
9. Zinsersparnisse durch spezielle Arbeitgeberdarlehen
Hier gilt eine Ersparnis bis zu 2.600 Euro als steuerfrei.
10. Soziale Zuwendungen
Für eine kurzfristig notwendige Kinderbetreuung kann ein Unternehmen bis zu 600 Euro übernehmen, die dann abgabenfrei bleiben.
Regelmäßige Leistungen zur Finanzierung der Kinderbetreuung hingegen sind in unbegrenzter Höhe steuerfrei.
Maßnahmen der Gesundheitsförderung , wie Zuschüsse zu Physiotherapie oder Massagen, werden erst oberhalb von 500 Euro steuerlich berücksichtigt und von gesundheitlicher Prävention profitiert letztendlich auch das Unternehmen.
Weitere geldwerte Vorteile nach deutschem Einkommensteuergesetz sind unter anderem Tankgutscheine, Arbeitskleidung, die Übernahme von Führerscheinkosten oder ein Fahrtkostenzuschuss.

Neue Regeln 2022: Minijobs & kurzfristig Beschäftigte im Überblick
Ab 1. Januar 2022 gelten neue Vorschriften für Minijobs und kurzfristig Beschäftigte. Das betrifft insbesondere das elektronische Meldeverfahren und die Angabe der Krankenversicherung. Diese Änderungen sollen die Prüfung von Steuern vereinfachen und die Transparenz für Arbeitgeber und Behörden erhöhen.
Elektronisches Meldeverfahren: Steuer-ID-Übermittlung
Seit dem 1. Januar 2022 müssen Arbeitgeber im elektronischen Meldeverfahren die Steuer-IDs von geringfügig entlohnten Beschäftigten an die Bundesknappschaft übermitteln. Damit soll der Minijob-Zentrale die Überprüfung der entrichteten Steuern erleichtert werden.
Bereits ab der SV-Jahresmeldung für 2021 wird dieses Verfahren angewendet.
Neue Vorgaben für kurzfristig Beschäftigte
Für kurzfristig Beschäftigte (Personengruppe 110) ist ab dem Jahr 2022 zusätzlich anzugeben, wie die Aushilfe krankenversichert ist.
Gesetzlich krankenversicherte Aushilfen
Für die Dauer der Beschäftigung besteht ein Krankenversicherungsschutz bei einer gesetzlichen Krankenkasse in Deutschland. Das gilt unabhängig davon, ob es sich um eine Pflichtversicherung (z. B. Rentenbezieher, Studierende), eine freiwillige Versicherung oder eine Familienversicherung handelt.
Privat oder anderweitig versicherte Aushilfen
Beschäftigte können auch privat krankenversichert oder anderweitig abgesichert sein. Eine private Versicherung kann in Deutschland zugelassen oder im Ausland ansässig sein. Auch Gruppenversicherungen des Arbeitgebers sind möglich.
Als anderweitig abgesichert gelten Aushilfen, die im Krankheitsfall Leistungen aus Sondersystemen erhalten oder Anspruch auf Sachleistungen ausländischer Versicherungsträger haben. Das betrifft aktuell krankenversicherte Personen aus Dänemark, Luxemburg oder Österreich.