Blog
Lohnabrechnung
Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.

Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL



Betriebsrentenstärkungsgesetz: Zuschusspflicht im Baugewerbe
Zum 01. Januar 2019 ist die zweite Stufe des Betriebsrentenstärkungsgesetzes (BRSG) in Kraft getreten. Sie bringt eine Zuschusspflicht für Arbeitgeber bei Entgeltumwandlungen, die ab diesem Zeitpunkt abgeschlossen werden. Für Vereinbarungen, die vor dem 01. Januar 2019 geschlossen wurden, gilt diese Pflicht erst seit 2022. Das Gesetz sieht einen pauschalen Arbeitgeberzuschuss von 15 % vor, sofern der Arbeitgeber durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Im Baugewerbe gestalten sich die Auswirkungen jedoch unterschiedlich – abhängig vom Tarifgebiet und davon, ob Tarifbindung besteht.
Arbeitgeberzuschuss nach BRSG
Arbeitgeber sind verpflichtet, bei Entgeltumwandlungen 15 % Zuschuss zu zahlen – allerdings nur, wenn sie durch die Umwandlung Sozialversicherungsbeiträge sparen.
Weicht jedoch ein Tarifvertrag von dieser gesetzlichen Regelung ab, haben die tarifvertraglichen Bestimmungen Vorrang.
Besonderheiten im Tarifgebiet West
Im Tarifgebiet West gilt der Tarifvertrag über eine tarifliche Zusatzrente (TV-TZR).
Dieser Tarifvertrag ist nicht allgemeinverbindlich, wirkt also nur bei Tarifbindung:
- wenn der Arbeitgeber Mitglied im Arbeitgeberverband ist und der Arbeitnehmer Mitglied der IG BAU,
- wenn die Anwendung des Tarifvertrags im Arbeitsvertrag vereinbart wurde,
- oder wenn er durch betriebliche Übung angewendet wird.
Besteht Tarifbindung, entfällt die gesetzliche Zuschusspflicht. Stattdessen gilt:
- Anspruch der Arbeitnehmer auf eine Arbeitgeberleistung von 30,68 € pro Monat,
- vorausgesetzt, sie leisten mindestens 9,20 € Eigenbeitrag durch Entgeltumwandlung.
Besonderheiten im Tarifgebiet Ost
Im Tarifgebiet Ost tritt der TV-TZR nur bei Allgemeinverbindlichkeit in Kraft.
Da dies nicht erfolgt ist, hat er dort keine Wirkung.
Das bedeutet:
- Tarifliches Entgelt kann nicht umgewandelt werden.
- Übertarifliches Entgelt kann umgewandelt werden, dann gilt die gesetzliche Zuschusspflicht von 15 %.
Gesetzliche Zuschusspflicht bei fehlender Tarifbindung
Fehlt eine Tarifbindung, besteht sowohl im Osten als auch im Westen nur der gesetzliche Anspruch auf Entgeltumwandlung – und somit die Pflicht des Arbeitgebers, 15 % Zuschuss zu leisten.
Praxisbeispiel zur Zuschusspflicht
Ein Arbeitnehmer (außerhalb des Bauhauptgewerbes West) schließt im Januar 2019 eine rein arbeitnehmerfinanzierte Entgeltumwandlung von 100,00 € ab.
- Der Arbeitgeber spart Sozialversicherungsbeiträge.
- Deshalb muss er zusätzlich 15,00 € Zuschuss zahlen (= 15 %).
- Der Gesamtbetrag der Entgeltumwandlung liegt also bei 115,00 €, sofern der Zuschuss zur Rate addiert wird.
Wichtige Hinweise für die Umsetzung
- Arbeitgeber müssen entscheiden, ob der Zuschuss zur Gesamtrate addiert wird (z. B. Rate = 115,00 €) oder ob er lediglich den Arbeitnehmer entlastet (Rate bleibt bei 100,00 €).
- In manchen Fällen muss dafür der Vertrag angepasst werden.
- Wichtig: Die Baulohnsoftware sollte den verpflichtenden Arbeitgeberzuschuss im monatlichen Lohnkonto separat ausweisen.

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.
Hintergrund der Entgeltbescheinigungsverordnung
Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.
Was sich konkret ändert
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.
Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.
Beispiel: Darstellung vor und nach der Änderung
Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:
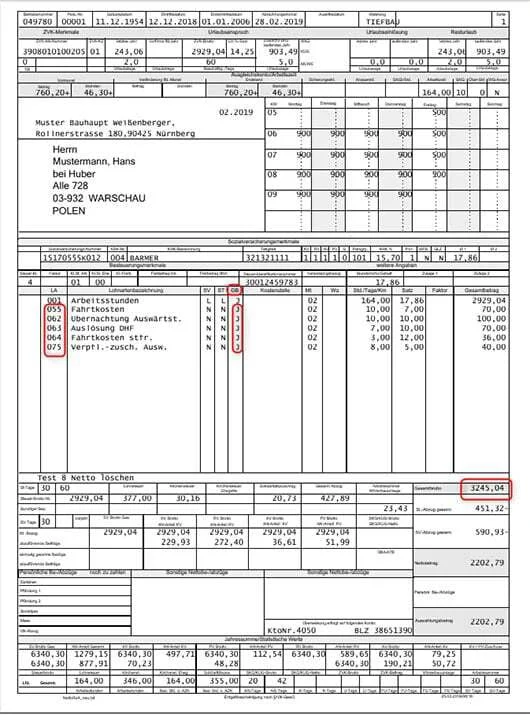
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.
Auswirkungen für Betriebe
Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.
Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden. Bitte beachten Sie: Es geht nur um eine andere Darstellung. Der Auszahlungsbetrag verändert sich nicht!
Einführung von Personalsoftware: 10 häufige Stolperfallen
Die Einführung von Personalsoftware ist für Unternehmen ein wichtiger Schritt in Richtung Digitalisierung der Personalarbeit. Ob digitale Personalakte, Lohnabrechnungssoftware oder modulare HR-Software – wer das Projekt strukturiert angeht, spart langfristig Zeit, Kosten und Ressourcen. Dennoch scheitern viele Einführungen, weil typische Fehler gemacht werden. In diesem Leitfaden erfahren Sie, wie Sie Stolperfallen umgehen können.
1. IT-Abteilung führt die Einführung von Personalsoftware allein durch
In manchen KMU übernimmt die IT-Abteilung die komplette Auswahl und Implementierung der HR-Software. Das Problem: Die Lösung erfüllt oft nicht die Bedürfnisse der Personalabteilung.
Tipp: IT und HR sollten gemeinsam die passende Personalmanagement-Software auswählen, um Technik und Prozesse optimal zu verbinden.
2. HR-Abteilung entscheidet ohne IT über die HR-Software
Die HR-Abteilung wählt eine Personalsoftware, die ihre Prozesse abbildet – vergisst jedoch Schnittstellen zu ERP oder Finanzbuchhaltung.
Tipp: IT-Spezialisten müssen von Anfang an eingebunden werden, um die Integration der HR-Software in die bestehende Systemlandschaft sicherzustellen.
3. Vertragsdetails bei der Einführung von Personalsoftware werden ignoriert
Unklare Regelungen zu Service, Lizenzkosten oder Updates können teuer werden.
Tipp: Prüfen Sie Vertragsdetails zu Support, Customizing und Folgekosten sorgfältig, bevor Sie die Personalsoftware einführen.
4. Datenschutzanforderungen in der HR-Software werden unterschätzt
Nicht jede HR-Software erfüllt automatisch die DSGVO-Anforderungen. Besonders bei Cloudlösungen müssen Serverstandorte und Supportbedingungen geprüft werden.
Tipp: Achten Sie auf DSGVO-konforme Personalsoftware und bevorzugen Sie bei Cloudlösungen Anbieter mit Servern innerhalb der EU.
5. Kein klarer Anforderungskatalog für die Personalsoftware
Ohne klare Anforderungen wird oft eine Lösung ausgewählt, die wichtige Funktionen nicht abdeckt – z. B. Baulohnabrechnung oder andere branchenspezifische Besonderheiten.
Tipp: Erstellen Sie vor der Auswahl einen detaillierten Anforderungskatalog (Lastenheft) basierend auf Ist-Analyse und Prozesszielen.
6. Einführung der Personalsoftware ohne Projektleitung
Ohne Projektverantwortlichen versanden viele Einführungsprojekte für Personalsoftware im Tagesgeschäft.
Tipp: Benennen Sie eine Projektleitung, die Zeit, Budget und Kommunikation steuert.
7. Zu viele Entscheider beim Personalsoftware-Projekt
Zu große Entscheidungsrunden verzögern die Einführung und führen zu Stillstand.
Tipp: Beschränken Sie den Entscheiderkreis auf HR, IT, Geschäftsführung und ggf. Datenschutzbeauftragte. So bleibt das Projekt effizient.
8. Zu knappes Budget für die Personalsoftware-Einführung
Ein zu knappes Budget führt zu halbgaren Lösungen.
Tipp: Planen Sie bei den Kosten für HR-Software auch Schulungen und Support ein – nicht nur die Lizenzkosten.
9. Eine nicht skalierbare Personalsoftware ausgewählt
Eine leicht bedienbare Lösung ist gut – solange sie skalierbar ist.
Tipp: Wählen Sie eine skalierbare Personalsoftware, die sich Ihren Prozessen anpasst und funktionell erweitert werden kann.
10. Funktionsumfang der HR-Software nicht zukunftssicher
Wachstum kann schnell dazu führen, dass die Personalsoftware an ihre Grenzen stößt.
Tipp: Entscheiden Sie sich für eine modulare Personalsoftware, die Sie bei Unternehmenswachstum flexibel ausbauen können.
Fazit: Erfolgreiche Einführung von Personalsoftware braucht Planung
Die Einführung einer HR-Software betrifft nicht nur die Technik, sondern auch Prozesse, Menschen und langfristige Unternehmensziele. Mit einem klaren Anforderungskatalog, der Einbindung aller relevanten Abteilungen und einer skalierbaren Personalsoftware vermeiden Sie teure Fehler und schaffen eine nachhaltige Lösung für Ihr Unternehmen.