Blog
Lohnabrechnung
Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.

Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL


Gehaltsabrechnung verstehen – was auf der Verdienstabrechnung steht
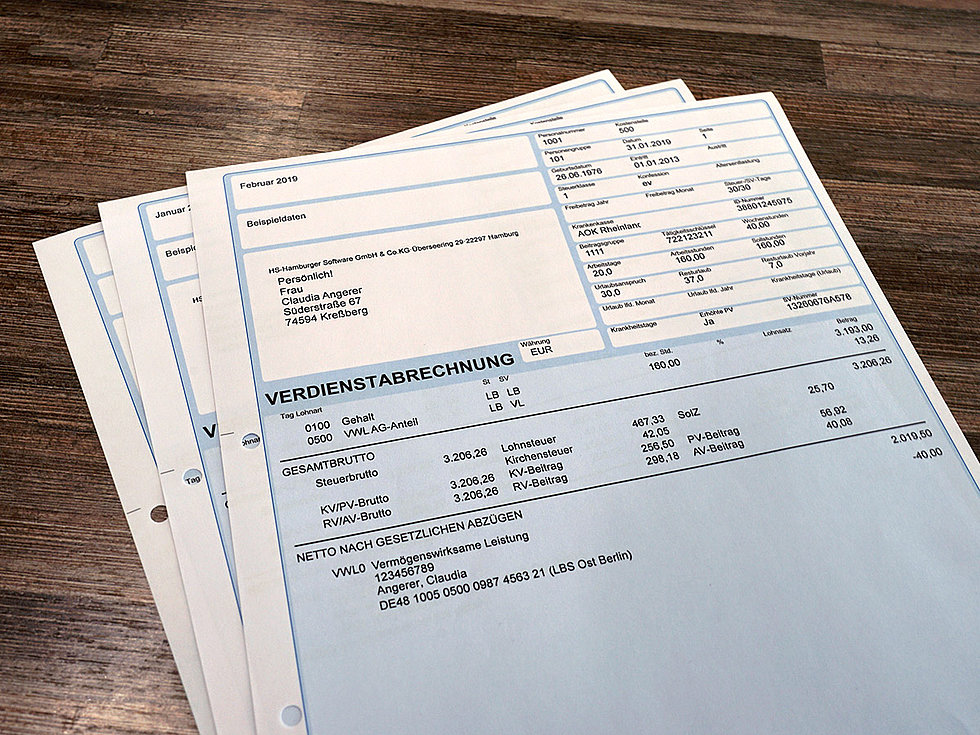
Viele Beschäftigte kennen lediglich den Auszahlungsbetrag auf ihrer Gehaltsabrechnung. Wie sich das Nettogehalt berechnet und was mit den Abzügen geschieht, wissen hingegen nur die wenigsten. Dieser Beitrag erläutert es – am Beispiel einer fiktiven Verdienstabrechnung.
Monat für Monat händigen Arbeitgeber ihren Mitarbeitern eine Verdienstabrechnung aus. Viele Arbeitnehmer verstehen die eigene Gehaltsabrechnung jedoch kaum. Deshalb lesen sie meistens auch lediglich den Überweisungsbetrag und vielleicht noch die ausgewiesene Anzahl der Resturlaubstage. Anschließend landet die Verdienstabrechnung in der Ablage.
Wer ein Gefühl dafür entwickeln möchte, wie es zu seinem Nettogehalt kommt, der sollte einen genaueren Blick auf seine Lohnabrechnung werfen. Dieser Artikel soll dabei unterstützen, indem die Positionen der Gehaltsabrechnung einer fiktiven Person erläutert werden. Teilen Sie diesen Beitrag daher gern in Ihrem Unternehmen!
Stellen wir uns also die Gehaltsabrechnung von Claudia Angerer vor. Frau Angerer ist 42 Jahre alt, kinderlos und als kaufmännische Angestellte für ein Unternehmen in Hamburg tätig.
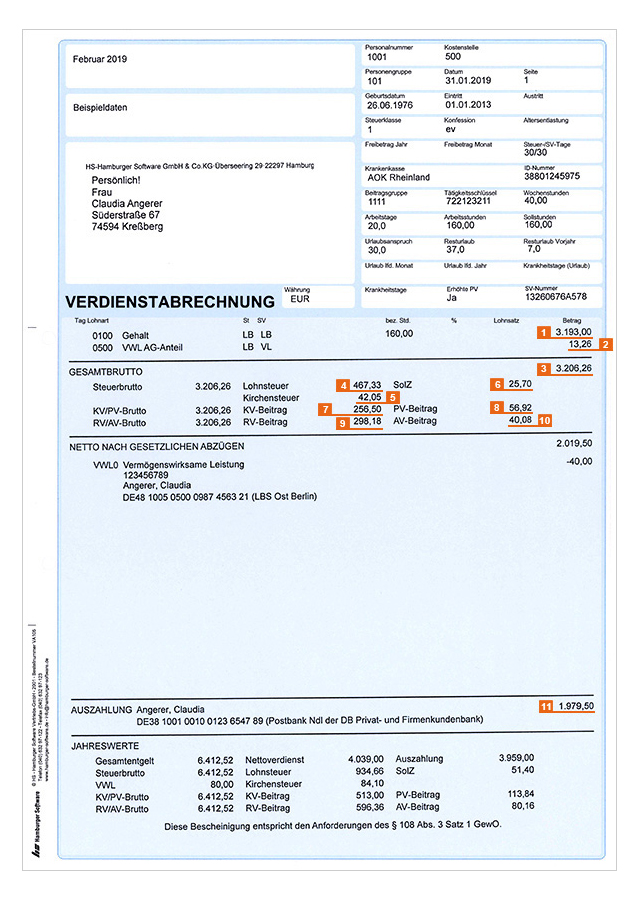
Beispiel für eine Verdienstabrechnung (Erläuterungen im Text)
Bruttogehalt und vermögenswirksame Leistungen
Frau Angerer erhält ein monatliches Bruttofestgehalt von 3.193,00 Euro.1 Ihr Arbeitgeber zahlt jeden Monat 13,26 Euro zu ihrem Sparbetrag von 40 Euro für vermögenswirksame Leistungen hinzu.2 Somit hat Frau Angerer ein Gesamtbruttoeinkommen 3 in Höhe von 3.206,26 Euro, welches sie versteuern und für das sie Beiträge an die Krankenkasse etc. zahlen muss.
Lohnsteuer
Von ihrem Bruttogehalt zahlt Frau Angerer 467,33 Euro Lohnsteuer.4 Das ist der größte Beitrag, den sie monatlich zu leisten hat. Frau Angerer hat die Lohnsteuerklasse 1, da sie unverheiratet ist. Davon und von der Einkommenshöhe hängt die Höhe der Lohnsteuer ab: Wer mehr verdient, zahlt mehr Steuern. Und wer einen Zuschuss zu vermögenswirksamen Leistungen in Anspruch nimmt, versteuert auch diesen.
Die Lohnsteuer errechnet sich nach den Vorgaben des bundeseinheitlichen „Programmablaufplans für die maschinelle Berechnung der vom Arbeitslohn einzubehaltenden Lohnsteuer, des Solidaritätszuschlags und der Maßstabsteuer für die Kirchenlohnsteuer”.
Im Einzelfall kann die Lohnsteuer auf der Website des Bundesministeriums der Finanzen mit einem Lohn- und Einkommensteuerrechner berechnet werden. Schneller erledigt dies natürlich eine Software für die Personalabrechnung, die darüber hinaus auch die im Folgenden genannten Positionen mitberechnet.
Kirchensteuer
Claudia Angerer ist evangelisch und muss daher Kirchensteuer zahlen. Davon bezahlen die Kirchen ihre Mitarbeiter, die Instandhaltung von Gebäuden sowie karitative Leistungen wie Pflegedienste. Die Höhe der Kirchensteuer hängt einerseits vom Gehalt und andererseits vom Bundesland ab, in dem der Beschäftigte arbeitet.
Frau Angerer lebt in Baden-Württemberg, arbeitet jedoch in Hamburg. Daher zahlt sie neun Prozent Kirchensteuer auf ihre Lohnsteuer von 467,33 Euro, was 42,05 Euro entspricht.5 An ihrem Wohnsitz in Baden-Württemberg wären dies acht Prozent, also 37,39 Euro.
Solidaritätszuschlag
Um die Kosten der deutschen Einheit zu finanzieren, zahlt Frau Angerer einen Solidaritätszuschlag („Soli“) in Höhe von 5,5 Prozent der 467,33 Euro Lohnsteuer an das Finanzamt. Dies entspricht 25,70 Euro.6
Krankenversicherung (KV)
Frau Angerer ist in einer gesetzlichen Krankenkasse pflichtversichert. Ab einem monatlichen Bruttogehalt von 5062,50 Euro könnte sie in eine private Krankenversicherung wechseln. Die Krankenkasse von Frau Angerer erhebt den allgemeinen Versicherungsbeitrag von 14,6 Prozent sowie einen kassenindividuellen Zusatzbeitrag von 1,4 Prozent, um finanzielle Engpässe auszugleichen.
Es gibt eine Beitragsbemessungsgrenze, die zurzeit bei 4537,50 Euro pro Monat liegt. Das bedeutet: Einkommen, das über den Betrag von 4537,50 Euro monatlich hinausgeht, wird bei der Beitragberechnung zur gesetzlichen Krankenversicherung nicht berücksichtigt.
Arbeitgeber und Arbeitnehmer teilen sich die Beiträge zur Krankenversicherung paritätisch und seit 2019 gilt das auch für den Zusatzbeitrag. Von den 3206,26 Euro werden also Beiträge für die Krankenversicherung in Höhe von insgesamt 16 Prozent (14,6+1,4) abgeführt. Das entspricht im Fall von Frau Angerer 513 Euro, von denen sie 256,50 Euro an ihre Krankenversicherung bezahlt.7
Pflegeversicherung (PV)
Auch die Beiträge zur Pflegeversicherung, die Frau Angerer im Falle einer Pflegebedürftigkeit unterstützen würde, teilen sich Arbeitgeber und Arbeitnehmer zu gleichen Teilen. Der Beitrag liegt im Jahr 2019 bei 3,05 Prozent vom Bruttogehalt. Insgesamt fließen von den 3206,26 Euro somit 97,79 Euro in die Pflegeversicherung. Frau Angerer zahlt davon die Hälfte, also 48,89 Euro.
Da sie kinderlos ist, zahlt sie einen Kinderlosenzuschlag von 0,25 Prozent (8,01 Euro), den sie sich nicht mit dem Arbeitgeber teilt. Die gerundeten 8,01 Euro und 48,89 Euro ergeben durch die Nachkommastellen den Beitrag von 56,92 Euro für die Pflegeversicherung.8
Rentenversicherung (RV)
Im Alter wird Frau Angerer einen Anspruch auf staatliche Rente haben, da sie in die gesetzliche Rentenversicherung einzahlt. Der Beitragssatz für die Rente liegt bei 18,6 Prozent, die in Westdeutschland bis zu einem Betrag von 6700 Euro monatlich erhoben werden.
Arbeitgeber und Arbeitnehmer teilen sich den Beitrag in Höhe von 596,36 Euro, sodass auf Frau Angerers Verdienstabrechnung ein Abzug in Höhe von 298,18 Euro gedruckt wird.9
Arbeitslosenversicherung (AV)
Wenn Frau Angerer arbeitslos wird, soll sie durch die Arbeitslosenversicherung eine Absicherung in Form von Arbeitslosengeld erhalten und z. B. Beratungsangebote der Arbeitsagentur wahrnehmen können. Um dies zu finanzieren, leisten Arbeitgeber und Arbeitnehmer gemeinsam einen Beitrag von 2,5 Prozent, also 80,16 Euro, von denen Frau Angerer 40,08 Euro zahlt.10
Auszahlung
Claudia Angerer verdient bei ihrem Arbeitgeber 3206,26 Euro brutto im Monat inklusive eines Arbeitgeberzuschusses zu ihren vermögenswirksamen Leistungen von 13,26 Euro. Vom Gesamtbrutto werden insgesamt 1186,76 Euro für die oben genannten Zweige der Sozialversicherung sowie für Lohnsteuer, Kirchensteuer und Soli abgezogen. Ihr Nettogehalt beläuft sich demnach auf 2019,50 Euro. Das sind knapp 63 Prozent ihres Bruttoeinkommens.
Von ihrem Nettogehalt investiert Frau Angerer 40 Euro in eine vermögenswirksame Leistung. Diesen Sparbetrag überweist ihr Arbeitgeber direkt für sie, sodass auf Frau Angerers Girokonto 1979,50 Euro ankommen.11
Hinweis
Dieser Beitrag bezieht sich beispielhaft auf die im Jahr 2019 gültigen Beitragssätze. Die aktuellen Beitragssätze und Rechengrößen in der Sozialversicherung finden Sie im Blogbeitrag Lohnabrechnung 2026: Die Änderungen im Überblick.
Lohnnachweis Unfallversicherung: Elektronische Meldung ab 2017
Seit Januar 2017 müssen Bauunternehmen den Lohnnachweis zur Unfallversicherung elektronisch übermitteln. Bisher erfolgte die Meldung meist in Papierform. Achten Sie darauf, dass diese Umstellung von Ihrem Baulohnbüro vorgenommen oder in Ihrer Baulohnsoftware umgesetzt wird. Bauunternehmen, die bei den Unfallversicherungsträgern versichert sind, müssen einmal jährlich die Arbeitsentgelte sowie die geleisteten Arbeitsstunden des abgelaufenen Kalenderjahres melden. Diese Angaben sind Grundlage für die Berechnung des Beitrags, den das Unternehmen an den Versicherungsträger zahlt.
Elektronische Übermittlung ersetzt Papierform
Während die Meldung bisher per Fax oder Post verschickt werden konnte, ist seit 1. Januar 2017 ein mehrstufiges elektronisches Verfahren verpflichtend. Dieses Verfahren wurde eingeführt, um Fehlerquellen zu minimieren, Bearbeitungszeiten zu verkürzen und eine sichere Datenübertragung zu gewährleisten.
Frist, Übergangsphase und Begründung
Die Richtlinien für die Übermittlung und die Inhalte des elektronischen Lohnnachweises wurden von der Deutschen Gesetzlichen Unfallversicherung (DGUV) gemeinsam mit den Sozialversicherungsträgern in den „Gemeinsamen Grundsätzen zur Datenübermittlung an die Unfallversicherung“ festgelegt.
- Frist für das Beitragsjahr 2016: Frist für die erstmalige Abgabe endet am 16. Februar 2017
- Übergangsphase für 2016 und 2017: In diesen Jahren musste der Lohnnachweis zweifach abgegeben werden – sowohl in Papierform als auch elektronisch. Begründung: So sollte eine ausreichende Qualität des neuen Verfahrens gewährleistet und eventuelle Fehler erkannt werden, bevor das alte System abgeschaltet wird.
- Ab Beitragsjahr 2018: Nur noch elektronische Meldung möglich.

Mindestlohn im Baugewerbe: Auswirkungen des MiLoG auf Betriebe
Seit dem 1. Januar 2015 gilt in Deutschland das Mindestlohngesetz (MiLoG). Auch für die Baubranche ergeben sich dadurch wichtige Änderungen: Während viele Beschäftigte bereits tarifliche Mindestlöhne erhalten, gibt es Personengruppen, die nicht durch den Tarifvertrag erfasst werden und deshalb Anspruch auf den gesetzlichen Mindestlohn haben.Dieser lag zum Start bei 8,50 € pro Stunde und wird regelmäßig von der Mindestlohnkommission überprüft und angepasst.
Wer ist vom MiLoG betroffen?
Das MiLoG gilt für alle Arbeitnehmer, soweit sie nicht von einem branchenspezifischen Mindestlohntarifvertrag erfasst sind.
Im Baugewerbe betrifft das vor allem Angestellte, Poliere sowie bestimmte Hilfskräfte und Minijobber.
Die tariflichen Mindestlöhne für gewerbliche Bauarbeiter bleiben bestehen – das MiLoG greift dort nur, wenn jemand nicht unter den Geltungsbereich des Tarifvertrags Mindestlohn Bau fällt.
Vergütungsbestandteile – was zählt zum Mindestlohn?
Das MiLoG selbst definiert nicht genau, welche Zahlungen anrechenbar sind. Nach aktueller Rechtsprechung können u. a. berücksichtigt werden:
- Zulagen und Zuschläge, sofern sie normale Arbeitsleistung abgelten
- Weihnachtsgeld oder zusätzliches Urlaubsgeld, wenn sie anteilig und rechtzeitig gezahlt werden
Nicht anrechenbar sind dagegen:
- Zu besonderen Zeiten tätig sein (Überstunden-, Sonn-, Feiertags- oder Nachtarbeit)
- Unter besonders erschwerten Bedingungen arbeiten (Schmutz- oder Gefahrenzulagen)
- Mehrarbeit pro Zeiteinheit leisten (Akkordprämie) oder eine besondere Qualität der Arbeit erbringen
- Auslösungen, Verpflegungszuschüsse und Fahrtkosten im Rahmen von Auswärtstätigkeiten
Besondere Personengruppen im Baugewerbe
Reinigungspersonal
Reinigungskräfte, die nicht dem Tarifvertrag unterfallen, haben Anspruch auf den gesetzlichen Mindestlohn. Das gilt auch für Arbeitnehmer, die außerhalb ihrer Arbeitszeit Beförderungsleistungen übernehmen (z. B. Bulli-Fahrer).
Schüler und Schulabgänger
- Schüler ab 18 Jahren erhalten den gesetzlichen Mindestlohn.
- Schulabgänger haben Anspruch, wenn sie innerhalb von 12 Monaten nach Schulende mehr als 50 Arbeitstage tätig sind.
- Bis zu 50 Arbeitstage gelten als kurzfristige Beschäftigung ohne Mindestlohnanspruch.
Angestellte und Poliere
Für diese Gruppen gilt kein branchenspezifischer Tariflohn, daher greift hier seit 01.01.2015 das MiLoG – auch bei geringfügiger Beschäftigung (Minijob bis zur Verdienstgrenze).
Auszubildende und Praktikanten
- Auszubildende sind vom MiLoG ausgenommen; es gelten die tariflichen Ausbildungsvergütungen.
- Praktikanten erhalten grundsätzlich Mindestlohn, außer wenn es sich um:
- Pflichtpraktika handelt,
- Praktika zur Orientierung (max. 3 Monate),
- oder studien- bzw. ausbildungsbegleitende Praktika (max. 3 Monate).
Geringfügig Beschäftigte
Bei Minijobbern ist eine Anpassung der vertraglichen Stundenzahl nötig, um Mindestlohnverstöße zu vermeiden.
Rechnerisch sind bei 8,50 € maximal ca. 52 Stunden pro Monat bzw. 12 Stunden pro Woche möglich.
Mindestgehalt für Angestellte und Poliere
Beispiel:
173 Stunden × 8,50 € = 1.470,50 € brutto.
Je nach Monat schwankt die tatsächliche Arbeitszeit zwischen 160 und 184 Stunden. Bei 22 Arbeitstagen (176 Stunden) müsste das Gehalt z. B. mindestens 1.496 € betragen, um Mindestlohnkonformität sicherzustellen.
1 bei freiwilligem Praktikum länger als drei Monate
2 ab 18 Jahre
3 bei Tätigkeit über 50 Arbeitstage
Aufzeichnungspflichten für Arbeitgeber
Das MiLoG bringt strenge Dokumentationspflichten mit sich:
- Beginn, Ende und Dauer der täglichen Arbeitszeit müssen innerhalb von 7 Tagen nach Leistungserbringung aufgezeichnet werden.
- Die Aufzeichnungen sind mindestens 2 Jahre aufzubewahren.
- Dies gilt auch für Angestellte und Poliere, die vorher oft nicht erfasst wurden.
Der Zentralverband des Deutschen Baugewerbes (ZDB) setzt sich dafür ein, dass bestimmte gutverdienende Angestellte von der Pflicht ausgenommen werden. Eine gesetzliche Erleichterung gibt es jedoch bisher nicht.
Fazit
Der allgemeine Mindestlohn hat die Vergütungspraxis im Baugewerbe verändert, vor allem für Angestellte, Poliere und Minijobber. Arbeitgeber müssen nun neben korrekter Lohnzahlung auch die Aufzeichnungspflichten strikt einhalten, um Bußgelder und Nachzahlungen zu vermeiden.
Aktuelle und kommende Anpassungen des Mindestlohns sowie arbeitsrechtliche Änderungen finden Sie im Blogartikel Baulohn 2025: Alle wichtigen Änderungen im Überblick.