Blog

Lohnabrechnung

Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.

Qualifizierungsgeld beantragen: Was Arbeitgeber zur neuen Entgeltersatzleistung wissen müssen
HR & Payroll

Qualifizierungsgeld beantragen: Was Arbeitgeber zur neuen Entgeltersatzleistung wissen müssen

Die Digitalisierung und die Energiewende stellen viele Unternehmen vor große Herausforderungen. Um Arbeitsplätze zu sichern und Beschäftigte für die neuen Anforderungen fit zu machen, hat die Bundesregierung zum 1. April 2024 das Qualifizierungsgeld eingeführt. Die neue Lohnersatzleistung soll Betrieben dabei helfen, vom Strukturwandel betroffene Arbeitnehmer durch Weiterbildungen im Unternehmen zu halten. Doch wie funktioniert das Qualifizierungsgeld genau? Welche Voraussetzungen müssen erfüllt sein und wie beantragen Arbeitgeber die finanzielle Unterstützung?

5 Min. Lesezeit

Was ist das Qualifizierungsgeld?

Das Qualifizierungsgeld ist eine Entgeltersatzleistung, die in ihrer Funktionsweise dem Kurzarbeitergeld ähnelt. Es wurde mit dem „Gesetz zur Stärkung der Aus- und Weiterbildungsförderung“, kurz: Weiterbildungsgesetz, im Sommer 2023 eingeführt. Seit dem 1. April 2024 können Arbeitgeber, deren Mitarbeiter vom Strukturwandel betroffen sind, diese Leistung für ihre Beschäftigten beantragen.

Die Zielsetzung des Qualifizierungsgeldes ist es, Arbeitsplätze zu erhalten, indem Mitarbeiter durch Weiterbildungsmaßnahmen die erforderlichen Qualifikationen für die sich wandelnden Anforderungen erlangen. Voraussetzung für den Bezug der Entgeltersatzleistung ist, dass die Fortbildung die weitere Beschäftigung des Arbeitnehmers beim aktuellen Arbeitgeber ermöglicht.

Wer hat Anspruch auf Qualifizierungsgeld?

Anspruch auf Qualifizierungsgeld haben Arbeitnehmer, die aufgrund des Strukturwandels eine Weiterbildung absolvieren müssen und hierdurch Einkommenseinbußen erleiden. Dabei spielen weder die Größe des Unternehmens noch das Alter oder die bisherigen Qualifikationen der Beschäftigten eine Rolle.

Ein typisches Beispiel sind Unternehmen der Automobilbranche: Wenn die Produktion von Fahrzeugen mit Verbrennungsmotor auf Elektroantriebe umgestellt wird, benötigen die Mitarbeiter neue Kenntnisse, um weiterhin in ihrem Betrieb arbeiten zu können. Für die erforderlichen Qualifizierungsmaßnahmen kann der Arbeitgeber das Qualifizierungsgeld beantragen.

Welche Voraussetzungen gelten für den Bezug der Leistung?

Die entscheidende Voraussetzung für den Bezug von Qualifizierungsgeld ist ein Qualifizierungsbedarf, der seine Ursache im Strukturwandel hat. Dieser Bedarf muss einen wesentlichen Anteil der Belegschaft betreffen:

Gesamtzahl der Mitarbeiter

Betroffener Anteil der Belegschaft

ab 250 Beschäftigten

mindestens 20 Prozent

unter 250 Beschäftigten

mindestens 10 Prozent

Unternehmen müssen den Qualifizierungsbedarf in einer betrieblichen Regelung festhalten. Alternativ besteht die Möglichkeit, eine entsprechende Regelung in einem Tarifvertrag zu verankern. Beschäftigt ein Betrieb weniger als zehn Mitarbeiter, reicht eine schriftliche Erklärung des Arbeitgebers über den bestehenden Qualifizierungsbedarf aus.

Um das Qualifizierungsgeld erfolgreich beantragen zu können, müssen Unternehmen zusätzlich folgende Voraussetzungen erfüllen:

  • Umfang: Die Weiterbildung muss mehr als 120 Stunden umfassen. Diese können aber auf mehrere Blöcke aufgeteilt werden. Es spielt keine Rolle, ob die Weiterbildung in Voll- oder Teilzeit absolviert wird. Auch berufsbegleitende Modelle sind möglich.
  • Zulassung: Die Weiterbildung muss von der Zulassungsstelle für die Akkreditierungs- und Zulassungsverordnung Arbeitsförderung (AZAV) zugelassen sein.
  • Inhalt: Die zu absolvierende Weiterbildung muss über rein arbeitsplatzbezogene Kenntnisse hinausgehen und darf keine kurzfristige Anpassungsqualifizierung darstellen. Laut Bundesagentur für Arbeit schließt dies beispielsweise Schulungen für den Umgang mit betriebsspezifischen Softwarelösungen von der Förderung aus.
  • Zustimmung: Die Beschäftigten müssen der Weiterbildung zustimmen.
  • Antragstellung: Der Antrag muss rechtzeitig, mindestens drei Monate vor Beginn der Weiterbildung, bei der Bundesagentur für Arbeit gestellt werden.
  • Kostenübernahme: Der Arbeitgeber übernimmt die Kosten für die Weiterbildung.

‍{{box-quote-left}}

Wie berechnet sich die Höhe des Qualifizierungsgelds?

Das Qualifizierungsgeld beträgt 60 Prozent der durchschnittlichen Nettoentgeltdifferenz. Bei Eltern von mindestens einem Kind erhöht es sich auf 67 Prozent. Bei der Nettoentgeltdifferenz handelt es sich um den Unterschied zwischen dem beitragspflichtigen Nettoentgelt im Referenzzeitraum (Soll-Entgelt) und dem verringerten Arbeitsentgelt während der Weiterbildung (Ist-Entgelt). Der Referenzzeitraum ist der letzte Entgeltabrechnungszeitraum. Dieser muss spätestens drei Monate vor dem Beginn der Weiterbildung abgerechnet worden sein.

Rechenbeispiel:

Ein Mitarbeiter verdient bei einer 40-Stunden-Woche regulär 2.200 Euro netto im Monat. Infolge der Weiterbildung arbeitet er nur noch 25 Stunden pro Woche und erhält deshalb lediglich ein Entgelt von 1.375 Euro. Die Nettoentgeltdifferenz beträgt 825 Euro (2.200 Euro – 1.375 Euro).

Das Qualifizierungsgeld beträgt 60 Prozent von 825 Euro, also 495 Euro. Hat der Mitarbeiter mindestens ein Kind, erhöht sich der Betrag auf 552,75 Euro (67 Prozent von 825 Euro). Der Gesamtverdienst während der Qualifizierung beträgt also 1.870 Euro (ohne Kind) bzw. 1.927,75 Euro (mit Kind). Der Arbeitgeber zahlt den Betrag an den Arbeitnehmer aus und erhält ihn anschließend von der Bundesagentur für Arbeit erstattet.

Darf der Arbeitgeber das Qualifizierungsgeld aufstocken?

Da das Qualifizierungsgeld lediglich 60 beziehungsweise 67 Prozent der Nettoentgeltdifferenz abdeckt, verbleibt eine Lücke zum regulären Nettogehalt des Arbeitnehmers. Diese Lücke können Arbeitgeber durch eine zusätzliche Aufstockung schließen, ohne dass dieser Betrag auf das Qualifizierungsgeld angerechnet wird. Voraussetzung hierfür ist, dass die insgesamt an den Beschäftigten ausgezahlte Summe das reguläre Soll-Entgelt nicht übersteigt.

Bezogen auf das zuvor genannte Rechenbeispiel hätte der Arbeitgeber die Möglichkeit, dem Mitarbeiter ohne Kinder eine anrechnungsfreie Aufstockung von 330 Euro zu zahlen (2.200 Euro reguläres Netto-Entgelt abzüglich 1.870 Euro Qualifizierungsgeld).

Wird ein Nebeneinkommen des Beschäftigten angerechnet?

Erfreuliche Nachricht: Übte der Arbeitnehmer seine Nebenbeschäftigung bereits im Referenzzeitraum aus, also vor Beginn der Weiterbildung, bleibt dieses Nebeneinkommen anrechnungsfrei. Wird die Nebentätigkeit jedoch erst nach dem Referenzzeitraum aufgenommen, gelten folgende Regelungen:

  • Angestellte: Nachdem die Steuern und Sozialversicherungsbeiträge sowie die Werbungskosten abgezogen wurden, gilt noch ein Freibetrag von 165 Euro. Darüber hinausgehende Beträge werden auf das Qualifizierungsgeld angerechnet.
  • Selbstständige: Bei einer selbstständigen Tätigkeit werden 30 Prozent der Einnahmen pauschal als Betriebsausgaben angesetzt. Für den verbleibenden Betrag gelten dieselben Regelungen wie für Angestellte.

Qualifizierungsgeld beantragen: So funktioniert’s

Das Qualifizierungsgeld beantragen Arbeitgeber bei der Bundesagentur für Arbeit direkt online. Hierfür laden sie auf der Website der Arbeitsagentur die erforderlichen Formulare herunter und füllen sie aus.

  • Antrag auf Qualifizierungsgeld: Angaben zum Betrieb, zur Weiterbildungsmaßahme und der Höhe des Qualifizierungsgeldes
  • Teilnehmerliste: Auflistung der teilnehmenden Personen (bei einer identischen Weiterbildungsmaßnahme reicht ein Antrag für mehrere Teilnehmer)
  • Abrechnungsliste: zur genauen Aufschlüsselung der Lohnzusammensetzung der Teilnehmer und damit der Berechnungsgrundlage des Qualifizierungsgeldes
  • Erklärung des Beschäftigten: Einverständniserklärung der Teilnehmer mit der Teilnahme an der Qualifizierungsmaßnahme

Anschließend lädt der Arbeitgeber die ausgefüllten Formulare online bei der Bundesagentur für Arbeit hoch. Damit ist der Antrag erfolgreich gestellt. Dies muss mindestens drei Monate vor Beginn der Qualifizierungsmaßnahme erfolgen.

Wachstumschancengesetz und Payroll: Was nun bei der Entgeltabrechnung zu beachten ist
HR & Payroll

Wachstumschancengesetz und Payroll: Was nun bei der Entgeltabrechnung zu beachten ist

Nach monatelangem Tauziehen wurde nun endlich das Wachstumschancengesetz verabschiedet, am 22. März 2024 gab es die finale Zustimmung des Bundesrates. Der gefundene Kompromiss weicht allerdings von den ursprünglichen Plänen ab, auch mit Blick auf die Entgeltabrechnung. Hier ein Überblick.

5 Min. Lesezeit

Sobald das Wachstumschancengesetz in Kraft tritt, werden die darin enthaltenen steuerlichen Änderungen zu einem neuen Programmablaufplan für die Lohnsteuerberechnung führen. Arbeitgeber werden den Lohnsteuerabzug für ihre Beschäftigten voraussichtlich ab Januar 2024 rückwirkend korrigieren müssen.

Folgende Maßnahmen mit Auswirkungen auf die Payroll wurden im Wachstumschancengesetz beschlossen

Besteuerungsanteil der Renten

Ab dem Jahr 2023 steigt der Besteuerungsanteil für neue Renteneintrittsjahrgänge nur noch um 0,5 Prozent statt wie bisher um 1,0 Prozent pro Jahr. Daher wird für die Kohorte 2023 der maßgebliche Besteuerungsanteil nur noch 82,5 Prozent (anstatt 83 Prozent) betragen. Diese Anpassung wird schrittweise umgesetzt, bis für den Renteneintrittsjahrgang 2058 ein Besteuerungsanteil von 100 Prozent erreicht sein wird.

Altersentlastungsbetrag

Auch der Altersentlastungsbetrag steigt künftig langsamer, rückwirkend ab 2023 jährlich um 0,4 Prozent – bisher waren es 0,8 Prozent. Gleichzeitig wird der Höchstbetrag ab 2023 jährlich um 19 Euro statt bisher 38 Euro reduziert.

Versorgungsfreibetrag

Ab 2023 wird der Prozentwert für die Berechnung des Versorgungsfreibetrags in Schritten von 0,4 Prozentpunkten verringert, bisher galten 0,8. Der Höchstbetrag reduziert sich entsprechend um 30 Euro und der Zuschlag zum Versorgungsfreibetrag um neun Euro pro Jahr.

Pauschale für Berufskraftfahrer

Übernachten Berufskraftfahrer in der Schlafkabine ihres LKW, so können sie neben der Verpflegungspauschale eine Pauschale für Übernachtungen in der Lkw-Schlafkabine steuerlich geltend machen. Diese Pauschale wird rückwirkend zum 1. Januar 2024 von acht auf neun Euro pro Nacht erhöht.

Fünftelregelung

Die Berechnung der Fünftelregelung in der Lohnsteuer wird für den Arbeitgeber aufgehoben, kann aber weiterhin vom Steuerpflichtigen im Rahmen der Veranlagung zur Einkommensteuer geltend gemacht werden. Diese Änderung ist erstmals für den Veranlagungszeitraum 2025 anzuwenden, ursprünglich war dies bereits für das Jahr 2024 geplant.

Beiträge für Gruppenunfallversicherung

Arbeitgeber können die Beiträge für eine Gruppenunfallversicherung pauschal mit 20 Prozent versteuern, wenn der steuerliche Durchschnittsbetrag ohne Versicherungssteuer im Kalenderjahr 100 Euro nicht überschreitet. Diese Grenze entfällt mit Beginn des Lohnsteuerabzugs 2024, die Beiträge können künftig unabhängig von ihrer Höhe pauschal versteuert werden.

Privatnutzung von Elektroautos

Die Preisgrenze für die steuerliche Begünstigung der Privatnutzung von Elektroautos wurde im Wachstumschancengesetz letztlich nur von 60.000 Euro auf 70.000 Euro erhöht. Bei der Anwendung der 1-Prozent-Regelung ist dann nur ein Viertel der Bemessungsgrundlage (Bruttolistenpreis) anzusetzen. Diese Regelung gilt für alle Elektro-Firmenwagen, die nach dem 31. Dezember 2023 angeschafft wurden.

Die Förderung von Hybridfahrzeugen (Halbierung der Bemessungsgrundlage) erfolgt derzeit nur bei Fahrzeugen mit einer elektrischen Reichweite von 60 Kilometern. Bei einer Zulassung ab 1. Januar 2025 sind mindestens 80 Kilometer Reichweite erforderlich.

Folgende Maßnahmen wurden im Wachstumschancengesetz gestrichen

Grenze für geringwertige Wirtschaftsgüter

Geringwertige Wirtschaftsgüter können sofort abgeschrieben werden, wenn sie einen Nettowert von 800 Euro nicht übersteigen. Diese Höchstgrenze bleibt bestehen, ursprünglich wollte der Gesetzgeber die Grenze mit dem Wachstumschancengesetz auf 1000 Euro anheben.

Verpflegungspauschalen

Die geplante Erhöhung der Verpflegungspauschalen für Dienstreisen wurde gestrichen, es bleibt auch 2024 bei den bisherigen Pauschalen von 14 bzw. 28 Euro im Inland. Diese Pauschalen kann der Arbeitgeber steuerfrei erstatten.

Freibetrag für Betriebsveranstaltungen

Für Zuwendungen des Arbeitgebers an Beschäftigte und ihre Begleitpersonen im Rahmen von Betriebsveranstaltungen gilt ein steuerlicher Freibetrag von 110 Euro pro Veranstaltung und Teilnehmer – und dieser bleibt auch 2024 bestehen. Ursprünglich war im Regierungsentwurf des Wachstumschancengesetzes eine Erhöhung des Freibetrags vorgesehen.

Entgeltfortzahlung im Krankheitsfall - was Arbeitgeber wissen müssen
HR & Payroll

Entgeltfortzahlung im Krankheitsfall - was Arbeitgeber wissen müssen

Wenn ein Arbeitnehmer erkrankt, muss der Arbeitgeber bei der Lohnabrechnung verschiedene Punkte berücksichtigen. Dieser Beitrag stellt die wichtigsten Fakten zur Entgeltfortzahlung im Krankheitsfall vor und beantwortet häufig gestellte Fragen.

5 Min. Lesezeit

Die Entgeltfortzahlung im Krankheitsfall zählt zu den essenziellen Säulen der sozialen Absicherung von Arbeitnehmern. Obwohl ihr Ursprung bis ins Jahr 1931 zurückreicht, wurde die vollständige Lohnfortzahlung für alle Beschäftigten erst ab 1957 festgeschrieben. Seit 1994 regelt in Deutschland das Entgeltfortzahlungsgesetz (EFZG) die Zahlung des Arbeitsentgelts an gesetzlichen Feiertagen und die Fortzahlung des Arbeitsentgelts im Krankheitsfall.

Arbeitsunfähigkeit und Lohnfortzahlung

Das Gesetz definiert Arbeitsunfähigkeit als den Zustand, in dem ein Arbeitnehmer aufgrund einer Krankheit nicht in der Lage ist, seine Arbeitsleistung zu erbringen. Sofern der Arbeitnehmer keine Schuld an seiner Erkrankung trägt, muss der Arbeitgeber das Entgelt gemäß § 3 Abs. 1 EFZG bis zu sechs Wochen lang fortzahlen. Nach Ablauf dieser Frist hat der Arbeitnehmer Anspruch auf Krankengeld von seiner Krankenkasse.

{{box-list-left}}

Acht Fakten zur Entgeltfortzahlung bei Krankheit

  1. Personenkreis: Die Entgeltfortzahlung im Krankheitsfall gilt für alle Angestellten, Arbeiter oder zu ihrer Berufsausbildung Beschäftigten (§ 1 Abs. 2 EFZG), unabhängig von der Arbeitszeit – ausgenommen sind Beschäftigte in Heimarbeit.
  2. Dauer der Lohnfortzahlung: Das Entgelt wird für sechs Wochen (42 Werktage) ab dem ersten ganzen Tag der Arbeitsunfähigkeit fortbezahlt. Feiertage im betreffenden Zeitraum verlängern die Lohnfortzahlung nicht. Wie viele Arbeitstage pro Woche gearbeitet werden, spielt keine Rolle.
    Beispiel: Frau Meisner arbeitet nur an den Tagen Montag bis Mittwoch. Sie erkrankt am 1. April. Ihre Lohnfortzahlung endet unabhängig von ihren Arbeitstagen pro Woche nach sechs Wochen, also Mitte Mai.
  3. Wartezeit: Ein Anspruch auf Entgeltfortzahlung im Krankheitsfall besteht erst vier Wochen nach Beginn des Arbeitsverhältnisses. Danach beginnen die sechs Wochen Lohnfortzahlungspflicht des Arbeitgebers.
  4. Meldepflicht: Der Arbeitnehmer muss dem Arbeitgeber seine Arbeitsunfähigkeit unverzüglich mitteilen (§ 5 Abs. 1 EFZG). Er muss spätestens am vierten Kalendertag der Erkrankung ein ärztliches Attest über die voraussichtliche Dauer vorlegen. Der Arbeitgeber darf aber auch eine frühere Vorlage verlangen (z. B. am ersten Tag der Arbeitsunfähigkeit).
  5. Höhe der Entgeltfortzahlung im Krankheitsfall: Für die Lohnfortzahlung gilt das Lohnausfallprinzip – der Arbeitnehmer erhält das Entgelt, das er erhalten hätte, wenn er arbeitsfähig gewesen wäre. Hinzugerechnet werden müssen deshalb beispielsweise Nacht-, Sonntags- oder Feiertagszuschläge, Gefahren- und Erschwerniszulagen (nicht aber Schmutzzulagen) sowie Vermögenswirksame Leistungen (VWL). Nicht berücksichtigt werden: Überstundenvergütungen, Auslösungen, Zuschüsse zu den Fahrtkosten.
  6. Elternzeit: Während der Elternzeit besteht kein Anspruch auf Entgeltfortzahlung im Krankheitsfall. Arbeitet der Arbeitnehmer während der Elternzeit in Teilzeit, gelten jedoch die normalen Regelungen für die Lohnfortzahlung gemäß EFZG.
  7. Urlaubsanspruch: Der Arbeitgeber darf den Urlaubsanspruch des Arbeitnehmers bei einer länger andauernden Erkrankung nicht einfach kürzen. Er ist nach § 7 Abs. 3 BUrlG verpflichtet, den Jahresurlaub auf das erste Quartal des darauffolgenden Jahres zu übertragen.
  8. Ende: Die Verpflichtung zur Entgeltfortzahlung im Krankheitsfall endet, wenn das Arbeitsverhältnis endet – selbst wenn dieser Zeitpunkt während der Arbeitsunfähigkeit liegt. In Ausnahmefällen kommt eine darüberhinausgehende Lohnfortzahlungspflicht infrage, beispielsweise bei einer krankheitsbedingten Kündigung oder Aufhebung des Arbeitsverhältnisses oder bei einer Arbeitnehmerkündigung, die der Arbeitgeber verschuldet hat.

Exkurs: Entgeltfortzahlung bei mehreren Erkrankungen nacheinander

Erkrankt ein Arbeitnehmer nacheinander an verschiedenen Erkrankungen, löst jede Erkrankung für sich einen neuen Sechs-Wochen-Anspruch auf Lohnfortzahlung aus.
Beispiel: Herr Maler wird wegen einer Grippe für drei Wochen krankgeschrieben. Wenige Wochen später bricht er sich das Bein und fällt für fünf Wochen aus. Da unterschiedliche Ursachen vorliegen, erhält er für beide Phasen die volle Lohnfortzahlung.

Überlappen sich die zwei Zeiträume, werden sie nicht aufaddiert, sondern ab der zweiten Erkrankung beginnt ein neuer Sechs-Wochen-Zeitraum.
Beispiel: Herr Maler bricht sich das Bein nach zwei Wochen Grippe und wird fünf Wochen krankgeschrieben, obwohl er eigentlich wegen der Grippe noch eine weitere Woche arbeitsunfähig gewesen wäre. Insgesamt beträgt die Lohnfortzahlungsdauer sieben Wochen.

Fällt der Arbeitnehmer mehrfach infolge derselben Grunderkrankung aus, gelten nach § 3 Abs. 1 EFZG diffizilere Regelungen:

  • Liegen sechs Monate zwischen zwei Arbeitsunfähigkeitsphasen, entsteht ein neuer Anspruch auf Entgeltfortzahlung im Krankheitsfall.
  • Sind seit der ersten Erkrankung zwölf Monate abgelaufen, entsteht ebenfalls ein neuer Anspruch, auch wenn seit der letzten Erkrankung keine sechs Monate vergangen sind.

Beispiel: Frau Koffer ist an Krebs erkrankt. Im Januar erhält sie eine Therapie und fällt für acht Wochen aus. Im April ist sie erneut wegen der Folgen der Erkrankung arbeitsunfähig; ein Anspruch auf Lohnfortzahlung besteht nicht, weil keine sechs Monate vergangen sind. Nachdem es ihr bereits wieder deutlich besser ging, erleidet sie im Dezember einen Rückfall und erhält eine neuerliche Strahlentherapie – die Lohnfortzahlungspflicht tritt erneut ein, da seit der letzten Erkrankung sechs Monate vergangen sind.

Häufige Fragen zur Lohnfortzahlung

Die Entgeltfortzahlung im Krankheitsfall ist ein komplexes Thema, das gerade in speziellen Fällen häufig Fragen aufwirft:

Muss der Arbeitgeber auch Lohnfortzahlung leisten, wenn der Arbeitnehmer selbst an seiner Erkrankung schuld ist?

Ist der Arbeitnehmer selbst an seiner Erkrankung schuld (Vorsatz oder grobe Fahrlässigkeit), liegt kein Anspruch auf Entgeltfortzahlung im Krankheitsfall vor. Dies ist etwas bei selbst verschuldeten Verkehrsunfällen, bei einer provozierten Schlägerei oder bei einer sehr gefährlichen Nebentätigkeit oder Sportart ohne entsprechende Sicherheitsvorkehrungen der Fall.

Wie kann der Arbeitgeber reagieren, wenn der Arbeitnehmer eine Erkrankung nur vortäuscht?

In diesem Fall ist der Arbeitgeber zur fristlosen Kündigung berechtigt, denn es handelt sich um einen Straftatbestand. Dies gilt beispielsweise auch dann, wenn der Arbeitnehmer vorgibt, krank zu sein, aber währenddessen weiterhin einer Nebentätigkeit nachgeht.

Was passiert, wenn der Arbeitnehmer im Urlaub krank wird?

Die Erkrankung wird nicht auf einen geplanten Urlaub angerechnet. Somit erhält der Arbeitnehmer wegen der Erkrankung Entgeltfortzahlung und die geplanten Urlaubstage werden seinem Urlaubskonto wieder gutgeschrieben.

Darf der Arbeitnehmer während der Lohnfortzahlung ausgehen oder Sport treiben?

Der Arbeitnehmer darf nichts tun, was seine Genesung gefährdet. Zuhause bleiben muss er aber nur, wenn ihm vom Arzt eine strenge Bettruhe verordnet wurde. Je nach Erkrankung kann es also in Ordnung sein, einkaufen oder ins Kino zu gehen oder sogar leichten Sport zu treiben.

Dürfen bei einer langen Erkrankung Sonderzahlungen gekürzt werden?

Sonderzahlungen wie Weihnachts- oder Urlaubsgeld dürfen im Krankheitsfall gekürzt werden, allerdings nur, wenn es hierzu eine vertragliche Vereinbarung gibt (z. B. in einem geltenden Tarifvertrag, einer Betriebsvereinbarung oder dem Arbeitsvertrag).

Lohnfortzahlung leichtgemacht: Mit Lohnabrechnungssoftware automatisieren

Die korrekte Entgeltfortzahlung im Krankheitsfall birgt einige Fallstricke, sei es die korrekte Ermittlung der Dauer, des fortzuzahlenden Entgelts oder die korrekte Versteuerung. Der Einsatz einer Lohnabrechnungssoftware macht sich deshalb für Arbeitgeber bezahlt. Diese ermittelt automatisiert, ab welchem Zeitpunkt die Lohnfortzahlung ausläuft, in welchen Fällen eine Folgeerkrankung zu berücksichtigen ist oder welches Entgelt auszuzahlen ist.

Pflichten und Risiken bei Krankheit im Ausland
HR & Payroll

Pflichten und Risiken bei Krankheit im Ausland

Gesetzlich krankenversicherte Beschäftigte müssen bei einer Arbeitsunfähigkeit im Ausland bestimmte Pflichten erfüllen, um ihre Ansprüche auf Entgeltfortzahlung zu wahren. Doch auch für die Arbeitgeberseite ist die Erkrankung von Mitarbeitern in anderen Ländern mit finanziellen Risiken verbunden.

5 Min. Lesezeit

Im Falle einer Krankheit im Ausland müssen Beschäftigte bestimmte Melde- und Nachweispflichten erfüllen, um Anspruch auf Entgeltfortzahlung zu haben. Die Einführung der elektronischen Arbeitsunfähigkeitsbescheinigung (eAU) ändert nichts an dieser Verpflichtung.

Melde- und Nachweispflichten im Ausland

Bei einer Erkrankung müssen Beschäftigte ihren Arbeitgeber so schnell wie möglich über ihre Arbeitsunfähigkeit, die voraussichtliche Dauer und ihre Aufenthaltsadresse im Ausland informieren.

Bei Arbeitsunfähigkeit über drei Tage hinaus gilt auch bei einer Erkrankung im Ausland das Entgeltfortzahlungsgesetz und damit die Nachweispflicht durch eine Arbeitsunfähigkeitsbescheinigung. Diese gelangt je nach Fallgestaltung auf unterschiedliche Weise zum Arbeitgeber:

  • Grenzgänger in europäischen Nachbarstaaten senden die ärztliche Bescheinigung an ihren ausländischen Sozialversicherungsträger, der sie an die deutsche Krankenkasse weiterleitet.
  • Außerhalb Europas erkrankte Mitarbeiter müssen ihre Krankschreibung hingegen in Papierform an den Arbeitgeber schicken.
  • Bei Ländern ohne Sozialversicherungsabkommen muss zusätzlich die gesetzliche Krankenkasse über die Arbeitsunfähigkeit informiert werden. Die Rückkehr des erkrankten Mitarbeiters nach Deutschland muss unverzüglich dem Arbeitgeber und der Krankenkasse mitgeteilt werden.

Nachweis ärztlicher Bescheinigungen aus dem Ausland

Ärztliche Arbeitsunfähigkeitsbescheinigungen aus dem Ausland gelten grundsätzlich wie deutsche Bescheinigungen, müssen jedoch eine Unterscheidung zwischen „einfacher Erkrankung“ und „Erkrankung mit Arbeitsunfähigkeit nach Arbeits- und Sozialversicherungsrecht“ enthalten.

Um mögliche Konflikte zu vermeiden, sollten die Mitarbeiter auf diese besondere Nachweispflicht hingewiesen werden. Die Nichteinhaltung dieser Vorschrift kann nämlich laut Entgeltfortzahlungsgesetz dazu führen, dass der Arbeitgeber das Gehalt nicht zahlen muss. Allerdings darf die Entgeltfortzahlung nicht ohne Vorwarnung eingestellt werden.

Finanzielle Risiken für den Arbeitgeber

Schwere Erkrankungen von Beschäftigten während einer Entsendung im Ausland können für den Arbeitgeber ausgesprochen kostspielig werden. Das Sozialgesetzbuch (SGB V) besagt, dass gesetzlich krankenversicherte Mitarbeiter selbst dann im Sinne der Sozialversicherung als entsendet gelten, wenn sie nur einen einzigen Tag im Ausland für den Arbeitgeber tätig sind.

Gemäß Sozialgesetzbuch V (§ 17) muss der Arbeitgeber während der Beschäftigung im Ausland die medizinischen Leistungen für erkrankte Mitarbeiter und deren mitreisende Familienangehörige erbringen.

Konkret bedeutet dies, dass der Arbeitgeber für alle medizinischen Kosten im Ausland haftet – und in der Regel in Vorkasse treten muss. Die Beschäftigten können sämtliche verauslagten Beträge durch entsprechende Belege bei ihrem Arbeitgeber einreichen und deren Erstattung verlangen. Die folgende Kostenerstattung der zuständigen gesetzlichen Krankenkasse an den Arbeitgeber deckt allerdings meistens nicht alle Kosten ab – der Arbeitgeber zahlt im Ergebnis oftmals kräftig drauf.

Abhilfe durch Auslandskrankenversicherung

Diesem hohen finanziellen Risiko kann durch den Abschluss einer Auslandskrankenversicherung wirksam begegnet werden. Eine solche Versicherung kann jene teilweise erheblichen Kosten ersetzen, die von der gesetzlichen Krankenkasse nicht übernommen werden.

Fazit

Arbeitgeber und Beschäftigte sollten ihre jeweiligen Pflichten und Risiken im Zusammenhang mit einer arbeitnehmerseitigen Arbeitsunfähigkeit im Ausland kennen und geeignete Maßnahmen ergreifen, um mögliche Konflikte und finanzielle Belastungen zu minimieren.

Bis zu 3.000 Euro steuerfrei und abgabenfrei: Was Arbeitgeber über die Inflationsprämie wissen müssen
HR & Payroll

Bis zu 3.000 Euro steuerfrei und abgabenfrei: Was Arbeitgeber über die Inflationsprämie wissen müssen

Die Inflationsausgleichsprämie zielt darauf ab, Bürgerinnen und Bürger angesichts steigender Verbraucherpreise zu entlasten. Im Gegensatz zur Energiepreispauschale erfolgt die Finanzierung dieser Prämie ausschließlich durch die Arbeitgeber, ohne staatliche Zuschüsse. In den folgenden FAQs fassen wir die essenziellen Informationen zur Inflationsprämie zusammen, die Arbeitgeber kennen sollten. Die Relevanz dieses Themas erstreckt sich auch über das Jahr 2023 hinaus.

5 Min. Lesezeit

Durch das dritte Entlastungspaket im September 2022 hat der Gesetzgeber die Inflationsausgleichsprämie eingeführt. Die Grundlage für diese Prämie ist das „Gesetz zur temporären Senkung des Umsatzsteuersatzes auf Gaslieferungen über das Erdgasnetz“, das am 1. Oktober 2022 in Kraft trat. Arbeitgeber können ihren Beschäftigten im Begünstigungszeitraum vom 26. Oktober 2022 bis 31. Dezember 2024 insgesamt bis zu 3.000 Euro steuerfrei und sozialversicherungsfrei auszahlen. Hier die wichtigsten Fragen und Antworten zur Inflationsprämie.

Sind Sie als Arbeitgeber verpflichtet, die Inflationsausgleichsprämie zu zahlen?

Die Inflationsausgleichsprämie ist eine freiwillige Zuwendung des Arbeitgebers an seine Beschäftigten. Daher besteht keine Verpflichtung zur Auszahlung dieser Prämie, und der Arbeitnehmer hat keinerlei rechtlichen Anspruch darauf. Diese Regelung soll Unternehmen schützen, die aufgrund steigender Preise erhebliche wirtschaftliche Einschränkungen erfahren oder noch mit den Folgen der Corona-Pandemie zu kämpfen haben.

Dürfen Sie auch weniger als 3.000 Euro Inflationsausgleichsprämie auszahlen?

Ja, als Arbeitgeber dürfen Sie die Höhe der Zahlung selbst bestimmen. Sie sind nicht dazu verpflichtet, den maximalen Betrag von 3.000 Euro auszuzahlen; auch eine geringere Summe ist möglich.

Welche Voraussetzungen müssen zur Steuerbefreiung und Sozialversicherungsfreiheit der Inflationsprämie erfüllt sein?

Der Gesetzgeber hat einen neuen Abschnitt in das Einkommensteuergesetz (EStG) aufgenommen, der die Bedingungen für die Steuer- und Sozialversicherungsfreiheit der Inflationsausgleichsprämie regelt. Die entsprechende Regelung findet sich in § 3 Nr. 11c Einkommensteuergesetz. Danach ist es vorgeschrieben, dass der Arbeitgeber die Zahlung „zusätzlich zum ohnehin geschuldeten Arbeitslohn“ leistet. Dies bedeutet, dass beispielsweise ein bereits bestehendes Bruttoeinkommen nicht umgewandelt werden darf. Die Inflationsprämie soll keinen Lohn ersetzen, sondern zusätzlich zum regulären Verdienst gezahlt werden. Zudem muss auf der Überweisung oder der Verdienstabrechnung deutlich erkennbar sein, dass es sich um einen Ausgleich für die Preissteigerungen handelt.

Ist eine Umwandlung anderer Entgeltbestandteile erlaubt?

Die Umwandlung anderer Entgeltzahlungen ist grundsätzlich nicht zulässig. Dabei ist es unerheblich, ob es sich um vertraglich vereinbartes Weihnachtsgeld, Urlaubsgeld oder eine Gewinnbeteiligung oder sonstige Boni beim Einkommen handelt.

Hinweis: Achtung bei Zahlungen, die nicht vertraglich geregelt sind. Sind Ihre Arbeitnehmer länger im Betrieb und haben regelmäßig ein 13. Monatsgehalt, Weihnachts- oder Urlaubsgeld erhalten, entsteht eine sogenannte betriebliche Übung. In diesem Fall haben Ihre Arbeitnehmer einen rechtlichen Anspruch auf die Auszahlung dieser Leistungen. Diese sind somit auch nicht durch die Inflationsprämie zu ersetzen. Auch eine steuerfreie Auszahlung bereits geleisteter Überstunden oder nicht genommener Urlaubstage ist ausdrücklich nicht erlaubt.

‍{{box-quote-left}}

Kann die Auszahlung der Inflationsprämie auch in Teilbeträgen erfolgen?

Als Arbeitgeber dürfen Sie die Inflationsausgleichsprämie von bis zu 3.000 Euro sowohl als Einmalbetrag als auch in gleichbleibenden oder variierenden Teilbeträgen auszahlen – beispielsweise in Höhe von 50 Euro oder 100 Euro monatlich.

Die Entscheidung, ob Sie die Zahlung als Einmalbetrag oder als monatliche Zahlung gewähren, liegt ganz bei Ihnen. Wichtig: Bei einer Auszahlung in Teilbeträgen sollten Sie die Obergrenze von 3.000 Euro im Auge behalten. Eine Überschreitung dieser Grenze könnte bei einer Lohnsteuerprüfung durch das Finanzamt oder einer Sozialversicherungsprüfung unangenehme Konsequenzen haben. In diesem Fall müssten die Beträge im Nachhinein versteuert und verbeitragt werden.

Dürfen Sie als Arbeitgeber die Inflationsprämie an alle Mitarbeitenden auszahlen?

Ja, die Prämie zum Inflationsausgleich darf an alle Mitarbeitenden ausgezahlt werden. Neben den Vollzeitbeschäftigten kann der Arbeitgeber den Inflationsbonus also auch an folgende Arbeitnehmergruppen in voller Höhe auszahlen:

  • Geringfügig Beschäftigte (Minijobber)
  • Teilzeitangestellte
  • Werkstudenten
  • Auszubildende
  • Kurzfristig Beschäftigte

Ist es zulässig, die Inflationsausgleichsprämie nur besonders engagierten Mitarbeitenden zu zahlen?

Es ist nicht gestattet, nur einige besonders engagierte Mitarbeitende im Team mit der Inflationsprämie zu belohnen, während alle anderen keine steuerfreien Sonderzahlungen erhalten. Eine derartige Unterscheidung nach dem Kriterium „Leistung“ widerspricht dem Gleichbehandlungsgrundsatz, der bei der Auszahlung der Inflationsprämie gilt. Es gibt jedoch alternative Ansätze, um differenzierte Auszahlungen vorzunehmen.

Welche Möglichkeiten gibt es, die 3.000 Euro der Inflationsprämie zu staffeln?

Als Arbeitgeber dürfen Sie den Auszahlungsbetrag beispielsweise nach der Dauer der Betriebszugehörigkeit staffeln:

Einstellungsdatum

Auszahlungsbetrag

Vor dem 1. Januar 2021

3.000 €

Nach dem 1. Januar 2021

2.000 €

Vor dem 1. Januar 2022

1.000 €

Nach dem 1. Januar 2022

500 €

Auf die oben gezeigte Weise kann der Arbeitgeber die Auszahlung der Inflationsprämie beispielsweise staffeln, ohne den Gleichbehandlungsgrundsatz zu verletzen. Ebenfalls erlaubt ist, die Inflationsausgleichsprämie nach dem Umfang der Arbeitszeit zu staffeln: Vollzeitmitarbeiter bekommen in diesem Fall zum Beispiel die vollen 3.000 Euro ausgezahlt – Teilzeitangestellte oder Minijobber hingegen erhalten die steuerfreie Zahlung anteilig, anhängig von der vereinbarten Arbeitszeit. Es gibt somit einige legale und faire Gestaltungsmöglichkeiten, mit denen Sie als Arbeitgeber den Gleichbehandlungsgrundsatz einhalten und sich rechtlich unangreifbar machen.

Tipp: Bekommt ein Beschäftigter keine Inflationsprämie, muss der Arbeitgeber die Gründe dafür lückenlos nachweisen. Hierauf ist insbesondere bei Arbeitsverhältnissen unter Ehegatten zu achten. Bekommt nämlich der Ehegatte den steuerfreien Inflationsbonus, während die Kolleginnen und Kollegen leer ausgehen, kann das zu einem Problem führen.

In welcher Form können Sie die Inflationsausgleichsprämie gewähren?

Die unkomplizierteste und häufig bevorzugte Methode ist die Auszahlung der Inflationsausgleichsprämie in Form von Geld – entweder im Rahmen der Lohnabrechnung oder als direkte Überweisung an die Beschäftigten.

Eine Verpflichtung, wonach die Auszahlung über die Lohnabrechnung abzuwickeln sei, gibt es im Zusammenhang mit der Inflationsprämie nicht. Somit besteht auch die Möglichkeit, die Inflationsprämie in Sachbezüge umzuwandeln, wie zum Beispiel Tankgutscheine, Warengutscheine oder Kantinengutscheine. Hierbei ist jedoch zu beachten, dass entsprechende Sachleistungen nicht bereits zuvor gewährt wurden.

Worauf müssen Sie bei der Auszahlung der Inflationsausgleichsprämie noch achten?

Viele Unternehmen geben ihren Mitarbeitenden Tankgutscheine in Höhe von 50 Euro monatlich aus. Wird diese Art der Sachbezüge bereits seit längerer Zeit genutzt, darf die Inflationsausgleichsprämie nicht in eine Sachleistung dieser Art umgewandelt werden, da dabei der Grundsatz der „zusätzlich zum ohnehin geschuldeten Arbeitslohn“ ausgezahlten Leistung verletzt würde.

Bisher war die Grenze für steuer- und sozialversicherungsfreie Sachleistungen monatlich auf 50 Euro festgelegt. Diese Freigrenze wird vorübergehend ausgesetzt: Bis zum 31. Dezember 2024 besteht die Möglichkeit, zusätzliche Gutscheine im Gesamtwert von bis zu 3.000 Euro auszugeben.

Welche Vorteile hat die Auszahlung der Inflationsprämie für Sie als Arbeitgeber?

Arbeitgeber, die ihre Mitarbeitenden durch die Zahlung einer Inflationsausgleichsprämie unterstützen, senden ein positives Signal an ihre Belegschaft. Dies kann die Mitarbeiterbindung stärken. Gleichzeitig können Arbeitgeber, die derzeit selbst unter den anhaltenden Teuerungsraten leiden, durch die Zahlung des steuerfreien Inflationsausgleichs eine anstehende dauerhafte Lohnerhöhung möglicherweise auf einen späteren Zeitpunkt verschieben.

Bei der Inflationsprämie entfällt zudem der rund 20-prozentige Arbeitgeberanteil zur Sozialversicherung. Zahlt der Arbeitgeber die Prämie in voller Höhe von 3.000 Euro aus, beläuft sich die Ersparnis auf rund 600 Euro. Somit können Sie gleich mehrfach von der Gewährung der Sonderzahlung profitieren – und keineswegs nur Ihre Arbeitnehmer.

Wachstumschancengesetz - Auswirkungen auf die Entgeltabrechnung
HR & Payroll

Wachstumschancengesetz - Auswirkungen auf die Entgeltabrechnung

Das Wachstumschancengesetz soll die Wettbewerbsfähigkeit der deutschen Wirtschaft stärken. Auch Impulse im Bereich der Einkommensteuer gehören dazu, oftmals mit Wirkung auf die Entgeltabrechnung. Diese haben wir im Folgenden für Sie zusammengefasst.

5 Min. Lesezeit

Das Wachstumschancengesetz trägt den selbsterklärenden Namen „Gesetz zur Stärkung von Wachstumschancen, Investitionen und Innovation sowie Steuervereinfachung und Steuerfairness“. Seine erklärten Ziele sind die Verbesserung der Liquiditätssituation von Unternehmen und die Steigerung von unternehmerischen Investitionen in Deutschland. Der Regierungsentwurf wurde am 17. November 2023 im Deutschen Bundestag mit einigen Änderungen verabschiedet – nun hat der Bundesrat das Gesetz jedoch vorerst gestoppt und an den Vermittlungsausschuss überwiesen. Dieser Beitrag stellt daher die wesentlichen Auswirkungen auf die Entgeltabrechnung nach gegenwärtigem Gesetzgebungsstand vor – weitere Änderungen sind möglich.

Wie wirkt sich das Wachstumschancengesetz auf die Entgeltabrechnung aus?

Mit dem Wachstumschancengesetz sollen verschiedene Änderungen im Bereich der Lohnabrechnung einhergehen. Hier ein Überblick.

Anhebung der Verpflegungspauschalen

Die Verpflegungspauschalen bei auswärtigen Tätigkeiten im Inland sollen ab dem 1. Januar 2024 steigen:

  • Pro Kalendertag bei einer mehr als achtstündigen Abwesenheit des Beschäftigten von seiner Wohnung und der ersten Tätigkeitsstätte gelten künftig 16 Euro (bisher 14 Euro).
  • Pro Kalendertag bei einer 24stündigen Abwesenheit des Beschäftigten von seiner Wohnung und der ersten Tätigkeitsstätte gelten künftig 32 Euro (bisher 28 Euro).
  • Für entsprechende An- oder Abreisetage bei auswärtiger Unterbringung des Beschäftigten gelten fortan 16 Euro (bisher 14 Euro)

Pauschbetrag für Berufskraftfahrer steigt durchs Wachstumschancengesetz

Der Pauschbetrag für Berufskraftfahrer, die im Fahrzeug übernachten, soll ab dem 1. Januar 2024 auf 9 Euro steigen (bisher: 8 Euro).

Sonderregelung der privaten Nutzung von Elektrofahrzeugen

Bei der privaten Nutzung betrieblicher Kraftfahrzeuge ohne CO2-Ausstoß wird bisher nur ein Viertel des Bruttolistenpreises als Bemessungsgrundlage angesetzt, sofern dieser 60.000 Euro nicht übersteigt. Nach dem Wachstumschancengesetz soll dieser Höchstbetrag ab dem 1. Januar 2024 auf 70.000 Euro erhöht werden.

Fünftelungsregelung wird abgeschafft

Die komplizierte Fünftelungsregelung führt dazu, dass die Tarifermäßigung für Vergütungen von mehrjährigen Tätigkeiten bereits bei der Lohnsteuerberechnung berücksichtigt wird. Durch das Wachstumschancengesetz soll dieses Verfahren ab 2024 entfallen. Arbeitnehmer können die Tarifermäßigung jedoch weiterhin im Rahmen ihrer Einkommensteuerveranlagung geltend machen.

Betriebsveranstaltungen – Anhebung des Freibetrags

Der Freibetrag für Betriebsveranstaltungen soll ab 2024 von 110 Euro auf 150 Euro angehoben werden. Dieser Freibetrag gilt für arbeitgeberseitige Zuwendungen an eigene Beschäftigte und deren Begleitpersonen im Rahmen von Betriebsveranstaltungen. Falls der Freibetrag überschritten wird, gelten die darüber hinausgehenden Beträge als Einkünfte aus nichtselbständiger Arbeit.

Geschenke für Betriebsfremde – Höchstwert steigt

Der gewinnunschädliche Höchstwert für Geschenke an Personen, die nicht zu den eigenen Beschäftigten gehören, soll ab 2024 von bisher 35 auf 50 Euro pro Wirtschaftsjahr angehoben werden.

Geringwertige Wirtschaftsgüter – Grenze steigt

Ab 2024 können die Anschaffungs- oder Herstellungskosten für geringwertige Wirtschaftsgüter wie Arbeitsmittel bis zu 1.000 Euro sofort und vollständig als Betriebsausgaben oder Werbungskosten bei Beschäftigten abgezogen werden. So sieht es das Wachstumschancengesetz vor. Bisher lag die Grenze bei 800 Euro.

Gruppenunfallversicherung – Höchstbetrag entfällt

Bisher können Arbeitgeber die Beiträge für eine Gruppenunfallversicherung mit einem pauschalen Steuersatz von 20 Prozent erheben, sofern der steuerliche Durchschnittsbetrag ohne Versicherungssteuer im Kalenderjahr 100 Euro nicht überschritt. Ab 2024 soll diese Grenze aufgehoben sein. Somit können Arbeitgeber ab diesem Zeitpunkt grundsätzlich alle Beiträge mit einem pauschalen Steuersatz von 20 Prozent versteuern, unabhängig von der tatsächlichen Höhe der Beiträge.

Altersentlastungsbetrag wird halbiert

Der verminderte Anstieg des Besteuerungsanteils soll für die Abschmelzung des Altersentlastungsbetrags nachvollzogen werden, indem die bisher gültigen Jahresschritte ab dem Jahr 2023 von 0,8 Prozent auf 0,4 Prozent halbiert werden. Dadurch reduziert sich der Höchstbetrag ab 2023 nur noch um 19 Euro pro Jahr, statt der bisherigen 38 Euro.

Rentenbesteuerung verlangsamt

Ab 2023 wird der Anstieg des Besteuerungsanteils für jeden neuen Renteneintrittsjahrgang von bisher 1,0 Prozent auf 0,5 Prozent pro Jahr reduziert. Für die Kohorte 2023 beträgt der Besteuerungsanteil damit nur noch 82,5 Prozent. Die volle Besteuerung von 100 Prozent wird folglich erst für die Kohorte 2058 erreicht.

Doppelbesteuerung von Renten – neue Maßnahmen

Mehrere neue Maßnahmen sollen gegen die Doppelbesteuerung von Renten wirken, insbesondere Anpassungen beim Versorgungsfreibetrag und Altersentlastungsbetrag sowie bei der Rentenbesteuerung.

Abfindung einer Kleinbetragsrente

Die Abfindung einer Kleinbetragsrente soll ab dem Tag der Verkündung des Gesetzes auch während der Auszahlungsphase möglich sein, sofern die bisherige Rente aufgrund der Durchführung des Versorgungsausgleichs den Wert einer Kleinbetragsrente erreicht oder unterschreitet.

Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick
HR & Payroll

Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick

Seit dem 1. Januar 2025 gelten neue Verdienstgrenzen für Mini- und Midijobs. Die Minijob-Grenze wurde erneut angehoben und ist weiterhin dynamisch an den gesetzlichen Mindestlohn gekoppelt. Auch der Übergangsbereich für Midijobs wurde erweitert. Für Arbeitgeber – besonders im Baugewerbe – ist es wichtig, diese Änderungen zu kennen, um Arbeitsverträge und Lohnabrechnungen korrekt zu gestalten.

5 Min. Lesezeit

Neue Minijob-Grenze 2025

Die monatliche Verdienstgrenze für Minijobs liegt seit dem 1. Januar 2025 bei 556 € (zuvor 538 € in 2024 und 520 € in 2022/23). Die Grenze orientiert sich weiterhin an einer wöchentlichen Arbeitszeit von 10 Stunden zum jeweils gültigen Mindestlohn. Hintergrund: Der Mindestlohn ist zum 1. Januar 2025 auf 12,41 € gestiegen – dadurch erhöht sich automatisch auch die Minijob-Grenze.

Neue Midijob-Grenzen 2025

Der sogenannte Übergangsbereich (Midijobs) wurde erweitert.

  • Neu 2025: Einkommen von 556,01 € bis 2.000 € monatlich gelten als Midijob.
  • Arbeitnehmer zahlen in diesem Bereich weiterhin reduzierte Sozialversicherungsbeiträge, die langsam ansteigen, bis sie bei 2.000 € das reguläre Niveau erreichen.
  • Arbeitgeber übernehmen wie gewohnt ihren Anteil an den Sozialversicherungsbeiträgen.

Ziel dieser Regelung ist es, den Wechsel aus einem Minijob in eine reguläre Beschäftigung zu erleichtern und die Belastung der Arbeitnehmer beim Einstieg in eine sozialversicherungspflichtige Tätigkeit zu reduzieren.

Übergangsregelungen

Für Beschäftigte, die zwischen 450,01 € und 520 € verdient haben und bereits vor der letzten Reform (Oktober 2022) angestellt waren, galt bis 31. Dezember 2023 eine Bestandsschutzregelung.

Seit 2024 müssen alle diese Beschäftigungen nach den aktuellen Grenzen beurteilt werden. Wer jetzt mehr als 556 € verdient, fällt automatisch in den Midijob-Bereich.

FAQ: Mini- und Midijobs 2025

Wie hoch ist die Minijob-Grenze 2025?

556 € pro Monat. Sie orientiert sich an einer 10-Stunden-Woche zum Mindestlohn (12,41 €).

Wie hoch ist die Midijob-Grenze 2025?

Von 556,01 € bis 2.000 € monatlich.

Muss ein Minijobber Sozialabgaben zahlen?

Grundsätzlich nur Rentenversicherung (mit Befreiungsmöglichkeit). Keine Kranken-, Pflege- und Arbeitslosenversicherung.

Wie werden Midijobs abgerechnet?

Arbeitnehmer zahlen in der Gleitzone reduzierte Beiträge, die mit steigendem Einkommen an das volle Niveau herangeführt werden. Arbeitgeberanteil bleibt normal.

Was passiert, wenn ein Minijobber über 556 € verdient?

Das Arbeitsverhältnis wird automatisch sozialversicherungspflichtig (Midijob oder reguläre Beschäftigung).

Ändert sich die Grenze jedes Jahr?

Ja, weil die Minijob-Grenze dynamisch an den Mindestlohn gekoppelt ist.

Quellen

Bundesministerium für Arbeit und Soziales (BMAS) – Geringfügige Beschäftigung

Minijob-Zentrale – Aktuelle Verdienstgrenzen

Deutsche Rentenversicherung – Übergangsbereich Midijob

Haufe – Midijob 2025: Beitragssätze und Berechnungsbeispiele

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze
HR & Payroll

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze

Steigende Lohnkosten treffen auf stagnierende Marktpreise – ein Problem, das viele Bauunternehmen kennen. Gewinne zu erzielen, wird dadurch zunehmend schwieriger. Umso wichtiger ist es, die eigene Preisuntergrenze zu kennen. Wer den Verrechnungslohn seines Betriebs exakt ermittelt, kann Angebote fundiert kalkulieren, Preisdruck standhalten und langfristig wirtschaftlich arbeiten.

5 Min. Lesezeit

Warum der Verrechnungslohn so wichtig ist

Der Verrechnungslohn bildet die Grundlage für jede Kalkulation im Baugewerbe. Er setzt sich aus allen Kosten zusammen, die ein Unternehmen pro produktiver Arbeitsstunde decken muss. Wer ihn kennt, weiß genau, zu welchem Stundenlohn Aufträge mindestens angeboten werden müssen, um kostendeckend zu arbeiten und nicht in finanzielle Schieflage zu geraten.

Betriebs- vs. Baustellenverrechnungslohn

  • Betriebsverrechnungslohn:
    Ein einheitlicher Satz für alle Baustellen. Einfach zu kalkulieren, aber oft zu ungenau, weil nicht alle Projekte die gleichen Kosten verursachen.
  • Baustellenverrechnungslohn:
    Für jede Baustelle wird ein individueller Satz berechnet. Er berücksichtigt z. B. unterschiedliche Mittellöhne, Nebenkosten, Zuschläge und Baustellengemeinkosten.
    → Vorteil: realistischere Kalkulationen und geringeres Risiko von Fehlkalkulationen.

Faktoren zur Berechnung des Verrechnungslohns

Grundmittellohn

Basis sind die Löhne der gewerblichen Arbeitnehmer (Zeit- und ggf. Akkord- oder Prämienlöhne) sowie Zuschläge (Nacht-, Sonn- und Feiertagsarbeit), Erschwerniszuschläge und Arbeitgeberanteile zur Vermögensbildung.

Lohnzusatz- und Lohnnebenkosten

Dazu gehören Kosten für Krankheit, Urlaub, Feiertage, Sozialtage (z. B. Hochzeit, Umzug) sowie Beiträge zu Sozialversicherungen. Auch Kosten für auswärtige Tätigkeiten wie Fahrgeld oder Verpflegungszuschüsse zählen dazu.

Kleingeräte und Werkzeuge

Verbrauch und Verschleiß von Arbeitsmitteln (z. B. Schaufeln, Handschuhe, Leitern) sollten anteilig eingerechnet werden.

Alle diese Kosten werden als Zuschlag auf den Produktivlohn umgelegt.

Produktivlohn realistisch planen

Um den Produktivlohn zu berechnen, wird von den 365 Kalendertagen eines Jahres ausgegangen. Abgezogen werden:

  • Wochenenden und Feiertage
  • Urlaubstage
  • Sozialtage (z. B. Hochzeit, Umzug)
  • Schlechtwettertage
  • geschätzte Krankheitstage

Die verbleibenden produktiven Arbeitstage werden mit der Zahl der gewerblichen Mitarbeiter, der täglichen Arbeitszeit und dem Grundmittellohn multipliziert.

Beispiel:
197 produktive Tage × 20 Mitarbeiter × 8 Std. × 16,50 € = 520.080 € Produktivlohn pro Jahr

Zuschlagsberechnung für den Kalkulationslohn

Nachdem nun die umzulegenden Kosten und die Produktivlohnsumme des Jahres ermittelt sind, kann die Zuschlagsberechnung erfolgen.

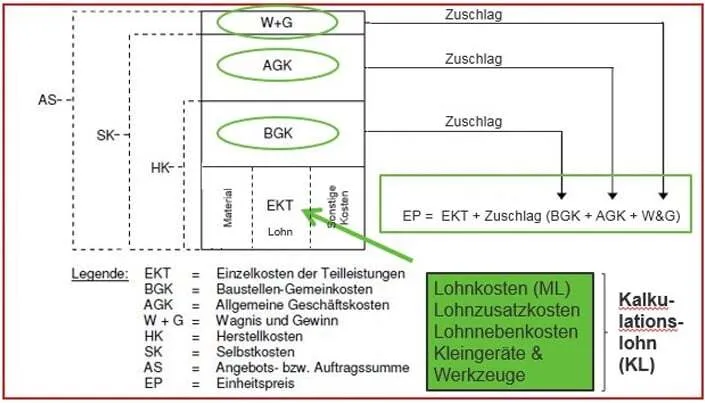
Der Grundmittellohn zuzüglich der Zuschläge für Lohnzusatzkosten, Lohnnebenkosten sowie Kleingeräte und Werkzeuge ergibt den sogenannten Kalkulationslohn.

Um einen kostendeckenden Verrechnungslohn zu ermitteln, müssen zusätzlich die Baustellengemeinkosten und die Allgemeinen Geschäftskosten anteilig auf den Lohn verteilt werden:

  • Baustellengemeinkosten (BGK):
    Kosten, die durch das Betreiben der Baustelle entstehen und keiner Einzelleistung zugeordnet werden können (z. B. Vorhaltekosten von Geräten).
  • Allgemeine Geschäftskosten (AGK):
    Kosten, die nicht projektbezogen sind, sondern den Betrieb insgesamt betreffen (z. B. Verwaltung, Mieten, Versicherungen).

Baustellengemeinkosten korrekt einbeziehen

Baustellengemeinkosten sollten nicht pauschal mit einem festen Prozentsatz kalkuliert werden, da sie je nach Projekt stark variieren können.

Formel:
BGK-Zuschlag (%) = (BGK / Produktivlohnsumme der Baustelle) × 100

Allgemeine Geschäftskosten und Wagnis & Gewinn

  • Allgemeine Geschäftskosten (AGK):
    Verwaltungskosten, Mieten, Versicherungen, Gehälter der Verwaltung usw.
  • Wagnis und Gewinn:
    Individuell zu kalkulieren, abhängig von Marktsituation und Risikobereitschaft.

Werden bereits auf andere Kostenarten (z. B. Material oder Nachunternehmer) Zuschläge erhoben, kann der Lohnzuschlag geringer ausfallen. Die nachfolgende Grafik veranschaulicht das Kalkulationsschema.
Häufige Fehler und Praxistipps

  • Veraltete Kostenansätze verwenden
  • Produktivstunden zu optimistisch kalkulieren
  • BGK pauschal statt projektspezifisch berechnen
  • Änderungen bei Tarifen, Sozialabgaben oder gesetzlichen Vorgaben nicht einbeziehen

Tipp: Das Rechnungswesen regelmäßig auswerten und Zuschlagssätze anpassen, wenn sich Lohnkosten oder Gemeinkosten verändern.

Fazit

Ein präzise berechneter Verrechnungslohn ist die Grundlage für wirtschaftlichen Erfolg im Baugewerbe. Nur wer seine Kostenstruktur kennt, kann Angebote realistisch kalkulieren, Preisdruck standhalten und die eigene Existenz langfristig sichern. Dabei sollten alle Kostenfaktoren – vom Grundmittellohn über Nebenkosten bis hin zu Baustellengemeinkosten und allgemeinen Geschäftskosten – berücksichtigt und regelmäßig aktualisiert werden. Kalkulation ist mehr als Bauchgefühl: Sie ist der Schlüssel zu fairen Preisen und nachhaltigem Unternehmenserfolg.

FAQ: Verrechnungslohn im Bau

Was ist der Verrechnungslohn?

Ein kalkulierter Stundenlohn, der alle anfallenden Lohn- und Gemeinkosten deckt.

Warum sollte man ihn kennen?

Um kostendeckend zu arbeiten, Angebote realistisch zu kalkulieren und Preisdumping zu vermeiden.

Was gehört alles in den Verrechnungslohn?

Grundlöhne, Zuschläge, Nebenkosten, Kleingeräte, Baustellengemeinkosten, Allgemeine Geschäftskosten sowie Wagnis & Gewinn.

Wie oft sollte man den Verrechnungslohn überprüfen?

Mindestens einmal jährlich oder bei Änderungen von Tariflöhnen, Sozialversicherungsbeiträgen oder Unternehmensstruktur.

Was passiert, wenn ich zu niedrig kalkuliere?

Projekte decken nicht die vollen Selbstkosten – langfristig drohen Liquiditätsprobleme bis hin zur Insolvenz.

Quellen

Bundesministerium für Arbeit und Soziales – Arbeitsrecht und Mindestlohn

Statistisches Bundesamt – Arbeitskostenindex (Qualitätsbericht)
Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto
HR & Payroll

Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto

Im Dezember 2024 hat die Bundesregierung die Eckpunkte für einen neuen Direktauszahlungsmechanismus verabschiedet. Mit dieser digitalen Infrastruktur sollen staatliche Hilfszahlungen in Krisensituationen künftig schnell und direkt an betroffene Bürgerinnen und Bürger ausgezahlt werden – ohne den Umweg über Arbeitgeber oder andere Behörden.

5 Min. Lesezeit

Was ist der Direktauszahlungsmechanismus?

Der Direktauszahlungsmechanismus ist eine staatliche Infrastruktur, die es ermöglicht, finanzielle Hilfen bei Naturkatastrophen, Pandemien oder Energiekrisen direkt auf die Bankkonten der Bürgerinnen und Bürger zu überweisen. Damit reagiert der Bund auf die Kritik an bisherigen Verfahren, bei denen Hilfszahlungen oft über komplexe Kanäle wie Arbeitgeber oder Sozialbehörden abgewickelt wurden.

Ziel ist der Aufbau einer modernen, digitalen Auszahlungsinfrastruktur, die auf der steuerlichen Identifikationsnummer (Steuer-ID) und der dazugehörigen IBAN basiert.

Vorteile direkter staatlicher Hilfen auf einen Blick

  • Schnelle und zielgerichtete Auszahlung staatlicher Hilfen in Krisenzeiten
  • Entlastung von Arbeitgebern und Behörden durch Wegfall administrativer Zwischenschritte
  • Datensicherheit durch einen Steuer-ID-basierten Datenabgleich
  • Möglichkeit zur automatisierten Auszahlung staatlicher Leistungen
  • Flexible Einsetzbarkeit für verschiedenste Förderarten und Zielgruppen

Wie funktioniert die direkte staatliche Auszahlung?

Um staatliche Auszahlungen direkt auf die Konten der Bürgerinnen und Bürger zu ermöglichen, müssen diese ihre Kontodaten hinterlegen. Voraussetzung ist die Verknüpfung der IBAN mit der Steuer-ID. Dies kann auf folgenden Wegen geschehen:

  • Online über ELSTER (unter „Meine Daten“)
  • Im BZSt-Online-Portal (BOP)
  • Über die Bank, sofern diese nach Einwilligung die IBAN an das Bundeszentralamt für Steuern (BZSt) übermittelt

Die rechtlichen Rahmenbedingungen für die Speicherung der IBAN in der Steuer-ID-Datenbank sind bereits geschaffen (vgl. BMF-Pressemitteilung vom 18.12.2024). Durch diese Verknüpfung ist eine sichere und eindeutige Auszahlung staatlicher Leistungen gewährleistet – unabhängig von Beschäftigungssituation oder Sozialstatus.

Was ändert sich durch den Direktauszahlungsmechanismus in Deutschland?

Durch diesen Mechanismus erhält das Konzept unbürokratischer staatlicher Hilfen eine neue Qualität. Arbeitgeber oder Kommunen müssen künftig nicht mehr als Zwischenstelle fungieren. Die neue Infrastruktur ist so konzipiert, dass sie an gesetzliche Leistungssysteme angebunden werden kann. Für jede Auszahlung ist jedoch weiterhin ein eigenes Leistungsgesetz erforderlich, das die Anspruchsvoraussetzungen und den Ablauf regelt.

Ob für eine Auszahlung ein Antrag erforderlich ist, hängt vom jeweiligen Leistungsgesetz ab. Ziel ist es, möglichst viele Auszahlungen automatisiert und ohne zusätzlichen Antrag zu ermöglichen.

Ausblick: Digitale staatliche Hilfen mit Zukunft

Langfristig könnte der Direktauszahlungsmechanismus auch für weitere Unterstützungsleistungen wie automatisierte Einmalzahlungen, familienbezogene Hilfen oder regionale Soforthilfen genutzt werden, sofern die gesetzlichen und technischen Grundlagen entsprechend weiterentwickelt werden. Der Aufbau dieser digitalen Auszahlungsinfrastruktur ist ein bedeutender Schritt hin zu einem modernen, leistungsfähigen Sozialstaat.

Fazit: Mehr Tempo, weniger Bürokratie – echte Hilfe im Krisenfall

Mit dem Direktauszahlungsmechanismus geht die Verwaltung einen zukunftsweisenden Weg: Staatliche Hilfszahlungen werden schneller, einfacher und sicherer. Bürgerinnen und Bürger profitieren von einer direkten Abwicklung, während Unternehmen und Behörden entlastet werden. Die Digitalisierung der Verwaltung schafft so echte Vorteile – besonders dann, wenn sie pragmatisch und bürgernah umgesetzt wird.