Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
WEITERE ARTIKEL






Mobile ERP-Lösungen - warum sie für KMU immer wichtiger werden
Mobile ERP-Lösungen und ERP-Apps ermöglichen es kleinen und mittleren Unternehmen (KMU), Geschäftsprozesse effizienter, flexibler und transparenter zu gestalten. Dieser Beitrag zeigt auf, was mobile ERP-Systeme leisten, wie mobile Anwendungen funktionieren und weshalb ihr Einsatz für die Digitalisierung im Mittelstand inzwischen unverzichtbar ist – von Echtzeitdaten über eine bessere Zusammenarbeit bis hin zu schnelleren Entscheidungen.
Mobile Anwendungen gehören heute zum Arbeitsalltag. Zwar setzen viele KMU bereits Smartphones oder Tablets im Vertrieb, Service oder Außendienst ein, doch oft sind ERP-Systeme noch stationär gebunden.
Mobile ERP-Lösungen beheben diesen Nachteil und schaffen einen echten Mehrwert: Prozesse werden beschleunigt, Informationen stehen überall zur Verfügung und Mitarbeitende können unabhängig vom Standort effizient zusammenarbeiten.
Was ist „Mobile ERP“ – und wie funktioniert es?
Ein mobiles ERP-System ist eine ERP-Software, die über mobile Endgeräte wie Smartphones, Tablets oder Notebooks nutzbar ist.
Mobile Anwendungen bieten Zugriff auf zentrale Unternehmensdaten – über Apps oder webbasierte Oberflächen. Mitarbeitende können so in Echtzeit:
- Aufträge erfassen oder freigeben
- Kundendaten einsehen
- Lagerbestände prüfen
- Zeiten und Materialien erfassen
- Berichte und Kennzahlen abrufen
Alle Daten werden automatisch mit dem zentralen ERP-System synchronisiert. Dadurch arbeiten alle Abteilungen mit aktuellen Informationen – egal, ob im Büro, im Lager oder beim Kunden vor Ort.
Wandel im Mittelstand: Mobilität entscheidet
In den vergangenen Jahren hat sich gezeigt, dass Flexibilität und ortsunabhängiges Arbeiten wichtiger denn je sind. Vertrieb, Service, Logistik und Projektmanagement benötigen überall Zugriff auf aktuelle Daten – von Kundendetails über Lagerbestände bis hin zu Rechnungen. Moderne mobile ERP-Lösungen ermöglichen genau das: einen plattformübergreifenden, sicheren Zugriff in Echtzeit.
Ein Beispiel: Ein Servicetechniker dokumentiert seinen Einsatz direkt vor Ort per ERP-App. Die Daten werden sofort im ERP-System gespeichert und eine Rechnung kann automatisch erstellt werden – papierlos, schnell und ohne Medienbrüche.
Echtzeit statt Excel: Mehr Effizienz mit Mobile ERP
Viele KMU arbeiten noch mit Insellösungen oder Excel-Tabellen. Die Folge sind doppelte Daten, Fehler und hohe Zeitverluste. Ein mobiles ERP-System vernetzt dagegen sämtliche Unternehmensbereiche – von der Buchhaltung über den Einkauf bis hin zum Außendienst – auf einer zentralen Plattform.
Sicherheit trotz Mobilität – kein Widerspruch
Datenschutz und Sicherheit sind zentrale Themen bei mobilen Anwendungen. Moderne ERP-Lösungen bieten:
- Verschlüsselte Datenübertragung (z.B. TLS/SSL)
- Zwei-Faktor-Authentifizierung
- Rollenbasierte Zugriffsrechte
- Integration mit Mobile Device Management (MDM)
Durch diese Maßnahmen und regelmäßige Updates wird das Sicherheitsniveau auch bei mobiler Nutzung sichergestellt. Cloud-basierte Lösungen erleichtern zudem Compliance mit deutschen und EU-Datenschutzstandards.
Technologie-Trends: Cloud, Automatisierung, KI
Immer mehr KMU setzen auf Cloud-ERP, da diese Lösungen flexibler, skalierbarer und einfacher in Betrieb und Wartung sind. Zurzeit nutzen laut Statista rund 31 Prozent der KMU bereits cloudbasierte ERP-Systeme, und für die nächsten Jahre wird ein starkes Wachstum prognostiziert. Zeigten sich im Jahr 2018 in einer Umfrage lediglich 7 Prozent der IT-Leiter offen für ERP aus der Cloud, sind es im Jahr 2024 bereits 47 Prozent der Befragten.
Neue KI-gestützte Funktionen (etwa für Analysen, automatisierte Verarbeitung oder intelligente Workflows) erweitern den Nutzen mobiler ERP-Systeme und sorgen dafür, dass Prozesse nicht nur schneller, sondern auch intelligenter werden.
Fazit: Mobile ERP als Erfolgsfaktor im Mittelstand
Mobile ERP-Lösungen haben sich vom Trend zum Standard entwickelt. Drei Viertel der Anwender greifen heute bereits mobil auf ERP-Systeme zu, etwa über Notebooks, die Hälfte sogar per Smartphone. Die Gründe hierfür sind zunehmender Wettbewerbsdruck, steigende Kundenerwartungen und der Wunsch nach effizienteren und attraktiveren Arbeitsmodellen.
Unternehmen, die ihre Prozesse konsequent mobilisieren, steigern nicht nur ihre Effizienz, sondern auch die Motivation ihrer Mitarbeitenden und die Zufriedenheit ihrer Kunden. Damit sichern sie sich eine nachhaltige Wettbewerbsfähigkeit im digitalen Zeitalter.
Kostenmanagement: So behalten KMU ihre Kosten im Griff
Gezielte Kostenanalyse und Kostensteuerung sind für kleine und mittlere Unternehmen (KMU) heute entscheidender denn je. Steigende Energiekosten, volatile Märkte und Fachkräftemangel erhöhen den Druck auf die Rentabilität. Mit moderner Finanzbuchhaltungssoftware und klaren Prozessen können KMU ihre Kosten dauerhaft optimieren und somit ihre Wettbewerbsfähigkeit sichern.
KMU haben im Vergleich zu Großunternehmen meist weniger personelle und finanzielle Ressourcen und müssen diese deshalb umso effektiver einsetzen. Dennoch fehlt oft der regelmäßige Blick auf die eigene Kostenstruktur – mit dem Ergebnis:
- Verdeckte Kosten bleiben unentdeckt.
- Einsparpotenziale werden nicht genutzt.
- Gewinne fallen trotz guter Auftragslage geringer aus als möglich.
Gerade in Zeiten wirtschaftlicher Unsicherheit kann das schnell zu Liquiditätsproblemen und im Extremfall zur Zahlungsunfähigkeit führen.
1. Kostenverursacher sichtbar machen
Die Grundlage für ein erfolgreiches Kostenmanagement ist Transparenz. Dazu ist eine Kostenstellen- und Kostenträgerrechnung erforderlich.
- Die Kostenstellenrechnung ordnet Gemeinkosten (z. B. Miete, Strom und Verwaltungskosten) verursachungsgerecht den Unternehmensbereichen zu.
- Die Kostenträgerrechnung weist Kosten den Produkten, Projekten oder Dienstleistungen zu.
Ein Praxisbeispiel: Ein Metallverarbeitungsbetrieb stellt mithilfe seiner Buchhaltungssoftware fest, dass 18 Prozent der Verwaltungskosten auf manuelle Angebotsprozesse entfallen, und digitalisiert diesen Schritt. Ergebnis: 9 Prozent Kosteneinsparung pro Jahr.
2. Gezielte Auswertung statt Rasenmähermethode
Erfassen allein reicht nicht aus. Wichtig ist die gezielte Analyse der Zahlen. Moderne Finanzbuchhaltungssoftware bietet:
- individuell anpassbare Auswertungen,
- automatische Soll-Ist-Vergleiche,
- Frühwarnfunktionen bei Abweichungen.
So können Verantwortliche gezielt dort den Rotstift ansetzen, wo es sinnvoll ist – statt pauschal Budgets zu kürzen.
Tipp: Konzentrieren Sie sich auf Kostenarten mit hohem Einsparpotenzial, beispielsweise Lieferantenkonditionen, Lagerbestände oder den Energieverbrauch.
3. Echtzeit-Kontrolle mit Cockpit- und Dashboard-Funktionen
Früher mussten Kostenauswertungen oft aus langen Listen und Tabellen herausgelesen werden – zeitaufwendig und fehleranfällig. Heute bieten Cockpit- und Dashboard-Tools einen schnellen Überblick:
- Grafische Darstellungen von Kennzahlen [z. B. Liquidität, Fixkostenquote, EBIT (Earnings Before Interest and Taxes; auf Deutsch: Gewinn vor Zinsen und Steuern)]
- Ampelfarben und Trendpfeile zur schnellen Einschätzung
- Drilldown-Funktion für Detailanalyse
Das ermöglicht Ad-hoc-Entscheidungen und frühzeitiges Gegensteuern – ein entscheidender Vorteil bei volatilen Märkten.
{{box-list-left}}
4. Vom Kostenmanagement zur Wettbewerbsstärke
Ein effektives Kostenmanagement ist weit mehr als nur eine reine Kontrolle der Ausgaben: Es ist eine strategische Säule für den langfristigen Erfolg und die Zukunftsfähigkeit eines Unternehmens. Durch gut gesteuerte Kosten entstehen finanzielle Freiräume, die Investitionen in Wachstum ermöglichen, beispielsweise in neue Maschinen oder innovative Technologien.
Eine optimierte Kostenstruktur verschafft zudem mehr Flexibilität bei der Preisgestaltung und bei Angeboten gegenüber Kunden. Gerade für kleine und mittlere Unternehmen ist dies ein entscheidender Wettbewerbsvorteil.
Darüber hinaus sorgt ein durchdachtes Kostenmanagement in Phasen von Engpässen, wie Materialknappheit oder unvorhergesehenen Marktschwankungen, für mehr Sicherheit. Unternehmen, die ihre Kosten bewusst steuern, verbessern somit ihre Rentabilität und ihre Widerstandskraft und legen den Grundstein für nachhaltigen Unternehmenserfolg.
Zusammengefasst: So sollten KMU beim Kostenmanagement vorgehen
- Bestehende Kostenstruktur analysieren – mit Unterstützung durch eine geeignete Finanzsoftware
- Kostentransparenz schaffen – durch Kostenstellen- und Kostenträgerrechnung
- Dashboards nutzen – für tägliche Kennzahlenkontrolle
- Maßnahmen priorisieren – basierend auf Einsparwirkung und Umsetzbarkeit
- Ergebnisse regelmäßig überwachen – und Prozesse stetig verbessern
Fazit
Ein professionelles Kostenmanagement ist für KMU der Schlüssel zu mehr Liquidität, höheren Gewinnen und echten Handlungsspielräumen. Moderne Finanzbuchhaltungssoftware ermöglicht diesen Prozess so einfach, automatisiert und flexibel wie nie zuvor.
Betriebsnummer beantragen – jetzt einfacher mit KI
Die Beantragung einer Betriebsnummer bei der Bundesagentur für Arbeit (BA) ist jetzt einfacher: Mithilfe von künstlicher Intelligenz (KI) lässt sich die wirtschaftliche Tätigkeit eines Unternehmens schnell und präzise angeben, ohne dass man sich mühsam durch zahlreiche Kategorien klicken muss.
Wenn Arbeitgeber eine Betriebsnummer beantragen, müssen sie ihre wirtschaftlichen Aktivitäten einer Kategorie des amtlichen Ordnungssystems des Statistischen Bundesamtes zuordnen. Diese sogenannte Klassifikation der Wirtschaftszweige dient dazu, wirtschaftliche Aktivitäten systematisch und einheitlich zu ordnen und zu strukturieren. Dadurch ist es möglich, Daten aus unterschiedlichen Quellen zu vergleichen, beispielsweise für amtliche Statistiken, wirtschaftswissenschaftliche Analysen, Steuererhebungen oder die Darstellung von Branchentrends.
Seit Juli 2025 übernimmt eine speziell entwickelte KI der Bundesagentur für Arbeit einen Großteil der Zuordnungsarbeit. Arbeitgeber müssen nur noch eine kurze Beschreibung ihres Tätigkeitsfeldes eingeben, anschließend schlägt die KI automatisch passende Kategorien vor. Wie das Ganze funktioniert, erklärt dieser Beitrag.
Was ist eine Wirtschaftsunterklasse (WUKL) und warum ist sie wichtig?
Die Wirtschaftsunterklasse (WUKL) ist die präziseste Gliederungsstufe der amtlichen Wirtschaftsklassifikation des Statistischen Bundesamtes. Sie beschreibt sehr genau, womit sich ein Unternehmen beschäftigt – von Softwareentwicklung über Handwerk bis hin zu Dienstleistungen für die Energiewende.
Eine korrekte Zuordnung ist entscheidend für:
- richtige Meldungen zur Sozialversicherung,
- passende Förderprogramme für die verschiedenen Branchen,
- Einhaltung rechtlicher Vorgaben,
- transparente Wirtschaftsdaten für Vergleiche und Statistiken.
Ab November 2025 stehen 983 verschiedene Unterklassen zur Verfügung, sodass eine noch exaktere Einordnung möglich ist.
Vom manuellen Auswahlverfahren zur KI-Unterstützung
Seit 2019 können Arbeitgeber über den Betriebsnummern-Service der BA die Betriebsnummer online beantragen. Bisher mussten sie sich durch hunderte Auswahlfelder klicken, was besonders für innovative Geschäftsmodelle eine Herausforderung war.
Seit Juli 2025 genügt eine kurze Freitextbeschreibung, die von einer KI analysiert wird. Daraufhin schlägt die KI die fünf passendsten Wirtschaftsunterklassen vor, aus denen der Arbeitgeber die korrekte auswählt.
Wie funktioniert die KI und welche Vorteile bringt sie KMU?
Die KI basiert auf einem modernen Sprachmodell, das natürliche Sprache versteht und mit dem Wissen der Klassifikation der Wirtschaftszweige trainiert wurde. Sie erkennt branchenspezifische Schlüsselbegriffe und ordnet das Unternehmen präzise zu. Dabei lernt sie durch Nutzerfeedback, das anonymisiert gespeichert wird.
Vorteile für Arbeitgeber:
- Weniger Bürokratie – mühsames Klicken entfällt
- Fehlerreduktion – fundierte Vorschläge minimieren falsche Einordnungen
- Zeitersparnis – schnelle und intuitive Bearbeitung
- Förderung von Innovation – die KI lernt kontinuierlich mit neuen Geschäftsbereichen
Mensch und KI – ein starkes Team
Obwohl die KI präzise arbeitet, liegt die finale Entscheidung immer beim Arbeitgeber. In Spezialfällen kann die KI beispielsweise noch nicht jeden innovativen Betrieb perfekt zuordnen. Eine abschließende menschliche Kontrolle bleibt daher sinnvoll. Um dauerhaft hohe Qualität und Zuverlässigkeit zu gewährleisten, prüft die Bundesagentur für Arbeit die Vorschläge stichprobenartig.
Auch Datenschutz und kontinuierliche Lernfähigkeit der KI sind wichtige Aspekte, die überwacht und verbessert werden.
Digitalisierung erleichtert die Verwaltung im Mittelstand
Mithilfe des KI-Verfahrens reduziert die Bundesagentur für Arbeit die Bürokratie und vereinfacht, beschleunigt und modernisiert Prozesse für mittelständische Unternehmen. Das bedeutet mehr Zeit für das Kerngeschäft, weniger Verwaltungsaufwand und eine flexible Technologie, die mit den Anforderungen des Unternehmens wächst. Durch die Zusammenarbeit von Mensch und KI wird die Beantragung der Betriebsnummer effizient, fehlerfrei und zukunftsfähig – genau das, was moderne Unternehmen benötigen.
Empfehlungen von der Redaktion
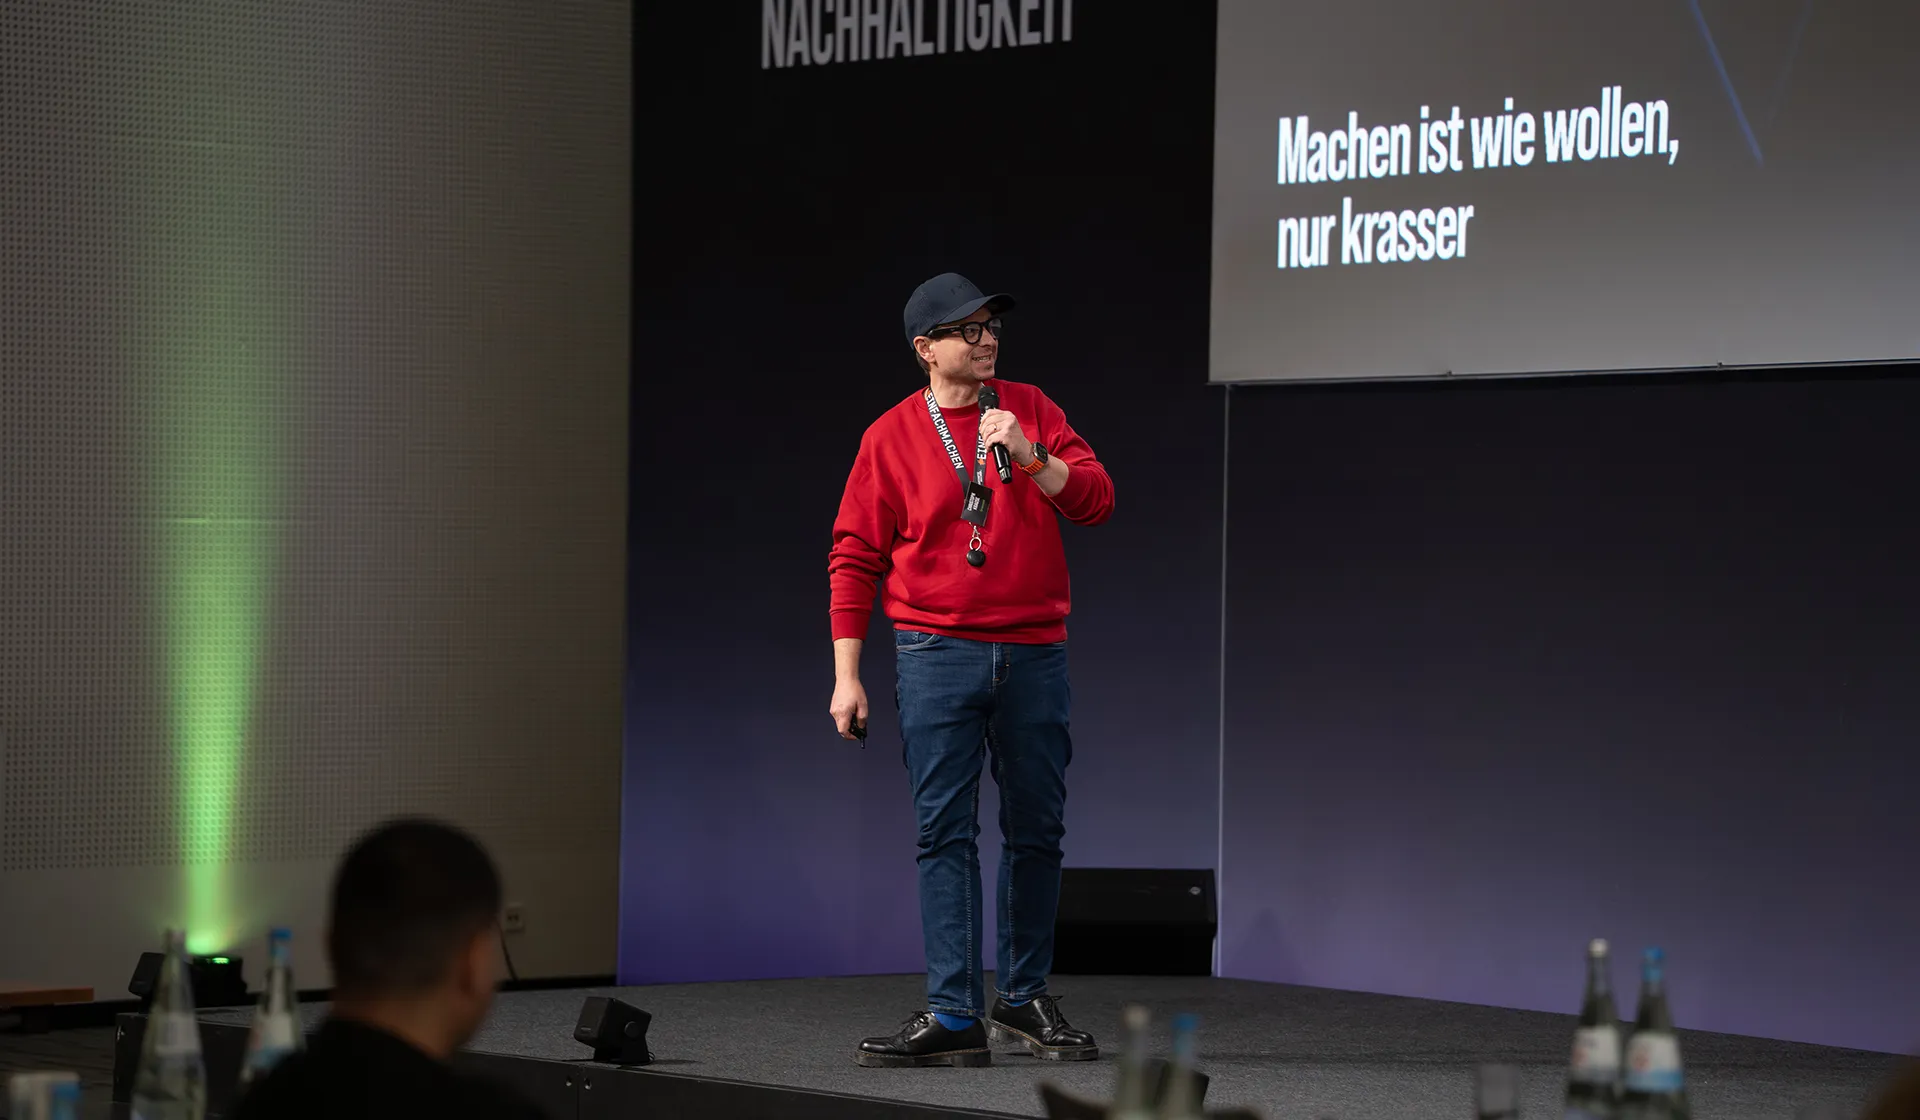
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.
⇒ Frist: bis zum 28. Februar des Folgejahres
Elektronische Lohnsteuerbescheinigung
Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.
⇒ Frist: bis zum 28. Februar des Folgejahres
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.
⇒ Frist: bis zum 15. Februar des Folgejahres
Unfallversicherung: UV-Jahresmeldung und Lohnnachweis
Für die Unfallversicherung sind zwei Meldungen notwendig:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet. - Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.
⇒ Meldefrist: bis zum 16. Februar des Folgejahres
Weitere Arbeiten zum Jahreswechsel
- Resturlaub prüfen:
Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten:
Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
⇒ Frist: bis zum 31. Dezember des aktuellen Jahres - Betriebliche Altersvorsorge:
Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
⇒ Frist: bis zum 28. Februar des Folgejahres
Fazit
Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.
Online-Schulung oder Web-Seminar – was genau ist der Unterschied?
Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.
Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.
Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“
Was bedeutet das konkret für die Teilnehmenden?
Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“
Gibt es auch eine Lernzielkontrolle?
Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“
Muss man erst alles richtig beantworten, bevor es weitergeht?
Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“
Gibt es eine Betreuung durch Experten?
Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“
Für wen eignen sich die Online-Schulungen besonders?
Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“
Welche Online-Schulungen bieten Sie aktuell an?
Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:
- mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
- wie der Kalkulationslohn zur Preisfindung ermittelt wird,
- welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.
Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“
Und welche Schulungen folgen?
Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“
Warum gleich 15 Einheiten?
Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“
Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?
Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“
Fazit:
Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.