Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
WEITERE ARTIKEL






Richtige Kalkulation im Baubetrieb: So sichern Sie Ihre Existenz
Vor dem Hintergrund des steigenden Kostendrucks bei häufig unbefriedigenden Marktpreisen wird die Kalkulation der eigenen Bauleistungen für Bauunternehmer und Handwerksmeister immer wichtiger. Schließlich geht es um die Existenzsicherung des Unternehmens.
Kostenfaktoren in der Projektkalkulation
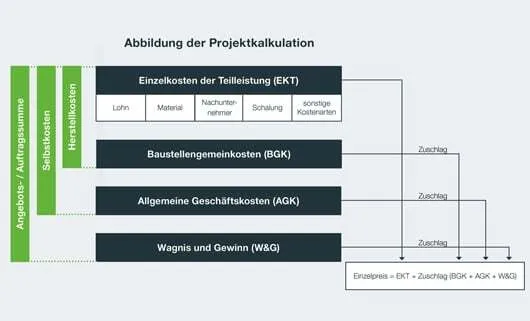
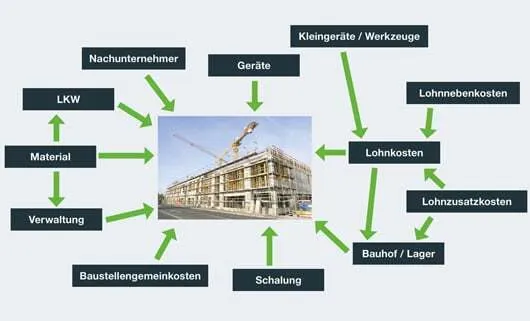
Die Grundlage jeder Kalkulation sind die direkt zurechenbaren Kosten eines Bauprojekts. Hierzu zählen vor allem die erwarteten Arbeitsstunden, die mit dem Kalkulationslohn multipliziert werden. Der Kalkulationslohn ergibt sich aus dem Mittellohn zuzüglich Zuschlägen für Lohnzusatz- und Lohnnebenkosten sowie Kosten für Kleingeräte und Werkzeuge.
Neben den Lohnkosten müssen weitere Positionen berücksichtigt werden – etwa Material, Geräte, Nachunternehmer oder Schalung. Zusammengenommen ergeben diese die Einzelkosten der Teilleistung (EKT).
Darüber hinaus entstehen Baustellengemeinkosten (BGK), also Kosten, die durch ein Projekt verursacht werden, aber nicht im Leistungsverzeichnis stehen – zum Beispiel für die Baustelleneinrichtung.
Die letzte Ebene bilden die Allgemeinen Geschäftskosten (AGK). Hierzu gehören Kosten für Verwaltung, Fuhrpark oder Bauhof. Sie fallen unabhängig vom einzelnen Projekt an und müssen über Zuschläge auf die Baustellen verteilt werden.
Kostenbeziehungen im Unternehmen
Im Bauunternehmen bestehen zahlreiche interne Kostenbeziehungen. Beschäftigte arbeiten nicht nur produktiv auf der Baustelle, sondern auch im Lager oder Bauhof. Dadurch steigen die dortigen Kosten – nicht nur durch den Lohn, sondern auch durch entsprechende Lohnnebenkosten.
Die Herausforderung liegt darin, diese Kosten sachgerecht zuzuordnen und verursachungsgerecht auf die Bauprojekte zu verteilen. Nur so entsteht ein realistisches Bild der tatsächlichen Projektkosten.
Umgang mit Allgemeinen Geschäftskosten (AGK)
Für die Verteilung der AGK gibt es verschiedene Basen:
- Lohnkosten (bewährt bei kleineren Betrieben)
- Ausgewählte Kostenarten wie Material, Nachunternehmer oder Lohn mit individuellen Zuschlägen
- Herstellkosten, also die Summe aller kalkulierten Kostenarten
Die Wahl der Basis entscheidet über die Gerechtigkeit der Verteilung. Wird ausschließlich auf die Lohnkosten abgestellt, entstehen schnell Verzerrungen – etwa, wenn ein Projekt stark von Nachunternehmern geprägt ist. In solchen Fällen empfiehlt es sich, auch Nachunternehmerleistungen in die Verteilung einzubeziehen.
Die Variante über die Herstellkosten sorgt für eine einheitliche Zuschlagslogik: Alle Kostenarten werden mit demselben Prozentsatz belastet, unabhängig davon, ob die Leistungen intern oder extern erbracht werden.
Wichtig ist: Jede Methode setzt eine Jahresplanung der AGK und der gewählten Kostenarten voraus.
Fazit: Richtig kalkulieren heißt überleben
Eine präzise und verursachungsgerechte Kalkulation ist der Schlüssel, um Preisdumping zu vermeiden und Projekte nachhaltig profitabel abzuwickeln. Bauunternehmen sichern sich damit nicht nur die eigene Liquidität, sondern auch eine stabile Marktposition. Nur wer seine Kosten kennt, kann in Verhandlungen bestehen – und die Existenz des Betriebs langfristig sichern.
FAQ: Kalkulation im Baubetrieb
Was sind Einzelkosten der Teilleistung (EKT)?
Das sind alle direkt dem Bauprojekt zurechenbaren Kosten – etwa Lohn, Material, Nachunternehmerleistungen oder Geräte.
Was versteht man unter Baustellengemeinkosten (BGK)?
Kosten, die zwar durch ein Projekt entstehen, aber nicht im Leistungsverzeichnis ausgeschrieben sind. Typisches Beispiel: Baustelleneinrichtung.
Was sind Allgemeine Geschäftskosten (AGK)?
Unternehmensweite Kosten wie Verwaltung, Fuhrpark oder Bauhof. Sie werden über Zuschläge auf die Baustellen verteilt.
Wie kann man AGK gerecht verteilen?
Je nach Betrieb können Lohnkosten, ausgewählte Kostenarten oder die gesamten Herstellkosten als Basis dienen. Ziel ist eine möglichst verursachungsgerechte Verteilung.
Warum ist die Kalkulation so wichtig?
Weil nur eine realistische Kostenbasis vor Preisdumping schützt und die Grundlage für wirtschaftlich erfolgreiche Bauprojekte bildet.

Baustelle Zukunft: Fachkräftemangel im Bau – digital begegnen
Das Thema Fachkräftemangel im Baugewerbe begleitet aktuell die Branche und stellt eine erhebliche Herausforderung dar. Besonders der demografische Wandel, kombiniert mit unzureichender Nachwuchsgewinnung, macht eine nachhaltige Lösung dringend erforderlich.
Ursachen des Fachkräftemangels
Aktuelle Recherchen zeigen, dass über 30 % der Beschäftigten in der Bauwirtschaft älter als 50 Jahre sind (1). In den kommenden Jahren wird altersbedingt ein großer Teil dieser Fachkräfte in den Ruhestand gehen. Laut Prognosen könnten bis 2030 mehr als 100.000 Fachkräfte im Bauhauptgewerbe fehlen (2) – eine Zahl, die sowohl gewerbliche als auch kaufmännische Berufe betrifft. Fakt ist: Es scheiden mehr Fachkräfte aus, als neue nachkommen.
Eine gezielte Anwerbung neuer Auszubildender ist entscheidend. Besonders wichtig ist es, das Image handwerklicher Berufe zu stärken und sie als zukunftsfähige Karriereoption im Baugewerbe zu positionieren. Allerdings ist die Zahl der neuen Auszubildenden im ersten Lehrjahr um 5 % gesunken (3), und fast die Hälfte der Unternehmen im Baugewerbe konnte nicht alle Ausbildungsplätze besetzen – was die Situation noch verschärft. Hier kann die Digitalisierung im Baugewerbe entscheidend helfen, den Beruf attraktiver für die jüngere Generation zu machen.
Ein weiterer wichtiger Faktor ist die Unterstützung durch Fachkräfte aus dem Ausland. Sie tragen dazu bei, die Fachkräftelücke zu verringern und bringen zudem mehr Vielfalt in die Belegschaft – Ansätze, die ausgebaut werden sollten.
Auswirkungen auf Bauwirtschaft
Wie gravierend sind die Folgen des Fachkräftemangels auf die Zukunft Bauwirtschaft? Die Branche bleibt nicht verschont: Verzögerungen und Engpässe in Bauprojekten nehmen zu. Arbeitgeber sind gezwungen, höhere Löhne zu zahlen, um qualifizierte Fachkräfte zu gewinnen, was die Kosten für Bauleistungen erhöht und die Rentabilität vieler Projekte gefährdet.
Die Belastung der verbleibenden Belegschaft wächst – Überlastung durch Personalmangel führt zu Qualitätsproblemen und niedriger Effizienz. Das beeinträchtigt nicht nur Projektergebnisse, sondern auch das Wohlbefinden der Mitarbeitenden. Ein negatives Arbeitsumfeld kann langfristig zu weiterer Abwanderung führen – ein Problem, das nur durch gezielte Gegenmaßnahmen zu lösen ist.
Digitalisierung als Gegenmittel
Die Digitalisierung im Baugewerbe bietet enorme Chancen, dem Fachkräftemangel entgegenzuwirken. Durch moderne Softwarelösungen wie Suiteify können Arbeitsprozesse effizienter gestaltet und die Kommunikation auf Baustellen deutlich verbessert werden.
Tools wie digitale Bauzeitenpläne und 3D-Visualisierungen ermöglichen präzisere Planung und Echtzeit-Überwachung komplexer Projekte. So steigt die Produktivität, und die Arbeit wird für Fachkräfte transparenter, planbarer und weniger belastend.
Der digitale Wandel macht die Baustelle zu einem moderneren Arbeitsplatz – besonders attraktiv für junge, technikaffine Talente, die Innovation und Entwicklungsmöglichkeiten suchen. Gleichzeitig entlastet er erfahrene Fachkräfte, indem Routinetätigkeiten vereinfacht und Abläufe automatisiert werden.
Fazit & Handlungsempfehlungen
Die Baubranche steht vor großen Herausforderungen durch den Fachkräftemangel. Die dringend benötigten Fachkräfte zu gewinnen, erfordert eine Kombination aus strategischer Nachwuchsförderung und konsequenter digitaler Transformation.
Besonders wichtig ist die Analyse der eigenen Altersstruktur und die frühzeitige Reaktion auf Renteneintritte. Die Digitalisierung – beispielsweise durch Suiteify-Lösungen – kann dabei helfen, Arbeit effizienter und attraktiver zu gestalten. Nur so gelingt es, die Branche nicht nur leistungsfähig, sondern auch zukunftssicher aufzustellen.
Kostenlose Checkliste
Sind Sie auf den Fachkräftemangel vorbereitet? Prüfen Sie jetzt, wie gut Ihr Betrieb bereits aufgestellt ist – und wo noch Verbesserungspotential besteht.
SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025
Am 18. Juni 2025 haben die Tarifvertragsparteien neue Beitragssätze sowie weitere Änderungen der Tarifverträge VTV, TZA Bau und BBTV beschlossen. Diese Neuerungen treten bereits zum 1. Juli 2025 in Kraft und betreffen Unternehmen und Beschäftigte im Bauhauptgewerbe gleichermaßen. Damit stehen Betriebe kurzfristig vor wichtigen Anpassungen in der Baulohn-Abrechnung. Im Folgenden erhalten Sie einen kompakten Überblick über die zentralen Änderungen.
Neue Beitragssätze ab Juli 2025
Die Beitragssätze werden angepasst, um die Sozialkassenverfahren langfristig zu sichern. Die wichtigsten Zahlen im Überblick:
Gewerbliche Arbeitnehmer:
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Es ergeben sich somit folgende Änderungen:
- Berufsbildung: Der Beitragssatz wurde im Westen und Osten von 2,2 % auf 1,9 % gesenkt.
- Zusatzversorgung: Im Osten wurde der Satz von 1,4 % auf 1,7 % angehoben, im Westen bleibt er gleich.
- Gesamtbeitrag: Entsprechend ergeben sich neue Gesamtbeiträge für die Regionen, z.B. im Westen jetzt 20,2 % (vorher 20,5 %) und in Berlin Ost jetzt 24,15 % (vorher 23,85 %).
Dagegen unverändert bleiben:
- Sozialaufwendungen: in Berlin Ost und West unverändert (5,7 %)*.
- Urlaub: weiterhin 15,1 % in allen Tarifgebieten
Angestellte und Auszubildende
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Im Tarifgebiet Ost steigt die Zusatzversorgung von 35 EUR auf 42,50 EUR monatlich und von 1,75 EUR auf 2,13 EUR arbeitstäglich.
Das bleibt gleich:
- Die Beiträge zur Berufsbildung liegen weiterhin bei 18 EUR monatlich und 0,90 EUR arbeitstäglich (alle Tarifgebiete).
- Die Zusatzversorgung im Tarifgebiet West bleibt bei 67 EUR monatlich und 3,35 EUR arbeitstäglich.
- Die Beiträge für Auszubildende bleiben bei 20 EUR pro Monat.
Dienstpflichtige gewerbliche Arbeitnehmende und Angestellte1
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Gewerbliche Arbeitnehmer:
- Die Zusatzversorgung wird jetzt im Ost- und Westtarifgebiet einheitlich als 3,2 % der Bruttolohnsumme berechnet (Basis: zuletzt gemeldeter Bruttostundenlohn × 173 Stunden pro Monat).
- Damit entfallen die bisherigen Festbeträge von 78 EUR im Westen und 15 EUR im Osten.
Angestellte:
- Im Tarifgebiet Ost steigt die Zusatzversorgung von 27,50 EUR auf 42,50 EUR monatlich und von 0,92 EUR auf 1,42 EUR kalendertäglich.
Das bleibt gleich:
Gewerbliche Arbeitnehmer:
Keine weiteren Angaben zur Beitragsänderung; alle übrigen Bedingungen bleiben unverändert.#
Angestellte:
- Im Tarifgebiet West bleibt die Zusatzversorgung unverändert bei 67 EUR monatlich und 2,23 EUR kalendertäglich.
Vereinfachung & Digitalisierung im Meldewesen
- Digitale Bescheinigungen: Der Versand von Papierbescheinigungen an Betriebe und Arbeitnehmer wird schrittweise eingestellt. Zukünftig erfolgt die Bereitstellung digital über das SOKA-BAU-Portal.
- Urlaubsmeldung Auszubildende: Für Azubis muss der gewährte Urlaub nun fortlaufend – und nicht mehr nur im letzten Ausbildungsjahr – gemeldet werden.
Ausbildungsförderung gestärkt
- Erhöhung der Erstattungsbeträge: Für Ausbildungstagewerke und Internatsunterbringung wurden die Erstattungsbeträge rückwirkend (ab dem 1.5.2024 und 1.5.2025) spürbar angehoben.
- Automatische Anpassung: Ab jetzt steigen die Erstattungen für Ausbildungskosten automatisch zum Jahresbeginn um 2 %, es sei denn die Tarifvertragsparteien legen andere Werte fest.
Praxisnahes Update für Ihre Baulohn-Abrechnung
Die Änderungen treten bereits im Juli 2025 in Kraft und müssen sofort umgesetzt werden. Für Betriebe bedeutet das:
- rechtzeitige Anpassung der Lohn- und Gehaltsabrechnung,
- Schulung der Lohnbuchhaltung,
- Prüfung der Software auf die neuen Beitragssätze.
So stellen Sie sicher, dass Ihre Abrechnung den neuen tariflichen Vorgaben entspricht und Sie bei Prüfungen auf der sicheren Seite sind.
1 Arbeitnehmende, die einen freiwilligen Wehrdienst, Wehrdienst als Soldat auf Zeit für bis zu zwei Jahre oder Berufsfreiwilligendienst leisten (Quelle: Soka-Bau)
Empfehlungen von der Redaktion
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.
⇒ Frist: bis zum 28. Februar des Folgejahres
Elektronische Lohnsteuerbescheinigung
Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.
⇒ Frist: bis zum 28. Februar des Folgejahres
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.
⇒ Frist: bis zum 15. Februar des Folgejahres
Unfallversicherung: UV-Jahresmeldung und Lohnnachweis
Für die Unfallversicherung sind zwei Meldungen notwendig:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet. - Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.
⇒ Meldefrist: bis zum 16. Februar des Folgejahres
Weitere Arbeiten zum Jahreswechsel
- Resturlaub prüfen:
Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten:
Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
⇒ Frist: bis zum 31. Dezember des aktuellen Jahres - Betriebliche Altersvorsorge:
Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
⇒ Frist: bis zum 28. Februar des Folgejahres
Fazit
Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.
Online-Schulung oder Web-Seminar – was genau ist der Unterschied?
Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.
Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.
Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“
Was bedeutet das konkret für die Teilnehmenden?
Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“
Gibt es auch eine Lernzielkontrolle?
Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“
Muss man erst alles richtig beantworten, bevor es weitergeht?
Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“
Gibt es eine Betreuung durch Experten?
Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“
Für wen eignen sich die Online-Schulungen besonders?
Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“
Welche Online-Schulungen bieten Sie aktuell an?
Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:
- mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
- wie der Kalkulationslohn zur Preisfindung ermittelt wird,
- welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.
Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“
Und welche Schulungen folgen?
Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“
Warum gleich 15 Einheiten?
Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“
Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?
Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“
Fazit:
Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.