Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Corporate Behaviour: Definition, Dimensionen und Umsetzung
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Warum Corporate Behaviour mehr ist als Logo und Leitbild
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Corporate Behaviour beschreibt das sichtbare, gelebte Verhalten eines Unternehmens. Es zeigt sich in Entscheidungen, in Kommunikation, im Führungsverständnis und im täglichen Miteinander. Anders als formulierte Leitbilder oder Verhaltenskodizes lässt sich Corporate Behaviour nicht einfach behaupten – es wird erlebt. Und genau deshalb prägt es die interne wie externe Wahrnehmung eines Unternehmens so stark.
Wird Corporate Behaviour konsequent und glaubwürdig gelebt, entsteht Vertrauen. Nach innen stärkt es die Bindung von Mitarbeitenden, nach außen beeinflusst es Reputation und Marktpositionierung. Werte und ethische Standards werden so nicht zu bloßen Absichtserklärungen, sondern zu einem spürbaren Teil der Unternehmenskultur.
In diesem Artikel ordnen wir Corporate Behaviour zunächst als Bestandteil der Corporate Identity ein und geben eine klare Definition. Anschließend beleuchten wir Ziele und strategische Bedeutung, unterscheiden zwischen internem und externem Verhalten und zeigen anhand von Beispielen, wie Corporate Behaviour wirksam umgesetzt werden kann. Abschließend geht es um die Rolle von Mitarbeitenden als Markenbotschafter:innen, die Unternehmenswerte im Alltag nach innen und außen tragen.
Zur Bedeutung von Corporate Behaviour (CB)
Unternehmen können eine Vielzahl von Richtlinien, Leitbildern und Verhaltenskodizes formulieren. Entscheidend ist jedoch, ob diese Werte auch im Alltag gelebt werden. Genau an diesem Punkt setzt Corporate Behaviour an. Es beschreibt den Schritt vom Anspruch zur tatsächlichen Handlung.
Als Bestandteil der Corporate Identity (CI) bildet Corporate Behaviour – neben Corporate Design, Corporate Communication und Corporate Culture – eine der vier zentralen Säulen. Während Corporate Design das visuelle Erscheinungsbild eines Unternehmens prägt und Corporate Communication die strategische interne und externe Kommunikation steuert, beschreibt Corporate Culture die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander und die Arbeitsatmosphäre beeinflussen.
Corporate Behaviour verbindet diese drei Ebenen miteinander. Es zeigt sich in konkret beobachtbarem Verhalten und macht sichtbar, ob Design, Kommunikation und Kultur tatsächlich zusammenwirken. Entscheidungen, Führungsstil, Umgang miteinander oder Reaktionen in kritischen Situationen sind Ausdruck dieses Verhaltens. Corporate Behaviour übersetzt damit das Selbstverständnis und die ethischen Grundsätze eines Unternehmens in den Arbeitsalltag.
Diese Verzahnung ist entscheidend für eine konsistente und glaubwürdige Unternehmensidentität. Nach außen entsteht ein stimmiges Bild, nach innen wird Verlässlichkeit und Orientierung vermittelt. Corporate Behaviour ist damit ein zentraler Faktor für Authentizität – intern wie extern.
Unternehmensverhalten und seine Ziele
Corporate Behaviour beeinflusst maßgeblich, wie unterschiedliche Anspruchsgruppen ein Unternehmen wahrnehmen. Dazu zählen Mitarbeitende ebenso wie Kund:innen, Partner, Medien oder die Öffentlichkeit. Die Ziele lassen sich in mehreren zentralen Bereichen zusammenfassen:
Nachhaltige Unternehmenskultur
Gelebte Werte und klare Handlungsprinzipien schaffen eine gemeinsame Orientierung. Mitarbeitende verstehen sich als aktiver Teil des Unternehmens und tragen Verantwortung für das Miteinander. So entsteht eine Unternehmenskultur, die Zusammenhalt fördert und ein vertrauensvolles Arbeitsumfeld ermöglicht.
Ethik und Mitarbeiterbindung
Ein konsistentes Unternehmensverhalten setzt gemeinsame Spielregeln voraus. Wechselseitig akzeptierte Verhaltensstandards bilden die Grundlage für ethisches Handeln. In Verbindung mit förderlichen Rahmenbedingungen wie einer ausgewogenen Work-Life-Balance oder partizipativer Führung stärkt dies die Bindung von Mitarbeitenden und wirkt sich positiv auf die Fluktuation aus.
Vermittlung der Markenbotschaft nach außen
Corporate Behaviour wirkt auch als strategische Visitenkarte der Marke. Ob im direkten Kundenkontakt, in der Öffentlichkeitsarbeit oder auf Social Media – das Verhalten eines Unternehmens prägt, wie glaubwürdig seine Markenbotschaft wahrgenommen wird. Authentisches Handeln sorgt dafür, dass Kommunikation nicht ins Leere läuft, sondern Vertrauen aufbaut.
Grundlage für langfristiges Vertrauen
Wenn Verhalten, Kommunikation und Werte ineinandergreifen, entsteht Verlässlichkeit. Unternehmen bauen so Vertrauen bei Bestandskund:innen, potenziellen Neukund:innen, Partnern und in der Gesellschaft insgesamt auf. Gerade in einer zunehmend von Vertrauen geprägten Wirtschaft wird Corporate Behaviour damit zu einem entscheidenden Faktor für eine stabile Marktposition.
Intern versus extern: Zwei Ebenen, ein konsistentes Verhalten
Corporate Behaviour wirkt nach innen und nach außen – und entfaltet seine Wirkung nur dann, wenn beide Ebenen zusammenpassen.
Internes Corporate Behaviour
Internes Corporate Behaviour umfasst alle Verhaltensweisen und Kommunikationsprozesse innerhalb eines Unternehmens. Dazu zählen der Umgang unter Kolleg:innen, die Zusammenarbeit zwischen Mitarbeitenden und Führungskräften sowie das Verhalten im Zusammenspiel mit bestehenden Organisationsstrukturen.
Entscheidend ist, wie Führung gelebt wird und wie Entscheidungen zustande kommen. Ob ein Unternehmen stark hierarchisch organisiert ist oder auf flache Strukturen und eine offene Feedbackkultur setzt, prägt das tägliche Miteinander spürbar. Eine sogenannte Open-Door-Policy bleibt wirkungslos, wenn sie nicht im Alltag gelebt wird. Internes Corporate Behaviour zeigt sich daher weniger in Leitlinien als in konkreten Situationen: Wie wird Feedback gegeben? Wie wird mit Konflikten umgegangen? Wie transparent sind Entscheidungen?
Diese Erfahrungen prägen die Wahrnehmung der Mitarbeitenden nachhaltig – und wirken langfristig auch nach außen.
Externes Corporate Behaviour
Externes Corporate Behaviour beschreibt den Auftritt eines Unternehmens gegenüber externen Anspruchsgruppen wie Kund:innen, Partnern, Bewerbenden oder der Öffentlichkeit. Hier zeigt sich, ob die intern formulierten Werte auch außerhalb der Organisation Bestand haben.
Wichtig ist dabei die Konsistenz: Ein wertschätzender, partnerschaftlicher Umgang darf nicht an der Unternehmensgrenze enden. Wenn intern Offenheit und Vertrauen betont werden, extern jedoch distanziert oder widersprüchlich kommuniziert wird, leidet die Glaubwürdigkeit. Das interne Verhalten bildet immer die Basis für den öffentlichen Auftritt.
Verlässlichkeit ist dabei zentral. Nur wenn Verhalten, Kommunikation und Werte auch im externen Kontakt übereinstimmen, entsteht ein stimmiges Bild der Marke.
Beispiele für gelebtes Corporate Behaviour
Wirksames Corporate Behaviour entsteht nicht im abgeschotteten Raum. Organisationen profitieren davon, Perspektiven aktiv einzubeziehen und Dialog zu ermöglichen – intern wie extern.
Ein Beispiel sind regelmäßige Feedbackformate, in denen Mitarbeitende ihre Sicht auf strategische Entscheidungen, Veränderungsprozesse oder soziale Initiativen einbringen können. Das signalisiert, dass Transparenz und Mitgestaltung ernst gemeint sind – und nicht nur auf dem Papier stehen. Gleichzeitig stärkt es die Identifikation mit gemeinsam getragenen Entscheidungen.
Auch nach außen lässt sich dieses Prinzip fortsetzen. Digitale Plattformen, auf denen Kund:innen oder Partner Ideen und Verbesserungsvorschläge einbringen können, fördern den offenen Austausch. Werden diese Impulse tatsächlich aufgegriffen und weiterentwickelt, entsteht Vertrauen. Ansätze wie Open Innovation zeigen, wie externe Perspektiven gezielt in Entwicklungsprozesse integriert werden können – insbesondere dort, wo reale Herausforderungen und Bedürfnisse am besten bekannt sind.
So wird Corporate Behaviour zu einem verbindenden Element: Es schafft Orientierung nach innen und Glaubwürdigkeit nach außen.
Mitarbeitende als glaubwürdige Stimmen der Marke
Die individuellen Erfahrungen, Erfolge – aber auch Herausforderungen – von Mitarbeitenden prägen das Unternehmensimage stärker als jede Kommunikationsmaßnahme. Sie sind es, die Unternehmenskultur im Alltag sichtbar machen und nach außen tragen. Genau deshalb spielt ihre Rolle im Corporate Behaviour eine zentrale Rolle.
Damit Mitarbeitende diese Rolle glaubwürdig ausfüllen können, braucht es passende Rahmenbedingungen und gezielte Unterstützung.
Befähigung statt Verpflichtung
Ambassador-Workshops können Mitarbeitende dabei unterstützen, ihre persönlichen Erfahrungen authentisch zu teilen – etwa auf Social Media oder im beruflichen Netzwerk. Dabei geht es nicht um vorgegebene Botschaften, sondern um Orientierung: Wie lassen sich persönliche Geschichten erzählen, ohne sich zu verstellen? Wie können Unternehmenswerte nachvollziehbar und glaubwürdig vermittelt werden?
Wichtig ist dabei: Beteiligung funktioniert nicht auf Zuruf. Wer Mitarbeitende zu Markenbotschafter:innen machen möchte, muss Raum für Freiwilligkeit, Identifikation und echte Begeisterung schaffen.
Persönliche Einblicke sichtbar machen
Auch die eigene Unternehmensplattform bietet Raum für gelebtes Corporate Behaviour. Storytelling-Formate im Blog oder auf der Website können persönliche Perspektiven sichtbar machen – etwa durch Erfahrungsberichte, Interviews oder kurze Videos aus dem Arbeitsalltag. Solche Inhalte ergänzen klassische Fachbeiträge und zeigen, wie Unternehmenskultur tatsächlich gelebt wird.
Gerade diese persönlichen Einblicke tragen dazu bei, abstrakte Werte greifbar zu machen.
Expertise glaubwürdig nach außen vertreten
Auftritte bei Webinaren, Konferenzen oder Fachmessen sind ein weiteres wichtiges Schaufenster für Corporate Behaviour. Fachliche Expertise und Innovationskraft lassen sich dort gut vermitteln – vorausgesetzt, sie stehen im Einklang mit dem tatsächlichen Unternehmensalltag.
Wenn externe Kommunikation und internes Verhalten auseinanderfallen, entsteht Irritation. Glaubwürdigkeit entsteht nur dann, wenn das Gesagte mit dem Erlebten übereinstimmt.
Der direkte Kontakt als entscheidender Moment
Der direkte Austausch mit Kund:innen ist eine der unmittelbarsten Schnittstellen zwischen Verhalten und Glaubwürdigkeit. Begeisterung, Identifikation und Überzeugung lassen sich nicht vorspielen. Fehlen sie im persönlichen Gespräch, wirkt sich das schnell auf die Beziehung aus – und ist später nur schwer zu korrigieren.
Corporate Behaviour zeigt sich hier besonders deutlich: im Tonfall, im Umgang mit Rückfragen, im Verständnis für Bedürfnisse.
Fazit: Corporate Behaviour zeigt sich im Gesamtbild
Corporate Behaviour entsteht nicht durch das bloße Befolgen von Regeln oder Leitlinien. Entscheidend ist das Zusammenspiel aller Handlungen, bewusst wie unbewusst, geplant wie spontan. Glaubwürdigkeit entsteht dort, wo Verhalten, Werte und Kommunikation übereinstimmen.
Dabei ist Corporate Behaviour kein statisches Konstrukt. In einer agilen Arbeitswelt, geprägt von technologischem Wandel, hybriden Arbeitsmodellen und neuen Erwartungen an Führung, braucht es kontinuierliche Reflexion und Anpassung. Stillstand gefährdet langfristig die Entwicklung einer resilienten, werteorientierten Unternehmensidentität.
Diskussionsfelder wie Social Media, datenbasierte Auswertungen oder neue Formen der Zusammenarbeit zeigen: Wenn Mitarbeitende als Markenbotschafter:innen auftreten sollen, müssen sie sich mit dem Unternehmen identifizieren können. Messgrößen wie Reputation, Feedback oder Mitarbeiterzufriedenheit liefern wichtige Hinweise – ersetzen aber keine echte kulturelle Arbeit.
Gerade deshalb rückt der Mensch wieder stärker in den Mittelpunkt. Empathische Führung, gelebte Inklusion und glaubwürdig umgesetzte hybride Arbeitsmodelle sind heute Teil des Corporate Behaviour. Nicht als Selbstdarstellung, sondern als Ausdruck einer Haltung, die nach innen wie nach außen überzeugt.
Corporate Behaviour – häufige Fragen (FAQ)
Was sind die Säulen der Corporate Identity?
Die Corporate Identity (CI) beschreibt das ganzheitliche Selbstverständnis eines Unternehmens. Sie basiert auf vier zentralen Säulen, die zusammen ein konsistentes und glaubwürdiges Erscheinungsbild nach innen und außen formen:
Corporate Design
Das visuelle Erscheinungsbild der Marke – etwa Logo, Farben, Typografie und Gestaltungselemente.
Corporate Communication
Die strategische interne und externe Kommunikation eines Unternehmens – von der internen Information bis zur öffentlichen Positionierung.
Corporate Culture
Die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander, die Arbeitsweise und das Führungsverständnis prägen.
Corporate Behaviour
Das tatsächlich gelebte Verhalten eines Unternehmens. Es zeigt sich in konkreten Handlungen, Entscheidungen und im täglichen Umgang miteinander – intern wie extern. Corporate Behaviour macht sichtbar, ob Design, Kommunikation und Kultur im Alltag zusammenwirken.
Gemeinsam sorgen diese vier Säulen dafür, dass Unternehmensidentität nicht nur formuliert, sondern erlebbar wird.
WEITERE ARTIKEL






E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.
Jahresabschluss vorbereiten: Worauf Sie achten sollten
Nach dem Ende ihres Geschäftsjahrs sind Unternehmen dazu verpflichtet, einen Jahresabschluss zu erstellen. Lesen Sie hier, wie Sie Ihren Jahresabschluss vorbereiten.
Jedes Jahr stehen Unternehmen vor der Aufgabe, ihre finanzielle Lage dem Finanzamt offenzulegen. Selbst erfahrene Unternehmerinnen und Unternehmer geraten dabei gelegentlich ins Schwitzen. Doch keine Panik! Eine gründliche Vorbereitung erleichtert vieles.
In diesem Beitrag erfahren Sie, worauf Sie besonders achten sollten, wenn Sie sich auf die Erstellung Ihres Jahresabschlusses vorbereiten. Dabei berücksichtigen wir sowohl Einnahmenüberschussrechner (EÜR) als auch bilanzierungspflichtige Unternehmen.
Darüber hinaus erläutern wir, wie Sie die Grundsätze ordnungsgemäßer Buchführung (GoBD) einhalten und warum ein Dokumentenmanagementsystem (DMS) von entscheidender Bedeutung ist.
Wozu dient der Jahresabschluss?
Der Jahresabschluss stellt eine Bestandsaufnahme der wirtschaftlichen Situation eines Unternehmens dar. Je nach Rechtsform und Größe des Betriebs beinhaltet er verschiedene Elemente, auf die wir weiter unten näher eingehen.
Abbild der finanziellen Verhältnisse
Der Jahresabschluss spiegelt die finanzielle Lage Ihres Unternehmens wider. Dabei werden Umsatz, Aufwendungen und Erträge erfasst. Bei bilanzierenden Unternehmen umfasst er auch Vermögen, Schulden und Eigenkapital zum Bilanzstichtag. Gegebenenfalls werden auch ein Anlagenspiegel und weitere Informationen hinzugefügt.
Information und Nachweis über Ordnungsmäßigkeit
Der Jahresabschluss dient dem Finanzamt einerseits als Nachweis für die ordnungsgemäße Rechnungslegung und andererseits als Grundlage für die Steuerberechnung. Er informiert Kreditgeber, vor allem die Hausbank, über die wirtschaftliche Situation des Unternehmens. Zudem ermöglicht er dem Unternehmer eine genaue Analyse: Wie haben sich die finanziellen Verhältnisse im Vergleich zu den Vorjahren verändert? Welche Finanzierungsmöglichkeiten stehen für Investitionen zur Verfügung?
Abgabefristen
Unternehmen, die zur Abgabe von Einkommen-, Körperschaft-, Gewerbe- und Umsatzsteuererklärungen verpflichtet sind, müssen diese in der Regel bis zum 31. Juli des Folgejahres elektronisch über ELSTER an das Finanzamt übermitteln. Häufig wird diese Aufgabe an einen Steuerberater delegiert. In diesen Fällen verschiebt sich die Frist gesetzlich auf den letzten Februartag des übernächsten Jahres. Beispielsweise gilt für das Geschäftsjahr 2025 die Abgabefrist bis Ende Februar 2027.
Das Finanzamt kann auf Antrag nach § 109 AO die Abgabefrist individuell weiter verlängern. Dadurch ist eine Verlängerung bis zu 14 Monate nach Geschäftsjahresende möglich. Bei einer verspäteten Einreichung setzt das Finanzamt Verspätungszuschläge gemäß § 152 AO fest. Diese betragen pro Monat mindestens 25 Euro und können je nach Steuerschuld erhebliche Kosten verursachen.
Verschiedene Unternehmen – verschiedene Jahresabschlüsse
Je nach Art, Rechtsform und Größe Ihres Unternehmens sind verschiedene Elemente für den Jahresabschluss erforderlich. Erfahren Sie hier, welche Unterlagen Sie benötigen, wenn Sie Ihren Jahresabschluss vorbereiten.
Einzelunternehmer und Kleinunternehmer
Freiberufler und Kleingewerbetreibende sind von der Verpflichtung zur doppelten Buchführung befreit. Für sie genügt die Erstellung einer Einnahmenüberschussrechnung (EÜR). Als Kleingewerbetreibende gelten gewerbliche Einzelunternehmer ohne Handelsregistereintrag, die in zwei aufeinanderfolgenden Jahren höchstens 800.000 Euro Umsatzerlöse und maximal 80.000 Euro Jahresüberschuss erzielen.
Personengesellschaften
Personengesellschaften sind zur doppelten Buchführung und Bilanzierung verpflichtet. Zum Abschluss des Geschäftsjahres stellen sie eine Bilanz und eine Gewinn- und Verlustrechnung (GuV) auf.
Kapitalgesellschaften
Kapitalgesellschaften müssen neben der Bilanz und der Gewinn- und Verlustrechnung auch einen Lagebericht, einen Anlagenspiegel und einen Anhang einreichen. Letzterer enthält zusätzliche Informationen zur Bilanz, darunter Verbindlichkeiten mit ihren Restlaufzeiten, Eventualverbindlichkeiten wie Bürgschaften und Garantien, Bezüge von und Kredite an Geschäftsleiter und Aufsichtsräte sowie alle weiteren finanziellen Verpflichtungen des Unternehmens.
{{box-list-right}}
Jahresabschluss vorbereiten
Die beste Methode, um den Jahresabschluss vorzubereiten, ist es, das ganze Jahr über sorgfältig Buch zu führen. So verlangen es auch die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (GoBD). In diesen hat die Finanzverwaltung die Anforderungen an eine ordnungsgemäße Buchführung und Belegarchivierung im Digitalzeitalter formuliert.
Ordnungsgemäße Buchführung das ganze Jahr
Gemäß den GoBD sind Unternehmen dazu verpflichtet, Ihre Geschäftsvorfälle zeitnah zu erfassen und zu verbuchen. Bargeschäfte müssen dabei am Tag des Geschäftsvorfalls erfasst werden, Eingangsrechnungen innerhalb von acht Tagen nach Erhalt. Um die Nachvollziehbarkeit jedes Geschäftsvorfalls zu gewährleisten, ist eine eindeutige Zuordnung der Belege zu den Buchungen entscheidend. Erfassen Sie Ihre Geschäftsvorfälle daher am besten sofort und verknüpfen Sie den zugehörigen Beleg mit der Buchung.
GoBD-geprüfte Buchhaltungssoftware nutzen
Nutzen Sie eine Finanzbuchhaltungssoftware mit GoBD-Testat in Kombination mit einem Dokumentenmanagementsystem (DMS) und einem Warenwirtschaftssystem (WWS). Mithilfe der Warenwirtschaftslösung erstellen Sie Ihre Ausgangsrechnungen und spielen diese direkt in die Finanzbuchhaltung ein.
Checkliste: Vorbereitende Arbeiten für den Jahresabschluss
Abstimmungen
Stimmen Sie Ihre tatsächlichen Bestände mit den Buchbeständen ab. Dies betrifft Ihre Kassen ebenso wie Ihre Lager und Kontosalden.
- Kassenabstimmung: Der Zählbestand der Kasse muss mit dem Kassenbuch übereinstimmen, und dies nicht nur am Jahresende, sondern grundsätzlich täglich, um die GoBD-Prinzipien der Unveränderbarkeit, Vollständigkeit und Nachvollziehbarkeit zu wahren. Die Einzelaufzeichnungspflicht gilt für alle Kassenvorgänge, bei offenen Ladenkassen kann sie unter bestimmten Bedingungen eingeschränkt werden.
- Inventur: Handels-, Produktions- und Logistikunternehmen sind zur körperlichen Bestandsaufnahme (Inventur) verpflichtet, bei der tatsächliche Warenbestände (inklusive Fertig- und Halbfertigerzeugnisse, Roh-, Hilfs- und Betriebsstoffe) mit den Buchwerten abgeglichen werden müssen. Diese Aufnahme erfolgt jährlich und wird in Inventurlisten dokumentiert, um Abweichungen zu erklären.
- Kontenabstimmung und Nebenbücher: Der Saldo des Bankkontos muss mit dem buchmäßigen Saldo übereinstimmen; Privatentnahmen sind zeitnah zu buchen, um Differenzen zu vermeiden. Nebenbücher wie Debitoren-/Kreditorenkonten, Reisekosten, Anlagenbuchhaltung, Lohnbuchhaltung, Fahrtenbücher und Kassensysteme müssen regelmäßig mit dem Hauptbuch abgeglichen werden, um die GoBD-Konformität sicherzustellen.
Wenn Sie das ganze Jahr über korrekt und zeitnah mit einer Finanzbuchhaltungssoftware gearbeitet und Ihre Belege ordnungsgemäß in einem DMS archiviert haben, lassen sich Fehler leichter erkennen.
Zudem vermeiden Sie viele Fehler von vornherein. Eine digitale Finanzbuchhaltung mit Belegarchivierung schafft Ordnung und Sicherheit, indem sie angebundene Systeme integriert und Abweichungen sofort aufzeigt.
Prüfung auf Vollständigkeit und Richtigkeit
- Unternehmen sollten vor der Übergabe von Daten an den Steuerberater sicherstellen, dass alle Belege den entsprechenden Geschäftsvorfällen zugeordnet, erfasst und gesichert sind. So wird der Grundsatz der Vollständigkeit und Richtigkeit gemäß den GoBD gewahrt. Die GoBD fordern eine zeitnahe (innerhalb von zehn Tagen), chronologische und lückenlose Belegerfassung sowie Nachprüfbarkeit.
- Bei innergemeinschaftlichen Lieferungen und Leistungen sowie Reverse-Charge-Geschäften müssen Rechnungen die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) des Leistungsempfängers sowie einen klaren Hinweis auf die Umkehr der Umsatzsteuerschuld (z. B. „Steuerschuldumkehr nach § 13b UStG”) enthalten, damit sie steuerlich anerkannt werden. Fehlen diese Angaben, kann das Finanzamt die Vorsteuerabzugsberechtigung verweigern oder Bußgelder verhängen.
Belegarchivierung in einem DMS ist dringend zu empfehlen
- Idealerweise werden alle Belege in einem Dokumentenmanagementsystem archiviert. Sollten noch Papierbelege vorhanden sein, empfiehlt es sich, diese zu scannen und mit dem entsprechenden Geschäftsvorfall zu verknüpfen.
- Buchungsbegründende Verträge sollten Sie auf die gleiche Weise archivieren. Dazu gehören der Mietvertrag für Ihre Büroräume, der Leasingvertrag für den Dienstwagen, der Strom- und Gasliefervertrag mit dem Versorgungsunternehmen sowie sämtliche anderen Verträge, die wiederkehrende Buchungen belegen – unabhängig davon, ob es sich um Ein- oder Ausgänge handelt. Wurden die richtigen Beträge mit den richtigen Umsatzsteuersätzen abgebucht bzw. vereinnahmt?
E-Bilanz
Unternehmen müssen ihren Jahresabschluss als E-Bilanz beim Finanzamt einreichen. Die E-Bilanz ist ein XBRL-Datensatz nach einer von der Finanzverwaltung vorgegebenen Taxonomie (Klassifizierungsschema). Je nach Art Ihrer Unternehmung sind folgende Unterlagen abzugeben:
- Steuerbilanz oder Handelsbilanz mit Überleitungsrechnung
- Steuerliche Gewinn- und Verlustrechnung
- Ergebnisverwendungsrechnung
- Kapitalkontenentwicklung bei Personengesellschaften
- Anlagenspiegel
- Steuerlicher Betriebsvermögensvergleich (seit der für das Wirtschaftsjahr 2021 geltenden Taxonomie 6.4 Pflicht-Berichtsbestandteil)
Bei weitergehenden Fragen hilft Ihnen Ihr Steuerberater.
Fazit: Jahresabschluss richtig vorbereiten - mit Software kein Problem
Jedes Unternehmen ist dazu verpflichtet, seinen Jahresabschluss fristgerecht vorzubereiten. Kleinunternehmer und Freiberufler erstellen hierfür eine Einnahmenüberschussrechnung (EÜR), während größere Unternehmen eine Bilanz sowie eine Gewinn- und Verlustrechnung (GuV) aufstellen müssen. Kapitalgesellschaften sind darüber hinaus zur Erstellung eines Lageberichts, eines Anhangs und eines Anlagenspiegels verpflichtet.
Die gute Nachricht: Die erforderlichen Auswertungen lassen sich in der Regel problemlos aus Ihrer Buchhaltungssoftware erstellen – vorausgesetzt, Sie setzen eine solche ein. Empfehlenswert ist zudem die Nutzung eines in die Buchhaltungssoftware integrierten Dokumentenmanagementsystems (DMS) sowie einer Fakturierungssoftware. Eine solche Gesamtlösung ermöglicht es, Belege digital mit den Buchungen zu verknüpfen und die Anforderungen der GoBD mit minimalem Aufwand zu erfüllen.
Zu den vorbereitenden Arbeiten zählen unter anderem Soll-Ist-Vergleiche sowie die Abstimmung der physischen Bestände von Banken, Kassen und Vorräten im Rahmen der Inventur mit den Buchbeständen. Darüber hinaus sind die Nebenbücher mit dem Hauptbuch abzugleichen und das Belegwesen auf Vollständigkeit, Ordnungsmäßigkeit und Richtigkeit zu prüfen. Ein digitales Dokumentenmanagementsystem bietet hierbei wertvolle Unterstützung.
Inventur durchführen und Inventurdifferenzen vermeiden - so gelingt es
Die jährliche Bestandsaufnahme aller Vermögensgegenstände und Schulden, auch Inventur genannt, ist für viele Unternehmen jedes Mal eine Herausforderung. Dieser Artikel beantwortet die wichtigsten Fragen dazu und gibt Tipps, wie Sie eine Inventur durchführen und Inventurdifferenzen vermeiden können.
Jedes Unternehmen muss regelmäßig seinen tatsächlichen Waren- und Wertbestand mit dem buchmäßigen Sollbestand vergleichen. Im Folgenden wird erläutert, wozu diese Inventur dient, wie sie richtig durchgeführt wird und wie sich Inventurdifferenzen vermeiden lassen.
Was ist eine Inventur?
Die Inventur ist eine lückenlose Bestandsaufnahme des Vermögens und der Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Bei bilanzierenden Unternehmen ist sie Bestandteil des Jahresabschlusses.
Wozu dient die Inventur?
Mit der Inventur weisen Unternehmen nach, dass ihre Bilanz die tatsächlichen Verhältnisse widerspiegelt. Diese Bilanzwahrheit und -klarheit gehören zu den Grundsätzen ordnungsmäßiger Buchführung (GoB). Die Inventur beweist, dass ein Unternehmen über Wareneingänge und Warenausgänge ordnungsgemäß Buch geführt hat und die Wertansätze korrekt sind.
Welche Vorteile hat eine Inventur für Unternehmen?
Eine Inventur verschafft einen guten Überblick über den Betrieb und seine wirtschaftliche Situation. Sie stellt sicher, dass die Vorräte keinen „Schwund“ aufweisen. Zudem deckt sie Ladenhüter auf und ermöglicht deren Abwertung durch Sonderabschreibungen. Insgesamt erlaubt sie eine realistische Einschätzung des Unternehmenswerts.
Wann müssen Sie die Inventur durchführen?
Die Inventur ist grundsätzlich zum Ende des Geschäftsjahres durchzuführen.
Wie häufig sollte eine Inventur durchgeführt werden?
Der Gesetzgeber schreibt vor, dass der Ist-Bestand mindestens einmal jährlich gezählt, gemessen und schriftlich dokumentiert werden muss. Das Ergebnis muss mit den Buchbeständen übereinstimmen, die den Sollbestand widerspiegeln. Ist dies nicht der Fall, liegt eine Inventurdifferenz vor, die es zu vermeiden gilt.
Was müssen Unternehmen bei der Inventur beachten?
Eine Inventur erfasst grundsätzlich alle Vermögensgegenstände und Schulden eines Unternehmens. Auf der Aktivseite sind dies beispielsweise Kassenbestände, Guthaben auf Konten, Wertpapiere, Beteiligungen, Forderungen, Vorräte, das Anlagevermögen, Grundstücke und Gebäude sowie materielle und immaterielle Vermögensgegenstände. Auf der Passivseite werden die Schulden erfasst. Diese Form der Inventur wird als Buchinventur bezeichnet.
In der Praxis bezieht sich der Begriff “Inventur” jedoch meist auf die körperliche Bestandsaufnahme von Waren, Rohstoffen und anderen materiellen Gütern eines Unternehmens. Diese Güter bilden das Inventar. Die gezählten Bestände werden anschließend mit den Buchwerten der entsprechenden Sachkonten (Sollbestände) verglichen. Zu diesen Sachkonten gehören beispielsweise Posten unter "Vorräte“ wie Roh-, Hilfs- und Betriebsstoffe.
Hinweis: Dieser Artikel legt den Fokus stärker auf die Inventur materieller Güter als auf die von Forderungen oder Anlagevermögen. Der Grund dafür ist, dass die Inventur von Lager- und Warenbeständen in den Bereichen Handel, Handwerk, Gastronomie und Industrie meist als die größere Herausforderung angesehen wird.
Welche Formen der Inventur gibt es und was sind die Unterschiede?
Es gibt verschiedene Arten und Verfahren der Bestandsaufnahme, die sich zum Teil deutlich voneinander unterscheiden. Im Folgenden wird ein Überblick über die relevanten Inventurmethoden gegeben.
Stichtagsinventur
Diese gängige Form der Inventur findet in der Regel unmittelbar nach dem Ende des Geschäftsjahres zu einem festgelegten Termin oder Stichtag statt – meist zwischen dem 31. Dezember und dem 10. Januar des Folgejahres. Sie liegt in zeitlicher Nähe zum Jahresabschluss, da die Inventur die Richtigkeit der Bilanzansätze zum Bilanzstichtag nachweisen soll.
Vor- oder nachgelagerte Inventur
Die Stichtagsinventur kann bis zu drei Monate vor und bis zu zwei Monate nach dem Bilanzstichtag durchgeführt werden. Anhand der festgestellten Bestände und der Buchführung über Warenein- und -ausgänge wird dann auf den Stichtag zurückgerechnet, um die Richtigkeit der Bilanz nachzuweisen.
Einzelhändler legen ihre Stichtagsinventur oft in den Januar, da nach dem Weihnachtsgeschäft die Regale leer sind und es somit weniger zu zählen gibt. Die Warenein- und -ausgänge werden mithilfe des Warenwirtschaftssystems dann auf den Bilanzstichtag zurückgerechnet.
Eine vor- oder nachgelagerte Inventur ist schwierig, wenn sich die Warenbestände durch Verderb, Schwund, Verdunstung oder Ähnliches unkontrolliert verändern können. In solchen Fällen ist es ratsam, vorher die Genehmigung des Finanzamts für dieses Verfahren einzuholen.
Für diese Form der Inventur ist ein Warenwirtschaftssystem (WWS) zwingend erforderlich.
{{box-list-right}}
Stichprobeninventur
Wenn es Vorräte gibt, die sich aufgrund ihrer Beschaffenheit nur schwer durch Messen, Zählen oder Wiegen erfassen lassen, bietet sich eine Teilinventur an. Dabei werden die Bestände mithilfe von Stichproben ermittelt und hochgerechnet. Auch für diese Inventurmethode ist ein Warenwirtschaftssystem erforderlich.
Permanente Inventur
Unternehmen haben zudem die Möglichkeit, ihre Lagerbestände kontinuierlich über das Jahr hinweg zu erfassen und regelmäßig mit dem Warenwirtschaftssystem abzugleichen. Diese Inventurmethode setzt ebenfalls den Einsatz eines Warenwirtschaftssystems voraus.
Wer muss eine Inventur durchführen?
Unternehmen, die zur doppelten Buchführung sowie zur Aufstellung eines Jahresabschlusses in Form einer Bilanz und einer Gewinn- und Verlustrechnung verpflichtet sind, müssen eine Inventur durchführen. Die Inventurpflicht knüpft somit grundsätzlich an die Buchführungs- und Bilanzierungspflicht an. Hierzu zählen insbesondere Kapitalgesellschaften (z. B. GmbH, UG, AG), Personenhandelsgesellschaften (z. B. OHG, KG, GmbH & Co. KG) sowie eingetragene Kaufleute (e. K.).
Freiberufler und andere Unternehmer, die ihren Gewinn mittels Einnahmen-Überschuss-Rechnung ermitteln und nicht zur Buchführung verpflichtet sind, unterliegen dagegen in der Regel keiner Inventurpflicht.
Auch Kleingewerbetreibende und Gesellschaften bürgerlichen Rechts (GbR) sind von der Inventurpflicht befreit, solange für sie keine Buchführungs- und Bilanzierungspflicht besteht, d. h. solange die maßgeblichen steuerlichen Schwellenwerte für Umsatz und Gewinn nicht überschritten werden.
Wird eine Buchführungspflicht begründet (z. B. durch Überschreiten dieser Grenzen oder aufgrund der Art und Größe des Geschäftsbetriebs), entsteht damit auch eine Inventurpflicht.
In welchen Schritten sollten Unternehmen eine Inventur durchführen?
Bei der Durchführung einer Inventur sollten Unternehmen folgendermaßen vorgehen:
- Termin festsetzen — Der Inventurtermin sollte in zeitlicher Nähe zum Jahresabschluss liegen, da ein späterer Termin die Rückrechnung zum Stichtag erschwert.
- Steuerberater einbeziehen — Für prüfungspflichtige Unternehmen ist dies Pflicht, für alle anderen eine Empfehlung: Ziehen Sie Ihren Steuerberater oder Wirtschaftsprüfer hinzu, damit er stichprobenartig prüfen kann, ob die Inventur ordnungsgemäß durchgeführt wurde. Die Ergebnisse der Stichproben sind schriftlich zu dokumentieren.
- Inventurteams bilden — Teilen Sie Ihr Personal in Inventurteams ein und rekrutieren Sie rechtzeitig Hilfskräfte. Es hat sich bewährt, Zweierteams zu bilden, bei denen ein Teammitglied zählt und das andere Teammitglied aufnimmt. Eine Inventur ohne Vier-Augen-Prinzip neigt zu Ungenauigkeiten und Fehlern.
- Umfang festlegen — Legen Sie den Umfang der Inventur fest. Waren können gezählt, gemessen und gewogen werden, während bei Roh-, Hilfs- und Betriebsstoffen wie Schrauben und Nägeln oft eine Schätzung ausreicht. Die Schätzmethode muss jedoch schriftlich dokumentiert werden. Alle drei Jahre sollten auch Gegenstände wie Nägel und Öldosen gezählt werden.
- Ware ordnen — Unterscheiden Sie zwischen Eigenware, Kundenware (eventuell für Reparaturen im Betrieb) und Fremdware (z. B. Kommissionsware). Ordnen Sie Ihre Waren, beispielsweise nach Produktkategorien.
- Zählbereiche bilden — Die Arbeit mit Zählbereichen hat sich bewährt. Diese Bereiche entsprechen den Räumen, in denen sich das Inventar befindet, wie z. B. Schaufenster, Laden, Werkstatt, Lagerräume oder bei größeren Lagerflächen einzelne Regale. Anhand der Zählbereiche erstellen Sie einen Inventurplan, an dem sich Ihre Inventurteams orientieren können.
- Vollständigkeit gewährleisten — Achten Sie bei der Festlegung der Zählbereiche sorgfältig auf Vollständigkeit. Vergessen Sie keine Ware, die sich außerhalb Ihres Betriebes, z.B. in einer angemieteten Halle, befinden könnte. Sonst kann es Probleme mit dem Finanzamt geben. Im schlimmsten Fall droht eine Steuerschätzung, die erhebliche Kosten verursachen kann.
Wie wird eine Inventur richtig durchgeführt?
Die Inventurteams erfassen die Bestände durch Zählen, Messen und Wiegen nach dem zuvor erstellten Inventurplan. Nach Abschluss jedes Zählbereichs führt der Inventurleiter oder der Steuerberater eine Stichprobenkontrolle durch, um zu überprüfen, ob bestimmte Gegenstände erfasst wurden.
Wie unterstützt ein Warenwirtschaftssystem beim Inventur durchführen?
Am Ende jeder Inventur werden alle Aufzeichnungen zusammengefasst. Die Bewertung der Vorräte übernimmt das Warenwirtschaftssystem, da dort die Einkaufspreise der einzelnen Artikel hinterlegt sind. Um die Bestände und Werte zum Bilanzstichtag vor- oder zurückzurechnen, ist ein Warenwirtschaftssystem unerlässlich.
Auch die Inventurlisten, die von Ihren Teams ausgefüllt werden, können Sie aus dem Warenwirtschaftssystem entnehmen. Inventurlisten unterliegen gemäß § 257 Abs. 1 Nr. 1 HGB und § 147 Abs. 1 Nr. 1 AO einer zehnjährigen Aufbewahrungspflicht, beginnend mit dem Ablauf des Kalenderjahrs, in dem sie erstellt wurden. Diese Frist gilt sowohl für papiergebundene als auch für elektronisch erstellte Inventurlisten. Sie müssen revisionssicher nach den GoBD-Prinzipien lesbar archiviert werden, um bei Betriebsprüfungen oder Steuerfeststellungen uneingeschränkt zugänglich zu sein.
Im Rahmen Ihrer Dokumentation müssen Sie Folgendes schriftlich festhalten:
- Wo wurden die Waren erfasst, beispielsweise im Lager, im Geschäft, in der Werkstatt usw.?
- Wer hat die Proben genommen?
- Wann wurden die Proben entnommen?
- Welche Inventurmethode wurde verwendet (insbesondere bei Schätzungen)?
Wie werten Sie die Ergebnisse der Inventur aus?
In Ihrem Warenwirtschaftssystem können Sie den Zähl- bzw. Ist-Bestand mit dem Buch- bzw. Soll-Bestand vergleichen. Diese müssen rechnerisch übereinstimmen.
Darüber hinaus können Sie mit der Warenwirtschaftssoftware relevante Kennzahlen zu Wareneinsatz, Lagerumschlag und Durchschnittsbeständen extrahieren und analysieren. So erkennen Sie, welche Produkte sich schlecht verkaufen.
In Zusammenarbeit mit Ihrem Steuerberater können Sie diese schwer verkäuflichen Waren dann bilanziell abwerten, was zu steuermindernden Sonderabschreibungen führt. In den meisten Fällen wird es jedoch auch zu Inventurdifferenzen kommen.
Wie lassen sich Inventurdifferenzen vermeiden?
Inventurdifferenzen treten bei fast jeder Inventur auf. Mögliche Ursachen sind Fehler bei der Inventur selbst, fehlerhafte Buchungen, eine falsche Zuordnung von Waren und Preisen, Verderb, Beschädigung oder Verlust von Waren sowie Schwund durch Diebstahl.
Zunächst sollte geprüft werden, ob die Inventur korrekt durchgeführt wurde und ob die richtigen Preise im System verwendet wurden. Eine eingehende Prüfung der Buchhaltung sowie eine genaue Überprüfung des Soll-Ist-Abgleichs sind ebenfalls ratsam.
Der Einsatz eines Warenwirtschaftssystems trägt wesentlich dazu bei, viele Inventurdifferenzen von vornherein zu vermeiden. Ein solches System zeichnet alle Warenein- und -ausgänge genau auf, ermöglicht eine permanente Bestandsverfolgung und erlaubt zeitnahe und korrekte Buchungen.
Empfehlungen von der Redaktion
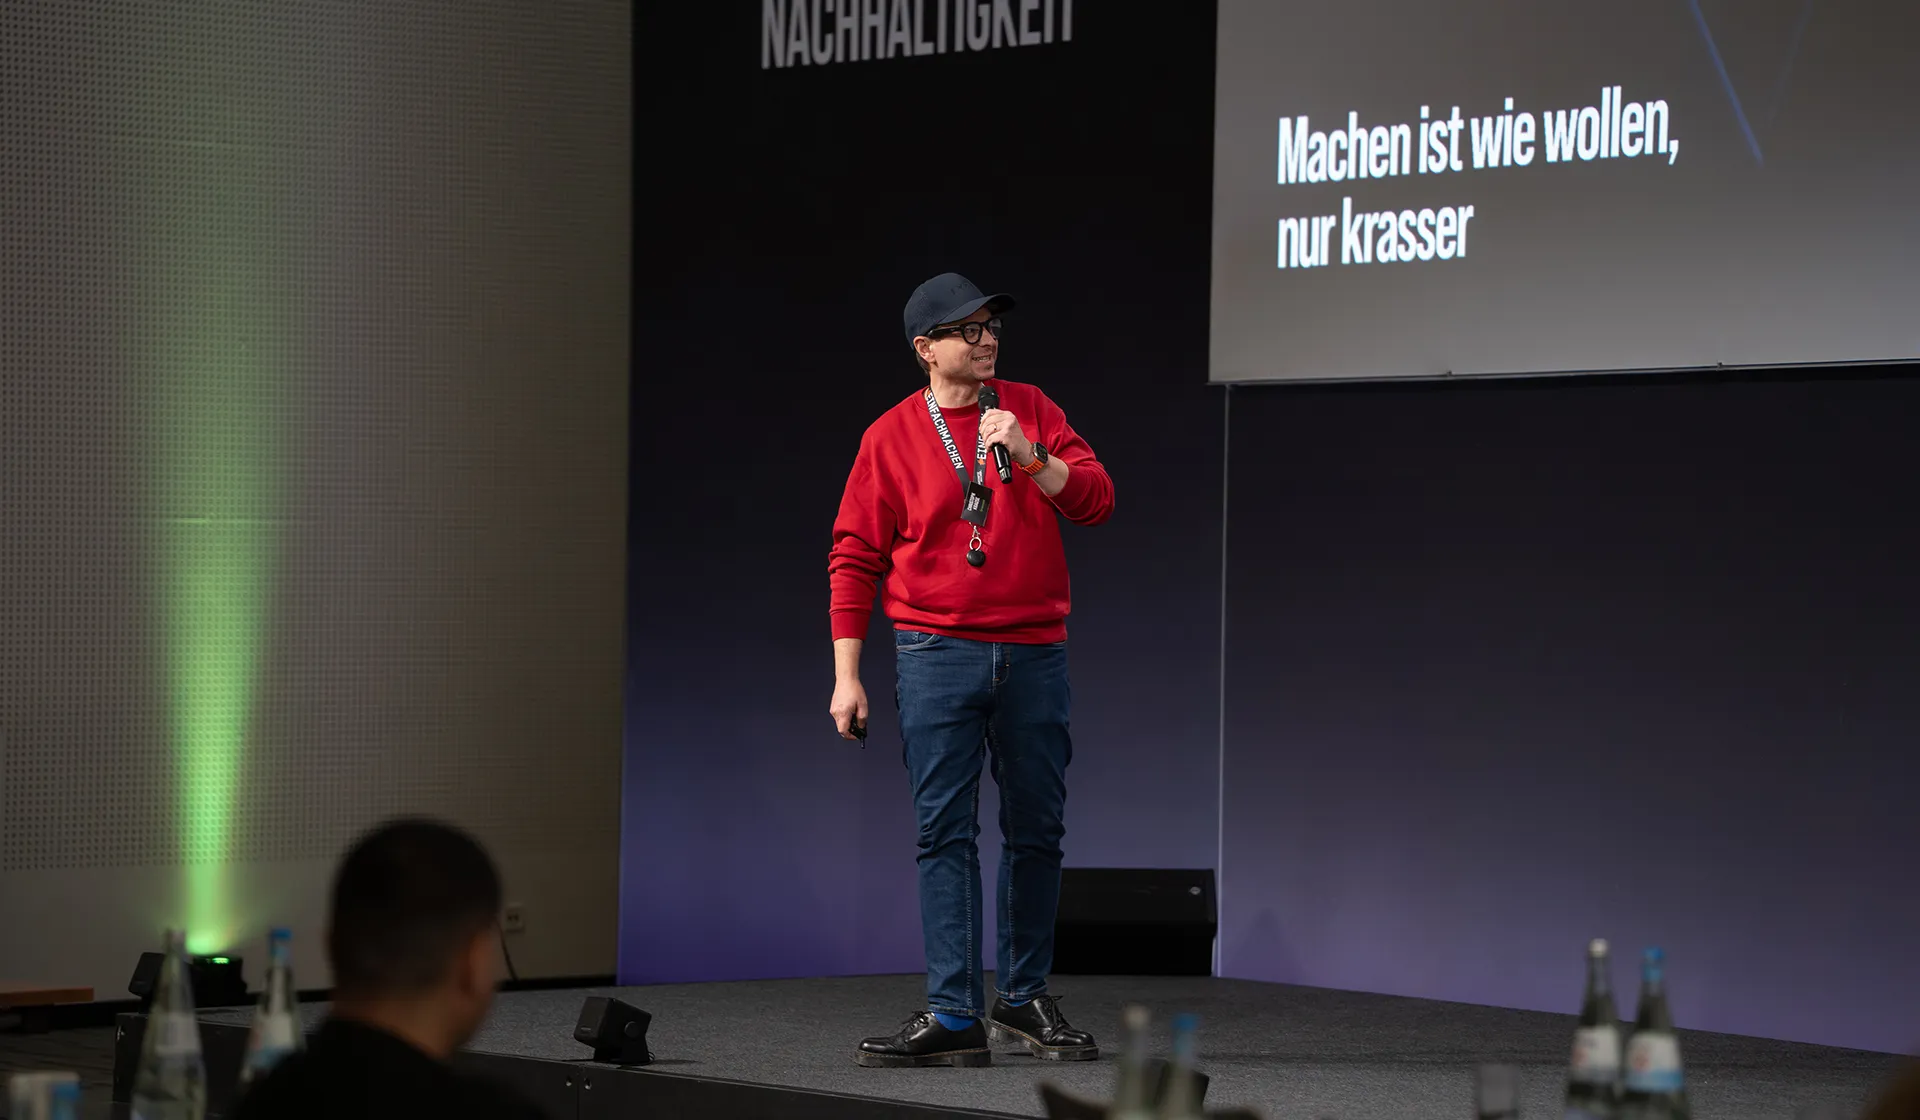
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.
⇒ Frist: bis zum 28. Februar des Folgejahres
Elektronische Lohnsteuerbescheinigung
Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.
⇒ Frist: bis zum 28. Februar des Folgejahres
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.
⇒ Frist: bis zum 15. Februar des Folgejahres
Unfallversicherung: UV-Jahresmeldung und Lohnnachweis
Für die Unfallversicherung sind zwei Meldungen notwendig:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet. - Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.
⇒ Meldefrist: bis zum 16. Februar des Folgejahres
Weitere Arbeiten zum Jahreswechsel
- Resturlaub prüfen:
Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten:
Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
⇒ Frist: bis zum 31. Dezember des aktuellen Jahres - Betriebliche Altersvorsorge:
Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
⇒ Frist: bis zum 28. Februar des Folgejahres
Fazit
Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.
Online-Schulung oder Web-Seminar – was genau ist der Unterschied?
Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.
Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.
Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“
Was bedeutet das konkret für die Teilnehmenden?
Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“
Gibt es auch eine Lernzielkontrolle?
Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“
Muss man erst alles richtig beantworten, bevor es weitergeht?
Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“
Gibt es eine Betreuung durch Experten?
Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“
Für wen eignen sich die Online-Schulungen besonders?
Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“
Welche Online-Schulungen bieten Sie aktuell an?
Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:
- mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
- wie der Kalkulationslohn zur Preisfindung ermittelt wird,
- welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.
Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“
Und welche Schulungen folgen?
Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“
Warum gleich 15 Einheiten?
Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“
Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?
Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“
Fazit:
Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.