Blog
ERP & Finance
Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Compliance in der Warenwirtschaft – So bleiben KMU rechtssicher
Compliance in der Warenwirtschaft ist für KMU eine zentrale Herausforderung. Steigende gesetzliche Anforderungen und komplexe Prozesse erhöhen das Risiko von Fehlern und Haftungsfällen. Dieser Artikel zeigt typische Problemfelder auf und erläutert, wie eine Warenwirtschaftssoftware Unternehmen dabei unterstützt, rechtssicher und effizient zu arbeiten.
Die Anforderungen an Unternehmen steigen kontinuierlich: Gesetzgeber, Behörden, Kunden und Geschäftspartner erwarten transparente, nachvollziehbare und rechtskonforme Prozesse. Besonders in der Warenwirtschaft treffen zahlreiche gesetzliche Vorgaben auf operative Alltagsabläufe. Dies stellt insbesondere für kleine und mittlere Unternehmen (KMU) eine besondere Herausforderung dar. Begrenzte personelle Ressourcen, historisch gewachsene Prozesse und ein hoher manueller Aufwand erhöhen das Risiko von Compliance-Verstößen erheblich. Gleichzeitig bietet eine strukturierte und softwaregestützte Warenwirtschaft große Chancen, Rechtssicherheit und Effizienz miteinander zu verbinden.
Bedeutung von Compliance in der Warenwirtschaft
Compliance in der Warenwirtschaft beschreibt die konsequente Einhaltung aller gesetzlichen, regulatorischen und internen Vorgaben entlang der gesamten Warenbewegung. Dazu zählen der Einkauf von Waren, deren Lagerung und Weiterverarbeitung sowie der Verkauf und die Dokumentation und Archivierung aller relevanten Vorgänge. Dabei werden unter anderem das Handels- und Steuerrecht, Vorschriften zur Produktsicherheit und Produkthaftung, das Zoll- und Außenwirtschaftsrecht, datenschutzrechtliche Anforderungen sowie Umwelt- und Entsorgungsauflagen berührt.
Für KMU bedeutet dies: Jeder Wareneingang, jede Bestandsbewegung und jede Rechnung muss nicht nur betriebswirtschaftlich korrekt, sondern auch rechtlich einwandfrei abgebildet sein.
Typische Compliance-Problemfelder in KMU
Viele KMU sind sich der Relevanz von Compliance in der Warenwirtschaft bewusst, stoßen in der Praxis jedoch immer wieder auf Probleme. Ein zentrales Problem ist die mangelnde Transparenz in den Warenwirtschaftsprozessen. Oft kommen Excel-Listen, Einzellösungen oder manuelle Abläufe zum Einsatz, die nicht miteinander verzahnt sind. Dadurch entstehen Medienbrüche, unvollständige Daten und eine fehlende Nachvollziehbarkeit.
Hinzu kommt, dass das Wissen über aktuelle gesetzliche Anforderungen begrenzt ist. Diese ändern sich regelmäßig, etwa im Steuerrecht, bei Dokumentationspflichten oder im Bereich Verpackung und Nachhaltigkeit. Ohne spezialisierte Fachkräfte ist es für KMU schwierig, stets auf dem neuesten Stand zu bleiben.
Ein weiterer kritischer Punkt sind Dokumentationslücken. Fehlende oder unvollständige Belege, nicht revisionssichere Ablagen oder unklare Zuständigkeiten können bei Betriebsprüfungen, Zollkontrollen oder Audits schnell zu Problemen führen. Dieses Risiko wird durch manuelle Datenerfassung verstärkt, da menschliche Fehler dabei kaum vermeidbar sind.
Risiken und Folgen mangelnder Compliance in der Warenwirtschaft
Compliance-Verstöße bleiben selten ohne Folgen. KMU riskieren Bußgelder, Nachzahlungen, Vertragsstrafen oder sogar Lieferstopps, wenn sie gesetzliche Anforderungen nicht erfüllen. Darüber hinaus können fehlerhafte Produktinformationen oder eine unklare Rückverfolgbarkeit zu Haftungsfällen führen. Auch der Verlust von Kundenvertrauen und die Schädigung des eigenen Rufs sind nicht zu unterschätzen. Gerade in wettbewerbsintensiven Märkten kann mangelnde Compliance die Existenz des Unternehmens langfristig gefährden.
Strategien für rechtssichere Warenwirtschaftsprozesse
Um Compliance nachhaltig sicherzustellen, benötigen KMU klare, standardisierte und dokumentierte Prozesse. Die Verantwortlichkeiten sollten eindeutig geregelt sein, beispielsweise für die Bereiche Einkauf, Lagerverwaltung, Inventur und Versand. Ergänzend dazu sind regelmäßige Schulungen sinnvoll, um Mitarbeitende für relevante rechtliche Anforderungen zu sensibilisieren.
Ein wirksames Mittel zur Risikominimierung sind interne Kontrollen. Durch regelmäßige Prüfungen von Beständen, Belegen und Prozessabläufen können Schwachstellen frühzeitig erkannt und behoben werden. In der Praxis zeigt sich jedoch, dass diese Maßnahmen ohne technische Unterstützung nur mit hohem Aufwand umzusetzen sind.
{{box-list-right}}
Die Rolle der Warenwirtschaftssoftware für Compliance in KMU
An dieser Stelle kommt Warenwirtschaftssoftware ins Spiel. Sie bildet das Rückgrat einer rechtssicheren Warenwirtschaft, indem sie Prozesse digitalisiert, automatisiert und zentralisiert. Statt verteilter Datenquellen gibt es eine einheitliche Datenbasis, auf die alle relevanten Abteilungen zugreifen können.
Durch die softwaregestützte Erfassung von Wareneingängen, Lagerbewegungen, Aufträgen und Rechnungen entsteht eine lückenlose Dokumentation. Jede Änderung ist nachvollziehbar, Verantwortlichkeiten sind klar zugeordnet, und relevante Informationen stehen jederzeit zur Verfügung.
Vorteile von Warenwirtschaftssoftware für die rechtliche Sicherheit
Ein wesentlicher Vorteil von Warenwirtschaftssystemen ist ihre hohe Transparenz. Alle Warenbewegungen lassen sich in Echtzeit nachvollziehen, wodurch sich die Rückverfolgbarkeit erheblich verbessert. Einheitliche Stammdaten gewährleisten, dass Produktinformationen, Preise und steuerliche Angaben konsistent und korrekt sind.
Darüber hinaus unterstützen viele Systeme eine revisionssichere Archivierung von Belegen und Dokumenten. Mithilfe von Audit-Logs und Änderungsprotokollen kann jederzeit nachgewiesen werden, wer wann welche Anpassungen vorgenommen hat. Dies ist ein entscheidender Faktor bei Prüfungen durch Finanzbehörden oder externe Auditoren.
Moderne Softwarelösungen bieten zudem integrierte Kontrollmechanismen. Plausibilitätsprüfungen, Pflichtfelder und Freigabeprozesse reduzieren das Risiko menschlicher Fehler erheblich. Warnhinweise machen auf Unstimmigkeiten aufmerksam, bevor es zu Compliance-Verstößen kommt.
Nicht zuletzt profitieren KMU von regelmäßigen Software-Updates, die gesetzliche Änderungen, etwa bei Steuersätzen, Meldepflichten oder internationalen Handelsvorschriften, berücksichtigen. So bleibt die Warenwirtschaft auch bei sich ändernden Rahmenbedingungen rechtssicher.
Warenwirtschaftssoftware als Wettbewerbsvorteil für KMU
Compliance wird oft als lästige Pflicht betrachtet. Wenn sie jedoch richtig umgesetzt wird, kann sie zu einem echten Wettbewerbsvorteil werden. Unternehmen, die ihre Warenwirtschaft sauber, transparent und regelkonform organisieren, profitieren von stabilen Prozessen, geringeren Risiken und höherer Effizienz. Geschäftspartner und Kunden schätzen die Zuverlässigkeit und Professionalität, die sich aus einer rechtskonformen Arbeitsweise ergibt.
Der Einsatz einer geeigneten Warenwirtschaftssoftware bedeutet für KMU daher nicht nur mehr Rechtssicherheit, sondern auch eine solide Basis für Wachstum und Skalierbarkeit.
Fazit: Rechtssicherheit durch digitale Warenwirtschaft
Compliance in der Warenwirtschaft ist für KMU eine zentrale Managementaufgabe. Eine Kombination aus klar definierten Prozessen, geschulten Mitarbeitenden und einer leistungsfähigen Warenwirtschaftssoftware ermöglicht es, gesetzliche Anforderungen zuverlässig zu erfüllen und Risiken zu minimieren. Unternehmen, die frühzeitig in digitale und strukturierte Lösungen investieren, schaffen nicht nur Rechtssicherheit, sondern stärken zugleich ihre Wettbewerbsfähigkeit in einem zunehmend regulierten Marktumfeld.
FAQ – Compliance in der Warenwirtschaft
Was bedeutet Compliance in der Warenwirtschaft?
Compliance in der Warenwirtschaft bezeichnet die rechtssichere Abwicklung aller Warenbewegungen innerhalb eines Unternehmens. Dazu gehören der Einkauf, die Lagerhaltung, die Weiterverarbeitung, der Verkauf sowie die vollständige und revisionssichere Dokumentation aller Vorgänge gemäß rechtlicher Vorgaben wie den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).
Warum ist Compliance in der Warenwirtschaft für KMU so wichtig?
Für KMU ist Compliance in der Warenwirtschaft von besonderer Relevanz, da Fehler hier schnell zu Bußgeldern, Steuernachzahlungen oder Haftungsrisiken führen können. Gleichzeitig fehlen oft die personellen Ressourcen, um die komplexen gesetzlichen Anforderungen manuell umzusetzen.
Welche gesetzlichen Anforderungen betreffen die Warenwirtschaft?
Die Warenwirtschaft unterliegt unter anderem:
- Handels- und Steuerrecht
- Produktsicherheits- und Produkthaftungsgesetzen
- Zoll- und Außenwirtschaftsvorschriften
- Datenschutz (DSGVO)
- Umwelt- und Entsorgungsauflagen
Eine rechtskonforme Warenwirtschaft gewährleistet, dass alle Vorgaben eingehalten werden und dies jederzeit nachweisbar ist.
Welche Compliance-Probleme treten in der Warenwirtschaft von KMU häufig auf?
Typische Compliance-Risiken in der Warenwirtschaft sind:
- Fehlende Transparenz durch Excel-Listen oder Insellösungen
- Medienbrüche und doppelte Datenerfassung
- Unvollständige oder nicht revisionssichere Dokumentation
- Manuelle Prozesse mit hoher Fehleranfälligkeit
Diese Faktoren erhöhen das Risiko von Verstößen erheblich.
Welche Folgen hat mangelnde Compliance in der Warenwirtschaft?
Fehlende Compliance kann Bußgelder, Nachzahlungen, Vertragsstrafen oder Lieferstopps nach sich ziehen. Darüber hinaus drohen Reputationsschäden und Vertrauensverluste bei Kunden und Geschäftspartnern. Diese können die Wettbewerbsfähigkeit langfristig gefährden.
Wie können KMU eine rechtssichere Warenwirtschaft umsetzen?
Eine rechtssichere Warenwirtschaft basiert auf:
- Standardisierten und dokumentierten Prozessen
- Klar geregelten Verantwortlichkeiten
- Regelmäßigen Mitarbeiterschulungen
- Internen Kontrollen zur Fehlervermeidung
Ohne digitale Unterstützung sind diese Maßnahmen jedoch mit hohem Aufwand verbunden.
Wie unterstützt Warenwirtschaftssoftware die Compliance?
Eine Warenwirtschaftssoftware für KMU digitalisiert und automatisiert alle relevanten Prozesse. Sie schafft eine zentrale Datenbasis, ermöglicht lückenlose Nachvollziehbarkeit und reduziert Fehler durch integrierte Prüf- und Kontrollmechanismen.
Welche Vorteile bietet Warenwirtschaftssoftware für die rechtliche Sicherheit?
Ein Warenwirtschaftssystem unterstützt die Compliance durch:
- Echtzeit-Transparenz aller Warenbewegungen
- Einheitliche und korrekte Stammdaten
- GoBD-konforme Archivierung von Belegen
- Audit-Logs und Änderungsprotokolle
- Automatische Plausibilitätsprüfungen und Freigabeprozesse
- Regelmäßige Updates bei gesetzlichen Änderungen
Ersetzt Warenwirtschaftssoftware interne Kontrollen und Fachwissen?
Nein, eine Warenwirtschaftssoftware ergänzt interne Kontrollen und fachliches Know-how, ersetzt diese jedoch nicht. Erst das Zusammenspiel von Software, klaren Prozessen und geschulten Mitarbeitenden gewährleistet nachhaltige Compliance.
Kann Compliance in der Warenwirtschaft ein Wettbewerbsvorteil sein?
Ja, denn eine transparente und rechtskonforme Warenwirtschaft stärkt das Vertrauen von Kunden, Lieferanten und Geschäftspartnern. Gleichzeitig verbessern sich die Effizienz, die Prozesssicherheit und die Skalierbarkeit, wodurch sich ein klarer Wettbewerbsvorteil für KMU ergibt.
WEITERE ARTIKEL



Controlling in KMU: Effektive Steuerung mit Finanzkennzahlen
Beim Controlling und der Unternehmenssteuerung durch Finanzkennzahlen geht es um die langfristige Wettbewerbsfähigkeit. Deshalb ist es auch für kleine und mittelständische Unternehmen (KMU) ratsam, ein angepasstes Kennzahlensystem zu entwickeln. Die positive Nachricht: Wenige Kennzahlen genügen und ihre Bestimmung ist kein komplizierter Prozess.
In kleinen und mittelständischen Unternehmen bleibt im hektischen Tagesgeschäft oft wenig Zeit für Controlling. Der Fokus liegt auf der Buchhaltung und der Erfüllung gesetzlicher Anforderungen. Gleichzeitig gibt es immer mehr Daten über das Unternehmen, den Markt und die Kunden. Diese Daten können, wenn sie zu Finanzkennzahlen zusammengefasst werden, ein wertvolles Instrument für die Unternehmenssteuerung sein.
Die Vielzahl an betriebswirtschaftlichen Kennzahlen kann jedoch abschreckend wirken. Dennoch lohnt es sich dranzubleiben: Mit wenigen, aber den richtigen Kennzahlen können KMU entscheidende Hilfestellungen erhalten. Sie helfen dabei, strategische Ziele zu erreichen und die Wettbewerbsfähigkeit zu sichern.
Finanzkennzahlen als Frühwarnsystem und Grundlage für die Zielerreichung
Finanzkennzahlen bieten einen kompakten Einblick in den Zustand eines Unternehmens und zeigen auf, wo Probleme auftreten könnten und wie gegengesteuert werden kann. Sie helfen dabei, unangenehme Überraschungen wie Liquiditätsengpässe oder verpasste Trends zu vermeiden und den guten Ruf bei der Hausbank zu bewahren.
Unternehmen, die auf das Monitoring von Finanzkennzahlen verzichten, haben kein Frühwarnsystem und laufen Gefahr, langfristige strategische Ziele aus den Augen zu verlieren. Nur durch ein effektives Controlling bleiben diese Ziele präsent und können in den täglichen Entscheidungen berücksichtigt werden. Für kleine und mittelständische Unternehmen ist es daher entscheidend, sich auf das Wesentliche zu konzentrieren und die relevanten Schlüsselkennzahlen (KPI) gezielt auszuwählen. Oftmals genügt bereits eine Handvoll Finanzkennzahlen.
Um das Controlling zu erleichtern und die Kennzahlen effizient zu berechnen und bereitzustellen, empfiehlt sich der Einsatz von Finanzbuchhaltungssoftware. Sie automatisiert die Datenerfassung und -berechnung der Kennzahlen und spart somit Zeit und Aufwand.
{{box-quote-left}}
Grundlegende Kennzahlen zur Beurteilung der Finanzstabilität und Ertragskraft
Welche KPIs sind die richtigen? Es gibt bestimmte monetäre Kennzahlen, die jedes Unternehmen, unabhängig von seiner Größe, im Auge behalten sollte. Die folgenden vier Kennzahlen bilden eine solide Grundlage für die Bewertung der finanziellen Stabilität und Ertragskraft eines Unternehmens:
- Eigenkapitalquote: Diese Kennzahl gibt an, wie viel Eigenkapital im Verhältnis zum Gesamtkapital eines Unternehmens vorhanden ist. Eine höhere Eigenkapitalquote bedeutet eine größere finanzielle Stabilität und Unabhängigkeit von Fremdkapitalgebern. Dies zeigt auch die Fähigkeit des Unternehmens, Rückschläge zu bewältigen.
- Gesamtkapitalrendite: Diese Kennzahl zeigt, wie rentabel das gesamte im Unternehmen eingesetzte Kapital (Eigen- und Fremdkapital) ist. Eine höhere Gesamtkapitalrendite bedeutet effizientere Kapitalnutzung und macht das Unternehmen attraktiver für potenzielle Investoren.
- Cashflow: Der Cashflow zeigt, in welchem Maße ein Unternehmen Finanzmittel aus eigener Kraft erwirtschaftet, um sich selbst zu finanzieren. Dies ist besonders wichtig für Kreditgeber. Die Cashflow-Rate gibt an, welcher Teil des Umsatzes im Unternehmen verbleibt und für Investitionen, Kapitalrückzahlung und Gewinnausschüttung verwendet werden kann. Sie zeigt auch, wie flexibel das Unternehmen bei Preisschwankungen ist, ohne in Liquiditätsengpässe zu geraten. Eine höhere Cashflow-Rate ermöglicht es dem Unternehmen, zukünftige Chancen zu nutzen und Risiken zu minimieren.
- Schuldentilgungsdauer: Diese Kennzahl gibt an, wie lange ein Unternehmen benötigen würde, um seine aktuellen Verpflichtungen ausschließlich mit seinem erwirtschafteten Cashflow zurückzuzahlen. Eine kürzere Schuldentilgungsdauer bedeutet eine höhere Kreditwürdigkeit des Unternehmens, reduziert die Zinsbelastung und schafft mehr Spielraum im Cashflow für Investitionen.
Unternehmensspezifische Finanzkennzahlen
Neben diesen allgemeinen finanziellen Messgrößen benötigt jedes Unternehmen individuelle Finanzkennzahlen. Die Auswahl dieser Kennzahlen hängt in erster Linie von den Unternehmenszielen ab, da sie diese abbilden und deren Erfüllung messbar machen sollen.
Zusätzlich lassen sich auch aus der gegenwärtigen Phase des Unternehmens sinnvolle Kennzahlen ableiten. Zum Beispiel könnte für wachsende Unternehmen die Umsatzsteigerungsrate relevant sein.
Weitere passende Kennzahlen ergeben sich aus der Branchenzugehörigkeit des Unternehmens. Ein mittelständisches Fertigungsunternehmen etwa könnte Kennzahlen zur Betriebsmittelproduktivität verwenden, während für ein Handelsunternehmen Größen wie der Umsatz pro Verkaufsfläche von Interesse sein könnten.
Es ist entscheidend, dass jedes Kennzahlensystem auf die individuellen Bedürfnisse des Unternehmens zugeschnitten ist. Bei der Kennzahlenauswahl kann die folgende Liste von Kriterien helfen, die jede Kennzahl erfüllen sollte.
Kriterien, die jede Kennzahl erfüllen sollte
- Die Kennzahl bezieht sich auf wichtige unternehmerische Tatbestände.
- Für die Kennzahl lässt sich ein Ziel bzw. ein Zielwert festlegen, der dann mit dem Ist-Wert verglichen wird.
- Die Kennzahl ist so weit wie sinnvoll möglich komprimiert.
- Die zur Ermittlung der Kennzahl notwendigen Daten stehen im geforderten zeitlichen Rhythmus zur Verfügung.
- Die Kennzahl kann in einer angemessenen Zeit ermittelt und interpretiert werden.
- Die Aussage der Kennzahl ist eindeutig und leicht verständlich. Alle beteiligten Personen sind sich einig über die Bedeutung und Interpretation der Kennzahl.
Cockpit-Software: Schneller Überblick und mehr Zeit für Entscheidungen
Sobald die richtigen Kennzahlen identifiziert und aktuelle Werte verfügbar sind, gilt es, diese für Entscheidungsträger verständlich aufzubereiten. Hierbei steht die Übersichtlichkeit an erster Stelle. Die Unternehmenslage und verschiedene Zielerreichungsgrade müssen auf den ersten Blick ersichtlich sein. Digitale Lösungen wie Cockpit-Software bieten hier eine effektive Lösung: Sie visualisieren die KPIs mit Diagrammen, Ampel-Darstellungen, Grafiken und anderen Elementen. Dies ermöglicht einen schnellen Überblick und verschafft Managern und Führungskräften mehr Zeit für das Wesentliche: die Interpretation und Diskussion der Zahlen sowie die Ableitung von Entscheidungen im Bereich der Unternehmenssteuerung.
Fazit: Mit Finanzkennzahlen zu steuern lohnt sich für KMU
Finanzkennzahlen dienen als wichtige Wegweiser und Frühwarnsysteme. Daher ist es für kleine und mittelständische Unternehmen entscheidend, einige wenige, individuell relevante Kennzahlen zu identifizieren und im Auge zu behalten. Die passende Software unterstützt nicht nur bei der Berechnung, sondern auch bei der anschaulichen Darstellung der Daten, was wertvolle Zeit spart. Ein schlankes Kennzahlensystem, das auf die spezifischen Anforderungen des Unternehmens zugeschnitten ist, und eine gründliche Analyse seitens des Managements ermöglichen fundierte Entscheidungen und eine langfristig verbesserte Steuerung des Unternehmens.
Betriebsprüfung vorbereiten: Tipps für einen reibungslosen Ablauf
Viele Firmenchefs beschleicht ein mulmiges Gefühl, wenn das Finanzamt eine Außenprüfung ankündigt. Gibt es Unregelmäßigkeiten in den Steuerunterlagen? Drohen womöglich Nachzahlungen? Dieser Beitrag gibt Hinweise und Tipps, wie Unternehmen sich auf eine Betriebsprüfung vorbereiten können – damit beim Prüfungstermin alles glatt läuft.
Eine Betriebsprüfung kann ein Unternehmen jederzeit treffen, sei es routinemäßig oder aus besonderem Anlass. Einen festen Turnus gibt es nicht. Viel Vorlauf leider auch nicht. Rund zwei Wochen vor dem Termin (bei Großunternehmen: vier Wochen) erhält das Unternehmen einen Brief vom Finanzamt mit der formellen Prüfungsanordnung. Die Anordnung muss unter anderem die folgenden Angaben enthalten:
- Name des Betriebsprüfers,
- Prüfungstermin,
- sachlicher Prüfungsumfang,
- zu prüfender Besteuerungszeitraum.
In den meisten Fällen findet eine Betriebsprüfung zu den üblichen Bürozeiten in den Geschäftsräumen des Unternehmens statt. Je nach Umfang der Unterlagen dauert sie mehrere Tage oder sogar Wochen. Prüfungszeitraum sind in der Regel die letzten drei Jahre.
Bei den Betroffenen löst die Ankündigung einer Betriebsprüfung meistens Unbehagen aus. Habe ich alles richtig verbucht? Wurde die Umsatzsteuer ausgewiesen? Ist das Fahrtenbuch korrekt geführt? Solche und ähnliche Fragen schießen Unternehmern durch den Kopf, wenn die Prüfungsanordnung der Finanzbehörde auf ihrem Schreibtisch landet.
Nun in Hektik zu verfallen, ist allerdings ebenso wenig zu empfehlen, wie den Kopf in den Sand zu stecken. Für den zu prüfenden Unternehmer gilt eine gesetzliche Auskunfts- und Mitwirkungspflicht. Jede unbedachte Äußerung gegenüber dem Prüfungsdienst der Finanzbehörde kann dabei gravierende Folgen haben. Daher sollte man sich sorgfältig auf eine Betriebsprüfung vorbereiten.
Mit den folgenden Tipps können Sie einer Außenprüfung durch das Finanzamt gelassen entgegensehen.
1. Den Steuerberater informieren und sich mit ihm auf die Betriebsprüfung vorbereiten
Sobald sich abzeichnet, dass eine Betriebsprüfung in Ihrem Unternehmen stattfinden wird, sollten Sie umgehend Ihren Steuerberater informieren. Bei Bedarf kann der Experte Ihnen helfen, die steuerlich relevanten Unterlagen auf Vollständigkeit zu prüfen und sachlich korrekt für den Betriebsprüfer vorzubereiten.
2. Steuerunterlagen vor der Betriebsprüfung vollständig zusammenstellen
Bevor die Betriebsprüfung beginnt, sollten Sie alle buchhalterischen Belege aus dem festgesetzten Prüfungszeitraum zusammenstellen. Dazu gehören unter anderem die Unterlagen aus der Finanzbuchhaltung und der Anlagenbuchhaltung, wie zum Beispiel Jahresabschlüsse, Eingangs- und Ausgangsrechnungen, sowie die Sach- und Personenkonten. Auch Fahrtenbücher, Kassenbücher und formale Nachweise für Betriebsausgaben (z. B. Bewirtungsbelege, Reisekostenabrechnungen) sind für den Finanzbeamten von Interesse. Ebenfalls bereithalten sollten Sie wichtige Verträge. Fragen Sie bei Unklarheiten Ihren Steuerberater.
3. Einen Raum für die Betriebsprüfung vorbereiten
Am besten stellt man dem Betriebsprüfer einen separaten abschließbaren Raum mit der üblichen Büroausstattung (Stuhl, Schreibtisch, Licht und Strom) zur Verfügung. Wichtig: In dem Raum sollten sich nur die Dokumente und Aufzeichnungen befinden, die der Prüfer für seine Arbeit braucht. Sofern es in der Firma keinen geeigneten Ort gibt, kann die Prüfung auch beim Steuerberater, in der Privatwohnung des Unternehmers oder im Finanzamt stattfinden.
{{box-list-right}}
4. Ansprechpartner für den Betriebsprüfer bestimmen und die Mitarbeiter instruieren
Der Betriebsprüfer darf alle Details verwenden, die er im Unternehmen aufschnappt – also auch Informationen, die er beim Smalltalk gewinnt. Unbedachte Äußerungen können weitere Prüfungen und Fragen nach sich ziehen. Legen Sie deshalb, wenn Sie die Betriebsprüfung vorbereiten, die Auskunftspersonen fest: Wer darf dem Prüfer mündlich und/oder schriftlich Auskunft erteilen? Meistens sind dies neben dem Steuerberater der Unternehmer selbst und der Buchhalter. Alle anderen Betriebsangehörigen sollten angewiesen werden, dem Finanzbeamten gegenüber keine Aussagen zu machen und keine Unterlagen offen herumliegen zu lassen.
5. Voraussetzungen für elektronischen Datenzugriff durch den Betriebsprüfer schaffen
Bereits seit 2002 dürfen die Finanzämter steuerlich relevante Daten im Rahmen von Außenprüfungen maschinell auswerten (digitale Betriebsprüfung). Bundesweit verwenden die Prüfer dazu die Analysesoftware IDEA. Als Unternehmer sind Sie dazu verpflichtet, steuerlich relevante Daten, die Sie mit Ihrem EDV-System digital verarbeiten und aufbewahren, elektronisch zur Verfügung stellen. In welcher Form dies geschehen soll (siehe Infobox), teilt das Finanzamt in der Prüfungsanordnung mit.
Elektronischer Datenzugriff bei der Betriebsprüfung – die Zugriffswege
- Datenzugriff mittels Datenträgerüberlassung: In diesem Fall ist dem Betriebsprüfer ein Datenträger mit den steuerlich relevanten Informationen auszuhändigen. Mithilfe moderner Buchhaltungssoftware können Sie im Vorfeld die prüfungsrelevanten Daten auslesen und im IDEA-lesbaren Format auf einem Datenträger speichern. Wenn Sie die Buchhaltung durch Ihren Steuerberater erledigen lassen, bitten Sie diesen, bis zum Prüfungstermin einen entsprechenden Datenträger zu erstellen.
- Unmittelbarer Datenzugriff: Der Prüfer hat zudem das Recht, direkt auf das EDV-System des Unternehmens zuzugreifen. Hierzu ist ihm ein Computer bereitzustellen. Klar im Vorteil sind hier Betriebe, die ein integriertes System aus Buchhaltungssoftware und Dokumentenmanagementsystem (DMS) einsetzen. Über ein Benutzerprofil lässt sich nämlich genau festlegen, welche Daten der Prüfer zu sehen bekommt. So vermeiden Sie, dass der Prüfer beim Durchforsten Ihres Systems auf sensible Informationen stößt, die nicht dem Prüfungszeitraum angehören.
- Mittelbarer Datenzugriff: Bei dieser Zugriffsvariante sollten Sie rechtzeitig einen Mitarbeiter in der Programmbedienung unterweisen, damit dieser die prüfungsrelevanten Daten nach den Vorgaben des Prüfers filtern und sortieren kann.
6. Sich kooperativ verhalten
Als Unternehmer sind Sie bei einer Betriebsprüfung zur Mitwirkung verpflichtet. Dies sollte Sie jedoch nicht dazu verleiten, eine Abwehrhaltung einzunehmen und eine negative Grundstimmung an den Tag zu legen. Schließlich hat der Prüfer in vielen Punkten einen Ermessensspielraum, den er auch zum Nachteil des Steuerpflichtigen nutzen kann. Zeigen Sie sich daher vom ersten (telefonischen) Kontakt an kooperativ und schaffen Sie eine angenehme Arbeitsatmosphäre für den Prüfer. Führen Sie beispielsweise zu Beginn einen Firmenrundgang durch und erläutern Sie die betrieblichen Abläufe.
7. Eine ordnungsmäßige Buchführung sicherstellen
Das effektivste Mittel gegen Angst vor einer Betriebsprüfung ist eine ehrliche Buchführung nach den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD). Wer seine Belege GoBD-konform in einem DMS archiviert und anhand einer Verfahrensdokumentation die Ordnungsmäßigkeit darlegen kann, hat bei einer Außenprüfung durch das Finanzamt zumindest in formaler Hinsicht nichts zu befürchten. Im Gegenteil. Je schlüssiger und nachvollziehbarer die steuerlich relevanten Daten vorliegen, desto reibungsloser dürfte die Prüfung ablaufen.
Wie KMU ihre Lagerkosten senken können
Zu hohe Lagerbestände belasten den Geldbeutel, zu niedrige beeinträchtigen die Lieferfähigkeit. Dieser Beitrag erläutert, wie KMU ihre Lagerkosten senken und dabei trotzdem lieferfähig bleiben.
Optimale Lagerbestände sind die Basis für reibungslose Abläufe rund um das Lager. Das bedeutet konkret: es muss immer genau die richtige Menge zum richtigen Zeitpunkt am richtigen Ort sein. Die Lagerhaltung und die Bestandsverwaltung sind der Schlüsselbereich der Warenwirtschaft jedes Handels- und Produktionsunternehmens. Davon hängt es ab, wie gut die Auftragsabwicklung funktioniert. Daher ist es wichtig, dass Unternehmen ihr Lager optimieren und die Lagerkosten senken. Viele Betriebe tun sich damit jedoch schwer.
Die zwei großen Hürden für viele Unternehmen
Vor allem bei analoger Lagerverwaltung haben Unternehmen mit zwei Hauptproblemen zu kämpfen: dem Lagerrisiko sowie der Abhängigkeit von einzelnen Personen.
- Das Lagerrisiko ist eines der größten Bestandsrisiken. In lagerintensiven Betrieben machen die Lagerbestände oft 25 Prozent der Aktiva aus. Dies betrifft viele Handels- und Industriebetriebe, darunter auch zahlreiche kleine und mittlere Unternehmen (KMU). Analoge Lagerverwaltung führt hier oft zu einer ungenauen Bestandsführung, die Unternehmen teuer zu stehen kommt.
- Hinzu kommt die Abhängigkeit von einzelnen Personen: Manche Lageristen sind ein wandelndes Warenwirtschaftssystem. Sie wissen immer genau, welche Waren ein- und ausgehen und was wann nachbestellt werden muss. Dies birgt allerdings ein Problem: Solche Personen sind rar, praktisch unersetzbar und nicht skalierbar. Sie können immer nur an einem Ort sein. Und mit wachsender Schnelligkeit, Größe und Volatilität eines Lagers kommt der Punkt, an dem der beste Lagerist überfordert ist.
Was ist zu tun?
Eine gute Lagerhaltung bedeutet unter anderem, dass die Lagerbestände stets optimal kalkuliert und in benötigter Menge vorhanden sind. Die Lagerwirtschaft steht damit laufend vor der Herausforderung, einen Spagat zwischen jederzeitiger Lieferfähigkeit und möglichst geringen Lagerbestandskosten hinzubekommen. Denn jedes gelagerte Teil bindet Kapital, das anderweitig eventuell gewinnbringend nutzbar wäre. Hinzu kommen Miet-, Betriebs-, Instandhaltungs- und Personalkosten. Dies bedeutet aber auch: In fast jedem Lager schlummern Potenziale zur Kostensenkung. Und es gibt Stellschrauben, an denen man drehen kann, um sie zu heben.
Durch eine Optimierung Ihrer Lagerbestandsführung können auch Sie Ihre Lagerkosten senken, Ihre Auftragsdurchlaufzeiten verringern und Ihre Lieferfähigkeit verbessern. Die folgenden Denkanstöße und Tipps helfen Ihnen dabei, das Thema anzugehen und den “Lagerwirtschafts-Spagat” zu meistern.
{{box-quote-left}}
Wie steht es um Ihren Lagerbestand?
Bevor Sie Ihr Lager optimieren, sollten Sie eine Bestandsaufnahme und Bestandsanalyse durchführen. Schauen Sie sich dazu in Ihrem Lager um und sprechen Sie mit den Mitarbeitern dort. So bekommen Sie ein Gespür für die gegenwärtige Situation und etwaigen Handlungsbedarf. Liegen für die Bestandsanalyse keine aktuellen Inventurdaten vor, müssen diese erhoben werden. Folgende Informationen benötigen Sie:
- Was genau haben Sie in welcher Menge auf Lager (Roh-, Hilfs-, Betriebsstoffe/halbfertige und fertige Teile/Handelsware)?
- Welchen Wert haben die einzelnen Güter? Welchen Wert hat der gesamte Lagerbestand?
- Wie lange bleiben die einzelnen Waren/Teile im Lager?
- Wo in Ihrem Lager gibt es Probleme? Und welche Ursachen stecken dahinter?
Beantworten Sie diese Fragen mithilfe Ihrer Lager-Kennzahlen (siehe Infobox). Diese helfen Ihnen, die Lagerbestände zu erfassen und die Situation im Lager sowie die Kapitalbindung zu analysieren und zu optimieren. Auch sogenannte ABC-Analysen können eine Grundlage für die Ableitung von Maßnahmen zur Bestandsoptimierung sein. Identifizieren Sie auf Basis Ihrer aktuellen Inventurdaten mithilfe solcher Analysen die mengen-, wert- oder verbrauchsmäßig wichtigsten Teile in Ihrem Lager und fangen Sie bei der Optimierung mit diesen an.
Lagerkosten senken – diese Kennzahlen sind wichtig
Der durchschnittliche Lagerbestand gibt an, wie groß die Vorräte im Durchschnitt – meist im Verlauf eines Geschäftsjahres – sind. Verändert er sich, wirkt sich das auf die Kapitalbindung und damit auf die Lagerkosten aus.
Der Bestandswert beschreibt den buchhalterischen Wert eines Materials innerhalb eines Lagers und eines Zeitraums. In Verbindung mit der Umschlagshäufigkeit und der durchschnittlichen Lagerdauer (s. u.) ergibt sich eine Bewertung, die eine Optimierung der Bestände erlaubt.
Die Lagerumschlagshäufigkeit gibt an, wie häufig Material im Lager aufgebraucht ist und durch Neueinlagerung ersetzt wird. Der Umschlag bezieht sich auf eine bestimmte Periode – meist ein Jahr.
Die durchschnittliche Lagerdauer gibt an, wie lange Material bzw. Ware im Lager bleibt, also auch, wie lange das Kapital gebunden ist. Außerdem lässt sich daran ablesen, für wie viele Perioden der durchschnittliche Lagerbestand ausreicht, bis er theoretisch aufgebraucht ist.
Die Lagerreichweite sagt aus, wie lange der Vorrat ausreicht, um den durchschnittlichen Verbrauch zu decken. Mit ihr lässt sich zum Beispiel die interne Versorgungssicherheit innerhalb einer bestimmten Periode beurteilen.
Der Lagerzinssatz gibt an, wie viel Prozent Zinsen das im durchschnittlichen Lagerbestand gebundene Kapital während der durchschnittlichen Lagerdauer kostet.
Lagerzinsen beziffern, wie viel Zins dem Unternehmer während der Lagerdauer entgeht.
Der optimale Lagerbestand ist die wirtschaftliche Lagerbestandsgröße, die bei vorgegebenem Lieferbereitschaftsgrad zu minimalen relevanten Gesamtkosten (bestehend aus Lagerkosten + Beschaffungskosten) führt.
Fünf Maßnahmen, um Lagerkosten zu senken
1. Lagerhüter aussortieren
Lagerhüter erkennen Sie in der Regel an einer sehr geringen Umschlagshäufigkeit. Schauen Sie sich diese Waren genau an und entfernen Sie sie gegebenenfalls rechtzeitig und regelmäßig aus Ihrem Lager. Dadurch gewinnen Sie Liquidität und Platz für andere Produkte. Vielleicht können Sie sogar auf ganze Läger verzichten und dadurch weitere Kosten senken. Auch Waren, die keine Saison haben, gehören nicht oder nur in minimalen Mengen ins Lager. Das Geld für ihre Bevorratung können Sie einsparen oder anders einsetzen.
2. Mindestbestand, Meldebestand und Höchstbestand festlegen
Mit der Festlegung der Parameter Mindest-, Melde- und Höchstbestand tun Sie etwas für Ihre Lieferfähigkeit sowie für Ihre Kostensenkung und Liquidität. Der Mindestbestand dient dazu, unvorhergesehene Schwankungen des Bedarfs oder des Nachschubs auszugleichen. Der Meldebestand löst die Bestellung von Waren so rechtzeitig aus, dass Sie nicht auf den Mindestbestand zurückgreifen müssen. Der Höchstbestand wiederum dient dem Zweck, unnötig hohe Vorräte zu verhindern und damit liquide Mittel und Lagervolumen freizusetzen.
3. Zu hohe Lagerbestände reduzieren
Die Lager-Kennzahlen und ihre Entwicklung geben Hinweise darauf, ob beziehungsweise wovon Sie zu viel auf Lager haben.
Beispiel: Eine hohe/steigende Lagerreichweite deutet auf unnötige Kapitalbindungs- und Lagerkosten hin. Hier können Sie optimieren. Achtung bei einer niedrigen/sinkenden Lagerreichweite: Wenn es zu Fehlmengen kommt, kostet Sie das viel Geld.
- Bei Waren mit langer Lagerdauer können Sie durch deren Verkürzung liquide Mittel freisetzen.
- Teile mit niedrigen Verbräuchen oder hohem Bestandswert brauchen Sie nicht in großen Mengen. Korrigieren Sie hier zum Beispiel den Sicherheits- oder Höchstbestand in Ihrer Lagerhaltung.
- Auch eine sehr niedrige beziehungsweise sinkende Umschlagshäufigkeit deutet auf eine unnötig hohe Kapitalbindung durch zu hohe Lagerbestände hin; hier besteht Potenzial zur Kostensenkung. Eine sehr hohe Lagerumschlagshäufigkeit hingegen kann darauf hinweisen, dass Sie mehr einkaufen müssen, um Fehlmengen zu vermeiden und ein hohes Serviceniveau zu halten.
4. Bestellverhalten anpassen
Passen Sie auf Basis Ihrer (Kennzahlen-/ABC-)Analysen und Erkenntnisse Ihr Bestellverhalten an.
Beispiel: Einkaufsstopp für Materialien, von denen Sie weit mehr als den Höchstbestand im Lager haben.
- Wechseln Sie zu einer bedarfsgerechten Bestellung von teuren Materialien mit hohem Bestandswert. Diese sollten erst kurz bevor sie verwendet werden in Ihrem Unternehmen eintreffen. Dies gilt auch für Teile, deren Verbrauch genau vorhersagbar ist. Ebenso sollten Teile, die sporadisch verbraucht werden, nach Möglichkeit im Bedarfsfall bestellt werden. Für Teile mit gelegentlichen Verbrauchsschwankungen empfiehlt sich hingegen eine Vorratsbeschaffung.
- Erhöhen Sie den Höchstbestand und damit die Verfügbarkeit bei „Schnelldrehern“, also Waren oder Materialien mit hoher Umschlagshäufigkeit.
- Überprüfen und optimieren Sie Ihre Einkaufskonditionen laufend. Nachverhandlungen mit Lieferanten – zum Beispiel über Rabatte für höhere Einkaufsvolumina – helfen ebenfalls dabei, Kosten zu senken.
5. Tschüss Papier, hallo Lagersoftware!
Ob Bestandserfassung, Bestandsanalyse oder Bestandsoptimierung – bei allen drei Aufgaben können Sie sich die Arbeit mithilfe digitaler Lösungen wesentlich erleichtern. Zwar nutzen viele KMU bereits ein digitales Warenwirtschaftssystem, die Lagerverwaltung findet aber häufig noch per Excel-Listen, auf Basis von Erfahrungswissen und auf Zuruf statt. Die Folgen: redundante Datenerfassung durch Medienbrüche, Fehleranfälligkeit, Ungenauigkeiten, vergeudete Zeit durch lange Artikelsuche, Kommissionierungsfehler, Falschlieferungen, Über- und Fehlbestände. Kurz: kein Überblick über das Lager und keine Kontrolle über die Kosten.
Mithilfe einer digitalen Lagerwaltung können Sie Ihr Lager optimieren. Die Software bringt Ihnen Überblick und Kontrolle (zurück) und schafft Transparenz. Hier ist ein Überblick über wichtige Funktionen und Vorzüge einer Lagersoftware:
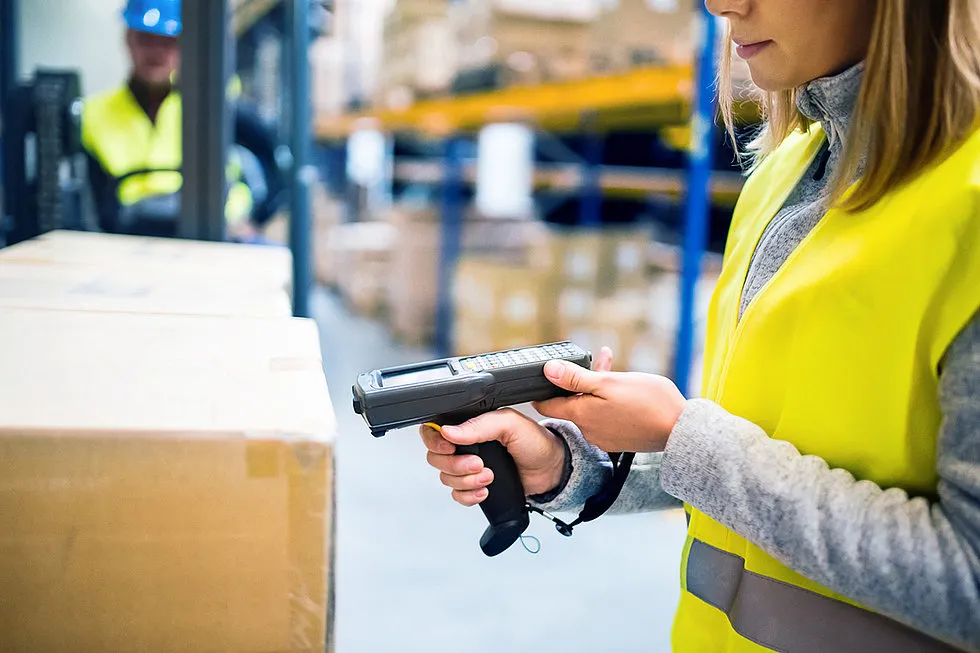
- Erfassung von Waren und deren Lagerbewegungen mit Handscanner
- Erfassung sämtlicher Schritte im Lagerprozess
- Packstück- oder mengenbezogene Bestandsverwaltung
- Vereinfachte Inventur
- Erstellung von Etiketten mit Barcodes
- Erfassung von Bestands- Mindest- und Bestellmengen
- Liefer- und Bestellvorschläge
- Automatische Bestandsveränderungen durch Vorgangsverarbeitung
- Bewertung von Lagerbeständen
- Informationen in Echtzeit
- Beseitigung von Medienbrüchen und Herstellung eines durchgängigen Informationsflusses
- Automatische Berechnung wichtiger Lagerkennzahlen
- Unterstützung bei der Ausrichtung der Disposition an Verbrauchswerten der Vergangenheit und zukünftiger Planung
- Erstellung von Reports; dadurch bessere Einbindung der Lagerwirtschaft in die Gesamtstrategie des Unternehmens möglich
Fazit: Nicht ohne Warenwirtschaftssystem und digitale Lagerverwaltung
Eine optimale Bestandsführung bietet enorme Einsparpotenziale. Diese lassen sich am besten durch den Einsatz eines Warenwirtschaftssystems mit integrierter Lagerwirtschaftslösung ausschöpfen. Die Warenwirtschaftssoftware erfasst alle Bestände, Ein- und Ausgänge in Echtzeit, erlaubt ein standortübergreifendes, skalierbares Lagermanagement, optimiert Prozesse und eliminiert fehleranfällige, manuelle Arbeiten. Zudem optimiert sie die Beschaffung, erstellt Picklisten und erleichtert die Lagerplatzverwaltung, das Kommissionieren und die Inventur.
Wenn Sie Ihre Lagerkosten senken und Ihre Kunden zuverlässig beliefern möchten, sollten Sie Ihre Lagerverwaltung daher digitalisieren. Wägen Sie dabei sorgfältig ab, welche Bereiche und Prozesse Ihres Lagers Sie digitalisieren. Schließlich geht es um eine Investition, die Geld und Zeit kostet. Sie können aber davon ausgehen, dass der Abschied von Excel, Papier und Zuruf bei der Bestandsführung Ihr Unternehmen wettbewerbsfähiger macht.