Blog
Arbeitsrecht
Aktuelle Urteile und Regeln im Arbeitsrecht – verständlich erklärt und direkt anwendbar.
Alleinerziehend: Kleine Ratschläge mit großer Wirkung
Alleinerziehende sind gerade in Zeiten des Fachkräftemangels sehr begehrte Arbeitskräfte. Nicht nur aus diesem Grund ist es von Vorteil, wenn Ihre Personalabteilung diesen Beschäftigten mit Rat und Tat zur Seite steht – zum Beispiel mit Blick auf Gestaltungsmöglichkeiten im Rahmen der Elternzeit.
In beinahe jeder fünften Familie gibt es nur ein Elternteil, in Summe sind dies mehr als 1,5 Millionen Familien in Deutschland. Alleinerziehende Beschäftigte können vom Arbeitgeber unterstützt werden.
Alleinerziehende – eine wichtige „Zielgruppe“ für HR
Viele alleinerziehende Mütter und Väter sind erwerbstätig, einige davon vielleicht auch in Ihrem Unternehmen. Diese Menschen bringen aufgrund ihrer Lebenssituation oftmals außergewöhnliche Fähigkeiten mit, zum Beispiel ein großes Organisationstalent oder eine sehr rasche Auffassungsgabe.
Die Personalabteilung kann diese wertvollen Arbeitskräfte unterstützen, vor allem durch Beratungen zu den Themen Elternzeit, Elterngeld und Kinderkrankengeld. Hier können unter anderem die Aspekte „Teilzeit während Elternzeit“ oder „Wiedereinstieg nach der Elternzeit“ gemeinsam besprochen werden. Dieser Service steigert die Zufriedenheit alleinerziehender Beschäftigter und trägt dazu bei, sie im Unternehmen zu halten.
Elternzeit für Alleinerziehende
Wie allen Beschäftigten stehen auch Alleinerziehenden drei Jahre Elternzeit pro Kind zur Verfügung. Diese unbezahlte Auszeit kann in maximal drei Teile gestückelt werden – wenn der Arbeitgeber einverstanden ist, auch in mehr. Bis zu zwei Jahre davon können Beschäftigte auch zwischen dem dritten und achten Geburtstag des Kindes nehmen, wenn Sie als Arbeitgeber zustimmen.
Die optimale Aufteilung der Elternzeit hängt gerade bei Alleinerziehenden stark von den Betreuungsmöglichkeiten für den Nachwuchs ab. Auch Alleinerziehende haben oftmals Schwierigkeiten, einen Kita-Platz zu bekommen – und eben keinen anderen Elternteil, der bei der Betreuung mithilft.
Als Arbeitgeber können Sie insbesondere mit Ihren alleinerziehenden Beschäftigten individuelle Vereinbarungen treffen, welche auf die jeweilige Lebenssituation abgestimmt sind. Sie können erlauben, dass die Elternzeit in mehr als die gesetzlich möglichen drei Zeitabschnitte aufgeteilt wird. Auch der Übertragung von Teilen der Elternzeit bis zum achten Lebensjahr des Kindes können sie zustimmen. Zudem sind Gestaltungen mit Einzelmonaten, Wochen oder nur tageweise ebenso zulässig.
Elterngeld für Alleinerziehende
Das Elterngeld soll den Verdienstausfall kompensieren. Alleinerziehende, die ein Kleinkind versorgen, profitieren auch von den Vorteilen, die sonst Partner gemeinsam haben:
- Sie können das komplette Elterngeld allein beanspruchen und auch die Partnermonate und den Partnerschaftsbonus bekommen. Als Voraussetzung dafür müssen sie Anspruch auf den steuerlichen Entlastungsbetrag für Alleinerziehende haben und dürfen nicht mit dem anderen Elternteil in einer Wohnung leben.
- Basiselterngeld gibt es zwei bis zwölf Monate, Alleinerziehende bekommen wie Paare die zwei Partnerschaftsmonate, können das Basiselterngeld also bis zu 14 Monate beziehen. Die Höhe hängt vom Einkommen vor der Geburt ab, es sind mindestens 300 und höchstens 1800 Euro.
- Das Elterngeld Plus gibt es für bis zu 24 Monate, es ist die Hälfte des Basiselterngeldes. Arbeiten Alleinerziehende während des Bezugs in Teilzeit, wird das Einkommen verrechnet, können dadurch allerdings bis zu vier zusätzliche Monate Elterngeld Plus erhalten.
Teilzeitarbeit während Elternzeit
Während der Elternzeit können Ihre Beschäftigten maximal 32 Stunden pro Woche in Teilzeit arbeiten. Unter bestimmten Voraussetzungen haben diese Beschäftigten sogar einen rechtlichen Anspruch auf Teilzeitarbeit während der Elternzeit. Auch danach kann es diesen Anspruch durch die Brückenteilzeit geben.
Jenseits dieser möglichen Ansprüche ist es bei alleinerziehenden Beschäftigten besonders ratsam, gemeinsam mit ihnen ein tragfähiges Beschäftigungsmodell zu erarbeiten, welches auf die jeweiligen Verhältnisse der oder des Betroffenen zugeschnitten ist. Auf diese Weise können die Beschäftigten Kind(er) und Erwerbsarbeit in Einklang bringen und Sie als Arbeitgeber erhalten sich zuverlässige Arbeitnehmerinnen bzw. Arbeitnehmer.
Nach der Elternzeit
Ein ausführliches Rückkehrgespräch erleichtert gerade Alleinerziehenden den Wiedereinstieg, denn sie müssen im Regelfall deutlich mehr Faktoren in ihrem Leben berücksichtigen und planen. Bieten Sie deshalb diesen Beschäftigten frühzeitig Unterstützung und Beratung im Zuge ihrer Rückkehr in das Arbeitsleben an.
Mehr Kinderkrankentage für Alleinerziehende
Das neue Pflegestudiumstärkungsgesetz legt eine Erhöhung der Kinderkrankengeldtage für 2024 und 2025 fest. Alleinerziehenden steht für Erkrankungen des Kindes seit Jahresbeginn Kinderkrankengeld für 30 Arbeitstage pro Kind und Jahr zu, bisher waren es 20. Bei mehreren Kindern steigt der Anspruch für Alleinerziehende von jährlich 50 auf nun insgesamt 70 Arbeitstage. Damit erhalten alleinerziehende Beschäftigte den kompletten Anspruch beider Elternteile.
WEITERE ARTIKEL
Kündigungsschreiben: Wie schreibe ich eine Kündigung richtig?
Kündigungsschreiben und ihre Kniffe: Was sollten Sie unbedingt beachten, wo lauern Stolpersteine und was sollten Sie definitiv vermeiden? Wir beleuchten das Thema und geben konkrete Tipps!
Kündigung des Arbeitsvertrags: Das gehört in das Kündigungsschreiben
Ein Kündigungsschreiben muss nicht zwingend lang sein, es sollten jedoch einige Punkte enthalten sein, damit die Kündigung wirksam wird und rechtlich einwandfrei ist. Diese Vorgaben gelten für Arbeitgeber- und Arbeitnehmerseite.
- Adressat und Absender
Hier muss exakt dokumentiert werden, wer wem kündigt. Am besten auch auf eine passende Schriftform und die richtige Anrede achten. - Datum des Schreibens für den Zeitpunkt der Kündigung
Das Datum ist ausschlaggebend für die Wahrung der Kündigungsfrist. Üblicherweise wird zum Monatsende gekündigt, das heißt bei einer vierwöchigen Kündigungsfrist sollte dies spätestens vier Wochen vor dem Ende des Monats erfolgen. Es ist auch möglich, mehrere Monate vorher zu kündigen, somit haben beide Parteien mehr Zeit, die Stelle neu zu besetzen oder eine neue Stelle zu suchen. Das Datum des Kündigungsschreibens oben rechts muss daher zum Datum des Endes der Beschäftigung passen. - Zustellung der Kündigung durch den Arbeitgeber
Zur Sicherheit empfiehlt es sich für Arbeitgeber hier den Beendigungszeitpunkt immer auch zusätzlich zum nächstmöglichen Zeitpunkt auszusprechen. Außerdem sollte die Kündigung nicht auf den letzten Drücker zugestellt werden, damit der Arbeitnehmer noch Zeit hat, das Schreiben zur Kenntnis zu nehmen. Damit der Arbeitnehmer später nicht bestreiten kann, dass das Kündigungsschreiben fristgerecht zugestellt wurde, empfiehlt es sich, sich den Erhalt schriftlich bestätigen zu lassen. Dafür kann eine Kopie des Original-Kündigungsschreibens verwendet werden, auf dem der Arbeitnehmer unterschreibt. - Betreff, der Kündigung als Begriff enthält
Der Betreff darf keinen Zweifel über den Inhalt des Dokuments zulassen. Auch Daten wie die Personalnummer oder das Datum des Arbeitsvertrages dürfen nicht fehlen. - Zusicherung eines Arbeitszeugnisses
Jeder Arbeitnehmer hat Anspruch auf ein qualifiziertes Arbeitszeugnis. Optional kann ein kurzer Satz angefügt werden, der ein solches zusichert - so zum Beispiel: “Ein qualifiziertes Arbeitszeugnis erhalten Sie innerhalb von 14 Tagen nach Ihrem Austritt aus unserem Unternehmen.” - Grüße / Höflichkeitsfloskel am Ende
Eine Danksagung oder Ähnliches ist keine Pflicht, macht jedoch einen positiven Eindruck. Ein Beispiel wäre: “Für Ihren Einsatz in der Vergangenheit möchten wir uns herzlich bedanken und bedauern den nun nötigen Schritt sehr. Wir wünschen Ihnen daher für die Zukunft weiterhin alles Gute.” So wird auch bei der Kündigung Größe gezeigt. - Unterschrift des Verfassers
Jedes Kündigungsschreiben muss zwingend handschriftlich unterschrieben werden, da es sonst keine Gültigkeit hat. Bei Kündigungsschreiben des Arbeitgebers sollte der Arbeitgeber oder ein Vertretungsberechtigter unterschreiben.
Erklärungen zu einer Freistellung des Arbeitnehmers durch den Arbeitgeber gehören nicht in das Kündigungsschreiben. Entsprechende Mitteilungen sollten immer in einem separaten Schreiben überbracht werden.
Die verschiedenen Arten von Kündigungsschreiben in Deutschland
In Deutschland unterscheidet man zwei Kündigungsformen: Die Eigenkündigung durch den Arbeitnehmer und die Fremdkündigung durch den Arbeitgeber. Weiterhin gibt es die ordentliche Kündigung und die außerordentliche Kündigung, die auch fristlose Kündigung genannt wird. Bei der außerordentlichen Kündigung wird auf eine Kündigungsfrist verzichtet, daher kann diese nur aus bestimmten Gründen, wie zum Beispiel Diebstahl, Arbeitszeitenbetrug oder ähnlich gravierende Vorkommnisse erfolgen. Diese Gründe werden in drei Kategorien eingeteilt:
Personenbedingte Kündigung
Bei dieser Kündigungsart kann der Arbeitnehmer zumeist die Aufgaben aus seinem Arbeitsvertrag nicht mehr wahrnehmen, da ihn physische, psychische oder qualifikationsbezogene Faktoren daran hindern.
Verhaltensbedingte Kündigung
Eine verhaltensbedingte Kündigung kann ausgesprochen werden, wenn der Arbeitnehmer gegen unternehmensinterne Regeln verstoßen hat, Beleidigungen ausgesprochen hat oder anderes dauerhaftes Fehlverhalten gezeigt hat. Dazu zählen auch Zuspätkommen oder Nichterscheinen. Vor einer verhaltensbedingten Kündigung müssen in der Regel offizielle Ermahnungen oder Abmahnungen ausgesprochen werden.
Betriebsbedingte Kündigung
Zwingen kritische Umstände ein Unternehmen zu betriebsbedingten Kündigungen, muss der Arbeitgeber genau begründen, warum die einzelnen Entlassungen notwendig sind. Häufig sind Umstände wie eine Insolvenz, Umstrukturierungen oder Schließungen ganzer Standorte solche Gründe.
Aufbewahrungspflichten für Personalakten – Fristen im Überblick
Arbeitgeber unterliegen zahlreichen Pflichten – eine davon ist die Aufbewahrung von Personalakten über das Ende eines Beschäftigungsverhältnisses hinaus. Was es hinsichtlich der Aufbewahrungspflichten für Personalakten zu beachten gilt.
Die Personalakte spielt im Personalwesen eine wichtige Rolle. In ihr halten Arbeitgeber Informationen zum Beschäftigungsverhältnis schriftlich fest. Neben personenbezogenen Dokumenten und Verträgen enthält die Personalakte meist auch Sozialversicherungs- und Steuerunterlagen sowie die Kopien amtlicher Urkunden. Die Aufbewahrung dient dem Zweck, Arbeitgeber und Arbeitnehmer während des bestehenden Arbeitsverhältnisses abzusichern. Scheidet ein Mitarbeiter aus dem Unternehmen aus, muss der Arbeitgeber die Daten datenschutzkonform archivieren – doch für wie lange eigentlich? Dieser Beitrag fasst zusammen, welche Aufbewahrungspflichten für Personalakten gelten und welche Aufbewahrungsfristen einzuhalten sind.
Aufbewahrungspflichten bei Personalakten
Als Grundregel gilt: Ein Arbeitgeber muss Personalakten so lange aufbewahren, wie ein ausgeschiedener Mitarbeiter arbeitsrechtliche Ansprüche geltend machen könnte. Maßgeblich ist hier die in § 195 BGB festgelegte regelmäßige Verjährungsfrist von drei Jahren. Diese beginnt mit Ablauf des 31. Dezember des Jahres, in welchem der Arbeitsvertrag endet.
Innerhalb der Dreijahresfrist können Ex-Mitarbeiter beispielsweise noch ein Arbeitszeugnis einfordern oder Schadenersatzansprüche stellen. Dementsprechend sollten Arbeitgeber die entsprechenden Dokumente in den Personalakten ehemaliger Beschäftigter nach deren Austritt drei Jahre lang aufbewahren.
Eine einheitliche Aufbewahrungsfrist für sämtliche Unterlagen einer Personalakte gibt es jedoch nicht. Wie lange eine Personalakte aufbewahrt werden muss, hängt somit davon ab, welcher Art die darin enthaltenen Dokumente sind.
Die Aufbewahrungsfristen für bestimmte lohnsteuerrechtlich oder sozialversicherungsrechtlich relevante Dokumente einer Personalakte gehen deutlich über die dreijährige Regelverjährung hinaus.
Steuerrechtliche Aufbewahrungsfristen für Dokumente der Personalakte
Laut Einkommensteuergesetz (EStG) müssen Arbeitgeber dem Finanzamt bei Lohnsteuer-Außenprüfungen Einsicht in die steuerrechtlich relevanten Bestandteile der Personalakten ermöglichen. Hierzu sind im Steuerrecht Aufbewahrungspflichten für Personalakten festgehalten (§ 41 EStG):
- Verdienstabrechnungen sowie die abgerufenen elektronischen Lohnsteuerabzugsmerkmale (ELStAM) und alle anderen Belege für den Lohnsteuerabzug müssen sechs Jahre lang aufbewahrt werden.
- Lohnunterlagen, die für die betriebliche Gewinnermittlung relevant sind, sind zehn Jahre lang aufzubewahren. Dies gilt zum Beispiel für Lohnlisten, Lohnsteuerdokumente und Jahresabschlüsse.
Vor der Entsorgung einer Personalakte sollte daher immer geprüft werden, ob sie steuerrechtlich relevante Lohnunterlagen enthält.
{{box-list-left}}
Sozialversicherungsrechtliche Aufbewahrungsfristen für Personalakten
Auch im Sozialversicherungsrecht finden sich Regelungen zu den Aufbewahrungsfristen für bestimmte Dokumente einer Personalakte:
- Nach dem Sozialgesetzbuch (SGB) müssen Arbeitgeber Lohnnachweise über die Arbeitsstunden und das an den Arbeitnehmer geleistete Entgelt fünf Jahre lang aufbewahren (§ 165 SGB VII).
- Unterlagen, die im Zusammenhang mit der betrieblichen Altersvorsorge relevant sind, müssen sechs Jahre lang zugänglich sein. Diese Sechsjahresfrist gilt, wenn der Versorgungsfall für den Arbeitnehmer während des aktiven Arbeitsverhältnisses eintritt oder bis spätestens sechs Jahre nach der letzten Lohnzahlung. Nimmt der Arbeitnehmer die betriebliche Altersvorsorge erst nach Ablauf dieses Zeitraums in Anspruch, müssen die Dokumente bis dahin aufbewahrt werden. Diese verlängerte Frist kann bis zu 30 Jahre betragen.
Bei der Aufbewahrung und Entsorgung von Personalakten den Datenschutz beachten
Unternehmen müssen die Personalakten ihrer Beschäftigten nach den Vorgaben der Datenschutz-Grundverordnung (DSGVO) sorgfältig aufbewahren und personenbezogene Informationen vor unerlaubtem Zugriff schützen. Die DSGVO verpflichtet Arbeitgeber außerdem dazu, bei der Erhebung personenbezogener Daten den Grundsatz der Datensparsamkeit und -vermeidung zu beachten. Das bedeutet:
Werden personenbezogene Daten für den ursprünglichen Zweck der Datenerhebung nicht mehr gebraucht, muss der Arbeitgeber sie löschen. Das betrifft nach dem Ausscheiden eines Mitarbeiters alle Personaldaten, die nicht aufgrund gesetzlich festgelegter Aufbewahrungsfristen vorzuhalten sind.
Bei der Vernichtung von Personaldaten sollten Arbeitgeber nach der DIN 66399 vorgehen. Sie enthält Richtlinien für die zuverlässige Vernichtung von vertraulichen Daten in Papierform und auf digitalen Speichermedien.
Digitale Personalakte – alle Aufbewahrungsfristen im Blick behalten
Arbeitgeber, die Personalakten noch in Papierform aufbewahren, müssen den Ablauf von Aufbewahrungsfristen allein aufgrund der begrenzten räumlichen Kapazitäten regelmäßig kontrollieren – andernfalls würde das Archiv aus allen Nähten platzen.
Ein manueller Check der unterschiedlichen Fristen für Papierdokumente in der Personalakte erfordert jedoch viel Zeit und Geduld: Schadenersatzansprüche, Steuerprüfungen, Versorgungsansprüche – zur Prüfung der Aufbewahrungsfrist ist jedes Dokument aus dem Archiv zu holen und jeder Sachverhalt zu betrachten.
Der Einsatz einer digitalen Personalakte senkt den Verwaltungsaufwand. Mit der elektronischen Lösung lassen sich aufbewahrungspflichtige Personalunterlagen effizient archivieren und übersichtlich anzeigen. Dies erleichtert es den Benutzern, die verschiedenen Aufbewahrungsfristen im Blick zu behalten. Zudem benötigt eine digitale Personalakte keine Archivstellfläche.
Konjunkturpaket – was Unternehmen jetzt erwartet
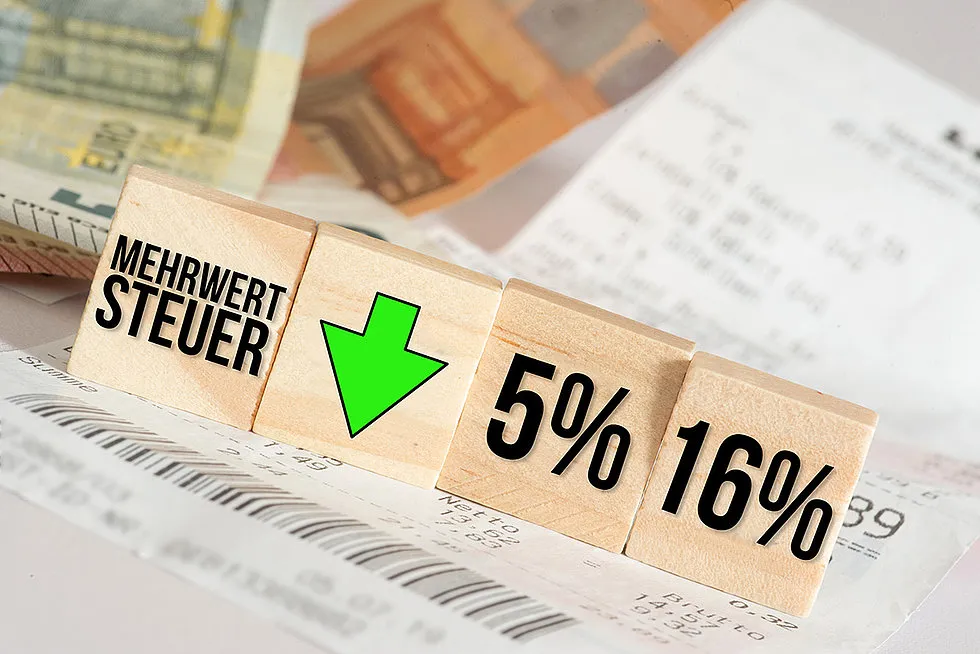
Das milliardenschwere Konjunkturpaket der Bundesregierung soll die Wirtschaft in der Coronakrise wieder anschieben – unter anderem durch eine befristete Mehrwertsteuersenkung. Dieser Blogartikel gibt einen Überblick, welche Hilfen und Änderungen Unternehmer aus dem Konjunkturpaket zu erwarten haben.
Die Coronakrise betrifft alle Unternehmen. Viele leiden unter den Einschränkungen im öffentlichen und wirtschaftlichen Leben. Ganze Branchen kämpfen ums Überleben. Aber auch die Exporte brechen ein, da Lieferungen und Bestellungen aus dem Ausland ausbleiben. Die Bundesregierung schnürte daher Anfang Juni ein 130 Milliarden schweres Konjunkturpaket.
Großzügige Hilfen sollen die Wirtschaft wieder anschieben. Eine befristete Mehrwertsteuersenkung soll den privaten Konsum stimulieren, bereitet aber vielen Buchhaltern und Steuerberatern Kopfschmerzen. Hier ein Überblick über die wichtigsten Hilfen und Änderungen für Unternehmen.
Checkliste: Welche Themen betreffen Ihr Unternehmen?
Welche Punkte aus dem Konjunkturpaket sind für Sie relevant? Diese können Sie mithilfe der folgenden Tabelle identifizieren.
|
Wenn das auf Sie zutrifft … |
… ist dies für Sie interessant |
|---|---|
|
Unternehmen gleich welcher Art |
Mehrwertsteuersenkung auf 16 % bzw. 5 % |
|
Umsatzeinbruch von mindestens 40 % |
Programm für Überbrückungshilfen |
|
Hohe Anlageinvestitionen |
Degressive Abschreibung |
|
Absehbarer Verlust 2020 |
Verlustrücktrag |
|
Importeur |
Verschobene Einfuhrumsatzsteuer |
|
Ausbilder |
Förderung für ausbildende Betriebe |
|
Automotive-Branche |
Investitionsförderung für Automobilbranche |
|
Frachtführer, Handwerker, Fuhrparkbetreiber |
Förderung der E-Mobilität |
|
Telekommunikationsbranche |
5G und Netztechnologien |
|
Hardware- oder Software-Lieferant |
Digitalisierung von öffentlichen Institutionen |
|
Baubranche |
Ausbau und energetische Sanierung von kommunalen Gebäuden |
|
Forschende Unternehmen |
Forschung und Wissenschaft |
|
Hersteller von medizinischen Gütern |
Inländische medizinische Güter Beschleunigtes und vereinfachtes Vergaberecht |
|
Auftragnehmer der öffentlichen Hand |
Beschleunigtes und vereinfachtes Vergaberecht |
|
Personengesellschaft |
Option zur Körperschaftssteuer |
|
Drohende Insolvenz |
Vorinsolvenzliches Restrukturierungsverfahren |
Mehrwertsteuersenkung
Für Leistungen, die vom 1. Juli 2020 bis 31. Dezember 2020 erbracht werden, senkt die Bundesregierung die Umsatzsteuer, umgangssprachlich auch Mehrwertsteuer genannt. Der volle Steuersatz fällt von 19 Prozent auf 16 Prozent, der reduzierte von 7 Prozent auf 5 Prozent. Verbraucher sollen dadurch zu mehr Konsum angeregt werden.
Die Wirtschaft ist über die Mehrwertsteuer-Senkung „not amused“. Unternehmen leiten die Steuer ja nur durch. Sie haben durch die Senkung keinen Vorteil, sondern nur einen enormen administrativen Aufwand. Dieser ist umso höher, je weiter die Rechnungsstellung, das Leistungsdatum und die Buchung des Umsatzes auseinanderliegen. Welches Leistungsdatum, das heißt, welcher Mehrwertsteuersatz einem Umsatz zugrundeliegt, lässt sich nicht immer so genau sagen. Denken Sie zum Beispiel an Abschlagszahlungen, Gutscheine, Reisen. Oder an Verträge, Abonnements, Dauerbuchungen.
Kurzarbeitergeld
Schon seit März 2020 bewährt sich das Kurzarbeitergeld in der Corona-Krise. Es rettet Arbeitsplätze und bewahrt Unternehmen vor dem Ruin. Die Bundesregierung plant eine verlässliche Regelung auch über den 31. Dezember 2020 hinaus. Sie hat für den Monat September 2020 neue Beschlüsse angekündigt, weil die Entwicklung der Pandemie erst abgewartet werden soll.
Programm für Überbrückungshilfen
Der Bund zahlt 25 Milliarden Euro „Überbrückungshilfe für kleine und mittelständische Unternehmen, die ihren Geschäftsbetrieb im Zuge der Coronakrise ganz oder zu wesentlichen Teilen einstellen müssen“. Besonders betroffen sind Hotellerie, Gastronomie, Event-Industrie und Tourismusbranche, aber das Konjunkturpaket stellt Hilfen steht auch für andere Firmen sowie für gemeinnützige Organisationen bereit.
Bedingungen für die Überbrückungshilfe
Unter folgenden Bedingungen trägt der Bund einen Anteil an Ihren Fixkosten für die Monate Juni bis August 2020:
- Bei einem Umsatzeinbruch von mehr als 70 Prozent werden 80 Prozent der Fixkosten erstattet.
- Bei einem Umsatzeinbruch von 50 bis 70 Prozent werden 50 Prozent der Fixkosten erstattet.
- Bei einem Umsatzeinbruch von 40 bis unter 50 Prozent werden 40 Prozent der Fixkosten erstattet.
Liegt der Umsatz im Fördermonat bei mindestens 60 Prozent des Vorjahresmonats, gibt es für diesen Monat keine Förderung. Berechnungsgrundlage ist also der Wert der einzelnen Monate und kein Drei-Monats-Durchschnitt. So steht es in einem Eckpunktepapier des Bundesfinanzministeriums (BMF) zu den Überbrückungshilfen (Änderungen vorbehalten!).
Die Überbrückungshilfe ist steuerbar und überzahlte Beträge müssen zurückerstattet werden. Unternehmen, die jetzt insolvent werden oder bis zum 31. August 2020 ihren Betrieb einstellen, erhalten keine Überbrückungshilfe.
Wer bekommt wie viel?
Die maximale Förderung für die drei Monate von März bis Mai 2020 beträgt 150.000 Euro. Bei Unternehmen mit bis zu fünf Beschäftigten beträgt die maximale Förderung 9.000 Euro, bei bis zu zehn Beschäftigten 15.000 Euro.
Die Antragsfrist endet am 31. August 2020 und die Auszahlungsfrist am 30. November 2020. Antragsformulare und konkrete Umsetzungstipps existieren zum jetzigen Zeitpunkt, Ende Juni 2020, noch nicht. Bitte sprechen Sie diesbezüglich Ihren Steuerberater an.
Degressive Abschreibung
Industriebetriebe dürfen Maschinen und Anlagen in den Steuerjahren 2020 und 2021 degressiv abschreiben. Bewegliche Wirtschaftsgüter des Anlagevermögens können Sie mit dem zweieinhalbfachen der gegenwärtigen AfA absetzen. Maximal 25 Prozent pro Jahr darf die Abschreibung eines solchen Investitionsguts betragen. Das soll Unternehmen einen Investitionsanreiz geben und ihre Liquidität verbessern.
Verlustrücktrag
Sie können sich Steuervorauszahlungen aus 2019 zurückholen, wenn Ihrem Unternehmen 2020 Corona-bedingt ein Verlust droht. Normalerweise könnten Sie Ihren Verlust erst Ende 2020 per BWA ermitteln. Diesen würden Sie mit den Gewinnen des Vorjahres verrechnen; das nennt man einen Verlustrücktrag. Sie bekämen Ihre Steuervorauszahlungen zurück, allerdings erst 2021. Das ist für zahlreiche gebeutelte Betriebe viel zu spät.
Also erlaubt Ihnen die Koalition, Ihren Verlust 2020 zu schätzen und schon aufgrund dieser Schätzung mit den Gewinnen des Vorjahres zu verrechnen. Sie dürfen den Rücktrag in der Steuererklärung für 2019 als Corona-Rücklage steuerwirksam einsetzen und bekommen die überzahlten Vorauszahlungen jetzt schon erstattet.
Die Berechnungen und Prognosen müssen von einem Steuerberater oder Wirtschaftsprüfer testiert sein. Die Corona-Rücklage muss bis Ende 2022 aufgelöst werden. Und wenn Ihre Prognose nicht stimmt und Sie mehr erwirtschaften als gedacht, müssen Sie die Erstattung zurückerstatten.
Verschobene Einfuhrumsatzsteuer
Importierende Unternehmen profitieren von der Regelung, dass die Fälligkeit der Einfuhrumsatzsteuer auf den 26. des Folgemonats verschoben wird. Deutsche Unternehmen sollen dadurch fünf Milliarden Euro mehr Liquidität bekommen und mit Unternehmen im übrigen Europa gleichgestellt werden.
Förderung für ausbildende Betriebe
Das Konjunkturpaket enthält einen Schutzschirm, der die Ausbildung der jungen Generation sicherstellen soll. Ausbildende Betriebe bekommen für jeden neuen Ausbildungsvertrag:
- 2.000 Euro, wenn ein vorhandener Ausbildungsplatz neu besetzt wird
- 3.000 Euro, wenn ein neuer, zusätzlicher Ausbildungsplatz geschaffen wird
Wenn Sie Azubis von Betrieben übernehmen, die die Ausbildung nicht beenden können, erhalten Sie eine Übernahmeprämie.
Investitionsförderung für die Automobilbranche
In den Jahren 2020 und 2021 fördert der Bund Zukunftsinvestitionen in der Automobilindustrie mit einem Bonus-Programm. Davon profitieren Zulieferbetriebe Automotive-Branche, die innovative Technologien, Verfahren und Anlagen liefern. Eine Milliarde Euro steckt der Bund die Forschung und Entwicklung für transformationsrelevante Innovationen und neue regionale Innovationscluster.
Förderung der E-Mobilität
Spediteure, Logistiker, Taxi-Unternehmen, Handwerker, sie alle können Fördergeld für eine Modernisierung ihrer Flotten bekommen. Voraussetzung: Sie rüsten auf Elektromobilität um.
Innovationsprämie für E-Autos
Wenn Sie einen elektrisch betriebenen Dienstwagen oder ein Nutzfahrzeug für bis zu 40.000 Euro kaufen, subventioniert der Bund dies jetzt mit 6.000 Euro statt wie bisher nur mit 3.000 Euro. Diese Innovationsprämie ist zunächst bis zum 31. Dezember 2021 befristet.
Flottenaustauschprogramme
Handwerker und KMU dürfen sich über ein Flottenaustauschprogramm freuen. Die Förderung der Anschaffung von Elektronutzfahrzeugen bis 7,5 Tonnen wird zeitnah umgesetzt.
Auch für Elektro-Busse, LKW und die notwendige Lade-Infrastruktur gibt es bis Ende 2021 Subventionen. Der Austausch alter Euro-3- bis Euro-5-Fahrzeuge gegen neue Euro-6-Fahrzeuge soll den emissionsarmen Schwerlastverkehr und klimafreundlichere Antriebe europaweit fördern.
5G und Netztechnologien
Die Bundesrepublik Deutschland will bei 5G und später auch 6G eine global führende Rolle spielen. Das soll die digitale Souveränität und die Innovationskraft Deutschlands stärken. Mit zwei Milliarden Euro will die Koalition Unternehmen stärken, die neue softwaregesteuerte Netztechnologien entwickeln und erproben. Die Bundesregierung will zudem in Europa eine einheitliche Regulierung und die Interoperabilität der Netzkomponenten voranbringen.
Digitalisierung von öffentlichen Institutionen
Mit dem Konjunkturpaket geht über die öffentlichen Verwaltungen ein Geldsegen nieder. Das Ziel ist ehrgeizig: Die Behörden sollen in puncto Digitalisierung im 21. Jahrhundert ankommen.
- Digitalisierungsvorhaben in der Verwaltung, Sicherheit und Rüstung werden mit zehn Milliarden Euro gefördert.
- Bund, Länder und Kommunen sind nach dem Onlinezugangsgesetz verpflichtet, ihre Verwaltungsleistungen bis Ende 2022 digital, d. h. online, zur Verfügung zu stellen. Der Bund fördert die Umsetzung dieser Vorgabe mit drei Milliarden Euro.
- Das Smart-Cities-Programm wird um 500 Millionen Euro aufgestockt, um auch Kommunen zu bedienen, die bisher noch leer ausgingen.
Die Fördermilliarden für Digitalisierung nützen mittelbar auch Softwareherstellern, Hardware-Händlern und Schulungsanbietern. Die gestiegene Nachfrage dürfte ihnen einige Aufträge bescheren.
Ausbau und energetische Sanierung von kommunalen Gebäuden
Die mageren Jahre sind in öffentlichen Einrichtungen vorbei, wenn man dem Konjunkturpaket trauen kann. Schulen, Kitas und Krankenhäuser sollen ausgebaut, saniert und digitalisiert werden.
Wenn Ihr Unternehmen hier tätig ist, können die Fördermilliarden auch Ihre Auftragsbücher füllen. Das ist geplant:
- Das „Zukunftsprogramm Krankenhäuser“ fördert Investitionen in Kliniken
- Gesundheitsämter bekommen Geld für Hard- und Software, zur Verbesserung des Meldewesens und für IT- und Kommunikationslösungen.
- Das Investitionsprogramm für den Ausbau von Ganztagsschulen und Ganztagesbetreuung wird beschleunigt. Länder, die 2020/2021 Mittel für Investitionen abrufen, erhalten die entsprechende Summe in den späteren Jahren der Laufzeit zusätzlich.
- Der Kapazitätsausbau in Kindergärten, Kitas und Krippen wird 2020 und 2021 mit einer Milliarde Euro zusätzlich gefördert.
- Der Bund stockt 2020 und 2021 die Förderprogramme zur energetischen Sanierung kommunaler Gebäude auf.
- Er legt außerdem ein Programm für Klimaanpassungsmaßnahmen in sozialen Einrichtungen auf.
Diese Förderungen kommen in Form von Aufträgen mittelbar auch Anbietern von Klima- und Gebäudetechnik zugute.
Forschung und Wissenschaft
Die Koalition schafft mit dem Konjunkturpaket Anreize, damit Unternehmen trotz der Coronakrise weiter in Forschung und Entwicklung investieren.
- Die steuerliche Forschungszulage wird von Anfang 2020 (rückwirkend) bis Ende 2025 auf maximal vier Millionen Euro Bemessungsgrundlage je Unternehmen gewährt.
- Die geplanten Investitionen bis 2025 in Künstliche Intelligenz (KI) werden von drei auf fünf Milliarden Euro erhöht, um ein wettbewerbsfähiges europäisches KI-Netzwerk zu schaffen.
- Der Bund unterstützt die großen außeruniversitären Forschungsorganisationen mit jeweils einem Fonds. Daraus erhalten erfolgversprechende Projekte von Firmen, die besonders von Corona betroffen sind, eine Ersatzfinanzierung. Das soll den Abbruch der Forschungsarbeiten verhindern.
Inländische medizinische Güter
Der Bund will medizinische Schutzausrüstung, Medikamentenwirkstoffe und Impfstoffe in Zukunft verstärkt in Deutschland fertigen lassen. Das soll die Unabhängigkeit von Lieferungen aus Schwellenländern stärken. Mit dem Konjunkturpaket wird daher ein Programm zur Förderung der flexiblen und im Falle einer Epidemie skalierbaren inländischen Produktion wichtiger Arzneimittel und Medizinprodukte aufgelegt.
Beschleunigtes und vereinfachtes Vergaberecht
Die Koalition vereinfacht temporär das Vergaberecht, damit aus den Fördergeldern schnell Investitionen werden. Die Vergabefristen bei EU-Vergabeverfahren werden verkürzt und die Schwellenwerte für beschränkte Ausschreibungen und freihändige Vergaben in Deutschland angepasst.
Option zur Körperschaftssteuer
Personengesellschaften erhalten die Möglichkeit, sich als Kapitalgesellschaften besteuern zu lassen. Die Bundesregierung hebt zudem den Ermäßigungsfaktor bei Einkünften aus Gewerbebetrieb auf das Vierfache des Gewerbesteuer-Messbetrags an.
Diese Maßnahmen werden über eine Modernisierung des Körperschaftssteuerrechts eingeführt. Sie sollen die Wettbewerbsfähigkeit von Personengesellschaften stärken. Sollten Sie erwägen, für die Besteuerung als Kapitalgesellschaft zu optieren, so besprechen Sie dies am besten mit Ihrem Steuerberater.
Vorinsolvenzliches Restrukturierungsverfahren
Für Unternehmen, die durch Corona ohne eigenes Verschulden ins Trudeln geraten, wird ein vorinsolvenzliches Restrukturierungsverfahren eingeführt werden. Für den schnellen Neustart nach einer Insolvenz verkürzt die Koalition das Entschuldungsverfahren für natürliche Personen auf drei Jahre.