Blog

Arbeitsrecht

Aktuelle Urteile und Regeln im Arbeitsrecht – verständlich erklärt und direkt anwendbar.
Kündigungsschreiben: Wie schreibe ich eine Kündigung richtig?
HR & Payroll

Kündigungsschreiben: Wie schreibe ich eine Kündigung richtig?

Kündigungsschreiben und ihre Kniffe: Was sollten Sie unbedingt beachten, wo lauern Stolpersteine und was sollten Sie definitiv vermeiden? Wir beleuchten das Thema und geben konkrete Tipps!

5 Min. Lesezeit

Kündigung des Arbeitsvertrags: Das gehört in das Kündigungsschreiben

Ein Kündigungsschreiben muss nicht zwingend lang sein, es sollten jedoch einige Punkte enthalten sein, damit die Kündigung wirksam wird und rechtlich einwandfrei ist. Diese Vorgaben gelten für Arbeitgeber- und Arbeitnehmerseite.

  • Adressat und Absender
    Hier muss exakt dokumentiert werden, wer wem kündigt. Am besten auch auf eine passende Schriftform und die richtige Anrede achten.
  • Datum des Schreibens für den Zeitpunkt der Kündigung
    Das Datum ist ausschlaggebend für die Wahrung der Kündigungsfrist. Üblicherweise wird zum Monatsende gekündigt, das heißt bei einer vierwöchigen Kündigungsfrist sollte dies spätestens vier Wochen vor dem Ende des Monats erfolgen. Es ist auch möglich, mehrere Monate vorher zu kündigen, somit haben beide Parteien mehr Zeit, die Stelle neu zu besetzen oder eine neue Stelle zu suchen. Das Datum des Kündigungsschreibens oben rechts muss daher zum Datum des Endes der Beschäftigung passen.
  • Zustellung der Kündigung durch den Arbeitgeber
    Zur Sicherheit empfiehlt es sich für Arbeitgeber hier den Beendigungszeitpunkt immer auch zusätzlich zum nächstmöglichen Zeitpunkt auszusprechen. Außerdem sollte die Kündigung nicht auf den letzten Drücker zugestellt werden, damit der Arbeitnehmer noch Zeit hat, das Schreiben zur Kenntnis zu nehmen. Damit der Arbeitnehmer später nicht bestreiten kann, dass das Kündigungsschreiben fristgerecht zugestellt wurde, empfiehlt es sich, sich den Erhalt schriftlich bestätigen zu lassen. Dafür kann eine Kopie des Original-Kündigungsschreibens verwendet werden, auf dem der Arbeitnehmer unterschreibt.
  • Betreff, der Kündigung als Begriff enthält
    Der Betreff darf keinen Zweifel über den Inhalt des Dokuments zulassen. Auch Daten wie die Personalnummer oder das Datum des Arbeitsvertrages dürfen nicht fehlen.
  • Zusicherung eines Arbeitszeugnisses
    Jeder Arbeitnehmer hat Anspruch auf ein qualifiziertes Arbeitszeugnis. Optional kann ein kurzer Satz angefügt werden, der ein solches zusichert - so zum Beispiel: “Ein qualifiziertes Arbeitszeugnis erhalten Sie innerhalb von 14 Tagen nach Ihrem Austritt aus unserem Unternehmen.”
  • Grüße / Höflichkeitsfloskel am Ende
    Eine Danksagung oder Ähnliches ist keine Pflicht, macht jedoch einen positiven Eindruck. Ein Beispiel wäre: “Für Ihren Einsatz in der Vergangenheit möchten wir uns herzlich bedanken und bedauern den nun nötigen Schritt sehr. Wir wünschen Ihnen daher für die Zukunft weiterhin alles Gute.” So wird auch bei der Kündigung Größe gezeigt.
  • Unterschrift des Verfassers
    Jedes Kündigungsschreiben muss zwingend handschriftlich unterschrieben werden, da es sonst keine Gültigkeit hat. Bei Kündigungsschreiben des Arbeitgebers sollte der Arbeitgeber oder ein Vertretungsberechtigter unterschreiben.

Erklärungen zu einer Freistellung des Arbeitnehmers durch den Arbeitgeber gehören nicht in das Kündigungsschreiben. Entsprechende Mitteilungen sollten immer in einem separaten Schreiben überbracht werden.

Die verschiedenen Arten von Kündigungsschreiben in Deutschland

In Deutschland unterscheidet man zwei Kündigungsformen: Die Eigenkündigung durch den Arbeitnehmer und die Fremdkündigung durch den Arbeitgeber. Weiterhin gibt es die ordentliche Kündigung und die außerordentliche Kündigung, die auch fristlose Kündigung genannt wird. Bei der außerordentlichen Kündigung wird auf eine Kündigungsfrist verzichtet, daher kann diese nur aus bestimmten Gründen, wie zum Beispiel Diebstahl, Arbeitszeitenbetrug oder ähnlich gravierende Vorkommnisse erfolgen. Diese Gründe werden in drei Kategorien eingeteilt:

Personenbedingte Kündigung

Bei dieser Kündigungsart kann der Arbeitnehmer zumeist die Aufgaben aus seinem Arbeitsvertrag nicht mehr wahrnehmen, da ihn physische, psychische oder qualifikationsbezogene Faktoren daran hindern.

Verhaltensbedingte Kündigung

Eine verhaltensbedingte Kündigung kann ausgesprochen werden, wenn der Arbeitnehmer gegen unternehmensinterne Regeln verstoßen hat, Beleidigungen ausgesprochen hat oder anderes dauerhaftes Fehlverhalten gezeigt hat. Dazu zählen auch Zuspätkommen oder Nichterscheinen. Vor einer verhaltensbedingten Kündigung müssen in der Regel offizielle Ermahnungen oder Abmahnungen ausgesprochen werden.

Betriebsbedingte Kündigung

Zwingen kritische Umstände ein Unternehmen zu betriebsbedingten Kündigungen, muss der Arbeitgeber genau begründen, warum die einzelnen Entlassungen notwendig sind. Häufig sind Umstände wie eine Insolvenz, Umstrukturierungen oder Schließungen ganzer Standorte solche Gründe.

Aufbewahrungspflichten für Personalakten – Fristen im Überblick
HR & Payroll

Aufbewahrungspflichten für Personalakten – Fristen im Überblick

Arbeitgeber unterliegen zahlreichen Pflichten – eine davon ist die Aufbewahrung von Personalakten über das Ende eines Beschäftigungsverhältnisses hinaus. Was es hinsichtlich der Aufbewahrungspflichten für Personalakten zu beachten gilt.

5 Min. Lesezeit

Die Personalakte spielt im Personalwesen eine wichtige Rolle. In ihr halten Arbeitgeber Informationen zum Beschäftigungsverhältnis schriftlich fest. Neben personenbezogenen Dokumenten und Verträgen enthält die Personalakte meist auch Sozialversicherungs- und Steuerunterlagen sowie die Kopien amtlicher Urkunden. Die Aufbewahrung dient dem Zweck, Arbeitgeber und Arbeitnehmer während des bestehenden Arbeitsverhältnisses abzusichern. Scheidet ein Mitarbeiter aus dem Unternehmen aus, muss der Arbeitgeber die Daten datenschutzkonform archivieren – doch für wie lange eigentlich? Dieser Beitrag fasst zusammen, welche Aufbewahrungspflichten für Personalakten gelten und welche Aufbewahrungsfristen einzuhalten sind.

Aufbewahrungspflichten bei Personalakten

Als Grundregel gilt: Ein Arbeitgeber muss Personalakten so lange aufbewahren, wie ein ausgeschiedener Mitarbeiter arbeitsrechtliche Ansprüche geltend machen könnte. Maßgeblich ist hier die in § 195 BGB festgelegte regelmäßige Verjährungsfrist von drei Jahren. Diese beginnt mit Ablauf des 31. Dezember des Jahres, in welchem der Arbeitsvertrag endet.

Innerhalb der Dreijahresfrist können Ex-Mitarbeiter beispielsweise noch ein Arbeitszeugnis einfordern oder Schadenersatzansprüche stellen. Dementsprechend sollten Arbeitgeber die entsprechenden Dokumente in den Personalakten ehemaliger Beschäftigter nach deren Austritt drei Jahre lang aufbewahren.

Eine einheitliche Aufbewahrungsfrist für sämtliche Unterlagen einer Personalakte gibt es jedoch nicht. Wie lange eine Personalakte aufbewahrt werden muss, hängt somit davon ab, welcher Art die darin enthaltenen Dokumente sind.

Die Aufbewahrungsfristen für bestimmte lohnsteuerrechtlich oder sozialversicherungsrechtlich relevante Dokumente einer Personalakte gehen deutlich über die dreijährige Regelverjährung hinaus.

Steuerrechtliche Aufbewahrungsfristen für Dokumente der Personalakte

Laut Einkommensteuergesetz (EStG) müssen Arbeitgeber dem Finanzamt bei Lohnsteuer-Außenprüfungen Einsicht in die steuerrechtlich relevanten Bestandteile der Personalakten ermöglichen. Hierzu sind im Steuerrecht Aufbewahrungspflichten für Personalakten festgehalten (§ 41 EStG):

  • Verdienstabrechnungen sowie die abgerufenen elektronischen Lohnsteuerabzugsmerkmale (ELStAM) und alle anderen Belege für den Lohnsteuerabzug müssen sechs Jahre lang aufbewahrt werden.
  • Lohnunterlagen, die für die betriebliche Gewinnermittlung relevant sind, sind zehn Jahre lang aufzubewahren. Dies gilt zum Beispiel für Lohnlisten, Lohnsteuerdokumente und Jahresabschlüsse.

Vor der Entsorgung einer Personalakte sollte daher immer geprüft werden, ob sie steuerrechtlich relevante Lohnunterlagen enthält.

{{box-list-left}}

Sozialversicherungsrechtliche Aufbewahrungsfristen für Personalakten

Auch im Sozialversicherungsrecht finden sich Regelungen zu den Aufbewahrungsfristen für bestimmte Dokumente einer Personalakte:

  • Nach dem Sozialgesetzbuch (SGB) müssen Arbeitgeber Lohnnachweise über die Arbeitsstunden und das an den Arbeitnehmer geleistete Entgelt fünf Jahre lang aufbewahren (§ 165 SGB VII).
  • Unterlagen, die im Zusammenhang mit der betrieblichen Altersvorsorge relevant sind, müssen sechs Jahre lang zugänglich sein. Diese Sechsjahresfrist gilt, wenn der Versorgungsfall für den Arbeitnehmer während des aktiven Arbeitsverhältnisses eintritt oder bis spätestens sechs Jahre nach der letzten Lohnzahlung. Nimmt der Arbeitnehmer die betriebliche Altersvorsorge erst nach Ablauf dieses Zeitraums in Anspruch, müssen die Dokumente bis dahin aufbewahrt werden. Diese verlängerte Frist kann bis zu 30 Jahre betragen.

Bei der Aufbewahrung und Entsorgung von Personalakten den Datenschutz beachten

Unternehmen müssen die Personalakten ihrer Beschäftigten nach den Vorgaben der Datenschutz-Grundverordnung (DSGVO) sorgfältig aufbewahren und personenbezogene Informationen vor unerlaubtem Zugriff schützen. Die DSGVO verpflichtet Arbeitgeber außerdem dazu, bei der Erhebung personenbezogener Daten den Grundsatz der Datensparsamkeit und -vermeidung zu beachten. Das bedeutet:

Werden personenbezogene Daten für den ursprünglichen Zweck der Datenerhebung nicht mehr gebraucht, muss der Arbeitgeber sie löschen. Das betrifft nach dem Ausscheiden eines Mitarbeiters alle Personaldaten, die nicht aufgrund gesetzlich festgelegter Aufbewahrungsfristen vorzuhalten sind.

Bei der Vernichtung von Personaldaten sollten Arbeitgeber nach der DIN 66399 vorgehen. Sie enthält Richtlinien für die zuverlässige Vernichtung von vertraulichen Daten in Papierform und auf digitalen Speichermedien.

Digitale Personalakte – alle Aufbewahrungsfristen im Blick behalten

Arbeitgeber, die Personalakten noch in Papierform aufbewahren, müssen den Ablauf von Aufbewahrungsfristen allein aufgrund der begrenzten räumlichen Kapazitäten regelmäßig kontrollieren – andernfalls würde das Archiv aus allen Nähten platzen.

Ein manueller Check der unterschiedlichen Fristen für Papierdokumente in der Personalakte erfordert jedoch viel Zeit und Geduld: Schadenersatzansprüche, Steuerprüfungen, Versorgungsansprüche – zur Prüfung der Aufbewahrungsfrist ist jedes Dokument aus dem Archiv zu holen und jeder Sachverhalt zu betrachten.

Der Einsatz einer digitalen Personalakte senkt den Verwaltungsaufwand. Mit der elektronischen Lösung lassen sich aufbewahrungspflichtige Personalunterlagen effizient archivieren und übersichtlich anzeigen. Dies erleichtert es den Benutzern, die verschiedenen Aufbewahrungsfristen im Blick zu behalten. Zudem benötigt eine digitale Personalakte keine Archivstellfläche.

Konjunkturpaket – was Unternehmen jetzt erwartet
HR & Payroll

Konjunkturpaket – was Unternehmen jetzt erwartet

Das milliardenschwere Konjunkturpaket der Bundesregierung soll die Wirtschaft in der Coronakrise wieder anschieben – unter anderem durch eine befristete Mehrwertsteuersenkung. Dieser Blogartikel gibt einen Überblick, welche Hilfen und Änderungen Unternehmer aus dem Konjunkturpaket zu erwarten haben.

5 Min. Lesezeit

Die Coronakrise betrifft alle Unternehmen. Viele leiden unter den Einschränkungen im öffentlichen und wirtschaftlichen Leben. Ganze Branchen kämpfen ums Überleben. Aber auch die Exporte brechen ein, da Lieferungen und Bestellungen aus dem Ausland ausbleiben. Die Bundesregierung schnürte daher Anfang Juni ein 130 Milliarden schweres Konjunkturpaket.

Großzügige Hilfen sollen die Wirtschaft wieder anschieben. Eine befristete Mehrwertsteuersenkung soll den privaten Konsum stimulieren, bereitet aber vielen Buchhaltern und Steuerberatern Kopfschmerzen. Hier ein Überblick über die wichtigsten Hilfen und Änderungen für Unternehmen.

Checkliste: Welche Themen betreffen Ihr Unternehmen?

Welche Punkte aus dem Konjunkturpaket sind für Sie relevant? Diese können Sie mithilfe der folgenden Tabelle identifizieren.

Wenn das auf Sie zutrifft …

… ist dies für Sie interessant

Unternehmen gleich welcher Art

Mehrwertsteuersenkung auf 16 % bzw. 5 %
Kurzarbeitergeld (Kug)

Umsatzeinbruch von mindestens 40 %

Programm für Überbrückungshilfen

Hohe Anlageinvestitionen

Degressive Abschreibung

Absehbarer Verlust 2020

Verlustrücktrag

Importeur

Verschobene Einfuhrumsatzsteuer

Ausbilder

Förderung für ausbildende Betriebe

Automotive-Branche

Investitionsförderung für Automobilbranche

Frachtführer, Handwerker, Fuhrparkbetreiber

Förderung der E-Mobilität

Telekommunikationsbranche

5G und Netztechnologien

Hardware- oder Software-Lieferant

Digitalisierung von öffentlichen Institutionen

Baubranche

Ausbau und energetische Sanierung von kommunalen Gebäuden

Forschende Unternehmen

Forschung und Wissenschaft

Hersteller von medizinischen Gütern

Inländische medizinische Güter Beschleunigtes und vereinfachtes Vergaberecht

Auftragnehmer der öffentlichen Hand

Beschleunigtes und vereinfachtes Vergaberecht

Personengesellschaft

Option zur Körperschaftssteuer

Drohende Insolvenz

Vorinsolvenzliches Restrukturierungsverfahren

Mehrwertsteuersenkung

Für Leistungen, die vom 1. Juli 2020 bis 31. Dezember 2020 erbracht werden, senkt die Bundesregierung die Umsatzsteuer, umgangssprachlich auch Mehrwertsteuer genannt. Der volle Steuersatz fällt von 19 Prozent auf 16 Prozent, der reduzierte von 7 Prozent auf 5 Prozent. Verbraucher sollen dadurch zu mehr Konsum angeregt werden.

Die Wirtschaft ist über die Mehrwertsteuer-Senkung „not amused“. Unternehmen leiten die Steuer ja nur durch. Sie haben durch die Senkung keinen Vorteil, sondern nur einen enormen administrativen Aufwand. Dieser ist umso höher, je weiter die Rechnungsstellung, das Leistungsdatum und die Buchung des Umsatzes auseinanderliegen. Welches Leistungsdatum, das heißt, welcher Mehrwertsteuersatz einem Umsatz zugrundeliegt, lässt sich nicht immer so genau sagen. Denken Sie zum Beispiel an Abschlagszahlungen, Gutscheine, Reisen. Oder an Verträge, Abonnements, Dauerbuchungen.

Kurzarbeitergeld

Schon seit März 2020 bewährt sich das Kurzarbeitergeld in der Corona-Krise. Es rettet Arbeitsplätze und bewahrt Unternehmen vor dem Ruin. Die Bundesregierung plant eine verlässliche Regelung auch über den 31. Dezember 2020 hinaus. Sie hat für den Monat September 2020 neue Beschlüsse angekündigt, weil die Entwicklung der Pandemie erst abgewartet werden soll.

Programm für Überbrückungshilfen

Der Bund zahlt 25 Milliarden Euro „Überbrückungshilfe für kleine und mittelständische Unternehmen, die ihren Geschäftsbetrieb im Zuge der Coronakrise ganz oder zu wesentlichen Teilen einstellen müssen“. Besonders betroffen sind Hotellerie, Gastronomie, Event-Industrie und Tourismusbranche, aber das Konjunkturpaket stellt Hilfen steht auch für andere Firmen sowie für gemeinnützige Organisationen bereit.

Bedingungen für die Überbrückungshilfe

Unter folgenden Bedingungen trägt der Bund einen Anteil an Ihren Fixkosten für die Monate Juni bis August 2020:

  • Bei einem Umsatzeinbruch von mehr als 70 Prozent werden 80 Prozent der Fixkosten erstattet.
  • Bei einem Umsatzeinbruch von 50 bis 70 Prozent werden 50 Prozent der Fixkosten erstattet.
  • Bei einem Umsatzeinbruch von 40 bis unter 50 Prozent werden 40 Prozent der Fixkosten erstattet.

Liegt der Umsatz im Fördermonat bei mindestens 60 Prozent des Vorjahresmonats, gibt es für diesen Monat keine Förderung. Berechnungsgrundlage ist also der Wert der einzelnen Monate und kein Drei-Monats-Durchschnitt. So steht es in einem Eckpunktepapier des Bundesfinanzministeriums (BMF) zu den Überbrückungshilfen (Änderungen vorbehalten!).

Die Überbrückungshilfe ist steuerbar und überzahlte Beträge müssen zurückerstattet werden. Unternehmen, die jetzt insolvent werden oder bis zum 31. August 2020 ihren Betrieb einstellen, erhalten keine Überbrückungshilfe.

Wer bekommt wie viel?

Die maximale Förderung für die drei Monate von März bis Mai 2020 beträgt 150.000 Euro. Bei Unternehmen mit bis zu fünf Beschäftigten beträgt die maximale Förderung 9.000 Euro, bei bis zu zehn Beschäftigten 15.000 Euro.

Die Antragsfrist endet am 31. August 2020 und die Auszahlungsfrist am 30. November 2020. Antragsformulare und konkrete Umsetzungstipps existieren zum jetzigen Zeitpunkt, Ende Juni 2020, noch nicht. Bitte sprechen Sie diesbezüglich Ihren Steuerberater an.

Degressive Abschreibung

Industriebetriebe dürfen Maschinen und Anlagen in den Steuerjahren 2020 und 2021 degressiv abschreiben. Bewegliche Wirtschaftsgüter des Anlagevermögens können Sie mit dem zweieinhalbfachen der gegenwärtigen AfA absetzen. Maximal 25 Prozent pro Jahr darf die Abschreibung eines solchen Investitionsguts betragen. Das soll Unternehmen einen Investitionsanreiz geben und ihre Liquidität verbessern.

Verlustrücktrag

Sie können sich Steuervorauszahlungen aus 2019 zurückholen, wenn Ihrem Unternehmen 2020 Corona-bedingt ein Verlust droht. Normalerweise könnten Sie Ihren Verlust erst Ende 2020 per BWA ermitteln. Diesen würden Sie mit den Gewinnen des Vorjahres verrechnen; das nennt man einen Verlustrücktrag. Sie bekämen Ihre Steuervorauszahlungen zurück, allerdings erst 2021. Das ist für zahlreiche gebeutelte Betriebe viel zu spät.

Also erlaubt Ihnen die Koalition, Ihren Verlust 2020 zu schätzen und schon aufgrund dieser Schätzung mit den Gewinnen des Vorjahres zu verrechnen. Sie dürfen den Rücktrag in der Steuererklärung für 2019 als Corona-Rücklage steuerwirksam einsetzen und bekommen die überzahlten Vorauszahlungen jetzt schon erstattet.

Die Berechnungen und Prognosen müssen von einem Steuerberater oder Wirtschaftsprüfer testiert sein. Die Corona-Rücklage muss bis Ende 2022 aufgelöst werden. Und wenn Ihre Prognose nicht stimmt und Sie mehr erwirtschaften als gedacht, müssen Sie die Erstattung zurückerstatten.

Verschobene Einfuhrumsatzsteuer

Importierende Unternehmen profitieren von der Regelung, dass die Fälligkeit der Einfuhrumsatzsteuer auf den 26. des Folgemonats verschoben wird. Deutsche Unternehmen sollen dadurch fünf Milliarden Euro mehr Liquidität bekommen und mit Unternehmen im übrigen Europa gleichgestellt werden.

Förderung für ausbildende Betriebe

Das Konjunkturpaket enthält einen Schutzschirm, der die Ausbildung der jungen Generation sicherstellen soll. Ausbildende Betriebe bekommen für jeden neuen Ausbildungsvertrag:

  • 2.000 Euro, wenn ein vorhandener Ausbildungsplatz neu besetzt wird
  • 3.000 Euro, wenn ein neuer, zusätzlicher Ausbildungsplatz geschaffen wird

Wenn Sie Azubis von Betrieben übernehmen, die die Ausbildung nicht beenden können, erhalten Sie eine Übernahmeprämie.

Investitionsförderung für die Automobilbranche

In den Jahren 2020 und 2021 fördert der Bund Zukunftsinvestitionen in der Automobilindustrie mit einem Bonus-Programm. Davon profitieren Zulieferbetriebe Automotive-Branche, die innovative Technologien, Verfahren und Anlagen liefern. Eine Milliarde Euro steckt der Bund die Forschung und Entwicklung für transformationsrelevante Innovationen und neue regionale Innovationscluster.

Förderung der E-Mobilität

Spediteure, Logistiker, Taxi-Unternehmen, Handwerker, sie alle können Fördergeld für eine Modernisierung ihrer Flotten bekommen. Voraussetzung: Sie rüsten auf Elektromobilität um.

Innovationsprämie für E-Autos

Wenn Sie einen elektrisch betriebenen Dienstwagen oder ein Nutzfahrzeug für bis zu 40.000 Euro kaufen, subventioniert der Bund dies jetzt mit 6.000 Euro statt wie bisher nur mit 3.000 Euro. Diese Innovationsprämie ist zunächst bis zum 31. Dezember 2021 befristet.

Flottenaustauschprogramme

Handwerker und KMU dürfen sich über ein Flottenaustauschprogramm freuen. Die Förderung der Anschaffung von Elektronutzfahrzeugen bis 7,5 Tonnen wird zeitnah umgesetzt.

Auch für Elektro-Busse, LKW und die notwendige Lade-Infrastruktur gibt es bis Ende 2021 Subventionen. Der Austausch alter Euro-3- bis Euro-5-Fahrzeuge gegen neue Euro-6-Fahrzeuge soll den emissionsarmen Schwerlastverkehr und klimafreundlichere Antriebe europaweit fördern.

5G und Netztechnologien

Die Bundesrepublik Deutschland will bei 5G und später auch 6G eine global führende Rolle spielen. Das soll die digitale Souveränität und die Innovationskraft Deutschlands stärken. Mit zwei Milliarden Euro will die Koalition Unternehmen stärken, die neue softwaregesteuerte Netztechnologien entwickeln und erproben. Die Bundesregierung will zudem in Europa eine einheitliche Regulierung und die Interoperabilität der Netzkomponenten voranbringen.

Digitalisierung von öffentlichen Institutionen

Mit dem Konjunkturpaket geht über die öffentlichen Verwaltungen ein Geldsegen nieder. Das Ziel ist ehrgeizig: Die Behörden sollen in puncto Digitalisierung im 21. Jahrhundert ankommen.

  • Digitalisierungsvorhaben in der Verwaltung, Sicherheit und Rüstung werden mit zehn Milliarden Euro gefördert.
  • Bund, Länder und Kommunen sind nach dem Onlinezugangsgesetz verpflichtet, ihre Verwaltungsleistungen bis Ende 2022 digital, d. h. online, zur Verfügung zu stellen. Der Bund fördert die Umsetzung dieser Vorgabe mit drei Milliarden Euro.
  • Das Smart-Cities-Programm wird um 500 Millionen Euro aufgestockt, um auch Kommunen zu bedienen, die bisher noch leer ausgingen.

Die Fördermilliarden für Digitalisierung nützen mittelbar auch Softwareherstellern, Hardware-Händlern und Schulungsanbietern. Die gestiegene Nachfrage dürfte ihnen einige Aufträge bescheren.

Ausbau und energetische Sanierung von kommunalen Gebäuden

Die mageren Jahre sind in öffentlichen Einrichtungen vorbei, wenn man dem Konjunkturpaket trauen kann. Schulen, Kitas und Krankenhäuser sollen ausgebaut, saniert und digitalisiert werden.
Wenn Ihr Unternehmen hier tätig ist, können die Fördermilliarden auch Ihre Auftragsbücher füllen. Das ist geplant:

  • Das „Zukunftsprogramm Krankenhäuser“ fördert Investitionen in Kliniken
  • Gesundheitsämter bekommen Geld für Hard- und Software, zur Verbesserung des Meldewesens und für IT- und Kommunikationslösungen.
  • Das Investitionsprogramm für den Ausbau von Ganztagsschulen und Ganztagesbetreuung wird beschleunigt. Länder, die 2020/2021 Mittel für Investitionen abrufen, erhalten die entsprechende Summe in den späteren Jahren der Laufzeit zusätzlich.
  • Der Kapazitätsausbau in Kindergärten, Kitas und Krippen wird 2020 und 2021 mit einer Milliarde Euro zusätzlich gefördert.
  • Der Bund stockt 2020 und 2021 die Förderprogramme zur energetischen Sanierung kommunaler Gebäude auf.
  • Er legt außerdem ein Programm für Klimaanpassungsmaßnahmen in sozialen Einrichtungen auf.

Diese Förderungen kommen in Form von Aufträgen mittelbar auch Anbietern von Klima- und Gebäudetechnik zugute.

Forschung und Wissenschaft

Die Koalition schafft mit dem Konjunkturpaket Anreize, damit Unternehmen trotz der Coronakrise weiter in Forschung und Entwicklung investieren.

  • Die steuerliche Forschungszulage wird von Anfang 2020 (rückwirkend) bis Ende 2025 auf maximal vier Millionen Euro Bemessungsgrundlage je Unternehmen gewährt.
  • Die geplanten Investitionen bis 2025 in Künstliche Intelligenz (KI) werden von drei auf fünf Milliarden Euro erhöht, um ein wettbewerbsfähiges europäisches KI-Netzwerk zu schaffen.
  • Der Bund unterstützt die großen außeruniversitären Forschungsorganisationen mit jeweils einem Fonds. Daraus erhalten erfolgversprechende Projekte von Firmen, die besonders von Corona betroffen sind, eine Ersatzfinanzierung. Das soll den Abbruch der Forschungsarbeiten verhindern.

Inländische medizinische Güter

Der Bund will medizinische Schutzausrüstung, Medikamentenwirkstoffe und Impfstoffe in Zukunft verstärkt in Deutschland fertigen lassen. Das soll die Unabhängigkeit von Lieferungen aus Schwellenländern stärken. Mit dem Konjunkturpaket wird daher ein Programm zur Förderung der flexiblen und im Falle einer Epidemie skalierbaren inländischen Produktion wichtiger Arzneimittel und Medizinprodukte aufgelegt.

Beschleunigtes und vereinfachtes Vergaberecht

Die Koalition vereinfacht temporär das Vergaberecht, damit aus den Fördergeldern schnell Investitionen werden. Die Vergabefristen bei EU-Vergabeverfahren werden verkürzt und die Schwellenwerte für beschränkte Ausschreibungen und freihändige Vergaben in Deutschland angepasst.

Option zur Körperschaftssteuer

Personengesellschaften erhalten die Möglichkeit, sich als Kapitalgesellschaften besteuern zu lassen. Die Bundesregierung hebt zudem den Ermäßigungsfaktor bei Einkünften aus Gewerbebetrieb auf das Vierfache des Gewerbesteuer-Messbetrags an.

Diese Maßnahmen werden über eine Modernisierung des Körperschaftssteuerrechts eingeführt. Sie sollen die Wettbewerbsfähigkeit von Personengesellschaften stärken. Sollten Sie erwägen, für die Besteuerung als Kapitalgesellschaft zu optieren, so besprechen Sie dies am besten mit Ihrem Steuerberater.

Vorinsolvenzliches Restrukturierungsverfahren

Für Unternehmen, die durch Corona ohne eigenes Verschulden ins Trudeln geraten, wird ein vorinsolvenzliches Restrukturierungsverfahren eingeführt werden. Für den schnellen Neustart nach einer Insolvenz verkürzt die Koalition das Entschuldungsverfahren für natürliche Personen auf drei Jahre.

Überstunden: Was müssen Arbeitgeber beachten?
HR & Payroll

Überstunden: Was müssen Arbeitgeber beachten?

Welche rechtlichen Regelungen gelten rund um das Thema Überstunden? Welche Möglichkeiten gibt es arbeitgeberseitig, Überstunden zu umgehen? Wir bringen Licht ins Dunkel.

5 Min. Lesezeit

Was genau sind eigentlich Überstunden?

Unter den Begriff „Überstunden“ fällt die Arbeitszeit, die über die Stunden hinausgeht, die im Arbeits- oder Tarifvertrag mit einem Arbeitnehmer vereinbart wurden. Überstunden können in Zeiten, in denen viel Arbeit anfällt, vom Vorgesetzten angeordnet werden.

Wichtig dabei ist: Ordnet ein Betrieb seinen Mitarbeitern Überstunden an, muss er dennoch dafür Sorge tragen, dass die laut dem Arbeitszeitgesetz höchstens zulässige Arbeitszeit eingehalten wird. Auch die gesetzlich geregelten Ruhezeiten müssen beachtet werden.

Hier gilt: Arbeitnehmer dürfen von Montag bis Samstag maximal 48 Stunden pro Woche arbeiten. Nur in besonders dringlichen Ausnahmefällen dürfen bis zu 60 Stunden pro Woche geleistet werden. Im Rahmen dieser Regelung ist es auch möglich, am Tag bis zu zehn Stunden zu arbeiten. Allerdings muss dann zeitnah ein Freizeitausgleich gewährleistet werden.

Warum entstehen Überstunden?

Gründe für Überstunden gibt es viele:

  • Arbeitnehmern wird ein zu großes Arbeitspensum zugemutet
  • Ein Auftrag fällt umfangreicher aus als erwartet
  • Kollegen fallen krankheitsbedingt aus und Aufgaben müssen aufgeteilt werden

Überstunden sind mit Vor- und Nachteilen verbunden. Betriebe haben durch das Anordnen von Überstunden die Möglichkeit, kurzzeitige Auftragsspitzen abfedern zu können, ohne dafür neue Mitarbeiter einstellen zu müssen. Für Mitarbeiter geht das entweder mit einem höheren Gehalt einher oder mit einem Plus an Freizeit nach der jeweiligen Auftragsspitze. Allerdings sorgen Phasen der Mehrarbeit auch für gesteigerten Stress, was zu Lasten der Gesundheit und Lebensqualität gehen kann.  

Wie gehen Arbeitgeber am besten mit Überstunden um?

Es gibt verschiedene Modelle, wie Arbeitgeber die Überstunden ihrer Mitarbeiter erfassen können. Gerade in den verschiedenen Gewerken des Handwerks ist die „analoge“ Erfassung über Stundenzettel noch weit verbreitet. In Bürogebäuden oder der Industrie kommen hingegen häufig digitale Zeiterfassungssysteme zum Einsatz.

Die Bandbreite reicht von Fingerabdruck-Terminals, Zeiterfassungschips über Weblösungen bis hin zu einer App auf dem Firmen-Smartphone. Manchmal können auch aus Kassensystemen Daten übernommen und automatisiert übertragen werden.

Wichtig ist: Jeder Betrieb braucht künftig ein explizites System zur Arbeitszeiterfassung seiner Mitarbeiter. Dazu hat der Europäische Gerichtshof Arbeitgeber mit seinem Urteil vom 14. Mai 2019 verpflichtet. Sein Votum: Alle Arbeitgeber in allen EU-Staaten müssen die Überstunden ihrer Mitarbeiter erfassen und gesetzeskonforme Pausen- und Ruhezeiten nachweisen.

Arbeitszeiten erfassen – die richtigen Vorkehrungen treffen

Wer noch nicht konsequent alle Arbeitszeiten erfasst, muss also schleunigst dafür sorgen, dass diese künftig dokumentiert werden. Diese sind vier Jahre lang DSGVO-konform aufzubewahren. Und da Überstunden nur erfasst werden können, wenn zuvor auch die reguläre Arbeitszeit ermittelt wurde, ergibt das eine das andere. Die Gestaltung der Umsetzung dieser EU-Richtlinie liegt jedoch bei den einzelnen Ländern – und wie diese aussehen wird, ist aktuell noch offen.

Die Erfassung der Überstunden ist allerdings nur die eine Seite der Medaille. Die Frage ist auch: Wie gehen Unternehmen mit den erfassten Zeiten um? Prinzipiell gibt es verschiedene Wege.

  • Zeitkonten: Manche Unternehmen bieten ihren Mitarbeitern ein Zeitkonto an, auf dem die geleisteten Überstunden erfasst werden. Meist müssen die Überstunden binnen eines Jahres abgefeiert werden.
  • Lebensarbeitszeitkonto: Ein Lebensarbeitszeitkonto ist hingegen ein Langzeitkonto, auf dem Arbeitnehmer die über ihr gesamtes Berufsleben geleistete Mehrarbeit „einzahlen“. Die angesparte Zeit kann genutzt werden, um zum Beispiel früher in Rente zu gehen.
  • Überstunden verfallen lassen: Manche Arbeitgeber vereinbaren mit ihren Mitarbeitern auch eine sogenannte Ausschlussfrist. Darin ist geregelt, ab wann die Ansprüche auf einen Freizeitausgleich für geleistete Überstunden verfallen. Diese Frist muss mindestens drei Monate betragen.

Überstunden und ihre Bedeutung im Kontext einer ausgeglichenen Work-Life-Balance

Zugegeben, Arbeitszeiten und Überstunden angemessen zu dokumentieren, ist aufwändig. Der Gesetzgeber hat für diese Vorgabe aber einen guten Grund. Die Richter begründeten den Beschluss wie folgt: Jeder habe das Grundrecht auf eine Begrenzung der Höchstarbeitszeit und auf tägliche und wöchentliche Ruhezeiten.

Ohne ein System der Arbeitszeiterfassung könne weder die Zahl der geleisteten Arbeitsstunden, noch die Zahl der Überstunden objektiv und verlässlich ermittelt werden. Unterm Strich geht es dabei vor allem um eine Verbesserung der Work Life Balance vieler Arbeitnehmer. Das Ziel ist es also, Mitarbeiter nicht nur produktiver, sondern auch glücklicher und ausgeglichener zu machen. Wenn das mal keine Win-Win-Situation ist.

„Allen Unternehmen in der Corona-Krise schnell und ohne große Prüfung helfen“
HR & Payroll

„Allen Unternehmen in der Corona-Krise schnell und ohne große Prüfung helfen“

Die ökonomischen Folgen der Corona-Krise sind dramatisch. Um das wirtschaftliche Überleben der Unternehmen zu sichern und eine Kettenreaktion zu verhindern, müsse der Staat nun schnell und unbürokratisch helfen, sagt Wirtschaftsforscher Michael Bräuninger. Im Interview äußert sich der Experte zur Verhältnismäßigkeit der Einschränkungen – und dazu, wie es nach einer Aufhebung des Shutdown in Deutschland weitergehen könnte.

5 Min. Lesezeit

Hat es aus Ihrer Sicht als Wirtschaftsforscher eine vergleichbare Situation wie die momentane weltweite Corona-Krise schon einmal gegeben?

Michael Bräuninger: Es ist noch nicht absehbar, wie schwer die Krise am Ende sein wird und wie tief die Wirtschaftsleistung einbricht. In jedem Fall wird der Einbruch gewaltig sein – und er trifft die ganze Welt unvorbereitet und relativ simultan. Das ist eine Gemeinsamkeit mit der Finanz- und Wirtschaftskrise 2008/2009.

Es gibt aber auch große Unterschiede: 2008/2009 war der Ausgangspunkt der Krise ein Crash auf den Immobilienmärkten und dann folgte eine globale Finanzkrise. Vor der gegenwärtigen Corona-Krise war die Wirtschaft hingegen weitgehend gesund. Dann kam es zu dem staatlich verordneten Shutdown.

{{box-list-right}}

Welche Bereiche der Wirtschaft sind von der Corona-Krise besonders betroffen?

Bräuninger: Der massive Einbruch, den wir zurzeit erleben, wird durch den Shutdown hervorgerufen. Betroffen sind Dienstleistungen und Einzelhandel, mit den bekannten Ausnahmen. Das hat natürlich Folgewirkungen: Güter, die nicht verkauft werden, müssen auch nicht produziert werden. Und Konzerte, die nicht stattfinden, müssen nicht organisiert und verwaltet werden. Damit gehen hohe Einkommensverluste einher. Davon sind zunächst die Unternehmen entsprechender Branchen und ihre Beschäftigten betroffen.

Aber auch hier gibt es Folgewirkungen: Unternehmen, die keine Einnahmen haben, können auch keine Miete zahlen und Beschäftigte, die in Kurzarbeit oder schon arbeitslos sind, werden ihre Konsumausgaben einschränken. Zu diesen direkten Effekten kommt jetzt die Schließung von großen Industriebetrieben, wie den Automobilwerken. Hier kommt es über die Wertschöpfungsketten zu noch größeren Verlusten an Produktion, Wertschöpfung und Einkommen.

Wie beurteilen Sie die Reaktionen aus der Politik?

Bräuninger: Um die Krise richtig einzuordnen und die richtigen Maßnahmen zu ergreifen, muss man sich klarmachen, dass die Krise keinen ökonomischen Grund hat, sondern vielmehr staatlich verordnet ist. Deshalb können die staatlichen Maßnahmen auch nicht darauf zielen, die Wirtschaft schnell wieder zu beleben, vielmehr müssen sie das wirtschaftliche Überleben sichern. Die angekündigten Maßnahmen gehen in die richtige Richtung: Arbeitnehmer werden über Kurzarbeitergeld vor Arbeitslosigkeit bewahrt, wodurch ihre finanzielle Lebensgrundlage erhalten wird. Selbstständige und Unternehmer bekommen Kredite und Einkommenszuschüsse.

Wenn die Wirtschaft wieder geöffnet wird, können andere und weitere Maßnahmen nötig sein. Also: Erstmal am Leben halten, dann wiederbeleben. Viele wünschen sich jetzt schon einen klaren Fahrplan, wann es zu dem Übergang kommt. Das ist aber leider nicht möglich, da ja niemand weiß, wann welche Maßnahmen greifen. Ich glaube, es ist in der aktuellen Corona-Krise richtig, nichts anzukündigen, was man nicht halten kann.

Kann es dabei auch zu Mitnahmeeffekten kommen? Werden von den Hilfsmaßnahmen also auch Unternehmen profitieren, deren Probleme eher selbstverschuldet sind?

Bräuninger: Die Corona-Krise trifft zunächst selbstverständlich Unternehmen, die ohnehin in einer Schieflage sind. Insofern wird es immer den Verdacht geben, dass staatliche Hilfsmaßnahmen nicht die wirtschaftlichen Folgen der Coronavirus-Pandemie bekämpfen, sondern Strukturprobleme bei den Unternehmen. Für die genaue Prüfung dieser Frage bleibt aber keine Zeit: Um eine Kettenreaktion zu verhindern, muss allen Unternehmen in der Corona-Krise schnell und ohne große Prüfung geholfen werden.

Sind die Einschränkung und Restriktionen, die die Politik beschlossen hat, aus ihrer Sicht verhältnismäßig gegenüber Menschen und Unternehmen?

Bräuninger: Selbstverständlich hat der Gesundheitsschutz einen sehr hohen Stellenwert, und die drastischen Maßnahmen zur Bekämpfung der Corona-Krise finden in der Bevölkerung überwiegend Zustimmung. Es ist aber die Frage, wie lange wir diese Maßnahmen aushalten. Wir können das Land wohl nicht für ein ganzes Jahr stilllegen und wahrscheinlich auch nicht für viele Monate.

Es gibt aber die Hoffnung, dass die Maßnahmen ausreichend schnell greifen, um einen Kollaps des Gesundheitswesens auf der einen Seite zu verhindern und auf der anderen Seite eine Lockerung der Maßnahmen möglich zu machen, bevor es zum Kollaps der Wirtschaft kommt. In jedem Fall müssen beide Seiten abgewogen werden – auch die Wirtschaft ist zum Überleben notwendig.

Was glauben Sie, wie lange der Krisenmodus anhält und mit welchen volkswirtschaftlichen Auswirkungen wir zu rechnen haben?

Bräuninger: Im ersten Halbjahr 2020 haben wir den tiefen Einbruch. In der Zeit danach könnte es aber eine schnelle Erholung geben. Die Rettungspakete werden ausreichen, das Überleben zu sichern.

Wenn der Shutdown aufgehoben wird, werden alle den Wunsch nach Aktivität verspüren. Die Lieferketten werden zwar noch nicht wie gewohnt funktionieren, da andere Teile der Welt von der Corona-Krise noch länger betroffen sein werden. Aber Unternehmen sind schnell und kreativ: Sie werden neue Lieferketten und Wege aufbauen.

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
HR & Payroll

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung

Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.

5 Min. Lesezeit

Hintergrund der Entgeltbescheinigungsverordnung

Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.

Was sich konkret ändert

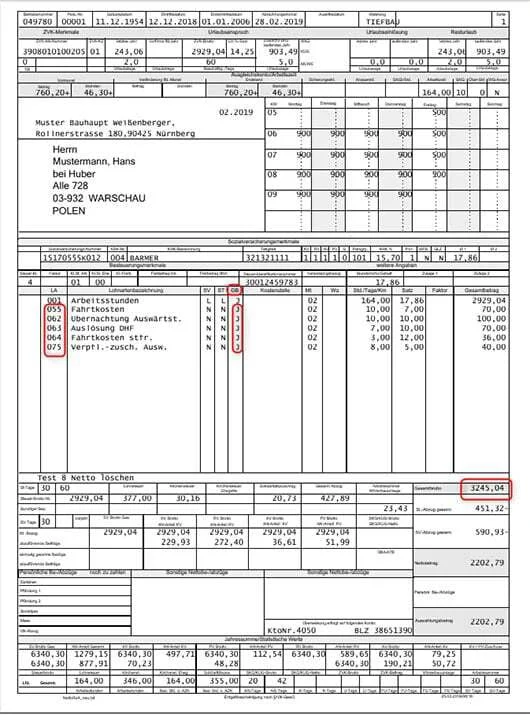
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.

Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.

Beispiel: Darstellung vor und nach der Änderung

Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:

__wf_reserved_inherit
Vorher
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
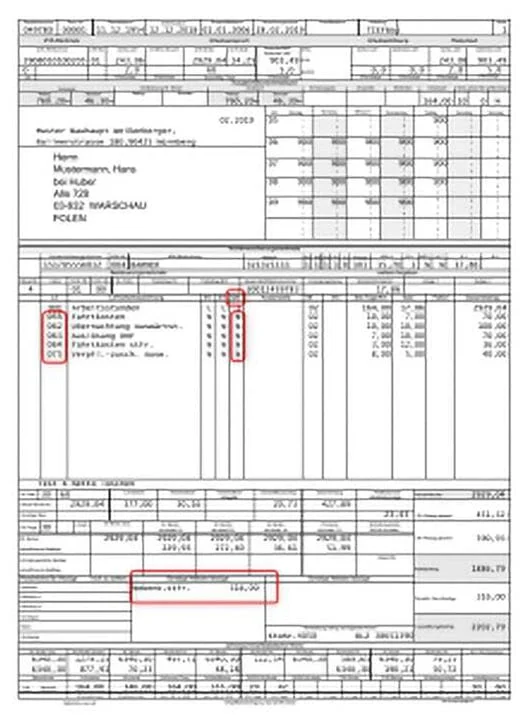
__wf_reserved_inherit
Nachher
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.

Auswirkungen für Betriebe

Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.

Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden.  Bitte beachten Sie: Es geht nur um eine andere Darstellung.  Der Auszahlungsbetrag verändert sich nicht!

Geändertes Nachweisgesetz: Was müssen Arbeitgeber beachten?
HR & Payroll

Geändertes Nachweisgesetz: Was müssen Arbeitgeber beachten?

Das deutsche Nachweisgesetz (NachweisG) verpflichtet Arbeitgeber, die Bedingungen eines Arbeitsvertrags aufzuzeichnen und dem Beschäftigten die Niederschrift auszuhändigen. Zum 1. August 2022 wurde das NachweisG novelliert und um wesentliche Punkte ergänzt. Im Frühjahr 2024 hat der Gesetzgeber nochmals Hand angelegt und sich von allzu strengen Formvorgaben verabschiedet. Die wichtigsten Fragen zum Nachweisgesetz beantworten die Fachanwälte Dr. Volker Vogt und Iven Fischer in diesem Gastbeitrag.

5 Min. Lesezeit

Es war das Thema für viele Arbeitgeber im Sommer 2022 – und es bleibt ein ständiger Begleiter in der arbeitsrechtlichen Beratung: das „neue“ Nachweisgesetz. Nachdem die Gesetzesnovelle zum 1. August 2022 in Kraft getreten war, hat sie einiges durcheinandergewirbelt. Wir stellen hier die wesentlichen Änderungen vor und geben Handlungsempfehlungen für Arbeitgeber. Und wir haben auch Gutes zu berichten: Jedenfalls bei den Formvorgaben ist der Gesetzgeber auf dem Weg, sich von allzu strengen Vorgaben zu verabschieden.

Was regelt das Nachweisgesetz?

Das Nachweisgesetz dient dazu, Arbeitnehmer über die wesentlichen Inhalte des Arbeitsverhältnisses zu informieren. Der Hintergrund dieses Gesetzes ist die EU-Richtlinie über transparente und vorhersehbare Arbeitsbedingungen, besser bekannt als „Arbeitsbedingungen-Richtlinie“.

Ziel dieses europäischen Rechtsaktes ist es, Arbeitnehmer in der immer weiter flexibilisierten Arbeitswelt, die sich mit teilweise prekären Arbeitsverhältnissen zunehmend auf digitalen Plattformen abspielt (sogenannte Gig-Economy), zu stärken. Daher müssen Arbeitgeber ihre Beschäftigten beispielsweise über die Höhe des Arbeitsentgelts, die Pflicht zur Leistung von Überstunden und die Voraussetzungen von deren Anordnung informieren – und zwar bereits bei Abschluss des Arbeitsvertrags, spätestens jedoch, wenn der Arbeitnehmer nachfragt. Hierdurch soll die Transparenz für Arbeitnehmer erhöht werden.

Welche Änderungen im Nachweisgesetz greifen seit August 2022?

Zum 1. August 2022 wurde das Nachweisgesetz, das in anderer Form bereits seit Längerem besteht, erheblich erweitert:

  • Es gelten nun angepasste Informationspflichten des Arbeitgebers.
  • Eine weitere Neuerung sind erheblich verkürzte Fristen zur Vorlage einer Information über die im Gesetz genannten wesentlichen Aspekte des Arbeitsverhältnisses.
  • Auch muss der Arbeitgeber den Arbeitnehmer nun über Änderungen der wesentlichen Vertragsbedingungen schriftlich informieren. Diese Information muss dem Arbeitnehmer spätestens am Tag des Wirksamwerdens der Änderung vorliegen.
  • Zudem droht dem Arbeitgeber nun pro Verstoß gegen das Nachweisgesetz ein Bußgeld in Höhe von bis zu 2.000 Euro.

Über welche Arbeitsbedingungen muss ein Nachweis geführt werden?

Das Nachweisgesetz regelt umfassend, über welche „wesentlichen Vertragsinhalte“ der Arbeitgeber die Arbeitnehmer informieren muss. Hierzu zählen neben Name und Anschrift der Vertragsparteien jetzt auch neue Angaben, wie beispielsweise der Hinweis auf die Kündigungsmodalitäten oder die Art und Weise sowie Fälligkeit und Höhe der einzelnen Gehaltsbestandteile.

Um sich einen ersten Überblick zu verschaffen, empfiehlt sich für Arbeitgeber der Blick in § 2 Nachweisgesetz. Dort wird aufgeführt, welche Informationen zur Verfügung gestellt werden müssen.

{{box-list-left}}

In welcher Form ist der Nachweis vom Arbeitgeber nunmehr zu führen?

Das Nachweisgesetz sah hier seit dem 1. August 2022 strenge Schriftform vor. Dies bedeutete, dass über sämtliche genannten wesentlichen Vertragsinhalte auf einem verkörperten Dokument, welches durch beide Vertragsparteien eigenhändig unterzeichnet wurde, informiert werden musste. Doch hier hat der Gesetzgeber im Frühjahr 2024 auf die berechtigte Kritik an dieser aus der Zeit gefallenen Vorgabe reagiert.

Künftig soll die elektronische Form genügen. Das bedeutet, es genügt eine dauerhaft speicherbare Dokumentation, in der die Person des Erklärenden genannt ist und die auf Wunsch des Mitarbeiters auch ausgedruckt werden können muss. Tinte und Papier braucht künftig also – zum Glück – keiner mehr.

An den zwei Arten der Durchführung (modi operandi), um den Anforderungen des Nachweisgesetzes zu genügen, ändert sich dadurch jedoch nicht viel:

  1. Das Nachweisgesetz lässt es zu, dass über die wesentlichen Vertragsbedingungen via Arbeitsvertrag informiert wird. Dies bietet sich insbesondere bei statischen Arbeitsverhältnissen an. In diesem Fall können die wesentlichen Vertragsbedingungen – von denen im Übrigen einige, wie etwa der Urlaubsanspruch oder die Vergütungshöhe ohnehin arbeitsvertraglich geregelt sein werden – ebenfalls in den Arbeitsvertrag aufgenommen werden. Die gesetzliche Neuerung sorgt nun dafür, dass auch eine schlichte elektronische Vereinbarung – etwa via E-Mail – genügt, um die Vorgaben zu erfüllen.
  2. Für Arbeitsverhältnisses hingegen, die sich häufig ändern oder bei denen sich die Konditionen im Wandel befinden, kann es sich anbieten, die Arbeitsbedingungen in einem gesonderten Informationsblatt aufzunehmen. Hierbei wird künftig die elektronische Form genügen.  Auch haben zahlreiche Arbeitgeber ihre Personalabteilung inzwischen digitalisiert, weshalb Arbeitsverträge inzwischen häufig nur noch elektronisch vorgehalten werden. In diesem Fall könnte dann etwa ein PDF zur Verfügung gestellt werden.

Welche Fristen muss der Arbeitgeber einhalten?

Hier sieht das Nachweisgesetz ein dreistufiges Modell vor:

  • Arbeitnehmer, deren Arbeitsverhältnis nach dem 1. August 2022 aufgenommen wurde, haben hinsichtlich einiger Vertragsinhalte zum Zeitpunkt des Vertragsschlusses, spätestens am Tag der ersten Arbeitsleistung ein Anrecht auf Information über die wesentlichen Vertragsinhalte. Für andere Angaben hat der Arbeitgeber grundsätzlich sieben Kalendertage Zeit.
  • Arbeitnehmer, deren Arbeitsverhältnis bereits vor dem 1. August 2022 bestand, haben hingegen Anspruch auf eine Bereitstellung der wesentlichen Vertragsinhalte nach dem Nachweisgesetz erst dann, wenn sie dies beim Arbeitgeber geltend machen. Hier hat der Arbeitgeber dann sieben Tage Zeit, die entsprechenden schriftlichen Informationen vorzulegen. Dazu wird künftig eine E-Mail ausreichen.
  • Über Änderungen der wesentlichen Vertragsbedingungen im laufenden Arbeitsverhältnis muss der Arbeitgeber spätestens im Zeitpunkt informieren, in dem diese Änderungen in Kraft treten.

Was droht dem Arbeitgeber bei Verstößen gegen das Nachweisgesetz?

Verstöße gegen das Nachweisgesetz können ein Bußgeld von bis zu 2.000 Euro pro Verstoß auslösen. Hierbei ist jedoch einschränkend anzumerken, dass ein Bußgeld nur bei vorsätzlichen Verstößen greift. Dennoch sollten Arbeitgeber die neuen Vorgaben nicht auf die leichte Schulter nehmen. Denn neben der Tatsache, dass etwa im Rahmen einer Betriebsprüfung auch Verstöße gegen das Nachweisgesetz aufgedeckt werden können, stellt es auch einen Wettbewerbsnachteil im Kampf um qualifizierte Arbeitskräfte dar, wenn der Arbeitgeber die entsprechenden Informationen nicht vorhält – die Konkurrenz aber schon.

Fazit

Das Nachweisgesetz hat durch die Neuerungen im Sommer 2022 an Bedeutung gewonnen. Im Zuge der Beratung wird schnell deutlich, dass Arbeitsverträge teilweise arg in die Jahre gekommen sind. Oft können die dort geregelten Inhalte aufgrund von Gesetzes- oder Rechtsprechungsänderungen gar nicht mehr durchgesetzt werden. Insoweit empfiehlt es sich, die Pflichten aus dem Nachweisgesetz zum Anlass für eine generelle Überarbeitung der Musterarbeitsverträge zu nehmen.

{{box-quote-right}}

{{box-list-right}}
Urlaubsanspruch berechnen: Das müssen Sie wissen
HR & Payroll

Urlaubsanspruch berechnen: Das müssen Sie wissen

Urlaubs-Anspruch richtig berechnen will gelernt sein: Worauf musst Du als Arbeitgeber beim gesetzlichen Anspruch auf Urlaub unbedingt achten – und wo finden die häufigsten Stolperfallen beim Urlaubs-Anspruch?

5 Min. Lesezeit

Der Urlaubs-Anspruch der Arbeitnehmer ist gesetzlich geregelt. Doch welchen Anspruch auf Urlaub müssen Ihre Arbeitnehmer laut Vertrag haben? Gibt es gesetzliche Unterschiede zwischen Arbeitern, Angestellten und Auszubildenden? Wie lassen sich unterschiedliche Urlaubs-Ansprüche von Ihnen als Arbeitgeber berechnen? Alles zum Thema Urlaub, Gesetz und Urlaubs-Anspruch erfährst Du in diesem Artikel.

Urlaubsanspruch: Definition

Der Urlaubsanspruch von Arbeitnehmern kann laut Gesetz definiert werden als das Recht auf eine bezahlte Freistellung von der Arbeit. Diese dient der Erholung und dem Erhalt der Leistungsfähigkeit der Arbeitnehmer. Dies soll u.a.vorbeugen, dass Mitarbeiter sich häufig krank melden oder "krank" machen. Die Dauer des Urlaubsanspruchs ist gesetzlich festgelegt und das Urlaubs-Gesetz von Land zu Land unterschiedlich.

  • In Deutschland beträgt der gesetzliche Anspruch auf Urlaub pro Jahr 24 Werktage (ausgehend von 6 Werktagen pro Woche). Realiter erhalten viele Arbeitnehmer in der Regel laut Vertrag allerdings bis zu 30 Urlaubstage innerhalb eines Jahres, was bei einer Fünf-Tage-Woche sechs Wochen bezahltem Urlaub entspricht.
  • In der Schweiz haben Arbeitnehmer hingegen Anspruch auf mindestens vier Wochen bezahlten Urlaub innerhalb eines Jahres.
  • In Österreich haben Arbeitnehmer derweil innerhalb eines Jahres Anspruch auf 25 Tage bezahlten Urlaub bei einer Fünf-Tage-Woche und Anspruch auf 30 Werktage bei einer Sechs-Tage-Woche, so dass diese also auf insgesamt fünf Kalenderwochen Urlaub während eines Jahres kommen.

In allen Ländern gilt der gesetzliche Urlaubs-Anspruch für Festangestellte genauso wie der Anspruch auf Urlaub für Aushilfen, Saisonkräfte, geringfügig Beschäftigte oder Werkstudenten.

Wie wirkt sich ein Urlaubsanspruch auf die Mitarbeiterbindung aus?

Unternehmen sollten nicht unterschätzen, dass sie mit den Urlaubstagen, die sie ihren Mitarbeitern gewähren, ein erhebliches Motivationstool in den Händen halten. Jeder zusätzliche Urlaubstag, der über den gesetzlichen Mindestanspruch hinausgeht, beflügelt nachweislich die Mitarbeiterbindung. Das kann auch dazu beitragen, dass Mitarbeiter seltener krank sind und sich so seltener krank melden.

Ein Plus an Urlaub und Freizeit ist vielen Fachkräften einiges Wert, wie eine Online-Umfrage des Stellenmarktes meinestadt.de unter 9.252 Fachkräften ergeben hat. Fast ein Viertel der Teilnehmer gab an, dass sie für mehr Freizeit auch mehr Einsatz in der verbleibenden Arbeitszeit zeigen würden. Jeder Fünfte würde sogar auf anderweitige Benefits wie Dienstwagen oder Diensthandy verzichten. Genauso viele würden für mehr Urlaub auch weniger oder kürzere Pausen in Kauf nehmen.

Fast 20 Prozent der Arbeitnehmer verzichten lieber auf Dienstwagen oder Firmenhandy als auf Urlaubstage. - Suiteify

Wie kann ich für meine Mitarbeitenden den Urlaubsanspruch berechnen?

So beliebt Urlaub bei den Arbeitnehmern auch ist, so komplex wird es allerdings, wenn es um die Berechnung des Urlaubs von Mitarbeitern geht. Hier gibt es für Dich als Arbeitgeber so einige gesetzliche Urlaubs-Regeln zu beachten. Nehmen wir zum Beispiel den Urlaubsanspruch von Teilzeitarbeitnehmern laut Gesetz.

Auch, wenn Arbeitnehmer nicht voll arbeiten, haben sie den vollen Urlaubsanspruch. Kommen sie an allen Arbeitstagen zur Arbeit, ist es auch kein Problem, diesen Anspruch auf Urlaub zu berechnen. Für eine Woche Urlaub reicht der Arbeitnehmer bei einer Fünf-Tage-Woche einfach fünf Urlaubstage ein.

Komplexer wird es hingegen, wenn ein Arbeitnehmer nicht an allen Arbeitstagen in der Woche arbeitet. Bei 6 Werktagen pro Woche umfasst der gesetzliche Mindestanspruch 24 Urlaubstage pro Jahr - die meisten Arbeitnehmer haben bei einer Vollzeitbeschäftigung jedoch 5 Arbeitstage in der Woche, wodurch der gesetzliche Mindestanspruch 20 Urlaubstage im Jahr beträgt. Bei Teilzeitkräften fällt der Anspruch entsprechend geringer aus. Dann lässt sich der gesetzliche Anspruch auf Urlaub wie folgt berechnen:

4 Wochen Urlaub (Mindestanspruch) im Jahr x Arbeitstage pro Woche = Urlaubstage pro Kalenderjahr

Aus dieser Berechnung ergibt sich, dass Arbeitnehmer, die einmal pro Woche arbeiten, einen Urlaubs-Anspruch von vier Tagen innerhalb eines Jahres haben. Wer zwei Tage in der Woche arbeitet, dem stehen mindestens acht Urlaubs-Tage im Jahr laut Vertrag zu und wer an drei oder vier Tagen in der Woche arbeitet, hat einen Mindestanspruch auf Urlaub von 12 beziehungsweise 16 Tagen innerhalb eines Jahres.

Kleiner Tipp: Eine manuelle Urlaubsanspruchsberechnung ist mit einer Personalsoftware nicht notwendig. Das Tool ermittelt automatisch den individuellen Urlaubsanspruch jedes Arbeitnehmers – für Voll- und Teilzeitarbeitskräfte.

Anspruch auf Urlaub berechnen im Falle einer Kündigung

Laut Bundesurlaubsgesetz (BUrlG) ist es das Recht eines jeden Arbeitnehmers, bei einer 5-Tage-Woche einen Mindestanspruch in Höhe von 20 Arbeitstagen zu beanspruchen, die als bezahlter Urlaub verbracht werden können und sollen. Fehlzeiten durch Krankheit zählen hier natürlich nicht hinzu.

Das Bundesurlaubsgesetz (BUrlG) und der damit verbundene Mindesturlaub greift natürlich auch im Falle einer unterjährigen Kündigung. Aber was wird dann aus dem Jahresurlaub?

Für jeden vollen Monat der Beschäftigung besteht 1/12 des betrieblich vereinbarten Urlaubsanspruchs. Wird beispielsweise ein Arbeitsverhältnis seitens des Arbeitnehmers zum 30. April gekündigt und hat dieser einen Arbeitsvertrag mit 30 Tagen Urlaub im Jahr, so stehen ihm oder ihr 4/12 davon zu, also 10 Arbeitstage Urlaub. Mit jedem Monat, den Mitarbeiter im Unternehmen beschäftigt sind, erarbeiten sie sich in diesem Beispiel 2,5 Tage Urlaub.

Wenn sich das Arbeitsverhältnis ändert: Urlaubsanspruch bei unterjährigem Start oder Ende des Vertrags

Eine Besonderheit besteht bei unterjährigem Start vom Arbeitsvertrag oder unterjährigem Ausscheiden aus dem Unternehmen: Plant ein Mitarbeiter unterjährig die Beendigung seines Arbeitsverhältnisses, so greifen Arbeitgeber einfach auf die schon für den Urlaubsanspruch bekannte Berechnung zurück:

(Firmenzugehörigkeit im bestehenden Jahr in Monaten) x (monatlicher Urlaubsanspruch)

Fällt allerdings das Datum in die zweite Jahreshälfte, also verlässt ein Arbeitnehmer nach dem 01.07. den Betrieb und hat von seinem/ihrem Jahresurlaub in diesem Kalenderjahr noch keinen Urlaubstag genommen, so greift der volle Anspruch des Bundesurlaubgesetzes (BUrlG) und statt beispielsweise 7x2,5=17,5 Urlaub stehen die vollen im BUrlG vorgesehenen 20 Tage Urlaub zu. So wird der Mindesturlaub durchgesetzt.  

Diese Regelung gilt für Personen, die nicht in Teilzeit sind, sondern ein Arbeitsverhältnis in Vollzeit, also mit 5 Arbeitstagen pro Woche, wahrnehmen. In Bezug auf Teilzeit muss die Berechnung natürlich entsprechend anteilig ins Verhältnis gesetzt werden.

Auch eine Übertragung des nicht in Anspruch genommenen Jahresurlaubs auf einen anderen Betrieb ist möglich.

Rückstellungen durch Urlaub: Was ist zu beachten?

Zudem können alle Mitarbeitenden den jeweiligen Urlaubsanspruch anhand des Urlaubskontos jederzeit nachvollziehen und einsehen. Das kann von Vorteil sein, denn Mitarbeitende haben so stärker im Blick, ihren Urlaub auch wirklich aufzubrauchen. Und genau so sieht es das Gesetz eigentlich vor (§ 7 des Bundesurlaubsgesetzes (BurlG)) . Hier heißt es: „Der Urlaub muss im laufenden Kalenderjahr gewährt und genommen werden.”

Es kommt allerdings immer wieder vor, dass Angestellte ihren Urlaub innerhalb eines Jahres nicht gänzlich in Anspruch nehmen und sich diesen für das kommende Jahr aufheben. Damit entsteht für den Arbeitgeber ein sogenannter Erfüllungsrückstand.

Das Unternehmen muss also den restlichen Urlaub eines Jahres auf das Folgejahr buchen und in seiner Bilanz eine Rückstellung bilden. Hierzu steht im Bundesurlaubsgesetz: „Im Fall der Übertragung muss der Urlaub in den ersten drei Monaten des folgenden Kalenderjahres gewährt und genommen werden.” Danach verfällt der Anspruch den Urlaub noch einzulösen, wenn keine alternative Vereinbarung getroffen wurde.

Wie sieht der perfekte Urlaubsantrag aus?

Wer Urlaub beantragen will, muss dies schriftlich tun. Der Antrag eines Urlaubs wird von Arbeitgeber zu Arbeitgeber allerdings höchst unterschiedlich gehandhabt.

In manchen Betrieben gibt es eine Liste, in der die Mitarbeiter ihre gewünschten Urlaubstage eintragen können. In anderen Unternehmen schreiben Mitarbeiter einfach eine formlose Mail an die HR-Abteilung mit Daten rund um den Urlaub (z.B. Zeitraum, Vertretung) und in größeren Unternehmen müssen Mitarbeiter laut Vertrag meist schriftliche Anträge ausfüllen.

Laut Gesetz muss der Urlaubsantrag mindestens 14 Tage vor dem Antritt des Urlaubs eingereicht werden. Meist brauchen Unternehmen die folgenden Angaben zum Verbuchen des Urlaubs:

  • Personalnummer
  • Position
  • Anschrift
  • Anzahl der beantragten Urlaubstage
  • Zeitraum des Urlaubs
  • Name der Vertretung während des Urlaubs
  • Name des Vorgesetzten

Urlaubsanspruch berechnen leichtgemacht: Zeitmanagement Tools

HR und der Linienvorgesetzte erhalten automatisch eine Benachrichtigung, dass eine Genehmigung eines Urlaubs erforderlich ist. Diese ist mit einem Klick erteilt und der Arbeitnehmer erhält die Rückmeldung: Urlaub genehmigt. Durch eine Kalenderfunktion ist für den Arbeitgeber bzw. die Führungskraft direkt auf einen Blick ersichtlich, wo sich Urlaub überschneidet und wo es zu Arbeits-Engpässen kommen könnte.

Mit der richtigen Zeiterfassung Software kann selbst das komplexe Thema Urlaubsanspruch sekundenschnell gesetzlich richtig gemanagt werden.
Zu viel Pflegeversicherung gezahlt? Diese Regelungen zur Erstattung und Verzinsung müssen Arbeitgeber kennen
HR & Payroll

Zu viel Pflegeversicherung gezahlt? Diese Regelungen zur Erstattung und Verzinsung müssen Arbeitgeber kennen

Das sogenannte Wachstumschancengesetz beinhaltet einige Neuerungen, die sich auf die Entgeltabrechnung auswirken. Dazu gehören auch auf den ersten Blick eher unscheinbare Regelungen zur Erstattung und Verzinsung von zu viel gezahlten Beiträgen zur gesetzlichen Pflegeversicherung. Ein aktuelles Rundschreiben des GKV-Spitzenverbands erläutert nun die Details dieser Regelungen.

5 Min. Lesezeit

Nach zähen Verhandlungen wurde das „Gesetz zur Stärkung von Wachstumschancen, Investitionen und Innovation sowie Steuervereinfachung und Steuerfairness“ oder kurz „Wachstumschancengesetz“ am 27. März 2024 im Bundesgesetzblatt verkündet. Es soll für Unternehmen steuerliche Anreize schaffen und auf diesem Wege die deutsche Wirtschaft ankurbeln – über die Auswirkungen auf HR und Entgeltabrechnung haben wir bereits berichtet. Der vorliegende Beitrag widmet sich nun einem speziellen Thema, das ebenfalls in diesem Gesetz behandelt wurde: der Erstattung und Verzinsung von zu viel gezahlten Pflegeversicherungsbeiträgen.

Brennpunkt Pflegeversicherung

Im vergangenen Jahr wurden die Beiträge zur gesetzlichen Pflegeversicherung (PV) neugestaltet, Arbeitnehmer mit berücksichtigungsfähigen Kindern erhalten seitdem nach Kinderanzahl gestaffelte Abschläge auf ihren Beitragsanteil. Diese komplexe Veränderung bedeutet einen erheblichen Mehraufwand bei der Beitragsberechnung und macht ein einheitliches (digitales) Nachweisverfahren mit Blick auf die einzubeziehenden Kinder notwendig. Die rechtlichen Grundlagen für ein solches Verfahren wurden nun im Wachstumschancengesetz geschaffen.

Erstattung und Verzinsung zu viel gezahlter PV-Beiträge

In diesem Zusammenhang wurde nun auch geregelt, wie die Erstattung und Verzinsung zu viel entrichteter Beiträge zur Pflegeversicherung zu erfolgen hat. In der Praxis kommt es nämlich immer wieder vor, dass die arbeitnehmerseitigen Beiträge zu hoch angesetzt sind, weil nicht alle berücksichtigungsfähigen Kinder der betroffenen Beschäftigten einbezogen wurden.

Der Spitzenverband der gesetzlichen Krankenversicherung (GKV-Spitzenverband) hat inzwischen ein Rundschreiben veröffentlicht, in welchem wichtige Details zur praktischen Umsetzung der Erstattung und Verzinsung zu viel gezahlter Beiträge erläutert werden.

GKV-Rundschreiben schafft Klarheit bezüglich der Erstattung und Verzinsung von Pflegeversicherungsbeiträgen

Im Rundschreiben wurden die folgenden Punkte geklärt:

1. Digitales Nachweisverfahren und Übergangszeitraum

Das Pflegeunterstützungs- und -entlastungsgesetz von 2023 hat die Berechnung der Pflegeversicherungsbeiträge komplizierter gemacht, indem es die Mitarbeiteranteile gestaffelt hat, je nach Anzahl der Kinder. Ab dem 1. Juli 2025 wird ein neues digitales Nachweisverfahren die Berechnung für Arbeitgeber und Krankenkassen erheblich vereinfachen. Bis dahin gibt es einen Übergangszeitraum. Das bedeutet, dass bis zum 30. Juni 2025 alle Kinder der Mitarbeiter, die berücksichtigt werden sollen, in die Berechnung einbezogen sein müssen.

2. Wann müssen Erstattungen zu viel gezahlter PV-Beiträge verzinst werden?

Arbeitgeber können auf die Erstattung zu viel gezahlter Beiträge zur PV bis zum Start des neuen digitalen Nachweisverfahrens am 1. Juli 2025 warten. Wenn sie sich dafür entscheiden, müssen sie jedoch Zinsen auf die Rückerstattungen zahlen. Werden die Erstattungsansprüche von Beschäftigten hingegen im Übergangszeitraum bis zum 30. Juni 2025 befriedigt, sind in der Regel keine Zinsen zu zahlen.

3. Wie hoch müssen Beitragsrückerstattungen verzinst werden?

Die Faustregel ist einfach: Zu viel Beiträge zur Pflegeversicherung werden ab dem Monat nach der Zahlung bis zum Monat vor der Rückerstattung mit einem Zinssatz von vier Prozent pro Jahr verzinst. Eine separate Beantragung der Verzinsung ist nicht erforderlich.

4. Das digitale Nachweisverfahren

Ab dem 1. Juli 2025 wird ein einheitliches digitales Nachweisverfahren eingeführt, das vorhandene Daten, wie zum Beispiel Informationen der Finanzämter, nutzt. Dadurch soll sichergestellt werden, dass Arbeitgeber und Krankenkassen automatisch über Änderungen in Bezug auf die Elternschaft oder die Anzahl der berücksichtigungsfähigen Kinder informiert werden. Die genauen Schritte des Verfahrens und das zugehörige Meldewesen werden zurzeit ausgearbeitet.