Blog

Digitalisierung

Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.

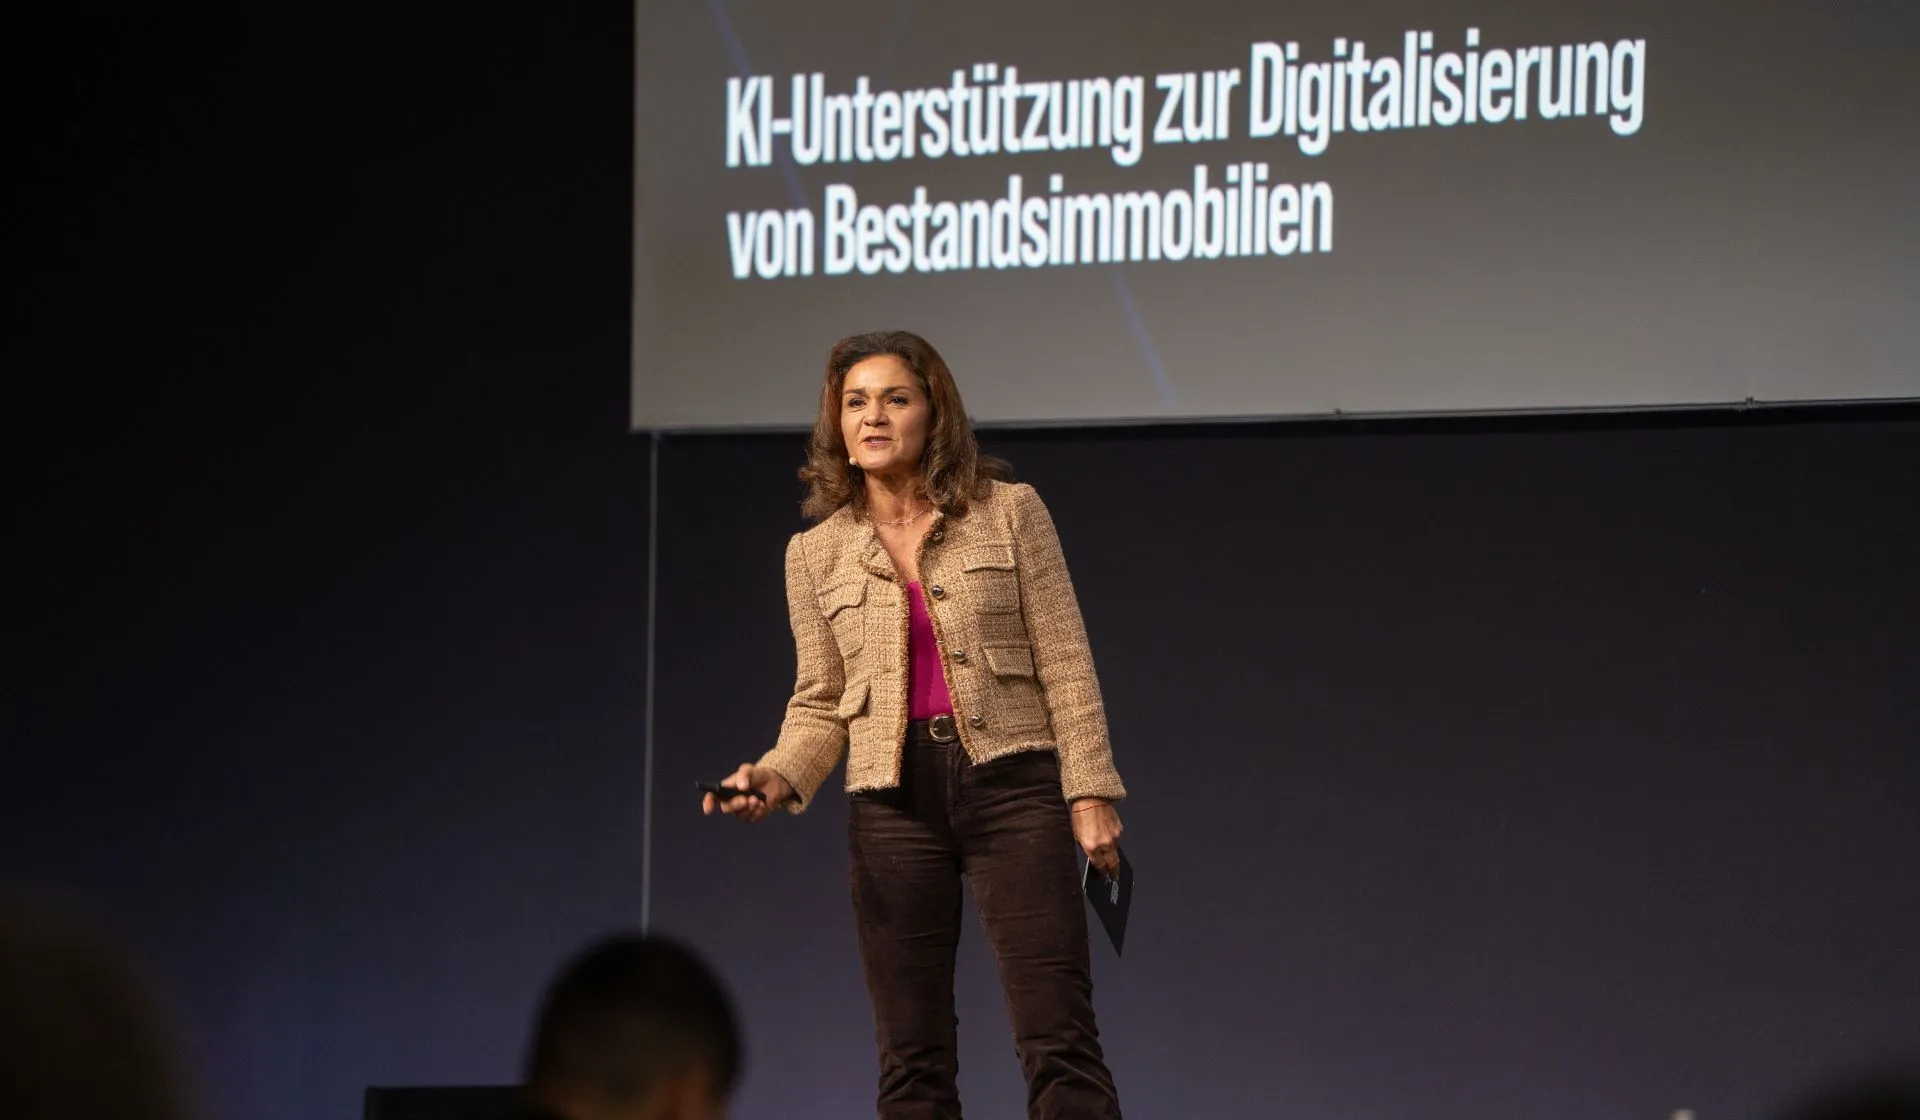
KI-Unterstützung zur Digitalisierung von Bestandsimmobilien
Branchen

KI-Unterstützung zur Digitalisierung von Bestandsimmobilien

Bestandsimmobilien und Digitalisierung – passt das überhaupt zusammen? Während Neubauten oft schon digital geplant werden, stehen viele Altbauten noch ganz am Anfang. Wie gelingt der Weg vom Aktenordner zum digitalen Zwilling? Der Erfahrungsbericht aus der Praxis zeigt, wie Digitalisierung in bestehenden Gebäuden wirklich funktioniert – und warum Daten, Geduld und ein langer Atem entscheidend sind.

5 Min. Lesezeit

Von der Vision zur Realität

Stellen Sie sich vor, Sie kommen morgens ins Büro und Ihre KI begrüßt Sie: „Guten Morgen, Laura. Ich habe über Nacht alle Energiesysteme überprüft. Im Raum 2051 gibt es eine Störung, der Techniker ist schon informiert. Ich wünsche Ihnen einen effizienten Tag.“ Klingt nach Zukunftsmusik? Noch ja – denn in der Realität beginnt die Digitalisierung von Bestandsimmobilien oft viel bodenständiger und mit ganz anderen Herausforderungen.  

Die Ausgangslage: Bestandsimmobilien und ihre Geschichte

Viele Bestandsimmobilien sind Jahrzehnte alt, ihre Geschichte ist oft nur bruchstückhaft dokumentiert. Am Beispiel einer Immobilie in München wird deutlich: Wer eine Immobilie digitalisieren will, muss sich erst einmal mit ihrer Vergangenheit auseinandersetzen – von alten Bauakten bis zu Familiengeschichten. Die Immobilie, um die es geht, ist seit Generationen im Familienbesitz und umfasst heute 7.500 Quadratmeter und 130 Stellplätze. Die Historie reicht bis in die 1980er Jahre zurück, als die ersten Gebäude errichtet wurden.

Daten, Daten, Daten – der Schlüssel zum Erfolg

Der Weg zur Digitalisierung beginnt mit Daten. Ob Betonproben, Baupläne oder Zeitstrahlen: Erst wenn alle verfügbaren Informationen gesammelt, sortiert und digitalisiert sind, entsteht ein solides Fundament. Das bedeutet auch, sich durch Aktenberge zu arbeiten, Dokumente zu scannen und die Daten sinnvoll zu strukturieren. In der Praxis heißt das: 270 Aktenordner aus dem Keller holen, alles einscannen lassen und plötzlich 80 Gigabyte an digitalen Daten auf dem Server haben. Doch damit ist es nicht getan – die Daten müssen sortiert, zugeordnet und in die richtigen Systeme eingepflegt werden. Ohne das Wissen und die Erfahrung der Menschen, die das Gebäude begleitet haben, bleibt das Modell unvollständig.  

Digitalisierung in der Praxis: Vom Papier zum Modell

Mit modernen Scanning-Technologien und BIM-Tools lassen sich auch ältere Gebäude digital erfassen. Punktwolken, digitale Modelle und LOD-Tabellen helfen, den Bestand präzise abzubilden. Doch die Digitalisierung ist kein Selbstläufer: Es braucht Zeit, Know-how und oft auch externe Unterstützung. In einem Forschungsprojekt des Bundesministeriums für Digitales wurde ein Laserscan aller Räume durchgeführt, um ein BIM-Kit-Modell zu erstellen. Die Herausforderung: Die Zuordnung der gescannten Daten zu den richtigen Bauteilen, Statikunterlagen und Plänen. Hier ist Teamarbeit gefragt – und oft sind es die Menschen mit dem besten Überblick, die den entscheidenden Beitrag leisten.  

Intelligente Systeme und smarte Technik

Ein ERP-System verknüpft Verwaltung, Technik, Betriebswirtschaft und Recht. Smarte Messsysteme wie Smart Metering ermöglichen eine präzise Verbrauchserfassung und helfen, Kosten zu sparen. Automatische Beschattung, Heizungs- und Lüftungssteuerung sowie die Integration von Wetterdaten zeigen, wie digitale Technik den Alltag effizienter macht – auch in älteren Gebäuden. Ein Beispiel: Die Beschattungsanlage reagiert nicht nur auf Sonneneinstrahlung, sondern erkennt auch Föhnwetterlagen in München und passt sich entsprechend an. Heizungs- und Lüftungssysteme sind heute mit Smart Metern ausgestattet und kommunizieren direkt mit dem Smartphone des Technikers. So können Störungen frühzeitig erkannt und behoben werden.  

Forschung und Innovation: Sensorik und Energieeffizienz

Innovative Forschungsprojekte, etwa mit Universitäten, bringen neue Impulse: Sensoren an Fassaden messen Energieeffizienz und helfen, Sanierungsbedarf frühzeitig zu erkennen. In einem aktuellen Projekt werden an einer großen Glasfassade Sensoren angebracht, um über eineinhalb Jahre hinweg Daten zu sammeln. Ziel ist es, den Energieverbrauch zu optimieren und den richtigen Zeitpunkt für eine Sanierung zu bestimmen. Solche Projekte zeigen, wie Digitalisierung und Forschung Hand in Hand gehen und nachhaltige Entwicklung fördern.

Fazit: Fundament für kommende Generationen

Die Digitalisierung von Bestandsimmobilien ist ein Prozess, der Zeit, Engagement und Offenheit für Neues erfordert. Es gibt Rückschläge, technische Hürden und manchmal auch Frust. Doch wer Vergangenheit und Gegenwart geschickt verbindet, schafft ein solides Fundament – nicht nur aus Beton, sondern auch aus Daten. Wichtig ist, sich nicht entmutigen zu lassen und Schritt für Schritt vorzugehen. Die Erfahrung zeigt: Ohne die Vergangenheit geht es nicht. Alte Pläne, Erfahrungswissen und Dokumente sind unverzichtbar, um ein vollständiges digitales Abbild zu schaffen. Gleichzeitig braucht es Mut, neue Technologien auszuprobieren und bestehende Prozesse zu hinterfragen.  

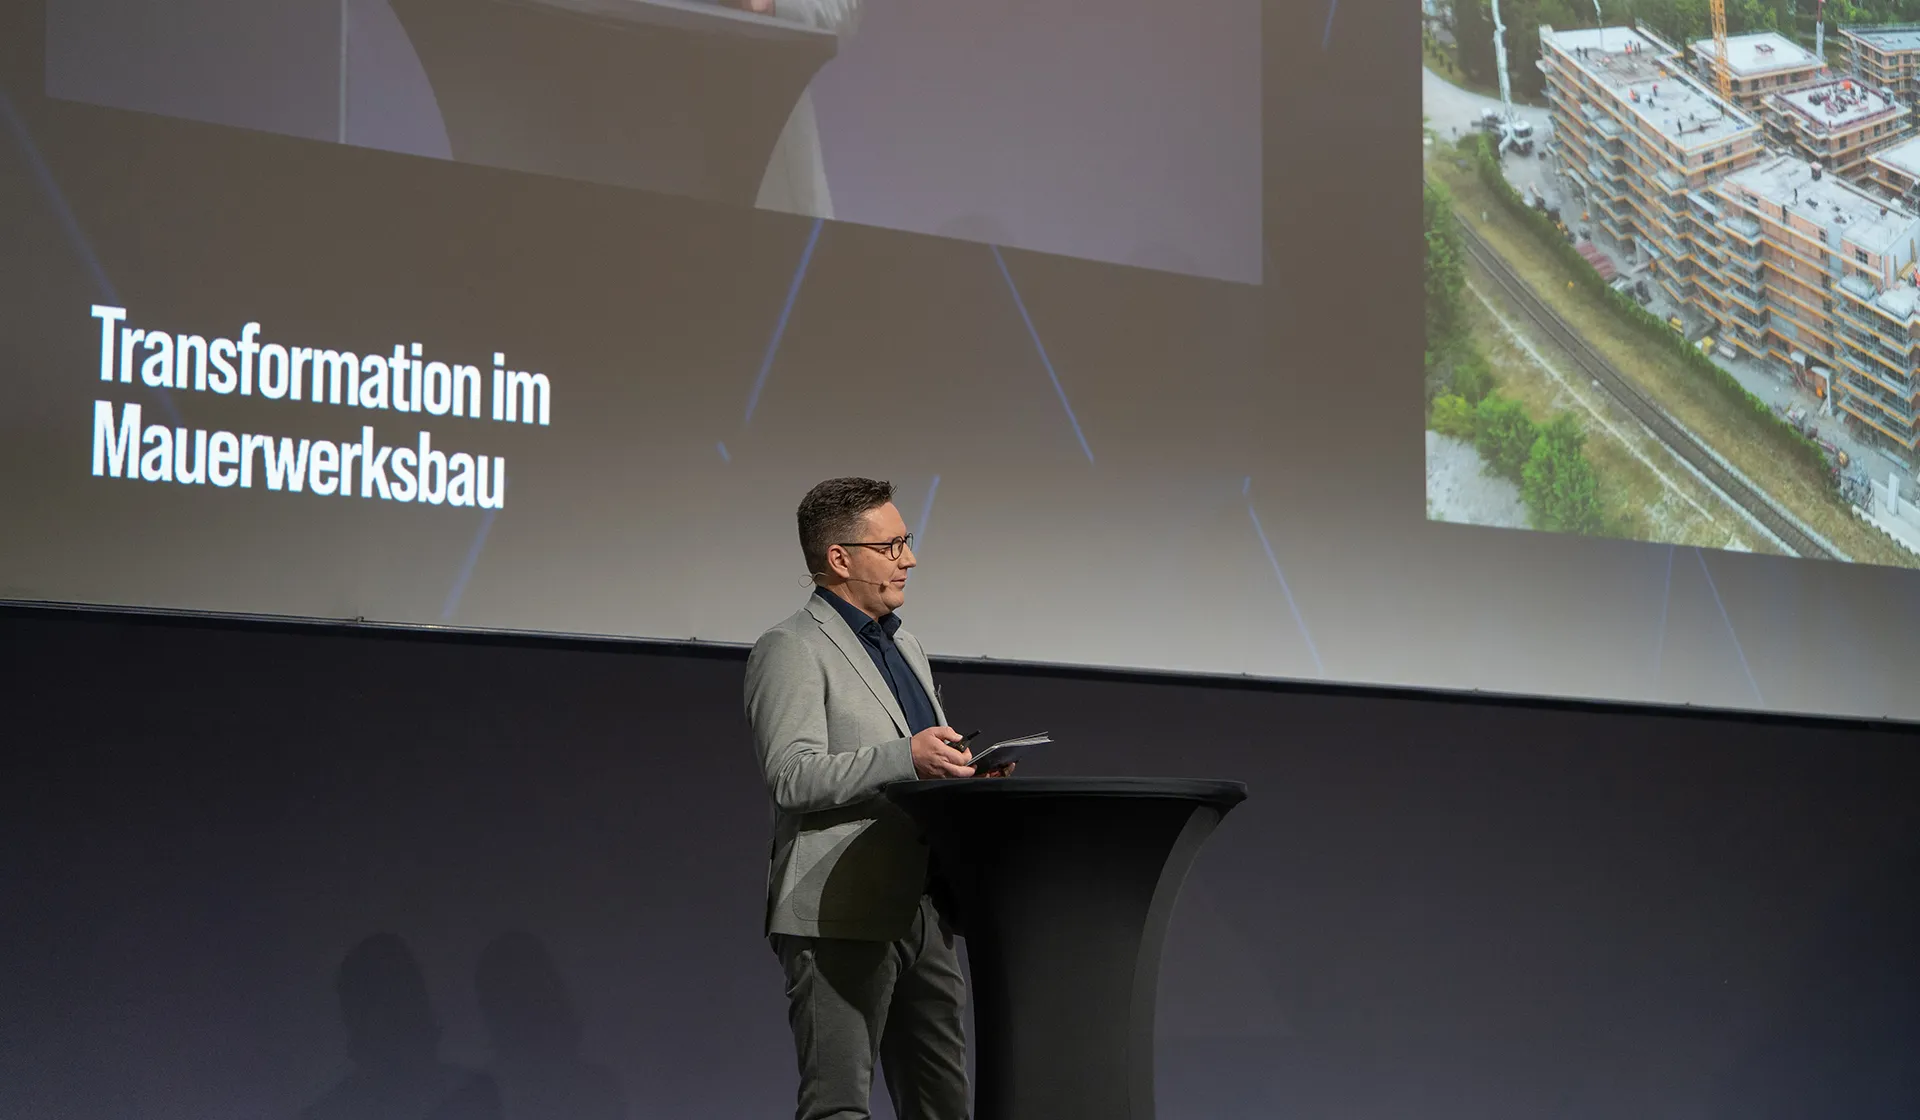
Transformation im Mauerwerksbau: Wie Digitalisierung, Vorfertigung und KI die Branche revolutionieren
Branchen

Transformation im Mauerwerksbau: Wie Digitalisierung, Vorfertigung und KI die Branche revolutionieren

Die Baubranche steht vor einem gewaltigen Umbruch: Digitalisierung, Vorfertigung und Künstliche Intelligenz verändern den Mauerwerksbau grundlegend. Was bedeutet das für Bauunternehmen, Fachkräfte und Bauherren? Moderne Technologien machen nicht nur Prozesse effizienter und nachhaltiger, sie definieren auch das Berufsbild des Maurers neu. Die Transformation im Mauerwerksbau hat längst begonnen.

5 Min. Lesezeit

Die Baustelle der Zukunft – ein Live-Experiment

Stellen Sie sich vor, Sie stehen auf einer modernen Baustelle und bitten Ihre Sprachassistentin: „Hey Siri, zeig uns doch bitte, wie du ein Haus mauerst.“ Was wie ein Scherz klingt, ist der Auftakt zu einer tiefgreifenden Transformation im Mauerwerksbau. Die Digitalisierung hält Einzug – und mit ihr Chancen und Risiken, die wir als Bauunternehmer aktiv gestalten müssen.

Chancen und Risiken: KI als Gamechanger

Künstliche Intelligenz (KI) kann heute schon erstaunlich viel: Fehler und Mängel auf Baustellen automatisch erkennen, Bauvorschriften prüfen, Normen abgleichen. Doch was passiert, wenn KI Fehler entdeckt, die wir selbst übersehen hätten? Plötzlich stehen wir vor der Herausforderung, nicht nur zu bauen, sondern auch zu prüfen, zu dokumentieren und uns zu rechtfertigen. Das kostet Zeit – und Zeit ist auf der Baustelle bekanntlich Geld.

Warum Transformation? Der Wandel im Berufsbild

Der Fachkräftemangel ist allgegenwärtig. Und Maurer von heute sind längst nicht mehr die noch in den 1990er Jahren, im „Werner-Beinhart! -Film“ dargestellten Typen mit Bierflasche auf der Baustelle. Sie sind smart, gehen ins Fitnessstudio und wollen stolz von ihren Projekten erzählen. Mauern ist keine Knochenarbeit mehr: Dank Vorfertigung entstehen ganze Wände im Werk – maßgenau, trocken, wetterunabhängig und automatisiert. Ein Beispiel: In Landsberg am Lech wurden rund 200 Wohnungen mit vorgefertigten Massivbauteilen errichtet – keine einzige Ziegelwand wurde vor Ort gemauert. Stattdessen wurden bis zu 1.000 Quadratmeter Wandelemente pro Woche montiert – präzise, effizient und in Rekordzeit.

Lean Construction: Effizienz durch Prozessintelligenz

Kostengünstiger bauen heißt heute: Prozesse kennen, steuern und in Echtzeit monitoren. Lean Construction bedeutet: keine überflüssigen Gerätschaften, kein unnötiges Material, bis zu 90 % weniger Kranbewegungen. Das Ergebnis: mehr Produktivität, weniger Lärm, höhere Qualität und geringere Kosten. Wetter spielt kaum noch eine Rolle – Vorfertigung minimiert Witterungseinflüsse und sichert einen kontinuierlichen Baufortschritt

Nachhaltigkeit: Mehr als nur das richtige Material

Nachhaltigkeit im Bau ist mehr als Langlebigkeit und Klimafreundlichkeit. Es geht um Architektur, die Generationen überdauert und flexibel nutzbar bleibt. Gebäude müssen heute nicht nur im Winter warm, sondern im Sommer auch kühl bleiben – und das gelingt im Mauerwerksbau ganz natürlich, ohne energieintensive Klimaanlagen. Klimaresilienz wird zur neuen Norm: Unsere Gebäude müssen Extremwetter besser standhalten und Schäden minimieren.

Digitalisierung und Robotik: Der nächste Schritt

Wer besser bauen will, muss digital bauen. Modellbasiertes Planen (BIM) und durchgängige Daten sichern Qualität, vermeiden Fehler und machen Bauprozesse transparent – noch bevor der erste Stein gesetzt wird. Roboter übernehmen präzise Aufgaben, fertigen Bauteile millimetergenau und reduzieren Abfall auf ein Minimum. In modernen Werken laufen viele Prozesse bereits vollautomatisch – von der Planung bis zur Produktion.

Praxisbeispiel: Vom digitalen Zwilling zum fertigen Gebäude

Mit CAD-Software wird der digitale Zwilling eines Gebäudes in produzierbare Bauteile zerlegt. Jedes Teil wird optimiert, Abfall minimiert und das, was übrig bleibt, zu neuen Steinen recycelt. Fenster, Türen, Elektroleitungen – alles kann im Werk unter optimalen Bedingungen eingebaut werden. Das Ergebnis: höchste Präzision, Transparenz und Rückverfolgbarkeit. Jeder Stein, jede Wand ist digital dokumentiert.

KI in der Praxis: Automatisierung und Qualitätskontrolle

Die Zukunft ist bereits da: Automatisierte Mörtelkonsistenzregelungen, Qualitätsprüfung per Bilderkennung oder Laserscan, intelligente Algorithmen für Materialflüsse und Bauablaufplanung. KI prüft Modelle und Ausführungsdetails gegen aktuelle Normen – und schafft so die Basis für noch mehr Automatisierung und Effizienz.

Fazit: Transformation als Gemeinschaftsaufgabe

Mit der Verlagerung der Baustellenprozesse ins Werk und der Digitalisierung aller Abläufe schaffen wir nicht nur mehr Effizienz, sondern auch attraktivere und sicherere Arbeitsplätze. Die Transformation im Mauerwerksbau ist kein Selbstzweck – sie ist die Antwort auf die Herausforderungen unserer Zeit: Fachkräftemangel, Klimawandel, steigende Anforderungen an Qualität und Nachhaltigkeit.

Digitalisierung bedeutet Vernetzung. Vernetzung heißt Kommunikation. Kommunikation eröffnet grenzenlose Möglichkeiten. Deshalb optimieren wir unser System stetig weiter, um den Mauerwerksbau nachhaltig zu transformieren.

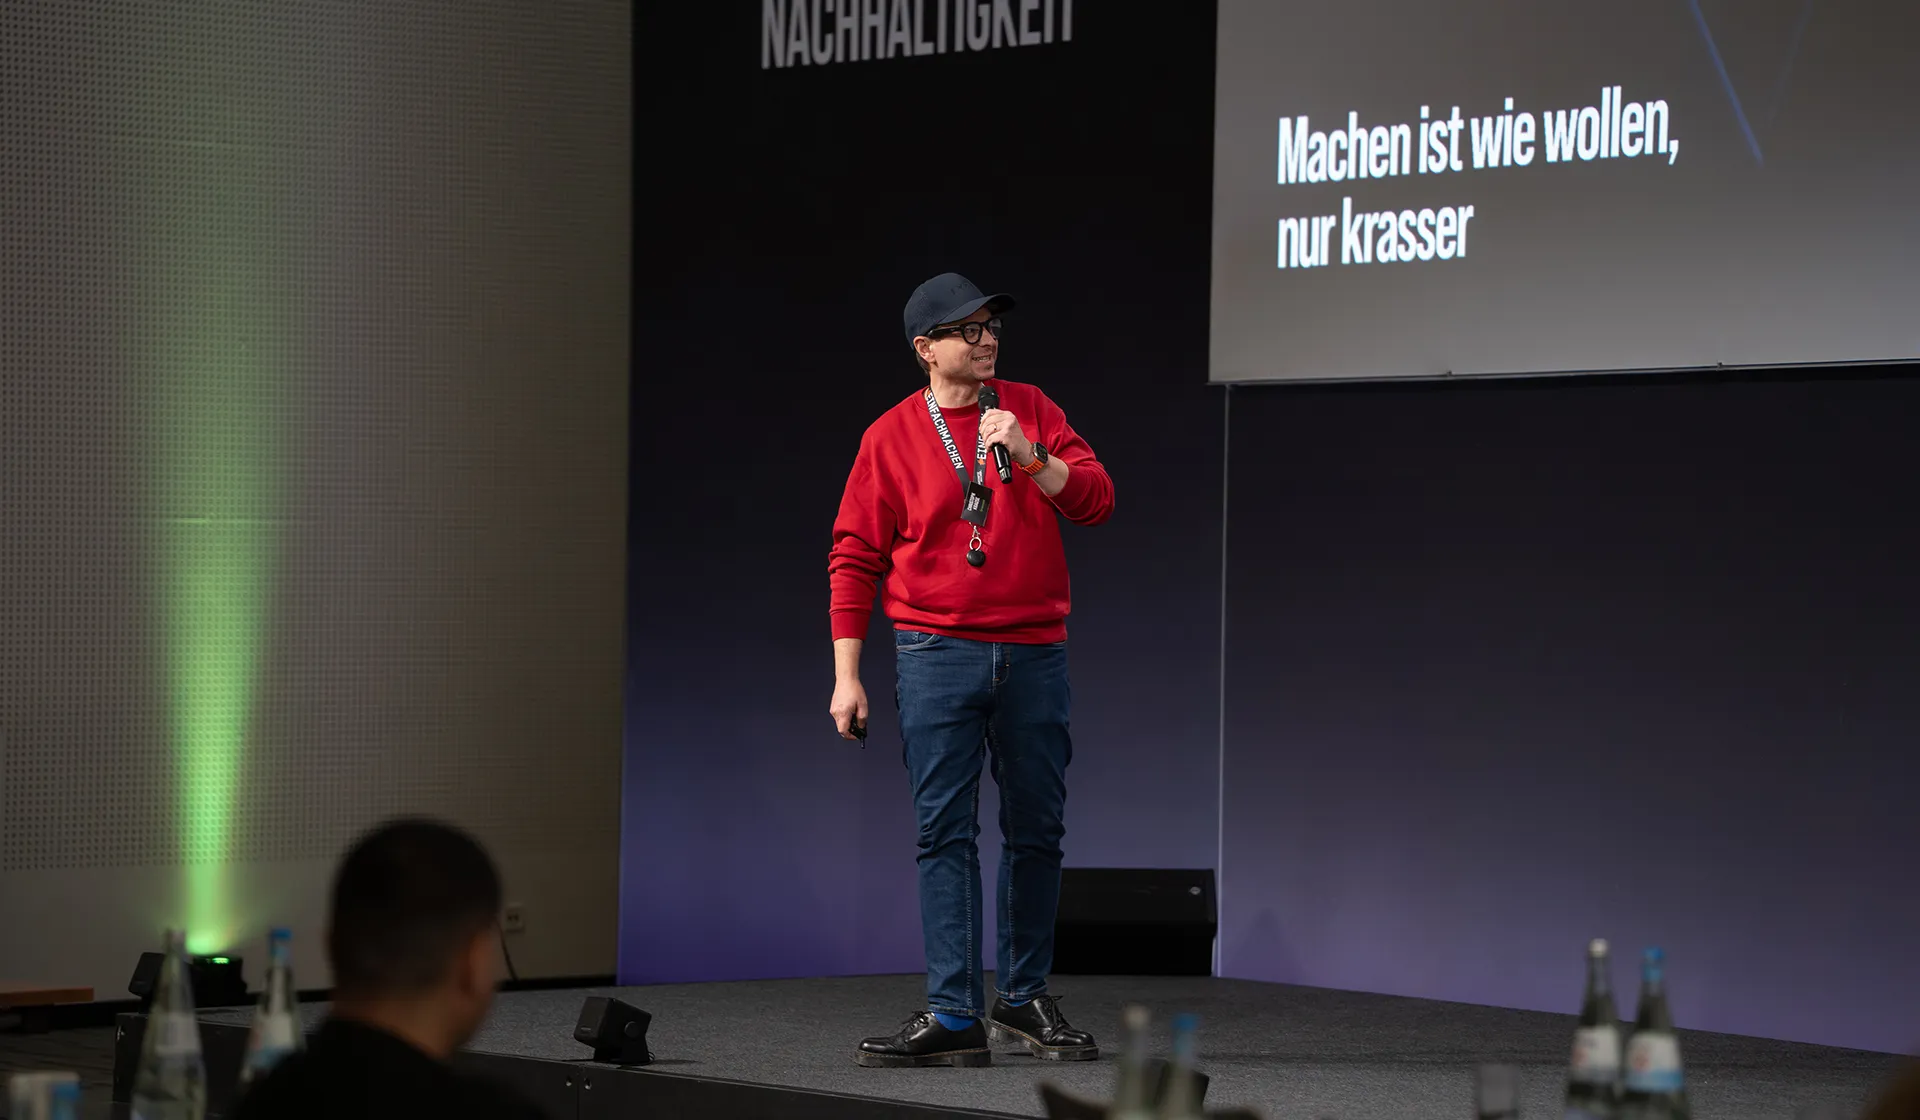
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Branchen

KI im Bauhandwerk: Machen ist wie wollen, nur krasser

Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.

5 Min. Lesezeit

Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung

Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.

Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen

Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.

Warum KI-Projekte oft scheitern

78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.

Kompetenzen neu denken: Hackathons als Brückenbauer

Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.

Praxisbeispiele: KI, die wirklich hilft

  • Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
  • KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
  • KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
  • 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.

Mensch und Maschine: Zusammenarbeit auf Augenhöhe

KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.

Herausforderungen und Learnings

Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.

Fazit: Mehr Machen, weniger Wollen

Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
ERP & Finance

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung

Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.

5 Min. Lesezeit

Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.

Was eine rechtskonforme E-Rechnung ausmacht

Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.

EN 16931: Der rechtliche Standard für elektronische Rechnungen

Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:

  • vollständig und steuerlich korrekt sind,
  • europaweit einheitlich verstanden werden,
  • unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.

Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.

Geeignete E-Rechnungsformate für KMU

In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.

XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.

ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.

Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.

Digitale Rechnungsstellung im KMU-Alltag

Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.

Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.

Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.

Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.

Elektronische Archivierung als Pflichtbestandteil

E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.

Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.

Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.

{{box-list-left}}

KI und nun? Hat BIM ausgedient?
Branchen

KI und nun? Hat BIM ausgedient?

Kaum eine technologische Entwicklung sorgt derzeit für so viel Bewegung im Bauwesen wie die Künstliche Intelligenz (KI) – und plötzlich steht die Frage im Raum: Brauchen wir Building Information Modeling (BIM) überhaupt noch? Oder können wir uns den „alten Ärger“ jetzt sparen? Warum BIM keineswegs ausgedient hat,wie KI und BIM zusammenwirken und warum die Zukunft im Bauwesen gerade erst beginnt.

5 Min. Lesezeit

KI, BIM und die großen Herausforderungen im Bauwesen

Das Bauwesen steht vor enormen Herausforderungen – von Nachhaltigkeit bis hin zu gesellschaftlichen und finanziellen Zwängen. Digitale Lösungen versprechen Abhilfe, doch weder KI noch BIM stehen ganz oben auf der Wunschliste. Während KI als Allheilmittel gefeiert wird, scheint BIM nach 30 Jahren Praxis etwas an Glanz verloren zu haben. Die Frage ist berechtigt: Können wir uns BIM jetzt sparen? Doch so einfach ist es nicht. Die Realität ist komplexer und verlangt nach einem differenzierten Blick.

Die fragmentierte Lieferkette – das eigentliche Problem

Das eigentliche Problem im Bauwesen ist die fragmentierte Lieferkette. In jeder Lebenszyklusphase eines Bauwerks – von der Planung über die Ausführung bis zum Betrieb – wechseln die Akteure und mit ihnen die Datenstrukturen. Das führt zu Datenverlusten und Wissenslücken, besonders beim Übergang von einer Phase zur nächsten. Gerade im Betrieb, wo die größten Kosten und der größte Energieverbrauch anfallen, fehlt oft das nötige Projektwissen. Diese Brüche in den Informationsflüssen sind nicht neu, aber sie behindern bis heute effiziente und nachhaltige Prozesse.

Von Sollbruchstellen und Schnittstellen: Was wir aus der Logistik lernen können

Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.

Die Datenflüsse im Bauwesen erinnern an die Anfänge der Eisenbahn: Unterschiedliche Gleisbreiten führten zu Chaos und ineffizientem Umladen. Erst durch Standardisierung und funktionierende Schnittstellen wurde ein reibungsloser Ablauf ermöglicht. Ähnlich in der Logistik: Früher wurden Waren in Säcken und Fässern transportiert, heute sorgen genormte Container für Effizienz. Die Lehre: Ohne Schnittstellen und Standards bleibt alles fragmentiert. Für das Bauwesen bedeutet das: Wir brauchen gemeinsame digitale Schnittstellen, damit Daten tatsächlich fließen können.

Digitale Infrastruktur als Fundament

Was wir brauchen, ist eine gemeinsame digitale Infrastruktur – ein Fundament, auf dem alle Datenströme zusammenlaufen. Nur so können Informationen fließen, zu Wissen werden und die richtigen Entscheidungen ermöglichen. Das Ziel: Daten nicht nur sammeln, sondern auch sinnvoll nutzen. Das erfordert nicht nur technische Lösungen, sondern auch organisatorische und menschliche Zusam-menarbeit. Die digitale Infrastruktur ist das Rückgrat für alle weiteren Innovationen.

BIM: Noch relevant oder schon überholt?

Nach 30 Jahren BIM-Praxis ist klar: Die eine, perfekte Datenstruktur für alle wird es nicht geben. Jeder Fachplaner, jedes Gewerk hat eigene Standards und Prozesse. Statt auf den „Einheitsbrei“ zu hoffen, sollten wir uns darauf konzentrieren, wie wir Datenfragmente sinnvoll verbinden und den Datenfluss zwischen den Systemen ermöglichen. BIM bleibt dabei zentral – muss jedoch weiterentwickelt und mit neuen Technologien kombiniert werden. Die Realität zeigt: Es geht nicht darum, BIM zu ersetzen, sondern es intelligenter und flexibler zu gestalten.

Praxis: Semantic Mapping und herstellerneutrale Datenformate

Ein Beispiel aus der Praxis: Der Export von Daten in herstellerneutrale Formate wie die Industry Foundation Classes (IFC) ist heute noch oft mühsam und fehleranfällig. KI kann hier helfen, indem sie die Übertragung mithilfe von „Semantic Mapping“ automatisiert und Fehler reduziert. So werden aus vielen Datenscherben einheitliche, nutzbare Informationen – und der Weg zur digitalen Infrastruktur wird geebnet. Die Kombination aus menschlicher Erfahrung und KI-gestützter Automatisierung eröffnet neue Möglichkeiten für Effizienz und Qualität.

Herausforderungen und Learnings

Die Integration von KI und BIM ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, bestehende Prozesse zu hinterfragen. Technische Hürden, unterschiedliche Datenstandards und organisatorische Widerstände sind Her-ausforderungen, die es zu meistern gilt. Doch die Erfahrung zeigt: Wer offen für Neues ist und auf Zusammenarbeit setzt, kann die Digitalisierung im Bauwesen erfolgreich gestalten. Wichtig ist, nicht nur auf die Technik zu schauen, sondern auch auf die Menschen und ihre Kompetenzen.

Fazit: Gemeinsam produktiver werden

BIM hat keineswegs ausgedient – im Gegenteil: Erst durch die intelligente Kombination mit KI entsteht echter Mehrwert. Die digitale Infrastruktur ist der Schlüssel, um Produktivität und Nachhaltigkeit im Bauwesen zu steigern. KI ist dabei Brückenbauer und Beschleuniger, aber kein Ersatz für menschliches Know-how. Die Zukunft liegt in der Zusammenarbeit von Mensch, BIM und KI. Wer diesen Weg geht, wird nicht nur effizienter, sondern auch widerstandsfähiger und innovativer.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
ERP & Finance

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten

Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.

5 Min. Lesezeit

E-Rechnung: Einführungsfristen

Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.

Empfangspflicht für E-Rechnungen seit 2025

Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.

Ausstellungspflicht ab 2027 und 2028

Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.

Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.

Warum viele KMU die E-Rechnungspflicht unterschätzen

Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.

“Wir haben doch schon PDF-Rechnungen.”

Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.

“Das erledigen wir kurz vor der Pflicht.”

Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.

“Wir sind zu klein, uns betrifft das nicht.”

Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.

{{box-list-left}}

E-Rechnung 2027: Nichts tun ist keine Option

Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.

Rechtliche Risiken und Vorsteuerabzug

Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.

Operativer Stress und Ad-hoc-Lösungen

Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.

Wettbewerbsnachteile gegenüber digitalisierten Unternehmen

Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.

Vorteile der E-Rechnung für KMU

Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.

Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.

Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.

E-Rechnung einführen: Was KMU jetzt konkret tun sollten

Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.

1. Ausgangslage analysieren

Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.

2. Rechtliche und fachliche Anforderungen klären

Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.

3. Passende E-Rechnungssoftware auswählen

KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.

4. Prozesse und Stammdaten für die E-Rechnung vorbereiten

Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.

5. Mitarbeitende und Geschäftspartner einbinden

Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.

6. Pilotphase für die E-Rechnung noch in 2026 starten

Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.

Häufige Fragen zur E-Rechnung ab 2027 (FAQ)

Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?

Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.

Ab wann müssen KMU E-Rechnungen empfangen können?

Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.

Ab wann müssen KMU E-Rechnungen ausstellen?

Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.

Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?

Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.

Welche Formate gelten als zulässige E-Rechnung?

Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).

Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?

Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.

Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?

Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.

Welche Vorteile bietet die E-Rechnung für KMU?

KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.

Benötigen KMU eine neue Software für die E-Rechnung?

Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.

Wann sollten KMU spätestens mit einer Pilotphase starten?

Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

10 Kriterien für GoBD-konforme Software
ERP & Finance

10 Kriterien für GoBD-konforme Software

Welche Anforderungen stellen die GoBD an die Unternehmenssoftware? Dieser Beitrag stellt die wesentlichen Regelungen der GoBD vor und führt in einer Checkliste die zehn wichtigsten Kriterien für GoBD-konforme Software auf.

5 Min. Lesezeit

Seit 2015 sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) in Kraft. Die GoBD gelten für alle Unternehmen, unabhängig von ihrer Größe oder Rechtsform, einschließlich Kleinunternehmen, Freiberufler und Selbständige.

Regelungsbereiche der GoBD

Allgemeine Anforderungen

Hierzu gehören die Nachvollziehbarkeit und Nachprüfbarkeit der Buchhaltung sowie Wahrheit, Klarheit, Richtigkeit, Ordnung, Vollständigkeit und Unveränderbarkeit der Aufzeichnungen und Belege.

Belegsicherung und -archivierung

Dazu gehören ersetzendes Scannen, revisionssichere Archivierung, die Zuordnung der Belege zum Buchungssatz und die Erfassung von Geschäftsvorfällen.

Sichere Aufbewahrung der Belege

Sichere (digitale) Aufbewahrung meint die Unverlierbarkeit von Informationen. Außerdem müssen die Informationen so gespeichert werden, dass die maschinelle Auswertbarkeit und der Datenzugriff der Finanzbehörde gewährleistet sind.

Verfahrensdokumentation und internes Kontrollsystem

Die GoBD fordern die Nachvollziehbarkeit von Buchungen und steuerlichen Sachverhalten. Um diese Anforderung zu erfüllen, dokumentieren Unternehmen ihre Prozesse in einer detaillierten Verfahrensdokumentation.

Ein weiterer wesentlicher Bestandteil der Compliance ist das interne Kontrollsystem (IKS). Dieses sieht unter anderem eine Funktionstrennung vor, die häufig durch das Vier-Augen-Prinzip umgesetzt wird.

Sowohl die Verfahrensdokumentation als auch das IKS sind als „lebende Dokumente“ zu betrachten. Dies bedeutet:

  • Sie werden bei Änderungen in den Prozessen oder Strukturen kontinuierlich aktualisiert.
  • Neue Versionen werden in einem Dokumentenmanagementsystem (DMS) versioniert abgelegt.
  • Die Dokumentation kann aus mehreren zusammenhängenden Einzeldokumenten bestehen, um eine flexible und modulare Struktur zu ermöglichen.

10 Kriterien für GoBD-konforme Software

Bei der Auswahl Ihrer Buchhaltungssoftware oder Ihres ERP-Systems sollten Sie die folgenden zehn Punkte beachten.

1. Beleg-Upload

Die GoBD fordern die digitale Integration elektronischer Belege in die Buchführung. Trotz fortschreitender Digitalisierung werden viele Dokumente immer noch in Papierform erstellt. Daher sind einfache und zeitsparende Methoden zum Hochladen von Belegen unerlässlich.

  • Vom Scanner: Können Sie die Belegordner in Ihrer Software mit dem Scan-Ordner synchronisieren? Oder können Sie gescannte Belege mit einer Scan-to-Mail-Funktion direkt per E-Mail an die Software senden?
  • Vom Computer: Lassen sich Lieferantenrechnungen, die Sie per E-Mail erhalten, per Ordnersynchronisation oder E-Mail an Ihre Software übermitteln?
  • Vom Smartphone oder Tablet: Lassen sich mobil gescannte oder abfotografiere Belege per App direkt in Ihre Software übertragen?

Beim Upload sollten die Belege direkt am passenden Ort abgelegt werden: Eingangsrechnungen im Rechnungseingang, Kassenbelege im Kassenbuch etc. Der schnelle Upload erleichtert die zeitgerechte Erfassung, insbesondere von Kassen. Außerdem ist er ein wesentlicher Bestandteil der Belegsicherung.

2. Belegzuordnung

In der Buchhaltungssoftware muss jeder Beleg mit dem entsprechenden Geschäftsvorfall verknüpft werden. Dies sollte automatisiert geschehen, am besten beim Buchen des Belegs. Damit erfüllen Sie die Anforderungen der Nachvollziehbarkeit und Nachprüfbarkeit.

3. DMS

Ein Dokumentenmanagementsystem (DMS) ist für eine GoBD-konforme Belegarchivierung unerlässlich. Idealerweise sollte das DMS in die Buchhaltungssoftware integriert sein, um maximale Effizienz und Compliance zu gewährleisten.

  • Ein integriertes DMS sichert nicht nur E-Mails, Gesprächsnotizen und ergänzende Dokumente, die Geschäftsvorfälle genauer erklären, sondern ermöglicht auch die direkte Verknüpfung dieser Informationen mit den Buchungsvorgängen. Dies ist entscheidend, da die GoBD die Vollständigkeit der Aufzeichnungen fordern.
  • Darüber hinaus sorgt ein DMS für eine ordnungsgemäße, unverlierbare und leicht auffindbare Speicherung von Belegen und Dokumenten. Funktionen wie Filter und OCR-Technologie ermöglichen ein schnelles Auffinden von Informationen. Die Versionshistorie stellt sicher, dass die Originalbelege, wie vorgeschrieben, erhalten bleiben, während Zugriffsbeschränkungen verhindern, dass Belege versehentlich gelöscht werden.

Insgesamt zielen alle Anforderungen der GoBD darauf ab, die Beweiskraft Ihrer Buchführung sicherzustellen. Die Kombination aus Buchhaltungssoftware und DMS spielt dabei eine zentrale Rolle, indem sie nicht nur die gesetzlichen Anforderungen erfüllt, sondern auch Ihre Geschäftsprozesse optimiert und die Verlässlichkeit Ihrer Finanzunterlagen erhöht.

4. Eingangsrechnungs-Workflow

Der Rechnungseingang in einer GoBD-konformen Software enthält oft einen Workflow für die Rechnungsbearbeitung. Workflow bedeutet, dass ein kompletter Prozess inklusive der zuständigen Bearbeiter hinterlegt ist.

Eingangsrechnungen werden geprüft, genehmigt, freigegeben, gezahlt und gebucht. Diese Arbeiten sind nach dem Vier-Augen-Prinzip durchzuführen. Nach den GoBD ist ein internes Kontrollsystem (IKS) vorgeschrieben und im Rahmen dieses IKS ist die Funktionstrennung bei sensiblen Aufgaben zu beachten.

5. Hosting in Deutschland

Für eine GoBD-konforme digitale Buchführung und Belegarchivierung haben Sie grundsätzlich zwei Möglichkeiten. Entweder Sie arbeiten mit einem lokal installierten System oder mit einer Cloud-Software. Aus datenschutzrechtlichen Gründen muss das System in Deutschland oder der EU gehostet werden. Darauf sollten Sie insbesondere bei Cloud-Anbietern achten.

Bei Systemen, die beispielsweise in den USA gehostet werden, besteht die Möglichkeit, dass Behörden auf Ihre Daten zugreifen.

6. Nebensysteme und Kassen

Ihre Nebensysteme der Finanzbuchhaltung müssen ebenfalls integriert und GoBD-konform sein. Nebensysteme sind zum Beispiel Anlagenbuchhaltung, Kassen, Lohnbuchhaltung, Reisekostenabrechnung und Zeiterfassungssysteme. Also alles, was buchhalterisch und steuerlich relevant ist. Dies ist eine weitere Anforderung, die sich aus den GoBD-Grundsätzen der Vollständigkeit, Nachvollziehbarkeit und Nachprüfbarkeit ergibt.

7. Schnittstellen

Um die Vollständigkeitsanforderungen der GoBD zu erfüllen, sollte Ihre Buchhaltungssoftware über Schnittstellen verfügen. Diese sind notwendig, um Ihr System in die bestehende IT-Landschaft zu integrieren. Darüber hinaus verbessern Schnittstellen die Auswertbarkeit Ihrer Informationen, da es keine Datensilos mehr gibt, sondern durchgängige Prozesse.

8. Office-Integration

Eine Office-Integration wird zwar nicht ausdrücklich gefordert, ist aber empfehlenswert, damit Ihre Mitarbeiter Dokumente und Informationen nahtlos in das DMS und/oder Buchhaltungssystem übertragen können.

Besonders wichtig ist die Outlook-Integration. Viele Dinge werden per E-Mail mit Geschäftspartnern und anderen Akteuren abgestimmt: Aufträge, Änderungswünsche, Preisabsprachen und andere Informationen, die zur Erläuterung der Geschäftsvorfälle notwendig sind.

E-Mails und andere Office-Dokumente, die für Ihre Buchhaltung relevant sind, sollten unmittelbar mit den Geschäftsvorfällen verknüpft und ins DMS hochgeladen werden.

9. Zugriffssteuerung

Nach den GoBD müssen Sie den Finanzbehörden Zugriff auf Ihre Buchführung gewähren. Ihre Software sollte entsprechende Zugriffsregelungen vorsehen. Einige Anbieter haben die notwendigen Zugriffe in einem Benutzerprofil für Betriebsprüfer bereits vorkonfiguriert.

Eine ausgefeilte Zugriffssteuerung ist auch in anderer Hinsicht notwendig: Um zu verhindern, dass Belege versehentlich gelöscht werden. Ihr DMS und Ihr Buchhaltungssystem sollten über entsprechende Vorkehrungen verfügen.

10. Verfahrensdokumentation

Der Umgang mit elektronischen Belegen ist in einer Verfahrensdokumentation zu beschreiben. Der Belegfluss muss dokumentiert sein. Dazu gehört, wie die Belege in das System gelangen, wer wann was mit ihnen macht und wie sie GoBD-konform archiviert werden.

Eine GoBD-konforme Software protokolliert daher im Hintergrund alle Bearbeitungsschritte. Außerdem sollte sie Workflows für den Belegfluss und die Buchhaltung enthalten. Im Idealfall können Sie dort auch eigene Workflows einrichten. Das erleichtert Ihnen die Erstellung einer Verfahrensdokumentation und den Nachweis, dass Sie die darin beschriebenen Prozesse auch einhalten.

Fazit

Die GoBD skizzieren die Anforderungen an eine digitale Buchhaltung, den Datenzugriff und die Archivierung von Belegen. Ziel ist es, die Beweiskraft Ihrer Buchführung zu erhalten. Dazu benötigen Sie eine GoBD-konforme Software für die Buchhaltung, mit angebundenem DMS. Insgesamt soll Ihr System auch alle Vor- und Nebensysteme integrieren, Datenschutz und Zugriffsregelungen implementieren, Workflows ermöglichen und im Hintergrund alles protokollieren. Diese letzteren Funktionen erleichtern Ihnen die Erstellung einer Verfahrensdokumentation nach GoBD.
DMS-Software und Datenschutz: 6 Tipps zum richtigen Einsatz
ERP & Finance

DMS-Software und Datenschutz: 6 Tipps zum richtigen Einsatz

Der Einsatz von DMS-Software verbessert nicht nur das Dokumentenmanagement, sondern erleichtert auch die Einhaltung datenschutzrechtlicher Bestimmungen. Lesen Sie hier, worauf Sie dabei achten sollten.

5 Min. Lesezeit

Sicherheit im Umgang mit Daten ist ein Wunsch, den jeder hegt. Ein Dokumentenmanagementsystem (DMS) kann den Datenschutz und die Datensicherheit in Unternehmen erheblich unterstützen – vorausgesetzt, es wird korrekt verwendet. In diesem Artikel erfahren Sie, welche Vorteile ein DMS für den Datenschutz bietet und wie Sie DMS-Software optimal einsetzen.

Anforderungen an Datensicherheit und Compliance stark gestiegen

Mit der Datenschutzgrundverordnung (DSGVO) wurde 2019 das Datenschutzrecht europaweit verschärft. Vor allem stärkt die DSGVO die Rechte der Personen, deren personenbezogene Daten Sie verarbeiten. Kunden, Mitarbeiter, Interessenten, Lieferanten – sie alle sind „Betroffene“ im Sinne des Datenschutzes. Besonders schutzwürdig sind Informationen über Gesundheit, sexuelle Orientierung, Religion, Bonität, Vorstrafen und politische Meinung von Personen.

Die GoBD wiederum stellen hohe Anforderungen an den Umgang mit steuerrelevanten Belegen und Daten. Rechtssichere Archivierung bedeutet, dass Belege unverlierbar, unveränderbar und nachvollziehbar, das heißt mit Bezug zum Geschäftsvorfall, aufbewahrt werden müssen. Diese Anforderungen und die entsprechende Verfahrensdokumentation können nur mit einem Dokumentenmanagementsystem erfüllt werden.

Verstöße gegen diese Vorschriften sind kein Kavaliersdelikt. Unternehmen, die sich nicht an die Vorgaben halten, riskieren Bußgelder und rechtliche Nachteile. Die gute Nachricht: Moderne DMS-Software macht es Unternehmen leicht, die Compliance-Anforderungen zu erfüllen.

Wie DMS-Software Datenschutz und Compliance unterstützt

Welche Compliance-Anforderungen kann ein Dokumentenmanagementsystem besonders gut unterstützen? Diese Frage wird im folgenden Abschnitt beantwortet.

DSGVO besser einhalten mit DMS-Software

Die folgende Tabelle zeigt, welche Datenschutzrisiken Sie eingehen, wenn Sie auf ein DMS verzichten. Sie erfahren, welche Anforderungen die Datenschutzgrundverordnung (DSGVO) an den Umgang mit personenbezogenen Daten stellt und wie ein DMS Ihnen die Einhaltung erleichtert. In einer dritten Spalte sehen Sie, ob und wie Sie die jeweilige Anforderung auch ohne DMS erfüllen können.

DSGVO-Vorgabe

Erfüllung mit DMS

Erfüllung ohne DMS

Rechtmäßigkeit der Verarbeitung

Informationen sind mit der Einwilligung des Betroffenen verlinkt

Ablage von Informationen und Einwilligung in demselben (realen oder digitalen) Ordner

Zweckbindung

Informationen sind mit dem Geschäftsvorfall verlinkt

Bezug zum Geschäftsvorfall durch Aktenplan und Register

Auskunftsrecht und Recht auf Vergessenwerden

Daten lassen sich per Suchfunktion systemweit extrahieren und an den Betroffenen liefern bzw. nachweislich löschen

Manuelle Suche durch Dateisystem oder in der Aktenablage, keine Garantie auf Vollständigkeit

Speicherbegrenzung

Wenn der Verarbeitungszweck wegfällt, können personenbezogene Daten entweder anonymisiert oder gelöscht werden

Anonymisierung ist oft nicht möglich, die Vernichtung bzw. das Löschen nur nach aufwändiger manueller Suche, oft unvollständig

Integrität und Vertraulichkeit

Zugriffsbeschränkungen, Zugriffsebenen und Schutz vor Weitergabe lassen sich einstellen, jeder Zugriff wird dokumentiert, redundante Speicherung schützt vor Verlust oder Beschädigung

Bei Papierakten unmöglich zu gewährleisten, bei Dateisystemen schwierig und unvollständig machbar

GoBD besser einhalten mit DMS-Software

Eine ähnliche Betrachtung zeigt, wie DMS-Software auch die GoBD-Compliance Ihrer Buchführung auf ein neues Niveau heben kann.

GoBD-Anforderung

Erfüllung mit DMS

Erfüllung ohne DMS

Unverlierbarkeit

Durch redundante Speicherung und Zugriffssteuerung bzw. Lösch-Schutz sind Belege unverlierbar

Versehentliche Löschung, Beschädigung oder Untergang lassen sich nie ganz ausschließen

Unveränderbarkeit

Belege bleiben im Originalzustand erhalten. Jede Weiterverarbeitung erzeugt eine neue Version

In Dateisystem mit Versionshistorie möglich, bei Papierbelegen unmöglich einzuhalten

Nachvollziehbarkeit

Verlinkung mit Geschäftsvorfall und Verfahrensdokumentation durch integrierte, automatische Protokollierung der Zugriffe und Verarbeitung

Aktenplan und/oder gemeinsame Ablage zusammengehöriger Dokumente

{{box-list-right}}

Sechs Tipps für den Einsatz eines DMS

Eine DMS-Software allein kann den Datenschutz nicht garantieren. Die DSGVO verlangt daher geeignete „technische und organisatorische Maßnahmen“ (TOMs). Ein für den Unternehmenseinsatz geeignetes DMS erfüllt die technischen Anforderungen. Die organisatorischen Maßnahmen müssen jedoch von Ihnen selbst umgesetzt werden. Unsere Tipps unterstützen Sie dabei.

1. Geeignete DMS-Software verwenden

Dokumentenmanagementsysteme gibt es wie Sand am Meer – doch welches passt zu Ihrem Unternehmen? Unser Tipp: Setzen Sie auf ein DMS, das in der EU hergestellt wird. Hierauf ist besonders bei Cloud-Lösungen zu achten. Denn sobald Ihre Daten über den Atlantik wandern, ist eine GoBD- und DSGVO-konforme Archivierung nicht mehr gewährleistet. Grund dafür ist, dass US-Behörden per Gesetz Zugriff auf sämtliche in den USA gehosteten Daten erhalten können.

Achten Sie außerdem darauf, dass Ihre Dokumente im DMS verschlüsselt gespeichert werden. Die Software sollte alle Dokumentenvorgänge automatisch protokollieren. So bleiben Änderungen nachvollziehbar, Versionen wiederherstellbar und die Datenintegrität jederzeit gesichert.

Optimal ist ein Dokumentenmanagementsystem, das sich nahtlos in Ihre bestehenden Geschäftsanwendungen – idealerweise Ihr ERP-System – integriert. Auf diese Weise vermeiden Sie Datensilos, arbeiten durchgängig über Prozesse hinweg und steigern Ihre Effizienz. Zudem sollte Ihr DMS alle Funktionen bieten, die Sie benötigen, um die folgenden Empfehlungen umzusetzen.

2. Daten richtig klassifizieren und verschlagworten

Betroffene können jederzeit die Herausgabe oder Löschung ihrer Daten verlangen. In einem DMS können Sie jedes personenbezogene Dokument mit dem Namen der betroffenen Person verschlagworten. Oder Sie stellen einen Bezug zu seinen Stammdaten her, wenn die DMS-Software mit dem Kontaktmanagement integriert ist. Auch der Bezug zu Geschäftsvorfällen, Zweckbindungen und Einwilligungen kann auf diese Weise hergestellt werden.

Bei der Klassifizierung von Daten geht es um verschiedene Schutzstufen. Wie bereits erwähnt, sind einige Informationen besonders schutzwürdig. Andere wiederum unterliegen einer Aufbewahrungspflicht. Mit DMS-Software lassen sich Dokumente klassifizieren, so dass bestimmte Zugriffsprofile oder Verfallsdaten auf sie angewendet werden können, ohne dass sie einzeln angefasst werden müssen.

3. Berechtigungen richtig einstellen

Vertraulichkeit und Integrität sind wichtige Aspekte im Datenschutzrecht: Niemand darf unbefugt personenbezogene Daten einsehen, weitergeben, verändern oder löschen können.

Das bedeutet:

  • Mitarbeitende erhalten so viel Zugriff wie nötig und so wenig wie möglich. Auch die Suchfunktion der DMS-Software soll ihnen keine Dokumente anzeigen, die sie nichts angehen.
  • Auch zeitlich ist der Zugriff auf das geschäftlich Notwendige beschränkt.
  • Die Zugriffsebenen, d.h. Lesezugriff, Zugriff zum Bearbeiten, Zugriff zum Herunterladen und/oder zur Weitergabe von Dokumenten und Informationen, sollten ebenfalls minimiert werden.

Damit nicht für jeden Mitarbeiter ein eigenes Zugriffsprofil erstellt werden muss, sollten Profile für Benutzergruppen erstellt werden. Beispielsweise benötigt die Personalsachbearbeiterin einen Schreibzugriff auf die Personalstammdaten, für den Auszubildenden reicht aber ein Lesezugriff auf ausgewählte Bereiche. Und dieser Zugriff sollte erlöschen, sobald der Auszubildende in eine andere Abteilung wechselt.

4. Datenschutzkonzept für DMS-Einsatz erstellen

Gemeinsam mit Ihrem Datenschutzbeauftragten sollten Sie ein Konzept zur Gewährleistung der Datensicherheit erarbeiten. Ein solches Konzept sollte folgende Aspekte abdecken:

  • Unbefugten Zugriff auf sensible Daten verhindern
  • Verhindern, dass Daten zur Unzeit gelöscht oder verändert werden
  • Sicherstellen, dass Daten anonymisiert oder gelöscht werden, wenn der Verarbeitungszweck wegfällt – nicht jedoch bei Dokumenten, die einer Aufbewahrungspflicht unterliegen
  • Rechtzeitige Löschung im DMS nach Ablauf der Aufbewahrungsfrist sicherstellen
  • Verschlüsselung und Integritätsschutz sicherstellen
  • Datenschutz-Folgenabschätzung für besonders schutzwürdige Daten vornehmen
  • Protokollierung und Versionierung in die Verfahrensdokumentation integrieren
  • Prozesse rund um die Speicherung und Verarbeitung personenbezogener Daten definieren und ebenfalls in die Verfahrensdokumentation aufnehmen

5. Ersetzendes Scannen und Belegarchivierung

Papierdokumente wie Rechnungen, Verträge und Quittungen sind nach wie vor wichtig. Um sie zu sichern und für die digitale Verarbeitung verfügbar zu machen, werden sie gescannt. Das gescannte Dokument ersetzt dann das Original und wird im Dokumentenmanagementsystem (DMS) archiviert.

Moderne DMS-Software bietet speziell für Eingangsrechnungen umfassende Unterstützung bei der GoBD-Compliance. Dazu gehören der Schutz vor unbeabsichtigtem Löschen sowie die revisionssichere Archivierung der Belege. Häufig beinhaltet die Software auch ein spezielles Berechtigungsprofil für den Zugriff durch die Finanzbehörden.

6. Dokumentenbasierte Prozesse definieren

Einige DMS bieten die Möglichkeit, dokumentenbasierte Prozesse zu definieren. Diese Prozesse ermöglichen es Ihnen, bestimmte Dokumenttypen durch vordefinierte Bearbeitungsabläufe zu leiten. So können Sie zum Beispiel für Eingangsrechnungen einen Genehmigungsworkflow festlegen oder vom Dokumentenempfänger eine Bestätigung einfordern, dass er die Sicherheitsbelehrung gelesen und verstanden hat. Der Vorteil solcher Workflows ist, dass Sie einen qualitätsgesicherten Prozess haben, der beweiskräftig dokumentiert ist.

Fazit

Die Anforderungen an Datenschutz, Verfahrensdokumentation und Ordnungsmäßigkeit der digitalen Buchführung sind in den letzten Jahren stetig gestiegen. Mit modernen Dokumentenmanagementsystemen können Unternehmen diese Anforderungen erfüllen – vorausgesetzt, sie konfigurieren und administrieren ihr DMS richtig.

Der Aufwand lohnt sich, denn DMS-Software bietet verschlüsselte Ablage, Zugriffskontrolle und spezielle Funktionen für die rechtssichere Verwaltung von Dokumenten. Mehr noch: Sie unterstützt dokumentenbezogene Prozesse und ermöglicht die revisionssichere Archivierung von Buchungsbelegen.
E-Mail-Archivierung: Sechs verbreitete Irrtümer
ERP & Finance

E-Mail-Archivierung: Sechs verbreitete Irrtümer

Viele geschäftliche E-Mails enthalten steuerrelevante Informationen und müssen daher nach den Vorgaben der GoBD archiviert werden. Längst nicht alle Unternehmen verfügen jedoch über eine rechtskonforme Lösung hierfür. Zudem herrscht häufig Unklarheit darüber, wann und wie E-Mails aufbewahrt werden müssen. Sechs gängige Fehleinschätzungen zur E-Mail-Archivierung.

5 Min. Lesezeit

Die E-Mail ist das meistgenutzte Kommunikationsmittel in deutschen Unternehmen. Neun von zehn Firmen nutzen das Medium sehr häufig, die restlichen zehn Prozent immerhin noch häufig. Das hat eine repräsentative Umfrage des Digitalverbands Bitkom ergeben. Laut Bitkom erhalten Berufstätige in Deutschland durchschnittlich 26 geschäftliche E-Mails pro Tag.

Trotz des hohen Verbreitungsgrades der E-Mail als Kommunikationsmittel handhaben viele Unternehmen das Thema E-Mail-Archivierung nur unzureichend. Insbesondere kleine und mittlere Unternehmen (KMU) verstoßen häufig gegen rechtliche Vorgaben wie die seit 2015 geltenden Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD). Dies geschieht nicht selten aus Unkenntnis der Vorschriften. Nachfolgend finden Sie häufige Irrtümer im Zusammenhang mit der Aufbewahrung von E-Mails.

1. Unternehmen müssen jede E-Mail archivieren

Viele E-Mails erfüllen rechtlich gesehen die Funktion eines Handels- oder Geschäftsbriefs oder eines Buchungsbelegs. Damit unterliegen sie der gesetzlichen Aufbewahrungspflicht. Unternehmen müssen daher steuerlich relevante E-Mail-Korrespondenz für sechs bis zehn Jahre nach Ablauf des Kalenderjahres archivieren. Dabei spielt es keine Rolle, ob eine E-Mail empfangen oder selbst versendet wurde.

E-Mails, die lediglich als Transportmedium dienen, zum Beispiel zur Übermittlung eines PDF-Anhangs, müssen nicht aufbewahrt werden – vorausgesetzt, sie enthalten keine steuerlich relevanten Informationen. Auch Spam-Mails und Newsletter sind von der Aufbewahrungspflicht ausgenommen.

2. Unternehmen dürfen jede E-Mail archivieren

Viele E-Mails müssen archiviert werden, bei anderen haben Unternehmen die Wahl. Auf keinen Fall aber dürfen Unternehmen private E-Mails ihrer Mitarbeitenden automatisch speichern. Der Grund: Dürfen Beschäftigte ihr dienstliches E-Mail-Postfach auch privat nutzen, wird der Arbeitgeber nach dem Telekommunikationsgesetz gegenüber seinen Beschäftigten zum Telekommunikationsdiensteanbieter. Er unterliegt damit dem Fernmeldegeheimnis und darf die E-Mail-Kommunikation ohne ausdrückliche Einwilligung der Beschäftigten weder überwachen noch speichern. Die meisten Unternehmen verbieten ihren Mitarbeitenden daher die private Nutzung der dienstlichen E-Mail-Adresse.

3. Es reicht aus, E-Mails auszudrucken und in Papierform aufzubewahren

Die GoBD fordern unmissverständlich: Aufbewahrungspflichtige E-Mails und deren Anhänge müssen im elektronischen Originalformat archiviert werden. Das bedeutet, dass nur das digitale Original als Beleg im Sinne des Steuerrechts gilt. E-Mails auszudrucken und in Papierform aufzubewahren, reicht nicht aus.

4. Aufbewahrung in der E-Mail-Anwendung reicht zur rechtskonformen Archivierung aus

Die GoBD fordern, dass jedes Unternehmen seine E-Mail-Korrespondenz vor nicht nachvollziehbaren und unbefugten Veränderungen des Inhalts schützt. Dieser Grundsatz der Unveränderbarkeit lässt sich bei der Ablage von E-Mails in herkömmlichen Mailsystemen allenfalls dann umsetzen, wenn das Unternehmen umfangreiche zusätzliche Sicherungsmaßnahmen ergreift. Da der Aufwand hierfür immens ist, verzichten viele Unternehmen auf solche Journal- oder regelbasierten Verfahren.

Ein weiterer Grundsatz der GoBD ist die geordnete Aufbewahrung von E-Mails. Jede E-Mail, die ein Buchungsbeleg ist, muss eindeutig der jeweiligen Buchung (Geschäftsvorfall) zugeordnet werden können. E-Mail-Anwendungen verfügen nicht über die hierfür erforderliche Ordnungsstruktur. Laut GoBD-Praxisleitfaden der Arbeitsgemeinschaft für wirtschaftliche Verwaltung (AWV) sind daher zusätzliche Maßnahmen erforderlich, wie zum Beispiel der „Einsatz einer DMS-Lösung, die E-Mails im Originalformat aufbewahrt, eine geordnete Ablage erlaubt und damit dazu beiträgt, die ordnungsgemäße Aufbewahrung der E-Mails sicherzustellen.“

5. Technische Lösungen zur E-Mail-Archivierung sorgen automatisch für Compliance

Es gibt verschiedene technische Lösungen, mit denen Unternehmen die Archivierung von E-Mails automatisieren und erheblich vereinfachen können. Jedoch gibt es keine Revisionssicherheit auf Knopfdruck. Weder ein reines E-Mail-Archivierungssystem noch ein umfassendes unternehmensweites Dokumentenmanagementsystem (DMS) garantieren ohne weitere betriebsorganisatorische Maßnahmen bereits Rechtskonformität – sie schaffen lediglich die Grundlage für eine revisionssichere E-Mail-Archivierung.

Um die Anforderungen der GoBD zu erfüllen, benötigt jedes Unternehmen einen klaren organisatorischen Ablaufplan. Dieser wird in einer sogenannten Verfahrensdokumentation festgehalten. Nur so können Unternehmen sicherstellen, dass einerseits alle aufbewahrungspflichtigen E-Mails gesetzeskonform archiviert werden und andererseits die datenschutzrechtlichen Bestimmungen (Schutz vor unbefugtem Zugriff, keine Speicherung bzw. Löschung von Nachrichten) eingehalten werden.

6. E-Mail-Archivierung dient nur der Erfüllung rechtlicher Vorgaben

Da E-Mails heute einen erheblichen Teil der Geschäftskorrespondenz ausmachen, ist es auch unabhängig von der gesetzlichen Verpflichtung sinnvoll, sie geordnet und unveränderbar, also GoBD-konform, aufzubewahren. Schließlich enthalten E-Mails wichtige geschäftsrelevante Informationen. Gehen sie verloren, entstehen Lücken in der Dokumentation von Geschäftsvorfällen. Werden E-Mails dagegen sicher archiviert, zum Beispiel in einem Dokumentenmanagement-System, können Mitarbeiterinnen und Mitarbeiter über Suchfunktionen jederzeit schnell darauf zugreifen. Das verbessert die Auskunftsfähigkeit und erleichtert die tägliche Arbeit erheblich.

Tipp: E-Mail-Archivierung im DMS

Besonders einfach und sicher lassen sich E-Mails in einem Dokumentenmanagementsystem (DMS) archivieren:

  • Die E-Mail-Archivierung in einem Dokumentenmanagementsystem schafft die Basis für eine geordnete und unveränderbare Aufbewahrung nach den Vorgaben der GoBD: Stellt ein Unternehmen durch organisatorische Maßnahmen sicher, dass aufbewahrungspflichtige E-Mails GoBD-konform in einem DMS abgelegt werden, ist in der Regel keine aufwändige Journal- oder regelbasierte E-Mail-Archivierung erforderlich.
  • Der Einsatz eines DMS verbessert die Arbeitsabläufe: Aufbewahrungspflichtige E-Mails und deren Anhänge lassen sich unmittelbar aus der E-Mail-Anwendung heraus (z.B. Microsoft Outlook) archivieren. Dabei werden sie automatisch in ein langzeitstabiles Format (z.B. EML) konvertiert, so dass sie auch nach Ablauf der Aufbewahrungsfrist noch lesbar sind – auch wenn zwischenzeitlich ein anderes E-Mail-Programm verwendet wird.
  • Ein weiterer Vorteil der E-Mail-Archivierung in einem DMS besteht in der besseren Verfügbarkeit der Informationen: Sind die E-Mails und ihre Anhänge einmal im Dokumentenmanagement abgelegt, können alle berechtigten Anwender zentral darauf zugreifen. Über eine Schlagwort- oder Volltextsuche gelangen sie schnell zu den gewünschten Informationen. Das erspart den Mitarbeitenden langwieriges Suchen und Nachfragen in anderen Abteilungen.