Blog

Digitalisierung

Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.

Minusstunden transparent erfassen: Was das Arbeitsrecht sagt – und digitale Tools leisten
HR & Payroll

Minusstunden transparent erfassen: Was das Arbeitsrecht sagt – und digitale Tools leisten

Minusstunden – das klingt zunächst harmlos, kann aber in der Praxis schnell zu Unsicherheiten und Konflikten führen. Wann entstehen sie? Wer ist dafür verantwortlich? Und wie lassen sie sich fair und rechtskonform ausgleichen? In diesem Artikel erfährst du, worauf Arbeitgeber und Mitarbeitende achten sollten, wie das Arbeitsrecht die Sache sieht – und wie smarte HR-Tools wie Suiteify dabei helfen, den Überblick zu behalten und das Thema effizient zu managen.

5 Min. Lesezeit

Minusstunden – das klingt zunächst harmlos, kann aber in der Praxis schnell zu Unsicherheiten und Konflikten führen. Wann entstehen sie? Wer ist dafür verantwortlich? Und wie lassen sie sich fair und rechtskonform ausgleichen? In diesem Artikel erfährst du, worauf Arbeitgeber und Mitarbeitende achten sollten, wie das Arbeitsrecht die Sache sieht – und wie smarte HR-Tools wie Suiteify dabei helfen, den Überblick zu behalten und das Thema effizient zu managen.

Was sind Minusstunden?

Minusstunden entstehen, wenn Mitarbeitende weniger arbeiten als vereinbart – also das vertraglich festgelegte Soll nicht erreichen. Das bedeutet, dass weniger gearbeitet wird als vertraglich vereinbart. Minusstunden stellen sozusagen das Gegenstück zu Überstunden dar.

  • Überstunden entstehen, wenn mehr gearbeitet wird als vereinbart.
  • Minusstunden bedeuten, dass die vertraglich geschuldete Arbeitszeit nicht erfüllt wurde.

Dabei ist die rechtliche Einordnung nicht ganz so eindeutig, denn das Arbeitsrecht kennt den Begriff „ Minusstunden “ nicht ausdrücklich. Trotzdem spielen sie in vielen Unternehmen mit flexiblen Arbeitszeitmodellen wie Gleitzeit oder Vertrauensarbeitszeit eine zentrale Rolle.

Minusstunden können auf verschiedenen Ursachen beruhen und haben unterschiedliche Auswirkungen auf Arbeitnehmer:innen und Arbeitgeber. Es ist wichtig, die Definition genau zu verstehen, um Missverständnisse zu vermeiden und die Rechte und Pflichten beider Parteien zu kennen.  Eine zentrale Rolle spielt dabei die sogenannte Soll-Arbeitszeit – also die im Arbeits- oder Tarifvertrag vereinbarte Arbeitszeit, die regelmäßig zu leisten ist. Wird diese Arbeitszeit unterschritten, entstehen Minusstunden, auch als Minderarbeit bezeichnet.

Wie entstehen Minusstunden?

Minusstunden entstehen, wenn weniger Arbeitszeit geleistet wird, als vertraglich vereinbart ist. Die Ursachen dafürkönnen sowohl betrieblich, organisatorisch als auch individuell sein. Eine strukturierte Betrachtung hilft, Verantwortlichkeiten zu klären und geeignete Maßnahmen abzuleiten.

Betriebliche und organisatorische Ursachen

  • Schlecht geplante Einsatzzeiten durch den Arbeitgeber
  • Unzureichende Auslastung oder Auftragseinbrüche
  • Projektverschiebungen oder kurzfristiger Arbeitsausfall
  • Kurzarbeit oder andere betriebliche Umstände
  • Unklare Kommunikation zu Arbeitszeiten und Erwartungen
  • Arbeitsmangel, etwa bei saisonalen Schwankungen

Individuelle bzw. persönliche Ursachen

  • Verspäteter Arbeitsbeginn
  • Verfrühter Feierabend
  • Überzogene Pausen
  • Unentschuldigtes Fehlen
  • Nicht-Einhaltung der vereinbarten Arbeitszeit durch Mitarbeitende

Besondere Konstellationen: Krankheit & Freistellung

  • Kurzfristige Freistellungen, bei denen keine Lohnfortzahlung greift
  • Krankheit ohne Anspruch auf Entgeltfortzahlung, z. B. in bestimmten Probezeitfällen

Rolle von Arbeitszeitmodellen

Minusstunden treten häufig in flexiblen Arbeitszeitmodellen auf, insbesondere bei:

  • Gleitzeitregelungen
  • Arbeitszeitkonten
  • Verträgen mit festen Monatsstunden

Bei Gleitzeitmodellen kann es z. B. vorkommen, dass an einzelnen Tagen weniger gearbeitet wird, was zu einem negativen Saldo auf dem Arbeitszeitkonto führt.

Selbst- oder fremdverschuldet?

Ob Minusstunden ausgeglichen oder zulasten der Mitarbeitenden gewertet werden, hängt maßgeblich davon ab, wer für die Minderarbeit verantwortlich ist:

  • Selbstverschuldet:

Wenn Mitarbeitende z. B. unentschuldigt fehlen oder Arbeitszeiten eigenständig verkürzen

  • Fremdverschuldet:

Wenn der Arbeitgeber keine ausreichende Arbeit zur Verfügung stellt oder Dienstpläne unklar sind

Bedeutung der Arbeitszeiterfassung

Eine rechtssichere Erfassung der Arbeitszeit ist unverzichtbar, um Minusstunden korrekt zu dokumentieren und rechtliche Risiken zu vermeiden. Arbeitszeitkonten sind ein sinnvolles Instrument, müssen aber transparent, nachvollziehbar und rechtlich einwandfrei geführt werden. Arbeitgeber sollten Minusstunden nicht pauschalbewerten, sondern differenziert analysieren. Eine sorgfältige Ursachenklärung hilft dabei rechtliche Unsicherheiten zu vermeiden, Missverständnisse mit Mitarbeitenden zu reduzieren und geeignete organisatorische oder kommunikative Maßnahmen zu ergreifen.

__wf_reserved_inherit

Minusstunden & Arbeitsrecht: Was ist erlaubt?

1. Gesetzliche Regelungen:

Es gibt keine pauschale gesetzliche Pflicht zur Ableistung von Minusstunden. Entscheidend ist, was im Arbeitsvertrag, Tarifvertrag oder in Betriebsvereinbarungen geregelt ist.

2. Arbeitgeberpflichten:

  • Arbeitgeber müssen grundsätzlich dafür sorgen, dass Mitarbeitende ihre vertraglich vereinbarte Arbeitszeit leisten können.
  • Können keine Aufgaben zugewiesen werden, liegt das Betriebsrisiko in der Regel beim Unternehmen – Mitarbeitende dürfen in solchen Fällen nicht benachteiligt werden.

3. Arbeitsvertragliche Regelungen:

  • Gleitzeitvereinbarungen können eine Verpflichtung zum Ausgleich von Minusstunden enthalten.
  • Ohne klare Regelung sind Minusstunden in vielen Fällen nicht vom Lohn abzuziehen.

4. Bei Kündigung:

  • Nicht ausgeglichene Minusstunden dürfen nur dann mit dem Restgehalt verrechnet werden, wenn dies vertraglich wirksam vereinbart wurde.

Das Arbeitsrecht stellt also klare Anforderungen an die Handhabung von Minusstunden. Arbeitgeber dürfen Minusstunden nicht einfach anordnen oder vom Gehalt abziehen, wenn keine entsprechende rechtliche Grundlage vorliegt. Zudem dürfen Minusstunden nicht bei unverschuldeten Fehlzeiten wie Krankheit, Urlaub oder gesetzlichen Feiertagen entstehen. Die Rolle des Betriebsrats ist hierbei ebenfalls relevant, da er bei der Einführung von Arbeitszeitkonten und Regelungen zu Minusstunden mitbestimmen muss. Arbeitgeber und Arbeitnehmer:innen sollten deshalb stets auf transparente und faire Vereinbarungen achten, um Konflikte zu vermeiden.

__wf_reserved_inherit

Was Arbeitgeber beachten müssen

  • Vertragliche Klarheit schaffen: Gleitzeitregelungen, Arbeitszeitkonten und der Umgang mit Minusstunden sollten explizit im Arbeitsvertrag oder durch Betriebsvereinbarungen geregelt sein. Klare Regeln für die Führung von Arbeitszeitkonten und den Ausgleich von Minusstunden sind unerlässlich, um einen rechtssicheren Rahmen zu gewährleisten.
  • Dokumentation & Transparenz: Alle Arbeitszeiten müssen korrekt erfasst und jederzeit einsehbar sein. Die Analyse der Arbeitszeitkonten ist für Arbeitgeber besonders wichtig, um die Einhaltung der Regeln zu überprüfen und rechtliche Risiken zu minimieren.
  • Keine einseitige Verrechnung: Ein automatischer Lohnabzug bei Minusstunden ist nicht zulässig, wenn keine vertragliche Grundlage vorliegt.
  • Mitarbeitende rechtzeitig informieren: über Arbeitszeiten, Änderungen und rechtliche Konsequenzen

Darüber hinaus sollten Arbeitgeber die Ursachen für Minusstunden analysieren und gegebenenfalls Maßnahmen ergreifen, um diese zu minimieren. Eine gute Arbeitszeiterfassung und regelmäßige Kommunikation mit den Mitarbeitenden helfen, Fehlzeiten frühzeitig zu erkennen und Missverständnisse zu vermeiden. Auch die Zusammenarbeit mit dem Betriebsrat ist wichtig, um rechtssichere Regelungen zu schaffen und die Interessen der Arbeitnehmer:innen zu wahren.

Was Arbeitnehmer:innen wissen sollten

  • Verpflichtung nur bei vertraglicher Grundlage: Du musst Minusstunden nur nacharbeiten, wenn es klare Regelungen dazu gibt. Eine häufige Frage ist, ob und wie Minusstunden nachgeholt werden müssen – dies hängt maßgeblich von den vertraglichen Vereinbarungen ab.
  • Zwangs-Minusstunden? Wenn der Betrieb keine Arbeit bereitstellt, darf dir das in der Regel nicht zum Nachteil ausgelegt werden.
  • Unklare Regelung? Im Zweifel solltest du das Gespräch mit Vorgesetzten suchen oder arbeitsrechtliche Beratung einholen.

Arbeitnehmer:innen sollten ihre Rechte kennen und bei Unklarheiten aktiv nachfragen. Es ist ratsam, Arbeitszeitkonten regelmäßig einzusehen und bei Unstimmigkeiten frühzeitig das Gespräch zu suchen. Besonders bei Minusstunden im Zusammenhang mit einer Kündigung ist es wichtig, die vertraglichen Regelungen genau zu prüfen, um Nachteile zu vermeiden. Bei weitergehenden Unsicherheiten empfiehlt sich eine Beratung im Bereich des Arbeitsrechts.

Unverschuldete Minusstunden: Was gilt, wenn du nichts dafür kannst?

Unverschuldete Minusstunden entstehen immer dann, wenn Arbeitnehmer:innen ihre vertraglich vereinbarten Arbeitsstunden nicht erfüllen können, ohne dass sie selbst dafür verantwortlich sind. Typische Gründe hierfür sind:

  • Krankheit
  • gesetzliche Feiertage
  • unvorhersehbare Ereignisse wie plötzliche Betriebsschließungen

In solchen Fällen greift das Arbeitsrecht zum Schutz der Arbeitnehmer:innen: Minusstunden dürfen nicht einfach auf das Arbeitszeitkonto angerechnet oder als Grund für eine Kürzung des Gehalts oder gar eine Kündigung verwendet werden. Der Arbeitsvertrag und bestehende Regelungen im Unternehmen müssen diese Situationen klar berücksichtigen. Arbeitnehmer:innen sollten darauf achten, dass ihre Rechte in solchen Fällen gewahrt bleiben und im Zweifel arbeitsrechtlichen Rat einholen, um Nachteile zu vermeiden. Besonders bei längerer Krankheit oder anderen unverschuldeten Ausfällen ist es wichtig, die eigene Situation zu dokumentieren und mit dem Arbeitgeber offen zu kommunizieren.

Abzug vom Gehalt: Wann droht eine Kürzung?

Ein Abzug vom Gehalt wegen Minusstunden ist nur dann rechtens, wenn die Voraussetzungen klar im Arbeitsvertrag, in Tarifverträgen oder durch eine Betriebsvereinbarung geregelt sind. Arbeitgeber dürfen das Gehalt nicht einfach kürzen, wenn Arbeitnehmer:innen ihre Arbeitsstunden aus Gründen nicht erfüllen, die außerhalb ihres Einflussbereichs liegen.

Kommt es jedoch zu Minusstunden, weil Arbeitnehmer:innen ihre Pflichten aus dem Arbeitsverhältnis schuldhaft verletzen, kann in bestimmten Fällen eine Gehaltskürzung erfolgen – vorausgesetzt, die entsprechenden Regelungen sind transparent und rechtlich einwandfrei. Arbeitnehmer:innen sollten im Falle einer Gehaltskürzung immer prüfen, ob diese auf einer gültigen Vereinbarung basiert und ihre Rechte respektiert werden. Im Zweifelsfall empfiehlt es sich, rechtlichen Beistand in Anspruch zu nehmen oder den Betriebsrat einzuschalten, um die eigene Position zu stärken.

Was passiert mit Minusstunden?

Wie mit Minusstunden im Arbeitsverhältnis umgegangen wird, hängt maßgeblich von den getroffenen Vereinbarungen und den konkreten Umständen ab. Sind die Minusstunden auf das Verhalten der Arbeitnehmer:innen zurückzuführen, kann der Arbeitgeber verlangen, dass diese durch Mehrarbeit oder Nacharbeit ausgeglichen werden. Wichtig ist dabei, dass die Regelungen im Arbeitsvertrag oder in betrieblichen Vereinbarungen klar und verständlich formuliert sind, damit die Rechte der Arbeitnehmer:innen gewahrt bleiben.

Entstehen Minusstunden hingegen unverschuldet, etwa durch Krankheit oder betriebliche Ausfälle, dürfen sie nicht zulasten der Arbeitnehmer:innen gehen. In jedem Fall sollten sowohl Arbeitgeber als auch Arbeitnehmer:in die geltenden Regelungen und Rechte genau kennen und im Zweifel gemeinsam nach einer fairen Lösung suchen. Transparente Kommunikation und eine sorgfältige Dokumentation der Arbeitszeiten helfen, Missverständnisse und Konflikte zu vermeiden.

Tools & Automatisierung: Wie Suiteify bei der Zeiterfassung unterstützt

Digitale Systeme wie Suiteify helfen Unternehmen dabei, das Thema Minusstunden effizient und transparent zu gestalten:

  • Automatischer Soll-Ist-Abgleich: Abweichungen zwischen geplanter und tatsächlicher Arbeitszeit werden in Echtzeit erkannt.
  • Verwaltung individueller Arbeitszeitmodelle: Verschiedene Arbeitszeitregelungen – z. B. Gleitzeit, Teilzeit oder Schichtarbeit – lassen sich flexibel abbilden und steuern.
  • Rechtskonforme Reports: Standardisierte Auswertungen für Mitarbeitende und Führungskräfte schaffen Transparenz und dokumentieren die Arbeitszeit gesetzeskonform.
  • Integration in Payroll-Systeme: Eine direkte Anbindung an die Payroll vermeidet manuelle Übertragungsfehler und spart Zeit.
  • Mitarbeiterzugang mit persönlichem Dashboard: Mitarbeitende erhalten jederzeit Einblick in ihr Arbeitszeitkonto. Das stärkt das Vertrauen und reduziert Rückfragen.

Die Nutzung solcher digitalen Tools unterstützt nicht nur die korrekte Arbeitszeiterfassung, sondern erleichtert auch die Einhaltung arbeitsrechtlicher Vorgaben. So können Arbeitgeber und Arbeitnehmer:innen gemeinsam sicherstellen, dass Minusstunden fair erfasst, nachvollziehbar dokumentiert und gegebenenfalls ausgeglichen werden. Dies fördert ein gutes Betriebsklima und minimiert rechtliche Risiken.

Fazit: Minusstunden transparent und fair handhaben

Minusstunden sind ein sensibles Thema mit rechtlichen und emotionalen Fallstricken. Klare vertragliche Regelungen, eine faire Kommunikation und digitale Tools wie Suiteify helfen, Transparenz zu schaffen und rechtliche Risiken zu vermeiden. So profitieren alle Seiten – Arbeitgeber durch effizientere Prozesse, Mitarbeitende durch Fairness und Planbarkeit.

FAQ– häufig gestellte Fragen

Dürfen Minusstunden mit dem Gehalt verrechnet werden?

Nur, wenn dies arbeitsvertraglich, tariflich oder in einer Betriebsvereinbarung geregelt ist.

Was passiert bei einer Kündigung mit Minusstunden?

Nicht ausgeglichene Minusstunden dürfen nur dann vom Gehalt abgezogen werden, wenn das arbeitsvertraglich vereinbart wurde.

Darf der Arbeitgeber Minusstunden anordnen?

Grundsätzlich darf der Arbeitgeber Minusstunden nur anordnen, wenn dies im Arbeits- oder Tarifvertrag oder in einer Betriebsvereinbarung ausdrücklich erlaubt ist. Ohne eine solche Regelung ist eine einseitige Anordnung von Minusstunden durch den Arbeitgeber nicht zulässig.

Wie viele Minusstunden sind zulässig?

Es gibt keine gesetzliche Höchstgrenze für Minusstunden. Die zulässige Anzahl richtet sich nach den Vereinbarungen im Arbeits- oder Tarifvertrag sowie nach betrieblichen Regelungen. Bei vielen Minusstunden kann es allerdings zu arbeitsrechtlichen Konsequenzen kommen, insbesondere wenn diese nicht ausgeglichen werden.

Sind Minusstunden ein Kündigungsgrund?

Minusstunden allein sind in der Regel kein direkter Kündigungsgrund. Allerdings können häufige oder erhebliche Minusstunden, insbesondere wenn sie selbstverschuldet sind und nicht ausgeglichen werden, negative Auswirkungen auf das Arbeitsverhältnis haben und im schlimmsten Fall zu einer Kündigung führen.

Welche Informationen sollten Arbeitnehmer über Minusstunden haben?

Arbeitnehmer sollten wissen, wie Minusstunden entstehen, wie sie erfasst werden, welche Rechte und Pflichten sie haben und wie der Ausgleich erfolgt. Eine regelmäßige Aktualisierung der Informationen und Schulungen helfen, Missverständnisse zu vermeiden.

Digitaler Durchbruch fürs Handwerk: Outsourcing macht’s möglich
Branchen

Digitaler Durchbruch fürs Handwerk: Outsourcing macht’s möglich

„Digitalisierung“ ist eines der meistgehörten Schlagworte in der Baubranche – und doch bleiben Fragen wie „Wie starte ich? Was kostet das? Lohnt sich der Aufwand?“ oft unbeantwortet. Dieser Beitrag zeigt, warum sich besonders die kaufmännische Verwaltung für den Einstieg in die Digitalisierung eignet – und wie Outsourcing Betriebe schnell voranbringt, ohne sie zu überfordern.

5 Min. Lesezeit

Warum kaufmännische Prozesse zuerst digitalisieren?

Im Handwerk liegen große Effizienzpotenziale in der Verwaltung: Buchhaltung, Lohnabrechnung, Controlling oder Dokumentenmanagement sind oft historisch gewachsen und nicht mehr zeitgemäß.
Digitalisierte Abläufe bringen hier schnelle Verbesserungen – von automatisierten Rechnungsprozessen bis zu transparenten Controlling-Dashboards.

Doch vielen Betrieben fehlt es an Know-how, Zeit und Fachpersonal, um diesen Wandel eigenständig umzusetzen. Genau hier setzt Outsourcing an.

Outsourcing: Digitalisierung ohne eigenes IT-Großprojekt

Statt selbst Systeme aufzubauen, können Handwerksbetriebe ihre Verwaltungsprozesse an einen spezialisierten Partner auslagern. Dieser bringt digitale Strukturen und Fachwissen gleich mit.

Vorteile auf einen Blick:

1. Lösung bei Personalengpässen

  • Ausfälle durch Krankheit, Ruhestand oder Elternzeit werden aufgefangen.
  • Keine langwierige Suche nach Buchhaltungsfachkräften.

2. Mehr Zeit fürs Kerngeschäft

  • Fach- und branchenkundige Experten übernehmen das Rechnungswesen.
  • Unternehmer und Führungskräfte können sich stärker auf Projekte und Baustellen konzentrieren.

3. Effizienz rauf, Kosten runter

  • Transparent erkennen: Welche Baustellen erwirtschaften Gewinn?
  • Prüfen, ob Kalkulationsgrundlagen und Zuschlagssätze noch tragfähig sind.
  • Liquide bleiben: aktuelle Geschäftsentwicklung klar für Banken oder Investoren darstellen.

4. Reibungslose Organisation

  • Digitaler Belegfluss von Papierrechnungen bis zur E-Rechnung inkl. Archivierung nach GoBD.
  • Persönlicher Ansprechpartner und vorbereitete Jahresabschlussunterlagen für den Steuerberater.

5. Liquidität und Finanzierung sichern

  • Automatisierter Zahlungsverkehr, Mahnwesen und Skontoausnutzung.
  • Flexible Vergütung, angepasst an den Geschäftsverlauf.
  • Business-Intelligence-Dashboards für tagesaktuelle Finanz- und Baustellenzahlen.

Technische Umsetzung: So wird die Verwaltung digital

  • Digitales Belegwesen für Eingangs- und Ausgangsrechnungen
  • Elektronische Rechnungsprüfung mit Workflows
  • Revisionssicheres Archiv nach GoBD
  • Mobile Zugriffe via Tablet oder Smartphone
  • Forderungsverfolgung in Echtzeit im Business-Intelligence-Dashboard

Fazit

Outsourcing bietet Handwerksbetrieben einen unkomplizierten Weg in die digitale Verwaltung. Es spart Zeit, reduziert Personalrisiken und sorgt für klare, aktuelle Zahlen – ohne dass Betriebe selbst in teure IT-Projekte investieren müssen. Und sollte der Betrieb später die Buchhaltung wieder selbst übernehmen wollen, sind die Prozesse bereits digitalisiert und können ohne großen Aufwand zurückgeführt werden. Meist bleibt es jedoch beim Outsourcing – weil es einfach funktioniert.

Quellen

Zentralverband des Deutschen Handwerks (ZDH): Digitalisierung im Handwerk 2024/2025

Dokumente im Baubetrieb richtig aufbewahren: Fristen & Tipps
Branchen

Dokumente im Baubetrieb richtig aufbewahren: Fristen & Tipps

Unternehmen sind gesetzlich verpflichtet, geschäftliche Unterlagen über mehrere Jahre aufzubewahren. Besonders im Baugewerbe ist eine geordnete Dokumentenorganisation wichtig, um rechtliche Vorgaben einzuhalten und bei Prüfungen vorbereitet zu sein. Dieser Beitrag erklärt, welche Fristen gelten, wann sie beginnen und wie Sie Unterlagen sicher und GoBD-konform archivieren.

5 Min. Lesezeit

Rechtsgrundlage: AO und HGB

Die Abgabenordnung (AO) regelt die Aufbewahrungspflichten für steuerlich relevante Dokumente. Im Handelsgesetzbuch (HGB) finden Kaufleute ergänzende Bestimmungen. In der Praxis gelten häufig die steuerrechtlichen Vorgaben, da sie in Finanzprüfungen relevant sind.

Übliche Aufbewahrungsfristen

10 Jahre Frist:

  • Eingangs- und Ausgangsrechnungen
  • Buchungsbelege
  • Kontoauszüge
  • Auftragsbestätigungen
  • Lieferscheine
  • Kassenbücher
  • Kalkulationen
  • Inventare
  • Darlehensunterlagen
  • Jahresabschlüsse
  • Handelsbücher

6 Jahre Frist:

  • Geschäftsbriefe
  • Lohnkonten
  • Auftragsbücher
  • Angebote mit Aufträgen
  • Versicherungsschreiben

Sonderfristen: Mindestlohn & Gewährleistung

2 Jahre
Arbeitszeitaufzeichnungen nach dem Mindestlohngesetz (MiLoG)

Gewährleistungsfristen
Für Bauleistungen, oft 5 Jahre oder länger – technische Bauakten sollten in diesen Fällen entsprechend länger aufbewahrt werden

Beginn der Fristen

Aufbewahrungsfristen beginnen in der Regel mit dem Ablauf des Kalenderjahres, in dem der Vorgang abgeschlossen wurde.

Beispiel:
Wenn der Jahresabschluss für 2017 erst im Januar 2019 erstellt wird, beginnen die Fristen ab dem 01.01.2020. Die Dokumente sind dann bis z. B. 31.12.2029 aufzubewahren.

Richtiges Archivieren: Papier vs. digital

  • Dokumente müssen über die gesamte Frist lesbar bleiben
  • Eine geordnete Ablage ist verpflichtend
  • Manche Unterlagen, z. B. Jahresabschlüsse und Eröffnungsbilanzen, müssen im Original aufbewahrt werden (§ 147 Abs. 2 AO)
  • Digitalisierung hilft, Platz zu sparen und Zugriff zu erleichtern

GoBD: Mobil scannen & digital aufbewahren

Nach den GoBD (Stand 2019) ist es erlaubt, Dokumente mobil zu scannen – etwa mit dem Smartphone. Anschließend können Papierversionen unter bestimmten Voraussetzungen vernichtet werden, wenn:

  • keine bildlichen oder inhaltlichen Änderungen vorgenommen werden
  • die Konvertierung verlustfrei ist
  • die Umwandlung dokumentiert und benannt wird
  • die Finanzbehörde maschinellen Zugriff und Auswertung gewährleisten kann
  • Originalpapier kann entfallen, sofern diese Kriterien erfüllt sind.

Private Dokumente: Was bleibt länger?

  • 1 Leben lang: Urkunden (Geburt, Heirat, Zeugnisse), ärztliche Gutachten
  • 5 Jahre: Rechnungsbelege mit 5-jähriger Gewährleistung
  • 3 Jahre: Kontoauszüge, Quittungen
  • 2 Jahre: Verträge, Garantieunterlagen, Arzt-/Anwaltsrechnungen

Auch private Dokumente sollten geordnet gespeichert und sensible Daten (z. B. Kontodaten) geschreddert werden, wenn sie entsorgt werden.

Fazit: Ordnung schützt und entlastet

Wer Dokumente systematisch archiviert – digital oder auf Papier – schützt sich vor Rückforderungen, Bußgeldern und Rechtsunsicherheit. SEO-Tipp: Für Bauunternehmen lohnt sich ein gutes Dokumentenmanagement-System (DMS), das GoBD-konform arbeitet, automatische Backup-Funktionen bietet und mobilen Zugriff erlaubt.

Lagerkosten senken durch Digitalisierung: Sieben Tipps für KMU
ERP & Finance

Lagerkosten senken durch Digitalisierung: Sieben Tipps für KMU

Unübersichtliche und ungenaue Lagerbestandsführung ist einer der häufigsten Kostentreiber in Unternehmen. Lesen Sie hier, wie Sie durch Digitalisierung Licht ins Dunkel bringen und Ihre Lagerkosten senken können.

5 Min. Lesezeit

Unübersichtliche und ungenaue Lagerbestandsführung ist einer der häufigsten Kostentreiber in Unternehmen. Lesen Sie hier, wie Sie durch Digitalisierung Licht ins Dunkel bringen und Ihre Lagerkosten senken können.

Kennen Sie Ihre Lagerkosten? Wissen sie, wo Einsparpotenziale liegen? Im härter werdenden Wettbewerb sind Unternehmen mehr denn je darauf angewiesen, ihre Kostenstruktur zu optimieren. Trotzdem zahlen viele Unternehmen zu hohe Lagerkosten – und wissen es oft nicht.

Dieser Artikel erklärt, warum die analoge Bestandsführung hohe Lagerrisiken birgt. Zudem erfahren Sie, wie Sie mit einem Warenwirtschaftssystem (WWS) Ihre Lagerkosten senken und gleichzeitig Ihre Kunden besser bedienen können.

Hohes Lagerrisiko: Warum analoge Lagerverwaltung Kosten verursacht

In lagerintensiven Betrieben machen Bestände oft 25 Prozent der Unternehmensaktiva aus. Fehlende Transparenz in der Bestandsführung führt zu unnötigen Kosten, Überbeständen und Kapitalbindung.

Viele kleine und mittlere Unternehmen (KMU) scheuen sich vor der Digitalisierung, weil sie die Einführung einer Lagerverwaltungssoftware als komplex empfinden. Dabei gibt es heute Lösungen, die speziell für KMU geeignet sind und dabei helfen, Lagerkosten zu senken.

So vermeiden Sie Kostenfallen in der Lagerverwaltung

Lagerkosten senken heißt, die größten Kostentreiber zu identifizieren und gezielt zu minimieren. Hier zeigen wir, wie analoge Prozesse hohe Kosten verursachen – und wie ein digitales Lagerverwaltungssystem hilft, diese Kosten zu senken.

1. Lagerbestände optimieren: Zu hohe Bestände binden Kapital

Eine optimale Bestandsführung stellt sicher, dass nur die Waren auf Lager sind, die tatsächlich benötigt werden. Zu hohe Lagerbestände erhöhen die Lagerkosten, da Kapital gebunden wird. Mit einer digitalen Lagerverwaltung haben Sie Bestände, Verbrauch und Liefermengen immer im Blick.

Ein Warenwirtschaftssystem mit digitaler Lagerverwaltung analysiert in Echtzeit, welche Artikel sich schlecht verkaufen, und hilft Ihnen, die optimalen Nachbestellmengen zu berechnen. So vermeiden Sie Überbestände, senken durch gezielten Kapitaleinsatz Ihre Lagerkosten und verbessern gleichzeitig Ihre Liefertreue.

2. Veraltete Bestände vermeiden: Waren altern und verlieren an Wert

Unverkäufliche Artikel blockieren wertvollen Lagerplatz und verursachen Kosten. In vielen Unternehmen werden diese Ladenhüter zu spät erkannt.

Eine digitale Lagerverwaltung hilft Ihnen, Ladenhüter frühzeitig zu erkennen, um Lagerkapazitäten effizient zu nutzen und Lagerkosten zu senken.

3. Personalkosten reduzieren: Automatisierte Lagerverwaltung spart Zeit und Geld

Manuelle Lagerhaltung ist zeitaufwändig und fehleranfällig. Ein Lagerverwaltungssystem automatisiert Prozesse wie Wareneingang und -ausgang, Kommissionierung und Inventur.

Durch den Einsatz einer Lagerverwaltungssoftware können Unternehmen Personalkosten senken, Durchlaufzeiten verkürzen und die Effizienz steigern.

4. Lager digitalisieren und Reaktionszeiten verkürzen: Echtzeit-Daten für flexible Lagerlogistik

Marktveränderungen, Nachfrageschwankungen oder Lieferengpässe können die Lagerhaltungskosten in die Höhe treiben.

Mit einem modernen Lagerverwaltungssystem erhalten Sie in Echtzeit präzise Informationen über Ihre Bestände und können flexibel auf Veränderungen reagieren. So können Sie Ihre Lagerhaltungskosten senken und Lieferengpässe vermeiden.

5. Skalierbare digitale Lagerverwaltung: Wachstum ohne hohe Kosten ermöglichen

Mit Lagerverwaltungssoftware minimieren Sie auch die Reibungsverluste beim Aufbau zusätzlicher Kapazitäten: Angenommen, Sie mieten ein weiteres Lager an, bauen eine neue Halle oder eröffnen einen neuen Standort. Spätestens dann ist der Punkt erreicht, an dem die analoge Lagerlogistik viel Geld verbrennt, weil sie einfach nicht mehr funktioniert. Mit einem WaWi-System können Sie Ihre Prozesse auch in volatilen Märkten schnell anpassen und skalieren.

6. Produktionsstillstand vermeiden: Lieferengpässe kosten Zeit und Geld

Wenn jemand vergessen hat, rechtzeitig die richtigen Zahlen in die richtigen Excel-Tabellen einzugeben, kann es passieren, dass Ihnen dringend benötigte Materialien oder Waren ausgehen. Im schlimmsten Fall kann Ihr Unternehmen nicht mehr liefern oder Ihre Produktion steht still, weil Rohstoffe fehlen. Eine unangenehme Situation, wenn Sie als Lagerverwalter der Verursacher sind.

Mit einer digitalen Lagerverwaltung können Sie den Warenumschlag genau und in Echtzeit verfolgen und die Beschaffung von Waren, Materialien und Rohstoffen rechtzeitig anstoßen.

7. Kundenzufriedenheit steigern: Liefertreue als Wettbewerbsfaktor

Die Kunden sind anspruchsvoller denn je. Sie wollen ihre Ware schnell. Onlinehandel und digitale Lieferketten führen dazu, dass lange Lieferzeiten nicht mehr akzeptiert werden.

Ein digitales Lager mit optimierter Bestandsführung erleichtert es dem gesamten Unternehmen, seine Lieferverpflichtungen zu erfüllen.

Liefertreue ist wichtig für Ihren Ruf. Sie bindet Kunden, die Ihr Unternehmen weiterempfehlen und Ihnen neue Kunden bringen. Umgekehrt verlieren Sie Kunden und Umsatz, wenn sich herumspricht, dass Ihre Liefertreue zu wünschen übrig lässt – eine weitere teure Nebenwirkung fehleranfälliger analoger Prozesse.

Fazit: Digitale Lagerverwaltung ist der Schlüssel zur Kostenoptimierung

Lager sind in vielerlei Hinsicht teuer. Eine optimale Lagerhaltung bietet daher enorme Einsparpotenziale. Diese können nur durch den Einsatz eines Warenwirtschaftssystems (WWS) und einer integrierten Lagerverwaltungslösung voll ausgeschöpft werden.

Eine moderne Warenwirtschaftssoftware bietet:

  • Echtzeit-Transparenz über Bestände
  • Automatisierte Prozesse zur Effizienzsteigerung
  • Flexible Skalierbarkeit für wachsende Unternehmen
  • Optimierte Bestandsführung zur Kostenreduzierung

Wer seine Lagerkosten senken möchte, sollte daher auf ein WWS mit integrierter Lagerverwaltungssoftware setzen.

Digitalisierung in der Lohnabrechnung: Vorteile für Steuerkanzleien
Digitalisierung & KI

Digitalisierung in der Lohnabrechnung: Vorteile für Steuerkanzleien

Die Digitalisierung hat die Lohnabrechnung in den letzten Jahren grundlegend verändert – und der Wandel ist längst nicht abgeschlossen. Digitale Lösungen eröffnen Steuerkanzleien völlig neue Möglichkeiten: effizientere Betreuung von Mandanten, automatisierte Arbeitsprozesse und höchste Transparenz, Sicherheit sowie Compliance. Gerade im Bauhaupt- und Baunebengewerbe dominieren nach wie vor viele manuelle Tätigkeiten die Lohnabrechnung. Dabei stehen längst digitale Werkzeuge bereit, die spürbare Entlastung bringen: von der elektronischen Zeiterfassung über strukturierte Datenübermittlung bis hin zu Self-Service-Portalen, digitalen Archiven und KI-gestützten Assistenten. Mehr zu diesen Tools erfahren Sie in diesem Blogartikel.

5 Min. Lesezeit

Digitale Zeiterfassung direkt von der Baustelle

Mit einer digitalen Lösung erfüllen Mandanten ihre Pflicht zur Arbeitszeiterfassung direkt vor Ort – mobil, intuitiv und rechtssicher. Die erfassten Stunden fließen strukturiert in die Lohnabrechnung ein. Für Kanzleien bedeutet das: weniger Rückfragen, weniger Erfassungsfehler und eine deutlich effizientere Bearbeitung von Arbeitszeiten und Fehlzeiten.

Übermittlung von Stamm- und Bewegungsdaten: Strukturierte Zusammenarbeit

Ein digitales Serviceportal fungiert als zentrale Schnittstelle zwischen Kanzlei, Mandant und Dienstleister. Prozesse wie Ein- und Austritte, Krankmeldungen oder Sofortmeldungen werden standardisiert erfasst und direkt in die Lohnsoftware übernommen. Begleitdokumente wie Verträge oder AU-Bescheinigungen werden automatisch revisionssicher archiviert – jederzeit abrufbar.

Self-Service-Portal für Mitarbeitende: Komfort und Zeitersparnis

Über ein Mitarbeiterportal haben Mitarbeitende der Mandanten eigenständig Zugriff auf ihre Lohnunterlagen – von Abrechnungen über Lohnsteuerbescheinigungen bis hin zu Urlaubsnachweisen. Rückfragen und manuelles Versenden entfallen, da alle Dokumente digital bereitgestellt werden. Auch persönliche Mitteilungen lassen sich schnell und diskret übermitteln.

So profitieren alle Seiten gleichermaßen: Kanzlei, Mandanten und deren Mitarbeitende.

Digitales Archiv: Revisionssichere Langzeitarchivierung

Ein Online-Archiv ermöglicht die DSGVO-konforme Aufbewahrung lohnrelevanter Dokumente für mindestens zehn Jahre. Die integrierte digitale Personalakte ersetzt die Papierablage vollständig. Steuerberater:innen behalten jederzeit den Überblick und greifen bei Bedarf schnell auf Unterlagen oder Auswertungen zu – ein klarer Effizienzgewinn für jede Kanzlei.

KI-gestützter Lohnassistent: Unterstützung rund um die Uhr

Ein besonders innovativer Baustein ist der KI-gestützte Lohnassistent. Er beantwortet häufige Fragen zur Lohnabrechnung auf Basis einer umfangreichen Wissensdatenbank – rund um die Uhr, auch an Wochenenden und Feiertagen. So wird das Kanzleiteam entlastet und gleichzeitig der Service für Mandanten verbessert.

Zukünftig übernehmen diese Assistenten noch mehr Aufgaben und können perspektivisch große Teile der Lohnabrechnung eigenständig abwickeln – während Sie als Kanzlei die Prozesse steuern, überwachen und gezielt eingreifen.

Fazit: Mehr Effizienz. Weniger Aufwand. Bessere Betreuung

Die Digitalisierung der Lohnabrechnung ist weit mehr als ein technischer Fortschritt. Sie bietet Steuerkanzleien eine echte Chance, Prozesse zu modernisieren, Mandanten effizienter zu betreuen und sich klar vom Wettbewerb abzuheben. Besonders im Baugewerbe bringt die digitale Transformation konkrete Vorteile: weniger Aufwand, mehr Sicherheit und eine spürbare Entlastung für alle Beteiligten.

IT-Sicherheit im Baubetrieb: Schutz vor Hackerangriffen und Datenklau
Branchen

IT-Sicherheit im Baubetrieb: Schutz vor Hackerangriffen und Datenklau

Hackerangriffe, Datenklau und Erpressungstrojaner schaffen es regelmäßig in die Schlagzeilen. Doch viele Unternehmen wiegen sich weiterhin in trügerischer Sicherheit. Fachleute warnen jedoch: Jeder Betrieb ist ein potenzielles Ziel – unabhängig von seiner Größe. Wie ernst die Lage ist, erklärt Stefanie Götz, IT-Sicherheitsexpertin im Suiteify-Rechenzentrum. Sie und ihr Team überwachen täglich die Systeme und wissen genau, wie Cyberangriffe ablaufen und welche Schutzmaßnahmen nötig sind.

5 Min. Lesezeit

Vorsicht ist die Mutter der IT-Sicherheit

„Tägliche Angriffe sind Normalität – das ist besser als jeder Krimi, was da draußen im Netz passiert“, schildert Götz. „Viele Attacken laufen so unauffällig ab, dass sie zunächst gar nicht als Angriff wahrgenommen werden.“

Um das Ausmaß zu verdeutlichen, zieht die Expertin ein Bild heran: „Es ist so, als hätten Sie in Ihrem Haus alle Türen und Fenster offenstehen, während Sie mit Augenbinde und Ohrstöpseln glauben, alles sei sicher. In der digitalen Welt passiert genau das: ungeschützte Rechner laden Kriminelle zum Mitlesen, Kopieren oder Stehlen ein.“

Unternehmens-IT braucht besonderen Schutz

Gerade kleinere Betriebe unterschätzen oft die Gefahr. „Viele glauben, sie seien uninteressant für Hacker. Doch genau das Gegenteil ist der Fall“, betont Götz. „Ungeschützte Rechner oder veraltete Systeme sind für Kriminelle eine Einladung.“

Beispiele wie WannaCry, Petya oder Locky haben gezeigt, dass auch kleinere Unternehmen lahmgelegt werden können. „Ein einfacher Virenscanner reicht nicht aus. Ein Verschlüsselungstrojaner kann den Betrieb komplett stilllegen – und das kann existenzbedrohend sein“, warnt Götz.

Was versteht man unter einem Hackerangriff?

Ein Angriff ist der Versuch, die Vertraulichkeit, Integrität oder Verfügbarkeit von Daten zu beeinträchtigen. Die Ziele können sein:

  • Diebstahl oder Erpressung
  • Manipulation oder Zerstörung von Daten
  • Missbrauch von IT-Ressourcen (z. B. Spamversand)
  • Spionage oder Reputationsschädigung

„Früher stand bei Hackern oft der Reiz der Herausforderung im Vordergrund“, erklärt Götz. „Heute ist Cyberkriminalität ein Geschäftsmodell, das von organisierten Banden betrieben wird.“

Verbreitungswege von Viren, Würmern und Trojanern

„Die bekanntesten Angriffswege sind E-Mail-Anhänge und schädliche Webseiten“, sagt Götz. „Aber auch USB-Sticks oder scheinbar harmlose Downloads können Schadsoftware ins Unternehmensnetzwerk bringen.“

Ihre Empfehlung: „Verdächtige Dateien sollten nie auf produktiven Rechnern geöffnet werden. Im Zweifel sollte man sie von IT-Profis prüfen lassen.“

Gängige Hacker-Methoden im Überblick

  • Ransomware (z. B. WannaCry, Petya)
  • DDoS-Attacken (Systeme durch Überlastung lahmlegen)
  • Botnetze (Spam-Versand, gesteuerte Angriffe)
  • Phishing & Social Engineering
  • Brute-Force-Angriffe (Passwörter erraten)
  • Keylogger (Aufzeichnung von Tastatureingaben)

Erste Schritte für mehr IT-Sicherheit

„IT-Sicherheit muss Chefsache sein“, fordert Götz. Unternehmen sollten mindestens folgende Maßnahmen umsetzen:

  • E-Mail-Anhänge sorgfältig prüfen
  • Starke Passwörter wählen und regelmäßig ändern
  • Verschlüsselte Datenübertragung einsetzen
  • Updates und Patches regelmäßig installieren
  • Veraltete Betriebssysteme ersetzen
  • Mitarbeitende für IT-Sicherheit sensibilisieren

Fazit: IT-Sicherheit im Baugewerbe neu denken

„Viele Unternehmen haben inzwischen verstanden, dass es günstiger und sicherer ist, Daten in einer deutschen Cloud zu speichern als auf eigenen Servern“, resümiert Götz. „Absolute Sicherheit gibt es nicht – aber man kann es Angreifern so schwer wie möglich machen.“

FAQ zur IT-Sicherheit im Baubetrieb

Warum sind auch kleine Bauunternehmen ein Ziel für Hacker?

Cyberkriminelle suchen nicht nur große Konzerne aus. Auch kleine Betriebe sind attraktiv, da ihre Systeme oft schlechter geschützt sind. Die Masse an leicht zugänglichen Daten macht diese Angriffe lukrativ.

Welche Maßnahmen sind für den Einstieg in die IT-Sicherheit besonders wichtig?

Grundlegend sind aktuelle Betriebssysteme, regelmäßige Updates, starke Passwörter, verschlüsselte Datenübertragungen und geschulte Mitarbeiter. Diese Basis senkt das Risiko bereits erheblich.

Ist die Cloud wirklich sicherer als eigene Server?

Ja, wenn der Anbieter hohe Standards erfüllt. Rechenzentren in Deutschland unterliegen strengen Vorgaben. Professionelle Sicherheitssysteme, Redundanzen und Experten sorgen hier für mehr Schutz als in den meisten Einzelbetrieben.

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
ERP & Finance

Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung

Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.

5 Min. Lesezeit

Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.

Was eine rechtskonforme E-Rechnung ausmacht

Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.

EN 16931: Der rechtliche Standard für elektronische Rechnungen

Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:

  • vollständig und steuerlich korrekt sind,
  • europaweit einheitlich verstanden werden,
  • unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.

Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.

Geeignete E-Rechnungsformate für KMU

In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.

XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.

ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.

Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.

Digitale Rechnungsstellung im KMU-Alltag

Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.

Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.

Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.

Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.

Elektronische Archivierung als Pflichtbestandteil

E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.

Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.

Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.

{{box-list-left}}
KI und nun? Hat BIM ausgedient?
Branchen

KI und nun? Hat BIM ausgedient?

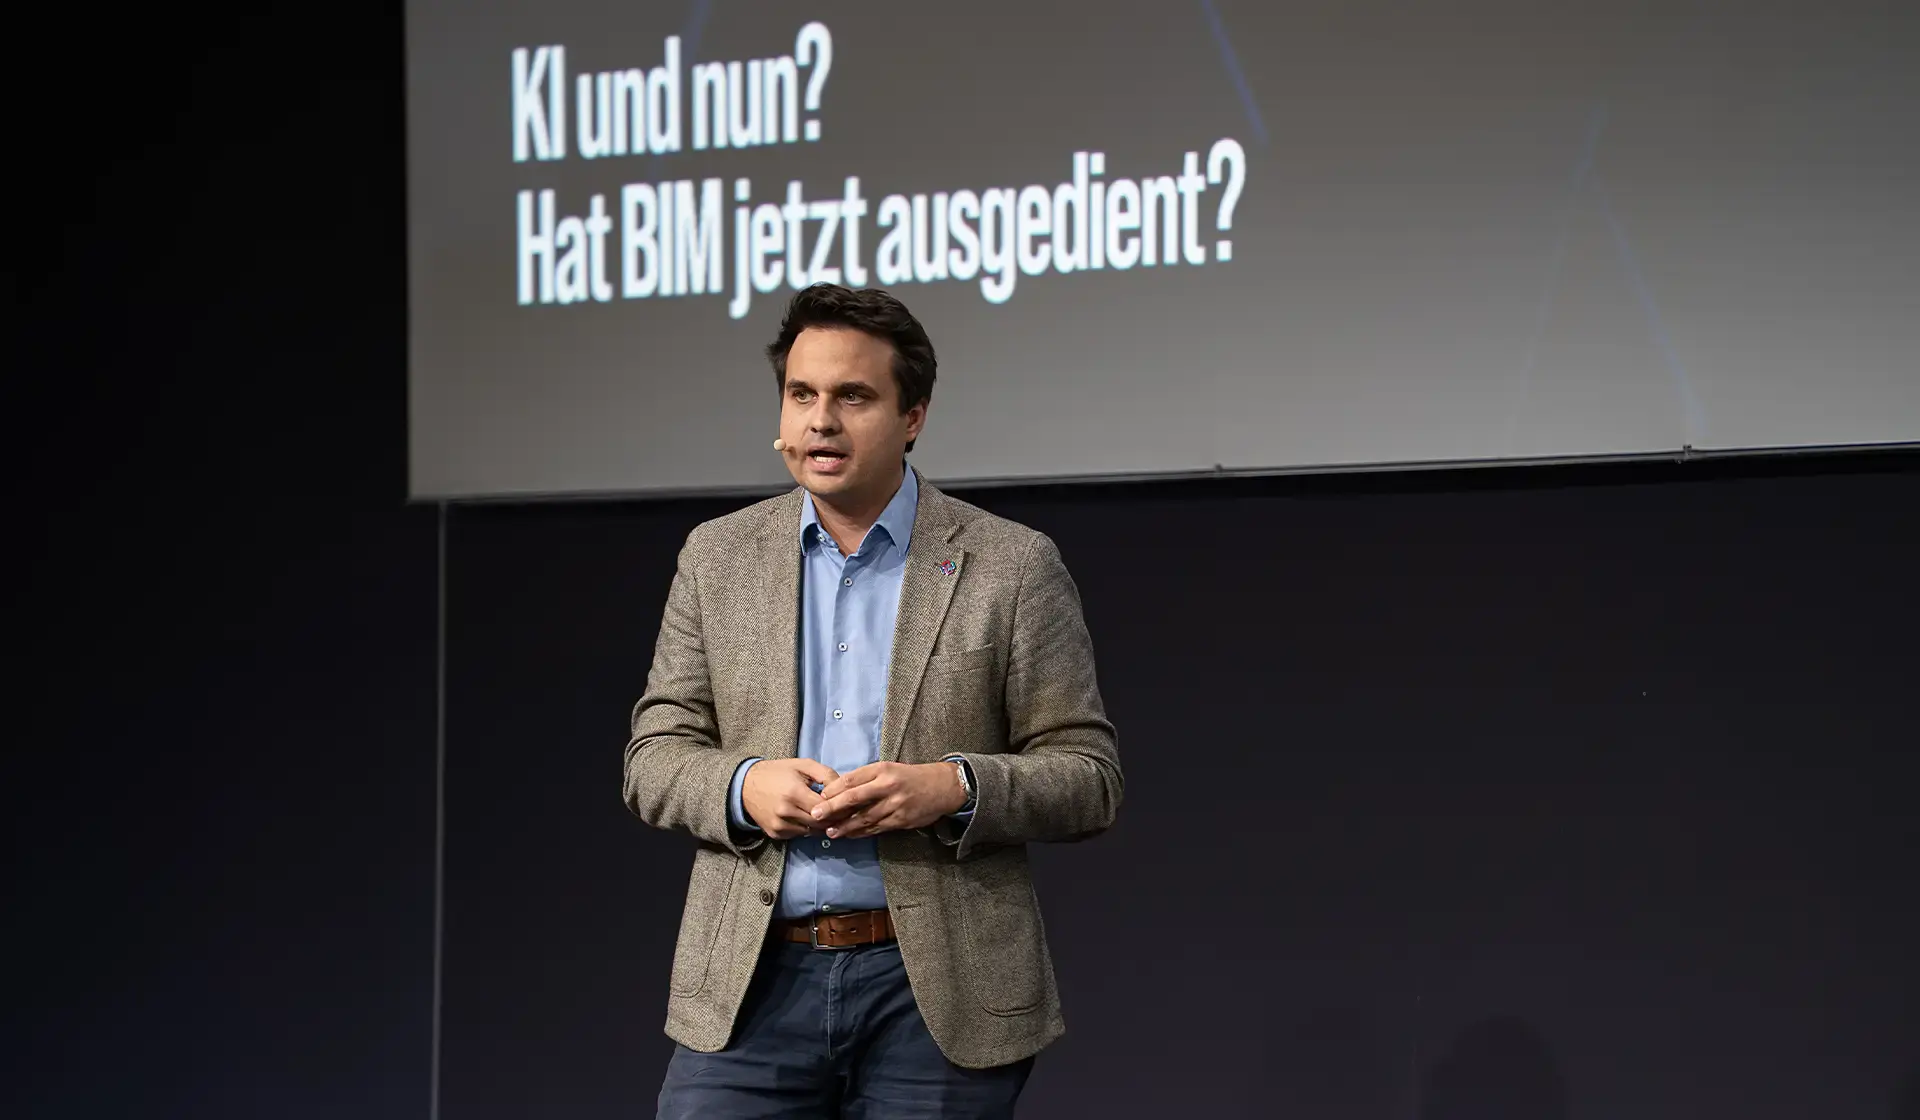
Kaum eine technologische Entwicklung sorgt derzeit für so viel Bewegung im Bauwesen wie die Künstliche Intelligenz (KI) – und plötzlich steht die Frage im Raum: Brauchen wir Building Information Modeling (BIM) überhaupt noch? Oder können wir uns den „alten Ärger“ jetzt sparen? Warum BIM keineswegs ausgedient hat,wie KI und BIM zusammenwirken und warum die Zukunft im Bauwesen gerade erst beginnt.

5 Min. Lesezeit

KI, BIM und die großen Herausforderungen im Bauwesen

Das Bauwesen steht vor enormen Herausforderungen – von Nachhaltigkeit bis hin zu gesellschaftlichen und finanziellen Zwängen. Digitale Lösungen versprechen Abhilfe, doch weder KI noch BIM stehen ganz oben auf der Wunschliste. Während KI als Allheilmittel gefeiert wird, scheint BIM nach 30 Jahren Praxis etwas an Glanz verloren zu haben. Die Frage ist berechtigt: Können wir uns BIM jetzt sparen? Doch so einfach ist es nicht. Die Realität ist komplexer und verlangt nach einem differenzierten Blick.

Die fragmentierte Lieferkette – das eigentliche Problem

Das eigentliche Problem im Bauwesen ist die fragmentierte Lieferkette. In jeder Lebenszyklusphase eines Bauwerks – von der Planung über die Ausführung bis zum Betrieb – wechseln die Akteure und mit ihnen die Datenstrukturen. Das führt zu Datenverlusten und Wissenslücken, besonders beim Übergang von einer Phase zur nächsten. Gerade im Betrieb, wo die größten Kosten und der größte Energieverbrauch anfallen, fehlt oft das nötige Projektwissen. Diese Brüche in den Informationsflüssen sind nicht neu, aber sie behindern bis heute effiziente und nachhaltige Prozesse.

Von Sollbruchstellen und Schnittstellen: Was wir aus der Logistik lernen können

Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.

Die Datenflüsse im Bauwesen erinnern an die Anfänge der Eisenbahn: Unterschiedliche Gleisbreiten führten zu Chaos und ineffizientem Umladen. Erst durch Standardisierung und funktionierende Schnittstellen wurde ein reibungsloser Ablauf ermöglicht. Ähnlich in der Logistik: Früher wurden Waren in Säcken und Fässern transportiert, heute sorgen genormte Container für Effizienz. Die Lehre: Ohne Schnittstellen und Standards bleibt alles fragmentiert. Für das Bauwesen bedeutet das: Wir brauchen gemeinsame digitale Schnittstellen, damit Daten tatsächlich fließen können.

Digitale Infrastruktur als Fundament

Was wir brauchen, ist eine gemeinsame digitale Infrastruktur – ein Fundament, auf dem alle Datenströme zusammenlaufen. Nur so können Informationen fließen, zu Wissen werden und die richtigen Entscheidungen ermöglichen. Das Ziel: Daten nicht nur sammeln, sondern auch sinnvoll nutzen. Das erfordert nicht nur technische Lösungen, sondern auch organisatorische und menschliche Zusam-menarbeit. Die digitale Infrastruktur ist das Rückgrat für alle weiteren Innovationen.

BIM: Noch relevant oder schon überholt?

Nach 30 Jahren BIM-Praxis ist klar: Die eine, perfekte Datenstruktur für alle wird es nicht geben. Jeder Fachplaner, jedes Gewerk hat eigene Standards und Prozesse. Statt auf den „Einheitsbrei“ zu hoffen, sollten wir uns darauf konzentrieren, wie wir Datenfragmente sinnvoll verbinden und den Datenfluss zwischen den Systemen ermöglichen. BIM bleibt dabei zentral – muss jedoch weiterentwickelt und mit neuen Technologien kombiniert werden. Die Realität zeigt: Es geht nicht darum, BIM zu ersetzen, sondern es intelligenter und flexibler zu gestalten.

Praxis: Semantic Mapping und herstellerneutrale Datenformate

Ein Beispiel aus der Praxis: Der Export von Daten in herstellerneutrale Formate wie die Industry Foundation Classes (IFC) ist heute noch oft mühsam und fehleranfällig. KI kann hier helfen, indem sie die Übertragung mithilfe von „Semantic Mapping“ automatisiert und Fehler reduziert. So werden aus vielen Datenscherben einheitliche, nutzbare Informationen – und der Weg zur digitalen Infrastruktur wird geebnet. Die Kombination aus menschlicher Erfahrung und KI-gestützter Automatisierung eröffnet neue Möglichkeiten für Effizienz und Qualität.

Herausforderungen und Learnings

Die Integration von KI und BIM ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, bestehende Prozesse zu hinterfragen. Technische Hürden, unterschiedliche Datenstandards und organisatorische Widerstände sind Her-ausforderungen, die es zu meistern gilt. Doch die Erfahrung zeigt: Wer offen für Neues ist und auf Zusammenarbeit setzt, kann die Digitalisierung im Bauwesen erfolgreich gestalten. Wichtig ist, nicht nur auf die Technik zu schauen, sondern auch auf die Menschen und ihre Kompetenzen.

Fazit: Gemeinsam produktiver werden

BIM hat keineswegs ausgedient – im Gegenteil: Erst durch die intelligente Kombination mit KI entsteht echter Mehrwert. Die digitale Infrastruktur ist der Schlüssel, um Produktivität und Nachhaltigkeit im Bauwesen zu steigern. KI ist dabei Brückenbauer und Beschleuniger, aber kein Ersatz für menschliches Know-how. Die Zukunft liegt in der Zusammenarbeit von Mensch, BIM und KI. Wer diesen Weg geht, wird nicht nur effizienter, sondern auch widerstandsfähiger und innovativer.
E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
ERP & Finance

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten

Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.

5 Min. Lesezeit

E-Rechnung: Einführungsfristen

Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.

Empfangspflicht für E-Rechnungen seit 2025

Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.

Ausstellungspflicht ab 2027 und 2028

Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.

Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.

Warum viele KMU die E-Rechnungspflicht unterschätzen

Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.

“Wir haben doch schon PDF-Rechnungen.”

Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.

“Das erledigen wir kurz vor der Pflicht.”

Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.

“Wir sind zu klein, uns betrifft das nicht.”

Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.

{{box-list-left}}

E-Rechnung 2027: Nichts tun ist keine Option

Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.

Rechtliche Risiken und Vorsteuerabzug

Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.

Operativer Stress und Ad-hoc-Lösungen

Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.

Wettbewerbsnachteile gegenüber digitalisierten Unternehmen

Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.

Vorteile der E-Rechnung für KMU

Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.

Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.

Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.

E-Rechnung einführen: Was KMU jetzt konkret tun sollten

Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.

1. Ausgangslage analysieren

Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.

2. Rechtliche und fachliche Anforderungen klären

Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.

3. Passende E-Rechnungssoftware auswählen

KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.

4. Prozesse und Stammdaten für die E-Rechnung vorbereiten

Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.

5. Mitarbeitende und Geschäftspartner einbinden

Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.

6. Pilotphase für die E-Rechnung noch in 2026 starten

Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.

Häufige Fragen zur E-Rechnung ab 2027 (FAQ)

Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?

Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.

Ab wann müssen KMU E-Rechnungen empfangen können?

Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.

Ab wann müssen KMU E-Rechnungen ausstellen?

Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.

Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?

Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.

Welche Formate gelten als zulässige E-Rechnung?

Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).

Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?

Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.

Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?

Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.

Welche Vorteile bietet die E-Rechnung für KMU?

KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.

Benötigen KMU eine neue Software für die E-Rechnung?

Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.

Wann sollten KMU spätestens mit einer Pilotphase starten?

Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.