Blog
Digitalisierung
Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
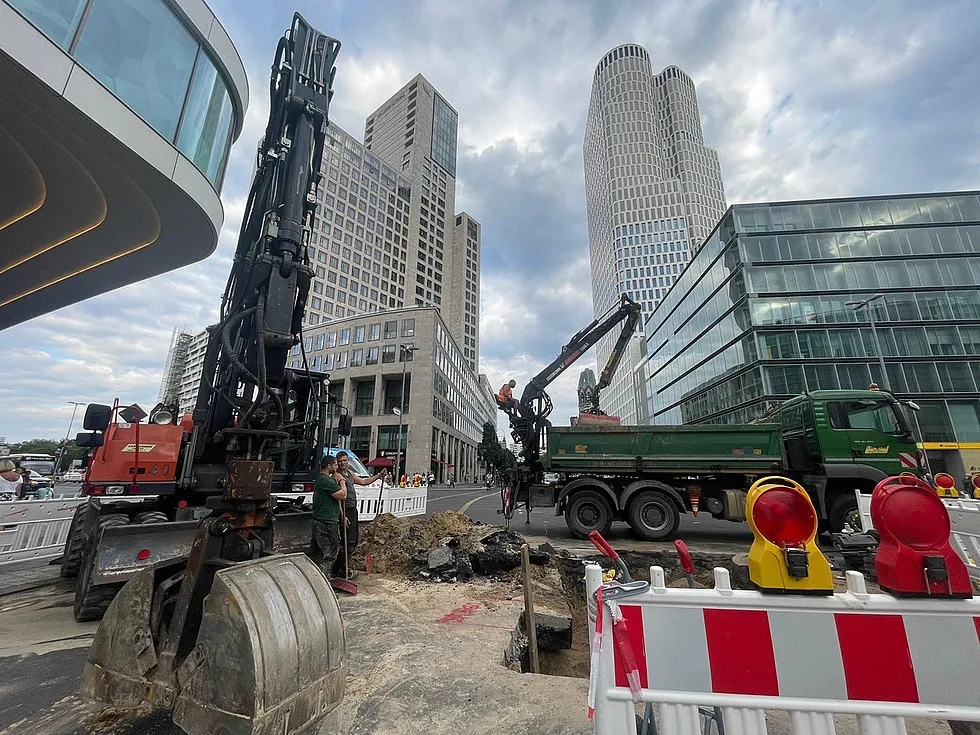
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
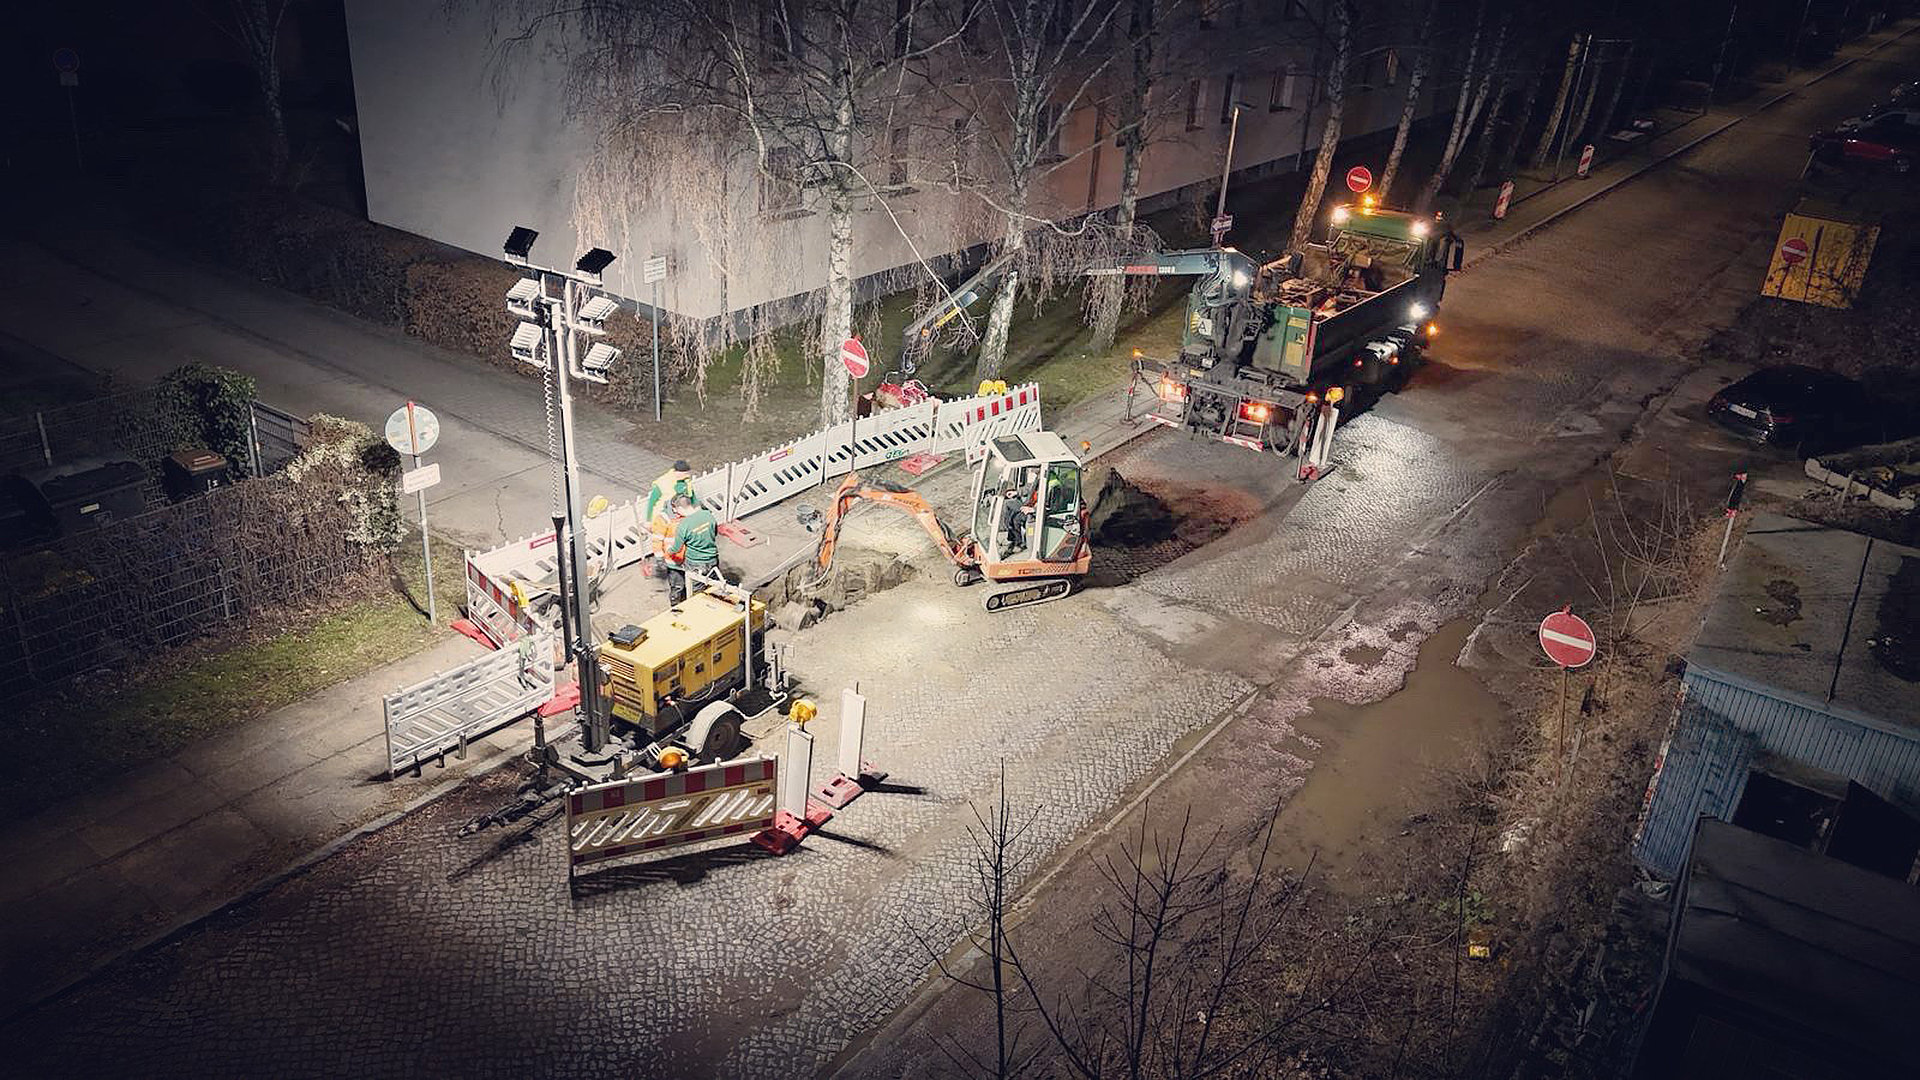
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL
Anforderungen der GoBD an Buchführung und Archivierung
Die GoBD stellen besondere Anforderungen an die digitale Buchführung und an die Aufbewahrung elektronischer Geschäftsdokumente. Zur Vermeidung von Schwierigkeiten mit dem Finanzamt sollten Unternehmen sich an die Vorgaben halten. Dieser Beitrag beantwortet häufige Fragen zu den GoBD.
Seit Anfang 2015 gelten in Deutschland die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, kurz: GoBD. Das vom Bundesministerium der Finanzen (BMF) veröffentlichte Regelwerk stellt verbindlich klar, wie eine ordnungsmäßige IT-gestützte Buchführung formal auszusehen hat und wie Geschäftsdokumente und Unterlagen elektronisch aufzubewahren sind.
Die GoBD betreffen alle Steuerpflichtigen, die Gewinneinkünfte erzielen und für ihre geschäftlichen Prozesse IT-Systeme nutzen – also sowohl Firmen mit doppelter Buchführung als auch Einnahmen-Überschuss-Rechner. Trotzdem führen viele kleine und mittelgroße Unternehmen ihre Bücher immer noch nicht vollständig GoBD-konform. Vor allem hinsichtlich der Aufbewahrung von elektronischen Belegen und Daten gibt es Handlungsbedarf.
Die folgenden Fragen und Antworten fassen wichtige Aspekte im Zusammenhang mit der Umsetzung der GoBD zusammen. Für detaillierte Auskünfte empfiehlt es sich, einen Experten (z. B. einen Steuerberater) zu konsultieren.
Welche Systeme im Unternehmen sind von den GoBD betroffen?
Alle Systeme, bei denen buchführungsrelevante Belege anfallen, müssen die Vorgaben der GoBD erfüllen. Darum sind neben der Finanzbuchhaltung als Hauptbuchführungssystem auch die sogenannten Vor- und Nebensysteme auf ihre Konformität hin zu überprüfen und gegebenenfalls anzupassen. Hierzu zählen unter anderem Anlagenbuchhaltung, Lohnabrechnung, Warenwirtschaft, Materialwirtschaft, Fakturierung, Kassensystem, Archivsystem und Dokumentenmanagementsystem. Die Schnittstellen zwischen den Systemen sind ebenfalls in die Überprüfung einzubeziehen.
Was schreibt die Finanzverwaltung hinsichtlich der Aufbewahrungspflicht vor?
Im Unternehmen entstandene oder dort, beispielsweise per E-Mail oder Download, eingegangene elektronische Daten sind in ebendieser Form unveränderbar aufzubewahren und über die gesamte Dauer der Aufbewahrungsfrist vorzuhalten – auch für den maschinellen Zugriff der Finanzverwaltung bei Außenprüfungen. Eine Aufbewahrung dieser Daten nur in gedruckter Form ist nicht zulässig. Die Aufbewahrungspflicht gilt für die Daten der Finanzbuchhaltung sowie für alle Einzelaufzeichnungen und Stammdaten mit steuerlicher Relevanz aus den Vor- und Nebensystemen der Finanzbuchhaltung. Beispiele hierfür sind Eingangs- und Ausgangsrechnungen oder Aufzeichnungen über Wareneingänge und -ausgänge.
Welche Vorgaben machen die GoBD für die Erfassung von Geschäftsvorfällen?
Die GoBD sehen vor, dass unbare Geschäftsvorfälle binnen zehn Tagen zu erfassen sind. Zum Erfassen gehören in diesem Zusammenhang Belegidentifikation, Belegsichtung, Belegsicherung und geordnete Ablage. Waren- und Kostenrechnungen, die nicht binnen acht Tagen beglichen werden, sollen mit ihrer Kontokorrentbeziehung erfasst werden. Bare Geschäftsvorfälle sind wie bisher tagesaktuell im Kassenbuch aufzuzeichnen. Liegt eine geordnete Belegablage im Sinne der GoBD vor, kann die Erfassung mit der Finanzbuchhaltungssoftware auch später erfolgen.
In jedem Fall sollte der Prozess der Belegablage klar geregelt und in einer Verfahrensdokumentation beschrieben sein. Wichtige Fragen in diesem Zusammenhang sind: Wie wird die Vollständigkeit der Belege sichergestellt? Wie ist das Ordnungssystem gestaltet? Wer kann auf die Unterlagen zugreifen? Wie wird der Zugang nicht berechtigter Personen verhindert?
{{box-list-left}}
Was ist bei der Festschreibung von Buchungen zu beachten?
Die GoBD legen fest, dass Buchungssätze „bis zum Ablauf des Folgemonats“ festzuschreiben sind, also im Regelfall bis spätestens zur Umsatzsteuervoranmeldung (UVA). Im Sinne der GoBD gilt ein Geschäftsvorfall erst dann als gebucht, wenn er festgeschrieben ist und damit den Grundsatz der Unveränderbarkeit erfüllt. Im Buchungsprozess ist das der Zeitpunkt der Autorisierung bzw. Freigabe von (vor-)erfassten Buchungssätzen durch die dafür berechtigte Person im Unternehmen oder in der Kanzlei des Steuerberaters. Nach diesem Zeitpunkt müssen alle Änderungen lückenlos nachvollziehbar sein.
Bitkom-Leitfaden Elektronische Archivierung und GoBD
Dürfen Belege in Office-Formaten aufbewahrt werden?
Office-Formate (z. B. Microsoft Word) können grundsätzlich weiterhin zur Aufbewahrung von steuerlich relevanten Belegen verwendet werden. In Anbetracht der technischen Möglichkeiten, Daten in solchen Formaten zu verändern oder unprotokolliert zu löschen, sind hier jedoch ergänzende Maßnahmen zur Gewährleistung der Unveränderbarkeit notwendig – wie zum Beispiel regelmäßige Sicherungen, Zugriffsschutz und eine Verfahrensdokumentation mit entsprechenden Erläuterungen.
Ist es GoBD-konform, elektronische Belege und Aufzeichnungen im herkömmlichen Dateisystem aufzubewahren?
Prinzipiell ist es zwar zulässig, Belege und Dokumente auf Dateisystemebene abzulegen. Die Finanzverwaltung sieht ein solches Vorgehen aber als problematisch an. Wie bei der Verwendung von Office-Formaten gilt, dass Maßnahmen zum Zugriffsschutz und zur Unveränderbarkeit der Daten ergriffen und dokumentiert werden müssen.
Wie können Unternehmen eine GoBD-konforme Aufbewahrung von Belegen und sonstigen Aufzeichnungen am besten sicherstellen?
Wer steuerlich relevante elektronische Dokumente auf dem Arbeitsplatzrechner lediglich in einer herkömmlichen Ordnerstruktur als Word-, Excel- oder einfache PDF-Dateien im Dateisystem ablegt, verstößt gegen zentrale Vorgaben der GoBD: nämlich die Anforderungen an die Nachvollziehbarkeit und Unveränderbarkeit. Deshalb ist es empfehlenswert, ein Dokumentenmanagement-System (DMS) einzusetzen. Ein DMS schafft die technischen Voraussetzungen, um steuerlich relevante Daten mit vergleichsweise geringem Aufwand revisionssicher und GoBD-konform aufzubewahren. Hierzu sollte die DMS-Software mindestens mit dem System zur Finanzbuchhaltung verknüpft sein.
Gibt es eine offizielle Zertifizierung für GoBD-konforme Softwareprodukte?
Nein. Die Finanzverwaltung erteilt keine sogenannten Positiv-Zertifikate zur Ordnungsmäßigkeit IT-gestützter Buchführungssysteme. Softwarehersteller haben jedoch die Möglichkeit, ihre Produkte von unabhängiger Seite (meist von einer Wirtschaftsprüfungsgesellschaft) nach den Prüfungsstandards IDW PS 880 und IDW RS FAIT 1 prüfen zu lassen und hierüber eine Prüfbescheinigung zu erhalten. Damit wird bescheinigt, dass die untersuchte Software wesentliche Vorgaben der GoBD erfüllt.
Angenehme Begleiterscheinung: Wer GoBD-geprüfte Software einsetzt, dürfte auch von einem geringeren internen Wirtschaftsprüfungsaufwand im Unternehmen profitieren. Für die Ordnungsmäßigkeit seiner Buchführung bleibt aber – unabhängig vom eingesetzten Softwareprodukt – in jedem Fall der Steuerpflichtige selbst verantwortlich.
DMS Software einführen in 5 Schritten
Auch kleine und mittlere Unternehmen (KMU) entdecken zunehmend die Vorteile eines digitalen Dokumentenmanagementsystems (DMS) gegenüber papiergebundenen Prozessen. Dieser Beitrag zeigt, in welchen Schritten Unternehmen erfolgreich DMS Software einführen können.
In den meisten Fällen entscheiden sich KMU aus praktischen Gründen für die Einführung eines Dokumentenmanagementsystems: Nach dem Jahresabschluss fehlt der Platz für neue Aktenordner oder der Workflow der Rechnungsstellung soll durch die elektronische Rechnungseingangsverarbeitung und die digitale Archivierung mit DMS Software optimiert werden. Unabhängig vom Ausgangspunkt folgen alle DMS-Einführungen ähnlichen Schritten.
1. Ziele der Einführung einer DMS Software festlegen
Unternehmen, die DMS Software einführen, sollten gleich zu Beginn definieren, welche Ziele sie mit der Einführung erreichen wollen. Geht es darum, Platz und Material zu sparen und die Ablage- und Zugriffszeiten zu verkürzen? Soll das Dokumentenmanagement-System dazu beitragen, gesetzliche Vorgaben wie die Aufbewahrungspflicht nach den GoBD zu erfüllen? Auch die Verbesserung des Kundenservice kann ein Ziel sein. Die Antworten auf diese Fragen bestimmen den Fokus der DMS Implementierung.
2. Die aktuelle Situation analysieren
Unternehmen sollten zunächst ihre aktuelle Situation prüfen. Wichtige Fragen sind: Welche Prozesse lassen sich optimieren? Welche Dokumente verursachen hohen Ablage- und Suchaufwand? Wie viele Dokumente existieren in Papierform oder bereits elektronisch? Sollen bestehende Papierakten ins DMS System überführt werden?
Um die Akzeptanz im Unternehmen zu steigern, sollten IT-Verantwortliche, budgetverantwortliche Entscheider und künftige Nutzer der DMS Software frühzeitig in das Projekt eingebunden werden.
3. Die richtige DMS Software für Unternehmen auswählen
Ausgehend von den Projektzielen und der Ist-Analyse erstellen die Unternehmen ein Anforderungsprofil für ihr elektronisches Dokumentenmanagement. Wichtige Kriterien für die DMS Auswahl sind dabei:
- Integration des DMS ins ERP-System: Nur eine DMS Integration in die ERP-Software bringt die Vorteile eines Dokumentenmanagementsystems voll zur Geltung.
- Skalierbarkeit der DMS Software: Unternehmen mit geringem Rechnungsaufkommen können zunächst auf eine automatisierte Verschlagwortung verzichten und ihr Dokumentenmanagementsystem später schrittweise zu einer unternehmensweiten Plattform ausbauen. In jedem Fall muss der mobile Zugriff über Tablets und Smartphones möglich sein. Eine ausgefeilte Rechtestruktur gewährleistet zudem, dass gesetzliche Datenschutzvorgaben eingehalten werden.
- Flexibles Lizenzmodell des DMS-Anbieters: Besonders KMU profitieren davon, wenn sie Lizenzen flexibel mieten können. Gegebenenfalls besteht auch die Möglichkeit, dass mehrere Mitarbeiter sich eine Lizenz teilen. Dies bietet sich etwa an, wenn Teilzeitkräfte von unterschiedlichen Arbeitsplätzen aus zeitversetzt auf das DMS zugreifen sollen.
Wer DMS Software einführen möchte, sollte sich die infrage kommenden Lösungen genau anschauen. Sollen von Anfang an mehrere Programme an das DMS angebunden werden, kann ein kostenpflichtiger Workshop sinnvoll sein. Hier erarbeiten Experten des DMS-Software-Anbieters gemeinsam mit dem Kunden die optimale Lösung.
Bei einer kleinen DMS-Lösung kann auf einen solchen Workshop meist verzichtet werden. Hier sind die Prozesse oft schon so weit standardisiert, dass ein Onlinetermin mit einer kurzen Einweisung in die Software ausreicht.
4. DMS Implementierung: Die Software erfolgreich einführen
Unabhängig vom Projektumfang müssen die Unternehmen für den Betrieb der DMS Software geeignete Hardware bereitstellen. Falls alte Akten in das DMS System überführt werden sollen, sollten sie entscheiden, ob ein externer Dienstleister diese Aufgabe übernimmt. Außerdem ist zu klären, wie neue Papierdokumente im Tagesgeschäft digitalisiert werden.
Wer sich für eine Inhouse-Lösung entscheidet, sollte bei der Anschaffung des Scanners neben dem Scanvolumen und der Arbeitsgeschwindigkeit auch die Beschaffenheit der Dokumente berücksichtigen.
5. Dokumentation sicherstellen
Wie für andere steuerlich relevante IT-Systeme fordert der Gesetzgeber auch für das Dokumentenmanagementsystem eine Verfahrensdokumentation. Diese umfasst eine allgemeine Beschreibung, eine Benutzerdokumentation, eine technische Systemdokumentation und eine Betriebsdokumentation. Da die Verfahrensdokumentation zehn Jahre aufbewahrt werden muss, bietet es sich an, diese direkt im DMS System zu verwalten, da dort eine automatische Versionierung erfolgt.
Wenn Unternehmen DMS Software einführen und dabei strukturiert vorgehen, optimieren sie ihre Prozesse und setzen die elektronische Archivierung effizient um. Sie profitieren langfristig von einer besseren Organisation, reduzierten Kosten und der sicheren Einhaltung gesetzlicher Vorgaben.
Digitales Informationsmanagement ist existenziell wichtig für KMU
Die Digitalisierung bringt in puncto Informationsmanagement neue Anforderungen und Möglichkeiten mit sich. Viele kleine und mittlere Unternehmen (KMU) verwalten und organisieren ihre Geschäftsdokumente jedoch noch wie im letzten Jahrtausend – mit Papier und Aktenordnern. Das muss und wird sich zunehmend ändern, prognostiziert Experte Ulrich Kampffmeyer.
Wer als Unternehmer seine dokumentenbasierten Prozesse in die elektronische Welt überführen möchte, bekommt es früher oder später mit dem Begriff Enterprise-Content-Management, kurz: ECM, zu tun? Was ist darunter zu verstehen?
Ulrich Kampffmeyer: Enterprise-Content-Management ist ein Begriff, der von der Branche seit Jahren verwendet wird, um Funktionalitäten, Strategien und Methoden zu beschreiben, die zur Verwaltung und Erschließung elektronischer Informationen genutzt werden. Der Begriff hat sich in Deutschland nie durchgesetzt, und auch die Ziele eines allumfassenden, unternehmensweiten Enterprise-Content-Managements haben wir nur sehr selten erreicht. Mittlerweile wurde ECM links und rechts von neuen Entwicklungen überholt.
Heute denkt auch der Mittelstand in Dimensionen des digitalen Wandels, der Digitalisierung. Hierfür benötigen wir weiterhin Komponenten aus dem ECM-Füllhorn, aber diese kann man mit Begriffen wie Rechnungseingangsverarbeitung, Dokumentenmanagement, elektronische Archivierung oder Geschäftsprozessmanagement besser verständlich machen.
{{box-list-left}}
Wo stehen die KMU in Deutschland bei der praktischen Umsetzung der genannten ECM-Komponenten?
Kampffmeyer: Bei kleineren KMU stand in den letzten Jahren das Thema Archivierung im Vordergrund. Dieses Thema ist aber ständig erweitert worden, da auch Daten, Datensätze und andere neue Informationsformen aufbewahrt und erschlossen werden müssen.
Vor der Archivierung liegen Systeme zur Verwaltung von E-Mails, Office-Dokumenten, Plänen und anderen Informationen. Hier leiden die meisten Unternehmen unter der „hybriden Welt“, das heißt, Informationen liegen auf Papier und in elektronischer Form vor – manche nur in einem Medium, aber häufig unkontrolliert redundant.
Informationen wiederzufinden und festzustellen, was originär ist, gehört daher zu den täglichen Problemen, die Zeit, Ressourcen und Geld kosten.
Ein einheitliches Dokumentenmanagement mit Postkorbsystemen, Workflow, Scan-Strecken, Einbindung der Office- Dokumente und Unterstützung der Zusammenarbeit – Collaboration – ist noch nicht weit verbreitet.
Durchgängiges Business Process Management, das Prozesse von Anfang bis Ende steuert, fehlt meistens. Stattdessen finden sich vielfach Insellösungen, bei denen zum Beispiel das Dokumentenmanagement an die Finanzbuchhaltung oder ein ERP angebunden ist und nur diesen Systemen zur Verfügung steht.
Durch sichere, kostengünstige Angebote aus der Cloud steht hier aber ein grundsätzlicher Wandel bevor, der es gerade dem kleineren Mittelstand ermöglicht, auf professionelle Lösungen zuzugreifen. Blickt man auf Branchenvorreiter, dann sind Logistik-, Finanz- und Dienstleistungsunternehmen aktuell vorn. Aber: Digitalisierung ist ein existenziell wichtiges Thema für alle KMU.
Was hält Betriebe denn davon ab, beispielsweise eine durchgängige digitale Lösung für das Dokumentenmanagement zu implementieren?
Kampffmeyer: Man kann heute davon ausgehen, dass die meisten ECM-, DMS-, Archiv- und wie auch immer genannten Produkte ausgereift sind. Die Probleme liegen beim Anwender selbst. Die Unternehmen sind nicht auf die organisatorischen, prozessualen und kulturellen Umstellungen vorbereitet. Besonders bei den Prozessen scheut man Veränderungen, obwohl hier die meisten Optimierungspotenziale liegen.
Die vorhandenen Abläufe einfach in elektronischen Systemen nachzubilden führt nur zur Elektrifizierung der vorhandenen Ineffizienz in einer intransparenten Umgebung. Letzteres gilt besonders dann, wenn der demografische Wandel im Unternehmen zuschlägt. Informationsmanagementlösungen helfen hier, das Wissen zu bewahren.
Die Menschen in den Unternehmen sind auch dann ein entscheidender Faktor, wenn es um die Ressourcen zur Planung, Vorbereitung und Umsetzung sowie den Betrieb einer aufwendigen Lösung fürs Informationsmanagement, wie ECM, geht. Entsprechende Projekte scheitern heute häufiger an der Umsetzung als an der Technik. Der Aufwand und die Folgekosten sind für KMU oft schwer zu kalkulieren.
Ebenfalls eine Rolle spielt, dass das Thema Informationsmanagement häufig nicht ausreichend auf der Geschäftsführungsebene priorisiert ist, da die Gegenüberstellung von Kosten und Nutzen gerade bei „weichen“, nicht sofort in Geld ausdrückbaren Nutzeneffekten recht schwierig ist. Wenn dann die Systeme nicht die Geschäftsstrategie unterstützen, werden sie häufig als reine Kostenposten betrachtet.
Benennen wir die Optimierungspotenziale konkret: Welche Vorteile bringt es einem KMU, wenn es in ECM investiert?
Kampffmeyer: Hier sind zwei Bereiche zu unterscheiden: zum einen die Erfüllung rechtlicher Vorgaben und zum anderen die Unterstützung der Geschäftsprozesse durch Bereitstellung der richtigen, aktuellen und vollständigen Information für den Mitarbeiter – unabhängig von Ort, Zeit, Ursprung und Format.
In puncto Compliance bzw. Corporate Governance ist zu beachten: Handels- und steuerrechtlich relevante Daten und Belege in elektronischer Form, wie Rechnungen oder E-Mails, müssen im originären elektronischen Format vorgehalten werden. Ausdrucken hilft nicht mehr. Es bedarf also geeigneter digitaler Lösungen zur Aufbewahrung.
Wichtiger ist jedoch, dass man die Informationen sinnvoll nutzbar macht und als Wissen in Prozesse einsteuert. Es gilt, Daten und Dokumente in elektronische Kunden-, Fall-, Projekt- und andere Strukturen einzuordnen, um das Papier aus den Prozessen herauszubekommen.
Die elektronische Welt bietet die Möglichkeit, Lösungen nach und nach auszubauen, von der einfachen Archivierung bis hin zu Portalen, Collaboration und Geschäftsprozessmanagement. Dies setzt voraus, dass man sich nicht in Insellösungen verheddert.
Es gibt einzelne Bereiche, in denen schnell Erfolge erzielt werden können – Beispiele sind die elektronische Rechnung und die elektronische Akte. Jedoch kommt der richtige Nutzen immer erst dann, wenn man eine einheitliche Lösung in möglichst vielen Bereichen des Unternehmens und der Prozesse einsetzt. Das erfordert eine vorausschauende Planung.
Beispiel Eingangsprozesse: Es ergibt keinen Sinn, das Scannen von Rechnungen vom Scannen anderer Dokumente oder das Verwalten von E-Mails vom Empfang elektronischer Rechnungen usw. zu trennen. Stattdessen braucht es einen ganzheitlichen Ansatz, der alle Eingangsinformationen aufbereitet in ein Postkorbsystem für die Mitarbeiter einstellt und die erfassten Daten gleich an die richtigen Anwendungen übergibt.
Auch bei der Archivierung ist ein ganzheitlicher Ansatz sinnvoll, weil alle Arten von Informationen in ihren Kontext gestellt werden müssen, unabhängig von Quelle und Format. Inseln zu bauen – etwa separate Lösungen für E-Mails, steuerlich relevante ERP-Daten usw. – ist unwirtschaftlich und schafft langfristig Probleme beim Betrieb.
Welche Rolle spielt ECM im Gesamtkontext der digitalen Transformation in Unternehmen?
Kampffmeyer: Ganz einfach: Ohne ECM, ohne effizientes Informationsmanagement, ohne eine passende Infrastruktur kann und wird die digitale Transformation nicht funktionieren. Punkt. Digitalisierung und digitale Transformation betreffen weniger die Technik als neue Geschäftsmodelle: Wie kann man mithilfe von Kommunikations- und Softwaretechnologien neue oder bessere Services und Produkte an den Kunden bringen?
Das ist nicht vorrangig das Thema von ECM, da Enterprise-Content-Management hauptsächlich auf die internen Prozesse und Informationen des Unternehmens zielt. Je mehr sich aber das Unternehmen in der digitalen Welt bewegt, desto mehr Daten und Dokumente entstehen. Diese müssen geschützt, erschlossen, verwaltet und genutzt werden.
Damit Information einen Wert gewinnt und behält, muss sie bekannt sein und entsprechend ihrer Qualität und ihres Werts verwaltet werden. Das ist die Aufgabe von ECM.
Wie wird die Entwicklung in Sachen ECM Ihrer Einschätzung nach im Mittelstand weitergehen?
Kampffmeyer: Der Einsatz dieser Technologien – egal, ob wir sie weiterhin ECM oder anders nennen – ist essenziell für alle Unternehmen, die wettbewerbsfähig bleiben und einen Nutzen aus den Informationen ziehen wollen. Es ist daher keine Frage des Ob, sondern nur eine des Wie und Wann. Das Wann sollte längst eingetreten sein. Gerade das Thema Cloud wird ECM für den Mittelstand attraktiv machen, weil immer mehr Angebote in der Cloud auch Projektmanagement, Collaboration, Aufbewahrung und andere Dienste beinhalten.
Dabei sollte man aber den Überblick behalten und sich nicht in Einzellösungen verzetteln. Es gilt, das Thema ECM strategisch zu betrachten, denn von der Verfügbarkeit und Richtigkeit elektronischer Information sind alle Unternehmen inzwischen fast vollständig abhängig.
„Die Digitalisierung erfordert neue Führungskonzepte“
Viele Führungskräfte denken beim Thema Digitalisierung in erster Linie an die IT-Prozesse. Der digitale Wandel wirkt sich jedoch auch auf die Zusammenarbeit in Unternehmen aus. Es brauche daher eine neue Führungskultur, sagt Ursula Vranken. Im Interview erläutert die HR-Expertin, was das für Unternehmen bedeutet.
Die Digitalisierung hat nicht nur eine technische Dimension – sie beeinflusst auch die Menschen und ihre Ansprüche. Mit welchen Veränderungen müssen sich Arbeitgeber im Bereich Human Resources (HR) auseinanderzusetzen?
Ursula Vranken: Die Auswirkungen der Digitalisierung zeigen sich in allen Unternehmensbereichen, und das wirkt sich auch massiv auf die Themen Personal, Führung, Kultur und Arbeitsorganisation aus. Wir stellen fest, dass die digitale Transformation nicht im Wesentlichen eine Frage der Technologie ist, sondern dass es insbesondere auf exzellente Führung und gutes People Management ankommt.
{{box-list-left}}
Gerade kleine und mittlere Unternehmen (KMU) setzen häufig auf traditionelle Hierarchien und starre Führungsstile, die mit einer digital vernetzten Arbeitswelt kaum kompatibel sind. Welche Gefahren birgt dies für Unternehmen?
Vranken: Die Zeiten ändern sich. Unternehmen stehen vor der Aufgabe, neue Geschäftsprozesse und Produkte für eine digitalisierte Welt zu (er-)finden. Dazu brauchen sie geeignete Mitarbeiter, die über ein digitales Mindset und entsprechende Kenntnisse verfügen. Diese digitalen Wissensarbeiter müssen sie nicht nur finden, sondern auch weiterentwickeln und binden.
Die erfolgreichen Unternehmen der Zukunft werden jene sein, die es am besten schaffen, die Mitarbeiter und damit das Wissen zu vernetzen, zu verbinden und daraus neue Produkte und Services zu erschaffen.
Abteilungsdenken, Top-down-Vorgaben und hierarchische Führungsstile werden dabei nicht weiterhelfen bzw. verlangsamen den Innovationsprozess. Unternehmen droht in diesem Fall sogar, dass sie den Anschluss verlieren.
Welche Erwartungen bringen Arbeitnehmer heutzutage mit?
Vranken: Die heutige Generation jüngerer Arbeitnehmer hat andere Vorstellungen von Arbeiten, Führen und Work-Life-Balance als ihre Vorgänger. Sie will mehr eingebunden werden und mitbestimmen. Besonders die Wissensarbeiter suchen Freiheit, Selbstentfaltung und Sinnstiftung.
In Zeiten des Fachkräftemangels treten sie selbstbewusst auf und wollen umworben werden. Unternehmen, die da nicht mithalten können oder wollen, werden es zunehmend schwer haben, geeignete Fachkräfte zu finden. Diese schätzen nämlich die agilen, innovativen und „coolen“ Wettbewerber – und sie sind im Zweifel auch wechselbereit.
Wenn Hierarchie und Linienorganisation also nicht mehr funktionieren: Was muss sich in den Unternehmen ändern?
Vranken: Wir sollten uns an den Gedanken gewöhnen, dass Organisationsmodelle nicht mehr für die Ewigkeit gebaut sind und dass es das eine richtige Modell nicht gibt. Organisationen werden in Zukunft ein Sowohl-als-auch brauchen.
Wir sprechen in diesem Fall von einem dualen Betriebssystem. Das heißt: Jedes Unternehmen braucht Bereiche und Strukturen, die für Stabilität und Hierarchien – jedoch bitte möglichst flach – stehen, aber ebenso braucht es Räume für Agilität und Netzwerke.
Die Mitarbeiter im „zweiten Betriebssystem“, das agil und vernetzt ist, werden sich eher selbst organisieren und eigene Ziele setzen und dann die Innovationen vorantreiben.
Die Idee des „one size fits all“, nämlich eine für alle gleiche Art der Organisation und des Arbeitens, wird in Zukunft nicht mehr ausreichen.
Unternehmen müssen in Zeiten der Digitalisierung flexibler und durchlässiger werden und immer wieder neu ausbalancieren, wie sie schnell, innovativ und exzellent operieren können.
Wie sähe ein erster Umsetzungsschritt aus?
Vranken: Unternehmen, die bis jetzt eher klassisch organisiert sind, sollten damit beginnen, Experimentierräume zu schaffen und eine Bewegung des Mitmachens und Mitdenkens zu organisieren.
Es gibt so viele Mitarbeiter, die beklagen, dass ihre Ideen ausgebremst werden und sie sich nicht genügend einbringen können.
Lassen Sie die Leute doch mal machen, organisieren Sie Projekte, Workshops, Mitmach- und Kreativformate und kanalisieren Sie die Ergebnisse und Ideen, um im Unternehmen einen Spirit für Innovation zu wecken!
Welche Rolle spielen die Führungskräfte in einer digitalen Unternehmenswelt?
Vranken: Digitaler Wandel braucht neue Konzepte der Führung und vor allem sogenannte „Digital Leader“, die Technik und Menschen sinnstiftend miteinander verbinden.
Einen erfolgreichen Digital Leader zeichnet weit mehr aus als das Wissen um Prozesse und Technik. Digital Leader müssen die Gestalter einer Kultur werden, die die Arbeit und das Leben nicht als Widerspruch versteht. Einer Kultur, die lebenslanges Lernen fördert. Einer Organisation, die Sinn und Werte nicht vorschreibt, sondern vorlebt.
Wir brauchen nicht weniger Führung, sondern gute, echte, passionierte Führungskräfte. Statt auf Hierarchie und Kontrolle setzen Digital Leader auf Werte wie Vertrauen, Transparenz und Partizipation.
Was müssen Digital Leader können und leisten?
Vranken: Digital Leader müssen sich einerseits technisch up to date halten, um die neuesten digitalen Trends und Geschäftsmodelle nicht zu verpassen. Gleichzeitig müssen sie eine moderne, offene Führungskultur etablieren.
Der Digital Leader ist im Wesentlichen Wissensmanager, Coach und Netzwerker. Egal ob Bereichs-, Team- oder Projektleiter – sie alle brauchen sehr gute Kommunikations-, Führungs- und Moderationsfähigkeiten.
Arbeiten in Netzwerken verlangt nach einer anderen Art der Führung und Zusammenarbeit. Stichworte dazu sind: agile Teams moderieren, Selbstorganisation ermöglichen, virtuelle und vernetzte Kollaboration ermöglichen und einen Führungsstil praktizieren, der statt Kontrolle und Vorgaben das Coaching in den Vordergrund stellt.
Mit welchen Maßnahmen können Arbeitgeber ihre Führungskräfte in Richtung Digital Leadership entwickeln?
Vranken: Zuerst sollten sich die Unternehmensverantwortlichen und die Führungskräfte fragen, wie fit sie für die Digitalisierung sind, welche digitalen Techniken und Tools sie bereits beherrschen, wie gut sie sich mit den Wirkungsmechanismen und Geschäftsmodellen digitaler Unternehmen auskennen und ob ihre Führungswerkzeuge noch zeitgemäß sind.
Und dann heißt es: Weiterbilden, online und offline! Wir vom IPA beispielsweise haben dazu ein breit gefächertes Modulsystem für Digital Leader angelegt – von der halbtägigen Veranstaltung zur Orientierung im digitalen Dschungel über Leadership-Weiterbildungen bis hin zu Networking-Veranstaltungen mit den innovativsten Playern der digitalen Wirtschaft.
Wohin, glauben Sie, wird die Reise insbesondere im HR-Bereich künftig gehen?
Vranken: Wir werden wohl über künstliche Intelligenz (KI) sprechen – und darüber, wie diese HR dabei unterstützen kann, menschliches Urteilsvermögen und Handeln zu ergänzen. Computerprogramme wie „IBM Watson“ werden vom Recruitingprozess über die Karriereentwicklung bis hin zur Performanceentwicklung sicherlich ein breites Anwendungsspektrum finden. HR muss sich damit frühzeitig beschäftigen und ein sachkundiger Anwender und Steuerer werden.
„Elektronische Rechnung und digitale Archivierung gehören zusammen“ - Experteninterview
Die elektronische Rechnung setzt sich in kleinen und mittleren Unternehmen immer mehr durch. Wer elektronisch fakturiert, muss in rechtlicher und organisatorischer Hinsicht jedoch einiges beachten. Umsatzsteuer-Sonderprüfer Elmar Mohl erläutert im Interview, worauf es ankommt.
Das Umsatzsteuergesetz verlangt, dass auch bei einer elektronischen Rechnung die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sein müssen. Wie können Unternehmen dies sicherstellen?
Elmar Mohl: Als innerbetriebliches Kontrollverfahren im Sinne des § 14 Abs. 1 UStG reicht ein Verfahren aus, mit dem ein Unternehmer die Rechnung mit seiner Zahlungsverpflichtung abgleicht. Der Gesetzgeber meint hiermit die Rechnungsprüfung, die jedes Unternehmen ohnehin durchführt. Der Unternehmer kann dabei auf bestehende Rechnungsprüfungssysteme zurückgreifen.
Es werden keine technischen Verfahren vorgegeben. Das Unternehmen kann daher ein EDV-unterstütztes, aber auch ein manuelles Verfahren nutzen – wobei die Nachfrage nach elektronischen Prüfungsverfahren im Rahmen von Dokumentenmanagementsystemen (DMS) groß ist und sogar noch steigt.
{{box-quote-left}}
Was müssen Unternehmer tun, um die Vorgaben der GoBD zur Aufbewahrung und Archivierung elektronischer Rechnungen zu erfüllen?
Mohl: Elektronische Rechnungslegung funktioniert nie ohne korrespondierende digitale Archivierung. Unternehmen in Deutschland können sich nicht mit dem Thema elektronische Rechnung befassen, ohne sich Gedanken über eine unveränderbare Archivierung gemacht zu haben.
Die GoBD sind diesbezüglich eindeutig: Eingehende elektronische Buchungsbelege müssen in dem Format aufbewahrt werden, in dem sie empfangen wurden (Beispiele: Rechnungen oder Kontoauszüge im PDF-Format).
Ein Ausdruck der empfangenen PDF-Rechnungen ist zwar weiterhin zulässig, jedoch muss das originär empfangene Format (= PDF) zehn Jahre lang elektronisch und unveränderbar archiviert werden.
Für den Debitorenbereich gilt das Gleiche: Im EDV-System erzeugte Dokumente (zum Beispiel als Textdokumente erstellte Ausgangsrechnungen) sind im Ursprungsformat aufzubewahren. Die GoBD lassen nur wenige Ausnahmen zu. So ist es zum Beispiel nicht zu beanstanden, wenn der Unternehmer elektronisch erstellte und in Papierform verschickte Rechnungen nur in Papierform aufbewahrt.
Wie ist mit den E-Mails umzugehen, mit denen elektronische Rechnungen versendet werden?
Mohl: Auch hier treffen die GoBD eindeutige Aussagen: Dient eine E-Mail lediglich als „Transportmittel“ für eine angehängte elektronische Rechnung und enthält sie darüber hinaus keine aufbewahrungspflichtigen Informationen, so ist sie nicht aufbewahrungspflichtig.
Der Unternehmer kann also die E-Mail, mit der lediglich die elektronische Rechnung übertragen wird, löschen, nachdem er das PDF archiviert hat. Zu beachten ist hierbei, dass bei elektronischen Unterlagen ihr Eingang, ihre Archivierung und gegebenenfalls Konvertierung sowie die weitere Verarbeitung zu protokollieren sind.
Wenn keine andere Möglichkeit besteht, den Eingang der elektronischen Rechnung nachzuweisen (etwa über ein DMS), sollte die E-Mail ebenfalls archiviert werden (= elektronischer Eingangsstempel). Dies ist für den Nachweis des Zeitpunkts des Vorsteuerabzugs gegenüber der Finanzverwaltung von besonderer Bedeutung (§ 15 Abs.1 Nr.1 UStG).
Viele Unternehmen erhalten neben elektronischen Rechnungen weiterhin Papierrechnungen. Wie sind hier die steuerrechtlichen Vorgaben, Stichwort Scannen?
Mohl: Wichtig ist, dass der Unternehmer sein Scanverfahren den rechtlichen Anforderungen anpasst und in einer Organisationsanweisung unter anderem regelt: Wer darf scannen? Zu welchem Zeitpunkt ist zu scannen (zum Beispiel beim Posteingang, während oder nach Abschluss des Vorgangs)? Welches Schriftgut wird gescannt? Wie wird die Qualitätskontrolle auf Lesbarkeit und Vollständigkeit durchgeführt und wie erfolgt die Protokollierung von Fehlern?
Die konkrete Ausgestaltung dieser Verfahrensdokumentation hängt von der Komplexität der Geschäftstätigkeit und der Organisationsstruktur sowie des eingesetzten DV-Systems ab.
Wie wirkt sich die zunehmende Digitalisierung der Rechnungslegung auf die Prüfungsschwerpunkte der Finanzverwaltung aus?
Mohl: Die Finanzverwaltung muss ihre Prüfungspraktiken umstellen, da sie es immer häufiger mit elektronischen Belegen zu tun hat.
Viele Anbieter von Buchführungssystemen haben das Arbeiten mit digitalen Belegen längst in die Workflows ihrer Lösungen integriert. Und auch die Exportschnittstelle zur Prüfsoftware der Finanzverwaltung, IDEA, ermöglicht es dem Prüfer bereits, sich die übergebenen Belege mit dem Buchungssatz anzeigen zu lassen.
Als ein Prüfungsschwerpunkt der Finanzverwaltung wird sich in den nächsten Jahren jedoch die Verfahrensdokumentation herauskristallisieren. Sie beschreibt den organisatorisch und technisch gewollten Prozess. Dieser reicht bei elektronischen Dokumenten von der Entstehung der Informationen über die Indexierung, Verarbeitung und Speicherung bis zum Wiederauffinden und der maschinellen Auswertbarkeit.
Darüber hinaus regelt die Verfahrensdokumentation die Absicherung gegen Verlust und Verfälschung sowie die Reproduktion. Sie ist somit Grundlage für die Ordnungsmäßigkeit von elektronischen Büchern, für sonstige erforderliche Aufzeichnungen und für die damit in Zusammenhang stehenden Verfahren und Bereiche des DV-Systems.
Beeinträchtigt eine ungenügende oder fehlende Verfahrensdokumentation die Nachvollziehbarkeit und Nachprüfbarkeit, so liegt ein formeller Mangel mit sachlichem Gewicht vor. Dies kann zum Verwerfen der Buchführung führen.
Mit welchen Folgen müssen Unternehmer bei einem Verstoß gegen Aufzeichnungspflichten rechnen?
Mohl: Neben den steuerlichen Folgen sehen das Handelsrecht, das Strafgesetzbuch und eine Reihe von Spezialgesetzen eine Ahndung für den Fall vor, dass Aufzeichnungspflichten verletzt werden.
Die stärkste Sanktion bei Prüfungen durch die Finanzverwaltung ist die Hinzuschätzung aufgrund einer formell bzw. materiell nicht ordnungsgemäßen Buchführung.
Nach § 162 Absatz 2 Satz 2 AO hat die Finanzbehörde insbesondere dann zu schätzen, wenn der Buchführungspflichtige seine Bücher oder Aufzeichnungen nicht vorlegen kann oder diese nach § 158 AO der Besteuerung nicht zugrunde gelegt werden können.
GoBD in der Praxis: Steuerexperte erklärt Anforderungen und Chancen
Die Buchführung vieler kleiner und mittlerer Unternehmen (KMU) in Deutschland entspricht noch nicht den Anforderungen der GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff). Stefan Groß, Steuerberater und CISA, erläutert im Interview die Anforderungen und den Nutzen der GoBD für Firmen.
Manches Unternehmen empfindet die GoBD als eine zusätzliche bürokratische Hürde. Ist dies gerechtfertigt?
Stefan Groß: Zunächst einmal: Die GoBD sind keine isolierte Sichtweise der Finanzverwaltung. Sie erfinden das Rad auch nicht neu, sondern geben im Wesentlichen die bestehende Rechtslage wieder. Die wesentlichen Vorgaben gelten bereits seit dem Inkrafttreten der Grundsätze ordnungsmäßiger DV-gestützter Buchführungssysteme (GoBS) Ende 1995 und der Grundsätze zum Datenzugriff und zur Prüfbarkeit digitaler Unterlagen (GDPdU) im Jahr 2002.
Mit den GoBD hat die Finanzverwaltung die bestehenden Regelungen zusammengefasst und folgerichtig weiterentwickelt, etwa im Hinblick auf Sonderthemen wie den Umgang mit elektronischen Rechnungen. Damit rücken Anforderungen in den Vordergrund, die bisher nicht immer im Fokus der Unternehmen standen, die aber jedes Unternehmen ohnehin beachten sollte, wie zum Beispiel das innerbetriebliche Kontrollsystem, die Verfahrensdokumentation oder die Unveränderbarkeit archivierter Daten.
{{box-quote-left}}
Über die Praktikabilität mancher Regelung der GoBD lässt sich durchaus streiten. Ein Beispiel hierfür ist die Vorgabe, dass Unternehmen die maschinelle Auswertbarkeit steuerrelevanter Daten bis zu zehn Jahre gewährleisten müssen und zwar unabhängig von Veränderungen im Hard- oder Softwareumfeld. Große neue bürokratische Hürden sehe ich jedoch nicht. Allerdings nehmen die GoBD mehr noch als bisher die IT-gestützten Prozesse in Unternehmen in den Blick – und das verlangt Unternehmensverantwortlichen ab, die internen Abläufe zu prüfen und erforderlichenfalls anzupassen.
Welche zentralen Anforderungen lassen sich in der Gesamtschau der GoBD erkennen?
Stefan Groß: Die GoBD stellen letztlich vier zentrale Anforderungen an die Ausgestaltung der Unternehmens-IT und der damit verbundenen Prozesse: Erstens muss ein angemessenes Kontroll- und Protokollumfeld vorhanden sein. Zweitens sind die relevanten Geschäftsprozesse zu dokumentieren. Drittens muss die Integrität von Stamm-, Bewegungs- und Metadaten gewährleistet sein. Und viertens muss dies alles für die Dauer der Aufbewahrungsfrist migrationsfest, d. h. unabhängig von Veränderungen der Fachprozesse und der IT-Technologie, gewährleistet sein. Diese vier zentralen Anforderungen ziehen sich wie ein roter Faden durch die GoBD. Und auch wenn sie für sich genommen nichts Neues sind, so stellen sie in ihrer Kombination insbesondere für kleine und mittlere Unternehmen eine Herausforderung dar.
Welche Vorteile ergeben sich aus dem Regelwerk für die Unternehmen?
Stefan Groß: Die GoBD schaffen an verschiedenen Stellen mehr Klarheit und Rechtssicherheit für die Unternehmen. Beispielsweise werden elektronische Rechnungen und Papierrechnungen nun steuerlich gleichbehandelt. Vorteile ergeben sich dabei etwa daraus, dass Papierbelege gescannt und unter bestimmten Voraussetzungen vernichtet werden dürfen. Das eröffnet Unternehmen die Möglichkeit, ihre alten Papierarchive ad acta zu legen und sich ganz auf die deutlich effizientere digitale Archivierung zu konzentrieren. Eine erwünschte Nebenwirkung der GoBD ist sicherlich, dass die Unternehmen sich Gedanken über ihre IT-gestützten Prozesse machen und diese entsprechend systematisieren.
Welche Rolle spielt die geforderte Verfahrensdokumentation bei der Umsetzung GoBD-konformer Prozesse?
Stefan Groß: Richtigerweise machen die GoBD angesichts der kurzen Halbwertszeiten der IT keine technologischen Vorgaben, sondern bleiben hier neutral. Was das Regelwerk hingegen explizit fordert, ist eine Verfahrensdokumentation im Unternehmen. Diese spielt als Bestandteil des internen Kontrollsystems eine zentrale Rolle. Inhaltlich beschreibt sie die tatsächlich eingesetzte IT-Lösung einschließlich der Prozesse, Organisation und Nutzung – und zwar sowohl die aktuellen als auch die historischen Verfahrensinhalte für die Dauer der Aufbewahrungsfrist. In der Vergangenheit fragten die Finanzbehörden bei Außenprüfungen eher selten danach. Dies ändert sich zurzeit. Der Trend geht dahin, dass Betriebsprüfer standardmäßig eine Verfahrensdokumentation von den Unternehmen verlangen.
Fehlt die Verfahrensdokumentation, kann dies zu Nachteilen für den Steuerpflichtigen führen. Ich gebe Ihnen ein Beispiel: Die Buchhaltung hat sich bei der Umsatzsteuer verrechnet und korrigiert nachträglich die bereits übermittelte Umsatzsteuervoranmeldung. Wenn später bei einer Betriebsprüfung wegen fehlender oder unzureichender Dokumentation nicht nachgewiesen werden kann, dass hier alles seine Richtigkeit hatte, dass letztlich ein wirksames internes Kontrollsystem für Steuern eingerichtet war, wird aus einer einfachen Korrektur schnell der Verdacht der Steuerhinterziehung nach § 370 AO. Eine lückenlose und aussagekräftige Verfahrensdokumentation kann sich zugunsten des Steuerpflichtigen auswirken und ihm helfen, den Vorwurf des Vorsatzes oder der Leichtfertigkeit zu entkräften.
Die Erstellung einer solchen Dokumentation kann je nach Komplexität des eingesetzten IT-Systems sehr aufwändig sein und ist nicht auf die Schnelle zu erledigen. Ich empfehle daher allen Unternehmen, die hier noch Defizite haben, jetzt zu handeln und zumindest eine schlanke Verfahrensdokumentation nach den Vorgaben der GoBD zu erstellen.
Was empfehlen Sie Unternehmen, die noch mit Aktenordnern hantieren, also papierbasiert arbeiten?
Stefan Groß: Der Anteil der originär elektronischen Belege am gesamten Belegaufkommen wird in den kommenden Jahren weiter zunehmen. Beispielsweise wird es immer mehr elektronische Rechnungen geben. Deshalb empfiehlt es sich schon im Interesse einer effizienten Verarbeitung, den Belegeingang und die Aufbewahrung vollständig zu digitalisieren.
Insbesondere für die Archivierung stellen die GoBD klare Anforderungen an die Unveränderbarkeit und Nachvollziehbarkeit. Um diese zu erfüllen, muss man nicht zwingend ein elektronisches Archiv- oder Dokumentenmanagementsystem einsetzen, in vielen Fällen dürfte dies aber die einfachste Lösung sein. Denn es reicht nicht aus, Dokumente nur im Dateisystem abzulegen, sondern das Unternehmen muss zusätzlich zum Beispiel Maßnahmen zum Zugriffsschutz und zur Unveränderbarkeit der Daten treffen und dokumentieren.
Ein Archiv- oder Dokumentenmanagementsystem verfügt über eigene Sicherheitsmechanismen, die die Umsetzung der GoBD-Anforderungen unterstützen. Bei der Auswahl einer Lösung sollte darauf geachtet werden, dass diese von unabhängiger Seite geprüft wurde und den einschlägigen Standards wie beispielsweise dem IDW RS FAIT 3 entspricht.
Unter welchen Voraussetzungen dürfen Papierdokumente nach der elektronischen Erfassung vernichtet werden?
Stefan Groß: Werden Handels- oder Geschäftsbriefe und Buchungsbelege in Papierform empfangen und anschließend elektronisch erfasst, also gescannt, ist das Scanergebnis so aufzubewahren, dass die Wiedergabe mit dem Original bildlich übereinstimmt, wenn es lesbar gemacht wird. Zudem muss das Scanverfahren in einer Organisationsanweisung dokumentiert werden, die insbesondere auch das entsprechende Kontrollumfeld beschreibt.
Nach dem Scannen können die Papierdokumente grundsätzlich vernichtet werden, sofern dem keine steuerlichen oder außersteuerlichen Vorschriften dagegen sprechen. Der Steuerpflichtige hat zu entscheiden, ob Dokumente, deren Beweiskraft bei einer ausschließlich elektronischen Aufbewahrung nicht erhalten bleibt, zusätzlich in Papierform aufbewahrt werden müssen. Dies betrifft zum Beispiel notarielle Urkunden oder Wertpapiere. In jedem Fall darf der Verzicht auf einen Papierbeleg die Möglichkeit der Nachvollziehbarkeit und Prüfbarkeit nicht beeinträchtigen.