Blog
Digitalisierung
Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
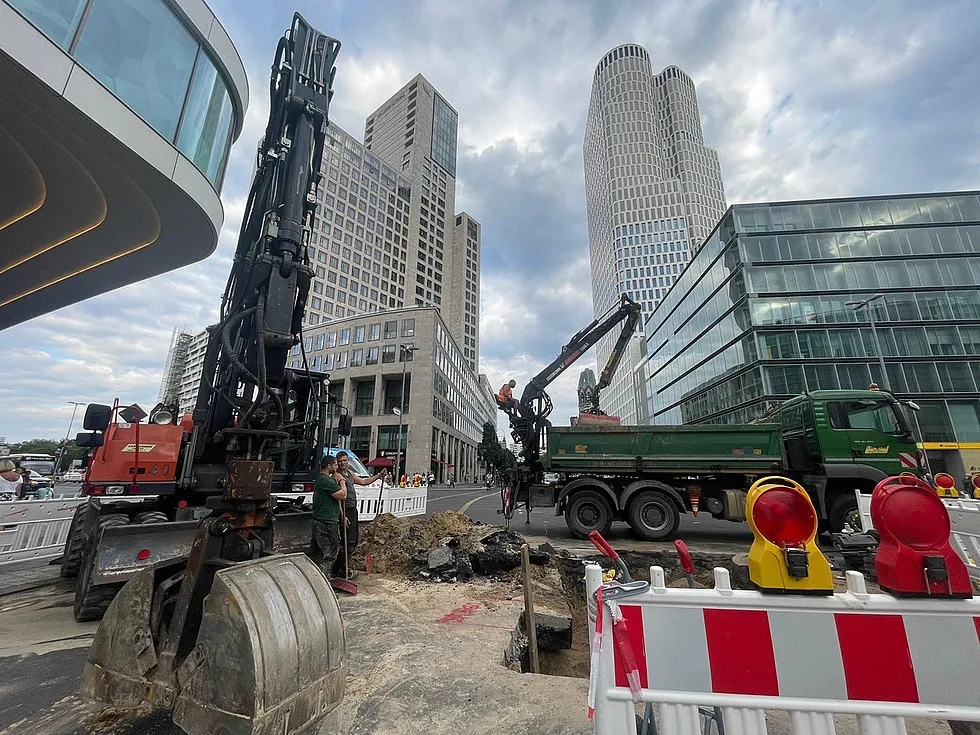
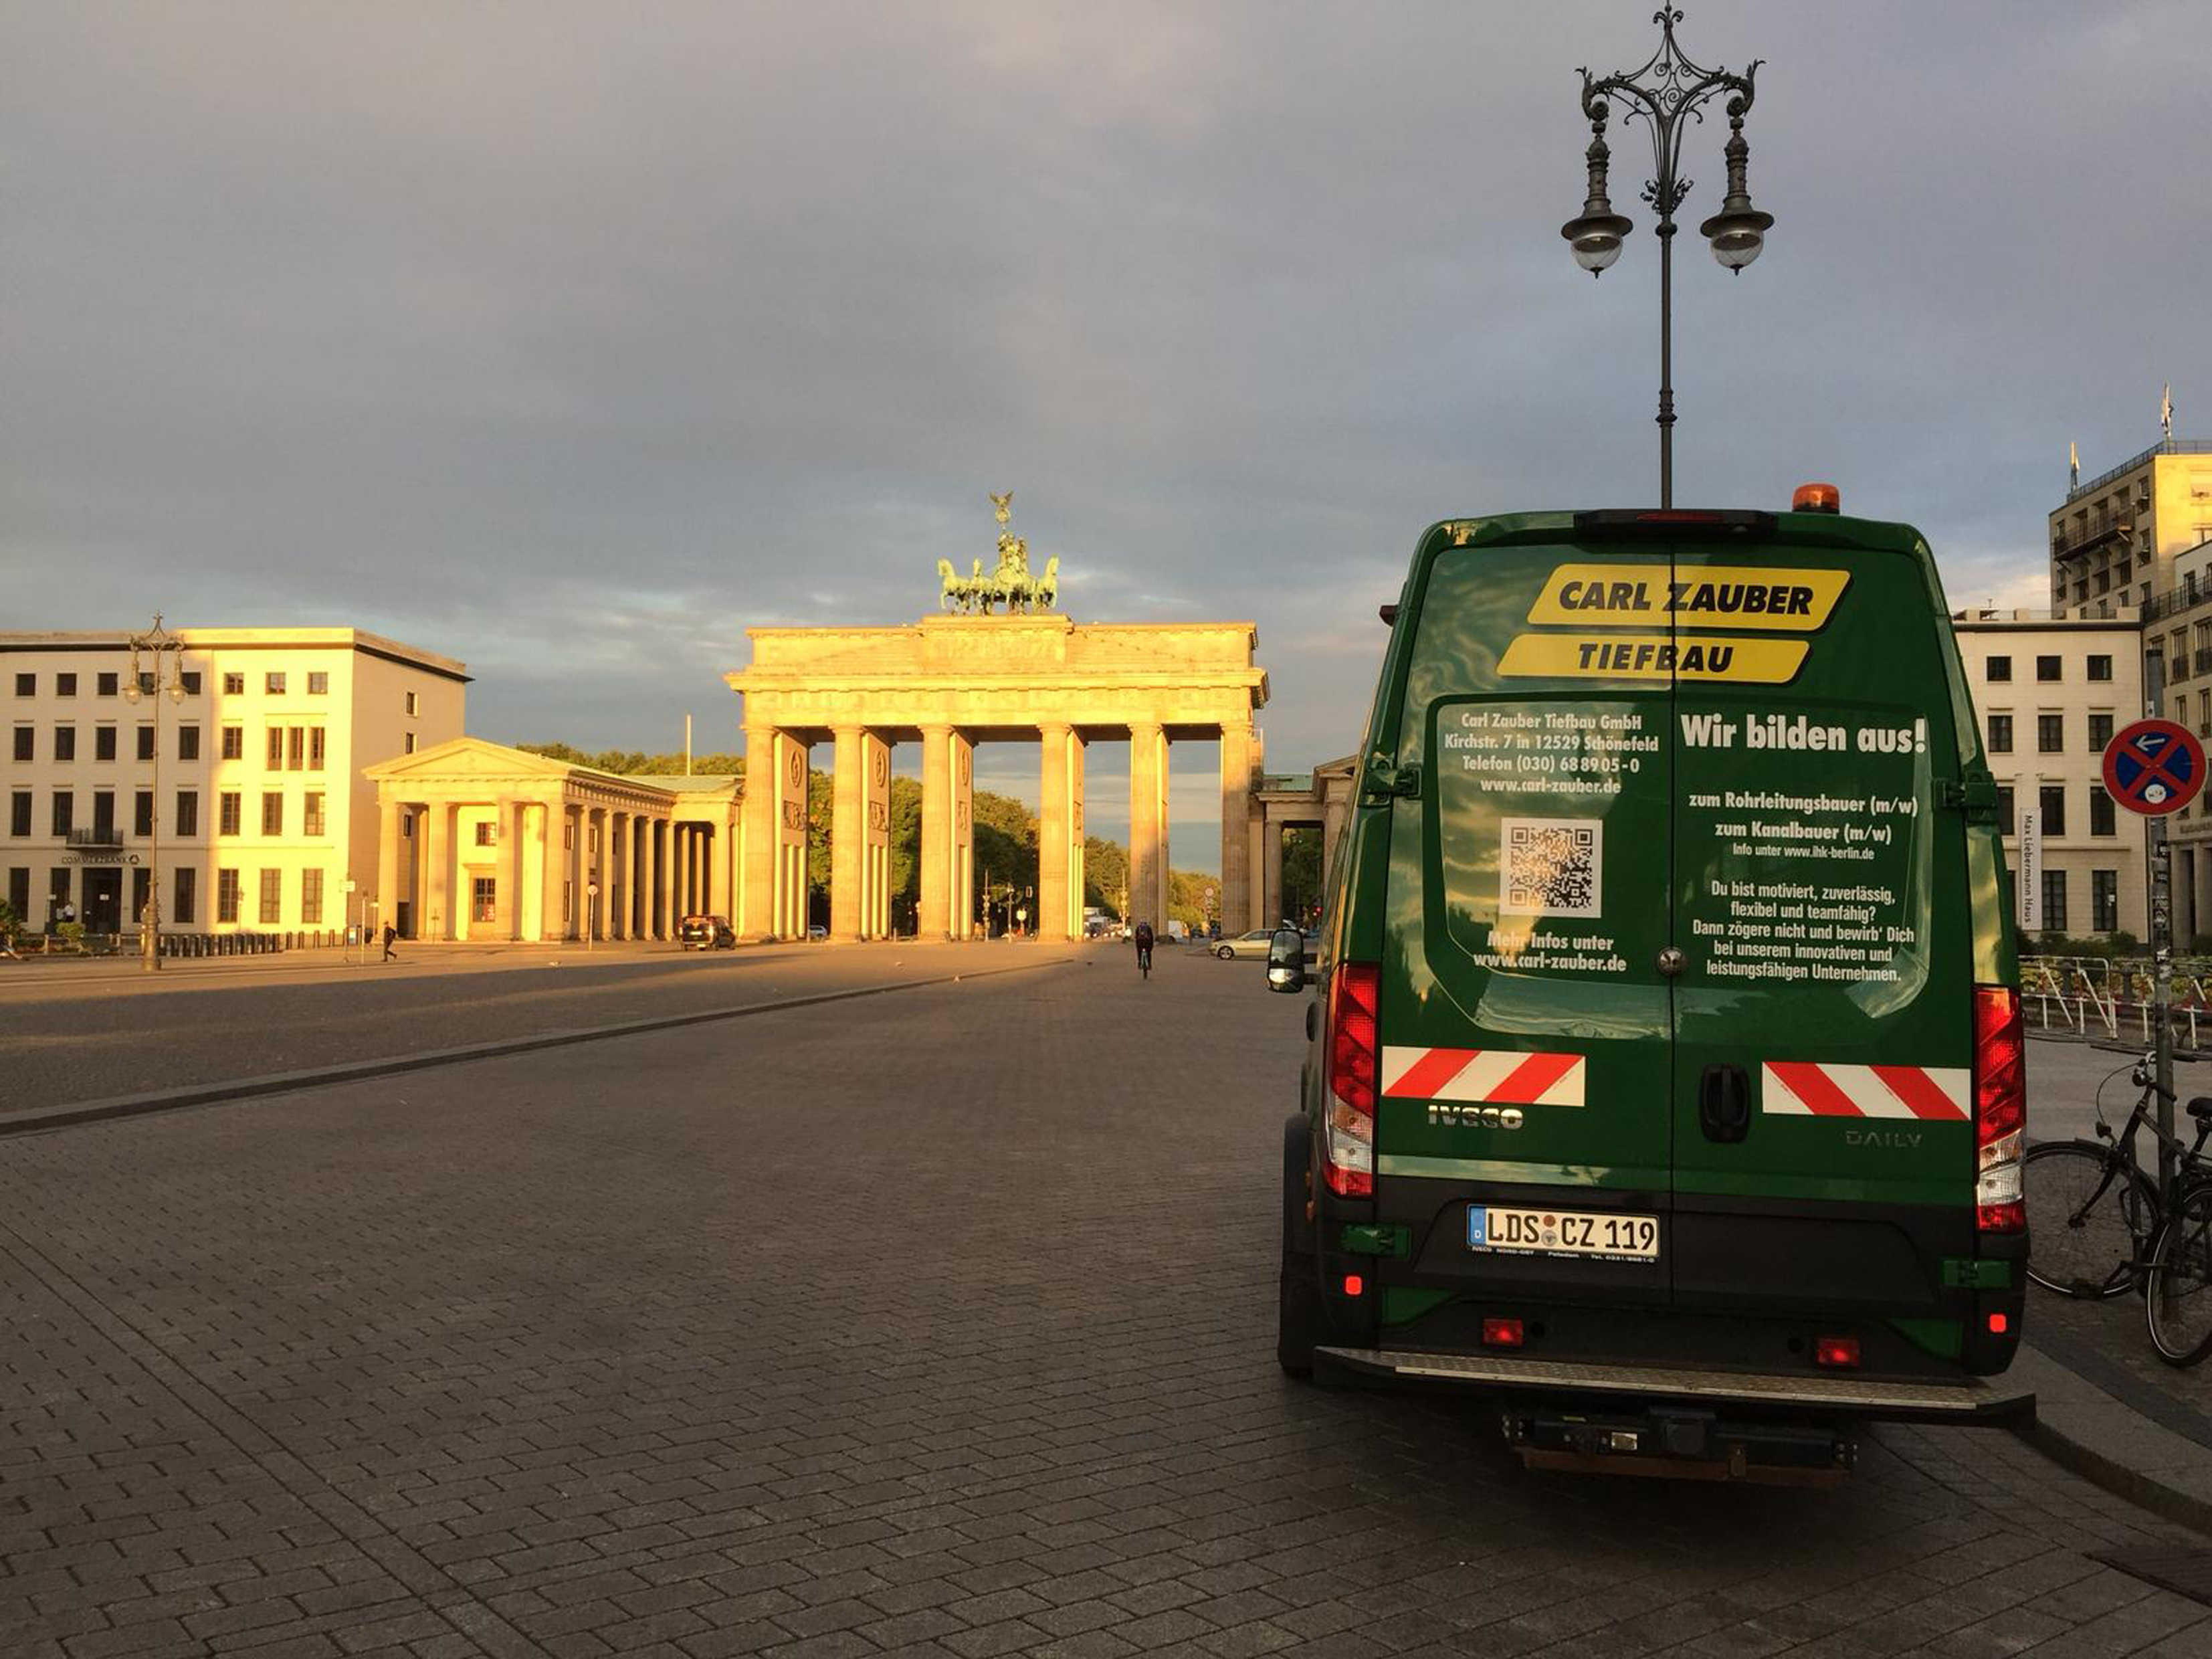
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
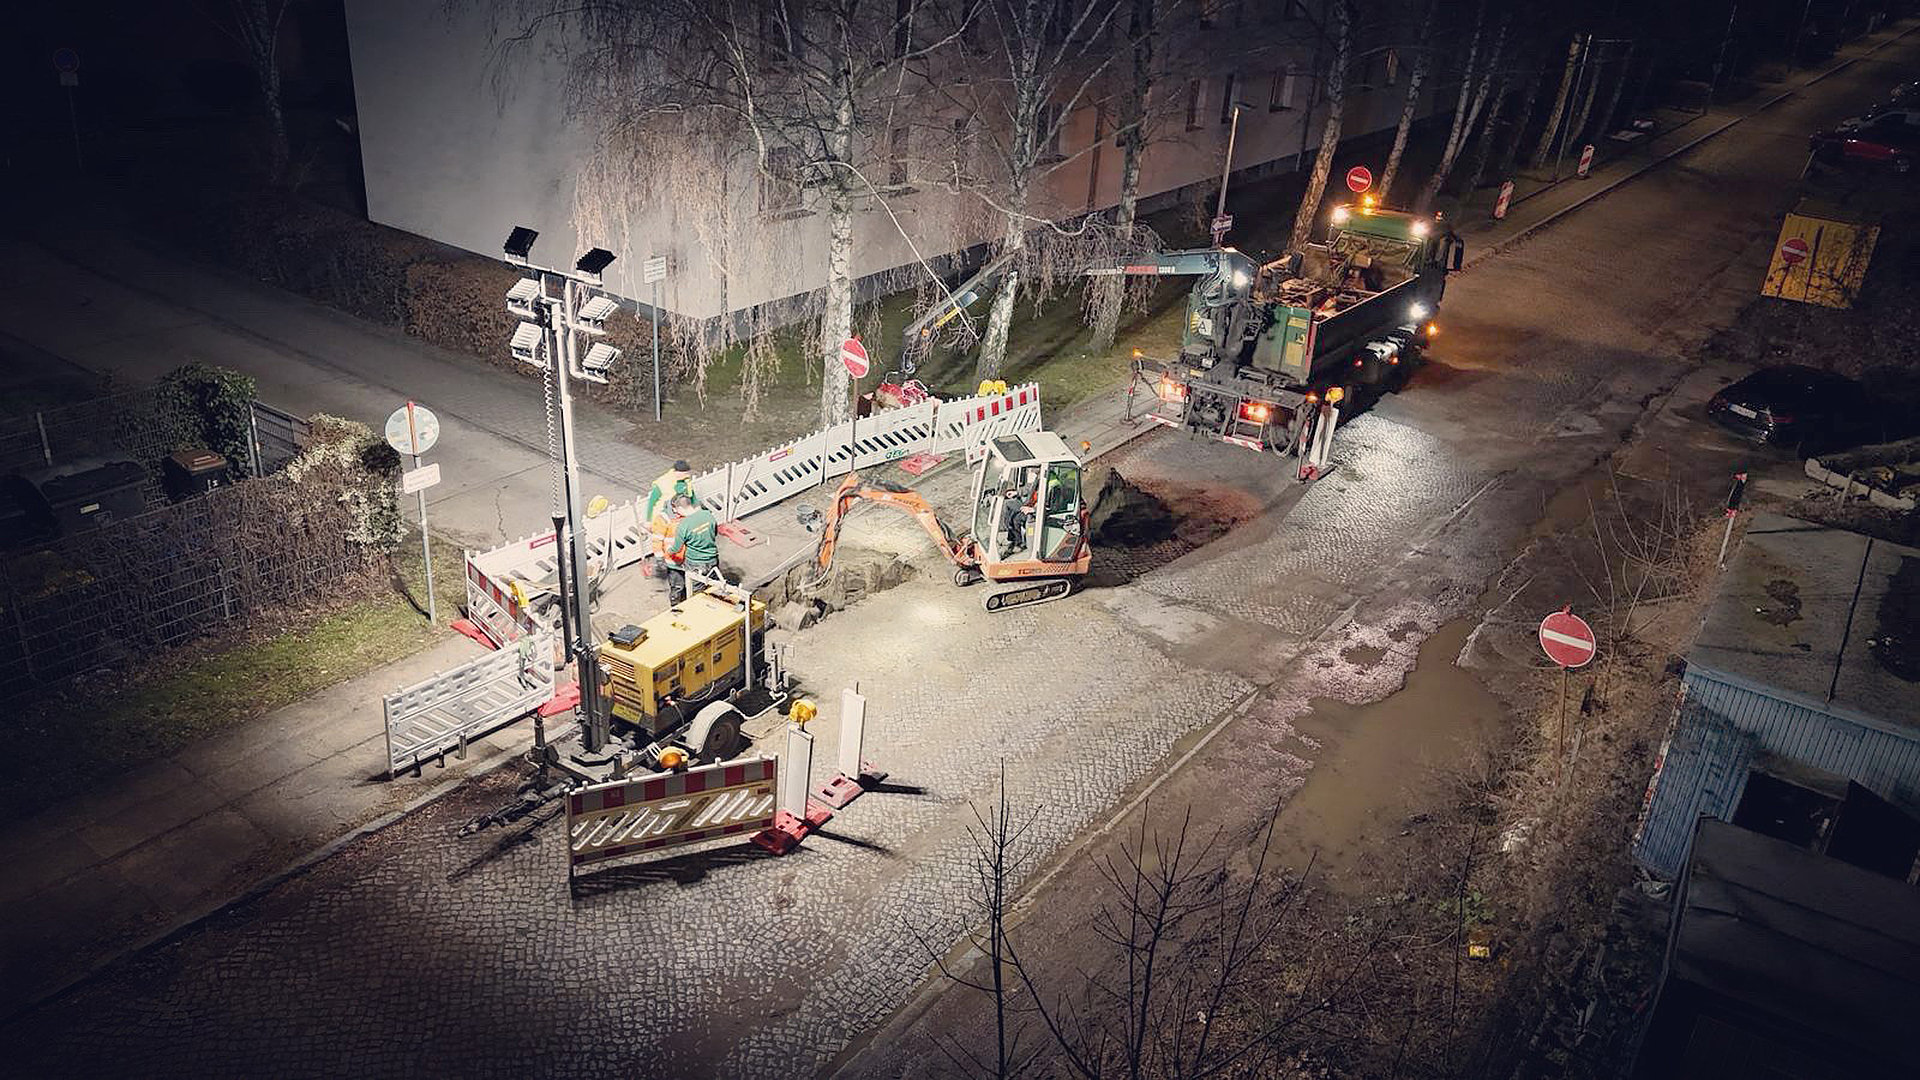
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL
DMS-Software und Datenschutz: 6 Tipps zum richtigen Einsatz
Der Einsatz von DMS-Software verbessert nicht nur das Dokumentenmanagement, sondern erleichtert auch die Einhaltung datenschutzrechtlicher Bestimmungen. Lesen Sie hier, worauf Sie dabei achten sollten.
Sicherheit im Umgang mit Daten ist ein Wunsch, den jeder hegt. Ein Dokumentenmanagementsystem (DMS) kann den Datenschutz und die Datensicherheit in Unternehmen erheblich unterstützen – vorausgesetzt, es wird korrekt verwendet. In diesem Artikel erfahren Sie, welche Vorteile ein DMS für den Datenschutz bietet und wie Sie DMS-Software optimal einsetzen.
Anforderungen an Datensicherheit und Compliance stark gestiegen
Mit der Datenschutzgrundverordnung (DSGVO) wurde 2019 das Datenschutzrecht europaweit verschärft. Vor allem stärkt die DSGVO die Rechte der Personen, deren personenbezogene Daten Sie verarbeiten. Kunden, Mitarbeiter, Interessenten, Lieferanten – sie alle sind „Betroffene“ im Sinne des Datenschutzes. Besonders schutzwürdig sind Informationen über Gesundheit, sexuelle Orientierung, Religion, Bonität, Vorstrafen und politische Meinung von Personen.
Die GoBD wiederum stellen hohe Anforderungen an den Umgang mit steuerrelevanten Belegen und Daten. Rechtssichere Archivierung bedeutet, dass Belege unverlierbar, unveränderbar und nachvollziehbar, das heißt mit Bezug zum Geschäftsvorfall, aufbewahrt werden müssen. Diese Anforderungen und die entsprechende Verfahrensdokumentation können nur mit einem Dokumentenmanagementsystem erfüllt werden.
Verstöße gegen diese Vorschriften sind kein Kavaliersdelikt. Unternehmen, die sich nicht an die Vorgaben halten, riskieren Bußgelder und rechtliche Nachteile. Die gute Nachricht: Moderne DMS-Software macht es Unternehmen leicht, die Compliance-Anforderungen zu erfüllen.
Wie DMS-Software Datenschutz und Compliance unterstützt
Welche Compliance-Anforderungen kann ein Dokumentenmanagementsystem besonders gut unterstützen? Diese Frage wird im folgenden Abschnitt beantwortet.
DSGVO besser einhalten mit DMS-Software
Die folgende Tabelle zeigt, welche Datenschutzrisiken Sie eingehen, wenn Sie auf ein DMS verzichten. Sie erfahren, welche Anforderungen die Datenschutzgrundverordnung (DSGVO) an den Umgang mit personenbezogenen Daten stellt und wie ein DMS Ihnen die Einhaltung erleichtert. In einer dritten Spalte sehen Sie, ob und wie Sie die jeweilige Anforderung auch ohne DMS erfüllen können.
GoBD besser einhalten mit DMS-Software
Eine ähnliche Betrachtung zeigt, wie DMS-Software auch die GoBD-Compliance Ihrer Buchführung auf ein neues Niveau heben kann.
{{box-list-right}}
Sechs Tipps für den Einsatz eines DMS
Eine DMS-Software allein kann den Datenschutz nicht garantieren. Die DSGVO verlangt daher geeignete „technische und organisatorische Maßnahmen“ (TOMs). Ein für den Unternehmenseinsatz geeignetes DMS erfüllt die technischen Anforderungen. Die organisatorischen Maßnahmen müssen jedoch von Ihnen selbst umgesetzt werden. Unsere Tipps unterstützen Sie dabei.
1. Geeignete DMS-Software verwenden
Dokumentenmanagementsysteme gibt es wie Sand am Meer – doch welches passt zu Ihrem Unternehmen? Unser Tipp: Setzen Sie auf ein DMS, das in der EU hergestellt wird. Hierauf ist besonders bei Cloud-Lösungen zu achten. Denn sobald Ihre Daten über den Atlantik wandern, ist eine GoBD- und DSGVO-konforme Archivierung nicht mehr gewährleistet. Grund dafür ist, dass US-Behörden per Gesetz Zugriff auf sämtliche in den USA gehosteten Daten erhalten können.
Achten Sie außerdem darauf, dass Ihre Dokumente im DMS verschlüsselt gespeichert werden. Die Software sollte alle Dokumentenvorgänge automatisch protokollieren. So bleiben Änderungen nachvollziehbar, Versionen wiederherstellbar und die Datenintegrität jederzeit gesichert.
Optimal ist ein Dokumentenmanagementsystem, das sich nahtlos in Ihre bestehenden Geschäftsanwendungen – idealerweise Ihr ERP-System – integriert. Auf diese Weise vermeiden Sie Datensilos, arbeiten durchgängig über Prozesse hinweg und steigern Ihre Effizienz. Zudem sollte Ihr DMS alle Funktionen bieten, die Sie benötigen, um die folgenden Empfehlungen umzusetzen.
2. Daten richtig klassifizieren und verschlagworten
Betroffene können jederzeit die Herausgabe oder Löschung ihrer Daten verlangen. In einem DMS können Sie jedes personenbezogene Dokument mit dem Namen der betroffenen Person verschlagworten. Oder Sie stellen einen Bezug zu seinen Stammdaten her, wenn die DMS-Software mit dem Kontaktmanagement integriert ist. Auch der Bezug zu Geschäftsvorfällen, Zweckbindungen und Einwilligungen kann auf diese Weise hergestellt werden.
Bei der Klassifizierung von Daten geht es um verschiedene Schutzstufen. Wie bereits erwähnt, sind einige Informationen besonders schutzwürdig. Andere wiederum unterliegen einer Aufbewahrungspflicht. Mit DMS-Software lassen sich Dokumente klassifizieren, so dass bestimmte Zugriffsprofile oder Verfallsdaten auf sie angewendet werden können, ohne dass sie einzeln angefasst werden müssen.
3. Berechtigungen richtig einstellen
Vertraulichkeit und Integrität sind wichtige Aspekte im Datenschutzrecht: Niemand darf unbefugt personenbezogene Daten einsehen, weitergeben, verändern oder löschen können.
Das bedeutet:
- Mitarbeitende erhalten so viel Zugriff wie nötig und so wenig wie möglich. Auch die Suchfunktion der DMS-Software soll ihnen keine Dokumente anzeigen, die sie nichts angehen.
- Auch zeitlich ist der Zugriff auf das geschäftlich Notwendige beschränkt.
- Die Zugriffsebenen, d.h. Lesezugriff, Zugriff zum Bearbeiten, Zugriff zum Herunterladen und/oder zur Weitergabe von Dokumenten und Informationen, sollten ebenfalls minimiert werden.
Damit nicht für jeden Mitarbeiter ein eigenes Zugriffsprofil erstellt werden muss, sollten Profile für Benutzergruppen erstellt werden. Beispielsweise benötigt die Personalsachbearbeiterin einen Schreibzugriff auf die Personalstammdaten, für den Auszubildenden reicht aber ein Lesezugriff auf ausgewählte Bereiche. Und dieser Zugriff sollte erlöschen, sobald der Auszubildende in eine andere Abteilung wechselt.
4. Datenschutzkonzept für DMS-Einsatz erstellen
Gemeinsam mit Ihrem Datenschutzbeauftragten sollten Sie ein Konzept zur Gewährleistung der Datensicherheit erarbeiten. Ein solches Konzept sollte folgende Aspekte abdecken:
- Unbefugten Zugriff auf sensible Daten verhindern
- Verhindern, dass Daten zur Unzeit gelöscht oder verändert werden
- Sicherstellen, dass Daten anonymisiert oder gelöscht werden, wenn der Verarbeitungszweck wegfällt – nicht jedoch bei Dokumenten, die einer Aufbewahrungspflicht unterliegen
- Rechtzeitige Löschung im DMS nach Ablauf der Aufbewahrungsfrist sicherstellen
- Verschlüsselung und Integritätsschutz sicherstellen
- Datenschutz-Folgenabschätzung für besonders schutzwürdige Daten vornehmen
- Protokollierung und Versionierung in die Verfahrensdokumentation integrieren
- Prozesse rund um die Speicherung und Verarbeitung personenbezogener Daten definieren und ebenfalls in die Verfahrensdokumentation aufnehmen
5. Ersetzendes Scannen und Belegarchivierung
Papierdokumente wie Rechnungen, Verträge und Quittungen sind nach wie vor wichtig. Um sie zu sichern und für die digitale Verarbeitung verfügbar zu machen, werden sie gescannt. Das gescannte Dokument ersetzt dann das Original und wird im Dokumentenmanagementsystem (DMS) archiviert.
Moderne DMS-Software bietet speziell für Eingangsrechnungen umfassende Unterstützung bei der GoBD-Compliance. Dazu gehören der Schutz vor unbeabsichtigtem Löschen sowie die revisionssichere Archivierung der Belege. Häufig beinhaltet die Software auch ein spezielles Berechtigungsprofil für den Zugriff durch die Finanzbehörden.
6. Dokumentenbasierte Prozesse definieren
Einige DMS bieten die Möglichkeit, dokumentenbasierte Prozesse zu definieren. Diese Prozesse ermöglichen es Ihnen, bestimmte Dokumenttypen durch vordefinierte Bearbeitungsabläufe zu leiten. So können Sie zum Beispiel für Eingangsrechnungen einen Genehmigungsworkflow festlegen oder vom Dokumentenempfänger eine Bestätigung einfordern, dass er die Sicherheitsbelehrung gelesen und verstanden hat. Der Vorteil solcher Workflows ist, dass Sie einen qualitätsgesicherten Prozess haben, der beweiskräftig dokumentiert ist.
Fazit
Die Anforderungen an Datenschutz, Verfahrensdokumentation und Ordnungsmäßigkeit der digitalen Buchführung sind in den letzten Jahren stetig gestiegen. Mit modernen Dokumentenmanagementsystemen können Unternehmen diese Anforderungen erfüllen – vorausgesetzt, sie konfigurieren und administrieren ihr DMS richtig.
Der Aufwand lohnt sich, denn DMS-Software bietet verschlüsselte Ablage, Zugriffskontrolle und spezielle Funktionen für die rechtssichere Verwaltung von Dokumenten. Mehr noch: Sie unterstützt dokumentenbezogene Prozesse und ermöglicht die revisionssichere Archivierung von Buchungsbelegen.
E-Mail-Archivierung: Sechs verbreitete Irrtümer
Viele geschäftliche E-Mails enthalten steuerrelevante Informationen und müssen daher nach den Vorgaben der GoBD archiviert werden. Längst nicht alle Unternehmen verfügen jedoch über eine rechtskonforme Lösung hierfür. Zudem herrscht häufig Unklarheit darüber, wann und wie E-Mails aufbewahrt werden müssen. Sechs gängige Fehleinschätzungen zur E-Mail-Archivierung.
Die E-Mail ist das meistgenutzte Kommunikationsmittel in deutschen Unternehmen. Neun von zehn Firmen nutzen das Medium sehr häufig, die restlichen zehn Prozent immerhin noch häufig. Das hat eine repräsentative Umfrage des Digitalverbands Bitkom ergeben. Laut Bitkom erhalten Berufstätige in Deutschland durchschnittlich 26 geschäftliche E-Mails pro Tag.
Trotz des hohen Verbreitungsgrades der E-Mail als Kommunikationsmittel handhaben viele Unternehmen das Thema E-Mail-Archivierung nur unzureichend. Insbesondere kleine und mittlere Unternehmen (KMU) verstoßen häufig gegen rechtliche Vorgaben wie die seit 2015 geltenden Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD). Dies geschieht nicht selten aus Unkenntnis der Vorschriften. Nachfolgend finden Sie häufige Irrtümer im Zusammenhang mit der Aufbewahrung von E-Mails.
1. Unternehmen müssen jede E-Mail archivieren
Viele E-Mails erfüllen rechtlich gesehen die Funktion eines Handels- oder Geschäftsbriefs oder eines Buchungsbelegs. Damit unterliegen sie der gesetzlichen Aufbewahrungspflicht. Unternehmen müssen daher steuerlich relevante E-Mail-Korrespondenz für sechs bis zehn Jahre nach Ablauf des Kalenderjahres archivieren. Dabei spielt es keine Rolle, ob eine E-Mail empfangen oder selbst versendet wurde.
E-Mails, die lediglich als Transportmedium dienen, zum Beispiel zur Übermittlung eines PDF-Anhangs, müssen nicht aufbewahrt werden – vorausgesetzt, sie enthalten keine steuerlich relevanten Informationen. Auch Spam-Mails und Newsletter sind von der Aufbewahrungspflicht ausgenommen.
2. Unternehmen dürfen jede E-Mail archivieren
Viele E-Mails müssen archiviert werden, bei anderen haben Unternehmen die Wahl. Auf keinen Fall aber dürfen Unternehmen private E-Mails ihrer Mitarbeitenden automatisch speichern. Der Grund: Dürfen Beschäftigte ihr dienstliches E-Mail-Postfach auch privat nutzen, wird der Arbeitgeber nach dem Telekommunikationsgesetz gegenüber seinen Beschäftigten zum Telekommunikationsdiensteanbieter. Er unterliegt damit dem Fernmeldegeheimnis und darf die E-Mail-Kommunikation ohne ausdrückliche Einwilligung der Beschäftigten weder überwachen noch speichern. Die meisten Unternehmen verbieten ihren Mitarbeitenden daher die private Nutzung der dienstlichen E-Mail-Adresse.
3. Es reicht aus, E-Mails auszudrucken und in Papierform aufzubewahren
Die GoBD fordern unmissverständlich: Aufbewahrungspflichtige E-Mails und deren Anhänge müssen im elektronischen Originalformat archiviert werden. Das bedeutet, dass nur das digitale Original als Beleg im Sinne des Steuerrechts gilt. E-Mails auszudrucken und in Papierform aufzubewahren, reicht nicht aus.
4. Aufbewahrung in der E-Mail-Anwendung reicht zur rechtskonformen Archivierung aus
Die GoBD fordern, dass jedes Unternehmen seine E-Mail-Korrespondenz vor nicht nachvollziehbaren und unbefugten Veränderungen des Inhalts schützt. Dieser Grundsatz der Unveränderbarkeit lässt sich bei der Ablage von E-Mails in herkömmlichen Mailsystemen allenfalls dann umsetzen, wenn das Unternehmen umfangreiche zusätzliche Sicherungsmaßnahmen ergreift. Da der Aufwand hierfür immens ist, verzichten viele Unternehmen auf solche Journal- oder regelbasierten Verfahren.
Ein weiterer Grundsatz der GoBD ist die geordnete Aufbewahrung von E-Mails. Jede E-Mail, die ein Buchungsbeleg ist, muss eindeutig der jeweiligen Buchung (Geschäftsvorfall) zugeordnet werden können. E-Mail-Anwendungen verfügen nicht über die hierfür erforderliche Ordnungsstruktur. Laut GoBD-Praxisleitfaden der Arbeitsgemeinschaft für wirtschaftliche Verwaltung (AWV) sind daher zusätzliche Maßnahmen erforderlich, wie zum Beispiel der „Einsatz einer DMS-Lösung, die E-Mails im Originalformat aufbewahrt, eine geordnete Ablage erlaubt und damit dazu beiträgt, die ordnungsgemäße Aufbewahrung der E-Mails sicherzustellen.“
5. Technische Lösungen zur E-Mail-Archivierung sorgen automatisch für Compliance
Es gibt verschiedene technische Lösungen, mit denen Unternehmen die Archivierung von E-Mails automatisieren und erheblich vereinfachen können. Jedoch gibt es keine Revisionssicherheit auf Knopfdruck. Weder ein reines E-Mail-Archivierungssystem noch ein umfassendes unternehmensweites Dokumentenmanagementsystem (DMS) garantieren ohne weitere betriebsorganisatorische Maßnahmen bereits Rechtskonformität – sie schaffen lediglich die Grundlage für eine revisionssichere E-Mail-Archivierung.
Um die Anforderungen der GoBD zu erfüllen, benötigt jedes Unternehmen einen klaren organisatorischen Ablaufplan. Dieser wird in einer sogenannten Verfahrensdokumentation festgehalten. Nur so können Unternehmen sicherstellen, dass einerseits alle aufbewahrungspflichtigen E-Mails gesetzeskonform archiviert werden und andererseits die datenschutzrechtlichen Bestimmungen (Schutz vor unbefugtem Zugriff, keine Speicherung bzw. Löschung von Nachrichten) eingehalten werden.
6. E-Mail-Archivierung dient nur der Erfüllung rechtlicher Vorgaben
Da E-Mails heute einen erheblichen Teil der Geschäftskorrespondenz ausmachen, ist es auch unabhängig von der gesetzlichen Verpflichtung sinnvoll, sie geordnet und unveränderbar, also GoBD-konform, aufzubewahren. Schließlich enthalten E-Mails wichtige geschäftsrelevante Informationen. Gehen sie verloren, entstehen Lücken in der Dokumentation von Geschäftsvorfällen. Werden E-Mails dagegen sicher archiviert, zum Beispiel in einem Dokumentenmanagement-System, können Mitarbeiterinnen und Mitarbeiter über Suchfunktionen jederzeit schnell darauf zugreifen. Das verbessert die Auskunftsfähigkeit und erleichtert die tägliche Arbeit erheblich.
Tipp: E-Mail-Archivierung im DMS
Besonders einfach und sicher lassen sich E-Mails in einem Dokumentenmanagementsystem (DMS) archivieren:
- Die E-Mail-Archivierung in einem Dokumentenmanagementsystem schafft die Basis für eine geordnete und unveränderbare Aufbewahrung nach den Vorgaben der GoBD: Stellt ein Unternehmen durch organisatorische Maßnahmen sicher, dass aufbewahrungspflichtige E-Mails GoBD-konform in einem DMS abgelegt werden, ist in der Regel keine aufwändige Journal- oder regelbasierte E-Mail-Archivierung erforderlich.
- Der Einsatz eines DMS verbessert die Arbeitsabläufe: Aufbewahrungspflichtige E-Mails und deren Anhänge lassen sich unmittelbar aus der E-Mail-Anwendung heraus (z.B. Microsoft Outlook) archivieren. Dabei werden sie automatisch in ein langzeitstabiles Format (z.B. EML) konvertiert, so dass sie auch nach Ablauf der Aufbewahrungsfrist noch lesbar sind – auch wenn zwischenzeitlich ein anderes E-Mail-Programm verwendet wird.
- Ein weiterer Vorteil der E-Mail-Archivierung in einem DMS besteht in der besseren Verfügbarkeit der Informationen: Sind die E-Mails und ihre Anhänge einmal im Dokumentenmanagement abgelegt, können alle berechtigten Anwender zentral darauf zugreifen. Über eine Schlagwort- oder Volltextsuche gelangen sie schnell zu den gewünschten Informationen. Das erspart den Mitarbeitenden langwieriges Suchen und Nachfragen in anderen Abteilungen.
Bürokratie ist wie ein Kaugummi im Haar – aber keine Sorge, wir haben die Schere!
Bürokratie im Weg? Mit den richtigen Strategien wird sie vom Klotz am Bein zum Sprungbrett für deinen Erfolg! Compliance als Wettbewerbsvorteil, Digitalisierung als Turbo, smarte Lobbyarbeit und Expertenrat: Nutze Bürokratie als Chance, dein Unternehmen auf die Überholspur zu bringen! 🚀
Regulatorische Anforderungen und Bürokratie
– allein die Worte lassen jeden Mittelständler mit den Augen rollen. Es fühlt sich an, als würde man sich ständig durch ein Dickicht aus Vorschriften kämpfen, während man gleichzeitig versucht, das eigene Unternehmen auf Kurs zu halten. Aber was, wenn wir dir sagen, dass du dieses Dickicht nicht nur durchqueren, sondern es auch zu deinem Vorteil nutzen kannst? Lass uns einen frechen Blick darauf werfen, wie du die Bürokratie zähmst und sie für dich arbeiten lässt!
Compliance-Kosten: Das ungeliebte Kind effizient aufziehen
Niemand liebt sie, aber jeder muss sich um sie kümmern: Compliance-Kosten. Sie wachsen unaufhaltsam und sind wie ein nimmersattes Monster, das nie genug bekommt. Doch was wäre, wenn du dieses Monster in ein nützliches Haustier verwandeln könntest? Es geht darum, Compliance nicht als Last, sondern als Wettbewerbsvorteil zu sehen. Wenn du die Anforderungen smart integrierst, kannst du dich von der Konkurrenz abheben. Kunden und Partner legen immer mehr Wert auf Unternehmen, die transparent, ethisch und gesetzeskonform arbeiten. Also, anstatt dich zu beklagen, nutze Compliance als Aushängeschild und zeige, dass du die Nase vorn hast – sicher und sauber! s Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können. Du übergibst wichtige Aufgaben an deine Mitarbeiter? Nütze diesen Satz in solchen entscheidenden Momenten und Du wirst Dankbarkeit und Motivation durch deine Mitarbeiter verspüren.
Digitalisierung: Dein Turbo für Bürokratieabbau
Digitalisierung ist nicht nur ein Buzzword, sondern der Schlüssel, um der Bürokratie den Wind aus den Segeln zu nehmen. Stell dir vor, du ersetzt all die Papierstapel durch digitale Prozesse. Plötzlich werden aus stundenlangen Formularschlachten blitzschnelle Klicks. Die Kunst besteht darin, smarte Tools zu nutzen, die dir nicht nur helfen, die regulatorischen Anforderungen zu erfüllen, sondern auch deine Effizienz massiv steigern. Das bedeutet: weniger Papierkram, mehr Zeit für das Wesentliche. Und wer weiß, vielleicht entdeckst du dabei sogar neue digitale Möglichkeiten, die dein Geschäft auf ein ganz neues Level heben.
Lobbyarbeit: Zeit, die Ärmel hochzukrempeln
Du denkst, Lobbyarbeit sei nur etwas für die Großen? Denk nochmal nach! Auch mittelständische Unternehmen haben eine Stimme, und es wird Zeit, diese zu nutzen. Indem du dich in Verbänden engagierst und aktiv an der Gestaltung von Regulierungen mitarbeitest, kannst du Einfluss nehmen – nicht nur darauf, was beschlossen wird, sondern auch, wie es umgesetzt wird. Das bedeutet weniger unpassende Vorschriften und mehr praxisnahe Lösungen. Verbünde dich mit anderen Mittelständlern und zeige der Politik, dass du mehr bist als nur ein Regel-Empfänger. Du bist ein Regel-Macher!
Beratung und Unterstützung: Die besten Freunde im Dschungel der Bürokratie
Manchmal ist es schlau, sich Hilfe zu holen, anstatt alles allein zu machen. Externe Berater können dir den Weg durch den Dschungel der Regulierungen zeigen und dir helfen, Stolpersteine zu umgehen. Aber Vorsicht: Wähle deine Berater mit Bedacht. Du solltest nicht nur Experten im Gesetzesdschungel sein, sondern auch verstehen, wie dein Unternehmen tickt. Wenn du den richtigen Partner an deiner Seite hast, wird aus dem lästigen Vorschriften-Irrgarten ein klarer Pfad – und du sparst dir teure Fehler und schlaflose Nächte.
Bürokratie als Innovationsmotor: Klingt verrückt? Ist es nicht!
Hier kommt der Clou: Bürokratie muss nicht der Feind sein. Tatsächlich kann sie zum Innovationsmotor werden, wenn du sie richtig nutzt. Jeder neue Regulierungstrend bringt auch neue Marktchancen. Vielleicht zwingt dich eine neue Vorschrift, deine Prozesse zu überdenken – und plötzlich entdeckst du eine effizientere, kostengünstigere oder umweltfreundlichere Art und Weise, dein Geschäft zu führen. Betrachte Regulierungen also nicht als Blockade, sondern als Ansporn, dein Unternehmen neu zu erfinden und auf die Überholspur zu bringen.

Fazit: Vom Bürokratieopfer zum Bürokratieprofi
Regulatorische Anforderungen und Bürokratie mögen nervig sein, aber sie müssen kein Klotz am Bein sein. Mit der richtigen Einstellung und den passenden Strategien kannst du sie zu deinem Vorteil nutzen. Ob durch clevere Compliance, digitale Lösungen, aktive Lobbyarbeit oder das Einbeziehen externer Berater – die Möglichkeiten sind vielfältig. Die Herausforderung besteht darin, aus den Stolpersteinen, die dir in den Weg gelegt werden, das Fundament für deinen Erfolg zu bauen. Also, statt sich über die Bürokratie zu beschweren, nimm die Schere in die Hand und mach dir den Weg frei!
Vier Irrtümer beim Dokumentenmanagement
Immer mehr Unternehmen nutzen digitale Lösungen für das Dokumentenmanagement. Allerdings gibt es oft Missverständnisse in Bezug auf die rechtlichen Anforderungen beim Scannen und Aufbewahren von Geschäftsunterlagen. In diesem Beitrag werden vier häufige Irrtümer aufgeklärt und dargestellt, was Mythos und was Wahrheit ist.
Vor über 40 Jahren prägte ein Zeitungsartikel in der „Washington Post“ erstmals den Begriff des „papierlosen Büros“. Zwar sind wir von einer vollständig papierlosen Arbeitswelt noch weit entfernt, doch in den letzten Jahren hat die Digitalisierung in Büros erheblich an Fahrt aufgenommen. Leistungsfähige Dokumentenmanagementsysteme (DMS), die weitgehend papierloses Archivieren und effiziente Workflows ermöglichen, sind mittlerweile auch für kleinere Unternehmen verfügbar. Immer mehr Betriebe setzen auf solche DMS-Lösungen, dennoch herrscht bei vielen Nutzern Unsicherheit darüber, was im Zusammenhang mit der digitalen Erfassung und Aufbewahrung von Geschäftsunterlagen erlaubt ist und was nicht. Besonders hartnäckig halten sich die folgenden Irrtümer:
1. Farbdokumente müssen in Farbe gescannt und archiviert werden
Unternehmen erhalten häufig farbige Papierdokumente wie Baupläne, technische Zeichnungen oder Schadensfotos. Damit stellt sich die Frage, wie solche Dokumente gescannt und im Dokumentenmanagement-System archiviert werden sollten: farbig oder schwarz-weiß?
Laut den GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff), Randziffer 137, ist eine vollständige Farbwiedergabe beim Scannen nur erforderlich, wenn die Farbe eine Beweisfunktion hat. Dies ist beispielsweise der Fall, wenn ein Papierdokument Minusbeträge in roter Schrift aufweist oder Sicht-, Bearbeitungs- und Zeichnungsvermerke in unterschiedlichen Farben enthält. Bei Bauplänen und technischen Zeichnungen kann ein Farbscan ebenfalls sinnvoll sein, da Leitungen für Trinkwasser, Abwasser, Gas und Strom häufig in unterschiedlichen Farben dargestellt werden.
Fakt ist: Wenn die Farbe keine Beweisfunktion hat, sollten farbige Dokumente grundsätzlich schwarz-weiß gescannt werden, um Speicherplatz im DMS zu sparen. Dies gilt auch für Dokumente mit farbigen Unterschriften, Siegeln oder Logos. Diese Vorgehensweise entspricht den herkömmlichen papiergebundenen Verfahren, bei denen in der Praxis nahezu alle Dokumente schwarz-weiß kopiert wurden.
2. Eingangsrechnungen auf Papier müssen nach dem Scannen aufbewahrt werden
Der Mythos, dass Unternehmen Originaldokumente nicht vernichten dürfen, ist weit verbreitet.
Fakt ist: Das Bundesministerium der Finanzen (BMF) erlaubt Unternehmen seit vielen Jahren, Papierrechnungen nach dem Scannen zu vernichten. Fachleute für Dokumentenmanagement sprechen hierbei vom ersetzenden Scannen. Das BMF legte die erforderlichen Voraussetzungen dafür im Jahr 1995 in seinem Schreiben zu den Grundsätzen ordnungsmäßiger DV-gestützter Buchführungssysteme (GoBS) fest.
Seitdem veröffentlichte das BMF zahlreiche weitere Schreiben, die die Zulässigkeit des ersetzenden Scannens bestätigen. Die aktuelle Fassung der GoBD vom 28. November 2019 erklärt unter Randziffer 140 ausdrücklich, dass Unternehmen Papierrechnungen vernichten dürfen, solange keine anderen gesetzlichen Vorschriften oder innerbetrieblichen Regelungen die Aufbewahrung im Original verlangen.
Organisationsanweisung zum ersetzenden Scannen erstellen
Eine wichtige Voraussetzung für die GoBD-Konformität ist, dass Unternehmen ihr Scanverfahren dokumentieren. Dazu sollten sie im Rahmen der Verfahrensdokumentation eine Organisationsanweisung erstellen, die unter anderem folgende Punkte regelt:
- Wer darf Papierbelege scannen?
- Zu welchem Zeitpunkt werden Belege erfasst: schon beim Posteingang oder erst während oder nach Abschluss der Vorgangsbearbeitung?
- Welches Schriftgut wird gescannt?
- In welchen Fällen müssen die Scans nicht nur inhaltlich mit dem Original übereinstimmen (betrifft alle Dokumente), sondern auch bildlich identisch sein (betrifft z. B. empfangene Handelsbriefe/Geschäftsbriefe und Buchungsbelege)?
- Wie stellt das Unternehmen die Qualitätskontrolle im Hinblick auf Lesbarkeit und Vollständigkeit sicher?
- Wie werden Fehler protokolliert?
Eine kostenlose Musterverfahrensdokumentation zum ersetzenden Scannen, an der sich Unternehmen orientieren können, ist auf der Website des Deutschen Steuerberaterverbands (DStV) erhältlich.
Welche sicherheitsrelevanten technischen und organisatorischen Maßnahmen beim ersetzenden Scannen zu berücksichtigen sind, hat das Bundesamt für Sicherheit in der Informationstechnik (BSI) in der Richtlinie RESISCAN zusammengefasst.
3. Bildoptimierungen an gescannten Belegen sind nicht erlaubt
Das Papieroriginal und der Scan eines Belegs müssen laut GoBD inhaltlich identisch sein. Die bildliche Wiedergabe muss somit wortgetreu und die Inhalte müssen reproduzierbar sein.
Bei bestimmten aufbewahrungspflichtigen Dokumenten, wie Handels- und Geschäftsbriefen oder Buchungsbelegen (z. B. Rechnungen), verlangen die GoBD zusätzlich die bildliche Gleichheit. Das bedeutet, der Scan muss das Papieroriginal visuell exakt wiedergeben. Alle relevanten Informationen müssen für sachverständige Dritte, beispielsweise einen Betriebsprüfer des Finanzamts, lesbar sein.
Fakt ist: Bildverbesserungen sind grundsätzlich zulässig, wenn dabei die GoBD eingehalten werden. Beispielsweise darf man: schwarze Ränder am gescannten Bild entfernen, die durchscheinende Rückseite des Papierdokuments herausfiltern, sogenannten „Fliegendreck“ eliminieren, sowie Belege geraderücken und zuschneiden. Nach der Archivierung im Dokumentenmanagement System (DMS) darf man keine bildlichen Änderungen mehr vornehmen.
4. Nach zehn Jahren müssen aufbewahrungspflichtige Dokumente gelöscht werden
Ein weiteres hartnäckiges Gerücht besagt, dass man archivierte Dokumente nach dem Ablauf der Aufbewahrungsfrist löschen muss.
Fakt ist: Die Aufbewahrungspflichten und -fristen von steuerlich relevanten Dokumenten sind vor allem in der Abgabenordnung (AO) und im Handelsgesetzbuch (HGB) geregelt. Weder die AO noch das HGB schreiben eine Vernichtung nach Ablauf der Aufbewahrungsfrist vor.
Ausnahmen ergeben sich im Datenschutzrecht aus der Datenschutzgrundverordnung (DSGVO) und dem Bundesdatenschutzgesetz (BDSG): Werden Unterlagen nicht mehr für die Geschäftstätigkeit benötigt, sollten sie zeitnah vernichtet werden. Ob ein Dokument nicht mehr notwendig ist, lässt sich stets nur im Einzelfall beurteilen.
Um Speicherplatz zu sparen und das Dokumentenmanagement übersichtlich zu halten, sollte man alle nicht mehr benötigten oder zu vernichtenden Unterlagen nach Ablauf der Aufbewahrungsfrist löschen. Dokumente, aus denen sich Forderungen oder Verbindlichkeiten für ein Unternehmen ergeben könnten, sollte man jedoch weiterhin im DMS aufbewahren. Dies kann sogar über die Dauer der Geschäftsbeziehung hinausgehen.
Grundsätzlich gilt es also, bei jedem Dokument genau hinzuschauen. Ein Dokumentenmanagementsystem bietet verschiedene Funktionen, die helfen, die Aufbewahrungsfristen im Blick zu behalten und den Löschpflichten nachzukommen.
Warenwirtschaft und Produktion digitalisieren: 7 Tipps für KMU
Durch gezielte Digitalisierung können auch kleine und mittlere Unternehmen (KMU) ihre Abläufe und die Zusammenarbeit verschiedener Arbeitsbereiche nachhaltig verbessern. Unser Gastautor, der Experte Jürgen Grabowski, erklärt in diesem Beitrag, wie Unternehmen vorgehen sollten, wenn sie ihre Warenwirtschaft und Produktion digitalisieren möchten.
Wir leben in einer Welt der Individualisierung: So individuell wie das Privatleben gestaltet wird, entwickeln sich auch die Prozesse in Unternehmen. Umso erstaunlicher ist es, dass trotz dieser Vielfalt die etablierten Arbeitsschritte in vielen Betrieben branchenübergreifend oft auf die gleichen Hürden stoßen. Betrachtet man die Situation in KMU, treten immer wieder typische Probleme in den Bereichen Warenwirtschaft und Produktion auf.
Die Produktion als Mysterium
Produktionsaufträge bleiben bis zu ihrer Fertigstellung oft ein unergründliches Mysterium: Vom Büro aus ist nicht nachvollziehbar, wie weit ein Fertigungsauftrag fortgeschritten ist und ob die verfügbaren Materialien ausreichen. Zudem ist häufig unklar, wie viel Zeit letztlich auf den Auftrag verwendet wurde, was eine Prüfung der Angebotskalkulation erschwert.
Mit Excel-Tabellen versucht man, Wissenslücken punktuell zu schließen. Dies führt jedoch zu einer Dokumentenflut, deren Komplexität kaum noch zu bewältigen ist. Besonders problematisch wird es, wenn der Urheber der Basis-Excel-Tabelle das Unternehmen verlässt.
Digitalisierung als Lösung
Digitalisierung kann Unternehmen helfen, die genannten Defizite in Warenwirtschaft und Produktion zu beheben. Die Betonung liegt dabei auf „kann“. Digitalisierung kann analoge Prozesse in die digitale Welt überführen und den Mitarbeitern die passenden Werkzeuge und Informationen bereitstellen.
Richtig und konsequent umgesetzt, kann der Weg der Digitalisierung zunächst schmerzhaft sein. Langfristig bietet er jedoch Lösungen für viele unternehmerische Probleme. Doch eine falsche Abzweigung, das Verharren in veralteten Prozessen oder Einsparungen an den falschen Stellen können die geplante Digitalisierung ins Fiasko führen. Daher empfiehlt es sich, jedes Digitalisierungsvorhaben sorgfältig zu planen. Die folgenden Tipps geben Hinweise, wie Unternehmen vorgehen sollten, um die Abläufe in ihrer Warenwirtschaft und Produktion zu digitalisieren.
7 Tipps zur erfolgreichen Digitalisierung von Warenwirtschaft und Produktion
1. Prozesse analysieren
Bevor man beginnt, ein Warenwirtschaftssystem und Produktionssoftware zu installieren sowie teure Industrie-Hardware zu kaufen, muss man sich erst klar darüber werden, wie der digitale Arbeitsablauf im Unternehmen aussehen soll. Komplizierte und veraltete Prozesse durch Software vereinfachen zu wollen, ohne die grundlegenden Probleme anzugehen, führt in der Regel zum Scheitern.
Ebenso wenig nützt es, blind eine Software zu kaufen, ohne die Lücken zu kennen, die es zu schließen gilt. In solchen Fällen ist die Gefahr groß, dass sich im Nachhinein herausstellt, dass die Software überdimensioniert ist oder wichtige Funktionen fehlen. Um erfolgreich die Warenwirtschaft und Produktion zu digitalisieren, ist eine gründliche Planung und Analyse der bestehenden Prozesse unerlässlich.
2. Das Werkzeug „Software“
Sind die digitalen Prozesse definiert und die Abläufe, bei denen Software unterstützen soll, herausgearbeitet, erfolgt die Auswahl des Warenwirtschaftsprogramms. Dabei gilt: Die Software muss sich an die Anforderungen der neuen Unternehmensstrukturen anpassen – und nicht umgekehrt. Wesentliche Werkzeuge zur Unterstützung der Wertschöpfungskette sollten nicht auf Provisorien aufgebaut werden. Es ist daher nicht empfehlenswert, ein System zu implementieren, das von Anfang an nur „gerade so“ funktioniert.
Eine Software muss immer Spielraum für zukünftiges Wachstum lassen, damit sie mit dem Unternehmen wachsen kann. Gleichzeitig sollte sie die Nutzer nicht mit ihrem Funktionsumfang überfordern, denn der Erfolg eines softwaregestützten Arbeitsablaufs hängt stark von der einfachen Bedienbarkeit ab. Erhöhen unnötige Programmkomponenten die Komplexität, wird das neue Tool bei den Nutzern auf wenig Begeisterung oder im schlimmsten Fall sogar auf Widerstand stoßen.
3. Wachstum durch Schnittstellen
An dieser Stelle befinden wir uns wieder tief im Dunstkreis der Individualisierung. Wie bereits erwähnt, muss sich die Software an das Unternehmen anpassen und nicht umgekehrt. Ein individuell entwickeltes Warenwirtschaftssystem kann dies zu 100 Prozent leisten, jedoch sollte die Sinnhaftigkeit dieser Lösung gegen den Investitionsspielraum abgewogen werden, da Individualsoftware definitiv kostspielig ist.
Es ist deutlich preiswerter, auf eine Warenwirtschaftslösung zu setzen, die sich über Schnittstellen mit anderen Funktionen kombinieren lässt. Schnittstellen bieten der Software flexibles und teilweise individuelles Wachstumspotenzial. So kann man ein Warenwirtschaftsprogramm auch nachträglich um Planungstools, Lagersoftware, Produktionssoftware, Apps für mobile Endgeräte oder Customer-Relationship-Management-Systeme (CRM) erweitern. Dieser Ansatz ermöglicht es Unternehmen, ihre Warenwirtschaft und Produktion schrittweise zu digitalisieren, ohne die hohen Kosten einer maßgeschneiderten Lösung.
4. Eine Software ist nur so gut wie ihre Datenstruktur
Bei der Einrichtung der Software legt man die Datenbasis fest, die im Unternehmen zukünftig verwendet wird. Es ist ratsam, hier ausreichend Zeit zu investieren, um die eigene Artikelstruktur zu analysieren und eine passende Datenstruktur zu definieren. Dabei sollte man klar festlegen, welche Artikel an welchen Stellen im Arbeitsablauf wie und warum identifizierbar sein müssen. Auf dieser Grundlage können Artikelarten, Belegprozesse und weitere Informationsstrategien entwickelt werden. Eine Neustrukturierung der Datenbestände im laufenden Betrieb ist deutlich aufwendiger, insbesondere bei umfangreichen Bestands- oder Beleghistorien.
5. Die richtige Hardware
Wenn das Warenwirtschaftssystem implementiert ist und um zusätzliche Module und Komponenten erweitert werden soll, stellt sich die Frage nach der passenden Hardware. Angesichts des vielfältigen Angebots an Industrie-Hardware ist es herausfordernd, den Überblick zu behalten und sich nicht von den neuesten technologischen Errungenschaften in die Irre führen zu lassen. Bei der Einführung technischer Innovationen gilt es, diese sorgfältig zu prüfen und nicht um jeden Preis einzusetzen.
Die beste Antwort auf die Frage nach der Hardware erhält man oft durch die Mitarbeiter, die damit arbeiten werden. Denn trotz der Verlockung, Bestände per RFID mit dem Smartphone umzubuchen, nützt es letztlich wenig, wenn – um es drastisch auszudrücken – das achte Retina-Display bei einem Sturz auf Beton zerbricht.
6. Personelle Ressourcen schaffen
Die Einführung von Softwaresystemen erfordert Zeit, die man sich wirklich nehmen sollte. Überhastete Entscheidungen können später zu schwerwiegenden Hindernissen führen, die das gesamte Vorhaben gefährden. Letztlich geht es darum, die Kernabteilungen des Unternehmens zu vernetzen und Wissen sowie Informationen effektiv zu verteilen, um den Ablauf der Wertschöpfungskette reibungsloser und effizienter zu gestalten. Daher sollte man betroffene Mitarbeiter frühzeitig in die Gestaltung der digitalen Prozesse einbeziehen und ihnen dafür ausreichend Zeit einräumen. Sie sind die Experten in ihrem Arbeitsbereich und können wertvolle Informationen beitragen oder auf bisher unerkannte Probleme hinweisen. Die Einbindung der Mitarbeiter wirkt zudem präventiv gegen ablehnendes Verhalten oder Berührungsängste, die bei spürbaren Veränderungen wie der Digitalisierung auftreten können.
7. Hilfe von außen in Anspruch nehmen
Es ist eine Herausforderung, sich selbst aus dem eigenen Unternehmen zu lehnen und einen objektiven Blick auf die Geschehnisse innerhalb der Organisationsstrukturen zu gewinnen. Ohne diesen klaren Blick ist es jedoch äußerst schwierig, die tatsächlichen Ursachen von Problemen in den Abläufen zu erkennen. Es reicht nicht aus, ein Problem nur zu beschreiben; man muss auch die Ursache identifizieren und eine geeignete Lösung finden.
Wenn es allein nicht möglich ist, ein digitales Abbild der Prozesse zu erstellen oder sich im Dschungel der Hard- und Software für kleine und mittelgroße Fertigungsbetriebe zurechtzufinden, empfiehlt es sich, einen externen Berater hinzuzuziehen. Ein solcher Berater bringt die notwendige Objektivität, Erfahrung und oft auch spezifisches Wissen über branchenübliche Soft- und Hardware mit. Im Interesse einer effizienten Lösungsfindung sollte dieser Schritt besser früher als später in Betracht gezogen werden.
E-Rechnungspflicht: Interview mit Richard Luthardt vom Verband elektronische Rechnung
Unternehmen müssen Rechnungen an andere Unternehmen (B2B) künftig in einem strukturierten elektronischen Format erstellen, empfangen und verarbeiten. Richard Luthardt vom Verband elektronische Rechnung (VeR) erläutert im Interview die geplanten Neuerungen und ihre Auswirkungen.
Ab dem 1. Januar 2025 müssen Unternehmen in Deutschland imstande sein, E-Rechnungen in den strukturierten Formaten XRechnung und ZUGFeRD zu empfangen. Für die Verpflichtung zum Versand elektronischer Rechnungen gelten Übergangsregelungen, die am 1. Januar 2028 enden. Ab diesem Zeitpunkt ist jedes Unternehmen verpflichtet, E-Rechnungen zu versenden. Kleinbetragsrechnungen unter 250 Euro und Ticketverkäufe sind von der E-Rechnungspflicht ausgenommen. Die häufigsten Fragen zur E-Rechnungspflicht beantwortet der Experte Richard Luthardt im folgenden Interview.
Welche Rechnungsformate werden nach dem Inkrafttreten der E-Rechnungspflicht noch zulässig sein?
Richard Luthardt: E-Rechnungen müssen entweder den Anforderungen der Richtlinie 2014/55/EU und damit der Norm EN 16931 entsprechen oder eine vollständige und korrekte Extraktion der erforderlichen Daten ermöglichen. Die gängigen Formate ZUGFeRD 2.x und XRechnung entsprechen der Norm EN 16931.
Die XRechnung ist eine XML-Datei ohne visuelle Komponente. Da sie kein Bild der Rechnung enthält, muss der Inhalt visualisiert werden. Dies geschieht durch einen Viewer in der empfangenden Software, der den strukturierten Datensatz der E-Rechnung über ein Sichtdokument lesbar macht.
Das Hybridformat ZUGFeRD ab Version 2.x. besteht aus der visuellen Komponente (PDF-Datei) und dem strukturierten Datensatz, der XML-Datei. Übrigens: PDF-Rechnungen sind als reine Bildrechnungen keine E-Rechnungen und entsprechen nicht der Norm EN 16931.
{{box-list-right}}
Bisher wurden bei sogenannten Hybridrechnungen wie dem ZUGFeRD-Format der strukturierte XML-Teil und der visuelle Teil steuerlich gleich behandelt. Wie wird künftig verfahren?
Richard Luthardt: Die Finanzverwaltung weist darauf hin, dass bei hybriden Formaten wie dem ZUGFeRD-Format, das wie erwähnt aus einer Bilddatei und einem strukturierten Datensatz besteht, künftig der strukturierte Teil maßgeblich ist. Bei Abweichungen haben die Daten aus dem strukturierten Teil Vorrang vor den Daten aus der Bilddatei. Bisher gilt nach Abschnitt 14.4 Abs. 3 Satz 4 UStAE die Bilddatei als führender Teil, da auf die Lesbarkeit durch das menschliche Auge abgestellt wird. Mit der Einführung der E-Rechnungspflicht kehrt sich dieses Verhältnis um.
Wie sieht es mit EDI-Verfahren aus? Können diese trotz E-Rechnungspflicht weiter genutzt werden?
Richard Luthardt: Nach gegenseitiger Absprache zwischen Rechnungsempfänger und Rechnungssender kann weiterhin jedes andere strukturierte Format ausgetauscht werden. Voraussetzung ist jedoch, dass aus diesem Format die Pflichtangaben einer Rechnung nach den Vorgaben der EN 16931 extrahiert werden können. Es spricht also grundsätzlich nichts dagegen, weiterhin EDIFACT-Formate oder Inhouse-Formate zwischen Unternehmen auszutauschen. Es wird an einer Lösung gearbeitet, die eine Weiternutzung von EDI-Verfahren auch unter dem zukünftigen Rechtsrahmen weitestgehend sicherstellt.
Wie wirkt sich die E-Rechnungspflicht im Bereich der Belegarchivierung aus – Stichwort: Dokumentenmanagementsystem (DMS)?
Richard Luthardt: Mit der E-Rechnung rückt die Archivierung in den Fokus. Dies ist keine Neuerung der E-Rechnung, sondern gilt für alle elektronischen Archive, die steuerrelevante Daten und Dokumente aufbewahren: Nach § 14b UStG sind alle Rechnungen, die ein Unternehmer empfangen hat oder die ein Leistungsempfänger oder in dessen Namen und für dessen Rechnung ein Dritter ausgestellt hat, zehn Jahre lesbar aufzubewahren. Hierzu sind die erforderlichen Programme bereitzuhalten. Die Rechnungen sind in der Form, in der sie übermittelt wurden, manipulationssicher aufzubewahren. Dabei sind die Grundsätze ordnungsmäßiger Buchführung (GoBD) zu beachten, zum Beispiel durch ein professionelles Belegarchiv.
{{box-quote-left}}
Vor dem Hintergrund der ViDA-Initiative der EU-Kommission ist die E-Rechnungspflicht ja nur ein erster Schritt hin zu einem digitalen Umsatzsteuer-Meldesystem. Wann ist mit einem solchen System in Deutschland zu rechnen?
Richard Luthardt: Die Einführung der E-Rechnung in Deutschland ist Voraussetzung für die künftig vorgesehene Verpflichtung der Unternehmen, steuerbare und steuerpflichtige Umsätze im B2B-Bereich an ein bundesweit einheitliches elektronisches System der Finanzverwaltung zu melden. Sinn und Zweck dieses Meldewesens ist die Bekämpfung des Umsatzsteuerbetrugs im Inland.
Im Vorgriff auf die Einführung des Meldesystems ist die E-Rechnung bereits jetzt verpflichtend, auch um die notwendigen technischen und organisatorischen Umstellungsarbeiten in den Unternehmen zeitlich zu entzerren. Die Einführung des Meldewesens in Deutschland ist nach derzeitigem Stand für Januar 2028 vorgesehen.
Wie ist der aktuelle Planungsstand auf EU-Ebene?
Richard Luthardt: Die Europäische Kommission hat im Dezember 2022 ihren Vorschlag zur Änderung der Mehrwertsteuersystemrichtlinie (MwStSystRL, RL 2006/112/EG) und der dazugehörigen Durchführungsverordnungen im Rahmen der Initiative „VAT in the Digital Age“, kurz ViDA, veröffentlicht. Ziel ist auch hier die Bekämpfung des Mehrwertsteuerbetrugs.
Der Vorschlag für das Legislativpaket beinhaltet Regelungen zu Meldepflichten von umsatzsteuerrelevanten Informationen und die verpflichtende Ausstellung von elektronischen Rechnungen bei grenzüberschreitenden Lieferungen und Leistungen. Ab 2028 soll ein EU-weites Umsatzsteuer-Meldesystem für innergemeinschaftliche Umsätze eingeführt werden.
Damit dieses Gesetzespaket verabschiedet werden kann, müssen alle 27 Mitgliedstaaten zustimmen. Eine Herausforderung angesichts der notwendigen Anpassungen der bestehenden nationalen Systeme. Es ist davon auszugehen, dass es zu Änderungen kommen wird, sowohl was den Zeitpunkt der Einführung als auch den Inhalt betrifft.
Welche Maßnahmen sollten Unternehmen, die ihre Rechnungsprozesse noch nicht digitalisiert haben, jetzt ergreifen?
Richard Luthardt: Unabhängig davon, wann Rechnungsprozesse im Unternehmen auf E-Rechnungen umgestellt werden, müssen Betroffene ab dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und in ihren Finanzbuchhaltungssystemen zu verarbeiten. Je früher sie dies tun, desto früher können sie von den Vorteilen elektronischer Rechnungsprozesse profitieren.
Im Vorfeld sind dabei einige Punkte zu klären. Dazu gehören beispielsweise die technischen Voraussetzungen und die Integration in bestehende Systeme. Auch der Datenschutz und die zwingende Notwendigkeit, die Mitarbeiterinnen und Mitarbeiter in die neuen Prozesse einzubinden und umzuschulen. Der Aufwand zur Erfüllung dieser gesetzlichen Anforderungen variiert je nach Digitalisierungsgrad der Unternehmen. Helfen können hier neben dem IT-Dienstleister auch spezialisierte Berater, der Steuerberater und E-Invoicing-Anbieter.
Welche Vorteile ergeben sich für Unternehmen aus digitalen Rechnungsprozessen?
Richard Luthardt: Der Einsatz von E-Invoicing eröffnet erhebliche Möglichkeiten für effizientere Strukturen. Praktische Vorteile werden nach erfolgreicher Einführung zukünftig unter anderem die medienbruchfreie Verarbeitung (fehleranfällige manuelle Eingaben werden überflüssig), kürzere Durchlaufzeiten, geringerer Papierverbrauch, Wegfall von Portokosten und Transportwegen und vieles mehr sein.
Diese Vorteile zeigen, dass die Verpflichtung zur E-Rechnung nicht nur eine gesetzliche Vorgabe ist, sondern auch eine Chance für Unternehmen, ihre Prozesse zu optimieren und wettbewerbsfähig zu bleiben. Es ist an der Zeit, die Weichen für die Zukunft zu stellen und die Digitalisierung als Chance zu begreifen.