Blog
Lohnabrechnung
Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.
Digitale Lohnabrechnung: So machen KMU ihren HR-Bereich zukunftsfit
Auch kleine und mittlere Unternehmen (KMU) können sich dem digitalen Wandel nicht verschließen. Der Bereich Human Resources (HR) sollte mit gutem Beispiel vorangehen und seine Prozesse digitalisieren. Den Anfang macht hier die digitale Lohnabrechnung.
Der deutsche Mittelstand hat es in diesen Tagen nicht leicht – die Digitalisierung streckt ihre Fühler in alle Richtungen aus und macht vor keinem Betrieb Halt. In vielen Bereichen ist die digitale Kommunikation bereits zum Muss geworden – kein Unternehmer kann sich davor verstecken, seine Sozialversicherungsbeiträge online zu melden oder die Lohnsteueranmeldung elektronisch zu übermitteln.
Neben diesen Besonderheiten in der Entgeltabrechnung kämpft gerade das Personalwesen mit weiteren Herausforderungen. Der Fachkräftemangel, der die Suche nach geeignetem Personal stark erschwert. Der wachsende Bedarf an gezielter Personalentwicklung, der mit der sich immer schneller verändernden Arbeitswelt einhergeht. Die Flexibilisierung der Arbeitszeitmodelle und -strukturen. Das immer komplizierter werdende Steuer- und Sozialversicherungsrecht. Diese und viele weitere Faktoren erschweren die Personalarbeit, lassen sich jedoch durch geeignete digitale Unterstützung meistern.
Warum die digitale Lohnabrechnung für KMU vorteilhaft ist
Gerade in der Lohnabrechnung ist die Umsetzung der Digitalisierung für kleine und mittlere Unternehmen besonders einfach: In kaum einem anderen Bereich gibt es so viele Routineabläufe, die sich mit den richtigen Hilfsmitteln ganz oder teilweise automatisieren lassen. Denn letztlich läuft die Entgeltabrechnung jeden Monat nach demselben Schema ab.
Davon abgesehen gibt es viele gute Gründe für Unternehmen jeder (!) Größe, sich mit der digitalen Transformation der Unternehmensprozesse im HR-Bereich auseinanderzusetzen:
- Effizienzsteigerung: Die Maschine führt die Entgeltabrechnung in einem Bruchteil der Zeit eines Menschen durch. Dadurch werden wertvolle personelle Ressourcen geschont und frei für wichtigere Aufgaben, gleichzeitig steigt die Effizienz.
- Geringere Fehleranfälligkeit: Plausibilitätsprüfungen verhindern Fehler durch Falscheingaben sowie Bedienungsfehler. Die Fehleranfälligkeit des Prozesses verringert sich.
- Kostenersparnis: Weniger Arbeitszeit bedeutet gleichzeitig auch geringere Kosten. Zugleich werden weitere Kostenfaktoren eingespart, z. B. Druckkosten und Porto. Zudem muss durch die Digitalisierung der Lohnabrechnung seltener externes Fachpersonal hinzugezogen werden (z. B. Steuerberater), nur noch zur Klärung spezieller Fragen.
- Zukunftsfähigkeit: Um auch in Zukunft handlungsfähig zu bleiben, müssen kleine und mittlere Unternehmen mit der Entwicklung Schritt halten und den Weg der Digitalisierung mitgehen. Andernfalls ist der Vorsprung der anderen später zu groß, um ihn noch aufzuholen.
- Informationsgrundlage: Dem Unternehmen stehen ständig aktuelle Werte und Kennzahlen zur Verfügung. Vorbei sind die Zeiten, in denen man auf der Basis von Zahlen entschied, die der Steuerberater für einen Monate zurückliegenden Zeitraum übermittelte.
- Zeitersparnis beim Datenzugriff: Nach Informationen zu einem früheren Vorgang muss nicht mehr lange in Ordnern oder im Archiv geblättert werden. Per Suchfunktion gelangt der Mitarbeiter in nur wenigen Sekunden zu den benötigten Daten.
Ohne das erforderliche Know-how in der Hinterhand wird es wegen der zunehmenden Komplexität für KMU immer schwieriger, ihre Entgeltabrechnung und andere HR-Themen selbst abzuwickeln. Mithilfe von Personalsoftware können sie wichtige Prozesse selbst durchführen und damit auch ihre Zukunftsfähigkeit sichern.
So lassen sich durch die digitale Lohnabrechnung Abhängigkeiten von externen Dienstleistern ebenso wie der Verlust von Know-how in der Entgeltabrechnung, einem der HR-Kernbereiche, vermeiden und die eigene Handlungsfähigkeit bewahren. Zudem ist die selbst durchgeführte Lohnabrechnung eine unverzichtbare Informationsquelle für die praktische Personalarbeit. Allein schon deshalb sollte sie inhouse durchgeführt werden.
Digitale Transformation im Bereich HR: Mit gutem Beispiel vorangehen
Wenn es um die digitale Transformation geht, nimmt die Personalabteilung eine tragende Rolle und eine Vorbildfunktion ein. Jeder Arbeitnehmer und jede Führungskraft kommt regelmäßig mit den HR-Managern in Kontakt. Geht man hier mit gutem Beispiel voran und arbeitet an störungsfreien, digitalen Prozessen, kann dies eine deutliche Signalwirkung auch für andere Abteilungen haben. Deshalb ist der HR-Bereich von Anfang an in die Umsetzung im Unternehmen einzubeziehen, beginnend bei der Digitalisierung der Lohnabrechnung.
Lohnabrechnungssoftware in KMU: So erleichtert sie den Alltag
Eine softwaregestützte digitale Lohnabrechnung kann dem Unternehmen viel Arbeit abnehmen. So lassen sich beispielsweise diese Vorgänge vereinfachen:
- Anfertigung der Gehaltsabrechnung unter Berücksichtigung der individuellen Besonderheiten der Mitarbeiter
- Arbeiten stets auf dem aktuellen gesetzlichen Stand
- Auswertungen und Statistiken ganz nach Bedarf
- Kommunikation mit Sozialversicherungsträgern und Ämtern
Entscheidend ist: All diese Vorgänge können grundsätzlich auch ohne vertieftes Wissen im Bereich der Lohnabrechnung bearbeitet werden. Die Arbeit mit einer Lohnsoftware kann das Know-how in der Personalabteilung sogar stärken und ausbauen – als eine Art kontinuierliche Weiterbildung.
Digitale Lohnabrechnung – das sollte die Software können
- Abrechnung nicht nur von herkömmlichen sozialversicherungspflichtigen Arbeitsverhältnissen, sondern auch von spezielleren Fällen wie Minijobs, Teilzeitarbeit oder Werksstudenten
- Automatisierte Meldungen an Sozialversicherungsträger und weitere Stellen (z. B. ELStAM, DEÜV-Meldungen, elektronischer Lohnnachweis)
- Zulassung für das DEÜV-Verfahren nach erfolgreich absolvierter ITSG-Prüfung
- Assistenten, die durch die Entgeltabrechnung führen, zur vereinfachten Bearbeitung von Lohndaten
- Individuelle Zusammenstellung von Berichten und Statistiken
- Import- und Exportfunktionen sowie Schnittstellen zu anderen Systemen
- Freie Verwaltung der Lohnarten
- Intuitive Bedienung in einer modernen Benutzeroberfläche
- Regelmäßige Updates
- Sofern benötigt: Umsetzung von branchenspezifischen Besonderheiten (z. B. Tarifverträge, Baulohn)
- Idealerweise modularer Aufbau, damit die Software mit den Anforderungen des Unternehmens mitwachsen kann
- Gewährleistung des Datenschutzes und der Datensicherheit
Eine Software zur Lohnabrechnung, die über die oben genannten Funktionen bzw. Eigenschaften verfügt, bietet gute Voraussetzungen für eine gesetzeskonforme inhouse erstellte Entgeltabrechnung. Welche spezifischen Funktionen eine Lohnsoftware für ein Unternehmen darüber hinaus enthalten sollte, ist im Vorfeld über ein Lastenheft zu ermitteln.
Digitale Lohnabrechnung: Mit Lohnsoftware auch für KMU umsetzbar
Die Lohnabrechnung mit ihren gesetzlichen Anforderungen und ständigen Neuerungen wirkt vor allem auf kleinere Firmen häufig abschreckend. Mit den richtigen Hilfsmitteln – Stichwort: digitale Lohnabrechnung – lässt sich diese Aufgabe jedoch erstaunlich leicht und sicher bewältigen.
Eine intuitiv bedienbare, ITSG-geprüfte Lohnsoftware versetzt auch kleine und mittlere Unternehmen in die Lage, eine korrekte und rechtlich einwandfreie Entgeltabrechnung durchzuführen, ohne dafür einen Steuerberater oder einen anderen Dienstleister beauftragen zu müssen. Dadurch bleibt wichtiges HR-Know-how im Unternehmen. Zudem ist die digitale Lohnabrechnung das Fundament für die künftige weitere Digitalisierung anderer HR-Bereiche.
WEITERE ARTIKEL







Betriebsrentenstärkungsgesetz: Zuschusspflicht im Baugewerbe
Zum 01. Januar 2019 ist die zweite Stufe des Betriebsrentenstärkungsgesetzes (BRSG) in Kraft getreten. Sie bringt eine Zuschusspflicht für Arbeitgeber bei Entgeltumwandlungen, die ab diesem Zeitpunkt abgeschlossen werden. Für Vereinbarungen, die vor dem 01. Januar 2019 geschlossen wurden, gilt diese Pflicht erst seit 2022. Das Gesetz sieht einen pauschalen Arbeitgeberzuschuss von 15 % vor, sofern der Arbeitgeber durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Im Baugewerbe gestalten sich die Auswirkungen jedoch unterschiedlich – abhängig vom Tarifgebiet und davon, ob Tarifbindung besteht.
Arbeitgeberzuschuss nach BRSG
Arbeitgeber sind verpflichtet, bei Entgeltumwandlungen 15 % Zuschuss zu zahlen – allerdings nur, wenn sie durch die Umwandlung Sozialversicherungsbeiträge sparen.
Weicht jedoch ein Tarifvertrag von dieser gesetzlichen Regelung ab, haben die tarifvertraglichen Bestimmungen Vorrang.
Besonderheiten im Tarifgebiet West
Im Tarifgebiet West gilt der Tarifvertrag über eine tarifliche Zusatzrente (TV-TZR).
Dieser Tarifvertrag ist nicht allgemeinverbindlich, wirkt also nur bei Tarifbindung:
- wenn der Arbeitgeber Mitglied im Arbeitgeberverband ist und der Arbeitnehmer Mitglied der IG BAU,
- wenn die Anwendung des Tarifvertrags im Arbeitsvertrag vereinbart wurde,
- oder wenn er durch betriebliche Übung angewendet wird.
Besteht Tarifbindung, entfällt die gesetzliche Zuschusspflicht. Stattdessen gilt:
- Anspruch der Arbeitnehmer auf eine Arbeitgeberleistung von 30,68 € pro Monat,
- vorausgesetzt, sie leisten mindestens 9,20 € Eigenbeitrag durch Entgeltumwandlung.
Besonderheiten im Tarifgebiet Ost
Im Tarifgebiet Ost tritt der TV-TZR nur bei Allgemeinverbindlichkeit in Kraft.
Da dies nicht erfolgt ist, hat er dort keine Wirkung.
Das bedeutet:
- Tarifliches Entgelt kann nicht umgewandelt werden.
- Übertarifliches Entgelt kann umgewandelt werden, dann gilt die gesetzliche Zuschusspflicht von 15 %.
Gesetzliche Zuschusspflicht bei fehlender Tarifbindung
Fehlt eine Tarifbindung, besteht sowohl im Osten als auch im Westen nur der gesetzliche Anspruch auf Entgeltumwandlung – und somit die Pflicht des Arbeitgebers, 15 % Zuschuss zu leisten.
Praxisbeispiel zur Zuschusspflicht
Ein Arbeitnehmer (außerhalb des Bauhauptgewerbes West) schließt im Januar 2019 eine rein arbeitnehmerfinanzierte Entgeltumwandlung von 100,00 € ab.
- Der Arbeitgeber spart Sozialversicherungsbeiträge.
- Deshalb muss er zusätzlich 15,00 € Zuschuss zahlen (= 15 %).
- Der Gesamtbetrag der Entgeltumwandlung liegt also bei 115,00 €, sofern der Zuschuss zur Rate addiert wird.
Wichtige Hinweise für die Umsetzung
- Arbeitgeber müssen entscheiden, ob der Zuschuss zur Gesamtrate addiert wird (z. B. Rate = 115,00 €) oder ob er lediglich den Arbeitnehmer entlastet (Rate bleibt bei 100,00 €).
- In manchen Fällen muss dafür der Vertrag angepasst werden.
- Wichtig: Die Baulohnsoftware sollte den verpflichtenden Arbeitgeberzuschuss im monatlichen Lohnkonto separat ausweisen.

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.
Hintergrund der Entgeltbescheinigungsverordnung
Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.
Was sich konkret ändert
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.
Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.
Beispiel: Darstellung vor und nach der Änderung
Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:
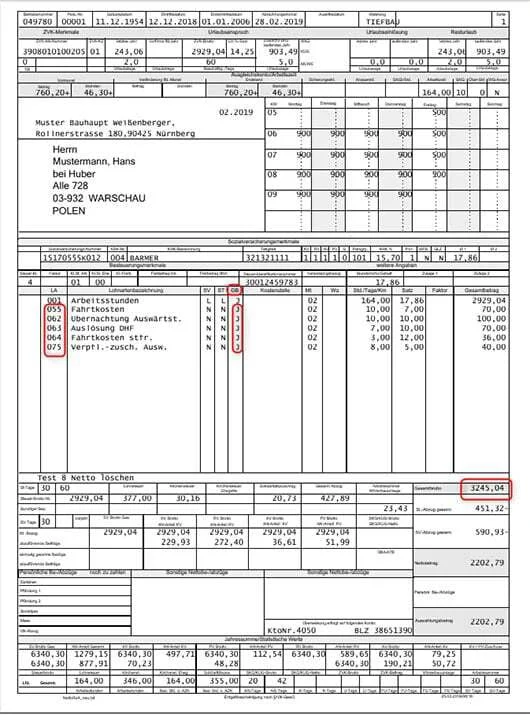
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.
Auswirkungen für Betriebe
Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.
Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden. Bitte beachten Sie: Es geht nur um eine andere Darstellung. Der Auszahlungsbetrag verändert sich nicht!
Einführung von Personalsoftware: 10 häufige Stolperfallen
Die Einführung von Personalsoftware ist für Unternehmen ein wichtiger Schritt in Richtung Digitalisierung der Personalarbeit. Ob digitale Personalakte, Lohnabrechnungssoftware oder modulare HR-Software – wer das Projekt strukturiert angeht, spart langfristig Zeit, Kosten und Ressourcen. Dennoch scheitern viele Einführungen, weil typische Fehler gemacht werden. In diesem Leitfaden erfahren Sie, wie Sie Stolperfallen umgehen können.
1. IT-Abteilung führt die Einführung von Personalsoftware allein durch
In manchen KMU übernimmt die IT-Abteilung die komplette Auswahl und Implementierung der HR-Software. Das Problem: Die Lösung erfüllt oft nicht die Bedürfnisse der Personalabteilung.
Tipp: IT und HR sollten gemeinsam die passende Personalmanagement-Software auswählen, um Technik und Prozesse optimal zu verbinden.
2. HR-Abteilung entscheidet ohne IT über die HR-Software
Die HR-Abteilung wählt eine Personalsoftware, die ihre Prozesse abbildet – vergisst jedoch Schnittstellen zu ERP oder Finanzbuchhaltung.
Tipp: IT-Spezialisten müssen von Anfang an eingebunden werden, um die Integration der HR-Software in die bestehende Systemlandschaft sicherzustellen.
3. Vertragsdetails bei der Einführung von Personalsoftware werden ignoriert
Unklare Regelungen zu Service, Lizenzkosten oder Updates können teuer werden.
Tipp: Prüfen Sie Vertragsdetails zu Support, Customizing und Folgekosten sorgfältig, bevor Sie die Personalsoftware einführen.
4. Datenschutzanforderungen in der HR-Software werden unterschätzt
Nicht jede HR-Software erfüllt automatisch die DSGVO-Anforderungen. Besonders bei Cloudlösungen müssen Serverstandorte und Supportbedingungen geprüft werden.
Tipp: Achten Sie auf DSGVO-konforme Personalsoftware und bevorzugen Sie bei Cloudlösungen Anbieter mit Servern innerhalb der EU.
5. Kein klarer Anforderungskatalog für die Personalsoftware
Ohne klare Anforderungen wird oft eine Lösung ausgewählt, die wichtige Funktionen nicht abdeckt – z. B. Baulohnabrechnung oder andere branchenspezifische Besonderheiten.
Tipp: Erstellen Sie vor der Auswahl einen detaillierten Anforderungskatalog (Lastenheft) basierend auf Ist-Analyse und Prozesszielen.
6. Einführung der Personalsoftware ohne Projektleitung
Ohne Projektverantwortlichen versanden viele Einführungsprojekte für Personalsoftware im Tagesgeschäft.
Tipp: Benennen Sie eine Projektleitung, die Zeit, Budget und Kommunikation steuert.
7. Zu viele Entscheider beim Personalsoftware-Projekt
Zu große Entscheidungsrunden verzögern die Einführung und führen zu Stillstand.
Tipp: Beschränken Sie den Entscheiderkreis auf HR, IT, Geschäftsführung und ggf. Datenschutzbeauftragte. So bleibt das Projekt effizient.
8. Zu knappes Budget für die Personalsoftware-Einführung
Ein zu knappes Budget führt zu halbgaren Lösungen.
Tipp: Planen Sie bei den Kosten für HR-Software auch Schulungen und Support ein – nicht nur die Lizenzkosten.
9. Eine nicht skalierbare Personalsoftware ausgewählt
Eine leicht bedienbare Lösung ist gut – solange sie skalierbar ist.
Tipp: Wählen Sie eine skalierbare Personalsoftware, die sich Ihren Prozessen anpasst und funktionell erweitert werden kann.
10. Funktionsumfang der HR-Software nicht zukunftssicher
Wachstum kann schnell dazu führen, dass die Personalsoftware an ihre Grenzen stößt.
Tipp: Entscheiden Sie sich für eine modulare Personalsoftware, die Sie bei Unternehmenswachstum flexibel ausbauen können.
Fazit: Erfolgreiche Einführung von Personalsoftware braucht Planung
Die Einführung einer HR-Software betrifft nicht nur die Technik, sondern auch Prozesse, Menschen und langfristige Unternehmensziele. Mit einem klaren Anforderungskatalog, der Einbindung aller relevanten Abteilungen und einer skalierbaren Personalsoftware vermeiden Sie teure Fehler und schaffen eine nachhaltige Lösung für Ihr Unternehmen.