Blog
Lohnabrechnung
Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.
Digitale Lohnabrechnung: So machen KMU ihren HR-Bereich zukunftsfit
Auch kleine und mittlere Unternehmen (KMU) können sich dem digitalen Wandel nicht verschließen. Der Bereich Human Resources (HR) sollte mit gutem Beispiel vorangehen und seine Prozesse digitalisieren. Den Anfang macht hier die digitale Lohnabrechnung.
Der deutsche Mittelstand hat es in diesen Tagen nicht leicht – die Digitalisierung streckt ihre Fühler in alle Richtungen aus und macht vor keinem Betrieb Halt. In vielen Bereichen ist die digitale Kommunikation bereits zum Muss geworden – kein Unternehmer kann sich davor verstecken, seine Sozialversicherungsbeiträge online zu melden oder die Lohnsteueranmeldung elektronisch zu übermitteln.
Neben diesen Besonderheiten in der Entgeltabrechnung kämpft gerade das Personalwesen mit weiteren Herausforderungen. Der Fachkräftemangel, der die Suche nach geeignetem Personal stark erschwert. Der wachsende Bedarf an gezielter Personalentwicklung, der mit der sich immer schneller verändernden Arbeitswelt einhergeht. Die Flexibilisierung der Arbeitszeitmodelle und -strukturen. Das immer komplizierter werdende Steuer- und Sozialversicherungsrecht. Diese und viele weitere Faktoren erschweren die Personalarbeit, lassen sich jedoch durch geeignete digitale Unterstützung meistern.
Warum die digitale Lohnabrechnung für KMU vorteilhaft ist
Gerade in der Lohnabrechnung ist die Umsetzung der Digitalisierung für kleine und mittlere Unternehmen besonders einfach: In kaum einem anderen Bereich gibt es so viele Routineabläufe, die sich mit den richtigen Hilfsmitteln ganz oder teilweise automatisieren lassen. Denn letztlich läuft die Entgeltabrechnung jeden Monat nach demselben Schema ab.
Davon abgesehen gibt es viele gute Gründe für Unternehmen jeder (!) Größe, sich mit der digitalen Transformation der Unternehmensprozesse im HR-Bereich auseinanderzusetzen:
- Effizienzsteigerung: Die Maschine führt die Entgeltabrechnung in einem Bruchteil der Zeit eines Menschen durch. Dadurch werden wertvolle personelle Ressourcen geschont und frei für wichtigere Aufgaben, gleichzeitig steigt die Effizienz.
- Geringere Fehleranfälligkeit: Plausibilitätsprüfungen verhindern Fehler durch Falscheingaben sowie Bedienungsfehler. Die Fehleranfälligkeit des Prozesses verringert sich.
- Kostenersparnis: Weniger Arbeitszeit bedeutet gleichzeitig auch geringere Kosten. Zugleich werden weitere Kostenfaktoren eingespart, z. B. Druckkosten und Porto. Zudem muss durch die Digitalisierung der Lohnabrechnung seltener externes Fachpersonal hinzugezogen werden (z. B. Steuerberater), nur noch zur Klärung spezieller Fragen.
- Zukunftsfähigkeit: Um auch in Zukunft handlungsfähig zu bleiben, müssen kleine und mittlere Unternehmen mit der Entwicklung Schritt halten und den Weg der Digitalisierung mitgehen. Andernfalls ist der Vorsprung der anderen später zu groß, um ihn noch aufzuholen.
- Informationsgrundlage: Dem Unternehmen stehen ständig aktuelle Werte und Kennzahlen zur Verfügung. Vorbei sind die Zeiten, in denen man auf der Basis von Zahlen entschied, die der Steuerberater für einen Monate zurückliegenden Zeitraum übermittelte.
- Zeitersparnis beim Datenzugriff: Nach Informationen zu einem früheren Vorgang muss nicht mehr lange in Ordnern oder im Archiv geblättert werden. Per Suchfunktion gelangt der Mitarbeiter in nur wenigen Sekunden zu den benötigten Daten.
Ohne das erforderliche Know-how in der Hinterhand wird es wegen der zunehmenden Komplexität für KMU immer schwieriger, ihre Entgeltabrechnung und andere HR-Themen selbst abzuwickeln. Mithilfe von Personalsoftware können sie wichtige Prozesse selbst durchführen und damit auch ihre Zukunftsfähigkeit sichern.
So lassen sich durch die digitale Lohnabrechnung Abhängigkeiten von externen Dienstleistern ebenso wie der Verlust von Know-how in der Entgeltabrechnung, einem der HR-Kernbereiche, vermeiden und die eigene Handlungsfähigkeit bewahren. Zudem ist die selbst durchgeführte Lohnabrechnung eine unverzichtbare Informationsquelle für die praktische Personalarbeit. Allein schon deshalb sollte sie inhouse durchgeführt werden.
Digitale Transformation im Bereich HR: Mit gutem Beispiel vorangehen
Wenn es um die digitale Transformation geht, nimmt die Personalabteilung eine tragende Rolle und eine Vorbildfunktion ein. Jeder Arbeitnehmer und jede Führungskraft kommt regelmäßig mit den HR-Managern in Kontakt. Geht man hier mit gutem Beispiel voran und arbeitet an störungsfreien, digitalen Prozessen, kann dies eine deutliche Signalwirkung auch für andere Abteilungen haben. Deshalb ist der HR-Bereich von Anfang an in die Umsetzung im Unternehmen einzubeziehen, beginnend bei der Digitalisierung der Lohnabrechnung.
Lohnabrechnungssoftware in KMU: So erleichtert sie den Alltag
Eine softwaregestützte digitale Lohnabrechnung kann dem Unternehmen viel Arbeit abnehmen. So lassen sich beispielsweise diese Vorgänge vereinfachen:
- Anfertigung der Gehaltsabrechnung unter Berücksichtigung der individuellen Besonderheiten der Mitarbeiter
- Arbeiten stets auf dem aktuellen gesetzlichen Stand
- Auswertungen und Statistiken ganz nach Bedarf
- Kommunikation mit Sozialversicherungsträgern und Ämtern
Entscheidend ist: All diese Vorgänge können grundsätzlich auch ohne vertieftes Wissen im Bereich der Lohnabrechnung bearbeitet werden. Die Arbeit mit einer Lohnsoftware kann das Know-how in der Personalabteilung sogar stärken und ausbauen – als eine Art kontinuierliche Weiterbildung.
Digitale Lohnabrechnung – das sollte die Software können
- Abrechnung nicht nur von herkömmlichen sozialversicherungspflichtigen Arbeitsverhältnissen, sondern auch von spezielleren Fällen wie Minijobs, Teilzeitarbeit oder Werksstudenten
- Automatisierte Meldungen an Sozialversicherungsträger und weitere Stellen (z. B. ELStAM, DEÜV-Meldungen, elektronischer Lohnnachweis)
- Zulassung für das DEÜV-Verfahren nach erfolgreich absolvierter ITSG-Prüfung
- Assistenten, die durch die Entgeltabrechnung führen, zur vereinfachten Bearbeitung von Lohndaten
- Individuelle Zusammenstellung von Berichten und Statistiken
- Import- und Exportfunktionen sowie Schnittstellen zu anderen Systemen
- Freie Verwaltung der Lohnarten
- Intuitive Bedienung in einer modernen Benutzeroberfläche
- Regelmäßige Updates
- Sofern benötigt: Umsetzung von branchenspezifischen Besonderheiten (z. B. Tarifverträge, Baulohn)
- Idealerweise modularer Aufbau, damit die Software mit den Anforderungen des Unternehmens mitwachsen kann
- Gewährleistung des Datenschutzes und der Datensicherheit
Eine Software zur Lohnabrechnung, die über die oben genannten Funktionen bzw. Eigenschaften verfügt, bietet gute Voraussetzungen für eine gesetzeskonforme inhouse erstellte Entgeltabrechnung. Welche spezifischen Funktionen eine Lohnsoftware für ein Unternehmen darüber hinaus enthalten sollte, ist im Vorfeld über ein Lastenheft zu ermitteln.
Digitale Lohnabrechnung: Mit Lohnsoftware auch für KMU umsetzbar
Die Lohnabrechnung mit ihren gesetzlichen Anforderungen und ständigen Neuerungen wirkt vor allem auf kleinere Firmen häufig abschreckend. Mit den richtigen Hilfsmitteln – Stichwort: digitale Lohnabrechnung – lässt sich diese Aufgabe jedoch erstaunlich leicht und sicher bewältigen.
Eine intuitiv bedienbare, ITSG-geprüfte Lohnsoftware versetzt auch kleine und mittlere Unternehmen in die Lage, eine korrekte und rechtlich einwandfreie Entgeltabrechnung durchzuführen, ohne dafür einen Steuerberater oder einen anderen Dienstleister beauftragen zu müssen. Dadurch bleibt wichtiges HR-Know-how im Unternehmen. Zudem ist die digitale Lohnabrechnung das Fundament für die künftige weitere Digitalisierung anderer HR-Bereiche.
WEITERE ARTIKEL






Gehaltsabrechnung verstehen – was auf der Verdienstabrechnung steht
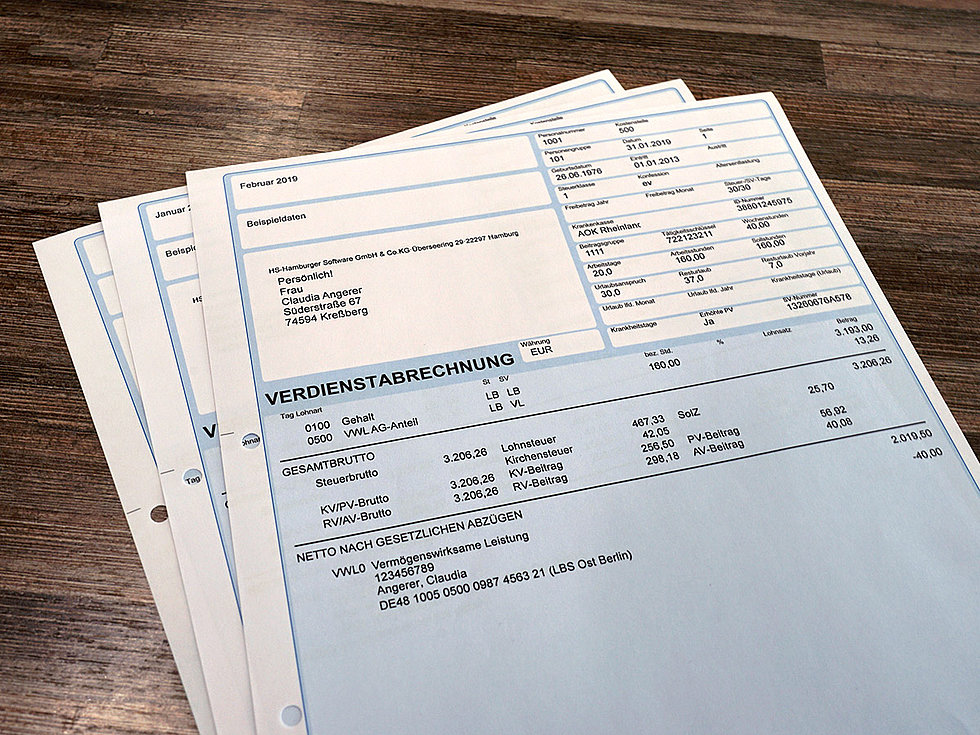
Viele Beschäftigte kennen lediglich den Auszahlungsbetrag auf ihrer Gehaltsabrechnung. Wie sich das Nettogehalt berechnet und was mit den Abzügen geschieht, wissen hingegen nur die wenigsten. Dieser Beitrag erläutert es – am Beispiel einer fiktiven Verdienstabrechnung.
Monat für Monat händigen Arbeitgeber ihren Mitarbeitern eine Verdienstabrechnung aus. Viele Arbeitnehmer verstehen die eigene Gehaltsabrechnung jedoch kaum. Deshalb lesen sie meistens auch lediglich den Überweisungsbetrag und vielleicht noch die ausgewiesene Anzahl der Resturlaubstage. Anschließend landet die Verdienstabrechnung in der Ablage.
Wer ein Gefühl dafür entwickeln möchte, wie es zu seinem Nettogehalt kommt, der sollte einen genaueren Blick auf seine Lohnabrechnung werfen. Dieser Artikel soll dabei unterstützen, indem die Positionen der Gehaltsabrechnung einer fiktiven Person erläutert werden. Teilen Sie diesen Beitrag daher gern in Ihrem Unternehmen!
Stellen wir uns also die Gehaltsabrechnung von Claudia Angerer vor. Frau Angerer ist 42 Jahre alt, kinderlos und als kaufmännische Angestellte für ein Unternehmen in Hamburg tätig.
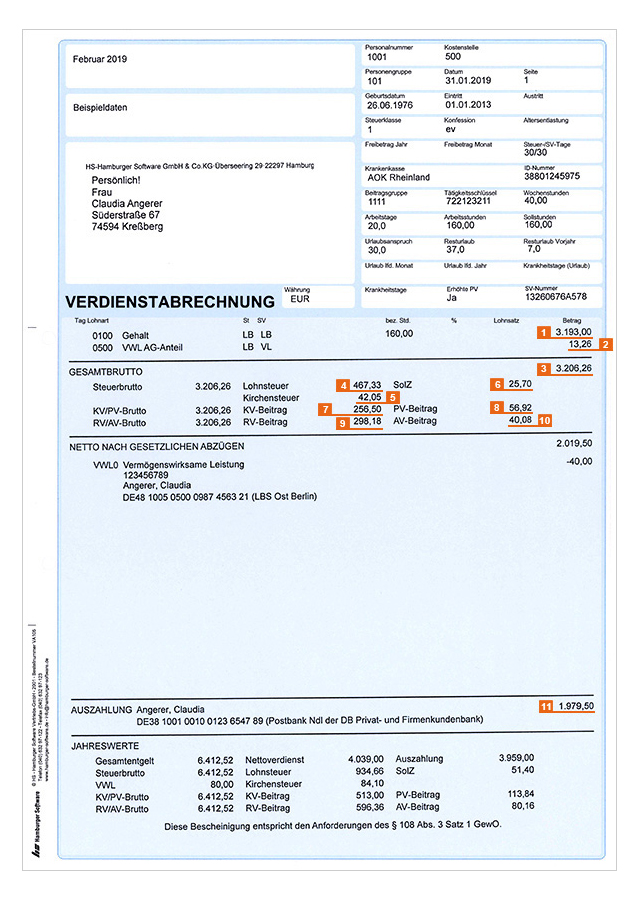
Beispiel für eine Verdienstabrechnung (Erläuterungen im Text)
Bruttogehalt und vermögenswirksame Leistungen
Frau Angerer erhält ein monatliches Bruttofestgehalt von 3.193,00 Euro.1 Ihr Arbeitgeber zahlt jeden Monat 13,26 Euro zu ihrem Sparbetrag von 40 Euro für vermögenswirksame Leistungen hinzu.2 Somit hat Frau Angerer ein Gesamtbruttoeinkommen 3 in Höhe von 3.206,26 Euro, welches sie versteuern und für das sie Beiträge an die Krankenkasse etc. zahlen muss.
Lohnsteuer
Von ihrem Bruttogehalt zahlt Frau Angerer 467,33 Euro Lohnsteuer.4 Das ist der größte Beitrag, den sie monatlich zu leisten hat. Frau Angerer hat die Lohnsteuerklasse 1, da sie unverheiratet ist. Davon und von der Einkommenshöhe hängt die Höhe der Lohnsteuer ab: Wer mehr verdient, zahlt mehr Steuern. Und wer einen Zuschuss zu vermögenswirksamen Leistungen in Anspruch nimmt, versteuert auch diesen.
Die Lohnsteuer errechnet sich nach den Vorgaben des bundeseinheitlichen „Programmablaufplans für die maschinelle Berechnung der vom Arbeitslohn einzubehaltenden Lohnsteuer, des Solidaritätszuschlags und der Maßstabsteuer für die Kirchenlohnsteuer”.
Im Einzelfall kann die Lohnsteuer auf der Website des Bundesministeriums der Finanzen mit einem Lohn- und Einkommensteuerrechner berechnet werden. Schneller erledigt dies natürlich eine Software für die Personalabrechnung, die darüber hinaus auch die im Folgenden genannten Positionen mitberechnet.
Kirchensteuer
Claudia Angerer ist evangelisch und muss daher Kirchensteuer zahlen. Davon bezahlen die Kirchen ihre Mitarbeiter, die Instandhaltung von Gebäuden sowie karitative Leistungen wie Pflegedienste. Die Höhe der Kirchensteuer hängt einerseits vom Gehalt und andererseits vom Bundesland ab, in dem der Beschäftigte arbeitet.
Frau Angerer lebt in Baden-Württemberg, arbeitet jedoch in Hamburg. Daher zahlt sie neun Prozent Kirchensteuer auf ihre Lohnsteuer von 467,33 Euro, was 42,05 Euro entspricht.5 An ihrem Wohnsitz in Baden-Württemberg wären dies acht Prozent, also 37,39 Euro.
Solidaritätszuschlag
Um die Kosten der deutschen Einheit zu finanzieren, zahlt Frau Angerer einen Solidaritätszuschlag („Soli“) in Höhe von 5,5 Prozent der 467,33 Euro Lohnsteuer an das Finanzamt. Dies entspricht 25,70 Euro.6
Krankenversicherung (KV)
Frau Angerer ist in einer gesetzlichen Krankenkasse pflichtversichert. Ab einem monatlichen Bruttogehalt von 5062,50 Euro könnte sie in eine private Krankenversicherung wechseln. Die Krankenkasse von Frau Angerer erhebt den allgemeinen Versicherungsbeitrag von 14,6 Prozent sowie einen kassenindividuellen Zusatzbeitrag von 1,4 Prozent, um finanzielle Engpässe auszugleichen.
Es gibt eine Beitragsbemessungsgrenze, die zurzeit bei 4537,50 Euro pro Monat liegt. Das bedeutet: Einkommen, das über den Betrag von 4537,50 Euro monatlich hinausgeht, wird bei der Beitragberechnung zur gesetzlichen Krankenversicherung nicht berücksichtigt.
Arbeitgeber und Arbeitnehmer teilen sich die Beiträge zur Krankenversicherung paritätisch und seit 2019 gilt das auch für den Zusatzbeitrag. Von den 3206,26 Euro werden also Beiträge für die Krankenversicherung in Höhe von insgesamt 16 Prozent (14,6+1,4) abgeführt. Das entspricht im Fall von Frau Angerer 513 Euro, von denen sie 256,50 Euro an ihre Krankenversicherung bezahlt.7
Pflegeversicherung (PV)
Auch die Beiträge zur Pflegeversicherung, die Frau Angerer im Falle einer Pflegebedürftigkeit unterstützen würde, teilen sich Arbeitgeber und Arbeitnehmer zu gleichen Teilen. Der Beitrag liegt im Jahr 2019 bei 3,05 Prozent vom Bruttogehalt. Insgesamt fließen von den 3206,26 Euro somit 97,79 Euro in die Pflegeversicherung. Frau Angerer zahlt davon die Hälfte, also 48,89 Euro.
Da sie kinderlos ist, zahlt sie einen Kinderlosenzuschlag von 0,25 Prozent (8,01 Euro), den sie sich nicht mit dem Arbeitgeber teilt. Die gerundeten 8,01 Euro und 48,89 Euro ergeben durch die Nachkommastellen den Beitrag von 56,92 Euro für die Pflegeversicherung.8
Rentenversicherung (RV)
Im Alter wird Frau Angerer einen Anspruch auf staatliche Rente haben, da sie in die gesetzliche Rentenversicherung einzahlt. Der Beitragssatz für die Rente liegt bei 18,6 Prozent, die in Westdeutschland bis zu einem Betrag von 6700 Euro monatlich erhoben werden.
Arbeitgeber und Arbeitnehmer teilen sich den Beitrag in Höhe von 596,36 Euro, sodass auf Frau Angerers Verdienstabrechnung ein Abzug in Höhe von 298,18 Euro gedruckt wird.9
Arbeitslosenversicherung (AV)
Wenn Frau Angerer arbeitslos wird, soll sie durch die Arbeitslosenversicherung eine Absicherung in Form von Arbeitslosengeld erhalten und z. B. Beratungsangebote der Arbeitsagentur wahrnehmen können. Um dies zu finanzieren, leisten Arbeitgeber und Arbeitnehmer gemeinsam einen Beitrag von 2,5 Prozent, also 80,16 Euro, von denen Frau Angerer 40,08 Euro zahlt.10
Auszahlung
Claudia Angerer verdient bei ihrem Arbeitgeber 3206,26 Euro brutto im Monat inklusive eines Arbeitgeberzuschusses zu ihren vermögenswirksamen Leistungen von 13,26 Euro. Vom Gesamtbrutto werden insgesamt 1186,76 Euro für die oben genannten Zweige der Sozialversicherung sowie für Lohnsteuer, Kirchensteuer und Soli abgezogen. Ihr Nettogehalt beläuft sich demnach auf 2019,50 Euro. Das sind knapp 63 Prozent ihres Bruttoeinkommens.
Von ihrem Nettogehalt investiert Frau Angerer 40 Euro in eine vermögenswirksame Leistung. Diesen Sparbetrag überweist ihr Arbeitgeber direkt für sie, sodass auf Frau Angerers Girokonto 1979,50 Euro ankommen.11
Hinweis
Dieser Beitrag bezieht sich beispielhaft auf die im Jahr 2019 gültigen Beitragssätze. Die aktuellen Beitragssätze und Rechengrößen in der Sozialversicherung finden Sie im Blogbeitrag Lohnabrechnung 2026: Die Änderungen im Überblick.
Lohnnachweis Unfallversicherung: Elektronische Meldung ab 2017
Seit Januar 2017 müssen Bauunternehmen den Lohnnachweis zur Unfallversicherung elektronisch übermitteln. Bisher erfolgte die Meldung meist in Papierform. Achten Sie darauf, dass diese Umstellung von Ihrem Baulohnbüro vorgenommen oder in Ihrer Baulohnsoftware umgesetzt wird. Bauunternehmen, die bei den Unfallversicherungsträgern versichert sind, müssen einmal jährlich die Arbeitsentgelte sowie die geleisteten Arbeitsstunden des abgelaufenen Kalenderjahres melden. Diese Angaben sind Grundlage für die Berechnung des Beitrags, den das Unternehmen an den Versicherungsträger zahlt.
Elektronische Übermittlung ersetzt Papierform
Während die Meldung bisher per Fax oder Post verschickt werden konnte, ist seit 1. Januar 2017 ein mehrstufiges elektronisches Verfahren verpflichtend. Dieses Verfahren wurde eingeführt, um Fehlerquellen zu minimieren, Bearbeitungszeiten zu verkürzen und eine sichere Datenübertragung zu gewährleisten.
Frist, Übergangsphase und Begründung
Die Richtlinien für die Übermittlung und die Inhalte des elektronischen Lohnnachweises wurden von der Deutschen Gesetzlichen Unfallversicherung (DGUV) gemeinsam mit den Sozialversicherungsträgern in den „Gemeinsamen Grundsätzen zur Datenübermittlung an die Unfallversicherung“ festgelegt.
- Frist für das Beitragsjahr 2016: Frist für die erstmalige Abgabe endet am 16. Februar 2017
- Übergangsphase für 2016 und 2017: In diesen Jahren musste der Lohnnachweis zweifach abgegeben werden – sowohl in Papierform als auch elektronisch. Begründung: So sollte eine ausreichende Qualität des neuen Verfahrens gewährleistet und eventuelle Fehler erkannt werden, bevor das alte System abgeschaltet wird.
- Ab Beitragsjahr 2018: Nur noch elektronische Meldung möglich.

Mindestlohn im Baugewerbe: Auswirkungen des MiLoG auf Betriebe
Seit dem 1. Januar 2015 gilt in Deutschland das Mindestlohngesetz (MiLoG). Auch für die Baubranche ergeben sich dadurch wichtige Änderungen: Während viele Beschäftigte bereits tarifliche Mindestlöhne erhalten, gibt es Personengruppen, die nicht durch den Tarifvertrag erfasst werden und deshalb Anspruch auf den gesetzlichen Mindestlohn haben.Dieser lag zum Start bei 8,50 € pro Stunde und wird regelmäßig von der Mindestlohnkommission überprüft und angepasst.
Wer ist vom MiLoG betroffen?
Das MiLoG gilt für alle Arbeitnehmer, soweit sie nicht von einem branchenspezifischen Mindestlohntarifvertrag erfasst sind.
Im Baugewerbe betrifft das vor allem Angestellte, Poliere sowie bestimmte Hilfskräfte und Minijobber.
Die tariflichen Mindestlöhne für gewerbliche Bauarbeiter bleiben bestehen – das MiLoG greift dort nur, wenn jemand nicht unter den Geltungsbereich des Tarifvertrags Mindestlohn Bau fällt.
Vergütungsbestandteile – was zählt zum Mindestlohn?
Das MiLoG selbst definiert nicht genau, welche Zahlungen anrechenbar sind. Nach aktueller Rechtsprechung können u. a. berücksichtigt werden:
- Zulagen und Zuschläge, sofern sie normale Arbeitsleistung abgelten
- Weihnachtsgeld oder zusätzliches Urlaubsgeld, wenn sie anteilig und rechtzeitig gezahlt werden
Nicht anrechenbar sind dagegen:
- Zu besonderen Zeiten tätig sein (Überstunden-, Sonn-, Feiertags- oder Nachtarbeit)
- Unter besonders erschwerten Bedingungen arbeiten (Schmutz- oder Gefahrenzulagen)
- Mehrarbeit pro Zeiteinheit leisten (Akkordprämie) oder eine besondere Qualität der Arbeit erbringen
- Auslösungen, Verpflegungszuschüsse und Fahrtkosten im Rahmen von Auswärtstätigkeiten
Besondere Personengruppen im Baugewerbe
Reinigungspersonal
Reinigungskräfte, die nicht dem Tarifvertrag unterfallen, haben Anspruch auf den gesetzlichen Mindestlohn. Das gilt auch für Arbeitnehmer, die außerhalb ihrer Arbeitszeit Beförderungsleistungen übernehmen (z. B. Bulli-Fahrer).
Schüler und Schulabgänger
- Schüler ab 18 Jahren erhalten den gesetzlichen Mindestlohn.
- Schulabgänger haben Anspruch, wenn sie innerhalb von 12 Monaten nach Schulende mehr als 50 Arbeitstage tätig sind.
- Bis zu 50 Arbeitstage gelten als kurzfristige Beschäftigung ohne Mindestlohnanspruch.
Angestellte und Poliere
Für diese Gruppen gilt kein branchenspezifischer Tariflohn, daher greift hier seit 01.01.2015 das MiLoG – auch bei geringfügiger Beschäftigung (Minijob bis zur Verdienstgrenze).
Auszubildende und Praktikanten
- Auszubildende sind vom MiLoG ausgenommen; es gelten die tariflichen Ausbildungsvergütungen.
- Praktikanten erhalten grundsätzlich Mindestlohn, außer wenn es sich um:
- Pflichtpraktika handelt,
- Praktika zur Orientierung (max. 3 Monate),
- oder studien- bzw. ausbildungsbegleitende Praktika (max. 3 Monate).
Geringfügig Beschäftigte
Bei Minijobbern ist eine Anpassung der vertraglichen Stundenzahl nötig, um Mindestlohnverstöße zu vermeiden.
Rechnerisch sind bei 8,50 € maximal ca. 52 Stunden pro Monat bzw. 12 Stunden pro Woche möglich.
Mindestgehalt für Angestellte und Poliere
Beispiel:
173 Stunden × 8,50 € = 1.470,50 € brutto.
Je nach Monat schwankt die tatsächliche Arbeitszeit zwischen 160 und 184 Stunden. Bei 22 Arbeitstagen (176 Stunden) müsste das Gehalt z. B. mindestens 1.496 € betragen, um Mindestlohnkonformität sicherzustellen.
1 bei freiwilligem Praktikum länger als drei Monate
2 ab 18 Jahre
3 bei Tätigkeit über 50 Arbeitstage
Aufzeichnungspflichten für Arbeitgeber
Das MiLoG bringt strenge Dokumentationspflichten mit sich:
- Beginn, Ende und Dauer der täglichen Arbeitszeit müssen innerhalb von 7 Tagen nach Leistungserbringung aufgezeichnet werden.
- Die Aufzeichnungen sind mindestens 2 Jahre aufzubewahren.
- Dies gilt auch für Angestellte und Poliere, die vorher oft nicht erfasst wurden.
Der Zentralverband des Deutschen Baugewerbes (ZDB) setzt sich dafür ein, dass bestimmte gutverdienende Angestellte von der Pflicht ausgenommen werden. Eine gesetzliche Erleichterung gibt es jedoch bisher nicht.
Fazit
Der allgemeine Mindestlohn hat die Vergütungspraxis im Baugewerbe verändert, vor allem für Angestellte, Poliere und Minijobber. Arbeitgeber müssen nun neben korrekter Lohnzahlung auch die Aufzeichnungspflichten strikt einhalten, um Bußgelder und Nachzahlungen zu vermeiden.
Aktuelle und kommende Anpassungen des Mindestlohns sowie arbeitsrechtliche Änderungen finden Sie im Blogartikel Baulohn 2025: Alle wichtigen Änderungen im Überblick.