Blog
Lohnabrechnung
Rechtssicher abrechnen: Fristen, Neuregelungen und Praxiswissen für die Lohnbuchhaltung im Mittelstand.
Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL
Das müssen Arbeitgeber wissen über die Reisekostenabrechnung
Was sind die wichtigsten Punkte, die Arbeitgeber bei der Reisekostenabrechnung beachten sollten? Unsere Experten verraten es!
Arbeitnehmer oder Unternehmer, die oft und viel reisen, verursachen Reisekosten. Diese müssen abgerechnet werden. Doch wie wird eine Reisekostenabrechnung richtig erstellt? Was muss sie beinhalten? In diesem Artikel findest Du die Antworten auf diese Fragen und noch viele weitere Informationen.
Reisekostenabrechnung Definition: Was ist eine Abrechnung von Reisekosten?
In der Reisekostenabrechnung sind alle Kosten zusammengestellt, die einem Arbeitgeber durch eine Dienstreise seiner Mitarbeiter entstehen.
Zu den Reisekosten gehören:
- Angefallene Fahrtkosten
- Kosten für die Übernachtung
- Reisenebenkosten
- Kosten für die Verpflegung, der so genannte Verpflegungsmehraufwand
Bei den anfallenden Reisekosten handelt es sich meist nur um kleinere Beträge. Diese können sich aber schnell zu einer größeren Ausgabe summieren.
Was ist bei der Erstellung der Reisekostenabrechnung zu beachten?
Die entstandenen Reisekosten können lohnsteuerfrei beim Finanzamt geltend gemacht werden. Dazu müssen Arbeitnehmer und Arbeitgeber allerdings nachweisen, dass die Ausgaben wirklich bei Dienstreisen entstanden sind. Als Beleg für die Steuer dient die Reisekostenabrechnung. In ihr sind alle Kosten aufgelistet.
Dazugehörige Rechnungen und Belege müssen zunächst nicht pauschal an das Finanzamt übermittelt werden, aber der Fiskus kann sie im Zweifelsfall jederzeit einfordern. HR-Abteilungen sollten deshalb alle Belege mit der Reisekostenabrechnung eines Mitarbeiters einfordern und diese sorgfältig archivieren.
Welche Kosten gehören nicht in die Reisekostenabrechnung?
Beachte außerdem, dass keine Kosten geltend gemacht werden dürfen, die nicht als Reisekosten gelten. Das zögert die Bearbeitungszeit beim Finanzamt nur unnötig heraus.
Zum Beispiel:
- Bußgelder, die durch Schwarzfahren, Geblitzt werden oder Falschparken entstehen
- Kosten für die Minibar im Hotel
- Kosten für Pay-TV
- Kosten für Übergepäck
- Kosten für Anwendungen wie Massagen
Was kann man als Reisekosten abrechnen?
Während manche Kostenpunkte nicht Teil einer Reisekostenabrechnung sind, gibt es gleichzeitig natürlich eine ganze Reihe an Kosten, die in der Reisekostenabrechnung erstattungsfähig sind. Oben haben wir bereits einige aufgeführt, aber im Folgenden gehen wir etwas detaillierter auf die verschiedenen Reisekosten ein:
- Fahrtkosten und Parkkosten
- Übernachtungskosten für Hotel und Co.
- Verpflegungsmehraufwand
- Reisenebenkosten
Sehen wir uns einmal genauer an, was man jeweils als Reisekosten abrechnen kann.
Was muss der Arbeitgeber bei Dienstreisen bezahlen?
- Fahrtkosten: alle Fahrten mit Auto, Zug bzw. Bahn sowie mit dem Flugzeug können als Reisekosten geltend gemacht werden können. Auch Taxifahrten, die Nutzung von einem Mietwagen und auch Tickets für öffentliche Verkehrsmittel sind erstattungsberechtigt. Das gleiche gilt für Mautgebühren sowie für alle Kosten rund um das Parken (Parkgebühren), wobei letzteres unter Reisenebenkosten fällt.
- Übernachtungskosten: alle Kosten, die anfallen, wenn eine Übernachtung nötig wird. In den meisten Fällen – gerade im Business-Umfeld – sind das Hotelkosten; allerdings gibt es auch die Möglichkeit, Privatunterkünfte geltend zu machen.
- Verpflegungsmehraufwand: Wer geschäftlich reist, hat höhere Kosten für Mahlzeiten als jemand, der sich zuhause seine Mahlzeiten zubereiten kann. Entsprechend sind, je nach Fall, die entsprechende Pauschale für das Hotelfrühstück und Co. abzurechnen oder aber die Restaurantrechnungen einzureichen.
- Reisenebenkosten: Die Reisenebenkosten enthalten alles, was keine Fahrtkosten, Übernachtungskosten oder Verpflegungskosten sind. Das können die Mautgebühren und Parkkosten sein, die Eintrittskosten die im Rahmen der beruflichen Tätigkeit anfallen, Gebühren die Gepäckaufbewahrung am Flughafen oder Bahnhof während eines repräsentativen Kundenbesuchs oder auch Telefon- und Internetkosten, die für die Ausführung der beruflichen Aufgaben anfallen – aber auch negative Kosten wie Reisegepäckschäden werden erstattet. Außerdem fallen unter die Reisenebenkosten auch die Zahlung von Schadenersatz bei einem Verkehrsunfall im beruflichen Rahmen, der Ersatz bei Diebstahl von beruflichen oder privat gekauften aber beruflich genutzten Gegenständen während einer Dienstreise sowie der Ersatz persönlicher und nötiger Reisegegenstände im Falle eines Diebstahls bei einer Dienstreise.
Welche Besonderheiten gibt es bei den Fahrtkosten?
Auch bei den Fahrtkosten gibt es einiges zu beachten. Kosten für die Fahrt können nur dann in der Reisekostenabrechnung geltend gemacht werden, wenn es sich nicht um eine Fahrt mit dem Dienst- bzw. Firmenwagen handelt.
Abgesetzt werden können hingegen alle Aufwendungen, die durch Fahrten mit dem eigenen Auto, mit einem Mietwagen, oder der Benutzung des Flugzeugs, der Bahn oder anderweitigen öffentlichen Verkehrsmitteln entstanden sind. Bei öffentlichen Verkehrsmitteln können die Fahrtkosten voll abgesetzt werden.
Bei Fahrten mit dem privaten Auto gibt es zwei Varianten, um die Fahrtkosten anzusetzen:
- über eine Kilometer-Pauschale
- über die real zurückgelegte Wegstrecke
In beiden Fällen muss allerdings ein Fahrtenbuch geführt werden.
So berechnest Du die Fahrtkosten
Die Kilometer-Pauschale beträgt 30 Cent pro gefahrenem Kilometer mit dem Auto oder 20 Cent pro Kilometer mit einem Motorrad oder Moped. Wenn Du nicht von der Kilometer-Pauschale Gebrauch machen willst, gilt Folgendes, um den Kilometersatz zu berechnen:
Addieren dazu die gesamten Kosten für das benutzte Fahrzeug, die in einem Jahr anfallen: Abschreibungen, Benzin, Reparaturen oder Kosten für Steuer und Versicherung zum Beispiel. Teile diese Summe durch die Anzahl der gefahrenen Kilometer während der Geschäftsreise.
Coronavirus, Kurzarbeitergeld, Entgeltfortzahlung – was Sie jetzt wissen müssen
Die Coronavirus-Pandemie zwingt viele Unternehmen dazu, Kurzarbeitergeld (KUG) zu beantragen. Dieser Beitrag fasst die aktuellen Entwicklungen beim KUG zusammen und informiert über die Entgeltfortzahlung im Quarantänefall.
Viele Unternehmen sind unmittelbar von den Auswirkungen der Corona-Pandemie betroffen. Es entstehen mitunter krisenhafte Situationen, beispielsweise durch eine hohe Anzahl an Erkrankungen oder Quarantänefällen in der Belegschaft. Eine Fortsetzung der Geschäftstätigkeit im bisherigen Maß ist so kaum mehr möglich. Probleme können sich aber auch ergeben, weil Veranstaltungen abgesagt werden, die Reisefähigkeit eingeschränkt wird oder Lieferketten abreißen, weil zum Beispiel Bauteile üblicherweise aus China importiert werden.
Auf längere Sicht kann die Konjunktur einer Volkswirtschaft einen Einbruch erleben, was wiederum die Nachfrage nach Dienstleistungen und Gütern verschlechtert. Auftragseinbrüche würden zu Entlassungen führen.
Um Entlassungen zu vermeiden, können Betriebe Kurzarbeit anmelden. Die Arbeitszeit wird herabgesenkt, ohne dass die Firma Mitarbeiter entlassen muss. Die Beschäftigten erhalten dann vom Unternehmen ein vermindertes Arbeitsentgelt, das über das Kurzarbeitergeld aufgestockt wird.
Kurzarbeitergeld soll die Wirtschaft in Krisenzeiten stützen
Das Kurzarbeitergeld ist eine besondere Entgeltersatzleistung der Bundesagentur für Arbeit. Sie dient dem übergeordneten Zweck, den Betrieben die Arbeitnehmer und den Arbeitnehmern die Arbeitsplätze zu erhalten sowie ihnen einen Teil des durch die Kurzarbeit bedingten Lohnausfalls zu ersetzen.
Die Bundesagentur prüft im Rahmen des Antrags, ob die Erhaltung der Arbeitsplätze durch die Maßnahme Kurzarbeitergeld zu erwarten ist und trifft daraufhin eine Entscheidung. Parallel prüft die Bundesagentur, ob es sinnvoller ist, Arbeitskräfte in andere Beschäftigungsverhältnisse zu vermitteln.
Das Kurzarbeitergeld beträgt für Arbeitnehmer mit Kindern (unabhängig von der Anzahl der Kinder), auf deren Lohnsteuerkarte ein Kinderfreibetrag von mindestens 0,5 eingetragen ist, 67 Prozent der Nettoentgeltdifferenz und für kinderlose Arbeitnehmer 60 Prozent. Bei Kurzarbeit trägt der Arbeitgeber weiterhin die Beiträge zur Kranken-, Pflege- und Rentenversicherung für das erzielte Arbeitsentgelt.
Tipp: Weitere Details für Interessierte
Ein Merkblatt der Bundesagentur für Arbeit zum KUG beleuchtet die genaueren Voraussetzungen für das Kurzarbeitergeld.
Corona: Aktuelle Entwicklungen beim Kurzarbeitergeld
Aufgrund der Wucht der Coronavirus-Pandemie und ihrer massiven Auswirkungen auf die Wirtschaft hat die Bundesregierung im Eilverfahren das „Gesetz zur befristeten krisenbedingten Verbesserung der Regelungen für das Kurzarbeitergeld“ auf den Weg gebracht. Die Regelungen sind rückwirkend zum 1. März 2020 in Kraft getreten. Sie ermöglichen eine kurzfristige Unterstützung von betroffenen Unternehmen während der Corona-Krise – mit dem Ziel, sie vor existenziellen Bedrohungen durch die Auswirkungen der Pandemie zu bewahren.
Die wesentlichen Inhalte des Gesetzes:
- Wenn sich die Auftragslage aufgrund der wirtschaftlichen Entwicklungen verschlechtert, kann ein Betrieb Kurzarbeit anmelden. Die Schwelle der von Kurzarbeit betroffenen Mitarbeiter eines Betriebes wurde von regulär einem Drittel auf 10 Prozent der Belegschaft herabgesenkt.
- Auf den Aufbau negativer Arbeitszeitsalden (wenn dies tarifvertraglich geregelt ist) kann verzichtet werden.
- Die Möglichkeit, Kurzarbeitergeld zu beantragen, wird auf den Bereich der Leiharbeit ausgeweitet.
- Beiträge zur Sozialversicherung soll die Bundesagentur für Arbeit vollständig erstatten.
Der Arbeitgeber beantragt und zahlt das Kurzarbeitergeld und bekommt es von der Agentur für Arbeit erstattet. Die Höhe des Kurzarbeitergeldes richtet sich nach einer Tabelle, die das Bundesministerium für Arbeit und Soziales erstellt.
Der Antrag auf Erstattung des Kurzarbeitergeldes kann auf folgenden Wegen gestellt werden:
- entweder online bei der Arbeitsagentur
- oder bequem mithilfe der Suiteify Programme zur Lohnabrechnung. Weitere Informationen: Kurzarbeitergeld mit Suiteify
Entgeltfortzahlung bei Quarantäne-Anordnung
Im Fall einer Quarantäne-Anordnung muss der Arbeitgeber dem betroffenen Mitarbeiter den Lohn sechs Wochen lang fortzahlen. Vom Beginn der siebten Woche an wird die Entschädigung des Verdienstausfalls in Höhe des Krankengeldes nach § 47 Abs. 1 des Fünften Buches Sozialgesetzbuch gewährt, soweit der Verdienstausfall die für die gesetzliche Krankenversicherungspflicht maßgebende Jahresarbeitsentgeltgrenze nicht übersteigt. So steht es in Paragraf 56 des Infektionsschutzgesetzes (IfsG).
Das IfsG regelt zudem, dass dem Arbeitgeber ausgezahlte Beträge von der zuständigen Behörde – auf Antrag – erstattet werden. Hierzu empfiehlt es sich, dass der unter Quarantäne gestellte Mitarbeiter dem Arbeitgeber die schriftliche Anordnung des Gesundheitsamts weiterreicht. Welches Gesundheitsamt für Ihren Betrieb zuständig ist, erfahren Sie hier: https://tools.rki.de/PLZTool/
(Stand der Informationen: 19.03.2020)
Die Rolle der Personalabrechnung im Unternehmen
Payroller sorgen mit der Personalabrechnung nicht nur für pünktliche Gehälter, sondern haben auch die Einhaltung von Fristen und Gesetzen im Blick. Warum die Personalabrechnung als tragende Säule im Betrieb viel zu oft unterbewertet wird.
Welche Aufgaben hat die Personalabrechnung?
Personalabrechnung wird als Bezeichnung sehr unterschiedlich genutzt. Das kann leicht zu Missverständnissen über die Aufgabenbandbreite und das Verantwortungsgebiet dieser Abteilung führen. Was ist also unter Personalabrechnung zu verstehen?
Laut der allgemeinen Begriffsbestimmung umfasst sie die Ermittlung und Überweisung des Entgeltes, der Steuerbeträge und der Versicherungsbeiträge eines Mitarbeiters innerhalb einer Personalabrechnungsperiode. Die Personalabrechnungsperiode beträgt in der Regel einen Monat.
Die Aufgaben der Personalabrechnung sind:
- Lohn- und Gehaltsabrechnungen erstellen
- Überweisen der Löhne und Gehälter
- Schnittstelle zur Hauptbuchhaltung und Übergabe der gezahlten Löhne und Gehälter
- Stammdaten der Mitarbeiter erstellen und pflegen, z. B. bei Eintritt oder Austritt
- Meldungen an das Finanzamt und Sozialversicherungsträger durchführen
- Mutterschaftsgeld und Lohnfortzahlungen beantragen
Personalabrechnung wird auch als Entgeltabrechnung, Lohnabrechnung, Lohnbuchhaltung, Gehaltsabrechnung, Monatsabrechnung oder Neudeutsch: Payroll bezeichnet. In diesem Prozess entsteht ein Dokument, das Angaben über den Abrechnungszeitraum und die Zusammensetzung des Arbeitsentgelts enthält. Dazu zählen neben dem vereinbarten Gehalt zum Beispiel die Art und Höhe von Zuschlägen, Zulagen oder sonstige Vergütungen. Aufgeführt sind auch die Art und die Höhe aller abgeführten Abzüge, Abschlagszahlungen oder gewährte Vorschüsse.
Welche Bereiche fallen nicht in die Personalabrechnung?
Es gibt aber auch Bereiche, die streng genommen nicht in das Feld der Personalabrechnung fallen, aber insbesondere in kleinen und mittelständischen Unternehmen von den Personalabrechnern oftmals mit erledigt werden. Das betrifft zum Beispiel die Abrechnungsbelange, die der hauseigene Fuhrpark mit sich bringt.
Und dann gibt es noch so manchen Themenbereich, der mit der Personalabrechnung zwar direkt zusammenhängt, aber streng genommen ebenfalls nicht in ihr Hoheitsgebiet gehört.
Meist werden aber auch diese Aspekte von Personalabrechnern gemanagt:
- Zeitwirtschaft
- Saisonarbeit
- Berechnung und Vergabe von Boni nach Erreichen der gesetzten Ziele
- Berechnung und Vergabe von Boni, die über Mitarbeiter-werben-Mitarbeiter-Programme ausgeschüttet werden
- Das Abrechnen von Weiterbildungen
- u. v. m.
So erfüllt die Personalabrechnung in vielen Unternehmen inzwischen eine Schnittstellenfunktion und bearbeitet häufig alle Vorgänge, die im weitesten Sinne etwas mit den Themen Lohn und Gehalt zu tun haben.
Inhouse-Lohnabrechnung: Mehr Qualität und bessere Steuerung für KMU
Viele kleine und mittlere Unternehmen (KMU) überlassen die Entgeltabrechnung spezialisierten Dienstleistern. Doch das ist keineswegs automatisch die optimale Lösung, sagt die Payroll-Expertin Sabine Katzmair. Es komme, beim Outsourcing wie bei der Inhouse-Lohnabrechnung, stets auf die Qualität an.
Gerade KMU lagern ihre Entgeltabrechnung häufig an einen Steuerberater oder ein Lohnbüro aus, weil sie sich mit dieser Aufgabe nicht belasten möchten. Ist ein Outsourcing wirklich das Allheilmittel für alle Probleme?
Sabine Katzmair: Nein, Outsourcing ist nicht das Allheilmittel für alle Probleme, im Gegenteil. Oft wird eine Auslagerung damit begründet, dass die Entgeltabrechnung kein Hauptgeschäft des Unternehmens sei und dass man gut daran tue, sein Business davon zu entlasten. Der wichtigste Aspekt ist dabei häufig die Kostenfrage. Jedoch lassen sich Kosteneinsparungen nach einem Outsourcing nur in den wenigsten Fällen erzielen.
Oft wird das ganze Projekt sogar teurer, da sich die Outsourcing-Partner, je nach Dienstleistungsvertrag, jede einzelne Dienstleistung, wie zum Beispiel Korrekturen von Lohnabrechnungen, die Änderung von Kostenstellen oder die Anlage von Lohnarten, einzeln bezahlen lassen. Es gilt also, sich vor einem geplanten Outsourcing über die Pro- und Kontra-Argumente zu informieren und die Entscheidung unter Berücksichtigung der Unternehmensstrategie sorgfältig abzuwägen.
Eine gute Lösung kann es nach meiner Erfahrung sein, nur Teile der Abrechnung – zum Beispiel Spezialthemen wie Ausland oder Betriebsrentner – extern zu vergeben. Auch ist es möglich, die Lohnabrechnung mit interner Datenerfassung selbst durchzuführen und lediglich die weitere Verarbeitung der Daten sowie das Hosting und die Betreuung des Lohnabrechnungssystems auszulagern.
Doch egal ob inhouse oder extern – es kommt stets auf die Qualität der Lohnabrechnung an. Sie ist wichtig, um die Zufriedenheit und Motivation der Mitarbeiter zu erhalten und Probleme bei Lohn- oder Sozialversicherungsprüfungen sowie bei Haftungsthemen zu vermeiden. Bei ständigen Fehlern in der Lohnabrechnung hört auch bei Mitarbeitern der Spaß auf. Fehler in der Umsetzung von rechtlichen Themen können hohe Nachzahlungen, plus Säumniszuschläge und Zinsen, nach sich ziehen.
{{box-quote-left}}
Welche Schwierigkeiten können auftreten, wenn die Entgeltabrechnung ausgelagert wurde?
Katzmair: Wenn die Kommunikation mit dem Outsourcing-Anbieter nicht stimmt, kommt es zu Missverständnissen und die Prozesse geraten ins Stocken. Typische Beispiele hierfür: Beim Auftraggeber ist nicht klar geregelt, wer mit dem Outsourcing-Partner kommuniziert. Es gibt zu viele Ansprechpartner beim Dienstleister. Der Service läuft über ein Ticketsystem. Wer kennt das nicht – man telefoniert wegen eines Problems mehrmals mit einer Hotline und ständig fängt man wieder von vorn an zu erklären, da man immer jemand anderen am Apparat hat.
Auch wenn Inhouse-Prozesse, wie zum Beispiel die Übergabe der Lohndaten an die Finanzbuchhaltung, nicht sauber geregelt und klar übergeben wurden, wird es Fehler in der Lohnabrechnung geben.
Die Qualität des Outsourcings hängt also immer auch stark von der Steuerung und Kontrolle durch den Auftraggeber ab. Ein weiterer Faktor ist die Komplexität der Prozesse beim Auftraggeber. Je komplexer, desto schwieriger ist ein Outsourcing und desto höher ist der Kontrollaufwand durch den Auftraggeber. Diese Faktoren werden von vielen Auftraggebern unterschätzt und oft erst nach einem Outsourcing sichtbar.
Was spricht dafür, die Entgeltabrechnung selbst zu machen?
Katzmair: Aus meiner Sicht sind die Qualität und die Steuerungsmöglichkeiten einer Inhouse-Lohnabrechnung mit einer ausgelagerten oft nicht vergleichbar. Die Kommunikationswege, der Datenfluss und die Kontrolle der Daten sind bei unternehmensintern durchgeführter Entgeltabrechnung einfacher. Außerdem geht die Auswertung von Daten schneller.
Welche Voraussetzungen müssen für eine Inhouse-Lohnabrechnung erfüllt sein?
Katzmair: Wichtige Voraussetzung für die interne Durchführung ist eine Fachkraft für Lohnabrechnung. Bei vielen KMU läuft die Lohnabrechnung im Bereich Finanzbuchhaltung mit. Ein Finanzbuchhalter hat aber von Lohnabrechnung in der Regel wenig Ahnung. Hier gibt es zum einen die Möglichkeit, eine Fachkraft mit Lohnkenntnissen einzustellen – was leichter gesagt als getan ist, denn die Fachkräftesituation für den Bereich der Lohnabrechnung ist an vielen Standorten problematisch. Zum anderen besteht die Möglichkeit, bestehendes Personal im Bereich Payroll weiterzubilden.
Entgeltabrechner benötigen in jedem Fall mindestens Grundlagenwissen im Lohnsteuerrecht, Sozialversicherungsrecht und Arbeitsrecht. Außerdem sollten sie die sozialversicherungsrechtlichen und lohnsteuerrechtlichen Meldeverfahren kennen.
Schulungen und Jahreswechselseminare, um das Fachwissen aktuell zu halten, sind ebenso unabdingbar wie ein Verständnis für die regelmäßigen Änderungen in der Lohnsoftware.
Darüber hinaus ist es bei der Inhouse-Lohnabrechnung wichtig, dass es bei einem Ausfall des Entgeltabrechners jemand gibt, der die Löhne und Gehälter ersatzweise zuverlässig abrechnet.
Leider fällt mir in Projekten mittlerweile immer häufiger auf, dass viele Unternehmen das Thema Arbeitsweise in der Lohnabrechnung vernachlässigen. Die Sorgfalt, Prüfungen und die Einhaltung von Fristen lassen oft zu wünschen übrig. Man verlässt sich häufig zu sehr auf das Lohnabrechnungssystem und hinterfragt zu wenig. Aber ich erlebe auch Überkontrolle, wie zum Beispiel die Erstellung von separaten Excel-Dateien und manuellen Auswertungen, da man den Daten aus dem System nicht traut.
Unter dem Strich muss solides Fachwissen mit einer versierten Handhabung und effektiven Ausnutzung des Lohnabrechnungssystems sowie mit einer umsichtigen Arbeitsweise Hand in Hand gehen.
Inwieweit unterstützt Entgeltabrechnungssoftware Arbeitgeber bei der Inhouse-Lohnabrechnung?
Katzmair: Egal, für welches Lohnabrechnungssystem man sich entscheidet – ganz ohne Software funktioniert heutzutage keine Lohnabrechnung mehr. Schon allein die monatlichen Meldeverfahren, wie EEL, DEÜV, ELStaM und Beitragsnachweise, lassen sich ohne ein Lohnabrechnungssystem nicht durchführen. Darüber hinaus lassen sich mithilfe von Abrechnungssystemen verschiedene Auswertungen erstellen, die das HR-Controlling oder die Finanzbuchhaltung mit Daten versorgen.
Betrachten wir das Ganze unter dem Aspekt der Digitalisierung: Welche Bedeutung werden digitale Lösungen im Personalbereich künftig für Arbeitgeber haben?
Katzmair: Auch im Bereich der Lohnabrechnung schreitet die Digitalisierung weiter fort. Insbesondere die Kommunikation rund um den Datenaustausch mit Krankenkassen, Finanzämtern und anderen Behörden wie dem Arbeitsamt erfolgt zunehmend papierlos.
Ich spreche hier bewusst von Kommunikation, denn es handelt sich längst um einen wechselseitigen Austausch – nicht nur der Arbeitgeber meldet Daten, sondern auch die Behörden melden Daten und Informationen digital zurück. So übermitteln Arbeitgeber beispielsweise Informationen zu Vorerkrankungen über das Verfahren Elektronische Entgeltersatzleistungen (EEL) an die Krankenkasse. Diese prüft die Angaben und teilt dem Arbeitgeber die anrechenbaren Zeiten auf digitalem Weg mit. Nur in Ausnahmefällen versenden die Krankenkassen hier noch Informationen auf nichtelektronischem Weg.
Auch unternehmensintern schafft die Digitalisierung neue Möglichkeiten. Über HR-Portale, die einen sogenannten Employee Self Service ermöglichen, können Arbeitgeber ihren Mitarbeitern zum Beispiel Lohnabrechnungsdokumente papierlos zum Download zur Verfügung stellen. Das spart Kosten, stellt aber auch hohe Anforderungen an den Datenschutz. Die Mitarbeiter wiederum können in solchen Portalen bestimmte Personalgrunddaten, wie ihre Adresse, selbst ändern und hinterlegen.
Jedoch sind wir aus meiner Sicht im Bereich der Lohnabrechnung von einer Zukunft mit voll automatisierten Prozessen noch weit entfernt. Ein Einlesen von Belegen mit automatischer Erfassung im Payroll-System wird es so schnell nicht geben. Im Unterschied zur Buchhaltung, die höher standardisierte Prozesse aufweist und gern als Vorzeigebereich für die Nutzung von künstlicher Intelligenz genannt wird, fehlen in der Lohnabrechnung die ständig gleichbleibenden Prozesse.
Die deutsche Lohnabrechnung ist durchsetzt von Ausnahmeregelungen, die durch alleinige digitale Prüfverfahren nicht komplett erfasst werden können. Kurzum: Auf mittelfristige Sicht kommen hierzulande kein Unternehmen und auch kein Payroll-Outsourcing-Dienstleister um einen kompetenten und umsichtigen Lohnabrechner herum.

Betriebsrentenstärkungsgesetz: Zuschusspflicht im Baugewerbe
Zum 01. Januar 2019 ist die zweite Stufe des Betriebsrentenstärkungsgesetzes (BRSG) in Kraft getreten. Sie bringt eine Zuschusspflicht für Arbeitgeber bei Entgeltumwandlungen, die ab diesem Zeitpunkt abgeschlossen werden. Für Vereinbarungen, die vor dem 01. Januar 2019 geschlossen wurden, gilt diese Pflicht erst seit 2022. Das Gesetz sieht einen pauschalen Arbeitgeberzuschuss von 15 % vor, sofern der Arbeitgeber durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Im Baugewerbe gestalten sich die Auswirkungen jedoch unterschiedlich – abhängig vom Tarifgebiet und davon, ob Tarifbindung besteht.
Arbeitgeberzuschuss nach BRSG
Arbeitgeber sind verpflichtet, bei Entgeltumwandlungen 15 % Zuschuss zu zahlen – allerdings nur, wenn sie durch die Umwandlung Sozialversicherungsbeiträge sparen.
Weicht jedoch ein Tarifvertrag von dieser gesetzlichen Regelung ab, haben die tarifvertraglichen Bestimmungen Vorrang.
Besonderheiten im Tarifgebiet West
Im Tarifgebiet West gilt der Tarifvertrag über eine tarifliche Zusatzrente (TV-TZR).
Dieser Tarifvertrag ist nicht allgemeinverbindlich, wirkt also nur bei Tarifbindung:
- wenn der Arbeitgeber Mitglied im Arbeitgeberverband ist und der Arbeitnehmer Mitglied der IG BAU,
- wenn die Anwendung des Tarifvertrags im Arbeitsvertrag vereinbart wurde,
- oder wenn er durch betriebliche Übung angewendet wird.
Besteht Tarifbindung, entfällt die gesetzliche Zuschusspflicht. Stattdessen gilt:
- Anspruch der Arbeitnehmer auf eine Arbeitgeberleistung von 30,68 € pro Monat,
- vorausgesetzt, sie leisten mindestens 9,20 € Eigenbeitrag durch Entgeltumwandlung.
Besonderheiten im Tarifgebiet Ost
Im Tarifgebiet Ost tritt der TV-TZR nur bei Allgemeinverbindlichkeit in Kraft.
Da dies nicht erfolgt ist, hat er dort keine Wirkung.
Das bedeutet:
- Tarifliches Entgelt kann nicht umgewandelt werden.
- Übertarifliches Entgelt kann umgewandelt werden, dann gilt die gesetzliche Zuschusspflicht von 15 %.
Gesetzliche Zuschusspflicht bei fehlender Tarifbindung
Fehlt eine Tarifbindung, besteht sowohl im Osten als auch im Westen nur der gesetzliche Anspruch auf Entgeltumwandlung – und somit die Pflicht des Arbeitgebers, 15 % Zuschuss zu leisten.
Praxisbeispiel zur Zuschusspflicht
Ein Arbeitnehmer (außerhalb des Bauhauptgewerbes West) schließt im Januar 2019 eine rein arbeitnehmerfinanzierte Entgeltumwandlung von 100,00 € ab.
- Der Arbeitgeber spart Sozialversicherungsbeiträge.
- Deshalb muss er zusätzlich 15,00 € Zuschuss zahlen (= 15 %).
- Der Gesamtbetrag der Entgeltumwandlung liegt also bei 115,00 €, sofern der Zuschuss zur Rate addiert wird.
Wichtige Hinweise für die Umsetzung
- Arbeitgeber müssen entscheiden, ob der Zuschuss zur Gesamtrate addiert wird (z. B. Rate = 115,00 €) oder ob er lediglich den Arbeitnehmer entlastet (Rate bleibt bei 100,00 €).
- In manchen Fällen muss dafür der Vertrag angepasst werden.
- Wichtig: Die Baulohnsoftware sollte den verpflichtenden Arbeitgeberzuschuss im monatlichen Lohnkonto separat ausweisen.

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.
Hintergrund der Entgeltbescheinigungsverordnung
Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.
Was sich konkret ändert
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.
Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.
Beispiel: Darstellung vor und nach der Änderung
Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:
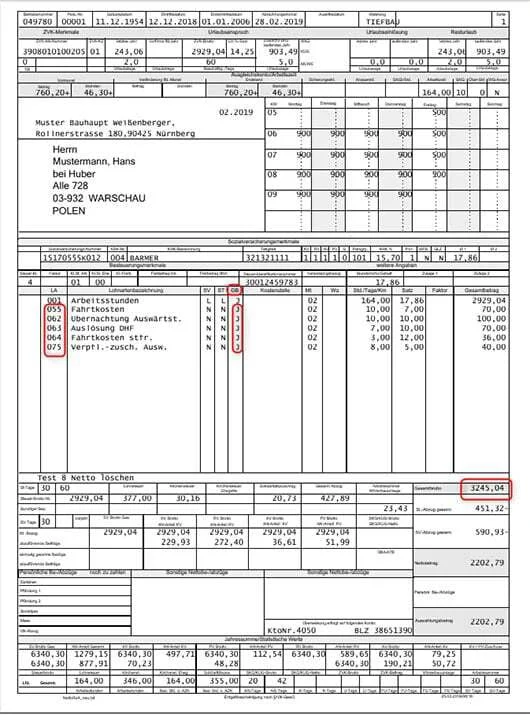
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.
Auswirkungen für Betriebe
Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.
Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden. Bitte beachten Sie: Es geht nur um eine andere Darstellung. Der Auszahlungsbetrag verändert sich nicht!