Blog

FLOW

Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.

Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.
Kalkulation und Baubetriebsrechnung erfolgreich abstimmen
Branchen

Kalkulation und Baubetriebsrechnung erfolgreich abstimmen

Eine kostenbasierte Kalkulation ist entscheidend für den Erfolg jedes Bauprojekts. Genauso wichtig ist jedoch die begleitende Baubetriebsrechnung, in die die Kalkulationen eingebunden werden müssen. Erst wenn beide Systeme sinnvoll miteinander verknüpft sind, entsteht ein belastbares Steuerungsinstrument. In diesem Beitrag erfahren Sie, wie Bauunternehmen Kalkulation und Baubetriebsrechnung optimal aufeinander abstimmen.

5 Min. Lesezeit

Warum die Abstimmung so wichtig ist

Eine kostenbasierte Kalkulation ist die Grundlage jedes erfolgreichen Bauprojekts. Mindestens ebenso wichtig ist jedoch die begleitende Baubetriebsrechnung, die alle laufenden Kosten erfasst und strukturiert. Erst wenn beide Systeme sinnvoll miteinander verbunden sind, lassen sich Soll- und Ist-Werte vergleichen, Abweichungen rechtzeitig erkennen und Maßnahmen gezielt einleiten. So entsteht ein belastbares Steuerungsinstrument für Bauunternehmer.

Kostenbasierte Preisermittlung (Kalkulation)

Die Angebotskalkulation vor der Auftragserteilung ist mehr als ein Preisvorschlag: Sie ist eine objektive Kostenermittlung mit anschließender Preisbildung. Das bedeutet:

  • Statt reine Marktpreise einzusetzen, werden die voraussichtlichen Herstellkosten anhand des Leistungsverzeichnisses (LV), Ausschreibungsunterlagen und Rückfragen exakt berechnet.
  • Erst danach werden die Kosten zu einem Angebotspreis überführt.

So bleibt die Kalkulation unabhängig von subjektiven Preiszielen

Wird der Angebotspreis dauerhaft unter den Herstellkosten angesetzt, führt dies zwangsläufig zu negativen Deckungsbeiträgen. Das kann in Ausnahmefällen (z. B. für einen strategisch wichtigen Auftrag) akzeptabel sein, sollte aber bewusst entschieden und klar dokumentiert werden.

Der Preisspielraum ergibt sich nur aus:

  • den Allgemeinen Geschäftskosten (AGK), die gedeckt werden müssen, und
  • einem Zuschlag für den Gewinn (G).

Gliederung der Kosten: EKT, BGK und AGK

Um die einzelnen Positionen im LV richtig zu kalkulieren, unterscheidet man drei zentrale Kostenarten:

  1. Einzelkosten der Teilleistungen (EKT)
    Kosten, die einer bestimmten Teilleistung direkt zugerechnet werden können – etwa Löhne für eine konkrete Arbeit, Material für eine bestimmte Position oder ein Mietgerät für einen klar abgegrenzten Zeitraum.
  2. Baustellengemeinkosten (BGK)
    Kosten, die zwar eindeutig zur Baustelle gehören, aber nicht direkt einer einzelnen Teilleistung zugeordnet werden können. Beispiele: Einrichtung der Baustelle, Baustrom, Baucontainer, Maschinen oder auch ein Bauleiter, der für das gesamte Projekt arbeitet.
  3. Allgemeine Geschäftskosten (AGK)
    Kosten, die nicht einem einzelnen Projekt zugerechnet werden können, sondern im gesamten Unternehmen anfallen: Verwaltung, Geschäftsführung, IT, Büro, Fahrzeuge des Innendienstes. Diese werden anteilig auf alle Projekte verteilt.

Kostenarten in der Kalkulation

In der Praxis wird zusätzlich nach organisatorischen Kostenarten gegliedert, meist:

  • Lohn- und Gehaltskosten (inkl. Zuschläge, Sozialabgaben),
  • Materialkosten (Baustoffe, Bauteile, Hilfsmittel),
  • Gerätekosten (Abschreibung, Miete, Betriebskosten),
  • Nachunternehmerkosten (Fremdleistungen Dritter),
  • Sonstige Kosten (z. B. Transport, Versicherung, Gebühren).

Diese Differenzierung ist wichtig, weil BGK, AGK und Gewinn über Zuschläge verteilt werden müssen. Je feiner die Einzelkosten gegliedert sind, desto gezielter kann die Zuschlagsverteilung erfolgen – und desto realistischer die Kalkulation.

Vertragskalkulation: Grundlage für Nachträge

Bei größeren Aufträgen oder solchen mit erkennbarem Nachtragspotenzial empfiehlt es sich, eine Vertragskalkulation anzulegen. Sie bildet die vertraglich vereinbarte Ist-Situation ab und dokumentiert Abweichungen gegenüber der Angebotskalkulation.

Das ist entscheidend für Nachträge: Der Auftraggeber verlangt oft eine nachvollziehbare Herleitung, warum Mehrkosten entstehen. Nur eine detaillierte Vertragskalkulation liefert dafür die notwendige Grundlage.

Arbeitskalkulation: Von der Planung zur Prognose

Nach Auftragserteilung beginnt die detaillierte Arbeitsvorbereitung. Materialpreise, Nachunternehmerangebote und Abläufe werden konkretisiert. Daraus entsteht die Arbeitskalkulation, die den Charakter einer Plankostenrechnung hat.

Sie definiert Zielkosten (z. B. Vergabegrenzwerte) und bildet die Grundlage für eine laufende Prognoserechnung:

  • Welche Kosten sind realistisch zu erwarten?
  • Welches Ergebnis steht am Ende des Projekts?

Die Arbeitskalkulation ist damit ein zentrales Instrument, um wirtschaftlich zu steuern.

Kostenverursachungsprinzip: Richtig buchen spart Fehler

Alle Baustellenkosten müssen dem richtigen Projekt zugeordnet werden.

  • BGK sollten möglichst direkt auf der Baustelle gebucht werden, um die Ergebnisse einzelner Projekte nicht zu verfälschen.
  • AGK hingegen werden sinnvollerweise über Zuschläge verteilt, da sie keinem Projekt direkt zugeordnet werden können.

So werden Projekte vergleichbar und Fehlinterpretationen bei Sparten- oder Bereichsauswertungen vermieden.

Harmonisierte Kostenartenstruktur

Damit Kalkulation und Baubetriebsrechnung dieselbe Sprache sprechen, ist eine harmonisierte Kostenartenstruktur erforderlich.

  • Kalkulation/Arbeitskalkulation (technische Sicht) und Buchhaltung/Baubetriebsrechnung (kaufmännische Sicht) müssen einander zugeordnet werden.
  • In der Praxis bedeutet das: Mehrere technische Kostenarten laufen häufig auf eine kaufmännische Kostenart (n:1-Verhältnis).

Nur so sind aussagekräftige Soll-/Ist-Vergleiche möglich. Unternehmen sollten dies in einer interdisziplinären Arbeitsgruppe abstimmen und verbindlich festlegen.

Fazit

Erst die Verknüpfung von Kalkulation und Baubetriebsrechnung schafft Transparenz und Steuerungsfähigkeit. Wer Einzelkosten klar definiert, BGK und AGK sauber abgrenzt und die Kostenartenstrukturen harmonisiert, erkennt Abweichungen rechtzeitig und kann Projekte zuverlässig zum Erfolg führen.

FAQ

Was ist der Unterschied zwischen Kalkulation und Baubetriebsrechnung?

Die Kalkulation ermittelt die voraussichtlichen Kosten und Preise vor Auftragserteilung, die Baubetriebsrechnung dokumentiert die tatsächlich entstandenen Kosten während des Projekts.

Warum sind BGK und AGK wichtig?

BGK fallen direkt für die Baustelle an, AGK betreffen das gesamte Unternehmen. Nur durch ihre richtige Abgrenzung werden Projektergebnisse vergleichbar.

Was bringt eine Vertragskalkulation?

Sie bildet die vertragliche Ausgangslage nach Auftragserteilung ab und ist die Grundlage, um Nachträge sauber zu begründen.

Welche Rolle spielt die Arbeitskalkulation?

Sie konkretisiert die Angebots- und Vertragskalkulation, setzt Zielkosten und dient als Prognoseinstrument bis zum Bauende.

Wie können Unternehmen Kalkulation und Rechnungswesen harmonisieren?

Durch eine abgestimmte Kostenartenstruktur und feste Zuordnungsregeln. So wird ein echter Soll-/Ist-Vergleich möglich.

Quellen:

Hauptverband der Deutschen Bauindustrie / Zentralverband des Deutschen Baugewerbes: KLR Bau – Kosten-, Leistungs- und Ergebnisrechnung der Bauunternehmen, 8. Auflage, 2016.

DIN 276 „Kosten im Bauwesen“ (aktuelle Fassung: 2018-12), Deutsches Institut für Normung.

VOB 2019, Bundesministerium des Innern, für Bau und Heimat (BMI).

Steuern & Sozialversicherung im Baubetrieb: Aktuelle Grundlagen 2025
Branchen

Steuern & Sozialversicherung im Baubetrieb: Aktuelle Grundlagen 2025

Die monatliche Berechnung des Baulohns zählt zu den komplexesten Aufgaben im Lohnwesen – gerade im Baugewerbe. Gesetzliche Änderungen, Tarifvorgaben und sozialversicherungsrechtliche Besonderheiten verlangen ein solides Basiswissen. Wer diese Grundlagen kennt, vermeidet Fehler und schafft sichere Abrechnungen. Im Folgenden werden zentrale Aspekte des Steuer- und Sozialversicherungsrechts für Baubetriebe erklärt – mit aktuellen Zahlen und praktischen Hinweisen.

5 Min. Lesezeit

Steuern vs. Sozialversicherung – der Unterschied

Steuern sind Abgaben ohne Gegenleistung, die dem Staat zufließen.
Sozialversicherungsbeiträge hingegen finanzieren Leistungen (z. B. Rente, Krankenversicherung).
Im Baulohnkontext heißt das: Sie müssen sowohl Steuergesetze als auch Sozialversicherungsregeln gleichzeitig berücksichtigen.

Lohnsteuer im Überblick

Steuerklassen, Tarif & Progression

Arbeitgeber führen für Arbeitnehmer die Lohnsteuer direkt vom Arbeitslohn ab, gemäß § 39b EStG. Es existieren sechs Steuerklassen (1–6), die nach Lebenssituation (ledig, verheiratet, Zweitjob etc.) vergeben werden.

Der Einkommensteuertarif ist progressiv: Bei höheren Einkommen steigt der Steuersatz. Der Spitzensteuersatz 42 % gilt aktuell ab einem zu versteuernden Einkommen (zvE) von rund 68.481 € (Stand 2025).

Sonderzahlungen (Weihnachtsgeld, Prämien etc.) werden steuerlich gesondert behandelt: Der laufende Bezüge-Anteil erhält die normale Monatsbesteuerung, der sonstige Anteil nach besonderen Berechnungsmethoden.

Sozialversicherungsbeiträge

Kranken-, Pflege-, Renten- und Arbeitslosenversicherung

Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zu Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Die Unfallversicherung trägt allein der Arbeitgeber.

Beitragsbemessungsgrenzen 2025

  • Kranken- & Pflegeversicherung (GKV / GPV): 66.150 €/Jahr bzw. 5.512,50 €/Monat
  • Renten- & Arbeitslosenversicherung: 96.600 €/Jahr bzw. 8.050 €/Monat

Übersteigt das Einkommen diese Grenzen, fallen keine zusätzlichen Beiträge mehr an.

Beitragssätze 2025 in Kurzform:

  • Krankenversicherung ca. 14,6 % plus Zusatzbeitrag (variabel)
  • Pflegeversicherung (mit Zuschlag für Kinderlose) etwa 3,6 %
  • Rentenversicherung: 18,60 % (je Hälfte AN / AG)
  • Arbeitslosenversicherung: 2,6 % gesamt

Wenn z. B. das beitragspflichtige Entgelt über der Bemessungsgrenze liegt, wird nur der Teil bis zur Grenze berücksichtigt.

Besonderheiten bei Bauunternehmen

  • Im Baulohn ist häufig mit Schlechtwetterzeiten, wechselnden Einsatzorten, Lohnzuschlägen und tariflichen Vorgaben zu rechnen – das verlangt flexible Steuer- und Abrechnungsmodelle.
  • Der steuerliche Arbeitslohn kann sich von dem sozialversicherungspflichtigen Entgelt unterscheiden – nicht alle Entgeltbestandteile sind gleichermaßen beitragspflichtig.
  • Für Sonderzahlungen gilt oft die Märzklausel: Wenn im Jan–März gezahlt und die Grenze überschritten wird, kann eine Zuordnung in das Vorjahr erforderlich sein.
  • Zuschläge für Nacht-, Sonn- und Feiertagsarbeit, Mehrarbeit, Erschwernis etc. sind meist steuer- und sozialversicherungspflichtig, sofern sie traditionelle Voraussetzungen erfüllen.

FAQ – Häufige Fragen & Klarstellungen

Wann greift der Spitzensteuersatz?

2025 ab einem zu versteuernden Einkommen von ca. 68.481 € (Ledige) (§ 32a EStG)

Was sind Beitragsbemessungsgrenzen?

Die Höchstgrenzen, bis zu denen Löhne für Sozialversicherungsbeiträge herangezogen werden (2025: KV: 66.150 €, RV: 96.600 €)

Teilt sich der Beitragsvorteil gleich zwischen AN und AG?

Bei Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung tragen Arbeitnehmer und Arbeitgeber jeweils etwa die Hälfte.

Wie werden Sonderzahlungen sozialversicherungsrechtlich behandelt?

Sie werden gesondert geprüft, anteilig in Bezug auf Beitragsbemessungsgrenzen und ggf. mit Zuordnung nach der Märzklausel.

Welche Risiken bestehen bei veralteten Tarifwerten?

Fehlerhafte Beiträge, Nachforderungen, Bußgelder und Korrekturen gegenüber Sozialversicherungsträgern oder Finanzbehörden.

Quellen

Bundesministerium der Finanzen (BMF) – Einkommensteuerrecht
Bundesministerium für Arbeit und Soziales (BMAS) – Sozialversicherung
Deutsche Rentenversicherung – Beitragssätze & Grundlagen
Verband der Ersatzkassen (vdek) – Beitragssätze Kranken-, Pflege-, Renten- & Arbeitslosenversicherung
Techniker Krankenkasse (TK) – Beitragsbemessungsgrenzen 2025
SOKA-BAU – Informationen zur Lohnabrechnung im Baugewerbe
Sozialgesetzbuch IV – Beitragsrechtliche Regelungen (z. B. Entstehungsprinzip, Märzklausel)

Digital archivieren & GoBD-konform: Neue Anforderungen ab Juli 2025
ERP & Finance

Digital archivieren & GoBD-konform: Neue Anforderungen ab Juli 2025

Die digitale Archivierung ist kein Zukunftsthema mehr, sondern Pflicht für Unternehmen – auch im Baugewerbe. Mit den GoBD (seit 2020 neu gefasst) und den jüngsten Änderungen am 14. Juli 2025 müssen Bauunternehmen sicherstellen, dass ihre IT-Systeme, Workflows und Archivlösungen rechtskonform sind.

5 Min. Lesezeit

Digital und rechtssicher archivieren: GoBD-Update 2025

Die digitale Archivierung ist längst nicht mehr nur eine Option, sondern eine gesetzliche Pflicht – auch für Bauunternehmen. Mit den GoBD, den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, wurde der rechtliche Rahmen bereits vor Jahren geschaffen. Seit dem 1. Januar 2020 liegt eine überarbeitete Neufassung vor, die alle älteren Regelungen wie GDPdU oder GoBS ersetzt. Im Juli 2025 folgte nun ein weiteres Update durch das Bundesfinanzministerium, das vor allem mit Blick auf die verpflichtende E-Rechnung neue Anforderungen bringt. Für Bauunternehmen bedeutet das: IT-Systeme, Workflows und Archivlösungen müssen nicht nur effizient, sondern auch rechtskonform organisiert sein.

GoBD: Was aktuell gilt

Die GoBD gelten für jedes Unternehmen in Deutschland – unabhängig von Größe oder Branche. Sie legen fest, wie elektronische Unterlagen und Belege aufzubewahren sind. Das betrifft digitale Buchführungen, gescannte Dokumente, E-Mails mit steuerrelevanten Inhalten oder elektronische Rechnungen. Entscheidend ist, dass alle Informationen vollständig, unveränderbar, nachvollziehbar und maschinell auswertbar archiviert werden. Zudem fordert die Finanzverwaltung eine sogenannte Verfahrensdokumentation. Darin muss beschrieben werden, wie im Unternehmen mit Belegen, Dokumenten und Daten umgegangen wird, vom Eingang über die Verarbeitung bis hin zur Aufbewahrung.

Neue Anforderungen seit Juli 2025

Mit dem BMF-Schreiben vom 14. Juli 2025 wurden die GoBD an die aktuellen gesetzlichen Rahmenbedingungen angepasst. Besonders die Einführung der verpflichtenden E-Rechnung seit dem 1. Januar 2025 machte Änderungen erforderlich. Künftig rückt die Nutzung strukturierter Datenformate wie XML oder ZUGFeRD stärker in den Mittelpunkt. Auch die Anforderungen an die maschinelle Auswertbarkeit wurden konkretisiert. Für Bauunternehmen bedeutet das: E-Rechnungen müssen so archiviert werden, dass sie jederzeit elektronisch geprüft und automatisiert verarbeitet werden können. Darüber hinaus wurden Doppelpflichten bei bestimmten Dokumentenarten reduziert, sodass die Archivierung in einigen Bereichen einfacher geworden ist.

Serverstandort: EU oder Drittstaat?

Ein weiterer wichtiger Punkt betrifft den Speicherort der Daten. Nach § 146 Abs. 2a Abgabenordnung dürfen elektronische Aufzeichnungen innerhalb der Europäischen Union gespeichert werden, sofern ein uneingeschränkter Datenzugriff aus Deutschland gewährleistet ist. Für Drittstaaten gilt dies nicht: Wer Server in Ländern außerhalb der EU nutzen möchte, benötigt dafür eine ausdrückliche Genehmigung der Finanzbehörden. Unternehmen, die Cloud-Anbieter außerhalb Europas einsetzen, sollten daher genau prüfen, ob die Speicherung rechtlich zulässig ist und ob entsprechende Vereinbarungen vorliegen.

Risiken bei Verstößen

Die Folgen einer nicht GoBD-konformen Archivierung können gravierend sein. Zum einen drohen steuerliche Risiken wie Schätzungen durch die Finanzverwaltung oder die Aberkennung von Vorsteuerabzügen. Zum anderen besteht die Gefahr, dass Daten im Rahmen einer Betriebsprüfung nicht anerkannt werden. Besonders problematisch ist der Verlust der Revisionssicherheit. Werden Unterlagen nicht unveränderbar, vollständig oder nachvollziehbar aufbewahrt, kann dies erhebliche finanzielle und rechtliche Konsequenzen haben.

Umsetzung in der Praxis

Für Bauunternehmen bedeutet das in der Praxis, dass ein Dokumentenmanagement- oder Archivsystem ausgewählt werden muss, das die Anforderungen der GoBD zuverlässig erfüllt. Wichtig ist, dass eine unveränderliche Speicherung möglich ist, dass alle Prozesse dokumentiert werden und dass die Software auch moderne Anforderungen wie Cloud-Anbindung oder EU-konforme Serverlösungen berücksichtigt. Gleichzeitig sollten Verträge mit IT-Dienstleistern regelmäßig überprüft werden, um sicherzustellen, dass die gesetzlichen Vorgaben erfüllt bleiben. Ebenso entscheidend ist die Schulung der Mitarbeitenden. Nur wenn alle Beteiligten die Abläufe kennen und die Aufbewahrungspflichten verstehen, können Fehler vermieden werden.

Fazit

Die digitale Archivierung ist für Bauunternehmen längst zur Pflichtaufgabe geworden. Mit den Änderungen der GoBD im Juli 2025 sind insbesondere E-Rechnungen, Datenformate und Archivierungsprozesse in den Fokus gerückt. Wer sich nicht rechtzeitig vorbereitet, riskiert steuerliche Nachteile und rechtliche Probleme. Deshalb sollten Unternehmen jetzt ihre Systeme prüfen, ihre Verfahrensdokumentation anpassen und auf verlässliche Partner setzen, die GoBD-konforme Lösungen anbieten.

FAQs zur digitalen Archivierung und GoBD


Welche Daten müssen nach GoBD archiviert werden?

Alle steuerlich relevanten Unterlagen, darunter Rechnungen (auch E-Rechnungen), Buchführungsdaten, Verträge, E-Mails mit steuerlicher Relevanz sowie gescannte Papierbelege.

Wie lange müssen digitale Unterlagen aufbewahrt werden?

Grundsätzlich gilt eine Aufbewahrungsfrist von 10 Jahren nach § 147 AO. Je nach Art der Unterlagen können längere Fristen erforderlich sein, z. B. bei anhängigen Steuerverfahren.

Darf ich meine Belege auf einem Server außerhalb der EU speichern?

Nein, grundsätzlich nicht. Der Speicherort muss innerhalb der EU liegen. Eine Ausnahme ist nur mit Genehmigung der Finanzbehörden möglich (§ 146 Abs. 2a AO).

Was ist eine Verfahrensdokumentation und brauche ich sie?

Ja, jede Firma benötigt eine Verfahrensdokumentation. Sie beschreibt detailliert, wie Belege verarbeitet, archiviert und aufbewahrt werden. Ohne sie drohen Beanstandungen bei einer Betriebsprüfung.

Sind Cloud-Lösungen GoBD-konform?

Ja, sofern der Anbieter die gesetzlichen Anforderungen erfüllt, Server innerhalb der EU nutzt und Daten unveränderbar sowie revisionssicher speichert.

Welche Neuerungen bringen die GoBD 2025?

Das BMF-Schreiben von Juli 2025 legt einen stärkeren Fokus auf die E-Rechnungspflicht, die Nutzung strukturierter Datenformate und die elektronische Auswertbarkeit von Daten. Außerdem wurden manche Doppelarchivierungen abgeschafft.

Minusstunden transparent erfassen: Was das Arbeitsrecht sagt – und digitale Tools leisten
HR & Payroll

Minusstunden transparent erfassen: Was das Arbeitsrecht sagt – und digitale Tools leisten

Minusstunden – das klingt zunächst harmlos, kann aber in der Praxis schnell zu Unsicherheiten und Konflikten führen. Wann entstehen sie? Wer ist dafür verantwortlich? Und wie lassen sie sich fair und rechtskonform ausgleichen? In diesem Artikel erfährst du, worauf Arbeitgeber und Mitarbeitende achten sollten, wie das Arbeitsrecht die Sache sieht – und wie smarte HR-Tools wie Suiteify dabei helfen, den Überblick zu behalten und das Thema effizient zu managen.

5 Min. Lesezeit

Minusstunden – das klingt zunächst harmlos, kann aber in der Praxis schnell zu Unsicherheiten und Konflikten führen. Wann entstehen sie? Wer ist dafür verantwortlich? Und wie lassen sie sich fair und rechtskonform ausgleichen? In diesem Artikel erfährst du, worauf Arbeitgeber und Mitarbeitende achten sollten, wie das Arbeitsrecht die Sache sieht – und wie smarte HR-Tools wie Suiteify dabei helfen, den Überblick zu behalten und das Thema effizient zu managen.

Was sind Minusstunden?

Minusstunden entstehen, wenn Mitarbeitende weniger arbeiten als vereinbart – also das vertraglich festgelegte Soll nicht erreichen. Das bedeutet, dass weniger gearbeitet wird als vertraglich vereinbart. Minusstunden stellen sozusagen das Gegenstück zu Überstunden dar.

  • Überstunden entstehen, wenn mehr gearbeitet wird als vereinbart.
  • Minusstunden bedeuten, dass die vertraglich geschuldete Arbeitszeit nicht erfüllt wurde.

Dabei ist die rechtliche Einordnung nicht ganz so eindeutig, denn das Arbeitsrecht kennt den Begriff „ Minusstunden “ nicht ausdrücklich. Trotzdem spielen sie in vielen Unternehmen mit flexiblen Arbeitszeitmodellen wie Gleitzeit oder Vertrauensarbeitszeit eine zentrale Rolle.

Minusstunden können auf verschiedenen Ursachen beruhen und haben unterschiedliche Auswirkungen auf Arbeitnehmer:innen und Arbeitgeber. Es ist wichtig, die Definition genau zu verstehen, um Missverständnisse zu vermeiden und die Rechte und Pflichten beider Parteien zu kennen.  Eine zentrale Rolle spielt dabei die sogenannte Soll-Arbeitszeit – also die im Arbeits- oder Tarifvertrag vereinbarte Arbeitszeit, die regelmäßig zu leisten ist. Wird diese Arbeitszeit unterschritten, entstehen Minusstunden, auch als Minderarbeit bezeichnet.

Wie entstehen Minusstunden?

Minusstunden entstehen, wenn weniger Arbeitszeit geleistet wird, als vertraglich vereinbart ist. Die Ursachen dafürkönnen sowohl betrieblich, organisatorisch als auch individuell sein. Eine strukturierte Betrachtung hilft, Verantwortlichkeiten zu klären und geeignete Maßnahmen abzuleiten.

Betriebliche und organisatorische Ursachen

  • Schlecht geplante Einsatzzeiten durch den Arbeitgeber
  • Unzureichende Auslastung oder Auftragseinbrüche
  • Projektverschiebungen oder kurzfristiger Arbeitsausfall
  • Kurzarbeit oder andere betriebliche Umstände
  • Unklare Kommunikation zu Arbeitszeiten und Erwartungen
  • Arbeitsmangel, etwa bei saisonalen Schwankungen

Individuelle bzw. persönliche Ursachen

  • Verspäteter Arbeitsbeginn
  • Verfrühter Feierabend
  • Überzogene Pausen
  • Unentschuldigtes Fehlen
  • Nicht-Einhaltung der vereinbarten Arbeitszeit durch Mitarbeitende

Besondere Konstellationen: Krankheit & Freistellung

  • Kurzfristige Freistellungen, bei denen keine Lohnfortzahlung greift
  • Krankheit ohne Anspruch auf Entgeltfortzahlung, z. B. in bestimmten Probezeitfällen

Rolle von Arbeitszeitmodellen

Minusstunden treten häufig in flexiblen Arbeitszeitmodellen auf, insbesondere bei:

  • Gleitzeitregelungen
  • Arbeitszeitkonten
  • Verträgen mit festen Monatsstunden

Bei Gleitzeitmodellen kann es z. B. vorkommen, dass an einzelnen Tagen weniger gearbeitet wird, was zu einem negativen Saldo auf dem Arbeitszeitkonto führt.

Selbst- oder fremdverschuldet?

Ob Minusstunden ausgeglichen oder zulasten der Mitarbeitenden gewertet werden, hängt maßgeblich davon ab, wer für die Minderarbeit verantwortlich ist:

  • Selbstverschuldet:

Wenn Mitarbeitende z. B. unentschuldigt fehlen oder Arbeitszeiten eigenständig verkürzen

  • Fremdverschuldet:

Wenn der Arbeitgeber keine ausreichende Arbeit zur Verfügung stellt oder Dienstpläne unklar sind

Bedeutung der Arbeitszeiterfassung

Eine rechtssichere Erfassung der Arbeitszeit ist unverzichtbar, um Minusstunden korrekt zu dokumentieren und rechtliche Risiken zu vermeiden. Arbeitszeitkonten sind ein sinnvolles Instrument, müssen aber transparent, nachvollziehbar und rechtlich einwandfrei geführt werden. Arbeitgeber sollten Minusstunden nicht pauschalbewerten, sondern differenziert analysieren. Eine sorgfältige Ursachenklärung hilft dabei rechtliche Unsicherheiten zu vermeiden, Missverständnisse mit Mitarbeitenden zu reduzieren und geeignete organisatorische oder kommunikative Maßnahmen zu ergreifen.

__wf_reserved_inherit

Minusstunden & Arbeitsrecht: Was ist erlaubt?

1. Gesetzliche Regelungen:

Es gibt keine pauschale gesetzliche Pflicht zur Ableistung von Minusstunden. Entscheidend ist, was im Arbeitsvertrag, Tarifvertrag oder in Betriebsvereinbarungen geregelt ist.

2. Arbeitgeberpflichten:

  • Arbeitgeber müssen grundsätzlich dafür sorgen, dass Mitarbeitende ihre vertraglich vereinbarte Arbeitszeit leisten können.
  • Können keine Aufgaben zugewiesen werden, liegt das Betriebsrisiko in der Regel beim Unternehmen – Mitarbeitende dürfen in solchen Fällen nicht benachteiligt werden.

3. Arbeitsvertragliche Regelungen:

  • Gleitzeitvereinbarungen können eine Verpflichtung zum Ausgleich von Minusstunden enthalten.
  • Ohne klare Regelung sind Minusstunden in vielen Fällen nicht vom Lohn abzuziehen.

4. Bei Kündigung:

  • Nicht ausgeglichene Minusstunden dürfen nur dann mit dem Restgehalt verrechnet werden, wenn dies vertraglich wirksam vereinbart wurde.

Das Arbeitsrecht stellt also klare Anforderungen an die Handhabung von Minusstunden. Arbeitgeber dürfen Minusstunden nicht einfach anordnen oder vom Gehalt abziehen, wenn keine entsprechende rechtliche Grundlage vorliegt. Zudem dürfen Minusstunden nicht bei unverschuldeten Fehlzeiten wie Krankheit, Urlaub oder gesetzlichen Feiertagen entstehen. Die Rolle des Betriebsrats ist hierbei ebenfalls relevant, da er bei der Einführung von Arbeitszeitkonten und Regelungen zu Minusstunden mitbestimmen muss. Arbeitgeber und Arbeitnehmer:innen sollten deshalb stets auf transparente und faire Vereinbarungen achten, um Konflikte zu vermeiden.

__wf_reserved_inherit

Was Arbeitgeber beachten müssen

  • Vertragliche Klarheit schaffen: Gleitzeitregelungen, Arbeitszeitkonten und der Umgang mit Minusstunden sollten explizit im Arbeitsvertrag oder durch Betriebsvereinbarungen geregelt sein. Klare Regeln für die Führung von Arbeitszeitkonten und den Ausgleich von Minusstunden sind unerlässlich, um einen rechtssicheren Rahmen zu gewährleisten.
  • Dokumentation & Transparenz: Alle Arbeitszeiten müssen korrekt erfasst und jederzeit einsehbar sein. Die Analyse der Arbeitszeitkonten ist für Arbeitgeber besonders wichtig, um die Einhaltung der Regeln zu überprüfen und rechtliche Risiken zu minimieren.
  • Keine einseitige Verrechnung: Ein automatischer Lohnabzug bei Minusstunden ist nicht zulässig, wenn keine vertragliche Grundlage vorliegt.
  • Mitarbeitende rechtzeitig informieren: über Arbeitszeiten, Änderungen und rechtliche Konsequenzen

Darüber hinaus sollten Arbeitgeber die Ursachen für Minusstunden analysieren und gegebenenfalls Maßnahmen ergreifen, um diese zu minimieren. Eine gute Arbeitszeiterfassung und regelmäßige Kommunikation mit den Mitarbeitenden helfen, Fehlzeiten frühzeitig zu erkennen und Missverständnisse zu vermeiden. Auch die Zusammenarbeit mit dem Betriebsrat ist wichtig, um rechtssichere Regelungen zu schaffen und die Interessen der Arbeitnehmer:innen zu wahren.

Was Arbeitnehmer:innen wissen sollten

  • Verpflichtung nur bei vertraglicher Grundlage: Du musst Minusstunden nur nacharbeiten, wenn es klare Regelungen dazu gibt. Eine häufige Frage ist, ob und wie Minusstunden nachgeholt werden müssen – dies hängt maßgeblich von den vertraglichen Vereinbarungen ab.
  • Zwangs-Minusstunden? Wenn der Betrieb keine Arbeit bereitstellt, darf dir das in der Regel nicht zum Nachteil ausgelegt werden.
  • Unklare Regelung? Im Zweifel solltest du das Gespräch mit Vorgesetzten suchen oder arbeitsrechtliche Beratung einholen.

Arbeitnehmer:innen sollten ihre Rechte kennen und bei Unklarheiten aktiv nachfragen. Es ist ratsam, Arbeitszeitkonten regelmäßig einzusehen und bei Unstimmigkeiten frühzeitig das Gespräch zu suchen. Besonders bei Minusstunden im Zusammenhang mit einer Kündigung ist es wichtig, die vertraglichen Regelungen genau zu prüfen, um Nachteile zu vermeiden. Bei weitergehenden Unsicherheiten empfiehlt sich eine Beratung im Bereich des Arbeitsrechts.

Unverschuldete Minusstunden: Was gilt, wenn du nichts dafür kannst?

Unverschuldete Minusstunden entstehen immer dann, wenn Arbeitnehmer:innen ihre vertraglich vereinbarten Arbeitsstunden nicht erfüllen können, ohne dass sie selbst dafür verantwortlich sind. Typische Gründe hierfür sind:

  • Krankheit
  • gesetzliche Feiertage
  • unvorhersehbare Ereignisse wie plötzliche Betriebsschließungen

In solchen Fällen greift das Arbeitsrecht zum Schutz der Arbeitnehmer:innen: Minusstunden dürfen nicht einfach auf das Arbeitszeitkonto angerechnet oder als Grund für eine Kürzung des Gehalts oder gar eine Kündigung verwendet werden. Der Arbeitsvertrag und bestehende Regelungen im Unternehmen müssen diese Situationen klar berücksichtigen. Arbeitnehmer:innen sollten darauf achten, dass ihre Rechte in solchen Fällen gewahrt bleiben und im Zweifel arbeitsrechtlichen Rat einholen, um Nachteile zu vermeiden. Besonders bei längerer Krankheit oder anderen unverschuldeten Ausfällen ist es wichtig, die eigene Situation zu dokumentieren und mit dem Arbeitgeber offen zu kommunizieren.

Abzug vom Gehalt: Wann droht eine Kürzung?

Ein Abzug vom Gehalt wegen Minusstunden ist nur dann rechtens, wenn die Voraussetzungen klar im Arbeitsvertrag, in Tarifverträgen oder durch eine Betriebsvereinbarung geregelt sind. Arbeitgeber dürfen das Gehalt nicht einfach kürzen, wenn Arbeitnehmer:innen ihre Arbeitsstunden aus Gründen nicht erfüllen, die außerhalb ihres Einflussbereichs liegen.

Kommt es jedoch zu Minusstunden, weil Arbeitnehmer:innen ihre Pflichten aus dem Arbeitsverhältnis schuldhaft verletzen, kann in bestimmten Fällen eine Gehaltskürzung erfolgen – vorausgesetzt, die entsprechenden Regelungen sind transparent und rechtlich einwandfrei. Arbeitnehmer:innen sollten im Falle einer Gehaltskürzung immer prüfen, ob diese auf einer gültigen Vereinbarung basiert und ihre Rechte respektiert werden. Im Zweifelsfall empfiehlt es sich, rechtlichen Beistand in Anspruch zu nehmen oder den Betriebsrat einzuschalten, um die eigene Position zu stärken.

Was passiert mit Minusstunden?

Wie mit Minusstunden im Arbeitsverhältnis umgegangen wird, hängt maßgeblich von den getroffenen Vereinbarungen und den konkreten Umständen ab. Sind die Minusstunden auf das Verhalten der Arbeitnehmer:innen zurückzuführen, kann der Arbeitgeber verlangen, dass diese durch Mehrarbeit oder Nacharbeit ausgeglichen werden. Wichtig ist dabei, dass die Regelungen im Arbeitsvertrag oder in betrieblichen Vereinbarungen klar und verständlich formuliert sind, damit die Rechte der Arbeitnehmer:innen gewahrt bleiben.

Entstehen Minusstunden hingegen unverschuldet, etwa durch Krankheit oder betriebliche Ausfälle, dürfen sie nicht zulasten der Arbeitnehmer:innen gehen. In jedem Fall sollten sowohl Arbeitgeber als auch Arbeitnehmer:in die geltenden Regelungen und Rechte genau kennen und im Zweifel gemeinsam nach einer fairen Lösung suchen. Transparente Kommunikation und eine sorgfältige Dokumentation der Arbeitszeiten helfen, Missverständnisse und Konflikte zu vermeiden.

Tools & Automatisierung: Wie Suiteify bei der Zeiterfassung unterstützt

Digitale Systeme wie Suiteify helfen Unternehmen dabei, das Thema Minusstunden effizient und transparent zu gestalten:

  • Automatischer Soll-Ist-Abgleich: Abweichungen zwischen geplanter und tatsächlicher Arbeitszeit werden in Echtzeit erkannt.
  • Verwaltung individueller Arbeitszeitmodelle: Verschiedene Arbeitszeitregelungen – z. B. Gleitzeit, Teilzeit oder Schichtarbeit – lassen sich flexibel abbilden und steuern.
  • Rechtskonforme Reports: Standardisierte Auswertungen für Mitarbeitende und Führungskräfte schaffen Transparenz und dokumentieren die Arbeitszeit gesetzeskonform.
  • Integration in Payroll-Systeme: Eine direkte Anbindung an die Payroll vermeidet manuelle Übertragungsfehler und spart Zeit.
  • Mitarbeiterzugang mit persönlichem Dashboard: Mitarbeitende erhalten jederzeit Einblick in ihr Arbeitszeitkonto. Das stärkt das Vertrauen und reduziert Rückfragen.

Die Nutzung solcher digitalen Tools unterstützt nicht nur die korrekte Arbeitszeiterfassung, sondern erleichtert auch die Einhaltung arbeitsrechtlicher Vorgaben. So können Arbeitgeber und Arbeitnehmer:innen gemeinsam sicherstellen, dass Minusstunden fair erfasst, nachvollziehbar dokumentiert und gegebenenfalls ausgeglichen werden. Dies fördert ein gutes Betriebsklima und minimiert rechtliche Risiken.

Fazit: Minusstunden transparent und fair handhaben

Minusstunden sind ein sensibles Thema mit rechtlichen und emotionalen Fallstricken. Klare vertragliche Regelungen, eine faire Kommunikation und digitale Tools wie Suiteify helfen, Transparenz zu schaffen und rechtliche Risiken zu vermeiden. So profitieren alle Seiten – Arbeitgeber durch effizientere Prozesse, Mitarbeitende durch Fairness und Planbarkeit.

FAQ– häufig gestellte Fragen

Dürfen Minusstunden mit dem Gehalt verrechnet werden?

Nur, wenn dies arbeitsvertraglich, tariflich oder in einer Betriebsvereinbarung geregelt ist.

Was passiert bei einer Kündigung mit Minusstunden?

Nicht ausgeglichene Minusstunden dürfen nur dann vom Gehalt abgezogen werden, wenn das arbeitsvertraglich vereinbart wurde.

Darf der Arbeitgeber Minusstunden anordnen?

Grundsätzlich darf der Arbeitgeber Minusstunden nur anordnen, wenn dies im Arbeits- oder Tarifvertrag oder in einer Betriebsvereinbarung ausdrücklich erlaubt ist. Ohne eine solche Regelung ist eine einseitige Anordnung von Minusstunden durch den Arbeitgeber nicht zulässig.

Wie viele Minusstunden sind zulässig?

Es gibt keine gesetzliche Höchstgrenze für Minusstunden. Die zulässige Anzahl richtet sich nach den Vereinbarungen im Arbeits- oder Tarifvertrag sowie nach betrieblichen Regelungen. Bei vielen Minusstunden kann es allerdings zu arbeitsrechtlichen Konsequenzen kommen, insbesondere wenn diese nicht ausgeglichen werden.

Sind Minusstunden ein Kündigungsgrund?

Minusstunden allein sind in der Regel kein direkter Kündigungsgrund. Allerdings können häufige oder erhebliche Minusstunden, insbesondere wenn sie selbstverschuldet sind und nicht ausgeglichen werden, negative Auswirkungen auf das Arbeitsverhältnis haben und im schlimmsten Fall zu einer Kündigung führen.

Welche Informationen sollten Arbeitnehmer über Minusstunden haben?

Arbeitnehmer sollten wissen, wie Minusstunden entstehen, wie sie erfasst werden, welche Rechte und Pflichten sie haben und wie der Ausgleich erfolgt. Eine regelmäßige Aktualisierung der Informationen und Schulungen helfen, Missverständnisse zu vermeiden.

Digitaler Durchbruch fürs Handwerk: Outsourcing macht’s möglich
Branchen

Digitaler Durchbruch fürs Handwerk: Outsourcing macht’s möglich

„Digitalisierung“ ist eines der meistgehörten Schlagworte in der Baubranche – und doch bleiben Fragen wie „Wie starte ich? Was kostet das? Lohnt sich der Aufwand?“ oft unbeantwortet. Dieser Beitrag zeigt, warum sich besonders die kaufmännische Verwaltung für den Einstieg in die Digitalisierung eignet – und wie Outsourcing Betriebe schnell voranbringt, ohne sie zu überfordern.

5 Min. Lesezeit

Warum kaufmännische Prozesse zuerst digitalisieren?

Im Handwerk liegen große Effizienzpotenziale in der Verwaltung: Buchhaltung, Lohnabrechnung, Controlling oder Dokumentenmanagement sind oft historisch gewachsen und nicht mehr zeitgemäß.
Digitalisierte Abläufe bringen hier schnelle Verbesserungen – von automatisierten Rechnungsprozessen bis zu transparenten Controlling-Dashboards.

Doch vielen Betrieben fehlt es an Know-how, Zeit und Fachpersonal, um diesen Wandel eigenständig umzusetzen. Genau hier setzt Outsourcing an.

Outsourcing: Digitalisierung ohne eigenes IT-Großprojekt

Statt selbst Systeme aufzubauen, können Handwerksbetriebe ihre Verwaltungsprozesse an einen spezialisierten Partner auslagern. Dieser bringt digitale Strukturen und Fachwissen gleich mit.

Vorteile auf einen Blick:

1. Lösung bei Personalengpässen

  • Ausfälle durch Krankheit, Ruhestand oder Elternzeit werden aufgefangen.
  • Keine langwierige Suche nach Buchhaltungsfachkräften.

2. Mehr Zeit fürs Kerngeschäft

  • Fach- und branchenkundige Experten übernehmen das Rechnungswesen.
  • Unternehmer und Führungskräfte können sich stärker auf Projekte und Baustellen konzentrieren.

3. Effizienz rauf, Kosten runter

  • Transparent erkennen: Welche Baustellen erwirtschaften Gewinn?
  • Prüfen, ob Kalkulationsgrundlagen und Zuschlagssätze noch tragfähig sind.
  • Liquide bleiben: aktuelle Geschäftsentwicklung klar für Banken oder Investoren darstellen.

4. Reibungslose Organisation

  • Digitaler Belegfluss von Papierrechnungen bis zur E-Rechnung inkl. Archivierung nach GoBD.
  • Persönlicher Ansprechpartner und vorbereitete Jahresabschlussunterlagen für den Steuerberater.

5. Liquidität und Finanzierung sichern

  • Automatisierter Zahlungsverkehr, Mahnwesen und Skontoausnutzung.
  • Flexible Vergütung, angepasst an den Geschäftsverlauf.
  • Business-Intelligence-Dashboards für tagesaktuelle Finanz- und Baustellenzahlen.

Technische Umsetzung: So wird die Verwaltung digital

  • Digitales Belegwesen für Eingangs- und Ausgangsrechnungen
  • Elektronische Rechnungsprüfung mit Workflows
  • Revisionssicheres Archiv nach GoBD
  • Mobile Zugriffe via Tablet oder Smartphone
  • Forderungsverfolgung in Echtzeit im Business-Intelligence-Dashboard

Fazit

Outsourcing bietet Handwerksbetrieben einen unkomplizierten Weg in die digitale Verwaltung. Es spart Zeit, reduziert Personalrisiken und sorgt für klare, aktuelle Zahlen – ohne dass Betriebe selbst in teure IT-Projekte investieren müssen. Und sollte der Betrieb später die Buchhaltung wieder selbst übernehmen wollen, sind die Prozesse bereits digitalisiert und können ohne großen Aufwand zurückgeführt werden. Meist bleibt es jedoch beim Outsourcing – weil es einfach funktioniert.

Quellen

Zentralverband des Deutschen Handwerks (ZDH): Digitalisierung im Handwerk 2024/2025

Arbeitszeitregelung am Bau: Sommer- und Winterzeiten clever nutzen
HR & Payroll

Arbeitszeitregelung am Bau: Sommer- und Winterzeiten clever nutzen

Die Arbeitszeiten am Bau sind für alle Baubetriebe verbindlich im Bundesrahmentarifvertrag für das Baugewerbe (BRTV-Bau) geregelt. Gleichzeitig bietet dieser Tarifvertrag den Betrieben aber verschiedene Möglichkeiten, Arbeitszeiten flexibel zu gestalten und sie als Steuerungsinstrument zu nutzen. Gerade in einer Branche mit witterungsbedingten Ausfällen und wechselnder Auftragslage ist das ein wichtiges Werkzeug für die Planung, Kostenkontrolle und Liquiditätssicherung. Falsch dokumentierte Arbeitszeiten können dagegen teuer werden – zum Beispiel, wenn im Schlechtwetterfall falsche Sollstunden hinterlegt sind und dadurch zu viel Saison-Kurzarbeitergeld (Saison-KuG) ausgezahlt wird. Solche Fehler können Rückforderungen der Agentur für Arbeit nach sich ziehen. Es lohnt sich daher, die Regelungen genau zu kennen.

5 Min. Lesezeit

Warum Sommer- und Winterarbeitszeit im Baugewerbe?

Die tarifliche Unterscheidung von Sommer- und Winterarbeitszeit folgt klaren Gründen:

  • Winterzeit (Dezember–März):
    Kälte, Dunkelheit und ein geringeres Auftragsvolumen machen kürzere Arbeitszeiten notwendig. Außerdem greifen in dieser Zeit die Förderungen der Bundesagentur für Arbeit (z. B. Saison-Kurzarbeitergeld), die an die tarifliche Winterarbeitszeit gekoppelt sind.
  • Sommerzeit (April–November):
    Bessere Witterung, längere Tageslichtzeiten und eine meist höhere Auftragslage erlauben längeres Arbeiten – und helfen, Überstundenzuschläge zu vermeiden.
  • Maschinenpersonal und Fahrer:
    Für Maschinenführer sind bis zu 4 Stunden Mehrarbeit pro Woche zulässig, für Kraftwagenfahrer und Beifahrer sogar bis zu 5 Stunden (§ 3 Nr. 2 BRTV-Bau).

Tarifliche Arbeitszeiten im Überblick

Winterarbeitszeit

  • Monate: Dezember, Januar, Februar, März
  • Montag–Donnerstag: 8 Stunden
  • Freitag: 6 Stunden
  • Wöchentliche Arbeitszeit: 38 Stunden

Sommerarbeitszeit

  • Monate: April bis November
  • Montag–Donnerstag: 8,5 Stunden
  • Freitag: 7 Stunden
  • Wöchentliche Arbeitszeit: 41 Stunden

Jahresarbeitszeit

Aus diesen Vorgaben ergibt sich eine Jahresarbeitszeit von durchschnittlich ca. 2.080 Stunden
(≈ 40 Stunden/Woche; leichte Abweichungen je nach Feiertagen und betrieblicher Planung).

Höchstarbeitszeit, Überstunden und Arbeitszeitausgleich

  • Die gesetzliche Höchstarbeitszeit nach Arbeitszeitgesetz beträgt grundsätzlich 8 Stunden pro Tag und darf auf bis zu 10 Stunden verlängert werden, wenn innerhalb von sechs Kalendermonaten oder 24 Wochen im Durchschnitt wieder 8 Stunden erreicht werden.
  • Überstunden müssen in der Regel mit 25 % Zuschlag vergütet werden.
  • Tariflich besteht die Möglichkeit eines zweiwöchigen Arbeitszeitausgleichs: Werden Mehrarbeitsstunden innerhalb von 2 Wochen an anderen Werktagen ausgeglichen, entfällt der Zuschlag.

→ Diese Variante wird in der Praxis aber selten genutzt, weil sie den Baustellenablauf oft nicht abbildet.

Beispiel für einen zweiwöchigen Arbeitszeitausgleich:

Sommer (April bis November):

  Montag Dienstag Mittwoch Donnerstag Freitag Summe

Woche 1

9,50 h

9,50 h

9,50 h

9,50 h

6,00 h

44,00 h

Woche 2

9,50 h

9,50 h

9,50 h

9,50 h

38,00 h

Winter  (Dezember bis März):

Montag Dienstag Mittwoch Donnerstag Freitag Summe

Woche 1

8,50 h

8,50 h

8,50 h

8,50 h

8,00 h

42,00 h

Woche 2

8,50 h

8,50 h

8,50 h

8,50 h

38,00 h

Praxisbeispiele für die Steuerung von Arbeitszeiten

Beispiel 1 (Schlechtwetter):
Vom 7.–11. Dezember ist auf einer Baustelle wetterbedingt kein Arbeiten möglich. Es werden Schlechtwettertage mit der tariflich vorgesehenen Winterarbeitszeit erfasst.

Beispiel 2 (Projektabschluss):
In der darauffolgenden Woche wird die Baustelle fertiggestellt. Die Belegschaft leistet Überstunden, die wahlweise ausgezahlt oder als Zeitguthaben angespart werden können.

Fazit

Die Arbeitszeitregelung im Bau bietet mehr Möglichkeiten, als viele Betriebe nutzen. Wer die tariflichen Sommer- und Winterzeiten kennt und individuelle Modelle rechtssicher einsetzt, kann Überstundenzuschläge sparen, Aufträge flexibler steuern und Fördermittel korrekt abrechnen.
Ein sauber dokumentiertes System schützt zudem vor Rückforderungen von Saison-KuG durch die Agentur für Arbeit und erleichtert die betriebliche Planung.

Quellen

Bundesrahmentarifvertrag für das Baugewerbe (BRTV-Bau), Stand 2014, § 3 Arbeitszeit (boeckler.de, PDF)

SOKA-BAU – Informationen zu Arbeitszeitregelungen im Baugewerbe

SOKA-BAU – Insolvenzsicherung von Arbeitszeitguthaben (SIKOflex)

Haufe Fachportal – Lohnabrechnung im Baugewerbe: Arbeitszeit nach BRTV

Arbeitszeitgesetz (ArbZG), §§ 3 und 16 – Bundesministerium für Arbeit und Soziales

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
ERP & Finance

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern

Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.

5 Min. Lesezeit

Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.

Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.

Am 1. Januar 2026, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2022. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.

Von der Regelverjährung abweichende Fristen

Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:

30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten

10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)

5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen

1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)

6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)

Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.

Gerichtlicher Mahnbescheid hemmt Verjährung

Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.

Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2022, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.

Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2025 beim Mahngericht eingeht.

Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.

Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.

Einfache Mahnungen haben keine verjährungshemmende Wirkung

Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.

Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.

TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen

Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.

Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
Führung ohne Schablone: So funktioniert situatives Leadership in der Praxis
Insights

Führung ohne Schablone: So funktioniert situatives Leadership in der Praxis

Ein starres Führungsverhalten, das keine Unterschiede zwischen Person A, B oder C macht, lässt Mitarbeitende schnell zu stromlinienförmigen Marionetten werden. Denn auch wenn sich Führungsstile in der Theorie klar kategorisieren lassen, zeigt der Arbeitsalltag: Kein einziger Ansatz funktioniert in jeder Situation. Menschen bringen unterschiedliche berufliche Erfahrungen, Persönlichkeiten und Bedürfnisse mit − Führung nach Schema F greift hier zu kurz.

5 Min. Lesezeit

Ein starres Führungsverhalten, das keine Unterschiede zwischen Person A, B oder C macht, lässt Mitarbeitende schnell zu stromlinienförmigen Marionetten werden. Denn auch wenn sich Führungsstile in der Theorie klar kategorisieren lassen, zeigt der Arbeitsalltag: Kein einziger Ansatz funktioniert in jeder Situation. Menschen bringen unterschiedliche berufliche Erfahrungen, Persönlichkeiten und Bedürfnisse mit − Führung nach Schema F greift hier zu kurz.

Genau an diesem Punkt setzt das Konzept des situativen Führens an. Statt starrer Regeln steht die Anpassung des Führungsverhaltens an den individuellen Kontext im Fokus – orientiert an Person, Situation und Umfeld.

Wer als Führungskraft ohne Scheuklappen handeln will, weiß: Ein neuer Teamkollege braucht eher klare Orientierung, während langjährige Mitarbeitende sich Freiraum zur Gestaltung wünschen. Ein eingespieltes, eigenverantwortliches Team wird durch Micromanagement ausgebremst – ein Team in der Krise dagegen braucht stärkere Führung. „Kommt Zeit, kommt Rat“ ist hier mehr als ein Sprichwort: Entscheidend ist die Fähigkeit, den richtigen Stil zur richtigen Zeit zu wählen.

Im folgenden Beitrag klären wir, was genau hinter dem situativen Führungsstil steckt und wie er sich im Reifegradmodell von Paul Hersey und Ken Blanchard abbildet. Anhand realistischer Beispiele zeigen wir, wann situative Führung funktioniert – und wo sie an ihre Grenzen kommt. Abschließend betrachten wir, wie Unternehmen das Modell wirksam in der Führungskräfteentwicklung verankern können.

Eine Definition des situativen Führungsstils

Im Kern basiert dieser Führungsansatz auf einer Erkenntnis, die schon vor mehr als 50 Jahren formuliert wurde: Der passende Führungsstil hängt vom Entwicklungsstand der Mitarbeitenden ab – also von Erfahrung, Kompetenz und Motivation. Situatives Führen ist deshalb kein eigener, abgeschlossener Stil, sondern ein flexibler Rahmen, der sich immer an der jeweiligen Situation orientiert.

Dabei spielen vier Grundprinzipien eine zentrale Rolle:

Adaptivität:

Was in einer Situation funktioniert, kann in einer anderen scheitern. Situative Führung verlangt Flexibilität – statt eine feste Schablone auf alle Mitarbeitenden zu legen.

Individuelle Bedürfnisse:

Jede Person bringt unterschiedliche Stärken, Lernwege und Herausforderungen mit. Gute Führung bedeutet, diese zu erkennen und die eigene Kommunikation, Unterstützung und Entscheidungslogik darauf abzustimmen.

Kontextsensitivität:

Ob Einarbeitung, Routinebetrieb, Krisenmodus oder Innovationsphase – der Kontext bestimmt, ob Führung eher anleitet, begleitet oder loslässt.

Nichts ist in Stein gemeißelt:

Situatives Führen ist ein Prozess aus Reflexion und Neujustierung – im Dialog mit sich selbst und dem Team. Wer auf diesem Weg führt, braucht Selbstbewusstsein, Lernbereitschaft und die Fähigkeit zur ehrlichen Selbstkritik.
Das Reifegradmodell nach Hersey und Blanchard

Bereits 1969 legten Paul Hersey und Ken Blanchard die theoretische Grundlage für das Modell des situativen Führens. Ihr zentrales Prinzip: Der Führungserfolg hängt davon ab, wie gut sich der Führungs-stil an den Reifegrad der Mitarbeitenden anpasst.

Dazu definierten sie vier Reifegrade, die aus zwei Faktoren entstehen: Fähigkeit (fachliche Kompetenz) und Wille (Motivation bzw . Eigenverantwortung):

Reifegrad 1: nicht fähig und nicht willig

Reifegrad 2: nicht fähig, aber willig

Reifegrad 3: fähig, aber nicht willig

Reifegrad 4: fähig und willig

Darauf aufbauend entwickelten sie vier passende Führungsstile, die je nach Entwicklungsstand des :der Mitarbeitenden eingesetzt werden sollen:

Telling (Dirigieren):

Bei Reifegrad 1 dominiert ein klarer, direktiver Führungsstil: konkrete Anweisungen, enge Kontrolle, klare Zielvorgaben.

Selling (Überzeugen):

Bei Reifegrad 2 werden Aufgaben weiterhin vorgegeben, aber mit mehr Erklärung, Einbindung und Motivation. Ziel: Verständnis schaffen und Selbstvertrauen aufbauen.

Participating (Teilhaben):

Bei Reifegrad 3 rückt die gemeinsame Entscheidungsfindung in den Vordergrund. Führung moderiert, statt zu steuern – Mitarbeitende werden aktiv beteiligt.

Delegating (Delegieren):

Bei Reifegrad 4 können Aufgaben nahezu vollständig übergeben werden. Hohe Fachlichkeit + hohe Motivation = maximale Eigenverantwortung.

Das Modell zeigt deutlich: Ein „One-Size-Fits-All“-Führungsstil funktioniert nicht.

Beispiele für situatives Führen

Um das Modell greifbarer zu machen, schauen wir uns zwei Praxisbeispiele an, die zeigen, wie situative Führung in unterschiedlichen Kontexten angewendet werden kann – und warum ein einheitlicher Führungsstil dabei schnell an Grenzen stößt.

Beispiel 1: Vertriebsteam mit gemischtem Erfahrungsstand

Bei der NovaSales GmbH leitet Marcel von Hoffmann ein kleines Vertriebsteam. Es besteht aus Felix Bender, der erst vor Kurzem gestartet ist, und Zara Weigand, einer sehr erfahrenen Top-Performerin mit eindrucksvoller Erfolgsbilanz.

Felix (Reifegrad 1–2)

Felix ist motiviert, aber noch wenig erfahren. Marcel reagiert darauf mit klaren Anweisungen, enger Begleitung und regelmäßigen Feedbackschleifen – also Telling. Er erklärt nicht nur was zu tun ist, sondern auch warum, um Sicherheit und Verständnis zu schaffen.

Zara (Reifegrad 4)

Zara hingegen braucht keine Schritt-für-Schritt-Begleitung. Sie kennt Kund:innen, Produkte und Prozesse und arbeitet hoch eigenverantwortlich. Marcel wechselt in den Delegating-Modus: Er gibt Ziele vor, überlässt ihr aber die Umsetzung. Ergebnis: Sie bekommt Wirksamkeit, er spart Steuerungsaufwand.

Eine einzelne Führungslogik würde hier scheitern.

Zara wäre durch Mikromanagement ausgebremst – Felix wäre mit kompletter Freiheit überfordert.

Beispiel 2: Situative Führung im Krisenmoment

Beim Beratungsunternehmen Schroeder & Partner Consulting kündigt ein wichtiger Großkunde. Das Team ist jung, grundsätzlich kompetent, aber spürbar verunsichert. Der Druck ist hoch, die Atmosphäre angespannt.

Geschäftsführerin Heidi Brunner nutzt zunächst den Selling-Ansatz:

Sie erklärt offen die Lage, nimmt Ängste ernst und zeigt gleichzeitig klar auf, warum die geplanten Maßnahmen sinnvoll und machbar sind. So aktiviert sie Engagement statt Schockstarre.

Sobald erste Fortschritte sichtbar werden, wechselt sie in den Participating-Modus:

Sie holt das Team stärker in Entscheidungen, organisiert Workshops und ermöglicht echte Mitgestaltung. Das fördert Selbstorganisation und stärkt das Vertrauen in die eigene Problemlösefähigkeit.

Was man daran gut sieht:

Situatives Führen ist kein einmaliger Stil, sondern ein ständiger Wechsel zwischen Steuerung und Freiraum – abhängig vom Entwicklungsstand und der Situation.

Vorteile und Nachteile des situativen Führungsstils

Das situative Führungsmodell wirkt in der Theorie überzeugend – in der Praxis zeigt es jedoch sowohl klare Stärken als auch Herausforderungen. Ein Überblick:

✅ Vorteile

Maßgeschneiderte Unterstützung statt Einheitsführung

Mitarbeitende werden nicht über einen Kamm geschoren. Jede Person bekommt genau das Maß an Anleitung, Coaching oder Freiraum, das sie aktuell benötigt. Das steigert Motivation, Leistungsfähigkeit und Bindung – besonders bei unterschiedlichen Erfahrungslevels im Team.

Fördert Eigenverantwortung und Innovationskraft

Wo Führung nicht auf Kontrolle, sondern auf Entwicklung setzt, entsteht Raum für neue Ideen. Teams trauen sich, Dinge auszuprobieren, statt nur auszuführen. Das macht Organisationen schneller, kreativer und anpassungsfähiger.

Entwickelt auch Führungskräfte weiter

Situatives Führen ist kein Automatismus – es fordert aktives Zählen-lernen: beobachten, reflektieren, anpassen. Führungskräfte arbeiten dadurch automatisch an Selbstbewusstsein, Kommunikationsfähigkeit und emotionaler Intelligenz.

⚠️ Nachteile

Erhöhter Schulungs- und Coachingbedarf

Situatives Führen setzt voraus, dass Führungskräfte Entwicklungsstände richtig einschätzen – und wissen, wie man je nach Situation angemessen führt. Das lässt sich nicht „mal eben so“ aus dem Bauchgefühl erledigen.

Gefahr von Inkonsistenz und Missverständnissen

Wechselt ein:e Leader:in häufig den Führungsstil, ohne es transparent zu erklären, wirkt das schnell sprunghaft oder unfair. Besonders problematisch wird es, wenn Mitarbeitende sich im Reifegrad anders einschätzen als die Führungskraft.

Mehr Aufwand im Zeit- und Kommunikationsmanagement

Wer situativ führt, muss regelmäßig beobachten, einschätzen, Feedback geben, Ziele anpassen und Gespräche führen – das braucht Kapazität. In stressigen Phasen kann genau das zur ersten Sache werden, die „unter den Tisch fällt“.
Bewusste Führungskräfteentwicklung

Damit situatives Führen nicht nur eine schöne Theorie bleibt, braucht es gezielte Entwicklungsarbeit – sowohl auf individueller als auch auf organisationaler Ebene. Unternehmen, die das Modell wirklich verankern wollen, setzen auf drei zentrale Bausteine:

Trainings & Simulationen

Workshops, Rollenspiele oder Führungslabore helfen dabei, verschiedene Führungssituationen realitätsnah zu üben: vom Krisengespräch bis zur Delegation. So entsteht Sicherheit im Wechsel zwischen den vier Führ-Stilen.

Mentoring & Peer-Training

Erfahrene Führungskräfte geben Ein blicke in ihre Praxis, während Peer-Formate den Austausch auf Augen -höhe stärken. Das macht gelebte Führungskultur sichtbar – und nicht nur „absendbar“.

Cross-funktionale Zusammenarbeit als Praxistest

Teams mit unterschiedlichen Disziplinen, Hierarchien oder Aufgaben bieten die perfekte Lernumgebung. Denn wer situativ führen will, muss nicht nur Menschen verstehen – sondern auch Kontexte.

Fazit: Situativ führen = Auf Menschen reagieren, nicht auf starre Modelle

Situatives Führen zeigt – gute Führung ist kein Schema, sondern ein Prozess. Wer Mitarbeitende entwickeln will, führt nicht starr von oben, sondern passt sich bewusst an Fähigkeiten, Motivation und Rahmenbedingungen an.

Das Modell macht deutlich:

Führung ist kein statischer Status, sondern ein Wechselspiel.

Teams entwickeln sich – und Führung muss sich mitentwickeln.

Empowerment entsteht nicht durch Delegation allein, sondern durch gezielte Begleitung.

Situativ führen heißt also: wissen, wann klare Ansagen helfen – und wann Verantwortung stärken. Kurz: Führung wird wirksam, wenn sie sich bewegt.

Situativer Führungsstil – FAQ

Ist situatives Führen das gleiche wie adaptive Führung?

Nicht ganz. Situatives Führen orientiert sich primär am Reifegrad der Mitarbeitenden. Adaptive Führung bezieht zusätzlich externe Faktoren wie Marktveränderungen, Krisen oder Organisationsstrukturen mit ein.

Welcher Reifegrad kombiniert hohe Motivation mit wenig Erfahrung?

Das entspricht Reifegrad 2 im Hersey-Blanchard-Modell: „willig, aber (noch) nicht fähig“. Hier empfiehlt sich der „Selling“-Stil: erklären, überzeugen, aufbauen.

Ist situatives Führen wissenschaftlich belegt?

Die Grundidee ist plausibel, empirisch aber schwer messbar – insbesondere, weil der Reifegrad subjektiv bewertet wird. In der Praxis funktioniert das Modell vor allem als Orientierung, nicht als starre Wissenschaft.

Wann stößt situatives Führen an Grenzen?

Zum Beispiel bei sehr großen Teams, extrem hohen Arbeitslasten oder in Kulturen, die wenig Selbstorganisation zulassen. Ohne Feedbackkultur und Vertrauen bleibt das Modell Theorie.
Pflichtangaben in der E-Rechnung richtig umsetzen: Nützliche Hilfestellung von FeRD und KoSIT
ERP & Finance

Pflichtangaben in der E-Rechnung richtig umsetzen: Nützliche Hilfestellung von FeRD und KoSIT

Auch elektronische Rechnungen müssen alle im Umsatzsteuergesetz (UStG) festgelegten Pflichtangaben enthalten. Eine tabellarische Übersicht zeigt, in welchem Datenfeld der europäischen Norm EN 16931 die jeweiligen Angaben zu hinterlegen sind. Damit schaffen das Forum elektronische Rechnung Deutschland (FeRD) und die Koordinierungsstelle für IT-Standards (KoSIT) mehr Klarheit bei der Umsetzung gesetzlicher Vorgaben in der E-Rechnung.

5 Min. Lesezeit

Mit der fortschreitenden Digitalisierung der Rechnungsstellung stehen insbesondere kleine und mittlere Unternehmen (KMU) vor der Herausforderung, elektronische Rechnungen nicht nur effizient, sondern auch rechtskonform zu erstellen. Hier setzt die neue Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ an.

Was bietet die neue Publikation von FeRD und KoSIT?

E-Rechnungen unterliegen denselben strikten Anforderungen wie Papierrechnungen. Die gemeinsame Hilfestellung von FeRD und KoSIT besteht aus einer praxisorientierten Zuordnungstabelle, in der die Pflichtangaben gemäß UStG den entsprechenden Feldern der europäischen Norm für die elektronische Rechnung EN 16931 zugeordnet sind. So können Unternehmen und Softwareanbieter transparenter und sicherer arbeiten – und vermeiden Fehler, die steuerliche oder formale Konsequenzen haben können.

Besonders hilfreich für KMU

Gerade kleine und mittlere Unternehmen profitieren von der neuen Übersicht. Sie sorgt für Klarheit bei der Datenerfassung, unterstützt die Einhaltung umsatzsteuerrechtlicher Anforderungen und beugt formalen Fehlern vor.

Denn seit Beginn der E-Rechnungspflicht zählt für die steuerliche Anerkennung einer E-Rechnung ausschließlich der strukturierte XML-Datensatz. Das gilt auch für Formate wie ZUGFeRD, die zusätzlich eine von Menschen lesbare PDF–Komponente enthalten.

Fehlende oder fehlerhafte Angaben in der XML-Datei können dazu führen, dass Rechnungen steuerlich nicht anerkannt werden oder bereits vom Rechnungsempfänger direkt abgelehnt werden.

Die wichtigsten Pflichtangaben in einer E-Rechnung

Gemäß § 14 UStG und § 14a UStG müssen unter anderem folgende Angaben enthalten sein:

  • Vollständiger Name und Anschrift von Rechnungssteller und -empfängerin
  • Steuernummer oder Umsatzsteuer-ID des Ausstellers
  • Rechnungsdatum und fortlaufende Rechnungsnummer
  • Menge, Art und Beschreibung der gelieferten Waren oder Dienstleistungen
  • Leistungszeitpunkt (falls abweichend vom Rechnungsdatum)
  • Nettobetrag, Steuersatz und Umsatzsteuerbetrag

Mit Hilfe der neuen Tabelle können Unternehmen und Entwickler genau nachvollziehen, in welchem Datenfeld der EN 16931 jede dieser Angaben zu erfassen ist. Dies reduziert Fehlinterpretationen.

Teil eines größeren Projekts

Die Veröffentlichung bildet den Auftakt zu einer Reihe weiterer Leitfäden von FeRD und KoSIT. Ziel ist es, die Standards für elektronische Rechnungen weiter zu harmonisieren und branchenübergreifend verständlich zu gestalten.

Kostenloser Download

Die Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ steht kostenfrei zum Download bereit:

FeRD – Forum elektronische Rechnung Deutschland

KoSIT – Koordinierungsstelle für IT-Standards

Fazit: Mehr Transparenz und Rechtssicherheit für die E-Rechnung

Mit ihrer neuen Hilfestellung schaffen FeRD und KoSIT mehr Transparenz und Orientierung in der E-Rechnungswelt. Die Publikation unterstützt Unternehmen und Softwareentwickler dabei, Pflichtangaben in E-Rechnungen gesetzeskonform, normgerecht und nachvollziehbar umzusetzen. Somit ist sie ein wertvolles Nachschlagewerk für alle, die E-Rechnungen erstellen oder entsprechende Software entwickeln.

Empfehlungen von der Redaktion
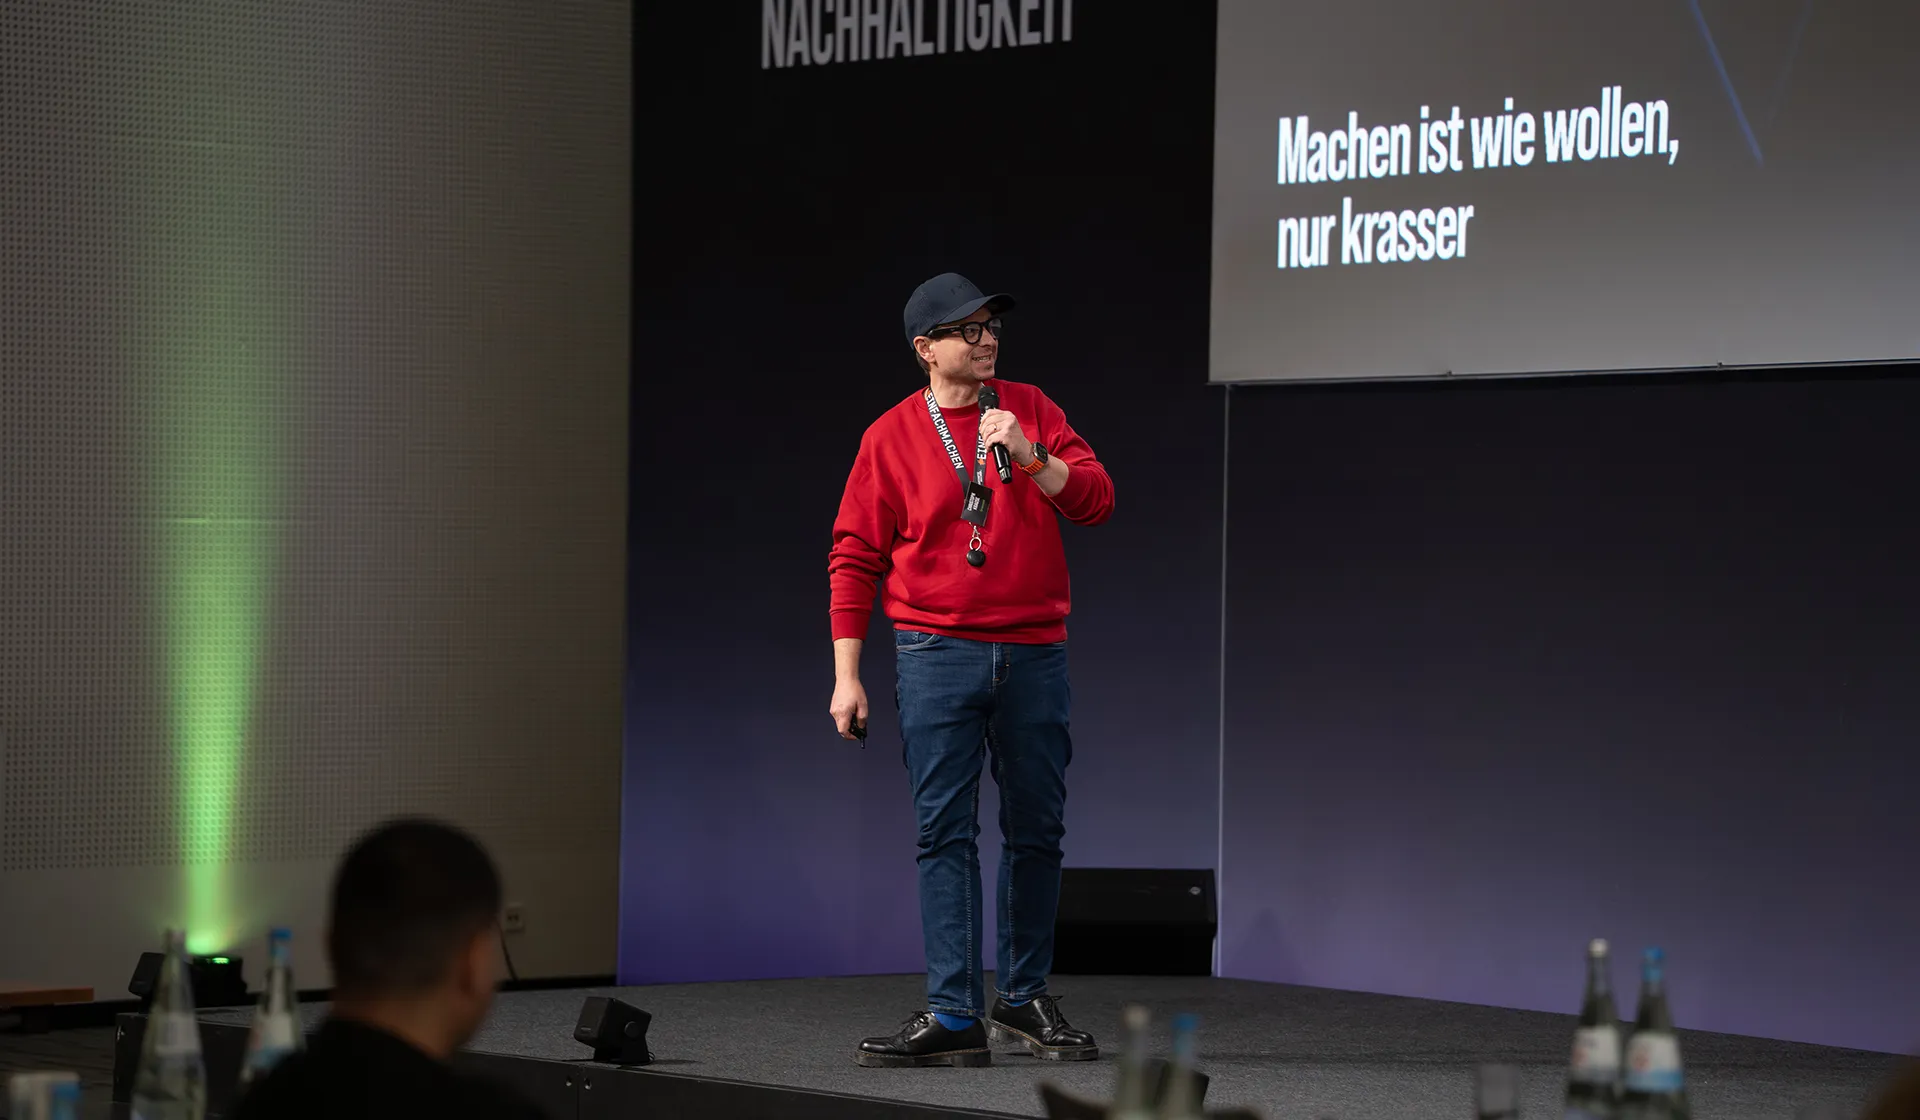
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Branchen

KI im Bauhandwerk: Machen ist wie wollen, nur krasser

Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.

5 Min. Lesezeit

Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung

Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.

Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen

Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.

Warum KI-Projekte oft scheitern

78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.

Kompetenzen neu denken: Hackathons als Brückenbauer

Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.

Praxisbeispiele: KI, die wirklich hilft

  • Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
  • KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
  • KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
  • 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.

Mensch und Maschine: Zusammenarbeit auf Augenhöhe

KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.

Herausforderungen und Learnings

Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.

Fazit: Mehr Machen, weniger Wollen

Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
HR & Payroll

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick

Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.

5 Min. Lesezeit

Lohnsteuerjahresausgleich

Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.

⇒ Frist: bis zum 28. Februar des Folgejahres

Elektronische Lohnsteuerbescheinigung

Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.

⇒ Frist: bis zum 28. Februar des Folgejahres

Jahresmeldung an die Sozialversicherung

Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.

⇒ Frist: bis zum 15. Februar des Folgejahres

Unfallversicherung: UV-Jahresmeldung und Lohnnachweis

Für die Unfallversicherung sind zwei Meldungen notwendig:

  • UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
    Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet.
  • Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
    Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.

⇒ Meldefrist: bis zum 16. Februar des Folgejahres

Weitere Arbeiten zum Jahreswechsel

  • Resturlaub prüfen:
    Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
    ⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres
  • Abstimmung und Abschluss der Lohnkonten:
    Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
    ⇒ Frist: bis zum 31. Dezember des aktuellen Jahres
  • Betriebliche Altersvorsorge:
    Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
    ⇒ Frist: bis zum 28. Februar des Folgejahres

Fazit

Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Branchen

Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen

Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.

5 Min. Lesezeit

Online-Schulung oder Web-Seminar – was genau ist der Unterschied?

Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.

Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.

Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“

Was bedeutet das konkret für die Teilnehmenden?

Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“

Gibt es auch eine Lernzielkontrolle?

Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“

Muss man erst alles richtig beantworten, bevor es weitergeht?

Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“

Gibt es eine Betreuung durch Experten?

Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“

Für wen eignen sich die Online-Schulungen besonders?

Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“

Welche Online-Schulungen bieten Sie aktuell an?

Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:

  • mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
  • wie der Kalkulationslohn zur Preisfindung ermittelt wird,
  • welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.

Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“

Und welche Schulungen folgen?

Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“

Warum gleich 15 Einheiten?

Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“

Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?

Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“

Fazit:

Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.

Cloud-Technologie vs. lokale IT-Systeme: Wo sind Ihre Daten sicherer?
Digitalisierung & KI

Cloud-Technologie vs. lokale IT-Systeme: Wo sind Ihre Daten sicherer?

Die Frage, ob Cloud-Systeme sicherer als lokale Server sind, lässt sich nicht pauschal beantworten. Vielmehr hängt es von zahlreichen Faktoren ab – von der Vertrauenswürdigkeit des Anbieters über die Implementierung bis hin zur laufenden Wartung. Im Folgenden zeigen wir Ihnen die zentralen Aspekte, um eine fundierte Entscheidung zu treffen.

5 Min. Lesezeit

Warum Cloud-Anbieter oft höhere Sicherheit bieten

Cloud-Anbieter investieren enorme Ressourcen in Sicherheitsmaßnahmen – weit mehr, als die meisten mittelständischen Unternehmen allein aufbringen könnten. Sie setzen auf modernste Verschlüsselungstechnologien, mehrstufige Zugriffskontrollen und eine kontinuierliche Systemüberwachung. Ein eigener Stab an Sicherheitsexperten kümmert sich ausschließlich um den Schutz der Kundendaten.

Zusätzlich sorgen regelmäßige Sicherheitsupdates und Patches dafür, dass bekannte Schwachstellen schnell geschlossen werden. Während in lokalen Systemen Updates manchmal verzögert eingespielt werden, geschieht dies in professionellen Cloud-Umgebungen automatisiert und zuverlässig.

Zertifizierte Sicherheit: Standards und Audits

Ein weiterer Vorteil: Seriöse Cloud-Anbieter müssen strenge Vorgaben erfüllen und lassen sich regelmäßig prüfen. Dazu gehören unter anderem:

  • ISO 27001 – internationaler Standard für Informationssicherheits-Managementsysteme
  • BSI C5 – der deutsche Anforderungskatalog des Bundesamts für Sicherheit in der Informationstechnik speziell für Cloud-Dienstleister
  • GDPR/DSGVO-Konformität – Sicherstellung des Datenschutzes nach europäischem Recht
  • Diese Zertifizierungen garantieren, dass die Systeme nicht nur technisch, sondern auch organisatorisch höchsten Anforderungen entsprechen.

Redundanz und Ausfallsicherheit

Während ein lokaler Server bei einem Hardwaredefekt schnell zum Problem wird, speichern Cloud-Anbieter Daten mehrfach und an verschiedenen Standorten. Diese Redundanz sorgt dafür, dass selbst im Fall eines Ausfalls die Daten weiterhin verfügbar bleiben. Moderne Cloud-Infrastrukturen bieten zudem Notfallpläne und automatische Umschaltungen auf Ersatzsysteme – ein Sicherheitsniveau, das lokal nur mit hohem Aufwand erreichbar wäre.

Cloud-Sicherheit durch konsequente Prozesse

Ein großer Teil der Sicherheit ergibt sich nicht allein aus der Technik, sondern aus den Prozessen:

  • Rund-um-die-Uhr-Monitoring durch spezialisierte Sicherheitsteams
  • Automatisierte Erkennung und Abwehr von Angriffen in Echtzeit
  • Zugriffsmanagement, das genau regelt, wer welche Daten sehen und bearbeiten darf
  • Transparenz durch regelmäßige Audits und Berichte

Diese Maßnahmen sind in professionellen Cloud-Umgebungen Standard und reduzieren das Risiko von Datenlecks oder Angriffen erheblich.

Fazit: Cloud-Server sind meist sicherer als lokale Systeme

Lokale Server bieten zwar die volle Kontrolle, erfordern aber gleichzeitig hohes Fachwissen und ständige Pflege, um auf dem gleichen Sicherheitsniveau zu bleiben wie moderne Cloud-Dienste. Für die meisten Unternehmen ist es nahezu unmöglich, diese Standards dauerhaft in Eigenregie sicherzustellen.

Cloud-Anbieter hingegen kombinieren Technologie, Expertise, Redundanz und zertifizierte Prozesse – und können dadurch ein Sicherheitsniveau garantieren, das lokale Systeme oft nicht erreichen.

Das bleibt im Kopf: Professionelle Cloud-Server sind in aller Regel sicherer als lokale IT-Systeme – vorausgesetzt, sie werden verantwortungsvoll genutzt und richtig konfiguriert.

Betriebssystem-Update: So bleibt Ihr Windows fit für die Zukunft
Digitalisierung & KI

Betriebssystem-Update: So bleibt Ihr Windows fit für die Zukunft

Der Support für ältere Windows-Versionen wie Windows 7 oder Windows Server 2008 ist bereits im Januar 2020 ausgelaufen. Spätestens seitdem zeigt sich: Unternehmen, die rechtzeitig auf aktuelle Betriebssysteme umgestiegen sind, profitieren von mehr IT-Sicherheit, Stabilität und Kompatibilität. Auch heute gilt: Mit Blick auf das Supportende von Windows 10 im Oktober 2025 sollten Betriebe frühzeitig handeln und rechtzeitig planen. Dieser Artikel fasst zusammen, warum aktuelle Betriebssysteme entscheidend sind, wie Sie Ihr System prüfen können und welche Rolle Ihr Software-Anbieter dabei spielt.

5 Min. Lesezeit

Warum aktuelle Betriebssysteme so wichtig sind

Eine aktualisierte Software trägt maßgeblich zur IT-Sicherheit bei und hilft Unternehmen, wettbewerbsfähig zu bleiben. Vernachlässigte Updates führen hingegen schnell zu Sicherheitslücken. Wer denkt „es läuft ja alles“, geht ein hohes Risiko ein. Ohne Sicherheitsupdates steigt die Wahrscheinlichkeit für Hackerangriffe und Datenverluste deutlich.

Darüber hinaus ist es wichtig, nicht nur das Betriebssystem, sondern auch die eingesetzten Anwendungen im Blick zu behalten. Ein Windows-Update allein reicht nicht aus, wenn beispielsweise ein Browser oder Fachprogramm schon seit Jahren keine Updates mehr erhält.

Windows-Version prüfen – so geht’s

Ob Sie noch ein veraltetes Betriebssystem nutzen, können Sie leicht herausfinden:

  • Klicken Sie mit der rechten Maustaste auf „Arbeitsplatz“ oder „Dieser PC“.
  • Wählen Sie „Eigenschaften“.
  • Dort sehen Sie die aktuelle Version Ihres Systems.

So lässt sich schnell feststellen, ob Handlungsbedarf besteht.

Was Software-Anbieter jetzt beachten sollten

Auch Ihr Software-Anbieter ist verpflichtet, Betriebssysteme regelmäßig zu prüfen und anzupassen. Besonders im Zusammenhang mit gesetzlichen Anforderungen – wie der elektronischen Übermittlung von Steuer- und Lohndaten über ELSTER – spielt das eine Rolle.

Sobald Microsoft den Support für eine Betriebssystemversion einstellt, passen auch wichtige Schnittstellen wie die ELSTER-Programmbibliothek (ERiC) ihre Anforderungen an. Das bedeutet: Mit dem nächsten Update könnte Ihre aktuelle Software-Version auf einem veralteten Betriebssystem nicht mehr lauffähig sein.

Daher sollten Software-Anbieter ihre Kunden frühzeitig informieren und beim Umstieg aktiv unterstützen – von der Auswahl bis zur Installation des neuen Systems.

Vorteile von Cloud-Lösungen und automatischen Updates

Wer mit Cloud-Lösungen arbeitet, muss sich um viele dieser technischen Details weniger kümmern. Im Rechenzentrum des Anbieters erfolgen Updates und Anpassungen automatisch. Das bedeutet:

  • Höhere Datensicherheit
  • Weniger Investitionen in eigene IT-Infrastruktur
  • Entlastung durch zentralen Support

Für viele Unternehmen ist die Cloud daher eine zukunftssichere Option, um Software und Betriebssysteme automatisch aktuell zu halten.

Fazit: Zukunftssicher bleiben

Der Blick zurück auf Windows 7 zeigt: Wer den Umstieg verschleppt, riskiert Sicherheitslücken, Softwareprobleme und rechtliche Schwierigkeiten. Unternehmen sollten deshalb proaktiv prüfen, welche Betriebssysteme im Einsatz sind, und rechtzeitig mit dem Software-Anbieter einen Wechsel vorbereiten.

So bleibt die IT nicht nur sicher und funktionsfähig, sondern auch zukunftsfähig – gerade mit Blick auf das nächste große Supportende von Windows 10 im Jahr 2025.

Weiterbildung im Handwerk: Wissen als Wettbewerbsvorteil nutzen
Branchen

Weiterbildung im Handwerk: Wissen als Wettbewerbsvorteil nutzen

Lebenslanges Lernen ist mehr als ein Schlagwort – es ist längst eine Notwendigkeit. Gerade im Handwerk wird Weiterbildung immer wichtiger, um Fachkräfte zu halten, Prozesse effizienter zu gestalten und langfristig wettbewerbsfähig zu bleiben. Doch während größere Unternehmen schon stärker auf Qualifizierung setzen, bleibt im Handwerk noch viel Potenzial ungenutzt.

5 Min. Lesezeit

Strategie gegen Fachkräftemangel

Bereits 2008 zeigte eine Studie des Deutschen Instituts für Wirtschaftsforschung (DIW), dass fehlende Weiterbildung die deutsche Wirtschaft jährlich Milliarden kostet. Seither hat sich zwar einiges getan, doch insbesondere im Handwerk sind die Möglichkeiten noch nicht ausgeschöpft.

Aktuelle Befragungen belegen: Fast alle Unternehmen sehen in Weiterbildung ein zentrales Mittel, um dem Fachkräftemangel zu begegnen. Dennoch scheitert es in der Praxis häufig an fehlender Zeit, begrenzten Budgets oder nicht passenden Angeboten für kleine Betriebe.

Typische Hürden: Keine Zeit, kein Geld, keine Angebote

Besonders kleine Handwerksbetriebe mit fünf bis zehn Mitarbeitenden haben es schwer, Mitarbeiter für ein oder zwei Tage aus dem Betrieb herauszulösen. Bei voller Auftragslage fehlt das Personal, bei schwächerer Auslastung das Budget.

Hinzu kommt, dass klassische Weiterbildungsangebote oft nicht auf die Realität kleiner Betriebe zugeschnitten sind. Was gebraucht wird, sind flexible Formate, die sich einfach in den Arbeitsalltag integrieren lassen.

Wissen muss praxisnah aufbereitet sein

Gerade in Märkten mit hohem Preis- und Wettbewerbsdruck kann Know-how den entscheidenden Unterschied machen. Ob Kalkulation, betriebswirtschaftliche Grundlagen oder IT-Kenntnisse – wer hier besser aufgestellt ist, arbeitet effizienter, reduziert Fehler und minimiert betriebliche Risiken.

Beispiel: Wer die Grundlagen einer soliden Kalkulation beherrscht und die wichtigsten Kennzahlen im Blick hat, senkt die Gefahr von Fehlentscheidungen und stärkt die Stabilität des Betriebs – auch im kleinsten Handwerksunternehmen.

Neue Formate: Weiterbildung im digitalen Raum

Um Weiterbildung auch für kleine Betriebe attraktiv zu machen, setzen viele Anbieter inzwischen auf digitale Lernformate wie Web-Seminare oder Online-Schulungen. Die Vorteile liegen auf der Hand:

  • keine Anfahrtswege
  • geringere Kosten
  • flexible Teilnahme vom Büro, von der Baustelle oder sogar von zu Hause
  • aktuelles Fachwissen zu relevanten Themen

So wird Weiterbildung machbar – auch bei vollen Auftragsbüchern.

Weiterbildung strategisch denken

Wer Weiterbildung gezielt plant, gewinnt doppelt: Zum einen profitieren die Mitarbeitenden vom zusätzlichen Know-how, zum anderen entwickelt sich eine systematische Lernkultur im Betrieb.

Statt einzelner Seminare entsteht eine Weiterbildungsstrategie, die den Betrieb langfristig stärkt. Frühzeitig in Wissen zu investieren, ist deshalb eine der wirksamsten Maßnahmen, um die Wettbewerbsfähigkeit im Handwerk nachhaltig zu sichern.

Fazit

Weiterbildung ist kein Luxus, sondern eine Notwendigkeit – gerade für Handwerksbetriebe. Wer in Wissen investiert, verbessert nicht nur seine Prozesse, sondern auch seine Attraktivität als Arbeitgeber. Nutzen Sie die Chance, die eigenen Mitarbeitenden gezielt zu fördern, und verschaffen Sie sich damit einen klaren Wettbewerbsvorteil.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Branchen

KI im Bauhandwerk: Machen ist wie wollen, nur krasser

Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.

5 Min. Lesezeit

Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung

Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.

Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen

Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.

Warum KI-Projekte oft scheitern

78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.

Kompetenzen neu denken: Hackathons als Brückenbauer

Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.

Praxisbeispiele: KI, die wirklich hilft

  • Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
  • KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
  • KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
  • 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.

Mensch und Maschine: Zusammenarbeit auf Augenhöhe

KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.

Herausforderungen und Learnings

Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.

Fazit: Mehr Machen, weniger Wollen

Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
HR & Payroll

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick

Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.

5 Min. Lesezeit

Lohnsteuerjahresausgleich

Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.

⇒ Frist: bis zum 28. Februar des Folgejahres

Elektronische Lohnsteuerbescheinigung

Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.

⇒ Frist: bis zum 28. Februar des Folgejahres

Jahresmeldung an die Sozialversicherung

Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.

⇒ Frist: bis zum 15. Februar des Folgejahres

Unfallversicherung: UV-Jahresmeldung und Lohnnachweis

Für die Unfallversicherung sind zwei Meldungen notwendig:

  • UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
    Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet.
  • Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
    Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.

⇒ Meldefrist: bis zum 16. Februar des Folgejahres

Weitere Arbeiten zum Jahreswechsel

  • Resturlaub prüfen:
    Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
    ⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres
  • Abstimmung und Abschluss der Lohnkonten:
    Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
    ⇒ Frist: bis zum 31. Dezember des aktuellen Jahres
  • Betriebliche Altersvorsorge:
    Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
    ⇒ Frist: bis zum 28. Februar des Folgejahres

Fazit

Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.

Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Branchen

Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen

Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.

5 Min. Lesezeit

Online-Schulung oder Web-Seminar – was genau ist der Unterschied?

Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.

Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.

Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“

Was bedeutet das konkret für die Teilnehmenden?

Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“

Gibt es auch eine Lernzielkontrolle?

Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“

Muss man erst alles richtig beantworten, bevor es weitergeht?

Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“

Gibt es eine Betreuung durch Experten?

Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“

Für wen eignen sich die Online-Schulungen besonders?

Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“

Welche Online-Schulungen bieten Sie aktuell an?

Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:

  • mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
  • wie der Kalkulationslohn zur Preisfindung ermittelt wird,
  • welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.

Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“

Und welche Schulungen folgen?

Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“

Warum gleich 15 Einheiten?

Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“

Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?

Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“

Fazit:

Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.