Blog

FLOW

Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.

Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.
10 Kriterien für GoBD-konforme Software
ERP & Finance

10 Kriterien für GoBD-konforme Software

Welche Anforderungen stellen die GoBD an die Unternehmenssoftware? Dieser Beitrag stellt die wesentlichen Regelungen der GoBD vor und führt in einer Checkliste die zehn wichtigsten Kriterien für GoBD-konforme Software auf.

5 Min. Lesezeit

Seit 2015 sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) in Kraft. Die GoBD gelten für alle Unternehmen, unabhängig von ihrer Größe oder Rechtsform, einschließlich Kleinunternehmen, Freiberufler und Selbständige.

Regelungsbereiche der GoBD

Allgemeine Anforderungen

Hierzu gehören die Nachvollziehbarkeit und Nachprüfbarkeit der Buchhaltung sowie Wahrheit, Klarheit, Richtigkeit, Ordnung, Vollständigkeit und Unveränderbarkeit der Aufzeichnungen und Belege.

Belegsicherung und -archivierung

Dazu gehören ersetzendes Scannen, revisionssichere Archivierung, die Zuordnung der Belege zum Buchungssatz und die Erfassung von Geschäftsvorfällen.

Sichere Aufbewahrung der Belege

Sichere (digitale) Aufbewahrung meint die Unverlierbarkeit von Informationen. Außerdem müssen die Informationen so gespeichert werden, dass die maschinelle Auswertbarkeit und der Datenzugriff der Finanzbehörde gewährleistet sind.

Verfahrensdokumentation und internes Kontrollsystem

Die GoBD fordern die Nachvollziehbarkeit von Buchungen und steuerlichen Sachverhalten. Um diese Anforderung zu erfüllen, dokumentieren Unternehmen ihre Prozesse in einer detaillierten Verfahrensdokumentation.

Ein weiterer wesentlicher Bestandteil der Compliance ist das interne Kontrollsystem (IKS). Dieses sieht unter anderem eine Funktionstrennung vor, die häufig durch das Vier-Augen-Prinzip umgesetzt wird.

Sowohl die Verfahrensdokumentation als auch das IKS sind als „lebende Dokumente“ zu betrachten. Dies bedeutet:

  • Sie werden bei Änderungen in den Prozessen oder Strukturen kontinuierlich aktualisiert.
  • Neue Versionen werden in einem Dokumentenmanagementsystem (DMS) versioniert abgelegt.
  • Die Dokumentation kann aus mehreren zusammenhängenden Einzeldokumenten bestehen, um eine flexible und modulare Struktur zu ermöglichen.

10 Kriterien für GoBD-konforme Software

Bei der Auswahl Ihrer Buchhaltungssoftware oder Ihres ERP-Systems sollten Sie die folgenden zehn Punkte beachten.

1. Beleg-Upload

Die GoBD fordern die digitale Integration elektronischer Belege in die Buchführung. Trotz fortschreitender Digitalisierung werden viele Dokumente immer noch in Papierform erstellt. Daher sind einfache und zeitsparende Methoden zum Hochladen von Belegen unerlässlich.

  • Vom Scanner: Können Sie die Belegordner in Ihrer Software mit dem Scan-Ordner synchronisieren? Oder können Sie gescannte Belege mit einer Scan-to-Mail-Funktion direkt per E-Mail an die Software senden?
  • Vom Computer: Lassen sich Lieferantenrechnungen, die Sie per E-Mail erhalten, per Ordnersynchronisation oder E-Mail an Ihre Software übermitteln?
  • Vom Smartphone oder Tablet: Lassen sich mobil gescannte oder abfotografiere Belege per App direkt in Ihre Software übertragen?

Beim Upload sollten die Belege direkt am passenden Ort abgelegt werden: Eingangsrechnungen im Rechnungseingang, Kassenbelege im Kassenbuch etc. Der schnelle Upload erleichtert die zeitgerechte Erfassung, insbesondere von Kassen. Außerdem ist er ein wesentlicher Bestandteil der Belegsicherung.

2. Belegzuordnung

In der Buchhaltungssoftware muss jeder Beleg mit dem entsprechenden Geschäftsvorfall verknüpft werden. Dies sollte automatisiert geschehen, am besten beim Buchen des Belegs. Damit erfüllen Sie die Anforderungen der Nachvollziehbarkeit und Nachprüfbarkeit.

3. DMS

Ein Dokumentenmanagementsystem (DMS) ist für eine GoBD-konforme Belegarchivierung unerlässlich. Idealerweise sollte das DMS in die Buchhaltungssoftware integriert sein, um maximale Effizienz und Compliance zu gewährleisten.

  • Ein integriertes DMS sichert nicht nur E-Mails, Gesprächsnotizen und ergänzende Dokumente, die Geschäftsvorfälle genauer erklären, sondern ermöglicht auch die direkte Verknüpfung dieser Informationen mit den Buchungsvorgängen. Dies ist entscheidend, da die GoBD die Vollständigkeit der Aufzeichnungen fordern.
  • Darüber hinaus sorgt ein DMS für eine ordnungsgemäße, unverlierbare und leicht auffindbare Speicherung von Belegen und Dokumenten. Funktionen wie Filter und OCR-Technologie ermöglichen ein schnelles Auffinden von Informationen. Die Versionshistorie stellt sicher, dass die Originalbelege, wie vorgeschrieben, erhalten bleiben, während Zugriffsbeschränkungen verhindern, dass Belege versehentlich gelöscht werden.

Insgesamt zielen alle Anforderungen der GoBD darauf ab, die Beweiskraft Ihrer Buchführung sicherzustellen. Die Kombination aus Buchhaltungssoftware und DMS spielt dabei eine zentrale Rolle, indem sie nicht nur die gesetzlichen Anforderungen erfüllt, sondern auch Ihre Geschäftsprozesse optimiert und die Verlässlichkeit Ihrer Finanzunterlagen erhöht.

4. Eingangsrechnungs-Workflow

Der Rechnungseingang in einer GoBD-konformen Software enthält oft einen Workflow für die Rechnungsbearbeitung. Workflow bedeutet, dass ein kompletter Prozess inklusive der zuständigen Bearbeiter hinterlegt ist.

Eingangsrechnungen werden geprüft, genehmigt, freigegeben, gezahlt und gebucht. Diese Arbeiten sind nach dem Vier-Augen-Prinzip durchzuführen. Nach den GoBD ist ein internes Kontrollsystem (IKS) vorgeschrieben und im Rahmen dieses IKS ist die Funktionstrennung bei sensiblen Aufgaben zu beachten.

5. Hosting in Deutschland

Für eine GoBD-konforme digitale Buchführung und Belegarchivierung haben Sie grundsätzlich zwei Möglichkeiten. Entweder Sie arbeiten mit einem lokal installierten System oder mit einer Cloud-Software. Aus datenschutzrechtlichen Gründen muss das System in Deutschland oder der EU gehostet werden. Darauf sollten Sie insbesondere bei Cloud-Anbietern achten.

Bei Systemen, die beispielsweise in den USA gehostet werden, besteht die Möglichkeit, dass Behörden auf Ihre Daten zugreifen.

6. Nebensysteme und Kassen

Ihre Nebensysteme der Finanzbuchhaltung müssen ebenfalls integriert und GoBD-konform sein. Nebensysteme sind zum Beispiel Anlagenbuchhaltung, Kassen, Lohnbuchhaltung, Reisekostenabrechnung und Zeiterfassungssysteme. Also alles, was buchhalterisch und steuerlich relevant ist. Dies ist eine weitere Anforderung, die sich aus den GoBD-Grundsätzen der Vollständigkeit, Nachvollziehbarkeit und Nachprüfbarkeit ergibt.

7. Schnittstellen

Um die Vollständigkeitsanforderungen der GoBD zu erfüllen, sollte Ihre Buchhaltungssoftware über Schnittstellen verfügen. Diese sind notwendig, um Ihr System in die bestehende IT-Landschaft zu integrieren. Darüber hinaus verbessern Schnittstellen die Auswertbarkeit Ihrer Informationen, da es keine Datensilos mehr gibt, sondern durchgängige Prozesse.

8. Office-Integration

Eine Office-Integration wird zwar nicht ausdrücklich gefordert, ist aber empfehlenswert, damit Ihre Mitarbeiter Dokumente und Informationen nahtlos in das DMS und/oder Buchhaltungssystem übertragen können.

Besonders wichtig ist die Outlook-Integration. Viele Dinge werden per E-Mail mit Geschäftspartnern und anderen Akteuren abgestimmt: Aufträge, Änderungswünsche, Preisabsprachen und andere Informationen, die zur Erläuterung der Geschäftsvorfälle notwendig sind.

E-Mails und andere Office-Dokumente, die für Ihre Buchhaltung relevant sind, sollten unmittelbar mit den Geschäftsvorfällen verknüpft und ins DMS hochgeladen werden.

9. Zugriffssteuerung

Nach den GoBD müssen Sie den Finanzbehörden Zugriff auf Ihre Buchführung gewähren. Ihre Software sollte entsprechende Zugriffsregelungen vorsehen. Einige Anbieter haben die notwendigen Zugriffe in einem Benutzerprofil für Betriebsprüfer bereits vorkonfiguriert.

Eine ausgefeilte Zugriffssteuerung ist auch in anderer Hinsicht notwendig: Um zu verhindern, dass Belege versehentlich gelöscht werden. Ihr DMS und Ihr Buchhaltungssystem sollten über entsprechende Vorkehrungen verfügen.

10. Verfahrensdokumentation

Der Umgang mit elektronischen Belegen ist in einer Verfahrensdokumentation zu beschreiben. Der Belegfluss muss dokumentiert sein. Dazu gehört, wie die Belege in das System gelangen, wer wann was mit ihnen macht und wie sie GoBD-konform archiviert werden.

Eine GoBD-konforme Software protokolliert daher im Hintergrund alle Bearbeitungsschritte. Außerdem sollte sie Workflows für den Belegfluss und die Buchhaltung enthalten. Im Idealfall können Sie dort auch eigene Workflows einrichten. Das erleichtert Ihnen die Erstellung einer Verfahrensdokumentation und den Nachweis, dass Sie die darin beschriebenen Prozesse auch einhalten.

Fazit

Die GoBD skizzieren die Anforderungen an eine digitale Buchhaltung, den Datenzugriff und die Archivierung von Belegen. Ziel ist es, die Beweiskraft Ihrer Buchführung zu erhalten. Dazu benötigen Sie eine GoBD-konforme Software für die Buchhaltung, mit angebundenem DMS. Insgesamt soll Ihr System auch alle Vor- und Nebensysteme integrieren, Datenschutz und Zugriffsregelungen implementieren, Workflows ermöglichen und im Hintergrund alles protokollieren. Diese letzteren Funktionen erleichtern Ihnen die Erstellung einer Verfahrensdokumentation nach GoBD.

Wann das Privileg Sonderurlaub greift: Ansprüche auf Freistellung
HR & Payroll

Wann das Privileg Sonderurlaub greift: Ansprüche auf Freistellung

Urlaub hat nicht immer nur entspannte Anlassfälle. Bei gravierenden Einschnitten im persönlichen Privatleben kommt der Sonderurlaub ins Spiel. Wie die Ansprüche dafür geregelt sind und was es zu beachten gilt, erklären wir im Blog!

5 Min. Lesezeit

Sonderurlaub kann man bürokratisch als Formalie einer Auszeit abtun. Dass dem Hintergrund damit nicht Genüge getan ist, verdeutlicht, dass seine Notwendigkeit sich in Zeiten persönlicher Ausnahmesituationen ergibt, in denen das Leben unmittelbar wichtiger wird als die tägliche Arbeit. Das können familiäre Notfälle, Hochzeiten, Geburten oder andere mitunter unvorhersehbare Ereignisse sein. Ihnen gemein ist, dass die menschliche Komponente des Arbeitslebens zum Tragen kommt. In diesem Zusammenhang zeigt er, wie ein Unternehmen mit seinen Mitarbeitern umgeht, sobald er schlagend wird. Man kann den Umgang damit also viel eher als Zeichen von empathischer Fürsorge in einer modernen, mitarbeiterorientierten Arbeitskultur betrachten.

Im Folgenden beleuchten wir, was Sonderurlaub wirklich bedeutet, wie er sich von regulärem Urlaub unterscheidet und wie Unternehmen mit diesem sensiblen Thema umgehen sollten.

Eine Definition von Sonderurlaub vs. Regelurlaub

Auf den ersten Blick mag der Unterschied zwischen Sonderurlaub und Regelurlaub lediglich in der Dauer liegen. Doch tatsächlich trennen diese beiden Konzepte weit mehr als nur die Anzahl der freien Tage. Regelurlaub ist vonseiten des Arbeitnehmers planbar und dient der Erholung, um die Work-Life-Balance aufrechtzuerhalten, indem man etwa einen sonnigen Strandaufenthalt genießt. Sonderurlaub hingegen tritt ein, wenn das Privatleben durch besondere persönliche Anlässe in den Vordergrund drängt.

Sonderurlaub ist kein gewöhnlicher Urlaubsanspruch, den man im Voraus strukturiert und nach Belieben einreicht. Das „Sonder“ steht für das Unvorhersehbare, das Unerwartete. Für sich gesehen, verlangt er nach mehr als einer Pause von der Arbeit, da persönliche Krisen oder hervorragende Momente der Freude ihren Zoll einfordern. Kurzum ist der Sonderurlaub die Möglichkeit, bei wichtigen Lebensereignissen kurzfristig eine Auszeit zu nehmen, wenn der Job einfach mal hinten anstehen muss.

__wf_reserved_inherit

Der Anspruch auf Sonderurlaub von seiner rechtlichen Seite

Wie deckt sich dieser emotionale Aspekt jetzt mit dem Rechtsrahmen? Es ist zu sagen, dass das Bürgerliche Gesetzbuch (BGB) den Sonderurlaub in Deutschland nicht direkt regelt. Vielmehr überlässt es diese Regelung weitgehend den Arbeitsverträgen, Tarifverträgen oder Betriebsvereinbarungen. In § 616 BGB Satz 1 ist Folgendes zu lesen:

"Der zur Dienstleistung Verpflichtete wird des Anspruchs auf die Vergütung nicht dadurch verlustig, dass er für eine verhältnismäßig nicht erhebliche Zeit durch einen in seiner Person liegenden Grund ohne sein Verschulden an der Dienstleistung verhindert wird." (https://www.gesetze-im-internet.de/bgb/__616.html)

Dieser Satz stellt also grundsätzlich klar, dass ein Arbeitnehmer Anspruch auf eine bezahlte Freistellung dieser Natur hat. Wichtig ist jedoch, dass der „persönliche Grund“ nicht näher spezifiziert wird und daher ein breiter Interpretationsspielraum gegeben ist. Der Hinweis auf die Verhältnismäßigkeit der Zeitdauer bedeutet in der Praxis, dass solche Freistellungen zumeist über wenige Tage nicht hinausgehen müssen. Wie zuvor erwähnt, sind die genauen Bedingungen des Sonderurlaubs häufig durch Arbeitsverträge durchdekliniert, um über den Minimalkonsens des Bürgerlichen Gesetzbuches hinaus einen Rechtsanspruch zu etablieren.

__wf_reserved_inherit

Gründe für die Anspruchsgrundlage Sonderurlaub

Wann genau dieser Anspruch besteht, ist nicht immer eindeutig. Es existieren sowohl unzweideutige Anlassgründe, als auch Grauzonen, die von der individuellen Unternehmenspolitik abhängen. Wir widmen uns beiden.

Todesfall eines nahen Angehörigen

Beim Versterben eines nahen Familienangehörigen (darunter Eltern, Kinder, Ehepartner) zeigt der Arbeitgeber grundsätzlich vollstes Verständnis. Die Dauer variiert zwar, aber üblicherweise erhalten Arbeitnehmer 1 bis 3 Tage Sonderurlaub, um die Beerdigung zu organisieren sowie sich auf persönliche Angelegenheiten zu konzentrieren.

Hochzeit

Wenn die Hochzeitsglocken klingeln sollen, wird in vielen Unternehmen Sonderurlaub gewährt. Der Umfang pendelt zwischen 1 und 2 Tagen, um einerseits die Zeremonie und andererseits die anschließenden Feierlichkeiten unter einen Hut zu bekommen.

Die Geburt des eigenen Kindes

Schwangere Frauen sind zum Zeitpunkt des nahenden Gebärens schon einige Wochen im Mutterschutz. Wie steht es jedoch um die werdenden Väter? Arbeitnehmende haben aus Gründen der Geburt einen Anspruch auf Sonderurlaub. Auch hierbei werden dem Mitarbeiter generell 1 bis 2 Tage gegeben, um die Geburt zu erleben und erste Schritte hinsichtlich Anmeldung beim Standesamt, Informierung der Krankenkasse, Antrag auf Kinder- sowie Elterngeld usw. zu unternehmen.

Umzug des Arbeitnehmenden

Die Kartons mit den Habseligkeiten sollen verpackt und das aufwändige Unterfangen des Umzugs in die Wege gebracht werden. Ein Grund für Sonderurlaub? Ja! In solchen Situationen erlauben viele Arbeitgeber bis zu 2 Tage Freistellung, damit alles reibungslos über die Bühne laufen kann.

Erkrankung eines Kindes

Im Falle der Krankheit des Kindes greifen andere gesetzliche Regelungen, insbesondere das Kinderkrankengeld. Eltern dürfen also die Arbeitsfreistellung für das Aufpäppeln des Nachwuchses verlangen, wobei das aber unter den Rahmen der Lohnfortzahlung über die gesetzliche Krankenversicherung fällt. Um Sonderurlaub handelt es sich ergo nicht. Eine Ausnahme gilt für Personen im öffentlichen Dienst, denen unter bestimmten Bedingungen bis zu 4 Tage bezahlten Sonderurlaub pro Kind und Jahr zusteht.

Renovierungsarbeiten

Arbeitnehmern kann durch den Aufwand der Renovierung des eigenen Wohnraumes ein zeitintensives Projekt entstehen. Die Voraussetzungen für einen Sonderurlaub sind damit aber nicht erfüllt. Da die Renovierung als weniger dringlich interpretiert wird, müssen Mitarbeiter so gut wie immer regulären Urlaub dafür beantragen.

Erkrankung eines entfernteren Familienmitglieds

Ein entfernter Verwandter, wie ein Onkel oder eine Tante, wird schwer krank und der Mitarbeiter möchte die Pflege übernehmen. Obwohl das für den Arbeitnehmer persönlich von höchster Bedeutung sein kann, erkennen die meisten Unternehmen darin keinen Anspruch auf bezahlten Sonderurlaub. Alternativen gibt es diesbezüglich im Pflegezeitgesetz oder im Antrag auf unbezahlten Urlaub.

Geburtstag

Ihr Geburtstag ist im Gros der Fälle kein Freifahrtschein für Sonderurlaub. Das Arbeitsrecht sieht keinen Anspruch auf einen freien Tag vor, auch wenn Sie sich vielleicht einen unterhaltsamen Ausflug wünschen. Manche Unternehmen bieten Ihnen womöglich in dieser Situation ein kleines Geschenk oder eine Feier an. Ihren Urlaub müssen Sie hingegen gezielt um diesen Tag herum selbstständig veranlassen.

__wf_reserved_inherit

Die Haltung des Arbeitgebers ist verweigernd

Können Arbeitgeber Sonderurlaub eigentlich einfach verweigern? Die Antwort darauf ist nicht ganz eindeutig. In der Regel haben Arbeitnehmer keinen gesetzlichen Anspruch auf Sonderurlaub, wobei das im Gesetz geregelte Fälle wie den Tod oder die Geburt eines Kindes nicht betrifft. Fehlen vertragliche Vereinbarungen zum Sonderurlaub im Arbeitsverhältnis, verschafft das den Arbeitgebern den Ermessensspielraum, diesen zu gewähren oder abzulehnen.

Auf der anderen Seite führt ein willkürliches oder undurchsichtiges Vorgehen beim Genehmigungsprozess zu Vertrauensverlust und Frustration bei den Mitarbeitern. Besonders bei persönlichen Anlässen wie Hochzeiten sind transparente Entscheidungen aufgrund der emotionalen Aufladung der Ereignisse essentiell. Von daher sollten Arbeitgeber auch berücksichtigen, dass eine faire Handhabung von Sonderurlaub sich ebenso langfristig auf die Arbeitgebermarke auswirken kann. Benachteiligende Vorgehensweisen haben in diesem Zusammenhang noch nie positive Beiträge zum Employer Branding geleistet.

Tipps für den optimalen Umgang mit Sonderurlaub

Um es gar nicht erst so weit kommen zu lassen, evaluieren wir hier einige praktische Tipps, die helfen können, das Thema Sonderurlaub harmonisch zu gestalten:

  1. Erklären Sie den Anlass nachvollziehbar
    Informieren Sie Ihren Arbeitgeber über den Anlass. Ein unmissverständlicher Grund für den Sonderurlaub deckt sich mit einer einvernehmlichen Umsetzung.
  2. Tarifvertrag beachten
    Welche Rechte Sie haben, ist klipp und klar in Ihrem Arbeitsvertrag festgeschrieben. So können Sie auf vertragliche Ansprüche hinweisen, falls diese bestehen und natürlich auf diese pochen.
  3. Bereiten Sie sich auf eine mögliche Ablehnung vor
    Auch wenn Sie Sonderurlaub beantragen, besteht keine Garantie, dass dieser genehmigt wird. Falls er abgelehnt wird, können Sie Alternativlösungen, wie zum Beispiel die Nutzung von Überstunden oder regulären Urlaubstagen priorisieren.
  4. Empathie zeigen
    Arbeitgeber sollten wiederum bedenken, dass Sonderurlaub nicht aus Jux und Tollerei notwendig wird. Eine empathische Haltung kann hierbei im Verhältnis zwischen Arbeitnehmer und Arbeitgeber Wunder wirken.
  5. Eine individuelle Vereinbarung bei schwerwiegenden Anlässen
    Es kann etwa hinsichtlich der Beerdigung eines Familienmitglieds überaus sinnvoll sein, den Sonderurlaub als Arbeitgeber großzügig anzulegen und gegebenenfalls außerhalb der üblichen Regelungen Zusatzurlaub zur Verfügung zu stellen.
  6. Vermeiden Sie unfaire Bevorzugung
    Im gleichen Atemzug ist auf Gleichbehandlung maximal zu achten. Die bevorzugte Behandlung spezifischer Mitarbeiter kann Missgunst im Team auslösen, während eine einheitliche Handhabung einem gerechten Arbeitsumfeld Rechnung trägt.
__wf_reserved_inherit

Das Fazit: Erholungsurlaub ist etwas anderes

Sobald sich im Umfeld des Arbeitnehmers etwas Erschütterndes (ob nun positiv oder negativ) ereignet, ist dies eine Gelegenheit für Arbeitgeber, klare Kante zu zeigen. Infolge von Geburten oder Todesfällen sollte nicht der Gedanke an die unbeantwortete E-Mail-Korrespondenz an erster Stelle stehen. Hier sind Arbeitgeber gefordert, großzügig und unbürokratisch zu agieren, um das Vertrauen ihrer Mitarbeiter langfristig zu sichern. In solchen Lebensmomenten zahlt sich Menschlichkeit aus.

Aus Arbeitnehmerperspektive hat der vorliegende Artikel gezeigt, dass der Rechtsrahmen des Bürgerlichen Gesetzbuches zumindest oberflächlich ausfällt. Um keinen Missverständnissen ausgesetzt zu sein, sollten Sie sich schon vorab über die diesbezüglichen Regelungen in Ihrem Arbeitsvertrag Gewissheit verschaffen. Das Kennen der Spielregeln umgeht Konfliktpotenzial, wodurch der Sonderurlaub im Bedarfsfall problemlos bewilligt wird.

Archivierung von Entgeltunterlagen: Diese Vorgaben gelten
HR & Payroll

Archivierung von Entgeltunterlagen: Diese Vorgaben gelten

Seit 2022 müssen Arbeitgeber die Entgeltunterlagen elektronisch führen. Lesen Sie hier, welche Dokumente betroffen sind, welche Anforderungen an die Archivierung von Entgeltunterlagen bestehen und wie bei Dokumenten mit Unterschriftserfordernis vorzugehen ist.

5 Min. Lesezeit

Bei Betriebsprüfungen durch die Deutsche Rentenversicherung (DRV) müssen Arbeitgeber seit 2023 alle notwendigen Daten elektronisch übermitteln. Dieses Verfahren wird als elektronisch unterstützte Betriebsprüfung (euBP) bezeichnet. Um die Voraussetzungen dafür flächendeckend zu schaffen, hat der Gesetzgeber im Jahr 2020 im „Siebten Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch und anderer Gesetze“ festgelegt, dass Arbeitgeber grundsätzlich alle Entgeltunterlagen elektronisch führen müssen. Die Verpflichtung bezieht sich also nicht nur auf die Abrechnungsdaten aus der Entgeltabrechnungssoftware, sondern auch auf die begleitenden Entgeltunterlagen.

Welche begleitenden Entgeltunterlagen müssen elektronisch geführt werden?

Im Zuge der oben genannten Gesetzesänderung wurde die Beitragsverfahrensverordnung (BVV) angepasst. Nach § 8 Abs. 2 BVV müssen Arbeitgeber nun „elektronisch zur Verfügung zu stellende Unterlagen […] in elektronischer Form zu den Entgeltunterlagen […] nehmen.“ Hierzu zählen unter anderem die folgenden begleitenden Entgeltunterlagen:

  • Anträge von Minijobbern auf Befreiung von der Rentenversicherungspflicht
  • Erklärung kurzfristig Beschäftigter zu weiteren Tätigkeiten im Kalenderjahr
  • Nachweis der Elternschaft (z. B. Geburtsurkunde)
  • Immatrikulationsbescheinigungen zur Feststellung des Werkstudentenstatus
  • Unterlagen zu einer Arbeitnehmerentsendung
  • Informationen zur Staatsangehörigkeit
  • Mitgliedsbescheinigungen von Krankenkassen
  • Informationen zur Versicherungsfreiheit oder Befreiung von der Versicherungspflicht eines Arbeitnehmers
  • Rückmeldungen von Krankenkassen, z. B. zur Feststellung der Versicherungspflicht
  • Aufzeichnungen der Arbeitszeit gemäß Mindestlohngesetz (MiLoG)
  • Unterlagen zu in Anspruch genommener Pflegezeit

Wie sind Entgeltunterlagen elektronisch aufzubewahren?

Im Idealfall legt der Arbeitnehmer beziehungsweise die zuständige Stelle die Unterlagen bereits in elektronischer Form vor. Studierende können beispielsweise ihre Immatrikulationsbescheinigung direkt per E-Mail einreichen. Reicht der Beschäftigte seine Unterlagen in Papierform ein, muss der Arbeitgeber sie in ein digitales Format überführen.

Es gibt aber auch Unterlagen, für die die Schriftform vorgeschrieben ist und eine Unterschrift benötigt wird, zum Beispiel der Antrag auf Befreiung von der Rentenversicherungspflicht für einen Minijobber. In diesem Fall hat der Arbeitgeber drei Möglichkeiten, die ergänzenden Entgeltunterlagen elektronisch zu führen:

  • Mit qualifizierter elektronischer Signatur — Der Beschäftigte reicht die Unterlagen bereits in elektronischer Form beim Arbeitgeber ein. Die Originalunterschrift auf dem Papierdokument wird in diesem Fall durch eine qualifizierte elektronische Signatur des Arbeitnehmers ersetzt. Viele Privatpersonen haben jedoch nicht die Möglichkeit, eine qualifizierte elektronische Signatur zu erstellen.
  • Mit fortgeschrittener elektronischer Signatur — Erhält der Arbeitgeber das Dokument in Papierform, muss er es digitalisieren. Diese Umwandlung in ein elektronisches Format erfolgt mithilfe einer fortgeschrittenen elektronischen Signatur, für die das im Meldeverfahren genutzte Softwarezertifikat verwendet werden kann. Für die Übertragung ist weder eine Signaturkarte noch ein Kartenlesegerät erforderlich. Das Papierdokument muss in diesem Fall nicht mehr aufbewahrt werden.
  • Ohne qualifizierte elektronische Signatur — Eine begleitende Entgeltunterlage kann außerdem ohne Signatur in elektronischer Form vorliegen. Das Papierdokument ist dann zusätzlich im Original aufzubewahren.

HINWEIS: Es ist unzulässig, schriftliche Erklärungen und Anträge mit Unterschriftserfordernis als unsignierte Dateien in den Formaten PDF, JPEG, BMP, PNG oder TIFF vorzuhalten.

Welche Dateiformate und Dateinamen sind bei der Archivierung von Entgeltunterlagen zulässig?

Auf Anforderung der Deutschen Rentenversicherung müssen Arbeitgeber die Entgeltunterlagen in separaten Dateien zur Verfügung stellen. Hinsichtlich der Aufbewahrung und Bereitstellung sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) zu beachten. Zusätzlich kann es abweichende Regelungen aus dem Sozialversicherungsrecht geben.

  • Zulässige Dateiformate für die Speicherung von Entgeltunterlagen sind: PDF, JPEG, BMP, PNG, TIFF
  • Für die Dateinamen gilt: maximal 64 Zeichen; ohne Sonderzeichen, Komma, Punkt, Umlaute, Leerzeichen und scharfes S (ß)

Der Dateiname sollte eine schnelle Zuordnung ermöglichen und die Art des Dokuments, den Namen der beschäftigten Person und den betreffenden Zeitraum erkennen lassen. Beispiel:

Befreiung-Rentenversicherungspflicht_Maier-Sonja_2022.pdf

Welche Aufbewahrungsfristen gelten?

Abgabenordnung (AO)

Nach § 147 AO müssen Buchungsbelege wie Lohn- und Gehaltsabrechnungen seit dem 1. Januar 2025 mindestens acht Jahre aufbewahrt werden. Für Jahresabschlüsse und Buchführungsunterlagen gilt weiterhin eine Frist von zehn Jahren, für sonstige steuerlich relevante Unterlagen von sechs Jahren.

Handelsgesetzbuch (HGB)

Nach § 257 HGB gilt für Buchungsbelege – darunter Lohn- und Gehaltsabrechnungen – eine Aufbewahrungsfrist von acht Jahren. Handelsbücher, Jahresabschlüsse und Bilanzen sind zehn Jahre aufzubewahren, empfangene und abgesandte Handelsbriefe sechs Jahre. Für Kreditinstitute, Versicherungsunternehmen und Wertpapierinstitute gilt abweichend auch für Buchungsbelege eine Frist von zehn Jahren.

Sozialgesetzbuch (SGB)

Das Sozialgesetzbuch (SGB IV) verlangt nach § 28f, dass Arbeitgeber die für die Sozialversicherung relevanten Entgeltunterlagen mindestens fünf Jahre aufbewahren. Dies betrifft alle Dokumente, die für die Berechnung und Abführung von Sozialversicherungsbeiträgen notwendig sind. Bei laufenden Prüfungen oder anhängigen Rechtsstreitigkeiten kann sich diese Frist verlängern. Es ist also ratsam, diese Unterlagen ebenfalls zehn Jahre aufzubewahren, um auf der sicheren Seite zu sein.

Einkommensteuergesetz (EStG)

Nach § 41 EStG müssen Lohnsteuerunterlagen sechs Jahre lang aufbewahrt werden. Dies umfasst alle Dokumente, die zur Berechnung und Abführung der Lohnsteuer notwendig sind.

Gesetz über die Festsetzung eines Mindestlohns (MiLoG)

Nach § 17 MiLoG sind Arbeitgeber verpflichtet, die Arbeitszeitnachweise, die für die Einhaltung des Mindestlohns relevant sind, mindestens zwei Jahre aufzubewahren. Dies gilt insbesondere für Minijobs und andere geringfügige Beschäftigungsverhältnisse.

Betriebsrentengesetz (BetrAVG)

Das Betriebsrentengesetz (BetrAVG) schreibt vor, dass Unterlagen, die für die betriebliche Altersversorgung relevant sind, zehn Jahre lang aufbewahrt werden müssen. Dies betrifft insbesondere Vereinbarungen zur Entgeltumwandlung und andere Dokumente, die die betriebliche Altersvorsorge regeln.

Arbeitsrechtliche Vorgaben

Arbeitsverträge und sonstige Vereinbarungen, die die Entgeltzahlung betreffen, sollten mindestens bis zum Ende der allgemeinen Verjährungsfrist von drei Jahren (§ 195 BGB) aufbewahrt werden. Diese Frist beginnt mit dem Ende des Kalenderjahres, in dem der Anspruch entstanden ist. Dadurch können mögliche arbeitsrechtliche Ansprüche abgewehrt werden.

Empfehlung: Wenn mehrere gesetzliche Grundlagen greifen (z. B. HGB, AO, SGB IV, BVV), sollte im Zweifel die jeweils längste Frist angewandt werden.

Kann man sich von der Führung elektronischer Entgeltunterlagen befreien lassen?

Arbeitgeber können sich auf Antrag bis zum Stichtag 31. Dezember 2026 von der Führung der ergänzenden Entgeltunterlagen in elektronischer Form befreien lassen. Der Antrag ist formlos beim zuständigen Prüfdienst der Deutschen Rentenversicherung zu stellen. Ab dem 1. Januar 2027 soll es keine Befreiung von der Pflicht zur Führung elektronischer Entgeltunterlagen mehr geben.

Digitale Personalakte erleichtert Umsetzung der Anforderungen

Arbeitgeber, die ihre Personalverwaltung noch in Papierform durchführen, sollten jetzt die Einführung der digitalen Personalakte in Betracht ziehen. Mit dieser Lösung können nicht nur die Personalakten, sondern auch alle Entgeltunterlagen gesetzeskonform geführt werden. Im Zusammenspiel mit der Lohnsoftware archiviert das System zudem viele Dokumente direkt in elektronischer Form. Die wichtigsten Vorteile der digitalen Personalakte:

  • Effizientere Arbeitsabläufe und damit geringere Kosten
  • Minimierte Suchzeiten
  • Einfachere Umsetzung von Zugriffsberechtigungen und Datenschutz
  • Orts- und zeitunabhängiger Zugriff auf Daten
  • Revisionssichere Archivierung von Personal- und Entgeltunterlagen
  • Positives Arbeitgeberimage durch Einsatz moderner Technologien
Die unheimlichen Geister der fehlerhaften Buchungen 👻
ERP & Finance

Die unheimlichen Geister der fehlerhaften Buchungen 👻

Kleine Buchhaltungsfehler können sich schnell zu großen Katastrophen entwickeln. Erfahre, wie solche Fehler nicht nur die Finanzen gefährden, sondern auch rechtliche Probleme und Vertrauensverlust verursachen können. 👻

5 Min. Lesezeit

Stell dir vor: Du sitzt im Büro, es ist kurz vor Feierabend, und plötzlich tauchen in deinen Finanzauswertungen merkwürdige Fehler auf. Zahlen stimmen nicht, Summen passen nicht zusammen, und es fühlt sich an, als ob unsichtbare Kräfte deine Buchhaltung sabotieren. Willkommen in der Welt der Geisterbuchungen – die unsichtbaren Fehler, die sich unerwartet einschleichen und Chaos stiften!

Was sind Geisterbuchungen?

Geisterbuchungen sind Fehler in der Buchhaltung, die scheinbar aus dem Nichts auftauchen.

Das kann alles sein: doppelte Buchungen mit unterschiedlichen Bezeichnungen, fehlende Transaktionen oder Zahlen, die einfach nicht mehr nachvollziehbar sind. Oft treten sie auf, wenn man noch mit manuellen oder veralteten Systemen arbeitet, bei denen es leicht zu menschlichen Fehlern kommen kann. Diese "Geister" verstecken sich in den Daten und tauchen dann zu den unpassendsten Zeiten auf – meist, wenn es um wichtige Berichte oder den Jahresabschluss geht.

Warum sind sie so gefährlich?

Wie bei einem echten Spuk sorgen Geisterbuchungen für Unruhe und Verwirrung. Sie können zu falschen Bilanzen, verzögerten Geschäftsentscheidungen oder sogar rechtlichen Problemen führen, wenn Fehler nicht rechtzeitig erkannt werden. Noch schlimmer: Wenn man solche Fehler erst spät bemerkt, kann es extrem zeitaufwändig und teuer werden, sie rückwirkend zu korrigieren.  

Hier ein paar Beispiele für die Schrecken, die sie verursachen können 😱:

  • Falsche Finanzberichte: Ungenaue Zahlen in den Berichten können zu Fehleinschätzungen führen. Man könnte meinen, es geht dem Unternehmen blendend, obwohl man tatsächlich Verluste einfährt – oder umgekehrt.
  • Steuerliche Konsequenzen: Wenn Geisterbuchungen unentdeckt bleiben, können falsche Steuererklärungen eingereicht werden. Das führt zu Problemen mit dem Finanzamt, Nachzahlungen oder sogar Strafen.
  • Vertrauensverlust: Häufige Fehler in der Buchhaltung führen schnell dazu, dass das Management das Vertrauen in die Finanzabteilung verliert. Das kann den Ruf des Unternehmens beschädigen.

Wie wird man die Geister los?

Der Schlüssel, um diese "Gespenster" loszuwerden, ist die Automatisierung und Kontrolle.

Moderne Buchhaltungssysteme können helfen, indem sie:

  • Automatisierte Buchungen ermöglichen, die Fehler durch manuelle Eingaben minimieren.
  • Echtzeit-Überwachung der Daten bieten, sodass Unregelmäßigkeiten sofort auffallen und behoben werden können.
  • Prüfprotokolle führen, um genau nachvollziehen zu können, wer wann welche Buchung vorgenommen hat. So lassen sich Fehlerquellen schneller identifizieren.

Die Automatisierung von Prozessen und eine klare Datenerfassung sorgen dafür, dass "Geister" keine Chance haben, die Buchhaltung zu stören. So bleibt das Unternehmen vor unheimlichen Überraschungen geschützt.

Das Fazit:

Unterschätzen Sie die Power automatisierter Nachrichten nicht.

Fehler in der Buchhaltung können wie unsichtbare Gespenster wirken, die Chaos in den Finanzen verbreiten. Mit unseren Lösungen aus der Cloud sind Sie jederzeit auf dem neusten Stand und vermeiden Probleme aufgrund von veralteter Software.  Wer also den Horror vermeiden will, sollte sich von den "Geistern der fehlerhaften Buchungen" verabschieden – bevor es zu spät ist! 🎃📊

Neue Wirtschafts-Identifikationsnummer - die wichtigsten Fakten
ERP & Finance

Neue Wirtschafts-Identifikationsnummer - die wichtigsten Fakten

Ab November 2024 erhalten wirtschaftlich Tätige in Deutschland eine Wirtschafts-Identifikationsnummer (W-IdNr.) zur Identifizierung im Besteuerungsverfahren.

5 Min. Lesezeit

Im September 2024 hat der Deutsche Bundesrat der Einführung einer Wirtschafts-Identifikationsnummer zugestimmt. Die W-IdNr. ist ein einheitliches Identifikationsmerkmal für alle wirtschaftlich Tätigen in Deutschland. Sie besteht aus dem Länderkürzel „DE“, neun Ziffern und einem zusätzlichen fünfstelligen Unterscheidungsmerkmal (Beispiel: DE123456789-00001).

Wer bekommt eine Wirtschafts-Identifikationsnummer?

Eine W-IdNr. erhalten wirtschaftlich Tätige, die umsatzsteuerpflichtig oder Kleinunternehmer nach § 19 UStG sind, einschließlich Freiberufler.

Bei mehreren wirtschaftlichen Tätigkeiten werden mehrere Nummern vergeben, die sich in den letzten fünf Ziffern unterscheiden. Über die Vergabe dieser zusätzlichen Unterscheidungsmerkmale, die im ersten Quartal 2026 beginnen soll, wird das hierfür zuständige Bundeszentralamt für Steuern (BZSt) gesondert informieren.

Die W-IdNr. soll vorerst weder die persönliche Steuer-Identifikationsnummer noch die Umsatzsteuer-Identifikationsnummer ((USt-IdNr.) ersetzen. Zur besseren Unterscheidung hier drei Beispiele für den Aufbau der verschiedenen Identifikationsnummern:

  • Steuer-Identifikationsnummer: 01234567890 (immer elfstellig)
  • Umsatzsteuer-Identifikationsnummer: DE123456789
  • Wirtschafts-Identifikationsnummer: DE123456789-00001

Was ist bezüglich der Vergabe der W-IdNr. zu beachten?

Das Vergabeverfahren beginnt im November 2024, wird schrittweise durchgeführt und soll bis Ende 2026 abgeschlossen sein. Folgende Punkte sind zu beachten:

  • Wirtschaftlich Tätige, die bereits über eine Umsatzsteuer-Identifikationsnummer (USt-IdNr.) verfügen, erhalten diese als Wirtschafts-Identifikationsnummer, ergänzt um das zusätzliche fünfstellige Unterscheidungsmerkmal. Die USt-IdNr. ist wie bisher weiter zu verwenden.
  • Um verschiedene Betriebe, Betriebsstätten oder Tätigkeiten eines Steuerpflichtigen identifizieren zu können, vergibt das zuständige Bundeszentralamt für Steuern (BZSt) ab dem ersten Quartal 2026 mehrere fünfstellige Unterscheidungsmerkmale. Bis dahin erhalten Steuerpflichtige auch bei mehreren wirtschaftlichen Tätigkeiten nur ein Unterscheidungsmerkmal („-00001“).
  • Wirtschaftlich Tätige ohne USt-IdNr., die umsatzsteuerlich erfasst sind oder den Status eines Kleinunternehmers haben, erhalten die W-IdNr. elektronisch über ihr ELSTER-Benutzerkonto oder über ihre Steuerberatungskanzlei.
  • Alle anderen wirtschaftlich Tätigen erhalten ihre W-IdNr. voraussichtlich ab dem dritten Quartal 2025.

Wie erfolgt die Vergabe der Wirtschafts-Identifikationsnummer?

Das Bundeszentralamt für Steuern vergibt die W-IdNr. automatisch auf Anforderung des Finanzamtes. Ein Antrag des Steuerpflichtigen ist nicht erforderlich.

Wie ist der Übergang geregelt?

Wirtschaftlich Tätige müssen künftig in Anträgen, Erklärungen und Mitteilungen die Wirtschafts-Identifikationsnummer als Steuernummer angeben. Bis zum Abschluss des Erstvergabeverfahrens gelten jedoch großzügige Übergangsregelungen. So muss die W-IdNr. bis zum 31. Dezember 2026 nicht zwingend in der Steuererklärung angegeben werden.

ESG-Reporting im Bau: Pflichten, Herausforderungen und Chancen
No items found.

ESG-Reporting im Bau: Pflichten, Herausforderungen und Chancen

Das Thema ESG-Reporting gewinnt in der Baubranche immer mehr an Bedeutung. Bauunternehmen müssen ihre Nachhaltigkeitsbemühungen in den Bereichen Umwelt, Soziales und Unternehmensführung (Environmental, Social, Governance – ESG) transparent darlegen. Dieser Artikel erklärt, warum ESG-Reporting unverzichtbar ist, welche rechtlichen Pflichten bestehen und welche Chancen sich daraus ergeben.

5 Min. Lesezeit

Was ist ESG-Reporting?

ESG-Reporting bezeichnet den Prozess, durch den Unternehmen ihre Nachhaltigkeitsleistung in den Bereichen Umwelt, Soziales und Unternehmensführung erfassen, bewerten und offenlegen.
„Nachhaltigkeit im Bauwesen ist kein Zusatz, sondern ein zentraler Bestandteil unserer wirtschaftlichen Verantwortung. ESG-Reporting ermöglicht es uns, Transparenz zu schaffen und unseren Fortschritt zu messen“, erklärt der Bundesverband der Deutschen Industrie (BDI).

Warum ESG-Reporting in der Baubranche unverzichtbar ist

Die Bauwirtschaft hat enorme Auswirkungen auf die Umwelt – von CO₂-Emissionen über Ressourcenverbrauch bis zur Landnutzung. ESG-Reporting hilft Unternehmen, ihre Strategien anzupassen, Ressourcen effizient zu nutzen und soziale Verantwortung zu übernehmen.
Der Zentralverband Deutsches Baugewerbe (ZDB) betont: „Ein umfassendes Nachhaltigkeitsberichtssystem ist entscheidend, um die ökologischen, sozialen und ökonomischen Auswirkungen unserer Projekte zu verstehen und zu kommunizieren.“

Rechtliche Grundlagen und Pflichten

In Europa ist ESG-Reporting gesetzlich vorgeschrieben. Die Corporate Sustainability Reporting Directive (CSRD) verpflichtet Unternehmen, regelmäßig über ESG-Kriterien zu berichten. Dazu gehören unter anderem CO₂-Emissionen, Energieverbrauch, Abfallmanagement und Arbeitsrechte. Standards wie GRI oder SASB sind häufig die Grundlage.

Fristen und Umsatzanforderungen

  • Ab 1. Januar 2025: Unternehmen unter der NFRD, vor allem große kapitalmarktorientierte Unternehmen, müssen berichten.
  • Ab 1. Januar 2026: Große Unternehmen, die bisher nicht berichtspflichtig waren, sind betroffen (mind. 250 Mitarbeitende, >40 Mio. € Umsatz oder >20 Mio. € Bilanzsumme).
  • Ab 1. Januar 2027: Kapitalmarktorientierte KMU müssen ESG-Berichte erstellen, sofern sie nicht befreit sind.
  • Ab 1. Januar 2029: Nicht-europäische Unternehmen mit >150 Mio. € Nettoumsatz in der EU und einer Niederlassung in der EU werden ebenfalls verpflichtet.

Herausforderungen bei der Umsetzung

  • Datenverfügbarkeit und -qualität: Exakte Daten sind schwer zu erheben, besonders bei internationalen Projekten.
  • Komplexität der Berichterstattung: Unternehmen müssen vielfältige Standards und Kriterien erfüllen.
  • Ressourcen und Know-how: Für KMU ist der Aufbau von Expertise und IT-Systemen aufwendig und kostspielig.

Chancen durch ESG-Reporting

  • Wettbewerbsvorteil: Transparente Nachhaltigkeitsberichte ziehen Investoren und Kunden an.
  • Risikomanagement: Risiken lassen sich frühzeitig erkennen und steuern.
  • Effizienzsteigerung: Nachhaltige Prozesse führen oft zu Kostensenkungen und effizienteren Abläufen.

Fazit

ESG-Reporting ist weit mehr als eine gesetzliche Pflicht: Es ist ein strategisches Instrument, um Bauunternehmen zukunftsfähig zu machen. Transparente Berichterstattung stärkt das Vertrauen von Kunden, Investoren und Stakeholdern und positioniert die Baubranche nachhaltig und wettbewerbsfähig.

Digitale Transformation trifft Uhrmachertradition: NOMOS Glashütte am Puls der Zeit
Digitalisierung & KI

Digitale Transformation trifft Uhrmachertradition: NOMOS Glashütte am Puls der Zeit

Die digitale Transformation ist schon lange nicht mehr nur ein Thema für die Industrie und Großkonzerne. Auch traditionsreiche Manufakturbetriebe sehen sich mit der Herausforderung konfrontiert, handwerkliche Qualität mit modernen, effizienten Prozessen zu verbinden. Ein eindrucksvolles Beispiel dafür ist NOMOS Glashütte. Die renommierte Uhrenmanufaktur nutzt bereits seit den frühen 1990er-Jahren Lösungen von Suiteify und zeigt damit, wie sich Digitalisierung und Tradition erfolgreich vereinen lassen.

5 Min. Lesezeit

Glashütte – Wiege der deutschen Uhrmacherkunst

Ein Ort mit Geschichte und Zukunft

Die Stadt Glashütte im sächsischen Osterzgebirge wird nicht umsonst als „Kleine Schweiz“ bezeichnet. Seit über 175 Jahren steht sie für höchste Uhrmacherkunst und Präzision. Mehrere international bekannte Manufakturen sind hier ansässig, darunter eine der bedeutendsten: NOMOS Glashütte.

Das Unternehmen wurde kurz nach der deutschen Wiedervereinigung von Roland Schwertner gegründet und hat sich auf hochwertige mechanische Armbanduhren spezialisiert. Heute sind NOMOS-Zeitmesser weltweit für ihre klare Designsprache, ihre Präzision und ihre hohe Fertigungstiefe bekannt.

NOMOS Glashütte: Handwerk mit hoher Wertschöpfung

Bis zu 95 Prozent Fertigungstiefe in Glashütte

Damit eine Uhr offiziell als „Glashütter Uhr“ bezeichnet werden darf, müssen mindestens 50 Prozent der Wertschöpfung vor Ort erfolgen. NOMOS Glashütte übertrifft diese Vorgabe deutlich, denn die hauseigene Fertigungstiefe liegt bei bis zu 95 Prozent.

{{box-quote-left}}

Digitale Transformation als kontinuierlicher Prozess

Offen für neue Technologien

Trotz seiner tief verwurzelten Handwerkstradition zeigt sich NOMOS offen für Innovationen. Die Digitalisierung wird nicht als Bruch mit der Vergangenheit, sondern als konsequente Weiterentwicklung verstanden. Jens Körner: „Digitalisierung ist bei uns ein fortschreitender Prozess – und Suiteify (ehemals HS - Hamburger Software; die Red.) spielt dabei eine zentrale Rolle."

Suiteify: Partner seit der ersten Stunde

Über 30 Jahre Vertrauen und Kontinuität

NOMOS Glashütte ist Anwender der ersten Stunde. Bereits 1992 startete das Unternehmen mit dem Vorgänger der heutigen Warenwirtschaftssoftware Suiteify Commercial classic. Seitdem wurde die Softwarelandschaft kontinuierlich erweitert.

„Wir arbeiten seit über 30 Jahren erfolgreich mit ein und demselben Softwareanbieter zusammen. Im Prinzip können wir über jede Uhr exakt nachvollziehen, wann und wo sie verkauft wurde“, betont Jens Körner.

Heute nutzt NOMOS nahezu das gesamte Suiteify-Lösungsportfolio – von der Finanzbuchhaltung über die Warenwirtschaft bis hin zum Personalwesen.
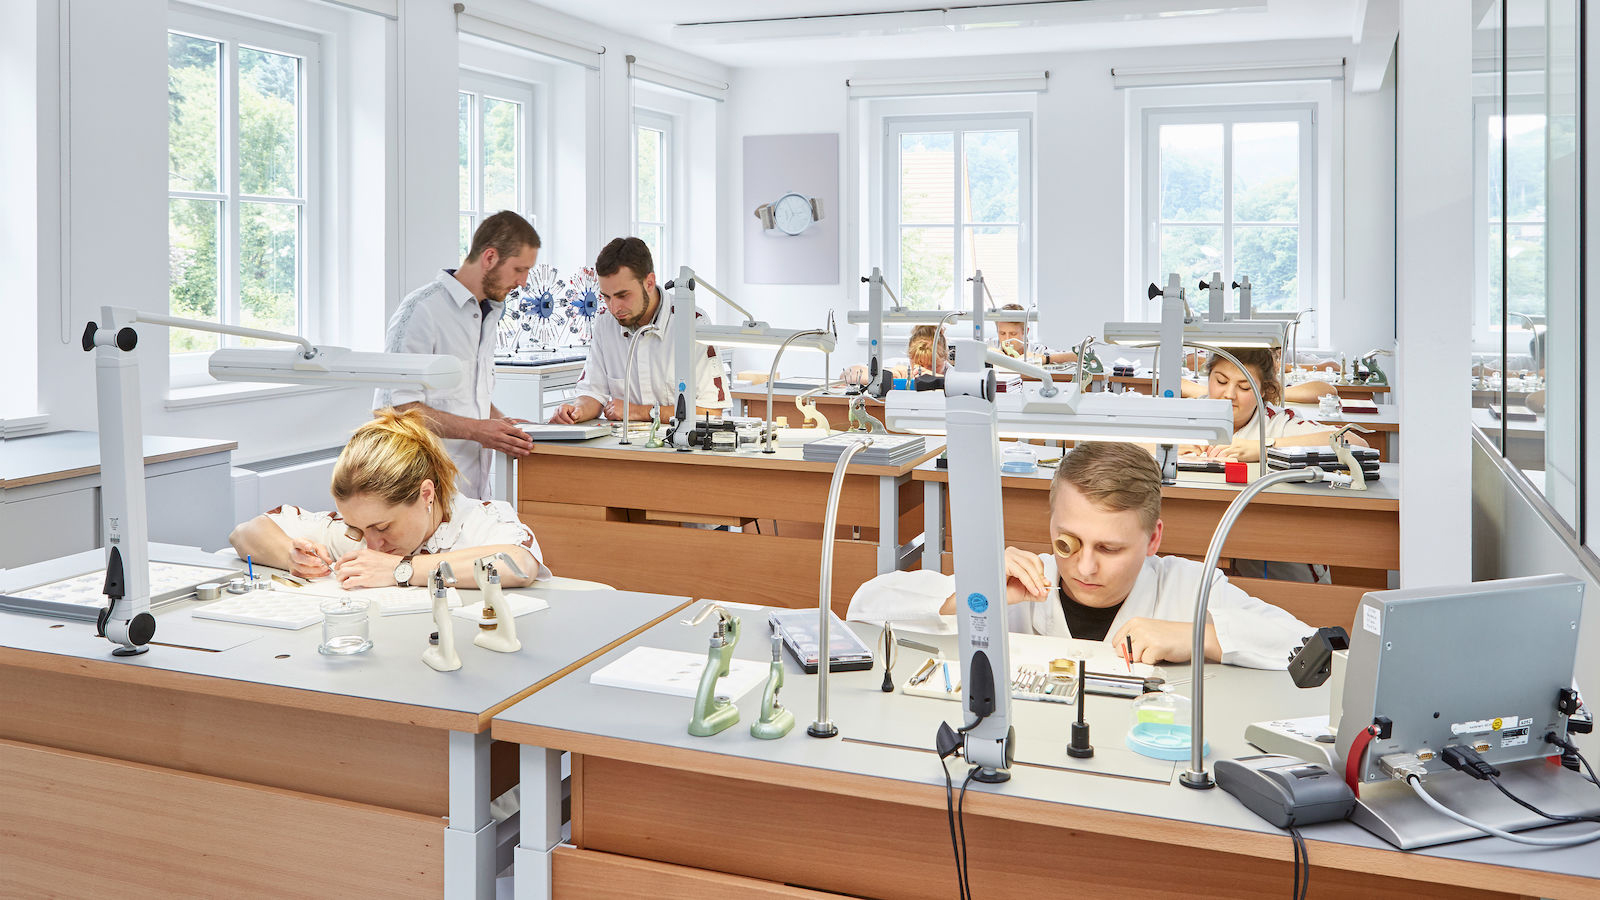
Ort mit Tradition: Seit 1845 erlernen Menschen in Glashütte das Uhrmacherhandwerk.

Durchgängige Prozesse von der Fertigung bis zur Montage

Produktionsplanung (PPS)

NOMOS Glashütte hat auf der Suiteify-Plattform mehrere Datenbanken angelegt. Dabei sind Fertigung und Montage in einer Datenbank zusammengefasst. NOMOS bezeichnet diesen Bereich als PPS-Bereich, der die Produktionsplanung umfasst.

Über eine Schnittstelle senden die Anwender die Fertigungsaufträge aus der Suiteify Commercial classic an die CNC-Bearbeitungszentren. So gelangen die Arbeitspläne samt Stückzahlen, Stücklisten und Steuerungsanweisungen direkt auf die Monitore im Shopfloor oder in gedruckter Form in die Hände der Werker.

Digitale Montageaufträge und Qualitätssicherung

In einem zweiten Schritt stellt das Warenwirtschaftssystem die Montageaufträge bereit. Die Monteure erhalten ihre Pickzettel unmittelbar auf ihr Tablet und können die Teile im Lager konfektionieren.

Über die Software ist jederzeit nachvollziehbar, wie viele Montageaufträge sich gerade im Umlauf befinden. Sobald ein Auftrag erledigt wurde, erhält die Verwaltung über Suiteify Commercial classic eine Rückmeldung und die Daten gehen automatisch an die Qualitätssicherung.

Automatisierte Bestellprozesse im Vertrieb

Vom Händlerportal bis zum Webshop

Der Verkauf erfolgt über eine separate Datenbank. Früher erreichten die Bestellungen NOMOS Glashütte telefonisch oder per Fax. Heute erfolgt dies über ein Händlerportal, über das auch Ersatzteile oder Werbeartikel angefordert werden können.

Via Schnittstelle werden die Bestellungen automatisch an Suiteify Commercial classic übergeben. Einkauf und Verkauf wissen somit jederzeit, welche Produkte konfektioniert und ausgeliefert werden können.

Über eine spezielle Software ist außerdem ein Datenaustausch mit dem Webshop möglich. Hierzu werden die Daten auf einem eigenen Server zwischengelagert. So können Bestellmengen und Lagerbestände miteinander abgeglichen werden.

„Gemeinsam mit dem Suiteify-Support haben wir eine API-Schnittstelle an den Webshop-Server angebunden“, sagt Jens Körner. „Darüber können wir beispielsweise Daten in Echtzeit austauschen, weitere Tools einbinden oder Auswertungen durchführen.“Dokumentenmanagement und papierlose Zukunft
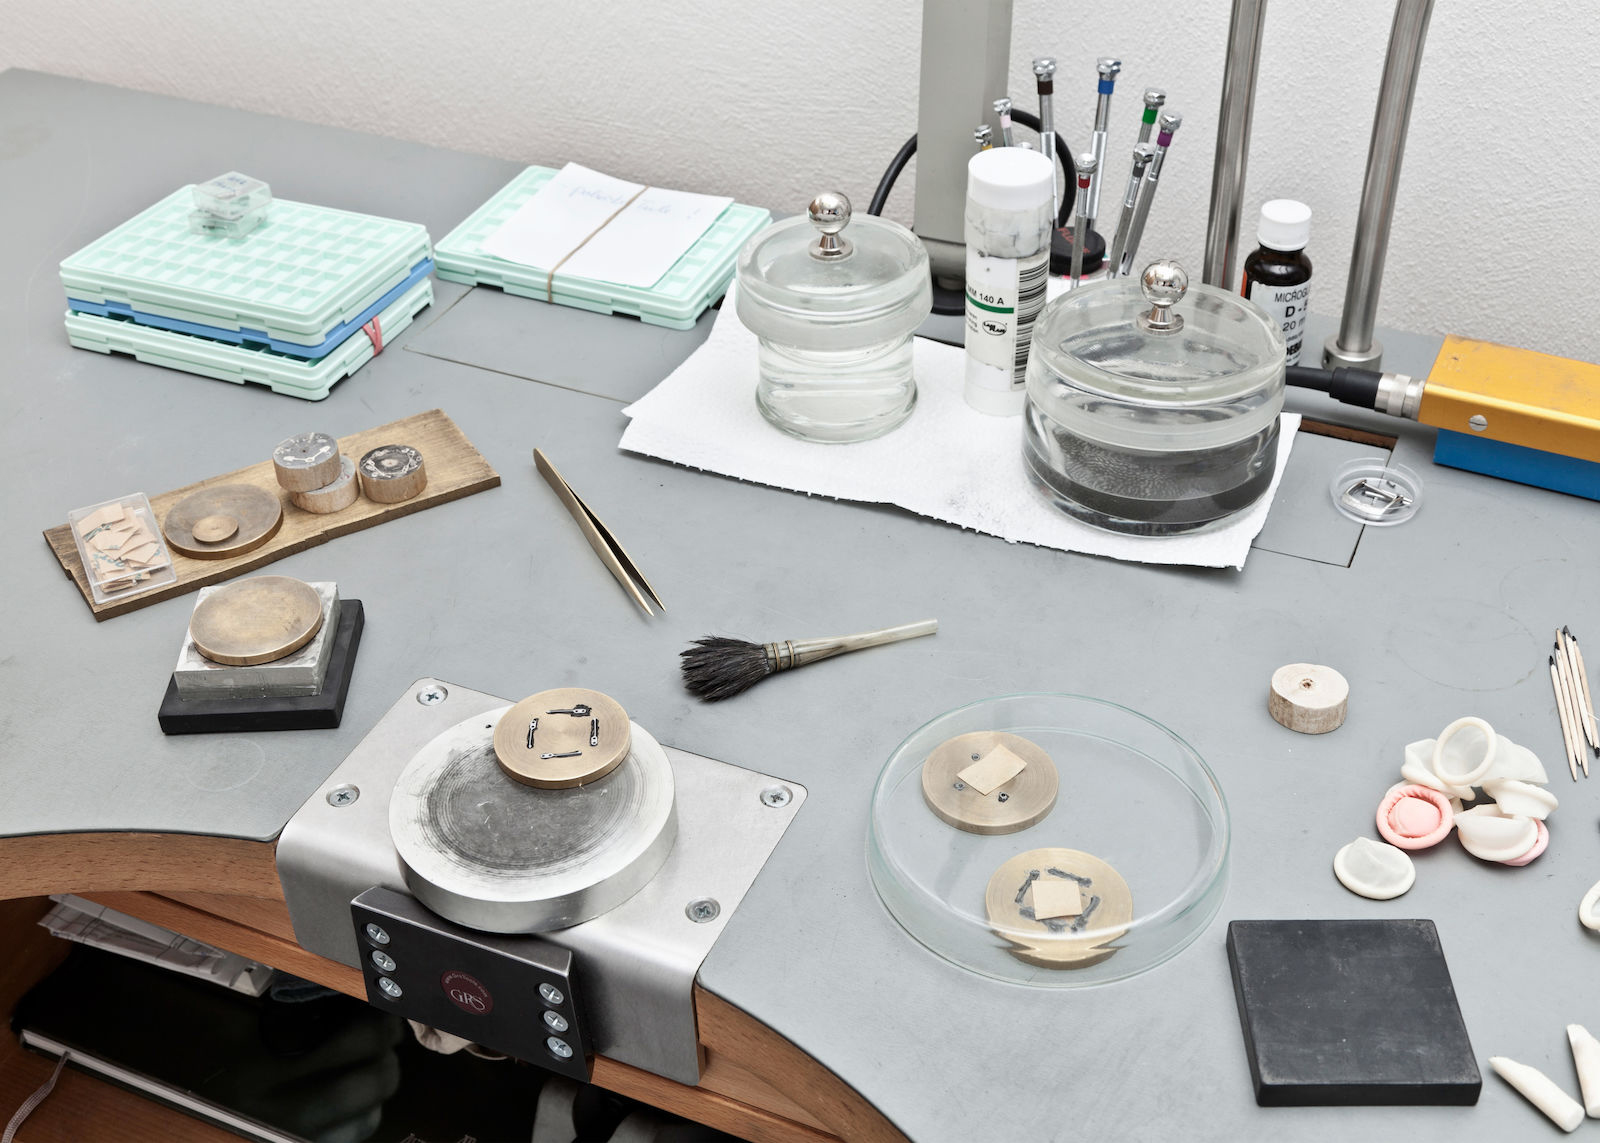
Von Hand schwarzpoliert: Perfekter Glanz für Sperrklinkenfedern

Dokumentenmanagement und papierlose Zukunft

Schritt für Schritt zum digitalen Archiv

Das Suiteify DMS classic (DMS) ist bereits serverseitig installiert und wird aktuell für die digitale Personalakte genutzt. Langfristig sollen alle Unternehmensbereiche folgen.

„Wir wollen alle Daten digital verfügbar machen und weg vom Papier – vor allem, was den Belegfluss anbelangt. Hier nehmen wir aber auch auf unsere Fachhändler Rücksicht. Die sind oftmals noch nicht so weit und greifen lieber auf unsere Händler-Website zurück“, erläutert IT-Leiter Körner.

Individuell angepasst – und dennoch Standard

Erweiterungen ohne Wartungsrisiko

In den vergangenen Jahrzehnten wurden softwareseitig verschiedene Individualanpassungen umgesetzt. Ein Beispiel hierfür ist der Uhrenverleih. „Wird eine Uhr zunächst verliehen, dann wird das bei uns im Belegfluss mit abgebildet“, erläutert der IT-Leiter.

Wichtig dabei ist, dass alle Erweiterungen bei Versionswechseln sauber in den Standard integriert wurden und daher vollständig updatefähig sind.

„Früher hatten wir etliche solcher benutzerdefinierten Felder, vieles wurde aber mit der Zeit in den Anwendungsstandard übernommen. Die Experten von Suiteify sind schon bestrebt, auf die Anforderungen ihrer Kunden zu achten und die Software dementsprechend weiterzuentwickeln“, so Jens Körner.

Fazit: Digitale Transformation und Tradition passen zusammen

NOMOS Glashütte beweist eindrucksvoll, dass sich Digitalisierung und handwerkliche Tradition in einem Manufakturbetrieb nicht ausschließen. Mit seinem langjährigen Partner gelingt es dem Unternehmen, Prozesse effizient zu gestalten, Transparenz zu schaffen und gleichzeitig höchste Qualitätsansprüche zu erfüllen. So bleibt NOMOS Glashütte der Tradition verpflichtet und zugleich am Puls der Zeit.

{{box-list-right}}
Gesetzliche Neuerungen 2026 – Was Unternehmen beachten müssen
Recht & Compliance

Gesetzliche Neuerungen 2026 – Was Unternehmen beachten müssen

Das Jahr 2026 bringt zahlreiche Änderungen, die Unternehmen verschiedener Größen und Branchen direkt betreffen. Viele Regelungen greifen bereits zum Jahresbeginn, andere werden im Laufe des Jahres eingeführt oder umgesetzt. Hier ist ein Überblick über wichtige gesetzliche Neuerungen 2026.

5 Min. Lesezeit

Gesetzliche Neuerungen 2026 im Arbeitsrecht

Entgelttransparenz

Die EU‑Entgelttransparenzrichtlinie muss bis zum 7. Juni 2026 in nationales Recht umgesetzt werden. Der deutsche Gesetzgeber wird daher voraussichtlich des bestehende Entgelttransparenzgesetz anpassen. Dem Zielbild der EU-Richtlinie entsprechend könnte es zu folgenden Neuerungen kommen:

  • Gehaltsspannen in Stellenausschreibungen: Arbeitgeber sollen künftig verpflichtend die Gehaltsspanne (Startgehalt oder Bandbreite) angeben – entweder direkt in der Ausschreibung oder vor dem ersten Vorstellungsgespräch. Zudem soll es Unternehmen künftig verboten sein, Bewerbende nach ihrer Gehaltshistorie zu fragen, um auf dieser Basis niedrigere Angebote zu machen.
  • Auskunftsrechte für Beschäftigte: Die Richtlinie stärkt die Informationsrechte der Beschäftigten während des laufenden Arbeitsverhältnisses. Beschäftigte haben der Richtlinie zufolge das Recht, jederzeit eine schriftliche Auskunft über ihre individuelle Entgelthöhe sowie über die durchschnittlichen Entgelte von Kolleginnen und Kollegen zu erhalten, die die gleiche oder eine gleichwertige Arbeit verrichten. Die Auskunft muss unter anderem nach Geschlecht aufgeschlüsselt werden. Zudem sind Arbeitgeber verpflichtet, die objektiven und geschlechtsneutralen Kriterien offenzulegen, nach denen Gehälter festgelegt werden, sowie die möglichen Karriere- oder Gehaltsentwicklungen. Dieses Auskunftsrecht gilt unabhängig von der Unternehmensgröße. Werden die Informationen unvollständig oder fehlerhaft erteilt, können die Beschäftigten eine weitergehende Klarstellung verlangen.
  • Berichtspflichten zur Lohngleichheit: Unternehmen mit mindestens 100 Beschäftigten sollen künftig Berichte über geschlechtsspezifische Entgeltunterschiede (Gender Pay Gap) erstellen. Diese Berichte sollen auch den Beschäftigten, Arbeitnehmervertretungen und nationalen Behörden zugänglich gemacht werden.

Flexiblere Arbeitszeitmodelle

Ab Januar 2026 ist im Arbeitszeitrecht nicht mehr das tägliche Arbeitszeitlimit, sondern die wöchentliche Höchstarbeitszeit von 48 Stunden maßgeblich. Dadurch sind längere Arbeitstage von bis zu zwölf Stunden möglich, sofern die Ruhezeiten eingehalten und der Ausgleich gewährleistet wird.

Gleichzeitig wird die digitale Zeiterfassung verpflichtend: Unternehmen mit mehr als 249 Beschäftigten müssen sofort umstellen, Betriebe mit 50 bis 249 Mitarbeitenden bis 2028. Bei Verstößen können Bußgelder verhängt werden. Zentrale Vorgaben sind weiterhin Datenschutz, Fälschungssicherheit und Mitbestimmung.

Höherer Mindestlohn 2026

Zum 1. Januar 2026 ist der gesetzliche Mindestlohn in Deutschland auf 13,90 Euro pro Stunde gestiegen. Damit hat sich auch die monatliche Verdienstgrenze für Minijobber auf 603 Euro erhöht. Dies wirkt sich direkt auf die Lohnkosten und die Stundenplanung aus.

Digitale Personalverwaltung

Bereits seit Anfang 2025 können Arbeitsverträge, Änderungsvereinbarungen und Nachweise rechtsgültig in elektronischer Textform, beispielsweise per E-Mail, abgewickelt werden. Eigenhändige Unterschriften sind nur noch bei Kündigungen oder Aufhebungsverträgen sowie bei sachgrundlosen Befristungen notwendig.

Ab 2027 müssen zudem Lohnunterlagen und Personalakten digital und revisionssicher geführt werden. Verstöße gegen diese Vorgaben können sanktioniert werden. Bei der Einführung entsprechender IT-Systeme sind die Datenschutzregelungen sowie die Mitbestimmungsrechte des Betriebsrats zu beachten.

Lieferkettengesetz: Novelle 2026

Das Lieferkettensorgfaltspflichtengesetz (LkSG) soll Anfang 2026 durch eine Novelle punktuell entschärft werden, ohne dass die Kernpflichten entfallen. Unternehmen müssen also weiterhin menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten erkennen, priorisieren und mindern.

Geplante Entlastungen

  • Die bisherige jährliche Berichtspflicht für Unternehmen mit mehr als 1.000 Beschäftigten soll vollständig wegfallen. Die Aufsichtsbehörden prüfen entsprechende Berichte bereits nicht mehr.
  • Bußgelder sollen künftig auf schwere Pflichtverstöße beschränkt werden, insbesondere wenn diese zu gravierenden Menschenrechtsverletzungen führen.

​Weiterhin geltende Pflichten

  • Risikomanagement, regelmäßige Risikoanalysen sowie Präventions- und Abhilfemaßnahmen bleiben als Kernpflichten bestehen.
  • Unternehmen müssen Beschwerden ermöglichen und ihre Maßnahmen intern dokumentieren, auch wenn keine öffentliche Berichterstattung mehr gefordert ist.

​Blick auf die EU‑Vorgaben (CSDDD)

  • Parallel dazu überarbeitet die EU die Corporate Sustainability Due Diligence Directive (CSDDD), die bis Mitte 2028 in deutsches Recht umgesetzt werden muss.
  • Nach derzeitigem Stand soll die Richtlinie deutlich abgeschwächt werden und zunächst nur für Unternehmen mit mehr als 5.000 Beschäftigten und 1,5 Milliarden Euro weltweitem Nettoumsatz gelten. Die genauen Schwellen und Fristen können sich im weiteren Gesetzgebungsverfahren jedoch noch ändern.

Neue Regeln gegen Greenwashing

Mit der Empowering Consumers for the Green Transition Directive (EmpCo) hat die EU neue Vorgaben gegen sogenanntes Greenwashing beschlossen. Deutschland muss diese Richtlinie bis zum 27. März 2026 umsetzen.

Ab dem 27. September 2026 gelten dann verschärfte Vorgaben für „grüne“ Werbung: Umwelt- oder Nachhaltigkeitsaussagen (z. B. „umweltfreundlich“) dürfen künftig nur noch verwendet werden, wenn sie objektiv belegbar sind. Verbraucherinnen und Verbraucher müssen die entsprechenden Nachweise direkt in der Werbung erkennen oder über QR-Codes abrufen können.

Nachhaltigkeitssiegel müssen auf anerkannten Zertifizierungssystemen beruhen oder von staatlicher Seite festgelegt werden. Die Bundesregierung hat dazu bereits einen Gesetzentwurf zur Anpassung des Gesetzes gegen den unlauteren Wettbewerb vorgelegt.

Gesetzliche Neuerungen 2026 bei der Forschungsförderung

Der Bund hat die steuerliche Forschungsförderung im Rahmen des Forschungszulagengesetzes (FZulG) zum Jahresbeginn 2026 überarbeitet. Demnach können Unternehmen für Projekte, die ab dem 1. Januar 2026 gestartet sind, eine Forschungszulage von bis zu zwölf Millionen Euro geltend machen (bisher: zehn Millionen Euro). Bei einer Förderquote von 25  Prozent ergibt sich daraus eine maximale Zulage von drei Millionen Euro.

Für kleine und mittlere Unternehmen, die bereits von einer Förderquote von 35  Prozent profitieren, steigt die maximale Förderung auf 4,2 Millionen Euro.

Ausweitung der Produkthaftung

Mit der neuen Produkthaftungsrichtlinie (EU) 2024/2853 modernisiert die EU das Produkthaftungsrecht und verbessert den Verbraucherschutz in der digitalen Welt. Deutschland muss die entsprechenden Vorgaben bis zum 9. Dezember 2026 umsetzen. Zu diesem Zweck hat das Bundesministerium der Justiz und für Verbraucherschutz (BMJV) am 11. September 2025 einen Referentenentwurf vorgelegt.

Demnach gelten künftig neben klassischen Waren auch Software, KI-Systeme, digitale Baupläne, smarte Geräte und vernetzte Dienste als Produkte. Auch bisher nicht haftungsrelevante Akteure wie Softwareanbieter, Plattformbetreiber, Fulfillment-Dienstleister oder Unternehmen, die Produkte wiederaufbereiten, können haftbar werden.

Der bisherige Selbstbehalt von 500 Euro sowie die Haftungsobergrenze von 85 Millionen Euro entfallen, sodass Geschädigte den vollen Schaden geltend machen können. Zudem werden Kollektivklagen wahrscheinlicher.

Darüber hinaus bestehen nun neue Offenlegungspflichten. So sind Unternehmen dazu verpflichtet, dem Kläger auf Antrag relevante Beweismittel, wie beispielsweise Konstruktionsdaten, bereitzustellen. Wird dies unterlassen, greift die gesetzliche Vermutung eines fehlerhaften Produkts. Vertrauliche Unterlagen können auf Antrag als solche gekennzeichnet werden. Ein Verstoß gegen diese Kennzeichnung kann bestraft werden.

Für Unternehmen bedeutet die Richtlinie, dass sie ihre Prozesse, Dokumentationen und ihre IT-Sicherheit überprüfen und anpassen müssen.

Recht auf Reparatur

Zu den gesetzlichen Neuerungen 2026 zählt außerdem, dass Deutschland bis zum 31. Juli 2026 die „Recht auf Reparatur“-Richtlinie der EU umsetzen muss. Danach sind Hersteller bestimmter Produktgruppen wie beispielsweise Smartphones oder Haushaltsgeräte verpflichtet, Reparaturen zu fairen Preisen und in angemessener Zeit anzubieten – selbst nach Ablauf der Gewährleistungsfrist.

Entscheiden sich Verbraucherinnen und Verbraucher im Rahmen der Sachmängelhaftung für eine Reparatur statt für einen Ersatz, soll die Gewährleistung entsprechend verlängert werden. Mit der Richtlinie sollen vor allem die Haltbarkeit und Lebensdauer von Produkten gefördert werden.

Neue Pflichten beim Thema Verpackung

Spätestens im Sommer 2026 muss Deutschland die Vorgaben der EU-Verpackungsverordnung (PPWR) in nationales Recht umsetzen. Das bisherige Verpackungsgesetz wird durch das neue Verpackungsrecht-Durchführungsgesetz (VerpackDG) ersetzt. Es betrifft Hersteller und Händler ebenso wie Onlineshops, Importeure und Vertreiber von Verpackungen gleichermaßen.

Ein zentraler Punkt ist die erweiterte Herstellerverantwortung: Unternehmen müssen sich bei der Zentralen Stelle Verpackungsregister registrieren und digitale Nachweise, wie beispielsweise QR-Codes, auf Verpackungen anbringen. Die Recyclingquoten steigen deutlich: Bis 2030 sollen 75 Prozent der Kunststoff- und 95 Prozent der Metallverpackungen recycelt werden. Außerdem wird ein Abfallvermeidungsfonds eingeführt, in den Hersteller einzahlen müssen.

Wer die Vorgaben ignoriert, riskiert Bußgelder von bis zu 200.000 Euro oder Verkaufsverbote. Unternehmen sollten daher ihre Verpackungsstrategien prüfen, die Recyclingfähigkeit der verwendeten Materialien testen und die Registrierung vorbereiten.

Verpflichtung zum Cyber-Risikomanagement

Mit der NIS-2-Richtlinie („Network and Information Security Directive 2“) will die EU die Cybersicherheitsstandards für Unternehmen verbessern und den Kreis der Verpflichteten erweitern. Das entsprechende deutsche Umsetzungsgesetz (NIS2UmsuCG) ist am 6. Dezember 2025 in Kraft getreten.

Betroffen sind nicht mehr nur Betreiber kritischer Infrastrukturen, sondern auch zahlreiche mittelständische Unternehmen aus 18 verschiedenen Branchen – von Energie über Gesundheit bis zur verarbeitenden Industrie. Maßgeblich ist, dass ein Unternehmen mindestens 50 Beschäftigte hat oder einen Umsatz von über zehn Millionen Euro erzielt. Ob ein Unternehmen betroffen ist, lässt sich mit einem BSI-Tool unter https://betroffenheitspruefung-nis-2.bsi.de prüfen.

Die verpflichteten Unternehmen müssen ein Risikomanagement aufbauen, Sicherheitskonzepte entwickeln, ihre Lieferketten absichern und ihre Mitarbeitenden schulen. Zudem müssen sie Sicherheitsvorfälle streng dokumentieren und melden: eine erste Meldung innerhalb von 24 Stunden, eine detaillierte Analyse nach 72 Stunden sowie einen Abschlussbericht spätestens nach einem Monat.

Neue Meldepflichten nach dem Cyber Resilience Act (CRA)

Ab dem 11. September 2026 treten die ersten Pflichten aus dem Cyber Resilience Act (CRA) in Kraft: Hersteller von Produkten mit digitalen Elementen müssen schwere Sicherheitsvorfälle und aktiv ausgenutzte Schwachstellen an die zuständigen Stellen melden. Hierzu sind gestufte Fristen mit einer sehr frühen Erstmeldung und anschließenden Detailberichten vorgesehen.

​Der CRA (Verordnung (EU) 2024/2847) ist seit Dezember 2024 in Kraft und legt einheitliche Cybersicherheitsanforderungen für nahezu alle vernetzten Produkte mit digitalen Elementen fest. Hersteller, Importeure und Händler müssen die Sicherheit ihrer Produkte über den gesamten Lebenszyklus hinweg gewährleisten und ein systematisches Schwachstellen- und Risikomanagement etablieren.

Start des CO₂-Emissionshandels (CBAM)

Mit dem Carbon Border Adjustment Mechanism (CBAM), dem CO₂-Grenzausgleichssystem, will die EU eine Verlagerung emissionsintensiver Produktion ins Ausland verhindern. Am 1. Januar 2026 hat die Regelphase begonnen. Importeure von Stahl, Aluminium, Zement, Düngemitteln sowie Strom und Wasserstoff müssen künftig für die mit der Herstellung verbundenen Emissionen CBAM-Zertifikate erwerben.

Von der Pflicht betroffen sind nur Unternehmen mit einem Importvolumen von mehr als 50 Tonnen CBAM-Waren pro Jahr. Sie müssen sich als „zugelassene CBAM-Anwender” registrieren lassen.
Baulohn 2026: Alle wichtigen Änderungen im Überblick
Branchen

Baulohn 2026: Alle wichtigen Änderungen im Überblick

Auch 2026 gibt es zahlreiche Änderungen im Baulohn, die Arbeitgeberinnen und Arbeitnehmerinnen gleichermaßen betreffen. Ob Mindestlohn, Einkommensteuertarif, Sozialversicherungswerte oder Ausgleichsabgabe – die Anpassungen wirken sich direkt auf die Lohn- und Gehaltsabrechnungen in Bauunternehmen aus. Für Lohnsachbearbeiter*innen ist es daher unerlässlich, über alle Neuerungen informiert zu sein, um Fehler und Nachberechnungen zu vermeiden. Um Ihnen die Arbeit zu erleichtern, haben wir alle lohnrelevanten Änderungen für 2026 übersichtlich und alphabetisch zusammengestellt. Diese Zusammenfassung können Sie bequem über das unten stehende Formular herunterladen, um auch künftig den Überblick zu behalten.

5 Min. Lesezeit

Bedeutung der Änderungen für Baubetriebe

Die Lohn- und Gehaltsabrechnung in der Baubranche ist stark von gesetzlichen und tariflichen Anpassungen geprägt. Änderungen bei Steuern, Abgaben und Sozialversicherungswerten wirken sich direkt auf die Kostenplanung und Abrechnungspraxis von Bauunternehmen aus. Ein aktueller Überblick über alle Regelungen hilft, finanzielle Risiken und unnötigen Verwaltungsaufwand zu vermeiden.

Alphabetische Übersicht der wichtigsten Themen

Zu den relevanten Neuerungen für 2026 gehören:

  • Ausgleichsabgabe
  • Beitragsbemessungsgrenze
  • Einkommensteuertarif
  • Elektro- und Hybriddienstwagen – Auslagenersatz für private Ladekosten
  • Entfernungspauschale
  • Fünftelregelung
  • Geringfügige Beschäftigung
  • Gruppenunfallversicherung
  • Insolvenzgeldumlage
  • Jahresarbeitsentgeltgrenze
  • Kinderkrankengeld
  • Krankenkassen-Zusatzbeitrag
  • Künstlersozialabgabe
  • Mindestlohn
  • Minijob-Jahresverdienstgrenze
  • Privat Krankenversicherte
  • Sachbezugswerte
  • Sozialversicherungswerte

So behalten Sie den Überblick

Gerade im Baulohn ändern sich die Rahmenbedingungen regelmäßig. Ein strukturierter Überblick ermöglicht es Ihnen, Lohnabrechnungen fehlerfrei zu erstellen und Mitarbeitende korrekt zu entlohnen. Nutzen Sie die Zusammenfassung, um alle Details jederzeit griffbereit zu haben.

Empfehlungen von der Redaktion
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Branchen

KI im Bauhandwerk: Machen ist wie wollen, nur krasser

Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.

5 Min. Lesezeit

Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung

Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.

Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen

Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.

Warum KI-Projekte oft scheitern

78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.

Kompetenzen neu denken: Hackathons als Brückenbauer

Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.

Praxisbeispiele: KI, die wirklich hilft

  • Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
  • KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
  • KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
  • 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.

Mensch und Maschine: Zusammenarbeit auf Augenhöhe

KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.

Herausforderungen und Learnings

Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.

Fazit: Mehr Machen, weniger Wollen

Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
HR & Payroll

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick

Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.

5 Min. Lesezeit

Lohnsteuerjahresausgleich

Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.

⇒ Frist: bis zum 28. Februar des Folgejahres

Elektronische Lohnsteuerbescheinigung

Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.

⇒ Frist: bis zum 28. Februar des Folgejahres

Jahresmeldung an die Sozialversicherung

Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.

⇒ Frist: bis zum 15. Februar des Folgejahres

Unfallversicherung: UV-Jahresmeldung und Lohnnachweis

Für die Unfallversicherung sind zwei Meldungen notwendig:

  • UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
    Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet.
  • Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
    Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.

⇒ Meldefrist: bis zum 16. Februar des Folgejahres

Weitere Arbeiten zum Jahreswechsel

  • Resturlaub prüfen:
    Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
    ⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres
  • Abstimmung und Abschluss der Lohnkonten:
    Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
    ⇒ Frist: bis zum 31. Dezember des aktuellen Jahres
  • Betriebliche Altersvorsorge:
    Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
    ⇒ Frist: bis zum 28. Februar des Folgejahres

Fazit

Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Branchen

Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen

Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.

5 Min. Lesezeit

Online-Schulung oder Web-Seminar – was genau ist der Unterschied?

Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.

Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.

Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“

Was bedeutet das konkret für die Teilnehmenden?

Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“

Gibt es auch eine Lernzielkontrolle?

Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“

Muss man erst alles richtig beantworten, bevor es weitergeht?

Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“

Gibt es eine Betreuung durch Experten?

Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“

Für wen eignen sich die Online-Schulungen besonders?

Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“

Welche Online-Schulungen bieten Sie aktuell an?

Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:

  • mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
  • wie der Kalkulationslohn zur Preisfindung ermittelt wird,
  • welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.

Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“

Und welche Schulungen folgen?

Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“

Warum gleich 15 Einheiten?

Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“

Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?

Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“

Fazit:

Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.

Cloud-Technologie vs. lokale IT-Systeme: Wo sind Ihre Daten sicherer?
Digitalisierung & KI

Cloud-Technologie vs. lokale IT-Systeme: Wo sind Ihre Daten sicherer?

Die Frage, ob Cloud-Systeme sicherer als lokale Server sind, lässt sich nicht pauschal beantworten. Vielmehr hängt es von zahlreichen Faktoren ab – von der Vertrauenswürdigkeit des Anbieters über die Implementierung bis hin zur laufenden Wartung. Im Folgenden zeigen wir Ihnen die zentralen Aspekte, um eine fundierte Entscheidung zu treffen.

5 Min. Lesezeit

Warum Cloud-Anbieter oft höhere Sicherheit bieten

Cloud-Anbieter investieren enorme Ressourcen in Sicherheitsmaßnahmen – weit mehr, als die meisten mittelständischen Unternehmen allein aufbringen könnten. Sie setzen auf modernste Verschlüsselungstechnologien, mehrstufige Zugriffskontrollen und eine kontinuierliche Systemüberwachung. Ein eigener Stab an Sicherheitsexperten kümmert sich ausschließlich um den Schutz der Kundendaten.

Zusätzlich sorgen regelmäßige Sicherheitsupdates und Patches dafür, dass bekannte Schwachstellen schnell geschlossen werden. Während in lokalen Systemen Updates manchmal verzögert eingespielt werden, geschieht dies in professionellen Cloud-Umgebungen automatisiert und zuverlässig.

Zertifizierte Sicherheit: Standards und Audits

Ein weiterer Vorteil: Seriöse Cloud-Anbieter müssen strenge Vorgaben erfüllen und lassen sich regelmäßig prüfen. Dazu gehören unter anderem:

  • ISO 27001 – internationaler Standard für Informationssicherheits-Managementsysteme
  • BSI C5 – der deutsche Anforderungskatalog des Bundesamts für Sicherheit in der Informationstechnik speziell für Cloud-Dienstleister
  • GDPR/DSGVO-Konformität – Sicherstellung des Datenschutzes nach europäischem Recht
  • Diese Zertifizierungen garantieren, dass die Systeme nicht nur technisch, sondern auch organisatorisch höchsten Anforderungen entsprechen.

Redundanz und Ausfallsicherheit

Während ein lokaler Server bei einem Hardwaredefekt schnell zum Problem wird, speichern Cloud-Anbieter Daten mehrfach und an verschiedenen Standorten. Diese Redundanz sorgt dafür, dass selbst im Fall eines Ausfalls die Daten weiterhin verfügbar bleiben. Moderne Cloud-Infrastrukturen bieten zudem Notfallpläne und automatische Umschaltungen auf Ersatzsysteme – ein Sicherheitsniveau, das lokal nur mit hohem Aufwand erreichbar wäre.

Cloud-Sicherheit durch konsequente Prozesse

Ein großer Teil der Sicherheit ergibt sich nicht allein aus der Technik, sondern aus den Prozessen:

  • Rund-um-die-Uhr-Monitoring durch spezialisierte Sicherheitsteams
  • Automatisierte Erkennung und Abwehr von Angriffen in Echtzeit
  • Zugriffsmanagement, das genau regelt, wer welche Daten sehen und bearbeiten darf
  • Transparenz durch regelmäßige Audits und Berichte

Diese Maßnahmen sind in professionellen Cloud-Umgebungen Standard und reduzieren das Risiko von Datenlecks oder Angriffen erheblich.

Fazit: Cloud-Server sind meist sicherer als lokale Systeme

Lokale Server bieten zwar die volle Kontrolle, erfordern aber gleichzeitig hohes Fachwissen und ständige Pflege, um auf dem gleichen Sicherheitsniveau zu bleiben wie moderne Cloud-Dienste. Für die meisten Unternehmen ist es nahezu unmöglich, diese Standards dauerhaft in Eigenregie sicherzustellen.

Cloud-Anbieter hingegen kombinieren Technologie, Expertise, Redundanz und zertifizierte Prozesse – und können dadurch ein Sicherheitsniveau garantieren, das lokale Systeme oft nicht erreichen.

Das bleibt im Kopf: Professionelle Cloud-Server sind in aller Regel sicherer als lokale IT-Systeme – vorausgesetzt, sie werden verantwortungsvoll genutzt und richtig konfiguriert.

Betriebssystem-Update: So bleibt Ihr Windows fit für die Zukunft
Digitalisierung & KI

Betriebssystem-Update: So bleibt Ihr Windows fit für die Zukunft

Der Support für ältere Windows-Versionen wie Windows 7 oder Windows Server 2008 ist bereits im Januar 2020 ausgelaufen. Spätestens seitdem zeigt sich: Unternehmen, die rechtzeitig auf aktuelle Betriebssysteme umgestiegen sind, profitieren von mehr IT-Sicherheit, Stabilität und Kompatibilität. Auch heute gilt: Mit Blick auf das Supportende von Windows 10 im Oktober 2025 sollten Betriebe frühzeitig handeln und rechtzeitig planen. Dieser Artikel fasst zusammen, warum aktuelle Betriebssysteme entscheidend sind, wie Sie Ihr System prüfen können und welche Rolle Ihr Software-Anbieter dabei spielt.

5 Min. Lesezeit

Warum aktuelle Betriebssysteme so wichtig sind

Eine aktualisierte Software trägt maßgeblich zur IT-Sicherheit bei und hilft Unternehmen, wettbewerbsfähig zu bleiben. Vernachlässigte Updates führen hingegen schnell zu Sicherheitslücken. Wer denkt „es läuft ja alles“, geht ein hohes Risiko ein. Ohne Sicherheitsupdates steigt die Wahrscheinlichkeit für Hackerangriffe und Datenverluste deutlich.

Darüber hinaus ist es wichtig, nicht nur das Betriebssystem, sondern auch die eingesetzten Anwendungen im Blick zu behalten. Ein Windows-Update allein reicht nicht aus, wenn beispielsweise ein Browser oder Fachprogramm schon seit Jahren keine Updates mehr erhält.

Windows-Version prüfen – so geht’s

Ob Sie noch ein veraltetes Betriebssystem nutzen, können Sie leicht herausfinden:

  • Klicken Sie mit der rechten Maustaste auf „Arbeitsplatz“ oder „Dieser PC“.
  • Wählen Sie „Eigenschaften“.
  • Dort sehen Sie die aktuelle Version Ihres Systems.

So lässt sich schnell feststellen, ob Handlungsbedarf besteht.

Was Software-Anbieter jetzt beachten sollten

Auch Ihr Software-Anbieter ist verpflichtet, Betriebssysteme regelmäßig zu prüfen und anzupassen. Besonders im Zusammenhang mit gesetzlichen Anforderungen – wie der elektronischen Übermittlung von Steuer- und Lohndaten über ELSTER – spielt das eine Rolle.

Sobald Microsoft den Support für eine Betriebssystemversion einstellt, passen auch wichtige Schnittstellen wie die ELSTER-Programmbibliothek (ERiC) ihre Anforderungen an. Das bedeutet: Mit dem nächsten Update könnte Ihre aktuelle Software-Version auf einem veralteten Betriebssystem nicht mehr lauffähig sein.

Daher sollten Software-Anbieter ihre Kunden frühzeitig informieren und beim Umstieg aktiv unterstützen – von der Auswahl bis zur Installation des neuen Systems.

Vorteile von Cloud-Lösungen und automatischen Updates

Wer mit Cloud-Lösungen arbeitet, muss sich um viele dieser technischen Details weniger kümmern. Im Rechenzentrum des Anbieters erfolgen Updates und Anpassungen automatisch. Das bedeutet:

  • Höhere Datensicherheit
  • Weniger Investitionen in eigene IT-Infrastruktur
  • Entlastung durch zentralen Support

Für viele Unternehmen ist die Cloud daher eine zukunftssichere Option, um Software und Betriebssysteme automatisch aktuell zu halten.

Fazit: Zukunftssicher bleiben

Der Blick zurück auf Windows 7 zeigt: Wer den Umstieg verschleppt, riskiert Sicherheitslücken, Softwareprobleme und rechtliche Schwierigkeiten. Unternehmen sollten deshalb proaktiv prüfen, welche Betriebssysteme im Einsatz sind, und rechtzeitig mit dem Software-Anbieter einen Wechsel vorbereiten.

So bleibt die IT nicht nur sicher und funktionsfähig, sondern auch zukunftsfähig – gerade mit Blick auf das nächste große Supportende von Windows 10 im Jahr 2025.

Weiterbildung im Handwerk: Wissen als Wettbewerbsvorteil nutzen
Branchen

Weiterbildung im Handwerk: Wissen als Wettbewerbsvorteil nutzen

Lebenslanges Lernen ist mehr als ein Schlagwort – es ist längst eine Notwendigkeit. Gerade im Handwerk wird Weiterbildung immer wichtiger, um Fachkräfte zu halten, Prozesse effizienter zu gestalten und langfristig wettbewerbsfähig zu bleiben. Doch während größere Unternehmen schon stärker auf Qualifizierung setzen, bleibt im Handwerk noch viel Potenzial ungenutzt.

5 Min. Lesezeit

Strategie gegen Fachkräftemangel

Bereits 2008 zeigte eine Studie des Deutschen Instituts für Wirtschaftsforschung (DIW), dass fehlende Weiterbildung die deutsche Wirtschaft jährlich Milliarden kostet. Seither hat sich zwar einiges getan, doch insbesondere im Handwerk sind die Möglichkeiten noch nicht ausgeschöpft.

Aktuelle Befragungen belegen: Fast alle Unternehmen sehen in Weiterbildung ein zentrales Mittel, um dem Fachkräftemangel zu begegnen. Dennoch scheitert es in der Praxis häufig an fehlender Zeit, begrenzten Budgets oder nicht passenden Angeboten für kleine Betriebe.

Typische Hürden: Keine Zeit, kein Geld, keine Angebote

Besonders kleine Handwerksbetriebe mit fünf bis zehn Mitarbeitenden haben es schwer, Mitarbeiter für ein oder zwei Tage aus dem Betrieb herauszulösen. Bei voller Auftragslage fehlt das Personal, bei schwächerer Auslastung das Budget.

Hinzu kommt, dass klassische Weiterbildungsangebote oft nicht auf die Realität kleiner Betriebe zugeschnitten sind. Was gebraucht wird, sind flexible Formate, die sich einfach in den Arbeitsalltag integrieren lassen.

Wissen muss praxisnah aufbereitet sein

Gerade in Märkten mit hohem Preis- und Wettbewerbsdruck kann Know-how den entscheidenden Unterschied machen. Ob Kalkulation, betriebswirtschaftliche Grundlagen oder IT-Kenntnisse – wer hier besser aufgestellt ist, arbeitet effizienter, reduziert Fehler und minimiert betriebliche Risiken.

Beispiel: Wer die Grundlagen einer soliden Kalkulation beherrscht und die wichtigsten Kennzahlen im Blick hat, senkt die Gefahr von Fehlentscheidungen und stärkt die Stabilität des Betriebs – auch im kleinsten Handwerksunternehmen.

Neue Formate: Weiterbildung im digitalen Raum

Um Weiterbildung auch für kleine Betriebe attraktiv zu machen, setzen viele Anbieter inzwischen auf digitale Lernformate wie Web-Seminare oder Online-Schulungen. Die Vorteile liegen auf der Hand:

  • keine Anfahrtswege
  • geringere Kosten
  • flexible Teilnahme vom Büro, von der Baustelle oder sogar von zu Hause
  • aktuelles Fachwissen zu relevanten Themen

So wird Weiterbildung machbar – auch bei vollen Auftragsbüchern.

Weiterbildung strategisch denken

Wer Weiterbildung gezielt plant, gewinnt doppelt: Zum einen profitieren die Mitarbeitenden vom zusätzlichen Know-how, zum anderen entwickelt sich eine systematische Lernkultur im Betrieb.

Statt einzelner Seminare entsteht eine Weiterbildungsstrategie, die den Betrieb langfristig stärkt. Frühzeitig in Wissen zu investieren, ist deshalb eine der wirksamsten Maßnahmen, um die Wettbewerbsfähigkeit im Handwerk nachhaltig zu sichern.

Fazit

Weiterbildung ist kein Luxus, sondern eine Notwendigkeit – gerade für Handwerksbetriebe. Wer in Wissen investiert, verbessert nicht nur seine Prozesse, sondern auch seine Attraktivität als Arbeitgeber. Nutzen Sie die Chance, die eigenen Mitarbeitenden gezielt zu fördern, und verschaffen Sie sich damit einen klaren Wettbewerbsvorteil.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Branchen

KI im Bauhandwerk: Machen ist wie wollen, nur krasser

Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.

5 Min. Lesezeit

Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung

Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.

Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen

Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.

Warum KI-Projekte oft scheitern

78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.

Kompetenzen neu denken: Hackathons als Brückenbauer

Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.

Praxisbeispiele: KI, die wirklich hilft

  • Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
  • KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
  • KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
  • 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.

Mensch und Maschine: Zusammenarbeit auf Augenhöhe

KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.

Herausforderungen und Learnings

Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.

Fazit: Mehr Machen, weniger Wollen

Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
HR & Payroll

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick

Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.

5 Min. Lesezeit

Lohnsteuerjahresausgleich

Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.

⇒ Frist: bis zum 28. Februar des Folgejahres

Elektronische Lohnsteuerbescheinigung

Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.

⇒ Frist: bis zum 28. Februar des Folgejahres

Jahresmeldung an die Sozialversicherung

Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.

⇒ Frist: bis zum 15. Februar des Folgejahres

Unfallversicherung: UV-Jahresmeldung und Lohnnachweis

Für die Unfallversicherung sind zwei Meldungen notwendig:

  • UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
    Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet.
  • Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
    Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.

⇒ Meldefrist: bis zum 16. Februar des Folgejahres

Weitere Arbeiten zum Jahreswechsel

  • Resturlaub prüfen:
    Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
    ⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres
  • Abstimmung und Abschluss der Lohnkonten:
    Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
    ⇒ Frist: bis zum 31. Dezember des aktuellen Jahres
  • Betriebliche Altersvorsorge:
    Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
    ⇒ Frist: bis zum 28. Februar des Folgejahres

Fazit

Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.

Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Branchen

Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen

Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.

5 Min. Lesezeit

Online-Schulung oder Web-Seminar – was genau ist der Unterschied?

Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.

Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.

Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“

Was bedeutet das konkret für die Teilnehmenden?

Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“

Gibt es auch eine Lernzielkontrolle?

Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“

Muss man erst alles richtig beantworten, bevor es weitergeht?

Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“

Gibt es eine Betreuung durch Experten?

Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“

Für wen eignen sich die Online-Schulungen besonders?

Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“

Welche Online-Schulungen bieten Sie aktuell an?

Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:

  • mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
  • wie der Kalkulationslohn zur Preisfindung ermittelt wird,
  • welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.

Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“

Und welche Schulungen folgen?

Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“

Warum gleich 15 Einheiten?

Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“

Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?

Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“

Fazit:

Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.