Blog
Branchen
Beiträge zu branchenspezifischen Prozessen, mit Fokus auf das Bauhaupt- und Baunebengewerbe.

Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“

Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.

Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL







Umlagen im Baubetrieb richtig berechnen und anwenden
Das Thema Umlagen wird in vielen Baubetrieben unterschätzt – dabei beeinflusst es direkt die Wirtschaftlichkeit von Projekten. Wer Gemeinkosten falsch verteilt oder mit veralteten Werten kalkuliert, riskiert fehlerhafte Baustellenergebnisse, falsche Entscheidungen und im schlimmsten Fall wirtschaftliche Schieflagen. In diesem Artikel erfahren Sie, was Umlagen sind, wie sie berechnet werden und welche Fehler Sie vermeiden sollten.
Was sind Umlagen im Baugewerbe?
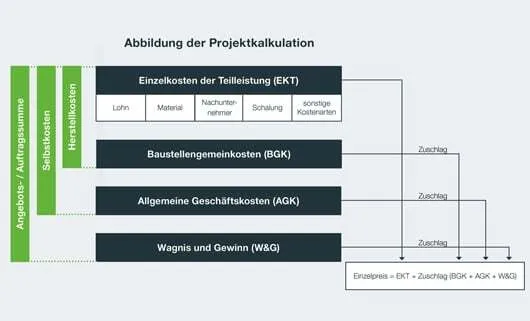
Umlagen sind ein Instrument, um Gemeinkosten verursachungsgerecht auf Kostenstellen oder Baustellen zu verteilen.
Während Einzelkosten wie Löhne der gewerblichen Mitarbeiter, Materialkosten oder Gerätekosten direkt einem Bauvorhaben zugeordnet werden können, müssen Gemeinkosten über Schlüsselgrößen verteilt werden. Nur so lassen sich Baustellen realistisch kalkulieren und unternehmerische Entscheidungen auf verlässliche Zahlen stützen.
Gemeinkosten verstehen
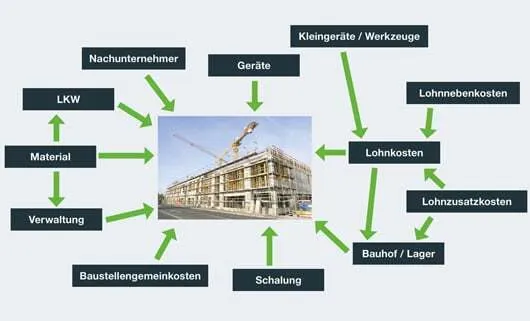
Zu den Gemeinkosten gehören alle Kosten, die nicht direkt einem Projekt zugeordnet werden können, zum Beispiel:
- Allgemeine Geschäftskosten (AGK): Verwaltung, Gehälter, Büromieten, Versicherungen, Telefon- und IT-Kosten, Fachliteratur
- Sozialkosten: Arbeitgeberanteile zur Sozialversicherung, Feiertagslöhne, Entgeltfortzahlung im Krankheitsfall, Beiträge zur SOKA-BAU
- Werkzeuge und Kleingeräte: Schaufeln, Wasserwaagen, Arbeitshandschuhe, Kleingeräte-Verschleiß
Die Wahl einer verursachungsgerechten Umlagebasis ist entscheidend, um faire und belastbare Werte zu erhalten.
Häufige Fehler bei Umlagen
- Arbeiten mit veralteten Umlagen: Zahlen aus Vorjahren werden ohne Anpassung an aktuelle Kostenstrukturen genutzt.
- Keine regelmäßige Überprüfung: Änderungen bei Mitarbeiterzahl, Lohnkosten oder Sozialabgaben werden nicht berücksichtigt.
- Falsche Umlagebasis: Unpassende Schlüsselgrößen führen zu verzerrten Ergebnissen.
- Komplexität unterschätzen: Gemeinkosten werden pauschal verteilt, statt differenziert nach Kostenarten zu betrachten.
Konsequenz: Baustellenergebnisse werden verfälscht, Kostenunterdeckungen bleiben unentdeckt, und strategische Entscheidungen beruhen auf fehlerhaften Kennzahlen.
Umlagen zur Deckung von Sozialkosten
Das Sozialpaket gewerblicher Arbeitnehmer enthält alle tariflichen, gesetzlichen und betrieblichen Sozialkosten, z. B.:
- Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung)
- Feiertagslöhne
- Lohnfortzahlung im Krankheitsfall
- Beiträge an die SOKA-BAU
Empfohlene Umlagebasis:
Lohnsumme der gewerblichen Arbeitnehmer (Fertigungslohn)
Beispielrechnung:
- Fertigungslöhne: 410.000 €
- Sozialkosten: 290.000 €
Zuschlagssatz = 290.000 € ÷ 410.000 € = 71 %
Alle Lohnkosten auf Baustellen werden mit einem Zuschlag von 71 % versehen, um die Sozialkosten abzudecken.
Umlagen für Kleingeräte und Werkzeuge
Auch Werkzeuge und Kleingeräte müssen verursachungsgerecht verteilt werden. Arbeitsmaterialien wie Schaufeln, Handschuhe oder Wasserwaagen verschleißen oder gehen verloren.
Empfohlene Umlagebasis:
Produktivlohnsumme der gewerblichen Arbeitnehmer
Begründung: Je mehr Arbeitsstunden auf einer Baustelle anfallen, desto höher ist typischerweise der Verbrauch an Werkzeugen und Kleingeräten.
Ausblick: Umlagen für Allgemeine Geschäftskosten
Neben Sozialkosten und Werkzeugen müssen auch die Allgemeinen Geschäftskosten (AGK) auf Baustellen verteilt werden. Diese Kostenart ist komplexer, da verschiedene Verteilungsansätze möglich sind (z. B. nach Lohnsumme, Maschinenstunden oder Umsatz). Eine detaillierte Betrachtung der AGK-Umlagen sowie Tipps zur Wahl der richtigen Umlagebasis erfahren Sie hier, im zweiten Teil dieser Serie.
Fazit
Umlagen sind ein entscheidendes Werkzeug für eine realistische Baustellenkalkulation und wirtschaftliche Entscheidungen im Baugewerbe. Wer veraltete Werte nutzt oder pauschale Sätze übernimmt, riskiert falsche Ergebnisse und finanzielle Risiken. Die Wahl einer verursachungsgerechten Umlagebasis – z. B. Lohnsumme für Sozialkosten oder Produktivlohnsumme für Werkzeuge – ist somit der Schlüssel zu verlässlichen Zahlen. Schützen Sie daher Ihren Baubetrieb mit regelmäßigen Überprüfungen und Aktualisierungen vor teuren Fehlentscheidungen.
FAQ: Umlagen im Bau
Was sind Umlagen im Bauwesen?
Umlagen sind Schlüsselgrößen, um Gemeinkosten fair auf Baustellen oder Kostenstellen zu verteilen.
Warum sind Umlagen so wichtig?
Ohne korrekt berechnete Umlagen sind Baustellenkalkulationen fehlerhaft, und Unternehmen riskieren falsche Entscheidungen und Verluste.
Wie wähle ich die richtige Umlagebasis?
Die Basis sollte den Kostenverursacher abbilden. Für Sozialkosten z. B. die Lohnsumme, für Kleingeräte die Produktivlohnsumme.
Wie oft sollte ich Umlagen überprüfen?
Mindestens einmal jährlich sowie bei wesentlichen Änderungen (z. B. Tarifverträgen, Mitarbeiterstruktur, Kostenentwicklung).
Kann ich historische Umlagen verwenden?
Nur, wenn sie regelmäßig geprüft und an neue Kostenstrukturen angepasst werden.
Quellen
SOKA-BAU – Sozialkassen der Bauwirtschaft
Warum sich Baubetriebe jetzt mit BIM beschäftigen sollten
BIM (Building Information Modeling) wird zunehmend zum Standard in der Bauwirtschaft – und das nicht nur für Großprojekte. Auch mittelständische Baubetriebe profitieren bereits heute von den Vorteilen. In diesem Artikel erfahren Sie, warum es sich lohnt, sich frühzeitig mit BIM zu befassen, welche Chancen sich ergeben und wie Sie den Einstieg strategisch angehen können.
Aktueller Stand der BIM-Nutzung
Eine neuere Studie von BauInfoConsult aus 2022/2023 befragte 300 Akteure aus Planungsbüros, Bauunternehmen und Handwerksbetrieben zur BIM-Verwendung. Ergebnis: Nur rund 20 % der Befragten setzen aktiv BIM in Projekten ein.
Sowohl Architekten als auch Bauunternehmen geben an, dass BIM häufig auf Wunsch von Bauherren (36 %) oder als Mittel zur Wettbewerbsfähigkeit (30 %) eingesetzt wird.
Pflicht für öffentliche Bauprojekte: Was gilt heute?
- In Deutschland besteht bereits eine BIM-Pflicht für öffentliche Infrastrukturprojekte des Bundes seit Januar 2021.
- Seit Ende 2022 gilt BIM auch für Hochbauprojekte des Bundes.
- Ab 2026 soll BIM auch als Regelprozess in den Auftragverwaltungen der Länder und bei der Autobahn-Gesellschaft eingeführt werden.
Was ist BIM? – Funktionen & Nutzen
Bei BIM werden alle projektrelevanten Daten digital modelliert. Änderungen können sofort nachvollzogen werden, da alle Beteiligten auf denselben Datenstand zugreifen.
Zu den zentralen Funktionen zählen:
- Simulation von Bauabläufen,
- Kollisionsprüfung (Erkennung von Konflikten bereits in der Planung),
- durchgängiger Informationsfluss,
- verbesserte Kommunikation aller Beteiligten,
- erhöhte Transparenz im Projektverlauf.
Diese Elemente helfen, Fehler frühzeitig zu erkennen und Kostenüberschreitungen oder Verzögerungen zu vermeiden.
BIM auch für mittelständische Unternehmen
Viele glauben, BIM sei nur etwas für Großprojekte oder Konzerne. Doch das ist ein Trugschluss: Auch kleine und mittlere Baubetriebe können heute davon profitieren.
Beispiel: Eine traditionsreiche Zimmerei nutzte BIM, um Architektur mit vorgefertigten Bauelementen effizient umzusetzen. Die Integration digitaler Prozesse ermöglichte ihr, anspruchsvolle Designs wirtschaftlich zu realisieren.
Wer früh BIM-Kompetenz aufbaut, kann sich gegenüber Wettbewerbern abheben – besonders, wenn Auftraggeber zunehmend BIM-Anforderungen stellen.
Welche Vorteile bietet BIM?
Durch modellbasierte Prozesse ergeben sich zahlreiche Vorteile:
- präzisere Angebotserstellung
- exakte Mengenermittlung
- einfachere Aktualisierung bei Änderungen
- optimierte Instandhaltung
- zuverlässige Kostenberechnung
- verbesserte Kommunikation zwischen Projektbeteiligten
- durchgängiger Informationsfluss
- bessere Terminplanung und -kontrolle
Diese Effekte zusammen führen zu höherer Planungsqualität, Effizienz und Verlässlichkeit in Projekten.
Darüber hinaus steigert BIM die Attraktivität Ihres Unternehmens für Mitarbeitende aus der Generation Z und positioniert Sie als zukunftsorientierten Baupartner.
Erste Schritte für Ihren Betrieb
So gelingt Ihnen der Einstieg in BIM:
- Informieren: Tagesveranstaltungen, Messen, Fachseminare besuchen
- Haltung entwickeln: Team früh einbinden und Veränderungsbereitschaft fördern
- Software kaufen + Schulung: Planungslösungen anschaffen und Mitarbeitende qualifizieren
- Pilotprojekte starten: kleine, überschaubare BIM-Projekte starten
- Prozesse anpassen: interne Abläufe, Schnittstellen und Arbeitsmethoden schrittweise modernisieren
Ein geduldiger und schrittweiser Ansatz verhindert Überforderung und ermöglicht sukzessiven Lernzuwachs.
Fazit
BIM ist kein kurzfristiger Trend – es ist eine Entwicklung, die sich bereits heute etabliert. Wer früh startet, baut Know-how auf, optimiert Prozesse und bleibt wettbewerbsfähig. Auch mittelständische Baubetriebe haben gute Chancen, mit BIM erfolgreich zu sein und sich zukunftssicher zu positionieren.
Quellen
Bundesministerium für Digitales und Verkehr – BIM Deutschland / digitale Bauprozesse
Fraunhofer IESE – Studie zur Digitalisierung der Baubranche
Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.
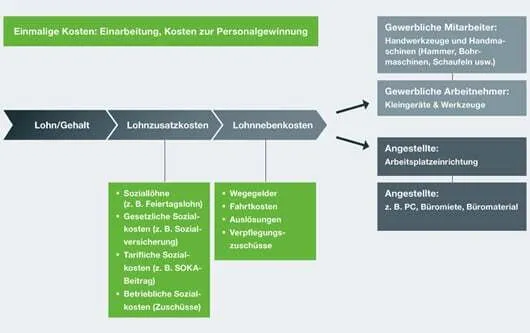
Lohn und Gehalt: Grundkosten im Baubetrieb
Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.
Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben
Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:
- Feiertage
- Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
- Lohnfortzahlung im Krankheitsfall
- 13. Monatseinkommen (in den alten Bundesländern)
- Urlaubsgeld und zusätzliches Urlaubsgeld
- Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
- Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
- Insolvenzgeldumlage
- Beiträge zur Berufsgenossenschaft
- Arbeitgeberanteil zur Winterbeschäftigungsumlage
- Beitrag zur SOKA-Bau
Beispiele und wichtige Werte
- Durchschnittliche Belastung:
Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten. - 13. Monatseinkommen:
In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €. - U1 und U2 sind krankenkassenindividuelle Prozentsätze.
- Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
- Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
- Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
- Alte Bundesländer: 20,4 %
- Neue Bundesländer: 17,2 %
- Angestellte: monatlich 24 €
- Insolvenzgeldumlage: 0,15 % (Stand 2025).
- Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.
Weitere Kostenfaktoren für gewerbliche Arbeitnehmer
- Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
- Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.
Weitere Kostenfaktoren für Angestellte
Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:
- Büromaterial
- Arbeitsplatz-Einrichtung
- Miete und Nebenkosten
- IT-Ausstattung
Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).
Kostenfaktoren im Überblick
Personalkosten und Angebotskalkulation
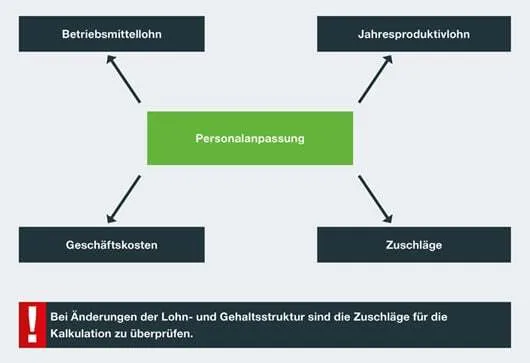
Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:
Mittellohn verändert sich:
- Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
- Neuer Mitarbeiter mit 18,50 €/h:
(10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h
Jahresproduktivlohn steigt:
- Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
- Neu: 11 × 16,23 € × 1.550 h = 276.722 €
Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:
Geschäftskosten bleiben bei 150.000 €.
- Alt: 150.000 € ÷ 248.000 € = 60 %
- Neu: 150.000 € ÷ 276.722 € = 54 %
Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
Fazit
Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.
FAQ – Häufig gestellte Fragen
Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?
Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.
Warum ist der Mittellohn so wichtig?
Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.
Welche Umlagen fallen zusätzlich an?
U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.
Wie kann ich Personalkosten kontrollieren?
Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.