Blog

Branchen

Beiträge zu branchenspezifischen Prozessen, mit Fokus auf das Bauhaupt- und Baunebengewerbe.

Richtige Kalkulation im Baubetrieb: So sichern Sie Ihre Existenz
Branchen

Richtige Kalkulation im Baubetrieb: So sichern Sie Ihre Existenz

Vor dem Hintergrund des steigenden Kostendrucks bei häufig unbefriedigenden Marktpreisen wird die Kalkulation der eigenen Bauleistungen für Bauunternehmer und Handwerksmeister immer wichtiger. Schließlich geht es um die Existenzsicherung des Unternehmens.

5 Min. Lesezeit

Kostenfaktoren in der Projektkalkulation

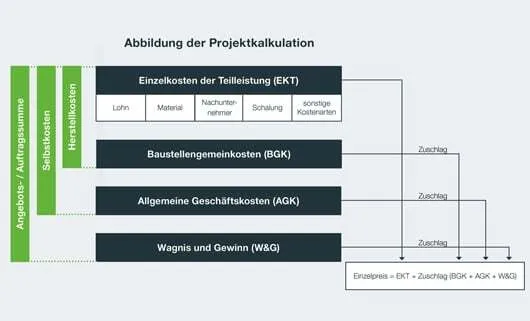
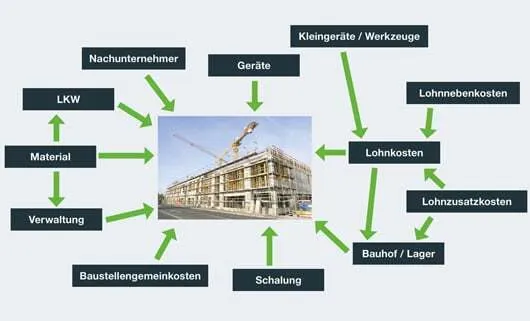
Die Grundlage jeder Kalkulation sind die direkt zurechenbaren Kosten eines Bauprojekts. Hierzu zählen vor allem die erwarteten Arbeitsstunden, die mit dem Kalkulationslohn multipliziert werden. Der Kalkulationslohn ergibt sich aus dem Mittellohn zuzüglich Zuschlägen für Lohnzusatz- und Lohnnebenkosten sowie Kosten für Kleingeräte und Werkzeuge.

Neben den Lohnkosten müssen weitere Positionen berücksichtigt werden – etwa Material, Geräte, Nachunternehmer oder Schalung. Zusammengenommen ergeben diese die Einzelkosten der Teilleistung (EKT).

Darüber hinaus entstehen Baustellengemeinkosten (BGK), also Kosten, die durch ein Projekt verursacht werden, aber nicht im Leistungsverzeichnis stehen – zum Beispiel für die Baustelleneinrichtung.

Die letzte Ebene bilden die Allgemeinen Geschäftskosten (AGK). Hierzu gehören Kosten für Verwaltung, Fuhrpark oder Bauhof. Sie fallen unabhängig vom einzelnen Projekt an und müssen über Zuschläge auf die Baustellen verteilt werden.

Kostenbeziehungen im Unternehmen

Im Bauunternehmen bestehen zahlreiche interne Kostenbeziehungen. Beschäftigte arbeiten nicht nur produktiv auf der Baustelle, sondern auch im Lager oder Bauhof. Dadurch steigen die dortigen Kosten – nicht nur durch den Lohn, sondern auch durch entsprechende Lohnnebenkosten.
Die Herausforderung liegt darin, diese Kosten sachgerecht zuzuordnen und verursachungsgerecht auf die Bauprojekte zu verteilen. Nur so entsteht ein realistisches Bild der tatsächlichen Projektkosten.

Umgang mit Allgemeinen Geschäftskosten (AGK)

Für die Verteilung der AGK gibt es verschiedene Basen:

  • Lohnkosten (bewährt bei kleineren Betrieben)
  • Ausgewählte Kostenarten wie Material, Nachunternehmer oder Lohn mit individuellen Zuschlägen
  • Herstellkosten, also die Summe aller kalkulierten Kostenarten

Die Wahl der Basis entscheidet über die Gerechtigkeit der Verteilung. Wird ausschließlich auf die Lohnkosten abgestellt, entstehen schnell Verzerrungen – etwa, wenn ein Projekt stark von Nachunternehmern geprägt ist. In solchen Fällen empfiehlt es sich, auch Nachunternehmerleistungen in die Verteilung einzubeziehen.

Die Variante über die Herstellkosten sorgt für eine einheitliche Zuschlagslogik: Alle Kostenarten werden mit demselben Prozentsatz belastet, unabhängig davon, ob die Leistungen intern oder extern erbracht werden.

Wichtig ist: Jede Methode setzt eine Jahresplanung der AGK und der gewählten Kostenarten voraus.

Fazit: Richtig kalkulieren heißt überleben

Eine präzise und verursachungsgerechte Kalkulation ist der Schlüssel, um Preisdumping zu vermeiden und Projekte nachhaltig profitabel abzuwickeln. Bauunternehmen sichern sich damit nicht nur die eigene Liquidität, sondern auch eine stabile Marktposition. Nur wer seine Kosten kennt, kann in Verhandlungen bestehen – und die Existenz des Betriebs langfristig sichern.

FAQ: Kalkulation im Baubetrieb

Was sind Einzelkosten der Teilleistung (EKT)?

Das sind alle direkt dem Bauprojekt zurechenbaren Kosten – etwa Lohn, Material, Nachunternehmerleistungen oder Geräte.

Was versteht man unter Baustellengemeinkosten (BGK)?

Kosten, die zwar durch ein Projekt entstehen, aber nicht im Leistungsverzeichnis ausgeschrieben sind. Typisches Beispiel: Baustelleneinrichtung.

Was sind Allgemeine Geschäftskosten (AGK)?

Unternehmensweite Kosten wie Verwaltung, Fuhrpark oder Bauhof. Sie werden über Zuschläge auf die Baustellen verteilt.

Wie kann man AGK gerecht verteilen?

Je nach Betrieb können Lohnkosten, ausgewählte Kostenarten oder die gesamten Herstellkosten als Basis dienen. Ziel ist eine möglichst verursachungsgerechte Verteilung.

Warum ist die Kalkulation so wichtig?

Weil nur eine realistische Kostenbasis vor Preisdumping schützt und die Grundlage für wirtschaftlich erfolgreiche Bauprojekte bildet.

Baustelle Zukunft: Fachkräftemangel im Bau – digital begegnen
Branchen

Baustelle Zukunft: Fachkräftemangel im Bau – digital begegnen

Das Thema Fachkräftemangel im Baugewerbe begleitet aktuell die Branche und stellt eine erhebliche Herausforderung dar. Besonders der demografische Wandel, kombiniert mit unzureichender Nachwuchsgewinnung, macht eine nachhaltige Lösung dringend erforderlich.

5 Min. Lesezeit

Ursachen des Fachkräftemangels

Aktuelle Recherchen zeigen, dass über 30 % der Beschäftigten in der Bauwirtschaft älter als 50 Jahre sind (1). In den kommenden Jahren wird altersbedingt ein großer Teil dieser Fachkräfte in den Ruhestand gehen. Laut Prognosen könnten bis 2030 mehr als 100.000 Fachkräfte im Bauhauptgewerbe fehlen (2) – eine Zahl, die sowohl gewerbliche als auch kaufmännische Berufe betrifft. Fakt ist: Es scheiden mehr Fachkräfte aus, als neue nachkommen.

Eine gezielte Anwerbung neuer Auszubildender ist entscheidend. Besonders wichtig ist es, das Image handwerklicher Berufe zu stärken und sie als zukunftsfähige Karriereoption im Baugewerbe zu positionieren. Allerdings ist die Zahl der neuen Auszubildenden im ersten Lehrjahr um 5 % gesunken (3), und fast die Hälfte der Unternehmen im Baugewerbe konnte nicht alle Ausbildungsplätze besetzen – was die Situation noch verschärft. Hier kann die Digitalisierung im Baugewerbe entscheidend helfen, den Beruf attraktiver für die jüngere Generation zu machen.

Ein weiterer wichtiger Faktor ist die Unterstützung durch Fachkräfte aus dem Ausland. Sie tragen dazu bei, die Fachkräftelücke zu verringern und bringen zudem mehr Vielfalt in die Belegschaft – Ansätze, die ausgebaut werden sollten.

Auswirkungen auf Bauwirtschaft

Wie gravierend sind die Folgen des Fachkräftemangels auf die Zukunft Bauwirtschaft? Die Branche bleibt nicht verschont: Verzögerungen und Engpässe in Bauprojekten nehmen zu. Arbeitgeber sind gezwungen, höhere Löhne zu zahlen, um qualifizierte Fachkräfte zu gewinnen, was die Kosten für Bauleistungen erhöht und die Rentabilität vieler Projekte gefährdet.

Die Belastung der verbleibenden Belegschaft wächst – Überlastung durch Personalmangel führt zu Qualitätsproblemen und niedriger Effizienz. Das beeinträchtigt nicht nur Projektergebnisse, sondern auch das Wohlbefinden der Mitarbeitenden. Ein negatives Arbeitsumfeld kann langfristig zu weiterer Abwanderung führen – ein Problem, das nur durch gezielte Gegenmaßnahmen zu lösen ist.

Digitalisierung als Gegenmittel

Die Digitalisierung im Baugewerbe bietet enorme Chancen, dem Fachkräftemangel entgegenzuwirken. Durch moderne Softwarelösungen wie Suiteify können Arbeitsprozesse effizienter gestaltet und die Kommunikation auf Baustellen deutlich verbessert werden.

Tools wie digitale Bauzeitenpläne und 3D-Visualisierungen ermöglichen präzisere Planung und Echtzeit-Überwachung komplexer Projekte. So steigt die Produktivität, und die Arbeit wird für Fachkräfte transparenter, planbarer und weniger belastend.

Der digitale Wandel macht die Baustelle zu einem moderneren Arbeitsplatz – besonders attraktiv für junge, technikaffine Talente, die Innovation und Entwicklungsmöglichkeiten suchen. Gleichzeitig entlastet er erfahrene Fachkräfte, indem Routinetätigkeiten vereinfacht und Abläufe automatisiert werden.

Fazit & Handlungsempfehlungen

Die Baubranche steht vor großen Herausforderungen durch den Fachkräftemangel. Die dringend benötigten Fachkräfte zu gewinnen, erfordert eine Kombination aus strategischer Nachwuchsförderung und konsequenter digitaler Transformation.

Besonders wichtig ist die Analyse der eigenen Altersstruktur und die frühzeitige Reaktion auf Renteneintritte. Die Digitalisierung – beispielsweise durch Suiteify-Lösungen – kann dabei helfen, Arbeit effizienter und attraktiver zu gestalten. Nur so gelingt es, die Branche nicht nur leistungsfähig, sondern auch zukunftssicher aufzustellen.

Kostenlose Checkliste

Sind Sie auf den Fachkräftemangel vorbereitet? Prüfen Sie jetzt, wie gut Ihr Betrieb bereits aufgestellt ist – und wo noch Verbesserungspotential besteht.

SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025
Branchen

SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025

Am 18. Juni 2025 haben die Tarifvertragsparteien neue Beitragssätze sowie weitere Änderungen der Tarifverträge VTV, TZA Bau und BBTV beschlossen. Diese Neuerungen treten bereits zum 1. Juli 2025 in Kraft und betreffen Unternehmen und Beschäftigte im Bauhauptgewerbe gleichermaßen. Damit stehen Betriebe kurzfristig vor wichtigen Anpassungen in der Baulohn-Abrechnung. Im Folgenden erhalten Sie einen kompakten Überblick über die zentralen Änderungen.

5 Min. Lesezeit

Neue Beitragssätze ab Juli 2025

Die Beitragssätze werden angepasst, um die Sozialkassenverfahren langfristig zu sichern. Die wichtigsten Zahlen im Überblick:

Gewerbliche Arbeitnehmer:

Tarifgebiet Urlaub Berufsbildung Zusatzversorgung Gesamtbeitrag

West

15,1 %

⬇️1,9 % (2,2 %)

3,2 %

⬇️20,2 % (20,5 %)

Ost

15,1 %

⬇️1,9 % (2,2 %)

⬆️1,7 % (1,4 %)

18,7 %

Berlin West*

15,1 %

1,65 %

3,2 %

25,65 %

Berlin Ost*

15,1 %

1,65 %

⬆️1,7 % (1,4 %)

⬆️24,15 % (23,85 %)

Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.

Es ergeben sich somit folgende Änderungen:

  • Berufsbildung: Der Beitragssatz wurde im Westen und Osten von 2,2 % auf 1,9 % gesenkt.
  • Zusatzversorgung: Im Osten wurde der Satz von 1,4 % auf 1,7 % angehoben, im Westen bleibt er gleich.
  • Gesamtbeitrag: Entsprechend ergeben sich neue Gesamtbeiträge für die Regionen, z.B. im Westen jetzt 20,2 % (vorher 20,5 %) und in Berlin Ost jetzt 24,15 % (vorher 23,85 %).

Dagegen unverändert bleiben:

  • Sozialaufwendungen: in Berlin Ost und West unverändert (5,7 %)*.
  • Urlaub: weiterhin 15,1 % in allen Tarifgebieten

Angestellte und Auszubildende

Tarifgebiet Berufsbildung Mtl. Berufsbildung Arbeitstäglich Zusatzversorgung Mtl. Zusatzversorgung Arbeitstäglich Auszubildende Mtl.

West

18 €

0,90 €

67 €

3,35 €

20 €

Ost

18 €

0,90 €

⬆️42,50 € (35 €)

⬆️2,13 € (1,75 €)

20 €

Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.

Das hat sich geändert:

Im Tarifgebiet Ost steigt die Zusatzversorgung von 35 EUR auf 42,50 EUR monatlich und von 1,75 EUR auf 2,13 EUR arbeitstäglich.

Das bleibt gleich:

  • Die Beiträge zur Berufsbildung liegen weiterhin bei 18 EUR monatlich und 0,90 EUR arbeitstäglich (alle Tarifgebiete).
  • Die Zusatzversorgung im Tarifgebiet West bleibt bei 67 EUR monatlich und 3,35 EUR arbeitstäglich.
  • Die Beiträge für Auszubildende bleiben bei 20 EUR pro Monat.

Dienstpflichtige gewerbliche Arbeitnehmende und Angestellte1

Tarifgebiet Berufsbildung Mtl. Berufsbildung Arbeitstäglich Zusatzversorgung Mtl.

West

18 €

0,90 €

67 €

Ost

18 €

0,90 €

⬆️42,50 € (35 €)

Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.

Das hat sich geändert:

Gewerbliche Arbeitnehmer:

  • Die Zusatzversorgung wird jetzt im Ost- und Westtarifgebiet einheitlich als 3,2 % der Bruttolohnsumme berechnet (Basis: zuletzt gemeldeter Bruttostundenlohn × 173 Stunden pro Monat).
  • Damit entfallen die bisherigen Festbeträge von 78 EUR im Westen und 15 EUR im Osten.

Angestellte:

  • Im Tarifgebiet Ost steigt die Zusatzversorgung von 27,50 EUR auf 42,50 EUR monatlich und von 0,92 EUR auf 1,42 EUR kalendertäglich.

Das bleibt gleich:

Gewerbliche Arbeitnehmer:

Keine weiteren Angaben zur Beitragsänderung; alle übrigen Bedingungen bleiben unverändert.#

Angestellte:

  • Im Tarifgebiet West bleibt die Zusatzversorgung unverändert bei 67 EUR monatlich und 2,23 EUR kalendertäglich.

Vereinfachung & Digitalisierung im Meldewesen

  • Digitale Bescheinigungen: Der Versand von Papierbescheinigungen an Betriebe und Arbeitnehmer wird schrittweise eingestellt. Zukünftig erfolgt die Bereitstellung digital über das SOKA-BAU-Portal.
  • Urlaubsmeldung Auszubildende: Für Azubis muss der gewährte Urlaub nun fortlaufend – und nicht mehr nur im letzten Ausbildungsjahr – gemeldet werden.

Ausbildungsförderung gestärkt

  • Erhöhung der Erstattungsbeträge: Für Ausbildungstagewerke und Internatsunterbringung wurden die Erstattungsbeträge rückwirkend (ab dem 1.5.2024 und 1.5.2025) spürbar angehoben.
  • Automatische Anpassung: Ab jetzt steigen die Erstattungen für Ausbildungskosten automatisch zum Jahresbeginn um 2 %, es sei denn die Tarifvertragsparteien legen andere Werte fest.

Praxisnahes Update für Ihre Baulohn-Abrechnung

Die Änderungen treten bereits im Juli 2025 in Kraft und müssen sofort umgesetzt werden. Für Betriebe bedeutet das:

  • rechtzeitige Anpassung der Lohn- und Gehaltsabrechnung,
  • Schulung der Lohnbuchhaltung,
  • Prüfung der Software auf die neuen Beitragssätze.

So stellen Sie sicher, dass Ihre Abrechnung den neuen tariflichen Vorgaben entspricht und Sie bei Prüfungen auf der sicheren Seite sind.

1 Arbeitnehmende, die einen freiwilligen Wehrdienst, Wehrdienst als Soldat auf Zeit für bis zu zwei Jahre oder Berufsfreiwilligendienst leisten (Quelle: Soka-Bau)

Kalkulation und Baubetriebsrechnung erfolgreich abstimmen
Branchen

Kalkulation und Baubetriebsrechnung erfolgreich abstimmen

Eine kostenbasierte Kalkulation ist entscheidend für den Erfolg jedes Bauprojekts. Genauso wichtig ist jedoch die begleitende Baubetriebsrechnung, in die die Kalkulationen eingebunden werden müssen. Erst wenn beide Systeme sinnvoll miteinander verknüpft sind, entsteht ein belastbares Steuerungsinstrument. In diesem Beitrag erfahren Sie, wie Bauunternehmen Kalkulation und Baubetriebsrechnung optimal aufeinander abstimmen.

5 Min. Lesezeit

Warum die Abstimmung so wichtig ist

Eine kostenbasierte Kalkulation ist die Grundlage jedes erfolgreichen Bauprojekts. Mindestens ebenso wichtig ist jedoch die begleitende Baubetriebsrechnung, die alle laufenden Kosten erfasst und strukturiert. Erst wenn beide Systeme sinnvoll miteinander verbunden sind, lassen sich Soll- und Ist-Werte vergleichen, Abweichungen rechtzeitig erkennen und Maßnahmen gezielt einleiten. So entsteht ein belastbares Steuerungsinstrument für Bauunternehmer.

Kostenbasierte Preisermittlung (Kalkulation)

Die Angebotskalkulation vor der Auftragserteilung ist mehr als ein Preisvorschlag: Sie ist eine objektive Kostenermittlung mit anschließender Preisbildung. Das bedeutet:

  • Statt reine Marktpreise einzusetzen, werden die voraussichtlichen Herstellkosten anhand des Leistungsverzeichnisses (LV), Ausschreibungsunterlagen und Rückfragen exakt berechnet.
  • Erst danach werden die Kosten zu einem Angebotspreis überführt.

So bleibt die Kalkulation unabhängig von subjektiven Preiszielen

Wird der Angebotspreis dauerhaft unter den Herstellkosten angesetzt, führt dies zwangsläufig zu negativen Deckungsbeiträgen. Das kann in Ausnahmefällen (z. B. für einen strategisch wichtigen Auftrag) akzeptabel sein, sollte aber bewusst entschieden und klar dokumentiert werden.

Der Preisspielraum ergibt sich nur aus:

  • den Allgemeinen Geschäftskosten (AGK), die gedeckt werden müssen, und
  • einem Zuschlag für den Gewinn (G).

Gliederung der Kosten: EKT, BGK und AGK

Um die einzelnen Positionen im LV richtig zu kalkulieren, unterscheidet man drei zentrale Kostenarten:

  1. Einzelkosten der Teilleistungen (EKT)
    Kosten, die einer bestimmten Teilleistung direkt zugerechnet werden können – etwa Löhne für eine konkrete Arbeit, Material für eine bestimmte Position oder ein Mietgerät für einen klar abgegrenzten Zeitraum.
  2. Baustellengemeinkosten (BGK)
    Kosten, die zwar eindeutig zur Baustelle gehören, aber nicht direkt einer einzelnen Teilleistung zugeordnet werden können. Beispiele: Einrichtung der Baustelle, Baustrom, Baucontainer, Maschinen oder auch ein Bauleiter, der für das gesamte Projekt arbeitet.
  3. Allgemeine Geschäftskosten (AGK)
    Kosten, die nicht einem einzelnen Projekt zugerechnet werden können, sondern im gesamten Unternehmen anfallen: Verwaltung, Geschäftsführung, IT, Büro, Fahrzeuge des Innendienstes. Diese werden anteilig auf alle Projekte verteilt.

Kostenarten in der Kalkulation

In der Praxis wird zusätzlich nach organisatorischen Kostenarten gegliedert, meist:

  • Lohn- und Gehaltskosten (inkl. Zuschläge, Sozialabgaben),
  • Materialkosten (Baustoffe, Bauteile, Hilfsmittel),
  • Gerätekosten (Abschreibung, Miete, Betriebskosten),
  • Nachunternehmerkosten (Fremdleistungen Dritter),
  • Sonstige Kosten (z. B. Transport, Versicherung, Gebühren).

Diese Differenzierung ist wichtig, weil BGK, AGK und Gewinn über Zuschläge verteilt werden müssen. Je feiner die Einzelkosten gegliedert sind, desto gezielter kann die Zuschlagsverteilung erfolgen – und desto realistischer die Kalkulation.

Vertragskalkulation: Grundlage für Nachträge

Bei größeren Aufträgen oder solchen mit erkennbarem Nachtragspotenzial empfiehlt es sich, eine Vertragskalkulation anzulegen. Sie bildet die vertraglich vereinbarte Ist-Situation ab und dokumentiert Abweichungen gegenüber der Angebotskalkulation.

Das ist entscheidend für Nachträge: Der Auftraggeber verlangt oft eine nachvollziehbare Herleitung, warum Mehrkosten entstehen. Nur eine detaillierte Vertragskalkulation liefert dafür die notwendige Grundlage.

Arbeitskalkulation: Von der Planung zur Prognose

Nach Auftragserteilung beginnt die detaillierte Arbeitsvorbereitung. Materialpreise, Nachunternehmerangebote und Abläufe werden konkretisiert. Daraus entsteht die Arbeitskalkulation, die den Charakter einer Plankostenrechnung hat.

Sie definiert Zielkosten (z. B. Vergabegrenzwerte) und bildet die Grundlage für eine laufende Prognoserechnung:

  • Welche Kosten sind realistisch zu erwarten?
  • Welches Ergebnis steht am Ende des Projekts?

Die Arbeitskalkulation ist damit ein zentrales Instrument, um wirtschaftlich zu steuern.

Kostenverursachungsprinzip: Richtig buchen spart Fehler

Alle Baustellenkosten müssen dem richtigen Projekt zugeordnet werden.

  • BGK sollten möglichst direkt auf der Baustelle gebucht werden, um die Ergebnisse einzelner Projekte nicht zu verfälschen.
  • AGK hingegen werden sinnvollerweise über Zuschläge verteilt, da sie keinem Projekt direkt zugeordnet werden können.

So werden Projekte vergleichbar und Fehlinterpretationen bei Sparten- oder Bereichsauswertungen vermieden.

Harmonisierte Kostenartenstruktur

Damit Kalkulation und Baubetriebsrechnung dieselbe Sprache sprechen, ist eine harmonisierte Kostenartenstruktur erforderlich.

  • Kalkulation/Arbeitskalkulation (technische Sicht) und Buchhaltung/Baubetriebsrechnung (kaufmännische Sicht) müssen einander zugeordnet werden.
  • In der Praxis bedeutet das: Mehrere technische Kostenarten laufen häufig auf eine kaufmännische Kostenart (n:1-Verhältnis).

Nur so sind aussagekräftige Soll-/Ist-Vergleiche möglich. Unternehmen sollten dies in einer interdisziplinären Arbeitsgruppe abstimmen und verbindlich festlegen.

Fazit

Erst die Verknüpfung von Kalkulation und Baubetriebsrechnung schafft Transparenz und Steuerungsfähigkeit. Wer Einzelkosten klar definiert, BGK und AGK sauber abgrenzt und die Kostenartenstrukturen harmonisiert, erkennt Abweichungen rechtzeitig und kann Projekte zuverlässig zum Erfolg führen.

FAQ

Was ist der Unterschied zwischen Kalkulation und Baubetriebsrechnung?

Die Kalkulation ermittelt die voraussichtlichen Kosten und Preise vor Auftragserteilung, die Baubetriebsrechnung dokumentiert die tatsächlich entstandenen Kosten während des Projekts.

Warum sind BGK und AGK wichtig?

BGK fallen direkt für die Baustelle an, AGK betreffen das gesamte Unternehmen. Nur durch ihre richtige Abgrenzung werden Projektergebnisse vergleichbar.

Was bringt eine Vertragskalkulation?

Sie bildet die vertragliche Ausgangslage nach Auftragserteilung ab und ist die Grundlage, um Nachträge sauber zu begründen.

Welche Rolle spielt die Arbeitskalkulation?

Sie konkretisiert die Angebots- und Vertragskalkulation, setzt Zielkosten und dient als Prognoseinstrument bis zum Bauende.

Wie können Unternehmen Kalkulation und Rechnungswesen harmonisieren?

Durch eine abgestimmte Kostenartenstruktur und feste Zuordnungsregeln. So wird ein echter Soll-/Ist-Vergleich möglich.

Quellen:

Hauptverband der Deutschen Bauindustrie / Zentralverband des Deutschen Baugewerbes: KLR Bau – Kosten-, Leistungs- und Ergebnisrechnung der Bauunternehmen, 8. Auflage, 2016.

DIN 276 „Kosten im Bauwesen“ (aktuelle Fassung: 2018-12), Deutsches Institut für Normung.

VOB 2019, Bundesministerium des Innern, für Bau und Heimat (BMI).

Steuern & Sozialversicherung im Baubetrieb: Aktuelle Grundlagen 2025
Branchen

Steuern & Sozialversicherung im Baubetrieb: Aktuelle Grundlagen 2025

Die monatliche Berechnung des Baulohns zählt zu den komplexesten Aufgaben im Lohnwesen – gerade im Baugewerbe. Gesetzliche Änderungen, Tarifvorgaben und sozialversicherungsrechtliche Besonderheiten verlangen ein solides Basiswissen. Wer diese Grundlagen kennt, vermeidet Fehler und schafft sichere Abrechnungen. Im Folgenden werden zentrale Aspekte des Steuer- und Sozialversicherungsrechts für Baubetriebe erklärt – mit aktuellen Zahlen und praktischen Hinweisen.

5 Min. Lesezeit

Steuern vs. Sozialversicherung – der Unterschied

Steuern sind Abgaben ohne Gegenleistung, die dem Staat zufließen.
Sozialversicherungsbeiträge hingegen finanzieren Leistungen (z. B. Rente, Krankenversicherung).
Im Baulohnkontext heißt das: Sie müssen sowohl Steuergesetze als auch Sozialversicherungsregeln gleichzeitig berücksichtigen.

Lohnsteuer im Überblick

Steuerklassen, Tarif & Progression

Arbeitgeber führen für Arbeitnehmer die Lohnsteuer direkt vom Arbeitslohn ab, gemäß § 39b EStG. Es existieren sechs Steuerklassen (1–6), die nach Lebenssituation (ledig, verheiratet, Zweitjob etc.) vergeben werden.

Der Einkommensteuertarif ist progressiv: Bei höheren Einkommen steigt der Steuersatz. Der Spitzensteuersatz 42 % gilt aktuell ab einem zu versteuernden Einkommen (zvE) von rund 68.481 € (Stand 2025).

Sonderzahlungen (Weihnachtsgeld, Prämien etc.) werden steuerlich gesondert behandelt: Der laufende Bezüge-Anteil erhält die normale Monatsbesteuerung, der sonstige Anteil nach besonderen Berechnungsmethoden.

Sozialversicherungsbeiträge

Kranken-, Pflege-, Renten- und Arbeitslosenversicherung

Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zu Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Die Unfallversicherung trägt allein der Arbeitgeber.

Beitragsbemessungsgrenzen 2025

  • Kranken- & Pflegeversicherung (GKV / GPV): 66.150 €/Jahr bzw. 5.512,50 €/Monat
  • Renten- & Arbeitslosenversicherung: 96.600 €/Jahr bzw. 8.050 €/Monat

Übersteigt das Einkommen diese Grenzen, fallen keine zusätzlichen Beiträge mehr an.

Beitragssätze 2025 in Kurzform:

  • Krankenversicherung ca. 14,6 % plus Zusatzbeitrag (variabel)
  • Pflegeversicherung (mit Zuschlag für Kinderlose) etwa 3,6 %
  • Rentenversicherung: 18,60 % (je Hälfte AN / AG)
  • Arbeitslosenversicherung: 2,6 % gesamt

Wenn z. B. das beitragspflichtige Entgelt über der Bemessungsgrenze liegt, wird nur der Teil bis zur Grenze berücksichtigt.

Besonderheiten bei Bauunternehmen

  • Im Baulohn ist häufig mit Schlechtwetterzeiten, wechselnden Einsatzorten, Lohnzuschlägen und tariflichen Vorgaben zu rechnen – das verlangt flexible Steuer- und Abrechnungsmodelle.
  • Der steuerliche Arbeitslohn kann sich von dem sozialversicherungspflichtigen Entgelt unterscheiden – nicht alle Entgeltbestandteile sind gleichermaßen beitragspflichtig.
  • Für Sonderzahlungen gilt oft die Märzklausel: Wenn im Jan–März gezahlt und die Grenze überschritten wird, kann eine Zuordnung in das Vorjahr erforderlich sein.
  • Zuschläge für Nacht-, Sonn- und Feiertagsarbeit, Mehrarbeit, Erschwernis etc. sind meist steuer- und sozialversicherungspflichtig, sofern sie traditionelle Voraussetzungen erfüllen.

FAQ – Häufige Fragen & Klarstellungen

Wann greift der Spitzensteuersatz?

2025 ab einem zu versteuernden Einkommen von ca. 68.481 € (Ledige) (§ 32a EStG)

Was sind Beitragsbemessungsgrenzen?

Die Höchstgrenzen, bis zu denen Löhne für Sozialversicherungsbeiträge herangezogen werden (2025: KV: 66.150 €, RV: 96.600 €)

Teilt sich der Beitragsvorteil gleich zwischen AN und AG?

Bei Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung tragen Arbeitnehmer und Arbeitgeber jeweils etwa die Hälfte.

Wie werden Sonderzahlungen sozialversicherungsrechtlich behandelt?

Sie werden gesondert geprüft, anteilig in Bezug auf Beitragsbemessungsgrenzen und ggf. mit Zuordnung nach der Märzklausel.

Welche Risiken bestehen bei veralteten Tarifwerten?

Fehlerhafte Beiträge, Nachforderungen, Bußgelder und Korrekturen gegenüber Sozialversicherungsträgern oder Finanzbehörden.

Quellen

Bundesministerium der Finanzen (BMF) – Einkommensteuerrecht
Bundesministerium für Arbeit und Soziales (BMAS) – Sozialversicherung
Deutsche Rentenversicherung – Beitragssätze & Grundlagen
Verband der Ersatzkassen (vdek) – Beitragssätze Kranken-, Pflege-, Renten- & Arbeitslosenversicherung
Techniker Krankenkasse (TK) – Beitragsbemessungsgrenzen 2025
SOKA-BAU – Informationen zur Lohnabrechnung im Baugewerbe
Sozialgesetzbuch IV – Beitragsrechtliche Regelungen (z. B. Entstehungsprinzip, Märzklausel)

Digitaler Durchbruch fürs Handwerk: Outsourcing macht’s möglich
Branchen

Digitaler Durchbruch fürs Handwerk: Outsourcing macht’s möglich

„Digitalisierung“ ist eines der meistgehörten Schlagworte in der Baubranche – und doch bleiben Fragen wie „Wie starte ich? Was kostet das? Lohnt sich der Aufwand?“ oft unbeantwortet. Dieser Beitrag zeigt, warum sich besonders die kaufmännische Verwaltung für den Einstieg in die Digitalisierung eignet – und wie Outsourcing Betriebe schnell voranbringt, ohne sie zu überfordern.

5 Min. Lesezeit

Warum kaufmännische Prozesse zuerst digitalisieren?

Im Handwerk liegen große Effizienzpotenziale in der Verwaltung: Buchhaltung, Lohnabrechnung, Controlling oder Dokumentenmanagement sind oft historisch gewachsen und nicht mehr zeitgemäß.
Digitalisierte Abläufe bringen hier schnelle Verbesserungen – von automatisierten Rechnungsprozessen bis zu transparenten Controlling-Dashboards.

Doch vielen Betrieben fehlt es an Know-how, Zeit und Fachpersonal, um diesen Wandel eigenständig umzusetzen. Genau hier setzt Outsourcing an.

Outsourcing: Digitalisierung ohne eigenes IT-Großprojekt

Statt selbst Systeme aufzubauen, können Handwerksbetriebe ihre Verwaltungsprozesse an einen spezialisierten Partner auslagern. Dieser bringt digitale Strukturen und Fachwissen gleich mit.

Vorteile auf einen Blick:

1. Lösung bei Personalengpässen

  • Ausfälle durch Krankheit, Ruhestand oder Elternzeit werden aufgefangen.
  • Keine langwierige Suche nach Buchhaltungsfachkräften.

2. Mehr Zeit fürs Kerngeschäft

  • Fach- und branchenkundige Experten übernehmen das Rechnungswesen.
  • Unternehmer und Führungskräfte können sich stärker auf Projekte und Baustellen konzentrieren.

3. Effizienz rauf, Kosten runter

  • Transparent erkennen: Welche Baustellen erwirtschaften Gewinn?
  • Prüfen, ob Kalkulationsgrundlagen und Zuschlagssätze noch tragfähig sind.
  • Liquide bleiben: aktuelle Geschäftsentwicklung klar für Banken oder Investoren darstellen.

4. Reibungslose Organisation

  • Digitaler Belegfluss von Papierrechnungen bis zur E-Rechnung inkl. Archivierung nach GoBD.
  • Persönlicher Ansprechpartner und vorbereitete Jahresabschlussunterlagen für den Steuerberater.

5. Liquidität und Finanzierung sichern

  • Automatisierter Zahlungsverkehr, Mahnwesen und Skontoausnutzung.
  • Flexible Vergütung, angepasst an den Geschäftsverlauf.
  • Business-Intelligence-Dashboards für tagesaktuelle Finanz- und Baustellenzahlen.

Technische Umsetzung: So wird die Verwaltung digital

  • Digitales Belegwesen für Eingangs- und Ausgangsrechnungen
  • Elektronische Rechnungsprüfung mit Workflows
  • Revisionssicheres Archiv nach GoBD
  • Mobile Zugriffe via Tablet oder Smartphone
  • Forderungsverfolgung in Echtzeit im Business-Intelligence-Dashboard

Fazit

Outsourcing bietet Handwerksbetrieben einen unkomplizierten Weg in die digitale Verwaltung. Es spart Zeit, reduziert Personalrisiken und sorgt für klare, aktuelle Zahlen – ohne dass Betriebe selbst in teure IT-Projekte investieren müssen. Und sollte der Betrieb später die Buchhaltung wieder selbst übernehmen wollen, sind die Prozesse bereits digitalisiert und können ohne großen Aufwand zurückgeführt werden. Meist bleibt es jedoch beim Outsourcing – weil es einfach funktioniert.

Quellen

Zentralverband des Deutschen Handwerks (ZDH): Digitalisierung im Handwerk 2024/2025

Aktuelle Tariflöhne, Gehälter und Ausbildungsvergütungen im Bauhauptgewerbe 2026
Branchen

Aktuelle Tariflöhne, Gehälter und Ausbildungsvergütungen im Bauhauptgewerbe 2026

Seit dem 1. April 2024 gilt der neue Tarifvertrag für das Bauhauptgewerbe in Deutschland. Die Vereinbarung sieht gestaffelte Entgelterhöhungen vor – in drei Stufen. Besonders relevant für Bauunternehmen: Der April 2024 ist ein sogenannter Nullmonat, das heißt, die Lohnerhöhungen greifen erst ab Mai 2024. Dieser Beitrag gibt Ihnen einen Überblick über die aktuell gültigen Tariflöhne, Gehälter und Ausbildungsvergütungen – mit regionaler Differenzierung nach West, Ost und Berlin. Außerdem können Sie alle Tabellen kostenlos als PDF herunterladen.

5 Min. Lesezeit

Was Bauunternehmen zur aktuellen Tarifrunde wissen sollten

Die Tarifverhandlungen im Bauhauptgewerbe 2024 führten zu einer dreistufigen Anhebung der Löhne und Gehälter. Die zweite Stufe tritt zum 1. April 2025 in Kraft. Im Fokus stehen dabei:

  • Tariflöhne für gewerbliche Arbeitnehmer
  • Gehälter für Angestellte und Poliere
  • Unveränderte Ausbildungsvergütungen

Weitere Details zur ersten Stufe der Tarifrunde und zum Ablauf der Verhandlungen finden Sie in unserem Hintergrundbeitrag zur Tarifrunde im Baugewerbe.

Tarifentwicklung 2026: Dritte Stufe und bundesweite Ost-West-Angleichung

Zum 1. April 2026 tritt im Bauhauptgewerbe die dritte Stufe des aktuellen Entgelt-Tarifvertrags in Kraft. In diesem Zuge werden die Tariflöhne und Gehälter im Tarifgebiet West nochmals angehoben. Gleichzeitig erfolgt die vollständige Ost-West-Angleichung: Die Entgelte im Tarifgebiet Ost werden auf das West-Niveau angehoben.

Damit gelten ab April 2026 bundesweit einheitliche Tariflöhne, Gehälter und Ausbildungsvergütungen, ohne regionale Unterschiede zwischen Ost und West. Die Tarifregelung schließt den mehrstufigen Anpassungsprozess ab, der seit 2024 vereinbart wurde, und sorgt für klare und einheitliche Rahmenbedingungen im gesamten Bauhauptgewerbe.

Tariflöhne im Bauhauptgewerbe ab 1. April 2026

Tariflöhne West-, Ostdeutschland und Berlin

Die nachfolgende Tabelle zeigt die tariflich vereinbarten Stundenlöhne, den Bauzuschlag und den Gesamtstundenlohn für gewerbliche Beschäftigte in ganz Deutschland:

Lohngruppe TL in € BZ in € GTL in €
6
28,06
1,66
29,72
5
25,77
1,52
27,29
4 (Ecklohn)
24,60
1,45
26,05
3
22,64
1,33
23,97
2a
22,10
1,30
23,40
2b
20,02
1,18
21,20
2
17,69
1,04
18,73
1
14,98
0,88
15,86
4 (Fliesen-, Platten-, Mosaikleger)
25,34
1,50
26,84
4 (Baumaschinenführer)
24,98
1,47
26,45

TL = Tarifstundenlohn, BZ = Bauzuschlag 5,9 % vom TL, GTL = Gesamtstundenlohn

Gehälter für Angestellte und Poliere ab 1. April 2026

Tarifgehälter – gewerkschaftlich vereinbart (bundesweit)

Die Gehaltstabelle gilt für alle Angestellten und Poliere im Bauhauptgewerbe:

Tarifgruppe in €
A I
2.983,00
A II
3.400,00
A III
3.862,00
A IV
4.339,00
A V
4.830,00
A VI
5.340,00
A VII
5.878,00
A VIII
6.432,00
A IX
7.145,00
A X
7.961,00

Spezielle Tarifgehälter im feuerungstechnischen Gewerbe

Für Poliere im feuerungstechnischen Gewerbe gelten abweichende Gehaltstabellen:

Tarifgruppe West, Ost, Berlin, in € Hamburg, in €
Feuerungs- und Ofenbau, Koksofen- und Gaswerks-ofenbau sowie Ofenmeister
6.496,00
6.549,00
Schornsteinbau
6.763,00
6.81100

Ausbildungsvergütungen im Baugewerbe werden erhöht

Gewerblicher Bereich

Ausbildungsjahr in €
1.
1.122,00
2.
1.351,00
3.
1.610,00
4.
1.714,00
Feuerungstechnisches Gewerbe
1.
1.122,00
2.
1.395,00
3.
1.719,00

Kaufmännischer/technischer Bereich

Ausbildungsjahr in €
1.
1.122,00
2.
1.247,00
3.
1.507,00

Weitere gesetzliche Änderungen seit Januar 2024

Seit dem 1. Januar 2024 gelten für Unternehmen im Baugewerbe zusätzliche Regelungen:

  • Anhebung des Mindestlohns
  • Neue Geringfügigkeitsgrenze
  • Geänderte Pauschalen für Verpflegungsmehraufwand
  • Neue Beiträge zur Wegezeitentschädigung

Diese Regelungen gelten bundesweit, also unabhängig von Region oder Branche.

Lohngruppen im Baugewerbe – aktuelle Übersicht

Für die Einordnung von Mitarbeitenden gelten folgende Lohngruppen (bundeseinheitlich):

Lohngruppe Bezeichnung
2 / 2a / 2b
Fachwerker, Maschinisten, Kraftfahrer
3 / 3a
Facharbeiter, Baugeräteführer, Berufskraftfahrer
4
Spezialfacharbeiter, Baumaschinenführer
5
Vorarbeiter, Baumaschinen-Vorarbeiter
6
Werkpolier, Baumaschinen-Fachmeister
KI und nun? Hat BIM ausgedient?
Branchen

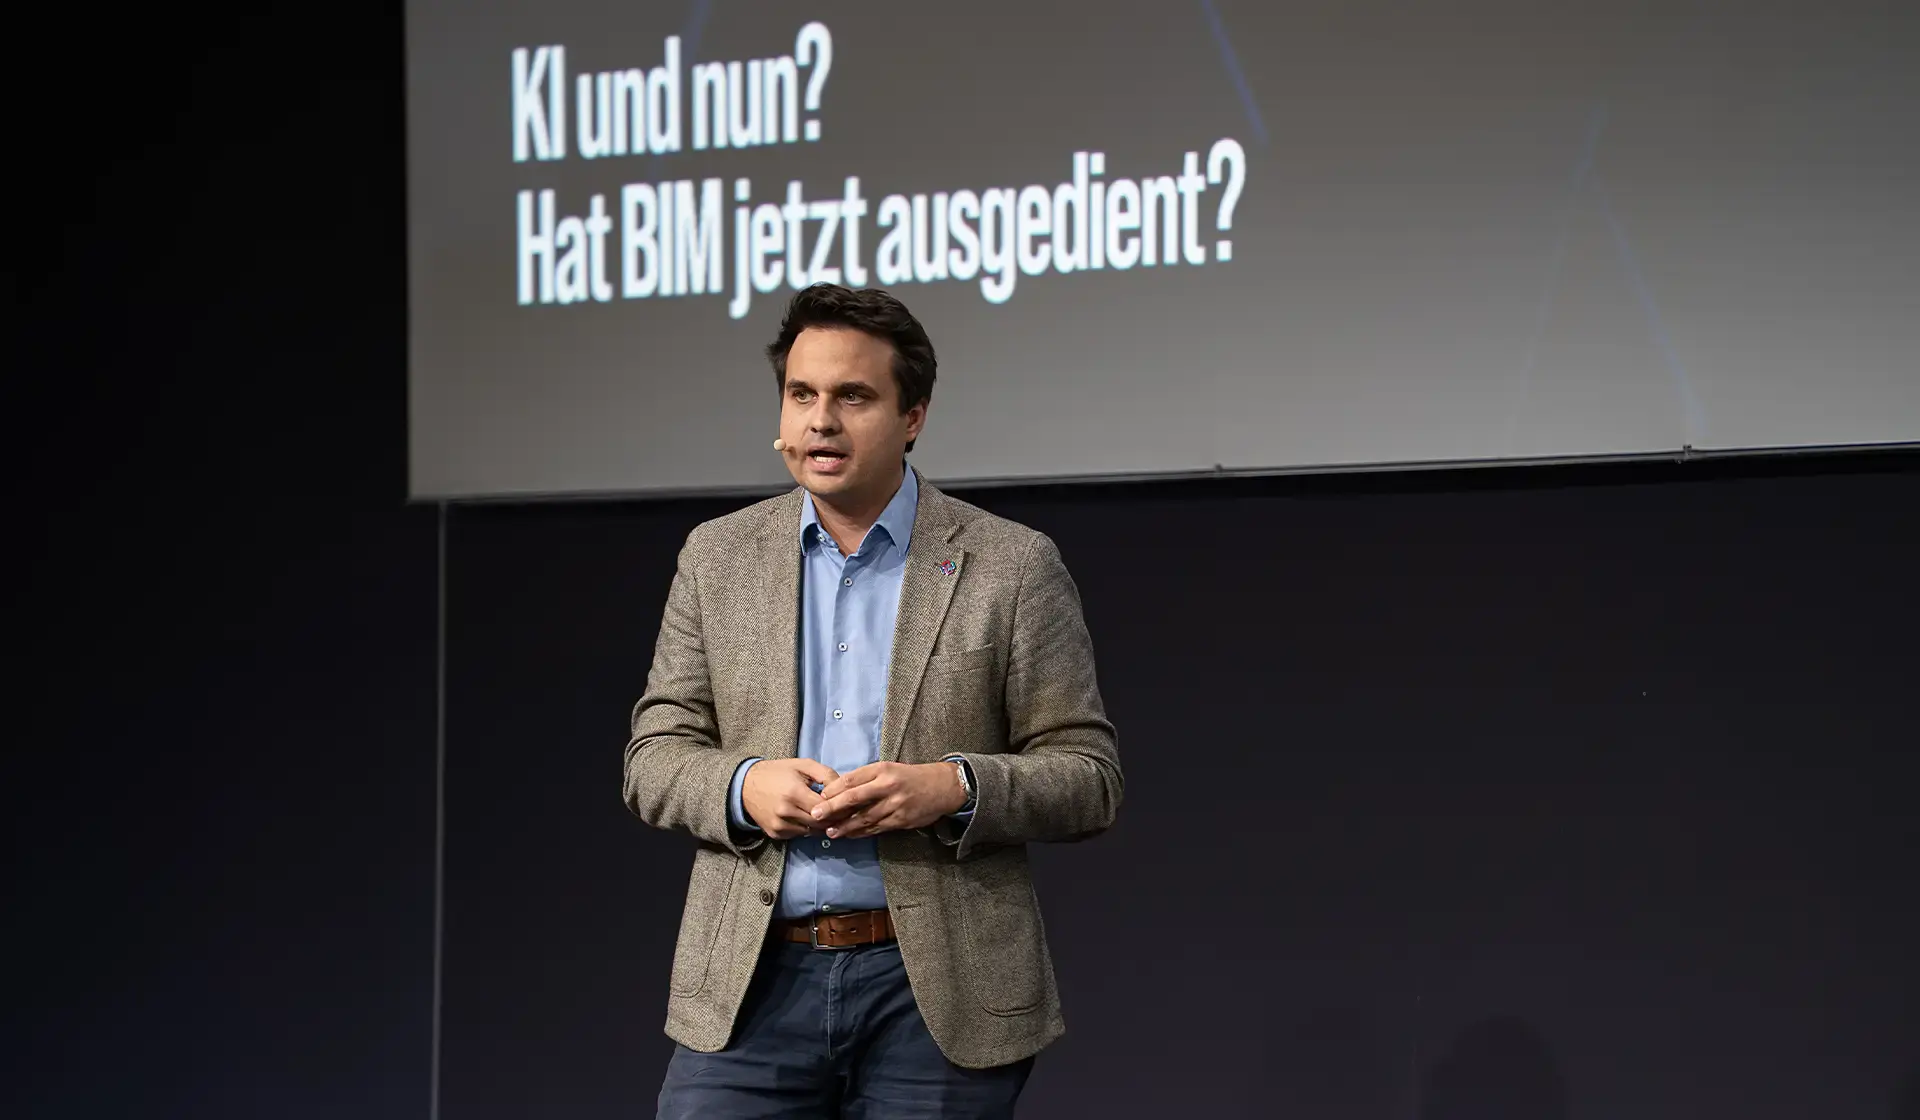
KI und nun? Hat BIM ausgedient?

Kaum eine technologische Entwicklung sorgt derzeit für so viel Bewegung im Bauwesen wie die Künstliche Intelligenz (KI) – und plötzlich steht die Frage im Raum: Brauchen wir Building Information Modeling (BIM) überhaupt noch? Oder können wir uns den „alten Ärger“ jetzt sparen? Warum BIM keineswegs ausgedient hat,wie KI und BIM zusammenwirken und warum die Zukunft im Bauwesen gerade erst beginnt.

5 Min. Lesezeit

KI, BIM und die großen Herausforderungen im Bauwesen

Das Bauwesen steht vor enormen Herausforderungen – von Nachhaltigkeit bis hin zu gesellschaftlichen und finanziellen Zwängen. Digitale Lösungen versprechen Abhilfe, doch weder KI noch BIM stehen ganz oben auf der Wunschliste. Während KI als Allheilmittel gefeiert wird, scheint BIM nach 30 Jahren Praxis etwas an Glanz verloren zu haben. Die Frage ist berechtigt: Können wir uns BIM jetzt sparen? Doch so einfach ist es nicht. Die Realität ist komplexer und verlangt nach einem differenzierten Blick.

Die fragmentierte Lieferkette – das eigentliche Problem

Das eigentliche Problem im Bauwesen ist die fragmentierte Lieferkette. In jeder Lebenszyklusphase eines Bauwerks – von der Planung über die Ausführung bis zum Betrieb – wechseln die Akteure und mit ihnen die Datenstrukturen. Das führt zu Datenverlusten und Wissenslücken, besonders beim Übergang von einer Phase zur nächsten. Gerade im Betrieb, wo die größten Kosten und der größte Energieverbrauch anfallen, fehlt oft das nötige Projektwissen. Diese Brüche in den Informationsflüssen sind nicht neu, aber sie behindern bis heute effiziente und nachhaltige Prozesse.

Von Sollbruchstellen und Schnittstellen: Was wir aus der Logistik lernen können

Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.

Die Datenflüsse im Bauwesen erinnern an die Anfänge der Eisenbahn: Unterschiedliche Gleisbreiten führten zu Chaos und ineffizientem Umladen. Erst durch Standardisierung und funktionierende Schnittstellen wurde ein reibungsloser Ablauf ermöglicht. Ähnlich in der Logistik: Früher wurden Waren in Säcken und Fässern transportiert, heute sorgen genormte Container für Effizienz. Die Lehre: Ohne Schnittstellen und Standards bleibt alles fragmentiert. Für das Bauwesen bedeutet das: Wir brauchen gemeinsame digitale Schnittstellen, damit Daten tatsächlich fließen können.

Digitale Infrastruktur als Fundament

Was wir brauchen, ist eine gemeinsame digitale Infrastruktur – ein Fundament, auf dem alle Datenströme zusammenlaufen. Nur so können Informationen fließen, zu Wissen werden und die richtigen Entscheidungen ermöglichen. Das Ziel: Daten nicht nur sammeln, sondern auch sinnvoll nutzen. Das erfordert nicht nur technische Lösungen, sondern auch organisatorische und menschliche Zusam-menarbeit. Die digitale Infrastruktur ist das Rückgrat für alle weiteren Innovationen.

BIM: Noch relevant oder schon überholt?

Nach 30 Jahren BIM-Praxis ist klar: Die eine, perfekte Datenstruktur für alle wird es nicht geben. Jeder Fachplaner, jedes Gewerk hat eigene Standards und Prozesse. Statt auf den „Einheitsbrei“ zu hoffen, sollten wir uns darauf konzentrieren, wie wir Datenfragmente sinnvoll verbinden und den Datenfluss zwischen den Systemen ermöglichen. BIM bleibt dabei zentral – muss jedoch weiterentwickelt und mit neuen Technologien kombiniert werden. Die Realität zeigt: Es geht nicht darum, BIM zu ersetzen, sondern es intelligenter und flexibler zu gestalten.

Praxis: Semantic Mapping und herstellerneutrale Datenformate

Ein Beispiel aus der Praxis: Der Export von Daten in herstellerneutrale Formate wie die Industry Foundation Classes (IFC) ist heute noch oft mühsam und fehleranfällig. KI kann hier helfen, indem sie die Übertragung mithilfe von „Semantic Mapping“ automatisiert und Fehler reduziert. So werden aus vielen Datenscherben einheitliche, nutzbare Informationen – und der Weg zur digitalen Infrastruktur wird geebnet. Die Kombination aus menschlicher Erfahrung und KI-gestützter Automatisierung eröffnet neue Möglichkeiten für Effizienz und Qualität.

Herausforderungen und Learnings

Die Integration von KI und BIM ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, bestehende Prozesse zu hinterfragen. Technische Hürden, unterschiedliche Datenstandards und organisatorische Widerstände sind Her-ausforderungen, die es zu meistern gilt. Doch die Erfahrung zeigt: Wer offen für Neues ist und auf Zusammenarbeit setzt, kann die Digitalisierung im Bauwesen erfolgreich gestalten. Wichtig ist, nicht nur auf die Technik zu schauen, sondern auch auf die Menschen und ihre Kompetenzen.

Fazit: Gemeinsam produktiver werden

BIM hat keineswegs ausgedient – im Gegenteil: Erst durch die intelligente Kombination mit KI entsteht echter Mehrwert. Die digitale Infrastruktur ist der Schlüssel, um Produktivität und Nachhaltigkeit im Bauwesen zu steigern. KI ist dabei Brückenbauer und Beschleuniger, aber kein Ersatz für menschliches Know-how. Die Zukunft liegt in der Zusammenarbeit von Mensch, BIM und KI. Wer diesen Weg geht, wird nicht nur effizienter, sondern auch widerstandsfähiger und innovativer.
Baulohn 2026: Alle wichtigen Änderungen im Überblick
Branchen

Baulohn 2026: Alle wichtigen Änderungen im Überblick

Auch 2026 gibt es zahlreiche Änderungen im Baulohn, die Arbeitgeberinnen und Arbeitnehmerinnen gleichermaßen betreffen. Ob Mindestlohn, Einkommensteuertarif, Sozialversicherungswerte oder Ausgleichsabgabe – die Anpassungen wirken sich direkt auf die Lohn- und Gehaltsabrechnungen in Bauunternehmen aus. Für Lohnsachbearbeiter*innen ist es daher unerlässlich, über alle Neuerungen informiert zu sein, um Fehler und Nachberechnungen zu vermeiden. Um Ihnen die Arbeit zu erleichtern, haben wir alle lohnrelevanten Änderungen für 2026 übersichtlich und alphabetisch zusammengestellt. Diese Zusammenfassung können Sie bequem über das unten stehende Formular herunterladen, um auch künftig den Überblick zu behalten.

5 Min. Lesezeit

Bedeutung der Änderungen für Baubetriebe

Die Lohn- und Gehaltsabrechnung in der Baubranche ist stark von gesetzlichen und tariflichen Anpassungen geprägt. Änderungen bei Steuern, Abgaben und Sozialversicherungswerten wirken sich direkt auf die Kostenplanung und Abrechnungspraxis von Bauunternehmen aus. Ein aktueller Überblick über alle Regelungen hilft, finanzielle Risiken und unnötigen Verwaltungsaufwand zu vermeiden.

Alphabetische Übersicht der wichtigsten Themen

Zu den relevanten Neuerungen für 2026 gehören:

  • Ausgleichsabgabe
  • Beitragsbemessungsgrenze
  • Einkommensteuertarif
  • Elektro- und Hybriddienstwagen – Auslagenersatz für private Ladekosten
  • Entfernungspauschale
  • Fünftelregelung
  • Geringfügige Beschäftigung
  • Gruppenunfallversicherung
  • Insolvenzgeldumlage
  • Jahresarbeitsentgeltgrenze
  • Kinderkrankengeld
  • Krankenkassen-Zusatzbeitrag
  • Künstlersozialabgabe
  • Mindestlohn
  • Minijob-Jahresverdienstgrenze
  • Privat Krankenversicherte
  • Sachbezugswerte
  • Sozialversicherungswerte

So behalten Sie den Überblick

Gerade im Baulohn ändern sich die Rahmenbedingungen regelmäßig. Ein strukturierter Überblick ermöglicht es Ihnen, Lohnabrechnungen fehlerfrei zu erstellen und Mitarbeitende korrekt zu entlohnen. Nutzen Sie die Zusammenfassung, um alle Details jederzeit griffbereit zu haben.