Blog

ERP & Finance

Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Rechnungen richtig archivieren – so erfüllen Sie die GoBD-Anforderungen
ERP & Finance

Rechnungen richtig archivieren – so erfüllen Sie die GoBD-Anforderungen

Rechnungen zählen zu den aufbewahrungspflichtigen Unterlagen. Dieser Beitrag erklärt, wie Sie Rechnungen richtig archivieren und mit einem Dokumentenmanagementsystem (DMS) sicherer und wirtschaftlicher arbeiten.

5 Min. Lesezeit

Rechnungen sind ein elementarer Bestandteil der Buchführung. Jedes Unternehmen schreibt und bezahlt sie. Deshalb ist es wichtig, bei der Bearbeitung und Archivierung von Rechnungsbelegen rechtssicher und effizient vorzugehen. Im Folgenden erfahren Sie, worauf dabei zu achten ist.

Rechnungen archivieren – wie und für wie lange?

Die Aufbewahrungsfrist für Rechnungen – Eingangs- wie Ausgangsrechnungen – beträgt (seit dem 1. Januar 2025; Anm. d. Redaktion) grundsätzlich acht Jahre. Das gilt für alle Buchungsbelege. Für die gesamte Aufbewahrungsdauer müssen Sie Rechnungen so archivieren, dass sie vor Verlust, Manipulation und Beschädigung geschützt sind. Sie müssen alles dokumentieren, was mit der Rechnung geschieht. Die Rechnung muss dem zugrundeliegenden Geschäftsvorfall zuzuordnen sein und bei einer Betriebsprüfung schnell vorliegen.

Papiergebundene Rechnungsverarbeitung ohne DMS – aufwendig und fehleranfällig

Ein hoher Anteil der Unternehmen verarbeitet Eingangsrechnungen immer noch papiergebunden. Der Prozess der Rechnungseingangsverarbeitung ist dadurch langwierig und komplex: Die Rechnung kommt in der Poststelle an. Sie bekommt einen Eingangsstempel und wird in die zuständige Fachabteilung weitergeleitet. Dort folgen eine formale Prüfung und dann die sachliche Prüfung. Erneut geht die Rechnung auf die Reise. Der verantwortliche Mitarbeiter erteilt die Zahlungsfreigabe. Endlich gelangt die Rechnung in die Buchhaltung. Eine Buchhaltungskraft kontiert sie, tippt sie manuell in eine Buchungsmaske ein und bucht sie. Anschließend initiiert meist eine weitere Person die Überweisung per Onlinebanking oder mit dem nächsten Zahlungslauf.

Wenn es Ablehnungsgründe oder Rückfragen gibt, stoppt der Rechnungsfreigabeprozess jedoch mittendrin. Der zuständige Prüfer bzw. Sachbearbeiter reicht die Rechnung in diesem Fall entweder an eine andere Stelle weiter oder klärt telefonisch bzw. per E-Mail die Unstimmigkeiten mit dem Rechnungssteller.

Mitunter kommt es bei der Eingangsrechnungsverarbeitung zudem zu Verzögerungen, weil jemand in Urlaub oder krank oder auf Dienstreise ist. Die Rechnung bleibt liegen.

Während eine Papierrechnung den Prozess durchläuft, besteht zudem die ganze Zeit die Gefahr, dass sie verloren geht, beschädigt oder von Unbefugten eingesehen wird. Möchten ein Betriebsprüfer oder ein Kollege archivierte Rechnungen einsehen, geht das große Suchen los.

‍{{box-quote-right}}

Digitale Rechnungseingangsverarbeitung mit DMS – schnell und sicher

Eine digitale Lösung zur Rechnungseingangsverarbeitung (REV) mit angebundenem Dokumentenmanagementsystem macht die Verarbeitung und Aufbewahrung einer Rechnung schnell und sicher.

  • Papierrechnungen werden eingescannt, PDF-Rechnungen direkt in das System geladen. Viele Lösungen bieten die Möglichkeit, Rechnungsanhänge direkt vom E-Mail-Programm ins Rechnungsarchiv zu laden.
  • Die Rechnung liegt nicht in einem Eingangskorb auf einem Schreibtisch, sondern für alle Prozessbeteiligten zugänglich in einem zentralen Archiv. Das erspart Rückfragen und verkürzt die Durchlaufzeit im Betrieb auf ein Minimum.

Für die GoBD-Konformität ist eine REV-Software mit DMS praktisch unverzichtbar. Rechnungen werden sicher aufbewahrt. Bei einer Außenprüfung müssen sie nicht erst gesucht werden. Der gesamte Prozess der Eingangsrechnungsverarbeitung wird darin dokumentiert: wer die Rechnung wann hochlädt und welche Verarbeitungsschritte sie durchläuft.

Das System bietet die Möglichkeit, Prüf- und Freigabe-Workflows anzulegen. Die Prozessbeteiligten können dadurch standortunabhängig, etwa im Homeoffice, jede Rechnung digital aufrufen, prüfen und freigeben.

Sobald eine Rechnung ins DMS hochgeladen wurde, ist sie vor Verlust, Beschädigung und neugierigen Blicken geschützt. Zugriffsberechtigungen und Nutzerprofile sorgen dafür, dass nur befugte Personen sie sehen und bearbeiten können.

Ausgangsrechnungen – ohne DMS ein fehleranfälliger Zeitkiller

Sehen wir uns den traditionellen Ausgangsrechnungsprozess ohne DMS an. Händisch erstellen Sie Ihre Rechnung anhand von Daten, die in unterschiedlichen Systemen vorliegen. Dabei kann es zu Übermittlungsfehlern kommen, es werden Details vergessen oder aktuelle Vereinbarungen mit dem Kunden fallen unter den Tisch. Manchmal verrechnen Sie sich oder übersehen gesetzliche Rechnungsbestandteile. Das Ausdrucken, der Postversand und die Ablage machen Mühe und verbrauchen unnötig Ressourcen. Abermals sind mehrere Stellen im Unternehmen mit der Rechnung befasst und bis sie endlich auf dem Weg zum Kunden ist, vergeht wertvolle Zeit. Das belastet Ihre Liquidität.

Die GoBD-konforme Archivierung von papiergebundenen Ausgangsrechnungen ist ebenso problematisch wie bei Eingangsrechnungen bereits geschildert.

Ausgangsrechnungen richtig aufbewahren – mit DMS ein Klacks

Mit einem DMS hat ein Unternehmen eine Single Source of Truth (deutsch „der einzige Punkt der Wahrheit“). Wenn es richtig gepflegt wird, können Sie auf alle Informationen und Vorlagen zugreifen, die Sie brauchen, um eine Rechnung korrekt zu stellen: Verträge, E-Mails, Telefonnotizen, Projektabrechnungen, Stundenzettel, Lieferungs- und Zahlungsbedingungen. Und natürlich eine Rechnungsvorlage, die alle gesetzlichen Bestandteile enthält.

Sie erstellen Ihre elektronische Rechnung in wenigen Minuten, speichern Sie als PDF in Ihrem DMS – idealerweise mit Bezug auf den zugrundeliegenden Vorgang – und versenden sie als E-Mail-Anhang an den Kunden.

Archivierung bei Rechnungsstellung aus dem Warenwirtschaftssystem – besonders einfach

Wird die Fakturierung (Rechnungsstellung) mithilfe einer Warenwirtschaftssoftware erledigt, machen Ausgangsrechnungen praktisch gar keine Arbeit mehr. Das Programm überführt die Bestellung oder den Auftrag des Kunden per Klick in eine Rechnung. Eventuelle Abweichungen lassen sich schnell nachpflegen.

Warenwirtschaftssoftware bietet die Möglichkeit zum direkten E-Mail-Versand von Rechnungen. Außerdem ist sie üblicherweise mit einem DMS und der Finanzbuchhaltung gekoppelt. Die Lösung archiviert die Rechnung GoBD-konform in dem angebundenen DMS und übergibt sie an die Buchhaltung.

Rechnung als PDF per E-Mail – was Sie beachten müssen

Viele Lieferanten schicken Ihnen heute schon Rechnungen als E-Mail-Anhang. Genügt es in diesem Fall nur die Rechnung zu archivieren oder müssen Sie auch die begleitende E-Mail aufbewahren? Dazu gibt es eine einfache Faustregel:

E-Mail mit relevanten Informationen aufbewahren

Wenn die begleitende E-Mail zusätzliche Informationen enthält, zum Beispiel Zahlungsbedingungen, Fristen, einen Verweis auf einen Vorgang, Skonto- oder Rabattbedingungen, Reverse-Charge-Klausel oder Ähnliches, dann ist sie ein Bestandteil der Rechnung und muss mit dieser zusammen archiviert werden. Es gilt die Aufbewahrungsfrist von zehn Jahren.

E-Mail mit Standardfloskeln nicht aufbewahren

Ist die begleitende E-Mail nur ein elektronischer Briefumschlag mit einem Text wie: Anbei senden wir unsere Rechnung …, dann kann sie vernichtet werden. Es genügt in diesem Fall, nur die Rechnung im Anhang der E-Mail aufzubewahren.

Rechnungen richtig aufbewahren – was fordern die GoBD?

Die GoBD schreiben genau vor, wie Sie Rechnungen zu archivieren haben. Wir geben einen kurzen Überblick über die wichtigsten Anforderungen.

Was Sie laut GoBD dürfen oder müssen

Was Sie laut GoBD nicht dürfen

Papierrechnungen scannen und anschließend vernichten
Papierrechnung nach dem Scannen aufbewahren
Rechnungen per Smartphone ins Dokumentenmanagementsystem (DMS) hochladen
Elektronische Rechnungen verlustfrei konvertieren
Rechnungsformat abwärts konvertieren, zum Beispiel ZUGFeRD in einfaches PDF
Rechnungen in einem DMS in der Cloud aufbewahren
Rechnungen verlieren oder beschädigen
Rechnungen mit Bezug auf den Geschäftsvorfall aufbewahren
Rechnungen ungeordnet ablegen
Belegbild und Buchungssatz miteinander verknüpfen
Belegbild isoliert von der Buchung speichern
Rechnungen mit Löschschutz und Zugriffsbeschränkung speichern
Rechnungen ungeschützt und offen archivieren
Rechnungen in einem DMS nach deutschen Datenschutzstandards aufbewahren
Rechnungen in einem DMS aufbewahren, das nicht dem deutschen Datenschutz entspricht
Rechnungsbearbeitung dokumentieren
Rechnungen ohne Versionierung und Dokumentation ablegen

Fazit: Rechnungen richtig archivieren mit einem DMS

Rechnungen sind die wichtigsten Buchungsbelege im Unternehmen. Die Finanzverwaltung stellt in den GoBD hohe Anforderungen an ihre Aufbewahrung. Diese können Unternehmen mit einem Dokumentenmanagementsystem viel leichter erfüllen als mithilfe von Papier und einer Archivierung im herkömmlichen Dateisystem.

Ein DMS speichert Rechnungen sicher und unverlierbar. Bei der Rechnungsverarbeitung verkürzt es die Durchlaufzeit und verringert die Fehlerquote. Darüber hinaus öffnet ein DMS, das sich an die Fakturierung und Finanzbuchhaltung anbinden lässt, Unternehmen die Tür zu weiterer Digitalisierung von Geschäftsprozessen.

Sieben Gründe für elektronische Rechnungseingangsverarbeitung
ERP & Finance

Sieben Gründe für elektronische Rechnungseingangsverarbeitung

Vor allem kleine und mittlere Unternehmen (KMU) verarbeiten Eingangsrechnungen oft noch papiergebunden. Das kostet unnötig Geld und Zeit. Hier die wichtigsten Argumente für die Umstellung auf eine digitale Rechnungseingangsverarbeitung.

5 Min. Lesezeit

Immer mehr Unternehmen wollen ihre Prozesse digitalisieren, um ortsunabhängige Zusammenarbeit zu ermöglichen und Kosten zu senken. Geradezu prädestiniert hierfür – weil leicht digitalisierbar – ist die Rechnungseingangsverarbeitung, kurz: REV.

Was genau ist die elektronische Rechnungseingangsverarbeitung?

Die elektronische Rechnungseingangsverarbeitung gehört zur modernen Buchhaltung und stellt einen wichtigen Schritt dar auf dem Weg zur Digitalisierung. Sie verringert die Durchlaufzeiten innerhalb der Abteilungen und ist zuverlässiger als die manuelle Bearbeitung. Die digitale Bearbeitung von Rechnungen ist kosteneffizienter als die analoge, da Druck-, Lagerungs- und Recherchekosten wegfallen. Belege versehentlich doppelt einbuchen, falsch abheften oder verlegen, gehört der Vergangenheit an.

Die zusätzliche GoBD-konforme Archivierung aller Rechnungsbelege in einem Dokumentenmanagementsystem (DMS) erleichtert Unternehmen die Einhaltung der Compliance-Richtlinien, außerdem macht sie Klärfälle bei Betriebsprüfungen vollkommen transparent.

Die strukturierten digitalen Rechnungsformate ZUGFeRD und XRechnung erleichtern Unternehmen zudem den Rechnungsaustausch. Der Rechnungsempfänger lässt die Daten einfach von einer Finanzbuchhaltungssoftware auslesen und in sein Buchungssystem übertragen. Die Rechnungsstellung an öffentliche Auftraggeber muss ab dem 27. November 2020 in einem strukturierten Format erfolgen, das der europäischen Norm 16931 entspricht – also zum Beispiel ZUGFeRD oder XRechnung.

In vielen Firmen wandern Lieferantenrechnungen jedoch nach wie vor zeitaufwendig als Papierkopien von Mitarbeiter zu Mitarbeiter. Bis sie endlich geprüft und zur Zahlung freigegeben worden sind, ist die Skontofrist oft verstrichen. Dabei können auch kleinere Unternehmen durch eine Digitalisierung der Rechnungseingangsverarbeitung schnell und mit wenig Aufwand Kosten einsparen, Zeit gewinnen, ortsunabhängig zusammenarbeiten und ihre CO2-Bilanz verbessern. Dieser Beitrag fasst die wesentlichen Vorzüge der elektronischen Verarbeitung von Eingangsrechnungen zusammen.

1. Zeitersparnis durch kürzere Durchlaufzeiten

Unternehmen können durch die digitale Verarbeitung von Eingangsrechnungen und die elektronische Archivierung in einem Dokumentenmanagementsystem (DMS) viel Zeit sparen. Während Papierdokumente an mehreren Stellen liegenbleiben, bis sie den Empfänger erreichen – Hauspost, Briefkasten, Postfilialen, Zusteller – landen digitale Rechnungen mit einem Klick im E-Mail-Postfach des Zahlungspflichtigen. Die Software akzeptiert alle Rechnungsformate, wie gescannte Papierrechnungen, per E-Mail oder Download eingegangene PDF-Rechnungen sowie Belege im EDI- oder im ZUGFeRD-Format.

2. Kostenersparnis und Umweltfreundlichkeit

Elektronische Rechnungen sind gleichzeitig günstiger und umweltfreundlicher als herkömmliche Rechnungen, da Papierverbrauch, Druck und umweltschädliches Druckermaterial wegfallen; zudem sinkt der Portobedarf. Diese Kosten sind nicht zu unterschätzen: Laut einer Studie des Instituts für Wirtschaftsinformatik der Leibniz Universität Hannover kostet die Verarbeitung einer Papierrechnung im Schnitt zwischen 10 und 12 Euro.

3. Platzsparende und praktische Aufbewahrung

Aufgrund des langen Durchlaufs gehen der oben genannten Studie zufolge 0,5  Prozent der Papierdokumente verloren – das kann bei automatisierten Vorgängen nicht passieren. Alles bleibt gut leserlich, auch eingescannte Thermopapier-Belege. Unternehmen gewinnen außerdem Platz, denn sie brauchen keine Archivstellflächen mehr für Aktenordner und können Dokumente in einem Dokumentenmanagementsystem sicher aufbewahren.

4. Räumliche Flexibilität für Mitarbeitende

Mit der elektronischen Rechnungseingangsverarbeitung können Mitarbeiter standortunabhängig Rechnungen prüfen und freigeben. Ein wichtiger Pluspunkt, denn das Homeoffice wird immer beliebter – und unter besonderen Umständen und Vorschriften sogar notwendig. Auch Geschäftsreisende sehen jederzeit den Bearbeitungsstand – auf dem Laptop, Tablet oder Smartphone. Sie können Rechnungen mobil prüfen und zur Überweisung freigeben. Die Mitarbeiter inhouse müssen nicht auf die Rückkehr des Freigabeberechtigten warten, sondern bearbeiten den Vorgang einfach weiter.

5. Kostenvorteile durch Skonto-Nutzung

Papiergebundene Prüf- und Freigabeprozesse führen oft zu langen Durchlaufzeiten, Korrekturschleifen und Telefonaten. Damit entstehen in der Finanzbuchhaltung Skonto-Verluste und Mahnungen. Mithilfe einer Software für digitale Rechnungseingangsverarbeitung lassen sich Eingangsrechnungen dagegen schnell prüfen und freigeben. Ein Vier- oder Mehr-Augenprinzip vor Rechnungsfreigabe sorgt dabei für Sicherheit und die Einhaltung von Compliance-Vorgaben.

6. Transparenz und Überblick

Wie ist der aktuelle Status der Eingangsrechnungen? Wer hat was, wann, warum, bearbeitet? Die elektronische Rechnungseingangsverarbeitung bietet vollkommene Transparenz und zeigt die Antworten auf all diese Fragen im Überblick. So kann die Finanzbuchhaltung Änderungsschritte nachvollziehen und bei Klärfällen Rücksprache halten. Mit der digitalen Rechnungseingangsverarbeitung verrichten alle Prozessbeteiligten optimal ihre Aufgaben und gewinnen Zeit für andere Tätigkeiten.

7. Rechtskonforme Aufbewahrung nach GoBD

Die elektronische Eingangsrechnungsverarbeitung wird immer in Verbindung mit einem Dokumentenmanagementsystem (DMS) eingesetzt. Im DMS lassen sich digitale Rechnungen nach GoBD-Vorgaben sicher aufbewahren. Das System protokolliert jede Änderung am Ursprungsbeleg. Bei einer Betriebsprüfung können Unternehmen dem Steuerprüfer übersichtliche, lückenlose Unterlagen vorlegen. So müssen Sachbearbeiter nicht lange in Aktenschränken oder E-Mails recherchieren, wenn Fragen zu Vorgängen aufkommen.

Fazit und Ausblick

Noch arbeiten viele KMU mit ausgedruckten Rechnungen. Die manuelle Bearbeitung auf Papier ist aber fehleranfällig und zeitintensiv. Bis zur Freigabe und Zahlung einer mittels Papierkopien geprüften Rechnung vergehen mitunter Wochen. Wer weniger Briefe schreibt und den Verbrauch von Druckermaterial reduziert, spart zudem Kosten und verbessert die CO2-Bilanz.

ZUGFeRD ist die E-Rechnung der Zukunft
ERP & Finance

ZUGFeRD ist die E-Rechnung der Zukunft

Die elektronische Eingangsrechnungsverarbeitung wird sich in den kommenden Jahren durchsetzen. Mit XRechnung und ZUGFeRD 2.1 stehen hierfür zwei strukturierte Rechnungsformate zur Verfügung, die beide die europäische Rechnungsstellungsnorm EN 16931 erfüllen. Unsere Autorin erläutert die Unterschiede und erklärt, weshalb ZUGFeRD 2.1 die nutzerfreundlichere Variante ist.

5 Min. Lesezeit

Es war einmal: die Papierrechnung. Zum Glück stirbt sie aus. Wie einst Automobil und Eisenbahn die Postkutsche ersetzten und die E-Mail den Brief, so ersetzt heute die E-Rechnung ihren papiernen Vorläufer. Unternehmen stellen auf digitale Buchführung um. Sie vernetzen ihre Abläufe und Informationen durch ERP-Systeme. Das öffnet das Tor zu Automatisierung und höherer Effizienz. So lassen sich zum Beispiel durch eine elektronische Rechnungseingangsverarbeitung Zeit, Geld und Arbeitskraft sparen – insbesondere dann, wenn ein strukturiertes, einheitliches Rechnungsformat verwendet wird. Hier konkurrieren gegenwärtig zwei Formate um die Vorherrschaft bei der elektronischen Rechnungsstellung: das reine XML-Format XRechnung und das hybride Standardformat ZUGFeRD 2.1. Schauen wir uns beide einmal genauer an – doch zuvor ein paar Grundlageninformationen zum Thema E-Rechnung.

Die Rechnung ist der zentrale Beleg

Im Zentrum des Belegwesens stand immer und steht noch heute: die Rechnung. Sie wird heute, wie so vieles andere, digital erstellt. Wie? Indem Ihr System aus strukturierten Daten eine digitale Rechnung macht. Die wird als PDF versendet. Das System des Empfängers liest sie per OCR aus und setzt die Rechnungsdaten in eine Buchungsmaske ein. Dabei können Fehler passieren: Die optische Erkennung verwechselt schon mal ein großes „I“ mit einer 1. Jedes OCR-Ergebnis muss manuell überprüft und nachbearbeitet werden.

Die Notwendigkeit strukturierter Rechnungsdaten

Warum strukturierte Daten in ein unstrukturiertes PDF überführen, das dann mühsam wieder in strukturierte Daten zurück verwandelt werden muss? Warum nicht gleich strukturierte Daten austauschen?

Was sind strukturierte Rechnungsdaten?

Strukturierten Rechnungsdaten liegt ein semantisches Datenmodell zugrunde. Das bedeutet, dass die einzelnen Datenelemente einer strengen logischen Ordnung folgen. Die dadurch geschaffene inhaltliche Eindeutigkeit der Datenelemente (z.B. zu Anordnung, Typ und Struktur) ist die Voraussetzung dafür, dass die Daten automatisch verarbeitet werden können.

Neben den Datentypen der Datenelemente sind weiterhin auch ihre Abfolge, ihre erlaubte minimale oder maximale Anzahl und Klassifizierungen geregelt, beispielsweise über Schlüsselverzeichnisse.

Zur Darstellung von strukturierten Rechnungsdaten gibt es eine Vielzahl an Formaten. Das XML-Format hat sich unter anderem auch wegen seiner maschinellen Lesbarkeit bewährt.

Die Notwendigkeit eines Standards

Es gibt jedoch ein wesentliches Problem: Sender und Empfänger können ihre Rechnungsdaten nicht einfach frei austauschen, weil diese jeweils unterschiedlich strukturiert sind. Gleichzeitig stellen die Finanzbehörden – national wie international – strenge Anforderungen an jede Rechnung. Hinzu kommen Regelungen wie das Reverse-Charge-Verfahren. Zudem muss jede elektronische Rechnung fälschungssicher sein.

Für einen reibungslosen Austausch strukturierter, rechtskonformer und fälschungssicherer elektronischer Rechnungsdaten braucht es daher einen einheitlichen, idealerweise internationalen Standard. Um diesen zu entwickeln, gründeten die Spitzen von Bund und Wirtschaftsverbänden 2010 das Forum elektronische Rechnung Deutschland (FeRD).

{{box-list-left}}

Wie entstand die E-Rechnung?

2011 hat der Gesetzgeber mit dem Steuervereinfachungsgesetz die E-Rechnung der klassischen Papierrechnung gleichgesetzt. Seitdem erschuf das FeRD einen entsprechenden Standard: ZUGFeRD, oder „Zentraler User Guide Forum elektronische Rechnung Deutschland“, wie die Abkürzung ausgeschrieben heißt.

ZUGFeRD dümpelte schon seit 2014 im Format 1.0 vor sich hin, ohne breite Akzeptanz zu finden. Das änderte sich durch das E-Government-Gesetz – auch: E-Rechnungsgesetz – und die E-Rechnungsverordnung (E-Rech-VO) des Bundes in Deutschland.

  • Öffentliche Auftraggeber wurden verpflichtet, bis zum 18. April 2020 E-Rechnungen annehmen zu können. Für Bundesbehörden bestand diese Verpflichtung schon seit Ende 2018.
  • Auftragnehmer des Bundes sind verpflichtet, Rechnungen ab dem 27. November 2020 elektronisch an den Bund zu stellen. Ausnahmen sind unter anderem Direktaufträge bis 1.000 Euro und Aufträge aus dem Verteidigungs- und Sicherheitsbereich.

Der Termindruck beschleunigte die Entwicklung der E-Rechnung. Vor allem Deutschland und Frankreich tüftelten gemeinsam an der Umsetzung.

Anforderungen an eine rechtskonforme E-Rechnung

Eine PDF-Rechnung mit unstrukturierten Daten, wie sie heute oft als E-Mail-Anhang versendet wird, ist keine E-Rechnung. Denn der Empfänger kann unstrukturierte Rechnungsinhalte nur mit zusätzlichen Zwischenschritten, sprich: OCR-Erkennung, in sein System einlesen.

Medienbruchfreie Verarbeitung

Eine „richtige“ elektronische Rechnung oder E-Rechnung muss medienbruchfrei zu verarbeiten sein. Daraus ergeben sich zwei Bedingungen: Erstens muss sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden. Zweitens muss dieses Format eine digitale, automatisierte Verarbeitung der Rechnung ermöglichen.

Form und Format

  • Die Rechnung muss in einem strukturierten elektronischen Format vorliegen, das eine automatische, elektronische Verarbeitung ermöglicht (z. B. XRechnung, ZUGFeRD 2.x‑XML, andere EN‑16931‑konforme Formate). Eine bloße PDF ohne eingebettete Struktur gilt nicht als E‑Rechnung, sondern nur als „sonstige Rechnung“.​
  • Das verwendete Format muss der europäischen Norm EN 16931 entsprechen oder zwischen den Beteiligten als gleichwertig vereinbart sein (z. B. bestimmte EDI‑Formate).​

Inhaltliche Pflichtangaben

Inhaltlich gelten die normalen Pflichtangaben einer Rechnung nach § 14 UStG, z.B.:

  • Vollständiger Name und Anschrift von leistendem Unternehmer und Leistungsempfänger, Steuernummer/USt‑IdNr., Ausstellungsdatum, fortlaufende Rechnungsnummer.
  • Menge und Art der gelieferten Gegenstände bzw. Umfang und Art der Leistung, Zeitpunkt der Leistung, Entgelt und Steuersatz, Steuerbetrag sowie ggf. Hinweise auf Steuerbefreiung oder Gutschrift.

XRechnung, ZUGFeRD, Factur-X – die wichtigsten Unterschiede

XRechnung

Die XRechnung wird in § 4 der E-Rechnungsverordnung ausdrücklich als Datenaustauschstandard für die Erstellung von Rechnungen an öffentliche Auftraggeber erwähnt.

Nach dem XRechnungs-Standard muss eine E-Rechnung folgende Bestandteile enthalten:

  • eine Leitweg-Identifikationsnummer
  • die Bankverbindungsdaten
  • die Zahlungsbedingungen,
  • die De-Mail-Adresse oder E-Mail-Adresse des Rechnungsstellers

Wird die XRechnung schon bei Auftragserteilung übermittelt, muss sie zusätzlich die Lieferantennummer und eine Bestellnummer enthalten.

ZUGFeRD 2.1 ist für Mensch und Maschine lesbar

ZUGFeRD 2.1 aus Deutschland ist identisch mit Factur-X aus Frankreich. Es ist derselbe, gemeinsam entwickelte Standard. Er erfüllt alle oben genannten Anforderungen an die XRechnung sowie die europäische Norm EN16931 zur elektronischen Rechnungsstellung.

Der besondere Vorteil einer ZUGFeRD-Rechnung ist ihr hybrides Datenformat. Sie besteht aus zwei inhaltlich identischen Darstellungen der Rechnungsdaten:

  • einer PDF/A-3-Datei, die für Menschen lesbar ist
  • einer standardisierten XML-Datei, die die strukturierten Nutzdaten der E-Rechnung enthält

PDF/A-3 ist ein PDF-Format, das sich besonders gut für die Langzeit-Archivierung eignet.

Vorteile von ZUGFeRD

Einheitlicher Standard

Der XML-Anteil von ZUGFeRD 2.1 bzw. Factur-X 1.0 speichert zum Beispiel Aussteller, Datum, Nummer, Betrag, Empfänger, IBAN und alle Pflichtangaben in einem einheitlichen Format. Dadurch können Buchhaltungsprogramme die Rechnungsdaten automatisch weiterverarbeiten.

Bildhafte PDF-Darstellung

Anders als die XRechnung verfügt ZUGFeRD aber auch über eine für Menschen lesbare PDF-Darstellung. Das erleichtert das Handling der Rechnungen. Das hybride Format ermöglicht es, verarbeitungsfähige Daten und ein visuelles Rechnungsbild gleichsam in einem Container zusammenhängend zu speichern.

International kompatibel

Das Format ist mit dem internationalen Standard UN-CEFACT kompatibel und damit auch für den grenzüberschreitenden Rechnungsverkehr geeignet.

Fazit: ZUGFeRD ist kein Amtsschimmel

XRechnung ist der Standard für E-Rechnungen. ZUGFeRD 2.1 (deutsche Bezeichnung) und Factur-X 1.0 (französische Bezeichnung) setzen diesen Standard um. Beide sind vollständig kompatibel und technisch identisch. Sie umfassen einen bildhaften PDF-Teil und einen maschinenlesbaren XML-Teil mit strukturierten Daten. Beide Teile liegen in demselben Container und können gemeinsam archiviert werden.

Neben öffentlichen Verwaltungen profitiert auch die Privatwirtschaft von ZUGFeRD. E-Rechnungen lassen sich damit schnell und einfach implementieren. Die Kosten für Porto und Material fallen weg, ebenso die Arbeitszeit, die früher auf die Berichtigung von OCR-Scans der PDF-Rechnungen entfiel. Das verleiht der Automatisierung von Prozessen rund um Rechnungswesen und Buchführung einen enormen Schub. Achten Sie bei der Auswahl einer Software darauf, dass sie ZUGFeRD-Rechnungen umsetzt und – sofern der Bund zu Ihren Auftraggebern zählt – am besten auch die XRechnung.

GoBD 2020: Erleichterungen für die Buchhaltung
ERP & Finance

GoBD 2020: Erleichterungen für die Buchhaltung

Die seit Jahresbeginn gültige Fassung der GoBD trägt mit verschiedenen Vereinfachungen dem zunehmend digitalen Unternehmensalltag Rechnung. Ein Überblick über die wichtigsten Neuerungen der GoBD 2020.

5 Min. Lesezeit

Seit dem 1. Januar 2020 sind die neuen GoBD in Kraft. Und sie bringen gute Neuigkeiten für Buchhalter, Finanzleiter und CFOs. Dieser Artikel erklärt, was sich mit den GoBD 2020 geändert hat. Sie erfahren:

  • wie Sie organisatorisch von den Neuerungen profitieren können,
  • worin die Erleichterungen für die Buchhaltung bestehen und
  • warum ein GoBD-konformes DMS so wichtig ist.

Was sind die GoBD?

Die GoBD sind Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff. Das Bundesfinanzministerium (BMF) definierte sie erstmals 2014. Sie postulieren Compliance-Anforderungen an digitale Buchhaltung und Belegarchivierung und gelten für alle Unternehmen.

Sofern Sie sich schon eingehend mit der alten Fassung beschäftigt haben, seien Sie beruhigt: Die Neufassung der GoBD betrifft nur einzelne Punkte. Die Struktur und Randziffern (Rz.) des BMF-Schreibens vom 14. November 2014, mit dem die erste Fassung veröffentlicht wurde, bleibt unverändert.

GoBD 2020: Diese Änderungen sollten Sie kennen

Mobiles Scannen: Sie dürfen Belege mit dem Smartphone abfotografieren

Technisch besteht schon seit Jahren die Möglichkeit, Belege per Smartphone oder Tablet bildlich zu erfassen. Mit mobilen Apps lassen sich Reisekostenbelege, Rechnungen und Kassenquittungen scannen. Die Lösungen erfassen die Belege in einem verbundenen Buchhaltungssystem und archivieren sie in einem Dokumentenmanagementsystem (DMS). Nicht selten kontieren sie die Belege auch oder leiten sie mit automatisierten Workflows an zuständige Bearbeiter im Unternehmen weiter.

Nach den alten GoBD war die mobile Belegerfassung eine Grauzone: nicht richtig erlaubt, aber auch nicht verboten. Die GoBD-Neufassung erlaubt jetzt ausdrücklich, dass Papierbelege mit mobilen Geräten abfotografiert werden dürfen. Damit erfüllen Sie die Voraussetzungen des ersetzenden Scannens ebenso wie mit einem stationären Scanner. Das bedeutet: Sie können die Papierbelege prinzipiell vernichten, nachdem Sie sie per Smartphone oder Tablet digitalisiert und GoBD-konform archiviert haben.

Belegdigitalisierung: jetzt auch im Ausland zulässig

Es wäre unlogisch, die mobile Belegerfassung im Inland zu erlauben und im Ausland zu verbieten. Wozu ist Mobilität denn da? So sieht es inzwischen auch das BMF und gestattet in Rz. 130 der GoBD die Digitalisierung von Belegen im Ausland – falls die Belege dort empfangen wurden oder entstanden sind und keine anderen steuerlichen oder außersteuerlichen Bestimmungen eine Aufbewahrung des Originalbelegs verlangen (Rz. 140).

Für international operierende Unternehmen bedeutet das, dass sie ihre Belege ins Ausland schaffen und dort digitalisieren lassen können. Das gibt ihnen neue Optionen, Kosten zu senken.

Formatkonvertierung: Ursprungsbeleg muss nicht mehr gespeichert werden

Die GoBD 2020 vereinfachen auch das Ursprungsbelegprinzip. Wenn Sie einen Beleg scannen oder fotografieren und dann in einem DMS archivieren, entstehen zwei Versionen desselben Belegs. Nach der alten Fassung der GoBD mussten Sie bei jeder Formatänderung beide Belegexemplare aufbewahren; die Ursprungsversion und die konvertierte Version.

Die Neufassung 2020 besagt in Rz. 135, dass Sie nur noch den konvertierten Beleg archivieren müssen; meist ein PDF des Belegs. Die Ursprungsversion können Sie löschen. Die Voraussetzungen dafür sind:

  • Die Konvertierung ist verlustfrei, das heißt, es wird keine bildliche oder inhaltliche Änderung vorgenommen.
  • Es gehen bei der Konvertierung keine aufbewahrungspflichtigen Informationen verloren.
  • Nach wie vor ist der gesamte Vorgang in einer Verfahrensdokumentation festzuhalten.
  • Der Datenzugriff der Finanzbehörde wird nicht eingeschränkt. Zwischenstufen der Konvertierung müssen Sie nicht aufbewahren, aber die rückwirkende (retrograde) und vorausschauende (progressive) Prüfbarkeit bleiben sichergestellt.

{{box-list-right}}

Cloudsysteme sind nun ausdrücklich erlaubt

Das BMF hat sich hierauf festgelegt, um mit der technologischen Entwicklung Schritt zu halten. Wenn Sie also mit einer Buchhaltungssoftware aus der Cloud arbeiten oder ein Cloud-gestütztes Dokumentenmanagementsystem (DMS) nutzen, so ist dies GoBD-konform. Sie können Ihre Belege in der Cloud oder im eigenen Betrieb archivieren oder beides in einer Hybridlösung mixen. Auch Ihre Buchhaltungs- und ERP-Systeme dürfen Sie in der Cloud betreiben. Achten Sie aber weiterhin darauf, dass Ihr Cloud-Anbieter seine Server in Deutschland oder einem anderen zulässigen Server-Standort betreibt.

Erleichterung für den Datenzugriff nach Systemwechsel

Die Finanzbehörden dürfen bei einer Prüfung auf Ihre Buchführungsdaten zugreifen. Das können sie tun, indem sie direkt auf Ihre Buchhaltungssoftware zugreifen (Z1- und Z2-Zugriff), oder indem sie die Herausgabe der Daten auf Datenträgern verlangen (Z3-Zugriff).

In der Phase vor Beginn einer steuerlichen Außenprüfung und nach einem Systemwechsel oder der Auslagerung von aufzeichnungs- und aufbewahrungspflichtigen Daten aus dem Produktivsystem, ist es künftig nach Ablauf von fünf Kalenderjahren ausreichend, wenn Sie dem Finanzamt nur noch den Zugriff per Datenträgerüberlassung (Z3) ermöglichen.

Sie müssen also Ihr Altsystem nicht bis zum Sankt-Nimmerleins-Tag vorhalten. Das steht in Rz. 164 der neuen GoBD.

Für viele KMU eine Hürde: Beschreibungsstandard für die Datenträgerüberlassung

Bei einer steuerlichen Außenprüfung müssen Sie dem Betriebsprüfer relevante Daten zur Verfügung stellen. So weit, so bekannt. Was kleine und mittlere Unternehmen häufig nicht wissen: Auf Verlangen müssen Sie der Finanzverwaltung auch die zur Auswertung dieser Daten erforderlichen Strukturinformationen in maschinell auswertbarer Form übergeben. W

as bedeutet das? Es bedeutet ganz einfach, dass Ihre Buchhaltungssoftware eine Schnittstelle zu der vom Prüfer verwendeten Datenanalyse-Software IDEA besitzen muss. Diese Schnittstelle erfüllt den Beschreibungsstandard für eine problemlose Datenübergabe an die Finanzverwaltung. Achten Sie also bei der Wahl Ihrer Buchhaltungssoftware darauf, dass eine IDEA-Schnittstelle bereitgestellt wird. Das ist zwar keine Neuigkeit aus den GoBD 2020, aber immer noch eine Quelle der Verwirrung für kleine und mittlere Unternehmen.

Anpassungen an neue Gesetzeslage

Einige Neuerungen in den GoBD 2020 betreffen die Novellierung des § 146 AO. Diese werden im Folgenden kurz vorgestellt.

Einzelaufzeichnungspflicht

Eine Verschärfung basiert auf der Neuregelung von § 146 Abs. 1 Satz 1 AO. Wir erinnern uns: Grundsätzlich besteht eine Einzelaufzeichnungspflicht für alle Geschäftsvorfälle. Seit 2020 kann nach Rz. 39 nur noch dann eine Ausnahme gemacht werden, wenn eine Einzelaufzeichnung technisch, betriebswirtschaftlich und praktisch unmöglich ist (was der betroffene Unternehmer nachweisen muss).

Ausgenommen von der Einzelaufzeichnungspflicht sind nur noch Betriebe, die eine offene Ladenkasse statt eines elektronischen Kassensystems verwenden. Die Bon-Schwemme Anfang des Jahres 2020 war eine Folge dieser Verschärfung.

Pflicht zur täglichen Kassenführung

Die tägliche Erfassung von Kasseneinnahmen und Kassenausgaben (Rz. 48) ist nunmehr eine Pflicht. Zuvor war sie nur eine Soll-Bestimmung. Das resultiert aus der Neufassung des § 146 Abs. 1 Satz 2 AO.

Periodenweise Buchung strenger geregelt

Rz. 50 wurde ebenfalls geändert. Geschäftsvorfälle müssen grundsätzlich laufend gebucht werden. Die periodenweise Buchung ist nur noch unter vier Voraussetzungen möglich:

  1. Sie erfassen die Geschäftsvorfälle vorher zeitnah im Grundbuch. Zeitnah bedeutet bei unbaren Geschäftsvorfällen zehn Tage und bei Kassenbewegungen tägliche Erfassung.
  2. Sie sorgen durch organisatorische Maßnahmen dafür, dass die Unterlagen vor ihrer Erfassung nicht verlorengehen können.
  3. Sie stellen sicher, dass in jedem Einzelfall alle Unterlagen vollständig sind.
  4. Sie ordnen die Geschäftsvorfälle zeitnah nach betrieblichen und privaten Vorgängen; besser noch: Sie kontieren sie direkt.

Ordnung, Belegwesen und Belegsicherung

Hier hat das BMF Dinge eingefügt oder konkretisiert, die eigentlich selbstverständlich sein sollten:

  • Erfassen Sie bare und unbare Geschäfte im Kassenbuch?Nach Rz. 55 der neuen GoBD geht das nur, wenn Sie unbare Tagesumsätze kennzeichnen und nachvollziehbar unmittelbar nachfolgend auf ein gesondertes Konto umtragen.
  • Ein neuer Absatz in Rz. 64 verlangt, dass Korrektur- und Stornobuchungen auf die ursprüngliche Buchung zurückverfolgbar sein müssen.
  • Vielbeachtet ist die Neufassung der Randziffern 68 und 130. Endlich erklärt das BMF klipp und klar, dass das Abfotografieren von Papierbelegen mit einem Smartphone oder Tablet zulässig ist (s. o.). Bisher war nur das Scannen ausdrücklich erlaubt.

Drei Gründe für ein integriertes Dokumentenmanagementsystem

Um steuerlich relevante Belege im Einklang mit den GoBD effizient und regelkonform aufzubewahren, ist ein digitales Dokumentenmanagementsystem praktisch unverzichtbar:

  1. Ein DMS erleichtert die Protokollierung von Änderungen. Es zeichnet lückenlos auf, was mit einem Beleg geschieht, sobald er ins Archiv hochgeladen wurde. Das ist notwendig, um die GoBD-Anforderungen der Überprüfbarkeit und Authentizität zu erfüllen. Das kann doch jeder Dokumentenspeicher, wenden Sie ein? Im Prinzip ja, aber ein Beleg steht niemals isoliert für sich. Er ist ein buchungsbegründendes Dokument und integraler Bestandteil eines Geschäftsvorfalls. Und an dieser Stelle hilft Ihnen ein x-beliebiger Speicher nicht weiter, auch wenn er mit Versionierung und Zugriffssteuerung arbeitet.
  2. Sie benötigen also ein DMS, das in Ihr Buchhaltungssystem oder – noch besser – in Ihr ERP-System integriert ist. Die Belege werden darin mit dem Geschäftsvorfall verknüpft. Im Hintergrund dokumentiert das System nicht nur die Belegverarbeitung, sondern den gesamten zugrunde liegenden Vorgang. Das ist für ein „revisionssicheres“ Belegarchiv unerlässlich. Weiterer Pluspunkt: Ihre Verfahrensdokumentation schreibt sich gleichsam von selbst.
  3. Außerdem speichert ein integriertes DMS auch systemgenerierte Belege. Die meisten Unternehmen erzeugen ihre Angebote, Ausgangsrechnungen, Lieferscheine, Kassenquittungen und zahlreiche andere Unterlagen mit einer Software. Diese Unterlagen werden im Augenblick ihrer Entstehung im DMS hinterlegt, mit allen Verknüpfungen und Metainformationen, die eine GoBD-konforme Buchhaltung erfordert. Die Sicherheit, Wirtschaftlichkeit und Effizienz dieses Verfahrens ist unerreicht. Deshalb entscheiden sich immer mehr Unternehmen dafür.

Fazit: Nützliche Neuerungen in den GoBD 2020

Die GoBD-Novelle gibt Ihnen mehr Spielraum und Flexibilität für Ihre Buchhaltung. Die wichtigsten Punkte sind:

  • Mobiles Scannen von Belegen mit dem Smartphone oder Tablet ist jetzt zulässig und wird dem stationären Scannen gleichgestellt.
  • Sie dürfen Papierbelege ins Ausland verbringen und dort digitalisieren.
  • Bei einer verlustfreien Konvertierung müssen Sie nicht mehr den Ursprungsbeleg aufbewahren.
  • Cloud-Systeme werden ausdrücklich in den Anwendungsbereich der GoBD einbezogen.
Warenwirtschaftssoftware erfolgreich einführen
ERP & Finance

Warenwirtschaftssoftware erfolgreich einführen

Sie möchten in Ihrem Unternehmen ein neues Warenwirtschaftssystem implementieren? Ein kostenlos erhältliches Whitepaper gibt Tipps, wie Sie eine Warenwirtschaftssoftware erfolgreich einführen, ohne dabei Ihren Betrieb zu überfordern.

5 Min. Lesezeit

Ein hoher Digitalisierungsgrad bringt für Unternehmen viele Vorteile mit sich: effizientere Abläufe, höhere Transparenz und eine bessere Wettbewerbsfähigkeit. Viele Betriebe nutzen deshalb die Chance, ihre Geschäftsprozesse gezielt zu optimieren, etwa durch den Einsatz eines modernen Warenwirtschaftssystems (WWS).

Die Einführung einer Warenwirtschaftssoftware ist jedoch weit mehr als ein gewöhnliches IT-Projekt. Ein Warenwirtschaftssystem greift direkt in die Warenwirtschaft und damit in die zentralen Prozesse der Auftragsabwicklung ein. Daher sind eine sorgfältige Planung, strukturierte Vorbereitung und ein systematisches Vorgehen entscheidend für den erfolgreichen Einsatz.

Ein Whitepaper von Suiteify erläutert, wie man die Einführung von Warenwirtschaftssoftware optimal vorbereitet und umsetzt.

Stufenplan zur Implementierung von Warenwirtschaftssoftware aufstellen

Wenn man eine Warenwirtschaftssoftware erfolgreich einführen möchte, kommt es entscheidend darauf an, Betriebsunterbrechungen zu vermeiden. Hierzu ist ein Stufenplan aufzustellen, der die Prioritäten und die Reihenfolge der Einführungsschritte festlegt.

Generell bieten sich dabei drei verschiedene Methoden für die Einführung von Warenwirtschaftssoftware an:

  1. Sequenzielle Einführung einzelner Module – Hierbei werden einzelne Funktionsbereiche und Prozesse nacheinander eingeführt (also zum Beispiel erst die Stammdatenverwaltung, dann die Belegprozesse, anschließend die Bestandsführung und so weiter). Diese Methode gilt als relativ risikoarm, weil der Einführungsprozess überschaubar bleibt und sich dadurch Betriebsunterbrechungen besser vermeiden lassen.
  2. Einführung von Modulgruppen in zeitlichen Abständen – Bei dieser Methode nimmt man sich jeweils mehrere Bereiche auf einmal vor (beispielsweise Stammdatenverwaltung und Belegbearbeitungsprozesse in einem Rutsch, dann alle lagerbezogenen Funktionen und so weiter).
  3. Prozessorientierte Einführung – Diese Methode birgt das höchste Risiko von Betriebsunterbrechnungen, da sie gleich komplette Geschäftsprozesse, wie zum Beispiel die Bestellabwicklung, ins Visier nimmt und umstellt.

Die Autoren des Whitepaper empfehlen, die Warenwirtschaftslösung zuerst für die Teilprozesse und Bereiche einzuführen, in denen der Optimierungsbedarf am größten ist. Dadurch lassen sich schnell erste Erfolge erzielen und eine grundsätzliche Akzeptanz des neuen Warenwirtschaftssystems durch die Mitarbeiter erzielen.

Wichtig sei es, nicht nur die Module der Warenwirtschaftssoftware sorgfältig auszuwählen und zu priorisieren, sondern auch an ein digitales Dokumentenmanagementsystem (DMS) zu denken. DMS-Software ermögliche jederzeitige Informationsverfügbarkeit und eine zentrale, GoBD-konforme Aufbewahrung von Belegen.

Gründlich auf die Einführung vorbereiten

Bevor es an die Implementierung der Warenwirtschaftssoftware geht, sind noch einige Vorbereitungsschritte notwendig. Als wichtige Punkte nennt das Whitepaper unter anderem:

  • Ausreichend Zeit für das Projekt einplanen
  • Einen Projektverantwortlichen bestimmen
  • Klare Maßstäbe zur Erfolgskontrolle definieren (Key Performance Indicators – KPI)
  • Personelle Ressourcen für die Einführung bereitstellen

Zu einer guten Vorbereitung gehört es zudem, frühzeitig ein Anwenderteam aus Personen zusammenzustellen, die mit der Lösung arbeiten werden. Sie können die Kollegen in den jeweiligen Funktionsbereichen später coachen.

Bei der Implementierung den Hersteller des Warenwirtschaftssystems einbeziehen

Bereits in der Vorbereitungsphase sollte ein Consultant des Softwareherstellers das Unternehmen beraten. Spätestens bei der Implementierung des Warenwirtschaftssystems ist die Unterstützung durch Spezialisten dann unverzichtbar – sowohl in technischer Hinsicht als auch im Hinblick auf die Umstellung von Prozessen. Die Fachleute des Softwareanbieters verfügen über die entsprechende Projekterfahrung und das erforderliche Know-how. Darauf aufbauend erstellen sie gemeinsam mit dem Unternehmen einen Ablaufplan für die gesamte Implementierungsphase, bis hin zur Inbetriebnahme des neuen Systems.

Zu den Stationen und Aufgaben, bei denen die Consultants unterstützen, zählen beispielsweise:

  • Ermittlung des künftigen Bedarfs an IT-Ausstattung
  • Bereinigung der Bestandsdaten und Migration ins neue Warenwirtschaftssystem
  • Anpassung und Konfiguration der Software
  • Integration des neuen WWS in die bestehende Systemlandschaft
  • Anwenderschulung
  • Test und Roll-out der Lösung
  • Evaluation

{{box-list-right}}

Sechs häufige Fehler beim Einsatz einer Schnittstelle zwischen Warenwirtschaft und Shop
ERP & Finance

Sechs häufige Fehler beim Einsatz einer Schnittstelle zwischen Warenwirtschaft und Shop

Für reibungslose Geschäftsprozesse benötigen Onlinehändler eine Schnittstelle zwischen Warenwirtschaft und Shop. Beim Einsatz einer solchen Lösung ist einiges zu beachten. Dieser Beitrag erläutert, wie sich typische Fehler vermeiden lassen.

5 Min. Lesezeit

Eine Schnittstelle zwischen Warenwirtschaft und Shop unterstützt Onlinehändler bei der Auftragsabwicklung. Bei der Einführung und beim Einsatz einer Shop-Schnittstelle kann es allerdings zu Problemen kommen, die häufig aus den folgenden Fehleinschätzungen resultieren:

  • Die Komplexität einer Schnittstelle zwischen Warenwirtschaft und Shop wurde unterschätzt.
  • Vor der Anbindung von Warenwirtschaft und Onlineshop wurden keine Anforderungen festgelegt.
  • Die Artikeldaten wurden nicht für den Onlinehandel optimiert.
  • Es gibt kein Testsystem.
  • Bei der Anbindung von Warenwirtschaftssystem und Onlineshop wurde nicht an alle Prozesse gedacht.
  • Die Prozesse zwischen Warenwirtschaft und Shop wurden gar nicht automatisiert.

Dieser Blogbeitrag soll Ihnen dabei helfen, Fehler beim Einsatz einer Schnittstelle zwischen Warenwirtschaftssoftware und Onlineshop zu vermeiden.

Fehler 1: Die Komplexität einer Schnittstelle zwischen Warenwirtschaft und Shop wurde unterschätzt.

Die Hersteller von Shop-Schnittstellen-Software werben gern damit, dass die Einrichtung ihrer Tools einfach funktioniert und eine Datenübertragung auf Knopfdruck ermöglicht. Dahinter steckt das Versprechen, technische Herausforderungen durch geeignete Software zu lösen. Dem ist zwar nicht grundsätzlich zu widersprechen – es ist aber nur die halbe Wahrheit.

Zu den technischen Herausforderungen kommen nämlich noch die fachlichen Herausforderungen hinzu. Hier geht es darum, die verschiedenen Prozesse und Datentransfers zwischen Warenwirtschaft und Onlineshop zu definieren.

Wichtige Fragen sind zum Beispiel:

  • Welches System (Onlineshop oder Warenwirtschaft) ist zu welchem Zeitpunkt das führende System für bestimmte Daten (Artikel-, Kunden- und Auftragsdaten)?
  • Welchen Bestellstatus soll der Kunde einsehen können, wenn die Bestellung in der Warenwirtschaft vorliegt, zur Lieferung bereit ist und in Rechnung gestellt wurde?
  • Wann und wie erfolgt eine Versandmeldung und wie wird diese ausgelöst?
  • Welche Informationen sind erforderlich, damit die Artikel im Onlineshop wie gewünscht präsentiert werden? Werden all diese Informationen auch in der Warenwirtschaft vorgehalten, insbesondere bei automatischer Datensynchronisation?
  • Zu welchem Zeitpunkt bietet sich der Lagerbestandsabgleich an, damit es nicht zu Überverkäufen kommen kann (mehr dazu: Tipps zum Synchronisieren von Lagerbeständen zwischen Online-Shop und Wawi)?

Schließlich geht es darum, sich Gedanken über die Anforderungen zu machen. Es muss klar sein, welche Daten in welche Richtung übertragen werden müssen und wodurch ein solcher Datentransfer ausgelöst wird. Das Ziel ist, den Grad der Automatisierung zu bestimmen – was sehr komplex sein kann.

Doch ist es immer ratsam, sämtliche Prozesse von vornherein zu automatisieren? Diese Frage lässt sich nicht pauschal beantworten. Langfristig ist eine vollständige Automatisierung wahrscheinlich sinnvoll. Kurzfristig wird dieses Ziel aber kaum zu erreichen sein, weil dafür wirklich jeder zu automatisierende Prozess bekannt und definiert sein müsste. Das ist aber gerade zum Start eines Onlineshop-Projekts weder möglich noch wirtschaftlich sinnvoll. Deshalb ist es zu empfehlen, die wichtigsten Prozesse möglichst früh zu automatisieren. Weniger wichtige Prozesse lassen sich später ergänzen.

Praxistipp

Fahren Sie auf Sicht und nehmen Sie Automatisierungen schrittweise vor. Das reduziert die Komplexität erheblich. Zum Beispiel ist die Bestellabwicklung in der Warenwirtschaft meist wichtiger als automatisierte Retouren, die viel engmaschiger geplant werden müssen.

Fehler 2: Vor der Anbindung von Warenwirtschaft und Onlineshop wurden keine Anforderungen festgelegt.

Welche Anforderungen eine Shop-Schnittstelle erfüllen muss und welche Ziele mit ihr erreicht werden sollen, hängt immer vom eigenen Geschäftsmodell ab: Für das eine Unternehmen kann es besonders wichtig sein, dass die Lagerbestände im Shop ständig korrekt sind. Für andere Unternehmen ist es hingegen wichtiger, Aufträge sehr schnell und automatisch zu verarbeiten; der Lagerbestand ist hier nachrangig.

Um sich einen Überblick zu verschaffen, ist eine stichwortartige, formlose Aufstellung über die wichtigsten Datenabgleiche sinnvoll. Hierzu reicht es aus, jeden relevanten Datentransfer zwischen Warenwirtschaft und Webshop kurz zu beschreiben. Insgesamt sollte diese Aufstellung knapp gehalten werden und möglichst nicht mehr als eine Textseite umfassen.

Am besten unterteilen Sie die Aufstellung bereits in Muss-Anforderungen und Kann-Anforderungen („nice-to-have“). So fällt es Ihnen viel leichter, Funktionen zu priorisieren und sich nicht zu verzetteln.

Praxistipp

Wenn Sie sich nicht sicher sind, welche Funktionen Sie für eine Shop-Schnittstelle tatsächlich benötigen, gehen Sie mithilfe einer Checkliste zum Finden der passenden ERP-Shop-Schnittstelle vor.  Dies erleichtert es Ihnen, Ihre Anforderungen in Muss- und Kann-Anforderungen zu gliedern und Shop-Schnittstellen verschiedener Anbieter zu vergleichen.

Fehler 3: Die Artikeldaten wurden nicht für den Onlinehandel optimiert.

In Ihrem Warenwirtschaftssystem sind jede Menge Artikeldaten gespeichert. Um sie auch im Online-Shop zu nutzen und doppelte Datenpflege zu vermeiden, müssen die Daten meistens noch optimiert werden. Grund hierfür ist, dass die Artikeldaten in der Warenwirtschaftssoftware ursprünglich nicht zur Produktpräsentation in einem Webhop, sondern in erster Linie zur korrekten Rechnungsstellung und zur Lagerhaltung angelegt worden sind.

Möchten Sie dieselben Daten nun auch zur Online-Produktpräsentation nutzen, müssen die dafür notwendigen Informationen ergänzt werden. Dazu gehören zum Beispiel:

  • Beschreibungstexte (lange Beschreibung, kurze Beschreibung, Meta-Beschreibung)
  • Übersetzungen für Beschreibungstexte
  • Mehrere Bilder
  • Varianten (zur Auswahl von Größen, Farben usw.)
  • Produkteigenschaften (für die Filterung im Onlineshop)
  • Kategorisierungen
  • Mengen für die Grundpreisberechnung und Daten für andere rechtliche Anforderungen
  • Zubehör und Cross-Selling-Artikel

Nur wenn auch diese Informationen vorliegen, ist die Nutzung der Artikeldaten aus der Warenwirtschaft für den Online-Shop sinnvoll möglich. Aufgrund des damit verbundenen Pflegeaufwands entscheiden sich viele Unternehmen gegen eine vollständige Übermittlung von Artikeldaten aus dem Warenwirtschaftssystem an ihren Webshop.

Wer sich weniger Aufwand machen möchte, kann aber auch nur bestimmte Informationen aus der Warenwirtschaft an den Shop übermitteln. Dafür bieten sich Daten an, die sich häufiger ändern, wie zum Beispiel Lagerbestände und Preise. Alle weiteren Informationen zum Artikel können dann direkt im Onlineshop eingegeben werden. Dadurch lässt sich Zeit einsparen, die ansonsten beim Einpflegen diverser Artikelinformationen in der Warenwirtschaft sowie bei Einrichtung und Test der Schnittstelle eingeplant werden müsste. Wenn sich die übrigen Artikeldaten nicht besonders häufig ändern, kann dies ein guter Weg sein.

Praxistipp

Falls Sie bereits einen umfangreichen Artikelstamm im Onlineshop angelegt haben, der nicht aus der Warenwirtschaft bestückt wird, sollten Sie Folgendes beachten: Prüfen Sie – bevor Sie eine automatische Datensynchronisation einrichten – sorgfältig, ob auch alle Informationen (Datenfelder) an der richtigen Stelle ankommen. Das können Sie zum Beispiel mit 20 ausgewählten Testartikeln machen. Andernfalls besteht die Gefahr, dass Sie die vorhandenen Artikeldaten im Shop versehentlich überschreiben.

Fehler 4: Es gibt kein Testsystem.

Bei komplexen Systemen lässt sich das Ausfallrisiko minimieren, indem man zusätzlich Testsysteme betreibt. Testsysteme sollten sowohl auf Seiten der Warenwirtschaft als auch auf Seiten des Online-Shops existieren. Sie erweisen sich insbesondere in den folgenden Situationen als überaus nützlich, um die Funktionsfähigkeit von Schnittstellen, Moudlen, Ansichten usw. zu überprüfen:

  • Nach Updates des Shopsystems oder der Warenwirtschaftssoftware
  • Bei größeren Änderungen in den Bestellprozessen
  • Zum Durchspielen von Testfällen, ohne dass dabei beispielsweise echte Zahlungen ausgelöst werden müssen
  • Zum Testen von Stammdatenänderungen wie dem Hinzufügen einer Fremdsprache oder einer neuen Kategoriestruktur
  • Zur Prüfung von Änderungen an Webadressen, bevor diese von der Suchmaschine indiziert werden

Eine gute Onlineshop-Schnittstelle unterstützt verschiedene Konfigurationen, so dass jederzeit ein Wechsel zwischen Test- und Produktivumgebung möglich ist.

Praxistipp

Sprechen Sie frühzeitig mit Ihrer Webagentur und stellen Sie sicher, dass die Nutzung eines Testsystems von vornherein eingeplant wird. Am besten ist es, wenn man mit wenigen Handgriffen aus dem Produktivsystem ein Testsystem erstellen kann. Das Gleiche gilt für die Warenwirtschaft. Dokumentieren Sie anhand einer Checkliste, welche Schritte notwendig sind, um aus der Kopie des Produktivsystems ein Testsystem zu machen.

Fehler 5: Bei der Anbindung von Warenwirtschaftssystem und Onlineshop wurde nicht an alle Prozesse gedacht.

Eine Shop-Schnittstelle soll Arbeitsprozesse automatisieren und sicherer machen. In den meisten Fällen genügt es dabei, die wichtigsten Fälle zu automatisieren und bestimmte andere Arbeiten nach wie vor manuell durchzuführen (wie zum Beispiel die Retourenabwicklung einschließlich Rückzahlung).

Allerdings ist es in jedem Fall wichtig, sich einen umfassenden Überblick über sämtliche Prozesse zu machen, die im Zusammenhang mit dem E-Commerce stehen. Nur dann kann man zuverlässig entscheiden, welche Abläufe automatisiert und welche manuell bedient werden sollten. Zu klären sind unter anderem folgende Punkte:

  • Bestellbestätigung, Auftragsbestätigung
  • Welche Schritte braucht es bis zur Rechnung?
  • Unterschiedliche Bearbeitungen bei verschiedenen Zahlungsarten
  • Vorkasse, besondere Zahlungsanbieter
  • Nutzung der Offene-Posten-Buchhaltung ohne Rechnungsnummer zum Zeitpunkt der Zahlung (z. B. bei Zahlungsanbietern)
  • Teil-Lieferungen
  • Retouren und Teil-Retouren
  • Ablauf von Rückzahlungen, auch von Teilbeträgen

Praxistipp

Veranschaulichen Sie sich alle Prozesse in Form von Diagrammen und einfachen Beschreibungstexten. Das hilft Ihnen nicht nur bei der Entscheidung, welche Prozesse automatisiert werden können, sondern erleichtert Ihnen auch die Einarbeitung des Personals. Als weiterer positiver Nebeneffekt unterstützt dies auch Ihre Verfahrensdokumentation zur Buchhaltung und zum Datenschutz.

Fehler 6: Die Prozesse zwischen Warenwirtschaft und Shop wurden gar nicht automatisiert.

Es besteht wohl Einigkeit darüber, dass mangelnde Automatisierung in Zeiten voranschreitender Digitalisisierung ein Wettbewerbsnachteil ist. Daher ist es ein großer Fehler, sich gar nicht erst um die Automatisierung zu kümmern. Auch wenn Automatisierung zum Start eines Onlineshops vielleicht nicht der dringendste Punkt ist, ändert sich dies mit steigendem Bestellaufkommen schnell.

Praxistipp

Denken Sie bei der Einführung einer Schnittstelle zwischen Warenwirtschaft und Shop rechtzeitig auch an die Automatisierung, auch wenn Sie diese zu Anfang noch nicht nutzen. Sobald das E-Commerce-Geschäft einen größeren Anteil einnimmt, wird die Automatisierung umso wichtiger. Auch kann es zu einem plötzlichen Anstieg des Bestellaufkommens kommen – etwa aufgrund eines Medienbeitrags (wie einer TV-Ausstrahlung) oder einer ungeplanten wirtschaftlichen Lage (wie es zum Beispiel bestimmte Branchen im Zuge der Coronavirus-Pandemie erfahren durften). Unternehmen, die dafür gut gerüstet sind, haben deutliche Wettbewerbsvorteile.

Fazit

Es gibt viele Fehler, die auf dem Weg zu einer funktionierenden Schnittstelle zwischen Warenwirtschaft und Shop gemacht werden können. Dieser Artikel sollte Ihnen einen Überblick über die häufigsten Schwierigkeiten geben. Die Kernbotschaft aber lautet: Beherrschen Sie die Komplexität, indem Sie sich über die Anforderungen und Prozesse Klarheit verschaffen. Dann sind Sie bereits gut für das Projekt Shop-Schnittstelle gerüstet.

Inventur durchführen und Inventurdifferenzen vermeiden - so gelingt es
ERP & Finance

Inventur durchführen und Inventurdifferenzen vermeiden - so gelingt es

Die jährliche Bestandsaufnahme aller Vermögensgegenstände und Schulden, auch Inventur genannt, ist für viele Unternehmen jedes Mal eine Herausforderung. Dieser Artikel beantwortet die wichtigsten Fragen dazu und gibt Tipps, wie Sie eine Inventur durchführen und Inventurdifferenzen vermeiden können.

5 Min. Lesezeit

Jedes Unternehmen muss regelmäßig seinen tatsächlichen Waren- und Wertbestand mit dem buchmäßigen Sollbestand vergleichen. Im Folgenden wird erläutert, wozu diese Inventur dient, wie sie richtig durchgeführt wird und wie sich Inventurdifferenzen vermeiden lassen.

Was ist eine Inventur?

Die Inventur ist eine lückenlose Bestandsaufnahme des Vermögens und der Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Bei bilanzierenden Unternehmen ist sie Bestandteil des Jahresabschlusses.

Wozu dient die Inventur?

Mit der Inventur weisen Unternehmen nach, dass ihre Bilanz die tatsächlichen Verhältnisse widerspiegelt. Diese Bilanzwahrheit und -klarheit gehören zu den Grundsätzen ordnungsmäßiger Buchführung (GoB). Die Inventur beweist, dass ein Unternehmen über Wareneingänge und Warenausgänge ordnungsgemäß Buch geführt hat und die Wertansätze korrekt sind.

Welche Vorteile hat eine Inventur für Unternehmen?

Eine Inventur verschafft einen guten Überblick über den Betrieb und seine wirtschaftliche Situation. Sie stellt sicher, dass die Vorräte keinen „Schwund“ aufweisen. Zudem deckt sie Ladenhüter auf und ermöglicht deren Abwertung durch Sonderabschreibungen. Insgesamt erlaubt sie eine realistische Einschätzung des Unternehmenswerts.

Wann müssen Sie die Inventur durchführen?

Die Inventur ist grundsätzlich zum Ende des Geschäftsjahres durchzuführen.

Wie häufig sollte eine Inventur durchgeführt werden?

Der Gesetzgeber schreibt vor, dass der Ist-Bestand mindestens einmal jährlich gezählt, gemessen und schriftlich dokumentiert werden muss. Das Ergebnis muss mit den Buchbeständen übereinstimmen, die den Sollbestand widerspiegeln. Ist dies nicht der Fall, liegt eine Inventurdifferenz vor, die es zu vermeiden gilt.

Was müssen Unternehmen bei der Inventur beachten?

Eine Inventur erfasst grundsätzlich alle Vermögensgegenstände und Schulden eines Unternehmens. Auf der Aktivseite sind dies beispielsweise Kassenbestände, Guthaben auf Konten, Wertpapiere, Beteiligungen, Forderungen, Vorräte, das Anlagevermögen, Grundstücke und Gebäude sowie materielle und immaterielle Vermögensgegenstände. Auf der Passivseite werden die Schulden erfasst. Diese Form der Inventur wird als Buchinventur bezeichnet.

In der Praxis bezieht sich der Begriff “Inventur” jedoch meist auf die körperliche Bestandsaufnahme von Waren, Rohstoffen und anderen materiellen Gütern eines Unternehmens. Diese Güter bilden das Inventar. Die gezählten Bestände werden anschließend mit den Buchwerten der entsprechenden Sachkonten (Sollbestände) verglichen. Zu diesen Sachkonten gehören beispielsweise Posten unter "Vorräte“ wie Roh-, Hilfs- und Betriebsstoffe.

Hinweis: Dieser Artikel legt den Fokus stärker auf die Inventur materieller Güter als auf die von Forderungen oder Anlagevermögen. Der Grund dafür ist, dass die Inventur von Lager- und Warenbeständen in den Bereichen Handel, Handwerk, Gastronomie und Industrie meist als die größere Herausforderung angesehen wird.

Welche Formen der Inventur gibt es und was sind die Unterschiede?

Es gibt verschiedene Arten und Verfahren der Bestandsaufnahme, die sich zum Teil deutlich voneinander unterscheiden. Im Folgenden wird ein Überblick über die relevanten Inventurmethoden gegeben.

Stichtagsinventur

Diese gängige Form der Inventur findet in der Regel unmittelbar nach dem Ende des Geschäftsjahres zu einem festgelegten Termin oder Stichtag statt – meist zwischen dem 31. Dezember und dem 10. Januar des Folgejahres. Sie liegt in zeitlicher Nähe zum Jahresabschluss, da die Inventur die Richtigkeit der Bilanzansätze zum Bilanzstichtag nachweisen soll.

Vor- oder nachgelagerte Inventur

Die Stichtagsinventur kann bis zu drei Monate vor und bis zu zwei Monate nach dem Bilanzstichtag durchgeführt werden. Anhand der festgestellten Bestände und der Buchführung über Warenein- und -ausgänge wird dann auf den Stichtag zurückgerechnet, um die Richtigkeit der Bilanz nachzuweisen.

Einzelhändler legen ihre Stichtagsinventur oft in den Januar, da nach dem Weihnachtsgeschäft die Regale leer sind und es somit weniger zu zählen gibt. Die Warenein- und -ausgänge werden mithilfe des Warenwirtschaftssystems dann auf den Bilanzstichtag zurückgerechnet.

Eine vor- oder nachgelagerte Inventur ist schwierig, wenn sich die Warenbestände durch Verderb, Schwund, Verdunstung oder Ähnliches unkontrolliert verändern können. In solchen Fällen ist es ratsam, vorher die Genehmigung des Finanzamts für dieses Verfahren einzuholen.

Für diese Form der Inventur ist ein Warenwirtschaftssystem (WWS) zwingend erforderlich.

{{box-list-right}}

Stichprobeninventur

Wenn es Vorräte gibt, die sich aufgrund ihrer Beschaffenheit nur schwer durch Messen, Zählen oder Wiegen erfassen lassen, bietet sich eine Teilinventur an. Dabei werden die Bestände mithilfe von Stichproben ermittelt und hochgerechnet. Auch für diese Inventurmethode ist ein Warenwirtschaftssystem erforderlich.

Permanente Inventur

Unternehmen haben zudem die Möglichkeit, ihre Lagerbestände kontinuierlich über das Jahr hinweg zu erfassen und regelmäßig mit dem Warenwirtschaftssystem abzugleichen. Diese Inventurmethode setzt ebenfalls den Einsatz eines Warenwirtschaftssystems voraus.
__wf_reserved_inherit
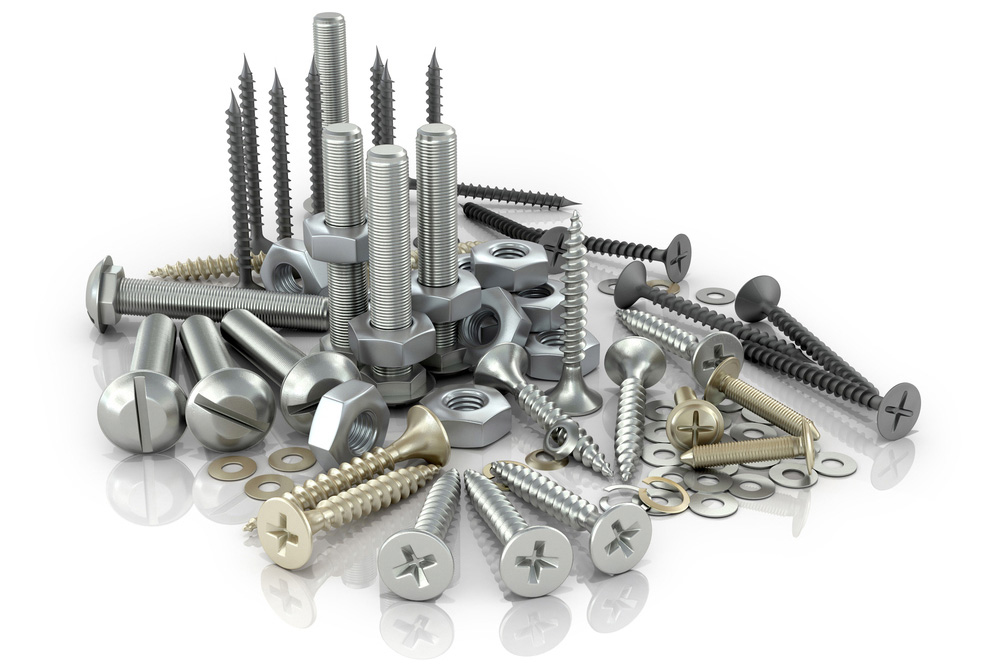
Bei Hilfs- und Betriebsstoffen wie Schrauben und Nägeln muss der Ist-Bestand nur alle drei Jahre gezählt werden – ansonsten genügt eine Schätzung

Wer muss eine Inventur durchführen?

Unternehmen, die zur doppelten Buchführung sowie zur Aufstellung eines Jahresabschlusses in Form einer Bilanz und einer Gewinn- und Verlustrechnung verpflichtet sind, müssen eine Inventur durchführen. Die Inventurpflicht knüpft somit grundsätzlich an die Buchführungs- und Bilanzierungspflicht an. Hierzu zählen insbesondere Kapitalgesellschaften (z. B. GmbH, UG, AG), Personenhandelsgesellschaften (z. B. OHG, KG, GmbH & Co. KG) sowie eingetragene Kaufleute (e. K.).

Freiberufler und andere Unternehmer, die ihren Gewinn mittels Einnahmen-Überschuss-Rechnung ermitteln und nicht zur Buchführung verpflichtet sind, unterliegen dagegen in der Regel keiner Inventurpflicht.

Auch Kleingewerbetreibende und Gesellschaften bürgerlichen Rechts (GbR) sind von der Inventurpflicht befreit, solange für sie keine Buchführungs- und Bilanzierungspflicht besteht, d. h. solange die maßgeblichen steuerlichen Schwellenwerte für Umsatz und Gewinn nicht überschritten werden.

Wird eine Buchführungspflicht begründet (z. B. durch Überschreiten dieser Grenzen oder aufgrund der Art und Größe des Geschäftsbetriebs), entsteht damit auch eine Inventurpflicht.

In welchen Schritten sollten Unternehmen eine Inventur durchführen?

Bei der Durchführung einer Inventur sollten Unternehmen folgendermaßen vorgehen:

  1. Termin festsetzen — Der Inventurtermin sollte in zeitlicher Nähe zum Jahresabschluss liegen, da ein späterer Termin die Rückrechnung zum Stichtag erschwert.
  2. Steuerberater einbeziehen — Für prüfungspflichtige Unternehmen ist dies Pflicht, für alle anderen eine Empfehlung: Ziehen Sie Ihren Steuerberater oder Wirtschaftsprüfer hinzu, damit er stichprobenartig prüfen kann, ob die Inventur ordnungsgemäß durchgeführt wurde. Die Ergebnisse der Stichproben sind schriftlich zu dokumentieren.
  3. Inventurteams bilden — Teilen Sie Ihr Personal in Inventurteams ein und rekrutieren Sie rechtzeitig Hilfskräfte. Es hat sich bewährt, Zweierteams zu bilden, bei denen ein Teammitglied zählt und das andere Teammitglied aufnimmt. Eine Inventur ohne Vier-Augen-Prinzip neigt zu Ungenauigkeiten und Fehlern.
  4. Umfang festlegen — Legen Sie den Umfang der Inventur fest. Waren können gezählt, gemessen und gewogen werden, während bei Roh-, Hilfs- und Betriebsstoffen wie Schrauben und Nägeln oft eine Schätzung ausreicht. Die Schätzmethode muss jedoch schriftlich dokumentiert werden. Alle drei Jahre sollten auch Gegenstände wie Nägel und Öldosen gezählt werden.
  5. Ware ordnen — Unterscheiden Sie zwischen Eigenware, Kundenware (eventuell für Reparaturen im Betrieb) und Fremdware (z. B. Kommissionsware). Ordnen Sie Ihre Waren, beispielsweise nach Produktkategorien.
  6. Zählbereiche bilden — Die Arbeit mit Zählbereichen hat sich bewährt. Diese Bereiche entsprechen den Räumen, in denen sich das Inventar befindet, wie z. B. Schaufenster, Laden, Werkstatt, Lagerräume oder bei größeren Lagerflächen einzelne Regale. Anhand der Zählbereiche erstellen Sie einen Inventurplan, an dem sich Ihre Inventurteams orientieren können.
  7. Vollständigkeit gewährleisten — Achten Sie bei der Festlegung der Zählbereiche sorgfältig auf Vollständigkeit. Vergessen Sie keine Ware, die sich außerhalb Ihres Betriebes, z.B. in einer angemieteten Halle, befinden könnte. Sonst kann es Probleme mit dem Finanzamt geben. Im schlimmsten Fall droht eine Steuerschätzung, die erhebliche Kosten verursachen kann.

Wie wird eine Inventur richtig durchgeführt?

Die Inventurteams erfassen die Bestände durch Zählen, Messen und Wiegen nach dem zuvor erstellten Inventurplan. Nach Abschluss jedes Zählbereichs führt der Inventurleiter oder der Steuerberater eine Stichprobenkontrolle durch, um zu überprüfen, ob bestimmte Gegenstände erfasst wurden.

Wie unterstützt ein Warenwirtschaftssystem beim Inventur durchführen?

Am Ende jeder Inventur werden alle Aufzeichnungen zusammengefasst. Die Bewertung der Vorräte übernimmt das Warenwirtschaftssystem, da dort die Einkaufspreise der einzelnen Artikel hinterlegt sind. Um die Bestände und Werte zum Bilanzstichtag vor- oder zurückzurechnen, ist ein Warenwirtschaftssystem unerlässlich.

Auch die Inventurlisten, die von Ihren Teams ausgefüllt werden, können Sie aus dem Warenwirtschaftssystem entnehmen. Inventurlisten unterliegen gemäß § 257 Abs. 1 Nr. 1 HGB und § 147 Abs. 1 Nr. 1 AO einer zehnjährigen Aufbewahrungspflicht, beginnend mit dem Ablauf des Kalenderjahrs, in dem sie erstellt wurden. Diese Frist gilt sowohl für papiergebundene als auch für elektronisch erstellte Inventurlisten. Sie müssen revisionssicher nach den GoBD-Prinzipien lesbar archiviert werden, um bei Betriebsprüfungen oder Steuerfeststellungen uneingeschränkt zugänglich zu sein.

Im Rahmen Ihrer Dokumentation müssen Sie Folgendes schriftlich festhalten:

  • Wo wurden die Waren erfasst, beispielsweise im Lager, im Geschäft, in der Werkstatt usw.?
  • Wer hat die Proben genommen?
  • Wann wurden die Proben entnommen?
  • Welche Inventurmethode wurde verwendet (insbesondere bei Schätzungen)?

Wie werten Sie die Ergebnisse der Inventur aus?

In Ihrem Warenwirtschaftssystem können Sie den Zähl- bzw. Ist-Bestand mit dem Buch- bzw. Soll-Bestand vergleichen. Diese müssen rechnerisch übereinstimmen.

Darüber hinaus können Sie mit der Warenwirtschaftssoftware relevante Kennzahlen zu Wareneinsatz, Lagerumschlag und Durchschnittsbeständen extrahieren und analysieren. So erkennen Sie, welche Produkte sich schlecht verkaufen.

In Zusammenarbeit mit Ihrem Steuerberater können Sie diese schwer verkäuflichen Waren dann bilanziell abwerten, was zu steuermindernden Sonderabschreibungen führt. In den meisten Fällen wird es jedoch auch zu Inventurdifferenzen kommen.

Wie lassen sich Inventurdifferenzen vermeiden?

Inventurdifferenzen treten bei fast jeder Inventur auf. Mögliche Ursachen sind Fehler bei der Inventur selbst, fehlerhafte Buchungen, eine falsche Zuordnung von Waren und Preisen, Verderb, Beschädigung oder Verlust von Waren sowie Schwund durch Diebstahl.

Zunächst sollte geprüft werden, ob die Inventur korrekt durchgeführt wurde und ob die richtigen Preise im System verwendet wurden. Eine eingehende Prüfung der Buchhaltung sowie eine genaue Überprüfung des Soll-Ist-Abgleichs sind ebenfalls ratsam.

Der Einsatz eines Warenwirtschaftssystems trägt wesentlich dazu bei, viele Inventurdifferenzen von vornherein zu vermeiden. Ein solches System zeichnet alle Warenein- und -ausgänge genau auf, ermöglicht eine permanente Bestandsverfolgung und erlaubt zeitnahe und korrekte Buchungen.
Werkstattfertigung in KMU: Mit digitalen Prozessen Effizienz und Transparenz steigern
ERP & Finance

Werkstattfertigung in KMU: Mit digitalen Prozessen Effizienz und Transparenz steigern

Individuelle Aufträge, wechselnde Anforderungen und enge Termine prägen den Alltag in der Werkstattfertigung kleiner und mittlerer Unternehmen (KMU). Dies ermöglicht zwar Flexibilität, führt jedoch zu unübersichtlichen Prozessen und einem hohen manuellen Aufwand. Dieser Beitrag zeigt, wie digitale Lösungen Ordnung in die Vielfalt bringen sowie Effizienz und Transparenz nachhaltig erhöhen.

5 Min. Lesezeit

Es ist kurz nach sieben Uhr morgens. Auf der Werkbank eines mittelständischen Betriebs stapeln sich handschriftliche Aufträge. Auf dem Bildschirm: eine Excel-Liste, daneben neue E-Mails mit dringenden Anfragen. Ein Kunde braucht eine Reparatur, ein anderer wartet auf eine Sonderanfertigung. Parallel laufen Wartungsarbeiten und eine kleine Serienproduktion.

Wenn Flexibilität zur Belastung wird

Mit jedem Auftrag steigt die Komplexität. Wo steht welcher Auftrag gerade? Wurde das richtige Material verbaut? Sind alle Arbeitszeiten korrekt erfasst? Antworten auf diese Fragen kosten Zeit. Je mehr Informationen manuell festgehalten werden, desto größer ist das Risiko von Fehlern, Medienbrüchen und Nacharbeiten.

Viele KMU kennen diese Situation. Der Arbeitsalltag besteht aus Improvisation, Zetteln und dem ständigen Versuch, den Überblick zu behalten. Spätestens bei der Abrechnung zeigt sich, wie aufwendig manuelle Prozesse wirklich sind.

Warum die Digitalisierung der Werkstattfertigung entscheidend ist

Werkstattähnliche Fertigungsstrukturen lassen sich nur bedingt standardisieren. Umso wichtiger ist es, sie digital zu unterstützen. Informationen sollten dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz vor Ort.

Dafür hat sich die Kombination aus der Warenwirtschaftssoftware Suiteify Commercial classic und der mobilen Service-App von Albos bewährt. Gemeinsam bilden sie eine durchgängige digitale Prozesskette, die einen Auftrag von der Erfassung über die Werkstatt bis zur Auslieferung und Rechnungsstellung begleitet.

Vom Auftrag bis zur Rechnung: Alles digital, alles verbunden

Sobald ein Auftrag im Warenwirtschaftssystem angelegt ist, startet der digitale Workflow. Kundendaten, Termine und Leistungsumfang werden automatisch über eine API-Schnittstelle an die mobile Service-App übertragen.

Die App läuft auf Smartphones, Tablets oder stationären Rechnern mit Internetzugang. Sie unterstützt Android, iOS und Windows. Über eine sichere VPN- oder HTTPS-Verbindung greifen die Mitarbeitenden auf aktuelle Auftragsdaten zu – auch unterwegs oder beim Kunden.

Die Service-App im Werkstattalltag

Die App erleichtert den Arbeitsalltag spürbar. Der Datenfluss zwischen Büro und mobilem Gerät verhindert Medienbrüche und Verzögerungen. Zudem werden Papierformulare überflüssig.

Aufträge zeigt das System übersichtlich mit Status, Fristen und Dokumenten an. Mitarbeitende können ihre Arbeitszeiten direkt in der App erfassen. Gleichzeitig wird der Materialverbrauch inklusive Chargen- und Seriennummern präzise dokumentiert.

Fotos, Videos oder Sprachaufnahmen entstehen direkt am Einsatzort und landen ohne Umwege beim passenden Auftrag. Nach Abschluss der Arbeiten bestätigt der Kunde die Leistung per digitaler Unterschrift auf dem Touchscreen. Selbst ohne Internet bleibt die App einsatzfähig; alle Daten synchronisieren sich automatisch, sobald wieder eine Verbindung besteht.

Automatisierte Datenintegration statt manueller Nacharbeit

Ist der Auftrag abgeschlossen, fließen alle Informationen – Zeiten, Materialien, Dokumentationen und Kundenfreigaben – automatisch zurück ins Warenwirtschaftssystem. Dort stehen sie sofort für die Rechnungsstellung und Weiterverarbeitung bereit.

Manuelle Übertragungen, doppelte Dateneingaben oder Medienbrüche gehören damit der Vergangenheit an. Dank standardisierter API-Schnittstellen lassen sich zudem weitere Systeme wie ERP oder Controlling problemlos anbinden – ein wichtiger Schritt in Richtung zukunftssicherer IT-Strukturen.

Mehr Überblick und weniger Stress in der Werkstattfertigung

Die Kombination aus mobiler Service-App und Warenwirtschaftssoftware bringt messbare Vorteile. Echtzeitdaten ermöglichen eine bessere Planung und Steuerung der Fertigungsprozesse. Engpässe werden früher erkannt und Ressourcen können gezielter eingesetzt werden. Gleichzeitig sorgt die lückenlose Dokumentation für mehr Transparenz und eine verbesserte Qualitätssicherung.

Am Ende profitieren alle: Die Mitarbeitenden werden entlastet, Prozesse laufen effizienter und das Unternehmen wird flexibler.

‍{{box-quote-left}}

FAQ: Digitale Werkstattfertigung in KMU

Was versteht man unter Werkstattfertigung in KMU?

Werkstattfertigung bezeichnet eine flexible Fertigungsform, bei der individuelle Aufträge, Reparaturen oder Kleinserien in wechselnder Reihenfolge bearbeitet werden. Besonders kleine und mittlere Unternehmen (KMU) nutzen diese Form, da sie sich gut an kundenspezifische Anforderungen anpassen lässt.

Welche Herausforderungen gibt es in der Werkstattfertigung kleiner Unternehmen?

Typische Herausforderungen sind unübersichtliche Prozesse, manuelle Dokumentation, Medienbrüche zwischen Werkstatt und Büro sowie ein hoher Koordinationsaufwand. Häufig fehlt Transparenz darüber, wo sich ein Auftrag befindet, welche Materialien verbaut wurden oder ob Arbeitszeiten korrekt erfasst sind.

Warum ist die Digitalisierung der Werkstattfertigung für KMU wichtig?

Digitale Prozesse schaffen Transparenz, reduzieren manuelle Nacharbeiten und minimieren Fehlerquellen. Durch die Digitalisierung können Informationen dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz – und stehen anschließend zentral zur Verfügung.

Wie können digitale Prozesse die Effizienz in der Werkstatt steigern?

Digitale Lösungen ermöglichen eine durchgängige Prozesskette vom Auftrag bis zur Rechnung. Arbeitszeiten, Materialverbrauch, Dokumentationen und Kundenfreigaben werden automatisch erfasst und weiterverarbeitet. Das spart Zeit, senkt den Verwaltungsaufwand und beschleunigt die Abrechnung.

Welche Rolle spielen mobile Service-Apps in der Werkstattfertigung?

Mobile Service-Apps unterstützen Mitarbeitende direkt im Arbeitsalltag. Sie zeigen Aufträge übersichtlich an, ermöglichen die Erfassung von Zeiten und Materialien und erlauben das Hinzufügen von Fotos, Videos oder Sprachnotizen. Dadurch entfallen Papierformulare und doppelte Dateneingaben.

Wie funktioniert die Verbindung zwischen Werkstatt und Büro digital?

Durch die Integration einer Service-App mit einer Warenwirtschaftssoftware werden alle Daten automatisch synchronisiert. Über Schnittstellen (z. B. APIs) fließen Auftragsdaten, Arbeitszeiten und Materialien zwischen Büro und Werkstatt hin und her – in Echtzeit oder nachträglich bei bestehender Internetverbindung.

Ist digitale Werkstattfertigung auch ohne permanente Internetverbindung möglich?

Ja. Moderne mobile Lösungen funktionieren auch offline. Alle erfassten Daten werden lokal gespeichert und synchronisieren sich automatisch, sobald wieder eine Internetverbindung besteht. Das ist besonders bei Serviceeinsätzen vor Ort ein großer Vorteil.

Welche Vorteile bietet digitale Dokumentation in der Werkstattfertigung?

Eine digitale Dokumentation sorgt für lückenlose Nachvollziehbarkeit aller Arbeitsschritte. Sie verbessert die Qualitätssicherung, erleichtert die Abrechnung und schafft Transparenz für Kunden und Mitarbeitende. Gleichzeitig reduziert sie Fehler und Nacharbeiten.

Können bestehende ERP- oder Controllingsysteme angebunden werden?

Ja. Digitale Werkstattlösungen lassen sich über standardisierte Schnittstellen in bestehende ERP-, Warenwirtschafts- oder Controllingsysteme integrieren. Dadurch entstehen zukunftssichere IT-Strukturen, die mit dem Unternehmen wachsen können.

Welche Vorteile haben KMU langfristig von digitaler Werkstattfertigung?

Langfristig profitieren KMU von effizienteren Abläufen, besserer Planbarkeit und höherer Transparenz. Mitarbeitende werden entlastet, Engpässe früher erkannt und Ressourcen gezielter eingesetzt. Gleichzeitig steigt die Flexibilität und Wettbewerbsfähigkeit des Unternehmens.
Nahtlose digitale Geschäftsprozesse im CO₂- und Kältemittelgeschäft
ERP & Finance

Nahtlose digitale Geschäftsprozesse im CO₂- und Kältemittelgeschäft

Ob CO₂-Zylinder für Wassersprudler, Kältemittel für industrielle Anlagen oder Trockeneis für die Logistik- und Lebensmittelbranche – Cleangas bewegt täglich tausende Gebinde unter engen Zeitplänen und mit strengen Sicherheitsvorgaben. Die Suiteify Commercial classic für DATEV und das Suiteify DMS classic bilden dabei das digitale Rückgrat und sorgen für strukturierte und transparente digitale Geschäftsprozesse.

5 Min. Lesezeit

Die Cleangas GmbH & Co. KG wurde 1992 in Willingen (Upland) gegründet und hat sich vom kleinen Serviceanbieter für Schankanlagen zu einem europaweit tätigen Spezialisten für Kohlensäure, Trockeneis, Kältemittel und CO₂-basierte Kühlanwendungen entwickelt.

Mit über 10.000 Dauerkunden, vier Standorten und rund 50 eigenen Trockeneisanlagen ist das Unternehmen auf standardisierte und belastbare Abläufe angewiesen, um Lieferungen, Produktion und Bestellvolumina zuverlässig zu koordinieren.

Vom Serviceanbieter zum europäischen Spezialisten

Um die wachsenden Prozesse zuverlässig abzubilden, setzt Cleangas an allen Standorten auf die digitale Prozessplattform von Suiteify. Die Suiteify Commercial classic für DATEV verknüpft die kaufmännischen Abläufe direkt mit der Finanzbuchhaltung, während das Suiteify DMS classic die Archivierung und schnelle Auffindbarkeit von Rechnungen, Verträgen und Versandunterlagen sicherstellt.

Durch die nahtlose Integration von E-Commerce, automatisierten Buchungsprozessen und individuell angepassten Layouts für Leergut und Gebinderücknahme entsteht ein belastbarer digitaler Unterbau für das gesamte Unternehmen.

„Die Entwicklung vom Ein-Mann-Betrieb zum Marktführer für Trockeneis ging nur, weil wir schon früh erkannt haben, dass ohne Digitalisierung ein weiteres Wachstum kaum möglich ist“, sagt Geschäftsführer Philipp ten Eicken, der die Einführung der Suiteify-Lösungen ab 2016 verantwortet hat.

Cleangas setzt jährlich rund 16.000 Tonnen CO₂ um, liefert Trockeneis im 24-Stunden-Takt und versendet über 100.000 Pakete pro Jahr – ein Volumen, das nur mit automatisierten ERP-Prozessen zu bewältigen ist.

{{box-quote-left}}

Suiteify Commercial classic für DATEV als zentrales Prozesssystem

Ein entscheidender Schritt war die Einführung der Suiteify Commercial classic für DATEV, um alle kaufmännischen Abläufe eng mit der Finanzbuchhaltung zu verzahnen. Die hauseigene E-Commerce-Plattform generiert den Großteil aller Bestellungen, deren Daten automatisiert in das ERP-System fließen. Von dort werden Auftragsbestätigungen erzeugt, Lieferscheine erstellt und Versandprozesse angestoßen. Sämtliche Informationen werden unmittelbar an DATEV übergeben.

„Wir haben täglich bis zu 600 Zahlungseingänge. Das lässt sich manuell nicht fehlerfrei abbilden“, erklärt Philipp ten Eicken. Die Suiteify-Software übernimmt die Zuordnung vollständig automatisiert. Rund 150.000 Zahlungseingänge pro Jahr werden so verarbeitet – ein Aufwand, der ohne Digitalisierung kaum handhabbar wäre.
__wf_reserved_inherit
Cleangas transportiert CO₂, Kältemittel und Trockeneis klimaneutral zu Kunden in ganz Europa.

Spezialprozesse abbilden: Mehrweggebinde, Leergut und Rückverfolgung

Eine Besonderheit bei Cleangas ist das breite Spektrum an CO₂-Zylindern und Trockeneis-Boxen, die als langlebige Mehrweggebinde im Umlauf sind. Alle Behälter werden in der Suiteify Lagerverwaltung als Fremdlager geführt.

Gemeinsam mit den Fachleuten von Suiteify hat Cleangas ein eigenes Layout entwickelt, um die komplette Leergutlogistik inklusive Rückverfolgung abzubilden. So lässt sich für jeden Kunden genau nachvollziehen, welche Gebinde ausgeliefert wurden, welche Einheiten zurückgekommen sind und welche Restbestände noch beim Kunden stehen.

„Die Rückverfolgung ist für uns geschäftskritisch“, beschreibt Philipp ten Eicken das Tagesgeschäft. „Mit Suiteify sehen wir auf Tastendruck, welche Boxen wo im Einsatz sind. Auch unsere Disposition bucht Rücklieferungen direkt über die Suiteify-Oberfläche.“ Auf diese Weise lassen sich die Mehrwegsysteme effizient steuern und gegenüber Industriekunden lückenlos nachweisen – ein zentraler Baustein der Nachhaltigkeitsstrategie von Cleangas.

Suiteify DMS classic: Papierabbau, Transparenz und Auskunftsfähigkeit

Ein weiterer Meilenstein der Digitalisierung bei Cleangas war die Einführung von Suiteify DMS classic im Jahr 2019. Grund dafür waren die wachsenden Belegmengen. Bei über 3.000 Rechnungen pro Woche wären das Ausdrucken und die physische Ablage der Belege organisatorisch nicht länger manuell zu bewältigen gewesen.

Heute archiviert Cleangas Rechnungen, Zahlungsbelege, Verträge mit Industriekunden, Liefervereinbarungen, Leergutdokumente sowie Versandunterlagen inklusive Gefahrgutscheine. Die Volltextsuche und die klaren Strukturen ermöglichen es, Belege innerhalb weniger Sekunden zu finden. Für die Kältespezialisten ist dies ein wesentlicher Vorteil, da viele Kunden auf minutengenaue Lieferungen angewiesen sind.

„Bei kritischen Sendungen, etwa für Probentransporte, müssen wir sofort wissen, wo sich das Paket befindet und welche Dokumente dazugehören“, erläutert Philipp ten Eicken. „Mit Suiteify DMS classic geht die Recherche in Sekunden.“
__wf_reserved_inherit
Hauptsitz von Cleangas in Willingen

Schnittstellen, Automatisierung und API-Einsatz

Cleangas nutzt die Systeme weit über den Standard hinaus. Über die Suiteify API wurden mehrere Eigenentwicklungen angebunden, darunter eine Rücknahmesoftware für Mehrwegboxen, die vollständige E-Commerce-Anbindung, ein Tool zur automatischen Übergabe von Kundendaten an die Telefonanlage sowie die Integration der Versandsoftware V-Log.

Auf diese Weise entstehen besonders schlanke Abläufe: Wird eine Bestellung online ausgelöst, werden innerhalb von zehn Minuten alle relevanten Daten in Suiteify angelegt, automatisch eine Auftragsbestätigung versendet und die Informationen an die Telefonanlage übergeben. Ruft der Kunde anschließend an, sieht der Service sofort die Bestellung, den Status und die dazugehörigen Dokumente.

Sendungsverfolgung und DMS-Verknüpfung

In der Auftragsbearbeitung setzt Cleangas zusätzlich ein von Suiteify angepasstes Modul zur Sendungsverfolgung ein. Anders als bei klassischen KEP-Diensten (Kurier-, Express- und Paketdienste) benötigt das Unternehmen detailliertere Rückmeldungen zu jeder Sendung, beispielsweise zu Gefahrgut und den beteiligten Logistikpartnern.

Alle Versanddokumente werden automatisch im DMS archiviert und stehen im Kundenkontext jederzeit bereit. Dadurch lassen sich Reklamationen, Liefernachweise oder Rückfragen aus der Industrie ohne Zeitverlust bearbeiten.
__wf_reserved_inherit
Trockeneisherstellung bei Cleangas

Pilotprojekt: KI-gestützte Dokumentenanalyse

Aktuell arbeitet Cleangas gemeinsam mit Suiteify an einem Pilotprojekt zur KI-Unterstützung im Dokumentenmanagement. Die KI soll dabei Namensähnlichkeiten besser erkennen und Dokumentinhalte automatisch auswerten.

Außerdem soll sie wiederkehrende Reklamationsmuster identifizieren und die Ursachen für Probleme schneller sichtbar machen.

„Früher haben wir vieles in Excel ausgewertet. Bei den heutigen Datenmengen ist das aber nicht mehr möglich“, stellt Philipp ten Eicken fest. „Mit KI-Unterstützung wollen wir Entscheidungen künftig noch stärker datenbasiert treffen.“

Digitale Geschäftsprozesse als Basis der Unternehmensentwicklung

Cleangas zeigt, wie KMU, die unter Wettbewerbsdruck stehen, ihre Abläufe durchgängig und belastbar gestalten können. Mit der Kombination aus Suiteify Commercial classic für DATEV, Suiteify DMS classic und mehreren individuellen Schnittstellenlösungen hat das Unternehmen skalierbare Strukturen geschaffen, die Wachstum und steigende Kundenanforderungen zuverlässig unterstützen.

„Unsere Prozesse müssen jederzeit funktionieren: vom Onlineshop über die Produktion bis zur Auslieferung“, resümiert Philipp ten Eicken. „Mit den Lösungen von Suiteify haben wir ein flexibles System, das unsere spezifischen Prozesse detailliert abbildet und mit uns weiterwächst.“

{{box-list-right}}