Blog

ERP & Finance

Beiträge zu Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung und Controlling.

Umrüstung auf TSE Kassen: Schonfrist endet
ERP & Finance

Umrüstung auf TSE Kassen: Schonfrist endet

Seit dem 1. Oktober 2020 müssen alle elektronischen Kassensysteme in Deutschland grundsätzlich über eine zertifizierte technische Sicherheitseinrichtung (TSE) verfügen. Angesichts der Auswirkungen der Corona-Pandemie hatten die Länderfinanzverwaltungen die Übergangsfrist für die Umrüstung auf TSE-Kassen bis Ende März 2021 verlängert. Das bedeutet: Ab April 2021 werden die Finanzämter keine Nachsicht mehr üben, wenn Unternehmen Kassen ohne TSE einsetzen.

5 Min. Lesezeit

Durch manipulierte Kassen sollen dem deutschen Staat jedes Jahr zehn Milliarden Euro durch die Lappen gehen. Das ist allerdings bloß eine Schätzung. Wie viele Steuern tatsächlich hinterzogen werden, weiß niemand genau.

Mit drei Anfang 2020 in Kraft getretenen Regelungen will der Gesetzgeber die Steuerhinterziehung mittels manipulierter Kassen erschweren: durch die Belegausgabepflicht („Bonpflicht“), die Meldepflicht für elektronische Kassen – und durch die Pflicht zur Umrüstung auf TSE Kassen. TSE steht für zertifizierte technische Sicherheitseinrichtung.

Was ist eine zertifizierte technische Sicherheitseinrichtung (TSE)?

Die technische Sicherheitseinrichtung ist eine in die Kassensoftware implementierte Lösung. Sie besteht aus einem Sicherheitsmodul, einem Speichermedium und einer einheitlichen digitalen Schnittstelle.

  • Das Sicherheitsmodul protokolliert alle Eingaben in die Kasse und unterbindet unerkannte Veränderungen.
  • Auf dem Speichermedium speichert das System die Daten der Einzelaufzeichnungen für die Dauer der gesetzlichen Aufbewahrungspflicht.
  • Die einheitliche digitale Schnittstelle ermöglicht eine reibungslose Datenübertragung an die Finanzbehörde – beispielsweise zur Vollständigkeits- und Korrektheitsprüfung der Kassenaufzeichnungen.

Ausführliche Informationen zur zertifizierten technischen Sicherheitseinrichtung gibt es auf der Website des Bundesamts für Sicherheit in der Informationstechnik (BSI).

Nichtbeanstandungsregelung des BMF für Umrüstung auf TSE-Kassen ist abgelaufen

Da zum Jahresanfang 2020 keine flächendeckende Verfügbarkeit von TSE absehbar war, hatte das Bundesfinanzministerium (BMF) im November 2019 eine Übergangsfrist (Nichtbeanstandungsregelung) für die Umrüstung auf TSE Kassen bis zum 30. September 2020 erlassen.

Diese Nichtbeanstandungsregelung bis zum 30. September 2020 galt nur für Kassen, die nachträglich mit einer TSE aufgerüstet werden können.

Nicht aufrüstbare Altkassen (Registrierkassen), die zwischen dem 26. November 2010 und dem 31. Dezember 2019 gekauft wurden, können übergangsweise noch bis zum 31. Dezember 2022 ohne TSE eingesetzt werden – sofern sie die Anforderungen des BMF-Schreibens vom 26. November 2010 zur Auf­be­wah­rung di­gi­ta­ler Un­ter­la­gen bei Bar­ge­schäf­ten erfüllen.

Angesichts der Belastungen für die Unternehmen durch die Corona-Krise und durch die Umsetzung der befristeten Mehrwertsteuersenkung hatten Wirtschaftsverbände und Kammern eine bundesweite Verlängerung der Nichtbeanstandungsregelung gefordert. Dem hat das Bundesfinanzministerium eine Absage erteilt.

Bundesländer gewähren Fristverlängerung bis Ende März 2021

Das BMF forderte ursprünglich, dass die Unternehmen bis zum 30. September 2020 zertifizierte technische Sicherheitseinrichtungen (TSE) in ihre Kassen einbauen, um Manipulationen zu verhindern. Viele Betriebe konnten diese Frist aufgrund der Folgen der Corona-Krise und der Umstellung der Kassen auf die reduzierten Umsatzsteuersätze jedoch nicht einhalten.

Die Bundesländer reagierten daher mit entsprechenden Ländererlassen und beschlossen, unter bestimmten Härtefall-Voraussetzungen für die Umrüstung auf TSE Kassen einen zeitlichen Aufschub bis Ende März 2021 zu gewähren. Eine gesonderte Antragstellung ist hierzu in den meisten Ländern nicht erforderlich.

Bremen hat als einziges Bundesland keine allgemeine Fristverlängerung für die Umrüstung auf TSE Kassen verfügt. Dort müssen die Betriebe stattdessen individuelle Anträge gemäß § 148 AO auf Verlängerung der Frist stellen. Hierzu sollten Unternehmer mit dem Steuerberater Rücksprache halten.

Umrüstung auf TSE Kassen nicht auf die lange Bank schieben

Die Fristverlängerung bis zum 31. März 2021 durch die Landesfinanzverwaltungen hat den Unternehmen zwar eine zeitliche Entlastung verschafft, sie ändert jedoch nichts an der rechtlichen Verpflichtung zum Einbau von zertifizierten technischen Sicherheitseinrichtungen in die Kassensysteme.

Alle Bundesländer weisen ausdrücklich darauf hin, dass die technisch notwendigen Anpassungen und Aufrüstungen der Kassen umgehend durchzuführen und die rechtlichen Voraussetzungen unverzüglich zu erfüllen sind.

Die Landesfinanzverwaltungen verlangten daher in ihren Erlassen im Juli vergangenen Jahres, dass die Unternehmen umgehend handeln. So sollten die Betriebe die Umrüstung auf TSE Kassen bis zum 30. September 2020, in einigen Bundesländern sogar schon bis Ende August 2020 nachweislich beauftragt haben.

„ERP-Software muss Digitalisierung können“ – Roadmap für den digitalen Wandel
ERP & Finance

„ERP-Software muss Digitalisierung können“ – Roadmap für den digitalen Wandel

„ERP-Software neu denken“ – unter diesem Titel befassten wir uns bereits im Sommer 2019 in unserem Kundenmagazin mit der Frage, wie aus Monolithen flexible und offene Lösungen werden. Die Antwort lautet damals wie heute: ERP-Systeme müssen sich technologisch öffnen. Sie müssen flexibel und modular aufgebaut sein und sich mobil nutzen lassen – kurz gesagt: die Digitalisierung von Geschäftsprozessen unterstützen. Nur dann sind sie zukunftsfähig, weil auch nur dann die Anwenderunternehmen wettbewerbsfähig bleiben können. Aus diesen Anforderungen hat Suiteify eine Roadmap zur Weiterentwicklung der eigenen Lösungen abgeleitet.

5 Min. Lesezeit

Wir wissen, dass unsere Kunden ihre Lösungen als stabile, sichere und komfortable Software schätzen. Zuletzt belegt wurde das auch durch unser überdurchschnittlich gutes Abschneiden bei der Trovarit-Anwenderstudie Ende 2020. Gerade das Thema Datensicherheit spielt bei der Entscheidung für eine On-Premises-, also eine serverbasierte Lösung, eine wichtige Rolle. Denn schließlich geht es beim Enterprise-Resource-Planning (ERP) um sensible Daten aus der Warenwirtschaft, Finanzbuchhaltung oder Lohnabrechnung.

Zugleich wissen wir aber auch, dass die Anforderungen der Anwender an die Modularität, Flexibilität und Mobilität ihres ERP-Systems steigen. Daher dürfte es für viele von Interesse sein, an welchen Themen wir zurzeit arbeiten. Hier ein kurzer „Werkstattbericht“.

Browser- und internetfähige Lösungen

Unsere Leitanwendungen werden auch in Zukunft On-Premises-Lösungen sein. Das bedeutet, dass die Daten – wie bisher – zentral auf einem Server im Unternehmen des Kunden oder in einem externen Rechenzentrum liegen. Aber wir haben unsere Software mit der API „anschlussfähig“ gemacht.

Mithilfe dieser standardisierten Web-Schnittstelle, einer sogenannten REST API, sind die Leitanwendungen von außen erreichbar, um zusätzliche Funktionen und neue Anwendungen zu ergänzen.

Ein gutes Beispiel dafür ist die Rechnungsprüfung, die browserbasiert den Prüfungs- und Freigabeprozess von Rechnungsbelegen abbildet und per REST API an die Programme zur Finanzbuchhaltung angeschlossen ist. Weitere browserbasierte Funktionen zu unseren Leitanwendungen, wie zum Beispiel ein Mitarbeiterportal für Personalwesen, sind in Vorbereitung. Diese Funktionen werden wir künftig auf einer neuen Webplattform anbieten, die zentraler Bestandteil unseres Portfolios sein wird.

Cloud-Lösungen

Ganz schnell sind wir hier jetzt beim Thema Cloud, also bei Rechenzentrumskapazitäten, die im Internet bereitgestellt werden. Einige ERP-Lösungsanbieter setzen ausschließlich auf diese Variante.

Warum nicht das Beste aus beiden Welten (On-Premises und Cloud) miteinander verbinden?

Wir favorisieren eine „hybride“ Lösung, bei der Sie die Suiteify Anwendungen sowohl auf eigenen Servern als auch auf Servern in der Cloud einsetzen können. So können Sie über das Internet jederzeit und ortsunabhängig auf die Suiteify Programme und auf Ihre Daten zugreifen.

Sie mieten dabei die benötigten Rechnerkapazitäten in der Cloud flexibel nach ihren Anforderungen und sparen dadurch die Hardware- und Personalkosten für eine lokal unterhaltene Server-Infrastruktur.

Für den Betrieb unserer Anwendungen im Rechenzentrum arbeiten wir seit Jahren mit zuverlässigen, erfahrenen Partnern zusammen, die für unsere Kunden Lösungen auf Basis von Cloud-Computing-Plattformen wie zum Beispiel Microsoft Azure erstellen.

Ecosystem

Wir können zwar viel, aber bei Weitem nicht alles. Weil wir das wissen, bauen wir kontinuierlich unser Netzwerk mit zuverlässigen Partnern aus und schaffen so ein Ecosystem. Im Kern dieses Ecosystems befinden sich unsere Leitanwendungen, um die herum zusätzliche Lösungen und Funktionen von unseren Partnern entstehen, wobei auch hier wieder die Webschnittstelle hilft.

Die Anbindung eines Webshops, einer Lagerwirtschaft, einer Produktionsplanung, die Integration eines Zeiterfassungssystems oder einer anderen „Fremdlösung“ ist damit technisch einfach und schnell zu realisieren. Ein Vorteil durch modulare Ergänzungen je nach Anforderungsprofil des Nutzers.

Mobile ERP

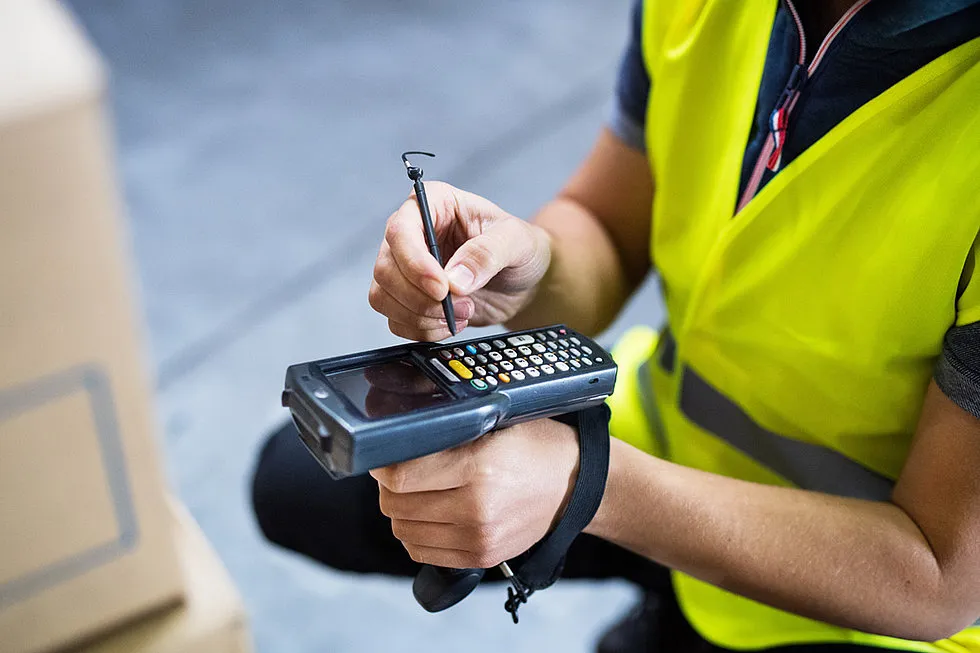
Die Nutzung von Funktionen der Suiteify Software auf mobilen Geräten wie Tablet, Smartphone, Barcode-Scanner oder Smartwatch sorgt für eine verbesserte Informationslage – unabhängig vom Standort. Außerdem lassen sich mithilfe mobiler Lösungen Prozesse medienbruchfrei automatisieren und Aufgaben schneller erledigen. Also sorgen wir auch dafür, dass Suiteify Lösungen mobil werden. Den Anfang gemacht haben wir bei der Warenwirtschaft, bei der – beispielsweise in Verbindung mit der Lagerwirtschaft, Fertigung, Produktion oder Betriebsdatenerfassung – bereits mobile Funktionen realisiert sind.

Im nächsten Schritt werden wir Lösungen für die Anbindung von Außendienstmitarbeitern schaffen, die in Kundenbetreuung, Wartung oder Vertrieb mobil unterwegs sind und dabei Suiteify Anwendungen nutzen. Im zweiten Quartal 2021 werden wir bei ersten Pilotkunden eine Service-App für den Außendienst im Echteinsatz testen.

Ein Hersteller, der seine ERP-Software fit für Digitalisierung machen möchte, muss aber auch seine eigenen Arbeitsweisen up to date halten.

Daher bereiten wir uns unternehmensintern mithilfe moderner Prozesse wie zum Beispiel agiler Softwareentwicklung (Scrum) oder zeitnaher Bereitstellung von neuen Programmständen mit Fehlerkorrekturen (Zero Bug Policy) auf die Zukunft vor.

Wir sind also mittendrin in der Transformation von Technologie, Prozessen, Zusammenarbeit und Systemen. Dabei orientieren wir uns an den Bedürfnissen und Erwartungen unserer Kunden und Partner. Und haben ein Ziel fest Blick: Unsere ERP-Lösungen werden auch weiterhin höchsten Ansprüchen an Zuverlässigkeit, Stabilität und Fehlerfreiheit genügen – aber dabei (noch) flexibler, modularer und mobiler sein.

Produktionsdaten mobil erfassen – wie MDE Fertigungsprozesse optimiert
ERP & Finance

Produktionsdaten mobil erfassen – wie MDE Fertigungsprozesse optimiert

Schnell und stets in Topqualität: Um die hohen Ansprüche des Marktes erfüllen zu können, sind produzierende Unternehmen auf effiziente Abläufe angewiesen. Das erfordert nicht zuletzt mobile Datenerfassung (MDE) und digitale Vernetzung. Lesen Sie hier, warum auch kleine und mittlere Fertigungsbetriebe Produktionsdaten mobil erfassen sollten.

5 Min. Lesezeit

Die Ansprüche an Produktionsware steigen ebenso rasant wie das Tempo, in dem sie zur Verfügung stehen müssen. Fertigungsbetriebe müssen ihre Ware daher in immer kürzerer Zeit produzieren und ausliefern. Das darf natürlich weder die Qualität beeinträchtigen noch die Produktkosten in die Höhe treiben. Damit stehen insbesondere kleine und mittlere Unternehmen (KMU) vor einer ständigen Herausforderung: Wie setzen wir unsere vergleichsweise begrenzten Ressourcen optimal ein? Wehe dem Betrieb, dessen Produktionslauf ins Stocken gerät – etwa weil die Verwaltung aufgrund verzögerter Datenübermittlung aus der Produktion zu spät Material nachgeordert hat.

Erfreulicherweise gibt es für solche Herausforderungen aber längst eine digitale Lösung – und die lautet: Produktionsdaten mobil erfassen. Die mobile Datenerfassung unterstützt produzierende Unternehmen dabei, den steigenden Anforderungen gerecht zu werden. Durch höhere Transparenz in der Produktion erkennen sie Engpässe frühzeitig und können sofort eingreifen.

Häufiges Problem: Produktion als Black Box

Transparenz und Überblick über die Produktionsprozesse, am besten in Echtzeit – von diesem Idealzustand sind viele kleine und mittlere Fertigungsbetriebe noch weit entfernt. Immer wieder kommt es zu Verzögerungen im Produktionslauf, was gerade bei dichter Auftragslage problematisch ist. Die Ursachen reichen von fehlendem Material bis hin zu falschen Abrechnungen, weil keine korrekten Informationen zu den Fertigungszeiten vorlagen.

In vielen KMU gleicht die Produktion aus Sicht des kaufmännischen Bereichs einer in sich geschlossenen, undurchsichtigen Black Box. Die Verwaltung hat oft keinen oder nur eingeschränkten Zugang zu Informationen aus der Produktion.

Wichtige Daten wie Arbeitszeiten oder Änderungen an der Stückliste ergänzen die Mitarbeitenden handschriftlich auf den ausgedruckten Fertigungsaufträgen; somit stehen sie der Verwaltung meist erst am Ende des Produktionslaufs zur Verfügung. Die verzögerte Informationsübermitttlung erschwert nicht nur die Materialbeschaffung, sondern auch die Steuerung, Planung und Kalkulation der Fertigung.

Digitale Vernetzung schafft Transparenz

Zwischen Produktion und Verwaltung klafft in vielen Unternehmen eine breite Kommunikationslücke. Um sie dauerhaft zu schließen, müssen beide Bereiche digital miteinander vernetzt werden – aber nicht beliebig und wild durcheinander, sondern mithilfe eines durchdachten Informationskonzepts. Dabei dreht sich alles um eine zentrale Frage: Wie gelangen die Mitarbeitenden im Büro schnellstmöglich an die Informationen, die sie brauchen, um störungsfreie Produktionsläufe zu ermöglichen und Aufträge besser kalkulieren zu können?

Die Lösung des Problems beginnt dort, wo die Informationen entstehen: in der Produktion. Die Kolleginnen und Kollegen in der Fertigung müssen in die Lage versetzt werden, die Betriebsdaten standortunabhängig zu erfassen und sofort digital zur Verfügung zu stellen. Dies darf den Arbeitsfluss selbstverständlich nicht behindern.

Mithilfe von produktionsunterstützender Software und entsprechender Hardware lässt sich Licht in die Black Box Produktion bringen.

Solche digitalen Lösungen enthalten Plausibilitätsprüfungen, die zugleich für eine hohe Datenqualität sorgen. Auf diese Weise lassen sich wichtige Informationen aus der Produktion mittels schnittstellenverknüpfter Systeme im Haus ohne die Gefahr von Übertragungsfehlern schnell verteilen und im Warenwirtschaftssystem weiterverarbeiten.

Mobile Datenerfassung ist entscheidend

Datenerfassung in der Produktion besteht aber nicht nur aus der stationären Erfassung an Maschinen. Auch an anderen Stellen entstehen Informationen zum Produktionshergang und zu Materialbeständen, die für die Verwaltung relevant sind. Wo diese Informationen konkret entstehen, hängt von der Art des Auftrags ab.

Bei serviceleistenden Unternehmen, die ihre produzierten Waren vor Ort bei ihren Kunden montieren, liegt es beispielsweise in der Natur der Sache, dass der Standort ständig wechselt. Daher gilt:

Die Mobilität produktionsunterstützender Software ist ein mindestens ebenso entscheidender Faktor wie die unternehmensinterne Vernetzung und eine hohe Datenqualität.

Wichtig ist auch, dass sich die Hardware für die jeweilige Arbeitsumgebung und die Bedürfnisse der Benutzer eignet. Mittlerweile gibt es auf dem Markt ein breites Angebot an Geräten, mit dem sich Produktionsdaten mobil erfassen lassen.

Die Geräte erfüllen unterschiedlichste Anforderungen: So können beispielsweise Touch-Displays mit Arbeitshandschuhen bedient werden. Die Geräte halten Stürze auf Beton aus und können je nach Modell sogar in Kühlhäusern eingesetzt werden.

Den Wünschen sind hier meist nur durch das Budget Grenzen gesetzt – Industrie-Hardware hat nun einmal ihren Preis. Die Investition in die mobile Datenerfassung zugunsten einer störungsfreien Wertschöpfungskette lohnt sich aber allemal.

Experten-Interview: "Mobile ERP ist eine große Erleichterung für die Anwender"
ERP & Finance

Experten-Interview: "Mobile ERP ist eine große Erleichterung für die Anwender"

Mobile Lösungen gewinnen im Bereich des Enterprise-Resource-Planning (ERP) zunehmend an Bedeutung. Experte Prof. Norbert Gronau spricht im Interview über Voraussetzungen, Umsetzung und Nutzen von Mobile ERP.

5 Min. Lesezeit

Herr Prof. Gronau, in Umfragen kritisieren Benutzer von ERP-Software häufig die unzureichende mobile Einsetzbarkeit ihrer Lösungen. Warum ist Mobile ERP für Unternehmen mittlerweile so wichtig?

Prof. Norbert Gronau: ERP-Systeme haben inzwischen eine äußerst komplexe Oberfläche, weil sie eine Vielzahl von Funktionen zur Bearbeitung der im Unternehmen existierenden Daten für die Benutzer bereitstellen müssen. Bei einigen Systemen ist zu beobachten, dass die Anwender ständig nach der „richtigen“ Funktion in einer speziell dafür vorgesehenen Funktionssuche suchen. Für mich ist das ein deutliches Zeichen dafür, dass diese Systeme mittlerweile überkomplex geworden sind. Mobile Lösungen zeigen, dass es auch anders, sprich: einfacher geht.

‍{{box-quote-left}}

Welche Anwender in den Unternehmen brauchen denn überhaupt mobile ERP-Anwendungen und worin liegt der Nutzen von Mobile ERP?

Gronau: Klassische Nutzungen mobiler Anwendungen finden sich im Lager, am Point of Sale und bei Kunden im Vertrieb, um nur einige Beispiele zu nennen. Einen neuen Impuls erhält dieses Thema durch den Trend zu Bring Your Own Device (BYOD), also zur Integration privater, mobiler Endgeräte wie Smartphones und Tablets in Unternehmensnetzwerke. Damit einher gehen zahlreiche Business-to-Consumer-Beispiele, die zeigen, wie einfach es sein kann, auch komplexe Datenstrukturen mit drei Fingertips zu bearbeiten.

Inwiefern unterscheidet sich beim Thema Mobile ERP der Bedarf von kleinen und mittleren Unternehmen (KMU) gegenüber größeren Firmen?

Gronau: In unserem Beratungsportfolio finden sich sowohl kleine und mittlere Unternehmen mit circa 30 Nutzern als auch große Unternehmen mit mehreren tausend Nutzern. KMU unterscheiden sich von großen Unternehmen nicht hinsichtlich ihres Bedarfs, sondern meines Erachtens vor allem in der Geschwindigkeit, mit der Entscheidungen getroffen werden und in der Professionalität der IT-Administration. Letztere ist in Großunternehmen deutlich umfassender ausgeprägt.

Kleine und mittlere Unternehmen brauchen bei der Umstellung auf mobile ERP-Anwendungenviel stärker den Hersteller, da sie weniger eigene Ressourcen als große Firmen einsetzen können.

Was ist bei mobilen ERP-Anwendungen vorzuziehen: sogenannte native Apps, die für das Betriebssystem eines Mobilgeräts speziell entwickelt wurden, oder Webapplikationen, die plattformunabhängig im Browser laufen?

Gronau: Bei dieser Frage sind verschiedene Sichtweisen zu berücksichtigen. Zuerst natürlich die Sicht des Anbieters, der ungern zusätzlichen, doppelten oder mehrfachen Entwicklungsaufwand hat. Der Anbieter bevorzugt daher häufig Webapplikationen, dann ist er mit einer bestimmten Funktionalität schnell am Markt – allerdings in einer Version, die nicht optimal an das Endgerät des Benutzers angepasst ist.

“Der Anwender bevorzugt meistens native Applikationen auf seinem Endgerät, weil er dann die gewohnte Bedienung, die auf seinem Endgerät Standard ist, erwarten kann.”

Der Administrator hat andere Interessen, die eher in den Bereichen Zugang, Geräteverwaltung und Sicherheit liegen. Dies kann man typischerweise mit entsprechenden Geräteverwaltungs-Werkzeugen lösen. Grundsätzlich würde ich immer für die Wahl einer Entwicklungsumgebung plädieren, die mit geringem Anpassungsaufwand native Apps aus einem ansonsten einheitlichen Code erzeugt.

Wie schaffen Unternehmen den Übergang von einer rein stationären ERP-Lösung hin zu mobilen Anwendungen? In welchen Schritten sollte man dabei vorgehen?

Gronau: Zuerst einmal sollte das ERP-System diesen Übergang zu mobilen Anwendungen überhaupt erlauben. Dann ist es zwingend erforderlich, dass die Prozesse entsprechend gestaltet sind. Wir arbeiten in unseren Beratungsprojekten mit der Freeware-Lösung Modelangelo. Damit lässt sich für alle Geschäftsprozesse sehr leicht aufzeigen, wo eine Mobilisierung von Prozessen zum Einsatz kommen kann.

Spielen die Unternehmensgröße und die Branche eine Rolle im Hinblick auf die Gestaltung mobiler Prozesse?

Gronau: Nein, wir halten die Gestaltung mobiler Prozesse für unabhängig von der Größe des Unternehmens und der Branche.

Es ist aber generell notwendig, dass der Prozess durchgängig mobil ist. Beispielsweise kann es nicht sein, dass der Kunde mit einem iPad am Eingang des Ladens empfangen wird, der Verkaufsvorgang weitestgehend mithilfe dieses Geräts durchgeführt wird, und der Kunde dann am Ende gebeten wird, sich doch noch einmal in die Schlange an der Kasse einzureihen. Das ist kein durchgängiger Prozess. So etwas muss im Sinne einer Customer Journey vermieden werden.

Welche Herausforderungen in puncto Datensicherheit ergeben sich durch die mobile Nutzung von ERP-Funktionen – und wie lassen sich diese lösen?

Gronau: Bürosoftware, speziell die eines namhaften Herstellers und das Betriebssystem dieses Herstellers stehen zurzeit viel stärker im Fokus von Cyberangriffen als ERP-Systeme. Häufig geht es auch gar nicht um die Sicherheit der Daten, sondern um Themen wie Verfügbarkeit und um die Abwehr von Distributed-Denial-of-Service(DDoS)-Angriffen sowie von Spam-Möglichkeiten oder der Einschleusung von Schadsoftware.

„Eine Zwei-Faktor-Authentisierung mithilfe mobiler Endgeräte, die der Benutzer jederzeit mit sich führt – nicht etwa mit stationärer Hardware – und stets aktuelle Software sowie eine entsprechende Schulung der Mitarbeiter sind die notwendigen Voraussetzungen für das Erreichen eines hohen Maßes an Datensicherheit.“

Wir entwickeln übrigens gerade am Lehrstuhl Prozesse und Systeme für ein Online-Lehrprogramm, das im Frühjahr 2021 für diese Themen zur Verfügung stehen wird.

Wohin wird die Reise beim Thema mobiles ERP in den kommenden Jahren gehen?

Gronau: Wir sehen ganz klar einen rollenbasierten ERP-Client, der auf jedem Gerät läuft und im Bedarfsfall die gesamte ERP-Funktionalität angemessen bereitstellt. Das stellt aus unserer Sicht für manchen Anbieter einen riesigen Schritt dar und gleichzeitig eine große Erleichterung für die Anwender. Etwas überspitzt formuliert könnte man sagen, da kann man die Wartungsgebühren direkt einmal gegenrechnen gegen eine zunehmende Produktivität durch mobile ERP-Lösungen.

E-Rechnungspflicht: Was Lieferanten bei öffentlichen Aufträgen beachten müssen
ERP & Finance

E-Rechnungspflicht: Was Lieferanten bei öffentlichen Aufträgen beachten müssen

Seit Ende November 2020 gilt im öffentlichen Auftragswesen die E-Rechnungspflicht (Business-to-Government, B2G): Lieferanten müssen ihre Rechnungen an öffentliche Auftraggeber seitdem nach bestimmten Vorgaben digital einreichen. Hier ist ein Überblick über die Anforderungen an die elektronische Rechnungsstellung im B2G-Bereich.

5 Min. Lesezeit

Viele Unternehmen speichern ihre Rechnungen als herkömmliche PDF-Dateien ab und versenden sie dann per E-Mail. Das ist zwar für die Rechnungssteller komfortabel, auf Empfängerseite verursacht die Rechnungsstellung mittels solch unstrukturierter digitaler Daten jedoch erheblichen manuellen Verarbeitungsaufwand. Damit ist bei öffentlichen Aufträgen inzwischen Schluss:

Seit dem 27. November 2020 müssen Lieferanten der öffentlichen Hand ihre Rechnungen in einem strukturierten Format einreichen, das sich automatisch verarbeiten lässt. Das bedeutet im Umkehrschluss: Die Behörden weisen Rechnungen, die als Bilddateien (z. B. eingescannte Papierrechnungen) oder reine PDFs ohne strukturierte Daten eingehen, zurück.

Elektronische Rechnungen an öffentliche Auftraggeber – in welchem Format?

Als nationalen Standard für einen einheitlichen und schnellen Rechnungsaustausch hat die öffentliche Verwaltung in Deutschland das Format XRechnung definiert. Dieses entspricht – ebenso wie das konkurrierende Format ZUGFeRD 2.1 – der maßgeblichen europäischen Norm EN 16931.

ZUGFeRD bietet gegenüber der ausschließlich maschinenlesbaren XRechnung den Vorteil, dass es sowohl eine maschinell zu verarbeitende XML-Datei als auch eine für Menschen lesbare Sichtkomponente enthält. Ab der Version 2.1.1 von ZUGFeRD steht zudem ein XRechnungs-Profil zur Verfügung. Damit können ZUGFeRD-Nutzer vorgabenkonforme Rechnungen an öffentliche Auftraggeber erstellen.

Die E-Rechnungspflicht im öffentlichen Auftragswesen ist Bestandteil einer europaweiten Vereinheitlichung der elektronischen Rechnungsstellung. Den Startschuss zu dieser Entwicklung hatte im Jahr 2014 die Richtlinie 2014/55/EU der Europäischen Union gegeben.

Mittlerweile haben viele EU-Staaten die europäischen Vorgaben umgesetzt. Auch Deutschland hat die Richtlinie mit dem E-Rechnungsgesetz und der E-Rechnungsverordnung (ERechV) stufenweise in nationales Recht überführt.

Am 27. November 2020 ist in Deutschland planmäßig die nächste Stufe der europäischen Richtlinie 2014/55/EU inkraftgetreten. Seit diesem Zeitpunkt sind Lieferanten, die als Auftragnehmer für die öffentliche Verwaltung tätig sind, grundsätzlich zur elektronischen Rechnungsstellung verpflichtet.

Von der E-Rechnungspflicht ausgenommen sind:

  • Direktaufträge mit einem Nettoauftragswert von maximal 1.000 Euro
  • Aufträge aus dem Verteidigungs- und Sicherheitsbereich
  • Aufträge im Rahmen von Organleihen oder Auslandsbeschaffungen

E-Rechnungspflicht: Binnennationale Vielfalt statt Einheitlichkeit

Ein wesentliches Ziel der Richtlinie 2014/55/EU ist die europaweite Vereinheitlichung der elektronischen Rechnungsstellung. Dies ist allerdings bisher noch nicht einmal innerhalb Deutschlands richtig gelungen. Die Bundesländer haben nämlich den Regelungsspielraum, den die föderalstaatliche Struktur ihnen gibt, rege genutzt. Schon bei der Formatfrage weichen die Vorgaben in Bund und Ländern voneinander ab.

{{box-list-left}}

E-Rechnungen an Bundesbehörden – nur im Format XRechnung

Die Bundesverwaltung hat sich festgelegt: Zulieferer müssen ihre Rechnungen grundsätzlich im Format XRechnung einreichen. Für die Übermittlung elektronischer Rechnungen an den Bund stehen den Lieferanten zurzeit zwei Plattformen zur Verfügung:

  • Rechnungen an die Bundesverwaltung lassen sich über die Zentrale Rechnungseingangsplattform des Bundes (ZRE) einreichen. Zur Nutzung der ZRE muss man sich registrieren lassen. Anschließend hat man die Wahl zwischen vier Übertragungswegen: Erfassung per Webformular, Web-Upload, E-Mail, Webservice.
  • Für Rechnungen an mittelbare Bundesbehörden wie die Bundesagentur für Arbeit sowie an kooperierende Bundesländer (Berlin, Brandenburg, Mecklenburg-Vorpommern, Sachsen, Thüringen) gibt es die OZG-konforme Rechnungseingangs-Plattform (OZG-RE). OZG steht für Onlinezugangsgesetz.

Weitere Informationen finden Rechnungssteller auf einer Informationsseite zur E-Rechnung in der Bundesverwaltung.

Bundesländer zeigen sich in der Formatfrage flexibler

Neben der XRechnung akzeptieren viele Behörden auf Landesebene auch andere EN-16931-konforme Rechnungsstandards wie ZUGFeRD. Jedoch unterscheiden sich die Regelungen zur E-Rechnung in den Ländern nicht nur von denen des Bundes, sondern auch untereinander. Dadurch ist ein unübersichtliches Nebeneinander von Startterminen, Plattformen und Übertragungswegen entstanden.

Eine Übersicht zum Umsetzungsstand der E-Rechnungspflicht in den Bundesländern gibt es auf der Website des VeR (Verband elektronische Rechnung).

Fazit: Bisher keine einheitliche Lösung bei der E-Rechnungsstellung an öffentliche Auftraggeber

Mit der E-Rechnungspflicht im öffentlichen Auftragswesen soll es für alle Beteiligten leichter werden. Vorerst profitieren jedoch in erster Linie die Auftraggeber in der öffentlichen Verwaltung. Sie erhalten nur noch strukturierte Rechnungsdaten, die sie automatisch weiterverarbeiten können.

Unternehmen, die staatliche Auftraggeber aus mehreren Bundesländern und/oder den Bund beliefern, stehen vor der Herausforderung, die verschiedenen Vorgaben zur E-Rechnungsstellung zu berücksichtigen und umzusetzen. Dazu benötigen sie Software, die die beiden Standardformate XRechnung und ZUGFeRD beherrscht.

Digitaler Rechnungseingang: Einstieg in modernere Prozesse
ERP & Finance

Digitaler Rechnungseingang: Einstieg in modernere Prozesse

Viele mittelständische Unternehmen könnten durch eine Umstellung auf digitale Rechnungsprozesse Geld und Zeit sparen. Stephan Greulich von der DATEV erläutert im Interview die Vorzüge sowie die organisatorischen, technischen und rechtlichen Anforderungen der elektronischen Rechnungsverarbeitung.

5 Min. Lesezeit

Herr Greulich, weshalb sollten kleine und mittlere Unternehmen die Rechnungsschreibung und den Rechnungseingang digitalisieren?

Stephan Greulich: Dafür gibt es zahlreiche Gründe. Der Zeitgewinn, schon allein weil Ausdrucken, Kuvertieren und Versenden von Unterlagen entfallen. Die Kosteneinsparungen: Laut einer Studie der Goethe-Universität in Frankfurt a. M. lassen sich allein im Prozess der Rechnungsschreibung und -prüfung 60 bis 80 Prozent des Zeitaufwands und damit bares Geld einsparen, wenn dabei statt auf Papierrechnungen auf durchgängig digitale Prozesse gesetzt wird. Die Zuverlässigkeit: Denn wenn Daten in den Systemen digital und somit medienbruchfrei weiterverarbeitet werden, gibt es keine Tippfehler oder Ähnliches und es geht nichts verloren. Die Kontrolle, die in diesen Tagen besonders wichtig ist: Betriebswirtschaftliche Daten liegen zeitnah vor, Fehlentwicklungen lassen sich dadurch schneller erkennen und ein rechtzeitiges Gegensteuern wird möglich.

Zudem die Flexibilität, denn die Belege und Dokumente sind von allen Orten aus für die Berechtigten im Zugriff, auch vom Homeoffice aus. Insbesondere die Bedeutung der Flexibilität bestätigt sich aktuell durch die Corona-Pandemie, in der die verschiedenen Beteiligten von unterschiedlichen Orten aus wirken und gemeinsam an einem Verarbeitungsprozess arbeiten.

{{box-list-right}}

Welche Compliance-Anforderungen der Finanzverwaltung müssen Unternehmen bei der Digitalisierung von Rechnungsausgang und Rechnungseingang beachten und erfüllen?

Greulich: Aus Compliance-Sicht bestehen seit der Einführung der GoBD klare Regelungen. Rechnungen in Papierform und elektronische Rechnungen sind umsatzsteuerrechtlich grundsätzlich gleich zu behandeln. Alle Rechnungen müssen die entsprechenden Vorgaben erfüllen, insbesondere die Gewährleistung der Kriterien Authentizität, Integrität und Lesbarkeit. Darüber hinaus müssen die Pflichtangaben vollständig und richtig enthalten sein. Beim elektronischen Erstellungsprozess einer Rechnung und bei der Archivierung sowohl empfangener als auch erstellter Belege sind gesonderte GoBD-Anforderungen zu erfüllen.

{{box-list-left}}

Welche technologischen Voraussetzungen müssen Unternehmen erfüllen, damit sie E-Rechnungen rechtskonform versenden, empfangen und verarbeiten können?

Greulich: Dafür gibt es keine expliziten Vorgaben, denn grundsätzlich sind elektronische Rechnungen technologieneutral. Jedoch liegen für die Ausgestaltung der elektronischen Rechnungsprozesse rechtliche Rahmenbedingungen vor. Hervorzuheben sind hier die Grundsätze der Nachvollziehbarkeit und Nachprüfbarkeit. Aber auch die Unveränderbarkeit der Daten muss für die Dauer der Aufbewahrung durch Verwendung entsprechender Software gewährleistet sein.

In Deutschland gibt es unterschiedliche technische Formate und eine Vielzahl von Übertragungsmöglichkeiten für Rechnungen. Die Auswahl wird meist durch den Leistungsempfänger spezifiziert. Damit er die nachgelagerten Prozesse möglichst automatisiert durchführen kann, sind gemeinsame Standards einzuhalten. Der Lieferant hat dadurch den Vorteil einer schnelleren Bezahlung.

Softwarelösungen stellen durch integrierte Prozesse sicher, dass die technischen und rechtlichen Vorgaben eingehalten werden. So werden die Ausgangsrechnungen nach Erstellung durch das System unveränderbar abgespeichert und in einem Archiv abgelegt. Damit ist gewährleistet, dass ein Betriebsprüfer Jahre später die erstellte Rechnung lesen und prüfen kann.

Welche organisatorischen Anforderungen stellt die Implementierung elektronischer Prozesse in den Bereichen Rechnungseingang und -ausgang?

Greulich: Vor der Einführung von elektronischen Rechnungsprozessen müssen die spezifischen Anforderungen des Unternehmens analysiert werden. Viele unterschätzen, wie wichtig es ist, die Organisationsstrukturen zu berücksichtigen und die jeweiligen Fachbereiche im Betrieb einzubeziehen.

Bei elektronischen Rechnungen sind zum Beispiel meist Informationen zu hinterlegen, um die nachgelagerten Prozesse medienbruchfrei zu steuern. So ist etwa bei der Abrechnung mit der öffentlichen Verwaltung eine Leitweg-Identifikationsnummer zu übermitteln, die die Rechnung in das entsprechende Dezernat beim Empfänger routet. Diese Leitweg-ID liegt dem Auftrag bei und muss der Abrechnungsstelle in der öffentlichen Verwaltung mitgeteilt werden. Dies ist nur eines von vielen Beispielen.

Eine gute Orientierung und Unterstützung bei der Analyse und Einführung von digitalen Geschäftsprozessen bietet der Bitkom. Er hat dafür ein passendes Reifegradmodell für digitale Geschäftsprozesse entwickelt, das die vier Themenfelder Technologie, Daten, Qualität und Organisation zur Prozessanalyse vorschlägt.

Rechnungseingangsverarbeitung
Besonders großes Effizienzpotenzial steckt in der elektronischen Rechnungseingangsverarbeitung

Warum ist vor allem ein digitaler Rechnungseingang so wichtig für einen effizienten Workflow?

Greulich: Die Rechnungsausgangsdaten liegen in der Regel in der kaufmännischen Software bereits digital vor und können unmittelbar weiterverarbeitet werden. Im Rechnungseingang kommen dagegen meist ganz unterschiedliche Formate an: Papier, PDF bzw. unstrukturierte Daten, strukturierte Daten. Für jedes Format ist ein anderes Vorgehen notwendig, um die Daten GoBD-konform in die Finanzbuchhaltung zu überführen und sie zu archivieren. Das ist sehr aufwendig, deshalb ist es wichtig, auch den Rechnungseingang effizient zu gestalten. Papierbelege werden mit dem ersetzenden Scannen digital erfasst und in eine Lösung zur Rechnungseingangsverarbeitung übertragen.

Die Digitalisierung des Rechnungseingangs bietet sich als Einstieg dafür an, die eigenen kaufmännischen Prozesse zu modernisieren. o wie vor dreißig, vierzig Jahren die Betriebe von Schreibmaschine auf PC umgestiegen sind, bringt ihnen heute der Umstieg auf durchgängig digitale Prozesse einen Effizienzgewinn.

Besonders effizient ist der elektronische Rechnungseingang dann, wenn Rechnungen in einem strukturierten Standardformat automatisiert ausgetauscht werden. Hierfür stehen ZUGFeRD oder XRechnung zur Verfügung. Auf welches Format sollten KMU setzen?

Greulich: Die Auswahl eines Formats und des entsprechenden Übertragungskanals hängt vom Reifegrad der Digitalisierung auf Seiten des Rechnungsempfängers ab. Es gibt Prozesse, die End-to-End einen hohen Automatisierungsgrad besitzen und somit rein auf dem Austausch von strukturierten Daten basieren.

In Klein- und Kleinstbetrieben sind dagegen oft noch viele manuelle Schritte in der Eingangsrechnungsverarbeitung üblich. Um diese Vielzahl von Anforderungen abzudecken und branchenübergreifend die Inhalte einer Rechnung zu definieren, hat das Forum elektronische Rechnung Deutschland das ZUGFeRD-Format entwickelt und bereits in der Version 2.1 veröffentlicht.

Das ZUGFeRD-Format ist als hybride Datei ausgestaltet. Das heißt, die ZUGFeRD-Rechnung enthält eingebettet in der menschenlesbaren PDF/A-3-Datei auch noch die maschinenlesbare XML-Datei, die eine medienbruchfreie Verarbeitung der Rechnungsdaten ermöglicht.

Empfänger von hybriden ZUGFeRD-Rechnungen haben somit die Möglichkeit, die PDF-Datei oder die strukturierten XML-Daten der Rechnung im Unternehmen zu verarbeiten.

Um die Anforderungen an die elektronische Rechnungsstellung an die öffentliche Verwaltung zu erfüllen, gibt es zusätzlich das XRechnung-Format. Dabei handelt es sich um ein rein XML-basiertes Datenformat, das erst über ein separates Visualisierungstool für das menschliche Auge lesbar wird. Beide Formate, ZUGFeRD und XRechnung, erfüllen die Anforderungen der europäischen Norm 16931 für die elektronische Rechnung an die öffentliche Verwaltung in Deutschland.

E-Rechnungspflicht für Vereine: Gesetzliche Grundlagen, Ausnahmen und Praxistipps
ERP & Finance

E-Rechnungspflicht für Vereine: Gesetzliche Grundlagen, Ausnahmen und Praxistipps

Zum Jahreswechsel 2025 ist in Deutschland eine wichtige gesetzliche Neuerung in Kraft getreten: die E-Rechnungspflicht. Auch Vereine sind davon betroffen, sofern sie unternehmerisch tätig sind. In diesem Beitrag erfahren Sie, was die E-Rechnungspflicht konkret bedeutet, welche gesetzlichen Grundlagen greifen, welche Ausnahmen es gibt und wie Sie die Umstellung erfolgreich meistern können.

5 Min. Lesezeit

Wer ist von der E-Rechnungspflicht betroffen?

Seit dem 1. Januar 2025 gilt in Deutschland die Pflicht, elektronische Rechnungen (E-Rechnungen) zu empfangen und – in bestimmten Fällen – auch zu erstellen. Diese Regelung betrifft grundsätzlich alle Unternehmen, und damit auch Vereine, sofern sie als Unternehmen im Sinne des Umsatzsteuergesetzes (§ 2 UStG) handeln. Dabei sind jedoch nicht alle Vereinsbereiche betroffen.

Unterscheidung zwischen ideellem und wirtschaftlichem Bereich

  • Der ideelle Bereich (z. B. Mitgliedsbeiträge, Spenden, Zuschüsse) ist von der E-Rechnungspflicht ausgenommen.
  • Der wirtschaftliche Geschäftsbetrieb, etwa durch den Verkauf von Waren, Dienstleistungen oder den Betrieb eines Vereinsheims, fällt jedoch unter die neuen Anforderungen.

Was zählt als E-Rechnung?

Eine E-Rechnung muss strukturiert und maschinenlesbar sein sowie in einem bestimmten Format, wie beispielsweise XRechnung oder ZUGFeRD, vorliegen. Eine PDF-Rechnung, die per E-Mail versendet wird. gilt nicht als elektronische Rechnung im Sinne der Gesetzgebung.

{{box-list-left}}

E-Rechnungen empfangen und erstellen

Seit Jahresbeginn 2025 müssen betroffene Vereine in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Die Pflicht zur aktiven Erstellung von E-Rechnungen greift, wenn ein Verein Rechnungen an Unternehmen oder andere Vereine stellt, die unternehmerisch im Sinne des Umsatzsteuergesetzes handeln, oder an juristische Personen – es sei denn, es greifen Ausnahmeregelungen bzw. die unten genannten Übergangsfristen.

Ausnahmen von der E-Rechnungspflicht für Vereine

Übergangsfristen bis 2028

Für Vereine mit einem Jahresumsatz unter 800.000 Euro (im Vorjahr) gelten Übergangsfristen bis spätestens 2028 (s. Tabelle). Ab diesem Zeitpunkt dürfen Rechnungen an inländische Unternehmen nur noch elektronisch im vorgeschriebenen Format gestellt werden.

Seit 01.01.2025

Unternehmen oder Vereine mit wirtschaftlichem Geschäftsbetrieb müssen – größenunabhängig – von anderen Unternehmen oder Vereinen mit wirtschaftlichem Geschäftsbetrieb E-Rechnungen entgegennehmen.

Bis 31.12.2026

Rechnungen dürfen noch auf Papier ausgestellt werden. Dies gilt auch für Rechnungen in einem anderen elektronischen Format (z. B. PDF oder Word), sofern der Rechnungsempfänger dem zustimmt.

Bis 31.12.2027

Unternehmen und Vereine mit einem Vorjahresumsatz unter 800.000 Euro dürfen die Ausnahmeregelungen weiterhin nutzen.

Ab 01.01.2028

Alle Unternehmen sowie Vereine mit wirtschaftlichem Geschäftsbetrieb müssen E-Rechnungen empfangen, erstellen und übermitteln können.

Umsetzung in der Vereinsarbeit: 5 Praxistipps

1. Vereinsstatus prüfen

Prüfen Sie, ob Ihr Verein unternehmerisch tätig ist. Relevante Bereiche sind z. B. Veranstaltungen, Gastronomiebetrieb, Sponsoring.

2. Software für E-Rechnungen auswählen

Zur reinen Anzeige von E-Rechnungen reicht beispielsweise der kostenlose Elster Viewer aus. Es ist jedoch empfehlenswert, eine Vereins- oder Buchhaltungssoftware zu nutzen, die den Import, die Verarbeitung und die Archivierung von E-Rechnungen unterstützt. Denn das ist eine zentrale Voraussetzung für effiziente Rechnungsprozesse.

3. Prozesse anpassen

Sorgen Sie dafür, dass Rechnungen im richtigen Format eingehen und korrekt archiviert werden. Das Originalformat muss dabei erhalten bleiben.

4. Schulung für Vorstände und Kassenwarte

Informieren Sie Ihre ehrenamtlichen Helfer über die neuen Anforderungen und bieten Sie Schulungen zum Umgang mit E-Rechnungs-Software und rechtssicherer Archivierung an.

5. Kommunikation mit Lieferanten und Kunden

Kündigen Sie die Umstellung rechtzeitig an. Falls Ihr Verein vorerst noch keine E-Rechnungen erstellt, sollten Sie dies mit den Geschäftspartnern abstimmen.

Fazit: E-Rechnungspflicht für Vereine jetzt umsetzen

Die E-Rechnungspflicht ab 2025 betrifft viele Vereine, die unternehmerisch tätig sind. Wichtig ist die frühzeitige Klärung, ob Ihr Verein betroffen ist, sowie die Auswahl geeigneter Software und die Anpassung interner Prozesse. Mit guter Vorbereitung und klarer Kommunikation gelingt der Umstieg auf die elektronische Rechnung sicher und gesetzeskonform.
Standardkontenrahmen: Das Herzstück einer effizienten Buchführung
ERP & Finance

Standardkontenrahmen: Das Herzstück einer effizienten Buchführung

In der Finanzbuchhaltung sind Übersicht und Struktur das A und O. Unternehmen jeder Größe benötigen ein verlässliches System, das sämtliche Geschäftsvorfälle klar und nachvollziehbar abbildet. Der Standardkontenrahmen (SKR) ist genau dieses System – und bildet die Grundlage für eine ordnungsgemäße und transparente Buchführung.

5 Min. Lesezeit

Was ist ein Standardkontenrahmen und warum ist er wichtig für die Buchführung?

Ein Standardkontenrahmen (SKR) ist ein strukturierter Plan für die Buchhaltung. Er enthält alle relevanten Buchungskonten, die ein Unternehmen zur Verbuchung seiner Geschäftsvorfälle benötigt. Die einheitliche Struktur des Kontenrahmens ermöglicht vergleichbare Buchführungen – sowohl im zeitlichen Verlauf als auch zwischen unterschiedlichen Unternehmen einer Branche.

Vorteile eines einheitlichen Kontenrahmens

  • Transparenz und Ordnung: Buchungen erfolgen systematisch auf dem passenden Konto.
  • Vergleichbarkeit im Rechnungswesen: Geschäftsjahre und Unternehmen lassen sich einfach gegenüberstellen.
  • Effizienz in der Finanzbuchhaltung: Neue Mitarbeitende finden sich schneller zurecht.
  • Kompatibilität mit Buchhaltungssoftware: Der Einsatz gängiger Programme wie Suiteify Finance classic (mit DATEV-Integration) wird erleichtert.

Aufbau und Systematik eines SKR

Der Aufbau eines Standardkontenrahmens folgt einem vierstelligen Nummernsystem:

  • 1. Stelle – Kontenklasse (z. B. Anlagevermögen, Aufwendungen)
  • 2. Stelle – Kontengruppe (z. B. Maschinen, Personalaufwand)
  • 3. Stelle – Kontenart (z. B. Löhne, Abschreibungen)
  • 4. Stelle – Unterkonto (z. B. einzelne Kunden oder Maschinen)

Diese Gliederung schafft Klarheit in der Buchhaltung und unterstützt sowohl das Prozessgliederungsprinzip als auch das Abschlussgliederungsprinzip.

Kontenrahmen vs. Kontenplan: Wo liegt der Unterschied?

Ein Kontenrahmen ist eine allgemeingültige Vorlage mit einer umfassenden Auswahl an Buchungskonten, die oft auf eine bestimmte Branche zugeschnitten ist. Der Kontenplan ist dagegen die an ein Unternehmen angepasste, individuelle Umsetzung. Hier wählt das Unternehmen aus dem Rahmenplan nur die Konten aus, die es benötigt, und ergänzt bei Bedarf eigene.

Die wichtigsten Kontenrahmen in Deutschland

In Deutschland sind die Standardkontenrahmen der DATEV am weitesten verbreitet. Besonders häufig genutzt werden:

  • SKR03 — Dieser prozessorientierte Kontenrahmen orientiert sich an den betrieblichen Abläufen. Er ist besonders beliebt bei kleinen und mittleren Unternehmen.
  • SKR04 — Abschlussorientierter Kontenrahmen, der sich an der Bilanz und der GuV orientiert. Er ist besonders geeignet für Unternehmen, die großen Wert auf die Bilanzierung legen.

Darüber hinaus gibt es branchenspezifische Kontenrahmen:

  • SKR14 — für land- und forstwirtschaftliche Betriebe
  • SKR42 — für gemeinnützige Organisationen, Stiftungen und Vereine
  • SKR51 — für das Kfz-Gewerbe

Der ebenfalls weit verbreitete Industriekontenrahmen (IKR) richtet sich an Industrieunternehmen.

Wie finde ich den passenden Kontenrahmen für mein Unternehmen?

Die Wahl des passenden Standardkontenrahmens hängt von verschiedenen Kriterien ab:

Branche und Unternehmensart

Es gibt branchenspezifische Kontenrahmen, die auf die Besonderheiten bestimmter Wirtschaftszweige zugeschnitten sind (s. o.). Für Unternehmen ohne branchenspezifische Anforderungen sind die allgemeinen Kontenrahmen SKR03 und SKR04 geeignet.

Gliederungsprinzip

Die beiden wichtigsten Gliederungsprinzipien sind das Prozessgliederungsprinzip (SKR03) und das Abschlussgliederungsprinzip (SKR04). Während sich SKR03 an den betrieblichen Abläufen orientiert, orientiert sich SKR04 an der Gliederung von Bilanz und Gewinn- und Verlustrechnung. Welches Prinzip gewählt wird, hängt davon ab, welches besser zur Unternehmensstruktur und den Buchhaltungsprozessen passt.

Softwarekompatibilität

Viele Buchhaltungsprogramme unterstützen bestimmte Kontenrahmen besser als andere. Die Kompatibilität mit der genutzten Software sollte daher bei der Auswahl berücksichtigt werden.

Unternehmensgröße und -struktur

Auch die Größe des Unternehmens und die Komplexität der Buchhaltung spielen eine Rolle. Für kleine und mittlere Unternehmen reicht oft ein einfacherer Kontenrahmen aus, während größere Unternehmen möglicherweise spezifischere oder individuell angepasste Kontenrahmen benötigen.

Empfehlung durch die Steuerberatung

Die Steuerberatung kann bei der Auswahl des optimalen SKR unterstützen, da sie Erfahrung mit den Anforderungen der Praxis und der Softwarekompatibilität hat.

Fazit: Strukturierte Buchführung mit dem richtigen Kontenrahmen

Ein gut gewählter Standardkontenrahmen bildet das Fundament für eine effiziente Buchführung. Er schafft Transparenz, erleichtert die Nutzung von Buchhaltungssoftware und vereinfacht die Zusammenarbeit mit der Steuerberatung. Ob SKR03, SKR04 oder ein branchenspezifischer Kontenrahmen – die richtige Wahl legt den Grundstein für ein erfolgreiches und rechtssicheres Rechnungswesen.

Allgemeine Geschäftskosten im Baubetrieb korrekt umlegen
ERP & Finance

Allgemeine Geschäftskosten im Baubetrieb korrekt umlegen

Umlagen gehören zu den sensibelsten Stellschrauben in der Kalkulation von Baubetrieben. Wer hier mit falschen Annahmen arbeitet, riskiert fehlerhafte Projektbewertungen und im schlimmsten Fall wirtschaftliche Probleme. Im ersten Teil dieser Serie wurden die Grundlagen von Umlagen sowie deren Einsatz zur Deckung von Sozialkosten und Werkzeugkosten erläutert. In diesem zweiten Teil geht es um die Allgemeinen Geschäftskosten (AGK), die Wahl der richtigen Umlagebasis sowie um Tipps zur Planung und Anpassung von Umlagen.

5 Min. Lesezeit

Herausforderung: Umlagebasis für Allgemeine Geschäftskosten (AGK)

Während Sozialkosten und Werkzeugkosten relativ eindeutig verteilt werden können, ist die Umlage der Allgemeinen Geschäftskosten (AGK) deutlich komplexer. Zu den AGK zählen alle Kosten, die dem Betrieb als Ganzem entstehen, beispielsweise:

  • Angestelltengehälter
  • Büromieten und Verwaltungskosten
  • Versicherungen
  • IT- und EDV-Kosten
  • Fachliteratur und Weiterbildung
  • Allgemeine Betriebsmittel

Die Wahl der richtigen Umlagebasis ist entscheidend für eine faire und realistische Kostenzuordnung.

Beispielrechnung: AGK verursachungsgerecht verteilen

Ein Praxisbeispiel zeigt die Komplexität:

Position Betrag

AGK gesamt

350.000 €

Produktivlohnsumme

380.000 €

Materialkosten

320.000 €

Nachunternehmerkosten

 150.000 €

Deckung AGK über Materialkosten
5 % × 320.000 € = 16.000 €

Deckung AGK über Nachunternehmerkosten
10 % × 150.000 € = 15.000 €

Rest-AGK über Löhne verteilen
350.000 € − (16.000 € + 15.000 €) = 319.000 €

Zuschlag auf Produktivlohn
319.000 € ÷ 380.000 € = 84 %

Ergebnis: Die produktiven Löhne werden mit 84 % bezuschlagt, um die verbleibenden AGK abzudecken.

Entscheidungsfaktoren für die Wahl der Umlagebasis

Die Auswahl hängt stark von den betrieblichen Strukturen ab:

  • Nachunternehmeranteil: Hat ein Betrieb viele Nachunternehmer, ist die reine Umlage über Löhne oft verzerrend.
  • Materialintensität: Bei materiallastigen Projekten kann eine teilweise Umlage auf Materialkosten sinnvoll sein.
  • Jahresbauleistung: Manche Betriebe wählen die Gesamtbauleistung als Umlagebasis, damit leistungsstarke Baustellen auch mehr AGK tragen.

Wichtig ist die Frage: Welche Kosten verursachen die AGK tatsächlich?
Nur eine realistische Abbildung verhindert eine Über- oder Unterbelastung einzelner Projekte.

Starkes Rechnungswesen als Grundlage

Damit Umlagen korrekt berechnet werden können, braucht es ein zuverlässiges Rechnungswesen, das:

  • Sozialkosten und Zusatzkosten (Krankheit, Feiertage, Schlechtwetter) erfasst
  • Produktivlohnsummen exakt ausweist
  • AGK, Materialkosten und Nachunternehmerleistungen transparent abbildet

Sind diese Istwerte vorhanden, ist die Berechnung von Umlagen keine mathematische Hürde mehr – aber ohne solide Datenbasis bleiben Kalkulationen unsicher.

Umlagen zur Preisfindung und laufenden Anpassung

Oft werden Umlagen am Jahresende berechnet, um vergangene Projekte auszuwerten. Diese Werte dienen anschließend häufig als Basis für die Kalkulation neuer Angebote.
Das ist üblich, birgt aber Risiken:

  • Vergangenheitswerte kritisch prüfen: Hatte das Unternehmen im letzten Jahr z. B. viele Krankheitstage, könnte der Sozialkostenzuschlag künftig niedriger sein.
  • Planwerte verwenden: Feiertage, Schlechtwettertage, Krankheitsquote und Mitarbeiterzahl sollten realistisch prognostiziert werden.
  • Fortlaufende Überprüfung: Im Jahresverlauf müssen Umlagen überprüft und bei geänderter Kostenstruktur oder Mitarbeiterzahl angepasst werden.

Wer dies versäumt, läuft Gefahr, Unterdeckungen zu erleiden und Projektkalkulationen zu verfälschen.

Fazit

Die korrekte Umlage von AGK und weiteren Gemeinkosten ist für die Wirtschaftlichkeit von Baubetrieben entscheidend. Wer veraltete Zuschlagsätze verwendet oder Kosten unsystematisch verteilt, riskiert falsche Projektbewertungen und finanzielle Verluste. Daher sind ein stabiles Rechnungswesen, die regelmäßige Aktualisierung der Kostenannahmen und die Wahl der richtigen Umlagebasis die Schlüssel für verlässliche Kalkulationen und sichere Preisentscheidungen.

FAQ: Umlagen im Baubetrieb

Was sind AGK-Umlagen?

AGK-Umlagen verteilen allgemeine Geschäftskosten wie Verwaltung, Mieten und Versicherungen auf Baustellen.

Welche Umlagebasen sind üblich?

Häufig: Lohnsumme, Materialkosten, Nachunternehmerkosten oder eine Kombination.

Wie oft sollte man Umlagen anpassen?

Mindestens einmal jährlich sowie bei Tarifänderungen, Kostensteigerungen oder Änderungen der Mitarbeiterstruktur.

Kann man historische Umlagen verwenden?

Ja, aber nur wenn sie überprüft und an aktuelle Rahmenbedingungen angepasst werden.

Wie kann ich Umlagen optimieren?

Durch eine realistische Kostenplanung, laufende Datenkontrolle und eine verursachungsgerechte Wahl der Umlagebasis.