Blog

HR & Payroll

Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Geändertes Nachweisgesetz: Was müssen Arbeitgeber beachten?
HR & Payroll

Geändertes Nachweisgesetz: Was müssen Arbeitgeber beachten?

Das deutsche Nachweisgesetz (NachweisG) verpflichtet Arbeitgeber, die Bedingungen eines Arbeitsvertrags aufzuzeichnen und dem Beschäftigten die Niederschrift auszuhändigen. Zum 1. August 2022 wurde das NachweisG novelliert und um wesentliche Punkte ergänzt. Im Frühjahr 2024 hat der Gesetzgeber nochmals Hand angelegt und sich von allzu strengen Formvorgaben verabschiedet. Die wichtigsten Fragen zum Nachweisgesetz beantworten die Fachanwälte Dr. Volker Vogt und Iven Fischer in diesem Gastbeitrag.

5 Min. Lesezeit

Es war das Thema für viele Arbeitgeber im Sommer 2022 – und es bleibt ein ständiger Begleiter in der arbeitsrechtlichen Beratung: das „neue“ Nachweisgesetz. Nachdem die Gesetzesnovelle zum 1. August 2022 in Kraft getreten war, hat sie einiges durcheinandergewirbelt. Wir stellen hier die wesentlichen Änderungen vor und geben Handlungsempfehlungen für Arbeitgeber. Und wir haben auch Gutes zu berichten: Jedenfalls bei den Formvorgaben ist der Gesetzgeber auf dem Weg, sich von allzu strengen Vorgaben zu verabschieden.

Was regelt das Nachweisgesetz?

Das Nachweisgesetz dient dazu, Arbeitnehmer über die wesentlichen Inhalte des Arbeitsverhältnisses zu informieren. Der Hintergrund dieses Gesetzes ist die EU-Richtlinie über transparente und vorhersehbare Arbeitsbedingungen, besser bekannt als „Arbeitsbedingungen-Richtlinie“.

Ziel dieses europäischen Rechtsaktes ist es, Arbeitnehmer in der immer weiter flexibilisierten Arbeitswelt, die sich mit teilweise prekären Arbeitsverhältnissen zunehmend auf digitalen Plattformen abspielt (sogenannte Gig-Economy), zu stärken. Daher müssen Arbeitgeber ihre Beschäftigten beispielsweise über die Höhe des Arbeitsentgelts, die Pflicht zur Leistung von Überstunden und die Voraussetzungen von deren Anordnung informieren – und zwar bereits bei Abschluss des Arbeitsvertrags, spätestens jedoch, wenn der Arbeitnehmer nachfragt. Hierdurch soll die Transparenz für Arbeitnehmer erhöht werden.

Welche Änderungen im Nachweisgesetz greifen seit August 2022?

Zum 1. August 2022 wurde das Nachweisgesetz, das in anderer Form bereits seit Längerem besteht, erheblich erweitert:

  • Es gelten nun angepasste Informationspflichten des Arbeitgebers.
  • Eine weitere Neuerung sind erheblich verkürzte Fristen zur Vorlage einer Information über die im Gesetz genannten wesentlichen Aspekte des Arbeitsverhältnisses.
  • Auch muss der Arbeitgeber den Arbeitnehmer nun über Änderungen der wesentlichen Vertragsbedingungen schriftlich informieren. Diese Information muss dem Arbeitnehmer spätestens am Tag des Wirksamwerdens der Änderung vorliegen.
  • Zudem droht dem Arbeitgeber nun pro Verstoß gegen das Nachweisgesetz ein Bußgeld in Höhe von bis zu 2.000 Euro.

Über welche Arbeitsbedingungen muss ein Nachweis geführt werden?

Das Nachweisgesetz regelt umfassend, über welche „wesentlichen Vertragsinhalte“ der Arbeitgeber die Arbeitnehmer informieren muss. Hierzu zählen neben Name und Anschrift der Vertragsparteien jetzt auch neue Angaben, wie beispielsweise der Hinweis auf die Kündigungsmodalitäten oder die Art und Weise sowie Fälligkeit und Höhe der einzelnen Gehaltsbestandteile.

Um sich einen ersten Überblick zu verschaffen, empfiehlt sich für Arbeitgeber der Blick in § 2 Nachweisgesetz. Dort wird aufgeführt, welche Informationen zur Verfügung gestellt werden müssen.

{{box-list-left}}

In welcher Form ist der Nachweis vom Arbeitgeber nunmehr zu führen?

Das Nachweisgesetz sah hier seit dem 1. August 2022 strenge Schriftform vor. Dies bedeutete, dass über sämtliche genannten wesentlichen Vertragsinhalte auf einem verkörperten Dokument, welches durch beide Vertragsparteien eigenhändig unterzeichnet wurde, informiert werden musste. Doch hier hat der Gesetzgeber im Frühjahr 2024 auf die berechtigte Kritik an dieser aus der Zeit gefallenen Vorgabe reagiert.

Künftig soll die elektronische Form genügen. Das bedeutet, es genügt eine dauerhaft speicherbare Dokumentation, in der die Person des Erklärenden genannt ist und die auf Wunsch des Mitarbeiters auch ausgedruckt werden können muss. Tinte und Papier braucht künftig also – zum Glück – keiner mehr.

An den zwei Arten der Durchführung (modi operandi), um den Anforderungen des Nachweisgesetzes zu genügen, ändert sich dadurch jedoch nicht viel:

  1. Das Nachweisgesetz lässt es zu, dass über die wesentlichen Vertragsbedingungen via Arbeitsvertrag informiert wird. Dies bietet sich insbesondere bei statischen Arbeitsverhältnissen an. In diesem Fall können die wesentlichen Vertragsbedingungen – von denen im Übrigen einige, wie etwa der Urlaubsanspruch oder die Vergütungshöhe ohnehin arbeitsvertraglich geregelt sein werden – ebenfalls in den Arbeitsvertrag aufgenommen werden. Die gesetzliche Neuerung sorgt nun dafür, dass auch eine schlichte elektronische Vereinbarung – etwa via E-Mail – genügt, um die Vorgaben zu erfüllen.
  2. Für Arbeitsverhältnisses hingegen, die sich häufig ändern oder bei denen sich die Konditionen im Wandel befinden, kann es sich anbieten, die Arbeitsbedingungen in einem gesonderten Informationsblatt aufzunehmen. Hierbei wird künftig die elektronische Form genügen.  Auch haben zahlreiche Arbeitgeber ihre Personalabteilung inzwischen digitalisiert, weshalb Arbeitsverträge inzwischen häufig nur noch elektronisch vorgehalten werden. In diesem Fall könnte dann etwa ein PDF zur Verfügung gestellt werden.

Welche Fristen muss der Arbeitgeber einhalten?

Hier sieht das Nachweisgesetz ein dreistufiges Modell vor:

  • Arbeitnehmer, deren Arbeitsverhältnis nach dem 1. August 2022 aufgenommen wurde, haben hinsichtlich einiger Vertragsinhalte zum Zeitpunkt des Vertragsschlusses, spätestens am Tag der ersten Arbeitsleistung ein Anrecht auf Information über die wesentlichen Vertragsinhalte. Für andere Angaben hat der Arbeitgeber grundsätzlich sieben Kalendertage Zeit.
  • Arbeitnehmer, deren Arbeitsverhältnis bereits vor dem 1. August 2022 bestand, haben hingegen Anspruch auf eine Bereitstellung der wesentlichen Vertragsinhalte nach dem Nachweisgesetz erst dann, wenn sie dies beim Arbeitgeber geltend machen. Hier hat der Arbeitgeber dann sieben Tage Zeit, die entsprechenden schriftlichen Informationen vorzulegen. Dazu wird künftig eine E-Mail ausreichen.
  • Über Änderungen der wesentlichen Vertragsbedingungen im laufenden Arbeitsverhältnis muss der Arbeitgeber spätestens im Zeitpunkt informieren, in dem diese Änderungen in Kraft treten.

Was droht dem Arbeitgeber bei Verstößen gegen das Nachweisgesetz?

Verstöße gegen das Nachweisgesetz können ein Bußgeld von bis zu 2.000 Euro pro Verstoß auslösen. Hierbei ist jedoch einschränkend anzumerken, dass ein Bußgeld nur bei vorsätzlichen Verstößen greift. Dennoch sollten Arbeitgeber die neuen Vorgaben nicht auf die leichte Schulter nehmen. Denn neben der Tatsache, dass etwa im Rahmen einer Betriebsprüfung auch Verstöße gegen das Nachweisgesetz aufgedeckt werden können, stellt es auch einen Wettbewerbsnachteil im Kampf um qualifizierte Arbeitskräfte dar, wenn der Arbeitgeber die entsprechenden Informationen nicht vorhält – die Konkurrenz aber schon.

Fazit

Das Nachweisgesetz hat durch die Neuerungen im Sommer 2022 an Bedeutung gewonnen. Im Zuge der Beratung wird schnell deutlich, dass Arbeitsverträge teilweise arg in die Jahre gekommen sind. Oft können die dort geregelten Inhalte aufgrund von Gesetzes- oder Rechtsprechungsänderungen gar nicht mehr durchgesetzt werden. Insoweit empfiehlt es sich, die Pflichten aus dem Nachweisgesetz zum Anlass für eine generelle Überarbeitung der Musterarbeitsverträge zu nehmen.

{{box-quote-right}}

{{box-list-right}}

Urlaubsanspruch berechnen: Das müssen Sie wissen
HR & Payroll

Urlaubsanspruch berechnen: Das müssen Sie wissen

Urlaubs-Anspruch richtig berechnen will gelernt sein: Worauf musst Du als Arbeitgeber beim gesetzlichen Anspruch auf Urlaub unbedingt achten – und wo finden die häufigsten Stolperfallen beim Urlaubs-Anspruch?

5 Min. Lesezeit

Der Urlaubs-Anspruch der Arbeitnehmer ist gesetzlich geregelt. Doch welchen Anspruch auf Urlaub müssen Ihre Arbeitnehmer laut Vertrag haben? Gibt es gesetzliche Unterschiede zwischen Arbeitern, Angestellten und Auszubildenden? Wie lassen sich unterschiedliche Urlaubs-Ansprüche von Ihnen als Arbeitgeber berechnen? Alles zum Thema Urlaub, Gesetz und Urlaubs-Anspruch erfährst Du in diesem Artikel.

Urlaubsanspruch: Definition

Der Urlaubsanspruch von Arbeitnehmern kann laut Gesetz definiert werden als das Recht auf eine bezahlte Freistellung von der Arbeit. Diese dient der Erholung und dem Erhalt der Leistungsfähigkeit der Arbeitnehmer. Dies soll u.a.vorbeugen, dass Mitarbeiter sich häufig krank melden oder "krank" machen. Die Dauer des Urlaubsanspruchs ist gesetzlich festgelegt und das Urlaubs-Gesetz von Land zu Land unterschiedlich.

  • In Deutschland beträgt der gesetzliche Anspruch auf Urlaub pro Jahr 24 Werktage (ausgehend von 6 Werktagen pro Woche). Realiter erhalten viele Arbeitnehmer in der Regel laut Vertrag allerdings bis zu 30 Urlaubstage innerhalb eines Jahres, was bei einer Fünf-Tage-Woche sechs Wochen bezahltem Urlaub entspricht.
  • In der Schweiz haben Arbeitnehmer hingegen Anspruch auf mindestens vier Wochen bezahlten Urlaub innerhalb eines Jahres.
  • In Österreich haben Arbeitnehmer derweil innerhalb eines Jahres Anspruch auf 25 Tage bezahlten Urlaub bei einer Fünf-Tage-Woche und Anspruch auf 30 Werktage bei einer Sechs-Tage-Woche, so dass diese also auf insgesamt fünf Kalenderwochen Urlaub während eines Jahres kommen.

In allen Ländern gilt der gesetzliche Urlaubs-Anspruch für Festangestellte genauso wie der Anspruch auf Urlaub für Aushilfen, Saisonkräfte, geringfügig Beschäftigte oder Werkstudenten.

Wie wirkt sich ein Urlaubsanspruch auf die Mitarbeiterbindung aus?

Unternehmen sollten nicht unterschätzen, dass sie mit den Urlaubstagen, die sie ihren Mitarbeitern gewähren, ein erhebliches Motivationstool in den Händen halten. Jeder zusätzliche Urlaubstag, der über den gesetzlichen Mindestanspruch hinausgeht, beflügelt nachweislich die Mitarbeiterbindung. Das kann auch dazu beitragen, dass Mitarbeiter seltener krank sind und sich so seltener krank melden.

Ein Plus an Urlaub und Freizeit ist vielen Fachkräften einiges Wert, wie eine Online-Umfrage des Stellenmarktes meinestadt.de unter 9.252 Fachkräften ergeben hat. Fast ein Viertel der Teilnehmer gab an, dass sie für mehr Freizeit auch mehr Einsatz in der verbleibenden Arbeitszeit zeigen würden. Jeder Fünfte würde sogar auf anderweitige Benefits wie Dienstwagen oder Diensthandy verzichten. Genauso viele würden für mehr Urlaub auch weniger oder kürzere Pausen in Kauf nehmen.

Fast 20 Prozent der Arbeitnehmer verzichten lieber auf Dienstwagen oder Firmenhandy als auf Urlaubstage. - Suiteify

Wie kann ich für meine Mitarbeitenden den Urlaubsanspruch berechnen?

So beliebt Urlaub bei den Arbeitnehmern auch ist, so komplex wird es allerdings, wenn es um die Berechnung des Urlaubs von Mitarbeitern geht. Hier gibt es für Dich als Arbeitgeber so einige gesetzliche Urlaubs-Regeln zu beachten. Nehmen wir zum Beispiel den Urlaubsanspruch von Teilzeitarbeitnehmern laut Gesetz.

Auch, wenn Arbeitnehmer nicht voll arbeiten, haben sie den vollen Urlaubsanspruch. Kommen sie an allen Arbeitstagen zur Arbeit, ist es auch kein Problem, diesen Anspruch auf Urlaub zu berechnen. Für eine Woche Urlaub reicht der Arbeitnehmer bei einer Fünf-Tage-Woche einfach fünf Urlaubstage ein.

Komplexer wird es hingegen, wenn ein Arbeitnehmer nicht an allen Arbeitstagen in der Woche arbeitet. Bei 6 Werktagen pro Woche umfasst der gesetzliche Mindestanspruch 24 Urlaubstage pro Jahr - die meisten Arbeitnehmer haben bei einer Vollzeitbeschäftigung jedoch 5 Arbeitstage in der Woche, wodurch der gesetzliche Mindestanspruch 20 Urlaubstage im Jahr beträgt. Bei Teilzeitkräften fällt der Anspruch entsprechend geringer aus. Dann lässt sich der gesetzliche Anspruch auf Urlaub wie folgt berechnen:

4 Wochen Urlaub (Mindestanspruch) im Jahr x Arbeitstage pro Woche = Urlaubstage pro Kalenderjahr

Aus dieser Berechnung ergibt sich, dass Arbeitnehmer, die einmal pro Woche arbeiten, einen Urlaubs-Anspruch von vier Tagen innerhalb eines Jahres haben. Wer zwei Tage in der Woche arbeitet, dem stehen mindestens acht Urlaubs-Tage im Jahr laut Vertrag zu und wer an drei oder vier Tagen in der Woche arbeitet, hat einen Mindestanspruch auf Urlaub von 12 beziehungsweise 16 Tagen innerhalb eines Jahres.

Kleiner Tipp: Eine manuelle Urlaubsanspruchsberechnung ist mit einer Personalsoftware nicht notwendig. Das Tool ermittelt automatisch den individuellen Urlaubsanspruch jedes Arbeitnehmers – für Voll- und Teilzeitarbeitskräfte.

Anspruch auf Urlaub berechnen im Falle einer Kündigung

Laut Bundesurlaubsgesetz (BUrlG) ist es das Recht eines jeden Arbeitnehmers, bei einer 5-Tage-Woche einen Mindestanspruch in Höhe von 20 Arbeitstagen zu beanspruchen, die als bezahlter Urlaub verbracht werden können und sollen. Fehlzeiten durch Krankheit zählen hier natürlich nicht hinzu.

Das Bundesurlaubsgesetz (BUrlG) und der damit verbundene Mindesturlaub greift natürlich auch im Falle einer unterjährigen Kündigung. Aber was wird dann aus dem Jahresurlaub?

Für jeden vollen Monat der Beschäftigung besteht 1/12 des betrieblich vereinbarten Urlaubsanspruchs. Wird beispielsweise ein Arbeitsverhältnis seitens des Arbeitnehmers zum 30. April gekündigt und hat dieser einen Arbeitsvertrag mit 30 Tagen Urlaub im Jahr, so stehen ihm oder ihr 4/12 davon zu, also 10 Arbeitstage Urlaub. Mit jedem Monat, den Mitarbeiter im Unternehmen beschäftigt sind, erarbeiten sie sich in diesem Beispiel 2,5 Tage Urlaub.

Wenn sich das Arbeitsverhältnis ändert: Urlaubsanspruch bei unterjährigem Start oder Ende des Vertrags

Eine Besonderheit besteht bei unterjährigem Start vom Arbeitsvertrag oder unterjährigem Ausscheiden aus dem Unternehmen: Plant ein Mitarbeiter unterjährig die Beendigung seines Arbeitsverhältnisses, so greifen Arbeitgeber einfach auf die schon für den Urlaubsanspruch bekannte Berechnung zurück:

(Firmenzugehörigkeit im bestehenden Jahr in Monaten) x (monatlicher Urlaubsanspruch)

Fällt allerdings das Datum in die zweite Jahreshälfte, also verlässt ein Arbeitnehmer nach dem 01.07. den Betrieb und hat von seinem/ihrem Jahresurlaub in diesem Kalenderjahr noch keinen Urlaubstag genommen, so greift der volle Anspruch des Bundesurlaubgesetzes (BUrlG) und statt beispielsweise 7x2,5=17,5 Urlaub stehen die vollen im BUrlG vorgesehenen 20 Tage Urlaub zu. So wird der Mindesturlaub durchgesetzt.  

Diese Regelung gilt für Personen, die nicht in Teilzeit sind, sondern ein Arbeitsverhältnis in Vollzeit, also mit 5 Arbeitstagen pro Woche, wahrnehmen. In Bezug auf Teilzeit muss die Berechnung natürlich entsprechend anteilig ins Verhältnis gesetzt werden.

Auch eine Übertragung des nicht in Anspruch genommenen Jahresurlaubs auf einen anderen Betrieb ist möglich.

Rückstellungen durch Urlaub: Was ist zu beachten?

Zudem können alle Mitarbeitenden den jeweiligen Urlaubsanspruch anhand des Urlaubskontos jederzeit nachvollziehen und einsehen. Das kann von Vorteil sein, denn Mitarbeitende haben so stärker im Blick, ihren Urlaub auch wirklich aufzubrauchen. Und genau so sieht es das Gesetz eigentlich vor (§ 7 des Bundesurlaubsgesetzes (BurlG)) . Hier heißt es: „Der Urlaub muss im laufenden Kalenderjahr gewährt und genommen werden.”

Es kommt allerdings immer wieder vor, dass Angestellte ihren Urlaub innerhalb eines Jahres nicht gänzlich in Anspruch nehmen und sich diesen für das kommende Jahr aufheben. Damit entsteht für den Arbeitgeber ein sogenannter Erfüllungsrückstand.

Das Unternehmen muss also den restlichen Urlaub eines Jahres auf das Folgejahr buchen und in seiner Bilanz eine Rückstellung bilden. Hierzu steht im Bundesurlaubsgesetz: „Im Fall der Übertragung muss der Urlaub in den ersten drei Monaten des folgenden Kalenderjahres gewährt und genommen werden.” Danach verfällt der Anspruch den Urlaub noch einzulösen, wenn keine alternative Vereinbarung getroffen wurde.

Wie sieht der perfekte Urlaubsantrag aus?

Wer Urlaub beantragen will, muss dies schriftlich tun. Der Antrag eines Urlaubs wird von Arbeitgeber zu Arbeitgeber allerdings höchst unterschiedlich gehandhabt.

In manchen Betrieben gibt es eine Liste, in der die Mitarbeiter ihre gewünschten Urlaubstage eintragen können. In anderen Unternehmen schreiben Mitarbeiter einfach eine formlose Mail an die HR-Abteilung mit Daten rund um den Urlaub (z.B. Zeitraum, Vertretung) und in größeren Unternehmen müssen Mitarbeiter laut Vertrag meist schriftliche Anträge ausfüllen.

Laut Gesetz muss der Urlaubsantrag mindestens 14 Tage vor dem Antritt des Urlaubs eingereicht werden. Meist brauchen Unternehmen die folgenden Angaben zum Verbuchen des Urlaubs:

  • Personalnummer
  • Position
  • Anschrift
  • Anzahl der beantragten Urlaubstage
  • Zeitraum des Urlaubs
  • Name der Vertretung während des Urlaubs
  • Name des Vorgesetzten

Urlaubsanspruch berechnen leichtgemacht: Zeitmanagement Tools

HR und der Linienvorgesetzte erhalten automatisch eine Benachrichtigung, dass eine Genehmigung eines Urlaubs erforderlich ist. Diese ist mit einem Klick erteilt und der Arbeitnehmer erhält die Rückmeldung: Urlaub genehmigt. Durch eine Kalenderfunktion ist für den Arbeitgeber bzw. die Führungskraft direkt auf einen Blick ersichtlich, wo sich Urlaub überschneidet und wo es zu Arbeits-Engpässen kommen könnte.

Mit der richtigen Zeiterfassung Software kann selbst das komplexe Thema Urlaubsanspruch sekundenschnell gesetzlich richtig gemanagt werden.

Sachbezüge richtig abrechnen: Die wichtigsten Freigrenzen bei Sachzuwendungen
HR & Payroll

Sachbezüge richtig abrechnen: Die wichtigsten Freigrenzen bei Sachzuwendungen

Sachbezüge sind eine attraktive Möglichkeit, Arbeitnehmern eine Anerkennung zukommen zu lassen, ohne dabei Lohnsteuer und Sozialversicherungsabgaben zu entrichten. Allerdings ist die korrekte Abrechnung von Sachbezügen in der Praxis aufgrund der Vielzahl an Vorschriften oft eine Herausforderung. Dieser Beitrag erklärt, was ein Sachbezug ist, welche Arten und Freigrenzen bzw. Freibeträge es gibt und wie Arbeitgeber Sachbezüge richtig abrechnen.

5 Min. Lesezeit

Was ist ein Sachbezug?

Sachbezüge sind Leistungen des Arbeitgebers an seine Beschäftigten, die folgende Kriterien erfüllen:

  • Sie werden zusätzlich zum vereinbarten Arbeitslohn gewährt (und nicht stattdessen).
  • Sie bieten keinen unmittelbaren betrieblichen Nutzen, sondern werden aus betrieblicher Veranlassung als Sachleistungen oder in Form von Gutscheinen gewährt.

Der Arbeitnehmer profitiert von einem Sachbezug immer finanziell, auch wenn nicht direkt Geld fließt. Erhalten Mitarbeiter in einem Supermarkt beispielsweise einen Rabatt auf die Produkte des Geschäfts, so zahlen sie an der Kasse weniger. Die Differenz zum ursprünglichen Kauf stellt einen finanziellen Vorteil dar. Deshalb fallen alle Sachbezüge unter die Definition des geldwerten Vorteils. Sachbezüge unterscheidet vom geldwerten Vorteil vor allem die steuerliche Behandlung: Werden bestimmte Freigrenzen eingehalten, entfallen die Lohnsteuer und Sozialversicherungsbeiträge.

Freigrenzen für Sachbezüge

Natürlich dürfen Arbeitgeber Sachbezüge nicht in unbegrenzter Höhe steuer- und sozialabgabenfrei gewähren. Wer Sachbezüge richtig abrechnen will, sollte die folgenden Freigrenzen und Freibeträge kennen:

  • 50-Euro-Freigrenze: Arbeitgeber können Sachbezüge gemäß der Kleinbetragsregelung nach § 8 Abs. 2 Satz 11 EStG bis zu 50 Euro pro Mitarbeiter und Monat steuer- und sozialabgabenfrei gewähren. Wird diese Grenze auch nur um einen Cent überschritten, so sind auf den gesamten Betrag Lohnsteuer und Sozialabgaben zu entrichten. Nicht ausgeschöpfte Beträge dürfen zudem nicht auf den nächsten Monat übertragen werden.
  • Anlassbezogene, persönliche Zuwendungen: Arbeitgeber dürfen ihren Mitarbeitern Geschenke bis zu einem Betrag von 60 Euro pro Anlass zukommen lassen – und das sogar mehrmals im Jahr oder im Monat. Dabei fallen keine Lohnsteuer und keine Sozialabgaben an. Allerdings muss ein persönlicher Anlass des Beschäftigten vorliegen, wie zum Beispiel ein Geburtstag, die Geburt eines Kindes, eine Hochzeit, das Bestehen einer Abschlussprüfung oder ein Arbeitnehmerjubiläum.
  • Weitere Freigrenzen: Der Gesetzgeber legt zudem spezifische Freigrenzen für bestimmte Sachzuwendungen fest, wie etwa für Betriebsfeiern oder betriebliche Gesundheitsförderung, die berücksichtigt werden müssen.

Arbeitgeber haben die Möglichkeit, bestimmte Sachbezüge zu kombinieren. Zum Beispiel können sie monatlich Tankgutscheine im Wert von 50 Euro ausgeben und zusätzlich anlassbezogene Geschenke bis zu 60 Euro machen.

Achtung: Die Freigrenzen sind stets als Bruttobetrag inklusive Umsatzsteuer zu verstehen.

Arten von Sachbezügen

Ein Sachbezug liegt stets vor, wenn der Arbeitgeber Sachzuwendungen ohne vorrangiges betriebliches Interesse gewährt. Als sogenannte Annehmlichkeiten gelten Leistungen wie die Bereitstellung eines Firmenhandys auch für private Nutzung, die in der Regel steuer- und beitragsfrei sind. Zu den Sachbezügen gehören unter anderem folgende Aufmerksamkeiten:

Sachbezug

Erklärung und Freigrenze

Betriebsveranstaltungen
Pro Mitarbeiter und Veranstaltung bis zu 110 Euro (Freibetrag), maximal zwei Events pro Jahr (z. B. Weihnachtsfeier und Sommerfest)
Kinderbetreuung
Kosten für die Einrichtung eines Betriebskindergartens oder Zahlung eines Zuschusses zu tatsächlich entstandenen Kinderbetreuungskosten, ohne Begrenzung
Betriebliche Gesundheitsförderung
Für betriebliche Gesundheitskurse, Stressprävention, Ernährungsberatung, Nichtraucher-Kurse etc., pro Mitarbeiter und Jahr bis zu 500 Euro
Umzugskosten
Steuerfreier Kostenersatz bis zur zulässigen Höhe nach dem Bundesumzugskostenrecht
Fahrtkosten
  • Tankgutscheine bis zu einer Höhe von 50 Euro monatlich
  • Mit 15 Prozent pauschal versteuerter Zuschuss zu Pkw-Fahrtkosten
  • Barzuschuss maximal bis zur Höhe der Werbungskosten
  • Zuschuss zum Jobticket bis zur Höhe der tatsächlichen Kosten
Verpflegungszuschuss
Essensgutscheine bis 50 Euro; alternativ Versteuerung gewährter verbilligter oder kostenloser Mahlzeiten nach den amtlichen Sachbezugswerten
Unterkunft
Kostenfreie oder vergünstigte Bereitstellung einer Mitarbeiterwohnung, Bewertung mit dem Sachbezugswert von 278 Euro im Monat
Gutscheine
Nur unter bestimmten Voraussetzungen bis 50 Euro pro Monat, insbesondere keine Barauszahlung möglich, auch nicht von Restbeträgen
Arbeitgeberdarlehen
Finanzieller Vorteil durch günstigere Zinsen
Dienstwagen
Volle Versteuerung des geldwerten Vorteils über die 1-Prozent-Regelung oder die Fahrtenbuchmethode

Vorteile von Sachbezügen für Arbeitgeber

Viele Arbeitgeber nutzen Sachbezüge als Gestaltungsmöglichkeit für die Gehälter ihrer Angestellten. Sie bieten nämlich einige Vorteile:

  • Abgabenfreie Zuwendungen wirkungsvolles Instrument zur Steigerung der Mitarbeitermotivation
  • Einfache Handhabung bei pauschaler Versteuerung
  • Einsparung der Sozialabgaben und/oder der Lohnsteuer
  • Als Betriebsausgabe abzugsfähig
  • Positive Auswirkungen auf das Unternehmensimage

‍{{box-quote-left}}

Sachbezüge richtig abrechnen: So funktioniert’s

Für die korrekte Behandlung von Sachbezügen in der Lohnabrechnung gibt es verschiedene Optionen.

Variante 1: Pauschale Versteuerung

  • 37b EStG ermöglicht Arbeitgebern, Sachbezüge zu pauschalieren. Sobald diese die Freigrenzen übersteigen, kann der Arbeitgeber die Lohnsteuer pauschal mit 30 Prozent erheben und abführen. Der Arbeitnehmer zahlt dann keine Lohnsteuer.

Auf den ersten Blick scheint diese Variante aufgrund der steuerlichen Belastung unattraktiv zu sein. Aus zwei Gründen entscheiden sich dennoch viele Unternehmen dafür:

  • Werden Sachzuwendungen pauschal versteuert, entfallen sowohl für den Arbeitgeber als auch für den Arbeitnehmer die Beiträge zur Sozialversicherung.
  • Die Lohnabrechnung ist bei der Pauschalversteuerung einfach und übersichtlich, zum Beispiel bei verbilligten Mahlzeiten.

Variante 2: Individualbesteuerung

Alternativ kann sich der Arbeitgeber für die Individualbesteuerung entscheiden. Dabei werden die Sachbezüge in der Lohnbuchhaltung behandelt wie normaler Lohn. Der Gegenwert der Sachzuwendung wird dem Bruttolohn aufgeschlagen. In der Folge erhöhen sich das Steuerbrutto und das Sozialversicherungsbrutto und entsprechend die Sozialabgaben sowie die Lohnsteuer. Sobald das Netto ermittelt ist, muss der Sachbezug wieder abgezogen werden.

Nach dem folgenden Schema lassen sich Sachbezüge richtig abrechnen.

Bruttoentgelt

+ Sachbezug / geldwerter Vorteil

= Gesamtbrutto

– Lohnsteuer

– Kirchensteuer

– Solidaritätszuschlag

– Arbeitnehmerbeiträge zur Sozialversicherung

= Nettoentgelt

– Sachbezug / geldwerter Vorteil

= Auszahlungsbetrag

Der Sachbezug wird lediglich hinzugerechnet, um die korrekte Basis für die Berechnung der Lohnsteuer und Sozialabgaben zu gewährleisten. Würde er nicht anschließend abgezogen, hätte der Arbeitnehmer einen doppelten Vorteil – einmal durch die tatsächliche Sachleistung (z. B. einen Tankgutschein) und dann erneut durch die Auszahlung im Lohn.

In der Praxis stellt die genaue Wertermittlung des geldwerten Vorteils die größte Herausforderung beim Sachbezüge richtig abrechnen dar. Hierbei ist auch der Rabattfreibetrag zu beachten. Bis zu vier Prozent oder 1.080 Euro pro Jahr bleiben als Freibetrag bei vergünstigten Produkten oder Dienstleistungen des Arbeitgebers unberücksichtigt. Typische Beispiele hierfür sind Personalrabatte für Einkäufe im eigenen Geschäft oder vergünstigte Übernachtungen für Hotelpersonal.

Dokumentation der Sachbezüge

Wenn Arbeitgeber Sachbezüge steuerfrei oder pauschalbesteuert gewähren, müssen sie diese detailliert dokumentieren. Hierfür stehen drei Optionen zur Verfügung:

  • Lohnabrechnung: Der Arbeitgeber führt die Sachbezüge in der Lohnabrechnung auf. Obwohl steuerfrei gewährte Sachzuwendungen mit ihrem Wert angegeben werden, werden sie nicht in das Gesamtbrutto einbezogen. Demnach bleibt auch das Nettogehalt unverändert.
  • Lohnkonto: Der Arbeitgeber dokumentiert die gewährten Sachbezüge im Lohnkonto. Hier sollten dann auch Nachweise zur Höhe und zur steuerlichen und sozialversicherungsrechtlichen Behandlung vorhanden sein. So kann das Unternehmen nachweisen, dass die 50-Euro-Freigrenze nicht überschritten wurde.
  • Antrag auf Erleichterung: Nutzen Arbeitgeber entsprechende Softwarelösungen, um eine Überschreitung der Freigrenzen auszuschließen, können sie beim Finanzamt einen Antrag auf Erleichterung stellen. Wird dieser genehmigt, müssen sie keine Aufzeichnungen in den Lohnkonten mehr führen.
8 bewährte Wege, um dem Montag mit Freude entgegenzulächeln
HR & Payroll

8 bewährte Wege, um dem Montag mit Freude entgegenzulächeln

Hier erfährst Du, wie man die Monday Blues größtmöglich abwehren kann.

5 Min. Lesezeit

Beinahe jeder Mensch kennt im arbeitsbezogenen Zusammenhang das Gefühl, schon am Wochenende dem Montag mit einem gewissen Unwohlsein ausgeliefert zu sein. Wiewohl das Individuen unterschiedlich betreffen kann und die einen mehr sowie die anderen weniger damit zu kämpfen haben, steckt also eine wahrnehmbare Generalität dahinter.  

In diesem Blogbeitrag beschäftigen wir uns dementsprechend mit dem Konzept hinter „Monday Blues“ und wollen eine Anleitung geben, wie man schon von vorneherein aktiv dagegen auftritt. Das tun wir, indem zunächst der Begriff der Monday Blues kurz erläutert wird und dann direkt der Übergang zu den einzelnen Lösungsansätzen genommen wird.  

Die Bedeutung von Monday Blues

Eingänglich muss erwähnt werden, dass wissenschaftliche Erkenntnisse keine offensichtlichen Kausalitäten hinsichtlich von Verstimmungen am Ende einer Woche im Wechsel zur neuen (Arbeits-)Woche liefern. Von daher sind allgemeingültige Aussagen mit Vorsicht zu genießen. Was sich aber durchaus feststellen lässt, ist ein oftmals selbst beobachtbares Gefühlstief an dieser Schnittstelle.

Dieser Effekt geht einher mit Stresssymptomen, Übermüdung und -forderung, Gereiztheit, Lustlosigkeit usw. Wenn man es nicht gerade an sich selbst erlebt, dann womöglich am entnervten Kollegen oder der Kollegin. Die Gründe dafür können vielfältig sein: der erwartbar volle E-Mail-Posteingang, eine Form von Jetlag nach dem Schlafaufholen am Wochenende, eine innere Ungeduld bis zum Eintreffen des darauffolgenden Wochenendes und so fort.  

Das bedeutet jedoch nicht, dass du den Monday Blues schutzlos unterworfen sein musst. Ganz im Gegenteil. Im Folgenden findest du 8 Tipps und Tricks, um mentale Vorsorge zu betreiben.

  1. Plane für die nächste Arbeitswoche
  2. Obwohl es als bequem erscheinen mag, nervige Aufgaben simpel zu verschieben, gilt das Motto „Was du heute kannst besorgen, das verschiebe nicht auf morgen“. Zu oft ist uns vorzeitig bewusst, dass wir uns etwas offengelassen haben, dem wir uns unweigerlich zu Wochenbeginn widmen müssen.
  3. Auch ist es gut, am Freitag bereits die Struktur für den Montag zumindest anzudenken und diese unter Umständen derart im Kalender zu vermerken. Damit vermeidest du einmal abgesehen von unvorhergesehenen Situationen eine Angst vor der „Ungewissheit“, welche der Montag auszulösen imstande ist.
  4. Positives Mindset
  5. Auch, wenn es leichter gesagt als getan ist, kann es niemals schaden, den Montag im positiven Licht zu betrachten. Ihn ergo nicht als unangenehmen Tag, sondern vielmehr als wirklichen Start in eine neue Woche mit all ihren spannenden Herausforderungen und erreichbaren Zielen zu interpretieren.
  6. Selbstbelohnung
  7. Ähnlich ist das persönliche „Bonbon“ gelagert, das man sich in Aussicht stellen kann:
    • ein besonderes Frühstück,
    • die Mittagspause im Grünen,
    • eine spaßige Aktivität nach dem Arbeitstag,
    • etc.
  8. Dadurch beginnt man den Montag nicht mit der Hoffnung, dass er hoffentlich möglichst schnell vorübergeht und freut sich stattdessen auf die Zuwendung, die man sich gönnt.
  9. Carpe diem!
  10. Was eine allgemeine Devise sein sollte, gilt für das Wochenende umso mehr. Das Schlafdefizit, welches man unter der Woche akkumuliert, sollte am Samstag und Sonntag möglichst ausgeglichen werden. Ein schwerer Kopf und tiefe Augenlider sind körperliche Ausdrucksarten, welche dir mitteilen: Halt!
  11. Kombiniere die Schlafhygiene mit ausreichend Bewegung untertags, damit du dich topfit fühlst, sobald der Montag ankommt.
  12. Musikhören
  13. Musik ist bekannt dafür, unsere Laune in die eine oder andere Richtung treiben zu können. Nutz das aus, indem du morgens am Beginn des ersten Arbeitstages der Woche motivierende Klänge in dich aufsaugst. „Always Look on the Bright Side of Life“ ist da nur ein Gassenhauer, der dich gleich mit einem Lächeln ins Büro oder Homeoffice transportieren kann.
  14. Pausendisziplin
  15. Der Trott des Arbeitstages führt hin und wieder dazu, dass man Pausen glatt auslässt oder in Versuchung gerät, diese als Zeitverschwendung zu erachten. Als Lüftung unserer Membranen fungieren sie jedoch als unersetzbare „Energieladegeräte“. Nimm deine Pausen ernst und schnapp mitunter auch kurz Frischluft oder genieße ein paar Schritte zum Ausgleich.
  16. Beziehe deine KollegInnen ein
  17. Geteiltes Leid ist halbes Leid. Auch die Kollegenschaft hat mit den Herausforderungen der Monday Blues zu kämpfen. Wie schön es da sein kann, wenn einen der/die andere zu motivieren weiß und vice versa. Verbringt ein gemeinsames Mittagessen oder tauscht euch in einem Meeting per Kollaborationstool zu euren Befindlichkeiten aus. Ihr werdet sehen: das reale oder virtuelle Schulterklopfen trägt ungemein zu einer positiven Arbeitsatmosphäre bei.
  18. Lass dich rundum inspirieren
  19. Wir verbringen genügend Zeit auf unseren Smartphones, Tablets und Laptops. Und die Welt ist abseits tagespolitischer Unannehmlichkeiten ein Hort voller bezaubernder Geschichten. Ob nun in Form von Videos, Zitaten oder Textergüssen. Bezieh daraus den notwendigen Motivationsbooster, den du vielleicht an diesem einen grauen Montag richtig brauchen kannst.

Das Fazit: Die Gesamteinstellung macht den Montag

Lass dich nicht beirren. Es ist komplett normal, dass selbst unter Anwendung all dieser Tipps die Monday Blues ungnädig sein können. Trotz allem sind wir nur Menschen und als solch komplexe Wesen können wir uns hie und da durch nichts behelfen. Dennoch sollte man nicht vor den negativen Gefühlswallungen resignieren. Es existieren zahlreiche Schritte, welche die mentale Ausgeglichenheit zumindest begünstigen. Damit der Montag in Zukunft nicht mehr „blue“, sondern bunt und facettenreich ist.  

Interview: Fachkräfte entlasten mit Service Rechnungswesen
HR & Payroll

Interview: Fachkräfte entlasten mit Service Rechnungswesen

Während die Baubranche weiterhin mit dem Fachkräftemangel kämpft, nehmen sich Dienstleister dieser Herausforderung an und bieten digitale Services zur Entlastung im Rechnungswesen. Suiteify-Experte Erdal Çeç, seit 2017 im Bereich Service Rechnungswesen tätig, kennt die Lage besonders im Mittelstand genau. Im Gespräch erklärt er, für welche Bauunternehmen die Auslagerung der Buchhaltung sinnvoll ist und wie die Zusammenarbeit in der Praxis aussieht.

5 Min. Lesezeit

Für welche Bauunternehmen eignet sich die Auslagerung des Rechnungswesens?

Erdal Çeç:Grundsätzlich kann jedes Bauunternehmen darüber nachdenken, das Rechnungswesen auszulagern. Unsere Erfahrung zeigt, dass es sich besonders für kleine Handwerksbetriebe und mittelständische Baubetriebe mit 10 bis 100 Mitarbeitern lohnt.“

Vor welchen Herausforderungen stehen diese Unternehmen?

Erdal Çeç: „Viele Betriebe haben parallel zahlreiche Projekte. Dabei ist es entscheidend, stets aktuelle Unternehmenszahlen im Blick zu haben. Gerade in der Baufinanzbuchhaltung fehlt es seit Jahren an qualifiziertem Personal. Digitalisierung wird zwar zunehmend angenommen, doch der Einstieg ist oft schwer. Mit dem Service Rechnungswesen von Suiteify gelingt der Schritt einfach: Wir arbeiten vollständig digital – von Belegen bis zu Auswertungen – und stellen diese in der Cloud zur Verfügung.
So erkennen Kunden Optimierungspotenziale, schaffen Transparenz in ihren Prozessen und gewinnen Sicherheit bei der Kalkulation, auch angesichts Preisschwankungen und Materialkostensteigerungen.“

„Einfach ausgedrückt: Sie senden uns Ihre Belege und wir kümmern uns um den Rest.“

Die Inflation schwebt noch in den Köpfen. Ist eine Besserung in Sicht?

Erdal Çeç: „Die Lage hat sich etwas entspannt, aber längst nicht überall. Der Preisrückgang folgt verzögert. Für Bauunternehmen bleibt daher die Liquiditätsplanung ein zentrales Thema. Transparente Zahlen helfen, Kostensteigerungen früh zu erkennen und schnell gegenzusteuern.“

Wie unterstützt Suiteify konkret im Service Rechnungswesen?

Erdal Çeç: „Wir übernehmen die komplette Finanzbuchhaltung inklusive Betriebsabrechnung. Dazu gehören:

  • Belegbearbeitung (Eingangs- und Ausgangsrechnungen)
  • Bank- und Kassenbuchungen
  • Leistungsabrechnungen
  • Geräteabrechnungen und innerbetriebliche Verrechnungen
  • Zahlungsverkehr inklusive Skontooptimierung
  • Monatsabschlüsse mit Auswertungen
  • Umsatzsteuervoranmeldungen via ELSTER
  • Viele Kunden berichten uns, dass allein durch Skonto-Effekte ein Großteil der Servicekosten wieder ausgeglichen wird.“

Gibt es Besonderheiten bei Suiteify im Vergleich zu anderen Anbietern?

Erdal Çeç: Ja. Wir bieten persönliche Ansprechpartner statt anonymer Hotlines. Je nach Größe des Kundenunternehmens arbeiten auch mehrere Experten parallel. Aufgaben wie Kreditoren- oder Debitorenbuchhaltung, Monatsabschlüsse oder Summen- und Saldenabstimmungen werden dabei klar verteilt.“

Wie sieht diese Aufgabenverteilung dann konkret aus?

Erdal Çeç: Zum Beispiel kann ein Mitarbeiter die Kreditoren und ein anderer die Debitoren buchen. Ein weiterer übernimmt die Monatsabschlüsse, während sich ein anderer um die Abstimmung der Summen- und Saldenlisten kümmert. Außerdem kann die Umsatzsteuervoranmeldung von einem bestimmten Mitarbeiter vorbereitet und nach Freigabe weitergeleitet werden. So ist die Verantwortlichkeit klar verteilt und die Buchhaltung bleibt jederzeit zuverlässig organisiert.“

„Wir bieten eine Rundumbetreuung für unsere Kunden.“

Wie läuft die Zusammenarbeit konkret ab?

Erdal Çeç: „Wir bieten eine Rundumbetreuung vom ersten Gespräch an. Zunächst führt der Vertrieb das erste Gespräch, um die Beweggründe und Erwartungen des Kunden zu verstehen. Entscheidet sich der Kunde für eine Zusammenarbeit, folgt ein ausführliches Organisationsgespräch: Hier lernen wir die Buchhaltung des Kunden im Detail kennen – und der Kunde erfährt, welche Standards und Prozesse wir einsetzen.

Anschließend richten wir die Technik und Datenbanken ein und bereiten die Migration der Buchhaltung vor. Ziel ist es, dass die laufende Buchhaltung ohne Bruch übernommen wird. Ab diesem Zeitpunkt garantieren wir eine vortagesaktuelle Verbuchung: Alles, was uns bis 16 Uhr übermittelt wird, ist spätestens am nächsten Tag um 16 Uhr in der Finanzbuchhaltung verbucht.

Darüber hinaus erhält der Kunde über die Suiteify Analytics jederzeit Zugriff auf seine Geschäftszahlen. Er sieht dort tagesaktuelle Auswertungen und kann auf dieser Grundlage fundierte Entscheidungen für sein Unternehmen treffen.“

Was ist das Beste am Service Rechnungswesen?

Erdal Çeç: „Ganz klar der persönliche Kontakt. Unsere Kunden wissen: Auch wenn Mitarbeiter krank sind oder in Rente gehen, bleibt ihre Buchhaltung sicher und zuverlässig betreut. Das sorgt für Stabilität und eine langfristige Zusammenarbeit.“

Fazit

Das Interview mit Erdal Çeç zeigt: Die Auslagerung des Rechnungswesens ist für Bauunternehmen mehr als nur ein Weg, den Fachkräftemangel abzufedern. Es bedeutet auch Digitalisierung, Transparenz und Sicherheit.
Dank persönlicher Betreuung, moderner Cloud-Lösungen und einem eingespielten Expertenteam bietet der Suiteify Service Rechnungswesen Bauunternehmen die Möglichkeit, sich auf ihre Kernaufgaben zu konzentrieren und gleichzeitig ihre kaufmännischen Prozesse zukunftssicher aufzustellen.

Kostenloses Videotraining

Erfahren Sie im aufgezeichnetes Videotraining mit Erdal Çeç, wie Sie volle Transparenz in den Kennzahlen Ihres Baubetriebes und optimale Flexibilität erhalten.

Zu viel Pflegeversicherung gezahlt? Diese Regelungen zur Erstattung und Verzinsung müssen Arbeitgeber kennen
HR & Payroll

Zu viel Pflegeversicherung gezahlt? Diese Regelungen zur Erstattung und Verzinsung müssen Arbeitgeber kennen

Das sogenannte Wachstumschancengesetz beinhaltet einige Neuerungen, die sich auf die Entgeltabrechnung auswirken. Dazu gehören auch auf den ersten Blick eher unscheinbare Regelungen zur Erstattung und Verzinsung von zu viel gezahlten Beiträgen zur gesetzlichen Pflegeversicherung. Ein aktuelles Rundschreiben des GKV-Spitzenverbands erläutert nun die Details dieser Regelungen.

5 Min. Lesezeit

Nach zähen Verhandlungen wurde das „Gesetz zur Stärkung von Wachstumschancen, Investitionen und Innovation sowie Steuervereinfachung und Steuerfairness“ oder kurz „Wachstumschancengesetz“ am 27. März 2024 im Bundesgesetzblatt verkündet. Es soll für Unternehmen steuerliche Anreize schaffen und auf diesem Wege die deutsche Wirtschaft ankurbeln – über die Auswirkungen auf HR und Entgeltabrechnung haben wir bereits berichtet. Der vorliegende Beitrag widmet sich nun einem speziellen Thema, das ebenfalls in diesem Gesetz behandelt wurde: der Erstattung und Verzinsung von zu viel gezahlten Pflegeversicherungsbeiträgen.

Brennpunkt Pflegeversicherung

Im vergangenen Jahr wurden die Beiträge zur gesetzlichen Pflegeversicherung (PV) neugestaltet, Arbeitnehmer mit berücksichtigungsfähigen Kindern erhalten seitdem nach Kinderanzahl gestaffelte Abschläge auf ihren Beitragsanteil. Diese komplexe Veränderung bedeutet einen erheblichen Mehraufwand bei der Beitragsberechnung und macht ein einheitliches (digitales) Nachweisverfahren mit Blick auf die einzubeziehenden Kinder notwendig. Die rechtlichen Grundlagen für ein solches Verfahren wurden nun im Wachstumschancengesetz geschaffen.

Erstattung und Verzinsung zu viel gezahlter PV-Beiträge

In diesem Zusammenhang wurde nun auch geregelt, wie die Erstattung und Verzinsung zu viel entrichteter Beiträge zur Pflegeversicherung zu erfolgen hat. In der Praxis kommt es nämlich immer wieder vor, dass die arbeitnehmerseitigen Beiträge zu hoch angesetzt sind, weil nicht alle berücksichtigungsfähigen Kinder der betroffenen Beschäftigten einbezogen wurden.

Der Spitzenverband der gesetzlichen Krankenversicherung (GKV-Spitzenverband) hat inzwischen ein Rundschreiben veröffentlicht, in welchem wichtige Details zur praktischen Umsetzung der Erstattung und Verzinsung zu viel gezahlter Beiträge erläutert werden.

GKV-Rundschreiben schafft Klarheit bezüglich der Erstattung und Verzinsung von Pflegeversicherungsbeiträgen

Im Rundschreiben wurden die folgenden Punkte geklärt:

1. Digitales Nachweisverfahren und Übergangszeitraum

Das Pflegeunterstützungs- und -entlastungsgesetz von 2023 hat die Berechnung der Pflegeversicherungsbeiträge komplizierter gemacht, indem es die Mitarbeiteranteile gestaffelt hat, je nach Anzahl der Kinder. Ab dem 1. Juli 2025 wird ein neues digitales Nachweisverfahren die Berechnung für Arbeitgeber und Krankenkassen erheblich vereinfachen. Bis dahin gibt es einen Übergangszeitraum. Das bedeutet, dass bis zum 30. Juni 2025 alle Kinder der Mitarbeiter, die berücksichtigt werden sollen, in die Berechnung einbezogen sein müssen.

2. Wann müssen Erstattungen zu viel gezahlter PV-Beiträge verzinst werden?

Arbeitgeber können auf die Erstattung zu viel gezahlter Beiträge zur PV bis zum Start des neuen digitalen Nachweisverfahrens am 1. Juli 2025 warten. Wenn sie sich dafür entscheiden, müssen sie jedoch Zinsen auf die Rückerstattungen zahlen. Werden die Erstattungsansprüche von Beschäftigten hingegen im Übergangszeitraum bis zum 30. Juni 2025 befriedigt, sind in der Regel keine Zinsen zu zahlen.

3. Wie hoch müssen Beitragsrückerstattungen verzinst werden?

Die Faustregel ist einfach: Zu viel Beiträge zur Pflegeversicherung werden ab dem Monat nach der Zahlung bis zum Monat vor der Rückerstattung mit einem Zinssatz von vier Prozent pro Jahr verzinst. Eine separate Beantragung der Verzinsung ist nicht erforderlich.

4. Das digitale Nachweisverfahren

Ab dem 1. Juli 2025 wird ein einheitliches digitales Nachweisverfahren eingeführt, das vorhandene Daten, wie zum Beispiel Informationen der Finanzämter, nutzt. Dadurch soll sichergestellt werden, dass Arbeitgeber und Krankenkassen automatisch über Änderungen in Bezug auf die Elternschaft oder die Anzahl der berücksichtigungsfähigen Kinder informiert werden. Die genauen Schritte des Verfahrens und das zugehörige Meldewesen werden zurzeit ausgearbeitet.

Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick
HR & Payroll

Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick

Seit dem 1. Januar 2025 gelten neue Verdienstgrenzen für Mini- und Midijobs. Die Minijob-Grenze wurde erneut angehoben und ist weiterhin dynamisch an den gesetzlichen Mindestlohn gekoppelt. Auch der Übergangsbereich für Midijobs wurde erweitert. Für Arbeitgeber – besonders im Baugewerbe – ist es wichtig, diese Änderungen zu kennen, um Arbeitsverträge und Lohnabrechnungen korrekt zu gestalten.

5 Min. Lesezeit

Neue Minijob-Grenze 2025

Die monatliche Verdienstgrenze für Minijobs liegt seit dem 1. Januar 2025 bei 556 € (zuvor 538 € in 2024 und 520 € in 2022/23). Die Grenze orientiert sich weiterhin an einer wöchentlichen Arbeitszeit von 10 Stunden zum jeweils gültigen Mindestlohn. Hintergrund: Der Mindestlohn ist zum 1. Januar 2025 auf 12,41 € gestiegen – dadurch erhöht sich automatisch auch die Minijob-Grenze.

Neue Midijob-Grenzen 2025

Der sogenannte Übergangsbereich (Midijobs) wurde erweitert.

  • Neu 2025: Einkommen von 556,01 € bis 2.000 € monatlich gelten als Midijob.
  • Arbeitnehmer zahlen in diesem Bereich weiterhin reduzierte Sozialversicherungsbeiträge, die langsam ansteigen, bis sie bei 2.000 € das reguläre Niveau erreichen.
  • Arbeitgeber übernehmen wie gewohnt ihren Anteil an den Sozialversicherungsbeiträgen.

Ziel dieser Regelung ist es, den Wechsel aus einem Minijob in eine reguläre Beschäftigung zu erleichtern und die Belastung der Arbeitnehmer beim Einstieg in eine sozialversicherungspflichtige Tätigkeit zu reduzieren.

Übergangsregelungen

Für Beschäftigte, die zwischen 450,01 € und 520 € verdient haben und bereits vor der letzten Reform (Oktober 2022) angestellt waren, galt bis 31. Dezember 2023 eine Bestandsschutzregelung.

Seit 2024 müssen alle diese Beschäftigungen nach den aktuellen Grenzen beurteilt werden. Wer jetzt mehr als 556 € verdient, fällt automatisch in den Midijob-Bereich.

FAQ: Mini- und Midijobs 2025

Wie hoch ist die Minijob-Grenze 2025?

556 € pro Monat. Sie orientiert sich an einer 10-Stunden-Woche zum Mindestlohn (12,41 €).

Wie hoch ist die Midijob-Grenze 2025?

Von 556,01 € bis 2.000 € monatlich.

Muss ein Minijobber Sozialabgaben zahlen?

Grundsätzlich nur Rentenversicherung (mit Befreiungsmöglichkeit). Keine Kranken-, Pflege- und Arbeitslosenversicherung.

Wie werden Midijobs abgerechnet?

Arbeitnehmer zahlen in der Gleitzone reduzierte Beiträge, die mit steigendem Einkommen an das volle Niveau herangeführt werden. Arbeitgeberanteil bleibt normal.

Was passiert, wenn ein Minijobber über 556 € verdient?

Das Arbeitsverhältnis wird automatisch sozialversicherungspflichtig (Midijob oder reguläre Beschäftigung).

Ändert sich die Grenze jedes Jahr?

Ja, weil die Minijob-Grenze dynamisch an den Mindestlohn gekoppelt ist.

Quellen

Bundesministerium für Arbeit und Soziales (BMAS) – Geringfügige Beschäftigung

Minijob-Zentrale – Aktuelle Verdienstgrenzen

Deutsche Rentenversicherung – Übergangsbereich Midijob

Haufe – Midijob 2025: Beitragssätze und Berechnungsbeispiele

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze
HR & Payroll

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze

Steigende Lohnkosten treffen auf stagnierende Marktpreise – ein Problem, das viele Bauunternehmen kennen. Gewinne zu erzielen, wird dadurch zunehmend schwieriger. Umso wichtiger ist es, die eigene Preisuntergrenze zu kennen. Wer den Verrechnungslohn seines Betriebs exakt ermittelt, kann Angebote fundiert kalkulieren, Preisdruck standhalten und langfristig wirtschaftlich arbeiten.

5 Min. Lesezeit

Warum der Verrechnungslohn so wichtig ist

Der Verrechnungslohn bildet die Grundlage für jede Kalkulation im Baugewerbe. Er setzt sich aus allen Kosten zusammen, die ein Unternehmen pro produktiver Arbeitsstunde decken muss. Wer ihn kennt, weiß genau, zu welchem Stundenlohn Aufträge mindestens angeboten werden müssen, um kostendeckend zu arbeiten und nicht in finanzielle Schieflage zu geraten.

Betriebs- vs. Baustellenverrechnungslohn

  • Betriebsverrechnungslohn:
    Ein einheitlicher Satz für alle Baustellen. Einfach zu kalkulieren, aber oft zu ungenau, weil nicht alle Projekte die gleichen Kosten verursachen.
  • Baustellenverrechnungslohn:
    Für jede Baustelle wird ein individueller Satz berechnet. Er berücksichtigt z. B. unterschiedliche Mittellöhne, Nebenkosten, Zuschläge und Baustellengemeinkosten.
    → Vorteil: realistischere Kalkulationen und geringeres Risiko von Fehlkalkulationen.

Faktoren zur Berechnung des Verrechnungslohns

Grundmittellohn

Basis sind die Löhne der gewerblichen Arbeitnehmer (Zeit- und ggf. Akkord- oder Prämienlöhne) sowie Zuschläge (Nacht-, Sonn- und Feiertagsarbeit), Erschwerniszuschläge und Arbeitgeberanteile zur Vermögensbildung.

Lohnzusatz- und Lohnnebenkosten

Dazu gehören Kosten für Krankheit, Urlaub, Feiertage, Sozialtage (z. B. Hochzeit, Umzug) sowie Beiträge zu Sozialversicherungen. Auch Kosten für auswärtige Tätigkeiten wie Fahrgeld oder Verpflegungszuschüsse zählen dazu.

Kleingeräte und Werkzeuge

Verbrauch und Verschleiß von Arbeitsmitteln (z. B. Schaufeln, Handschuhe, Leitern) sollten anteilig eingerechnet werden.

Alle diese Kosten werden als Zuschlag auf den Produktivlohn umgelegt.

Produktivlohn realistisch planen

Um den Produktivlohn zu berechnen, wird von den 365 Kalendertagen eines Jahres ausgegangen. Abgezogen werden:

  • Wochenenden und Feiertage
  • Urlaubstage
  • Sozialtage (z. B. Hochzeit, Umzug)
  • Schlechtwettertage
  • geschätzte Krankheitstage

Die verbleibenden produktiven Arbeitstage werden mit der Zahl der gewerblichen Mitarbeiter, der täglichen Arbeitszeit und dem Grundmittellohn multipliziert.

Beispiel:
197 produktive Tage × 20 Mitarbeiter × 8 Std. × 16,50 € = 520.080 € Produktivlohn pro Jahr

Zuschlagsberechnung für den Kalkulationslohn

Nachdem nun die umzulegenden Kosten und die Produktivlohnsumme des Jahres ermittelt sind, kann die Zuschlagsberechnung erfolgen.

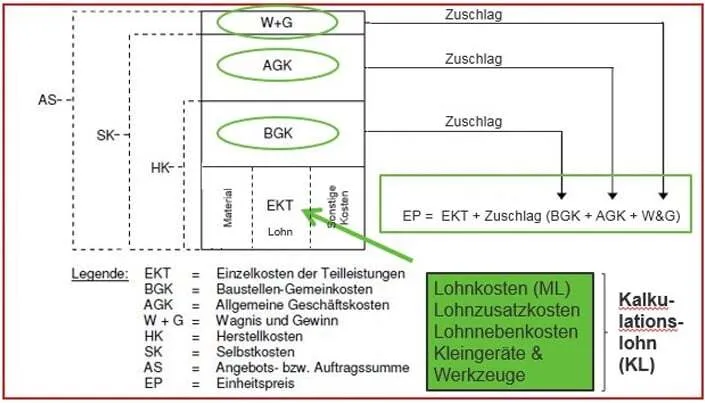
Der Grundmittellohn zuzüglich der Zuschläge für Lohnzusatzkosten, Lohnnebenkosten sowie Kleingeräte und Werkzeuge ergibt den sogenannten Kalkulationslohn.

Um einen kostendeckenden Verrechnungslohn zu ermitteln, müssen zusätzlich die Baustellengemeinkosten und die Allgemeinen Geschäftskosten anteilig auf den Lohn verteilt werden:

  • Baustellengemeinkosten (BGK):
    Kosten, die durch das Betreiben der Baustelle entstehen und keiner Einzelleistung zugeordnet werden können (z. B. Vorhaltekosten von Geräten).
  • Allgemeine Geschäftskosten (AGK):
    Kosten, die nicht projektbezogen sind, sondern den Betrieb insgesamt betreffen (z. B. Verwaltung, Mieten, Versicherungen).

Baustellengemeinkosten korrekt einbeziehen

Baustellengemeinkosten sollten nicht pauschal mit einem festen Prozentsatz kalkuliert werden, da sie je nach Projekt stark variieren können.

Formel:
BGK-Zuschlag (%) = (BGK / Produktivlohnsumme der Baustelle) × 100

Allgemeine Geschäftskosten und Wagnis & Gewinn

  • Allgemeine Geschäftskosten (AGK):
    Verwaltungskosten, Mieten, Versicherungen, Gehälter der Verwaltung usw.
  • Wagnis und Gewinn:
    Individuell zu kalkulieren, abhängig von Marktsituation und Risikobereitschaft.

Werden bereits auf andere Kostenarten (z. B. Material oder Nachunternehmer) Zuschläge erhoben, kann der Lohnzuschlag geringer ausfallen. Die nachfolgende Grafik veranschaulicht das Kalkulationsschema.
Häufige Fehler und Praxistipps

  • Veraltete Kostenansätze verwenden
  • Produktivstunden zu optimistisch kalkulieren
  • BGK pauschal statt projektspezifisch berechnen
  • Änderungen bei Tarifen, Sozialabgaben oder gesetzlichen Vorgaben nicht einbeziehen

Tipp: Das Rechnungswesen regelmäßig auswerten und Zuschlagssätze anpassen, wenn sich Lohnkosten oder Gemeinkosten verändern.

Fazit

Ein präzise berechneter Verrechnungslohn ist die Grundlage für wirtschaftlichen Erfolg im Baugewerbe. Nur wer seine Kostenstruktur kennt, kann Angebote realistisch kalkulieren, Preisdruck standhalten und die eigene Existenz langfristig sichern. Dabei sollten alle Kostenfaktoren – vom Grundmittellohn über Nebenkosten bis hin zu Baustellengemeinkosten und allgemeinen Geschäftskosten – berücksichtigt und regelmäßig aktualisiert werden. Kalkulation ist mehr als Bauchgefühl: Sie ist der Schlüssel zu fairen Preisen und nachhaltigem Unternehmenserfolg.

FAQ: Verrechnungslohn im Bau

Was ist der Verrechnungslohn?

Ein kalkulierter Stundenlohn, der alle anfallenden Lohn- und Gemeinkosten deckt.

Warum sollte man ihn kennen?

Um kostendeckend zu arbeiten, Angebote realistisch zu kalkulieren und Preisdumping zu vermeiden.

Was gehört alles in den Verrechnungslohn?

Grundlöhne, Zuschläge, Nebenkosten, Kleingeräte, Baustellengemeinkosten, Allgemeine Geschäftskosten sowie Wagnis & Gewinn.

Wie oft sollte man den Verrechnungslohn überprüfen?

Mindestens einmal jährlich oder bei Änderungen von Tariflöhnen, Sozialversicherungsbeiträgen oder Unternehmensstruktur.

Was passiert, wenn ich zu niedrig kalkuliere?

Projekte decken nicht die vollen Selbstkosten – langfristig drohen Liquiditätsprobleme bis hin zur Insolvenz.

Quellen

Bundesministerium für Arbeit und Soziales – Arbeitsrecht und Mindestlohn

Statistisches Bundesamt – Arbeitskostenindex (Qualitätsbericht)
Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto
HR & Payroll

Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto

Im Dezember 2024 hat die Bundesregierung die Eckpunkte für einen neuen Direktauszahlungsmechanismus verabschiedet. Mit dieser digitalen Infrastruktur sollen staatliche Hilfszahlungen in Krisensituationen künftig schnell und direkt an betroffene Bürgerinnen und Bürger ausgezahlt werden – ohne den Umweg über Arbeitgeber oder andere Behörden.

5 Min. Lesezeit

Was ist der Direktauszahlungsmechanismus?

Der Direktauszahlungsmechanismus ist eine staatliche Infrastruktur, die es ermöglicht, finanzielle Hilfen bei Naturkatastrophen, Pandemien oder Energiekrisen direkt auf die Bankkonten der Bürgerinnen und Bürger zu überweisen. Damit reagiert der Bund auf die Kritik an bisherigen Verfahren, bei denen Hilfszahlungen oft über komplexe Kanäle wie Arbeitgeber oder Sozialbehörden abgewickelt wurden.

Ziel ist der Aufbau einer modernen, digitalen Auszahlungsinfrastruktur, die auf der steuerlichen Identifikationsnummer (Steuer-ID) und der dazugehörigen IBAN basiert.

Vorteile direkter staatlicher Hilfen auf einen Blick

  • Schnelle und zielgerichtete Auszahlung staatlicher Hilfen in Krisenzeiten
  • Entlastung von Arbeitgebern und Behörden durch Wegfall administrativer Zwischenschritte
  • Datensicherheit durch einen Steuer-ID-basierten Datenabgleich
  • Möglichkeit zur automatisierten Auszahlung staatlicher Leistungen
  • Flexible Einsetzbarkeit für verschiedenste Förderarten und Zielgruppen

Wie funktioniert die direkte staatliche Auszahlung?

Um staatliche Auszahlungen direkt auf die Konten der Bürgerinnen und Bürger zu ermöglichen, müssen diese ihre Kontodaten hinterlegen. Voraussetzung ist die Verknüpfung der IBAN mit der Steuer-ID. Dies kann auf folgenden Wegen geschehen:

  • Online über ELSTER (unter „Meine Daten“)
  • Im BZSt-Online-Portal (BOP)
  • Über die Bank, sofern diese nach Einwilligung die IBAN an das Bundeszentralamt für Steuern (BZSt) übermittelt

Die rechtlichen Rahmenbedingungen für die Speicherung der IBAN in der Steuer-ID-Datenbank sind bereits geschaffen (vgl. BMF-Pressemitteilung vom 18.12.2024). Durch diese Verknüpfung ist eine sichere und eindeutige Auszahlung staatlicher Leistungen gewährleistet – unabhängig von Beschäftigungssituation oder Sozialstatus.

Was ändert sich durch den Direktauszahlungsmechanismus in Deutschland?

Durch diesen Mechanismus erhält das Konzept unbürokratischer staatlicher Hilfen eine neue Qualität. Arbeitgeber oder Kommunen müssen künftig nicht mehr als Zwischenstelle fungieren. Die neue Infrastruktur ist so konzipiert, dass sie an gesetzliche Leistungssysteme angebunden werden kann. Für jede Auszahlung ist jedoch weiterhin ein eigenes Leistungsgesetz erforderlich, das die Anspruchsvoraussetzungen und den Ablauf regelt.

Ob für eine Auszahlung ein Antrag erforderlich ist, hängt vom jeweiligen Leistungsgesetz ab. Ziel ist es, möglichst viele Auszahlungen automatisiert und ohne zusätzlichen Antrag zu ermöglichen.

Ausblick: Digitale staatliche Hilfen mit Zukunft

Langfristig könnte der Direktauszahlungsmechanismus auch für weitere Unterstützungsleistungen wie automatisierte Einmalzahlungen, familienbezogene Hilfen oder regionale Soforthilfen genutzt werden, sofern die gesetzlichen und technischen Grundlagen entsprechend weiterentwickelt werden. Der Aufbau dieser digitalen Auszahlungsinfrastruktur ist ein bedeutender Schritt hin zu einem modernen, leistungsfähigen Sozialstaat.

Fazit: Mehr Tempo, weniger Bürokratie – echte Hilfe im Krisenfall

Mit dem Direktauszahlungsmechanismus geht die Verwaltung einen zukunftsweisenden Weg: Staatliche Hilfszahlungen werden schneller, einfacher und sicherer. Bürgerinnen und Bürger profitieren von einer direkten Abwicklung, während Unternehmen und Behörden entlastet werden. Die Digitalisierung der Verwaltung schafft so echte Vorteile – besonders dann, wenn sie pragmatisch und bürgernah umgesetzt wird.